
Marktgröße und Marktanteile für autonome Landwirtschaftstraktoren in Frankreich
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
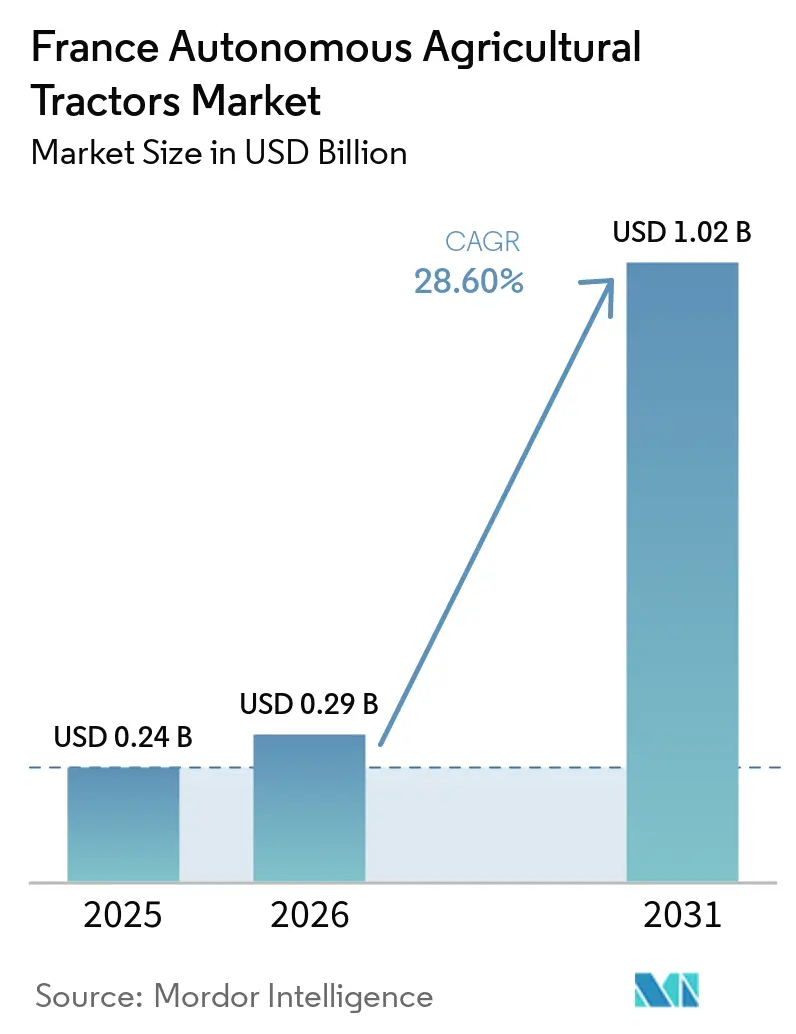
| Marktgröße im Basisjahr (2025) | 0.24 Milliarden US-Dollar |
| Marktgröße (2026) | 0.29 Milliarden US-Dollar |
| Marktgröße (2031) | 1.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 28.60 % |
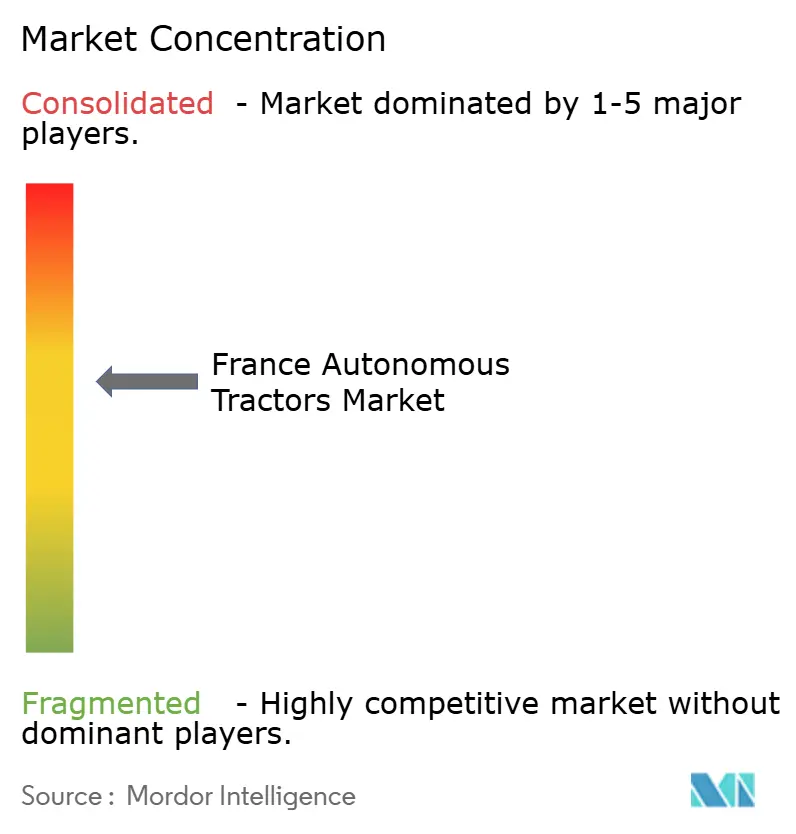
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für autonome Landwirtschaftstraktoren in Frankreich von Mordor Intelligence
Die Marktgröße für autonome Landwirtschaftstraktoren in Frankreich wird voraussichtlich von 0,24 Milliarden USD im Jahr 2025 auf 0,29 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,02 Milliarden USD erreichen, mit einer CAGR von 28,6 % über den Zeitraum 2026–2031. Der Markt expandiert im Einklang mit einer schrumpfenden landwirtschaftlichen Arbeitskräftebasis, stärkerer öffentlicher Unterstützung für die Digitalisierung der Landwirtschaft und einer breiteren Akzeptanz automatisierter Feldarbeit auf großen Ackerbaubetrieben und hochwertigen Sonderkulturgütern. Die französische Landwirtschaft bietet ein günstiges Umfeld für diesen Wandel, da große Getreideflächen, Weinbergcluster, Obstgürtel und etablierte landwirtschaftliche Genossenschaften praktische Voraussetzungen für den Einsatz autonomer Geräte schaffen. Der Markt für autonome Landwirtschaftstraktoren in Frankreich profitiert zudem von einem breiteren Zugang zu Echtzeit-Positionierungsnetzwerken, was eine wesentliche Betriebsbarriere für Führung, Wegwiederholbarkeit und Maschinenüberwachung im Feld verringert. Öffentliche Geräteförderung, Forschungsfinanzierung und Kommerzialisierungsaktivitäten globaler Originalgerätehersteller sowie französischer Robotikunternehmen helfen dem Markt für autonome Landwirtschaftstraktoren in Frankreich, sich von der Pilotnutzung hin zu einer breiteren landwirtschaftlichen Akzeptanz zu entwickeln. Die Einführung wird nach wie vor durch hohe Vorabsystemkosten und einen sich entwickelnden rechtlichen Rahmen für den Betrieb gebremst, was bedeutet, dass das Wachstum in Frankreich voraussichtlich dort am stärksten bleiben wird, wo Betriebsgröße, Erntewert oder genossenschaftliche Nutzung die Amortisationsrechnung verbessern.
Wichtigste Erkenntnisse des Berichts
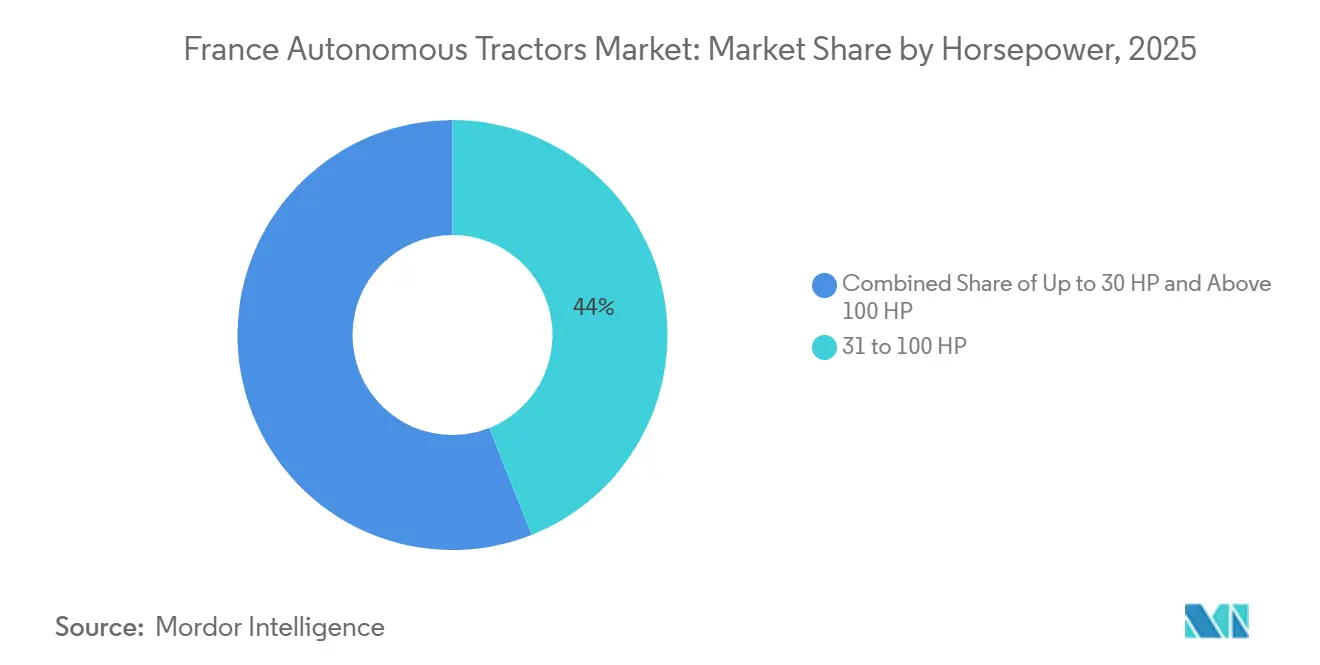
- Nach Motorleistung hielt das Segment 31–100 PS im Jahr 2025 einen Umsatzanteil von 44,0 %, während das Segment über 100 PS von 2026 bis 2031 voraussichtlich mit einer CAGR von 31,2 % wachsen wird.
- Nach Automatisierungsgrad hielten halbautonome Systeme im Jahr 2025 einen Marktanteil von 68,0 % am Markt für autonome Landwirtschaftstraktoren in Frankreich, während vollautonome Systeme von 2026 bis 2031 voraussichtlich mit einer CAGR von 36,8 % wachsen werden.
- Nach Antriebsart hielt Diesel im Jahr 2025 einen Marktanteil von 74,0 %, während Batterieelektrik von 2026 bis 2031 voraussichtlich mit einer CAGR von 34,5 % wachsen wird.
- Nach Anwendung hielten Obst- und Weinbergbetriebe im Jahr 2025 einen Anteil von 39,0 % an der Marktgröße für autonome Landwirtschaftstraktoren in Frankreich und werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 32,4 % wachsen.
- Nach Komponente hielten Systeme des Globalen Satellitennavigationssystems (GNSS) und des Globalen Positionierungssystems (GPS) im Jahr 2025 einen Marktanteil von 31,0 %, während Steuerungs- und Navigationssoftware von 2026 bis 2031 voraussichtlich mit einer CAGR von 33,1 % wachsen wird.
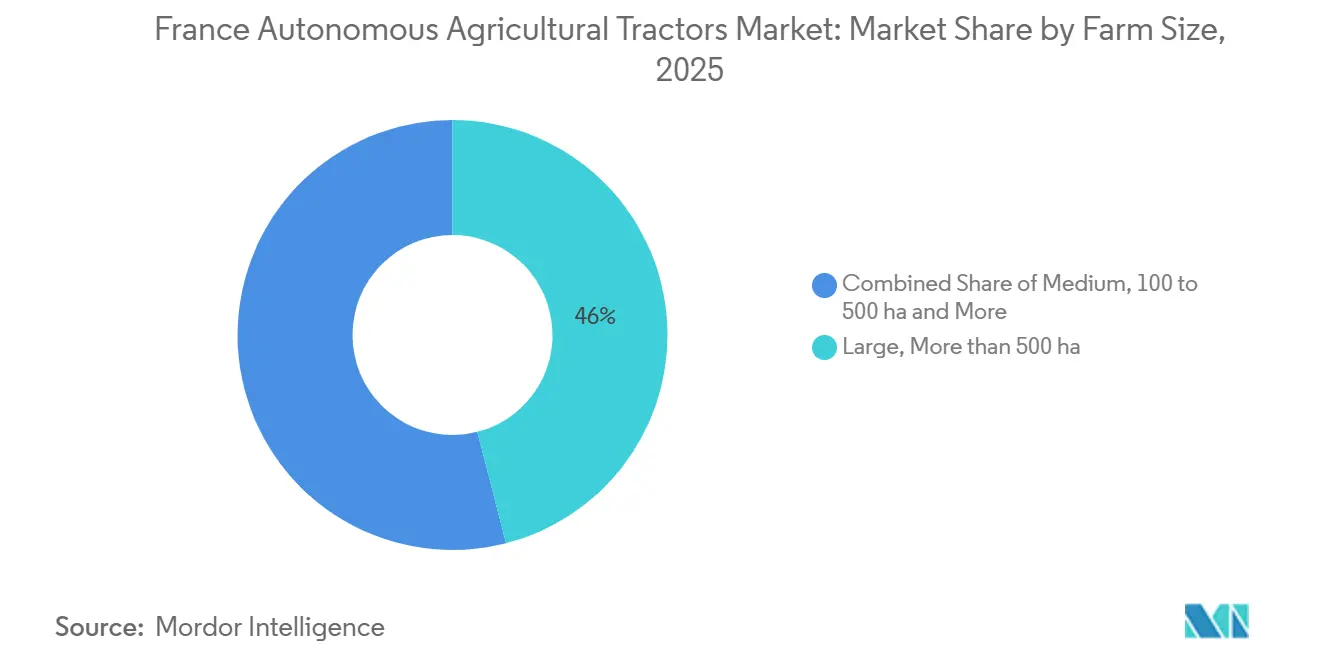
- Nach Betriebsgröße hielten Großbetriebe (mehr als 500 ha) im Jahr 2025 einen Anteil von 46,0 %, während mittlere Betriebe (100 bis 500 ha) von 2026 bis 2031 voraussichtlich mit einer CAGR von 29,7 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für autonome Landwirtschaftstraktoren in Frankreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltender Arbeitskräftemangel in den landwirtschaftlichen Regionen Frankreichs | +5.5% | National, mit stärkerem Druck in Weinbaugürteln und großen Ackerbauregionen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz der Präzisionslandwirtschaft auf großen französischen Betrieben | +4.0% | National, mit stärkerer Relevanz in den nördlichen und zentralen Getreideregionen | Mittelfristig (2–4 Jahre) |
| Starke Nachfrage nach Automatisierung im Weinbau und Obstanbau in Frankreich | +5.0% | Südwest- und Ostfrankreich, einschließlich Bordeaux, Burgund, Champagne, Loiretal und Okzitanien | Kurzfristig (≤ 2 Jahre) |
| Französische Politikunterstützung für die Modernisierung der Landwirtschaft und die Digitalisierung der Betriebe | +3.5% | National | Mittelfristig (2–4 Jahre) |
| Notwendigkeit zur Verbesserung der Betriebseffizienz in der arbeitsintensiven französischen Pflanzenproduktion | +4.5% | National, mit unmittelbarer Relevanz in gemischten Landwirtschafts- und Getreidegebieten | Kurzfristig (≤ 2 Jahre) |
| Ausbau der RTK-, GNSS- und vernetzten Feldinfrastruktur in Frankreich | +3.0% | National, mit regionaler Beschleunigung in Okzitanien, der Normandie und Centre-Val de Loire | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Arbeitskräftemangel in den landwirtschaftlichen Regionen Frankreichs
Der Markt für autonome Landwirtschaftstraktoren in Frankreich ist eng mit einer Arbeitskräftebasis verbunden, die in der französischen Landwirtschaft weiter schrumpft. Die Datenreihe der Internationalen Arbeitsorganisation (ILO) zeigte, dass die landwirtschaftliche Beschäftigung im Jahr 2025 bei 2,3 % der gesamten französischen Beschäftigung lag, dem niedrigsten Wert der Reihe, was verdeutlicht, wie begrenzt der Arbeitskräftepool für Feldarbeit geworden ist[1]Quelle: Internationale Arbeitsorganisation, „Beschäftigung in der Landwirtschaft (% der Gesamtbeschäftigung)”, Weltbank-Daten, data.worldbank.org. Die Mutualité Sociale Agricole (MSA) berichtete in ihrem statistischen Bulletin 2025, dass die Zahl der nicht angestellten Landwirtschaftsbetreiber gegenüber 2023 um 2,4 % zurückgegangen ist, was darauf hindeutet, dass die Betreiberbasis auch auf der Ebene des Betriebseigentums weiter schrumpfte. France Travail berichtete, dass 81,5 % der landwirtschaftlichen Einstellungsnachfrage in seiner Umfrage 2025 saisonal war, was darauf hindeutet, dass viele Betriebe nach wie vor auf Zeitarbeitskräfte für Feldarbeiten angewiesen sind, die nicht leicht verzögert werden können. Diese Kombination unterstützt den Markt, da eine Maschine, die mit begrenzter menschlicher Präsenz betrieben werden kann, Betrieben hilft, Spritz-, Mäh-, Bodenbearbeitungs- und Bodenvorbereitungspläne einzuhalten, wenn Arbeitskräfte fehlen. Es macht den Markt auch relevanter in Weinbergen und anderen arbeitsintensiven Anbausystemen, wo ein verpasster Feldgang schnell die Erntequaliät, die Krankheitskontrolle und die Erntereife beeinträchtigen kann.
Zunehmende Akzeptanz der Präzisionslandwirtschaft auf großen französischen Betrieben
Die Präzisionslandwirtschaft schafft einen praktischeren Weg zur Autonomie für französische Betriebe, die digitale Feldwerkzeuge einsetzen. Frankreichs Nationale Niedrigkohlenstoffstrategie, bekannt als Stratégie Nationale Bas-Carbone (SNBC), zielte darauf ab, die Präzisionslandwirtschaft auf weiteren 15 % der landwirtschaftlichen Nutzfläche bis 2030 auszuweiten, ausgehend von einer Ausgangsbasis von 5 % in der Anfangsphase. Große Betriebe mit GPS-Führung (Globales Positionierungssystem) und RTK-Lenksystemen (Echtzeit-Kinematik) können autonome Fähigkeiten hinzufügen, ohne ihre gesamte Maschinenausstattung zu ersetzen. Das Hinzufügen von Computer-Vision- und Künstliche-Intelligenz-Werkzeugen (KI) ist weniger störend und weniger kapitalintensiv als der Start mit einer neuen autonomen Plattform. Dies unterstützt eine schnellere Akzeptanz auf großen Betrieben und macht nördliche und zentrale Ackerbauregionen zu einer starken Nachfragebasis für autonome Aufrüstpakete.
Starke Nachfrage nach Automatisierung im Weinbau und Obstanbau in Frankreich
Der Weinberg- und Obstgartensektor Frankreichs bietet ein starkes Betriebsumfeld für autonome Feldsysteme, da diese Betriebe hochwertige Kulturen, unebenes Gelände und zeitlich eng getaktete Feldaufgaben bewirtschaften. Repetitive Arbeiten wie die Bodenbearbeitung unter den Reben, das Mähen und das Spritzen können konsistenter durchgeführt werden, wenn autonome Geräte geplante Routen abfahren. Dies ist besonders relevant in Premiumweinberggebieten, wo Arbeitskräftemangel kritische Eingriffe während der Wachstumsperiode verzögern kann. Kubota Corporation stellte im Januar 2026 seine autonome Traktorplattform M5 Narrow mit 105,7 PS für Weinberg- und Obstgartenarbeiten vor und zeigte damit, dass große Gerätehersteller ihre Produktentwicklung auf Sonderkulturbetriebe ausrichten. Diese Betriebsanforderungen machen Weinberge und Obstgärten zu einer wichtigen Nachfragequelle für autonome Traktorlösungen in Frankreich.
Französische Politikunterstützung für die Modernisierung der Landwirtschaft und die Digitalisierung der Betriebe
Die französische öffentliche Politik bietet dem Markt für autonome Landwirtschaftstraktoren in Frankreich direkte finanzielle und institutionelle Unterstützung, anstatt lediglich allgemeine Modernisierungsrhetorik. Business France erklärte, dass France 2030 2,3 Milliarden EUR (2,5 Milliarden USD) für landwirtschaftliche Robotik, digitale Werkzeuge und Betriebsmodernisierung bereitgestellt hat, was eine nachhaltige öffentliche Unterstützung für automatisierungsbezogene Investitionen signalisierte. FranceAgriMer betreibt zudem einen dedizierten Fonds von 400 Millionen EUR (432 Millionen USD) für innovative Agrogeräte, mit Unterstützung von 20 % bis 30 % der Gerätekosten pro Betriebseinsatz. Parallel dazu verfügt das France-2030-Prioritätsforschungsprogramm zu Agroökologie und digitaler Technologie über eine Finanzierung von 65 Millionen EUR (70 Millionen USD) und wird gemeinsam vom Französischen Nationalen Forschungsinstitut für Landwirtschaft, Ernährung und Umwelt (INRAE) und dem Französischen Institut für Forschung in Informatik und Automatisierung (Inria) verwaltet, was dazu beiträgt, die technische Grundlage für zukünftige autonome Feldsysteme aufzubauen. Diese Maßnahmen verbessern die Marktaussichten, indem sie einen Teil der Kostenlast reduzieren, Versuche unterstützen und Lieferanten ein besser vorhersehbares Vermarktungsumfeld bieten. Sie helfen auch dabei, den Markt über große private Käufer hinaus zu erweitern, indem sie genossenschaftliche Beschaffung, Feldvalidierung und betriebliche Demonstrationen praktikabler machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten autonomer Traktorsysteme für französische Betriebe | -4.50% | National, mit stärkeren Auswirkungen auf kleine und mittlere Betriebe | Kurzfristig (≤ 2 Jahre) |
| Begrenzte wirtschaftliche Tragfähigkeit für kleine und fragmentierte Betriebe in Frankreich | -3.00% | National, mit stärkerem Druck in fragmentierten Landwirtschaftsgebieten | Langfristig (≥ 4 Jahre) |
| Regulatorische und haftungsrechtliche Unsicherheit für den fahrerlosen Feldbetrieb in Frankreich | -2.50% | National | Mittelfristig (2–4 Jahre) |
| Konnektivitätslücken und Integrationsprobleme in ländlichen französischen Landwirtschaftsgebieten | -1.50% | Ländliche und abgelegene Landwirtschaftszonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten autonomer Traktorsysteme für französische Betriebe
Hohe Anschaffungskosten bleiben ein wesentliches Hindernis für die Einführung autonomer Landwirtschaftstraktoren in Frankreich, insbesondere für kleine und mittelgroße Betriebe. Vollständig integrierte Systeme erfordern ein Kapitalinvestitionsniveau, das viele landwirtschaftliche Betriebe ohne öffentliche Unterstützung oder gemeinsame Eigentumsmodelle nicht rechtfertigen können. Die finanzielle Belastung erstreckt sich auch über den Erstkauf hinaus, da Betriebe möglicherweise Systemintegration, Konnektivität, Wartung, Schulung und Softwareunterstützung finanzieren müssen. Die Förderung im Rahmen von France 2030 kann 20 % bis 30 % der förderfähigen innovativen Gerätekosten abdecken, aber die verbleibende Investition belastet dennoch die Liquidität der Betriebe[2]Quelle: FranceAgriMer, „France 2030”, FranceAgriMer, franceagrimer.fr. Dies macht Finanzierungsoptionen, Nachrüstsysteme und genossenschaftliche Eigentumsmodelle wichtig für die Ausweitung der Einführung über die größten französischen Betriebe hinaus.
Begrenzte wirtschaftliche Tragfähigkeit für kleine und fragmentierte Betriebe in Frankreich
Die Betriebsstruktur ist eine weitere klare Einschränkung dafür, wie schnell der Markt für autonome Landwirtschaftstraktoren in Frankreich expandieren kann. Eine Studie mit 469 Betrieben in der Bretagne ergab, dass ein Wechsel zum nächstniedrigeren Quartil der Landfragmentierung, gemessen an der Anzahl der Parzellen, den durchschnittlichen Vorsteuergewinn eines Betriebs um etwa 29 % steigern könnte. Der Befund unterstreicht die breiteren Effizienzimplikationen des Betriebs über fragmentierte Landparzellen hinweg. Dies ist besonders relevant für autonome Traktoren, da geografisch verstreute und unregelmäßige Parzellen die Geräteauslastung einschränken und zusätzliche Bewegungen, Einrichtung, Feldkartierung und betriebliche Überwachung zwischen den Feldern erfordern können. Kleine Betriebe haben auch weniger jährliche Maschinenstunden, über die ein teures Autonomiesystem verteilt werden kann, was die Amortisationszeit weit über das hinaus verlängert, was viele Betreiber als akzeptabel erachten. Unter diesen Bedingungen wird der Markt eher durch Genossenschaften, gemeinsame Flotten und Nachrüstmodelle als durch Einzelbetriebseigentum auf jedem Betrieb expandieren. Sofern die Produktpreise nicht weiter sinken oder Servicemodelle sich nicht ausweiten, werden fragmentierte Landstrukturen die Akzeptanz auf das obere Segment besser skalierter Betriebe konzentriert halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motorleistung: Kompakttraktoren führen, während die Akzeptanz von Hochleistungsmaschinen zunimmt
Der Bereich 31–100 PS war das größte Segment und hielt im Jahr 2025 einen Marktanteil von 44,0 % am Markt für autonome Landwirtschaftstraktoren in Frankreich, was verdeutlicht, wie gut kompakte und mittelgroße Plattformen zu den aktuellen französischen Feldbedingungen passen. Diese Klasse passt gut zu Weinbergen, Obstgärten und spezialisierten Kulturpflanzenreihen, wo Maschinenbreite, Wendekreis und geringerer Bodendruck ebenso wichtig sind wie reine Zugkraft. Der Markt stützt sich nach wie vor auf dieses Segment, da Sonderkulturbetriebe heute die aktivste kommerzielle Basis für autonome Feldarbeit darstellen. Maschinen in diesem Bereich eignen sich auch für repetitive Aufgaben wie das Mähen zwischen den Reihen, mechanisches Jäten und gezielte Spritzunterstützung, die leichter zu automatisieren sind als hochvariable Schwerfeldaufgaben. Ihre praktische Eignung für Obstgarten- und Weinberglayouts hält dieses Leistungsband im Mittelpunkt des aktuellen Einsatzvolumens.
Gleichzeitig ist das Segment über 100 PS das am schnellsten wachsende und wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 31,2 % wachsen. Dieses Wachstum ist mit großen Getreide- und Ölsaatbetrieben verbunden, die autonome Bodenbearbeitung, Bodenvorbereitung und Großflächenbetrieb über große Parzellen rechtfertigen können. Hochleistungssysteme werden attraktiver, wenn Betriebe die Kapitalkosten auf viele jährliche Betriebsstunden verteilen und die Abhängigkeit von knappen Bedienern während der Spitzenkampagnenzeiten reduzieren können. Die Kategorie bis 30 PS bleibt kleiner, gewinnt aber in Bereichen an Relevanz, wo dichte Sonderkulturen ultrakompakte Geräte und sehr präzise, langsame Überfahrten erfordern. Insgesamt zeigt die Leistungsaufteilung, dass die französische Branche für autonome Landwirtschaftstraktoren auf zwei Gleisen fährt, wobei kompakte Einheiten das aktuelle Volumen antreiben und schwere Einheiten die nächste Welle der Ackerbaueinführung vorantreiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Automatisierungsgrad: Teilautonome Systeme dominieren, vollständige Autonomie wächst rasant
Halbautonome Systeme hielten im Jahr 2025 den größten Anteil am Markt für autonome Landwirtschaftstraktoren in Frankreich mit 68,0 %. Dies spiegelte das aktuelle Komfortniveau von Landwirten, Händlern und Versicherern wider, da überwachte Betriebsabläufe sowohl die betriebliche Unsicherheit als auch den Compliance-Druck reduzieren und gleichzeitig die Arbeitsintensität senken. Halbautonome Plattformen passen auch zur installierten Farmbasis, da sie auf bestehenden Führungsgewohnheiten aufbauen können, anstatt Bediener sofort in vollständig unbemannte Routinen zu drängen. In kommerzieller Hinsicht bieten sie einen Zwischenschritt, der es Nutzern ermöglicht, Leistung, Überwachungsprozesse und Feldzuverlässigkeit zu testen, bevor sie eine größere Verpflichtung eingehen. Deshalb bleibt der Markt für autonome Landwirtschaftstraktoren in Frankreich im halbautonomen Einsatz verankert, auch wenn immer fortschrittlichere Systeme weiterhin auf den Markt kommen.
Vollautonome Systeme bilden nach wie vor die kleinere Basis, werden aber voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 36,8 % von 2026 bis 2031. Die Marktgröße für autonome Landwirtschaftstraktoren in Frankreich für vollständige Autonomie steigt, da Navigationssoftware, Hinderniserkennung und Sicherheitsarchitektur auf kommerziellen Plattformen verbessert werden. Der Wandel wird voraussichtlich zunächst in strukturierten Anbausystemen am stärksten sein, da feste Reihen, wiederholte Routen und begrenzte Betriebsgeschwindigkeiten die Validierung erleichtern. Mit der Zeit, wenn die rechtliche Klarheit zunimmt und mehr Betriebe Vertrauen in die Fernüberwachung gewinnen, sollte der Markt einen breiteren Übergang von überwachter Autonomie zu unbemanntem Betrieb erleben.
Nach Antriebsart: Diesel dominiert den Marktanteil, während Batterieelektrik an Fahrt gewinnt
Diesel blieb die größte Antriebsart und hielt im Jahr 2025 einen Marktanteil von 74,0 % am Markt für autonome Landwirtschaftstraktoren in Frankreich. Dies spiegelt die einfache Tatsache wider, dass der aktuelle Maschinenpark, das Servicenetzwerk und die Betankungsroutinen nach wie vor auf dieselbasierten Traktoren und Nachrüstlogik aufgebaut sind. Diesel bleibt auch besser für lange Feldsitzungen und schwere Zugbedarfe auf großen Ackerbaubetrieben geeignet, wo eine ununterbrochene Leistungsabgabe nach wie vor wichtig ist. Im Markt macht dies Diesel zur praktischen Basis für frühe kommerzielle Skalierung, insbesondere dort, wo Autonomie auf konventionelles Plattformdenken aufgesetzt wird. Es erklärt auch, warum viele Erstgenerationsautonomie-Einsätze nach wie vor auf vertraute Energiesysteme setzen, auch wenn ihre Steuerungsarchitektur fortschrittlicher ist.
Batterieelektrik ist die am schnellsten wachsende Antriebsart und wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 34,5 % wachsen. Dieses Wachstum steht im Einklang mit Weinberg- und Obstgartenbetrieben, wo die Betriebszyklen kürzer sind, die Maschinengewichte geringer sind und der Reiz von null Abgasemissionen stärker ist. Kubota Corporation und CNH Industrial N.V. (New Holland) präsentierten beide Automatisierungsplattformen für Sonderkulturen, die die breitere Bewegung hin zu emissionsärmeren, kompakten, autonomen Lösungen im Gartenbau und Weinbau unterstützen. Hybridsysteme liegen zwischen diesen beiden Enden und bieten eine Möglichkeit, Reichweite, Präzisionssteuerung und längere Betriebsfenster auszubalancieren, wo eine vollständige Elektrifizierung noch nicht ideal ist. Die Antriebsmischung zeigt, dass der Markt nicht einen einzigen Energiepfad beschreitet, da sich die landwirtschaftlichen Anwendungsfälle zwischen Getreidefeldern und hochwertigen Sonderkulturen zu sehr unterscheiden.
Nach Anwendung: Weinberge und Obstgärten bestimmen die Marktentwicklung
Obst- und Weinbergbetriebe waren sowohl das größte als auch das am schnellsten wachsende Anwendungssegment mit einem Anteil von 39,0 % im Jahr 2025 und werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 32,4 % wachsen. Dies bedeutet, dass der Markt für autonome Landwirtschaftstraktoren in Frankreich zunächst durch Feldumgebungen geprägt wird, in denen die Arbeit repetitiv ist, der Wert pro Hektar hoch ist und der Arbeitskräftedruck akut ist. Wiederholte Überfahrten für das Mähen, die Pflege unter den Reben, gezielte Behandlungen und die Navigation in engen Reihen schaffen eine starke technische Übereinstimmung für Autonomie. Diese Anwendung profitiert auch davon, dass kompakte Maschinen ein sichtbares Betriebsergebnis liefern können, ohne die Größe eines großen Getreidebaubetriebs zu benötigen. Infolgedessen geben Obst- und Weinbergarbeiten dem Markt seine klarste kurzfristige kommerzielle Identität.
Die Bodenbearbeitung bleibt die nächste wichtige Anwendung, da große Getreidebetriebe Maschinen während enger Fenster nach der Ernte und vor der Aussaat für längere Zeiträume einsetzen möchten. Die Aussaat schreitet schrittweise voran, wobei vorgemappte Felder und geführte Aufgabenausführung helfen, Überlappungen zu reduzieren und die Pünktlichkeit zu verbessern, aber die kommerzielle Tiefe liegt noch hinter der von Weinbergbetrieben zurück. Die Ernte bleibt die am wenigsten ausgereifte autonome Anwendung in diesem Markt, da sie strengere Sicherheitsanforderungen, mehr Erntevariabilität und größere Systemkomplexität kombiniert. Dennoch legt die Anwendungsmischung nahe, dass der Markt von der Führerschaft bei Sonderkulturen auf breitere Ackerbauarbeiten ausgedehnt wird, wenn Leistungsdaten und Feldvertrauen zunehmen. Das aktuelle Muster zeigt auch, dass die Einführung nicht gleichmäßig über alle Aufgaben verläuft, da Betriebe Operationen priorisieren, bei denen Autonomie bereits zu Routine, Timing und Maschinendesignbeschränkungen passt.
Nach Komponente: Positionierungssysteme führen, Software definiert den Wert neu
Komponenten des Globalen Positionierungssystems (GPS) und des Globalen Satellitennavigationssystems (GNSS) führten mit einem Anteil von 31,0 % im Jahr 2025 und waren damit die größte Komponentenkategorie im Markt für autonome Landwirtschaftstraktoren in Frankreich. Diese Rangfolge ist logisch, da Positionierung nach wie vor die Basisschicht für Navigation, Wiederholbarkeit, Geofencing und Aufgabenausführung bildet. Der Markt hat einen Großteil seines frühen Wertes auf zuverlässigen Korrekturdiensten und Routensteuerung aufgebaut, bevor er in fortschrittlichere Sensor- und Entscheidungsschichten übergegangen ist. Ein starker RTK-Fußabdruck des offenen Centipede-Netzwerks und nationale kommerzielle Abdeckung von Orphéon unterstützen diese Komponentenführerschaft[3]Quelle: Französisches Nationales Forschungsinstitut für Landwirtschaft, Ernährung und Umwelt, „Demokratisierung der präzisionsgeführten Landwirtschaft, das sich ständig erweiternde Centipede-RTK-Netzwerk”, INRAE, inrae.fr. Positionierungshardware bleibt daher nicht nur für die aktuelle Maschinenfunktion, sondern auch für den breiteren Einführungspfad von der Präzisionslandwirtschaft zur Autonomie zentral.
Steuerungs- und Navigationssoftware ist das am schnellsten wachsende Komponentensegment, und die Marktgröße für autonome Landwirtschaftstraktoren in Frankreich für diese Kategorie wird von 2026 bis 2031 voraussichtlich mit einer CAGR von 33,1 % wachsen. Diese Verschiebung ist bedeutsam, da der Wert von der einfachen Führung in Pfadplanung, Maschinenkoordination, Hindernisbehandlung und Fernflottenverwaltung übergeht. Bosch Rexroths Fokus auf Maschinensteuerungs-Ökosysteme und cloudverknüpfte Autonomiefunktionen zeigt, wie Lieferanten versuchen, mehr von dieser softwaregeführten Schicht zu erfassen. Sensoren, Kamerasysteme, Lichtdetektion und Entfernungsmessung (LiDAR) sowie Radarmodule werden ebenfalls an Gewicht gewinnen, da Zertifizierungs- und Sicherheitserwartungen für den unbeaufsichtigten Feldeinsatz steigen. Dies bedeutet, dass der Markt schrittweise von einem hardwarezentrierten Angebot zu einem stärker integrierten Technologiestapel übergeht, in dem Softwarequalität den kommerziellen Vorteil bestimmen kann.
Nach Betriebsgröße: Große Betriebe verankern die Nachfrage, mittlere Betriebe holen auf
Großbetriebe (mehr als 500 ha) machten im Jahr 2025 46,0 % des Marktes für autonome Landwirtschaftstraktoren in Frankreich aus und waren damit die größte Käufergruppe. Dieses Ergebnis spiegelt die einfachere Amortisationslogik wider, hohe Kapitalkosten auf größere Flächen, mehr Arbeitstage und mehr jährliche Maschinenstunden zu verteilen. Große Getreidebetriebe können Experimente auch leichter absorbieren, da sie typischerweise größere Maschinenparks betreiben, breitere Parzellen bewirtschaften und während saisonaler Spitzen einen hohen Wert auf Pünktlichkeit legen. Im Markt für autonome Landwirtschaftstraktoren in Frankreich macht dies große Betriebe zum ersten natürlichen Ziel für hochleistungsautonome Systeme und fortschrittliche Nachrüstpakete. Ihre Rolle wird voraussichtlich wichtig bleiben, da sie kommerzielle Leistung in einem Maßstab validieren können, den kleinere Betriebe auf eigenen Bilanzen nicht erreichen können.
Mittlere Betriebe (100 bis 500 ha) sind die am schnellsten wachsende Gruppe und werden von 2026 bis 2031 voraussichtlich mit einer CAGR von 29,7 % wachsen. Der Markt wird für dieses Segment zugänglicher, da Nachrüstoptionen, Subventionen und genossenschaftliche Nutzungsmodelle die Erschwinglichkeit autonomer Feldarbeit verbessern. Eine Demonstration in der Normandie im Rahmen des Projekts Robots des Champs II zeigte, wie genossenschaftliche Strukturen autonome Roboter auf mehreren Mitgliedsbetrieben testen und Belege für gemeinsame Investitionsentscheidungen aufbauen können. Kleinbetriebe unter 100 Hektar bleiben die schwächste Einführungsstufe, da Feldfragmentierung, begrenzte Maschinenstunden und verbleibende Kapitalkosten den Besitz nach wie vor erschweren. Diese Aufteilung legt nahe, dass die Branche für autonome Landwirtschaftstraktoren in Frankreich als nächstes durch gepoolten Zugang und die Einführung bei mittelgroßen Betrieben breiter wird, anstatt durch universellen Einzelbetriebsbesitz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nord- und Zentralfrankreich bilden die größte praktische Einsatzbasis im Markt für autonome Landwirtschaftstraktoren in Frankreich, da sie große Getreidebetriebe, regelmäßige Parzellengeometrie und eine starke Nutzung digitaler Feldverwaltung kombinieren. Diese Regionen unterstützen längere autonome Arbeitsfenster, da breite Felder die Wendekreiskomplexität reduzieren und eine kontinuierlichere Maschinenbewegung ermöglichen. Der Markt ist daher gut geeignet für Beauce, Picardie, Hauts-de-France und Centre-Val de Loire, wo hochleistungsautonome Bodenbearbeitung und Bodenvorbereitung durch Größe gerechtfertigt werden können. Betriebe in diesen Gebieten haben auch tendenziell eine stärkere Basis an Führungssystemen und Korrekturdiensten, was den Übergang zu höherer Automatisierung erleichtert. Händlerunterstützung und Servicebereitschaft werden sich voraussichtlich zuerst in dieser Region vertiefen, da der Umstellungsfall klarer ist und die installierte Kundenbasis bereits mit Präzisionslandwirtschaftswerkzeugen vertraut ist.
Normandie und Pays de la Loire bilden eine zweite wichtige Zone im Markt, da gemischte Landwirtschaft und genossenschaftliche Nutzung die Einführung bei kleineren Betriebsklassen unterstützen können. Genossenschaftliche Tests haben bereits gezeigt, wie autonome Maschinen auf Mitgliedsbetrieben geteilt werden können, anstatt von einem einzigen großen Betreiber gekauft zu werden. Dies ist wichtig, da die Branche in Frankreich nicht nur von individueller Bilanzkraft abhängt, sondern auch davon, ob Zugangsmodelle die Nutzerbasis erweitern können. Diese westlichen Regionen sind daher relevant als Erprobungsgebiete für gepoolten Besitz, gemeinsamen Service und strukturierte Felddemonstrationen. Wenn diese Modelle in großem Maßstab funktionieren, können sie die Einführungsbarriere für Betriebe senken, die zu klein sind, um eine dedizierte Maschine zu rechtfertigen, aber groß genug, um von autonomen Betriebsabläufen während der Spitzenfenster zu profitieren.
Südwest- und Ostfrankreich geben dem Markt sein stärkstes Sonderkultuprofil, mit Bordeaux, Burgund, Champagne, dem Loiretal und anderen Weinberg- und Obstgartenregionen. Diese Regionen kombinieren hochwertige Anbausysteme mit repetitiven Zwischenreihenaufgaben, was den kommerziellen Einsatz kompakter autonomer Plattformen erleichtert. Produkteinführungen von CNH Industrial N.V. (New Holland) und Kubota Corporation zeigen, wie Lieferanten diese Region aktiv mit schmalen, auf Sonderkulturen ausgerichteten Automatisierungsplattformen ansprechen. Das Ergebnis ist ein Markt, der geografisch zwischen großflächiger Ackerbaueinführung im Norden und Sonderkultuurführerschaft im Süden, Westen und Osten aufgeteilt ist.
Wettbewerbslandschaft
Der Markt für autonome Landwirtschaftstraktoren in Frankreich weist eine moderate Konzentration auf, wobei etablierte globale Originalgerätehersteller neben französischen und europäischen Spezialisten in den Bereichen Robotik, Nachrüstautonomie, Führung und Maschinensteuerung konkurrieren. Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation, CLAAS KGaA mbH und andere große Plattformanbieter bringen Größe, Händlerabdeckung und etablierte Kundenbeziehungen mit, die kleinere Unternehmen nicht leicht erreichen können. Gleichzeitig bleibt der Markt für autonome Landwirtschaftstraktoren in Frankreich offen genug für Wertschöpfungskettenspezialisten, da Autonomie von Software, Positionierung, Sensorik, Steuereinheiten und Feldintegration abhängt und nicht allein von der Traktorplattform. Das lässt Raum für Unternehmen, die keine vollständigen Traktoren herstellen, aber eine Schlüsselschicht des autonomen Betriebsstapels liefern können. Diese Struktur erklärt, warum der Wettbewerb aktiv, aber nicht vollständig von einer kleinen Gruppe von Unternehmen dominiert ist.
Ein klares strategisches Muster ist die Integration von Plattformen durch Originalgerätehersteller. Im April 2026 begann CLAAS KGaA mbH mit der Serienproduktion des AXION 9 CMATIC in Le Mans mit integrierter Autonomiestufe-2-Fähigkeit durch die AgXeed Vehicle Control Unit, was zeigte, wie große Marken Autonomie in die Serienproduktion überführen, anstatt sie in Pilotform zu belassen. Im Januar 2026 kündigte Kubota Corporation die Kommerzialisierung eines autonomen Spezialtraktors auf Basis seiner M5-Narrow-Plattform für Weinberg- und Obstgartenbetriebe an, was einen direkten Vorstoß in die Automatisierung von Sonderkulturen markiert. Im November 2025 stellte CNH Industrial N.V. (New Holland) die autonome Roboterserie R4 für Weinberg- und Obstgartenbetreiber vor und verstärkte damit den bereits im Markt erkennbaren Fokus auf Sonderkulturen. Diese Schritte zeigen, dass sich der Wettbewerb von Konzeptaussagen hin zu kommerzieller Produktsequenzierung verlagert, die an reale landwirtschaftliche Anwendungsfälle geknüpft ist.
Ein weiteres wichtiges Merkmal ist die wachsende Rolle von Spezialtechnologieunternehmen und Partnerschaften. Bosch Rexroth positioniert sich als markenübergreifender Autonomie-Ermöglicher durch Maschinensteuerungs- und Offroad-Robotercontrollersysteme, was ihm Einfluss über eine einzelne Traktormarke hinaus verschaffen könnte. Agreenculture fügt eine weitere Schicht durch Nachrüstautonomie-Kits für Traktor- und Gerätehersteller hinzu und erweitert den Zugang über den vollständigen Maschinenersatz hinaus. Das Ergebnis ist ein Markt für autonome Landwirtschaftstraktoren in Frankreich, in dem große Hersteller nach wie vor einen Vorteil haben, aber Software-, Nachrüst- und Steuerungsspezialisten dennoch Einführungspfade und Kundenökonomie gestalten können.
Branchenführer für autonome Landwirtschaftstraktoren in Frankreich
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
CLAAS KGaA mbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: CLAAS KGaA mbH begann mit der Serienproduktion der Großtraktoren AXION 9 CMATIC in seinem Werk in Le Mans, Frankreich, und markierte damit die kommerzielle Einführung seiner ersten Traktorbaureihe mit integrierter Autonomiestufe-2-Fähigkeit durch die AgXeed Vehicle Control Unit (VCU). Das Le-Mans-Werk, das CLAAS als eine der modernsten Traktorfertigungsanlagen der Welt bezeichnet, liefert derzeit das preisgekrönte Modell AXION 9.450 TERRA TRAC an Kunden in ganz Europa, wobei der ARION 6.190 CMATIC im Mai 2026 folgen soll.
- Januar 2026: Kubota Corporation kündigte die Vermarktung eines autonomen Sonderkulturtraktors auf Basis der 105,7-PS-Dieselplattform M5 Narrow an, der in Partnerschaft mit dem in den Vereinigten Staaten ansässigen Startup für Künstliche Intelligenz (KI) Agtonomy auf der Consumer Electronics Show (CES) 2026 in Las Vegas entwickelt wurde. Die Plattform zielt auf Weinbau- und Obstanbaubetriebe mit werkseitig integriertem Sensing und KI-Fähigkeiten für eine frühe kommerzielle Verfügbarkeit im Jahr 2026 ab.
- November 2025: CNH Industrial N.V.'s Marke New Holland stellte die autonome Roboterserie R4 für Weinbau- und Obstanbaubetreiber auf der Agritechnica 2025 vor, die gemeinsam von CNH-Forschungsteams in Modena, Italien, und dem New Holland Center of Excellence for Specialty Harvesting in Coëx, Frankreich, entwickelt wurde. Die R4-Serie umfasst zwei Modelle, die über GPS, LiDAR und Visionskameras gesteuert und über eine mobile Anwendung verwaltet werden, und adressiert Arbeitskräftemangel und die Nachfrage nach emissionsärmerer Pflanzenproduktion.


Berichtsumfang für den Markt für autonome Landwirtschaftstraktoren in Frankreich
Der Markt für autonome Landwirtschaftstraktoren in Frankreich umfasst die Einnahmen aus neuen, selbstfahrenden Landwirtschaftstraktoren, die für mindestens einen vollständigen Feldzyklus ohne Fahrer an Bord betrieben werden können, indem sie auf integrierte GPS/GNSS-, Sensorsysteme und Entscheidungsunterstützungssoftware zurückgreifen. Der Bericht über den Markt für autonome Traktoren ist segmentiert nach Motorleistung (bis zu 30 PS, 31 bis 100 PS und mehr), nach Automatisierungsgrad (teilautonom und vollständig autonom), nach Antriebsart (Diesel, Hybrid und Batterieelektrik), nach Anwendung (Bodenbearbeitung, Aussaat und mehr), nach Komponente (GPS/GNSS, Sensoren und Bildverarbeitungssysteme und mehr) sowie nach Betriebsgröße (klein, mittel und groß). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bis zu 30 PS |
| 31 bis 100 PS |
| Über 100 PS |
| Teilautonom |
| Vollständig autonom |
| Diesel |
| Hybrid |
| Batterieelektrik |
| Bodenbearbeitung |
| Aussaat |
| Ernte |
| Obst- und Weinbaubetriebe |
| GPS/GNSS |
| Sensoren und Bildverarbeitungssysteme |
| LiDAR- und Radarmodule |
| Steuerungs- und Navigationssoftware |
| Klein (weniger als 100 ha) |
| Mittel (100 bis 500 ha) |
| Groß (mehr als 500 ha) |
| Nach Motorleistung | Bis zu 30 PS |
| 31 bis 100 PS | |
| Über 100 PS | |
| Nach Automatisierungsgrad | Teilautonom |
| Vollständig autonom | |
| Nach Antriebsart | Diesel |
| Hybrid | |
| Batterieelektrik | |
| Nach Anwendung | Bodenbearbeitung |
| Aussaat | |
| Ernte | |
| Obst- und Weinbaubetriebe | |
| Nach Komponente | GPS/GNSS |
| Sensoren und Bildverarbeitungssysteme | |
| LiDAR- und Radarmodule | |
| Steuerungs- und Navigationssoftware | |
| Nach Betriebsgröße | Klein (weniger als 100 ha) |
| Mittel (100 bis 500 ha) | |
| Groß (mehr als 500 ha) |


Im Bericht beantwortete Schlüsselfragen
Welche Anwendung führt die Nachfrage in Frankreich an?
Obst- und Weinbergbetriebe führen den aktuellen Markt in Frankreich an.
Warum adoptieren Weinbau- und Obstanbaubetriebe zuerst autonome Traktoren?
Diese Betriebe führen repetitive Langsamfahraufgaben durch, stehen unter Arbeitsdruck und bewirtschaften hochwertige Kulturen, was die Amortisationsrechnung für autonome Betriebe stärker macht als bei vielen anderen Feldeinsätzen.
Was ist das größte Hindernis für die Akzeptanz in Frankreich?
Hohe Anschaffungskosten bleiben das Haupthindernis, insbesondere für kleinere Betriebe, obwohl die FranceAgriMer-Unterstützung 20 % bis 30 % der förderfähigen Gerätekosten abdecken kann.
Welche Betriebsgrößengruppe wächst am schnellsten?
Mittlere Betriebe (100 bis 500 ha) wachsen am schnellsten unter den Betriebsgrößengruppen im Land.
Seite zuletzt aktualisiert am:



