
フランス自律型農業用トラクター市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.24 十億米ドル |
| 市場規模 (2026) | 0.29 十億米ドル |
| 市場規模 (2031) | 1.02 十億米ドル |
| Growth Rate (2026 - 2031) | 28.60 % |
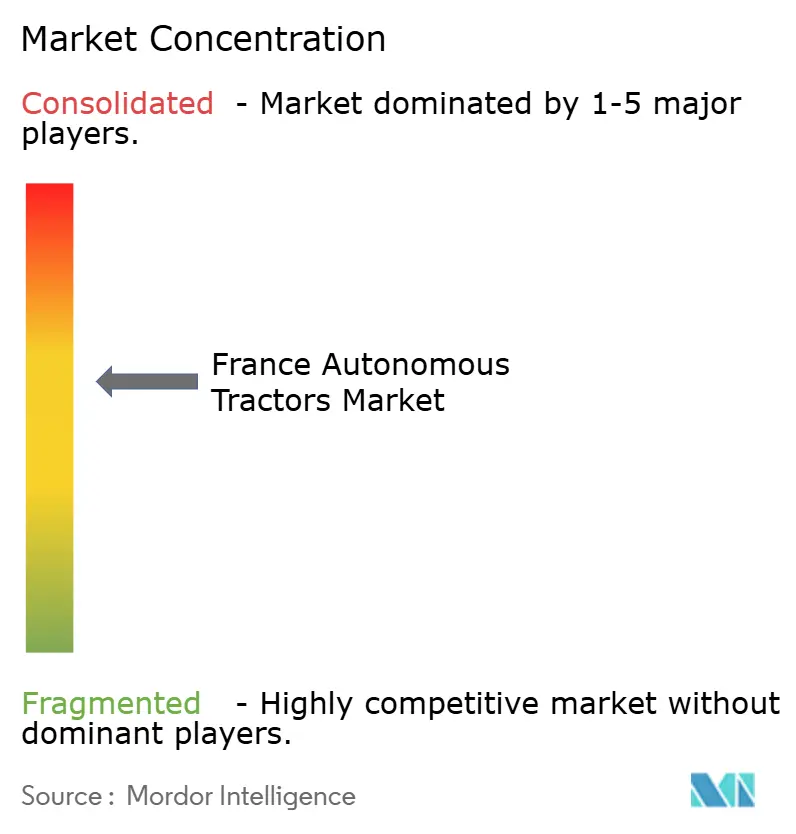
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス自律型農業用トラクター市場分析
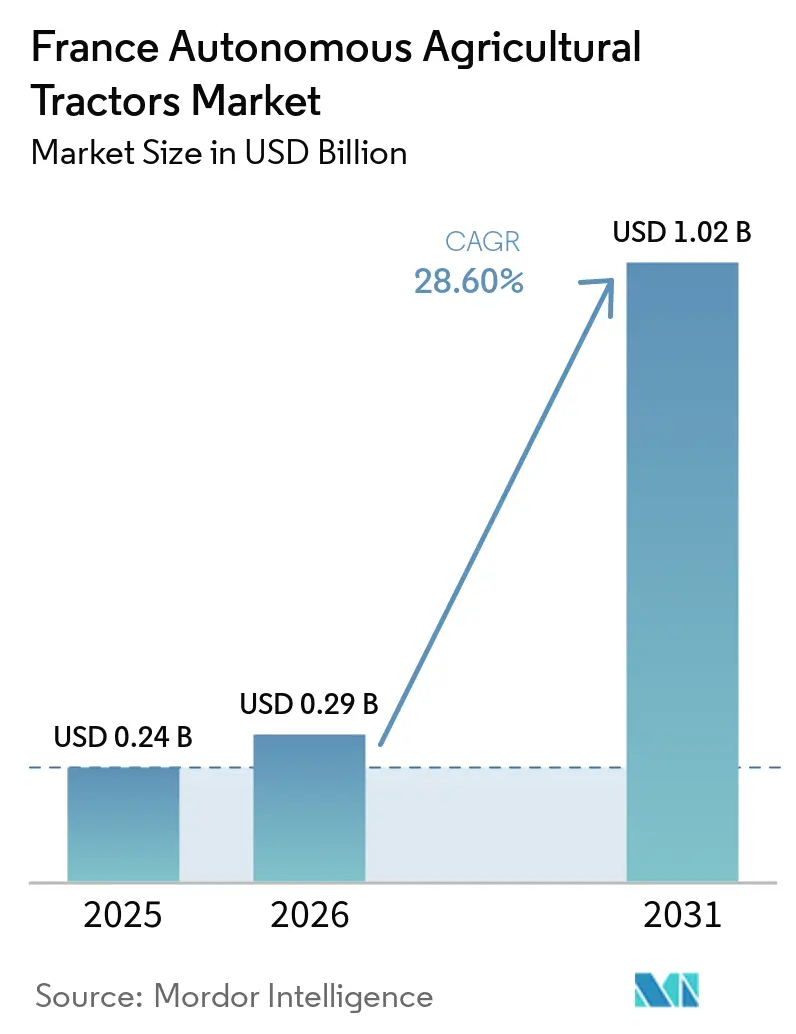
フランス自律型農業用トラクター市場規模は、2025年の0.24 ビリオン 米ドルから2026年には0.29 ビリオン 米ドルへと拡大し、2031年までに1.02 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 28.6%で成長すると予測されます。市場は、農業労働力基盤の継続的な縮小、デジタル農業への公的支援の強化、および大規模耕作農場や高付加価値の特産作物農場における自動化された農作業の広範な受容を背景に拡大しています。フランス農業は、広大な穀物地帯、ブドウ園クラスター、果樹園地帯、および確立された農業協同組合が自律型機器の導入に向けた実践的な条件を生み出しているため、この転換に適した強固な環境を維持しています。フランス自律型農業用トラクター市場は、リアルタイム測位ネットワークへのアクセス拡大からも恩恵を受けており、これにより圃場における誘導、経路の再現性、および機械監視における主要な運用上の障壁が低減されています。公的機器支援、研究資金、ならびにグローバルな完成機器メーカーおよびフランスのロボティクス企業による商業化活動が、フランス自律型農業用トラクター市場の試験的利用から農場への広範な普及への移行を後押ししています。高い初期システムコストおよび進化中の運用法的枠組みにより普及は依然として抑制されており、フランスにおける成長は規模、作物価値、または協同組合利用によって投資回収の見通しが改善される場合に最も強くなる可能性があります。
主要レポートのポイント
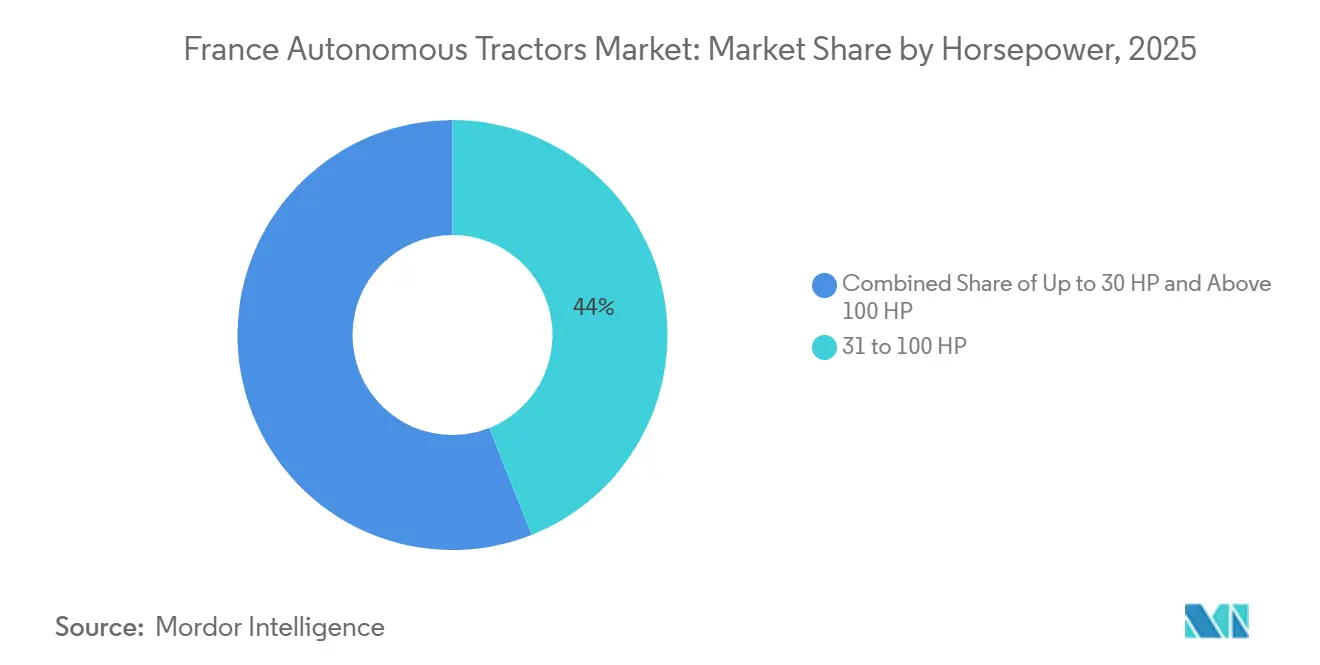
- 馬力別では、31〜100 HPセグメントが2025年に売上シェアの44.0%を占め、100 HP超セグメントは2026年から2031年にかけてCAGR 31.2%で成長すると予測されます。
- 自動化レベル別では、半自律型システムが2025年にフランス自律型農業用トラクター市場シェアの68.0%を占め、完全自律型システムは2026年から2031年にかけてCAGR 36.8%で成長すると予測されます。
- 駆動方式別では、ディーゼルが2025年に市場シェアの74.0%を占め、バッテリー電気式は2026年から2031年にかけてCAGR 34.5%で成長すると予測されます。
- 用途別では、果樹園およびブドウ園作業が2025年にフランス自律型農業用トラクター市場規模の39.0%のシェアを占め、2026年から2031年にかけてCAGR 32.4%で成長すると予測されます。
- コンポーネント別では、全球測位衛星システム(GNSS)および全地球測位システム(GPS)が2025年に市場シェアの31.0%を占め、制御・航法ソフトウェアは2026年から2031年にかけてCAGR 33.1%で成長すると予測されます。
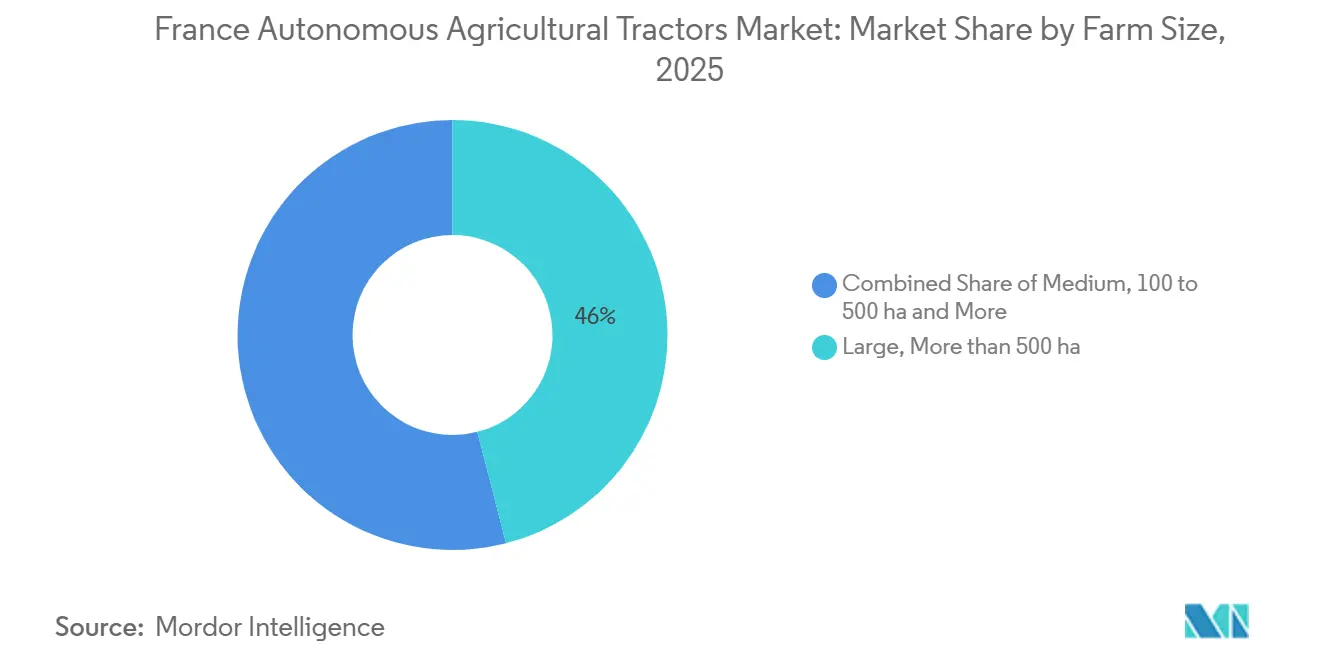
- 農場規模別では、大規模(500ヘクタール超)が2025年にシェアの46.0%を占め、中規模(100〜500ヘクタール)は2026年から2031年にかけてCAGR 29.7%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フランス自律型農業用トラクター市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フランスの農業地域における農業労働力の持続的不足 | +5.5% | 全国的、特にブドウ園地帯および大規模耕作地域でより強い圧力 | 短期(2年以内) |
| フランスの大規模農場における精密農業の普及拡大 | +4.0% | 全国的、特に北部および中部穀物地域でより強い関連性 | 中期(2~4年) |
| フランスにおけるブドウ園・果樹園作業の自動化に対する強い需要 | +5.0% | ボルドー、ブルゴーニュ、シャンパーニュ、ロワール渓谷、オクシタニーを含むフランス南西部および東部 | 短期(2年以内) |
| 農業近代化および農場デジタル化に対するフランスの政策支援 | +3.5% | 全国的 | 中期(2~4年) |
| 労働集約的なフランスの作物生産における運用効率改善の必要性 | +4.5% | 全国的、特に混合農業および穀物地域で即時の関連性 | 短期(2年以内) |
| フランスにおけるRTK、GNSS、および接続型フィールドインフラの拡大 | +3.0% | 全国的、特にオクシタニー、ノルマンディー、サントル=ヴァル・ド・ロワールで地域的加速 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
フランスの農業地域における農業労働力の持続的不足
フランス自律型農業用トラクター市場は、フランス農業全体で引き続き縮小する労働力基盤と密接に結びついています。国際労働機関(ILO)のデータシリーズによると、農業雇用はフランスの総雇用の2.3%を2025年に記録し、シリーズ中の最低水準となり、農作業における労働力プールがいかに限られているかを浮き彫りにしています[1]出典:国際労働機関、「農業雇用(総雇用に占める割合)」、世界銀行データ、data.worldbank.org。農業社会共済組合(MSA)は2025年統計報告書において、非給与農場経営者が2023年比で2.4%減少したと報告しており、農場所有レベルでも経営者基盤が縮小し続けていることを示しています。フランス労働局は2025年調査において、農業分野の採用需要の81.5%が季節的なものであると報告しており、多くの農場が容易に遅延できない農作業のために依然として臨時労働力に依存していることを示しています。この組み合わせは市場を後押しします。なぜなら、人手が少ない状態でも稼働できる械は、労働力が遅れた際に農場が散布、草刈り、耕起、および土壌準備のスケジュールを維持するのに役立つからです。また、圃場作業の遅れが作物品質、病害防除、および収穫準備に迅速に影響を与えるブドウ園やその他の労働集約的な作物システムにおいても、市場の関連性を高めています。
フランスの大規模農場における精密農業の普及拡大
精密農業は、デジタルフィールドツールを使用するフランスの農場に自律化への実践的な経路を生み出しています。フランスの国家低炭素戦略(Stratégie Nationale Bas-Carbone:SNBC)は、初期段階の5%ベースラインから2030年までに追加で農業用地の15%に精密農業を導入することを目標としています。全地球測位システム(GPS)誘導およびリアルタイムキネマティック(RTK)自動操舵システムを備えた大規模農場は、完全な機械設備を入れ替えることなく自律型機能を追加できます。コンピュータービジョンおよび人工知能(AI)ツールの追加は、新しい自律型プラットフォームから始めるよりも破壊的でなく、資本集約度も低くなります。これにより大規模農場での普及が加速し、北部および中部の耕作地域が自律型アップグレードパッケージの強力な需要基盤となっています。
フランスにおけるブドウ園・果樹園作業の自動化に対する強い需要
フランスのブドウ園および果樹園セクターは、これらの農場が高付加価値作物、不均一な地形、および厳密なタイミングの農作業を管理しているため、自律型圃場システムにとって強固な運用環境を提供しています。自律型機器が計画されたルートに従う場合、樹下耕起、草刈り、散布などの反復作業をより一貫して完了できます。これは、生育期間中の重要な作業が遅延する可能性がある労働力不足が深刻なプレミアムブドウ園地域において特に重要です。Kubota Corporationは2026年1月にブドウ園および果樹園作業向けの105.7馬力M5 Narrow自律型トラクタープラットフォームを発表し、主要機器メーカーが特産作物作業に向けた製品開発を進めていることを示しました。これらの運用ニーズにより、ブドウ園および樹園はフランスにおける自律型トラクターソリューションの需要の重要な源泉となっています。
農業近代化および農場デジタル化に対するフランスの政策支援
フランスの公共政策は、単なる広範な近代化の言説にとどまらず、フランス自律型農業用トラクター市場に直接的な財政的・制度的支援を提供しています。ビジネスフランスは、フランス2030が農業ロボティクス、デジタルツール、農場近代化に23億ユーロ(25億米ドル)を投入したと述べており、自動化関連投資への持続的な公的支援を示しています。FranceAgriMerも革新的農業機器向けに4億ユーロ(4億3,200万米ドル)の専用基金を運営しており、農場導入ごとに機器コストの20%~30%をカバーする支援を提供しています。並行して、農業生態学とデジタル技術に関するフランス2030優先研究プログラムには6,500万ユーロ(7,000万米ドル)の資金が充てられており、フランス国立農業・食料・環境研究所(INRAE)とフランス情報・自動化研究所(Inria)が共同管理し、将来の自律型フィールドシステムの技術基盤構築を支援しています。これらの措置はコスト負担の一部を軽減し、試験を支援し、サプライヤーにより予測可能な商業化環境を提供することで市場の見通しを改善します。また、協同組合調達、フィールド検証、農場レベルのデモンストレーションをより実践的にすることで、市場を大規模な民間購入者を超えて拡大させる助けにもなります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フランスの農場における自律型トラクターシステムの高い取得コスト | -4.50% | 全国的、特に小規模・中規模農場でより強い影響 | 短期(2年以内) |
| フランスにおける小規模・分散型農場経営の限られた経済的実行可能性 | -3.00% | 全国的、分散型農業地域でより強い圧力 | 長期(4年以上) |
| フランスにおける無人フィールド作業に関する規制・責任の不確実性 | -2.50% | 全国的 | 中期(2~4年) |
| フランスの農村農業地域における接続性のギャップと統合上の課題 | -1.50% | 農村・遠隔農業地帯 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
フランスの農場における自律型トラクターシステムの高い取得コスト
高い取得コストは、特に中小規模農場にとって、フランスにおける自律型農業用トラクターの普及に対する主要な障壁であり続けています。完全統合型システムは、公的支援や共同所有の取り決めなしには多くの農場経営が正当化できないレベルの資本投資を必要とします。農場はシステム統合、接続性、保守、研修、およびソフトウェアサポートへの資金調達も必要となる可能性があるため、財務的負担は初期購入を超えて広がります。フランス2030支援は適格な革新的機器コストの20%〜30%をカバーできますが、残りの投資は依然として農場のキャッシュフローに圧力をかけます[2]出典:FranceAgriMer、「フランス2030」、FranceAgriMer、franceagrimer.fr。これにより、融資オプション、後付けシステム、および協同組合所有モデルが、フランスの最大規模農場を超え普及拡大において重要となっています。
フランスにおける小規模・分散型農場経営の限られた経済的実行可能性
農場構造は、フランス自律型農業用トラクター市場がどれほど迅速に拡大できるかについてのもう一つの明確な制限要因です。ブルターニュの469農場を対象とした研究では、区画数で測定した土地分散の次の下位四分位に移行することで、農場の税引前利益が平均約29%増加する可能性があることが判明しました。この発見は、分散した土地区画での運営がもたらす広範な効率性への影響を浮き彫りにしています。これは自律型トラクターにとって特に重要であり、地理的に分散した不規則な区画は機器の稼働率を制限し、フィールド間での追加的な移動、設定、フィールドマッピング、運用監視を必要とする可能があります。小規模農場はまた、高価な自律型システムを分散させるための年間機械稼働時間が少なく、多くの経営者が許容できると考える水準をはるかに超えて投資回収期間が延びます。そのような条件下では、市場はすべての農場での単独所有よりも、協同組合、共有フリート、後付けモデルを通じて拡大する可能性が高くなります。製品価格がさらに下落するか、サービスモデルが拡大しない限り、分散した土地構造は普及をより規模の大きい上位層の経営に集中させ続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
馬力別:コンパクトトラクターがリード、高出力の普及が加速
31〜100 HPの範囲は最大のセグメントであり、2025年にフランス自律型農業用トラクター市場シェアの44.0%を占め、コンパクトおよび中型プラットフォームが現在のフランスの圃場条件にいかに適合しているかを示しています。このクラスは、機械幅、旋回半径、および低い土壌圧力が純粋な牽引力と同様に重要なブドウ園、果樹園、および特産作物の畝間に適しています。特産作物農場が現在の自律型農作業の最も活発な商業基盤を構成しているため、市場は依然としてこのセグメントに依存しています。この範囲の機械はまた、高度に変動する重作業よりも自動化が容易な畝間草刈り、機械的除草、および標的散布支援などの反復作業にも適合しています。果樹園およびブドウ園のレイアウトとの実用的な適合性により、この馬力帯は現在の導入量の中心に位置し続けています。
同時に、100 HP超セグメントは最も急成長しており、2026年から2031年にかけてCAGR 31.2%で成長すると予測されます。この成長は、自律型耕起、土壌準備、および広大な区画での広域作業を正当化できる大規模穀物・油糧種子農場と結びついています。農場が多くの年間稼働時間にわたって資本コストを分散し、ピーク作業期間中の希少なオペレーターへの依存を低減できる場合、高馬力システムはより魅力的になります。30 HP以下のカテゴリーは依然として小さいですが、密集した特産作物が超コンパクトな機器と非常に精密な低速走行を必要とする地域での関連性が高まっています。総合すると、馬力の分布は、フランスの自律型農業用トラクター産業がコンパクトユニットが現在の規模を牽引し、大型ユニットが次の耕作地普及の波を牽引するという二つのトラックで進んでいることを示しています。


自動化レベル別:半自律型システムが優位、完全自律型が急成長
半自律型システムは2025年にフランス自律型農業用トラクター市場の最大シェアである68.0%を占めました。これは、監視付き運用が運用上の不確実性とコンプライアンス上の圧力の両方を軽減しながら労働集約度を削減するため、農家、販売店、および保険会社の現在の快適レベルを反映しています。半自律型プラットフォームはまた、オペレーターに完全無人ルーティンへの即時移行をめるのではなく、既存の誘導習慣を基盤として構築できるため、既存の農場設備基盤にも適合しています。商業的観点からは、ユーザーがより大きなコミットメントをする前にパフォーマンス、監視プロセス、および圃場信頼性をテストできる中間ステップを提供します。これが、より高度なシステムが引き続き登場する中でも、フランス自律型農業用トラクター市場が半自律型導入に根ざし続けている理由です。
完全自律型システムは依然として小さな基盤ですが、2026年から2031年にかけてCAGR 36.8%で最も急成長するセグメントと予測されています。ナビゲーションソフトウェア、障害物検知、および安全アーキテクチャが商業プラットフォーム全体で改善されるにつれて、完全自律型のフランス自律型農業用トラクター市場規模は拡大しています。この転換は、固定された畝、繰り返しのルート、および限られた運用速度が検証を容易にするため、まず構造化された作物システムで最も強くなる可能性があります。法的明確性が改善し、より多くの農場がリモート監視への信頼を高めるにつれて、市場は視付き自律型から無人運用へのより広範な移行を見せるはずです。
駆動方式別:ディーゼルが市場シェアを維持、バッテリー電気式が加速
ディーゼルは最大の駆動方式であり続け、2025年にフランス自律型農業用トラクター市場シェアの74.0%を占めました。これは、現在の農場設備、サービスネットワーク、および給油ルーティンが依然としてディーゼルベースのトラクターと後付けロジックを中心に構築されているという単純な事実を反映しています。ディーゼルはまた、中断のない出力が依然として重要な大規模耕作農場での長時間の圃場作業や重牽引ニーズにも適しています。市場において、これはディーゼルを初期商業規模の実用的な基盤とし、特に制御アーキテクチャがより高度であっても自律型が従来のプラットフォームの考え方に追加される場合に当てはまります。また、これが第一世代の自律型導入の多くが、エネルギーシステムがより高度であっても依然として馴染みのあるエネルギーシステムに依存している理由を説明しています。
バッテリー電気式は最も急成長する駆動方式であり、2026年から2031年にかけてCAGR 34.5%で成長すると予測されます。こ成長は、稼働サイクルが短く、機械重量が低く、ゼロ排気ガス排出の魅力が強いブドウ園および果樹園作業と一致しています。Kubota CorporationとCNH Industrial N.V.(ニューホランド)はいずれも、園芸および葡萄栽培における低排出、コンパクト、自律型ソリューションへの広範な動きを支持する特産作物自動化プラットフォームを発表しました。ハイブリッドシステムはこれら二つの間に位置し、完全電動化がまだ理想的でない場合に航続距離、精密制御、および長い稼働時間のバランスをとる方法を提供します。農場の用途が穀物畑とプレミアム特産作物の間で大きく異なるため、市場は単一のエネルギー経路を通じて移行していないことを駆動方式の組み合わせが示しています。
用途別:ブドウ園・果樹園が市場の軌跡を定義
果樹園およびブドウ園作業は最大かつ最も急成長する用途セグメントであり、2025年に39.0%のシェアを占め、2026年から2031年にかけてCAGR 32.4%で成長すると予測されます。これは、フランス自律型農業用トラクター市場が、作業が反復的で、ヘクタール当たりの価値が高く、労働力の圧力が深刻な圃場環境によって最初に形成されいることを意味します。草刈り、樹下管理、標的処理、および狭い畝間ナビゲーションのための繰り返しの走行は、自律型との強い技術的適合性を生み出します。この用途はまた、コンパクトな機械が大規模な穀物農場の規模を必要とせずに目に見える運用結果を提供できるという事実からも恩恵を受けています。その結果、果樹園およびブドウ園作業は市場に最も明確な近期商業的アイデンティティを与えています。
耕起は次の主要な用途であり、大規模穀物農場が収穫後および播種前の狭い時間帯により長い期間機械を使用したいと考えています。播種は、事前にマッピングされた圃場と誘導されたタスク実行が重複を減らし適時性を改善するのに役立つことで徐々に進展していますが、商業的な深みはブドウ園作業に依然として遅れています。収穫は、より厳しい安全要求、より多くの作物変動性、およびより大きなシステム複雑性を組み合わせているため、この市場で最も成熟していない自律型用途であり続けています。それでも、用途の組み合わせは、パフォーマンスデータと圃場への信頼が向するにつれて、市場が特産作物のリーダーシップから広範な耕作地作業へと拡大することを示唆しています。現在のパターンはまた、農場が自律型がすでにルーティン、タイミング、および機械設計の制約に適合している作業を優先しているため、普及がタスク全体で均等に進まないことを示しています。
コンポーネント別:測位システムがリード、ソフトウェアが価値を再定義
全地球測位システム(GPS)および全球測位衛星システム(GNSS)コンポーネントは2025年に31.0%のシェアでリードし、フランス自律型農業用トラクター市場における最大のコンポーネントカテゴリーとなりました。この順位は論理的です。なぜなら、測位はナビゲーション、再現性、ジオフェンシング、およびタスク実行の基盤レイヤーであり続けるからです。市場は、より高度なセンシングおよび意思決定レイヤーに移行する前に、信頼性の高い補正サービスとルート制御に基づいて初期価値の多くを構築してきました。オープンなCentipedeネットワークからの強力なRTKフットプリントとOrphéonからの全国商業カバレッジがこのコンポーネントのリーダーシップを支えています[3]出典:フランス国立農業・食品・環境研究所、「精密誘導農業の民主化、拡大し続けるCentipede-RTKネットワーク」、INRAE、inrae.fr。したがって、測位ハードウェアは現在の機械機能だけでなく、精密農業から自律型への広範な普及経路においても中心的な位置を占め続けています。
制御・航法ソフトウェアは最も急成長するコンポーネントセグメントであり、このカテゴリーのフランス自律型農業用トラクター市場規模は2026年から2031年にかけてCAGR 33.1%で成長すると予測されます。この転換は、価値が基本的な誘導から経路計画、機械調整、障害物処理、およびリモートフリート監視へと移行しているため重要です。Bosch Rexrothの機械制御エコシステムおよびクラウド連携自律型機能への注力は、サプライヤーがそのソフトウェア主導レイヤーのより多くを取り込もうとしていることを示しています。センサー、カメラシステム、光検知測距(LiDAR)、およびレーダーモジュールも、無監視圃場使用に対する認証および安全要件が高まるにつれて重要性を増すでしょう。これは、市場がハードウェア中心の提案から、ソフトウェア品質が商業的優位性を決定できるより統合されたスタックへと徐々に移行していることを意味します。
農場規模別:大規模農場が需要を支え、中規模がギャップを縮小
大規模農場(500ヘクタール超)は2025年にフランス自律型農業用トラクター市場の46.0%を占め、最大の購買グループとなりました。この結果は、高い資本コストをより広い面積、より多くの稼働日数、およびより多くの年間機械稼働時間に分散させることによる容易な投資回収ロジックを反映しています。大規模穀物農場はまた、通常より大きな設備群を運用し、より広い区画を管理し、季節的なピーク時の適時性を高く評価するため、実験をより容易に吸収できます。フランス自律型農業用トラクター市場において、これにより大規模農場が高馬力自律型システムおよび高度な後付けパッケージの最初の自然な目的地となっています。それらは独自のバランスシートでは小規模農場が対応できな規模で商業的パフォーマンスを検証できるため、その役割は引き続き重要であり続ける可能性があります。
中規模農場(100〜500ヘクタール)は最も急成長するグループであり、2026年から2031年にかけてCAGR 29.7%で成長すると予測されます。後付けオプション、補助金、および協同組合利用モデルが自律型農作業の手頃さを改善するにつれて、市場はこのセグメントにとってよりアクセスしやすくなっています。ロボ・デ・シャン IIプロジェクトのもとでのノルマンディーでのデモンストレーション、協同組合構造が複数の組合員農場にわたって自律型ロボットをテストし、共同投資決定のための証拠を構築する方法を示しました。100ヘクタール未満の小規模農場は、圃場の断片化、限られた機械稼働時間、および残存する資本コストが依然として所有を困難にしているため、最も弱い普及層であり続けています。この分割は、フランス自律型農業用トラクター産業が普遍的な単一農場所有ではなく、プール型アクセスおよび中規模農場の普及を通じて次に拡大することを示唆しています。
地理的分析
フランス北部および中部は、大規模穀物農場、規則的な区画形状、およびデジタル圃場管理の強力な利用を組み合わせているため、フランス自律型農業用トラクター市場において最大の実用的な導入基盤を占めています。広大な圃場が旋回の複雑さを軽減し、より継続的な機械移動を可能にするため、これらの地域はより長い自律型稼働時間をサポートします。したがって、市場はボース、ピカルディー、オー=ド=フランス、およびサントル=ヴァル=ド=ロワールに適しており、高馬力の自律型耕起およ土壌準備が規模によって正当化されます。これらの地域の農場はまた、誘導システムおよび補正サービスのより強固な基盤を持つ傾向があり、より高度な自動化への移行をより実現可能にしています。転換の事例がより明確で、既存の顧客基盤がすでに精密農業ツールに精通しているため、販売店サポートおよびサービス準備はまずこの地域で深まる可能性があります。
ノルマンディーおよびペイ・ド・ラ・ロワールは市場における第二の重要な地域を形成しており、混合農業および協同組合利用が小規模農場クラスの間での普及を支援できます。協同組合によるテストは、自律型機械が単一の大規模オペレーターによって購入されるのではなく、組合員農場間で共有される方法をすでに示しています。これは、フランスの産業が個々のバランスシートの強さだけでなく、アクセスモデルがユーザー基盤を拡大できるかどうかにも依存しているため重要です。したがって、これらの西部地域は、プール型所有、共有サービス、および構造化された圃場デモンストレーションの実証の場として関連性がありま。これらのモデルが規模で機能すれば、専用機械を正当化するには小さすぎるが自律型作業のピーク時間帯から恩恵を受けるには十分な大きさの農場の普及障壁を低下させることができます。
フランス南西部および東部は、ボルドー、ブルゴーニュ、シャンパーニュ、ロワール渓谷、およびその他のブドウ園・果樹園地域を有し、市場に最も強い特産作物プロファイルを与えています。これらの地域は高付加価値作物システムと反復的な畝間作業を組み合わせており、コンパクトな自律型プラットフォームの商業的な導入を容易にしています。CNH Industrial N.V.(ニューホランド)およびKubota Corporationからの製品発表は、サプライヤーが狭い特産作物向け自動化プラットフォームでこの地域を積極的にターゲットにしていることを示しています。その結果、市場は北部の大規模耕作地普及と南部、西部、東部の特産作物リーダーシップの間で地理的に分割されています。
競合ランドスケープ
フランス自律型農業用トラクター市場は中程度の集中度を示しており、確立されたグローバルな完成機器メーカーがロボティクス、後付け自律型、誘導、および機械制御のフランスおよびヨーロッパの専門企業と競合しています。Deere & Company、CNH Industrial N.V.、AGCO Corporation、Kubota Corporation、CLAAS KGaA mbH、およびその他の大型プラットフォームサプライヤーは、小規模企業が容易に対抗できない規模、販売店カバレッジ、および確立された顧客関係をもたらします。同時に、自律型がトラクタープラットフォームだけでなく、ソフトウェア、測位、センシング、制御ユニット、および圃場統合に依存しているため、フランス自律型農業用トラクター市場はバリューチェーン専門企業にとって十分に開かれています。これにより、完全なトラクターを製造しないが自律型運用スタックの主要レイヤーを供給できる企業のための余地が残されています。この構造が、競争が活発でありながら少数の企業によって完全に固定されていない理由を説明しています。
明確な戦略的パターンは、完成機器メーカーによるプラットフォームの統合です。2026年4月、CLAAS KGaA mbHはAgXeed車両制御ユニットを通じた自律化レベル2機能を統合したAXION 9 CMATICのル・マンでの量産を開始し、主要ブランドが自律型をパイロット形式に留めるのではなく量産に移行させていることを示しました。2026年1月、Kubota Corporationはブドウ園および果樹園作業向けのM5 Narrowプラットフォームに基づいた自律型特産作物トラクターの商業化を発表し、特産作物自動化への直接的な参入を示しました。2025年11月、CNH Industrial N.V.(ニューホランド)はブドウ園および果樹園オペレーター向けのR4自律型ロボットシリーズを発表し、市場ですでに明らかな特産作物への注力を強化しました。これらの動きは、競争がコンセプトの表明から実際の農場用途に結びついた商業製品のシーケンシングへと移行していることを示しています。
もう一つの重要な特徴は、専門技術企業とパートナーシップの役割の拡大です。Bosch Rexrothは機械制御およびオフロードロボットコントローラーシステムを通じてクロスブランドの自律型イネーブラーとして自らを位置づけており、これにより単一のトラクターブランドを超えた影響力を持つ可能性があります。Agreenccultureはトラクターおよび農業機械メーカー向けの付け自律型キットを通じて別のレイヤーを追加し、完全な機械交換を超えたアクセスを拡大しています。その結果、フランス自律型農業用トラクター市場は大手メーカーが依然として優位を保ちながらも、ソフトウェア、後付け、および制御の専門企業が普及経路と顧客経済性を形成できる市場となっています。
フランス自律型農業用トラクター産業リーダー
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
CLAAS KGaA mbH
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年3月:CLAAS KGaA mbHはフランスのルマン工場でAXION 9 CMATIC大型トラクターの量産を開始し、AgXeed車両制御ユニット(VCU)を通じた自律化レベル2機能を統合した初のトラクターラインの商業ローンチを記念しました。CLAASが世界で最もモダンなトラクター製造施設の一つと称するルマン工場は、現在受賞歴のあるAXION 9.450 TERRA TRACモデルをヨーロッパ全土の顧客に納入しており、ARION 6.190 CMATICは2026年5月に続く予定です。
- 2026年1月:Kubota Corporationは、ラスベガスで開催されたコンシューマー・エレクトロニクス・ショー(CES)2026において、米国を拠点とする人工知能(AI)スタートアップAgtonomy社との提携で開発された105.7馬力M5ナローディーゼルプラットフォームをベースにした自律型特産作物トラクターの商業化を発表しました。このプラットフォームはブドウ園・果樹園作業をターゲットとし、2026年の早期商業提供に向けて工場統合センシングとAI機能を備えています。
- 2025年11月:CNH Industrial N.V.のニューホランドブランドは、Agritechnica 2025において、イタリアのモデナにあるCNH研究チームとフランスのコエックスにあるニューホランド特産収穫センター・オブ・エクセレンスが共同開発したブドウ園・果樹園オペレーター向けのR4自律型ロボットシリーズを発表しました。R4シリーズはGPS、LiDAR、ビジョンカメラで制御され、モバイルアプリケーションで管理される2つのモデルを含み、労働力不足と低排出作物生産への需要に対応しています。


フランス自律型農業用トラクター市場レポートの範囲
フランス自律型農業用トラクター市場は、統合されたGPS/GNSS、センサースイート、意思決定支援ソフトウェアに依存することで、少なくとも1回の完全なフィールドサイクルにわたって搭乗ドライバーなしで運転できる新しい自走式農業用トラクターから生み出される収益として定義されます。自律型トラクター市場レポートは、馬力別(30HP以下、31~100HP、およびそれ以上)、自動化レベル別(半自律型および完全自律型)、駆動方式別(ディーゼル、ハイブリッド、バッテリー電気式)、用途別(耕起、播種、およびそれ以上)、コンポーネント別(GPS/GNSS、センサー・ビジョンシステム、およびそれ以上)、農場規模別(小規模、中規模、大規模)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 30HP以下 |
| 31~100HP |
| 100HP超 |
| 半自律型 |
| 完全自律型 |
| ディーゼル |
| ハイブリッド |
| バッテリー電気式 |
| 耕起 |
| 播種 |
| 収穫 |
| 果樹園・ブドウ園作業 |
| GPS/GNSS |
| センサー・ビジョンシステム |
| LiDARおよびレーダーモジュール |
| 制御・航法ソフトウェア |
| 小規模(100ha未満) |
| 中規模(100~500ha) |
| 大規模(500ha超) |
| 馬力別 | 30HP以下 |
| 31~100HP | |
| 100HP超 | |
| 自動化レベル別 | 半自律型 |
| 完全自律型 | |
| 駆動方式別 | ディーゼル |
| ハイブリッド | |
| バッテリー電気式 | |
| 用途別 | 耕起 |
| 播種 | |
| 収穫 | |
| 果樹園・ブドウ園作業 | |
| コンポーネント別 | GPS/GNSS |
| センサー・ビジョンシステム | |
| LiDARおよびレーダーモジュール | |
| 制御・航法ソフトウェア | |
| 農場規模別 | 小規模(100ha未満) |
| 中規模(100~500ha) | |
| 大規模(500ha超) |


レポートで回答される主要な質問
フランスでどの用途が需要をリードしていますか?
果樹園およびブドウ園作業がフランスにおける現在の主要用途となっています。
ブドウ園・果樹園農場が最初に自律型トラクターを採用する理由は何ですか?
これらの農場は反復的な低速作業を行い、労働力の圧力に直面し、高付加価値作物を管理しているため、自律型作業の投資回収事例が他の多くのフィールド用途よりも強くなっています。
フランスにおける普及の最大の障壁は何ですか?
FranceAgriMerの支援が適格な機器コストの20%~30%をカバーできるにもかかわらず、高い取得コストが特に小規模農場にとって主要な障壁であり続けています。
どの農場規模グループが最も速く拡大ていますか?
中規模農場(100〜500ヘクタール)が農場規模グループの中で国内最速の成長を示しています。
最終更新日:



