
Tamao y Participación del Mercado de Tractores Agrícolas Autónomos en Francia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
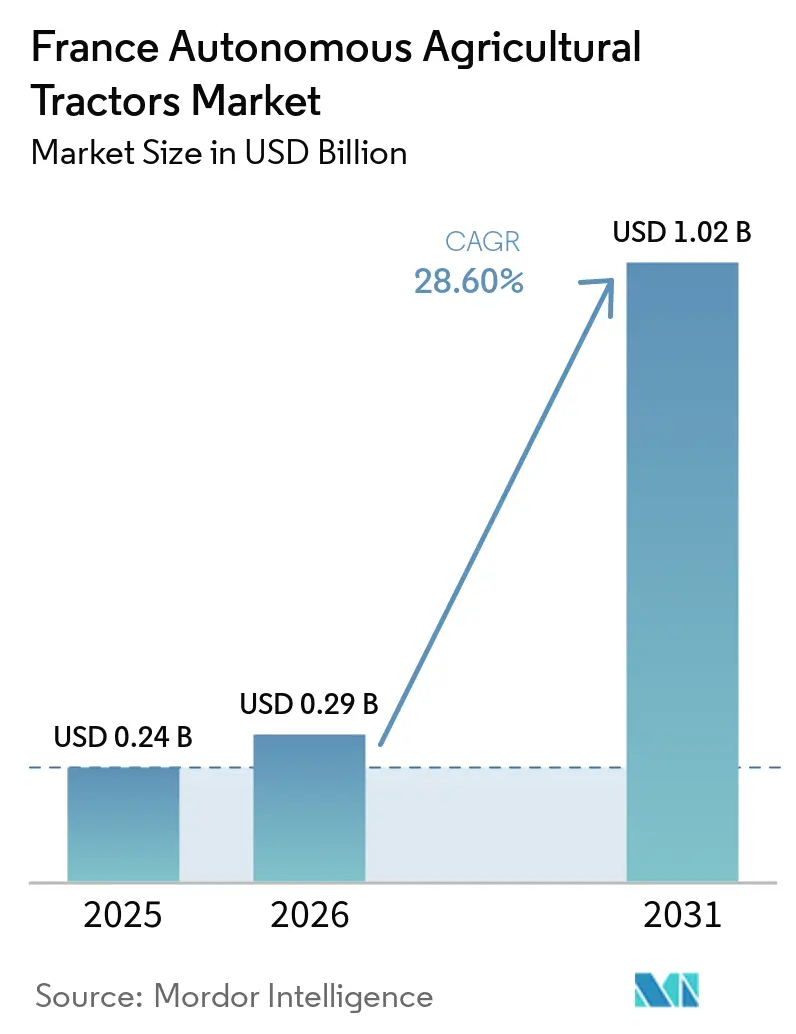
| Tamaño del mercado en el año base (2025) | 0.24 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 28.60 % |
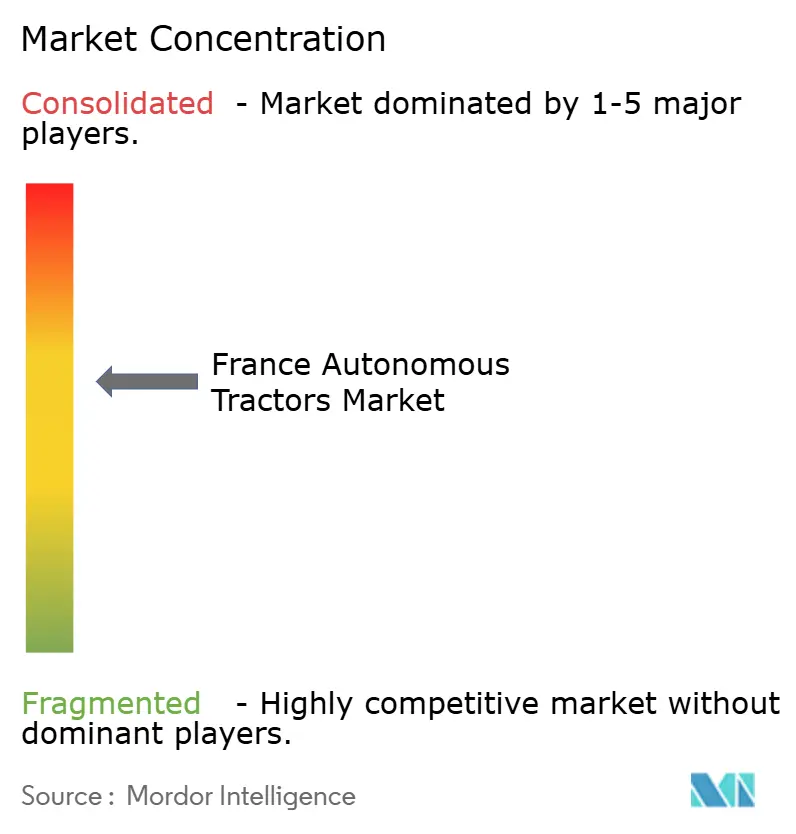
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tractores Agrícolas Autónomos en Francia por Mordor Intelligence
Se prevé que el tamaño del mercado de tractores agrícolas autónomos de Francia aumente de 0,24 mil millones de USD en 2025 a 0,29 mil millones de USD en 2026 y alcance 1,02 mil millones de USD en 2031, creciendo a una CAGR del 28,6% durante el período 2026-2031. El mercado se expande al ritmo de una base de mano de obra agrícola cada vez más reducida, un mayor apoyo público a la agricultura digitalizada y una aceptación más amplia del trabajo de campo automatizado en grandes explotaciones de tierras de cultivo y fincas de cultivos especializados de alto valor. La agricultura francesa sigue siendo un entorno sólido para este cambio, ya que las grandes zonas cerealistas, los conjuntos de viñedos, los cinturones de huertos y las cooperativas agrícolas consolidadas crean condiciones prácticas para el despliegue de equipos autónomos. El mercado de tractores agrícolas autónomos de Francia también se beneficia de un acceso más amplio a redes de posicionamiento en tiempo real, lo que reduce una barrera operativa clave para la orientación, la repetibilidad de rutas y la supervisión de máquinas en el campo. Las ayudas públicas a los equipos, la financiación de la investigación y las actividades de comercialización de los fabricantes de equipos originales globales y de las empresas francesas de robótica están ayudando al mercado de tractores agrícolas autónomos de Francia a pasar del uso piloto a una adopción agrícola más amplia. La adopción sigue frenada por los elevados costes iniciales del sistema y un marco legal en evolución para su operación, lo que significa que el crecimiento en Francia probablemente seguirá siendo más sólido donde la escala, el valor del cultivo o el uso cooperativo mejoran el caso de amortización.
Conclusiones Clave del Informe
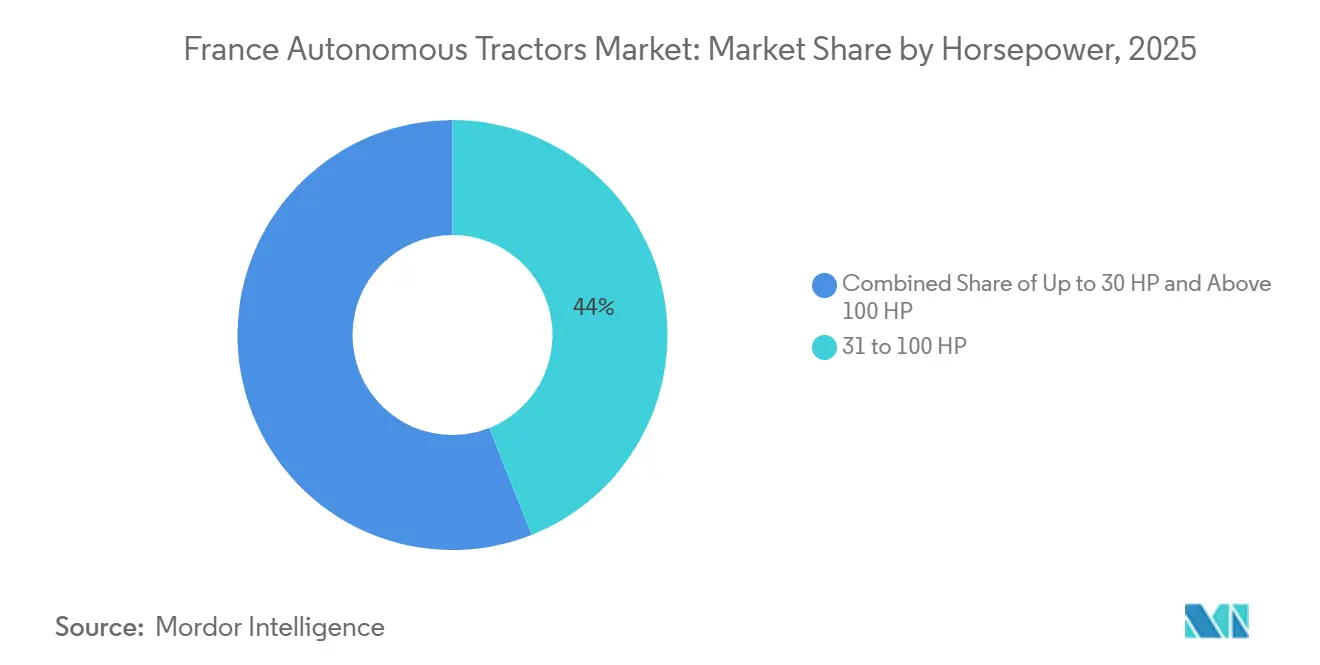
- Por potencia, el segmento de 31 a 100 CV representó el 44,0% de la cuota de ingresos en 2025, mientras que se prevé que el segmento de más de 100 CV crezca a una CAGR del 31,2% de 2026 a 2031.
- Por nivel de automatización, los sistemas semiautónomos representaron el 68,0% de la cuota del mercado de tractores agrícolas autónomos de Francia en 2025, mientras que se prevé que los sistemas totalmente autónomos crezcan a una CAGR del 36,8% de 2026 a 2031.
- Por tipo de tracción, el diésel representó el 74,0% de la cuota de mercado en 2025, mientras que se prevé que el eléctrico de batería crezca a una CAGR del 34,5% de 2026 a 2031.
- Por aplicación, las operaciones en huertos y viñedos representaron el 39,0% de la cuota del tamaño del mercado de tractores agrícolas autónomos de Francia en 2025 y se prevé que crezcan a una CAGR del 32,4% de 2026 a 2031.
- Por componente, los sistemas de Sistema Global de Navegación por Satélite (GNSS) y Sistema de Posicionamiento Global (GPS) representaron el 31,0% de la cuota del mercado en 2025, mientras que se prevé que el software de control y navegación crezca a una CAGR del 33,1% de 2026 a 2031.
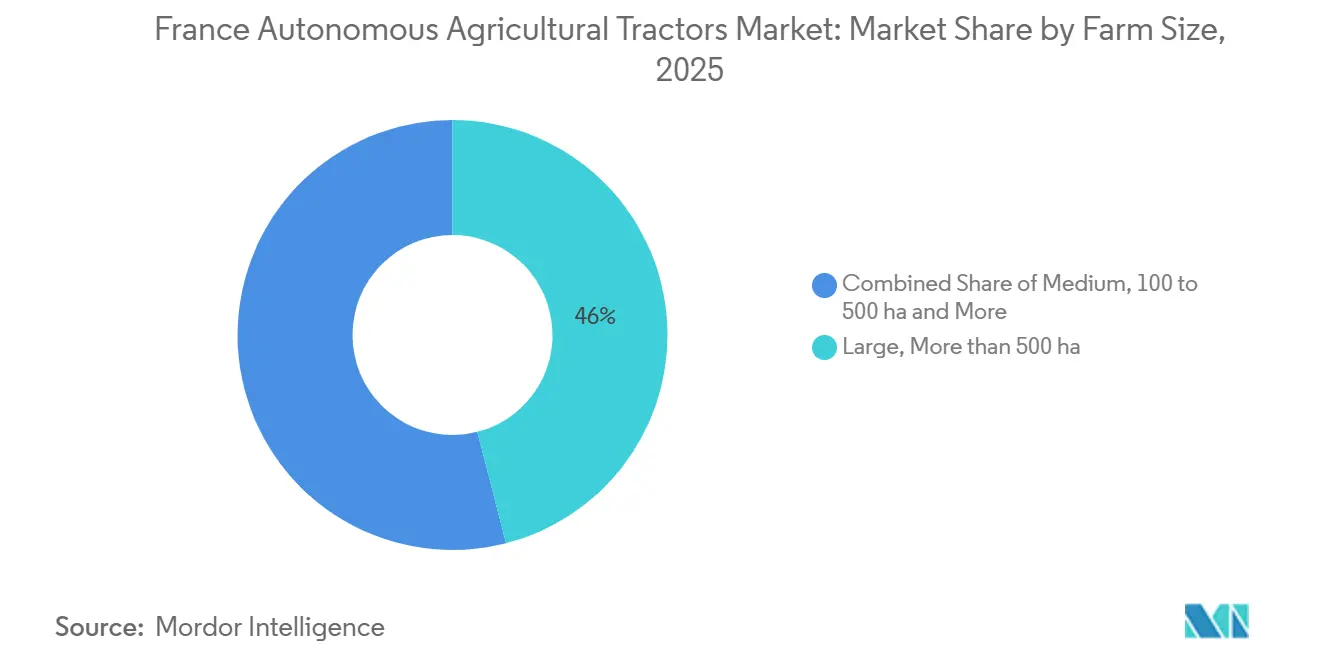
- Por tamaño de explotación, las grandes explotaciones (más de 500 ha) representaron el 46,0% de la cuota en 2025, mientras que se prevé que las medianas (de 100 a 500 ha) crezcan a una CAGR del 29,7% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Tractores Agrícolas Autónomos en Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez persistente de mano de obra agrícola en las regiones agrícolas de Francia | +5.5% | Nacional, con mayor presión en los cinturones de viñedos y las grandes regiones de cultivos arables | Corto plazo (≤ 2 años) |
| Creciente adopción de la agricultura de precisión en las grandes explotaciones agrícolas francesas | +4.0% | Nacional, con mayor relevancia en las regiones cerealistas del norte y el centro | Mediano plazo (2-4 años) |
| Fuerte demanda de automatización en las operaciones de viñedos y huertos en Francia | +5.0% | Suroeste y este de Francia, incluidos Burdeos, Borgoña, Champaña, el Valle del Loira y Occitania | Corto plazo (≤ 2 años) |
| Apoyo de la política francesa a la modernización agrícola y la digitalización de las explotaciones | +3.5% | Nacional | Mediano plazo (2-4 años) |
| Necesidad de mejorar la eficiencia operativa en la producción agrícola francesa intensiva en mano de obra | +4.5% | Nacional, con relevancia inmediata en las zonas de agricultura mixta y cereales | Corto plazo (≤ 2 años) |
| Expansión de la infraestructura RTK, GNSS y de campo conectado en Francia | +3.0% | Nacional, con aceleración regional en Occitania, Normandía y Centro-Valle del Loira | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Persistente de Mano de Obra Agrícola en las Regiones Agrícolas de Francia
El mercado de tractores agrícolas autónomos de Francia está estrechamente vinculado a una base de mano de obra que continúa reduciéndose en la agricultura francesa. La serie de datos de la Organización Internacional del Trabajo (OIT) mostró que el empleo agrícola representó el 2,3% del empleo total francés en 2025, el punto más bajo de la serie, lo que subraya cuán limitada se ha vuelto la reserva de mano de obra para el trabajo de campo[1]Fuente: Organización Internacional del Trabajo, "Empleo en Agricultura (% del Empleo Total)," Datos del Banco Mundial, data.worldbank.org. La Mutualité Sociale Agricole (MSA) informó en su boletín estadístico de 2025 que los operadores agrícolas no asalariados disminuyeron un 2,4% respecto a 2023, lo que indica que la base de operadores también siguió reduciéndose a nivel de titularidad de las explotaciones. France Travail informó que el 81,5% de la demanda de contratación agrícola en su encuesta de 2025 era estacional, lo que indica que muchas explotaciones siguen dependiendo de mano de obra temporal para las labores de campo que no pueden retrasarse fácilmente. Esta combinación favorece al mercado porque una máquina que puede operar con presencia humana limitada ayuda a las explotaciones a mantener los calendarios de pulverización, siega, labranza y preparación del suelo cuando la mano de obra escasea. También hace que el mercado sea más relevante en viñedos y otros sistemas de cultivos intensivos en mano de obra, donde una pasada de campo perdida puede afectar rápidamente a la calidad del cultivo, el control de enfermedades y la preparación para la cosecha.
Creciente Adopción de la Agricultura de Precisión en las Grandes Explotaciones Agrícolas Francesas
La agricultura de precisión está creando una ruta más práctica hacia la autonomía para las explotaciones agrícolas francesas que utilizan herramientas digitales de campo. La Estrategia Nacional de Bajas Emisiones de Carbono de Francia, conocida como Stratégie Nationale Bas-Carbone (SNBC), fijó como objetivo la agricultura de precisión en un 15% adicional de la superficie agrícola para 2030, frente a una línea de base del 5% en la etapa inicial. Las grandes explotaciones con sistemas de guiado por Sistema de Posicionamiento Global (GPS) y sistemas de dirección automática por Cinemática en Tiempo Real (RTK) pueden añadir capacidades autónomas sin reemplazar toda su maquinaria. Añadir herramientas de visión artificial e inteligencia artificial (IA) es menos disruptivo y menos intensivo en capital que comenzar con una nueva plataforma autónoma. Esto favorece una adopción más rápida en las grandes explotaciones y convierte a las regiones cerealistas del norte y el centro en una sólida base de demanda para los paquetes de actualización autónoma.
Fuerte Demanda de Automatización en las Operaciones de Viñedos y Huertos en Francia
El sector de viñedos y huertos de Francia ofrece un entorno operativo sólido para los sistemas de campo autónomos, ya que estas explotaciones gestionan cultivos de alto valor, terrenos irregulares y tareas de campo con plazos muy ajustados. Los trabajos repetitivos, como el cultivo bajo la vid, la siega y la pulverización, pueden realizarse de forma más consistente cuando los equipos autónomos siguen rutas planificadas. Esto es especialmente relevante en las zonas de viñedos de alta gama, donde la escasez de mano de obra puede retrasar intervenciones críticas durante la temporada de crecimiento. Kubota Corporation presentó su plataforma de tractor autónomo M5 Narrow de 105,7 caballos de vapor para trabajos en viñedos y huertos en enero de 2026, lo que demuestra que los principales fabricantes de equipos están orientando el desarrollo de productos hacia las operaciones con cultivos especializados. Estas necesidades operativas están convirtiendo a los viñedos y huertos en una importante fuente de demanda de soluciones de tractores autónomos en Francia.
Apoyo de la Política Francesa a la Modernización Agrícola y la Digitalización de las Explotaciones
La política pública francesa está proporcionando al mercado de tractores agrícolas autónomos en Francia apoyo financiero e institucional directo, en lugar de una mera retórica de modernización amplia. Business France declaró que Francia 2030 comprometió 2.300 millones de EUR (2.500 millones de USD) en robótica agrícola, herramientas digitales y modernización de explotaciones, lo que señaló un respaldo público sostenido a la inversión relacionada con la automatización. FranceAgriMer también gestiona un fondo dedicado de 400 millones de EUR (432 millones de USD) para agroequipamiento innovador, con apoyo que cubre del 20% al 30% de los costes de equipos por despliegue en explotaciones. En paralelo, el Programa de Investigación Prioritaria Francia 2030 sobre agroecología y tecnología digital cuenta con 65 millones de EUR (70 millones de USD) en financiación y está cogestionado por el Instituto Nacional Francés de Investigación para la Agricultura, la Alimentación y el Medio Ambiente (INRAE) y el Instituto Francés de Investigación en Informática y Automatización (Inria), lo que ayuda a construir la base técnica para futuros sistemas de campo autónomos. Estas medidas mejoran las perspectivas del mercado al reducir parte de la carga de costes, apoyar los ensayos y proporcionar a los proveedores un entorno de comercialización más predecible. También ayudan a ampliar el mercado más allá de los grandes compradores privados al hacer más prácticas la contratación cooperativa, la validación en campo y la demostración a nivel de explotación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado coste de adquisición de sistemas de tractores autónomos para las explotaciones agrícolas francesas | -4.50% | Nacional, con mayor impacto en las explotaciones pequeñas y medianas | Corto plazo (≤ 2 años) |
| Viabilidad económica limitada para las pequeñas explotaciones agrícolas fragmentadas en Francia | -3.00% | Nacional, con mayor presión en las zonas de agricultura fragmentada | Largo plazo (≥ 4 años) |
| Incertidumbre regulatoria y de responsabilidad para las operaciones de campo no tripuladas en Francia | -2.50% | Nacional | Mediano plazo (2-4 años) |
| Brechas de conectividad y desafíos de integración en las zonas agrícolas rurales francesas | -1.50% | Zonas agrícolas rurales y remotas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Coste de Adquisición de Sistemas de Tractores Autónomos para las Explotaciones Agrícolas Francesas
Los elevados costes de adquisición siguen siendo una barrera importante para la adopción de tractores agrícolas autónomos en Francia, especialmente para las explotaciones pequeñas y medianas. Los sistemas totalmente integrados requieren un nivel de inversión de capital que muchas explotaciones no pueden justificar sin apoyo público o acuerdos de propiedad compartida. La carga financiera también se extiende más allá de la compra inicial, ya que las explotaciones pueden necesitar financiar la integración del sistema, la conectividad, el mantenimiento, la formación y el soporte de software. El apoyo del plan Francia 2030 puede cubrir entre el 20% y el 30% de los costes de equipos innovadores subvencionables, pero la inversión restante sigue presionando los flujos de caja de las explotaciones[2]Fuente: FranceAgriMer, "Francia 2030," FranceAgriMer, franceagrimer.fr. Esto hace que las opciones de financiación, los sistemas de adaptación y los modelos de propiedad cooperativa sean importantes para ampliar la adopcin más allá de las explotaciones francesas más grandes.
Viabilidad Económica Limitada para las Pequeñas Explotaciones Agrícolas Fragmentadas en Francia
La estructura de las explotaciones es otro límite claro sobre la rapidez con que puede expandirse el mercado de tractores agrícolas autónomos en Francia. Un estudio de 469 explotaciones en Bretaña encontró que pasar al siguiente cuartil inferior de fragmentación de la tierra, medido por el número de parcelas, podría aumentar el beneficio medio antes de impuestos de las explotaciones en aproximadamente un 29%. El hallazgo pone de relieve las implicaciones más amplias de eficiencia de operar en parcelas de tierra fragmentadas. Esto es especialmente relevante para los tractores autónomos, ya que las parcelas geográficamente dispersas e irregulares pueden limitar la utilización de los equipos y requerir movimientos adicionales, configuración, cartografía de campo y supervisión operativa entre campos. Las explotaciones pequeñas también tienen menos horas anuales de máquina para distribuir el coste de un sistema de autonomía costoso, lo que extiende el período de retorno de la inversión mucho más allá de lo que muchos operadores consideran aceptable. En esas condiciones, es más probable que el mercado se expanda a través de cooperativas, flotas compartidas y modelos de adaptación que a través de la propiedad individual en cada explotación. A menos que los precios de los productos bajen más o los modelos de servicio se amplíen, las estructuras de tierra fragmentadas mantendrán la adopción concentrada en el nivel superior de las operaciones mejor dimensionadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Potencia: Los Tractores Compactos Lideran mientras se Acelera la Adopción de Alta Potencia
El rango de 31 a 100 CV fue el segmento más grande, con el 44,0% de la cuota del mercado de tractores agrícolas autónomos de Francia en 2025, lo que subraya el buen encaje de las plataformas compactas y de tamaño medio con las condiciones actuales del campo francés. Esta clase se adapta bien a viñedos, huertos y filas de cultivos especializados, donde la anchura de la máquina, el radio de giro y la menor presión sobre el suelo importan tanto como la potencia de tracción bruta. El mercado sigue dependiendo de este segmento porque las explotaciones de cultivos especializados constituyen la base comercial más activa para el trabajo de campo autónomo en la actualidad. Las máquinas de este rango también se adaptan a trabajos repetitivos como la siega entre filas, la escarda mecánica y el apoyo de pulverización dirigida, que son más fáciles de automatizar que las tareas de campo pesadas y muy variables. Su encaje práctico con los diseños de huertos y viñedos mantiene esta banda de potencia en el centro del volumen de despliegue actual.
Al mismo tiempo, el segmento de más de 100 CV es el de mayor crecimiento, con una CAGR prevista del 31,2% de 2026 a 2031. Este crecimiento está vinculado a las grandes explotaciones de cereales y oleaginosas que pueden justificar la labranza autónoma, la preparación del suelo y las operaciones en grandes superficies. Los sistemas de alta potencia resultan más atractivos cuando las explotaciones pueden distribuir el coste de capital a lo largo de muchas horas anuales y reducir la dependencia de operadores escasos durante los períodos de campaña punta. La categoría de hasta 30 CV sigue siendo más pequeña, pero está ganando relevancia en zonas donde los cultivos especializados densos requieren equipos ultracompactos y pasadas muy precisas a baja velocidad. En conjunto, la distribución por potencia muestra que la industria francesa de tractores agrícolas autónomos avanza en dos vías, con unidades compactas impulsando la escala actual y unidades pesadas impulsando la próxima ola de adopción en tierras de cultivo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Nivel de Automatización: Los Sistemas Semiautónomos Dominan, la Autonomía Total se Dispara
Los sistemas semiautónomos representaron la mayor cuota del mercado de tractores agrícolas autónomos de Francia en 2025, con un 68,0%. Esto reflejó los niveles de comodidad actuales de los agricultores, distribuidores y aseguradoras, ya que las operaciones supervisadas reducen tanto la incertidumbre operativa como la presión de cumplimiento normativo, al tiempo que siguen reduciendo la intensidad de mano de obra. Las plataformas semiautónomas también se adaptan a la base instalada de las explotaciones porque pueden aprovechar los hábitos de orientación existentes en lugar de pedir a los operadores que pasen de inmediato a rutinas totalmente no tripuladas. En términos comerciales, ofrecen un paso intermedio que permite a los usuarios probar el rendimiento, los procesos de supervisión y la fiabilidad en el campo antes de asumir un compromiso mayor. Por eso el mercado de tractores agrícolas autónomos de Francia sigue anclado en el despliegue semiautónomo, incluso a medida que continúan llegando sistemas más avanzados.
Los sistemas totalmente autónomos siguen siendo la base más pequeña, pero se prevé que sean el segmento de mayor crecimiento, con una CAGR del 36,8% de 2026 a 2031. El tamaño del mercado de tractores agrícolas autónomos de Francia para la autonomía total está aumentando a medida que mejoran el software de navegación, la detección de obstáculos y la arquitectura de seguridad en las plataformas comerciales. Es probable que el cambio sea más sólido primero en los sistemas de cultivos estructurados, porque las filas fijas, las rutas repetidas y las velocidades de operación limitadas facilitan la validación. Con el tiempo, a medida que mejore la claridad legal y más explotaciones ganen confianza en la supervisión remota, el mercado debería experimentar una transferencia más amplia de la autonomía supervisada a la operación sin tripulación.
Por Tipo de Tracción: El Diésel Domina la Cuota de Mercado mientras el Eléctrico de Batería Gana Velocidad
El diésel siguió siendo el tipo de tracción más grande y representó el 74,0% de la cuota del mercado de tractores agrícolas autónomos de Francia en 2025. Esto refleja el simple hecho de que el parque agrícola actual, la red de servicios y las rutinas de repostaje siguen estando construidos en torno a tractores de base diésel y lógica de adaptación. El diésel también sigue siendo más adecuado para largas sesiones de campo y necesidades de tracción pesada en grandes explotaciones de tierras de cultivo, donde la potencia ininterrumpida sigue siendo importante. En el mercado, esto convierte al diésel en la base práctica para la escala comercial temprana, especialmente donde la autonomía se añade sobre el pensamiento de plataforma convencional. También explica por qué muchos despliegues autónomos de primera generación siguen dependiendo de sistemas energéticos familiares incluso cuando su arquitectura de control es más avanzada.
El eléctrico de batería es el tipo de tracción de mayor crecimiento, con una CAGR prevista del 34,5% de 2026 a 2031. Este crecimiento se alinea con las operaciones en viñedos y huertos, donde los ciclos de trabajo son más cortos, los pesos de las máquinas son menores y el atractivo de cero emisiones de escape es mayor. Kubota Corporation y CNH Industrial N.V. (New Holland) presentaron plataformas de automatización para cultivos especializados que respaldan el movimiento más amplio hacia soluciones autónomas compactas y de menores emisiones en horticultura y viticultura. Los sistemas híbridos se sitúan entre estos dos extremos y ofrecen una forma de equilibrar la autonomía, el control de precisión y las ventanas de operación más largas donde la electrificación total aún no es ideal. La combinación de tipos de tracción muestra que el mercado no avanza por una única vía energética, porque los casos de uso agrícola difieren demasiado entre los campos de cereales y los cultivos especializados de alta gama.
Por Aplicación: Los Viñedos y Huertos Definen la Trayectoria del Mercado
Las operaciones en huertos y viñedos fueron tanto el segmento de aplicación más grande como el de mayor crecimiento, con una cuota del 39,0% en 2025, y se prevé que crezcan a una CAGR del 32,4% de 2026 a 2031. Esto significa que el mercado de tractores agrícolas autónomos de Francia está siendo moldeado en primer lugar por entornos de campo donde el trabajo es repetitivo, el valor por hectárea es alto y la presión de mano de obra es aguda. Las pasadas repetidas para la siega, el cuidado bajo la vid, el tratamiento dirigido y la navegación en filas estrechas crean una fuerte correspondencia técnica con la autonomía. Esta aplicación también se beneficia del hecho de que las máquinas compactas pueden ofrecer un resultado operativo visible sin necesitar la escala de una gran explotación cerealista. Como resultado, el trabajo en huertos y viñedos otorga al mercado su identidad comercial a corto plazo más clara.
La labranza sigue siendo la siguiente aplicación principal, ya que las grandes explotaciones cerealistas quieren utilizar las máquinas durante períodos más largos durante las estrechas ventanas posteriores a la cosecha y previas a la siembra. La siembra avanza gradualmente, con campos premapeados y ejecución de tareas guiadas que ayudan a reducir el solapamiento y mejorar la puntualidad, pero la profundidad comercial sigue siendo inferior a la de las operaciones en viñedos. La cosecha sigue siendo la aplicación autónoma menos madura en este mercado porque combina mayores exigencias de seguridad, mayor variabilidad de los cultivos y mayor complejidad del sistema. Aun así, la combinación de aplicaciones sugiere que el mercado se expandirá desde el liderazgo en cultivos especializados hacia un trabajo más amplio en tierras de cultivo a medida que mejoren los datos de rendimiento y la confianza en el campo. El patrón actual también muestra que la adopción no avanza de manera uniforme entre las tareas, ya que las explotaciones están priorizando las operaciones donde la autonomía ya se adapta a las restricciones de rutina, temporización y diseño de las máquinas.
Por Componente: Los Sistemas de Posicionamiento Lideran, el Software Redefine el Valor
Los componentes de Sistema de Posicionamiento Global (GPS) y Sistema Global de Navegación por Satélite (GNSS) lideraron con una cuota del 31,0% en 2025, convirtiéndose en la categoría de componentes más grande del mercado de tractores agrícolas autónomos de Francia. Ese posicionamiento es lógico porque el posicionamiento sigue siendo la capa base para la navegación, la repetibilidad, el geofencing y la ejecución de tareas. El mercado ha construido gran parte de su valor inicial sobre servicios de corrección fiables y control de rutas antes de avanzar hacia capas de detección y decisión más avanzadas. Una sólida cobertura RTK de la red abierta Centipede y la cobertura comercial nacional de Orphéon respaldan este liderazgo en componentes[3]Fuente: Instituto Nacional Francés de Investigación para la Agricultura, la Alimentación y el Medio Ambiente, "Democratizando la Agricultura de Precisión Guiada, la Red Centipede-RTK en Constante Expansión," INRAE, inrae.fr. El hardware de posicionamiento, por tanto, sigue siendo central no solo para la función actual de las máquinas, sino también para la trayectoria de adopción más amplia desde la agricultura de precisión hacia la autonomía.
El software de control y navegación es el segmento de componentes de mayor crecimiento, y se prevé que el tamaño del mercado de tractores agrícolas autónomos de Francia para esta categoría crezca a una CAGR del 33,1% de 2026 a 2031. Ese cambio es importante porque el valor está pasando de la orientación básica a la planificación de rutas, la coordinación de máquinas, la gestión de obstáculos y la supervisión remota de flotas. El enfoque de Bosch Rexroth en los ecosistemas de control de máquinas y las funciones de autonomía vinculadas a la nube muestra cómo los proveedores están intentando capturar más de esa capa liderada por software. Los sensores, los sistemas de cámara, los módulos de detección y medición de distancias mediante luz (LiDAR) y radar también ganarán peso a medida que aumenten las expectativas de certificación y seguridad para el uso en campo sin supervisión. Esto significa que el mercado está pasando gradualmente de una propuesta centrada en el hardware a una pila más integrada en la que la calidad del software puede determinar la ventaja comercial.
Por Tamaño de Explotación: Las Grandes Explotaciones Anclan la Demanda, las Medianas Cierran la Brecha
Las grandes explotaciones (más de 500 ha) representaron el 46,0% del mercado de tractores agrícolas autónomos de Francia en 2025, convirtiéndose en el grupo comprador más grande. Este resultado refleja la lógica de amortización más sencilla de distribuir los elevados costes de capital en áreas más grandes, más días de trabajo y más horas anuales de máquina. Las grandes explotaciones cerealistas también pueden absorber la experimentación más fácilmente porque generalmente operan flotas más grandes, gestionan parcelas más amplias y otorgan un alto valor a la puntualidad durante los picos estacionales. En el mercado de tractores agrícolas autónomos de Francia, esto convierte a las grandes explotaciones en el primer destino natural para los sistemas autónomos de alta potencia y los paquetes avanzados de adaptación. Su papel probablemente seguirá siendo importante porque pueden validar el rendimiento comercial a una escala que las explotaciones más pequeñas no pueden igualar con sus propios balances.
Las explotaciones medianas (de 100 a 500 ha) son el grupo de mayor crecimiento, con una CAGR prevista del 29,7% de 2026 a 2031. El mercado se está volviendo más accesible para este segmento a medida que las opciones de adaptación, las subvenciones y los modelos de uso cooperativo mejoran la asequibilidad del trabajo de campo autónomo. Una demostración en Normandía en el marco del proyecto Robots des Champs II mostró cómo las estructuras cooperativas pueden probar robots autónomos en varias explotaciones miembro y generar evidencia para decisiones de inversión compartida. Las pequeñas explotaciones de menos de 100 hectáreas siguen siendo el nivel de adopción más débil porque la fragmentación de los campos, las horas de máquina limitadas y el coste de capital residual siguen dificultando la propiedad. Esta división sugiere que la industria de tractores agrícolas autónomos de Francia se ampliará a continuación a través del acceso agrupado y la adopción por parte de explotaciones medianas, en lugar de a través de la propiedad universal de una sola explotación.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El norte y el centro de Francia representan la mayor base de despliegue práctico en el mercado de tractores agrícolas autónomos de Francia porque combinan grandes explotaciones cerealistas, geometría regular de parcelas y un uso intensivo de la gestión digital del campo. Estas regiones favorecen ventanas de trabajo autónomo más largas porque los campos amplios reducen la complejidad de los giros y permiten un movimiento más continuo de las máquinas. El mercado es, por tanto, muy adecuado para Beauce, Picardía, Altos de Francia y Centro-Valle del Loira, donde la labranza autónoma de alta potencia y la preparación del suelo pueden justificarse por la escala. Las explotaciones de estas zonas también tienden a tener una base más sólida de sistemas de orientación y servicios de corrección, lo que hace más viable el paso a una mayor automatización. El apoyo de los distribuidores y la disponibilidad del servicio probablemente se profundizarán primero en esta geografía porque el caso de conversión es más claro y la base de clientes instalada ya está familiarizada con las herramientas de agricultura de precisión.
Normandía y Países del Loira forman una segunda zona importante en el mercado, ya que la agricultura mixta y el uso cooperativo pueden apoyar la adopción entre las clases de explotaciones más pequeñas. Las pruebas cooperativas ya han demostrado cómo las máquinas autónomas pueden compartirse entre las explotaciones miembro en lugar de ser adquiridas por un único gran operador. Esto es importante porque la industria en Francia depende no solo de la solidez individual del balance, sino también de si los modelos de acceso pueden ampliar la base de usuarios. Estas regiones occidentales son, por tanto, relevantes como terrenos de prueba para la propiedad agrupada, el servicio compartido y las demostraciones de campo estructuradas. Si estos modelos funcionan a escala, pueden reducir la barrera de adopción para explotaciones demasiado pequeñas para justificar una máquina dedicada, pero lo suficientemente grandes como para beneficiarse de las operaciones autónomas durante las ventanas punta.
El suroeste y el este de Francia otorgan al mercado su perfil de cultivos especializados más sólido, con Burdeos, Borgoña, Champaña, el Valle del Loira y otras regiones de viñedos y huertos. Estas regiones combinan sistemas de cultivos de alto valor con tareas repetitivas entre filas, lo que facilita el despliegue comercial de plataformas autónomas compactas. Los lanzamientos de productos de CNH Industrial N.V. (New Holland) y Kubota Corporation muestran cómo los proveedores están apuntando activamente a esta geografía con plataformas de automatización estrechas y orientadas a cultivos especializados. El resultado es un mercado geográficamente dividido entre la adopción a gran escala en tierras de cultivo en el norte y el liderazgo en cultivos especializados en el sur, el oeste y el este.
Panorama Competitivo
El mercado de tractores agrícolas autónomos de Francia muestra una concentración moderada, con fabricantes de equipos originales globales consolidados compitiendo junto a especialistas franceses y europeos en robótica, autonomía de adaptación, orientación y control de máquinas. Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation, CLAAS KGaA mbH y otros grandes proveedores de plataformas aportan escala, cobertura de distribuidores y relaciones consolidadas con los clientes que las empresas más pequeñas no pueden igualar fácilmente. Al mismo tiempo, el mercado de tractores agrícolas autónomos de Francia sigue siendo lo suficientemente abierto para los especialistas de la cadena de valor porque la autonomía depende del software, el posicionamiento, la detección, las unidades de control y la integración en el campo, más que de la plataforma del tractor en sí. Eso deja espacio para empresas que no fabrican tractores completos pero que pueden suministrar una capa clave de la pila operativa autónoma. Esta estructura explica por qué la competencia es activa pero no está completamente bloqueada por un pequeño conjunto de empresas.
Un patrón estratégico claro es la integración de plataformas por parte de los fabricantes de equipos originales. En abril de 2026, CLAAS KGaA mbH inició la producción en serie del AXION 9 CMATIC en Le Mans con capacidad integrada de Nivel de Autonomía 2 a través de la Unidad de Control de Vehículo AgXeed, lo que mostró cómo las principales marcas están incorporando la autonomía a la producción en serie en lugar de mantenerla en forma piloto. En enero de 2026, Kubota Corporation anunció la comercialización de un tractor especializado autónomo construido sobre su plataforma M5 Narrow para operaciones en viñedos y huertos, marcando un impulso directo hacia la automatización de cultivos especializados. En noviembre de 2025, CNH Industrial N.V. (New Holland) presentó la serie de robots autónomos R4 para operadores de viñedos y huertos, reforzando el enfoque en cultivos especializados ya evidente en el mercado. Estos movimientos muestran que la competencia está pasando de las declaraciones de concepto a la secuenciación de productos comerciales vinculada a casos de uso agrícola del mundo real.
Otra característica importante es el creciente papel de las empresas tecnológicas especializadas y las asociaciones. Bosch Rexroth se está posicionando como un habilitador de autonomía entre marcas a través de sistemas de control de máquinas y controladores robóticos para uso fuera de carretera, lo que podría darle influencia más allá de cualquier marca de tractor individual. Agreenculture añade otra capa a través de kits de autonomía de adaptación para fabricantes de tractores e implementos, ampliando el acceso más allá del reemplazo completo de máquinas. El resultado es un mercado de tractores agrícolas autónomos de Francia donde los grandes fabricantes siguen teniendo ventaja, pero donde los especialistas en software, adaptación y control aún pueden dar forma a las trayectorias de adopción y a la economía de los clientes.
Líderes de la Industria de Tractores Agrícolas Autónomos en Francia
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
CLAAS KGaA mbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: CLAAS KGaA mbH inició la producción en serie de los tractores grandes AXION 9 CMATIC en su planta de Le Mans en Francia, marcando el lanzamiento comercial de su primera línea de tractores con capacidad integrada de Nivel de Autonomía 2 a través de la Unidad de Control de Vehículo (VCU) de AgXeed. La planta de Le Mans, descrita por CLAAS como una de las instalaciones de fabricación de tractores más modernas del mundo, está entregando actualmente el galardonado modelo AXION 9.450 TERRA TRAC a clientes de toda Europa, con el ARION 6.190 CMATIC previsto para mayo de 2026.
- Enero de 2026: Kubota Corporation anunció la comercialización de un tractor especializado autónomo construido sobre la plataforma diésel M5 Narrow de 105,7 hp, desarrollado en asociación con la empresa emergente de Inteligencia Artificial (IA) Agtonomy, con sede en los Estados Unidos, en el Consumer Electronics Show (CES) 2026 en Las Vegas. La plataforma está orientada a operaciones en viñedos y huertos con capacidades de detección e IA integradas de fábrica para disponibilidad comercial temprana en 2026.
- Noviembre de 2025: La marca New Holland de CNH Industrial N.V. presentó la serie de robots autónomos R4 para operadores de viñedos y huertos en Agritechnica 2025, desarrollada conjuntamente por los equipos de investigación de CNH en Módena, Italia, y el Centro de Excelencia de New Holland para la Cosecha Especializada en Coëx, Francia. La serie R4 incluye dos modelos controlados mediante GPS, LiDAR y cámaras de visión y gestionados a través de una aplicación móvil, abordando la escasez de mano de obra y la demanda de producción de cultivos con menores emisiones.


Alcance del Informe del Mercado de Tractores Agrícolas Autónomos en Francia
El mercado de tractores agrícolas autónomos en Francia como los ingresos generados por tractores agrícolas autopropulsados nuevos que pueden operar sin conductor a bordo durante al menos un ciclo de campo completo, apoyándose en GPS/GNSS integrado, conjuntos de sensores y software de apoyo a la decisión. El Informe del Mercado de Tractores Autónomos está segmentado por Potencia (Hasta 30 HP, 31 a 100 HP y Más), por Nivel de Automatización (Semiautónomo y Totalmente Autónomo), por Tipo de Tracción (Diésel, Híbrido y Eléctrico de Batería), por Aplicación (Labranza, Siembra y Más), por Componente (GPS/GNSS, Sensores y Sistemas de Visión y Más), y por Tamaño de Explotación (Pequeña, Mediana y Grande). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Hasta 30 HP |
| 31 a 100 HP |
| Más de 100 HP |
| Semiautónomo |
| Totalmente Autónomo |
| Diésel |
| Híbrido |
| Eléctrico de Batería |
| Labranza |
| Siembra |
| Cosecha |
| Operaciones en Huertos y Viñedos |
| GPS/GNSS |
| Sensores y Sistemas de Visión |
| Módulos LiDAR y Radar |
| Software de Control y Navegación |
| Pequeña (Menos de 100 ha) |
| Mediana (100 a 500 ha) |
| Grande (Más de 500 ha) |
| Por Potencia | Hasta 30 HP |
| 31 a 100 HP | |
| Más de 100 HP | |
| Por Nivel de Automatización | Semiautónomo |
| Totalmente Autónomo | |
| Por Tipo de Tracción | Diésel |
| Híbrido | |
| Eléctrico de Batería | |
| Por Aplicación | Labranza |
| Siembra | |
| Cosecha | |
| Operaciones en Huertos y Viñedos | |
| Por Componente | GPS/GNSS |
| Sensores y Sistemas de Visión | |
| Módulos LiDAR y Radar | |
| Software de Control y Navegación | |
| Por Tamaño de Explotación | Pequeña (Menos de 100 ha) |
| Mediana (100 a 500 ha) | |
| Grande (Más de 500 ha) |


Preguntas Clave Respondidas en el Informe
¿Qué aplicación lidera la demanda en Francia?
Las operaciones en huertos y viñedos lideran la demanda actual en Francia.
¿Por qué las explotaciones de viñedos y huertos adoptan primero los tractores autónomos?
Estas explotaciones realizan tareas repetitivas a baja velocidad, enfrentan presión de mano de obra y gestionan cultivos de alto valor, lo que hace que el caso de retorno de la inversión para las operaciones autónomas sea más sólido que en muchos otros usos de campo.
¿Cuál es la mayor barrera para la adopción en Francia?
El elevado coste de adquisición sigue siendo la principal barrera, especialmente para las explotaciones más pequeñas, aunque el apoyo de FranceAgriMer puede cubrir del 20% al 30% de los costes de equipos elegibles.
¿Qué grupo de tamaño de explotación se está expandiendo más rápido?
Las explotaciones medianas (de 100 a 500 ha) son las de mayor crecimiento entre los grupos por tamaño de explotación en el país.
Última actualización de la página el:



