
Taille et part du marché des tracteurs agricoles autonomes en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.24 Millions de dollars américains |
| Taille du Marché (2026) | 0.29 Millions de dollars américains |
| Taille du Marché (2031) | 1.02 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 28.60 % |
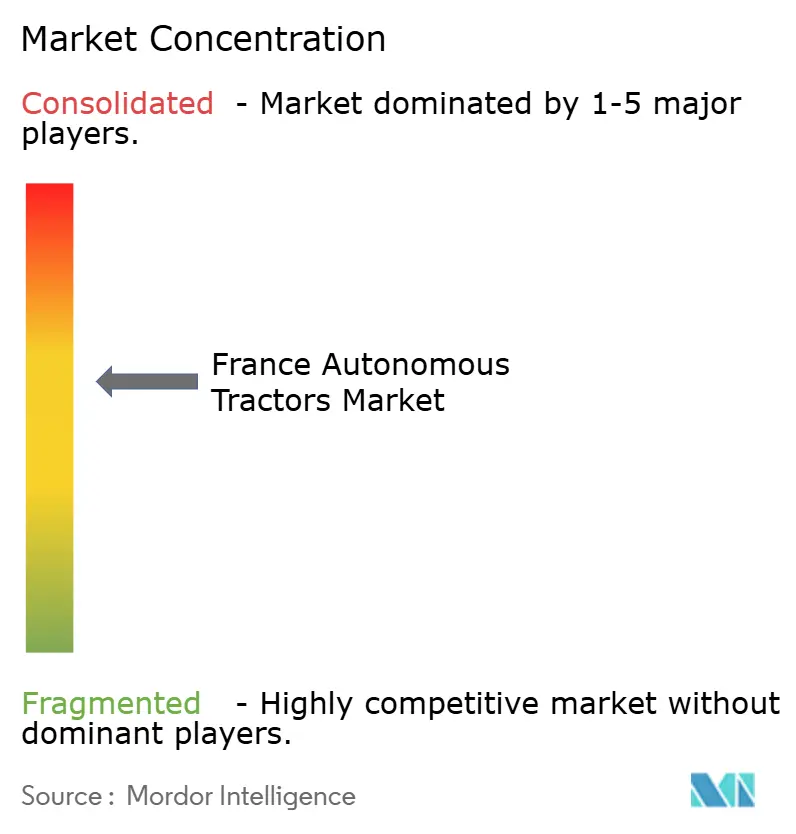
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tracteurs agricoles autonomes en France par Mordor Intelligence
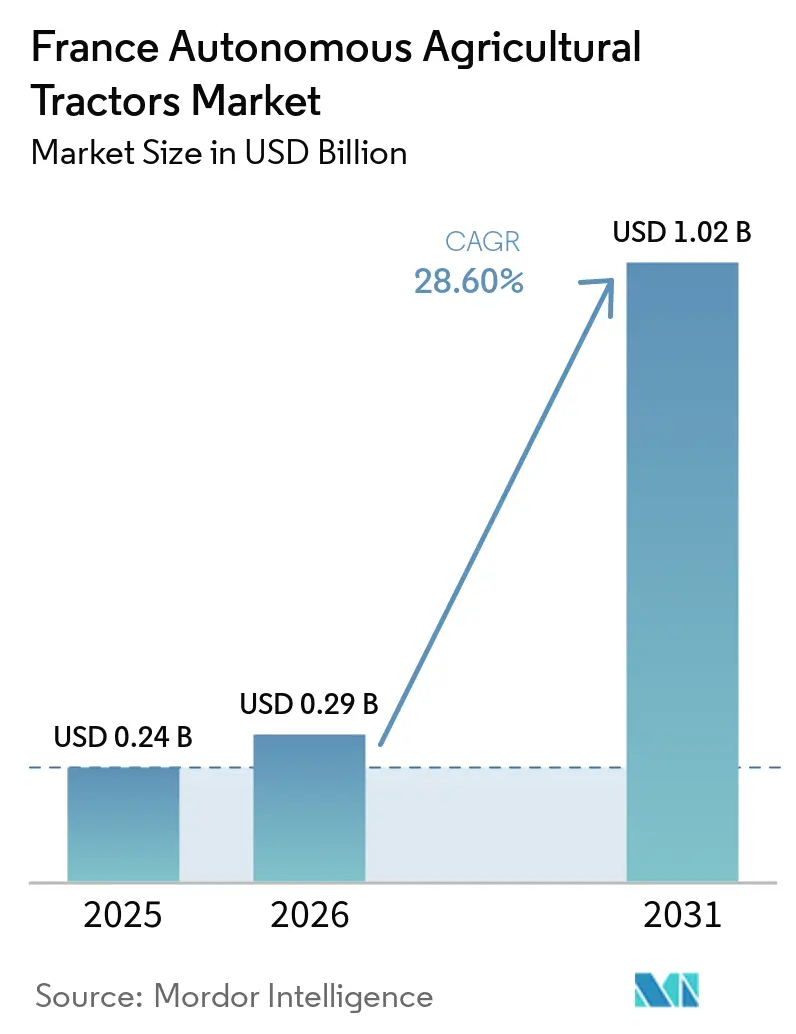
La taille du marché des tracteurs agricoles autonomes en France devrait passer de 0,24 milliard USD en 2025 à 0,29 milliard USD en 2026 et atteindre 1,02 milliard USD d'ici 2031, avec un CAGR de 28,6 % sur la période 2026-2031. Le marché se développe parallèlement à un rétrécissement de la main-d'œuvre agricole, à un soutien public accru en faveur de l'agriculture numérique et à une acceptation plus large des travaux agricoles automatisés sur les grandes exploitations céréalières et les domaines de cultures spécialisées à haute valeur ajoutée. L'agriculture française reste un cadre favorable à cette transition, car les grandes zones céréalières, les clusters viticoles, les ceintures arboricoles et les coopératives agricoles établies créent des conditions pratiques pour le déploiement d'équipements autonomes. Le marché des tracteurs agricoles autonomes en France bénéficie également d'un accès élargi aux réseaux de positionnement en temps réel, ce qui réduit un obstacle opérationnel majeur pour le guidage, la répétabilité des trajets et la supervision des machines sur le terrain. Les aides publiques à l'équipement, les financements de la recherche et les activités de commercialisation des grands constructeurs de matériels originaux mondiaux et des entreprises françaises de robotique contribuent à faire évoluer le marché des tracteurs agricoles autonomes en France d'une utilisation pilote vers une adoption agricole plus large. L'adoption reste freinée par des coûts d'investissement initiaux élevés et un cadre juridique en évolution pour les opérations sans conducteur, ce qui signifie que la croissance en France devrait rester la plus forte là où l'échelle, la valeur des cultures ou l'utilisation coopérative améliore le retour sur investissement.
Principaux enseignements du rapport
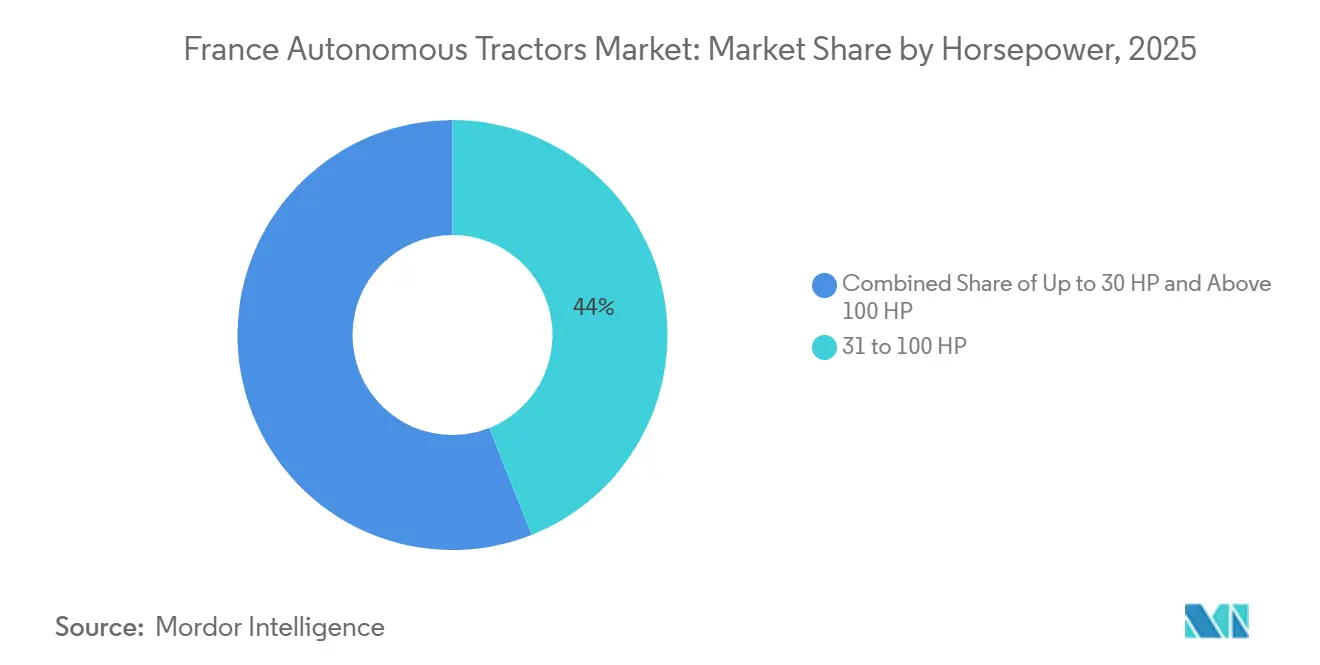
- Par puissance, le segment 31-100 CV représentait 44,0 % de la part des revenus en 2025, tandis que le segment supérieur à 100 CV devrait enregistrer le CAGR le plus rapide, à 31,2 %, d'ici 2031.
- Par niveau d'automatisation, les systèmes semi-autonomes détenaient 68,0 % de la part du marché des tracteurs agricoles autonomes en France en 2025, tandis que les systèmes entièrement autonomes devraient se développer au CAGR le plus rapide, à 36,8 %, d'ici 2031.
- Par type de motorisation, le diesel représentait 74,0 % de la part de marché en 2025, tandis que la motorisation électrique à batterie devrait progresser au CAGR le plus rapide, à 34,5 %, d'ici 2031.
- Par application, les opérations en vergers et vignobles représentaient 39,0 % de la taille du marché des tracteurs agricoles autonomes en France en 2025 et ont également enregistré le CAGR le plus rapide, à 32,4 %, d'ici 2031.
- Par composant, les systèmes de Système mondial de navigation par satellite (GNSS) et de Système de positionnement mondial (GPS) détenaient 31,0 % de la part de la taille du marché en 2025, tandis que les logiciels de contrôle et de navigation devraient se développer au CAGR le plus rapide, à 33,1 %, d'ici 2031.
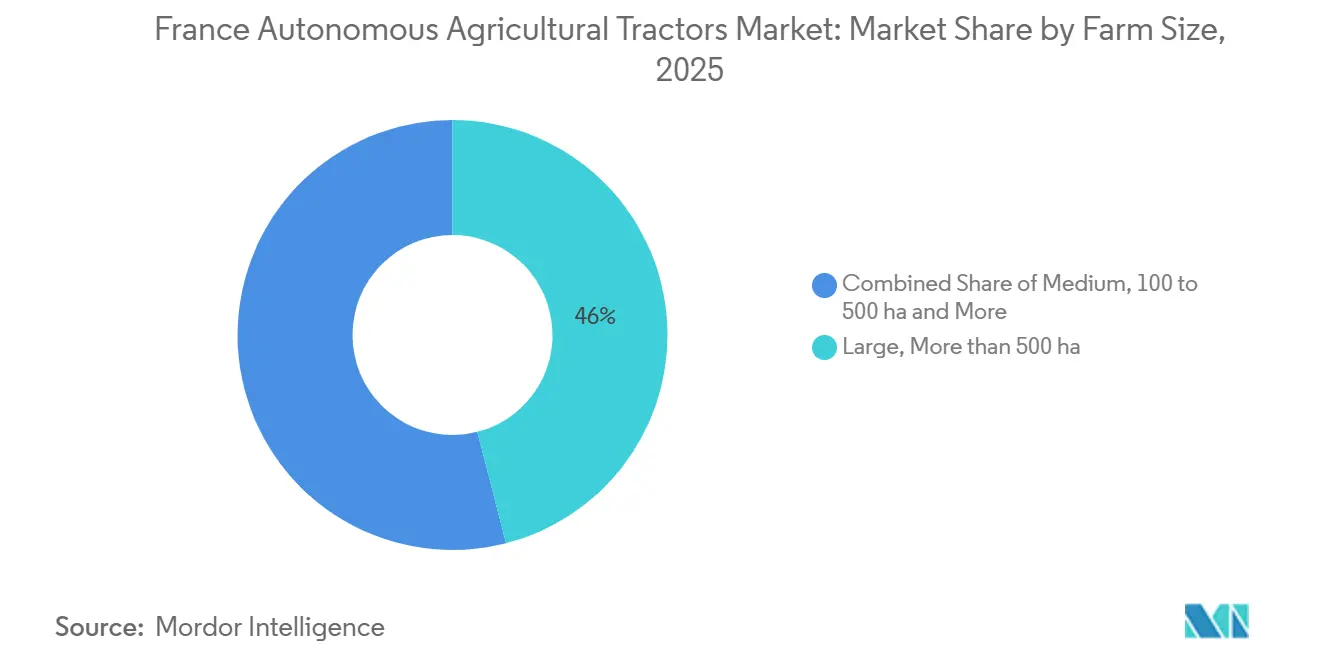
- Par taille d'exploitation, les grandes exploitations (plus de 500 ha) détenaient 46,0 % de la part en 2025, tandis que les exploitations moyennes (100 à 500 ha) devraient afficher le CAGR le plus rapide, à 29,7 %, d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des tracteurs agricoles autonomes en France
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie persistante de main-d'œuvre agricole dans les régions agricoles françaises | +5.5% | National, avec une pression plus forte dans les ceintures viticoles et les grandes régions céréalières | Court terme (≤ 2 ans) |
| Adoption croissante de l'agriculture de précision dans les grandes exploitations françaises | +4.0% | National, avec une pertinence plus forte dans les régions céréalières du nord et du centre | Moyen terme (2-4 ans) |
| Forte demande d'automatisation dans les opérations viticoles et arboricoles en France | +5.0% | Sud-ouest et est de la France, notamment Bordeaux, Bourgogne, Champagne, Val de Loire et Occitanie | Court terme (≤ 2 ans) |
| Soutien de la politique française à la modernisation agricole et à la numérisation des exploitations | +3.5% | National | Moyen terme (2-4 ans) |
| Nécessité d'améliorer l'efficacité opérationnelle dans la production agricole française à forte intensité de main-d'œuvre | +4.5% | National, avec une pertinence immédiate dans les zones d'agriculture mixte et céréalière | Court terme (≤ 2 ans) |
| Expansion des infrastructures RTK, GNSS et de terrain connecté en France | +3.0% | National, avec une accélération régionale en Occitanie, Normandie et Centre-Val de Loire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie persistante de main-d'œuvre agricole dans les régions agricoles françaises
Le marché des tracteurs agricoles autonomes en France est étroitement lié à une main-d'œuvre qui continue de se réduire dans l'agriculture française. Les données de l'Organisation internationale du travail (OIT) indiquaient que l'emploi agricole représentait 2,3 % de l'emploi total français en 2025, le niveau le plus bas de la série, soulignant à quel point le vivier de main-d'œuvre disponible pour les travaux agricoles est devenu limité[1]Source : Organisation internationale du travail, « Emploi dans l'agriculture (% de l'emploi total) », Données de la Banque mondiale, data.worldbank.org. La Mutualité Sociale Agricole (MSA) a indiqué dans son bulletin statistique 2025 que le nombre d'exploitants agricoles non salariés avait diminué de 2,4 % par rapport à 2023, ce qui montre que la base des exploitants continuait également à se réduire au niveau de la propriété agricole. France Travail a rapporté que 81,5 % de la demande de recrutement agricole dans son enquête 2025 était saisonnière, indiquant que de nombreuses exploitations dépendent encore de la main-d'œuvre temporaire pour des travaux agricoles qui ne peuvent pas être facilement reportés. Cette combinaison soutient le marché, car une machine capable de fonctionner avec une présence humaine limitée aide les exploitations à maintenir les calendriers de pulvérisation, de fauchage, de travail du sol et de préparation du sol lorsque la main-d'œuvre est en retard. Cela rend également le marché plus pertinent dans les vignobles et autres systèmes de cultures à forte intensité de main-d'œuvre, où un passage manqué peut rapidement affecter la qualité des cultures, le contrôle des maladies et la préparation à la récolte.
Adoption croissante de l'agriculture de précision dans les grandes exploitations françaises
L'agriculture de précision crée une voie plus pratique vers l'autonomie pour les exploitations françaises utilisant des outils numériques de gestion des parcelles. La Stratégie Nationale Bas-Carbone (SNBC) de la France ciblait l'agriculture de précision sur 15 % supplémentaires des terres agricoles d'ici 2030, contre une base de référence de 5 % lors de la phase initiale. Les grandes exploitations équipées de systèmes de guidage par Système de positionnement mondial (GPS) et de systèmes de pilotage automatique par cinématique en temps réel (RTK) peuvent ajouter des capacités autonomes sans remplacer l'intégralité de leur parc de machines. L'ajout d'outils de vision par ordinateur et d'intelligence artificielle (IA) est moins perturbateur et moins capitalistique que de démarrer avec une nouvelle plateforme autonome. Cela favorise une adoption plus rapide dans les grandes exploitations et fait des régions céréalières du nord et du centre une base de demande solide pour les kits de mise à niveau autonome.
Forte demande d'automatisation dans les opérations viticoles et arboricoles en France
Le secteur viticole et arboricole français offre un environnement opérationnel favorable aux systèmes autonomes de travail agricole, car ces exploitations gèrent des cultures à haute valeur ajoutée, des terrains accidentés et des tâches agricoles aux délais serrés. Les travaux répétitifs tels que le travail du sol sous le rang, le fauchage et la pulvérisation peuvent être réalisés de manière plus régulière lorsque les équipements autonomes suivent des itinéraires planifiés. Cela est particulièrement pertinent dans les zones viticoles de prestige, où les pénuries de main-d'œuvre peuvent retarder des interventions critiques pendant la saison de croissance. Kubota Corporation a présenté sa plateforme de tracteur autonome M5 Narrow de 105,7 chevaux pour les travaux en vignobles et vergers en janvier 2026, montrant que les grands constructeurs de matériels orientent leur développement produit vers les opérations sur cultures spécialisées. Ces besoins opérationnels font des vignobles et des vergers une source importante de demande pour les solutions de tracteurs autonomes en France.
Soutien de la politique française à la modernisation agricole et à la numérisation des exploitations
La politique publique française apporte au marché des tracteurs agricoles autonomes en France un soutien financier et institutionnel direct, plutôt qu'une simple rhétorique de modernisation générale. Business France a indiqué que France 2030 s'est engagé à hauteur de 2,3 milliards EUR (2,5 milliards USD) pour la robotique agricole, les outils numériques et la modernisation des exploitations, signalant un soutien public durable en faveur des investissements liés à l'automatisation. FranceAgriMer gère également un fonds dédié de 400 millions EUR (432 millions USD) pour les agroéquipements innovants, avec un soutien couvrant 20 % à 30 % des coûts d'équipement par déploiement agricole. Parallèlement, le Programme et Équipements Prioritaires de Recherche (PEPR) France 2030 sur l'agroécologie et le numérique dispose d'un financement de 65 millions EUR (70 millions USD) et est co-géré par l'Institut national de recherche pour l'agriculture, l'alimentation et l'environnement (INRAE) et l'Institut national de recherche en sciences et technologies du numérique (Inria), ce qui contribue à construire la base technique pour les futurs systèmes autonomes de travail agricole. Ces mesures améliorent les perspectives du marché en réduisant une partie de la charge des coûts, en soutenant les essais et en offrant aux fournisseurs un environnement de commercialisation plus prévisible. Elles contribuent également à élargir le marché au-delà des grands acheteurs privés en rendant les achats coopératifs, la validation sur le terrain et les démonstrations à l'échelle des exploitations plus pratiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition élevé des systèmes de tracteurs autonomes pour les exploitations françaises | -4.50% | National, avec un impact plus fort sur les petites et moyennes exploitations | Court terme (≤ 2 ans) |
| Viabilité économique limitée pour les petites exploitations agricoles fragmentées en France | -3.00% | National, avec une pression plus forte dans les zones d'agriculture fragmentée | Long terme (≥ 4 ans) |
| Incertitude réglementaire et de responsabilité pour les opérations agricoles sans conducteur en France | -2.50% | National | Moyen terme (2-4 ans) |
| Lacunes en matière de connectivité et défis d'intégration dans les zones agricoles rurales françaises | -1.50% | Zones agricoles rurales et éloignées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition élevé des systèmes de tracteurs autonomes pour les exploitations françaises
Les coûts d'acquisition élevés restent un obstacle majeur à l'adoption des tracteurs agricoles autonomes en France, en particulier pour les petites et moyennes exploitations. Les systèmes entièrement intégrés nécessitent un niveau d'investissement en capital que de nombreuses exploitations ne peuvent justifier sans soutien public ou arrangements de propriété partagée. La charge financière s'étend également au-delà de l'achat initial, car les exploitations peuvent avoir besoin de financer l'intégration des systèmes, la connectivité, la maintenance, la formation et le support logiciel. Le soutien de France 2030 peut couvrir 20 % à 30 % des coûts d'équipements innovants éligibles, mais l'investissement restant pèse encore sur la trésorerie des exploitations[2]Source : FranceAgriMer, « France 2030 », FranceAgriMer, franceagrimer.fr. Cela rend les options de financement, les systèmes de modernisation et les modèles de propriété coopérative importants pour élargir l'adoption au-delà des plus grandes exploitations françaises.
Viabilité économique limitée pour les petites exploitations agricoles fragmentées en France
La structure des exploitations constitue une autre limite claire à la rapidité avec laquelle le marché des tracteurs agricoles autonomes en France peut se développer. Une étude portant sur 469 exploitations en Bretagne a révélé que le passage au quartile inférieur suivant de fragmentation foncière, mesurée par le nombre de parcelles, pourrait augmenter le bénéfice agricole moyen avant impôt d'environ 29 %. Ce résultat met en évidence les implications plus larges en termes d'efficacité liées à l'exploitation de parcelles foncières fragmentées. Cela est particulièrement pertinent pour les tracteurs autonomes, car des parcelles géographiquement dispersées et irrégulières peuvent limiter l'utilisation des équipements et nécessiter des déplacements, des configurations, des cartographies de terrain et une supervision opérationnelle supplémentaires entre les champs. Les petites exploitations ont également moins d'heures annuelles de machine sur lesquelles répartir un système d'autonomie coûteux, ce qui allonge la période de retour sur investissement bien au-delà de ce que de nombreux exploitants considèrent comme acceptable. Dans ces conditions, le marché est plus susceptible de se développer par le biais de coopératives, de flottes partagées et de modèles de modernisation que par la propriété individuelle dans chaque exploitation. À moins que les prix des produits ne baissent davantage ou que les modèles de service ne s'élargissent, les structures foncières fragmentées maintiendront l'adoption concentrée dans le niveau supérieur des exploitations mieux dimensionnées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par puissance : les tracteurs compacts en tête, l'adoption des hautes puissances s'accélère
La gamme 31-100 CV était le segment le plus important, avec 44,0 % de la part du marché des tracteurs agricoles autonomes en France en 2025, ce qui montre à quel point les plateformes compactes et de taille moyenne correspondent aux conditions actuelles des champs français. Cette catégorie s'adapte bien aux vignobles, vergers et rangées de cultures spécialisées où la largeur de la machine, le rayon de braquage et la pression réduite sur le sol comptent autant que la puissance de traction brute. Le marché repose encore sur ce segment car les exploitations de cultures spécialisées constituent la base commerciale la plus active pour les travaux agricoles autonomes aujourd'hui. Les machines de cette gamme correspondent également aux tâches répétitives telles que le fauchage inter-rang, le désherbage mécanique et le soutien à la pulvérisation ciblée, qui sont plus faciles à automatiser que les tâches lourdes et très variables en plein champ. Leur adéquation pratique avec les configurations de vergers et de vignobles maintient cette tranche de puissance au cœur des volumes de déploiement actuels.
Dans le même temps, le segment supérieur à 100 CV est celui qui connaît la croissance la plus rapide, avec un CAGR projeté de 31,2 % d'ici 2031. Cette croissance est liée aux grandes exploitations céréalières et oléagineuses qui peuvent justifier le travail du sol autonome, la préparation du sol et les opérations sur grandes surfaces. Les systèmes à haute puissance deviennent plus attractifs lorsque les exploitations peuvent répartir les coûts en capital sur de nombreuses heures annuelles et réduire la dépendance aux rares opérateurs pendant les périodes de pointe des campagnes. La catégorie jusqu'à 30 CV reste plus petite, mais elle gagne en pertinence là où les cultures spécialisées denses nécessitent des équipements ultra-compacts et des passages très précis à basse vitesse. Pris ensemble, la répartition par puissance montre que le secteur des tracteurs agricoles autonomes en France évolue sur deux trajectoires, avec des unités compactes qui alimentent l'échelle actuelle et des unités lourdes qui construisent la prochaine vague d'adoption en grandes cultures.


Par niveau d'automatisation : les systèmes semi-autonomes dominent, l'autonomie totale progresse rapidement
Les systèmes semi-autonomes détenaient la plus grande part du marché des tracteurs agricoles autonomes en France en 2025, à 68,0 %. Cela reflète les niveaux de confort actuels des agriculteurs, des concessionnaires et des assureurs, car les opérations supervisées réduisent à la fois l'incertitude opérationnelle et la pression de conformité tout en diminuant l'intensité en main-d'œuvre. Les plateformes semi-autonomes s'adaptent également au parc agricole installé car elles peuvent s'appuyer sur les habitudes de guidage existantes plutôt que de demander aux opérateurs de passer immédiatement à des routines entièrement sans conducteur. Sur le plan commercial, elles offrent une étape intermédiaire qui permet aux utilisateurs de tester les performances, les processus de supervision et la fiabilité sur le terrain avant de prendre un engagement plus important. C'est pourquoi le marché des tracteurs agricoles autonomes en France reste ancré dans le déploiement semi-autonome, même si des systèmes plus avancés continuent d'arriver.
Les systèmes entièrement autonomes restent la base la plus petite, mais ils constituent le segment à la croissance la plus rapide, avec un CAGR de 36,8 % de 2026 à 2031. La taille du marché des tracteurs agricoles autonomes en France pour l'autonomie totale augmente à mesure que les logiciels de navigation, la détection d'obstacles et l'architecture de sécurité s'améliorent sur les plateformes commerciales. La transition restera probablement la plus forte dans les systèmes de cultures structurées en premier lieu, car les rangées fixes, les itinéraires répétés et les vitesses d'exploitation limitées facilitent la validation. Au fil du temps, à mesure que la clarté juridique s'améliorera et que davantage d'exploitations gagneront en confiance dans la supervision à distance, le marché devrait connaître un transfert plus large de l'autonomie supervisée vers l'exploitation sans conducteur.
Par type de motorisation : le diesel domine la part de marché tandis que l'électrique à batterie gagne du terrain
Le diesel est resté le type de motorisation le plus important et détenait 74,0 % de la part du marché des tracteurs agricoles autonomes en France en 2025. Cela reflète le simple fait que le parc agricole actuel, le réseau de services et les habitudes de ravitaillement sont encore construits autour des tracteurs diesel et de la logique de modernisation. Le diesel reste également mieux adapté aux longues sessions de travail en champ et aux besoins de forte traction sur les grandes exploitations céréalières, où une puissance ininterrompue compte encore. Sur le marché, cela fait du diesel la base pratique pour les premières échelles commerciales, en particulier là où l'autonomie est ajoutée à une conception de plateforme conventionnelle. Cela explique également pourquoi de nombreux premiers déploiements autonomes s'appuient encore sur des systèmes énergétiques familiers même lorsque leur architecture de contrôle est plus avancée.
L'électrique à batterie est le type de motorisation à la croissance la plus rapide, et la taille du marché des tracteurs agricoles autonomes en France pour ce segment devrait se développer à un CAGR de 34,5 % d'ici 2031. Cette croissance s'aligne sur les opérations en vignobles et vergers, où les cycles d'utilisation sont plus courts, les poids des machines sont plus faibles et l'attrait des émissions nulles à l'échappement est plus fort. Kubota Corporation et CNH Industrial N.V. (New Holland) ont tous deux présenté des plateformes d'automatisation pour cultures spécialisées qui soutiennent le mouvement plus large vers des solutions autonomes compactes à faibles émissions en horticulture et viticulture. Les systèmes hybrides se situent entre ces deux extrêmes et offrent un moyen d'équilibrer l'autonomie, le contrôle de précision et des fenêtres d'exploitation plus longues là où l'électrification totale n'est pas encore idéale. La répartition des motorisations montre que le marché n'évolue pas selon une seule voie énergétique, car les cas d'utilisation agricole diffèrent trop entre les champs céréaliers et les cultures spécialisées de prestige.
Par application : les vignobles et vergers définissent la trajectoire du marché
Les opérations en vergers et vignobles étaient à la fois les segments d'application les plus importants et les plus dynamiques, avec 39,0 % de part en 2025 et un CAGR de 32,4 % d'ici 2031. Cela signifie que le marché des tracteurs agricoles autonomes en France est façonné en premier lieu par des environnements de travail où les tâches sont répétitives, la valeur par hectare est élevée et la pression sur la main-d'œuvre est aiguë. Les passages répétés pour le fauchage, l'entretien sous le rang, le traitement ciblé et la navigation en rangs étroits créent une forte adéquation technique pour l'autonomie. Cette application bénéficie également du fait que les machines compactes peuvent produire un résultat opérationnel visible sans nécessiter l'échelle d'une grande exploitation céréalière. En conséquence, les travaux en vergers et vignobles donnent au marché son identité commerciale à court terme la plus claire.
Le travail du sol reste la prochaine application majeure car les grandes exploitations céréalières souhaitent utiliser les machines plus longtemps pendant les fenêtres étroites post-récolte et pré-semis. Le semis progresse progressivement, avec des champs pré-cartographiés et une exécution guidée des tâches aidant à réduire les chevauchements et à améliorer la ponctualité, mais la profondeur commerciale reste en retard par rapport aux opérations viticoles. La récolte reste l'application autonome la moins mature sur ce marché car elle combine des exigences de sécurité plus strictes, une plus grande variabilité des cultures et une plus grande complexité des systèmes. Même ainsi, la répartition des applications suggère que le marché s'étendra à partir du leadership des cultures spécialisées vers des travaux en grandes cultures plus larges à mesure que les données de performance et la confiance sur le terrain s'amélioreront. Le schéma actuel montre également que l'adoption ne progresse pas uniformément selon les tâches, car les exploitations privilégient les opérations où l'autonomie correspond déjà aux contraintes de routine, de calendrier et de conception des machines.
Par composant : les systèmes de positionnement en tête, les logiciels redéfinissent la valeur
Les composants de Système de positionnement mondial (GPS) et de Système mondial de navigation par satellite (GNSS) étaient en tête avec une part de 31,0 % en 2025, ce qui en fait la plus grande catégorie de composants du marché des tracteurs agricoles autonomes en France. Ce classement est logique car le positionnement reste la couche de base pour la navigation, la répétabilité, le géorepérage et l'exécution des tâches. Le marché a construit une grande partie de sa valeur initiale sur des services de correction fiables et le contrôle des itinéraires avant de passer à des couches de détection et de décision plus avancées. Une forte empreinte RTK du réseau ouvert Centipède et la couverture commerciale nationale d'Orphéon soutiennent ce leadership des composants[3]Source : Institut national de recherche pour l'agriculture, l'alimentation et l'environnement, « Démocratiser l'agriculture guidée par la précision, le réseau Centipède-RTK en constante expansion », INRAE, inrae.fr. Le matériel de positionnement reste donc central non seulement pour la fonction actuelle des machines, mais aussi pour la trajectoire d'adoption plus large allant de l'agriculture de précision à l'autonomie.
Les logiciels de contrôle et de navigation constituent le segment de composants à la croissance la plus rapide, et la taille du marché des tracteurs agricoles autonomes en France pour cette catégorie devrait se développer à un CAGR de 33,1 % d'ici 2031. Ce changement est important car la valeur se déplace du guidage de base vers la planification des itinéraires, la coordination des machines, la gestion des obstacles et la supervision à distance des flottes. L'accent mis par Bosch Rexroth sur les écosystèmes de contrôle des machines et les fonctions d'autonomie connectées au cloud montre comment les fournisseurs cherchent à capter davantage de cette couche à forte valeur logicielle. Les capteurs, les systèmes de caméras, les modules de détection et télémétrie par laser (LiDAR) et les modules radar gagneront également en importance à mesure que les exigences de certification et de sécurité augmenteront pour l'utilisation non supervisée sur le terrain. Cela signifie que le marché évolue progressivement d'une proposition centrée sur le matériel vers une pile plus intégrée où la qualité des logiciels peut décider de l'avantage commercial.
Par taille d'exploitation : les grandes exploitations ancrent la demande, les exploitations moyennes comblent l'écart
Les grandes exploitations (plus de 500 ha) détenaient 46,0 % du marché des tracteurs agricoles autonomes en France en 2025, ce qui en faisait le groupe d'acheteurs le plus important. Ce résultat reflète la logique de retour sur investissement plus facile consistant à répartir des coûts en capital élevés sur de plus grandes surfaces, plus de jours de travail et plus d'heures annuelles de machine. Les grandes exploitations céréalières peuvent également absorber l'expérimentation plus facilement car elles exploitent généralement des flottes plus importantes, gèrent des parcelles plus étendues et accordent une grande valeur à la ponctualité pendant les pics saisonniers. Sur le marché des tracteurs agricoles autonomes en France, cela fait des grandes exploitations la première destination naturelle pour les systèmes autonomes à haute puissance et les kits de modernisation avancés. Leur rôle restera probablement important car elles peuvent valider les performances commerciales à une échelle que les petites exploitations ne peuvent pas égaler sur leurs propres bilans.
Les exploitations moyennes (100 à 500 ha) constituent le groupe à la croissance la plus rapide, avec un CAGR projeté de 29,7 % d'ici 2031. Le marché devient plus accessible à ce segment à mesure que les options de modernisation, les subventions et les modèles d'utilisation coopérative améliorent l'accessibilité financière des travaux agricoles autonomes. Une démonstration en Normandie dans le cadre du projet Robots des Champs II a montré comment les structures coopératives peuvent tester des robots autonomes dans plusieurs exploitations membres et construire des preuves pour des décisions d'investissement partagées. Les petites exploitations de moins de 100 hectares restent le niveau d'adoption le plus faible car la fragmentation des parcelles, les heures de machine limitées et le coût résiduel en capital rendent encore la propriété difficile. Cette répartition suggère que le secteur des tracteurs agricoles autonomes en France s'élargira ensuite par l'accès mutualisé et l'adoption par les exploitations de taille moyenne plutôt que par la propriété individuelle universelle dans chaque exploitation.
Analyse géographique
Le nord et le centre de la France représentent la plus grande base de déploiement pratique du marché des tracteurs agricoles autonomes en France car ils combinent de grandes exploitations céréalières, une géométrie régulière des parcelles et une forte utilisation de la gestion numérique des champs. Ces régions soutiennent des fenêtres de travail autonome plus longues car les champs larges réduisent la complexité des virages et permettent un mouvement plus continu des machines. Le marché est donc bien adapté à la Beauce, la Picardie, les Hauts-de-France et le Centre-Val de Loire, où le travail du sol autonome à haute puissance et la préparation du sol peuvent être justifiés par l'échelle. Les exploitations de ces zones ont également tendance à disposer d'une base plus solide de systèmes de guidage et de services de correction, ce qui rend le passage vers une automatisation plus poussée plus réalisable. Le soutien des concessionnaires et la disponibilité des services devraient d'abord se renforcer dans cette zone géographique car le cas de conversion est plus clair et la base de clients installée est déjà familière avec les outils d'agriculture de précision.
La Normandie et les Pays de la Loire forment une deuxième zone importante du marché des tracteurs agricoles autonomes en France car l'agriculture mixte et l'utilisation coopérative peuvent soutenir l'adoption en dessous de la classe des très grandes exploitations. Les tests coopératifs ont déjà montré comment les machines autonomes peuvent être partagées entre les exploitations membres plutôt qu'achetées par un seul grand exploitant. Cela est important car le secteur en France ne dépend pas uniquement de la solidité des bilans individuels, mais aussi de la capacité des modèles d'accès à élargir la base d'utilisateurs. Ces régions de l'ouest sont donc pertinentes en tant que terrains d'expérimentation pour la propriété mutualisée, le service partagé et les démonstrations structurées sur le terrain. Si ces modèles fonctionnent à grande échelle, ils peuvent abaisser la barrière à l'adoption pour les exploitations trop petites pour justifier une machine dédiée mais assez grandes pour bénéficier d'opérations autonomes pendant les fenêtres de pointe.
Le sud-ouest et l'est de la France donnent au marché son profil de cultures spécialisées le plus fort, avec Bordeaux, la Bourgogne, la Champagne, le Val de Loire et d'autres zones viticoles et arboricoles. Ces régions combinent des systèmes de cultures à haute valeur ajoutée avec des tâches répétitives inter-rangs, ce qui facilite le placement commercial des plateformes autonomes compactes. Les lancements de produits de CNH Industrial N.V. (New Holland) et Kubota Corporation montrent comment les fournisseurs ciblent activement cette zone géographique avec des plateformes d'automatisation étroites et spécialisées pour les cultures spécialisées. Il en résulte un marché des tracteurs agricoles autonomes en France géographiquement divisé entre une adoption à grande échelle en grandes cultures dans le nord et un leadership en cultures spécialisées dans le sud, l'ouest et l'est.
Paysage concurrentiel
Le marché des tracteurs agricoles autonomes en France présente une concentration modérée, avec des constructeurs de matériels originaux mondiaux établis en concurrence aux côtés de spécialistes français et européens en robotique, autonomie par modernisation, guidage et contrôle des machines. Deere & Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation, CLAAS KGaA mbH et d'autres grands fournisseurs de plateformes apportent une échelle, une couverture de concessionnaires et des relations clients établies que les petites entreprises ne peuvent pas facilement égaler. Dans le même temps, le marché des tracteurs agricoles autonomes en France reste suffisamment ouvert aux spécialistes de la chaîne de valeur car l'autonomie dépend des logiciels, du positionnement, de la détection, des unités de contrôle et de l'intégration sur le terrain plutôt que de la seule plateforme tracteur. Cela laisse de la place aux entreprises qui ne fabriquent pas de tracteurs complets mais peuvent fournir une couche clé de la pile opérationnelle autonome. Cette structure explique pourquoi la concurrence est active mais pas entièrement verrouillée par un petit groupe d'entreprises.
Un schéma stratégique clair est l'intégration des plateformes par les constructeurs de matériels originaux. En avril 2026, CLAAS KGaA mbH a démarré la production en série de l'AXION 9 CMATIC au Mans avec une capacité d'autonomie de niveau 2 intégrée via l'unité de contrôle de véhicule (VCU) AgXeed, ce qui a montré comment les grandes marques intègrent l'autonomie dans la production en série plutôt que de la maintenir sous forme pilote. En janvier 2026, Kubota Corporation a annoncé la commercialisation d'un tracteur spécialisé autonome construit sur sa plateforme M5 Narrow pour les opérations en vignobles et vergers, ce qui a montré une poussée directe vers l'automatisation des cultures spécialisées. En novembre 2025, CNH Industrial N.V. (New Holland) a dévoilé la série de robots autonomes R4 pour les exploitants de vignobles et vergers, ce qui a renforcé l'accent sur les cultures spécialisées déjà visible sur le marché. Ces mouvements montrent que la concurrence passe des déclarations de concept vers un séquençage de produits commerciaux lié à de véritables cas d'utilisation agricole.
Une autre caractéristique importante est le rôle croissant des entreprises technologiques spécialisées et des partenariats. Bosch Rexroth se positionne comme un facilitateur d'autonomie multi-marques grâce à des systèmes de contrôle des machines et des contrôleurs robotiques tout-terrain, ce qui pourrait lui conférer une influence au-delà d'une seule marque de tracteurs. Agreenculture ajoute une autre couche grâce à des kits d'autonomie par modernisation destinés aux fabricants de tracteurs et d'équipements, ce qui élargit l'accès au-delà du remplacement complet des machines. Il en résulte un marché des tracteurs agricoles autonomes en France où les grands constructeurs conservent encore un avantage, mais où les spécialistes des logiciels, de la modernisation et du contrôle peuvent encore façonner les trajectoires d'adoption et l'économie des clients.
Leaders du secteur des tracteurs agricoles autonomes en France
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Kubota Corporation
CLAAS KGaA mbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : CLAAS KGaA mbH a démarré la production en série des grands tracteurs AXION 9 CMATIC dans son usine du Mans en France, marquant le lancement commercial de sa première gamme de tracteurs avec une capacité d'autonomie de niveau 2 intégrée via l'unité de contrôle de véhicule (VCU) AgXeed. L'usine du Mans, décrite par CLAAS comme l'une des installations de fabrication de tracteurs les plus modernes au monde, livre actuellement le modèle primé AXION 9.450 TERRA TRAC aux clients à travers l'Europe, avec l'ARION 6.190 CMATIC devant suivre en mai 2026.
- Janvier 2026 : Kubota Corporation a annoncé la commercialisation d'un tracteur spécialisé autonome construit sur la plateforme diesel M5 Narrow de 105,7 CV, développé en partenariat avec une startup d'intelligence artificielle (IA) américaine Agtonomy, au Consumer Electronics Show (CES) 2026 à Las Vegas. La plateforme cible les opérations en vignobles et vergers avec des capacités de détection et d'IA intégrées en usine pour une disponibilité commerciale anticipée en 2026.
- Novembre 2025 : la marque New Holland de CNH Industrial N.V. a dévoilé la série de robots autonomes R4 pour les exploitants de vignobles et vergers à l'Agritechnica 2025, développée conjointement par les équipes de recherche de CNH à Modène, en Italie, et le Centre d'excellence New Holland pour la récolte spécialisée à Coëx, en France. La série R4 comprend deux modèles contrôlés via GPS, LiDAR et caméras de vision et gérés via une application mobile, répondant aux pénuries de main-d'œuvre et à la demande de production agricole à faibles émissions.


Périmètre du rapport sur le marché des tracteurs agricoles autonomes en France
Le marché des tracteurs agricoles autonomes en France correspond aux revenus générés par les nouveaux tracteurs agricoles automoteurs capables de fonctionner sans conducteur à bord pendant au moins un cycle complet de travail en champ en s'appuyant sur des systèmes GPS/GNSS intégrés, des ensembles de capteurs et des logiciels d'aide à la décision. Le rapport sur le marché des tracteurs autonomes est segmenté par puissance (jusqu'à 30 CV, 31 à 100 CV et plus), par niveau d'automatisation (semi-autonome et entièrement autonome), par type de motorisation (diesel, hybride et électrique à batterie), par application (travail du sol, semis et plus), par composant (GPS/GNSS, capteurs et systèmes de vision et plus), et par taille d'exploitation (petite, moyenne et grande). Les prévisions du marché sont fournies en termes de valeur (USD).
| Jusqu'à 30 CV |
| 31 à 100 CV |
| Plus de 100 CV |
| Semi-autonome |
| Entièrement autonome |
| Diesel |
| Hybride |
| Électrique à batterie |
| Travail du sol |
| Semis |
| Récolte |
| Opérations en vergers et vignobles |
| GPS/GNSS |
| Capteurs et systèmes de vision |
| Modules LiDAR et radar |
| Logiciels de contrôle et de navigation |
| Petite (moins de 100 ha) |
| Moyenne (100 à 500 ha) |
| Grande (plus de 500 ha) |
| Par puissance | Jusqu'à 30 CV |
| 31 à 100 CV | |
| Plus de 100 CV | |
| Par niveau d'automatisation | Semi-autonome |
| Entièrement autonome | |
| Par type de motorisation | Diesel |
| Hybride | |
| Électrique à batterie | |
| Par application | Travail du sol |
| Semis | |
| Récolte | |
| Opérations en vergers et vignobles | |
| Par composant | GPS/GNSS |
| Capteurs et systèmes de vision | |
| Modules LiDAR et radar | |
| Logiciels de contrôle et de navigation | |
| Par taille d'exploitation | Petite (moins de 100 ha) |
| Moyenne (100 à 500 ha) | |
| Grande (plus de 500 ha) |


Questions clés auxquelles le rapport répond
Quelle application domine la demande en France ?
Les opérations en vergers et vignobles dominent la demande actuelle avec 39,0 % de part en 2025 et affichent également la croissance projetée la plus rapide à un CAGR de 32,4 % d'ici 2031.
Pourquoi les exploitations viticoles et arboricoles adoptent-elles les tracteurs autonomes en premier ?
Ces exploitations effectuent des tâches répétitives à basse vitesse, font face à des pressions sur la main-d'œuvre et gèrent des cultures à haute valeur ajoutée, ce qui rend le retour sur investissement des opérations autonomes plus solide que dans de nombreuses autres utilisations agricoles.
Quel est le principal obstacle à l'adoption en France ?
Le coût d'acquisition élevé reste le principal obstacle, en particulier pour les petites exploitations, même si le soutien de FranceAgriMer peut couvrir 20 % à 30 % des coûts d'équipements éligibles.
Quel groupe de taille d'exploitation connaît la croissance la plus rapide ?
Les exploitations moyennes (100 à 500 ha) devraient connaître la croissance la plus rapide à un CAGR de 29,7 %, soutenues par les options de modernisation, les modèles d'accès coopératif et un meilleur équilibre entre échelle et accessibilité financière.
Dernière mise à jour de la page le:



