
Tamanho e Participação do Mercado de Aglutinantes Alimentares
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.93 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.33 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aglutinantes Alimentares pela Mordor Intelligence
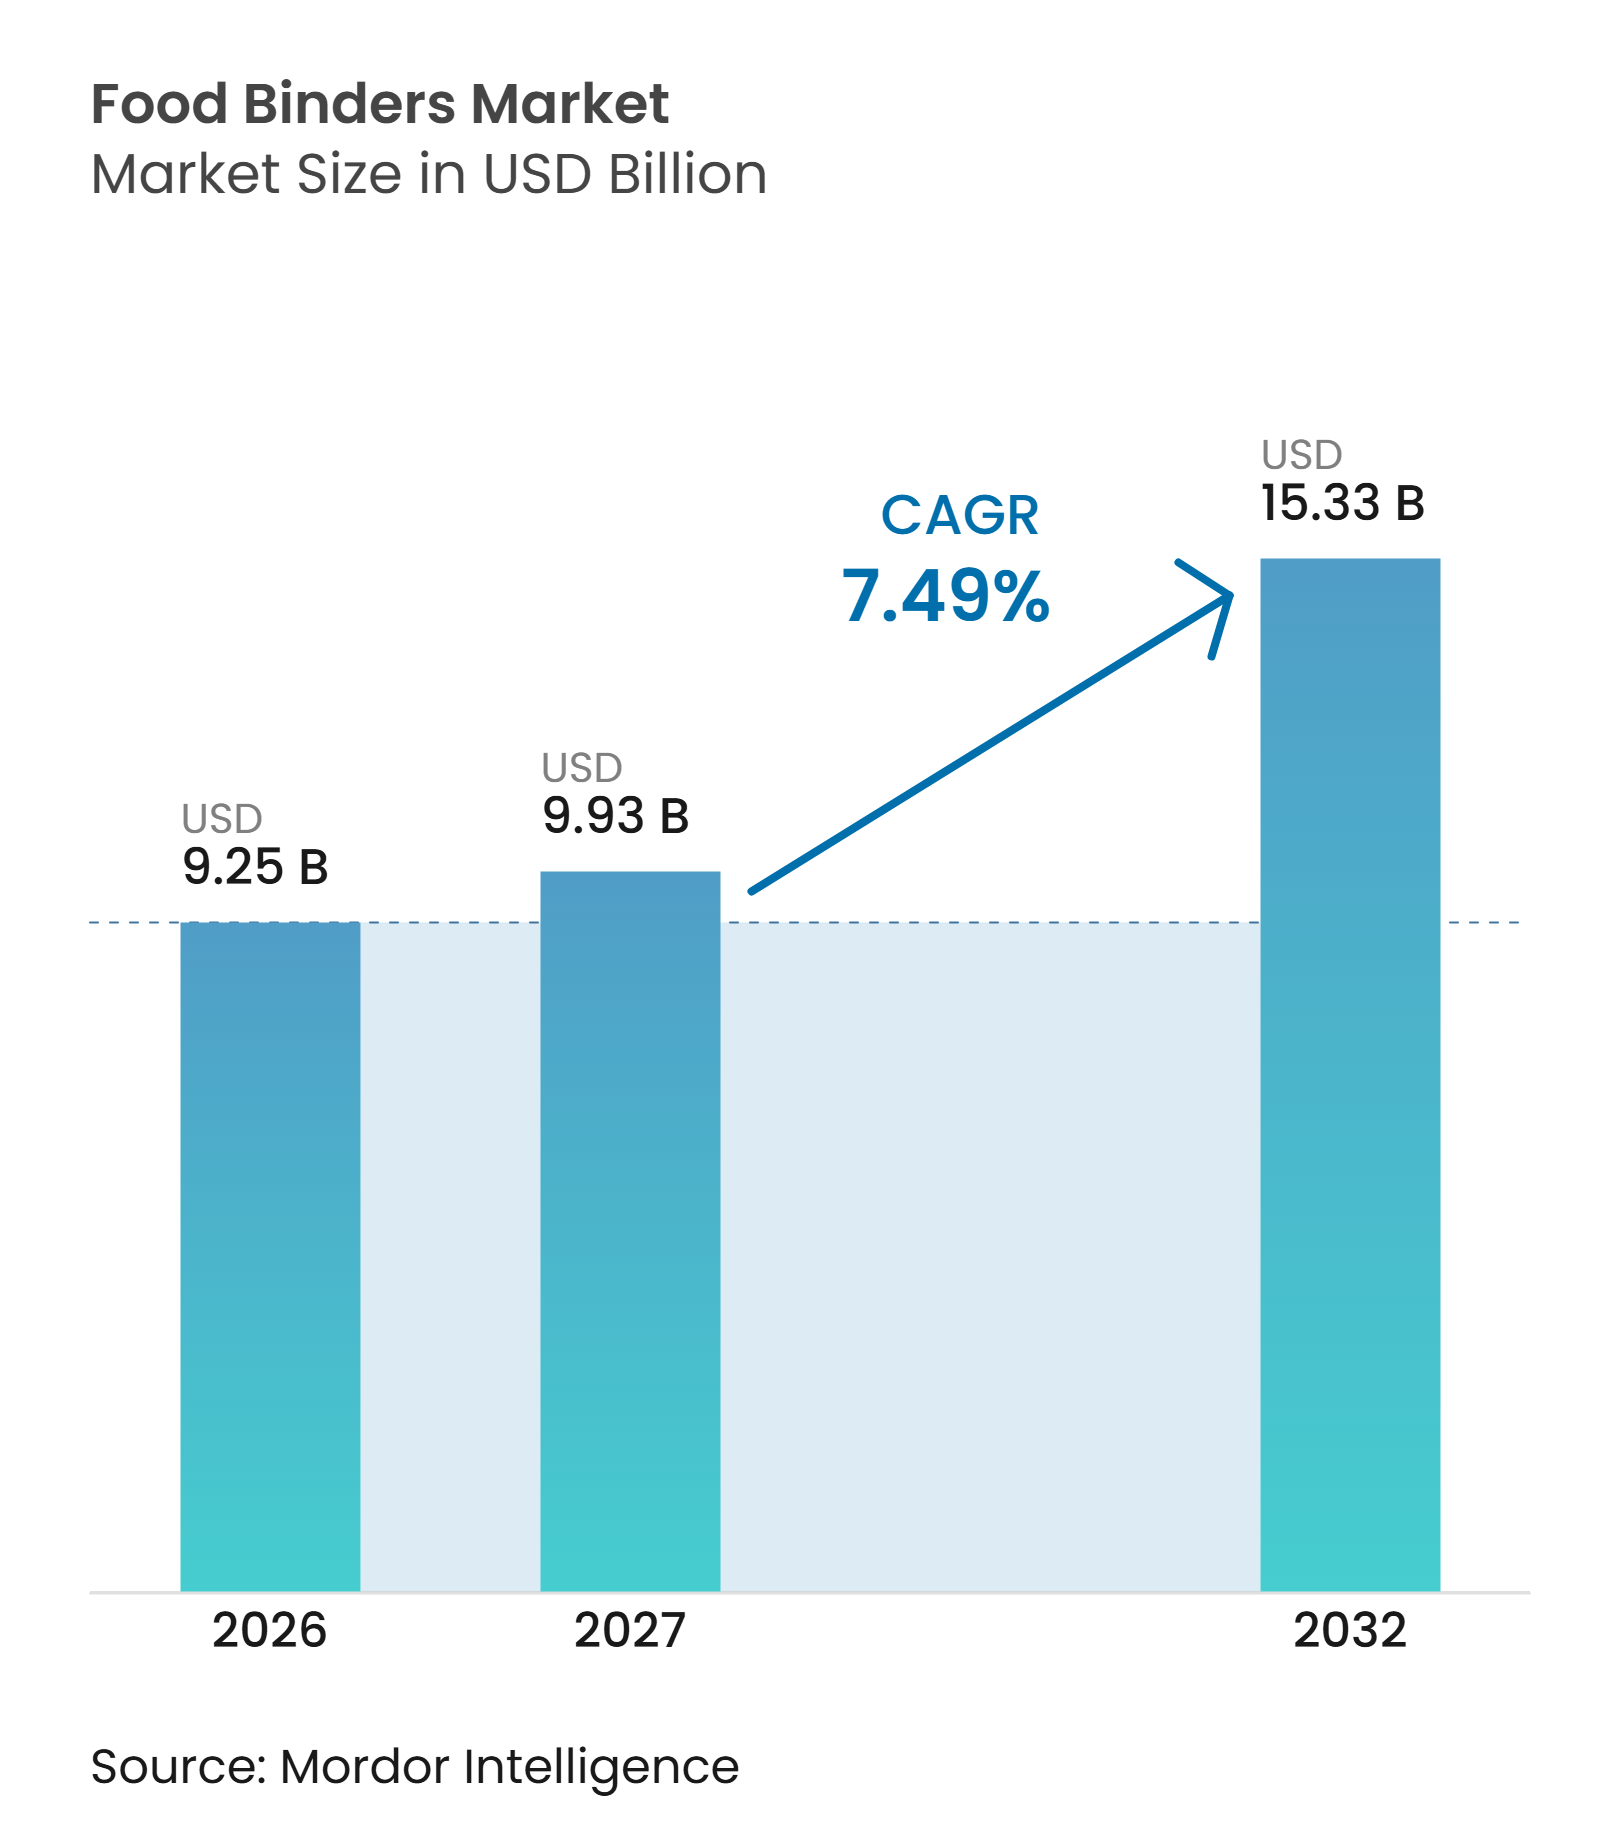
O tamanho do mercado de aglutinantes alimentares deve aumentar de 9,25 bilhões de USD em 2026 para 9,93 bilhões de USD em 2027 e atingir 15,33 bilhões de USD até 2032, crescendo a um CAGR de 7,49% ao longo de 2027–2032. O crescimento depende da melhoria da textura, consistência e estabilidade dos produtos alimentares, ao mesmo tempo em que atende aos requisitos em evolução para ingredientes de rótulo limpo e funcionais. A crescente demanda por alimentos processados e de conveniência, a adoção crescente de alternativas à carne e aos laticínios de base vegetal e o uso crescente de ingredientes alimentares naturais sustentam a expansão do mercado. A inovação de produtos em soluções de ligação de base vegetal e microbiana cria oportunidades de diferenciação, enquanto a expansão das aplicações em produtos de panificação, confeitaria, produtos cárneos e produtos lácteos fortalece a demanda. No entanto, a volatilidade dos preços das matérias-primas, os rigorosos requisitos de segurança alimentar e regulatórios e as complexidades de fornecimento de aglutinantes microbianos especializados complicam a expansão do mercado. O crescimento, portanto, favorece os fabricantes que conseguem desenvolver formulações de ligação econômicas, manter uma funcionalidade consistente dos ingredientes e fornecer soluções versáteis em diversas aplicações alimentares.
Principais Conclusões do Relatório
- Por fonte, os aglutinantes de base vegetal representaram a maior participação do tamanho do mercado de aglutinantes alimentares, com 69,29% em 2026, enquanto os aglutinantes microbianos têm previsão de crescer mais rapidamente, a um CAGR de 9,15% ao longo de 2026–2031.
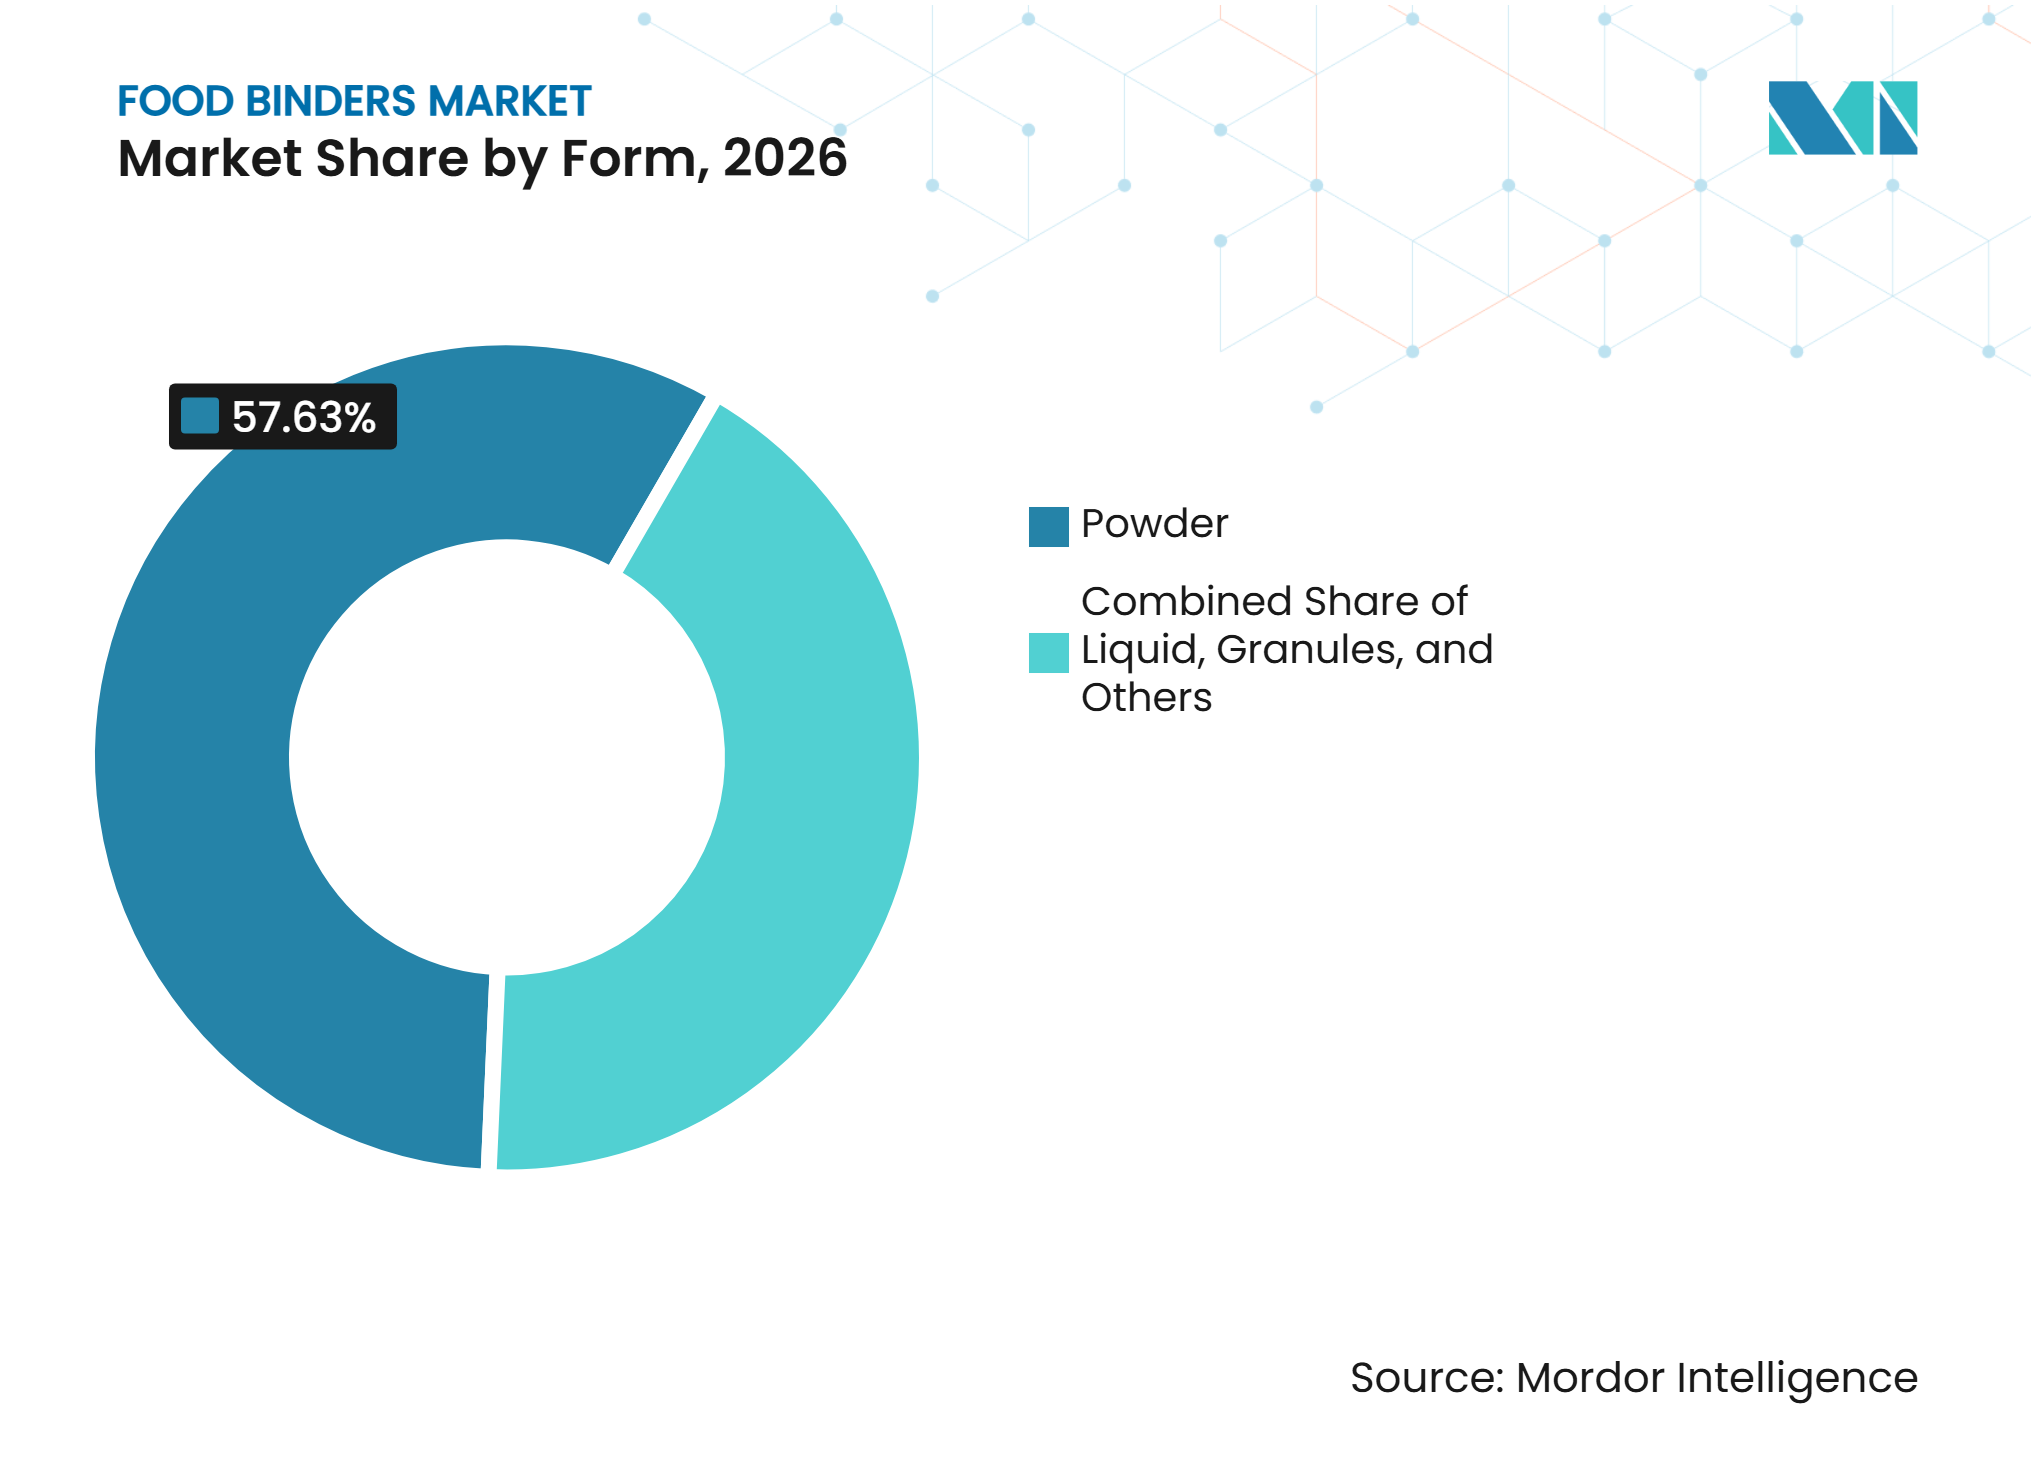
- Por forma, o pó dominou com uma participação de mercado de 57,63% em 2026, enquanto os grânulos têm projeção de registrar o crescimento mais rápido, a um CAGR de 8,28% ao longo de 2026–2031.
- Por aplicação, os produtos de panificação representaram a maior participação, com 34,46% em 2026, enquanto os produtos lácteos devem crescer mais rapidamente, a um CAGR de 8,44% ao longo de 2026–2031.
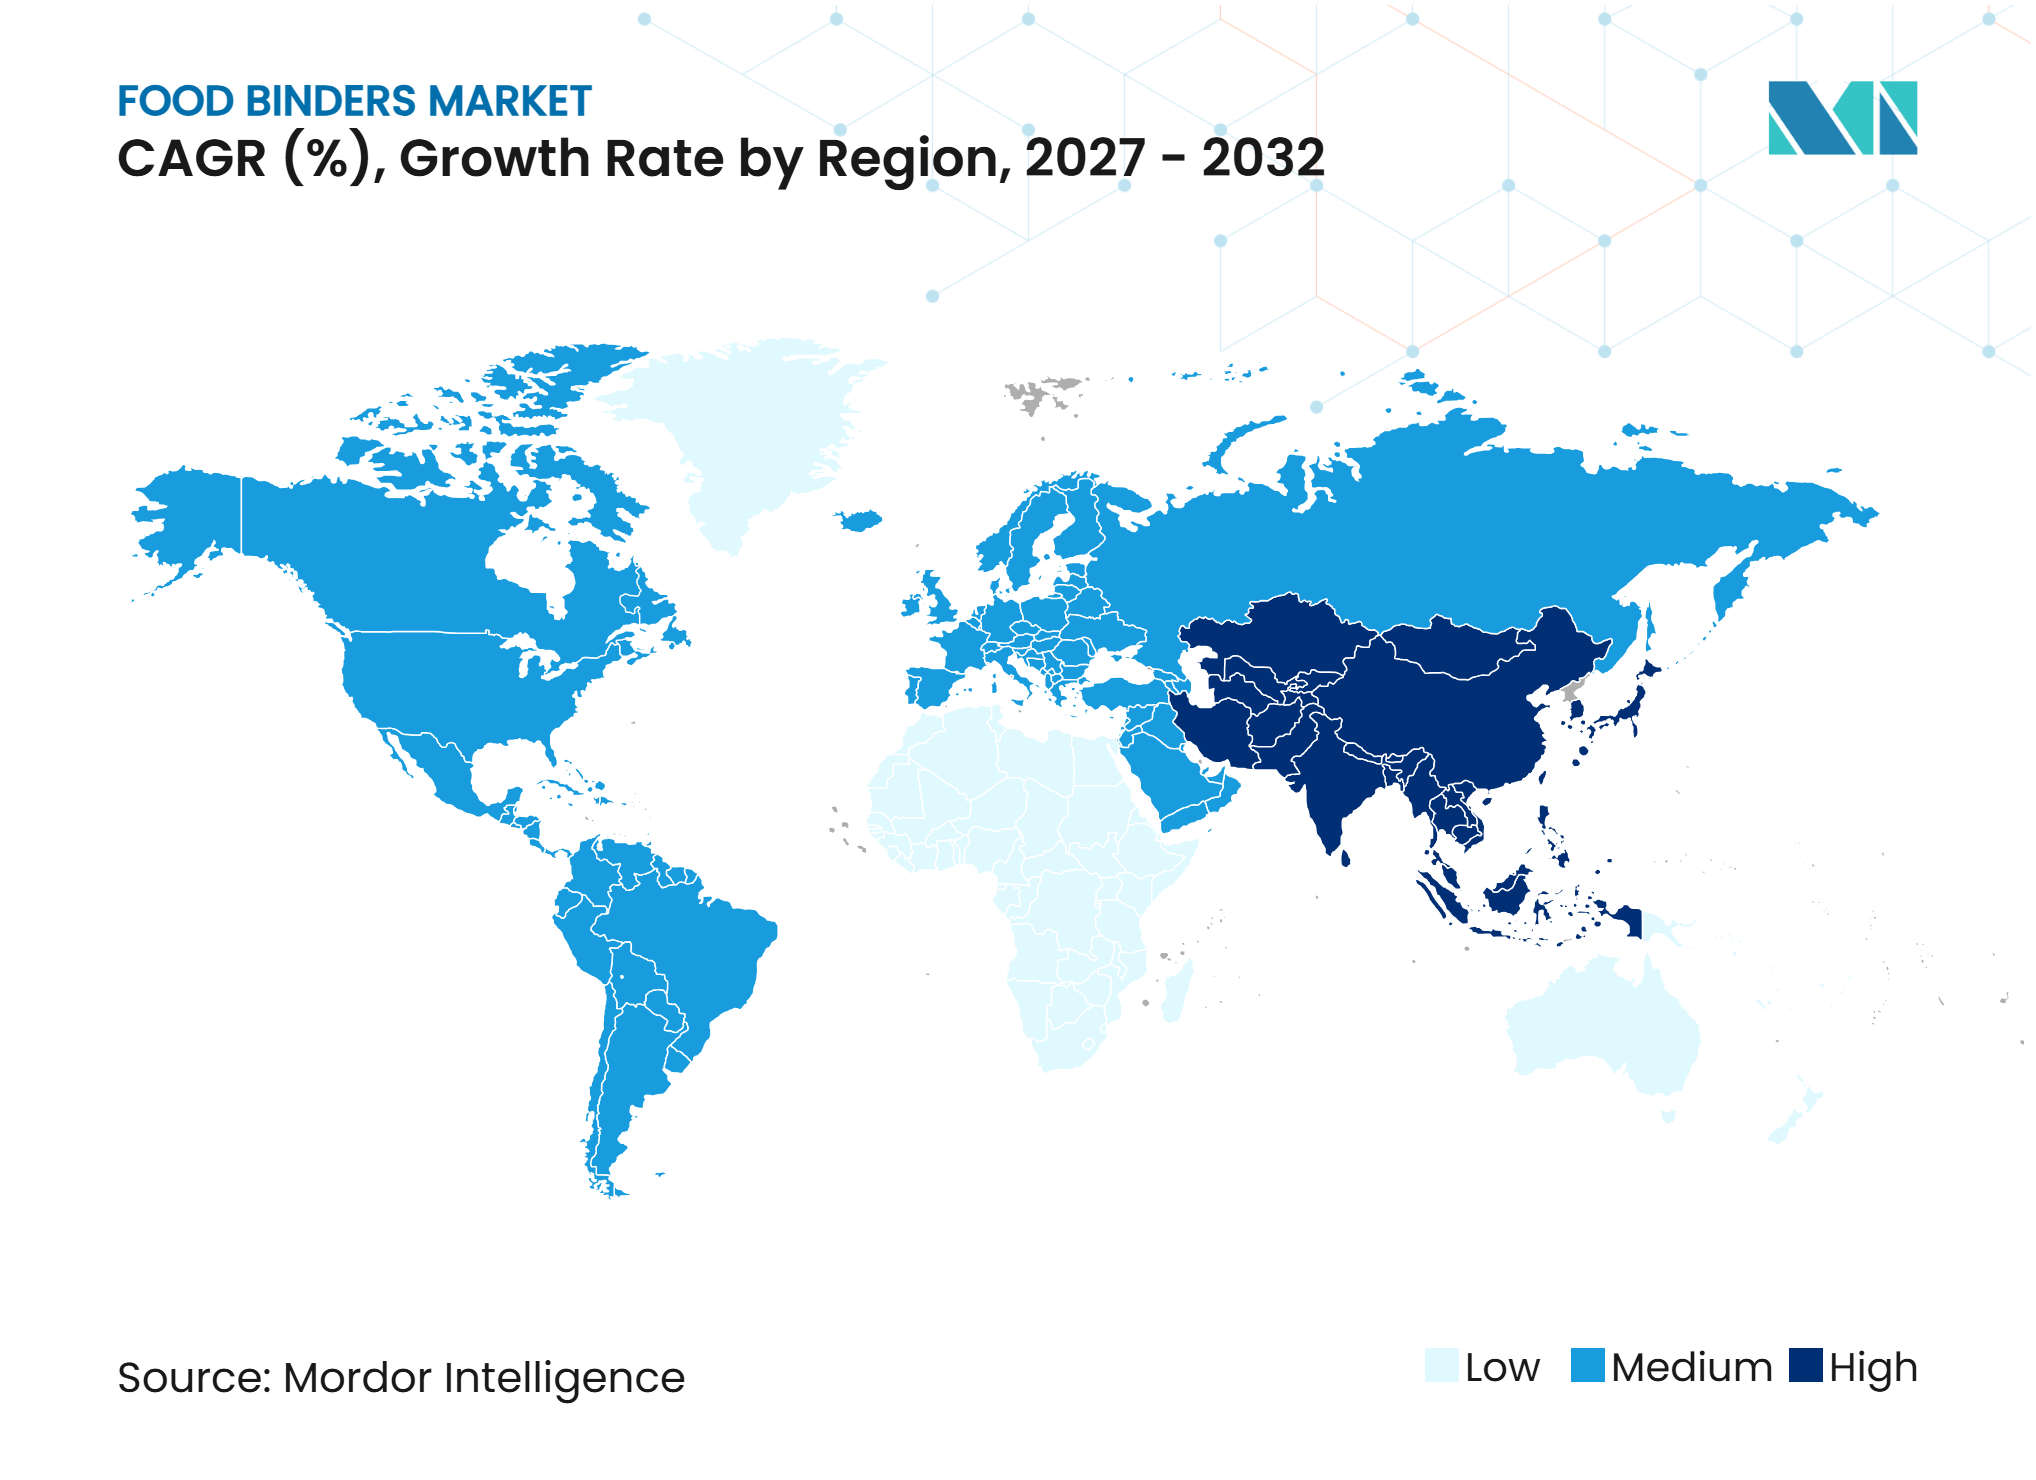
- Entre as geografias, a Ásia-Pacífico liderou com uma participação de 37,94% no mercado de aglutinantes alimentares em 2026 e também tem previsão de crescer mais rapidamente, a um CAGR de 8,20% ao longo de 2026–2031.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por alimentos processados e de conveniência | +1.0% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, onde o consumo de alimentos embalados e a demanda por soluções de refeições convenientes estão em expansão | Curto prazo (menos de 2 anos) |
| Adoção crescente de alternativas à carne e aos laticínios de base vegetal | +0.9% | Global, particularmente América do Norte e Europa, com adoção crescente na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Demanda crescente por ingredientes alimentares de rótulo limpo e naturais | +0.8% | Global, particularmente América do Norte e Europa, onde os fabricantes estão reformulando produtos para atender às preferências de rótulo limpo | Médio prazo (2–4 anos) |
| Demanda crescente por soluções de aglutinantes em molhos, temperos e preparações prontas para uso | +0.7% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, apoiada pela expansão de alimentos processados e aplicações de serviços de alimentação | Médio prazo (2–4 anos) |
| Demanda crescente por melhoria de textura e estabilidade do produto | +0.6% | Global, particularmente Europa e América do Norte, onde os fabricantes de alimentos enfatizam consistência, estabilidade de prateleira e qualidade do produto | Médio prazo (2–4 anos) |
| Avanços tecnológicos nas formulações de ingredientes alimentares | +0.5% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, onde os fabricantes de ingredientes estão desenvolvendo soluções de ligação de base vegetal e microbiana especializadas | Longo prazo (mais de 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Alimentos Processados e de Conveniência
O crescente consumo de alimentos processados e de conveniência está criando oportunidades para os fabricantes de aglutinantes alimentares, pois os processadores de alimentos necessitam de ingredientes que mantenham a consistência, a textura e a estabilidade do produto durante a fabricação, o armazenamento e a distribuição. A Autoridade de Desenvolvimento de Exportação de Produtos Agrícolas e Alimentares Processados (APEDA), vinculada ao Ministério do Comércio e Indústria do Governo da Índia, identifica alimentos de conveniência, produtos nutricionais e itens de alimentos embalados como preferências dos consumidores cada vez mais importantes, apoiadas pela urbanização, maiores rendas disponíveis e mudanças nos padrões alimentares [1]. O Ministério das Indústrias de Processamento de Alimentos (MoFPI) também destaca a expansão das categorias de alimentos prontos para comer e prontos para cozinhar como uma importante área de crescimento na indústria organizada de alimentos para o consumidor [2]. Esses desenvolvimentos aumentam a necessidade de ingredientes aglutinantes que melhorem a retenção de umidade, a viscosidade e a consistência estrutural nas formulações de alimentos processados. Os aglutinantes alimentares, portanto, auxiliam os fabricantes no desenvolvimento de produtos alimentares convenientes com qualidade consistente e desempenho de processamento.
Adoção Crescente de Alternativas à Carne e aos Laticínios de Base Vegetal
O desenvolvimento crescente de alternativas à carne e aos laticínios de base vegetal está criando demanda por aglutinantes alimentares que melhorem a textura, a estrutura e as propriedades funcionais das formulações de proteínas alternativas. O Ministério das Indústrias de Processamento de Alimentos do Governo da Índia identifica alternativas lácteas de base vegetal, incluindo produtos à base de amêndoa, aveia, soja e coco, juntamente com alternativas à carne feitas de jaca, soja e proteína de ervilha, como áreas emergentes no setor de proteínas de base vegetal da Índia. Essas formulações requerem ingredientes que ajudem a manter a coesão, a retenção de água, a resistência de ligação e a sensação bucal desejável, particularmente em produtos projetados para replicar as características convencionais de carne e laticínios. O departamento de Agricultura e Agroalimentação do Governo do Canadá também identifica alternativas lácteas de base vegetal, refeições prontas e substitutos de carne como categorias de aplicação estabelecidas para ingredientes proteicos de origem não animal [3]. À medida que os fabricantes expandem seus portfólios de proteínas alternativas, espera-se que a necessidade de sistemas de ligação de base vegetal compatíveis aumente. Isso cria oportunidades para fornecedores que oferecem amidos, gomas, fibras e outros ingredientes funcionais adequados para formulações de base vegetal.
Demanda Crescente por Ingredientes Alimentares de Rótulo Limpo e Naturais
A crescente ênfase nas formulações de rótulo limpo e nos ingredientes alimentares reconhecíveis está incentivando os fabricantes a explorar soluções de ligação naturais como alternativas a certos aditivos sintéticos ou altamente processados. O Serviço de Pesquisa Econômica do Departamento de Agricultura dos Estados Unidos (USDA ERS) relata que os consumidores associam rótulos de alimentos naturais a escolhas mais saudáveis e que as alegações naturais são amplamente utilizadas em produtos alimentares processados. Essa preferência cria oportunidades para os fabricantes de aglutinantes alimentares desenvolverem soluções baseadas em amidos de origem vegetal, gomas, pectina, celulose e outros ingredientes de origem natural. Os processadores de alimentos são cada vez mais obrigados a equilibrar a transparência dos ingredientes com requisitos funcionais como viscosidade, retenção de umidade, emulsificação e estabilidade do produto. O Ministério das Indústrias de Processamento de Alimentos do Governo da Índia também identifica alimentos de rótulo limpo e naturais, incluindo a reformulação de produtos para reduzir aditivos sintéticos, como uma área emergente de inovação na indústria alimentar. Consequentemente, os fornecedores que conseguem fornecer aglutinantes de origem natural com funcionalidade confiável e qualidade consistente estão posicionados para se beneficiar da mudança em direção a formulações alimentares mais limpas.
Demanda Crescente por Soluções de Aglutinantes em Molhos, Temperos e Preparações Prontas para Uso
O uso crescente de molhos, temperos, caldos, pastas e preparações alimentares prontas para uso está criando oportunidades para aglutinantes alimentares que melhorem a viscosidade, a suspensão e a estabilidade da formulação. A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) identifica os hidrocoloides como ingredientes funcionais importantes em molhos, temperos para salada, sopas e produtos cárneos, onde atuam como agentes espessantes, gelificantes e estabilizantes [4]. Ingredientes como goma xantana, goma guar, alginatos e amidos modificados ajudam os fabricantes a manter a consistência desejada e a evitar a separação de ingredientes durante o processamento e o armazenamento. A crescente demanda por preparações alimentares convenientes também incentiva os fabricantes a desenvolver formulações que mantenham sua textura e qualidade em diferentes condições de manuseio e armazenamento. À medida que os processadores de alimentos expandem seus portfólios de produtos prontos para uso, espera-se que a necessidade de soluções de ligação e estabilização específicas para cada aplicação aumente. Isso apoia oportunidades para fornecedores de aglutinantes alimentares que oferecem ingredientes capazes de atuar em diferentes sistemas alimentares líquidos, semissólidos e emulsionados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços das matérias-primas utilizadas na produção de aglutinantes alimentares | −0.8% | Global, particularmente Ásia-Pacífico e América do Sul, onde os custos de fornecimento e as flutuações nos preços das commodities agrícolas podem afetar os fabricantes de ingredientes | Médio prazo (2–4 anos) |
| Rigorosos requisitos de segurança alimentar e regulatórios | −0.7% | Global, particularmente América do Norte e Europa, onde as regulamentações de ingredientes alimentares, os padrões de segurança e os requisitos de conformidade aumentam os custos de desenvolvimento e comercialização de produtos | Médio prazo (2–4 anos) |
| Complexidade no fornecimento de aglutinantes microbianos especializados | −0.6% | Global, particularmente regiões com infraestrutura limitada de fabricação de ingredientes microbianos e dependência de fornecedores especializados | Longo prazo (mais de 4 anos) |
| Limitações funcionais de certos ingredientes de ligação naturais | −0.5% | Global, particularmente América do Norte e Europa, onde os fabricantes exigem desempenho de ligação consistente em formulações complexas de alimentos processados | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços das Matérias-Primas
A produção de aglutinantes alimentares depende de commodities agrícolas, materiais de origem vegetal e insumos microbianos especializados, tornando os fabricantes vulneráveis às flutuações nos preços das matérias-primas. Mudanças nas safras, condições climáticas, custos de transporte e disponibilidade de fornecedores podem aumentar as despesas de aquisição e afetar as margens de produção. Os fabricantes menores podem enfrentar desafios adicionais para absorver aumentos de custos enquanto mantêm preços de produtos competitivos. Essas flutuações também podem complicar os acordos de fornecimento de longo prazo e o planejamento consistente do abastecimento.
Rigorosos Requisitos de Segurança Alimentar e Regulatórios
Os fabricantes de aglutinantes alimentares devem cumprir os padrões de segurança alimentar, os requisitos de aprovação de ingredientes, as especificações de pureza e os níveis de uso permitidos em diferentes mercados. As diferenças regulatórias entre países podem aumentar os custos de testes, documentação e conformidade, particularmente para fabricantes que introduzem novos ingredientes de ligação naturais e microbianos. Esses requisitos podem prolongar os prazos de desenvolvimento e comercialização de produtos. Os fornecedores menores podem enfrentar maiores desafios para atender aos requisitos regulatórios enquanto mantêm a competitividade de custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
Aglutinantes de Base Vegetal Lideram Enquanto Aglutinantes Microbianos Expandem Mais RapidamenteEm 2026, os aglutinantes de base vegetal representaram uma estimativa de 69,29% do Mercado de Aglutinantes Alimentares, tornando-os a principal categoria de fonte. Sua posição reflete o uso generalizado de amidos, gomas, fibras e outros ingredientes botânicos em produtos de panificação, confeitaria, produtos cárneos, preparações lácteas e alimentos processados. Os aglutinantes de origem vegetal são valorizados por sua capacidade de melhorar a viscosidade, a retenção de umidade, a textura e a estabilidade do produto. Sua compatibilidade com formulações de rótulo limpo e a adoção crescente de produtos alimentares de base vegetal sustentam ainda mais a demanda. Enquanto isso, os aglutinantes microbianos têm projeção de registrar o crescimento mais rápido, a um CAGR estimado de 9,15% ao longo de 2026–2031. Ingredientes como a goma xantana e outros polissacarídeos derivados de fermentação fornecem propriedades funcionais que suportam espessamento, estabilização e ligação em diferentes aplicações alimentares.
Os aglutinantes de base animal atendem a aplicações onde são necessárias ligação à base de proteínas, formação de gel e propriedades estruturais, particularmente em produtos cárneos e outros alimentos processados. Outras categorias de fontes também contribuem para o mercado por meio de ingredientes funcionais especializados utilizados em formulações alimentares específicas. No entanto, os fabricantes em todas as categorias de fontes precisam manter qualidade consistente dos ingredientes, desempenho funcional e competitividade de custos. A capacidade de fornecer soluções de ligação específicas para cada aplicação, ao mesmo tempo em que atende aos requisitos em evolução das formulações alimentares, continuará sendo importante para os participantes do mercado.
Por Forma:
Pó Lidera Enquanto Grânulos Expandem Mais RapidamenteEm 2026, o pó representou uma estimativa de 57,63% do Mercado de Aglutinantes Alimentares, tornando-o a forma líder. Sua posição reflete a facilidade de manuseio, armazenamento, transporte e incorporação em diferentes formulações alimentares. Os aglutinantes em pó são amplamente utilizados em produtos de panificação, confeitaria, preparações lácteas, produtos cárneos e outras aplicações de alimentos processados. Sua adequação para misturas de ingredientes secos e processos de formulação controlados apoia sua adoção entre os fabricantes comerciais de alimentos. Enquanto isso, os grânulos têm projeção de registrar o crescimento mais rápido, a um CAGR estimado de 8,28% ao longo de 2026–2031. Os aglutinantes granulados oferecem oportunidades para manuseio aprimorado, dispersão controlada e incorporação conveniente de ingredientes em aplicações selecionadas de processamento de alimentos.
Os aglutinantes líquidos atendem aos fabricantes que necessitam de ingredientes que possam ser incorporados diretamente em formulações líquidas e semilíquidas, incluindo molhos, temperos e preparações lácteas. Outras formas atendem a requisitos especializados de processamento e formulação em toda a indústria alimentar. No entanto, os fabricantes precisam considerar as características de dissolução, dispersão, estabilidade de armazenamento e compatibilidade com diferentes condições de processamento ao selecionar os formatos de aglutinantes. O desenvolvimento de produtos que equilibre a conveniência de manuseio com o desempenho funcional continuará sendo importante em todas as categorias de formas.


Por Aplicação:
Produtos de Panificação Lideram Enquanto Produtos Lácteos Expandem Mais RapidamenteEm 2026, os produtos de panificação representaram uma estimativa de 34,46% do Mercado de Aglutinantes Alimentares, tornando-os o principal segmento de aplicação. Sua posição reflete o uso generalizado de ingredientes aglutinantes para melhorar a consistência da massa, a retenção de umidade, a textura e a estabilidade estrutural em pães, bolos, pastéis e outros produtos assados. Os aglutinantes alimentares ajudam os fabricantes a manter a qualidade do produto durante a mistura, o cozimento, o resfriamento e o armazenamento. Enquanto isso, os produtos lácteos têm projeção de registrar o crescimento mais rápido, a um CAGR estimado de 8,44% ao longo de 2026–2031. A crescente demanda por textura, viscosidade e estabilidade consistentes em iogurte, sobremesas lácteas, queijo processado e outras preparações lácteas apoia o uso de ingredientes aglutinantes funcionais.
As aplicações de confeitaria utilizam aglutinantes para suportar a coesão, a textura e a consistência do produto, enquanto os produtos cárneos requerem ingredientes que melhorem a resistência de ligação, a retenção de umidade e a integridade estrutural. Bebidas e outras aplicações de alimentos e bebidas também oferecem oportunidades para soluções especializadas de ligação e estabilização. No entanto, os fabricantes precisam selecionar ingredientes de acordo com os requisitos específicos de cada aplicação, incluindo temperaturas de processamento, níveis de umidade, condições de pH e interações com outros componentes da formulação. A capacidade de fornecer funcionalidade consistente em diversas aplicações alimentares continuará sendo importante para os fornecedores.
Análise Geográfica
Mercado de Aglutinantes Alimentares da Ásia-Pacífico
A Ásia-Pacífico representou uma estimativa de 37,94% do Mercado de Aglutinantes Alimentares em 2026, tornando-a o maior mercado regional. A região também tem projeção de ser a de crescimento mais rápido, com um CAGR estimado de 8,20% ao longo de 2026–2031. A expansão das atividades de processamento de alimentos e a demanda por alimentos embalados e de conveniência na China, Índia, Japão e países do Sudeste Asiático apoiam o uso de aglutinantes alimentares em produtos de panificação, confeitaria, produtos cárneos e aplicações lácteas. O crescente interesse em produtos alimentares de base vegetal e ingredientes funcionais também cria oportunidades para fabricantes de aglutinantes de base vegetal e microbianos. Os fornecedores que oferecem formulações econômicas com propriedades consistentes de ligação, textura e estabilização estão posicionados para se beneficiar da demanda regional.
Mercado de Aglutinantes Alimentares da América do Norte
A América do Norte representa um mercado estabelecido para aglutinantes alimentares, apoiado por sua indústria de processamento de alimentos desenvolvida e pela demanda por produtos alimentares embalados, de conveniência e processados. Os Estados Unidos, o Canadá e o México oferecem aplicações em produtos de panificação, confeitaria, produtos cárneos, produtos lácteos e bebidas. Os fabricantes utilizam ingredientes aglutinantes para melhorar a consistência do produto, a retenção de umidade, a textura e a estabilidade em diferentes formulações. A demanda por alternativas alimentares de base vegetal e ingredientes de rótulo limpo também cria oportunidades para fornecedores que oferecem amidos naturais, gomas, fibras e outras soluções funcionais de ligação.
Europa, América do Sul e Oriente Médio e África
A Europa oferece oportunidades por meio de suas indústrias estabelecidas de processamento de alimentos e bebidas, com demanda por aglutinantes alimentares em aplicações de panificação, laticínios, confeitaria e carnes processadas. A América do Sul se beneficia das atividades de processamento de alimentos no Brasil, na Argentina e em outros mercados regionais, apoiando a demanda por ingredientes que melhorem a textura e a estabilidade dos produtos. No Oriente Médio e na África, a expansão da fabricação de alimentos e a demanda por produtos alimentares embalados criam oportunidades para aplicações de aglutinantes em diferentes categorias alimentares. Nessas regiões, os fabricantes precisam abordar a disponibilidade de matérias-primas, os requisitos regulatórios, o desempenho das formulações e as considerações de custo, ao mesmo tempo em que adaptam os produtos às necessidades locais de processamento de alimentos.
Cenário Competitivo
Concentração do Mercado
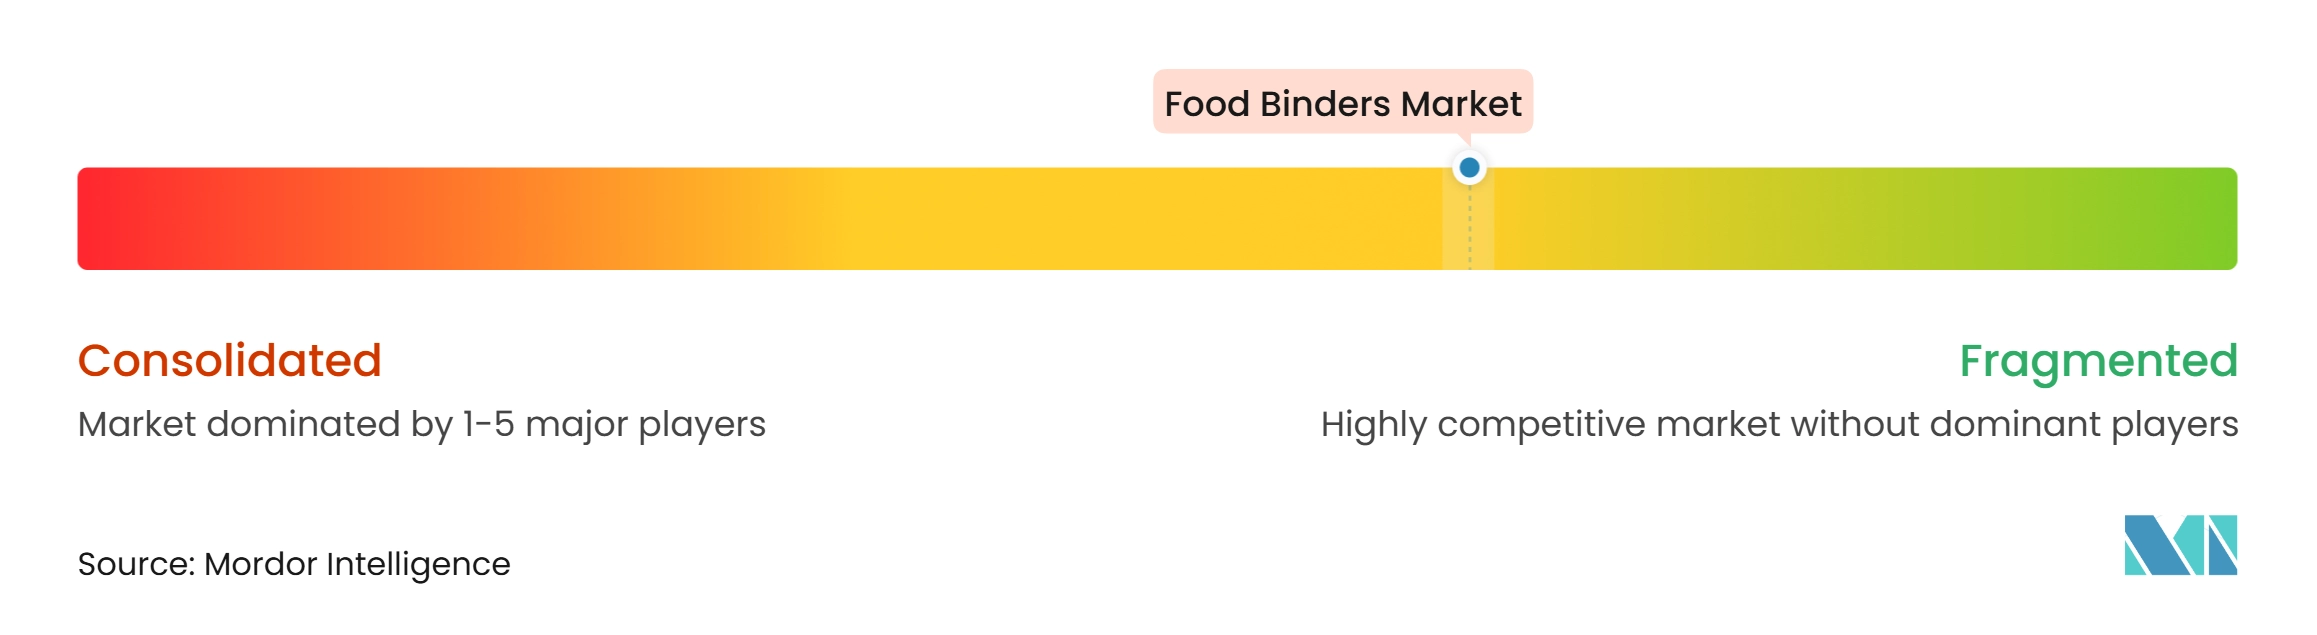
O Mercado de Aglutinantes Alimentares inclui fabricantes multinacionais de ingredientes alimentares, produtores especializados de hidrocoloides, fornecedores de ingredientes de base vegetal, fabricantes de ingredientes de origem animal e empresas regionais de ingredientes que competem por meio de inovação de produtos, fornecimento de matérias-primas, expertise em formulação e redes de distribuição global. As empresas têm diferentes níveis de exposição a aglutinantes alimentares por meio de amidos, gomas, proteínas, gelatina, pectina e outros ingredientes funcionais utilizados para melhorar a textura, a viscosidade, a adesão, a retenção de umidade e a estabilidade do produto. Os grandes fabricantes de ingredientes podem aproveitar portfólios diversificados e relacionamentos estabelecidos com clientes, enquanto os produtores especializados podem se diferenciar por meio de soluções de ligação específicas para cada aplicação e expertise em categorias específicas de ingredientes.
As estratégias competitivas no Mercado de Aglutinantes Alimentares concentram-se na expansão dos portfólios de ingredientes de base vegetal, no desenvolvimento de sistemas especializados de ligação e texturização e na melhoria da funcionalidade em aplicações de panificação, confeitaria, carne, laticínios e bebidas. Por exemplo, a Cargill, Incorporated oferece amidos nativos e modificados, hidrocoloides e texturizantes especiais para aplicações como produtos de panificação, carne processada, confeitaria e laticínios. Da mesma forma, a Tate & Lyle PLC fornece amidos funcionais e hidrocoloides, incluindo pectina, carragenina, goma xantana e goma gelana, que suportam espessamento, gelificação e estabilização de produtos. Essas ofertas refletem a importância dos ingredientes de base vegetal, que representaram 69,29% do Mercado de Aglutinantes Alimentares em 2026. Enquanto isso, os aglutinantes microbianos representam uma oportunidade de crescimento em desenvolvimento, com o segmento projetado para registrar o CAGR mais rápido de 9,15% durante 2026–2031.
O desenvolvimento de produtos e as capacidades de formulação específicas para cada aplicação continuam sendo considerações competitivas importantes. Empresas como Ingredion Incorporated, Archer Daniels Midland Company, Kerry Group plc e DSM-Firmenich AG competem por meio de portfólios de ingredientes funcionais, expertise em formulação e soluções alimentares focadas no cliente. Os fabricantes estão cada vez mais focados em formulações de rótulo limpo, ingredientes de ligação de origem vegetal e sistemas funcionais que melhorem a textura, a retenção de umidade, a estabilidade de processamento e a consistência. Os produtos em pó representaram 57,63% do mercado em 2026, refletindo seu uso estabelecido na fabricação de alimentos e facilidade de manuseio, enquanto os grânulos têm projeção de registrar o crescimento mais rápido entre as formas, a um CAGR de 8,28% durante 2026–2031. Os Produtos de Panificação representaram o maior segmento de aplicação, com uma participação de 34,46%, enquanto os Produtos Lácteos devem crescer a um CAGR de 8,44% no mesmo período.
Líderes do Setor de Aglutinantes Alimentares
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tate & Lyle PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aglutinantes Alimentares Empresas cobertas neste relatório
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tate & Lyle PLC
- Kerry Group plc
- International Flavors & Fragrances Inc.
- DSM-Firmenich AG
- Roquette Frères
- BENEO GmbH
- Ashland Inc.
- Jungbunzlauer Suisse AG
- CP Kelco (J.M. Huber Corporation)
- GELITA AG
- Darling Ingredients Inc.
- Nexira SAS
- Ajinomoto Co., Inc.
- Kewpie Corporation
- TIC Gums, Inc. (Ingredion)
- Fiberstar, Inc.
- Alland & Robert
Desenvolvimentos industriais recentes em Mercado de Aglutinantes Alimentares
- Novembro de 2026: A Royal Avebe introduziu o PuraMYL® 440, um amido de batata de rótulo limpo projetado para fornecer ligação de água e desenvolvimento de textura durante o processamento a frio. O ingrediente de base vegetal suporta aplicações como alternativas à carne, molhos e temperos sem necessidade de aquecimento, expandindo o uso de aglutinantes funcionais à base de amido na fabricação de alimentos.
- Outubro de 2026: A Roquette lançou o WELLENCE™ GF 1229, um hidrocoloide celulósico projetado para melhorar a textura, o volume do pão e a estrutura do miolo em produtos de panificação sem glúten. O ingrediente demonstrou um aumento de 23% no volume do pão em comparação com um benchmark de mercado e aproximadamente 50% menor dureza instrumental após 21 dias, fortalecendo a disponibilidade de soluções de ligação especializadas para aplicações de panificação.
- Junho de 2026: A FERM FOOD introduziu um Aglutinante de Pão fermentado sem glúten para padarias industriais, desenvolvido usando trigo sarraceno e favas fermentadas com bactérias do ácido lático. O ingrediente de base vegetal melhora a estrutura da massa, a retenção de umidade, a fatiabilidade e a maciez, ao mesmo tempo em que reduz a necessidade de múltiplos aditivos, expandindo as aplicações de aglutinantes derivados de fermentação em produtos de panificação.
Escopo do Relatório Global do Mercado de Aglutinantes Alimentares
Para este estudo, o Mercado de Aglutinantes Alimentares é definido como o valor de vendas de ingredientes aglutinantes alimentares produzidos comercialmente, utilizados para melhorar a textura, a consistência, a adesão, a retenção de umidade, a viscosidade e a estabilidade estrutural em produtos alimentares. O mercado abrange aglutinantes alimentares derivados de fontes de base vegetal, base animal, microbiana e outras, segmentados por forma em pó, líquido, grânulos e outras formas. Por aplicação, o mercado inclui produtos de panificação, confeitaria, produtos cárneos, produtos lácteos, bebidas e outras aplicações de alimentos e bebidas. O mercado é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país conforme especificado no relatório. O dimensionamento e as previsões do mercado são apresentados em termos de valor (USD) nos segmentos e geografias definidos.
Visão geral da segmentação
| Base Vegetal |
| Base Animal |
| Microbiana |
| Outros |
| Pó |
| Líquido |
| Grânulos |
| Outros |
| Produtos de Panificação |
| Confeitaria |
| Produtos Cárneos |
| Produtos Lácteos |
| Bebidas |
| Outros Segmentos de Alimentos e Bebidas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Fonte | Base Vegetal | |
| Base Animal | ||
| Microbiana | ||
| Outros | ||
| Por Forma | Pó | |
| Líquido | ||
| Grânulos | ||
| Outros | ||
| Por Aplicação | Produtos de Panificação | |
| Confeitaria | ||
| Produtos Cárneos | ||
| Produtos Lácteos | ||
| Bebidas | ||
| Outros Segmentos de Alimentos e Bebidas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do Mercado de Aglutinantes Alimentares?
O Mercado de Aglutinantes Alimentares é estimado em 9,25 bilhões de USD em 2026 e tem projeção de atingir 15,33 bilhões de USD até 2032.
Qual é a taxa de crescimento esperada do Mercado de Aglutinantes Alimentares?
Espera-se que o mercado registre um CAGR de 7,49% ao longo do período de previsão (2027–2032).
Qual segmento de fonte detém a maior participação do Mercado de Aglutinantes Alimentares?
O segmento de base vegetal detém a maior participação, representando 69,29% do mercado em 2026.
Qual região domina o Mercado de Aglutinantes Alimentares?
A Ásia-Pacífico detém a maior participação regional, representando 37,94% do mercado em 2026, apoiada pela demanda por alimentos processados e ingredientes alimentares funcionais.