
Tamaño y Participación del Mercado de Aglutinantes Alimentarios
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
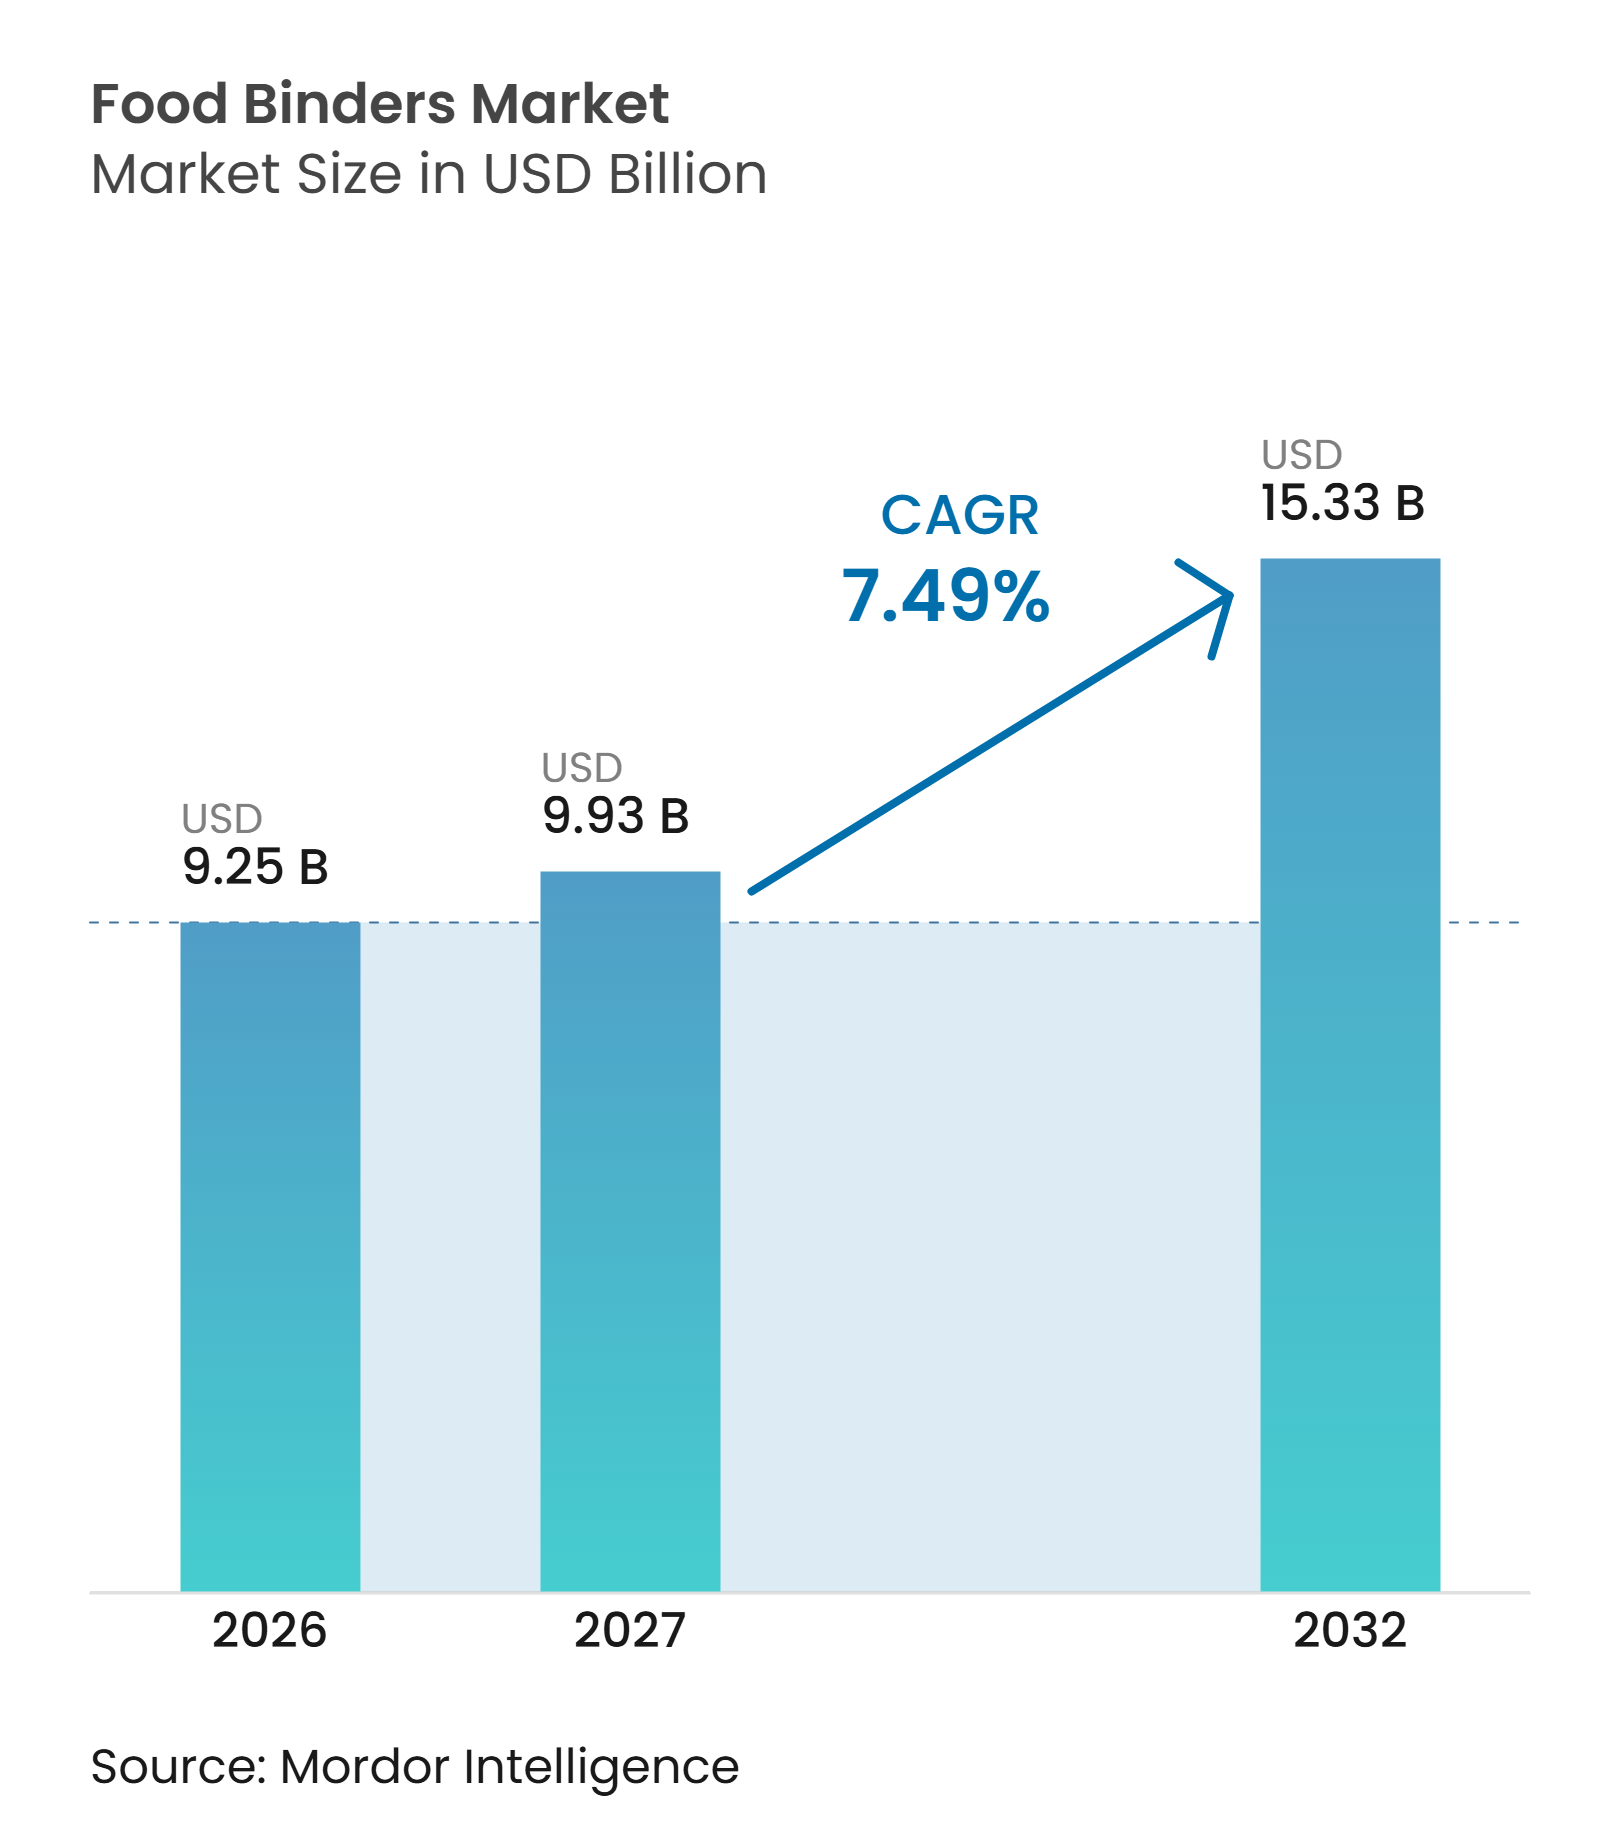
| Tamaño del Mercado (2027) | 9.93 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15.33 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.49 % |
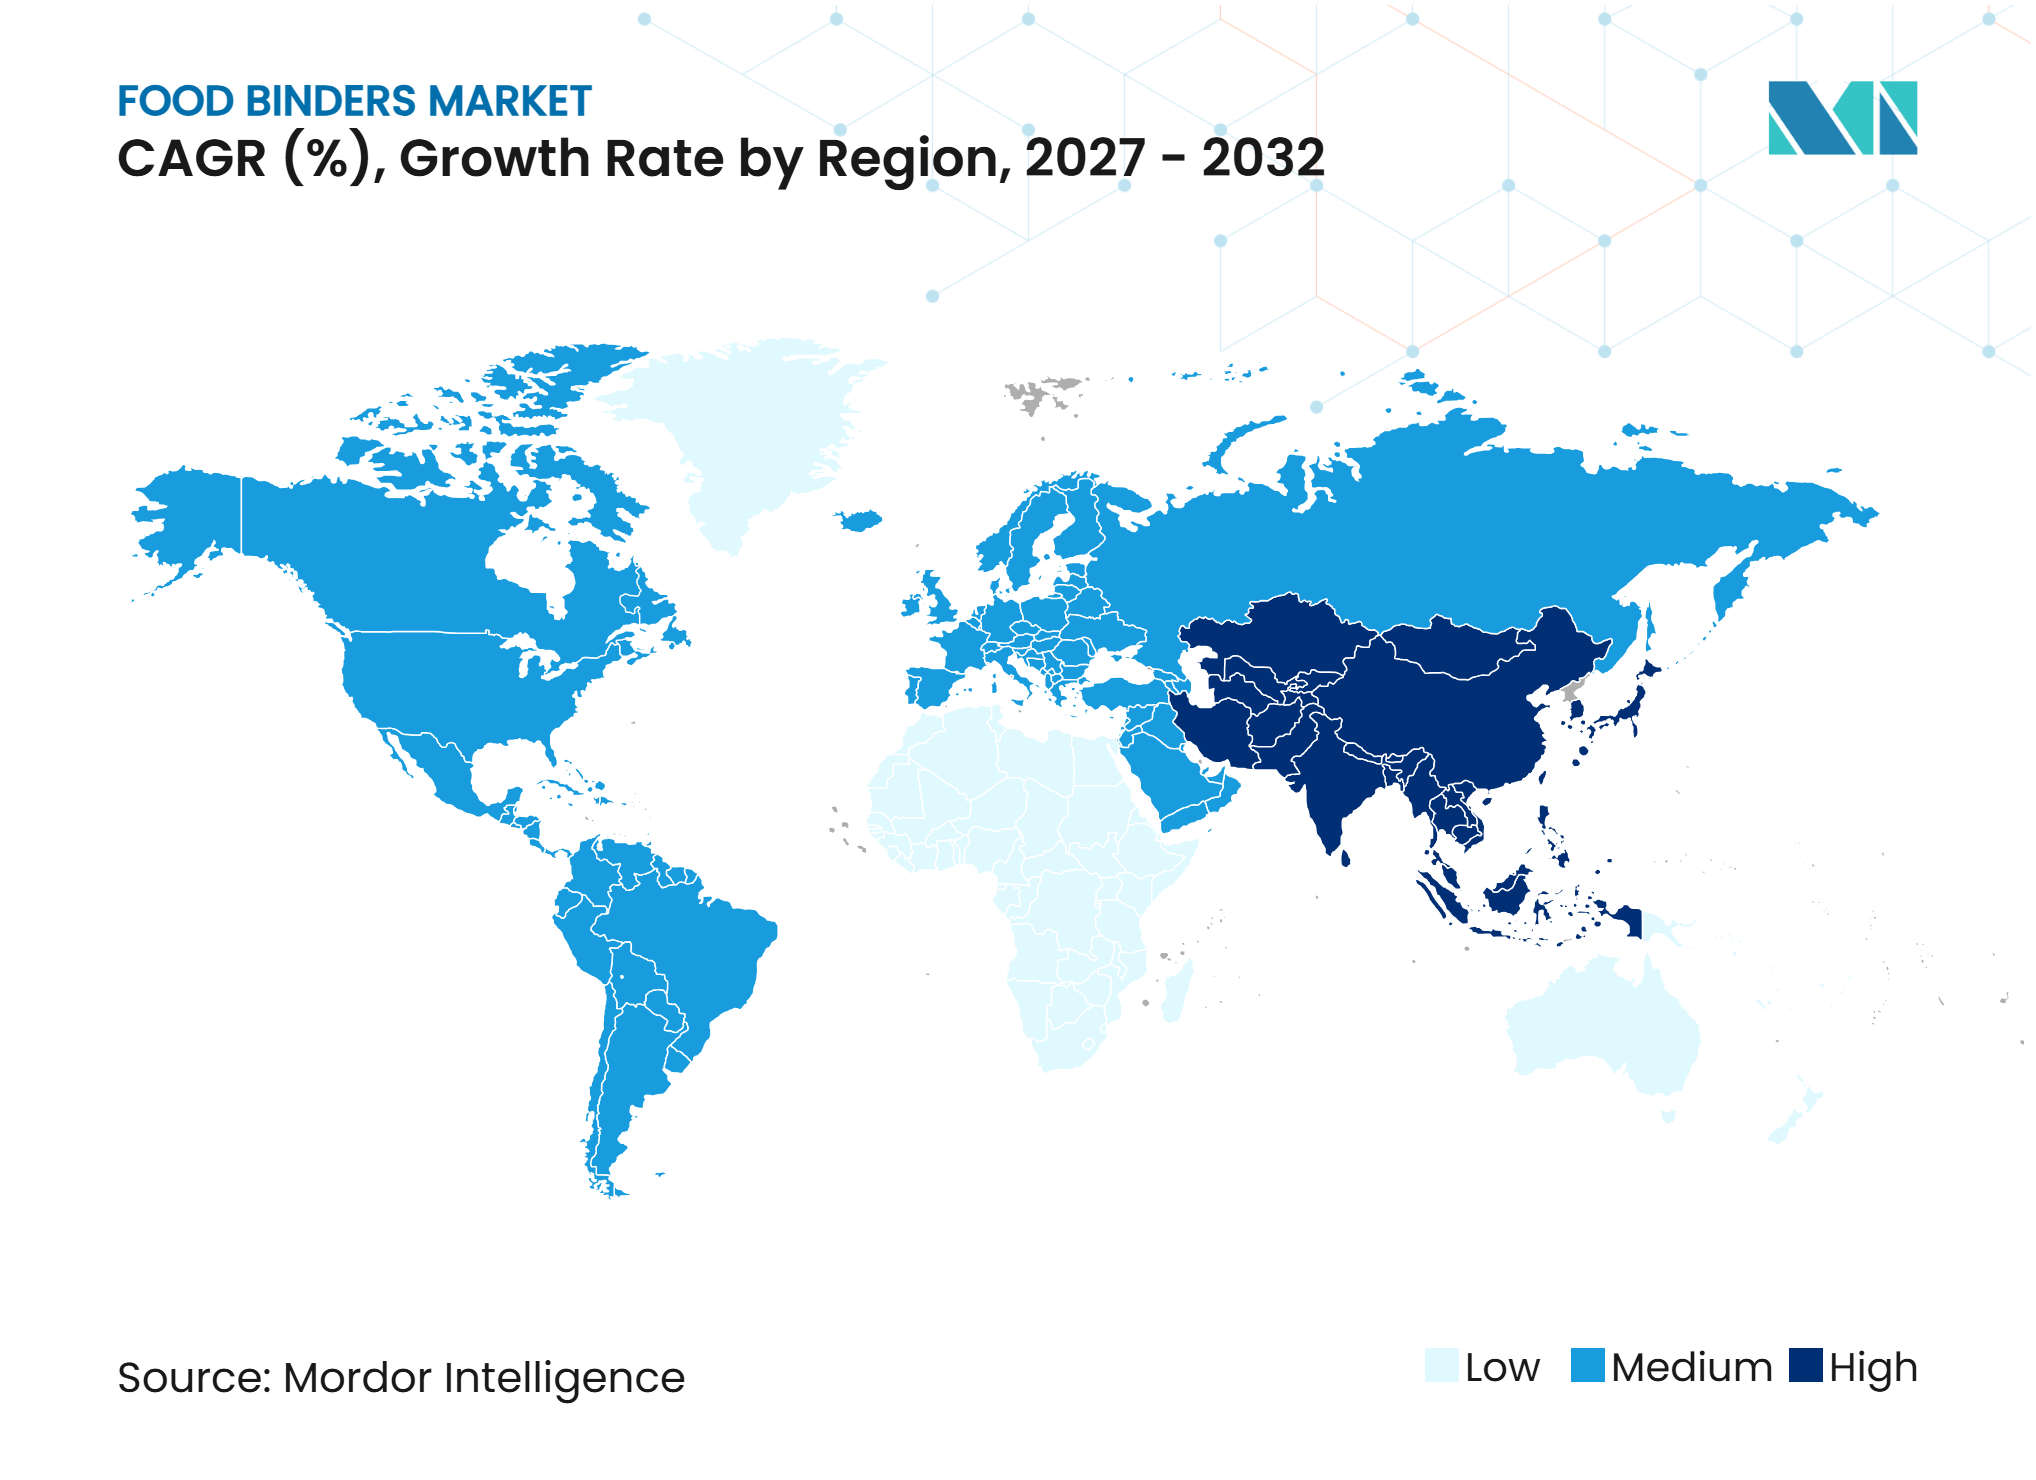
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aglutinantes Alimentarios por Mordor Intelligence
Se espera que el tamaño del mercado de aglutinantes alimentarios aumente de 9,25 mil millones de USD en 2026 a 9,93 mil millones de USD en 2027 y alcance los 15,33 mil millones de USD para 2032, creciendo a una CAGR del 7,49% durante 2027–2032. El crecimiento depende de la mejora de la textura, la consistencia y la estabilidad del producto alimentario, al tiempo que se satisfacen los requisitos en evolución de ingredientes de etiqueta limpia y funcionales. El aumento de la demanda de alimentos procesados y de conveniencia, la creciente adopción de alternativas cárnicas y lácteas de base vegetal, y el uso cada vez mayor de ingredientes alimentarios naturales respaldan la expansión del mercado. La innovación de productos en soluciones aglutinantes de base vegetal y microbiana crea oportunidades de diferenciación, mientras que la expansión de las aplicaciones en productos de panadería, confitería, productos cárnicos y productos lácteos fortalece la demanda. Sin embargo, la volatilidad de los precios de las materias primas, los estrictos requisitos de seguridad alimentaria y regulatorios, y las complejidades de abastecimiento de aglutinantes microbianos especializados complican la expansión del mercado. Por lo tanto, el crecimiento favorece a los fabricantes que pueden desarrollar formulaciones aglutinantes rentables, mantener una funcionalidad constante de los ingredientes y suministrar soluciones versátiles en diversas aplicaciones alimentarias.
Conclusiones Clave del Informe
- Por fuente, los aglutinantes de base vegetal representaron la mayor participación del tamaño del mercado de aglutinantes alimentarios con un 69,29% en 2026, mientras que se prevé que los aglutinantes microbianos crezcan más rápido a una CAGR del 9,15% durante 2026–2031.
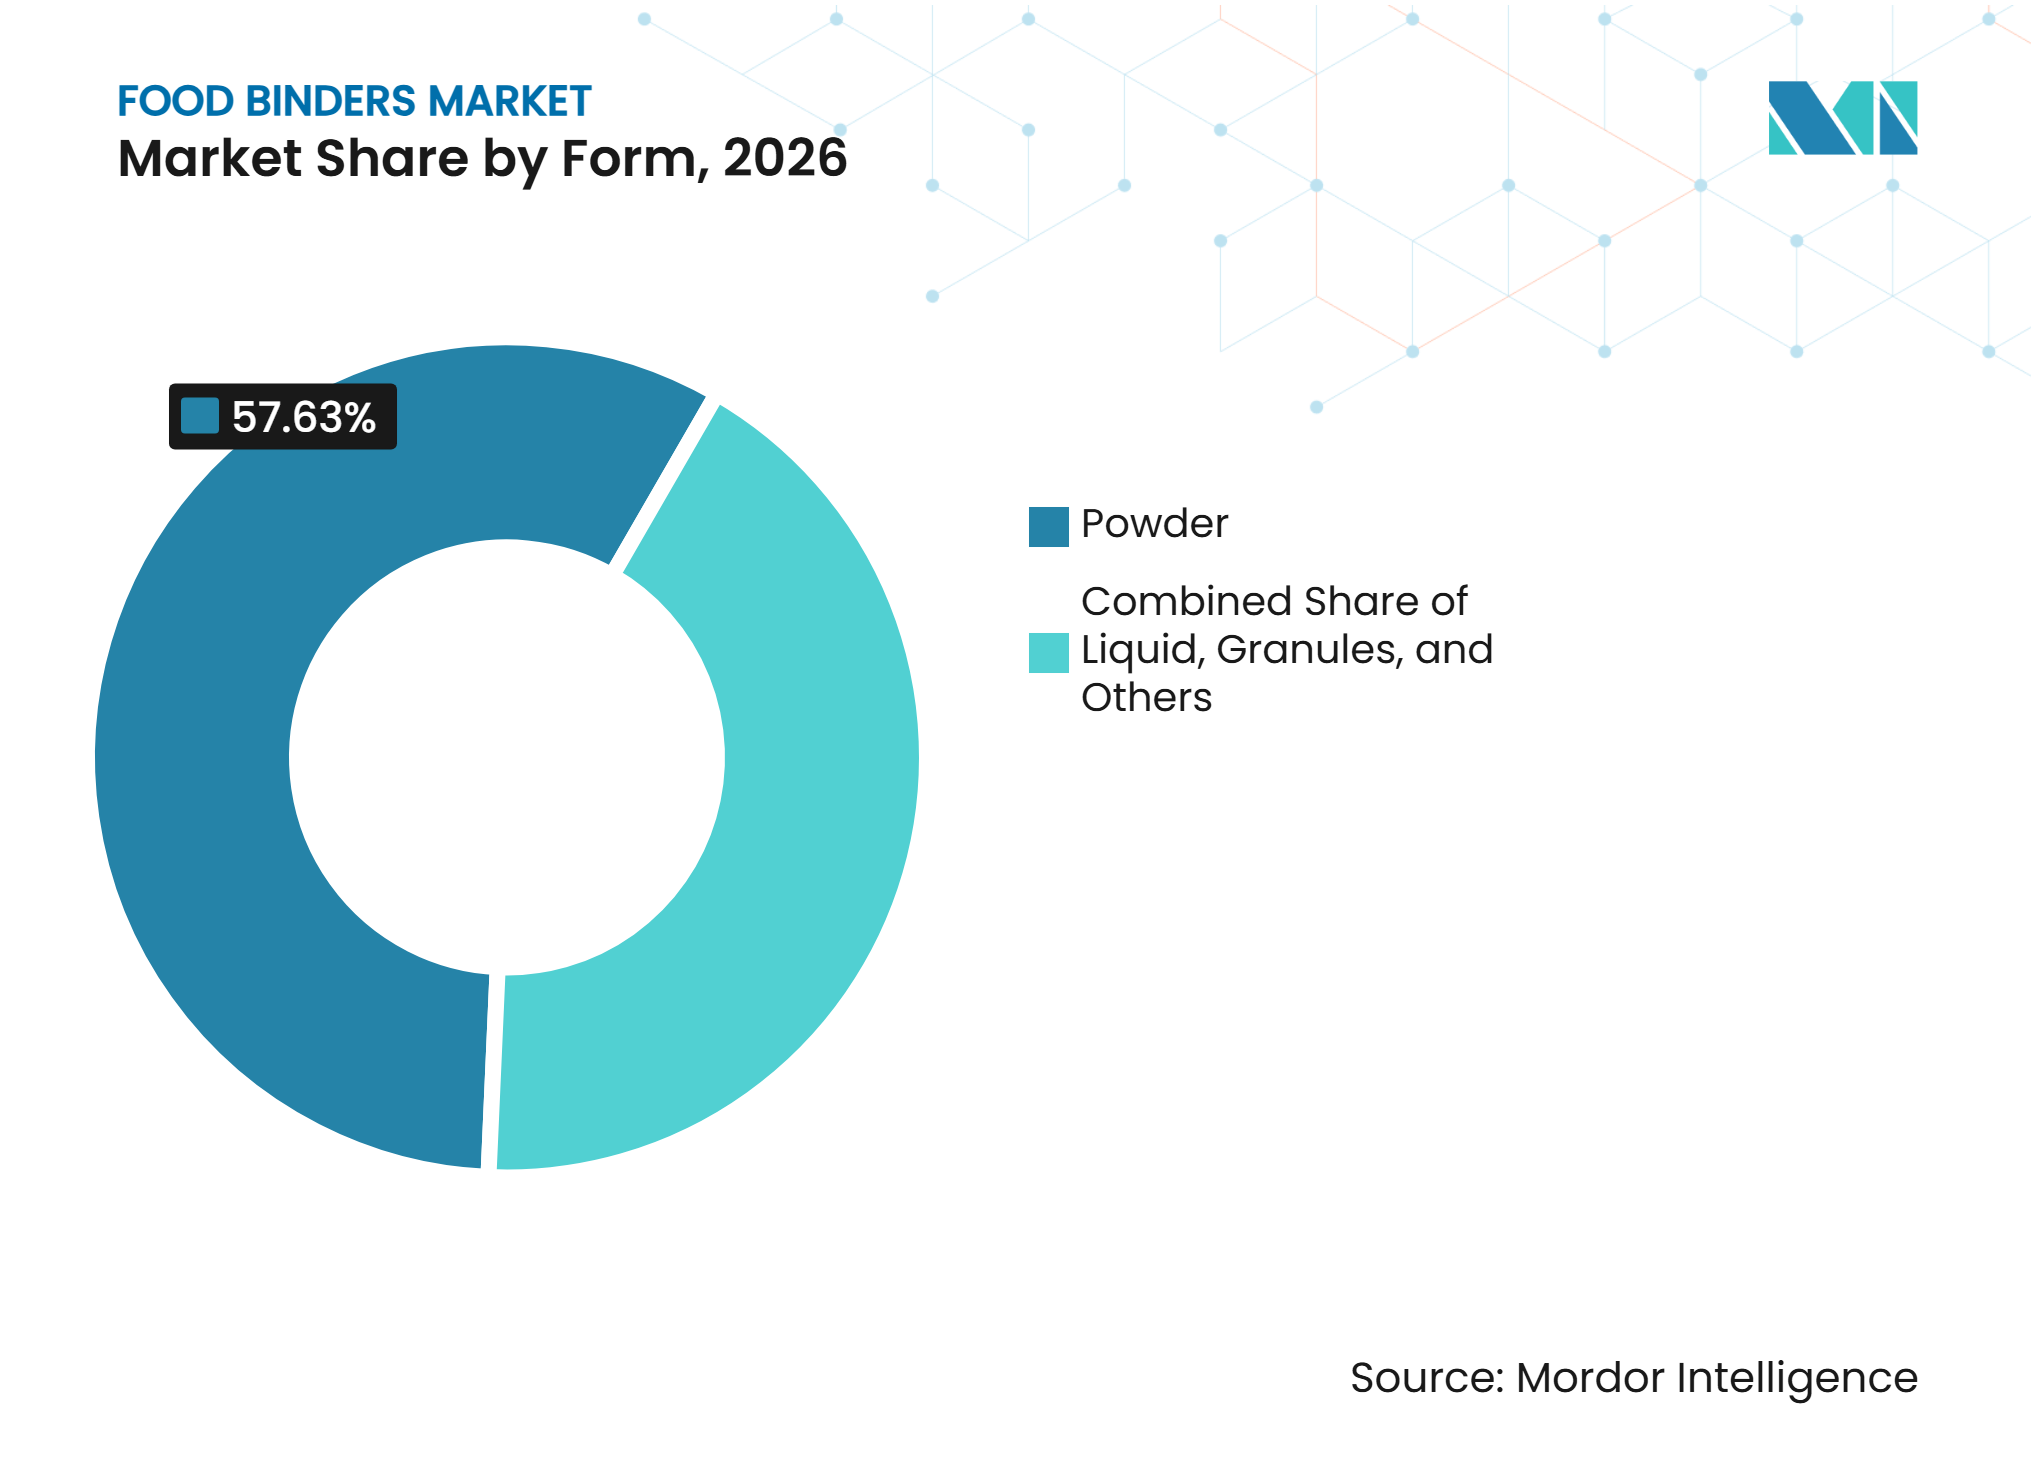
- Por forma, el polvo dominó con una participación de mercado del 57,63% en 2026, mientras que se proyecta que los gránulos registren el crecimiento más rápido a una CAGR del 8,28% durante 2026–2031.
- Por aplicación, los productos de panadería representaron la mayor participación con un 34,46% en 2026, mientras que se espera que los productos lácteos crezcan más rápido a una CAGR del 8,44% durante 2026–2031.
- Entre las geografías, Asia-Pacífico lideró con una participación del 37,94% del mercado de aglutinantes alimentarios en 2026 y también se prevé que crezca más rápido a una CAGR del 8,20% durante 2026–2031.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de la demanda de alimentos procesados y de conveniencia | +1.0% | Global, particularmente América del Norte, Europa y Asia-Pacífico, donde el consumo de alimentos envasados y la demanda de soluciones de comidas convenientes están en expansión | Corto plazo (Menos de 2 años) |
| Creciente adopción de alternativas cárnicas y lácteas de base vegetal | +0.9% | Global, particularmente América del Norte y Europa, con una adopción creciente en Asia-Pacífico | Mediano plazo (2–4 años) |
| Aumento de la demanda de ingredientes alimentarios de etiqueta limpia y naturales | +0.8% | Global, particularmente América del Norte y Europa, donde los fabricantes están reformulando productos para satisfacer las preferencias de etiqueta limpia | Mediano plazo (2–4 años) |
| Creciente demanda de soluciones aglutinantes en salsas, aderezos y preparaciones listas para usar | +0.7% | Global, particularmente América del Norte, Europa y Asia-Pacífico, respaldada por la expansión de las aplicaciones de alimentos procesados y servicios de alimentación | Mediano plazo (2–4 años) |
| Creciente demanda de mejora de textura y estabilidad del producto | +0.6% | Global, particularmente Europa y América del Norte, donde los fabricantes de alimentos enfatizan la consistencia, la estabilidad en estantería y la calidad del producto | Mediano plazo (2–4 años) |
| Avances tecnológicos en formulaciones de ingredientes alimentarios | +0.5% | Global, particularmente América del Norte, Europa y Asia-Pacífico, donde los fabricantes de ingredientes están desarrollando soluciones aglutinantes especializadas de base vegetal y microbiana | Largo plazo (Más de 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Alimentos Procesados y de Conveniencia
El creciente consumo de alimentos procesados y de conveniencia está creando oportunidades para los fabricantes de aglutinantes alimentarios, ya que los procesadores de alimentos requieren ingredientes que mantengan la consistencia, la textura y la estabilidad del producto durante la fabricación, el almacenamiento y la distribución. La Autoridad de Desarrollo de Exportaciones de Productos Agrícolas y Alimentarios Procesados (APEDA), dependiente del Ministerio de Comercio e Industria del Gobierno de India, identifica los alimentos de conveniencia, los productos nutricionales y los artículos alimentarios envasados como preferencias de los consumidores cada vez más importantes, respaldadas por la urbanización, mayores ingresos disponibles y cambios en los patrones dietéticos [1]. El Ministerio de Industrias de Procesamiento de Alimentos (MoFPI) también destaca la expansión de las categorías de alimentos listos para comer y listos para cocinar como un área de crecimiento importante en la industria organizada de alimentos de consumo [2]. Estos desarrollos aumentan la necesidad de ingredientes aglutinantes que mejoren la retención de humedad, la viscosidad y la consistencia estructural en las formulaciones de alimentos procesados. Los aglutinantes alimentarios, por lo tanto, apoyan a los fabricantes en el desarrollo de productos alimentarios convenientes con calidad constante y rendimiento en el procesamiento.
Creciente Adopción de Alternativas Cárnicas y Lácteas de Base Vegetal
El creciente desarrollo de alternativas cárnicas y lácteas de base vegetal está creando demanda de aglutinantes alimentarios que mejoren la textura, la estructura y las propiedades funcionales de las formulaciones de proteínas alternativas. El Ministerio de Industrias de Procesamiento de Alimentos del Gobierno de India identifica las alternativas lácteas de base vegetal, incluidos los productos a base de almendra, avena, soja y coco, junto con las alternativas cárnicas elaboradas a partir de jaca, soja y proteína de guisante, como áreas emergentes dentro del sector de proteínas de base vegetal de India. Estas formulaciones requieren ingredientes que ayuden a mantener la cohesión, la retención de agua, la resistencia aglutinante y una sensación en boca deseable, particularmente en productos diseñados para replicar las características convencionales de la carne y los lácteos. El departamento de Agricultura y Agroalimentación del Gobierno de Canadá también identifica las alternativas lácteas de base vegetal, las comidas preparadas y los sustitutos cárnicos como categorías de aplicación establecidas para ingredientes proteicos de origen no animal [3]. A medida que los fabricantes amplían sus carteras de proteínas alternativas, se espera que aumente la necesidad de sistemas aglutinantes de base vegetal compatibles. Esto crea oportunidades para los proveedores que ofrecen almidones, gomas, fibras y otros ingredientes funcionales adecuados para formulaciones de base vegetal.
Aumento de la Demanda de Ingredientes Alimentarios de Etiqueta Limpia y Naturales
El creciente énfasis en las formulaciones de etiqueta limpia y los ingredientes alimentarios reconocibles está alentando a los fabricantes a explorar soluciones aglutinantes naturales como alternativas a ciertos aditivos sintéticos o altamente procesados. El Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos (USDA ERS) informa que los consumidores asocian las etiquetas de alimentos naturales con opciones más saludables y que las declaraciones naturales se utilizan ampliamente en los productos alimentarios procesados. Esta preferencia crea oportunidades para que los fabricantes de aglutinantes alimentarios desarrollen soluciones basadas en almidones de origen vegetal, gomas, pectina, celulosa y otros ingredientes de origen natural. Los procesadores de alimentos están cada vez más obligados a equilibrar la transparencia de los ingredientes con los requisitos funcionales, como la viscosidad, la retención de humedad, la emulsificación y la estabilidad del producto. El Ministerio de Industrias de Procesamiento de Alimentos del Gobierno de India también identifica los alimentos de etiqueta limpia y naturales, incluida la reformulación de productos para reducir los aditivos sintéticos, como un área emergente de innovación en la industria alimentaria. En consecuencia, los proveedores que pueden proporcionar aglutinantes de origen natural con funcionalidad confiable y calidad constante están posicionados para beneficiarse del cambio hacia formulaciones alimentarias más limpias.
Creciente Demanda de Soluciones Aglutinantes en Salsas, Aderezos y Preparaciones Listas para Usar
El uso cada vez mayor de salsas, aderezos, jugos de carne, untables y preparaciones alimentarias listas para usar está creando oportunidades para los aglutinantes alimentarios que mejoran la viscosidad, la suspensión y la estabilidad de la formulación. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) identifica los hidrocoloides como ingredientes funcionales importantes en salsas, aderezos para ensaladas, sopas y productos cárnicos, donde actúan como agentes espesantes, gelificantes y estabilizantes [4]. Ingredientes como la goma xantana, la goma guar, los alginatos y los almidones modificados ayudan a los fabricantes a mantener la consistencia deseada y a evitar la separación de ingredientes durante el procesamiento y el almacenamiento. El aumento de la demanda de preparaciones alimentarias convenientes también alienta a los fabricantes a desarrollar formulaciones que conserven su textura y calidad en diferentes condiciones de manipulación y almacenamiento. A medida que los procesadores de alimentos amplían sus carteras de productos listos para usar, se espera que aumente el requisito de soluciones de aglutinación y estabilización específicas para cada aplicación. Esto respalda las oportunidades para los proveedores de aglutinantes alimentarios que ofrecen ingredientes que pueden funcionar en diferentes sistemas alimentarios líquidos, semisólidos y emulsionados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas utilizadas en la producción de aglutinantes alimentarios | −0.8% | Global, particularmente Asia-Pacífico y América del Sur, donde los costos de abastecimiento y las fluctuaciones en los precios de los productos agrícolas pueden afectar a los fabricantes de ingredientes | Mediano plazo (2–4 años) |
| Estrictos requisitos de seguridad alimentaria y regulatorios | −0.7% | Global, particularmente América del Norte y Europa, donde las regulaciones de ingredientes alimentarios, los estándares de seguridad y los requisitos de cumplimiento aumentan los costos de desarrollo de productos y comercialización | Mediano plazo (2–4 años) |
| Complejidad en el abastecimiento de aglutinantes microbianos especializados | −0.6% | Global, particularmente en regiones con infraestructura limitada de fabricación de ingredientes microbianos y dependencia de proveedores especializados | Largo plazo (Más de 4 años) |
| Limitaciones funcionales de ciertos ingredientes aglutinantes naturales | −0.5% | Global, particularmente América del Norte y Europa, donde los fabricantes requieren un rendimiento aglutinante constante en formulaciones complejas de alimentos procesados | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas
La producción de aglutinantes alimentarios depende de productos agrícolas, materiales de origen vegetal e insumos microbianos especializados, lo que hace a los fabricantes vulnerables a las fluctuaciones en los precios de las materias primas. Los cambios en los rendimientos de los cultivos, las condiciones climáticas, los costos de transporte y la disponibilidad de proveedores pueden aumentar los gastos de adquisición y afectar los márgenes de producción. Los fabricantes más pequeños pueden enfrentar desafíos adicionales para absorber los aumentos de costos mientras mantienen precios de productos competitivos. Estas fluctuaciones también pueden complicar los acuerdos de abastecimiento a largo plazo y la planificación de suministro constante.
Estrictos Requisitos de Seguridad Alimentaria y Regulatorios
Los fabricantes de aglutinantes alimentarios deben cumplir con las normas de seguridad alimentaria, los requisitos de aprobación de ingredientes, las especificaciones de pureza y los niveles de uso permitidos en diferentes mercados. Las diferencias regulatorias entre países pueden aumentar los costos de pruebas, documentación y cumplimiento, particularmente para los fabricantes que introducen nuevos ingredientes aglutinantes naturales y microbianos. Estos requisitos pueden extender los plazos de desarrollo de productos y comercialización. Los proveedores más pequeños pueden enfrentar mayores desafíos para cumplir con los requisitos regulatorios mientras mantienen la competitividad en costos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
Los Aglutinantes de Base Vegetal Lideran Mientras los Aglutinantes Microbianos se Expanden Más RápidoEn 2026, los aglutinantes de base vegetal representaron un estimado del 69,29% del Mercado de Aglutinantes Alimentarios, convirtiéndolos en la categoría de fuente líder. Su posición refleja el uso generalizado de almidones, gomas, fibras y otros ingredientes botánicos en productos de panadería, confitería, productos cárnicos, preparaciones lácteas y alimentos procesados. Los aglutinantes de origen vegetal son valorados por su capacidad para mejorar la viscosidad, la retención de humedad, la textura y la estabilidad del producto. Su compatibilidad con las formulaciones de etiqueta limpia y la creciente adopción de productos alimentarios de base vegetal respaldan aún más la demanda. Mientras tanto, se proyecta que los aglutinantes microbianos registren el crecimiento más rápido, con una CAGR estimada del 9,15% durante 2026–2031. Ingredientes como la goma xantana y otros polisacáridos derivados de la fermentación proporcionan propiedades funcionales que apoyan el espesamiento, la estabilización y la aglutinación en diferentes aplicaciones alimentarias.
Los aglutinantes de base animal sirven para aplicaciones donde se requieren propiedades de aglutinación basadas en proteínas, formación de gel y propiedades estructurales, particularmente en productos cárnicos y otros alimentos procesados. Otras categorías de fuentes también contribuyen al mercado a través de ingredientes funcionales especializados utilizados en formulaciones alimentarias específicas. Sin embargo, los fabricantes de todas las categorías de fuentes necesitan mantener una calidad constante de los ingredientes, un rendimiento funcional y una competitividad en costos. La capacidad de proporcionar soluciones aglutinantes específicas para cada aplicación, al tiempo que se satisfacen los requisitos en evolución de las formulaciones alimentarias, seguirá siendo importante para los participantes del mercado.
Por Forma:
El Polvo Lidera Mientras los Gránulos se Expanden Más RápidoEn 2026, el polvo representó un estimado del 57,63% del Mercado de Aglutinantes Alimentarios, convirtiéndolo en la forma líder. Su posición refleja la facilidad de manipulación, almacenamiento, transporte e incorporación en diferentes formulaciones alimentarias. Los aglutinantes en polvo se utilizan ampliamente en productos de panadería, confitería, preparaciones lácteas, productos cárnicos y otras aplicaciones de alimentos procesados. Su idoneidad para mezclas de ingredientes secos y procesos de formulación controlados respalda su adopción entre los fabricantes de alimentos comerciales. Mientras tanto, se proyecta que los gránulos registren el crecimiento más rápido, con una CAGR estimada del 8,28% durante 2026–2031. Los aglutinantes granulados ofrecen oportunidades para una mejor manipulación, dispersión controlada e incorporación conveniente de ingredientes en aplicaciones seleccionadas de procesamiento de alimentos.
Los aglutinantes líquidos sirven a los fabricantes que requieren ingredientes que puedan incorporarse directamente en formulaciones líquidas y semilíquidas, incluidas salsas, aderezos y preparaciones lácteas. Otras formas abordan los requisitos especializados de procesamiento y formulación en la industria alimentaria. Sin embargo, los fabricantes deben considerar las características de disolución, la dispersión, la estabilidad en almacenamiento y la compatibilidad con diferentes condiciones de procesamiento al seleccionar los formatos de aglutinante. El desarrollo de productos que equilibre la conveniencia de manipulación con el rendimiento funcional seguirá siendo importante en todas las categorías de formas.


Por Aplicación:
Los Productos de Panadería Lideran Mientras los Productos Lácteos se Expanden Más RápidoEn 2026, los productos de panadería representaron un estimado del 34,46% del Mercado de Aglutinantes Alimentarios, convirtiéndolos en el segmento de aplicación líder. Su posición refleja el uso generalizado de ingredientes aglutinantes para mejorar la consistencia de la masa, la retención de humedad, la textura y la estabilidad estructural en panes, pasteles, pastelería y otros productos horneados. Los aglutinantes alimentarios ayudan a los fabricantes a mantener la calidad del producto durante la mezcla, el horneado, el enfriamiento y el almacenamiento. Mientras tanto, se proyecta que los productos lácteos registren el crecimiento más rápido, con una CAGR estimada del 8,44% durante 2026–2031. El aumento de la demanda de textura, viscosidad y estabilidad constantes en yogur, postres lácteos, queso procesado y otras preparaciones lácteas respalda el uso de ingredientes aglutinantes funcionales.
Las aplicaciones de confitería utilizan aglutinantes para apoyar la cohesión, la textura y la consistencia del producto, mientras que los productos cárnicos requieren ingredientes que mejoren la resistencia aglutinante, la retención de humedad y la integridad estructural. Las bebidas y otras aplicaciones de alimentos y bebidas también ofrecen oportunidades para soluciones especializadas de aglutinación y estabilización. Sin embargo, los fabricantes deben seleccionar los ingredientes de acuerdo con los requisitos específicos de cada aplicación, incluidas las temperaturas de procesamiento, los niveles de humedad, las condiciones de pH y las interacciones con otros componentes de la formulación. La capacidad de ofrecer una funcionalidad constante en diversas aplicaciones alimentarias seguirá siendo importante para los proveedores.
Análisis Geográfico
Mercado de Aglutinantes Alimentarios en Asia-Pacífico
Asia-Pacífico representó un estimado del 37,94% del Mercado de Aglutinantes Alimentarios en 2026, convirtiéndola en el mayor mercado regional. También se proyecta que la región sea la de más rápido crecimiento, con una CAGR estimada del 8,20% durante 2026–2031. La expansión de las actividades de procesamiento de alimentos y la demanda de alimentos envasados y de conveniencia en China, India, Japón y los países del Sudeste Asiático respaldan el uso de aglutinantes alimentarios en productos de panadería, confitería, productos cárnicos y aplicaciones lácteas. El creciente interés en los productos alimentarios de base vegetal y los ingredientes funcionales también crea oportunidades para los fabricantes de aglutinantes de base vegetal y microbianos. Los proveedores que ofrecen formulaciones rentables con propiedades constantes de aglutinación, textura y estabilización están posicionados para beneficiarse de la demanda regional.
Mercado de Aglutinantes Alimentarios en América del Norte
América del Norte representa un mercado establecido para los aglutinantes alimentarios, respaldado por su desarrollada industria de procesamiento de alimentos y la demanda de productos alimentarios envasados, de conveniencia y procesados. Los Estados Unidos, Canadá y México ofrecen aplicaciones en productos de panadería, confitería, productos cárnicos, productos lácteos y bebidas. Los fabricantes utilizan ingredientes aglutinantes para mejorar la consistencia del producto, la retención de humedad, la textura y la estabilidad en diferentes formulaciones. La demanda de alternativas alimentarias de base vegetal e ingredientes de etiqueta limpia también crea oportunidades para los proveedores que ofrecen almidones naturales, gomas, fibras y otras soluciones aglutinantes funcionales.
Europa, América del Sur y Oriente Medio y África
Europa ofrece oportunidades a través de sus industrias establecidas de procesamiento de alimentos y bebidas, con demanda de aglutinantes alimentarios en aplicaciones de panadería, lácteos, confitería y carnes procesadas. América del Sur se beneficia de las actividades de procesamiento de alimentos en Brasil, Argentina y otros mercados regionales, lo que respalda la demanda de ingredientes que mejoran la textura y la estabilidad del producto. En Oriente Medio y África, la expansión de la fabricación de alimentos y la demanda de productos alimentarios envasados crean oportunidades para aplicaciones de aglutinantes en diferentes categorías de alimentos. En todas estas regiones, los fabricantes deben abordar la disponibilidad de materias primas, los requisitos regulatorios, el rendimiento de la formulación y las consideraciones de costos, al tiempo que adaptan los productos a las necesidades locales de procesamiento de alimentos.
Panorama Competitivo
Concentración del Mercado
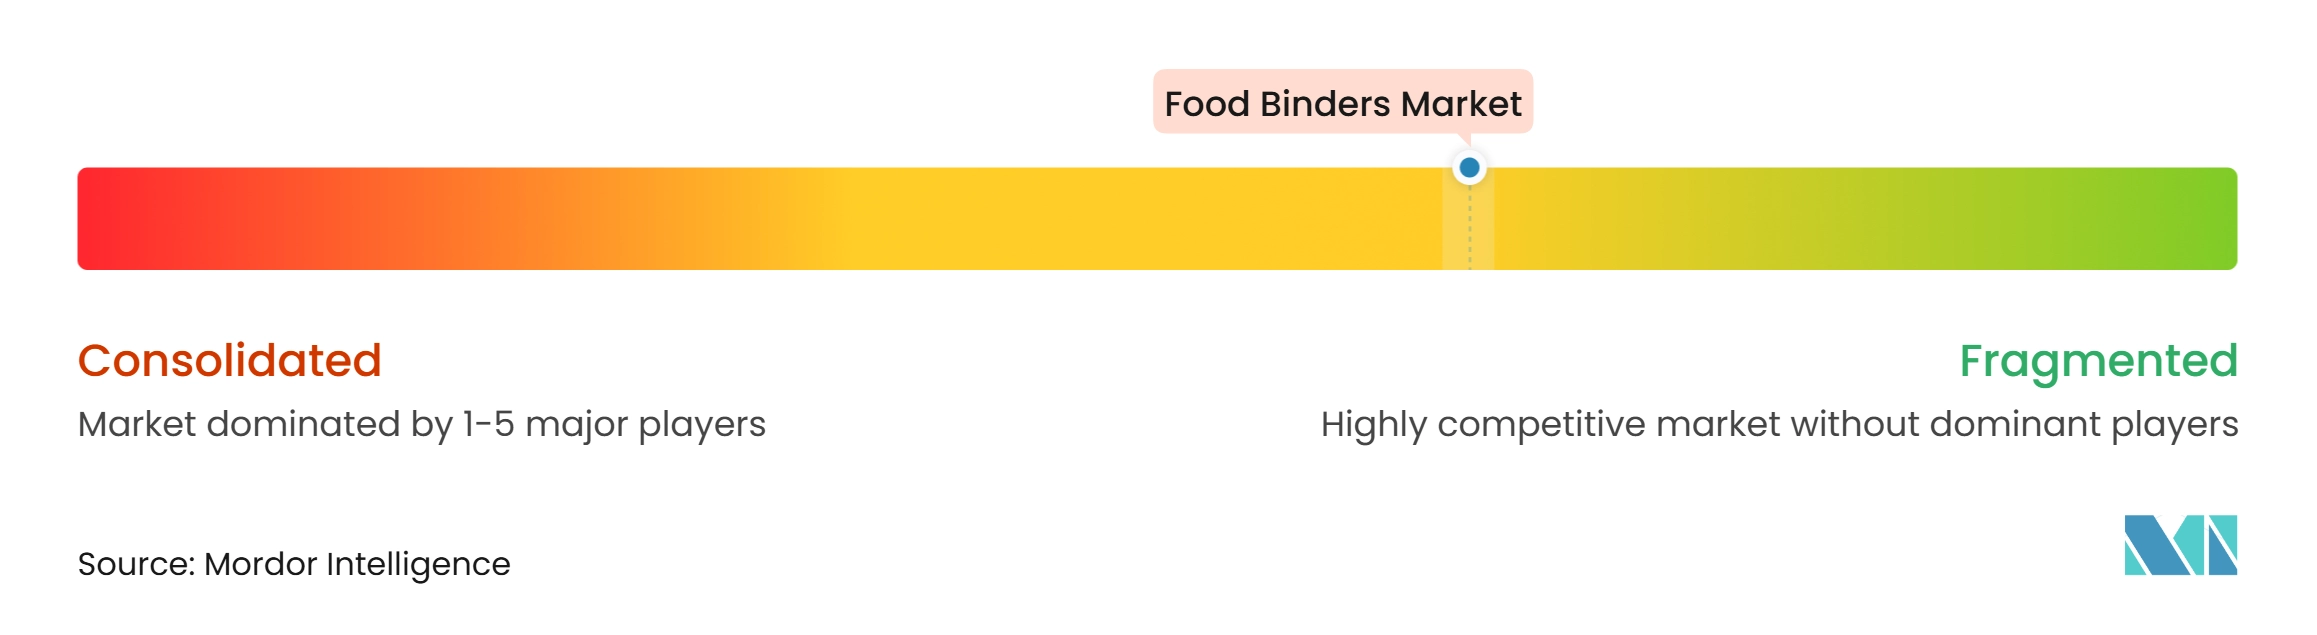
El Mercado de Aglutinantes Alimentarios incluye fabricantes multinacionales de ingredientes alimentarios, productores especializados de hidrocoloides, proveedores de ingredientes de base vegetal, fabricantes de ingredientes de origen animal y empresas regionales de ingredientes que compiten a través de la innovación de productos, el abastecimiento de materias primas, la experiencia en formulación y las redes de distribución global. Las empresas tienen diferentes niveles de exposición a los aglutinantes alimentarios a través de almidones, gomas, proteínas, gelatina, pectina y otros ingredientes funcionales utilizados para mejorar la textura, la viscosidad, la adhesión, la retención de humedad y la estabilidad del producto. Los grandes fabricantes de ingredientes pueden aprovechar carteras diversificadas y relaciones establecidas con los clientes, mientras que los productores especializados pueden diferenciarse a través de soluciones aglutinantes específicas para cada aplicación y experiencia en categorías de ingredientes particulares.
Las estrategias competitivas en el Mercado de Aglutinantes Alimentarios se centran en la expansión de las carteras de ingredientes de base vegetal, el desarrollo de sistemas especializados de aglutinación y texturización, y la mejora de la funcionalidad en aplicaciones de panadería, confitería, carne, lácteos y bebidas. Por ejemplo, Cargill, Incorporated ofrece almidones nativos y modificados, hidrocoloides y texturizantes especiales para aplicaciones como productos de panadería, carne procesada, confitería y lácteos. De manera similar, Tate & Lyle PLC proporciona almidones funcionales e hidrocoloides, incluidos pectina, carragenina, goma xantana y goma gelana, que apoyan el espesamiento, la gelificación y la estabilización del producto. Estas ofertas reflejan la importancia de los ingredientes de base vegetal, que representaron el 69,29% del Mercado de Aglutinantes Alimentarios en 2026. Mientras tanto, los aglutinantes microbianos representan una oportunidad de crecimiento en desarrollo, con el segmento proyectado para registrar la CAGR más rápida del 9,15% durante 2026–2031.
El desarrollo de productos y las capacidades de formulación específicas para cada aplicación siguen siendo consideraciones competitivas importantes. Empresas como Ingredion Incorporated, Archer Daniels Midland Company, Kerry Group plc y DSM-Firmenich AG compiten a través de carteras de ingredientes funcionales, experiencia en formulación y soluciones alimentarias centradas en el cliente. Los fabricantes se centran cada vez más en formulaciones de etiqueta limpia, ingredientes aglutinantes de origen vegetal y sistemas funcionales que mejoran la textura, la retención de humedad, la estabilidad en el procesamiento y la consistencia. Los productos en polvo representaron el 57,63% del mercado en 2026, lo que refleja su uso establecido en la fabricación de alimentos y la facilidad de manipulación, mientras que se proyecta que los gránulos registren el crecimiento más rápido entre las formas a una CAGR del 8,28% durante 2026–2031. Los Productos de Panadería representaron el mayor segmento de aplicación, con una participación del 34,46%, mientras que se espera que los Productos Lácteos crezcan a una CAGR del 8,44% durante el mismo período.
Líderes de la Industria de Aglutinantes Alimentarios
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tate & Lyle PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aglutinantes Alimentarios Empresas cubiertas en este informe
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tate & Lyle PLC
- Kerry Group plc
- International Flavors & Fragrances Inc.
- DSM-Firmenich AG
- Roquette Frères
- BENEO GmbH
- Ashland Inc.
- Jungbunzlauer Suisse AG
- CP Kelco (J.M. Huber Corporation)
- GELITA AG
- Darling Ingredients Inc.
- Nexira SAS
- Ajinomoto Co., Inc.
- Kewpie Corporation
- TIC Gums, Inc. (Ingredion)
- Fiberstar, Inc.
- Alland & Robert
Desarrollos recientes de la industria en Mercado de Aglutinantes Alimentarios
- Noviembre de 2026: Royal Avebe introdujo PuraMYL® 440, un almidón de papa de etiqueta limpia diseñado para proporcionar retención de agua y desarrollo de textura durante el procesamiento en frío. El ingrediente de base vegetal respalda aplicaciones como alternativas cárnicas, salsas y aderezos sin necesidad de calentamiento, ampliando el uso de aglutinantes funcionales a base de almidón en la fabricación de alimentos.
- Octubre de 2026: Roquette lanzó WELLENCE™ GF 1229, un hidrocoloide celulósico diseñado para mejorar la textura, el volumen del pan y la estructura de la miga en productos de panadería sin gluten. El ingrediente demostró un aumento del 23% en el volumen del pan en comparación con un punto de referencia del mercado y aproximadamente un 50% menos de dureza instrumental después de 21 días, fortaleciendo la disponibilidad de soluciones aglutinantes especializadas para aplicaciones de panadería.
- Junio de 2026: FERM FOOD introdujo un Aglutinante de Pan sin gluten fermentado para panaderías industriales, desarrollado utilizando trigo sarraceno y habas fermentadas con bacterias del ácido láctico. El ingrediente de base vegetal mejora la estructura de la masa, la retención de humedad, la capacidad de corte y la suavidad, al tiempo que reduce la necesidad de múltiples aditivos, ampliando las aplicaciones de aglutinantes derivados de la fermentación en productos de panadería.
Alcance del Informe Global del Mercado de Aglutinantes Alimentarios
Para este estudio, el Mercado de Aglutinantes Alimentarios se define como el valor de ventas de ingredientes aglutinantes alimentarios producidos comercialmente utilizados para mejorar la textura, la consistencia, la adhesión, la retención de humedad, la viscosidad y la estabilidad estructural en los productos alimentarios. El mercado cubre los aglutinantes alimentarios derivados de fuentes de base vegetal, base animal, microbiana y otras, segmentados por forma en polvo, líquido, gránulos y otras formas. Por aplicación, el mercado incluye productos de panadería, confitería, productos cárnicos, productos lácteos, bebidas y otras aplicaciones de alimentos y bebidas. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país según se especifica en el informe. El dimensionamiento y los pronósticos del mercado se presentan en términos de valor (USD) en los segmentos y geografías definidos.
Resumen de la segmentación
| Base Vegetal |
| Base Animal |
| Microbiana |
| Otros |
| Polvo |
| Líquido |
| Gránulos |
| Otros |
| Productos de Panadería |
| Confitería |
| Productos Cárnicos |
| Productos Lácteos |
| Bebidas |
| Otros Segmentos de Alimentos y Bebidas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Fuente | Base Vegetal | |
| Base Animal | ||
| Microbiana | ||
| Otros | ||
| Por Forma | Polvo | |
| Líquido | ||
| Gránulos | ||
| Otros | ||
| Por Aplicación | Productos de Panadería | |
| Confitería | ||
| Productos Cárnicos | ||
| Productos Lácteos | ||
| Bebidas | ||
| Otros Segmentos de Alimentos y Bebidas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del Mercado de Aglutinantes Alimentarios?
El Mercado de Aglutinantes Alimentarios se estima en 9,25 mil millones de USD en 2026 y se proyecta que alcance los 15,33 mil millones de USD para 2032.
¿Cuál es la tasa de crecimiento esperada del Mercado de Aglutinantes Alimentarios?
Se espera que el mercado registre una CAGR del 7,49% durante el período de pronóstico (2027–2032).
¿Qué segmento de fuente tiene la mayor participación del Mercado de Aglutinantes Alimentarios?
El segmento de base vegetal tiene la mayor participación, representando el 69,29% del mercado en 2026.
¿Qué región domina el Mercado de Aglutinantes Alimentarios?
Asia-Pacífico tiene la mayor participación regional, representando el 37,94% del mercado en 2026, respaldada por la demanda de alimentos procesados e ingredientes alimentarios funcionales.