
Taille et part du marché des liants alimentaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.93 Milliards de dollars |
| Taille du Marché (2032) | 15.33 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des liants alimentaires par Mordor Intelligence
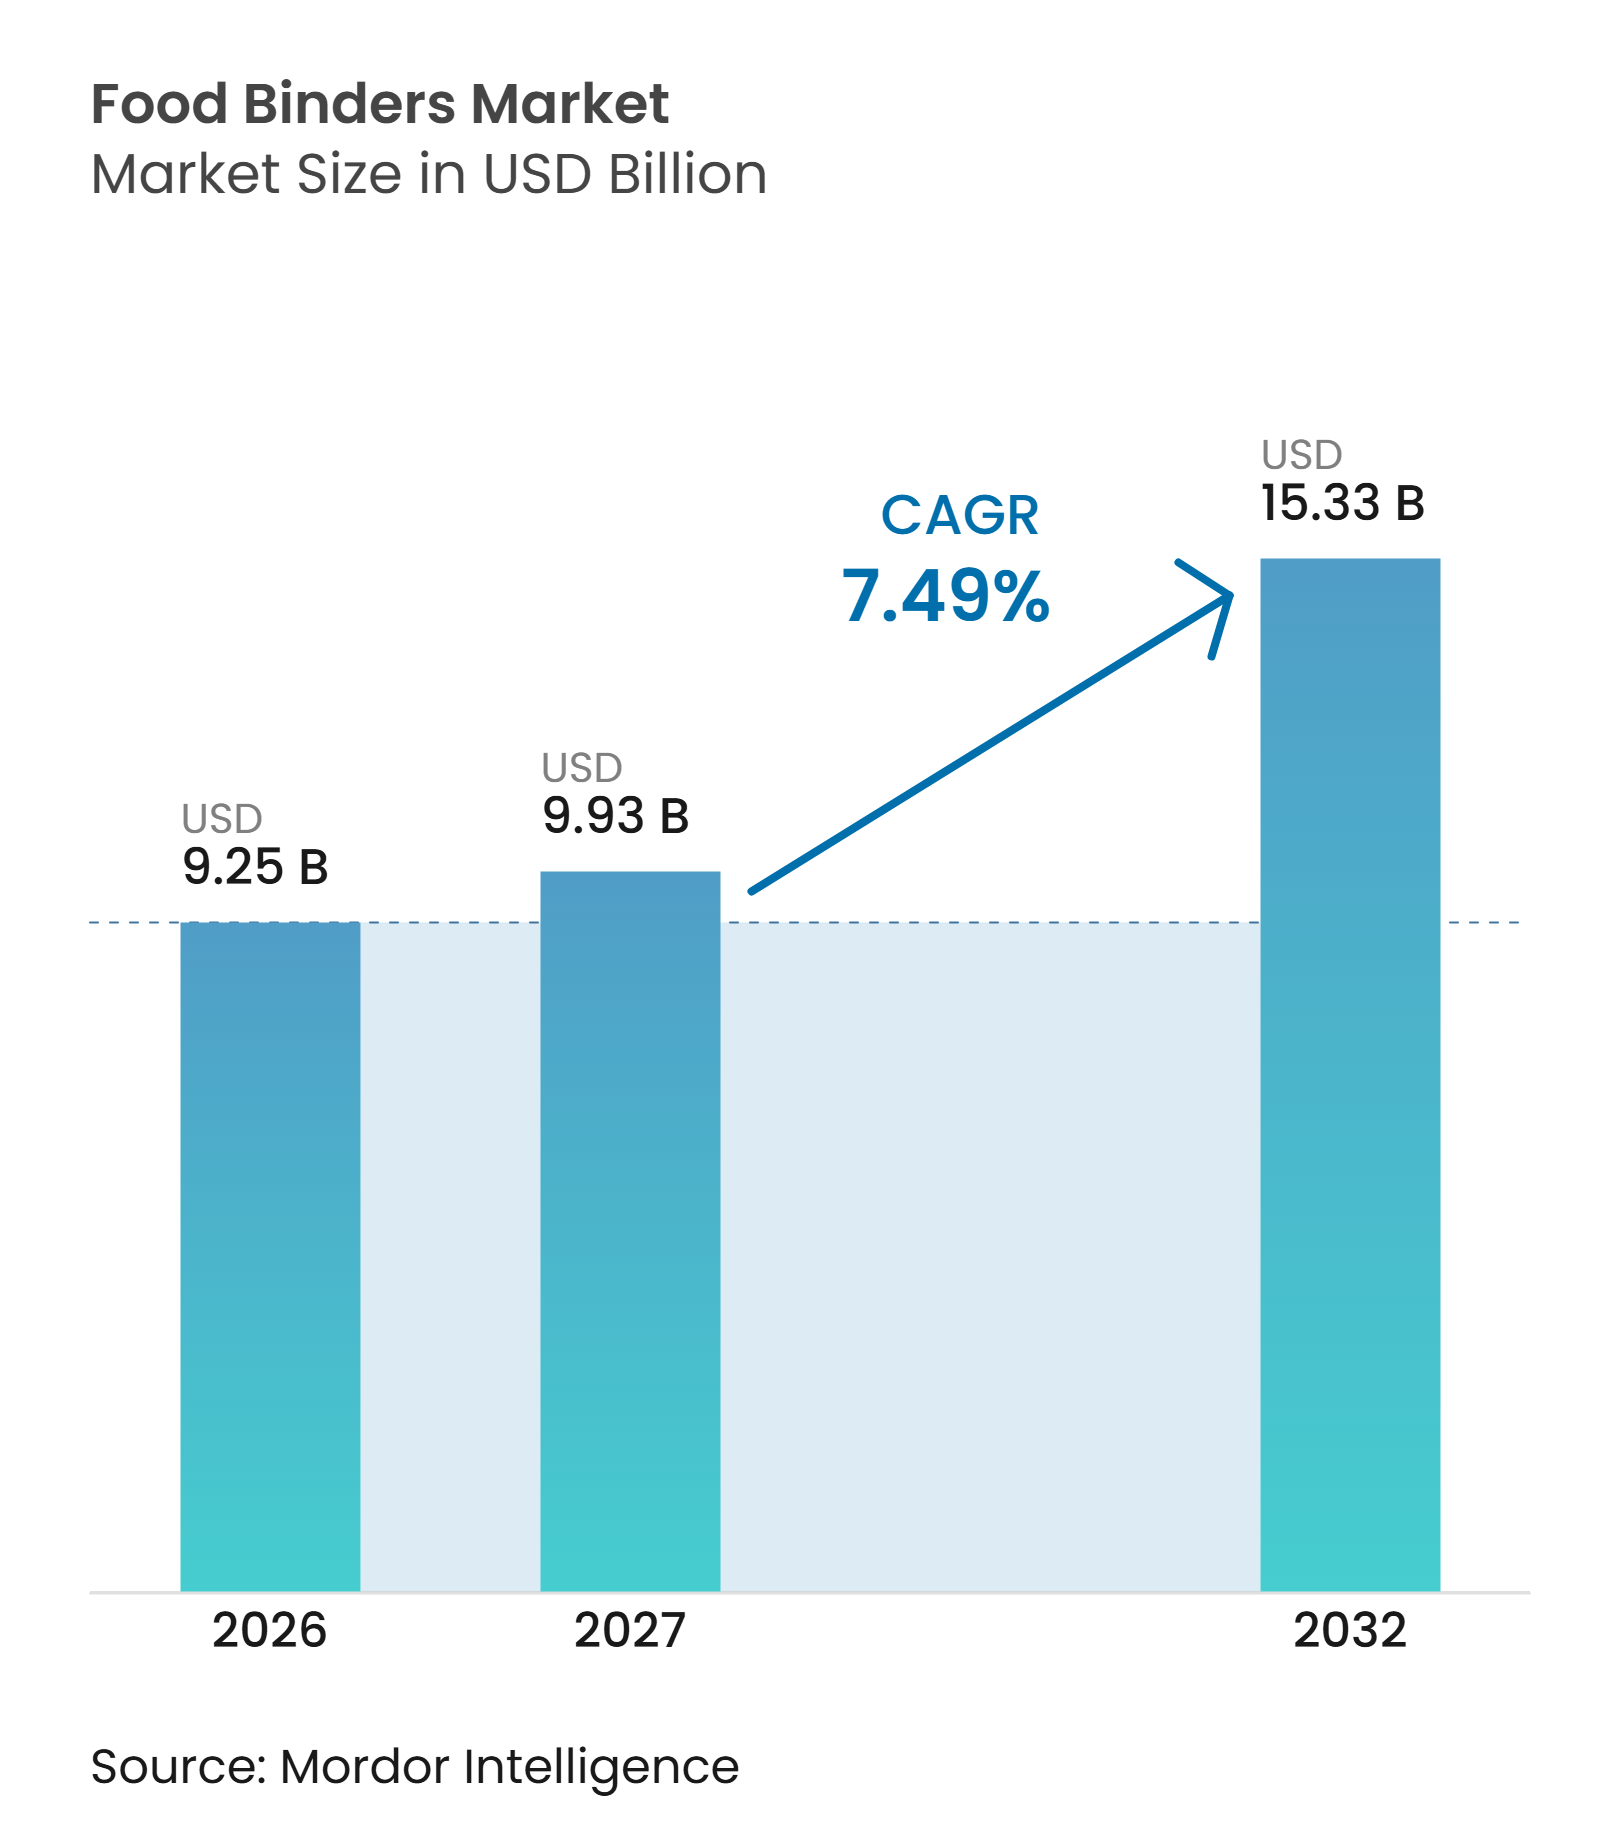
La taille du marché des liants alimentaires devrait augmenter de 9,25 milliards USD en 2026 à 9,93 milliards USD en 2027 et atteindre 15,33 milliards USD d'ici 2032, avec un CAGR de 7,49 % sur la période 2027–2032. La croissance dépend de l'amélioration de la texture des aliments, de la cohérence et de la stabilité des produits, tout en répondant aux exigences évolutives en matière d'ingrédients à étiquette propre et fonctionnels. La demande croissante d'aliments transformés et de commodité, l'adoption croissante d'alternatives végétales à la viande et aux produits laitiers, et l'utilisation croissante d'ingrédients alimentaires naturels soutiennent l'expansion du marché. L'innovation produit dans les solutions de liaison à base de plantes et microbiennes crée des opportunités de différenciation, tandis que l'élargissement des applications dans les produits de boulangerie, la confiserie, les produits carnés et les produits laitiers renforce la demande. Cependant, la volatilité des prix des matières premières, les exigences strictes en matière de sécurité alimentaire et de réglementation, ainsi que les complexités d'approvisionnement pour les liants microbiens spécialisés compliquent l'expansion du marché. La croissance favorise donc les fabricants capables de développer des formulations de liaison rentables, de maintenir une fonctionnalité constante des ingrédients et de fournir des solutions polyvalentes pour diverses applications alimentaires.
Principaux enseignements du rapport
- Par source, les liants à base de plantes représentaient la plus grande part de la taille du marché des liants alimentaires à 69,29 % en 2026, tandis que les liants microbiens devraient connaître la croissance la plus rapide avec un CAGR de 9,15 % sur la période 2026–2031.
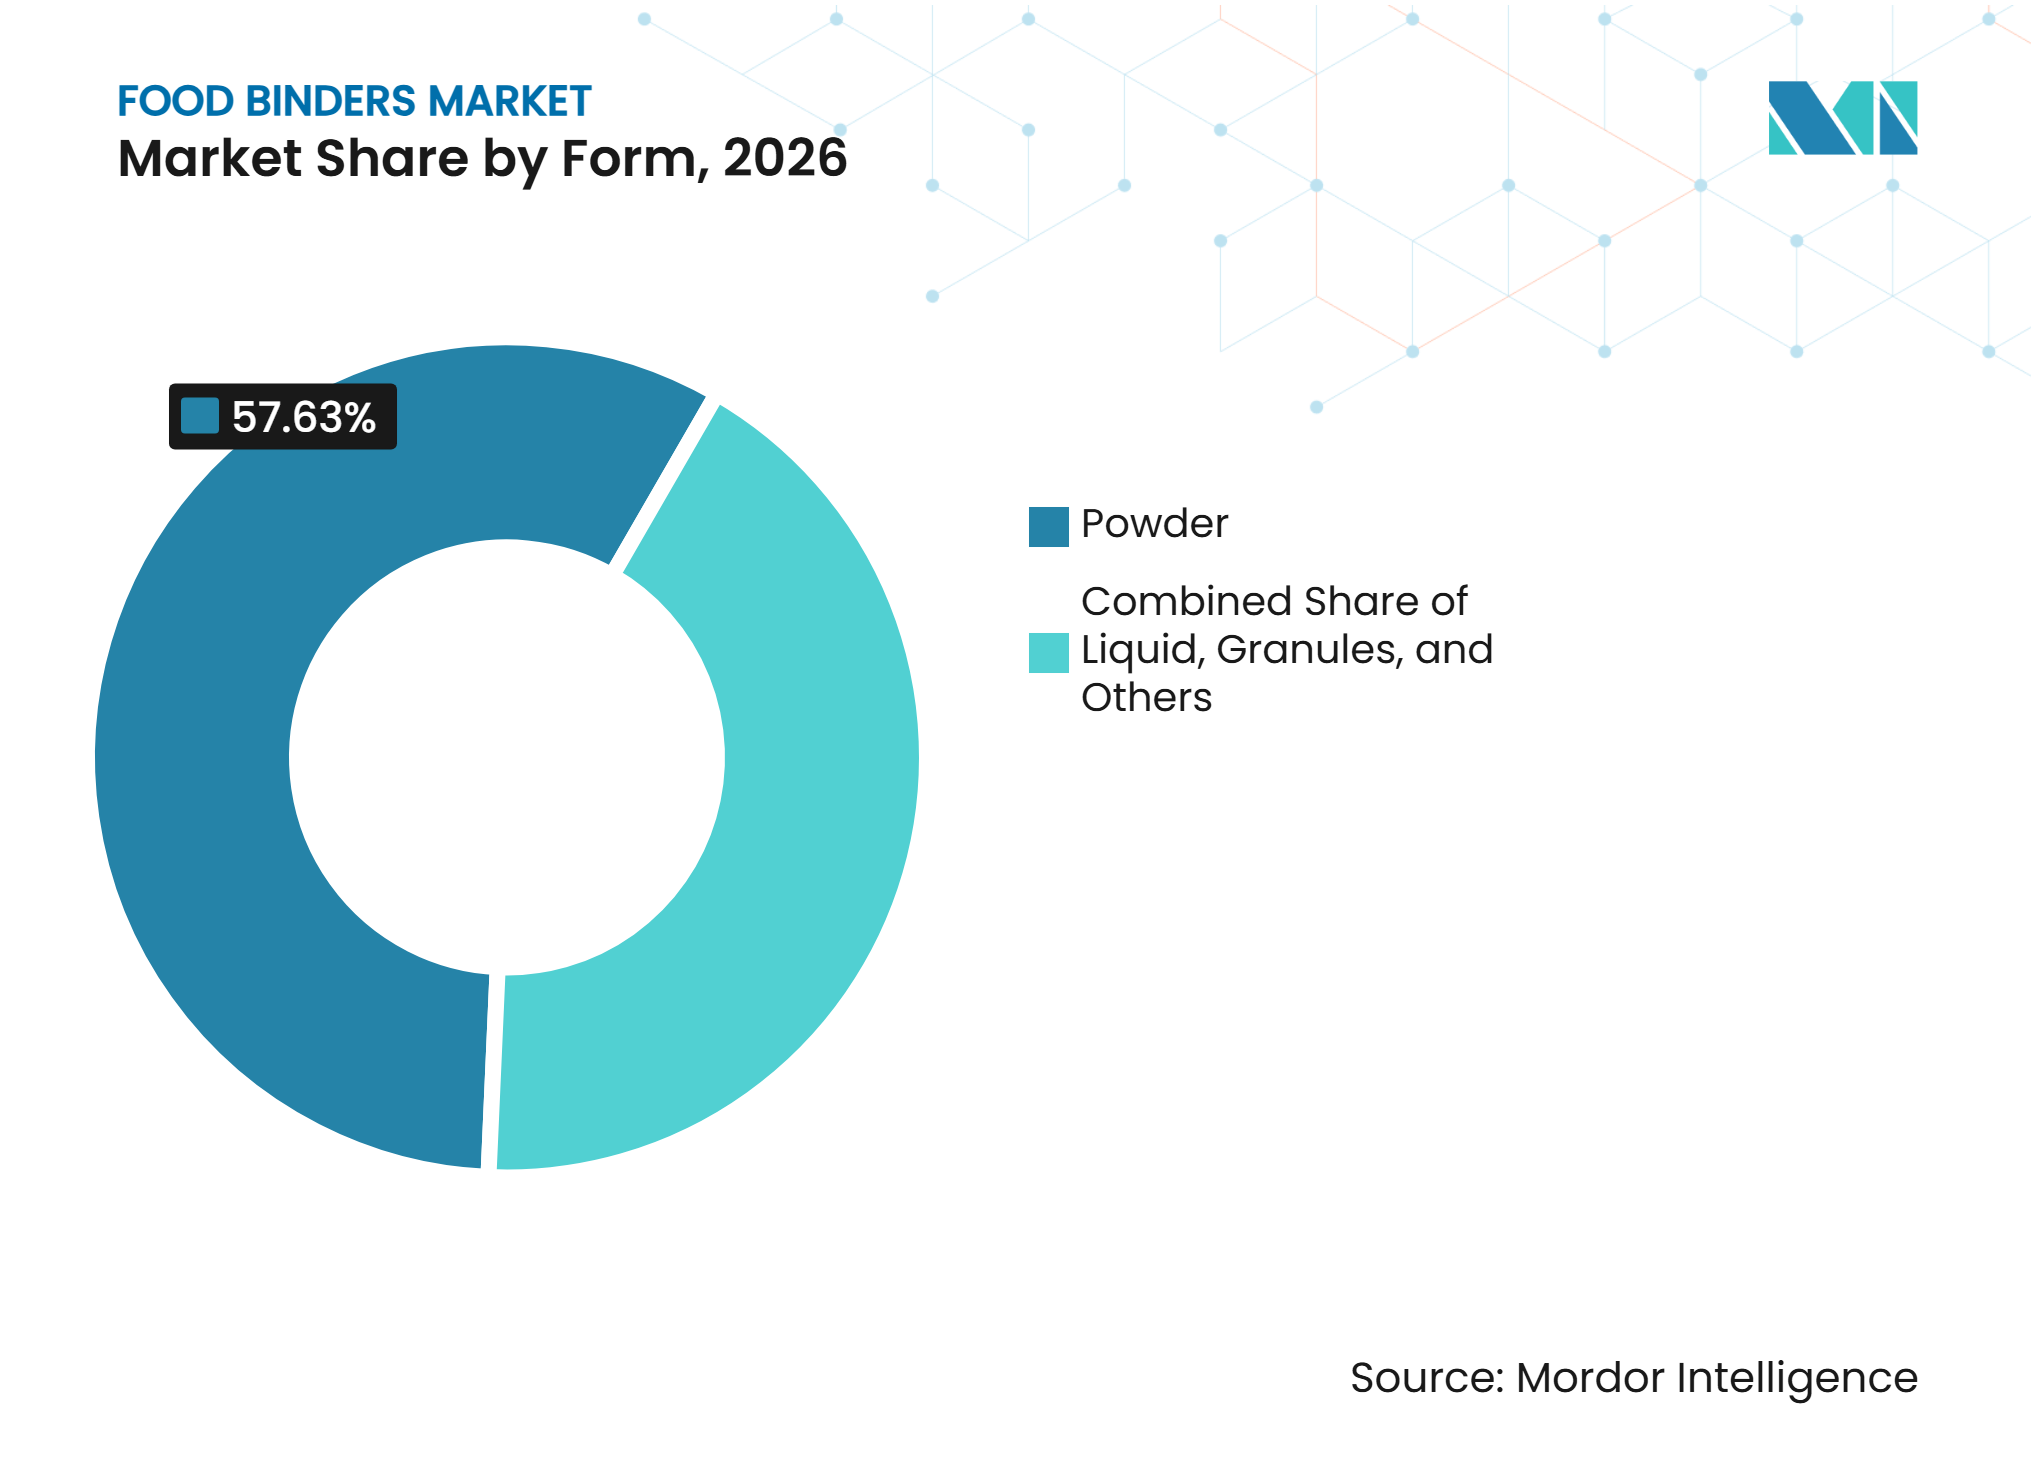
- Par forme, la poudre dominait avec une part de marché de 57,63 % en 2026, tandis que les granulés devraient enregistrer la croissance la plus rapide avec un CAGR de 8,28 % sur la période 2026–2031.
- Par application, les produits de boulangerie représentaient la plus grande part à 34,46 % en 2026, tandis que les produits laitiers devraient connaître la croissance la plus rapide avec un CAGR de 8,44 % sur la période 2026–2031.
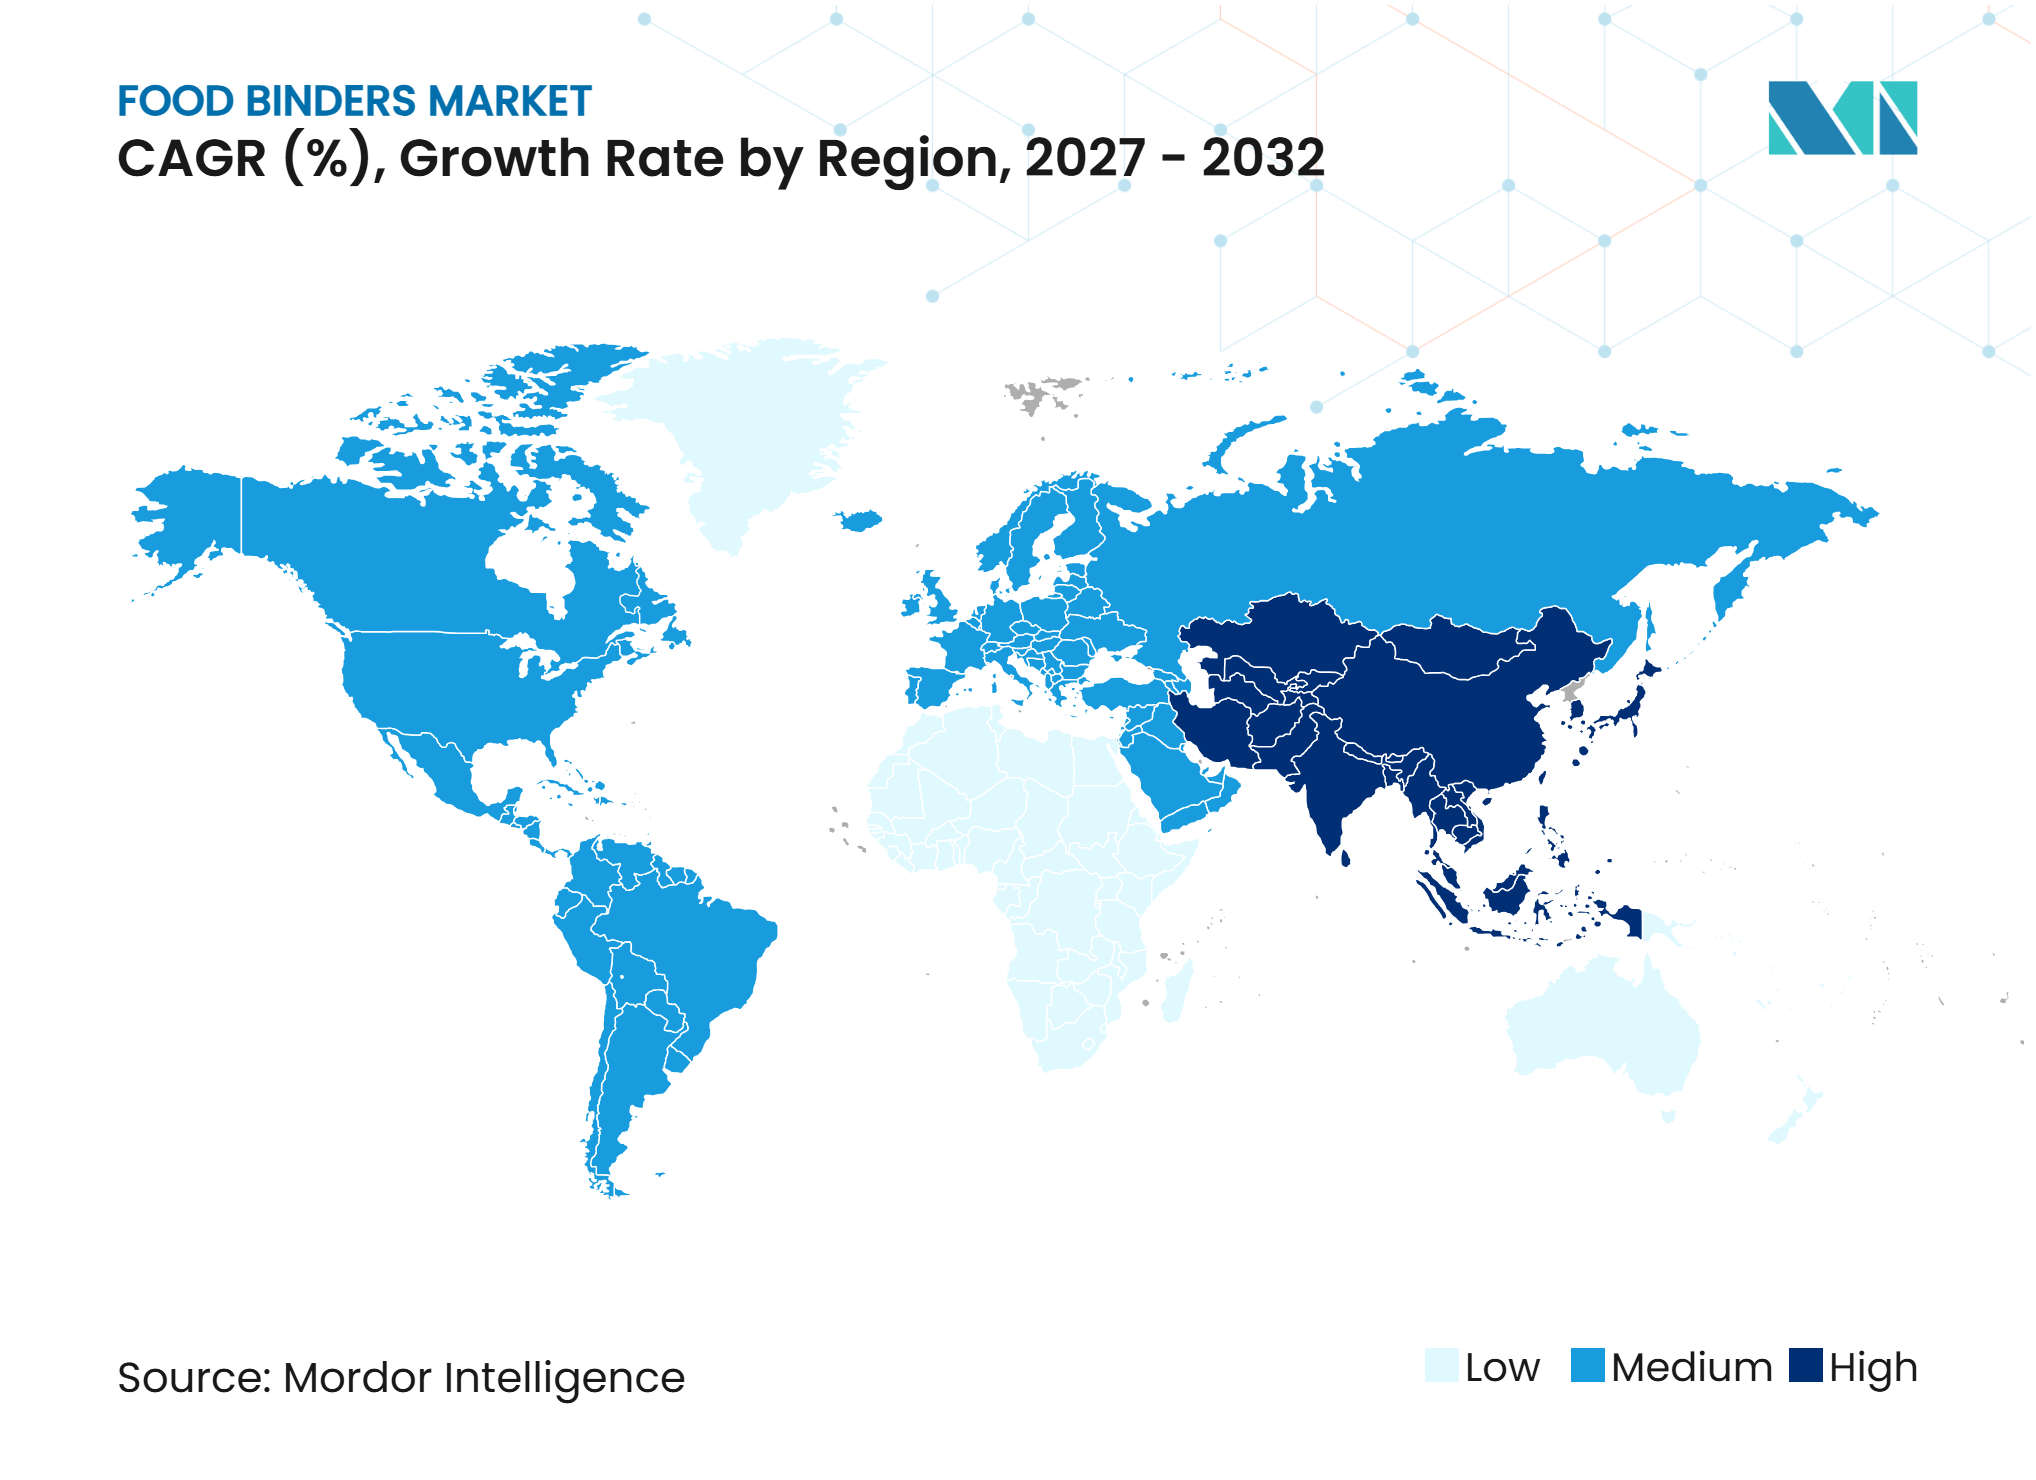
- Parmi les géographies, l'Asie-Pacifique était en tête avec une part de 37,94 % du marché des liants alimentaires en 2026 et devrait également connaître la croissance la plus rapide avec un CAGR de 8,20 % sur la période 2026–2031.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'aliments transformés et de commodité | +1.0% | Mondiale, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, où la consommation d'aliments emballés et la demande de solutions de repas pratiques sont en expansion | Court terme (moins de 2 ans) |
| Adoption croissante d'alternatives végétales à la viande et aux produits laitiers | +0.9% | Mondiale, en particulier en Amérique du Nord et en Europe, avec une adoption croissante en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante d'ingrédients alimentaires à étiquette propre et naturels | +0.8% | Mondiale, en particulier en Amérique du Nord et en Europe, où les fabricants reformulent leurs produits pour répondre aux préférences d'étiquette propre | Moyen terme (2 à 4 ans) |
| Demande croissante de solutions de liaison dans les sauces, les vinaigrettes et les préparations prêtes à l'emploi | +0.7% | Mondiale, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, soutenue par l'expansion des applications dans les aliments transformés et la restauration | Moyen terme (2 à 4 ans) |
| Demande croissante d'amélioration de la texture et de stabilité des produits | +0.6% | Mondiale, en particulier en Europe et en Amérique du Nord, où les fabricants d'aliments mettent l'accent sur la cohérence, la stabilité en rayon et la qualité des produits | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans les formulations d'ingrédients alimentaires | +0.5% | Mondiale, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, où les fabricants d'ingrédients développent des solutions de liaison à base de plantes et microbiennes spécialisées | Long terme (plus de 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments transformés et de commodité
La consommation croissante d'aliments transformés et de commodité crée des opportunités pour les fabricants de liants alimentaires, car les transformateurs alimentaires ont besoin d'ingrédients qui maintiennent la cohérence, la texture et la stabilité des produits pendant la fabrication, le stockage et la distribution. L'Autorité de développement des exportations de produits agricoles et transformés (APEDA), sous l'égide du ministère du Commerce et de l'Industrie, gouvernement de l'Inde, identifie les aliments de commodité, les produits nutritionnels et les aliments emballés comme des préférences de consommateurs de plus en plus importantes, soutenues par l'urbanisation, des revenus disponibles plus élevés et l'évolution des habitudes alimentaires [1]. Le ministère des Industries de transformation alimentaire (MoFPI) souligne également l'expansion des catégories d'aliments prêts à manger et prêts à cuisiner comme un domaine de croissance important dans l'industrie alimentaire grand public organisée [2]. Ces développements accroissent le besoin d'ingrédients liants qui améliorent la rétention d'humidité, la viscosité et la cohérence structurelle dans les formulations d'aliments transformés. Les liants alimentaires aident donc les fabricants à développer des produits alimentaires pratiques avec une qualité constante et des performances de traitement.
Adoption croissante d'alternatives végétales à la viande et aux produits laitiers
Le développement croissant d'alternatives végétales à la viande et aux produits laitiers crée une demande de liants alimentaires qui améliorent la texture, la structure et les propriétés fonctionnelles des formulations de protéines alternatives. Le ministère des Industries de transformation alimentaire, gouvernement de l'Inde, identifie les alternatives laitières à base de plantes, notamment les produits à base d'amande, d'avoine, de soja et de noix de coco, ainsi que les alternatives à la viande à base de jacquier, de soja et de protéine de pois, comme des domaines émergents au sein du secteur indien des protéines végétales. Ces formulations nécessitent des ingrédients qui aident à maintenir la cohésion, la rétention d'eau, la résistance de liaison et une sensation en bouche agréable, en particulier dans les produits conçus pour reproduire les caractéristiques conventionnelles de la viande et des produits laitiers. Le département de l'Agriculture et de l'Agroalimentaire du gouvernement du Canada identifie également les alternatives laitières à base de plantes, les plats préparés et les substituts de viande comme des catégories d'application établies pour les ingrédients protéiques d'origine non animale [3]. À mesure que les fabricants élargissent leurs portefeuilles de protéines alternatives, le besoin de systèmes de liaison à base de plantes compatibles devrait augmenter. Cela crée des opportunités pour les fournisseurs proposant des amidons, des gommes, des fibres et d'autres ingrédients fonctionnels adaptés aux formulations végétales.
Demande croissante d'ingrédients alimentaires à étiquette propre et naturels
L'accent croissant mis sur les formulations à étiquette propre et les ingrédients alimentaires reconnaissables encourage les fabricants à explorer des solutions de liaison naturelles comme alternatives à certains additifs synthétiques ou hautement transformés. Le Service de recherche économique du Département de l'Agriculture des États-Unis (USDA ERS) rapporte que les consommateurs associent les étiquettes alimentaires naturelles à des choix plus sains et que les allégations naturelles sont largement utilisées dans les produits alimentaires transformés. Cette préférence crée des opportunités pour les fabricants de liants alimentaires de développer des solutions à base d'amidons d'origine végétale, de gommes, de pectine, de cellulose et d'autres ingrédients d'origine naturelle. Les transformateurs alimentaires sont de plus en plus tenus d'équilibrer la transparence des ingrédients avec des exigences fonctionnelles telles que la viscosité, la rétention d'humidité, l'émulsification et la stabilité des produits. Le ministère des Industries de transformation alimentaire, gouvernement de l'Inde, identifie également les aliments à étiquette propre et naturels, notamment la reformulation de produits pour réduire les additifs synthétiques, comme un domaine émergent d'innovation dans l'industrie alimentaire. Par conséquent, les fournisseurs capables de proposer des liants d'origine naturelle avec une fonctionnalité fiable et une qualité constante sont bien positionnés pour bénéficier de l'évolution vers des formulations alimentaires plus propres.
Demande croissante de solutions de liaison dans les sauces, les vinaigrettes et les préparations prêtes à l'emploi
L'utilisation croissante de sauces, de vinaigrettes, de jus de viande, de tartinades et de préparations alimentaires prêtes à l'emploi crée des opportunités pour les liants alimentaires qui améliorent la viscosité, la suspension et la stabilité des formulations. L'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) identifie les hydrocolloïdes comme des ingrédients fonctionnels importants dans les sauces, les vinaigrettes pour salades, les soupes et les produits carnés, où ils servent d'agents épaississants, gélifiants et stabilisants [4]. Des ingrédients tels que la gomme xanthane, la gomme de guar, les alginates et les amidons modifiés aident les fabricants à maintenir la consistance souhaitée et à prévenir la séparation des ingrédients pendant le traitement et le stockage. La demande croissante de préparations alimentaires pratiques encourage également les fabricants à développer des formulations qui conservent leur texture et leur qualité dans différentes conditions de manipulation et de stockage. À mesure que les transformateurs alimentaires élargissent leurs portefeuilles de produits prêts à l'emploi, le besoin de solutions de liaison et de stabilisation spécifiques aux applications devrait augmenter. Cela soutient les opportunités pour les fournisseurs de liants alimentaires proposant des ingrédients capables de fonctionner dans différents systèmes alimentaires liquides, semi-solides et émulsifiés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières utilisées dans la production de liants alimentaires | −0.8% | Mondiale, en particulier en Asie-Pacifique et en Amérique du Sud, où les coûts d'approvisionnement et les fluctuations des prix des matières premières agricoles peuvent affecter les fabricants d'ingrédients | Moyen terme (2 à 4 ans) |
| Exigences strictes en matière de sécurité alimentaire et de réglementation | −0.7% | Mondiale, en particulier en Amérique du Nord et en Europe, où les réglementations sur les ingrédients alimentaires, les normes de sécurité et les exigences de conformité augmentent les coûts de développement et de commercialisation des produits | Moyen terme (2 à 4 ans) |
| Complexité de l'approvisionnement en liants microbiens spécialisés | −0.6% | Mondiale, en particulier dans les régions disposant d'une infrastructure limitée de fabrication d'ingrédients microbiens et dépendant de fournisseurs spécialisés | Long terme (plus de 4 ans) |
| Limitations fonctionnelles de certains ingrédients liants naturels | −0.5% | Mondiale, en particulier en Amérique du Nord et en Europe, où les fabricants exigent des performances de liaison constantes dans des formulations d'aliments transformés complexes | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
La production de liants alimentaires repose sur des matières premières agricoles, des matériaux d'origine végétale et des intrants microbiens spécialisés, rendant les fabricants vulnérables aux fluctuations des prix des matières premières. Les variations des rendements des cultures, des conditions météorologiques, des coûts de transport et de la disponibilité des fournisseurs peuvent augmenter les dépenses d'approvisionnement et affecter les marges de production. Les petits fabricants peuvent faire face à des défis supplémentaires pour absorber les hausses de coûts tout en maintenant des prix de produits compétitifs. Ces fluctuations peuvent également compliquer les accords d'approvisionnement à long terme et la planification cohérente de l'approvisionnement.
Exigences strictes en matière de sécurité alimentaire et de réglementation
Les fabricants de liants alimentaires doivent se conformer aux normes de sécurité alimentaire, aux exigences d'approbation des ingrédients, aux spécifications de pureté et aux niveaux d'utilisation autorisés sur différents marchés. Les différences réglementaires entre les pays peuvent augmenter les coûts de test, de documentation et de conformité, en particulier pour les fabricants introduisant de nouveaux ingrédients liants naturels et microbiens. Ces exigences peuvent prolonger les délais de développement et de commercialisation des produits. Les petits fournisseurs peuvent faire face à des défis plus importants pour satisfaire aux exigences réglementaires tout en maintenant leur compétitivité en termes de coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
les liants à base de plantes sont en tête tandis que les liants microbiens se développent plus rapidementEn 2026, les liants à base de plantes représentaient environ 69,29 % du marché des liants alimentaires, ce qui en fait la principale catégorie de source. Leur position reflète l'utilisation généralisée des amidons, des gommes, des fibres et d'autres ingrédients botaniques dans les produits de boulangerie, la confiserie, les produits carnés, les préparations laitières et les aliments transformés. Les liants d'origine végétale sont appréciés pour leur capacité à améliorer la viscosité, la rétention d'humidité, la texture et la stabilité des produits. Leur compatibilité avec les formulations à étiquette propre et l'adoption croissante de produits alimentaires à base de plantes soutiennent davantage la demande. Pendant ce temps, les liants microbiens devraient enregistrer la croissance la plus rapide, avec un CAGR estimé de 9,15 % sur la période 2026–2031. Des ingrédients tels que la gomme xanthane et d'autres polysaccharides dérivés de la fermentation offrent des propriétés fonctionnelles qui soutiennent l'épaississement, la stabilisation et la liaison dans différentes applications alimentaires.
Les liants d'origine animale servent des applications où la liaison à base de protéines, la formation de gel et les propriétés structurelles sont requises, en particulier dans les produits carnés et autres produits alimentaires transformés. D'autres catégories de sources contribuent également au marché par le biais d'ingrédients fonctionnels spécialisés utilisés dans des formulations alimentaires spécifiques. Cependant, les fabricants de toutes les catégories de sources doivent maintenir une qualité constante des ingrédients, des performances fonctionnelles et une compétitivité en termes de coûts. La capacité à fournir des solutions de liaison spécifiques aux applications tout en répondant aux exigences évolutives en matière de formulation alimentaire restera importante pour les acteurs du marché.
Par forme :
la poudre est en tête tandis que les granulés se développent plus rapidementEn 2026, la poudre représentait environ 57,63 % du marché des liants alimentaires, ce qui en fait la forme dominante. Sa position reflète la facilité de manipulation, de stockage, de transport et d'incorporation dans différentes formulations alimentaires. Les liants en poudre sont largement utilisés dans les produits de boulangerie, la confiserie, les préparations laitières, les produits carnés et d'autres applications d'aliments transformés. Leur adéquation aux mélanges d'ingrédients secs et aux processus de formulation contrôlés soutient leur adoption parmi les fabricants d'aliments commerciaux. Pendant ce temps, les granulés devraient enregistrer la croissance la plus rapide, avec un CAGR estimé de 8,28 % sur la période 2026–2031. Les liants granulés offrent des opportunités pour une manipulation améliorée, une dispersion contrôlée et une incorporation pratique des ingrédients dans certaines applications de transformation alimentaire.
Les liants liquides servent aux fabricants qui ont besoin d'ingrédients pouvant être incorporés directement dans des formulations liquides et semi-liquides, notamment les sauces, les vinaigrettes et les préparations laitières. D'autres formes répondent à des exigences de traitement et de formulation spécialisées dans l'industrie alimentaire. Cependant, les fabricants doivent tenir compte des caractéristiques de dissolution, de la dispersion, de la stabilité au stockage et de la compatibilité avec différentes conditions de traitement lors du choix des formats de liants. Le développement de produits qui équilibre la commodité de manipulation avec les performances fonctionnelles restera important dans toutes les catégories de formes.


Par application :
les produits de boulangerie sont en tête tandis que les produits laitiers se développent plus rapidementEn 2026, les produits de boulangerie représentaient environ 34,46 % du marché des liants alimentaires, ce qui en fait le principal segment d'application. Leur position reflète l'utilisation généralisée des ingrédients liants pour améliorer la cohérence de la pâte, la rétention d'humidité, la texture et la stabilité structurelle dans le pain, les gâteaux, les pâtisseries et autres produits de boulangerie. Les liants alimentaires aident les fabricants à maintenir la qualité des produits pendant le mélange, la cuisson, le refroidissement et le stockage. Pendant ce temps, les produits laitiers devraient enregistrer la croissance la plus rapide, avec un CAGR estimé de 8,44 % sur la période 2026–2031. La demande croissante de texture, de viscosité et de stabilité constantes dans les yaourts, les desserts laitiers, les fromages transformés et autres préparations laitières soutient l'utilisation d'ingrédients liants fonctionnels.
Les applications de confiserie utilisent des liants pour soutenir la cohésion, la texture et la cohérence des produits, tandis que les produits carnés nécessitent des ingrédients qui améliorent la résistance de liaison, la rétention d'humidité et l'intégrité structurelle. Les boissons et autres applications alimentaires et de boissons offrent également des opportunités pour des solutions de liaison et de stabilisation spécialisées. Cependant, les fabricants doivent sélectionner les ingrédients en fonction des exigences spécifiques aux applications, notamment les températures de traitement, les niveaux d'humidité, les conditions de pH et les interactions avec d'autres composants de formulation. La capacité à fournir une fonctionnalité constante dans diverses applications alimentaires restera importante pour les fournisseurs.
Analyse géographique
Marché des liants alimentaires en Asie-Pacifique
L'Asie-Pacifique représentait environ 37,94 % du marché des liants alimentaires en 2026, ce qui en fait le plus grand marché régional. La région devrait également être la plus dynamique, avec un CAGR estimé de 8,20 % sur la période 2026–2031. L'expansion des activités de transformation alimentaire et la demande d'aliments emballés et de commodité en Chine, en Inde, au Japon et dans les pays d'Asie du Sud-Est soutiennent l'utilisation de liants alimentaires dans les produits de boulangerie, la confiserie, les produits carnés et les applications laitières. L'intérêt croissant pour les produits alimentaires à base de plantes et les ingrédients fonctionnels crée également des opportunités pour les fabricants de liants à base de plantes et microbiens. Les fournisseurs proposant des formulations rentables avec des propriétés de liaison, de texture et de stabilisation constantes sont bien positionnés pour bénéficier de la demande régionale.
Marché des liants alimentaires en Amérique du Nord
L'Amérique du Nord représente un marché établi pour les liants alimentaires, soutenu par son industrie de transformation alimentaire développée et la demande de produits alimentaires emballés, de commodité et transformés. Les États-Unis, le Canada et le Mexique offrent des applications dans les produits de boulangerie, la confiserie, les produits carnés, les produits laitiers et les boissons. Les fabricants utilisent des ingrédients liants pour améliorer la cohérence des produits, la rétention d'humidité, la texture et la stabilité dans différentes formulations. La demande d'alternatives alimentaires à base de plantes et d'ingrédients à étiquette propre crée également des opportunités pour les fournisseurs proposant des amidons naturels, des gommes, des fibres et d'autres solutions de liaison fonctionnelles.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe offre des opportunités grâce à ses industries établies de transformation des aliments et des boissons, avec une demande de liants alimentaires dans les applications de boulangerie, de produits laitiers, de confiserie et de viandes transformées. L'Amérique du Sud bénéficie des activités de transformation alimentaire au Brésil, en Argentine et dans d'autres marchés régionaux, soutenant la demande d'ingrédients qui améliorent la texture et la stabilité des produits. Au Moyen-Orient et en Afrique, l'expansion de la fabrication alimentaire et la demande de produits alimentaires emballés créent des opportunités pour les applications de liants dans différentes catégories alimentaires. Dans ces régions, les fabricants doivent aborder la disponibilité des matières premières, les exigences réglementaires, les performances des formulations et les considérations de coûts tout en adaptant les produits aux besoins locaux de transformation alimentaire.
Paysage concurrentiel
Concentration du Marché
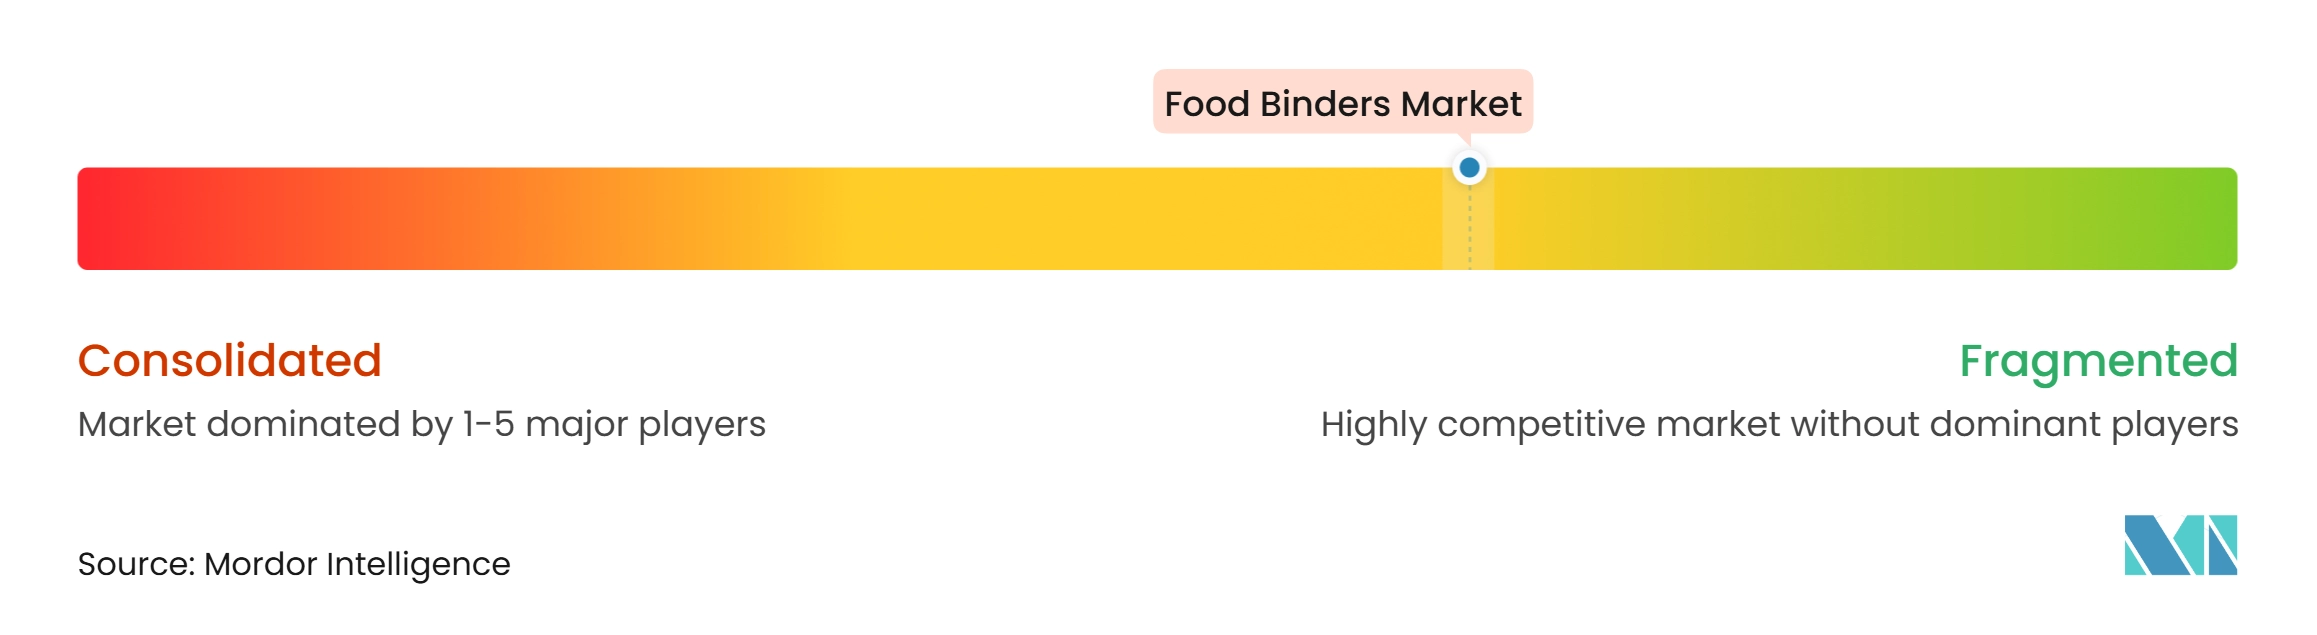
Le marché des liants alimentaires comprend des fabricants multinationaux d'ingrédients alimentaires, des producteurs spécialisés d'hydrocolloïdes, des fournisseurs d'ingrédients à base de plantes, des fabricants d'ingrédients d'origine animale et des entreprises régionales d'ingrédients qui se font concurrence par l'innovation produit, l'approvisionnement en matières premières, l'expertise en formulation et les réseaux de distribution mondiaux. Les entreprises ont des niveaux d'exposition variables aux liants alimentaires par le biais d'amidons, de gommes, de protéines, de gélatine, de pectine et d'autres ingrédients fonctionnels utilisés pour améliorer la texture, la viscosité, l'adhésion, la rétention d'humidité et la stabilité des produits. Les grands fabricants d'ingrédients peuvent tirer parti de portefeuilles diversifiés et de relations clients établies, tandis que les producteurs spécialisés peuvent se différencier grâce à des solutions de liaison spécifiques aux applications et à une expertise dans des catégories d'ingrédients particulières.
Les stratégies concurrentielles sur le marché des liants alimentaires se concentrent sur l'expansion des portefeuilles d'ingrédients à base de plantes, le développement de systèmes de liaison et de texturation spécialisés, et l'amélioration des fonctionnalités dans les applications de boulangerie, de confiserie, de viande, de produits laitiers et de boissons. Par exemple, Cargill, Incorporated propose des amidons natifs et modifiés, des hydrocolloïdes et des texturants spéciaux pour des applications telles que les produits de boulangerie, la viande transformée, la confiserie et les produits laitiers. De même, Tate & Lyle PLC fournit des amidons fonctionnels et des hydrocolloïdes, notamment de la pectine, du carraghénane, de la gomme xanthane et de la gomme gellane, qui soutiennent l'épaississement, la gélification et la stabilisation des produits. Ces offres reflètent l'importance des ingrédients à base de plantes, qui représentaient 69,29 % du marché des liants alimentaires en 2026. Pendant ce temps, les liants microbiens représentent une opportunité de croissance en développement, le segment devant enregistrer le CAGR le plus rapide de 9,15 % pendant la période 2026–2031.
Le développement de produits et les capacités de formulation spécifiques aux applications restent des considérations concurrentielles importantes. Des entreprises telles que Ingredion Incorporated, Archer Daniels Midland Company, Kerry Group plc et DSM-Firmenich AG se font concurrence grâce à des portefeuilles d'ingrédients fonctionnels, une expertise en formulation et des solutions alimentaires axées sur le client. Les fabricants se concentrent de plus en plus sur les formulations à étiquette propre, les ingrédients liants d'origine végétale et les systèmes fonctionnels qui améliorent la texture, la rétention d'humidité, la stabilité au traitement et la cohérence. Les produits à base de poudre représentaient 57,63 % du marché en 2026, reflétant leur utilisation établie dans la fabrication alimentaire et leur facilité de manipulation, tandis que les granulés devraient enregistrer la croissance la plus rapide parmi les formes avec un CAGR de 8,28 % pendant la période 2026–2031. Les produits de boulangerie représentaient le plus grand segment d'application, avec une part de 34,46 %, tandis que les produits laitiers devraient croître à un CAGR de 8,44 % sur la même période.
Leaders du secteur des liants alimentaires
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tate & Lyle PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des liants alimentaires Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tate & Lyle PLC
- Kerry Group plc
- International Flavors & Fragrances Inc.
- DSM-Firmenich AG
- Roquette Frères
- BENEO GmbH
- Ashland Inc.
- Jungbunzlauer Suisse AG
- CP Kelco (J.M. Huber Corporation)
- GELITA AG
- Darling Ingredients Inc.
- Nexira SAS
- Ajinomoto Co., Inc.
- Kewpie Corporation
- TIC Gums, Inc. (Ingredion)
- Fiberstar, Inc.
- Alland & Robert
Développements industriels récents dans Marché des liants alimentaires
- Novembre 2026 : Royal Avebe a lancé PuraMYL® 440, un amidon de pomme de terre à étiquette propre conçu pour assurer la liaison de l'eau et le développement de la texture lors du traitement à froid. Cet ingrédient à base de plantes soutient des applications telles que les alternatives à la viande, les sauces et les vinaigrettes sans nécessiter de chauffage, élargissant l'utilisation des liants fonctionnels à base d'amidon dans la fabrication alimentaire.
- Octobre 2026 : Roquette a lancé WELLENCE™ GF 1229, un hydrocolloïde cellulosique conçu pour améliorer la texture, le volume du pain et la structure de la mie dans les produits de boulangerie sans gluten. L'ingrédient a démontré une augmentation de 23 % du volume du pain par rapport à un produit de référence du marché et une dureté instrumentale environ 50 % inférieure après 21 jours, renforçant la disponibilité de solutions de liaison spécialisées pour les applications de boulangerie.
- Juin 2026 : FERM FOOD a lancé un liant à pain fermenté sans gluten pour les boulangeries industrielles, développé à partir de sarrasin et de fèves fermentés avec des bactéries lactiques. Cet ingrédient à base de plantes améliore la structure de la pâte, la rétention d'humidité, la tranchabilité et la douceur tout en réduisant le besoin de multiples additifs, élargissant les applications des liants dérivés de la fermentation dans les produits de boulangerie.
Périmètre du rapport mondial sur le marché des liants alimentaires
Pour cette étude, le marché des liants alimentaires est défini comme la valeur des ventes d'ingrédients liants alimentaires produits commercialement, utilisés pour améliorer la texture, la cohérence, l'adhésion, la rétention d'humidité, la viscosité et la stabilité structurelle des produits alimentaires. Le marché couvre les liants alimentaires dérivés de sources à base de plantes, d'origine animale, microbiennes et autres, segmentés par forme en poudre, liquide, granulés et autres formes. Par application, le marché comprend les produits de boulangerie, la confiserie, les produits carnés, les produits laitiers, les boissons et autres applications alimentaires et de boissons. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. La taille du marché et les prévisions sont présentées en termes de valeur (USD) pour les segments et géographies définis.
Aperçu de la segmentation
| À base de plantes |
| D'origine animale |
| Microbien |
| Autres |
| Poudre |
| Liquide |
| Granulés |
| Autres |
| Produits de boulangerie |
| Confiserie |
| Produits carnés |
| Produits laitiers |
| Boissons |
| Autres aliments et boissons |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par source | À base de plantes | |
| D'origine animale | ||
| Microbien | ||
| Autres | ||
| Par forme | Poudre | |
| Liquide | ||
| Granulés | ||
| Autres | ||
| Par application | Produits de boulangerie | |
| Confiserie | ||
| Produits carnés | ||
| Produits laitiers | ||
| Boissons | ||
| Autres aliments et boissons | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des liants alimentaires ?
Le marché des liants alimentaires est estimé à 9,25 milliards USD en 2026 et devrait atteindre 15,33 milliards USD d'ici 2032.
Quel est le taux de croissance attendu du marché des liants alimentaires ?
Le marché devrait enregistrer un CAGR de 7,49 % sur la période de prévision (2027-2032).
Quel segment de source détient la plus grande part du marché des liants alimentaires ?
Le segment à base de plantes détient la plus grande part, représentant 69,29 % du marché en 2026.
Quelle région domine le marché des liants alimentaires ?
L'Asie-Pacifique détient la plus grande part régionale, représentant 37,94 % du marché en 2026, soutenue par la demande d'aliments transformés et d'ingrédients alimentaires fonctionnels.