
Marktgröße und Marktanteil für Lebensmittelbinder
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
| Marktgröße (2027) | 9.93 Milliarden US-Dollar |
| Marktgröße (2032) | 15.33 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lebensmittelbinder von Mordor Intelligence
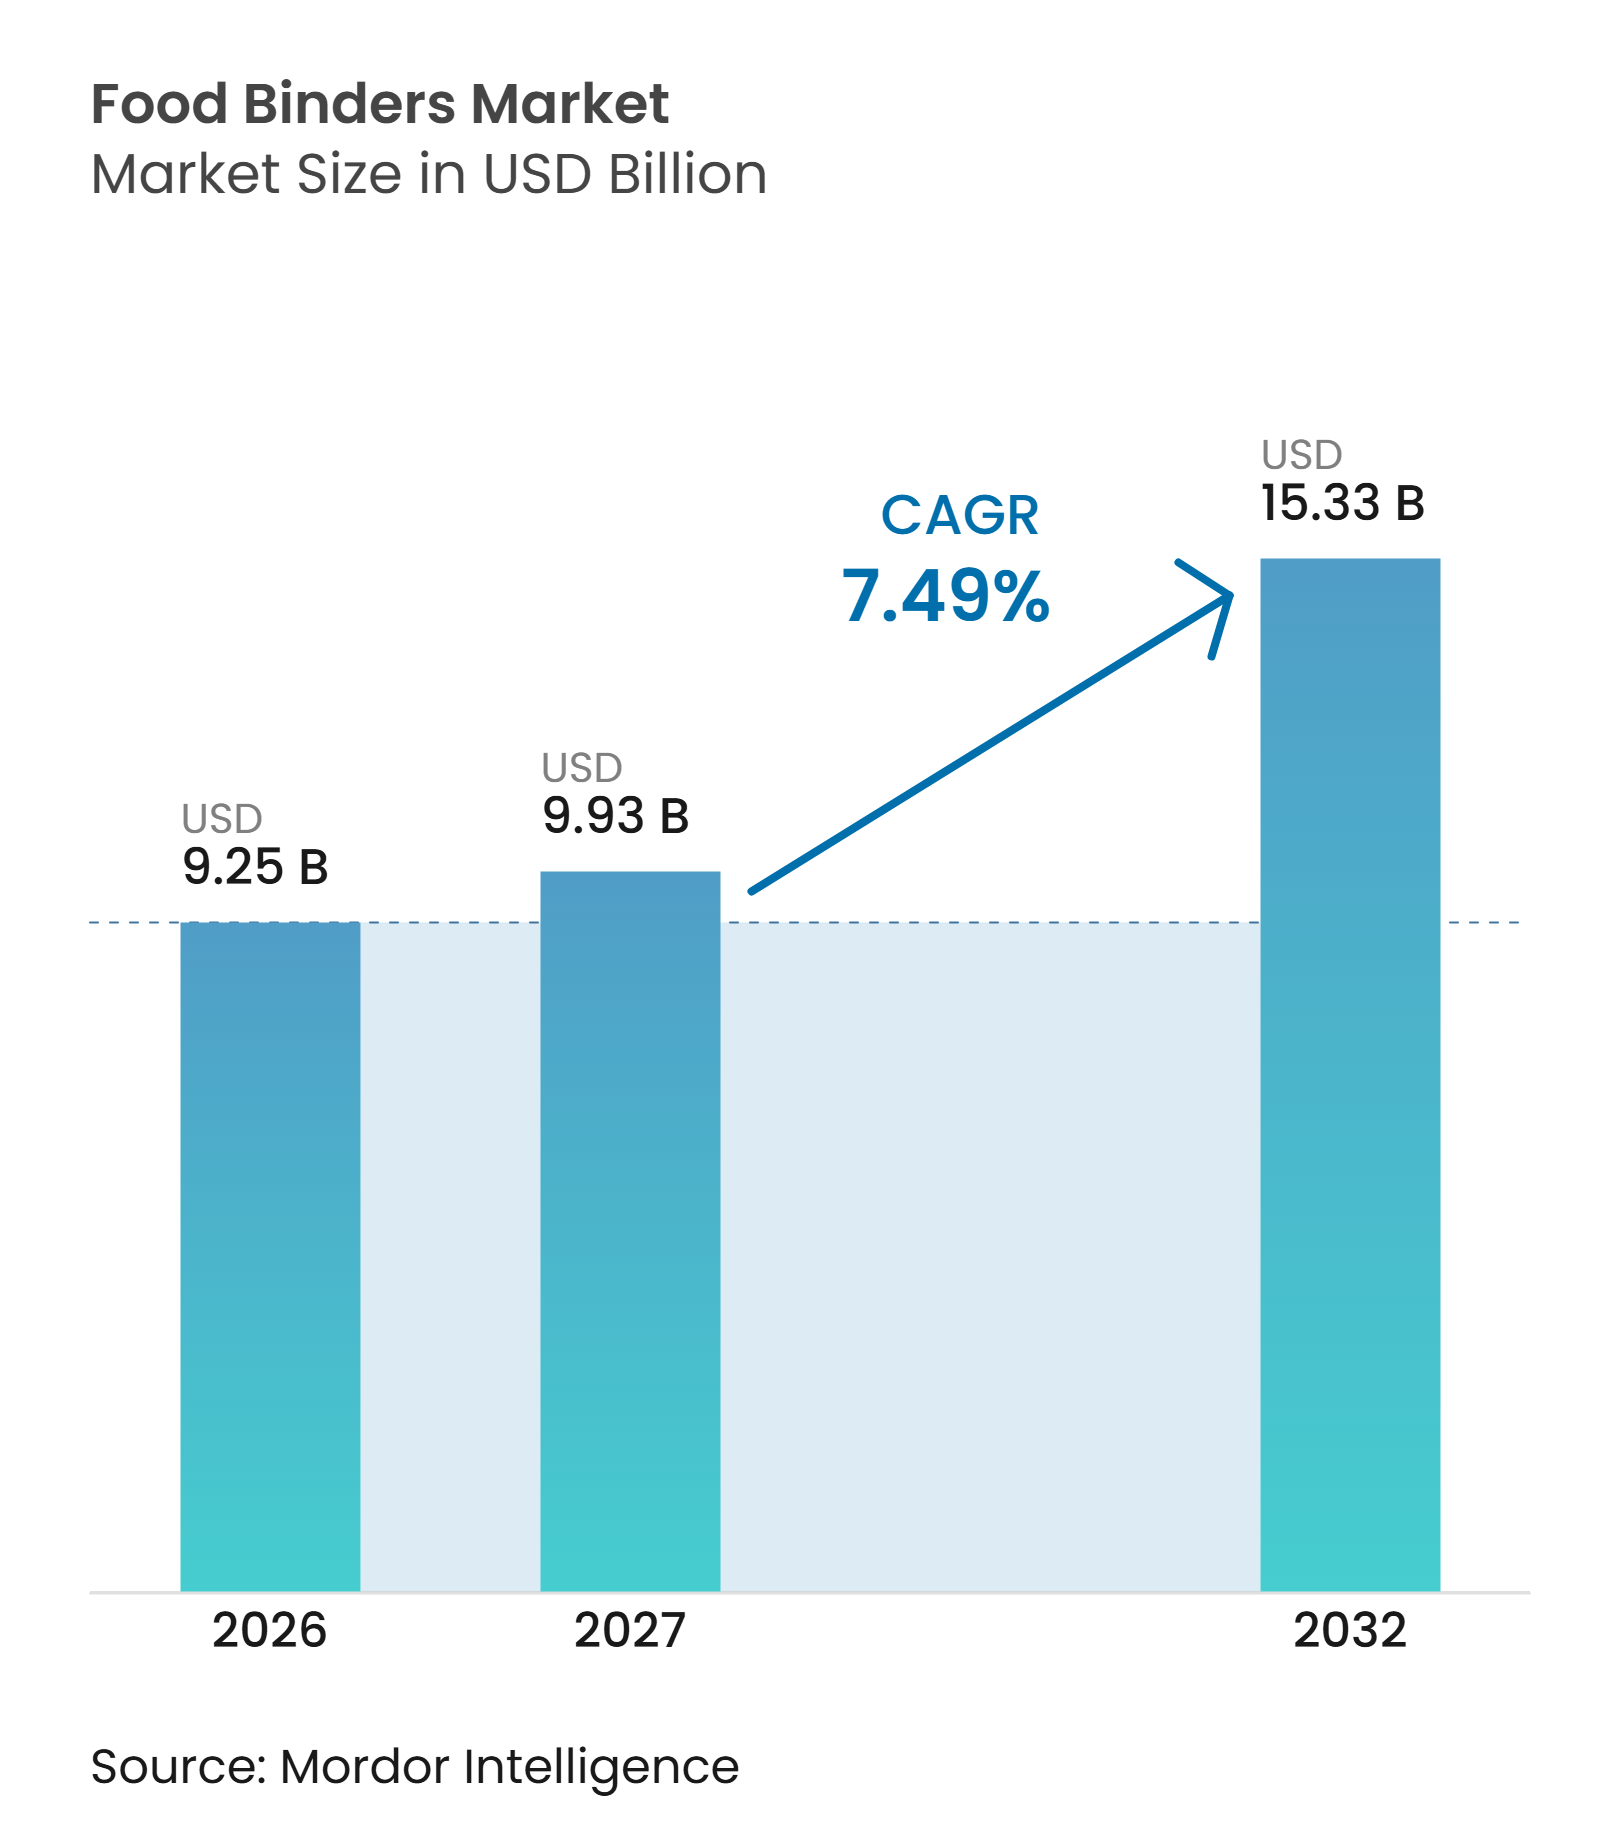
Die Marktgröße für Lebensmittelbinder wird voraussichtlich von 9,25 Milliarden USD im Jahr 2026 auf 9,93 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 15,33 Milliarden USD erreichen, mit einem CAGR von 7,49 % über den Zeitraum 2027–2032. Das Wachstum hängt von der Verbesserung der Lebensmitteltextur, der Konsistenz und der Produktstabilität ab, während gleichzeitig die sich wandelnden Anforderungen an Clean-Label- und funktionelle Zutaten erfüllt werden müssen. Die steigende Nachfrage nach verarbeiteten Lebensmitteln und Convenience-Produkten, die zunehmende Akzeptanz von pflanzlichen Fleisch- und Milchalternativen sowie der wachsende Einsatz natürlicher Lebensmittelzutaten unterstützen die Marktexpansion. Produktinnovationen bei pflanzlichen und mikrobiellen Binderlösungen schaffen Differenzierungsmöglichkeiten, während die Ausweitung der Anwendungen auf Backwaren, Süßwaren, Fleischprodukte und Milchprodukte die Nachfrage stärkt. Allerdings erschweren die Preisvolatilität bei Rohstoffen, strenge Lebensmittelsicherheits- und Regulierungsanforderungen sowie Beschaffungskomplexitäten für spezialisierte mikrobielle Binder die Marktexpansion. Das Wachstum begünstigt daher Hersteller, die kosteneffiziente Binderformulierungen entwickeln, eine konsistente Zutatenfunktionalität aufrechterhalten und vielseitige Lösungen für verschiedene Lebensmittelanwendungen liefern können.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle entfielen pflanzliche Binder im Jahr 2026 mit 69,29 % auf den größten Anteil an der Marktgröße für Lebensmittelbinder, während mikrobielle Binder mit einem CAGR von 9,15 % über 2026–2031 das stärkste Wachstum verzeichnen sollen.
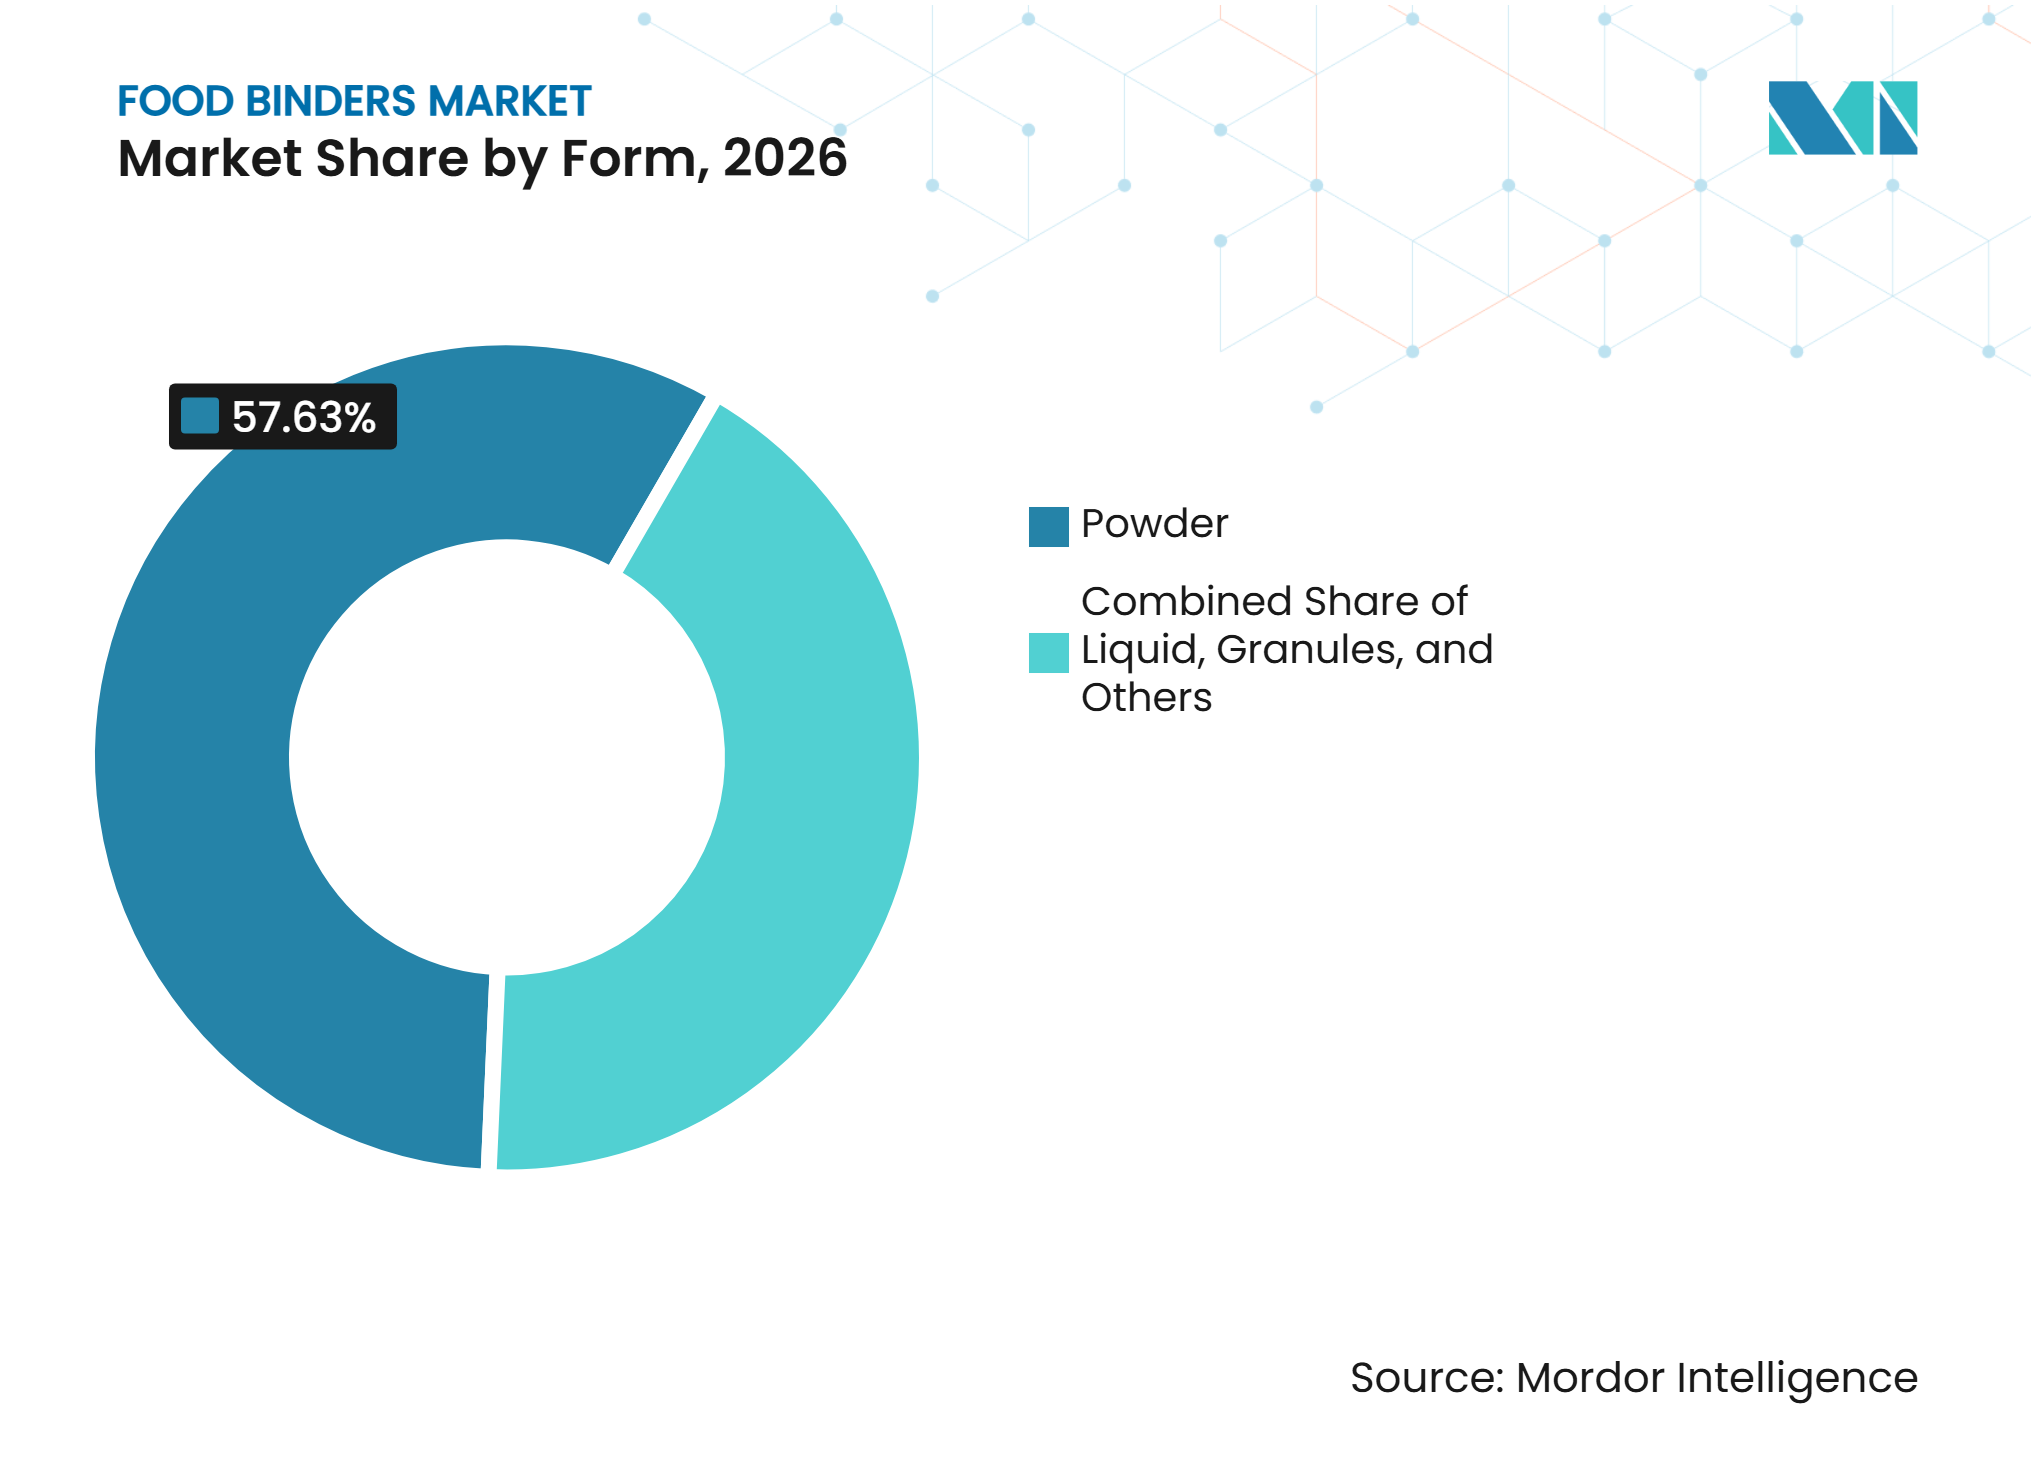
- Nach Form dominierte Pulver im Jahr 2026 mit einem Marktanteil von 57,63 %, während Granulat mit einem CAGR von 8,28 % über 2026–2031 das stärkste Wachstum verzeichnen soll.
- Nach Anwendung entfielen Backwaren im Jahr 2026 mit 34,46 % auf den größten Anteil, während Milchprodukte mit einem CAGR von 8,44 % über 2026–2031 das stärkste Wachstum verzeichnen sollen.
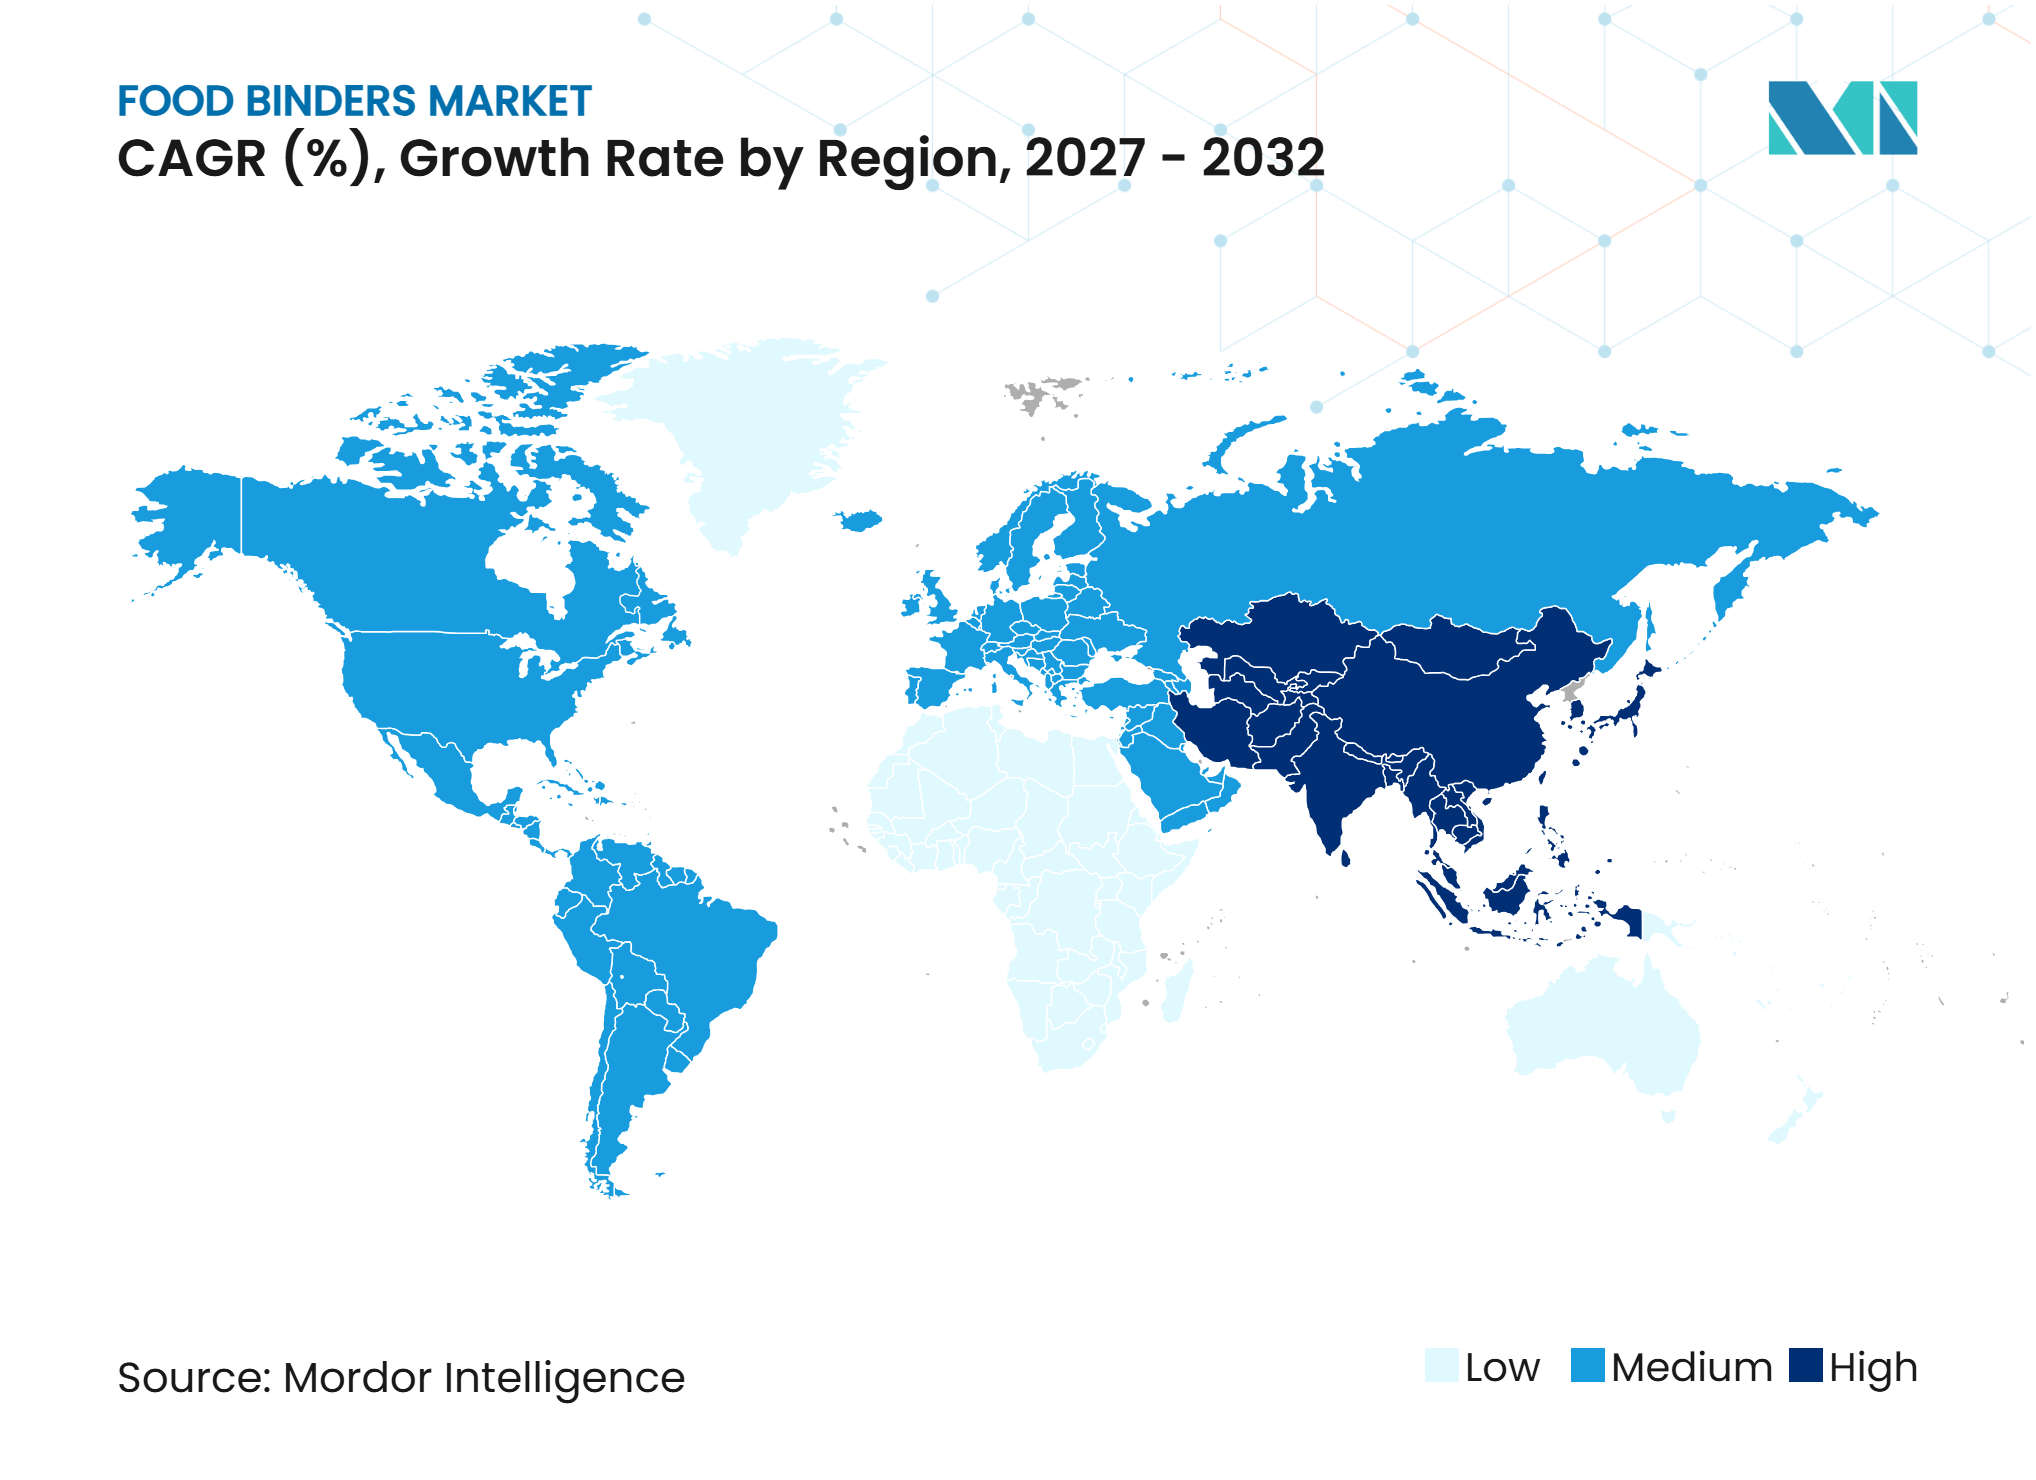
- Unter den Regionen führte Asien-Pazifik im Jahr 2026 mit einem Anteil von 37,94 % am Markt für Lebensmittelbinder und soll mit einem CAGR von 8,20 % über 2026–2031 ebenfalls das stärkste Wachstum verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach verarbeiteten Lebensmitteln und Convenience-Produkten | +1.0% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, wo der Konsum verpackter Lebensmittel und die Nachfrage nach praktischen Mahlzeitlösungen zunehmen | Kurzfristig (weniger als 2 Jahre) |
| Wachsende Akzeptanz von pflanzlichen Fleisch- und Milchalternativen | +0.9% | Global, insbesondere Nordamerika und Europa, mit zunehmender Akzeptanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Clean-Label- und natürlichen Lebensmittelzutaten | +0.8% | Global, insbesondere Nordamerika und Europa, wo Hersteller Produkte reformulieren, um Clean-Label-Präferenzen zu erfüllen | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Binderlösungen für Soßen, Dressings und gebrauchsfertige Zubereitungen | +0.7% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, unterstützt durch die Ausweitung von verarbeiteten Lebensmitteln und Foodservice-Anwendungen | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Texturverbesserung und Produktstabilität | +0.6% | Global, insbesondere Europa und Nordamerika, wo Lebensmittelhersteller Wert auf Konsistenz, Lagerstabilität und Produktqualität legen | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei der Formulierung von Lebensmittelzutaten | +0.5% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, wo Zutatenhersteller spezialisierte pflanzliche und mikrobielle Binderlösungen entwickeln | Langfristig (mehr als 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach verarbeiteten Lebensmitteln und Convenience-Produkten
Der wachsende Konsum von verarbeiteten Lebensmitteln und Convenience-Produkten schafft Chancen für Hersteller von Lebensmittelbindern, da Lebensmittelverarbeiter Zutaten benötigen, die Produktkonsistenz, Textur und Stabilität während der Herstellung, Lagerung und des Vertriebs aufrechterhalten. Die Behörde für die Entwicklung des Exports landwirtschaftlicher und verarbeiteter Lebensmittelprodukte (APEDA), unter dem Ministerium für Handel und Industrie der Regierung Indiens, identifiziert Convenience-Lebensmittel, Ernährungsprodukte und verpackte Lebensmittel als zunehmend wichtige Verbraucherpräferenzen, unterstützt durch Urbanisierung, höhere verfügbare Einkommen und veränderte Ernährungsgewohnheiten [1]. Das Ministerium für Lebensmittelverarbeitungsindustrien (MoFPI) hebt auch die Ausweitung der Kategorien verzehrfertiger und kochfertiger Lebensmittel als wichtigen Wachstumsbereich in der organisierten Verbraucherlebensmittelindustrie hervor [2]. Diese Entwicklungen erhöhen den Bedarf an Bindezutaten, die die Feuchtigkeitsretention, Viskosität und strukturelle Konsistenz in verarbeiteten Lebensmittelformulierungen verbessern. Lebensmittelbinder unterstützen daher Hersteller bei der Entwicklung von Convenience-Lebensmitteln mit konsistenter Qualität und Verarbeitungsleistung.
Wachsende Akzeptanz von pflanzlichen Fleisch- und Milchalternativen
Die zunehmende Entwicklung von pflanzlichen Fleisch- und Milchalternativen schafft Nachfrage nach Lebensmittelbindern, die die Textur, Struktur und funktionellen Eigenschaften von alternativen Proteinformulierungen verbessern. Das Ministerium für Lebensmittelverarbeitungsindustrien der Regierung Indiens identifiziert pflanzliche Milchalternativen, einschließlich Mandel-, Hafer-, Soja- und Kokosprodukte, sowie Fleischalternativen aus Jackfrucht, Soja und Erbsenprotein, als aufkommende Bereiche innerhalb des pflanzlichen Proteinsektors Indiens. Diese Formulierungen erfordern Zutaten, die den Zusammenhalt, die Wasserretention, die Bindestärke und ein angenehmes Mundgefühl aufrechterhalten, insbesondere bei Produkten, die konventionelle Fleisch- und Milcheigenschaften nachahmen sollen. Das Landwirtschafts- und Agrarnahrungsministerium der Regierung Kanadas identifiziert ebenfalls pflanzliche Milchalternativen, Fertiggerichte und Fleischersatzprodukte als etablierte Anwendungskategorien für nicht tierisch gewonnene Proteinzutaten [3]. Da Hersteller ihre alternativen Proteinportfolios erweitern, wird der Bedarf an kompatiblen pflanzlichen Bindersystemen voraussichtlich steigen. Dies schafft Chancen für Lieferanten, die Stärken, Gummis, Fasern und andere funktionelle Zutaten anbieten, die für pflanzliche Formulierungen geeignet sind.
Steigende Nachfrage nach Clean-Label- und natürlichen Lebensmittelzutaten
Die wachsende Betonung von Clean-Label-Formulierungen und erkennbaren Lebensmittelzutaten ermutigt Hersteller, natürliche Binderlösungen als Alternativen zu bestimmten synthetischen oder stark verarbeiteten Zusatzstoffen zu erkunden. Der Wirtschaftsforschungsdienst des US-Landwirtschaftsministeriums (USDA ERS) berichtet, dass Verbraucher natürliche Lebensmittelkennzeichnungen mit gesünderen Entscheidungen verbinden und dass natürliche Angaben weit verbreitet bei verarbeiteten Lebensmittelprodukten verwendet werden. Diese Präferenz schafft Chancen für Hersteller von Lebensmittelbindern, Lösungen auf Basis pflanzlicher Stärken, Gummis, Pektin, Zellulose und anderer natürlich gewonnener Zutaten zu entwickeln. Lebensmittelverarbeiter sind zunehmend gefordert, Zutaten-Transparenz mit funktionellen Anforderungen wie Viskosität, Feuchtigkeitsretention, Emulgierung und Produktstabilität in Einklang zu bringen. Das Ministerium für Lebensmittelverarbeitungsindustrien der Regierung Indiens identifiziert ebenfalls Clean-Label- und Naturkostprodukte, einschließlich der Reformulierung von Produkten zur Reduzierung synthetischer Zusatzstoffe, als aufkommenden Bereich der Lebensmittelindustrieinnovation. Folglich sind Lieferanten, die natürlich gewonnene Binder mit zuverlässiger Funktionalität und konsistenter Qualität anbieten können, gut positioniert, um von der Verlagerung hin zu saubereren Lebensmittelformulierungen zu profitieren.
Wachsende Nachfrage nach Binderlösungen für Soßen, Dressings und gebrauchsfertige Zubereitungen
Der zunehmende Einsatz von Soßen, Dressings, Bratensaucen, Aufstrichen und gebrauchsfertigen Lebensmittelzubereitungen schafft Chancen für Lebensmittelbinder, die Viskosität, Suspension und Formulierungsstabilität verbessern. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) identifiziert Hydrokolloide als wichtige funktionelle Zutaten in Soßen, Salatdressings, Suppen und Fleischprodukten, wo sie als Verdickungs-, Geliermittel und Stabilisatoren dienen [4]. Zutaten wie Xanthangummi, Guarkernmehl, Alginate und modifizierte Stärken helfen Herstellern, die gewünschte Konsistenz aufrechtzuerhalten und eine Trennung der Zutaten während der Verarbeitung und Lagerung zu verhindern. Die steigende Nachfrage nach praktischen Lebensmittelzubereitungen ermutigt Hersteller auch dazu, Formulierungen zu entwickeln, die ihre Textur und Qualität unter verschiedenen Handhabungs- und Lagerbedingungen beibehalten. Da Lebensmittelverarbeiter ihre gebrauchsfertigen Produktportfolios erweitern, wird der Bedarf an anwendungsspezifischen Binder- und Stabilisierungslösungen voraussichtlich steigen. Dies unterstützt Chancen für Lieferanten von Lebensmittelbindern, die Zutaten anbieten, die in verschiedenen flüssigen, halbfesten und emulgierten Lebensmittelsystemen funktionieren können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Preise für Rohstoffe, die bei der Herstellung von Lebensmittelbindern verwendet werden | −0.8% | Global, insbesondere Asien-Pazifik und Südamerika, wo Beschaffungskosten und Preisschwankungen bei landwirtschaftlichen Rohstoffen Zutatenhersteller beeinflussen können | Mittelfristig (2–4 Jahre) |
| Strenge Lebensmittelsicherheits- und Regulierungsanforderungen | −0.7% | Global, insbesondere Nordamerika und Europa, wo Vorschriften für Lebensmittelzutaten, Sicherheitsstandards und Compliance-Anforderungen die Produktentwicklungs- und Vermarktungskosten erhöhen | Mittelfristig (2–4 Jahre) |
| Komplexität der Beschaffung spezialisierter mikrobieller Binder | −0.6% | Global, insbesondere Regionen mit begrenzter Infrastruktur für die Herstellung mikrobieller Zutaten und Abhängigkeit von spezialisierten Lieferanten | Langfristig (mehr als 4 Jahre) |
| Funktionale Einschränkungen bestimmter natürlicher Bindezutaten | −0.5% | Global, insbesondere Nordamerika und Europa, wo Hersteller eine konsistente Bindeleistung bei komplexen verarbeiteten Lebensmittelformulierungen benötigen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise
Die Herstellung von Lebensmittelbindern ist auf landwirtschaftliche Rohstoffe, pflanzliche Materialien und spezialisierte mikrobielle Inputs angewiesen, was Hersteller anfällig für Schwankungen der Rohstoffpreise macht. Veränderungen bei Ernteerträgen, Wetterbedingungen, Transportkosten und Lieferantenverfügbarkeit können die Beschaffungskosten erhöhen und die Produktionsmargen beeinflussen. Kleinere Hersteller können zusätzliche Herausforderungen bei der Absorption von Kostensteigerungen haben, während sie wettbewerbsfähige Produktpreise aufrechterhalten. Diese Schwankungen können auch langfristige Beschaffungsvereinbarungen und eine konsistente Versorgungsplanung erschweren.
Strenge Lebensmittelsicherheits- und Regulierungsanforderungen
Hersteller von Lebensmittelbindern müssen Lebensmittelsicherheitsstandards, Anforderungen zur Zulassung von Zutaten, Reinheitsspezifikationen und zulässige Verwendungsmengen in verschiedenen Märkten einhalten. Regulatorische Unterschiede zwischen Ländern können Test-, Dokumentations- und Compliance-Kosten erhöhen, insbesondere für Hersteller, die neue natürliche und mikrobielle Bindezutaten einführen. Diese Anforderungen können die Produktentwicklungs- und Vermarktungszeiträume verlängern. Kleinere Lieferanten können größere Herausforderungen bei der Erfüllung regulatorischer Anforderungen haben, während sie die Kostenwettbewerbsfähigkeit aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Pflanzliche Binder führen, während mikrobielle Binder schneller wachsenIm Jahr 2026 entfielen pflanzliche Binder auf einen geschätzten Anteil von 69,29 % am Markt für Lebensmittelbinder und machten sie zur führenden Quellkategorie. Ihre Position spiegelt den weit verbreiteten Einsatz von Stärken, Gummis, Fasern und anderen botanischen Zutaten in Backwaren, Süßwaren, Fleischprodukten, Milchzubereitungen und verarbeiteten Lebensmitteln wider. Pflanzliche Binder werden für ihre Fähigkeit geschätzt, Viskosität, Feuchtigkeitsretention, Textur und Produktstabilität zu verbessern. Ihre Kompatibilität mit Clean-Label-Formulierungen und die wachsende Akzeptanz pflanzlicher Lebensmittelprodukte unterstützen die Nachfrage weiter. Unterdessen sollen mikrobielle Binder mit einem geschätzten CAGR von 9,15 % über 2026–2031 das stärkste Wachstum verzeichnen. Zutaten wie Xanthangummi und andere fermentationsgewonnene Polysaccharide bieten funktionelle Eigenschaften, die Verdickung, Stabilisierung und Bindung in verschiedenen Lebensmittelanwendungen unterstützen.
Tierische Binder dienen Anwendungen, bei denen proteinbasierte Bindung, Gelbildung und strukturelle Eigenschaften erforderlich sind, insbesondere in Fleisch- und anderen verarbeiteten Lebensmittelprodukten. Andere Quellkategorien tragen ebenfalls zum Markt durch spezialisierte funktionelle Zutaten bei, die in bestimmten Lebensmittelformulierungen verwendet werden. Hersteller in allen Quellkategorien müssen jedoch konsistente Zutatenqualität, funktionelle Leistung und Kostenwettbewerbsfähigkeit aufrechterhalten. Die Fähigkeit, anwendungsspezifische Binderlösungen bereitzustellen und gleichzeitig die sich wandelnden Anforderungen an Lebensmittelformulierungen zu erfüllen, wird für Marktteilnehmer wichtig bleiben.
Nach Form:
Pulver führt, während Granulat schneller wächstIm Jahr 2026 entfiel Pulver auf einen geschätzten Anteil von 57,63 % am Markt für Lebensmittelbinder und machte es zur führenden Form. Seine Position spiegelt die einfache Handhabung, Lagerung, Transport und Einarbeitung in verschiedene Lebensmittelformulierungen wider. Pulverförmige Binder werden weit verbreitet in Backwaren, Süßwaren, Milchzubereitungen, Fleischprodukten und anderen verarbeiteten Lebensmittelanwendungen eingesetzt. Ihre Eignung für Trockenzutatenmischungen und kontrollierte Formulierungsprozesse unterstützt ihre Akzeptanz bei gewerblichen Lebensmittelherstellern. Unterdessen soll Granulat mit einem geschätzten CAGR von 8,28 % über 2026–2031 das stärkste Wachstum verzeichnen. Granulierte Binder bieten Möglichkeiten für verbesserte Handhabung, kontrollierte Dispersion und bequeme Zutateneinarbeitung in ausgewählten Lebensmittelverarbeitungsanwendungen.
Flüssige Binder dienen Herstellern, die Zutaten benötigen, die direkt in flüssige und halbflüssige Formulierungen eingearbeitet werden können, einschließlich Soßen, Dressings und Milchzubereitungen. Andere Formen decken spezialisierte Verarbeitungs- und Formulierungsanforderungen in der Lebensmittelindustrie ab. Hersteller müssen jedoch Auflösungseigenschaften, Dispersion, Lagerstabilität und Kompatibilität mit verschiedenen Verarbeitungsbedingungen berücksichtigen, wenn sie Binderformate auswählen. Produktentwicklung, die Handhabungskomfort mit funktioneller Leistung in Einklang bringt, wird in allen Formkategorien wichtig bleiben.


Nach Anwendung:
Backwaren führen, während Milchprodukte schneller wachsenIm Jahr 2026 entfielen Backwaren auf einen geschätzten Anteil von 34,46 % am Markt für Lebensmittelbinder und machten sie zum führenden Anwendungssegment. Ihre Position spiegelt den weit verbreiteten Einsatz von Bindezutaten zur Verbesserung der Teigkonsistenz, Feuchtigkeitsretention, Textur und strukturellen Stabilität bei Brot, Kuchen, Gebäck und anderen Backwaren wider. Lebensmittelbinder helfen Herstellern, die Produktqualität beim Mischen, Backen, Kühlen und Lagern aufrechtzuerhalten. Unterdessen sollen Milchprodukte mit einem geschätzten CAGR von 8,44 % über 2026–2031 das stärkste Wachstum verzeichnen. Die steigende Nachfrage nach konsistenter Textur, Viskosität und Stabilität in Joghurt, Milchdesserts, Schmelzkäse und anderen Milchzubereitungen unterstützt den Einsatz funktioneller Bindezutaten.
Süßwarenanwendungen verwenden Binder zur Unterstützung von Produktkohäsion, Textur und Konsistenz, während Fleischprodukte Zutaten benötigen, die Bindestärke, Feuchtigkeitsretention und strukturelle Integrität verbessern. Getränke und andere Lebensmittel- und Getränkeanwendungen bieten ebenfalls Möglichkeiten für spezialisierte Binder- und Stabilisierungslösungen. Hersteller müssen jedoch Zutaten entsprechend anwendungsspezifischer Anforderungen auswählen, einschließlich Verarbeitungstemperaturen, Feuchtigkeitsgehalten, pH-Bedingungen und Wechselwirkungen mit anderen Formulierungskomponenten. Die Fähigkeit, konsistente Funktionalität über verschiedene Lebensmittelanwendungen hinweg zu liefern, wird für Lieferanten wichtig bleiben.
Geografische Analyse
Markt für Lebensmittelbinder in Asien-Pazifik
Asien-Pazifik entfiel im Jahr 2026 auf einen geschätzten Anteil von 37,94 % am Markt für Lebensmittelbinder und war damit der größte regionale Markt. Die Region soll auch mit einem geschätzten CAGR von 8,20 % über 2026–2031 am schnellsten wachsen. Die Ausweitung der Lebensmittelverarbeitungsaktivitäten und die Nachfrage nach verpackten Lebensmitteln und Convenience-Produkten in China, Indien, Japan und südostasiatischen Ländern unterstützen den Einsatz von Lebensmittelbindern in Backwaren, Süßwaren, Fleischprodukten und Milchanwendungen. Das wachsende Interesse an pflanzlichen Lebensmittelprodukten und funktionellen Zutaten schafft auch Chancen für Hersteller pflanzlicher und mikrobieller Binder. Lieferanten, die kosteneffiziente Formulierungen mit konsistenten Binde-, Textur- und Stabilisierungseigenschaften anbieten, sind gut positioniert, um von der regionalen Nachfrage zu profitieren.
Markt für Lebensmittelbinder in Nordamerika
Nordamerika stellt einen etablierten Markt für Lebensmittelbinder dar, unterstützt durch seine entwickelte Lebensmittelverarbeitungsindustrie und die Nachfrage nach verpackten, Convenience- und verarbeiteten Lebensmittelprodukten. Die Vereinigten Staaten, Kanada und Mexiko bieten Anwendungen in Backwaren, Süßwaren, Fleischprodukten, Milchprodukten und Getränken. Hersteller verwenden Bindezutaten, um Produktkonsistenz, Feuchtigkeitsretention, Textur und Stabilität in verschiedenen Formulierungen zu verbessern. Die Nachfrage nach pflanzlichen Lebensmittelaltnativen und Clean-Label-Zutaten schafft auch Chancen für Lieferanten, die natürliche Stärken, Gummis, Fasern und andere funktionelle Binderlösungen anbieten.
Europa, Südamerika sowie Naher Osten und Afrika
Europa bietet Chancen durch seine etablierten Lebensmittel- und Getränkeverarbeitungsindustrien, mit Nachfrage nach Lebensmittelbindern in Backwaren, Milchprodukten, Süßwaren und verarbeiteten Fleischangwendungen. Südamerika profitiert von Lebensmittelverarbeitungsaktivitäten in Brasilien, Argentinien und anderen regionalen Märkten, was die Nachfrage nach Zutaten unterstützt, die Produkttextur und -stabilität verbessern. Im Nahen Osten und Afrika schaffen die Ausweitung der Lebensmittelproduktion und die Nachfrage nach verpackten Lebensmitteln Chancen für Binderanwendungen in verschiedenen Lebensmittelkategorien. In all diesen Regionen müssen Hersteller die Verfügbarkeit von Rohstoffen, regulatorische Anforderungen, Formulierungsleistung und Kostenüberlegungen berücksichtigen und gleichzeitig Produkte an lokale Lebensmittelverarbeitungsbedürfnisse anpassen.
Wettbewerbslandschaft
Marktkonzentration
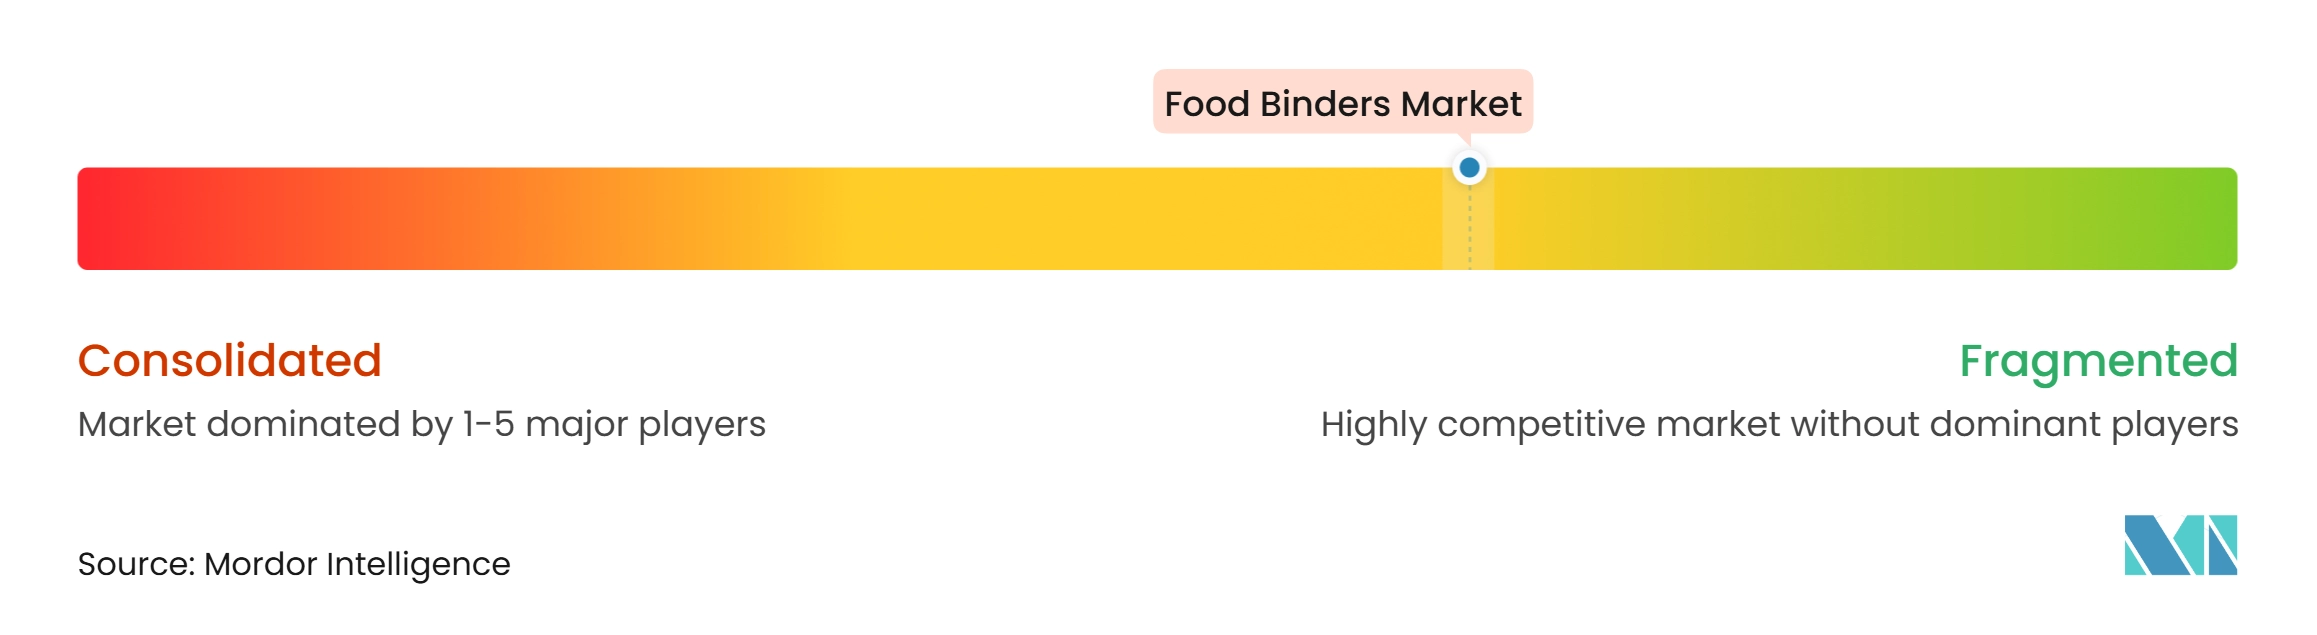
Der Markt für Lebensmittelbinder umfasst multinationale Lebensmittelzutatenhersteller, spezialisierte Hydrokolloidproduzenten, Lieferanten pflanzlicher Zutaten, Hersteller tierischer Zutaten und regionale Zutatenhersteller, die durch Produktinnovation, Rohstoffbeschaffung, Formulierungsexpertise und globale Vertriebsnetzwerke konkurrieren. Die Unternehmen haben unterschiedliche Expositionsniveaus gegenüber Lebensmittelbindern durch Stärken, Gummis, Proteine, Gelatine, Pektin und andere funktionelle Zutaten, die zur Verbesserung von Textur, Viskosität, Adhäsion, Feuchtigkeitsretention und Produktstabilität verwendet werden. Große Zutatenhersteller können diversifizierte Portfolios und etablierte Kundenbeziehungen nutzen, während spezialisierte Produzenten sich durch anwendungsspezifische Binderlösungen und Expertise in bestimmten Zutatenkategorien differenzieren können.
Wettbewerbsstrategien im Markt für Lebensmittelbinder konzentrieren sich auf die Erweiterung pflanzlicher Zutatenportfolios, die Entwicklung spezialisierter Binder- und Texturierungssysteme sowie die Verbesserung der Funktionalität in Backwaren-, Süßwaren-, Fleisch-, Milch- und Getränkeanwendungen. Beispielsweise bietet Cargill, Incorporated native und modifizierte Stärken, Hydrokolloide und spezielle Texturierungsmittel für Anwendungen wie Backwaren, verarbeitetes Fleisch, Süßwaren und Milchprodukte an. Ebenso bietet Tate & Lyle PLC funktionelle Stärken und Hydrokolloide an, einschließlich Pektin, Carrageen, Xanthangummi und Gellan-Gummi, die Verdickung, Gelierung und Produktstabilisierung unterstützen. Diese Angebote spiegeln die Bedeutung pflanzlicher Zutaten wider, die im Jahr 2026 einen Anteil von 69,29 % am Markt für Lebensmittelbinder ausmachten. Unterdessen stellen mikrobielle Binder eine sich entwickelnde Wachstumschance dar, wobei das Segment voraussichtlich den schnellsten CAGR von 9,15 % während 2026–2031 verzeichnen wird.
Produktentwicklung und anwendungsspezifische Formulierungsfähigkeiten bleiben wichtige Wettbewerbsüberlegungen. Unternehmen wie Ingredion Incorporated, Archer Daniels Midland Company, Kerry Group plc und DSM-Firmenich AG konkurrieren durch funktionelle Zutatenportfolios, Formulierungsexpertise und kundenorientierte Lebensmittellösungen. Hersteller konzentrieren sich zunehmend auf Clean-Label-Formulierungen, pflanzliche Bindezutaten und funktionelle Systeme, die Textur, Feuchtigkeitsretention, Verarbeitungsstabilität und Konsistenz verbessern. Pulverbasierte Produkte machten im Jahr 2026 57,63 % des Marktes aus, was ihren etablierten Einsatz in der Lebensmittelherstellung und ihre einfache Handhabung widerspiegelt, während Granulat mit einem CAGR von 8,28 % während 2026–2031 das stärkste Wachstum unter den Formen verzeichnen soll. Backwaren stellten das größte Anwendungssegment mit einem Anteil von 34,46 % dar, während Milchprodukte im gleichen Zeitraum mit einem CAGR von 8,44 % wachsen sollen.
Marktführer in der Branche der Lebensmittelbinder
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tate & Lyle PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lebensmittelbinder Unternehmen in diesem Bericht
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tate & Lyle PLC
- Kerry Group plc
- International Flavors & Fragrances Inc.
- DSM-Firmenich AG
- Roquette Frères
- BENEO GmbH
- Ashland Inc.
- Jungbunzlauer Suisse AG
- CP Kelco (J.M. Huber Corporation)
- GELITA AG
- Darling Ingredients Inc.
- Nexira SAS
- Ajinomoto Co., Inc.
- Kewpie Corporation
- TIC Gums, Inc. (Ingredion)
- Fiberstar, Inc.
- Alland & Robert
Neueste Industrielle Entwicklungen in Markt für Lebensmittelbinder
- November 2026: Royal Avebe führte PuraMYL® 440 ein, eine Clean-Label-Kartoffelstärke, die entwickelt wurde, um Wasserbindung und Texturentwicklung bei der Kaltverarbeitung zu ermöglichen. Die pflanzliche Zutat unterstützt Anwendungen wie Fleischalternativen, Soßen und Dressings ohne Erhitzung und erweitert den Einsatz funktioneller stärkebasierter Binder in der Lebensmittelherstellung.
- Oktober 2026: Roquette brachte WELLENCE™ GF 1229 auf den Markt, ein zellulosisches Hydrokolloid, das entwickelt wurde, um Textur, Brotvolumen und Krumenstruktur in glutenfreien Backwaren zu verbessern. Die Zutat zeigte eine 23%ige Steigerung des Brotvolumens im Vergleich zu einem Marktbenchmark und eine etwa 50% geringere instrumentelle Härte nach 21 Tagen, was die Verfügbarkeit spezialisierter Binderlösungen für Backwarenanwendungen stärkt.
- Juni 2026: FERM FOOD führte einen fermentierten glutenfreien Brotbinder für industrielle Bäckereien ein, der mit Buchweizen und Ackerbohnen entwickelt wurde, die mit Milchsäurebakterien fermentiert wurden. Die pflanzliche Zutat verbessert Teigstruktur, Feuchtigkeitsretention, Schneidbarkeit und Weichheit, während der Bedarf an mehreren Zusatzstoffen reduziert wird, und erweitert fermentationsgewonnene Binderanwendungen in Backwaren.
Umfang des globalen Berichts über den Markt für Lebensmittelbinder
Für diese Studie ist der Markt für Lebensmittelbinder definiert als der Verkaufswert kommerziell hergestellter Lebensmittelbindezutaten, die zur Verbesserung von Textur, Konsistenz, Adhäsion, Feuchtigkeitsretention, Viskosität und struktureller Stabilität in Lebensmittelprodukten verwendet werden. Der Markt umfasst Lebensmittelbinder aus pflanzlichen, tierischen, mikrobiellen und anderen Quellen, segmentiert nach Form in Pulver, Flüssigkeit, Granulat und andere Formen. Nach Anwendung umfasst der Markt Backwaren, Süßwaren, Fleischprodukte, Milchprodukte, Getränke und andere Lebensmittel- und Getränkeanwendungen. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wertangaben (USD) über die definierten Segmente und Geografien hinweg dargestellt.
Segmentierungsübersicht
| Pflanzlich |
| Tierisch |
| Mikrobiell |
| Sonstige |
| Pulver |
| Flüssigkeit |
| Granulat |
| Sonstige |
| Backwaren |
| Süßwaren |
| Fleischprodukte |
| Milchprodukte |
| Getränke |
| Sonstiges Lebensmittel- und Getränkesegment |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Korea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Pflanzlich | |
| Tierisch | ||
| Mikrobiell | ||
| Sonstige | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Granulat | ||
| Sonstige | ||
| Nach Anwendung | Backwaren | |
| Süßwaren | ||
| Fleischprodukte | ||
| Milchprodukte | ||
| Getränke | ||
| Sonstiges Lebensmittel- und Getränkesegment | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Korea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Lebensmittelbinder?
Der Markt für Lebensmittelbinder wird für 2026 auf 9,25 Milliarden USD geschätzt und soll bis 2032 einen Wert von 15,33 Milliarden USD erreichen.
Wie hoch ist die erwartete Wachstumsrate des Marktes für Lebensmittelbinder?
Der Markt soll im Prognosezeitraum (2027–2032) einen CAGR von 7,49 % verzeichnen.
Welches Quellsegment hält den größten Anteil am Markt für Lebensmittelbinder?
Das pflanzliche Segment hält den größten Anteil und macht im Jahr 2026 69,29 % des Marktes aus.
Welche Region dominiert den Markt für Lebensmittelbinder?
Asien-Pazifik hält den größten regionalen Anteil mit 37,94 % des Marktes im Jahr 2026, unterstützt durch die Nachfrage nach verarbeiteten Lebensmitteln und funktionellen Lebensmittelzutaten.