
食品バインダー市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 9.93 十億米ドル |
| 市場規模 (2032) | 15.33 十億米ドル |
| 成長率 (2027 - 2032) | 7.49 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品バインダー市場分析
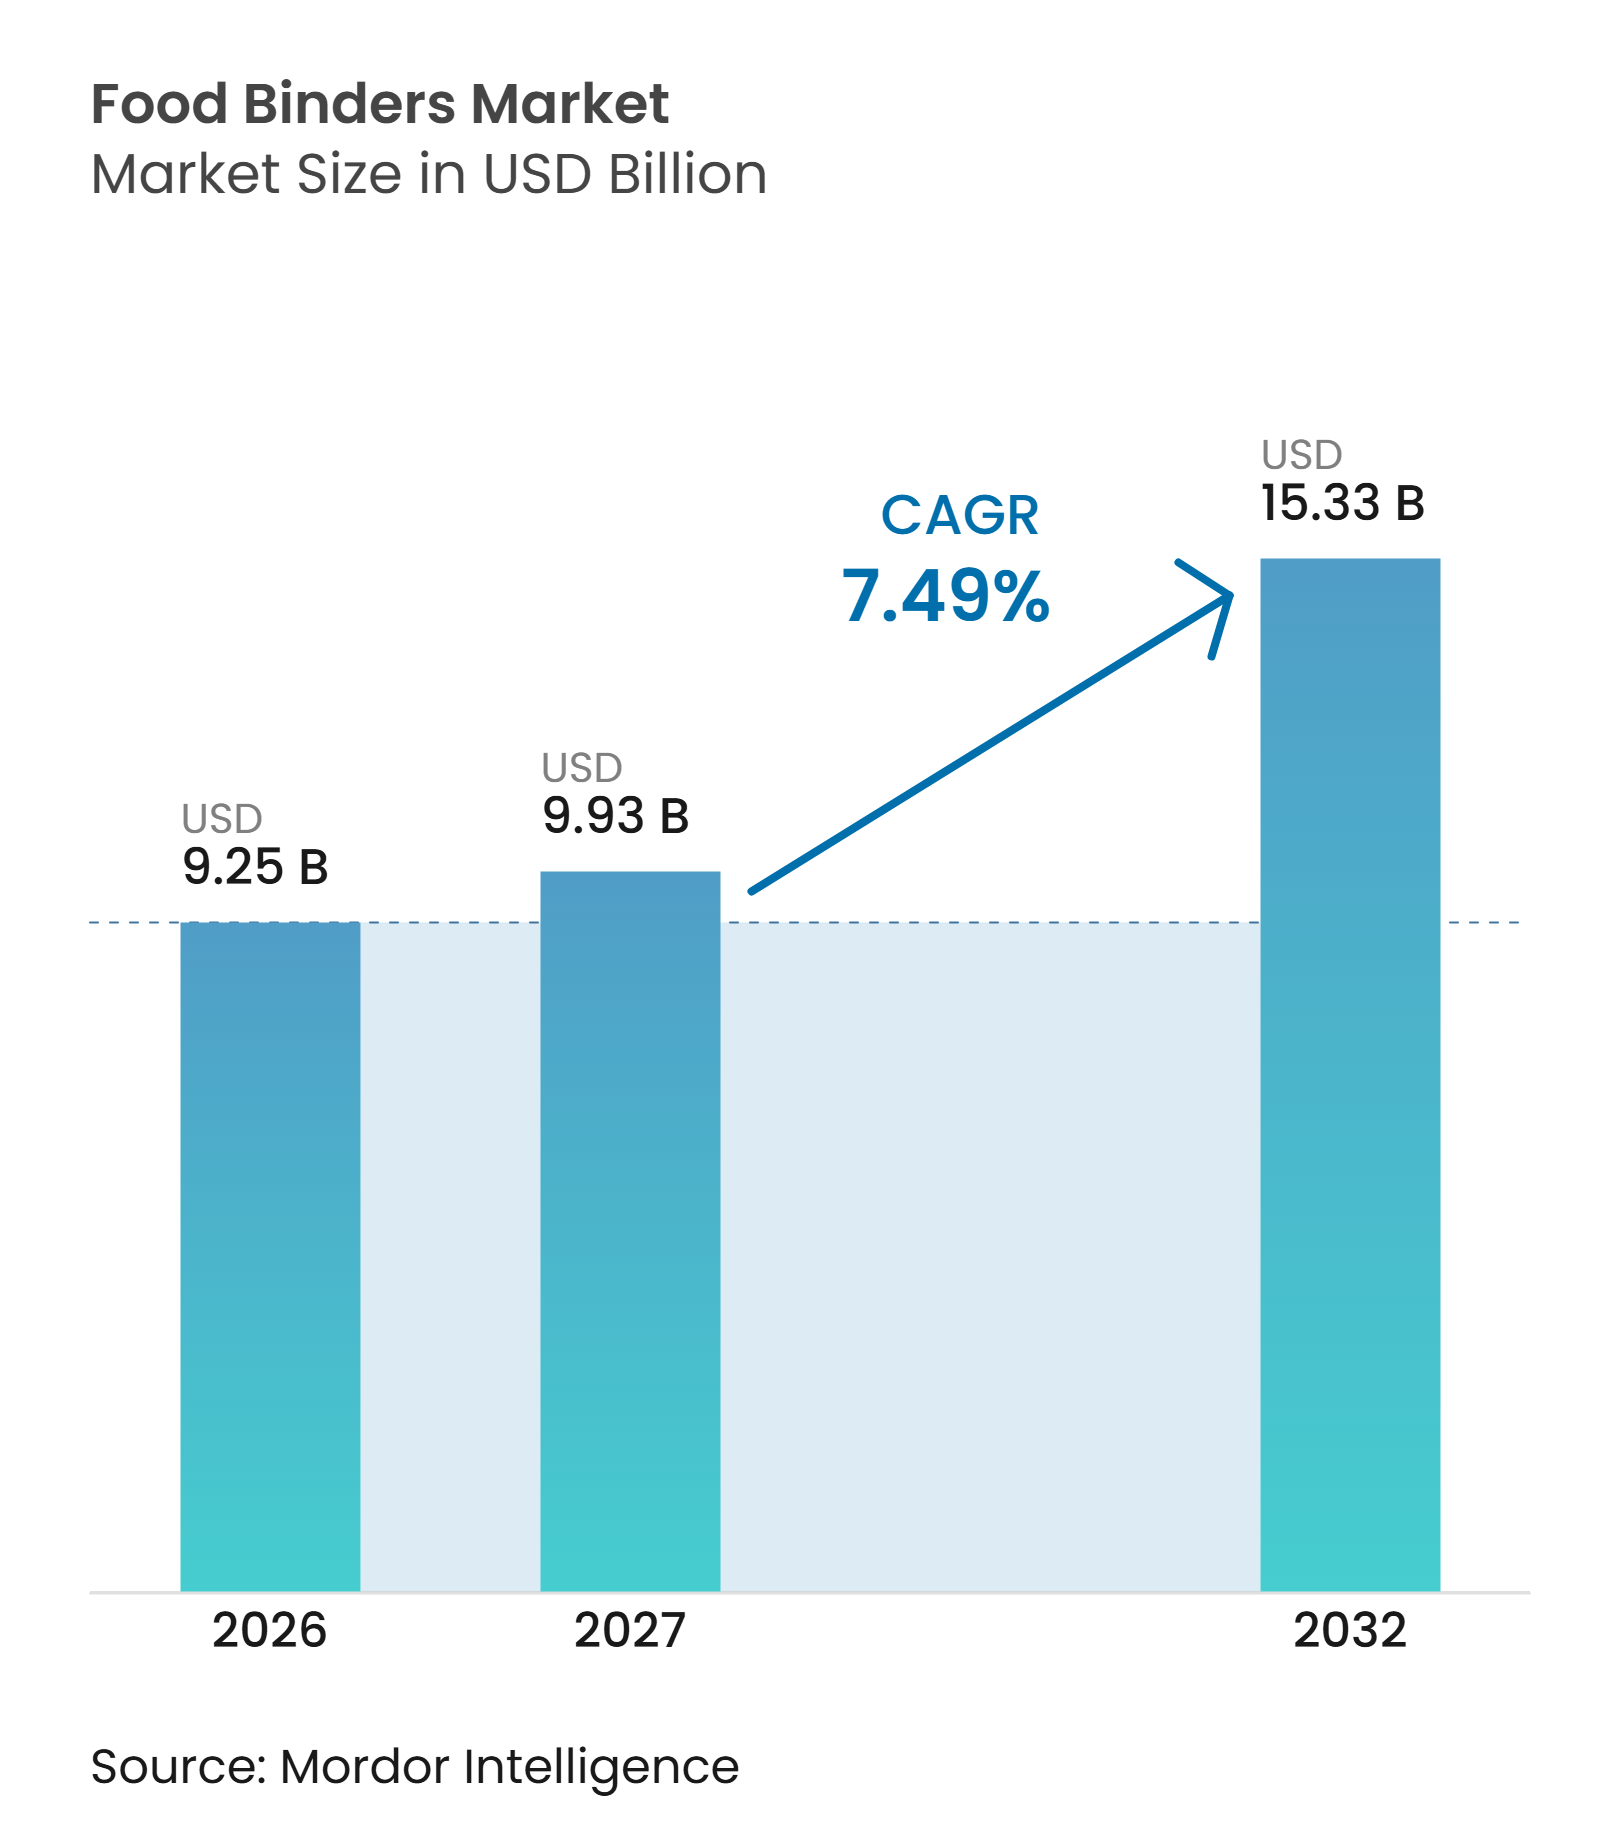
食品バインダー市場規模は、2026年の9.25 ビリオン 米ドルから2027年には9.93 ビリオン 米ドルへと拡大し、2032年までに15.33 ビリオン 米ドルに達すると予測さており、2027年~2032年にかけてCAGR 7.49%で成長する見込みです。成長は、食品のテクスチャー、一貫性、製品安定性の向上と、クリーンラベルおよび機能性原料に対する進化する要件への対応に依存しています。加工食品・簡便食品に対する需要の高まり、植物性代替肉・代替乳製品の採用拡大、天然食品原料の利用増加が市場拡大を支えています。植物性および微生物性バインディングソリューションにおける製品革新が差別化の機会を生み出す一方、ベーカリー製品、菓子類、食肉製品、乳製品にわたる用途の拡大が需要を強化しています。しかし、原材料価格の変動、厳格な食品安全・規制要件、特殊な微生物性バインダーの調達の複雑さが市場拡大を困難にしています。したがって、成長は、費用対効果の高いバインディング配合を開発し、一貫した原料機能性を維持し、多様な食品用途にわたって汎用性の高いソリューションを供給できるメーカーに有利に働きます。
レポートの主要ポイント
- 原料別では、植物性バインダーが2026年の食品バインダー市場規模において69.29%の最大シェアをめ、微生物性バインダーは2026年~2031年にかけてCAGR 9.15%で最も速い成長が予測されています。
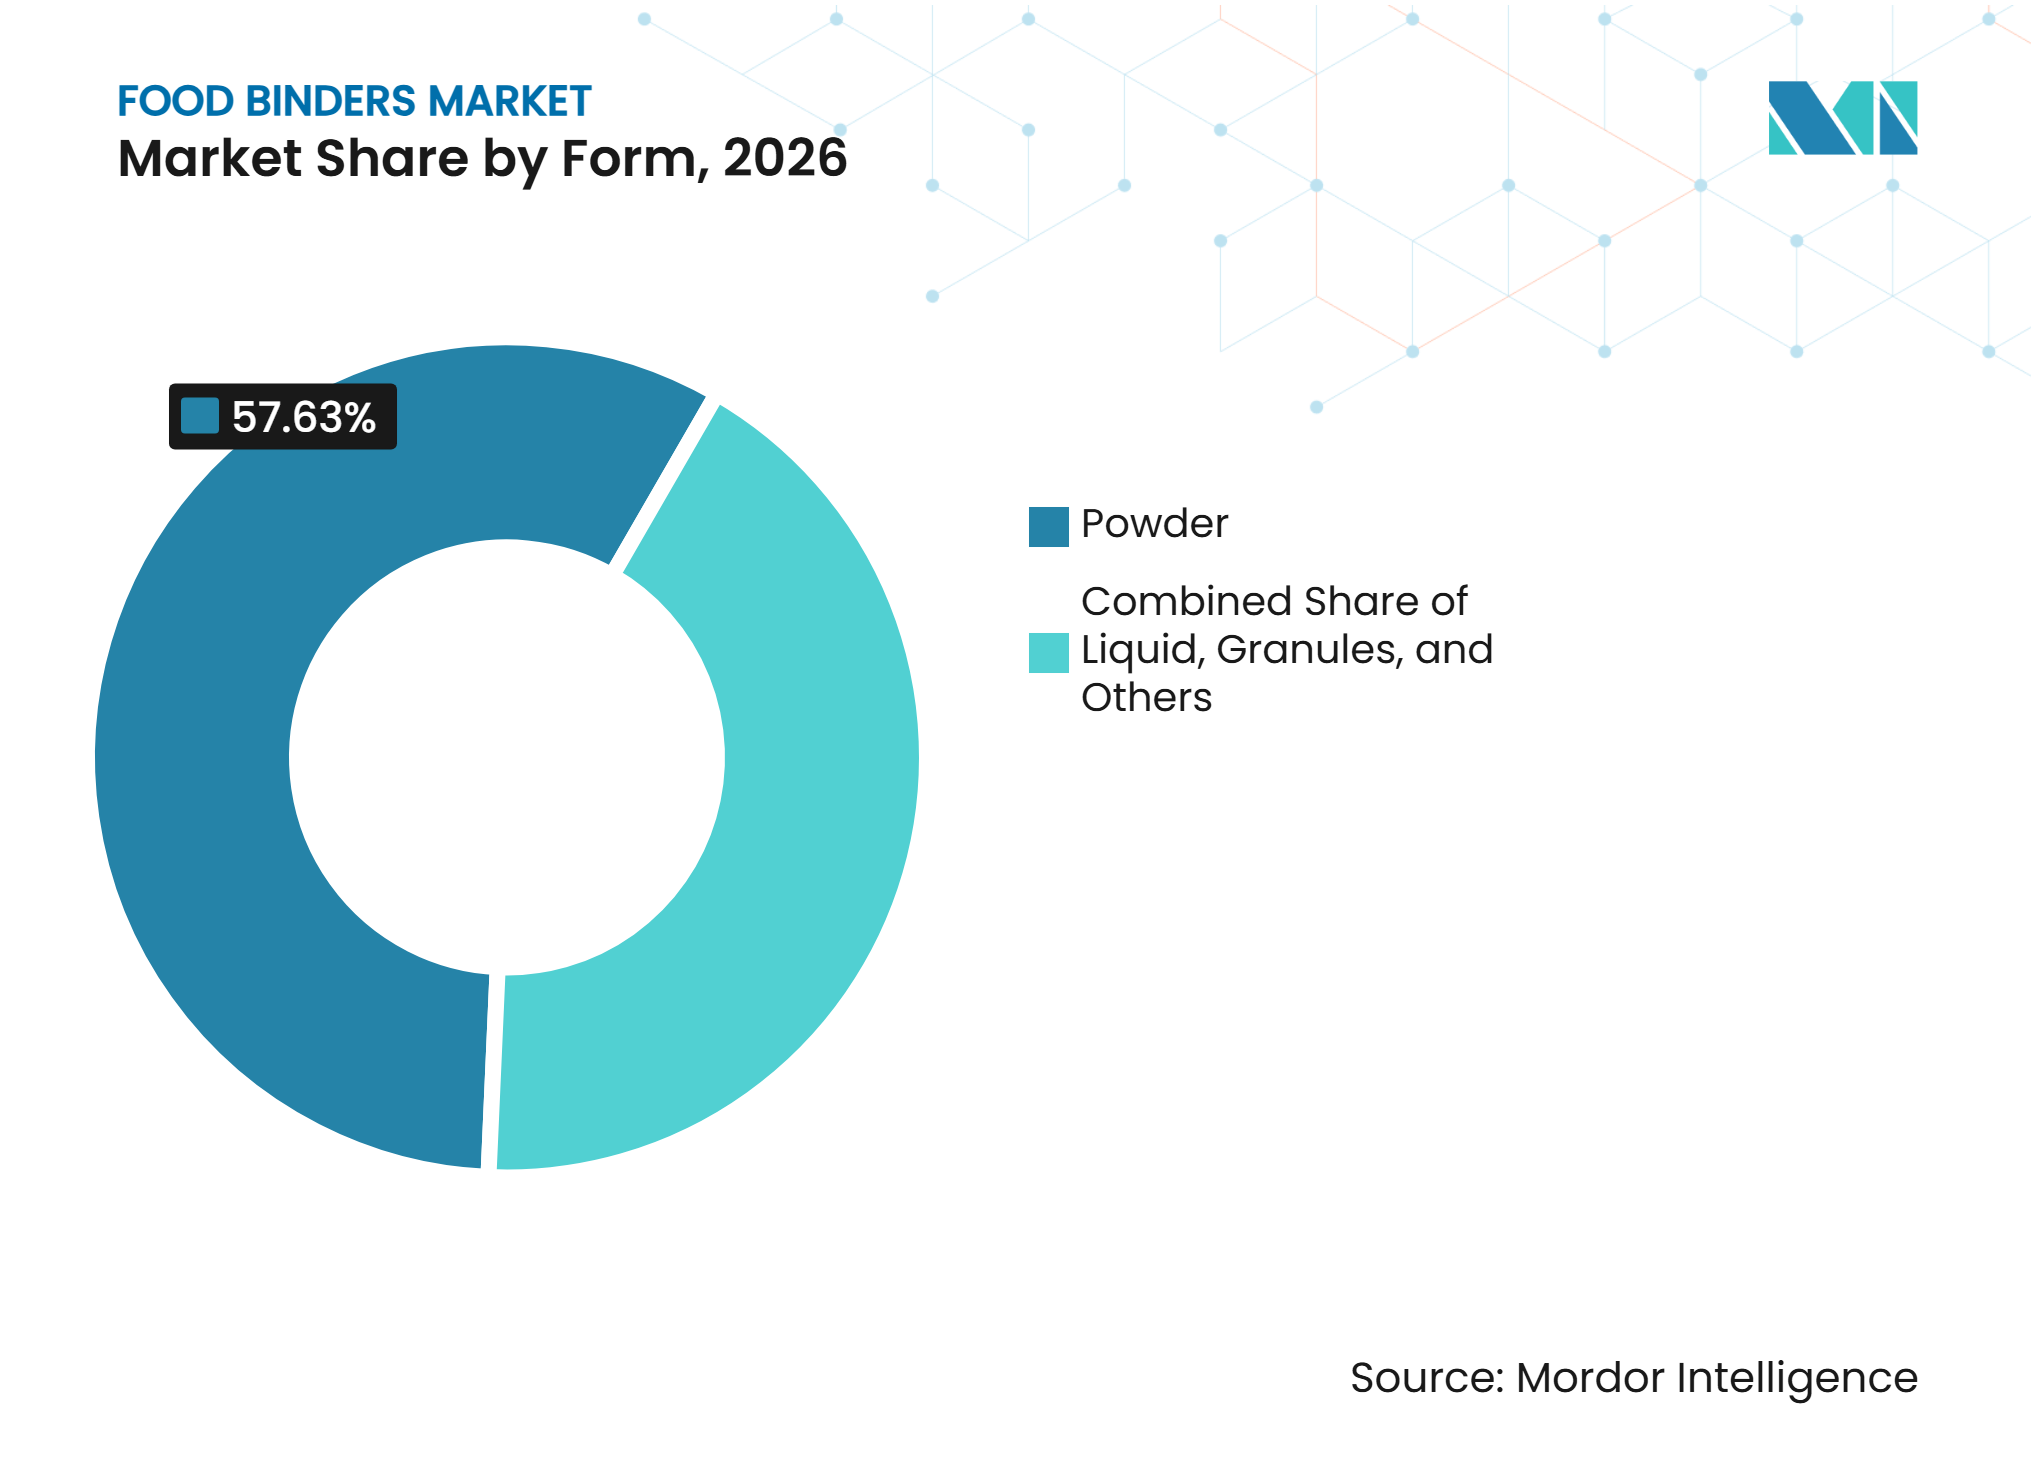
- 形態別では、粉末が2026年に57.63%の市場シェアで首位を占め、顆粒は2026年~2031年にかけてCAGR 8.28%で最も速い成長を記録すると予測されています。
- 用途別では、ベーカリー製品が2026年に34.46%の最大シェアを占め、乳製品は2026年~2031年にかけてCAGR 8.44%で最も速い成長が見込まれています。
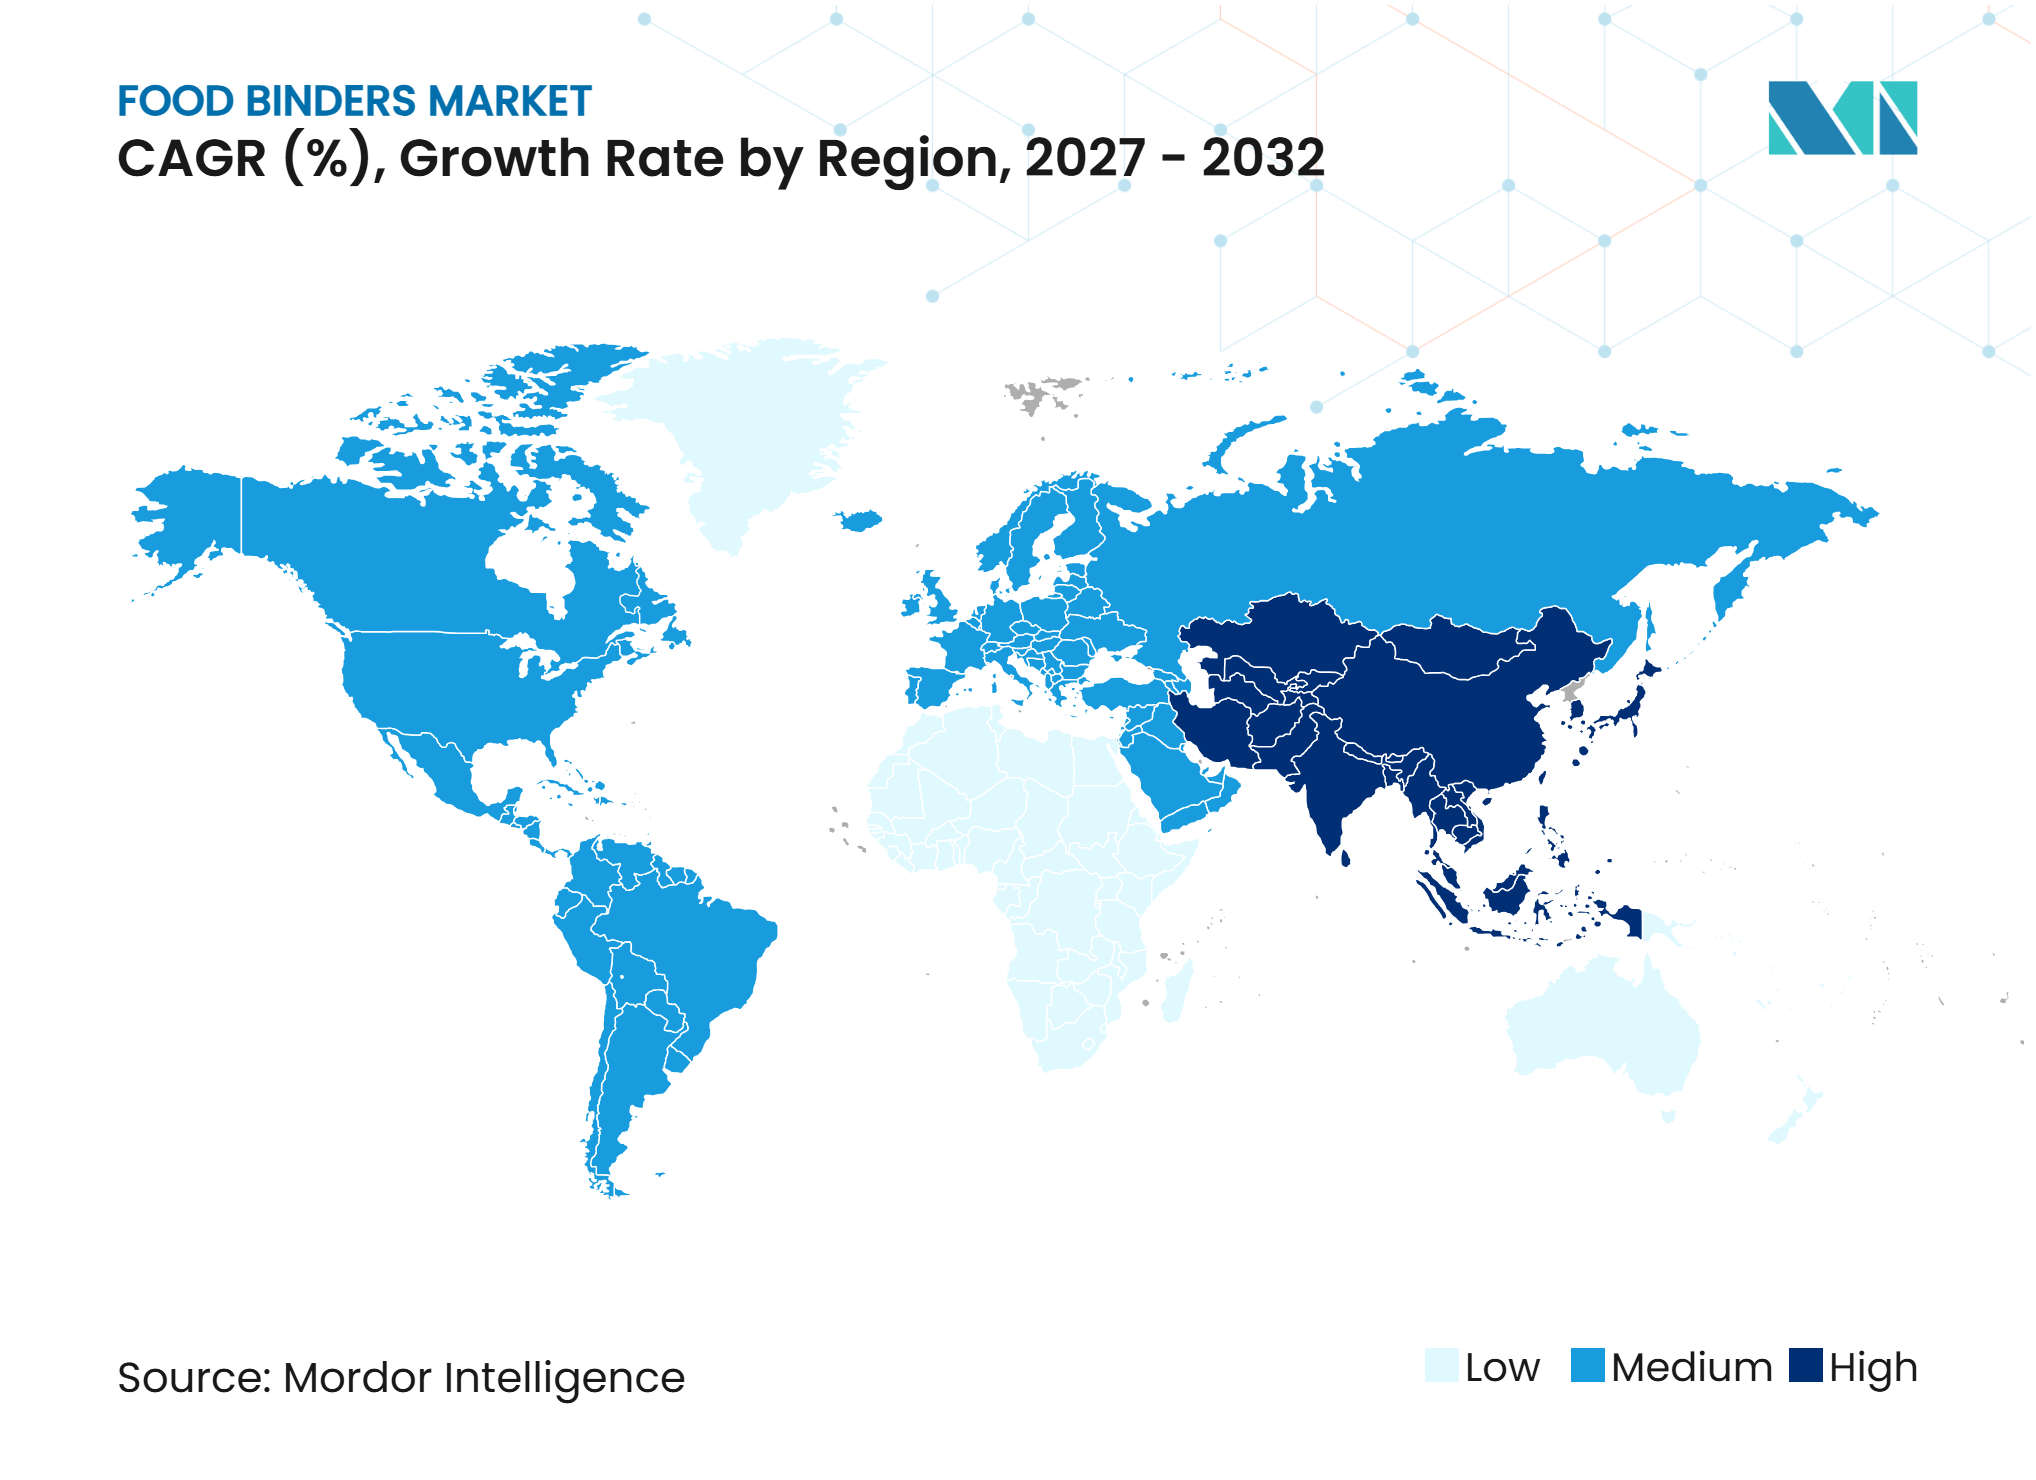
- 地域別では、アジア太平洋が2026年の食品バインダー市場において37.94%のシェアで首位を占め、2026年~2031年にかけてCAGR 8.20%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品・簡便食品に対する需要の高まり | +1.0% | 世界全体、特に北米、欧州、アジア太平洋(包装食品の消費と簡便な食事ソリューションへの需要が拡大している地域) | 短期(2年未満) |
| 植物性代替肉・代替乳製品の採用拡大 | +0.9% | 世界全体、特に北米と欧州、アジア太平洋全域での採用拡大を伴う | 中期(2~4年) |
| クリーンラベルおよび天然食品原料に対する需要の増加 | +0.8% | 世界全体、特に北米と欧州(メーカーがクリーンラベルの要求に応えるべく製品を再配合している地域) | 中期(2~4年) |
| ソース、ドレッシング、すぐに使える調製品におけるバインダーソリューションへの需要拡大 | +0.7% | 世界全体、特に北米、欧州、アジア太平洋(加工食品およびフードサービス用途の拡大に支えられている) | 中期(2~4年) |
| テクスチャー改善と製品安定性に対する需要の拡大 | +0.6% | 世界全体、特に欧州と北米(食品メーカーが一貫性、棚での安定性、製品品質を重視している地域) | 中期(2~4年) |
| 食品原料配合における技術革新 | +0.5% | 世界全体、特に北米、欧州、アジア太平洋(原料メーカーが特殊な植物性および微生物性バインディングソリューションを開発している地域) | 長期(4年超) |
| 情報源: Mordor Intelligence | |||
加工食品・簡便食品に対する需要の高まり
加工食品・簡便食品の消費拡大は、食品加工業者が製造、保管、流通の各段階で製品の一貫性、テクスチャー、安定性を維持する原料を必要するため、食品バインダーメーカーに機会をもたらしています。インド政府商工省傘下の農産物・加工食品輸出振興局(APEDA)は、都市化、可処分所得の増加、食生活パターンの変化に支えられ、簡便食品、栄養製品、包装食品がますます重要な消費者の嗜好となっていることを指摘しています [1]。食品加工産業省(MoFPI)もまた、組織化された消費者向け食品産業における重要な成長分野として、即食・即調理食品カテゴリーの拡大を強調しています [2]。こうした向は、加工食品配合全体にわたって水分保持、粘度、構造的一貫性を改善するバインディング原料の必要性を高めています。食品バインダーはしたがって、一貫した品質と加工性能を備えた簡便食品の開発においてメーカーを支援します。
植物性代替肉・代替乳製品の採用拡大
植物性代替肉・代替乳製品の開発増加は、代替タンパク質配合のテクスチャー、構造、機能特性を改善する食品バインダーへの需要を生み出しています。インド政府食品加工産業省は、アーモンド、オーツ麦、大豆、ココナッツベースの製品を含む植物性代替乳製品と、ジャックフルーツ、大豆、エンドウタンパクを原料とする代替肉を、インドの植物性タンパク質セクターにおける新興分野として位置づけています。これらの配合には、特に従来の肉・乳製品の特性を再現するよう設計された製品において、凝集性、保水性、結合強度、望ましい口当たりの維持を助ける原料が必要です。カナダ政府の農業・農産食品省もまた、植物性代替乳製品、調理済み食品、代替肉を、動物由来でないタンパク質原料の確立した用途カゴリーとして位置づけています [3]。メーカーが代替タンパク質のポートフォリオを拡大するにつれ、適合する植物性バインディングシステムへの需要は増加すると見込まれます。これにより、植物性配合に適したデンプン、ガム、食物繊維、その他の機能性原料を提供するサプライヤーに機会が生まれます。
クリーンラベルおよび天然食品原料に対する需要の増加
クリーンラベル配合と認識しやすい食品原料への関心の高まりは、特定の合成添加物や高度に加工された添加物の代替として天然バインディングソリューションを探求するようメーカーを促しています。米国農務省経済調査局(USDA ERS)は、消費者が天然食品ラベルをり健康的な選択と結びつけており、天然表示が加工食品全体で広く使用されていると報告しています。この嗜好は、植物由来のデンプン、ガム、ペクチン、セルロース、その他の天然由来原料に基づくソリューションを開発する食品バインダーメーカーに機会をもたらします。食品加工業者は、粘度、水分保持、乳化、製品安定性などの機能要件と原料の透明性のバランスをとることをますます求められています。インド政府食品加工産業省もまた、合成添加物を削減するための製品再配合を含むクリーンラベルおよび天然食品を、食品産業革新の新興分野として位置づけています。その結果、信頼性の高い機能性と一貫した品質を備えた天然由来バインダーを提供できるサプライヤーは、よりクリーンな食品配合へのシフトから恩恵を受ける立場にあります。
ソース、ドレッシング、すぐに使える調製品におけるバインダーソリューションへの需要拡大
ソース、ドレッシング、グレービー、スプレッド、すぐに使える食品調製品の利用拡大は、粘度、懸濁性、配合安定性を改善する食品バインダーに会をもたらしています。国連食糧農業機関(FAO)は、ハイドロコロイドをソース、サラダドレッシング、スープ、食肉製品における重要な機能性原料として位置づけており、増粘剤、ゲル化剤、安定剤として機能します [4]。キサンタンガム、グアーガム、アルギン酸塩、加工デンプンなどの原料は、加工・保管中に望ましい一貫性を維持し、原料の分離を防ぐためにメーカーを支援します。簡便な食品調製品への需要の増加は、さまざまな取り扱い・保管条件においてテクスチャーと品質を維持する配合の開発をメーカーに促しています。食品加工業者がすぐに使える製品ポートフォリオを拡大するにつれ、用途特化型のバインディングおよび安定化ソリューションへの需要は増加すると見込まれます。これにより、異なる液体、半固体、乳化食品システムにわたって機能できる原料を提供する食品バインダーサプライヤーに機会が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品バインダー生産に使用される原材料の価格変動 | −0.8% | 世界全体、特にアジア太平洋と南米(調達コストおよび農業商品価格の変動が原料メーカーに影響を与える可能性がある地域) | 中期(2~4年) |
| 厳格な食品安全・規制要件 | −0.7% | 世界全体、特に北米と欧州(食品原料規制、安全基準、コンプライアンス要件が製品開発・商業化コストを増加させる地域) | 中期(2~4年) |
| 特殊な微生物性バインダーの調達の複雑さ | −0.6% | 世界全体、特に微生物性原料製造インフラが限られ、特殊サプライヤーへの依存度が高い地域 | 長期(4年超) |
| 特定の天然バインディング原料の機能的限界 | −0.5% | 世界全体、特に北米と欧州(メーカーが複雑な加工食品配合にわたって一貫したバインディング性能を必要とする地域) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
食品バインダーの生産は農業商品、植物由来原料、特殊な微生物性原料に依存しているため、メーカーは原材料価格の変動に対して脆弱です。作物収量、気象条件、輸送コスト、サプライヤーの供給可能性の変化は、調達費用を増加させ、生産マージンに影響を与える可能性があります。中小メーカーは、競争力のある製品価格を維持しながらコスト増加を吸収する上で追加的な課題に直面する可能性があります。こうした変動は、長期的な調達契約や一貫した供給計画を複雑にする可能性もあります。
厳格な食品安全・規制要件
食品バインダーメーカーは、異なる市場にわたって食品安全基準、原料承認要件、純度規格、許容使用を遵守しなければなりません。国ごとの規制の違いは、特に新しい天然・微生物性バインディング原料を導入するメーカーにとって、試験、文書化、コンプライアンスコストを増加させる可能性があります。これらの要件は、製品開発・商業化のタイムラインを延長する可能性があります。中小サプライヤーは、コスト競争力を維持しながら規制要件を満たす上でより大きな課題に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
植物性バインダーが首位、微生物性バインダーがより速く拡大2026年、植物性バインダーは食品バインダー市場の推定69.29%を占め、主要な原料カテゴリーとなっています。その地位は、ベーカリー製品、菓子類、食肉製品、乳製品調製品、加工食品にわたるデンプン、ガム、食物繊維、その他の植物性原料の広範な使用を反映しています。植物由来バインダーは、粘度、水分保持、テクスチャー、製品安定性を改善する能力で評価されています。クリーンラベル配合との適合性と植物性食品製品の採用拡大が需要をさらに支えています。一方、微生物性バインダーは2026年~2031年にかけて推定CAGR 9.15%で最も速い成長を記録すると予測されています。キサンタンガムやその他の発酵由来多糖類などの原料は、異なる食品用途にわたって増粘、安定化、バインディングを支える機能特性を提供します。
動物性バインダーは、特に食肉製品やその他の加工食品においてタンパク質ベースのバインディング、ゲル形成、構造特性が必要とされる用途に対応しています。その他の原料カテゴリーも、特定の食品配合に使用される特殊な機能性原料を通じて市場に貢献しています。しかし、すべての原料カテゴリーのメーカーは、一貫した原料品質、機能性能、コスト競争力を維持する必要があります。進化する食品配合要件を満たしながら用途特化型バインディングソリューションを提供する能力は、市場参加者にとって引き続き重要です。
形態別:
粉末が首位、顆粒がより速く拡大2026年、粉末は食品バインダー市場の推定57.63%を占め、主要な形態となっています。その地位は、取り扱い、保管、輸送、さまざまな食品配合への配合のしやすさを反映しています。粉末バインダーは、ベーカリー製品、菓子類、乳製品調製品、食肉製品、その他の加工食品用途にわたって広く使用されています。乾燥原料ブレンドや管理された配合プロセスへの適合性が、商業的食品メーカーの間での採用を支えています。一方、顆粒は2026年~2031年にかけて推定CAGR 8.28%で最も速い成長を記録すると予測されています。顆粒状バインダーは、選択された食品加工用途において取り扱いの改善、制御された分散、便利な原料配合の機会を提供します。
液体バインダーは、ソース、ドレッシング、乳製品調製品を含む液体・半液体配合に直接配合できる原料を必要とするメーカーに対応しています。その他の形態は、食品産業全体にわたる特殊な加工・配合要件に対応しています。しかし、メーカーはバインダー形態を選択する際に、溶解特性、分散性、保管安定性、さまざまな加工条件との適合性を考慮する必要があります。取り扱いの利便性と機能性能のバランスをとる製品開発は、形態カテゴリー全体にわたって引き続き重要です。


用途別:
ベーカリー製品が首位、乳製品がより速く拡大2026年、ベーカリー製品は食品バインダー市場の推定34.46%を占め、主要な用途セグメントとなっています。その地位は、パン、ケーキ、ペストリー、その他の焼き菓子製品にわたって生地の一貫性、水分保持、テクスチャー、構造的安定性を改善するためのバインディング原料の広範な使用を反映しています。食品バインダーは、混合、焼成、冷却、保管の各段階で製品品質を維持するためにメーカーを支援します。一方、乳製品は2026年~2031年にかけて推定CAGR 8.44%で最も速い成長を記録すると予測されています。ヨーグルト、乳製品デザート、プロセスチーズ、その他の乳製品調製品における一貫したテクスチャー、粘度、安定性への需要の増加が、機能性バインディング原料の使用を支えています。
菓子類用途では、製品の凝集性、テクスチャー、一貫性を支えるためにバインダーが使用され、食肉製品ではバインディング強度、水分保持、構造的完全性を改善する原料が必要とされます。飲料やその他の食品・飲料用途も、特殊なバインディングおよび安定化ソリューションの機会を提供しています。しかし、メーカーは加工温度、水分レベル、pH条件、その他の配合成分との相互作用など、用途特有の要件に応じて原料を選択する必要があります。多様な食品用途にわたって一貫した機能性を提供する能力は、サプライヤーにとって引き続き重要です。
地域分析
アジア太平洋の食品バインダー市場
アジア太平洋は2026年の食品バインダー市場の推定37.94%を占め、最大の地域市場となっています。同地域はまた、2026年~2031年にかけて推定CAGR 8.20%で最も速い成長が予測されています。中国、インド、日本、東南アジア諸国における食品加工活動の拡大と包装食品・簡便食品への需要が、ベーカリー製品、菓子類、食肉製品、乳製品用途における食品バインダーの使用を支えています。植物性食品製品と機能性原料への関心の高まりも、植物性および微生物性バインダーメーカーに機会をもたらしています。一貫したバインディング、テクスチャー、安定化特性を備えた費用対効果の高い配合を提供するサプライヤーは、地域需要から恩恵を受ける立場にあります。
北米の食品バインダー市場
北米は、発達した食品加工産業と包装食品、簡便食品、加工食品への需要に支えられた、食品バインダーの確立した市場を代表しています。米国、カナダ、メキシコは、ベーカリー製品、菓子類、食肉製品、乳製品、飲料にわたる用途を提供しています。メーカーは、さまざまな配合にわたって製品の一貫性、水分保持、テクスチャー、安定性を改善するためにバインディング原料を使用しています。植物性代替食品とクリーンラベル原料への需要も、天然デンプン、ガム、食物繊維、その他の機能性バインディングソリューションを提供するサプライヤーに機会をもたらしています。
欧州、南米、中東・アフリカ
欧州は、確立した食品・飲料加工産業を通じて機会を提供しており、ベーカリー、乳製品、菓子類、加工肉用途にわたる食品バインダーへの需要があります。南米は、ブラジル、アルゼンチン、その他の地域市場における食品加工活動から恩恵を受けており、製品のテクスチャーと安定性を改善する原料への需要を支えています。東・アフリカでは、食品製造の拡大と包装食品への需要が、さまざまな食品カテゴリーにわたるバインダー用途の機会を生み出しています。これらの地域全体にわたって、メーカーは地域の食品加工ニーズに製品を適応させながら、原材料の入手可能性、規制要件、配合性能、コストの考慮事項に対処する必要があります。
競合環境
市場集中度
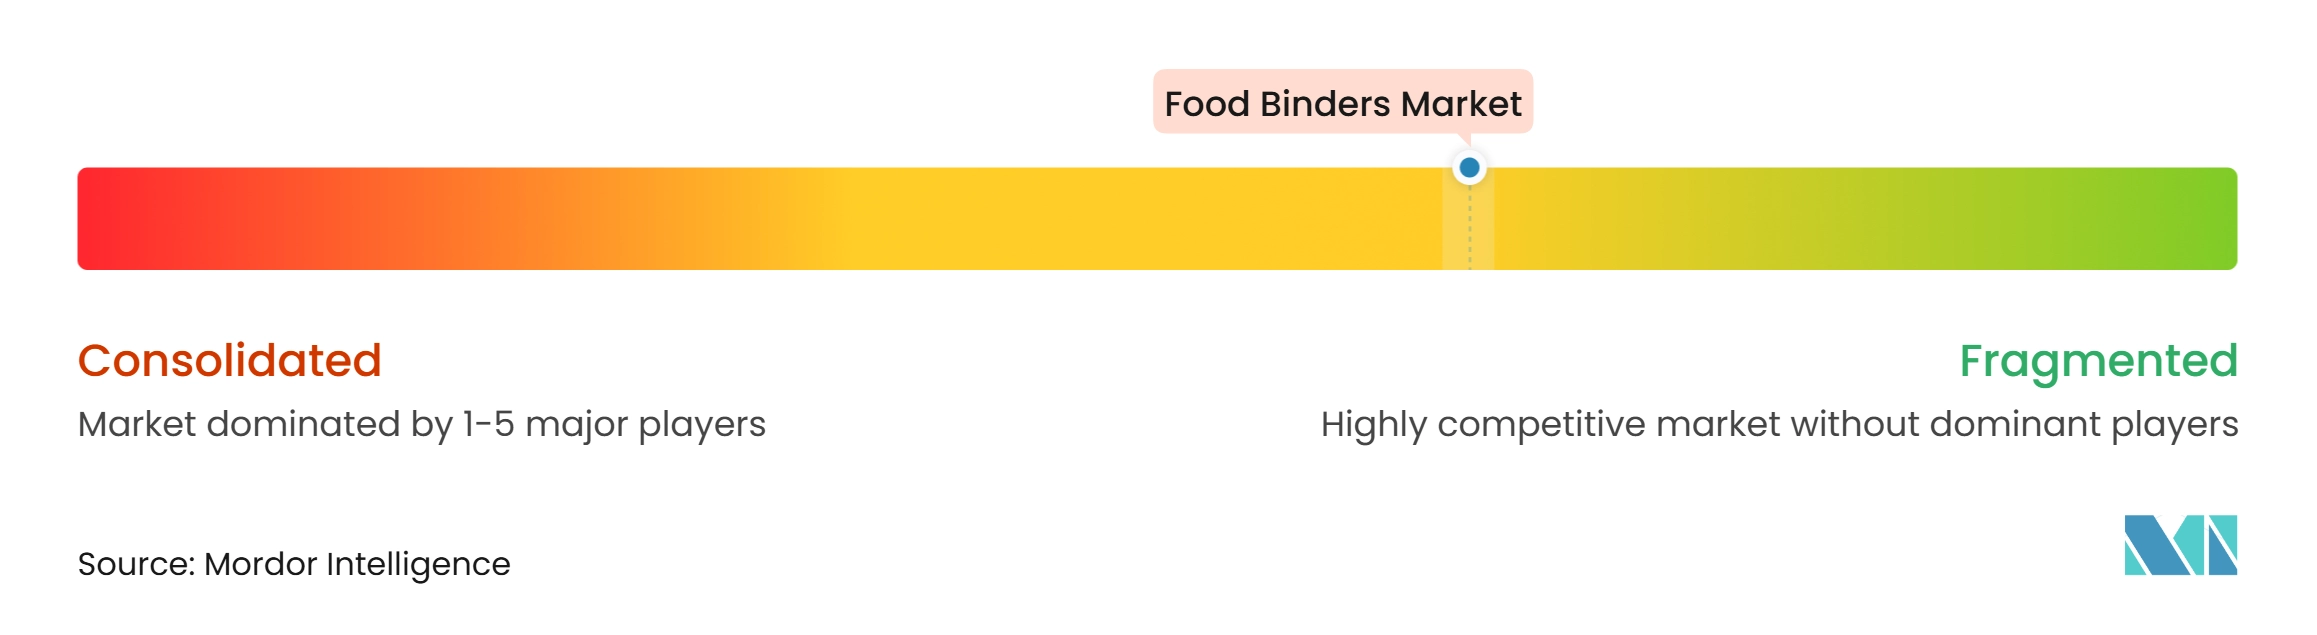
食品バインダー市場には、多国籍食品原料メーカー、特殊ハイドロコロイドメーカー、植物性原料サプライヤー、動物由来原料メーカー、地域原料企業が含まれており、製品革新、原材料調達、配合専門知識、グローバル流通ネットワークを通じて競争しています。各企業は、テクスチャー、粘度、接着性、水分保持、製品安定性を改善するために使用されるデンプン、ガム、タンパク質、ゼラチン、ペクチン、その他の機能性原料を通じて、食品バインダーへのエクスポージャーの程度が異なります。大手原料メーカーは多様化したポートフォリオと確立した顧客関係を活用できる一方、専門メーカーは用途特化型バインディングソリューションと特定の原料カテゴリーにおける専門知識を通じて差別化を図ることができます。
食品バインダー市場における競争戦略は、植物性原料ポートフォリオの拡大、特殊なバインディングおよびテクスチャリングシステムの開発、ベーカリー、菓子類、食肉、乳製品、飲料用途にわたる機能性の向上に焦点を当てています。例えば、Cargill, Incorporatedは、ベーカリー製品、加工肉、菓子類、乳製品などの用途向けに、ネイティブおよび加工デンプン、ハイドロコロイド、特殊テクスチャライザーを提供しています。同様に、Tate & Lyle PLCは、増粘、ゲル化、製品安定化を支えるペクチン、カラギーナン、キサンタンガム、ジェランガムを含む機能性デンプンとハイドロコロイドを提供しています。これらの製品は、2026年の食品バインダー市場の69.29%を占めた植物性原料の重要性を反映しています。一方、微生物性バインダーは発展中の成長機会を代表しており、そのセグメントは2026年~2031年にかけて最も速いCAGR 9.15%を記録すると予測されています。
製品開発と用途特化型配合能力は、引き続き重要な競争上の考慮事項です。Ingredion Incorporated、Archer Daniels Midland Company、Kerry Group plc、DSM-Firmenich AGなどの企業は、機能性原料ポートフォリオ、配合専門知識、顧客志向の食品ソリューションを通じて競争しています。メーカーは、クリーンラベル配合、植物由来バインディング原料、テクスチャー、水分保持、加工安定性、一貫性を改善する機能性システムにますます注力しています。粉末ベースの製品は2026年に市場の57.63%を占め、食品製造における確立した使用と取り扱いのしやすさを反映しており、顆粒は2026年~2031年にかけてCAGR 8.28%で形態の中で最も速い成長を記録すると予測されています。ベーカリー製品は34.46%のシェアで最大の用途セグメントを代表し、乳製品は同期間にCAGR 8.44%で成長すると見込まれています。
食品バインダー産業のリーダー企業
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tate & Lyle PLC
- 注:主要企業の掲載順は順位を示すものではありません。
食品バインダー市場 このレポートでカバーされる企業
- Cargill, Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tate & Lyle PLC
- Kerry Group plc
- International Flavors & Fragrances Inc.
- DSM-Firmenich AG
- Roquette Frères
- BENEO GmbH
- Ashland Inc.
- Jungbunzlauer Suisse AG
- CP Kelco (J.M. Huber Corporation)
- GELITA AG
- Darling Ingredients Inc.
- Nexira SAS
- Ajinomoto Co., Inc.
- Kewpie Corporation
- TIC Gums, Inc. (Ingredion)
- Fiberstar, Inc.
- Alland & Robert
最近の産業開発事情 食品バインダー市場
- 2026年11月:Royal Avebeは、冷間加工時の水分結合とテクスチャー開発を提供するよう設計されたクリーンラベルのジャガイモデンプン、PuraMYL® 440を発売しました。この植物性原料は、加熱を必要とせずに代替肉、ソース、ドレッシングなどの用途をサポートし、食品製造における機能性デンプンベースバインダーの使用を拡大します。
- 2026年10月:Roquetteは、グルテンフリーのベーカリー製品においてテクスチャー、パンの体積、クラム構造を改善するよう設計されたセルロース系ハイドロコロイド、WELLENCE™ GF 1229を発売しました。この原料は市場ベンチマークと比較してパンの体積が23%増加し、21日後の器械的硬度が約50%低下することを実証し、ベーカリー用途向けの特殊バインディングソリューションの入手可能性を強化しました。
- 2026年6月:FERM FOODは、乳酸菌で発酵させたそば粉とそら豆を使用して開発した、工業用ベーカリー向けの発酵グルテンフリーパンバインダーを発売しました。この植物性原料は、複数の添加物の必要性を減らしながら生地構造、水分保持、スライス性、柔らかさを改善し、ベーカリー製品における発酵由来バインダー用途を拡大します。
世界の食品バインダー市場レポートの調査範囲
本調査において、食品バインダー市場は、食品製品のテクスチャー、一貫性、接着性、水分保持、粘度、構造的安定性を改善するために使用される商業的に生産された食品バインディング原料の販売金額として定義されます。市場は、植物性、動物性、微生物性、その他の原料由来の食品バインダーを対象とし、形態別に粉末、液体、顆粒、その他の形態にセグメント化されています。用途別では、市場はベーカリー製品、菓子類、食肉製品、乳製品、飲料、その他の食品・飲料用途を含みます。市場は北米、欧州、アジア太平洋、南米、中東・アフリカにわたって分析されており、レポートに規定された国レベルのカバレッジが含まれます。市場規模と予測は、定義されたセグメントおよび地域にわたって金額ベース(米ドル)で提示されます。
セグメンテーション概要
| 植物性 |
| 動物性 |
| 微生物性 |
| その他 |
| 粉末 |
| 液体 |
| 顆粒 |
| その他 |
| ベーカリー製品 |
| 菓子類 |
| 食肉製品 |
| 乳製品 |
| 飲料 |
| そのの食品・飲料セグメント |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 原料別 | 植物性 | |
| 動物性 | ||
| 微生物性 | ||
| その他 | ||
| 形態別 | 粉末 | |
| 液体 | ||
| 顆粒 | ||
| その他 | ||
| 用途別 | ベーカリー製品 | |
| 菓子類 | ||
| 食肉製品 | ||
| 乳製品 | ||
| 飲料 | ||
| そのの食品・飲料セグメント | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
食品バインダー市場の予測規模はどのくらいですか?
食品バインダー市場は2026年に9.25 ビリオン 米ドルと推定され、2032年までに15.33 ビリオン 米ドルに達すると予測されています。
食品バインダー市場の予想成長率はどのくらいですか?
市場は予測期間(2027年~2032年)にCAGR 7.49%を記録すると見込まれています。
食品バインダー市場で最大のシェアを持つ原料セグメントはどれですか?
植物性セグメントが最大のシェアを持ち、2026年の市場の69.29%を占めています。
食品バインダー市場を支配している地域はどこですか?
アジア太平洋が最大の地域シェアを持ち、2026年の市場の37.94%を占めており、加工食品と機能性食品原料への需要に支えられています。