
Tamanho e Participação do Mercado de Espuma
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
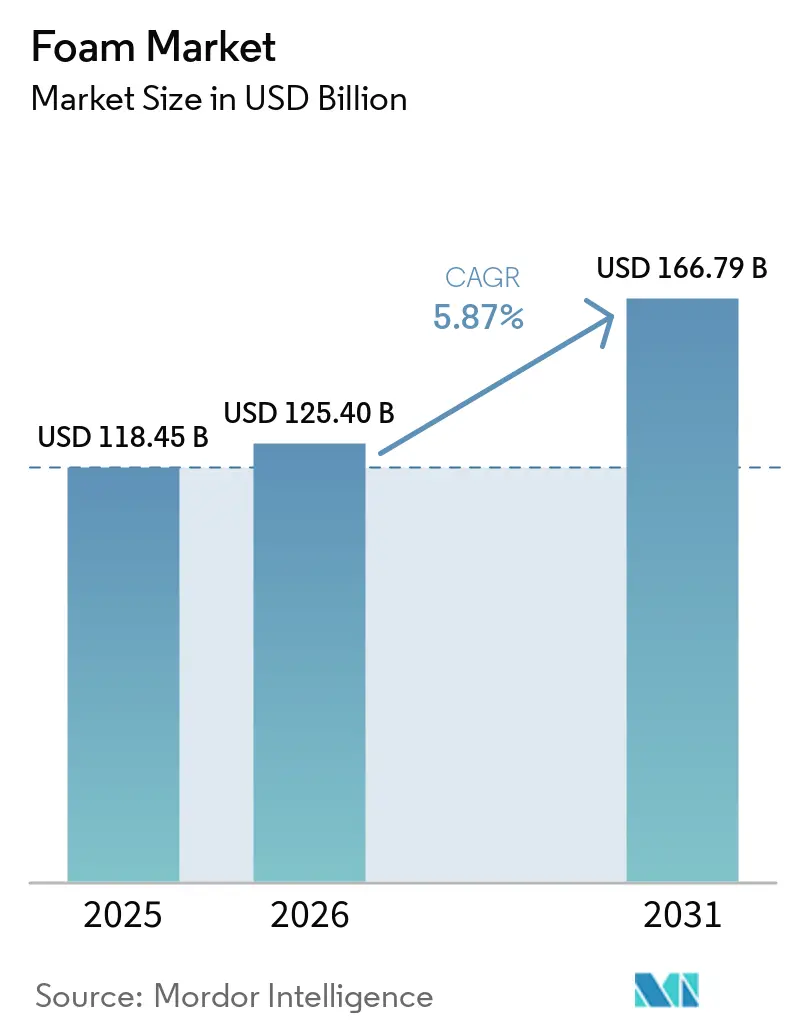
| Tamanho do Mercado (2026) | 125.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 166.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Espuma por Mordor Intelligence
O tamanho do Mercado de Espuma foi avaliado em 118,45 bilhões de USD em 2025 e estima-se que cresça de 125,40 bilhões de USD em 2026 para atingir 166,79 bilhões de USD até 2031, a um CAGR de 5,87% durante o período de previsão (2026-2031). O mercado de espuma é impulsionado por reformas de edifícios que exigem melhor desempenho térmico e pela atividade de construção em economias em desenvolvimento. O design de veículos elétricos também está aumentando a demanda por materiais que gerenciam som, calor e peso em espaços veiculares restritos. O maior volume de encomendas e as remessas de cadeia de frio mais exigentes estão ampliando a demanda por formatos de espuma protetora. Ao mesmo tempo, interrupções no fornecimento de matérias-primas e regras mais rígidas de embalagem e produtos químicos estão aumentando o valor do fornecimento integrado, formulações certificadas e capacidades de conformidade. O mercado de espuma, portanto, oferece aos produtores um incentivo para combinar escala em materiais básicos com produtos especializados que atendam às especificações dos usuários finais, especialmente onde os clientes precisam de desempenho verificado, fornecimento previsível e registros de conformidade claros.
Principais Conclusões do Relatório
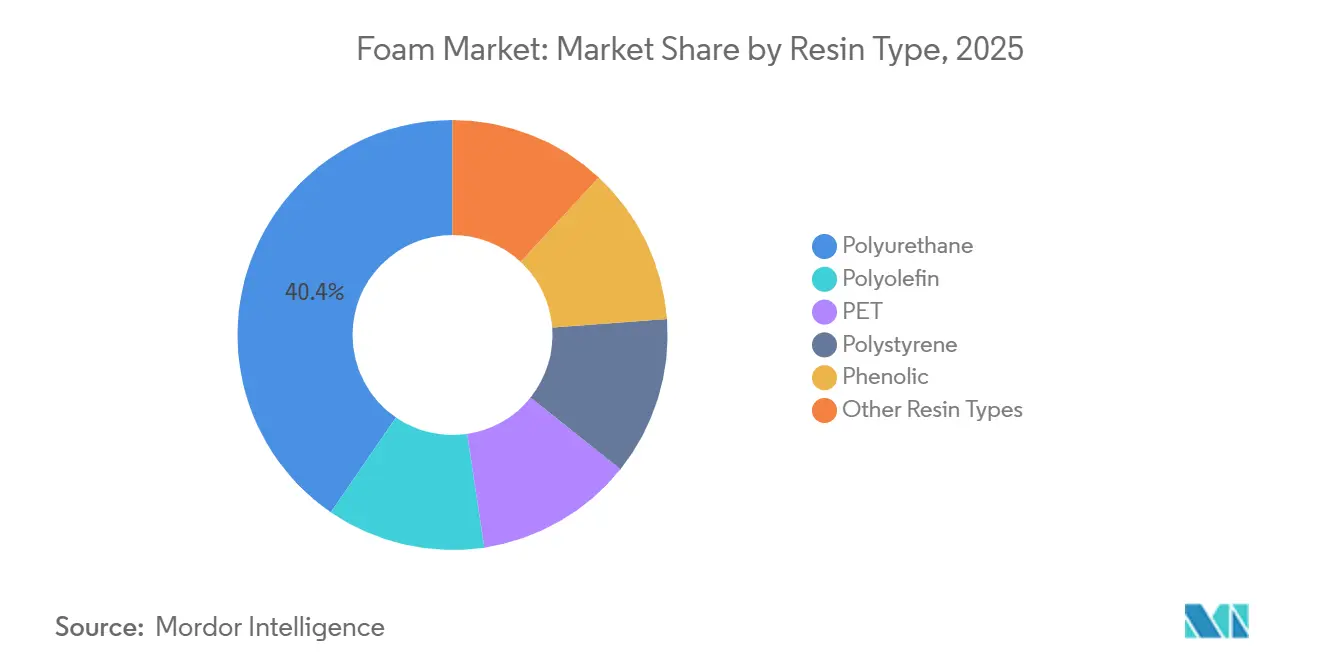
- Por tipo de resina, o poliuretano detinha 40,43% da participação do mercado de espuma em 2025 e está projetado para avançar a um CAGR de 6,34% até 2031.
- Por tipo de espuma, a espuma flexível detinha 57,26% da participação do mercado de espuma em 2025, enquanto a espuma rígida está projetada para avançar a um CAGR de 6,57% até 2031.
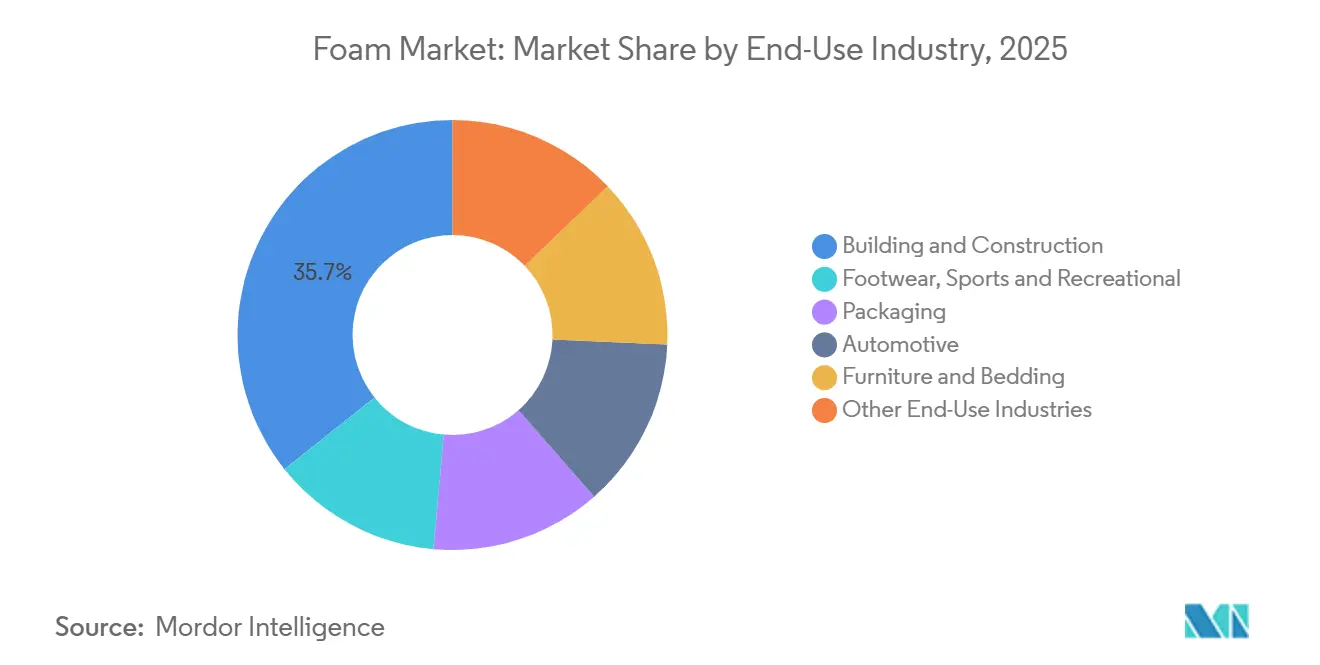
- Por setor de uso final, construção civil detinha 35,74% da participação do mercado de espuma em 2025, enquanto embalagens estão projetadas para avançar a um CAGR de 7,05% até 2031.
- Por geografia, a Ásia-Pacífico detinha 40,35% da participação do mercado de espuma em 2025 e está projetada para avançar a um CAGR de 6,89% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Espuma
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas de Eficiência Energética e Demanda por Retrofit de Edifícios | +1.8% | Global, concentrado na Europa (EPBD), América do Norte (IECC/ASHRAE) e APAC (China, Índia) | Longo prazo (≥ 4 anos) |
| Comércio Eletrônico e Intensidade de Embalagens Protetoras | +1.3% | Global; núcleo APAC (Índia, China, Sudeste Asiático) e América do Norte | Curto prazo (≤ 2 anos) |
| Redução de Peso Veicular e Gestão Acústica em Veículos Elétricos | +0.9% | Global; concentrado na APAC (China, Coreia do Sul, Japão) e Europa | Médio prazo (2-4 anos) |
| Conforto, Substituição de Colchões e Demanda por Móveis | +0.6% | Global; mais forte na América do Norte e Europa; emergente no Sudeste Asiático e Oriente Médio | Médio prazo (2-4 anos) |
| Adoção de Espumas Recicláveis e de Base Biológica | +0.4% | Europa (pressão regulatória), América do Norte (compromissos de marcas), APAC (investimento em escala) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas de Eficiência Energética e Demanda por Retrofit de Edifícios
As normas de eficiência energética e a demanda por retrofit de edifícios criam uma base duradoura para aplicações de isolamento no mercado de espuma. O Código Internacional de Conservação de Energia (IECC), a Norma 90.1 da Sociedade Americana de Engenheiros de Aquecimento, Refrigeração e Ar-Condicionado e a Diretiva de Desempenho Energético de Edifícios da União Europeia estabelecem requisitos que afetam as escolhas de isolamento em novas construções e reformas[1]Agência Internacional de Energia, "Edifícios," Agência Internacional de Energia, iea.org. Produtos rígidos de poliuretano e poliestireno podem atender aos requisitos térmicos onde a espessura da parede e o espaço de instalação são limitados. A remodelação comercial, projetos de eletrificação e a construção de centros de dados podem fornecer suporte à demanda quando a atividade de habitação unifamiliar está fraca. Essas regras tornam o mercado de espuma menos dependente de compras puramente discricionárias, pois a conformidade estabelece um limiar mínimo de desempenho.
Comércio Eletrônico e Intensidade de Embalagens Protetoras
O comércio eletrônico e a intensidade de embalagens protetoras aumentam a demanda por materiais de proteção em redes de entrega de encomendas. O atendimento de pedidos online requer embalagens que possam proteger os produtos durante o manuseio repetido e condições variáveis de envio. Inserções de espuma sob medida são relevantes para eletrônicos de consumo, produtos médicos e outros bens com alto custo de danos. A logística farmacêutica com controle de temperatura também necessita de materiais que ajudem a proteger as remessas durante o transporte. Os mercados da Índia, China e Sudeste Asiático oferecem oportunidades importantes porque suas redes de manufatura e varejo digital estão em expansão. Esta parte do mercado de espuma depende da proteção do produto, da confiabilidade logística e da eficiência do material, e não apenas do volume de embalagens de varejo, e os fornecedores precisam de designs que limitem danos, se adaptem a operações de embalagem automatizadas e apoiem uma experiência consistente do cliente em longas rotas de entrega.
Redução de Peso Veicular e Gestão Acústica em Veículos Elétricos
A redução de peso veicular e a gestão acústica de veículos elétricos (VE) estão mudando os requisitos de materiais dos fabricantes automotivos. Os veículos elétricos a bateria expõem ruídos do motor, inversor, pneus e sistemas de aquecimento e resfriamento que os motores de combustão anteriormente mascaravam. A espuma de poliuretano pode ser utilizada em painéis de portas, conjuntos de piso, sistemas de parede corta-fogo e compartimentos de bateria para atender a essas necessidades. Um estudo de 2025 da Sociedade de Engenheiros Automotivos (SAE) constatou que a vedação com espuma de poliuretano de célula fechada melhorou o vazamento total de ar do veículo em 20% e reduziu a sensibilidade ao ruído aéreo em até 1 dB em veículos elétricos a bateria. Formatos de espuma multicamadas e microperfurados podem oferecer desempenho acústico enquanto ajudam os fabricantes de veículos a gerenciar o peso. Essas necessidades ampliam o mercado de espuma além das aplicações de assentos e conforto interior.
Conforto, Substituição de Colchões e Demanda por Móveis
O conforto, a substituição de colchões e a demanda por móveis continuam sendo importantes para o consumo de espuma flexível. As aplicações de móveis, colchões e assentos requerem compressibilidade, resiliência e desempenho consistente ao longo do uso repetido. A demanda em economias maduras pode responder à rotatividade habitacional, decisões de substituição e confiança do consumidor. A formação de domicílios e o crescimento do varejo moderno de móveis podem sustentar um padrão diferente de demanda no Sudeste Asiático e no Oriente Médio. Os produtores também precisam gerenciar o efeito dos custos de insumos nos preços de móveis estofados e colchões. O mercado de espuma se beneficia quando os fornecedores conseguem atender tanto aplicações de consumo de alto volume quanto requisitos de conforto mais especializados, com design de produto, controle de densidade, testes de durabilidade e capacidade de conversão permanecendo importantes em várias linhas de produtos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço de Matérias-Primas Derivadas do Petróleo | -1.2% | Global; mais aguda na América do Norte, Europa e economias APAC dependentes de importações | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com Reciclagem e Fim de Vida Útil | -0.8% | Europa (aplicação do PPWR), América do Norte, APAC (estruturas EPR emergentes) | Médio prazo (2-4 anos) |
| Complexidade de Reformulação para Retardância a Chamas e Baixas Emissões | -0.6% | Europa (REACH, CPR), América do Norte (EPA TSCA, Proposição 65 da Califórnia), APAC (tendência de alinhamento com a UE) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço de Matérias-Primas Derivadas do Petróleo
A volatilidade do preço de matérias-primas derivadas do petróleo pode perturbar os custos do diisocianato de difenilmetano (MDI), do diisocianato de tolueno (TDI), dos polióis e de insumos relacionados. As interrupções no fornecimento podem reduzir os estoques e dificultar o planejamento de compras e precificação para os clientes pelos produtores de espuma. Os produtores que controlam as matérias-primas podem estar menos expostos do que os formuladores que compram materiais no mercado spot. Essa diferença pode afetar as margens, os termos contratuais e a capacidade de manter o fornecimento durante as interrupções. Também pode aumentar a pressão sobre os conversores menores, que têm menos poder de compra e capacidade limitada de manter estoques. O mercado de espuma enfrenta uma necessidade contínua de fornecimento flexível e melhor coordenação da cadeia de suprimentos à medida que a disponibilidade de matérias-primas muda, pois os produtores devem equilibrar o custo de manutenção de material com o risco de atrasos nas entregas, pedidos perdidos e mudanças rápidas nos preços dos insumos.
Custos de Conformidade com Reciclagem e Fim de Vida Útil
Os custos de conformidade com reciclagem e fim de vida útil são particularmente relevantes para espumas utilizadas em embalagens. O Regulamento da União Europeia sobre Embalagens e Resíduos de Embalagens, Regulamento (UE) 2025/40, exige que as embalagens colocadas no mercado da União Europeia sejam recicláveis e introduz requisitos que afetam o design de embalagens e a gestão de resíduos[2]Comissão Europeia, "Embalagens e Resíduos de Embalagens," Comissão Europeia, europa.eu. O regulamento também limita o preenchimento com espuma a 50% do volume da embalagem, o que pode mudar a forma como os remetentes utilizam materiais de proteção. Os produtores devem se preparar para documentação, sistemas de coleta, testes e obrigações de responsabilidade do produtor em nível nacional. Essas capacidades podem impor um ônus maior aos conversores menores do que aos fornecedores maiores com equipes dedicadas de conformidade. O mercado de espuma pode ver mais substituição de materiais e investimento em sistemas de coleta à medida que os clientes de embalagens respondem a essas regras. Os desenvolvedores de produtos precisarão considerar a reciclabilidade durante o design, em vez de tratar a gestão de resíduos como uma decisão separada após a produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: O Poliuretano Lidera nas Principais Aplicações
O poliuretano detinha 40,43% da participação do mercado de espuma em 2025 e está projetado para avançar a um CAGR de 6,34% até 2031. Seu uso abrange isolamento térmico rígido, assentos automotivos flexíveis, barreiras de ar aplicadas por spray e componentes acústicos. Essa amplitude ajuda o poliuretano a atender a vários grupos de demanda quando as condições diferem entre as aplicações de construção, veículos e consumo. O poliestireno, incluindo o poliestireno expandido e o poliestireno extrudado, compete no isolamento rígido e em embalagens. As poliolefinas, como polietileno, polipropileno e acetato de etileno-vinila, são utilizadas em calçados, produtos esportivos e embalagens leves. As espumas fenólicas e de tereftalato de polietileno continuam relevantes em usos de maior desempenho, como sistemas de construção com consciência de incêndio e núcleos de compósitos estruturais.
O tamanho do mercado de espuma para poliuretano se beneficia do papel do material tanto em formatos rígidos quanto flexíveis. A BASF introduziu um portfólio de polióis de poliéter com balanço de massa certificado pelo International Sustainability and Carbon Certification PLUS para aplicações de espuma flexível na América do Norte em março de 2026. A oferta fornece um caminho para a substituição de matérias-primas, preservando as condições de processamento familiares para os clientes. A escala da categoria também apoia o investimento em qualificação de produtos, certificação e serviço técnico. Isso pode ajudar os produtores a responder às demandas dos clientes em isolamento, assentos, embalagens e outras aplicações sem alterar a plataforma de resina subjacente para cada uso.


Por Tipo de Espuma: A Espuma Flexível Lidera Enquanto a Espuma Rígida Cresce Mais Rápido
A espuma flexível detinha 57,26% da participação do mercado de espuma em 2025 por ser utilizada em móveis, colchões, calçados, assentos automotivos e embalagens. O material é valorizado pela compressibilidade, conforto e recuperação elástica. Essas características permitem que os conversores personalizem produtos para assentos, almofadas, camadas de suporte e aplicações de proteção com diferentes necessidades de desempenho. Os usos em refrigeração de eletrodomésticos e cadeia de frio adicionam demanda além de móveis e colchões. A espuma rígida está projetada para avançar a um CAGR de 6,57% até 2031. É utilizada onde o desempenho térmico e a eficiência de espessura são centrais para a aplicação.
O tamanho do mercado de espuma para espuma rígida está intimamente ligado aos requisitos de isolamento em edifícios, armazenamento a frio e eletrodomésticos. Padrões mais elevados de desempenho térmico incentivam o uso de placas e sistemas de células fechadas aplicados por spray que podem fornecer isolamento em espaços limitados. Isso confere aos produtos rígidos um perfil de demanda mais vinculado à regulamentação do que os formatos flexíveis vendidos para produtos de consumo. A Covestro AG anunciou em junho de 2026 que planejava uma nova linha de produção de MDI de 660.000 toneladas métricas em seu site integrado em Xangai. Essas ações mostram o investimento contínuo em formatos tecnicamente exigentes, rígidos e semirígidos. As adições de capacidade podem melhorar a disponibilidade local, enquanto o desenvolvimento de aplicações pode ajudar os produtores a adaptar a densidade, a resistência e o desempenho térmico às necessidades específicas dos clientes.
Por Setor de Uso Final: Construção Civil Lidera Enquanto Embalagens Crescem Mais Rápido
A construção civil detinha 35,74% da participação do mercado de espuma em 2025. Placas de poliuretano rígido e poliestireno expandido ou extrudado são utilizadas em telhados, paredes, instalações de armazenamento a frio e outras estruturas onde o desempenho de isolamento é importante. A categoria é apoiada por metas de eficiência energética e pela necessidade de gerenciar cargas de aquecimento e resfriamento. As embalagens estão projetadas para avançar a um CAGR de 7,05% até 2031. Seu crescimento está relacionado ao comércio eletrônico, à logística farmacêutica de cadeia de frio e às necessidades de proteção de eletrônicos de consumo. Os setores automotivo, de móveis e colchões, calçados, esportes e recreação fornecem demanda adicional por materiais de espuma especializados.
O tamanho do mercado de espuma para embalagens também é moldado pela necessidade de documentar o desempenho do material e as características ambientais. As estruturas da Norma ISO 14067:2018 da Organização Internacional de Normalização e do International Sustainability and Carbon Certification PLUS podem ajudar os produtores a fundamentar alegações ambientais. As embalagens para dispositivos médicos, flutuabilidade marítima e aplicações aeroespaciais formam um grupo menor de usos finais com requisitos de qualificação exigentes. Essas aplicações podem recompensar os fornecedores que investem em testes, rastreabilidade e conhecimento de aplicações. O mercado de espuma mais amplo se beneficia dessa combinação de usos de alto volume e requisitos tecnicamente especializados. Os produtores que atendem a ambos podem equilibrar contratos de maior volume com trabalhos que exigem mais testes, colaboração mais próxima com o cliente e períodos de qualificação mais longos.
Análise Geográfica
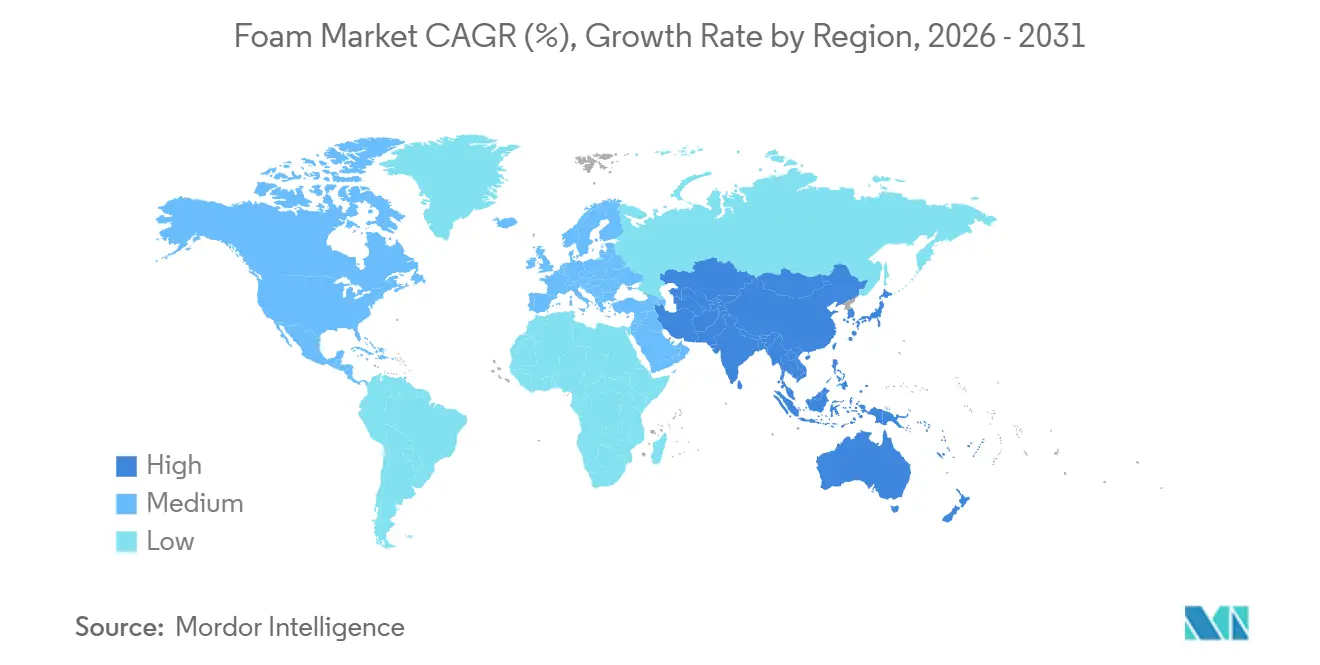
A Ásia-Pacífico detinha 40,35% da participação do mercado de espuma em 2025 e está projetada para avançar a um CAGR de 6,89% até 2031. A região combina demanda de construção, crescimento manufatureiro, desenvolvimento do comércio eletrônico e produção de veículos. Essa variedade oferece aos fornecedores várias rotas de crescimento e reduz a dependência de qualquer setor de clientes ou país. A China continua sendo importante devido à sua escala industrial e ao amplo uso de espuma em isolamento, eletrodomésticos, veículos e embalagens. A Índia está se tornando um motor secundário de demanda por meio do desenvolvimento de infraestrutura, produção de eletrônicos, fabricação automotiva e varejo digital. As economias do Sudeste Asiático adicionam demanda proveniente de logística de cadeia de frio, construção e fabricação de produtos de consumo. O mercado de espuma na Ásia-Pacífico também se beneficia do investimento em cadeia de suprimentos que está movendo mais produção para mais perto dos clientes regionais. A produção local pode encurtar os prazos de entrega e ajudar os fornecedores a adaptar formulações às práticas de construção regionais, condições climáticas e preferências dos usuários finais.
A América do Norte e a Europa fornecem pools de receita substanciais com diferentes padrões de demanda. As regras de eficiência na construção, a remodelação comercial, os projetos de eletrificação e o desenvolvimento de centros de dados sustentam a demanda norte-americana. Os fabricantes de veículos na região também buscam materiais que combinem gestão acústica e desempenho térmico. A Europa é moldada pela demanda de renovação sob políticas de construção e por requisitos mais rígidos de conformidade química e de embalagens. A adoção antecipada de produtos com menor potencial de aquecimento global e de base biológica é particularmente relevante nos mercados nórdicos com exigentes expectativas de relatórios de carbono. O mercado de espuma nessas regiões recompensa os produtores que conseguem combinar desempenho do material com documentação regulatória robusta. Os fornecedores precisam demonstrar que seus produtos atendem às expectativas de segurança, emissões, reciclagem e relatórios, mantendo qualidade consistente em todos os locais de produção.
A América do Sul e o Oriente Médio e África são pools de receita menores, mas incluem locais de crescimento importantes. O Brasil sustenta a demanda por meio da atividade de construção e produção de móveis. A Argentina enfrentou condições macroeconômicas que podem limitar o investimento de capital e afetar os ciclos de compras. A Covestro AG iniciou um estudo de viabilidade em junho de 2026 para uma instalação nos Emirados Árabes Unidos com capacidade de 660.000 toneladas métricas e citou a demanda por isolamento de edifícios com eficiência energética, fabricação de eletrodomésticos e a cadeia de frio alimentar. O programa de construção da Arábia Saudita e o papel da África do Sul como hub de distribuição criam outras oportunidades para o mercado de espuma. Os fornecedores que atendem a esses locais devem levar em conta as práticas de construção locais, as condições de transporte, as especificações dos clientes e a disponibilidade de capacidade de conversão regional.

Cenário Competitivo
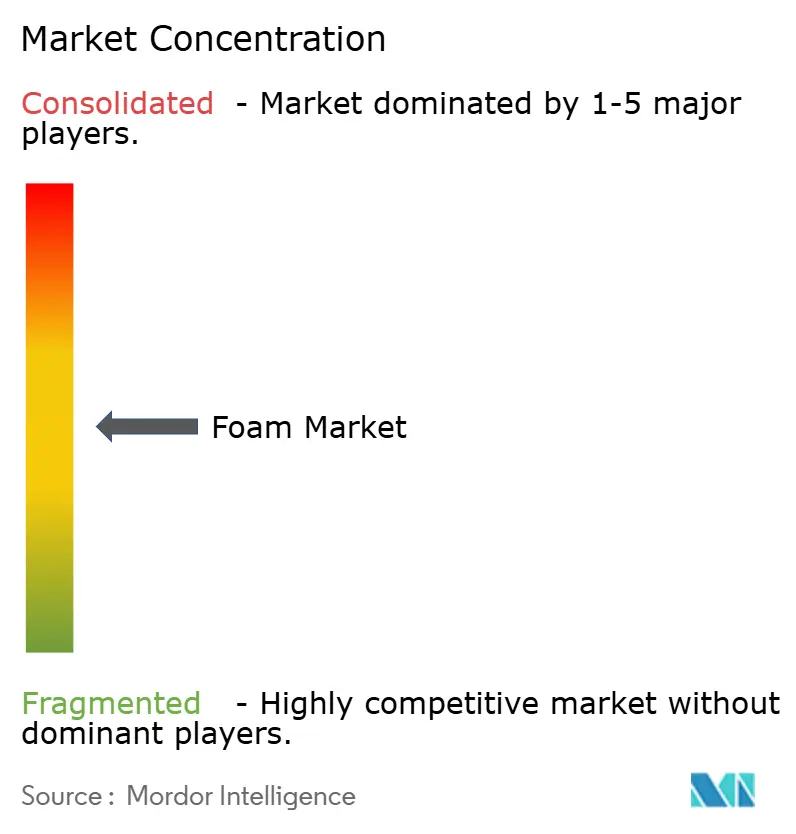
O mercado de espuma é moderadamente concentrado, com os cinco principais participantes incluindo BASF, Covestro AG, Huntsman International LLC, Carpenter Co. e ARMACELL. Esses produtores competem por meio do controle de matérias-primas, certificação de balanço de massa, desenvolvimento de produtos e capacidade de fornecimento global. Fabricantes especializados como Zotefoams plc e Rogers Foam Corporation competem por meio de conhecimento de aplicações, processos proprietários e trabalho de qualificação com clientes. Essa estrutura cria pressão de preços em grades padrão, enquanto mantém espaço para produtos diferenciados em aplicações exigentes. Isso também significa que o atendimento ao cliente, a confiabilidade do fornecimento e a expertise em conversão podem ser tão importantes quanto a capacidade de resina nas decisões de compra.
A tecnologia e a documentação tornaram-se ferramentas competitivas importantes no mercado de espuma. A BASF expandiu seu portfólio de polióis com balanço de massa em março de 2026, oferecendo aos clientes de espuma flexível uma opção de matéria-prima com menor teor de carbono documentado. O investimento planejado da Covestro AG em MDI em Xangai e seu estudo de viabilidade nos Emirados Árabes Unidos refletem seu foco no fornecimento para áreas de crescimento na Ásia-Pacífico e no Oriente Médio. Esses movimentos mostram como capacidade, certificação e capacidade técnica estão sendo usadas em conjunto, em vez de como estratégias separadas. Os produtores menores podem ter mais dificuldade em igualar esses investimentos em todos os mercados finais.
Áreas especializadas como sistemas de bateria para veículos elétricos e embalagens farmacêuticas de cadeia de frio requerem combinações de gestão térmica, desempenho acústico e documentação ambiental. As ofertas de produtos certificados da BASF e as alocações de balanço de massa da Covestro AG apoiam clientes que precisam de alegações rastreáveis. A SEKISUI CHEMICAL CO., LTD. desenvolveu grades retardantes de chama sem halogênio para aplicações que devem atender a requisitos regulatórios e de desempenho do produto. A Zotefoams também expandiu sua gama de produtos europeus e capacidades de fabricação por meio da aquisição da Overseas Konstellation Company S.A. em novembro de 2025. O mercado de espuma continua a favorecer fornecedores que conseguem entregar materiais confiáveis, suporte de conformidade e engenharia específica para aplicações. A capacidade de trabalhar com clientes desde a seleção de materiais até os testes e a qualificação final pode fortalecer os relacionamentos comerciais de longo prazo.
Líderes do Setor de Espuma
-
BASF
-
Covestro AG
-
Huntsman International LLC
-
Carpenter Co.
-
ARMACELL
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Covestro AG anunciou planos de investir em uma nova linha de produção de MDI de escala mundial com 660.000 toneladas métricas em seu Site Integrado em Xangai, China. A expansão aumenta a disponibilidade de MDI, uma matéria-prima essencial para a produção de espuma de poliuretano, apoiando o fornecimento futuro para aplicações de espuma rígida e flexível.
- Abril de 2026: A Adient plc adquiriu uma planta de produção de espuma para assentos automotivos em Romulus, Michigan, expandindo sua rede de fabricação de espuma nas Américas para 10 plantas e a rede global para 30. A aquisição fortalece a capacidade de produção de espuma automotiva e apoia a crescente demanda por espuma de poliuretano para assentos em diversas aplicações veiculares.


Escopo do Relatório Global do Mercado de Espuma
As espumas são materiais celulares caracterizados por uma rede de poros preenchidos com gás dentro de uma matriz polimérica ou de outro sólido, proporcionando baixa densidade e propriedades físicas ajustáveis. São utilizadas para fornecer amortecimento, isolamento, absorção de impacto, redução de peso e proteção em uma ampla gama de produtos manufaturados e estruturas.
O Mercado de Espuma é segmentado por tipo de resina, tipo de espuma, setor de uso final e geografia. Por tipo de resina, o mercado é segmentado em poliuretano, poliestireno (poliestireno expandido (EPS) e poliestireno extrudado (XPS)), poliolefina (polietileno (PE), polipropileno (PP) e acetato de etileno-vinila (EVA)), fenólico, tereftalato de polietileno (PET) e outros tipos de resina. Por tipo de espuma, o mercado é segmentado em espuma flexível e espuma rígida. Por setor de uso final, o mercado é segmentado em construção civil, embalagens, automotivo, móveis e colchões, calçados, esportes e recreação e outros setores de uso final. O relatório também abrange o tamanho do mercado e as previsões para espuma em 16 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Poliuretano | |
| Poliestireno | Poliestireno Expandido (EPS) |
| Poliestireno Extrudado (XPS) | |
| Poliolefina | Polietileno (PE) |
| Polipropileno (PP) | |
| Acetato de Etileno-Vinila (EVA) | |
| Fenólico | |
| Tereftalato de Polietileno (PET) | |
| Outros Tipos de Resina |
| Espuma Flexível |
| Espuma Rígida |
| Construção Civil |
| Embalagens |
| Automotivo |
| Móveis e Colchões |
| Calçados, Esportes e Recreação |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Poliuretano | |
| Poliestireno | Poliestireno Expandido (EPS) | |
| Poliestireno Extrudado (XPS) | ||
| Poliolefina | Polietileno (PE) | |
| Polipropileno (PP) | ||
| Acetato de Etileno-Vinila (EVA) | ||
| Fenólico | ||
| Tereftalato de Polietileno (PET) | ||
| Outros Tipos de Resina | ||
| Por Tipo de Espuma | Espuma Flexível | |
| Espuma Rígida | ||
| Por Setor de Uso Final | Construção Civil | |
| Embalagens | ||
| Automotivo | ||
| Móveis e Colchões | ||
| Calçados, Esportes e Recreação | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de espuma?
O mercado de espuma está em 125,40 bilhões de USD em 2026 e está projetado para atingir 166,79 bilhões de USD até 2031.
Qual tipo de resina liderou a demanda do mercado em 2025?
O poliuretano liderou com 40,43% da participação do mercado de espuma em 2025.
Qual tipo de espuma deve crescer mais rápido até 2031?
A espuma rígida está projetada para avançar a um CAGR de 6,57% até 2031, apoiada pelos requisitos de isolamento em edifícios, armazenamento a frio e eletrodomésticos.
Qual setor de uso final liderou a demanda do mercado em 2025?
A construção civil detinha 35,74% da participação do mercado de espuma em 2025, apoiada pelo uso de isolamento em telhados, paredes e instalações de armazenamento a frio.
Página atualizada pela última vez em:



