
Schaumstoff-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 125.40 Milliarden US-Dollar |
| Marktgröße (2031) | 166.79 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Schaumstoff-Marktanalyse von Mordor Intelligence
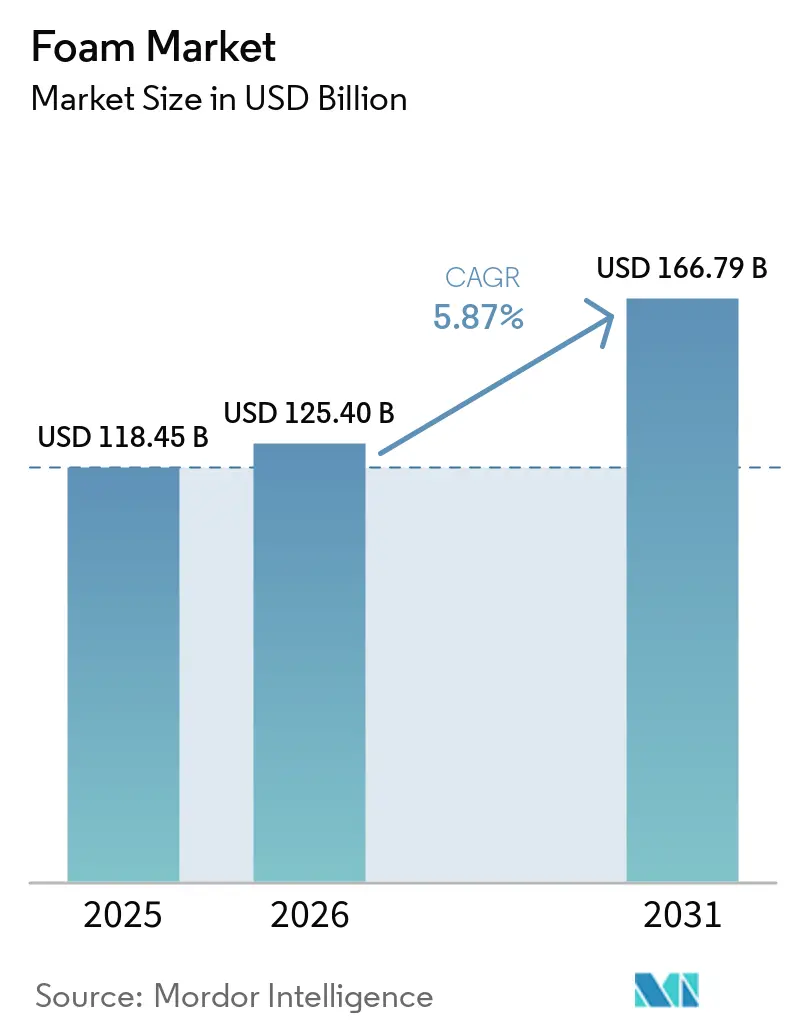
Die Schaumstoff-Marktgröße wurde im Jahr 2025 auf 118,45 Milliarden USD geschätzt und soll von 125,40 Milliarden USD im Jahr 2026 auf 166,79 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,87 % während des Prognosezeitraums (2026–2031). Der Schaumstoff-Markt wird durch Gebäudesanierungen gestützt, die eine verbesserte Wärmeleistung erfordern, sowie durch Bautätigkeit in Entwicklungsländern. Das Design von Elektrofahrzeugen erhöht zudem die Nachfrage nach Materialien, die Schall, Wärme und Gewicht in begrenzten Fahrzeugräumen regulieren. Höhere Paketvolumina und anspruchsvollere Kühlkettentransporte erweitern die Nachfrage nach schützenden Schaumstoffformaten. Gleichzeitig erhöhen Rohstoffunterbrechungen und strengere Verpackungs- und Chemikalienvorschriften den Wert integrierter Versorgung, zertifizierter Formulierungen und Compliance-Fähigkeiten. Der Schaumstoff-Markt gibt Herstellern daher einen Anreiz, Skalierung bei Kernmaterialien mit spezialisierten Produkten zu verbinden, die den Endnutzerspezifikationen entsprechen, insbesondere dort, wo Kunden nachgewiesene Leistung, vorhersehbare Versorgung und klare Compliance-Nachweise benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Harztyp hielt Polyurethan im Jahr 2025 einen Schaumstoff-Marktanteil von 40,43 % und soll bis 2031 mit einer CAGR von 6,34 % wachsen.
- Nach Schaumstofftyp hielt flexibler Schaumstoff im Jahr 2025 einen Schaumstoff-Marktanteil von 57,26 %, während starrer Schaumstoff bis 2031 voraussichtlich mit einer CAGR von 6,57 % wachsen wird.
- Nach Endverbrauchsbranche hielt Bauwesen und Konstruktion im Jahr 2025 einen Schaumstoff-Marktanteil von 35,74 %, während Verpackung bis 2031 voraussichtlich mit einer CAGR von 7,05 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Schaumstoff-Marktanteil von 40,35 % und soll bis 2031 mit einer CAGR von 6,89 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Schaumstoff-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Energieeffizienzvorschriften und Nachfrage nach Gebäudesanierungen | +1.8% | Global, konzentriert in Europa (EPBD), Nordamerika (IECC/ASHRAE) und Asien-Pazifik (China, Indien) | Langfristig (≥ 4 Jahre) |
| E-Commerce und Intensität des Schutzes von Verpackungen | +1.3% | Global; Kernregion Asien-Pazifik (Indien, China, Südostasien) und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fahrzeugleichtbau und akustisches Management von Elektrofahrzeugen | +0.9% | Global; konzentriert in Asien-Pazifik (China, Südkorea, Japan) und Europa | Mittelfristig (2–4 Jahre) |
| Komfort, Bettenerneuerung und Möbelnachfrage | +0.6% | Global; am stärksten in Nordamerika und Europa; aufkommend in Südostasien und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Einführung von recycelbarem und biobasiertem Schaumstoff | +0.4% | Europa (regulatorischer Anreiz), Nordamerika (Markenverpflichtungen), Asien-Pazifik (Skalierungsinvestitionen) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieeffizienzvorschriften und Nachfrage nach Gebäudesanierungen
Energieeffizienzvorschriften und die Nachfrage nach Gebäudesanierungen schaffen eine dauerhafte Grundlage für Dämmungsanwendungen im Schaumstoff-Markt. Der International Energy Conservation Code (IECC), der Standard 90.1 der American Society of Heating, Refrigerating and Air-Conditioning Engineers sowie die Richtlinie der Europäischen Union zur Gesamtenergieeffizienz von Gebäuden legen Anforderungen fest, die die Dämmstoffauswahl bei Neubauten und Renovierungen beeinflussen[1]Internationale Energieagentur, "Gebäude," Internationale Energieagentur, iea.org. Starre Polyurethan- und Polystyrolprodukte können thermische Anforderungen erfüllen, wo Wandstärke und Einbautiefe begrenzt sind. Gewerbliche Sanierungen, Elektrifizierungsprojekte und Rechenzentrumsbau können die Nachfrage stützen, wenn die Aktivität im Einfamilienhausbau schwach ist. Diese Vorschriften machen den Schaumstoff-Markt weniger abhängig von rein diskretionären Käufen, da die Einhaltung der Vorschriften eine Mindestleistungsschwelle festlegt.
E-Commerce und Intensität des Schutzes von Verpackungen
E-Commerce und die Intensität des Schutzes von Verpackungen erhöhen die Nachfrage nach Schutzmaterialien in Paketzustellnetzwerken. Die Online-Auftragsabwicklung erfordert Verpackungen, die Waren durch wiederholte Handhabung und variable Versandbedingungen schützen können. Maßgeschneiderte Schaumstoffeinlagen sind für Unterhaltungselektronik, Medizinprodukte und andere Güter mit hohen Schadenskosten relevant. Temperaturkontrollierte pharmazeutische Logistik benötigt ebenfalls Materialien, die Sendungen während des Transports schützen. Indien, China und südostasiatische Märkte bieten wichtige Chancen, da ihre Fertigungs- und digitalen Einzelhandelsnetzwerke expandieren. Dieser Teil des Schaumstoff-Marktes hängt von Produktschutz, Logistikzuverlässigkeit und Materialeffizienz ab, nicht allein vom Verpackungsvolumen im Einzelhandel, und Lieferanten benötigen Designs, die Schäden begrenzen, in automatisierte Verpackungsabläufe passen und eine konsistente Kundenerfahrung auf langen Lieferwegen unterstützen.
Fahrzeugleichtbau und akustisches Management von Elektrofahrzeugen
Fahrzeugleichtbau und das akustische Management von Elektrofahrzeugen (EV) verändern die Materialanforderungen von Automobilherstellern. Batterieelektrische Fahrzeuge setzen Motor-, Wechselrichter-, Reifen- sowie Heizungs- und Kühlgeräusche frei, die Verbrennungsmotoren zuvor überdeckten. Polyurethanschaum kann in Türverkleidungen, Bodengruppen, Spritzwandsystemen und Batteriegehäusen eingesetzt werden, um diesen Anforderungen zu begegnen. Eine Studie der Society of Automotive Engineers (SAE) aus dem Jahr 2025 ergab, dass die Abdichtung mit geschlossenzelligem Polyurethanschaum die gesamte Fahrzeugleckage um 20 % verbesserte und die Empfindlichkeit gegenüber Luftschall in batterieelektrischen Fahrzeugen um bis zu 1 dB reduzierte. Mehrschichtige und mikroperforierte Schaumstoffformate können akustische Leistung bieten und Fahrzeugherstellern helfen, das Gewicht zu kontrollieren. Diese Anforderungen erweitern den Schaumstoff-Markt über Sitz- und Innenraumkomfortanwendungen hinaus.
Komfort, Bettenerneuerung und Möbelnachfrage
Komfort, Bettenerneuerung und Möbelnachfrage bleiben für den Verbrauch von flexiblem Schaumstoff bedeutsam. Möbel-, Bett- und Sitzanwendungen erfordern Kompressibilität, Elastizität und konsistente Leistung bei wiederholter Nutzung. Die Nachfrage in reifen Volkswirtschaften kann auf Wohnungswechsel, Ersatzentscheidungen und das Verbrauchervertrauen reagieren. Haushaltsgründungen und das Wachstum des modernen Möbeleinzelhandels können in Südostasien und dem Nahen Osten ein anderes Nachfragemuster stützen. Hersteller müssen auch die Auswirkungen der Inputkosten auf die Preisgestaltung von gepolsterten Möbeln und Matratzen steuern. Der Schaumstoff-Markt profitiert, wenn Lieferanten sowohl hochvolumige Verbraucheranwendungen als auch speziellere Komfortanforderungen bedienen können, wobei Produktdesign, Dichtekontrolle, Haltbarkeitstests und Verarbeitungskompetenz über mehrere Produktlinien hinweg wichtig bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei erdölbasierten Rohstoffen | -1.2% | Global; am stärksten in Nordamerika, Europa und importabhängigen Volkswirtschaften im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Recycling- und Entsorgungskonformitätskosten | -0.8% | Europa (Durchsetzung der PPWR), Nordamerika, Asien-Pazifik (aufkommende EPR-Rahmenwerke) | Mittelfristig (2–4 Jahre) |
| Komplexität der Neuformulierung für Flammschutz und emissionsarme Produkte | -0.6% | Europa (REACH, CPR), Nordamerika (EPA TSCA, California Prop 65), Asien-Pazifik (Trend zur EU-Angleichung) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei erdölbasierten Rohstoffen
Die Preisvolatilität bei erdölbasierten Rohstoffen kann die Kosten für Methylendiphenyldiisocyanat (MDI), Toluoldiisocyanat (TDI), Polyole und verwandte Vorprodukte stören. Versorgungsunterbrechungen können Lagerbestände reduzieren und es Schaumstoffherstellern erschweren, Beschaffung und Kundenpreisgestaltung zu planen. Hersteller, die Rohstoffe kontrollieren, können weniger exponiert sein als Formulierer, die Materialien auf Spotmärkten kaufen. Dieser Unterschied kann Margen, Vertragsbedingungen und die Fähigkeit zur Aufrechterhaltung der Versorgung während Unterbrechungen beeinflussen. Er kann auch den Druck auf kleinere Verarbeiter erhöhen, die weniger Einkaufsmacht und eine begrenzte Fähigkeit zur Lagerhaltung haben. Der Schaumstoff-Markt steht vor einem anhaltenden Bedarf an flexibler Beschaffung und besserer Lieferkettenkoordination, da sich die Rohstoffverfügbarkeit ändert, weil Hersteller die Kosten der Lagerhaltung gegen das Risiko verzögerter Lieferungen, verlorener Aufträge und schneller Änderungen der Inputpreise abwägen müssen.
Recycling- und Entsorgungskonformitätskosten
Recycling- und Entsorgungskonformitätskosten sind besonders relevant für Schaumstoff, der in Verpackungen verwendet wird. Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle, Verordnung (EU) 2025/40, verlangt, dass auf dem Markt der Europäischen Union in Verkehr gebrachte Verpackungen recycelbar sind, und führt Anforderungen ein, die das Verpackungsdesign und die Abfallwirtschaft betreffen[2]Europäische Kommission, "Verpackungen und Verpackungsabfälle," Europäische Kommission, europa.eu. Die Verordnung begrenzt auch Schaumstoff-Füllmaterial auf 50 % des Paketvolumens, was die Art und Weise ändern kann, wie Versender Schutzmaterialien einsetzen. Hersteller müssen sich auf Dokumentation, Sammelsysteme, Tests und länderspezifische Herstellerverantwortungspflichten vorbereiten. Diese Fähigkeiten können kleinere Verarbeiter stärker belasten als größere Lieferanten mit eigenen Compliance-Teams. Der Schaumstoff-Markt könnte mehr Materialsubstitution und Investitionen in Sammelsysteme erleben, wenn Verpackungskunden auf diese Vorschriften reagieren. Produktentwickler müssen die Recyclingfähigkeit bereits beim Design berücksichtigen, anstatt die Abfallwirtschaft als separate Entscheidung nach der Produktion zu behandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Polyurethan führt in den Kernanwendungen
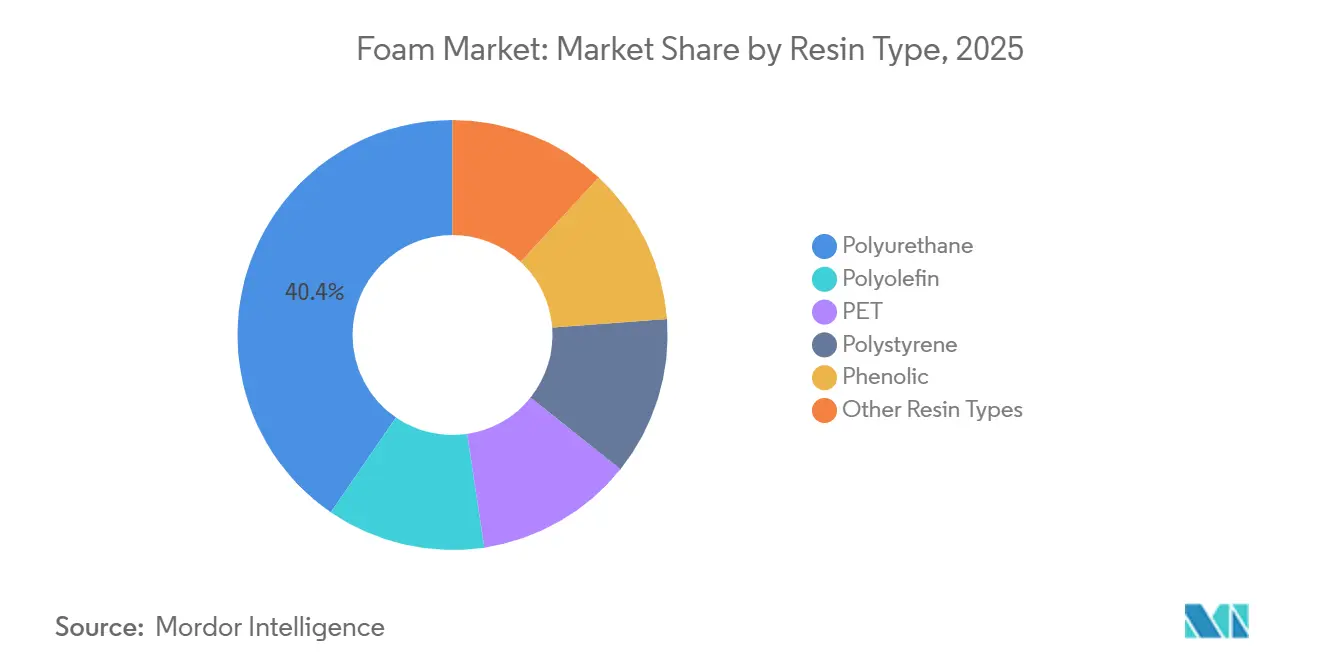
Polyurethan hielt im Jahr 2025 einen Schaumstoff-Marktanteil von 40,43 % und soll bis 2031 mit einer CAGR von 6,34 % wachsen. Sein Einsatz umfasst starre Wärmedämmung, flexibles Automobilsitzen, sprühaufgetragene Luftsperren und akustische Komponenten. Diese Breite hilft Polyurethan, mehrere Nachfragepools zu bedienen, wenn die Bedingungen zwischen Bau-, Fahrzeug- und Verbraucheranwendungen unterschiedlich sind. Polystyrol, einschließlich expandiertem Polystyrol und extrudiertem Polystyrol, konkurriert in starrer Dämmung und Verpackung. Polyolefine wie Polyethylen, Polypropylen und Ethylen-Vinylacetat werden in Schuhwerk, Sportprodukten und leichten Verpackungen eingesetzt. Phenolische und Polyethylenterephthalat-Schaumstoffe bleiben in Hochleistungsanwendungen wie brandschutzbewussten Bausystemen und strukturellen Verbundkernen relevant.
Die Schaumstoff-Marktgröße für Polyurethan profitiert von der Rolle des Materials in starren und flexiblen Formaten. BASF führte im März 2026 ein nach International Sustainability and Carbon Certification PLUS zertifiziertes Biomasse-Balance-Polyetherpolyol-Portfolio für nordamerikanische Anwendungen in flexiblem Schaumstoff ein. Das Angebot bietet einen Weg zur Rohstoffsubstitution, während vertraute Verarbeitungsbedingungen für Kunden erhalten bleiben. Die Skalierung der Kategorie unterstützt auch Investitionen in Produktqualifizierung, Zertifizierung und technischen Service. Dies kann Herstellern helfen, auf Kundenanforderungen in den Bereichen Dämmung, Sitzen, Verpackung und anderen Anwendungen zu reagieren, ohne die zugrunde liegende Harzplattform für jeden Einsatz zu ändern.


Nach Schaumstofftyp: Flexibler Schaumstoff führt, während starrer Schaumstoff schneller wächst
Flexibler Schaumstoff hielt im Jahr 2025 einen Schaumstoff-Marktanteil von 57,26 %, da er in Möbeln, Bettwaren, Schuhwerk, Automobilsitzen und Verpackungen eingesetzt wird. Das Material wird für seine Kompressibilität, seinen Komfort und seine elastische Rückstellung geschätzt. Diese Eigenschaften ermöglichen es Verarbeitern, Produkte für Sitzen, Polsterung, Stützschichten und Schutzanwendungen mit unterschiedlichen Leistungsanforderungen anzupassen. Gerätekühlschränke und Kühlkettenanwendungen erhöhen die Nachfrage über Möbel und Bettwaren hinaus. Starrer Schaumstoff soll bis 2031 mit einer CAGR von 6,57 % wachsen. Er wird dort eingesetzt, wo Wärmeleistung und Dickeneffizienz für die Anwendung zentral sind.
Die Schaumstoff-Marktgröße für starren Schaumstoff ist eng mit den Dämmungsanforderungen in Gebäuden, Kältespeicherung und Geräten verbunden. Höhere Wärmeleistungsstandards fördern den Einsatz von Platten und sprühaufgetragenen geschlossenzelligen Systemen, die Dämmung auf begrenztem Raum liefern können. Dies verleiht starren Produkten ein stärker regulierungsgebundenes Nachfrageprofil als flexiblen Formaten, die in Verbraucherprodukte verkauft werden. Covestro AG gab im Juni 2026 bekannt, dass eine neue MDI-Produktionslinie mit 660.000 Tonnen Kapazität an seinem integrierten Standort in Shanghai geplant sei. Diese Maßnahmen zeigen anhaltende Investitionen in technisch anspruchsvolle, starre und halbstarre Formate. Kapazitätserweiterungen können die lokale Verfügbarkeit verbessern, während die Anwendungsentwicklung Herstellern helfen kann, Dichte, Festigkeit und Wärmeleistung auf spezifische Kundenbedürfnisse abzustimmen.
Nach Endverbrauchsbranche: Bauwesen und Konstruktion führt, während Verpackung am schnellsten wächst
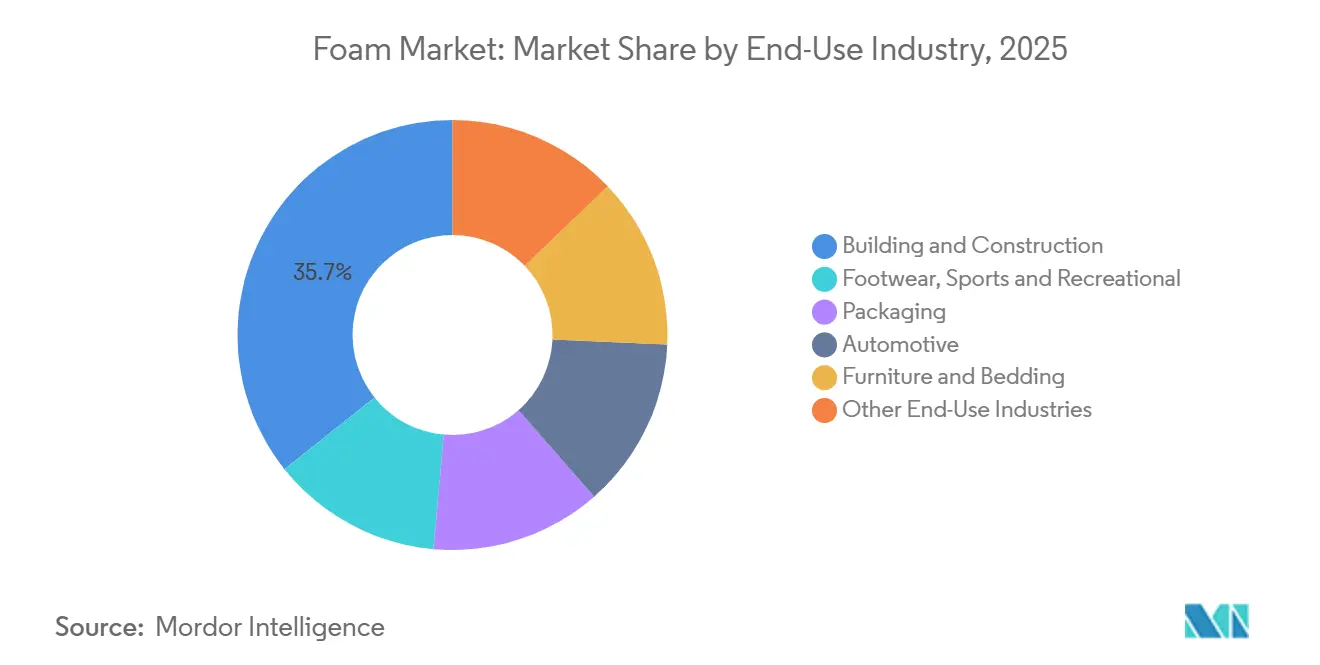
Bauwesen und Konstruktion hielten im Jahr 2025 einen Schaumstoff-Marktanteil von 35,74 %. Starre Polyurethan- und expandierte oder extrudierte Polystyrolplatten werden in Dächern, Wänden, Kältespeicheranlagen und anderen Baugruppen eingesetzt, bei denen die Dämmleistung wichtig ist. Die Kategorie wird durch Energieziele und die Notwendigkeit, Heiz- und Kühllasten zu steuern, gestützt. Verpackung soll bis 2031 mit einer CAGR von 7,05 % wachsen. Ihr Wachstum hängt mit E-Commerce, pharmazeutischer Kühlkettenlogistik und dem Schutzbedarf von Unterhaltungselektronik zusammen. Automobil-, Möbel- und Bett-, Schuhwerk-, Sport- und Freizeitbranchen liefern weitere Nachfrage nach spezialisierten Schaumstoffmaterialien.
Die Schaumstoff-Marktgröße für Verpackungen wird auch durch die Notwendigkeit geprägt, Materialeigenschaften und Umweltmerkmale zu dokumentieren. Die Normen ISO 14067:2018 und die International Sustainability and Carbon Certification PLUS-Rahmenwerke können Herstellern helfen, Umweltaussagen zu belegen. Medizinproduktverpackungen, marine Auftriebskörper und Luft- und Raumfahrtanwendungen bilden eine kleinere Gruppe von Endanwendungen mit anspruchsvollen Qualifizierungsanforderungen. Diese Anwendungen können Lieferanten belohnen, die in Tests, Rückverfolgbarkeit und Anwendungswissen investieren. Der breitere Schaumstoff-Markt profitiert von dieser Mischung aus großvolumigen Anwendungen und technisch spezialisierten Anforderungen. Hersteller, die beides bedienen, können hochvolumige Verträge mit Arbeiten ausbalancieren, die mehr Tests, engere Kundenzusammenarbeit und längere Qualifizierungszeiträume erfordern.
Geografische Analyse
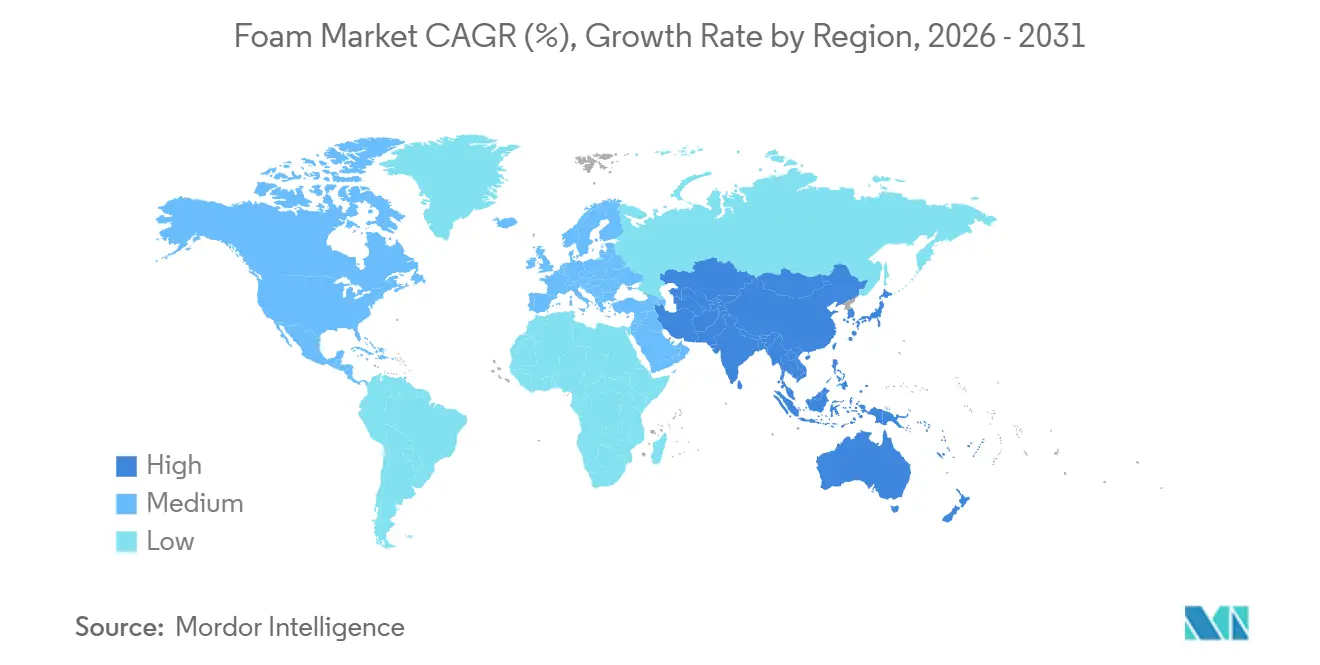
Asien-Pazifik hielt im Jahr 2025 einen Schaumstoff-Marktanteil von 40,35 % und soll bis 2031 mit einer CAGR von 6,89 % wachsen. Die Region vereint Baunachfrage, Fertigungswachstum, E-Commerce-Entwicklung und Fahrzeugproduktion. Diese Vielfalt bietet Lieferanten mehrere Wachstumswege und reduziert die Abhängigkeit von einem einzelnen Kundensektor oder Land. China bleibt aufgrund seiner industriellen Größe und des breiten Einsatzes von Schaumstoff in Dämmung, Geräten, Fahrzeugen und Verpackungen bedeutsam. Indien entwickelt sich durch Infrastrukturentwicklung, Elektronikaproduktion, Automobilfertigung und digitalen Einzelhandel zu einem sekundären Nachfragemotor. Südostasiatische Volkswirtschaften erhöhen die Nachfrage aus Kühlkettenlogistik, Bauwesen und der Herstellung von Konsumgütern. Der Schaumstoff-Markt in Asien-Pazifik profitiert auch von Lieferketteninvestitionen, die mehr Produktion näher an regionale Kunden verlagern. Lokale Produktion kann Lieferzeiten verkürzen und Lieferanten helfen, Formulierungen an regionale Baupraktiken, Klimabedingungen und Endnutzerpräferenzen anzupassen.
Nordamerika und Europa bieten erhebliche Umsatzpools mit unterschiedlichen Nachfragemustern. Baueffizienzvorschriften, gewerbliche Sanierungen, Elektrifizierungsprojekte und Rechenzentrumsentwicklung stützen die nordamerikanische Nachfrage. Fahrzeughersteller in der Region suchen auch nach Materialien, die akustisches Management und Wärmeleistung kombinieren. Europa wird durch Renovierungsnachfrage im Rahmen der Gebäudepolitik und durch strengere Chemikalien- und Verpackungskonformitätsanforderungen geprägt. Die frühe Einführung von Produkten mit niedrigem Treibhauspotenzial und biobasierten Produkten ist besonders relevant in nordischen Märkten mit anspruchsvollen CO₂-Berichtserwartungen. Der Schaumstoff-Markt in diesen Regionen belohnt Hersteller, die Materialeigenschaften mit robuster regulatorischer Dokumentation verbinden können. Lieferanten müssen nachweisen, dass ihre Produkte Sicherheits-, Emissions-, Recycling- und Berichtserwartungen erfüllen und gleichzeitig eine konsistente Qualität über Produktionsstandorte hinweg aufrechterhalten.
Südamerika sowie Naher Osten und Afrika sind kleinere Umsatzpools, umfassen aber wichtige Wachstumsstandorte. Brasilien stützt die Nachfrage durch Bautätigkeit und Möbelproduktion. Argentinien war mit makroökonomischen Bedingungen konfrontiert, die Kapitalinvestitionen einschränken und Beschaffungszyklen beeinflussen können. Covestro AG leitete im Juni 2026 eine Machbarkeitsstudie für eine Anlage in den Vereinigten Arabischen Emiraten mit einer Kapazität von 660.000 Tonnen ein und nannte die Nachfrage nach energieeffizienter Gebäudedämmung, Gerätherstellung und der Lebensmittelkühlkette als Gründe. Saudi-Arabiens Bauprogramm und die Rolle Südafrikas als Vertriebszentrum schaffen weitere Möglichkeiten für den Schaumstoff-Markt. Lieferanten, die diese Standorte bedienen, müssen lokale Baupraktiken, Transportbedingungen, Kundenspezifikationen und die Verfügbarkeit regionaler Verarbeitungskapazitäten berücksichtigen.

Wettbewerbslandschaft
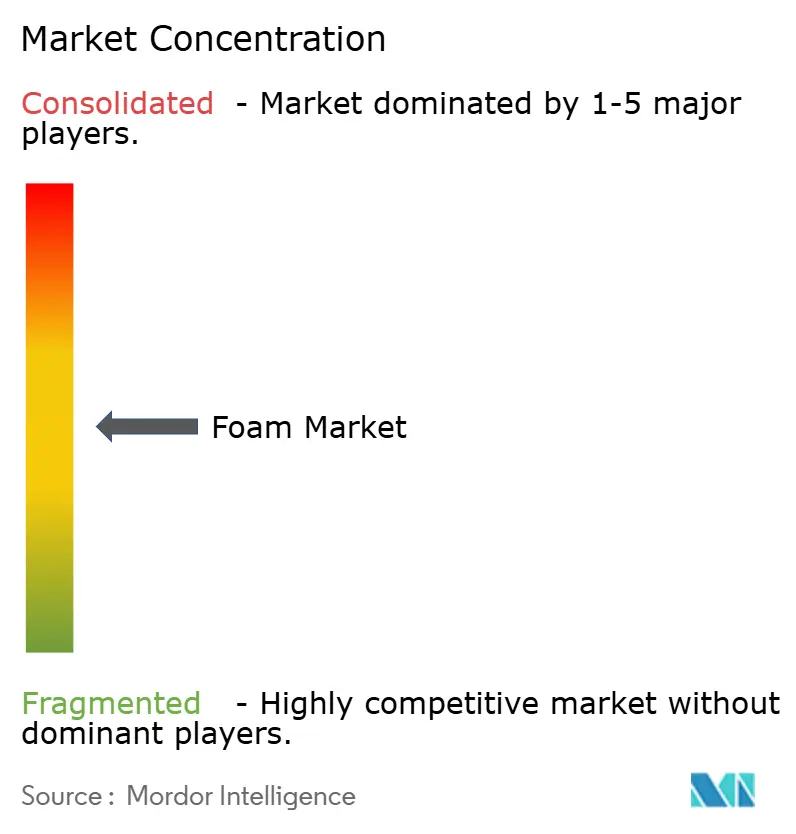
Der Schaumstoff-Markt ist mäßig konzentriert, wobei die fünf größten Akteure BASF, Covestro AG, Huntsman International LLC, Carpenter Co. und ARMACELL umfassen. Diese Hersteller konkurrieren durch Rohstoffkontrolle, Massenbilanz-Zertifizierung, Produktentwicklung und globale Lieferkapazität. Spezialhersteller wie Zotefoams plc und Rogers Foam Corporation konkurrieren durch Anwendungswissen, proprietäre Prozesse und Kundenqualifizierungsarbeit. Diese Struktur erzeugt Preisdruck bei Standardqualitäten, während Raum für differenzierte Produkte in anspruchsvollen Anwendungen erhalten bleibt. Sie bedeutet auch, dass Kundenservice, Versorgungszuverlässigkeit und Verarbeitungskompetenz bei Kaufentscheidungen ebenso wichtig sein können wie Harzkapazität.
Technologie und Dokumentation sind zu wichtigen Wettbewerbsinstrumenten im Schaumstoff-Markt geworden. BASF erweiterte im März 2026 sein Biomasse-Balance-Polyol-Portfolio und bot Kunden von flexiblem Schaumstoff eine dokumentierte kohlenstoffärmere Rohstoffoption. Covestro AGs geplante MDI-Investition in Shanghai und seine Machbarkeitsstudie für die Vereinigten Arabischen Emirate spiegeln den Fokus auf Versorgung für Wachstumsgebiete in Asien-Pazifik und dem Nahen Osten wider. Diese Schritte zeigen, wie Kapazität, Zertifizierung und technische Kompetenz gemeinsam statt als separate Strategien eingesetzt werden. Kleinere Hersteller könnten es schwerer finden, diese Investitionen in jedem Endmarkt zu replizieren.
Spezialisierte Bereiche wie Batteriesysteme für Elektrofahrzeuge und pharmazeutische Kühlkettenverpackungen erfordern Kombinationen aus Wärmemanagement, akustischer Leistung und Umweltdokumentation. BASFs zertifizierte Produktangebote und Covestro AGs Massenbilanz-Allokationen unterstützen Kunden, die nachvollziehbare Aussagen benötigen. SEKISUI CHEMICAL CO., LTD. hat halogenfreie flammhemmende Qualitäten für Anwendungen entwickelt, die regulatorische und produktleistungsbezogene Anforderungen erfüllen müssen. Zotefoams erweiterte auch sein europäisches Produktsortiment und seine Fertigungskapazitäten durch die Übernahme von Overseas Konstellation Company S.A. im November 2025. Der Schaumstoff-Markt begünstigt weiterhin Lieferanten, die zuverlässige Materialien, Compliance-Unterstützung und anwendungsspezifisches Engineering liefern können. Die Fähigkeit, mit Kunden von der Materialauswahl über Tests bis zur abschließenden Qualifizierung zusammenzuarbeiten, kann langfristige Geschäftsbeziehungen stärken.
Marktführer der Schaumstoff-Branche
-
BASF
-
Covestro AG
-
Huntsman International LLC
-
Carpenter Co.
-
ARMACELL
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Covestro AG gab Pläne bekannt, in eine neue weltmaßstäbliche MDI-Produktionslinie mit 660.000 Tonnen Kapazität an seinem integrierten Standort in Shanghai, China, zu investieren. Die Erweiterung erhöht die MDI-Verfügbarkeit, einen wichtigen Rohstoff für die Polyurethanschaumstoffproduktion, und unterstützt die künftige Versorgung für starre und flexible Schaumstoffanwendungen.
- April 2026: Adient plc erwarb ein Produktionswerk für Automobilsitzschaumstoff in Romulus, Michigan, und erweiterte damit sein Schaumstofffertigungsnetzwerk in Amerika auf 10 Werke und das globale Netzwerk auf 30. Die Übernahme stärkt die Produktionskapazität für Automobilschaumstoff und unterstützt die wachsende Nachfrage nach Polyurethan-Sitzschaumstoff für Fahrzeuganwendungen.


Globaler Schaumstoff-Markt – Berichtsumfang
Schaumstoffe sind zelluläre Materialien, die durch ein Netzwerk gasgefüllter Poren in einer Polymer- oder anderen Festkörpermatrix gekennzeichnet sind und eine geringe Dichte sowie einstellbare physikalische Eigenschaften bieten. Sie werden eingesetzt, um Polsterung, Dämmung, Stoßdämpfung, Gewichtsreduzierung und Schutz über ein breites Spektrum von Fertigprodukten und Strukturen zu gewährleisten.
Der Schaumstoff-Markt ist nach Harztyp, Schaumstofftyp, Endverbrauchsbranche und Geografie segmentiert. Nach Harztyp ist der Markt in Polyurethan, Polystyrol (expandiertes Polystyrol (EPS) und extrudiertes Polystyrol (XPS)), Polyolefin (Polyethylen (PE), Polypropylen (PP) und Ethylen-Vinylacetat (EVA)), Phenolisch, Polyethylenterephthalat (PET) und andere Harztypen segmentiert. Nach Schaumstofftyp ist der Markt in flexiblen Schaumstoff und starren Schaumstoff segmentiert. Nach Endverbrauchsbranche ist der Markt in Bauwesen und Konstruktion, Verpackung, Automobil, Möbel und Bettwaren, Schuhwerk, Sport und Freizeit sowie andere Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Schaumstoff in 16 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Polyurethan | |
| Polystyrol | Expandiertes Polystyrol (EPS) |
| Extrudiertes Polystyrol (XPS) | |
| Polyolefin | Polyethylen (PE) |
| Polypropylen (PP) | |
| Ethylen-Vinylacetat (EVA) | |
| Phenolisch | |
| Polyethylenterephthalat (PET) | |
| Andere Harztypen |
| Flexibler Schaumstoff |
| Starrer Schaumstoff |
| Bauwesen und Konstruktion |
| Verpackung |
| Automobil |
| Möbel und Bettwaren |
| Schuhwerk, Sport und Freizeit |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Polyurethan | |
| Polystyrol | Expandiertes Polystyrol (EPS) | |
| Extrudiertes Polystyrol (XPS) | ||
| Polyolefin | Polyethylen (PE) | |
| Polypropylen (PP) | ||
| Ethylen-Vinylacetat (EVA) | ||
| Phenolisch | ||
| Polyethylenterephthalat (PET) | ||
| Andere Harztypen | ||
| Nach Schaumstofftyp | Flexibler Schaumstoff | |
| Starrer Schaumstoff | ||
| Nach Endverbrauchsbranche | Bauwesen und Konstruktion | |
| Verpackung | ||
| Automobil | ||
| Möbel und Bettwaren | ||
| Schuhwerk, Sport und Freizeit | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schaumstoff-Markt?
Der Schaumstoff-Markt beläuft sich im Jahr 2026 auf 125,40 Milliarden USD und soll bis 2031 einen Wert von 166,79 Milliarden USD erreichen.
Welcher Harztyp führte die Marktnachfrage im Jahr 2025 an?
Polyurethan führte mit einem Schaumstoff-Marktanteil von 40,43 % im Jahr 2025.
Welcher Schaumstofftyp soll bis 2031 am schnellsten wachsen?
Starrer Schaumstoff soll bis 2031 mit einer CAGR von 6,57 % wachsen, gestützt durch Dämmungsanforderungen in Gebäuden, Kältespeicherung und Geräten.
Welche Endverbrauchsbranche führte die Marktnachfrage im Jahr 2025 an?
Bauwesen und Konstruktion hielten im Jahr 2025 einen Schaumstoff-Marktanteil von 35,74 %, gestützt durch den Einsatz von Dämmung in Dächern, Wänden und Kältespeicheranlagen.
Seite zuletzt aktualisiert am:



