
Tamaño y Participación del Mercado de Espuma
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 125.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 166.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Espuma por Mordor Intelligence
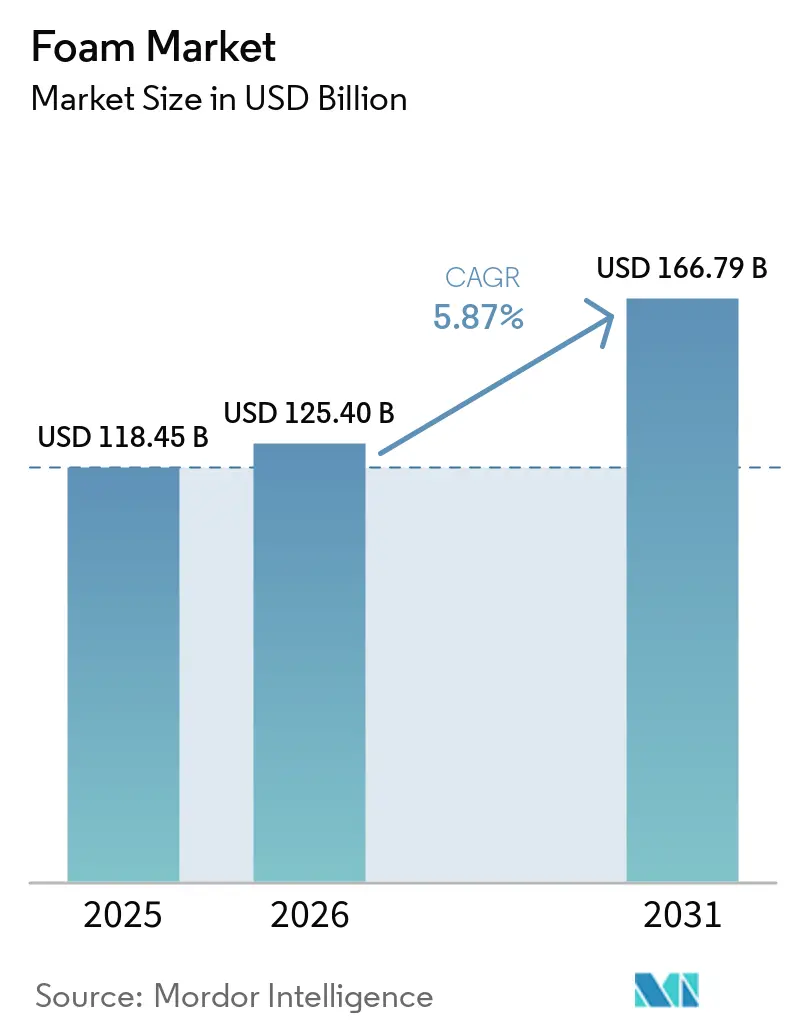
El tamaño del Mercado de Espuma fue valorado en 118,45 mil millones de USD en 2025 y se estima que crecerá desde 125,40 mil millones de USD en 2026 hasta alcanzar 166,79 mil millones de USD en 2031, a una CAGR del 5,87% durante el período de pronóstico (2026-2031). El mercado de espuma está respaldado por las renovaciones de edificios que requieren un mayor rendimiento térmico y por la actividad de construcción en economías en desarrollo. El diseño de vehículos eléctricos también está aumentando la demanda de materiales que gestionen el sonido, el calor y el peso dentro de espacios vehiculares limitados. Los mayores volúmenes de paquetes y los envíos de cadena de frío más exigentes están ampliando la demanda de formatos de espuma protectora. Al mismo tiempo, las interrupciones en las materias primas y las normas más estrictas de embalaje y productos químicos están aumentando el valor del suministro integrado, las formulaciones certificadas y las capacidades de cumplimiento normativo. El mercado de espuma, por lo tanto, ofrece a los productores un incentivo para combinar escala en materiales básicos con productos especializados que cumplan las especificaciones del usuario final, especialmente donde los clientes necesitan rendimiento verificado, suministro predecible y registros de cumplimiento claros.
Conclusiones Clave del Informe
- Por tipo de resina, el poliuretano representó el 40,43% de la participación del mercado de espuma en 2025 y se proyecta que avance a una CAGR del 6,34% hasta 2031.
- Por tipo de espuma, la espuma flexible representó el 57,26% de la participación del mercado de espuma en 2025, mientras que se proyecta que la espuma rígida avance a una CAGR del 6,57% hasta 2031.
- Por industria de uso final, la construcción y edificación representó el 35,74% de la participación del mercado de espuma en 2025, mientras que se proyecta que el embalaje avance a una CAGR del 7,05% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,35% de la participación del mercado de espuma en 2025 y se proyecta que avance a una CAGR del 6,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Espuma
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos de Eficiencia Energética y Demanda de Renovación de Edificios | +1.8% | Global, concentrado en Europa (EPBD), América del Norte (IECC/ASHRAE) y APAC (China, India) | Largo plazo (≥ 4 años) |
| Comercio Electrónico e Intensidad del Embalaje Protector | +1.3% | Global; núcleo APAC (India, China, Sudeste Asiático) y América del Norte | Corto plazo (≤ 2 años) |
| Reducción de Peso Vehicular y Gestión Acústica de Vehículos Eléctricos | +0.9% | Global; concentrado en APAC (China, Corea del Sur, Japón) y Europa | Mediano plazo (2-4 años) |
| Demanda de Confort, Reemplazo de Ropa de Cama y Muebles | +0.6% | Global; más fuerte en América del Norte y Europa; emergente en el Sudeste Asiático y Oriente Medio | Mediano plazo (2-4 años) |
| Adopción de Espuma Reciclable y de Base Biológica | +0.4% | Europa (impulso regulatorio), América del Norte (compromisos de marca), APAC (inversión a escala) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Códigos de Eficiencia Energética y Demanda de Renovación de Edificios
Los códigos de eficiencia energética y la demanda de renovación de edificios crean una base duradera para las aplicaciones de aislamiento en el mercado de espuma. El Código Internacional de Conservación de Energía (IECC), la Norma 90.1 de la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado, y la Directiva de Eficiencia Energética de los Edificios de la Unión Europea establecen requisitos que afectan las opciones de aislamiento en nuevas construcciones y renovaciones[1]Agencia Internacional de Energía, "Edificios," Agencia Internacional de Energía, iea.org. Los productos rígidos de poliuretano y poliestireno pueden cumplir los requisitos térmicos donde el grosor de la pared y el espacio de instalación son limitados. La remodelación comercial, los proyectos de electrificación y la construcción de centros de datos pueden proporcionar apoyo a la demanda cuando la actividad de vivienda unifamiliar es débil. Estas normas hacen que el mercado de espuma sea menos dependiente de compras puramente discrecionales porque el cumplimiento establece un umbral mínimo de rendimiento.
Comercio Electrónico e Intensidad del Embalaje Protector
El comercio electrónico y la intensidad del embalaje protector aumentan la demanda de materiales protectores en las redes de entrega de paquetes. El cumplimiento de pedidos en línea requiere embalajes que puedan proteger los bienes a través de manipulaciones repetidas y condiciones de envío variables. Los insertos de espuma a medida son relevantes para la electrónica de consumo, los productos médicos y otros bienes con un alto costo por daño. La logística farmacéutica controlada por temperatura también necesita materiales que ayuden a proteger los envíos durante el tránsito. India, China y los mercados del Sudeste Asiático ofrecen oportunidades importantes porque sus redes de fabricación y comercio minorista digital están en expansión. Esta parte del mercado de espuma depende de la protección del producto, la fiabilidad logística y la eficiencia del material, más que del volumen de embalaje minorista por sí solo, y los proveedores necesitan diseños que limiten los daños, se adapten a las operaciones de embalaje automatizadas y respalden una experiencia de cliente consistente en rutas de entrega largas.
Reducción de Peso Vehicular y Gestión Acústica de Vehículos Eléctricos
La reducción de peso vehicular y la gestión acústica de los vehículos eléctricos (VE) están cambiando los requisitos de materiales de los fabricantes de automóviles. Los vehículos eléctricos de batería exponen el ruido del motor, el inversor, los neumáticos y los sistemas de calefacción y refrigeración que los motores de combustión enmascaraban anteriormente. La espuma de poliuretano puede utilizarse en paneles de puertas, conjuntos de suelo, sistemas de cortafuegos y carcasas de baterías para abordar estas necesidades. Un estudio de 2025 de la Sociedad de Ingenieros Automotrices (SAE) encontró que el sellado con espuma de poliuretano de celda cerrada mejoró la fuga de aire total del vehículo en un 20% y redujo la sensibilidad al ruido aéreo hasta en 1 dB en vehículos eléctricos de batería. Los formatos de espuma multicapa y microperforada pueden ofrecer rendimiento acústico al tiempo que ayudan a los fabricantes de vehículos a gestionar el peso. Estas necesidades amplían el mercado de espuma más allá de las aplicaciones de asientos e interior de confort.
Demanda de Confort, Reemplazo de Ropa de Cama y Muebles
La demanda de confort, reemplazo de ropa de cama y muebles sigue siendo importante para el consumo de espuma flexible. Las aplicaciones de muebles, ropa de cama y asientos requieren compresibilidad, resiliencia y rendimiento consistente durante un uso repetido. La demanda en las economías maduras puede responder a la rotación de viviendas, las decisiones de reemplazo y la confianza del consumidor. La formación de hogares y el crecimiento del comercio minorista moderno de muebles pueden respaldar un patrón diferente de demanda en el Sudeste Asiático y Oriente Medio. Los productores también necesitan gestionar el efecto de los costos de insumos en los precios de los muebles tapizados y los colchones. El mercado de espuma se beneficia cuando los proveedores pueden atender tanto las aplicaciones de consumo de alto volumen como los requisitos de confort más especializados, con el diseño del producto, el control de densidad, las pruebas de durabilidad y la capacidad de conversión que siguen siendo importantes en varias líneas de productos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas Derivadas del Petróleo | -1.2% | Global; más aguda en América del Norte, Europa y las economías APAC dependientes de importaciones | Corto plazo (≤ 2 años) |
| Costos de Cumplimiento de Reciclaje y Fin de Vida Útil | -0.8% | Europa (aplicación del PPWR), América del Norte, APAC (marcos EPR emergentes) | Mediano plazo (2-4 años) |
| Complejidad de Reformulación para Retardancia a la Llama y Bajas Emisiones | -0.6% | Europa (REACH, CPR), América del Norte (EPA TSCA, Proposición 65 de California), APAC (tendencia de alineación con la UE) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas Derivadas del Petróleo
La volatilidad del precio de las materias primas derivadas del petróleo puede interrumpir los costos del diisocianato de metileno difenilo (MDI), el diisocianato de tolueno (TDI), los polioles y los insumos relacionados. Las interrupciones del suministro pueden reducir los inventarios y dificultar que los productores de espuma planifiquen la adquisición y los precios para los clientes. Los productores que controlan las materias primas pueden estar menos expuestos que los formuladores que compran materiales en mercados spot. Esta diferencia puede afectar los márgenes, los términos contractuales y la capacidad de mantener el suministro durante las interrupciones. También puede aumentar la presión sobre los convertidores más pequeños que tienen menos poder de compra y una capacidad limitada para mantener inventario. El mercado de espuma enfrenta una necesidad continua de abastecimiento flexible y una mejor coordinación de la cadena de suministro a medida que cambia la disponibilidad de materias primas, porque los productores deben equilibrar el costo de mantener material frente al riesgo de retrasos en las entregas, pedidos perdidos y cambios rápidos en los precios de los insumos.
Costos de Cumplimiento de Reciclaje y Fin de Vida Útil
Los costos de cumplimiento de reciclaje y fin de vida útil son particularmente relevantes para la espuma utilizada en embalajes. El Reglamento de Envases y Residuos de Envases de la Unión Europea, Reglamento (UE) 2025/40, exige que los envases comercializados en el mercado de la Unión Europea sean reciclables e introduce requisitos que afectan el diseño de envases y la gestión de residuos[2]Comisión Europea, "Envases y Residuos de Envases," Comisión Europea, europa.eu. El reglamento también limita el relleno de espuma vacía al 50% del volumen del paquete, lo que puede cambiar la forma en que los expedidores utilizan los materiales protectores. Los productores deben prepararse para la documentación, los sistemas de recolección, las pruebas y las obligaciones de responsabilidad del productor a nivel de cada país. Estas capacidades pueden imponer una carga más pesada a los convertidores más pequeños que a los proveedores más grandes con equipos de cumplimiento dedicados. El mercado de espuma puede ver más sustitución de materiales e inversión en sistemas de recolección a medida que los clientes de embalaje respondan a estas normas. Los desarrolladores de productos deberán considerar la reciclabilidad durante el diseño en lugar de tratar la gestión de residuos como una decisión separada después de la producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: El Poliuretano Lidera en las Aplicaciones Principales
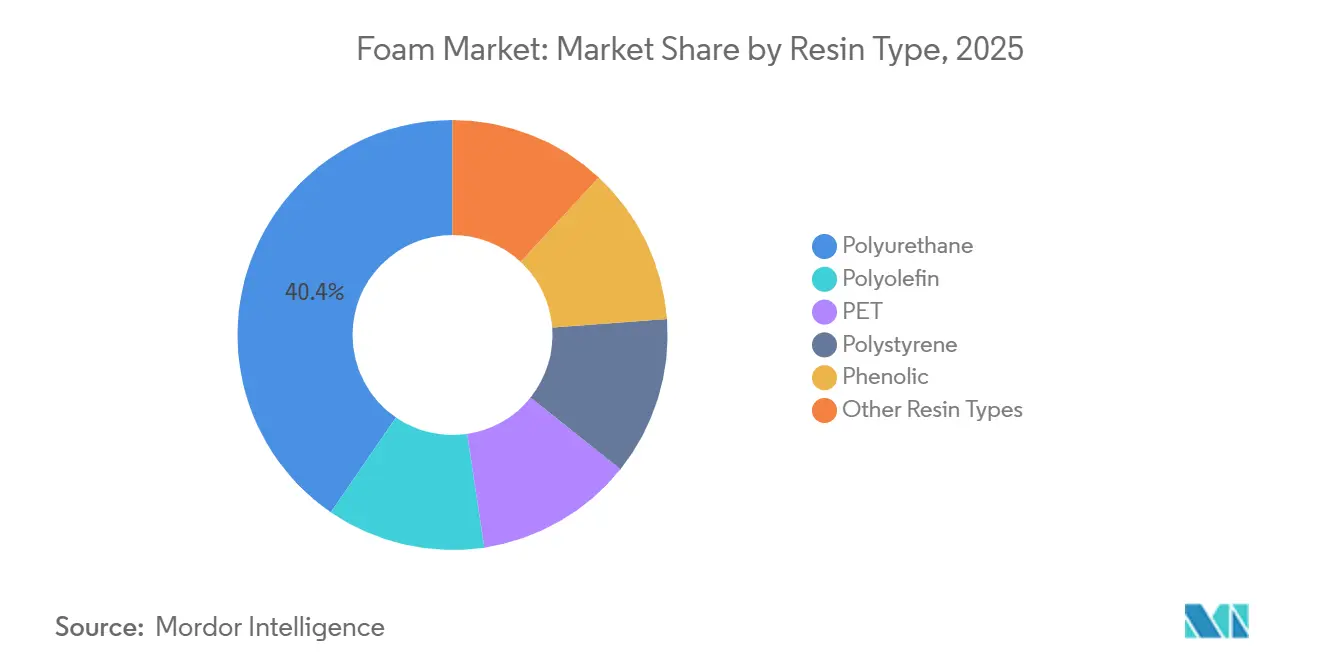
El poliuretano representó el 40,43% de la participación del mercado de espuma en 2025 y se proyecta que avance a una CAGR del 6,34% hasta 2031. Su uso abarca el aislamiento térmico rígido, los asientos automotrices flexibles, las barreras de aire aplicadas por pulverización y los componentes acústicos. Esta amplitud ayuda al poliuretano a atender varios grupos de demanda cuando las condiciones difieren entre las aplicaciones de construcción, vehículos y consumo. El poliestireno, incluido el poliestireno expandido y el poliestireno extruido, compite en aislamiento rígido y embalaje. Las poliolefinas como el polietileno, el polipropileno y el acetato de etileno-vinilo se utilizan en calzado, productos deportivos y embalajes ligeros. Las espumas fenólicas y de tereftalato de polietileno siguen siendo relevantes en usos de mayor rendimiento, como los sistemas de construcción con conciencia de incendios y los núcleos compuestos estructurales.
El tamaño del mercado de espuma para el poliuretano se beneficia del papel del material tanto en formatos rígidos como flexibles. BASF introdujo en marzo de 2026 una cartera de poliol de poliéter con balance de biomasa certificado por la Certificación Internacional de Sostenibilidad y Carbono PLUS para aplicaciones de espuma flexible en América del Norte. La oferta proporciona un camino hacia la sustitución de materias primas mientras preserva las condiciones de procesamiento familiares para los clientes. La escala de la categoría también respalda la inversión en calificación de productos, certificación y servicio técnico. Esto puede ayudar a los productores a responder a las demandas de los clientes en aislamiento, asientos, embalaje y otras aplicaciones sin cambiar la plataforma de resina subyacente para cada uso.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Espuma: La Espuma Flexible Lidera Mientras la Espuma Rígida Crece Más Rápido
La espuma flexible representó el 57,26% de la participación del mercado de espuma en 2025 porque se utiliza en muebles, ropa de cama, calzado, asientos automotrices y embalajes. El material es valorado por su compresibilidad, confort y recuperación elástica. Estas características permiten a los convertidores adaptar los productos para asientos, cojines, capas de soporte y aplicaciones protectoras con diferentes necesidades de rendimiento. Los usos en refrigeración de electrodomésticos y cadena de frío añaden demanda más allá de los muebles y la ropa de cama. Se proyecta que la espuma rígida avance a una CAGR del 6,57% hasta 2031. Se utiliza donde el rendimiento térmico y la eficiencia de grosor son fundamentales para la aplicación.
El tamaño del mercado de espuma para la espuma rígida está estrechamente vinculado a los requisitos de aislamiento en edificios, almacenamiento en frío y electrodomésticos. Los estándares de mayor rendimiento térmico fomentan el uso de tableros y sistemas de celda cerrada aplicados por pulverización que pueden proporcionar aislamiento en espacios limitados. Esto otorga a los productos rígidos un perfil de demanda más vinculado a la regulación que los formatos flexibles vendidos en productos de consumo. Covestro AG anunció en junio de 2026 que planeaba una nueva línea de producción de MDI de 660.000 toneladas métricas en su sitio integrado de Shanghái. Estas acciones muestran la inversión continua en formatos técnicamente exigentes, rígidos y semirígidos. Las adiciones de capacidad pueden mejorar la disponibilidad local, mientras que el desarrollo de aplicaciones puede ayudar a los productores a adaptar la densidad, la resistencia y el rendimiento térmico a las necesidades específicas de los clientes.
Por Industria de Uso Final: La Construcción y Edificación Lidera Mientras el Embalaje Crece Más Rápido
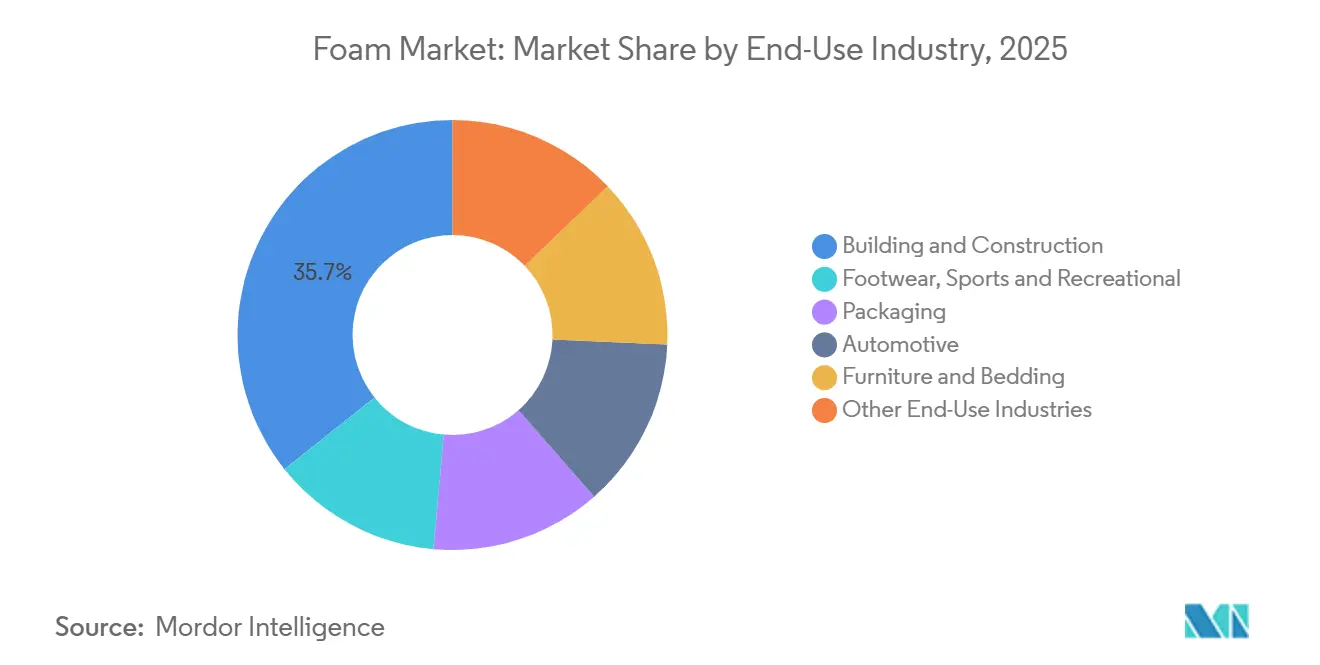
La construcción y edificación representó el 35,74% de la participación del mercado de espuma en 2025. Los tableros rígidos de poliuretano y poliestireno expandido o extruido se utilizan en techos, paredes, instalaciones de almacenamiento en frío y otros conjuntos donde el rendimiento del aislamiento es importante. La categoría está respaldada por los objetivos energéticos y por la necesidad de gestionar las cargas de calefacción y refrigeración. Se proyecta que el embalaje avance a una CAGR del 7,05% hasta 2031. Su crecimiento está relacionado con el comercio electrónico, la logística farmacéutica de cadena de frío y las necesidades de protección de la electrónica de consumo. Las industrias automotriz, de muebles y ropa de cama, calzado, deportes y recreación proporcionan demanda adicional de materiales de espuma especializados.
El tamaño del mercado de espuma para el embalaje también está determinado por la necesidad de documentar el rendimiento del material y las características ambientales. Los marcos de la Norma 14067:2018 de la Organización Internacional de Normalización y de la Certificación Internacional de Sostenibilidad y Carbono PLUS pueden ayudar a los productores a fundamentar las declaraciones ambientales. El embalaje de dispositivos médicos, la flotabilidad marina y las aplicaciones aeroespaciales forman un grupo más pequeño de usos finales con exigentes requisitos de calificación. Estas aplicaciones pueden recompensar a los proveedores que invierten en pruebas, trazabilidad y conocimiento de aplicaciones. El mercado de espuma más amplio se beneficia de esta combinación de usos de gran volumen y requisitos técnicamente especializados. Los productores que atienden ambos pueden equilibrar contratos de mayor volumen con trabajos que requieren más pruebas, una colaboración más estrecha con el cliente y períodos de calificación más largos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
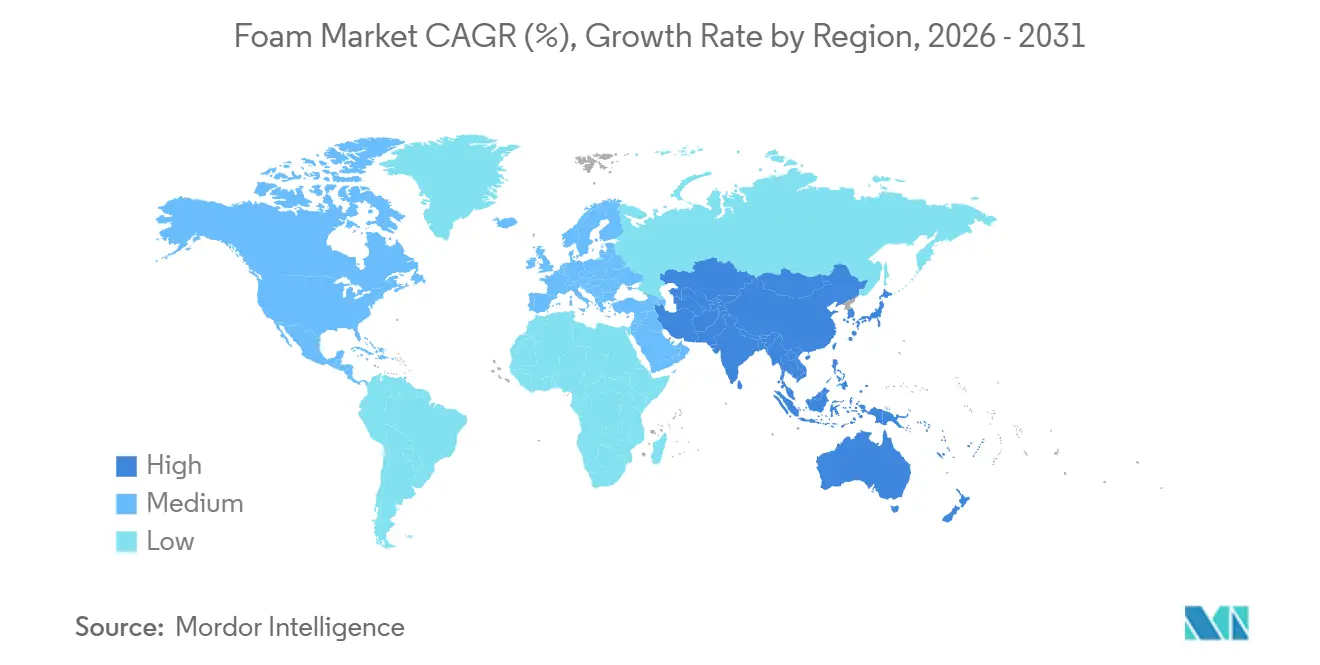
Asia-Pacífico representó el 40,35% de la participación del mercado de espuma en 2025 y se proyecta que avance a una CAGR del 6,89% hasta 2031. La región combina demanda de construcción, crecimiento manufacturero, desarrollo del comercio electrónico y producción de vehículos. Esta variedad ofrece a los proveedores varias vías de crecimiento y reduce la dependencia de cualquier sector de clientes o país en particular. China sigue siendo importante debido a su escala industrial y al amplio uso de espuma en aislamiento, electrodomésticos, vehículos y embalajes. India se está convirtiendo en un motor secundario de demanda a través del desarrollo de infraestructura, la producción de electrónica, la fabricación automotriz y el comercio minorista digital. Las economías del Sudeste Asiático añaden demanda de logística de cadena de frío, construcción y fabricación de productos de consumo. El mercado de espuma en Asia-Pacífico también se beneficia de la inversión en cadenas de suministro que está acercando más producción a los clientes regionales. La producción local puede acortar los tiempos de entrega y ayudar a los proveedores a adaptar las formulaciones a las prácticas de construcción regionales, las condiciones climáticas y las preferencias de los usuarios finales.
América del Norte y Europa proporcionan importantes reservas de ingresos con diferentes patrones de demanda. Las normas de eficiencia en la construcción, la remodelación comercial, los proyectos de electrificación y el desarrollo de centros de datos respaldan la demanda en América del Norte. Los fabricantes de vehículos en la región también buscan materiales que combinen gestión acústica y rendimiento térmico. Europa está determinada por la demanda de renovación bajo la política de edificación y por requisitos más estrictos de cumplimiento químico y de embalaje. La adopción temprana de productos con menor potencial de calentamiento global y de base biológica es particularmente relevante en los mercados nórdicos con exigentes expectativas de informes de carbono. El mercado de espuma en estas regiones recompensa a los productores que pueden combinar el rendimiento del material con una sólida documentación regulatoria. Los proveedores necesitan demostrar que sus productos cumplen las expectativas de seguridad, emisiones, reciclaje e informes, manteniendo al mismo tiempo una calidad consistente en todos los sitios de producción.
América del Sur y Oriente Medio y África son reservas de ingresos más pequeñas pero incluyen importantes ubicaciones de crecimiento. Brasil respalda la demanda a través de la actividad de construcción y la producción de muebles. Argentina ha enfrentado condiciones macroeconómicas que pueden limitar la inversión de capital y afectar los ciclos de adquisición. Covestro AG inició un estudio de viabilidad en junio de 2026 para una instalación en los Emiratos Árabes Unidos con una capacidad de 660.000 toneladas métricas y citó la demanda de aislamiento de edificios energéticamente eficientes, fabricación de electrodomésticos y la cadena de frío alimentaria. El programa de construcción de Arabia Saudita y el papel de Sudáfrica como centro de distribución crean más vías para el mercado de espuma. Los proveedores que atienden estas ubicaciones deben tener en cuenta las prácticas de construcción locales, las condiciones de transporte, las especificaciones de los clientes y la disponibilidad de capacidad de conversión regional.

Panorama Competitivo
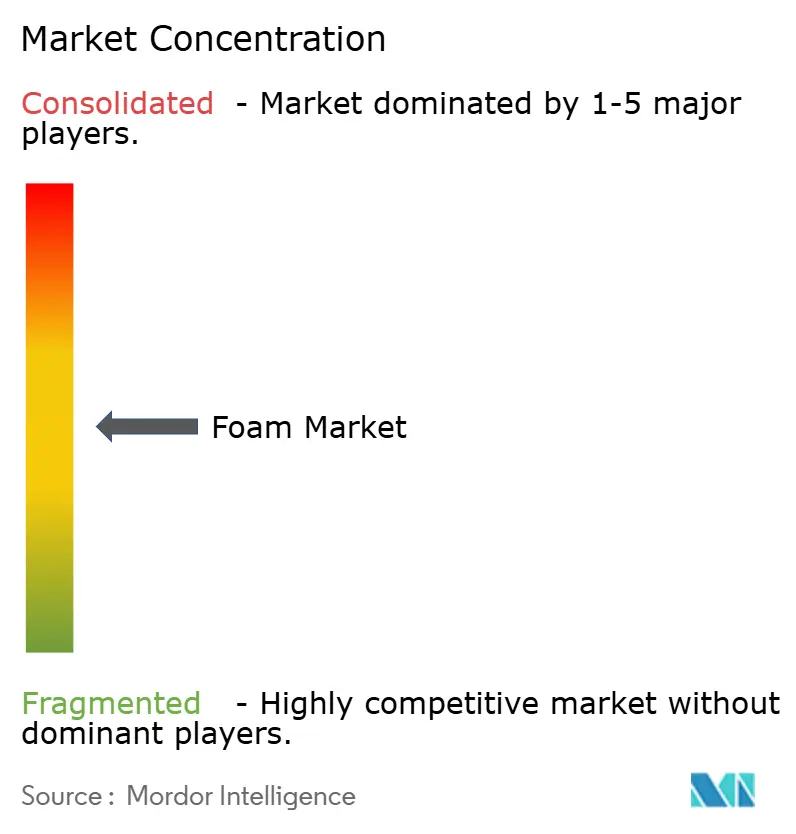
El mercado de espuma está moderadamente concentrado, con los cinco principales actores que incluyen BASF, Covestro AG, Huntsman International LLC, Carpenter Co. y ARMACELL. Estos productores compiten a través del control de materias primas, la certificación de balance de masa, el desarrollo de productos y la capacidad de suministro global. Los fabricantes especializados como Zotefoams plc y Rogers Foam Corporation compiten a través del conocimiento de aplicaciones, procesos propietarios y trabajo de calificación con clientes. Esta estructura crea presión de precios en los grados estándar mientras mantiene espacio para productos diferenciados en aplicaciones exigentes. También significa que el servicio al cliente, la fiabilidad del suministro y la experiencia en conversión pueden ser tan importantes como la capacidad de resina en las decisiones de compra.
La tecnología y la documentación se han convertido en herramientas competitivas importantes en el mercado de espuma. BASF amplió su cartera de poliol con balance de biomasa en marzo de 2026, ofreciendo a los clientes de espuma flexible una opción de materia prima con menor huella de carbono documentada. La inversión planificada de Covestro AG en MDI en Shanghái y su estudio de viabilidad en los Emiratos Árabes Unidos reflejan su enfoque en el suministro para áreas de crecimiento en Asia-Pacífico y Oriente Medio. Estos movimientos muestran cómo la capacidad, la certificación y la capacidad técnica se están utilizando juntas en lugar de como estrategias separadas. Los productores más pequeños pueden encontrar más difícil igualar estas inversiones en todos los mercados finales.
Las áreas especializadas como los sistemas de baterías para vehículos eléctricos y el embalaje farmacéutico de cadena de frío requieren combinaciones de gestión térmica, rendimiento acústico y documentación ambiental. Las ofertas de productos certificados de BASF y las asignaciones de balance de masa de Covestro AG respaldan a los clientes que necesitan declaraciones trazables. SEKISUI CHEMICAL CO., LTD. ha desarrollado grados retardantes de llama sin halógenos para aplicaciones que deben cumplir los requisitos regulatorios y de rendimiento del producto. Zotefoams también amplió su gama de productos europeos y sus capacidades de fabricación a través de la adquisición de Overseas Konstellation Company S.A. en noviembre de 2025. El mercado de espuma continúa favoreciendo a los proveedores que pueden entregar materiales fiables, soporte de cumplimiento e ingeniería específica para cada aplicación. La capacidad de trabajar con los clientes desde la selección de materiales hasta las pruebas y la calificación final puede fortalecer las relaciones comerciales a largo plazo.
Líderes de la Industria de Espuma
-
BASF
-
Covestro AG
-
Huntsman International LLC
-
Carpenter Co.
-
ARMACELL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Covestro AG anunció planes para invertir en una nueva línea de producción de MDI de escala mundial de 660.000 toneladas métricas en su Sitio Integrado en Shanghái, China. La expansión aumenta la disponibilidad de MDI, una materia prima clave para la producción de espuma de poliuretano, apoyando el suministro futuro para aplicaciones de espuma rígida y flexible.
- Abril de 2026: Adient plc adquirió una planta de producción de espuma para asientos automotrices en Romulus, Míchigan, ampliando su red de fabricación de espuma en las Américas a 10 plantas y su red global a 30. La adquisición fortalece la capacidad de producción de espuma automotriz y respalda la creciente demanda de espuma de poliuretano para asientos en diversas aplicaciones vehiculares.


Alcance del Informe Global del Mercado de Espuma
Las espumas son materiales celulares caracterizados por una red de poros llenos de gas dentro de una matriz polimérica u otra matriz sólida, que proporcionan baja densidad y propiedades físicas ajustables. Se utilizan para proporcionar amortiguación, aislamiento, absorción de impactos, reducción de peso y protección en una amplia gama de productos manufacturados y estructuras.
El Mercado de Espuma está segmentado por tipo de resina, tipo de espuma, industria de uso final y geografía. Por tipo de resina, el mercado está segmentado en poliuretano, poliestireno (poliestireno expandido (EPS) y poliestireno extruido (XPS)), poliolefina (polietileno (PE), polipropileno (PP) y acetato de etileno-vinilo (EVA)), fenólico, tereftalato de polietileno (PET) y otros tipos de resina. Por tipo de espuma, el mercado está segmentado en espuma flexible y espuma rígida. Por industria de uso final, el mercado está segmentado en construcción y edificación, embalaje, automotriz, muebles y ropa de cama, calzado, deportes y recreación, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para la espuma en 16 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Poliuretano | |
| Poliestireno | Poliestireno Expandido (EPS) |
| Poliestireno Extruido (XPS) | |
| Poliolefina | Polietileno (PE) |
| Polipropileno (PP) | |
| Acetato de Etileno-Vinilo (EVA) | |
| Fenólico | |
| Tereftalato de Polietileno (PET) | |
| Otros Tipos de Resina |
| Espuma Flexible |
| Espuma Rígida |
| Construcción y Edificación |
| Embalaje |
| Automotriz |
| Muebles y Ropa de Cama |
| Calzado, Deportes y Recreación |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Poliuretano | |
| Poliestireno | Poliestireno Expandido (EPS) | |
| Poliestireno Extruido (XPS) | ||
| Poliolefina | Polietileno (PE) | |
| Polipropileno (PP) | ||
| Acetato de Etileno-Vinilo (EVA) | ||
| Fenólico | ||
| Tereftalato de Polietileno (PET) | ||
| Otros Tipos de Resina | ||
| Por Tipo de Espuma | Espuma Flexible | |
| Espuma Rígida | ||
| Por Industria de Uso Final | Construcción y Edificación | |
| Embalaje | ||
| Automotriz | ||
| Muebles y Ropa de Cama | ||
| Calzado, Deportes y Recreación | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de espuma?
El mercado de espuma se sitúa en 125,40 mil millones de USD en 2026 y se proyecta que alcance 166,79 mil millones de USD en 2031.
¿Qué tipo de resina lideró la demanda del mercado en 2025?
El poliuretano lideró con el 40,43% de la participación del mercado de espuma en 2025.
¿Qué tipo de espuma se espera que crezca más rápido hasta 2031?
Se proyecta que la espuma rígida avance a una CAGR del 6,57% hasta 2031, respaldada por los requisitos de aislamiento en edificios, almacenamiento en frío y electrodomésticos.
¿Qué industria de uso final lideró la demanda del mercado en 2025?
La construcción y edificación representó el 35,74% de la participación del mercado de espuma en 2025, respaldada por el uso de aislamiento en techos, paredes e instalaciones de almacenamiento en frío.
Última actualización de la página el:



