
Taille et Part du Marché de la Mousse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 125.40 Milliards de dollars |
| Taille du Marché (2031) | 166.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
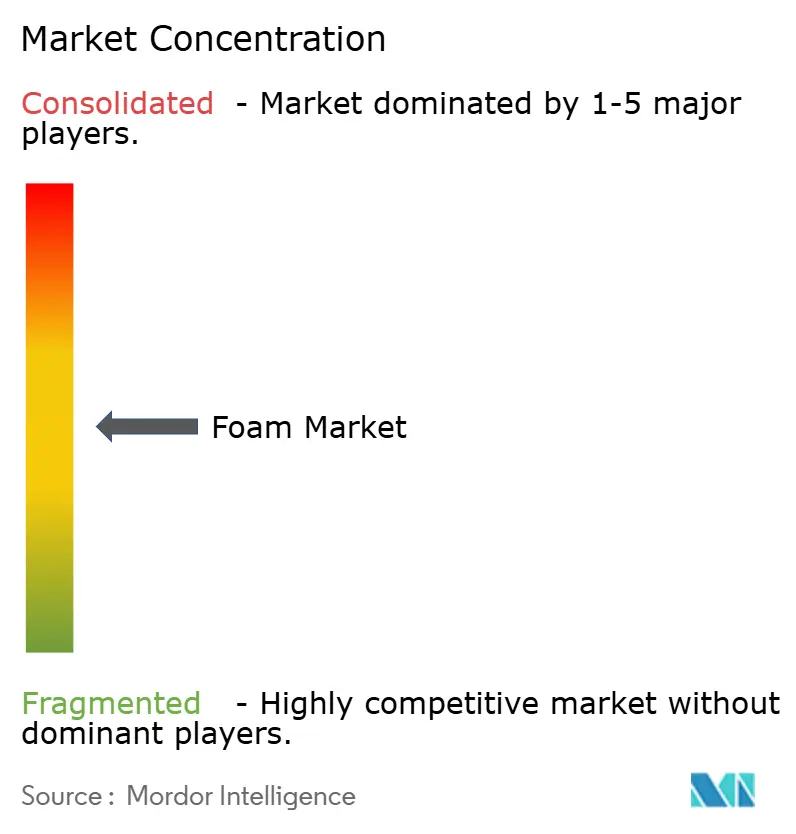
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché de la Mousse par Mordor Intelligence
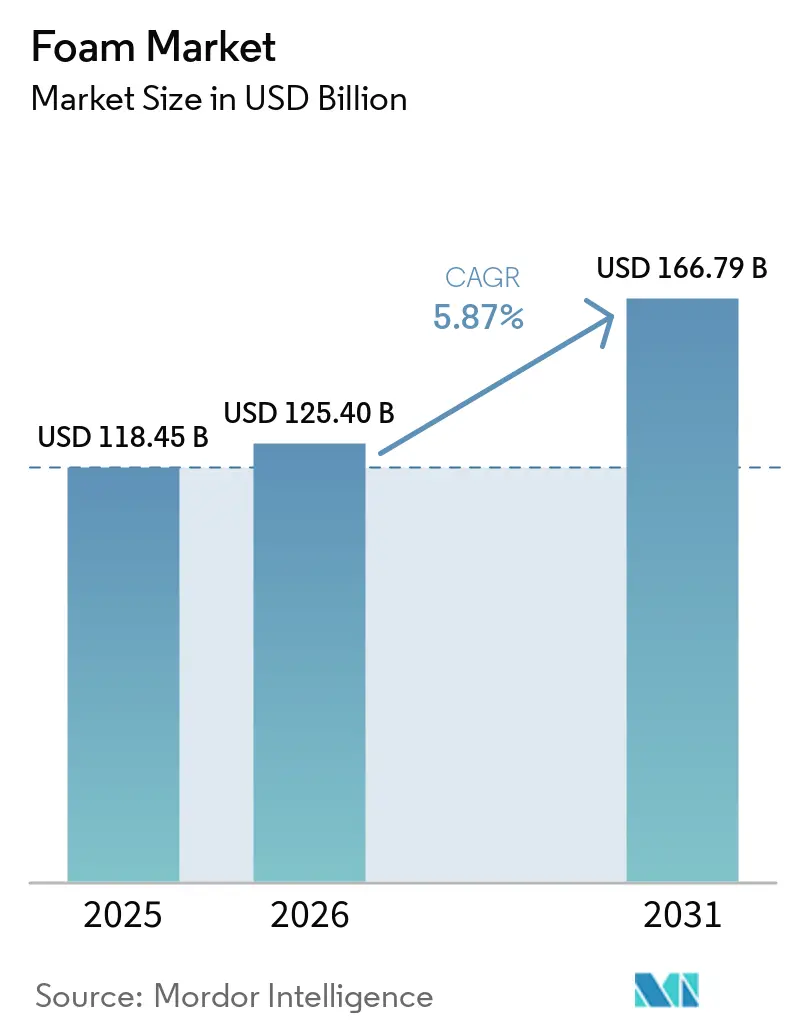
La taille du marché de la mousse a été évaluée à 118,45 milliards USD en 2025 et devrait croître de 125,40 milliards USD en 2026 pour atteindre 166,79 milliards USD d'ici 2031, à un CAGR de 5,87 % durant la période de prévision (2026-2031). Le marché de la mousse est soutenu par les rénovations de bâtiments nécessitant de meilleures performances thermiques et par l'activité de construction dans les économies en développement. La conception des véhicules électriques accroît également la demande de matériaux permettant de gérer le son, la chaleur et le poids dans des espaces de véhicules contraints. Les volumes de colis plus élevés et les expéditions en chaîne du froid plus exigeantes élargissent la demande de formats de mousse de protection. Dans le même temps, les perturbations des matières premières et le durcissement des réglementations sur les emballages et les produits chimiques augmentent la valeur de l'approvisionnement intégré, des formulations certifiées et des capacités de conformité. Le marché de la mousse incite donc les producteurs à combiner une échelle dans les matériaux de base avec des produits spécialisés répondant aux spécifications des utilisateurs finaux, notamment lorsque les clients ont besoin de performances vérifiées, d'un approvisionnement prévisible et de dossiers de conformité clairs.
Points Clés du Rapport
- Par type de résine, le polyuréthane détenait 40,43 % de la part du marché de la mousse en 2025 et devrait progresser à un CAGR de 6,34 % jusqu'en 2031.
- Par type de mousse, la mousse flexible détenait 57,26 % de la part du marché de la mousse en 2025, tandis que la mousse rigide devrait progresser à un CAGR de 6,57 % jusqu'en 2031.
- Par secteur d'utilisation finale, le bâtiment et la construction détenaient 35,74 % de la part du marché de la mousse en 2025, tandis que l'emballage devrait progresser à un CAGR de 7,05 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 40,35 % de la part du marché de la mousse en 2025 et devrait progresser à un CAGR de 6,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de la Mousse
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Codes d'Efficacité Énergétique et Demande de Rénovation des Bâtiments | +1.8% | Mondial, concentré en Europe (DPEB), en Amérique du Nord (IECC/ASHRAE) et en Asie-Pacifique (Chine, Inde) | Long terme (≥ 4 ans) |
| Commerce Électronique et Intensité des Emballages de Protection | +1.3% | Mondial ; cœur Asie-Pacifique (Inde, Chine, Asie du Sud-Est) et Amérique du Nord | Court terme (≤ 2 ans) |
| Allègement des Véhicules et Gestion Acoustique des Véhicules Électriques | +0.9% | Mondial ; concentré en Asie-Pacifique (Chine, Corée du Sud, Japon) et en Europe | Moyen terme (2-4 ans) |
| Confort, Remplacement de la Literie et Demande de Mobilier | +0.6% | Mondial ; plus fort en Amérique du Nord et en Europe ; émergent en Asie du Sud-Est et au Moyen-Orient | Moyen terme (2-4 ans) |
| Adoption de Mousses Recyclables et Biosourcées | +0.4% | Europe (impulsion réglementaire), Amérique du Nord (engagements des marques), Asie-Pacifique (investissement à grande échelle) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Codes d'Efficacité Énergétique et Demande de Rénovation des Bâtiments
Les codes d'efficacité énergétique et la demande de rénovation des bâtiments créent une base durable pour les applications d'isolation dans le marché de la mousse. Le Code International de Conservation de l'Énergie (IECC), la norme 90.1 de l'American Society of Heating, Refrigerating and Air-Conditioning Engineers, et la Directive sur la Performance Énergétique des Bâtiments de l'Union Européenne fixent des exigences qui influencent les choix d'isolation dans les nouvelles constructions et les rénovations[1]Agence Internationale de l'Énergie, "Bâtiments," Agence Internationale de l'Énergie, iea.org. Les produits en polyuréthane rigide et en polystyrène peuvent répondre aux exigences thermiques lorsque l'épaisseur des murs et l'espace d'installation sont limités. La rénovation commerciale, les projets d'électrification et la construction de centres de données peuvent fournir un soutien à la demande lorsque l'activité de construction de logements individuels est faible. Ces réglementations rendent le marché de la mousse moins dépendant des achats purement discrétionnaires, car la conformité établit un seuil de performance minimal.
Commerce Électronique et Intensité des Emballages de Protection
Le commerce électronique et l'intensité des emballages de protection accroissent la demande de matériaux de protection dans les réseaux de livraison de colis. L'exécution des commandes en ligne nécessite des emballages capables de protéger les marchandises lors de manipulations répétées et dans des conditions d'expédition variables. Les inserts en mousse sur mesure sont pertinents pour l'électronique grand public, les produits médicaux et d'autres marchandises présentant un coût élevé en cas de dommage. La logistique pharmaceutique à température contrôlée nécessite également des matériaux contribuant à protéger les expéditions en transit. L'Inde, la Chine et les marchés d'Asie du Sud-Est offrent des opportunités importantes car leurs réseaux de fabrication et de commerce numérique se développent. Cette partie du marché de la mousse dépend de la protection des produits, de la fiabilité logistique et de l'efficacité des matériaux plutôt que du seul volume d'emballages de détail, et les fournisseurs ont besoin de conceptions qui limitent les dommages, s'adaptent aux opérations d'emballage automatisées et garantissent une expérience client cohérente sur de longues routes de livraison.
Allègement des Véhicules et Gestion Acoustique des Véhicules Électriques
L'allègement des véhicules et la gestion acoustique des véhicules électriques (VE) modifient les exigences en matière de matériaux des constructeurs automobiles. Les véhicules électriques à batterie exposent les bruits du moteur, de l'onduleur, des pneus et du système de chauffage et de refroidissement que les moteurs à combustion masquaient auparavant. La mousse de polyuréthane peut être utilisée dans les panneaux de portes, les assemblages de plancher, les systèmes de pare-feu et les boîtiers de batterie pour répondre à ces besoins. Une étude de la Society of Automotive Engineers (SAE) de 2025 a révélé que l'étanchéité en mousse de polyuréthane à cellules fermées améliorait les fuites d'air totales du véhicule de 20 % et réduisait la sensibilité au bruit aérien jusqu'à 1 dB dans les véhicules électriques à batterie. Les formats de mousse multicouches et micro-perforés peuvent offrir des performances acoustiques tout en aidant les constructeurs à gérer le poids. Ces besoins élargissent le marché de la mousse au-delà des applications de sièges et de confort intérieur.
Confort, Remplacement de la Literie et Demande de Mobilier
Le confort, le remplacement de la literie et la demande de mobilier restent importants pour la consommation de mousse flexible. Les applications de mobilier, de literie et de sièges nécessitent de la compressibilité, de la résilience et des performances constantes lors d'une utilisation répétée. La demande dans les économies matures peut répondre au renouvellement du parc immobilier, aux décisions de remplacement et à la confiance des consommateurs. La formation des ménages et le développement du commerce de détail de mobilier moderne peuvent soutenir un schéma de demande différent en Asie du Sud-Est et au Moyen-Orient. Les producteurs doivent également gérer l'effet des coûts des intrants sur les prix des meubles rembourrés et des matelas. Le marché de la mousse bénéficie lorsque les fournisseurs peuvent servir à la fois les applications grand public à fort volume et les exigences de confort plus spécialisées, la conception des produits, le contrôle de la densité, les tests de durabilité et la capacité de transformation restant importants dans plusieurs gammes de produits.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix des Matières Premières Dérivées du Pétrole | -1.2% | Mondial ; plus aigu en Amérique du Nord, en Europe et dans les économies d'Asie-Pacifique dépendantes des importations | Court terme (≤ 2 ans) |
| Coûts de Recyclage et de Conformité en Fin de Vie | -0.8% | Europe (application du PPWR), Amérique du Nord, Asie-Pacifique (cadres de responsabilité élargie des producteurs émergents) | Moyen terme (2-4 ans) |
| Complexité de la Reformulation pour la Résistance au Feu et les Faibles Émissions | -0.6% | Europe (REACH, RPC), Amérique du Nord (EPA TSCA, Proposition 65 de Californie), Asie-Pacifique (tendance d'alignement sur l'UE) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières Dérivées du Pétrole
La volatilité des prix des matières premières dérivées du pétrole peut perturber les coûts du diisocyanate de méthylène diphényle (MDI), du diisocyanate de toluène (TDI), des polyols et des intrants connexes. Les interruptions d'approvisionnement peuvent réduire les stocks et rendre plus difficile pour les producteurs de mousse la planification des achats et la tarification des clients. Les producteurs qui contrôlent les matières premières peuvent être moins exposés que les formulateurs qui achètent des matériaux sur les marchés au comptant. Cette différence peut affecter les marges, les conditions contractuelles et la capacité à maintenir l'approvisionnement lors des perturbations. Elle peut également accroître la pression sur les petits transformateurs qui ont moins de pouvoir d'achat et une capacité limitée à constituer des stocks. Le marché de la mousse est confronté à un besoin continu d'approvisionnement flexible et d'une meilleure coordination de la chaîne d'approvisionnement à mesure que la disponibilité des matières premières évolue, car les producteurs doivent équilibrer le coût de détention des matériaux par rapport au risque de retards de livraison, de commandes perdues et de changements rapides des prix des intrants.
Coûts de Recyclage et de Conformité en Fin de Vie
Les coûts de recyclage et de conformité en fin de vie sont particulièrement pertinents pour la mousse utilisée dans les emballages. Le Règlement de l'Union Européenne sur les Emballages et les Déchets d'Emballages, Règlement (UE) 2025/40, exige que les emballages mis sur le marché de l'Union Européenne soient recyclables et introduit des exigences qui affectent la conception des emballages et la gestion des déchets[2]Commission Européenne, "Emballages et Déchets d'Emballages," Commission Européenne, europa.eu. Le règlement limite également le rembourrage vide en mousse à 50 % du volume de l'emballage, ce qui peut modifier la façon dont les expéditeurs utilisent les matériaux de protection. Les producteurs doivent se préparer à la documentation, aux systèmes de collecte, aux tests et aux obligations de responsabilité des producteurs au niveau national. Ces capacités peuvent imposer une charge plus lourde aux petits transformateurs qu'aux grands fournisseurs disposant d'équipes de conformité dédiées. Le marché de la mousse pourrait connaître davantage de substitution de matériaux et d'investissements dans les systèmes de collecte à mesure que les clients du secteur de l'emballage répondent à ces réglementations. Les développeurs de produits devront prendre en compte la recyclabilité lors de la conception plutôt que de traiter la gestion des déchets comme une décision distincte après la production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Résine : Le Polyuréthane Domine dans les Applications Principales
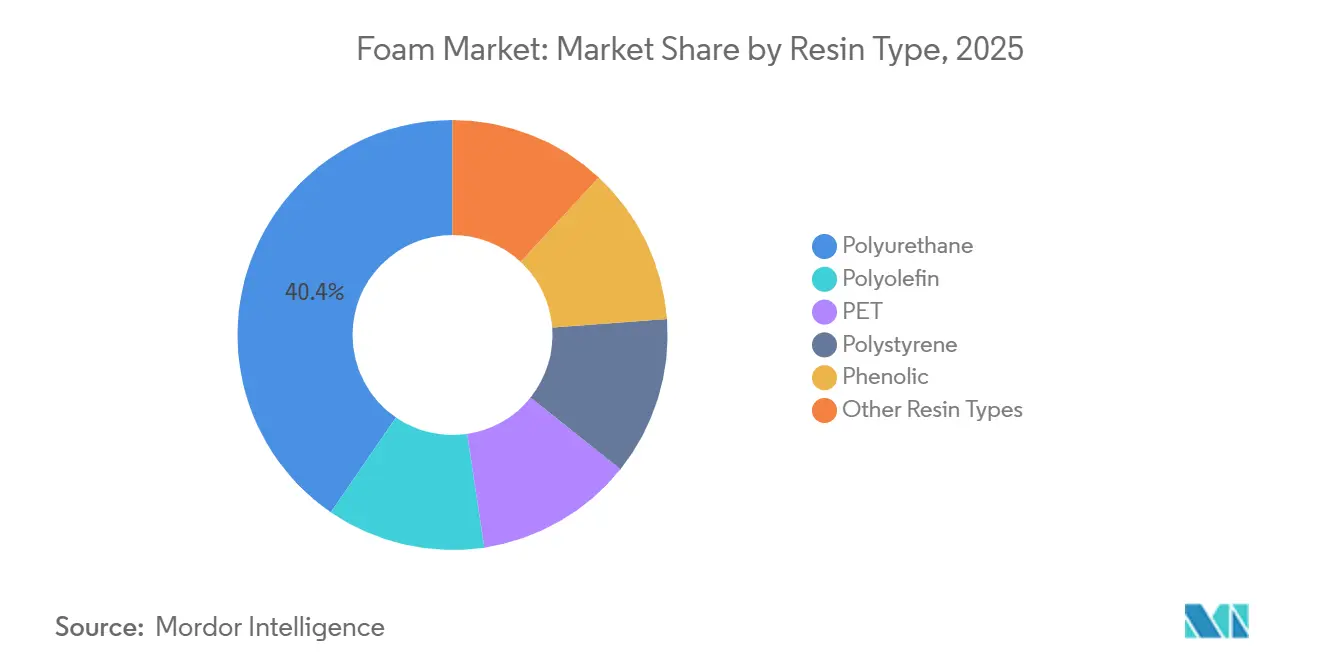
Le polyuréthane détenait 40,43 % de la part du marché de la mousse en 2025 et devrait progresser à un CAGR de 6,34 % jusqu'en 2031. Son utilisation couvre l'isolation thermique rigide, les sièges automobiles flexibles, les barrières d'air appliquées par pulvérisation et les composants acoustiques. Cette diversité permet au polyuréthane de servir plusieurs bassins de demande lorsque les conditions diffèrent entre les applications de construction, de véhicules et de consommation. Le polystyrène, y compris le polystyrène expansé et le polystyrène extrudé, est en concurrence dans l'isolation rigide et l'emballage. Les polyoléfines telles que le polyéthylène, le polypropylène et l'acétate d'éthylène-vinyle sont utilisées dans les chaussures, les produits sportifs et les emballages légers. Les mousses phénoliques et en polyéthylène téréphtalate restent pertinentes dans des utilisations à plus hautes performances telles que les systèmes de construction soucieux de la résistance au feu et les noyaux composites structurels.
La taille du marché de la mousse pour le polyuréthane bénéficie du rôle du matériau dans les formats rigides et flexibles. BASF a introduit en mars 2026 un portefeuille de polyéther polyols à bilan massique certifié International Sustainability and Carbon Certification PLUS pour les applications de mousse flexible en Amérique du Nord. L'offre fournit une voie vers la substitution des matières premières tout en préservant les conditions de traitement habituelles pour les clients. L'échelle de la catégorie soutient également l'investissement dans la qualification des produits, la certification et le service technique. Cela peut aider les producteurs à répondre aux demandes des clients dans les domaines de l'isolation, des sièges, de l'emballage et d'autres applications sans modifier la plateforme de résine sous-jacente pour chaque utilisation.


Par Type de Mousse : La Mousse Flexible Domine Tandis que la Mousse Rigide Croît Plus Vite
La mousse flexible détenait 57,26 % de la part du marché de la mousse en 2025 car elle est utilisée dans le mobilier, la literie, les chaussures, les sièges automobiles et les emballages. Le matériau est apprécié pour sa compressibilité, son confort et sa récupération élastique. Ces caractéristiques permettent aux transformateurs d'adapter les produits pour les sièges, le rembourrage, les couches de soutien et les applications de protection avec différents besoins de performance. La réfrigération des appareils électroménagers et les utilisations en chaîne du froid ajoutent de la demande au-delà du mobilier et de la literie. La mousse rigide devrait progresser à un CAGR de 6,57 % jusqu'en 2031. Elle est utilisée là où les performances thermiques et l'efficacité d'épaisseur sont au cœur de l'application.
La taille du marché de la mousse pour la mousse rigide est étroitement liée aux exigences d'isolation dans les bâtiments, le stockage frigorifique et les appareils électroménagers. Des normes de performance thermique plus élevées encouragent l'utilisation de panneaux et de systèmes à cellules fermées appliqués par pulvérisation qui peuvent fournir une isolation dans des espaces limités. Cela confère aux produits rigides un profil de demande davantage lié à la réglementation que les formats flexibles vendus dans les produits de consommation. Covestro AG a annoncé en juin 2026 qu'il prévoyait un nouveau train de production MDI de 660 000 tonnes métriques sur son site intégré de Shanghai. Ces actions témoignent d'un investissement continu dans des formats techniquement exigeants, rigides et semi-rigides. Les ajouts de capacité peuvent améliorer la disponibilité locale, tandis que le développement des applications peut aider les producteurs à adapter la densité, la résistance et les performances thermiques aux besoins spécifiques des clients.
Par Secteur d'Utilisation Finale : Le Bâtiment et la Construction Dominent Tandis que l'Emballage Croît le Plus Vite
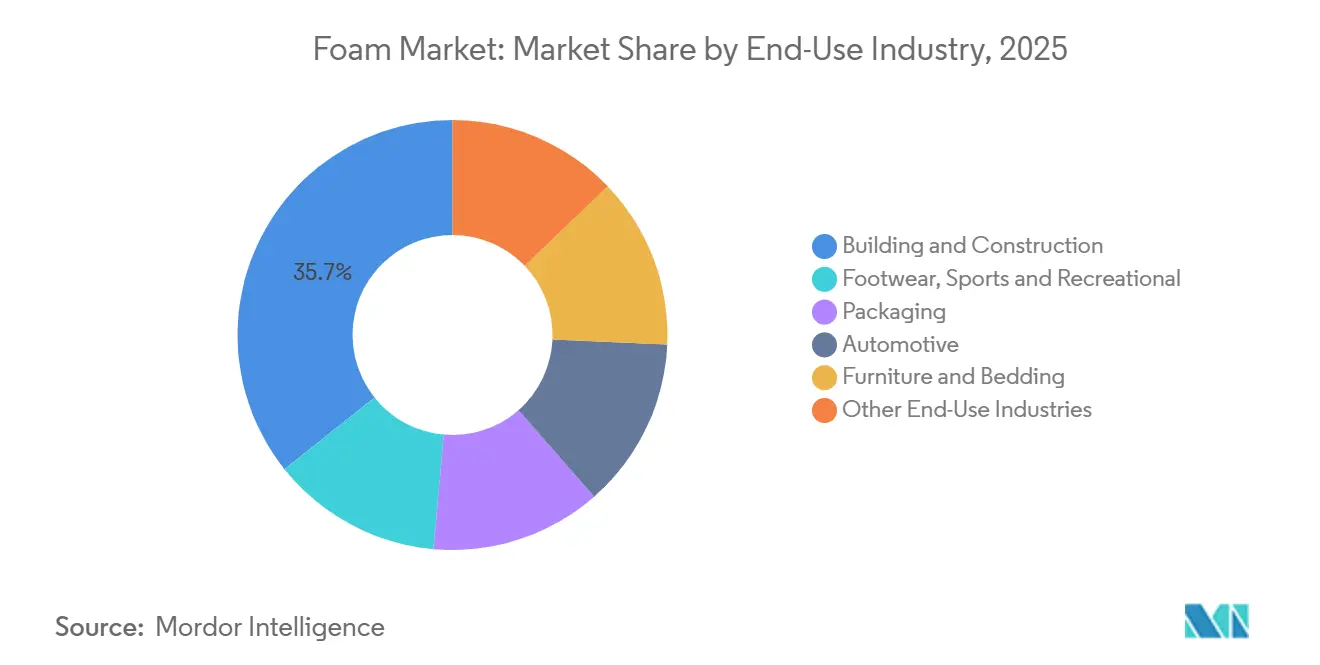
Le bâtiment et la construction détenaient 35,74 % de la part du marché de la mousse en 2025. Les panneaux en polyuréthane rigide et en polystyrène expansé ou extrudé sont utilisés dans les toitures, les murs, les installations de stockage frigorifique et d'autres assemblages où les performances d'isolation sont importantes. La catégorie est soutenue par les objectifs énergétiques et par la nécessité de gérer les charges de chauffage et de refroidissement. L'emballage devrait progresser à un CAGR de 7,05 % jusqu'en 2031. Sa croissance est liée au commerce électronique, à la logistique pharmaceutique en chaîne du froid et aux besoins de protection de l'électronique grand public. Les secteurs de l'automobile, du mobilier et de la literie, des chaussures, des sports et des loisirs fournissent une demande supplémentaire de matériaux de mousse spécialisés.
La taille du marché de la mousse pour l'emballage est également façonnée par la nécessité de documenter les performances des matériaux et les caractéristiques environnementales. Les cadres ISO 14067:2018 et International Sustainability and Carbon Certification PLUS peuvent aider les producteurs à étayer les allégations environnementales. Les emballages de dispositifs médicaux, la flottabilité marine et les applications aérospatiales forment un groupe plus restreint d'utilisations finales avec des exigences de qualification exigeantes. Ces applications peuvent récompenser les fournisseurs qui investissent dans les tests, la traçabilité et la connaissance des applications. Le marché de la mousse au sens large bénéficie de ce mélange d'utilisations à fort volume et d'exigences techniquement spécialisées. Les producteurs qui servent les deux peuvent équilibrer les contrats à plus fort volume avec des travaux nécessitant davantage de tests, une collaboration plus étroite avec les clients et des périodes de qualification plus longues.
Analyse Géographique
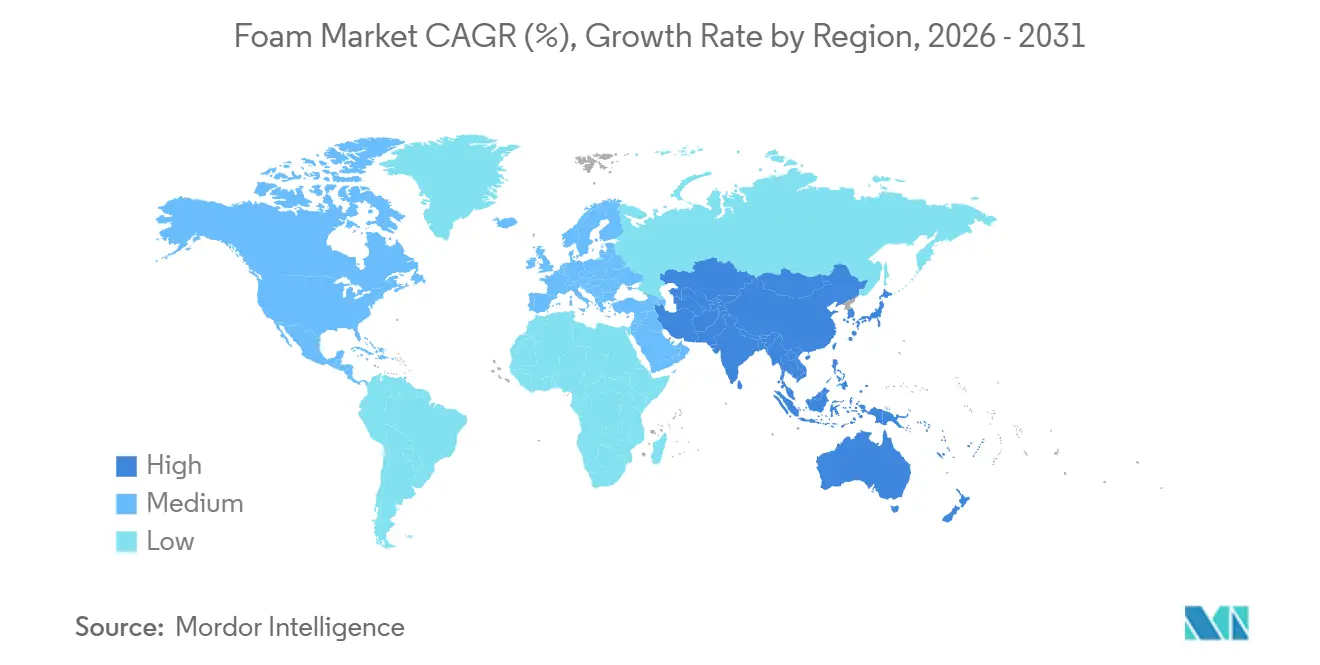
L'Asie-Pacifique détenait 40,35 % de la part du marché de la mousse en 2025 et devrait progresser à un CAGR de 6,89 % jusqu'en 2031. La région combine la demande de construction, la croissance manufacturière, le développement du commerce électronique et la production de véhicules. Cette diversité offre aux fournisseurs plusieurs voies de croissance et réduit la dépendance à l'égard d'un seul secteur client ou pays. La Chine reste importante en raison de son échelle industrielle et de son large recours à la mousse dans l'isolation, les appareils électroménagers, les véhicules et les emballages. L'Inde devient un moteur de demande secondaire grâce au développement des infrastructures, à la production électronique, à la fabrication automobile et au commerce de détail numérique. Les économies d'Asie du Sud-Est ajoutent de la demande provenant de la logistique en chaîne du froid, de la construction et de la fabrication de produits de consommation. Le marché de la mousse en Asie-Pacifique bénéficie également des investissements dans la chaîne d'approvisionnement qui rapprochent davantage la production des clients régionaux. La production locale peut raccourcir les délais de livraison et aider les fournisseurs à adapter les formulations aux pratiques de construction régionales, aux conditions climatiques et aux préférences des utilisateurs finaux.
L'Amérique du Nord et l'Europe constituent des bassins de revenus substantiels avec des schémas de demande différents. Les règles d'efficacité de la construction, la rénovation commerciale, les projets d'électrification et le développement des centres de données soutiennent la demande nord-américaine. Les constructeurs automobiles de la région recherchent également des matériaux combinant gestion acoustique et performances thermiques. L'Europe est façonnée par la demande de rénovation dans le cadre de la politique du bâtiment et par des exigences de conformité chimique et d'emballage plus strictes. L'adoption précoce de produits à faible potentiel de réchauffement climatique et biosourcés est particulièrement pertinente dans les marchés nordiques avec des attentes exigeantes en matière de reporting carbone. Le marché de la mousse dans ces régions récompense les producteurs capables de combiner les performances des matériaux avec une documentation réglementaire solide. Les fournisseurs doivent démontrer que leurs produits répondent aux attentes en matière de sécurité, d'émissions, de recyclage et de reporting tout en maintenant une qualité constante sur les sites de production.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des bassins de revenus plus modestes mais comprennent des sites de croissance importants. Le Brésil soutient la demande grâce à l'activité de construction et à la production de mobilier. L'Argentine a été confrontée à des conditions macroéconomiques pouvant limiter l'investissement en capital et affecter les cycles d'approvisionnement. Covestro AG a lancé en juin 2026 une étude de faisabilité pour une installation aux Émirats Arabes Unis d'une capacité de 660 000 tonnes métriques et a cité la demande d'isolation de bâtiments écoénergétiques, de fabrication d'appareils électroménagers et de chaîne du froid alimentaire. Le programme de construction de l'Arabie Saoudite et le rôle de l'Afrique du Sud en tant que plaque tournante de distribution créent d'autres débouchés pour le marché de la mousse. Les fournisseurs desservant ces sites doivent tenir compte des pratiques de construction locales, des conditions de transport, des spécifications des clients et de la disponibilité des capacités de transformation régionales.

Paysage Concurrentiel
Le marché de la mousse est modérément concentré, les cinq premiers acteurs étant BASF, Covestro AG, Huntsman International LLC, Carpenter Co. et ARMACELL. Ces producteurs se font concurrence par le contrôle des matières premières, la certification à bilan massique, le développement de produits et la capacité d'approvisionnement mondiale. Les fabricants spécialisés tels que Zotefoams plc et Rogers Foam Corporation se distinguent par leur connaissance des applications, leurs procédés propriétaires et leur travail de qualification auprès des clients. Cette structure crée une pression sur les prix dans les grades standard tout en maintenant une marge pour les produits différenciés dans les applications exigeantes. Elle signifie également que le service client, la fiabilité de l'approvisionnement et l'expertise en transformation peuvent être aussi importants que la capacité en résine dans les décisions d'achat.
La technologie et la documentation sont devenues des outils concurrentiels importants sur le marché de la mousse. BASF a élargi son portefeuille de polyols à bilan massique en mars 2026, offrant aux clients de mousse flexible une option de matière première à empreinte carbone réduite et documentée. L'investissement MDI prévu par Covestro AG à Shanghai et son étude de faisabilité aux Émirats Arabes Unis reflètent son accent sur l'approvisionnement pour les zones de croissance en Asie-Pacifique et au Moyen-Orient. Ces mouvements montrent comment la capacité, la certification et la capacité technique sont utilisées ensemble plutôt que comme des stratégies séparées. Les producteurs plus petits peuvent avoir plus de difficultés à égaler ces investissements sur chaque marché final.
Les domaines spécialisés tels que les systèmes de batteries pour véhicules électriques et les emballages pharmaceutiques en chaîne du froid nécessitent des combinaisons de gestion thermique, de performances acoustiques et de documentation environnementale. Les offres de produits certifiés de BASF et les allocations à bilan massique de Covestro AG soutiennent les clients qui ont besoin d'allégations traçables. SEKISUI CHEMICAL CO., LTD. a développé des grades ignifuges sans halogène pour les applications devant répondre aux exigences réglementaires et de performance des produits. Zotefoams a également élargi sa gamme de produits européenne et ses capacités de fabrication grâce à l'acquisition d'Overseas Konstellation Company S.A. en novembre 2025. Le marché de la mousse continue de favoriser les fournisseurs capables de fournir des matériaux fiables, un soutien à la conformité et une ingénierie spécifique aux applications. La capacité à travailler avec les clients depuis la sélection des matériaux jusqu'aux tests et à la qualification finale peut renforcer les relations commerciales à long terme.
Leaders du Secteur de la Mousse
-
BASF
-
Covestro AG
-
Huntsman International LLC
-
Carpenter Co.
-
ARMACELL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : Covestro AG a annoncé son intention d'investir dans un nouveau train de production MDI à l'échelle mondiale de 660 000 tonnes métriques sur son site intégré de Shanghai, en Chine. L'expansion augmente la disponibilité du MDI, une matière première clé pour la production de mousse de polyuréthane, soutenant l'approvisionnement futur pour les applications de mousse rigide et flexible.
- Avril 2026 : Adient plc a acquis une usine de production de mousse pour sièges automobiles à Romulus, Michigan, élargissant son réseau de fabrication de mousse en Amérique à 10 usines et son réseau mondial à 30. L'acquisition renforce la capacité de production de mousse automobile et soutient la demande croissante de mousse de polyuréthane pour sièges dans les applications de véhicules.


Périmètre du Rapport sur le Marché Mondial de la Mousse
Les mousses sont des matériaux cellulaires caractérisés par un réseau de pores remplis de gaz au sein d'une matrice polymère ou autre solide, offrant une faible densité et des propriétés physiques modulables. Elles sont utilisées pour fournir un rembourrage, une isolation, une absorption des chocs, un allègement et une protection dans une large gamme de produits manufacturés et de structures.
Le marché de la mousse est segmenté par type de résine, type de mousse, secteur d'utilisation finale et géographie. Par type de résine, le marché est segmenté en polyuréthane, polystyrène (polystyrène expansé (EPS) et polystyrène extrudé (XPS)), polyoléfine (polyéthylène (PE), polypropylène (PP) et acétate d'éthylène-vinyle (EVA)), phénolique, polyéthylène téréphtalate (PET) et autres types de résines. Par type de mousse, le marché est segmenté en mousse flexible et mousse rigide. Par secteur d'utilisation finale, le marché est segmenté en bâtiment et construction, emballage, automobile, mobilier et literie, chaussure, sports et loisirs, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour la mousse dans 16 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Polyuréthane | |
| Polystyrène | Polystyrène Expansé (EPS) |
| Polystyrène Extrudé (XPS) | |
| Polyoléfine | Polyéthylène (PE) |
| Polypropylène (PP) | |
| Acétate d'Éthylène-Vinyle (EVA) | |
| Phénolique | |
| Polyéthylène Téréphtalate (PET) | |
| Autres Types de Résines |
| Mousse Flexible |
| Mousse Rigide |
| Bâtiment et Construction |
| Emballage |
| Automobile |
| Mobilier et Literie |
| Chaussure, Sports et Loisirs |
| Autres Secteurs d'Utilisation Finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Résine | Polyuréthane | |
| Polystyrène | Polystyrène Expansé (EPS) | |
| Polystyrène Extrudé (XPS) | ||
| Polyoléfine | Polyéthylène (PE) | |
| Polypropylène (PP) | ||
| Acétate d'Éthylène-Vinyle (EVA) | ||
| Phénolique | ||
| Polyéthylène Téréphtalate (PET) | ||
| Autres Types de Résines | ||
| Par Type de Mousse | Mousse Flexible | |
| Mousse Rigide | ||
| Par Secteur d'Utilisation Finale | Bâtiment et Construction | |
| Emballage | ||
| Automobile | ||
| Mobilier et Literie | ||
| Chaussure, Sports et Loisirs | ||
| Autres Secteurs d'Utilisation Finale | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la mousse ?
Le marché de la mousse s'élève à 125,40 milliards USD en 2026 et devrait atteindre 166,79 milliards USD d'ici 2031.
Quel type de résine a dominé la demande du marché en 2025 ?
Le polyuréthane a dominé avec 40,43 % de la part du marché de la mousse en 2025.
Quel type de mousse devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La mousse rigide devrait progresser à un CAGR de 6,57 % jusqu'en 2031, soutenue par les exigences d'isolation dans les bâtiments, le stockage frigorifique et les appareils électroménagers.
Quel secteur d'utilisation finale a dominé la demande du marché en 2025 ?
Le bâtiment et la construction détenaient 35,74 % de la part du marché de la mousse en 2025, soutenus par l'utilisation de l'isolation dans les toitures, les murs et les installations de stockage frigorifique.
Dernière mise à jour de la page le:



