
フォーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 125.40 十億米ドル |
| 市場規模 (2031) | 166.79 十億米ドル |
| Growth Rate (2026 - 2031) | 5.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフォーム市場分析
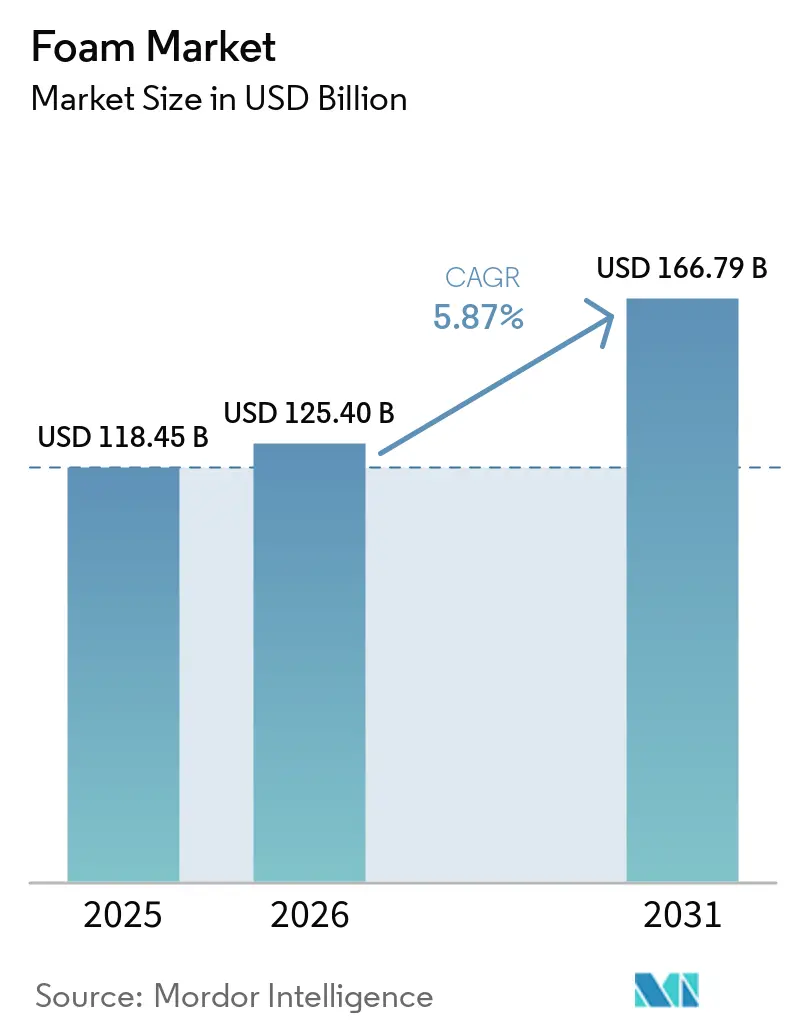
フォーム市場規模は2025年に1,184.5億米ドル(118.45 ビリオン 米ドル)と評価され、2026年の125.40 ビリオン 米ドルから2031年には166.79 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.87%です。フォーム市場は、より高い断熱性能を必要とする建物の改修工事や、発展途上国における建設活動によって支えられています。電気自動車の設計においても、制約された車両空間内での音、熱、重量を管理する素材への需要が高まっています。小包輸送量の増加やより厳しい要件が求められるコールドチェーン輸送が、保護用フォームフォーマットへの需要を拡大しています。一方で、原料の供給混乱や包装・化学品規制の強化により、統合的なサプライチェーン、認証済み配合、コンプライアンス対応能力の価値が高まっています。したがって、フォーム市場は、コア素材における規模と、最終ユーザーの仕様を満たす特化製品を組み合わせるインセンティブを生産者に与えており、特に顧客が検証済みの性能、予測可能な供給、明確なコンプライアンス記録を必要とする場面でその傾向が顕著です。
レポートの主要ポイント
- 樹脂タイプ別では、ポリウレタンが2025年のフォーム市場シェアの40.43%を占め、2031年にかけてCAGR 6.34%で成長する見込みです。
- フォームタイプ別では、軟質フォームが2025年のフォーム市場シェアの57.26%を占め、硬質フォームは2031年にかけてCAGR 6.57%で成長する見込みです。
- 最終用途産業別では、建築・建設が2025年のフォーム市場シェアの35.74%を占め、包装は2031年にかけてCAGR 7.05%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のフォーム市場シェアの40.35%を占め、2031年にかけてCAGR 6.89%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルフォーム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 省エネルギー基準と建物改修需要 | +1.8% | グローバル、特に欧州(EPBD)、北米(IECC/ASHRAE)、アジア太平洋(中国、インド)に集中 | 長期(4年以上) |
| Eコマースと保護包装の強度 | +1.3% | グローバル;アジア太平洋中核(インド、中国、東南アジア)および北米 | 短期(2年以内) |
| 車両軽量化とEV音響管理 | +0.9% | グローバル;アジア太平洋(中国、韓国、日本)および欧州に集中 | 中期(2~4年) |
| 快適性、寝具の買い替え、家具需要 | +0.6% | グローバル;北米と欧州で最も強く、東南アジアと中東で新興 | 中期(2~4年) |
| リサイクル可能・バイオベースフォームの採用 | +0.4% | 欧州(規制による牽引)、北米(ブランドコミットメント)、アジア太平洋(規模投資) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
省エネルギー基準と建物改修需要
省エネルギー基準と建物改修需要は、フォーム市場における断熱用途に対して持続的な基盤を生み出しています。国際エネルギー保全基準(IECC)、米国暖房冷凍空調学会規格90.1、および欧州連合建物エネルギー性能指令は、新築および改修工事における断熱材の選択に影響を与える要件を定めています[1]国際エネルギー機関、「建物」、国際エネルギー機関、iea.org。硬質ポリウレタンおよびポリスチレン製品は、壁厚と施工スペースが限られている場合でも断熱要件を満たすことができます。商業施設の改修、電化プロジェクト、データセンターの建設は、一戸建て住宅の建設活動が低迷している時期でも需要を支えることができます。これらの規制は、コンプライアンスが最低限の性能基準を確立するため、フォーム市場を純粋に裁量的な購買に依存しにくくしています。
Eコマースと保護包装の強度
Eコマースと保護包装の強度は、小包配送ネットワーク全体で保護材料への需要を高めています。オンラインフルフィルメントには、繰り返しの取り扱いや変動する輸送条件を通じて商品を保護できる包装が必要です。カスタムフィットのフォームインサートは、消費者向け電子機器、医療製品、その他の損傷コストが高い商品に適しています。温度管理された医薬品物流においても、輸送中の輸送物の保護を助ける素材が必要です。インド、中国、東南アジア市場は、製造業とデジタル小売ネットワークが拡大しているため、重要な機会を提供しています。フォーム市場のこの部分は、小売包装量だけでなく、製品保護、物流の信頼性、材料効率に依存しており、サプライヤーは損傷を最小限に抑え、自動梱包作業に適合し、長い配送ルートを通じて一貫した顧客体験を支援する設計が必要です。
車両軽量化とEV音響管理
車両軽量化と電気自動車(EV)の音響管理は、自動車メーカーの材料要件を変えています。バッテリー電気自動車は、内燃エンジンがこれまで遮蔽していたモーター、インバーター、タイヤ、暖冷システムの騒音を露出させます。ポリウレタンフォームは、これらのニーズに対応するためにドアパネル、フロアアセンブリ、ファイアウォールシステム、バッテリーエンクロージャーに使用できます。2025年の米国自動車技術者協会(SAE)の研究では、独立気泡ポリウレタンフォームのシーリングにより、バッテリー電気自動車の車両全体の気密性が20%向上し、空気伝播騒音感度が最大1 dB低減したことが示されました。多層およびマイクロパーフォレーテッドフォームフォーマットは、車両メーカーが重量管理を行いながら音響性能を提供できます。これらのニーズにより、フォーム市場はシーティングおよびインテリアコンフォート用途を超えて拡大しています。
快適性、寝具の買い替え、家具需要
快適性、寝具の買い替え、家具需要は、軟質フォーム消費において引き続き重要です。家具、寝具、シーティング用途には、圧縮性、弾力性、繰り返し使用における一貫した性能が必要です。成熟した経済圏での需要は、住宅の売買回転、買い替え決定、消費者信頼感に応じて変動します。東南アジアと中東では、世帯形成と近代的な家具小売の成長が異なる需要パターンを支えることができます。生産者はまた、張り地付き家具やマットレスの価格設定に対する原料コストの影響を管理する必要があります。フォーム市場は、サプライヤーが大量消費者向け用途とより特化したコンフォート要件の両方に対応できる場合に恩恵を受け、製品設計、密度管理、耐久性テスト、コンバージョン能力が複数の製品ラインにわたって重要であり続けます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油由来原料価格の変動性 | -1.2% | グローバル;北米、欧州、輸入依存型アジア太平洋経済圏で最も深刻 | 短期(2年以内) |
| リサイクルおよびライフサイクル終了時のコンプライアンスコスト | -0.8% | 欧州(PPWR施行)、北米、アジア太平洋(新興EPRフレームワーク) | 中期(2~4年) |
| 難燃性および低排出再配合の複雑性 | -0.6% | 欧州(REACH、CPR)、北米(EPA TSCA、カリフォルニア州Prop 65)、アジア太平洋(EU整合トレンド) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油由来原料価格の変動性
石油由来原料価格の変動性は、メチレンジフェニルジイソシアネート(MDI)、トルエンジイソシアネート(TDI)、ポリオール、および関連原料のコストを混乱させる可能性があります。供給の中断は在庫を減少させ、フォーム生産者が調達と顧客価格設定を計画することを困難にする可能性があります。原料を管理する生産者は、スポット市場で材料を購入するフォーミュレーターよりもリスクにさらされにくい場合があります。この差異は、マージン、契約条件、および混乱時の供給維持能力に影響を与える可能性があります。また、購買力が低く在庫保有能力が限られた小規模コンバーターへの圧力を高める可能性もあります。フォーム市場は、原料の入手可能性が変化するにつれて、柔軟な調達とより良いサプライチェーン調整の継続的な必要性に直面しています。生産者は、材料保有コストと、配送遅延、受注損失、原料価格の急激な変動のリスクとのバランスを取る必要があるためです。
リサイクルおよびライフサイクル終了時のコンプライアンスコスト
リサイクルおよびライフサイクル終了時のコンプライアンスコストは、包装に使用されるフォームに特に関連していま。欧州連合包装・包装廃棄物規則、規則(EU)2025/40は、欧州連合市場に投入される包装がリサイクル可能であることを要求し、包装設計と廃棄物管理に影響を与える要件を導入しています[2]欧州委員会、「包装と包装廃棄物」、欧州委員会、europa.eu。この規則はまた、フォームの空隙充填材を包装容積の50%に制限しており、荷送人が保護材料を使用する方法を変える可能性があります。生産者は、文書化、回収システム、テスト、および国レベルの生産者責任義務に備える必要があります。これらの能力は、専任のコンプライアンスチームを持つ大規模サプライヤーよりも小規模コンバーターに重い負担を課す可能性があります。フォーム市場は、包装顧客がこれらの規則に対応するにつれて、より多くの材料代替と回収システムへの投資を見る可能性があります。製品開発者は、廃棄物管理を生産後の別個の決定として扱うのではなく、設計段階でリサイクル可能性を考慮する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:ポリウレタンがコア用途全体でリード
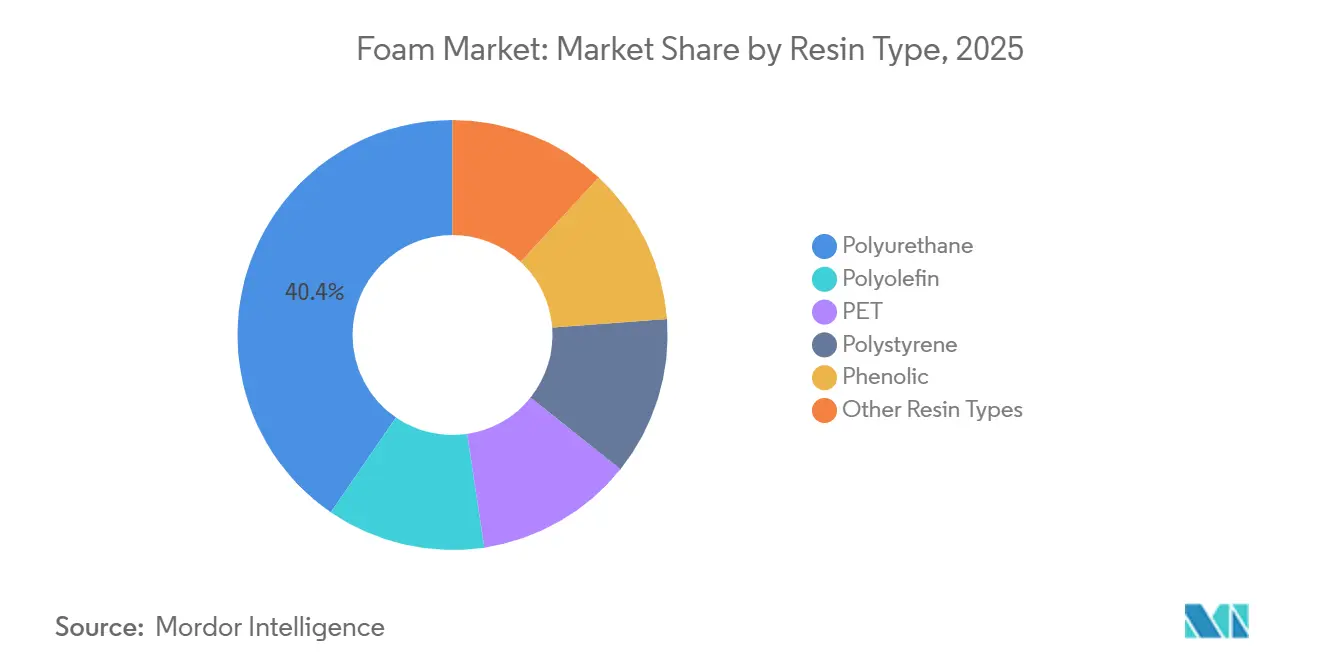
ポリウレタンは2025年のフォーム市場シェアの40.43%を占め、2031年にかけてCAGR 6.34%で成長する見込みです。その用途は、硬質断熱材、軟質自動車シーティング、スプレー塗布型気密バリア、音響部品にまたがっています。この幅広さにより、ポリウレタンは建設、車両、消費者向け用途の間で条件が異なる場合でも、複数の需要プールに対応できます。発泡ポリスチレンおよび押出ポリスチレンを含むポリスチレンは、硬質断熱材と包装で競合しています。ポリエチレン、ポリプロピレン、エチレン酢酸ビニルなどのポリオレフィンは、フットウェア、スポーツ製品、軽量包装に使用されています。フェノール系およびポリエチレンテレフタレートフォームは、防火意識の高い建設システムや構造複合材コアなど、より高性能な用途に引き続き関連しています。
ポリウレタンのフォーム市場規模は、硬質および軟質フォーマットの両方における材料の役割から恩恵を受けています。BASFは2026年3月に、北米の軟質フォーム用途向けに国際持続可能性・炭素認証(ISCC)PLUSの認証を受けたバイオマスバランスポリエーテルポリオールポートフォリオを導入しました。この製品は、顧客にとって馴染みのある加工条件を維持しながら、原料代替への道筋を提供します。このカテゴリーの規模はまた、製品認定、認証、技術サービスへの投資を支援します。これにより、生産者はすべての用途に対して基礎となる樹脂プラットフォームを変更することなく、断熱材、シーティング、包装、その他の用途にわたる顧客の要求に対応できます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


フォームタイプ別:軟質フォームがリードし、硬質フォームがより速く成長
軟質フォームは、家具、寝具、フットウェア、自動車シーティング、包装に使用されているため、2025年のフォーム市場シェアの57.26%を占めました。この材料は、圧縮性、快適性、弾性回復力で評価されています。これらの特性により、コンバーターは異なる性能ニーズを持つシーティング、クッション、サポートレイヤー、保護用途向けに製品をカスタマイズできます。家電冷蔵庫とコールドチェーン用途は、家具と寝具を超えた需要を加えます。硬質フォームは2031年にかけてCAGR 6.57%で成長する見込みです。断熱性能と厚さ効率が用途の中心となる場所で使用されます。
硬質フォームのフォーム市場規模は、建物、冷蔵倉庫、家電製品の断熱要件と密接に結びついています。より高い断熱性能基準は、限られたスペースで断熱を提供できるボードおよびスプレー塗布型独立気泡システムの使用を促進します。これにより、硬質製品は消費者製品に販売される軟質フォーマットよりも規制に連動した需要プロファイルを持ちます。Covestro AGは2026年6月に、上海の統合サイトに新たな66万メトリックトンのMDI生産トレインを計画していると発表しました。これらの動きは、技術的に要求の高い硬質および半硬質フォーマットへの継続的な投資を示しています。能力増強は地域での入手可能性を改善し、用途開発は生産者が特定の顧客ニーズに合わせて密度、強度、断熱性能を調整するのに役立ちます。
最終用途産業別:建築・建設がリードし、包装が最も速く成長
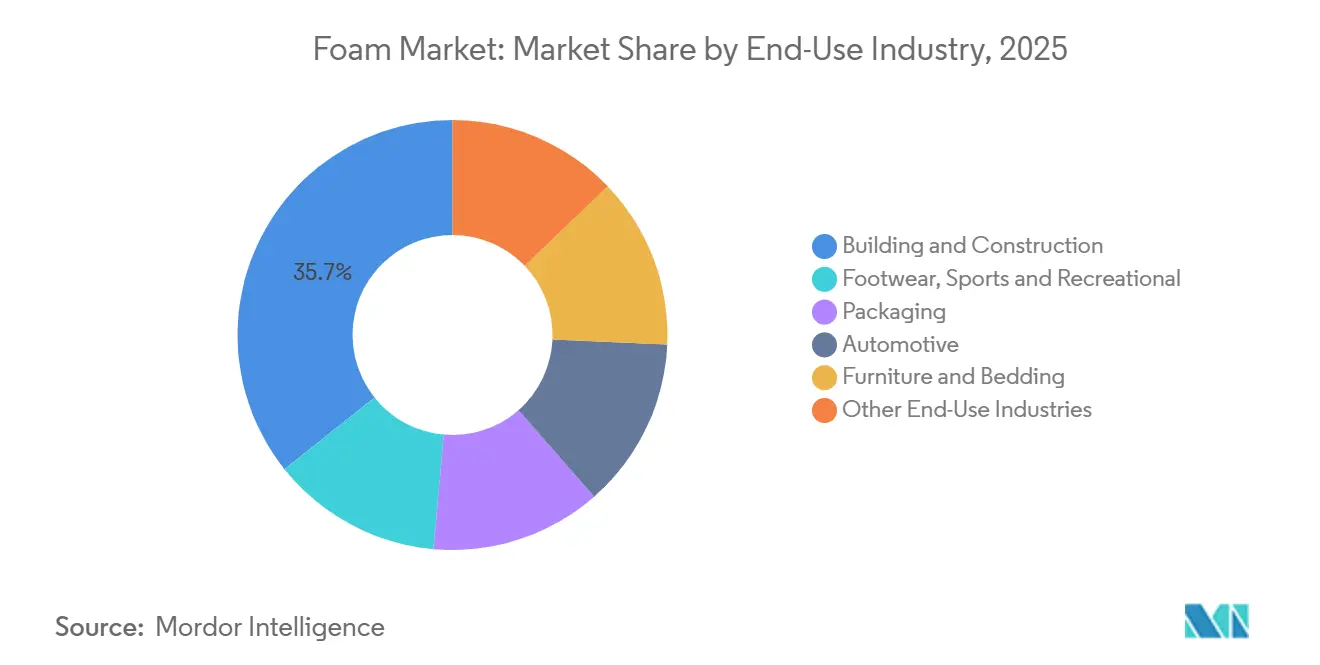
建築・建設は2025年のフォーム市場シェアの35.74%を占めました。硬質ポリウレタンおよび発泡または押出ポリスチレンボードは、断熱性能が重要な屋根、壁、冷蔵倉庫、その他のアセンブリに使用されています。このカテゴリーはエネルギー目標と、暖冷房負荷を管理する必要性によって支えられています。包装は2031年にかけてCAGR 7.05%で成長する見込みです。その成長はEコマース、医薬品コールドチェーン物流、消費者向け電子機器の保護ニーズに関連しています。自動車、家具・寝具、フットウェア、スポーツ・レクリエーション産業は、特化したフォーム材料へのさらなる需要を提供しています。
包装のフォーム市場規模は、材料性能と環境特性を文書化する必要性によっても形成されています。国際標準化機構14067:2018および国際持続可能性・炭素認証PLUSフレームワークは、生産者が環境主張を実証するのに役立ちます。医療機器包装、船舶浮力、航空宇宙用途は、厳しい認定要件を持つ小規模な最終用途グループを形成しています。これらの用途は、テスト、トレーサビリティ、用途知識に投資するサプライヤーに報いることができます。より広いフォーム市場は、大量用途と技術的に特化した要件のこの組み合わせから恩恵を受けています。両方に対応できる生産者は、より多くのテスト、より密接な顧客協力、より長い認定期間を必要とする作業と、大量契約のバランスを取ることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
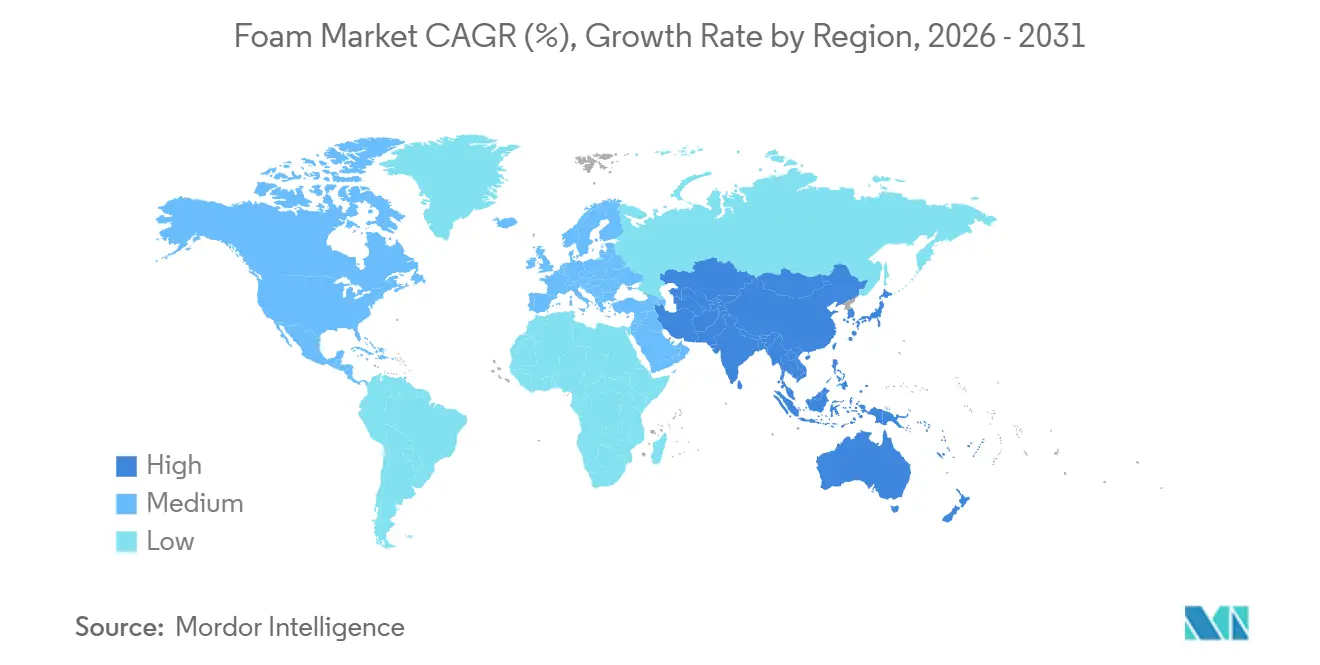
アジア太平洋は2025年のフォーム市場シェアの40.35%を占め、2031年にかけてCAGR 6.89%で成長する見込みです。この地域は、建設需要、製造業の成長、Eコマースの発展、車両生産を組み合わせています。この多様性により、サプライヤーは複数の成長経路を持ち、特定の顧客セクターや国への依存を減らすことができます。中国は、断熱材、家電製品、車両、包装にわたるフォームの広範な使用と産業規模のために引き続き重要です。インドは、インフラ開発、電子機器生産、自動車製造、デジタル小売を通じて二次的な需要エンジンになりつつあります。東南アジア経済圏は、コールドチェーン物流、建設、消費者製品製造からの需要を加えています。アジア太平洋のフォーム市場は、より多くの生産を地域顧客に近づけるサプライチェーン投資からも恩恵を受けています。現地生産は納期を短縮し、サプライヤーが地域の建設慣行、気候条件、最終ユーザーの好みに合わせて配合を適応させるのに役立ちます。
北米と欧州は、異なる需要パターンを持つ実質的な収益プールを提供しています。建設効率規制、商業施設の改修、電化プロジェクト、データセンター開発が北米の需要を支えています。この地域の自動車メーカーも、音響管理と断熱性能を組み合わせた材料を求めています。欧州は、建物政策に基づく改修需要と、より厳しい化学品・包装コンプライアンス要件によって形成されています。低地球温暖化係数およびバイオベース製品の早期採用は、厳しい炭素報告要件を持つ北欧市場で特に関連しています。これらの地域のフォーム市場は、材料性能と堅牢な規制文書を組み合わせることができる生産者に報いています。サプライヤーは、複数の生産拠点にわたって一貫した品質を維持しながら、製品が安全性、排出量、リサイクル、報告の期待を満たすことを示す必要があります。
南米と中東・アフリカは小規模な収益プールですが、重要な成長拠点を含んでいます。ブラジルは建設活動と家具生産を通じて需要を支えています。アルゼンチンは、資本投資を制限し調達サイクルに影響を与えるマクロ経済状況に直面しています。Covestro AGは2026年6月に、66万メトリックトンの能力を持つアラブ首長国連邦施設の実現可能性調査を開始し、省エネルギー建物断熱材、家電製品製造、食品コールドチェーンへの需要を挙げました。サウジアラビアの建設プログラムと南アフリカの流通ハブとしての役割は、フォーム市場にさらなる機会を生み出しています。これらの地域にサービスを提供するサプライヤーは、地域の建設慣行、輸送条件、顧客仕様、および地域コンバージョン能力の入手可能性を考慮する必要があります。

競合環境
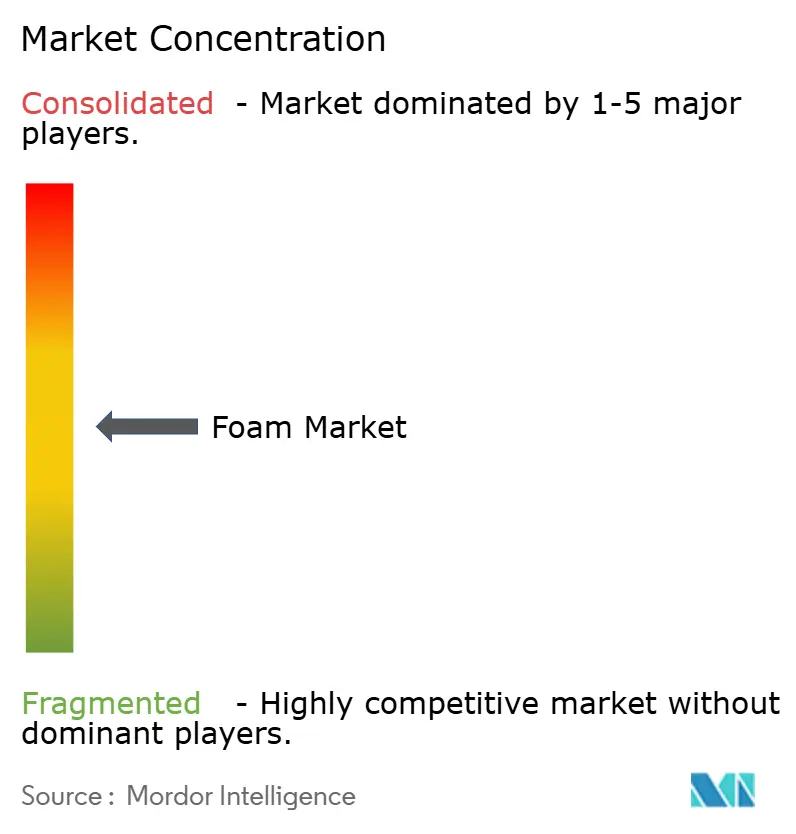
フォーム市場は中程度に集中しており、上位5社にはBASF、Covestro AG、Huntsman International LLC、Carpenter Co.、ARMACELLが含まれます。これらの生産者は、原料管理、マスバランス認証、製品開発、グローバル供給能力を通じて競合しています。Zotefoams plcやRogers Foam Corporationなどの特化型ファブリケーターは、用途知識、独自プロセス、顧客認定業を通じて競合しています。この構造は、標準グレードでの価格競争を生み出す一方、要求の高い用途での差別化製品に余地を維持しています。また、顧客サービス、供給の信頼性、コンバージョン専門知識が、購買決定において樹脂能力と同様に重要であることを意味しています。
技術と文書化は、フォーム市場において重要な競争ツールになっています。BASFは2026年3月にバイオマスバランスポリオールポートフォリオを拡大し、軟質フォーム顧客に文書化された低炭素原料オプションを提供しました。Covestro AGの上海でのMDI投資計画とアラブ首長国連邦の実現可能性調査は、アジア太平洋と中東の成長地域への供給に焦点を当てていることを反映しています。これらの動きは、能力、認証、技術能力が別個の戦略としてではなく、組み合わせて使用されていることを示しています。小規模生産者は、すべての最終市場にわたってこれらの投資を一致させることが難しいかもしれません。
電気自動車バッテリーシステムや医薬品コールドチェーン包装などの特化した分野では、熱管理、音響性能、環境文書化の組み合わせが必要です。BASFの認証済み製品提供とCovestro AGのマスバランス配分は、追跡可能な主張を必要とする顧客を支援します。SEKISUI CHEMICAL CO., LTD.は、規制および製品性能要件を満たす必要がある用途向けにハロゲンフリー難燃グレードを開発しました。Zotefoamsはまた、2025年11月にOverseas Konstellation Company S.A.の買収を通じて欧州の製品ラインとファブリケーション能力を拡大しました。フォーム市場は、信頼性の高い材料、コンプライアンスサポート、用途固有のエンジニアリングを提供できるサプライヤーを引き続き優遇しています。材料選択からテストおよび最終認定まで顧客と協力する能力は、長期的な商業関係を強化することができます。
フォーム産業リーダー
BASF
Covestro AG
Huntsman International LLC
Carpenter Co.
ARMACELL
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:Covestro AGは、中国上海の統合サイトに新たな世界規模の66万メトリックトンMDI生産トレインへの投資計画を発表しました。この拡張により、ポリウレタンフォーム生産の主要原料であるMDIの入手可能性が向上し、硬質および軟質フォーム用途の将来の供給を支援します。
- 2026年4月:Adient plcは、ミシガン州ロムラスの自動車シーティングフォーム生産工場を買収し、アメリカ大陸のフォーム製造ネットワークを10工場、グローバルネットワークを30工場に拡大しました。この買収により、自動車フォーム生産能力が強化され、車両用途全体でのポリウレタンシーティングフォームへの増大する需要を支援します。


グローバルフォーム市場レポートの範囲
フォームは、ポリマーまたはその他の固体マトリックス内にガス充填孔のネットワークを特徴とする多孔質材料であり、低密度と調整可能な物理的特性を提供します。製造された製品や構造物の広範な範囲にわたって、クッション性、断熱性、衝撃吸収、軽量化、保護を提供するために使用されます。
フォーム市場は、樹脂タイプ、フォームタイプ、最終用途産業、地域別にセグメント化されています。樹脂タイプ別では、市場はポリウレタン、ポリスチレン(発泡ポリスチレン(EPS)および押出ポリスチレン(XPS))、ポリオレフィン(ポリエチレン(PE)、ポリプロピレン(PP)、エチレン酢酸ビニル(EVA))、フェノール系、ポリエチレンテレフタレート(PET)、その他の樹脂タイプにセグメント化されています。フォームタイプ別では、市場は軟質フォームと硬質フォームにセグメント化されています。最終用途産業別では、市場は建築・建設、包装、自動車、家具・寝具、フットウェア、スポーツ・レクリエーション、その他の最終用途産業にセグメント化されています。レポートはまた、主要地域の16カ国のフォームの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| ポリウレタン | |
| ポリスチレン | 発泡ポリスチレン(EPS) |
| 押出ポリスチレン(XPS) | |
| ポリオレフィン | ポリエチレン(PE) |
| ポリプロピレン(PP) | |
| エチレン酢酸ビニル(EVA) | |
| フェノール系 | |
| ポリエチレンテレフタレート(PET) | |
| その他の樹脂タイプ |
| 軟質フォーム |
| 硬質フォーム |
| 建築・建設 |
| 包装 |
| 自動車 |
| 家具・寝具 |
| フットウェア、スポーツ・レクリエーション |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | ポリウレタン | |
| ポリスチレン | 発泡ポリスチレン(EPS) | |
| 押出ポリスチレン(XPS) | ||
| ポリオレフィン | ポリエチレン(PE) | |
| ポリプロピレン(PP) | ||
| エチレン酢酸ビニル(EVA) | ||
| フェノール系 | ||
| ポリエチレンテレフタレート(PET) | ||
| その他の樹脂タイプ | ||
| フォームタイプ別 | 軟質フォーム | |
| 硬質フォーム | ||
| 最終用途産業別 | 建築・建設 | |
| 包装 | ||
| 自動車 | ||
| 家具・寝具 | ||
| フットウェア、スポーツ・レクリエーション | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
フォーム市場の規模はどのくらいですか?
フォーム市場は2026年に125.40 ビリオン 米ドルとなり、2031年までに166.79 ビリオン 米ドルに達する見込みです。
2025年に市場需要をリードした樹脂タイプはどれですか?
ポリウレタンが2025年のフォーム市場シェアの40.43%でリードしました。
2031年にかけて最も速く成長すると予想されるフォームタイプはどれですか?
硬質フォームは2031年にかけてCAGR 6.57%で成長する見込みであり、建物、冷蔵倉庫、家電製品の断熱要件によって支えられています。
2025年に市場需要をリードした最終用途産業はどれですか?
建築・建設が2025年のフォーム市場シェアの35.74%を占め、屋根、壁、冷蔵倉庫での断熱使用によって支えられています。
最終更新日:



