
Tamanho e Participação do Mercado de Sistemas LiDAR FMCW
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
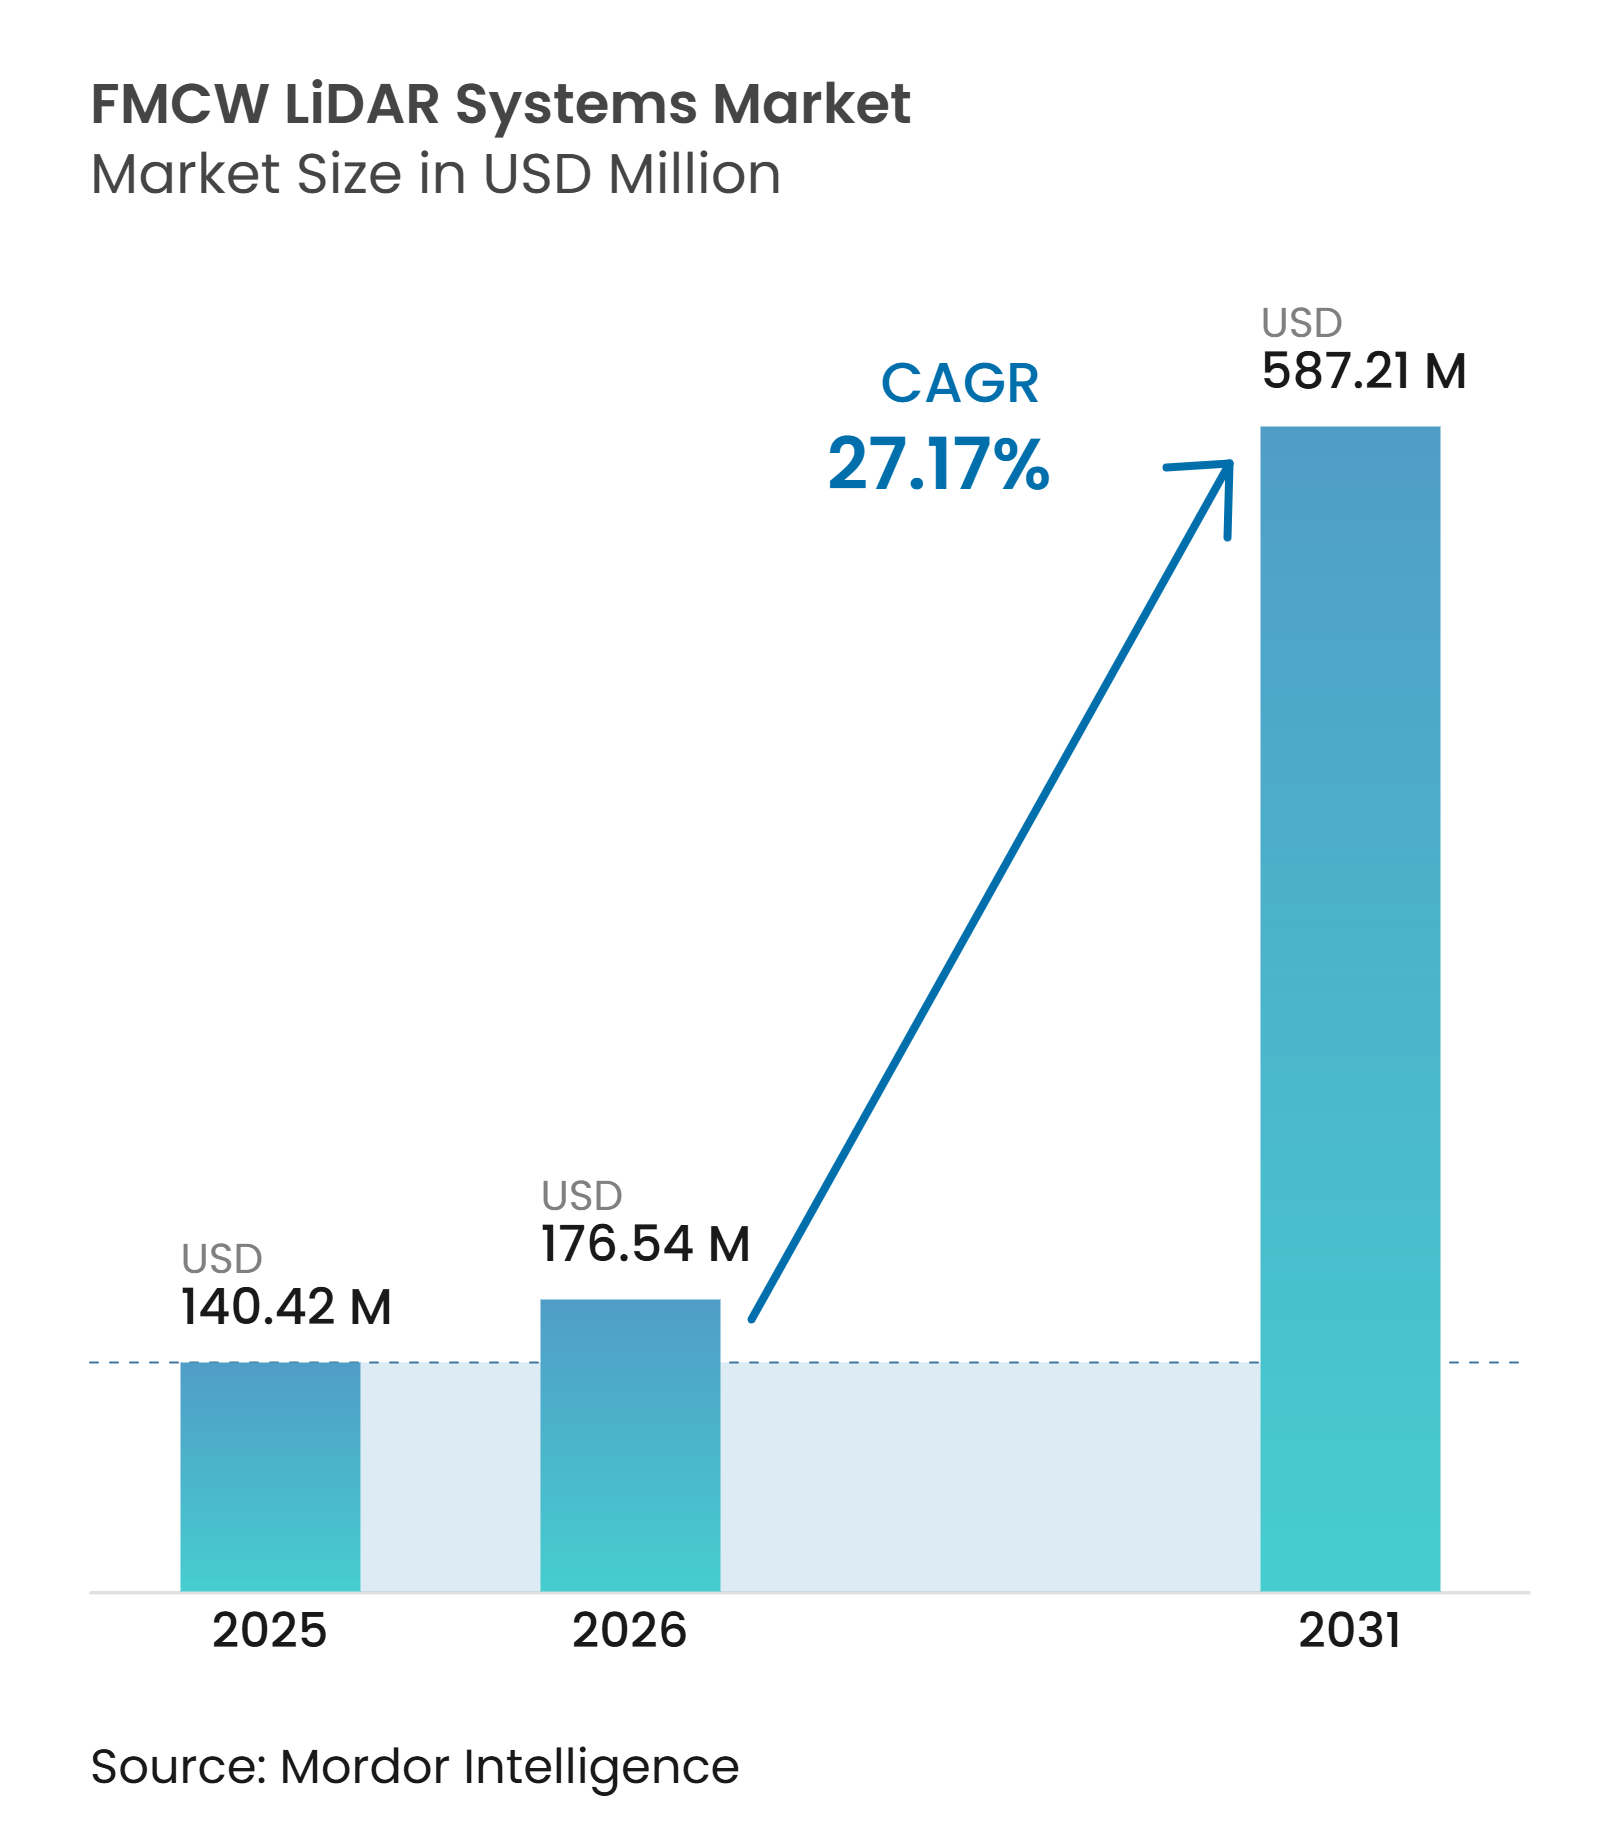
| Tamanho do Mercado (2026) | 176.54 Milhões de dólares |
| Tamanho do Mercado (2031) | 587.21 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 27.17 % |
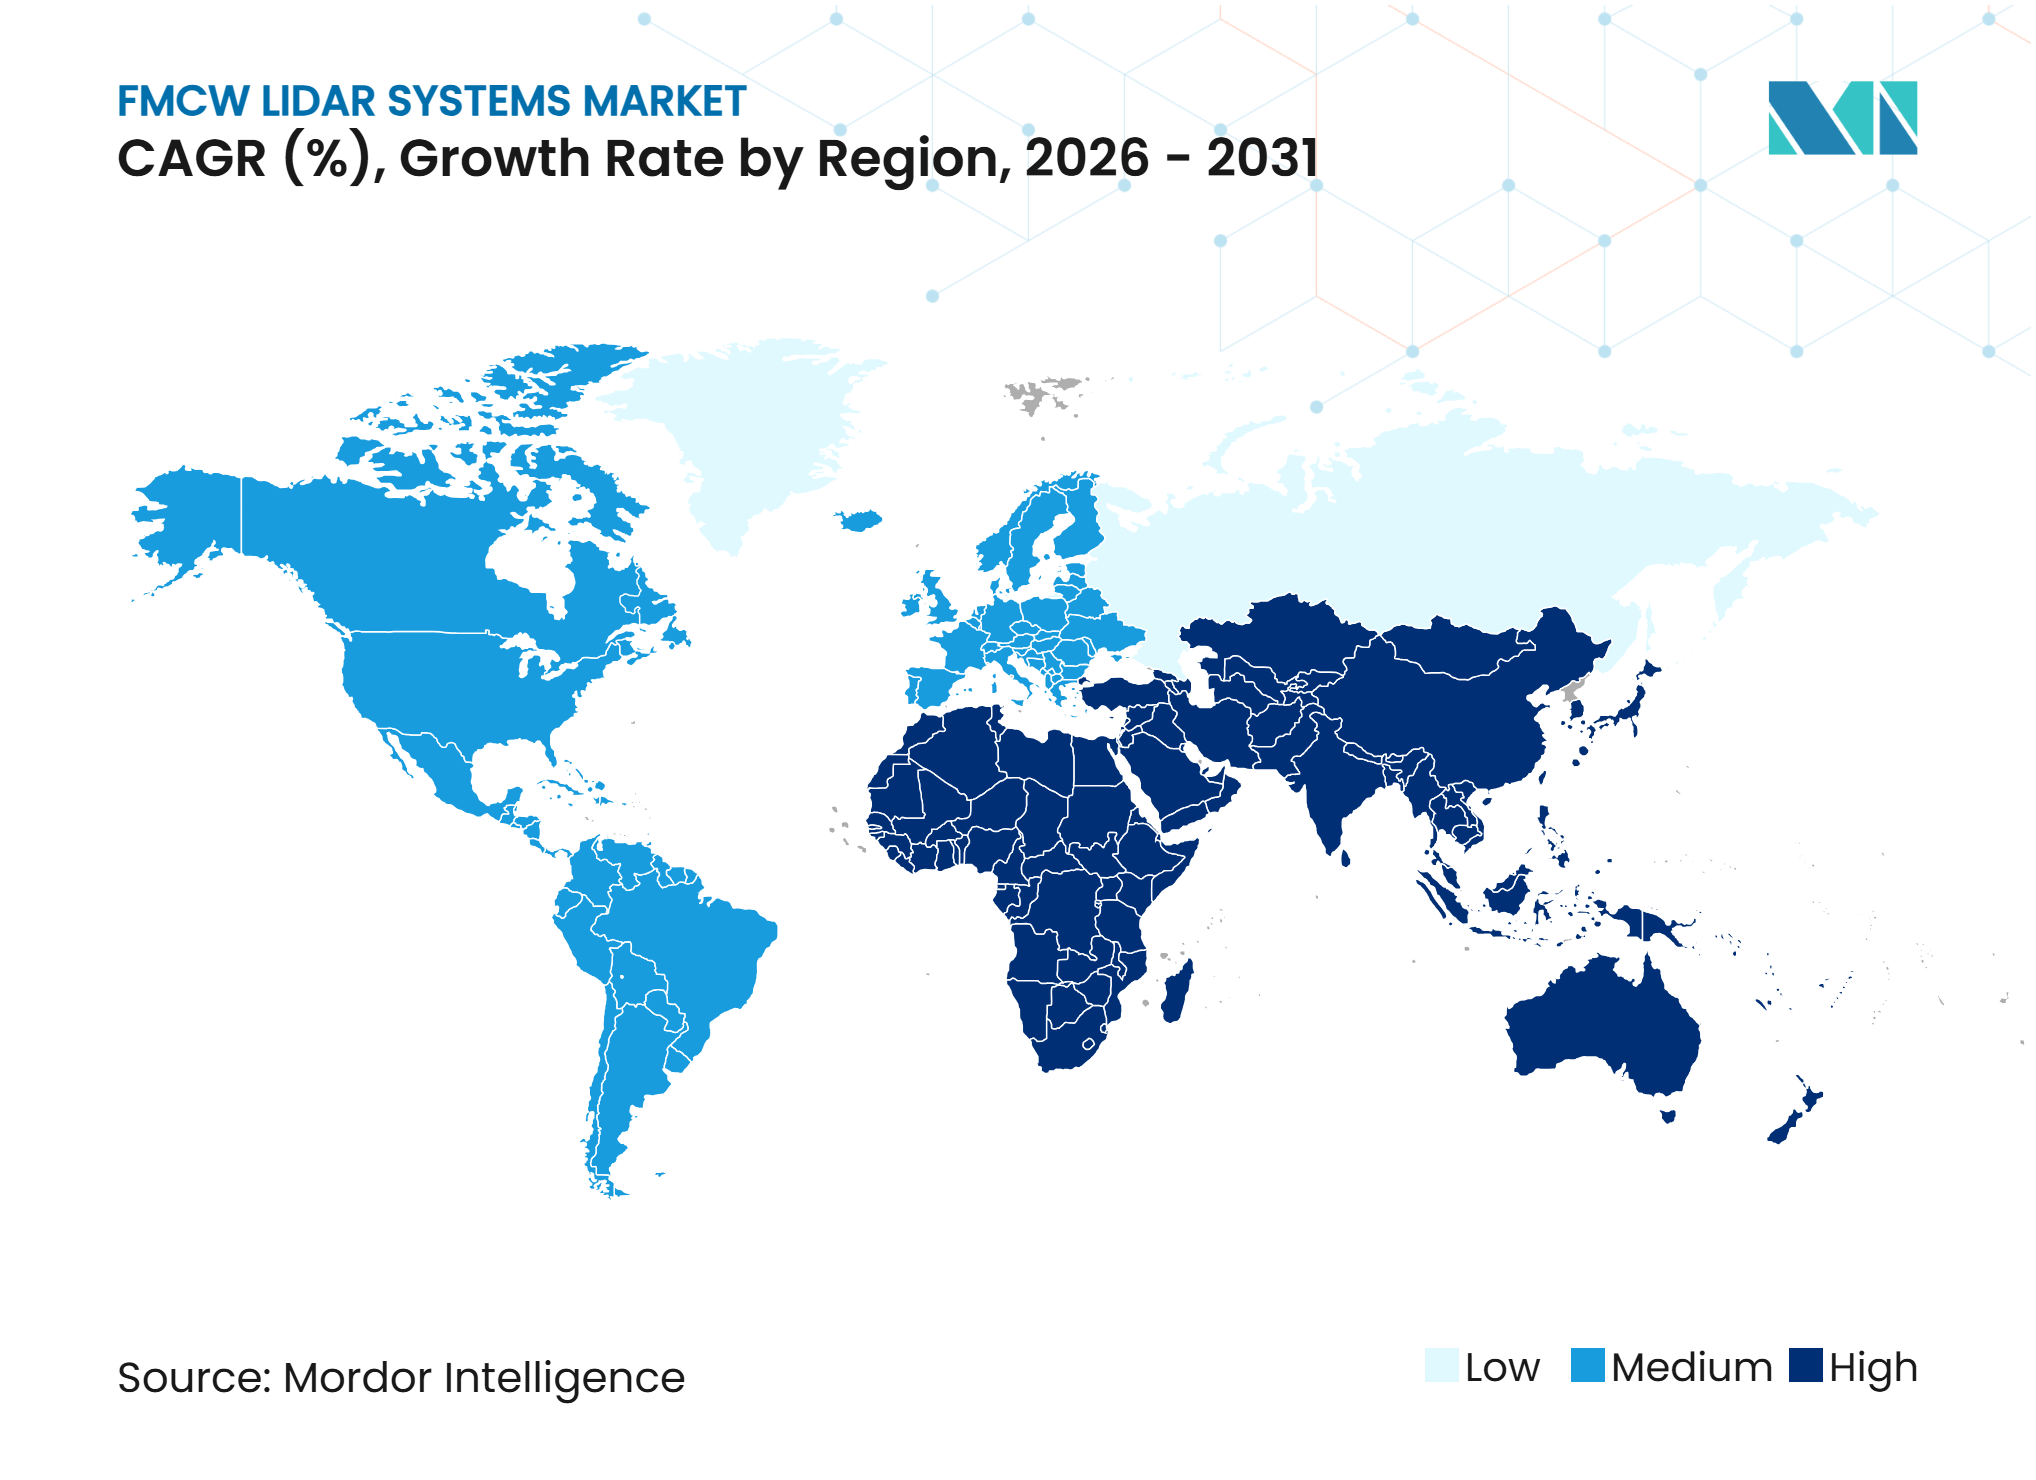
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas LiDAR FMCW por Mordor Intelligence
Espera-se que o tamanho do mercado de sistemas LiDAR FMCW aumente de 140,42 milhões de USD em 2025 para 176,54 milhões de USD em 2026 e atinja 587,21 milhões de USD até 2031, crescendo a um CAGR de 27,17% no período de 2026 a 2031. A tecnologia FMCW mede o alcance e a velocidade radial instantânea em uma única varredura a laser por meio de frequências de batimento com desvio Doppler. Essa capacidade apoia sistemas de automação que precisam rastrear pessoas, veículos e equipamentos em movimento em tempo real. A demanda está se expandindo além dos usos aeroespaciais e automotivos premium para logística, manufatura e infraestrutura de transporte. Os fornecedores estão buscando fotônica integrada, percepção baseada em software e parcerias de produção para reduzir a complexidade do sistema e garantir programas de design. A concentração de fornecimento em componentes fotônicos especializados e a concorrência de sistemas de radar-câmera continuarão a influenciar as decisões de compra no mercado de sistemas LiDAR FMCW.
Principais Conclusões do Relatório
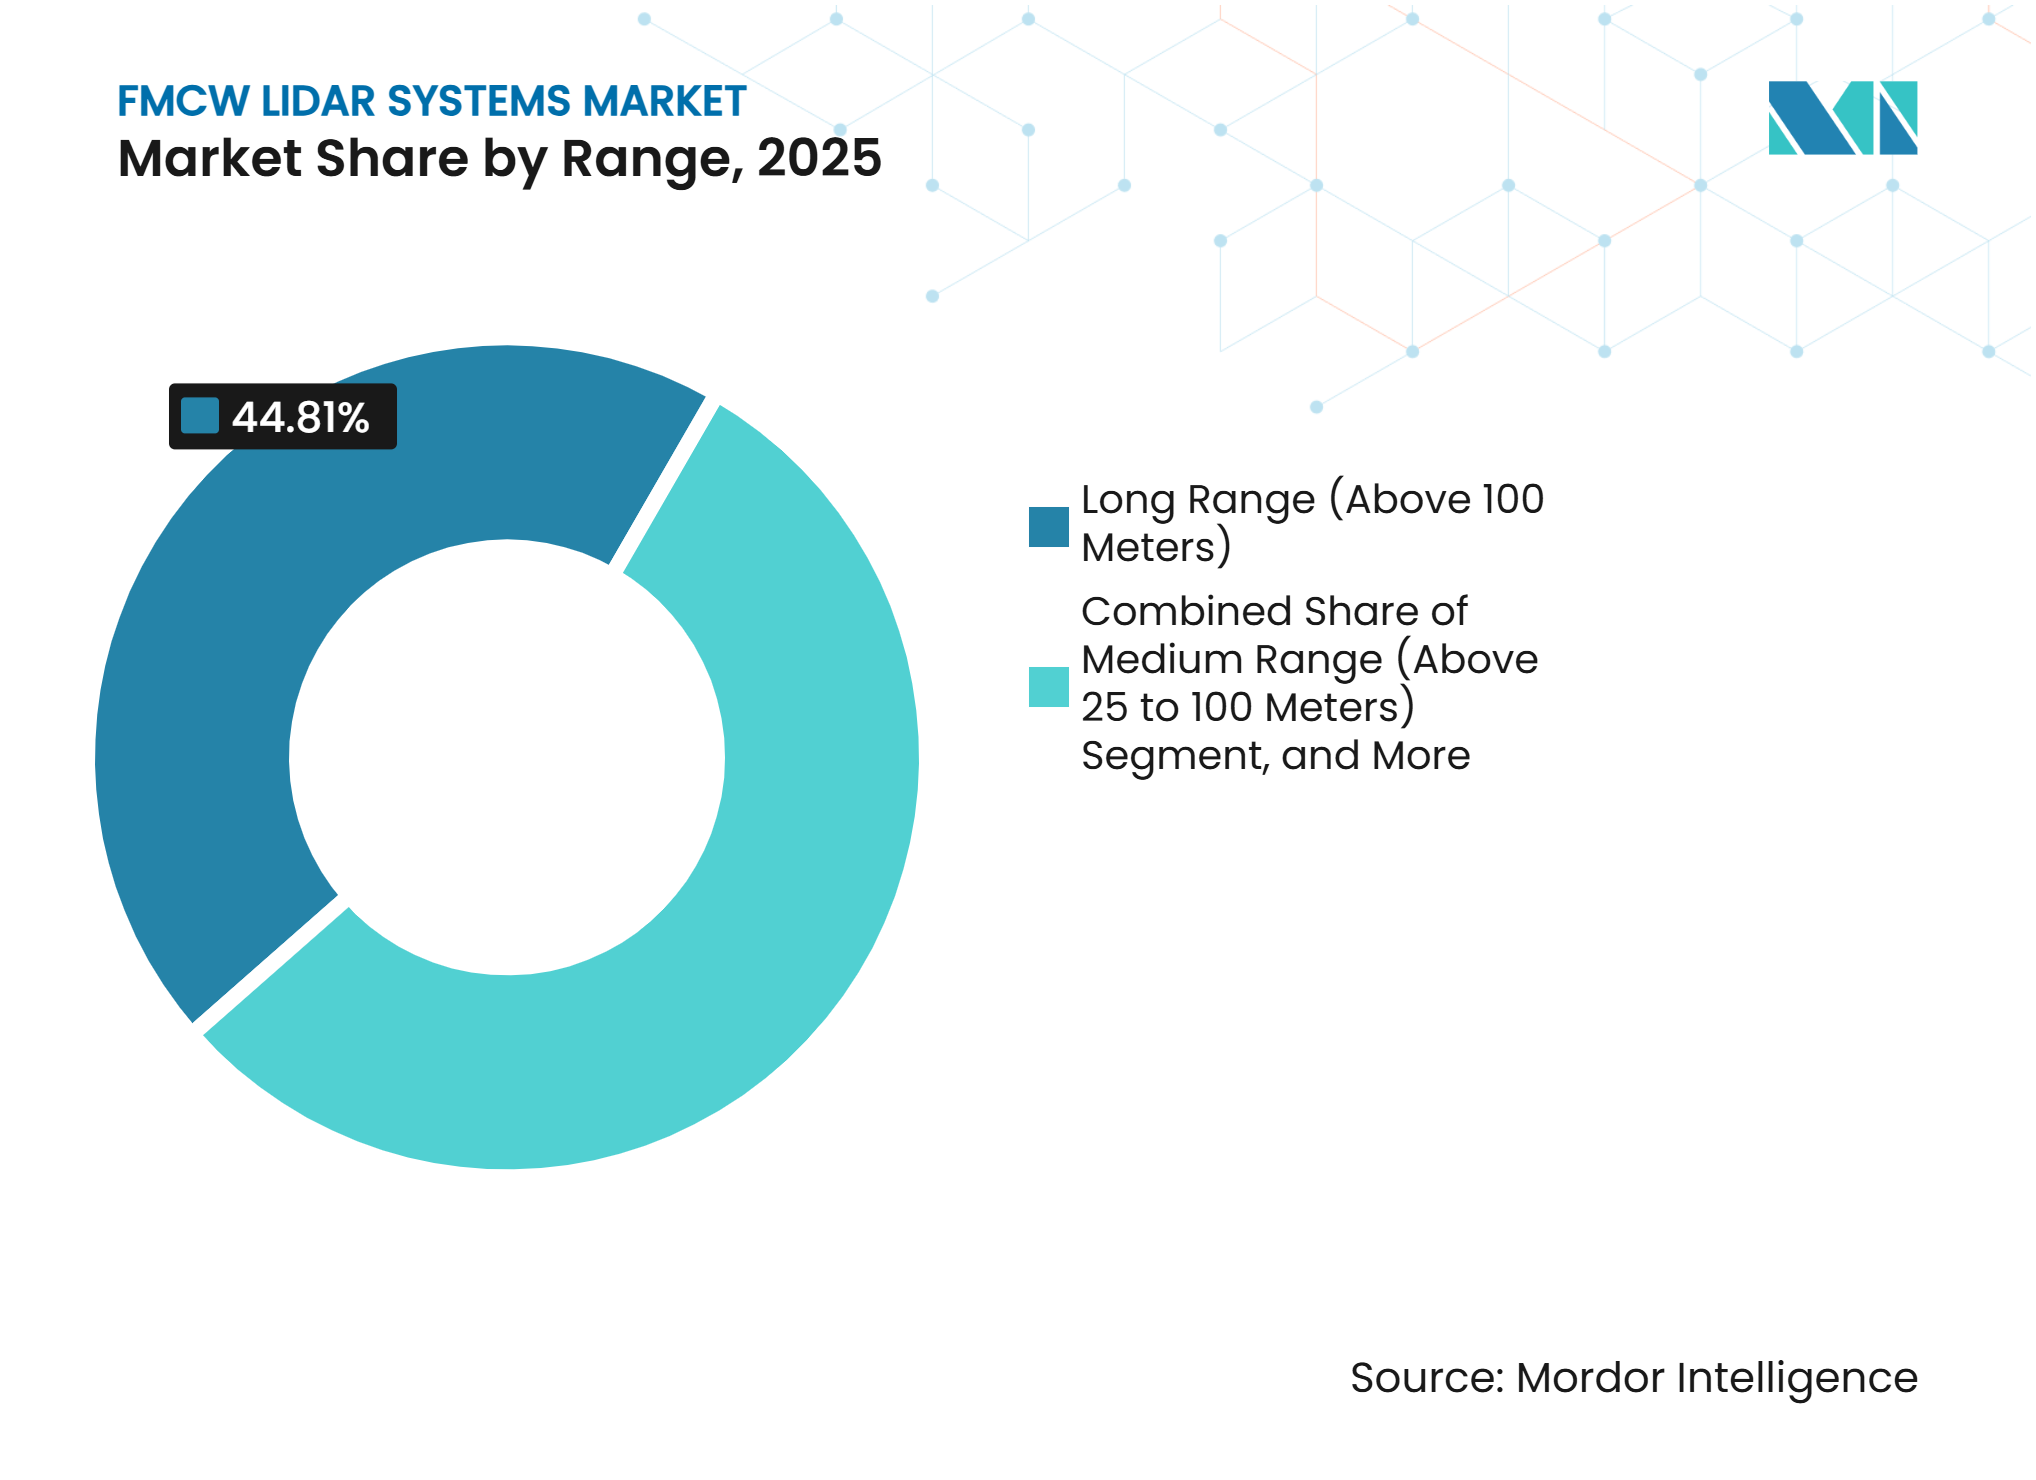
- Por alcance, os sensores de longo alcance (acima de 100 metros) representaram 44,81% da participação do mercado de sistemas LiDAR FMCW em 2025 e devem se expandir a um CAGR de 28,47% até 2031.
- Por comprimento de onda, espera-se que a faixa de 1.550 nanômetros cresça a um CAGR de 28,83% até 2031.
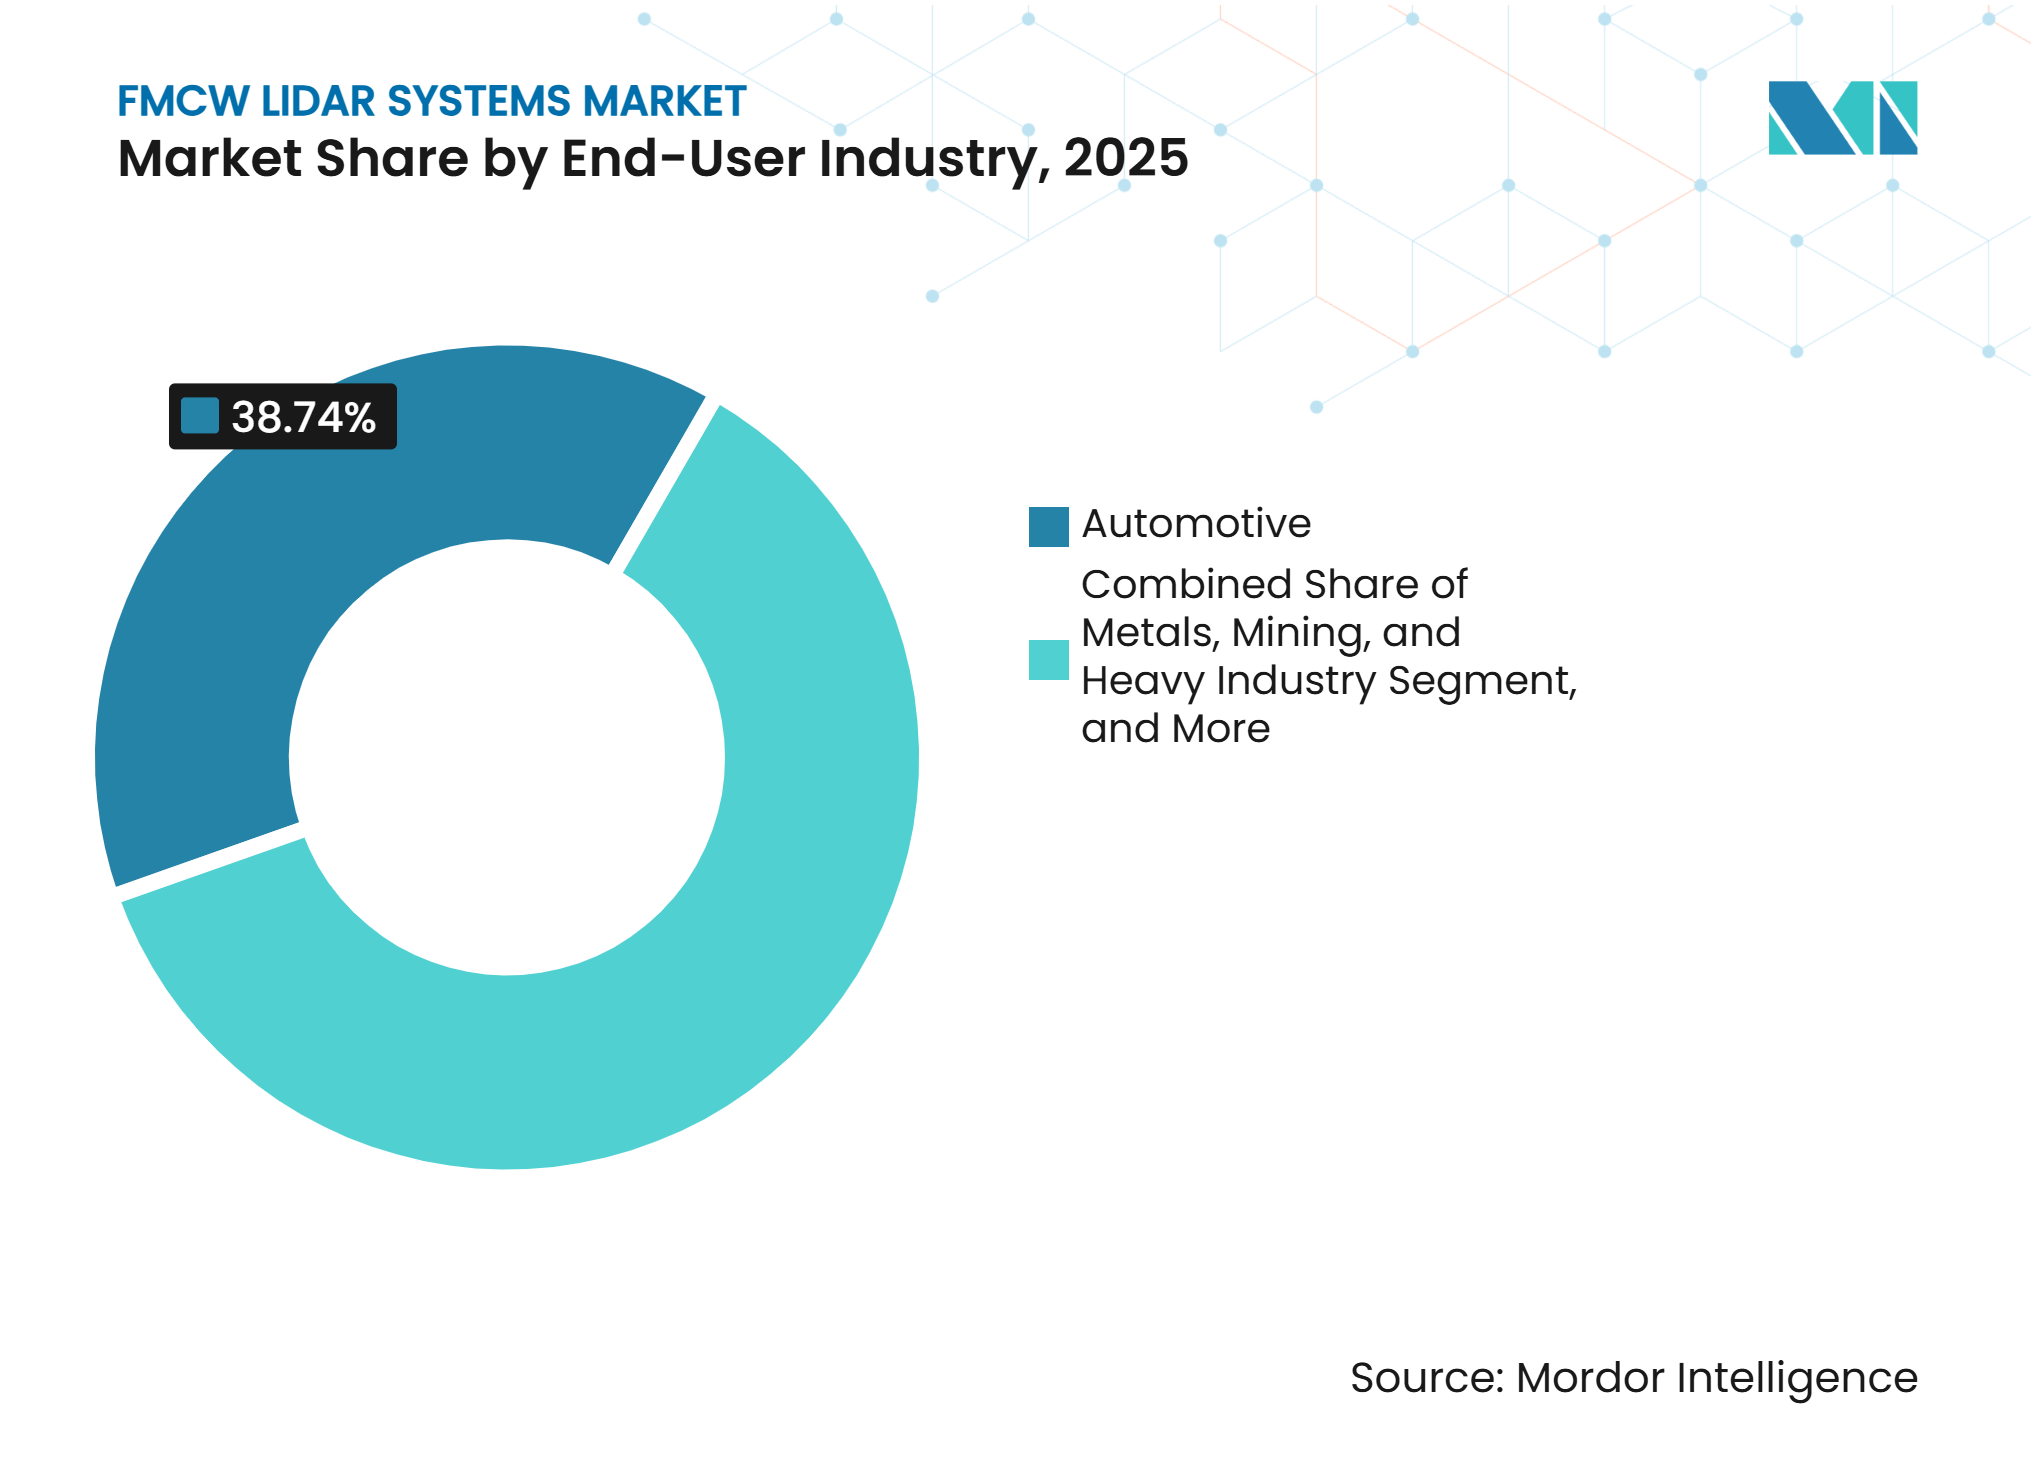
- Por indústria do usuário final, o setor automotivo representou 38,74% da participação do mercado de sistemas LiDAR FMCW em 2025, enquanto a logística terceirizada e o atendimento de pedidos de comércio eletrônico devem crescer a um CAGR de 28,79% até 2031.
- Por geografia, a América do Norte deteve 36,42% do mercado de sistemas LiDAR FMCW em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 29,32% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Robôs Móveis Autônomos e Automação de Armazéns | +5.2% | Global, com maior intensidade na América do Norte, Europa e Leste Asiático | Curto prazo (≤ 2 anos) |
| Adoção da Indústria 4.0 e Manufatura Flexível | +4.8% | América do Norte e União Europeia, com ganhos secundários no Sul e Leste Asiático | Médio prazo (2 a 4 anos) |
| Redução dos Custos de Componentes Fotônicos e Integração de Semicondutores | +4.1% | Global, ancorado por fundições compatíveis com CMOS em Taiwan, Coreia do Sul e Estados Unidos | Médio prazo (2 a 4 anos) |
| Requisitos de Segurança Funcional para Colaboração Humano-Robô | +3.5% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico por meio da localização de fabricantes de equipamentos originais | Médio prazo (2 a 4 anos) |
| Percepção Embarcada Reduzindo a Complexidade de Integração do Sistema | +2.9% | Global, com tração comercial inicial na América do Norte e no Leste Asiático | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Percepção com Consciência de Velocidade em Ambientes Industriais Dinâmicos | +2.3% | Global, com demanda concentrada em grandes operações de armazéns e portos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Robôs Móveis Autônomos e Automação de Armazéns
Os robôs móveis autônomos estão aumentando a demanda por sistemas de sensoriamento capazes de identificar tanto a localização quanto o movimento de um objeto. Esse requisito é importante em centros de atendimento de pedidos e instalações de manufatura onde os robôs trabalham próximos a funcionários e equipamentos móveis. O LiDAR FMCW combina medições de alcance e Doppler em uma única varredura, o que apoia essa necessidade operacional. Essa demanda sustenta a adoção contínua no mercado de sistemas LiDAR FMCW. Seu receptor de filtro adaptado pode reduzir interferências entre muitos robôs equipados com LiDAR na mesma instalação. Isso pode ajudar os operadores a evitar falsas detecções, paradas de emergência e perdas de produtividade relacionadas. A Hesai reportou remessas de LiDAR para robótica de 142.371 unidades no segundo trimestre de 2026, um aumento de 193,4% em relação ao ano anterior, demonstrando que as implantações em armazéns e IA incorporada estão criando demanda por sensores em escala.
Adoção da Indústria 4.0 e Manufatura Flexível
As células de manufatura flexível requerem atualizações espaciais frequentes à medida que os layouts mudam durante curtas rodadas de produção. Esses ambientes também precisam de detecção confiável próxima a superfícies metálicas reflexivas, poeira e equipamentos em movimento. O LiDAR FMCW pode fornecer dados de alcance e velocidade sem depender de guias mecânicos fixos. O mercado de sistemas LiDAR FMCW se beneficia à medida que as células flexíveis necessitam dessa capacidade de sensoriamento. A saída do sensor pode suportar classificação de objetos, previsão de movimento e planejamento de trajetória dentro de um único sistema de percepção. Isso reduz a necessidade de combinar fluxos separados de radar e câmera para cada célula. Um artigo da OFC de 2026 demonstrou medições simultâneas de distância e velocidade usando uma plataforma LiDAR coerente integrada, apoiando o caso para módulos de percepção embarcada compactos.
Redução dos Custos de Componentes Fotônicos e Integração de Semicondutores
A fotônica de silício está movendo os projetos de LiDAR FMCW de montagens com múltiplos chips para arquiteturas mais integradas. A produção em nível de wafer pode reduzir os custos unitários para programas automotivos que exigem altos volumes e qualidade consistente. Uma estrutura de pesquisa de 2025 identificou custo e escalabilidade como requisitos centrais para fontes de LiDAR FMCW integradas de próxima geração. As reduções de custo podem melhorar o acesso ao mercado de sistemas LiDAR FMCW para usuários industriais. Também descreveu o potencial da fabricação em larga escala em nível de wafer para aplicações automotivas. A pesquisa da OFC em 2025 demonstrou uma arquitetura monoliticamente integrada que posicionou o transmissor de matriz de fase óptica e o receptor coerente em um chip compatível com CMOS. Esses desenvolvimentos podem aumentar o risco de substituição para projetos selecionados com os preços atuais à medida que os rendimentos melhoram e novos fornecedores baseados em semicondutores entram na produção em volume.
Requisitos de Segurança Funcional para Colaboração Humano-Robô
As normas de segurança estão restringindo as escolhas disponíveis para projetistas de sensores automotivos e industriais. A ISO 26262 estabelece requisitos de segurança funcional para sistemas eletrônicos de veículos rodoviários. A ISO/TS 5083:2025 aborda projeto, verificação e validação para sistemas de condução automatizada.[1] O LiDAR FMCW fornece saídas separadas de alcance e velocidade, o que pode suportar abordagens de percepção redundantes. Esses requisitos podem favorecer fornecedores qualificados no mercado de sistemas LiDAR FMCW. A ISO 23150-12:2026 também define interfaces lógicas de LiDAR com unidades de fusão de dados para condução automatizada. Fornecedores que concluem a validação de segurança podem obter vantagem porque substituir um sensor qualificado pode adicionar custo e tempo a programas de veículos de vários anos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de Sistemas de Percepção por Câmera e Radar 4D | -2.8% | Global, mais aguda nos segmentos industriais de médio alcance e ADAS de nível básico | Médio prazo (2 a 4 anos) |
| Altos Custos de Integração e Validação para Implantações Industriais | -2.2% | América do Norte, União Europeia e Ásia-Pacífico, particularmente para usuários não automotivos com capacidade limitada de integração de sistemas | Médio prazo (2 a 4 anos) |
| Deriva de Calibração em Condições Operacionais Mistas de Ambientes Internos e Externos | -1.6% | Global, mais disruptivo em instalações logísticas que abrangem transições entre ambientes internos e externos | Longo prazo (≥ 4 anos) |
| Concentração do Fornecimento de Fotônica e Exposição a Controles de Exportação | -1.4% | América do Norte e União Europeia, com fornecimento de cadeias de suprimentos de componentes fotônicos do Leste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Sistemas de Percepção por Câmera e Radar 4D
Os sistemas de câmera e radar 4D estão competindo com o LiDAR FMCW em aplicações com limites rígidos de custo unitário. Pesquisas apresentadas na CVPR 2026 relataram que a percepção cooperativa radar-câmera melhorou a robustez em neblina e chuva, onde a densidade da nuvem de pontos do LiDAR pode diminuir. As combinações radar-câmera podem atender aos requisitos em alguns usos industriais de médio alcance onde os dados de velocidade importam mais do que a alta resolução espacial. A faixa de preço de entrada para sensores FMCW é de 400 a 600 USD por unidade, o que pode tornar essas alternativas atraentes. Essa pressão afeta o posicionamento dos fornecedores no mercado de sistemas LiDAR FMCW. Os sistemas apenas com câmera ainda enfrentam limitações em baixa visibilidade e contra alvos de baixo contraste. Os sistemas que incluem LiDAR podem, portanto, permanecer mais adequados para aplicações sensíveis à segurança que necessitam de maior desempenho de percepção.
Altos Custos de Integração e Validação para Implantações Industriais
Os compradores industriais devem considerar o trabalho de integração além do preço de compra do sensor. As implantações de FMCW requerem calibração do ganho do canal fotônico, linearidade do chirp e gerenciamento térmico. Muitos usuários não automotivos carecem dos recursos necessários de firmware e validação internamente. Um desvio RMS normalizado de 1% na não linearidade do chirp pode reduzir a resolução de alcance da mesma forma que um aumento quíntuplo na largura de linha do laser. Variações sazonais de temperatura de 30 a 40°C podem, portanto, criar problemas de desempenho que só aparecem em condições operacionais específicas. Os custos contínuos de engenharia podem atrasar a adoção, onde os orçamentos de equipamentos e os orçamentos de serviços de integração são gerenciados separadamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Alcance:
O Sensoriamento de Longo Alcance Domina, o Curto Alcance Ganha Terreno na Robótica EmbarcadaOs sensores de longo alcance acima de 100 metros representaram 44,81% do mercado de sistemas LiDAR FMCW em 2025 e devem crescer a um CAGR de 28,47% até 2031. A demanda veio de ADAS para rodovias, automação de guindastes em portos e aeroportos e frotas de robotáxi. Essas aplicações precisam de sensoriamento confiável além do buffer de segurança operacional imediato. Distâncias de detecção estendidas podem melhorar o tempo de resposta para veículos e equipamentos autônomos. Os requisitos de longo alcance permanecem importantes para o mercado de sistemas LiDAR FMCW. O fato de o longo alcance ser tanto a maior quanto a categoria de alcance de crescimento mais rápido reflete a demanda de plataformas de ADAS de produção e de carga autônoma. Os sistemas nessas aplicações podem precisar de detecção além de 200 metros. A pesquisa da OFC descreveu um projeto de LiDAR coerente que integrou um transmissor e receptor em um único chip compatível com CMOS. Essa abordagem poderia reduzir os custos do módulo enquanto preserva o desempenho de longo alcance.
Os sensores de curto alcance de até 25 metros atendem a robôs humanoides, braços de robôs colaborativos e empilhadeiras autônomas que operam em espaços compartilhados. Esses sistemas geralmente operam a velocidades abaixo de 10 metros por segundo e requerem percepção próxima à máquina. A Voyant Photonics tem buscado o sensoriamento em escala de chip para esse caso de uso. A Hesai declarou que seu módulo JT128 foi adotado por mais de 50 empresas de IA incorporada, incluindo Unitree e Galbot. Isso demonstrou atividade comercial em robótica antes da paridade de preços automotivos ampla. Os sensores de médio alcance acima de 25 metros a 100 metros atendem a ambientes industriais mistos, como grandes instalações de manufatura e pátios logísticos externos. Seus dados de velocidade podem suportar o gerenciamento de tráfego quando superfícies reflexivas ou restrições de GPS limitam o posicionamento convencional. Os requisitos de segurança a laser da IEC 60825-1 influenciam as escolhas de potência transmitida em todas as categorias de alcance.



Por Comprimento de Onda:
A Arquitetura de 1.550 nm se Consolida, 905 nm Defende o Volume em Segmentos Sensíveis ao CustoEspera-se que a faixa de 1.550 nm se expanda a um CAGR de 28,83% até 2031. Esse crescimento segue as características técnicas da detecção coerente, e não uma simples preferência comercial. A retina humana é menos sensível a 1.550 nm do que a 905 nm. Sob os limites da IEC 60825-1, isso permite maior potência transmitida. Maior potência pode suportar maior alcance, maior comprimento de coerência e maior margem operacional em alta luz ambiente. Essas características são relevantes para pátios externos e pistas de aeroportos. Uma pesquisa publicada em 2026 demonstrou detecção espectral seletiva a 1.550 nm com fotodiodos de pontos quânticos coloidais em tandem e um tempo de resposta de 1,01 nanossegundo.[2] Isso aponta para alternativas de menor custo aos receptores de InGaAs, que representam uma parcela significativa do custo de materiais do FMCW.
O Atlas Ultra da Aeva usa um sistema em chip FMCW de 1.550 nm projetado para os requisitos de conformidade com ISO 26262 e ISO/SAE 21434. Esse exemplo mostra como a escolha do comprimento de onda, a conformidade com segurança e o desempenho do veículo podem se reforçar mutuamente para fornecedores certificados. Os produtos baseados em 905 nm mantêm volume em aplicações industriais de curto e médio alcance. Distâncias de detecção menores necessárias podem reduzir o impacto da menor potência de laser permitida nesse comprimento de onda. A faixa de 1.310 nm ocupa uma posição mais estreita entre os outros comprimentos de onda principais. Oferece melhor segurança ocular do que 905 nm, mas tem menor maturidade de detector e custo mais alto do que 1.550 nm. As decisões sobre comprimento de onda continuam a moldar a concorrência no mercado de sistemas LiDAR FMCW. Outros comprimentos de onda, incluindo variantes de infravermelho médio, permanecem na fase de demonstração. As fundições que já fabricam componentes de banda de telecomunicações estão apoiando o desenvolvimento para a categoria de 1.550 nm.
Por Indústria do Usuário Final:
O Setor Automotivo Ancora a Base, a Logística Terceirizada e o Atendimento de Pedidos de Comércio Eletrônico AceleramO setor automotivo deteve 38,74% do mercado de sistemas LiDAR FMCW em 2025. O setor estabeleceu processos de aquisição para sensores qualificados em segurança e longos ciclos de design. Esses ciclos de design podem fixar arquiteturas de sensores anos antes do início da produção. O FMCW está ganhando relevância em programas para condução de Nível 3 e Nível 4. A medição simultânea de velocidade pode fornecer informações úteis de cena para funções de condução sem as mãos. Os programas automotivos fornecem uma base estável para o mercado de sistemas LiDAR FMCW. A ISO/TS 5083:2025 também cria uma estrutura clara para projeto, verificação e validação de sistemas de condução automatizada. Os usuários de eletrônicos e semicondutores estão adotando robôs de inspeção equipados com LiDAR para uso em salas limpas. O FMCW pode suportar medição espacial sem contato para manuseio de wafers e tarefas de controle de qualidade onde superfícies reflexivas são comuns.
A logística terceirizada e o atendimento de pedidos de comércio eletrônico devem crescer a um CAGR de 28,79% até 2031. Os centros de alto rendimento usam frotas de robôs móveis autônomos que requerem navegação confiável ao redor de esteiras e trabalhadores. A estimativa de ego-movimento baseada em Doppler pode reduzir a deriva de localização em corredores com poucos recursos. Isso pode reduzir a dependência de marcadores externos e infraestrutura de localização e mapeamento simultâneos visuais. As instalações de bens de consumo, alimentos e bebidas e farmacêuticas estão adotando gradualmente sistemas FMCW para paletização e inspeção automatizada. A mineração e a indústria pesada podem gerar maior receita por instalação porque o transporte autônomo precisa de sensoriamento de longo alcance em temperaturas de -40°C a +85°C. A AMLab garantiu contratos em abril de 2026 para sistemas LiDAR em 34 guindastes de pórtico montados em trilhos automatizados no Porto de Rotterdam. A GUSS Automation também planejou usar o LiDAR digital de cor nativa Rev8 da Ouster em máquinas autônomas para pomares para navegação em ambientes sem GPS.

Análise Geográfica
A América do Norte deteve 36,42% do mercado de sistemas LiDAR FMCW em 2025. A região conta com operadores de robotáxi que estão migrando de projetos-piloto para implantação comercial. O investimento em automação de armazéns e uma cadeia de suprimentos automotiva de Nível 1 profunda também sustentam a demanda. Aeva, SiLC Technologies, Voyant Photonics e AEye fazem parte da base regional de empresas focadas em FMCW. Essas empresas se concentram na integração de fotônica de silício e em parcerias de produção. Os programas norte-americanos são uma fonte importante de demanda para o mercado de sistemas LiDAR FMCW. A Aeva foi selecionada em fevereiro de 2026 por um dos cinco principais fabricantes de equipamentos originais globais de veículos de passeio para sua plataforma LiDAR 4D Atlas Ultra. Sua colaboração de julho de 2025 com a LG Innotek incluiu até 50 milhões de USD em investimento, financiamento de desenvolvimento e suporte de capacidade.
A Ásia-Pacífico deve crescer a um CAGR de 29,32% até 2031. A cadeia de suprimentos de LiDAR integrada da China confere à região uma escala de manufatura. O Japão e a Coreia do Sul estão buscando programas de codesenvolvimento automotivo e de semicondutores. A Hesai reportou 628.275 remessas de LiDAR no segundo trimestre de 2026, um aumento de 78,4% em relação ao ano anterior. A empresa também reportou uma participação de 44% na categoria de LiDAR ADAS de longo alcance da China em junho de 2026, com base em dados da Gasgoo. A RoboSense reportou 282.600 unidades de LiDAR para robótica e outras aplicações no primeiro semestre de 2026, um aumento de 510,4% em relação ao ano anterior. Os investimentos sul-coreanos e japoneses na SiLC Technologies mostram que o ecossistema fotônico regional se estende além dos fornecedores chineses.
O crescimento da Europa é moldado pelos requisitos de segurança automotiva e pelos gastos com automação industrial. Alemanha, França e Reino Unido são mercados centrais de aquisição de ADAS. Os requisitos da ISO 26262 apoiam o uso de plataformas de sensores qualificadas em segurança. A Hesai confirmou no primeiro trimestre de 2026 que era parceira estratégica de LiDAR e fornecedora para os modelos habilitados para Nível 3 da Mercedes-Benz na Europa e na China.[3] Seu centro de manufatura Galileo na Tailândia apoia esse modelo de fornecimento para as duas regiões. O Oriente Médio também está ganhando relevância por meio de projetos de portos inteligentes e programas de inteligência artificial soberana. A África tem oportunidades iniciais em mineração automatizada e modernização de portos. A América do Sul tem demanda emergente proveniente da modernização agrícola brasileira e da automação de mineração chilena.
Cenário Competitivo
Concentração do Mercado
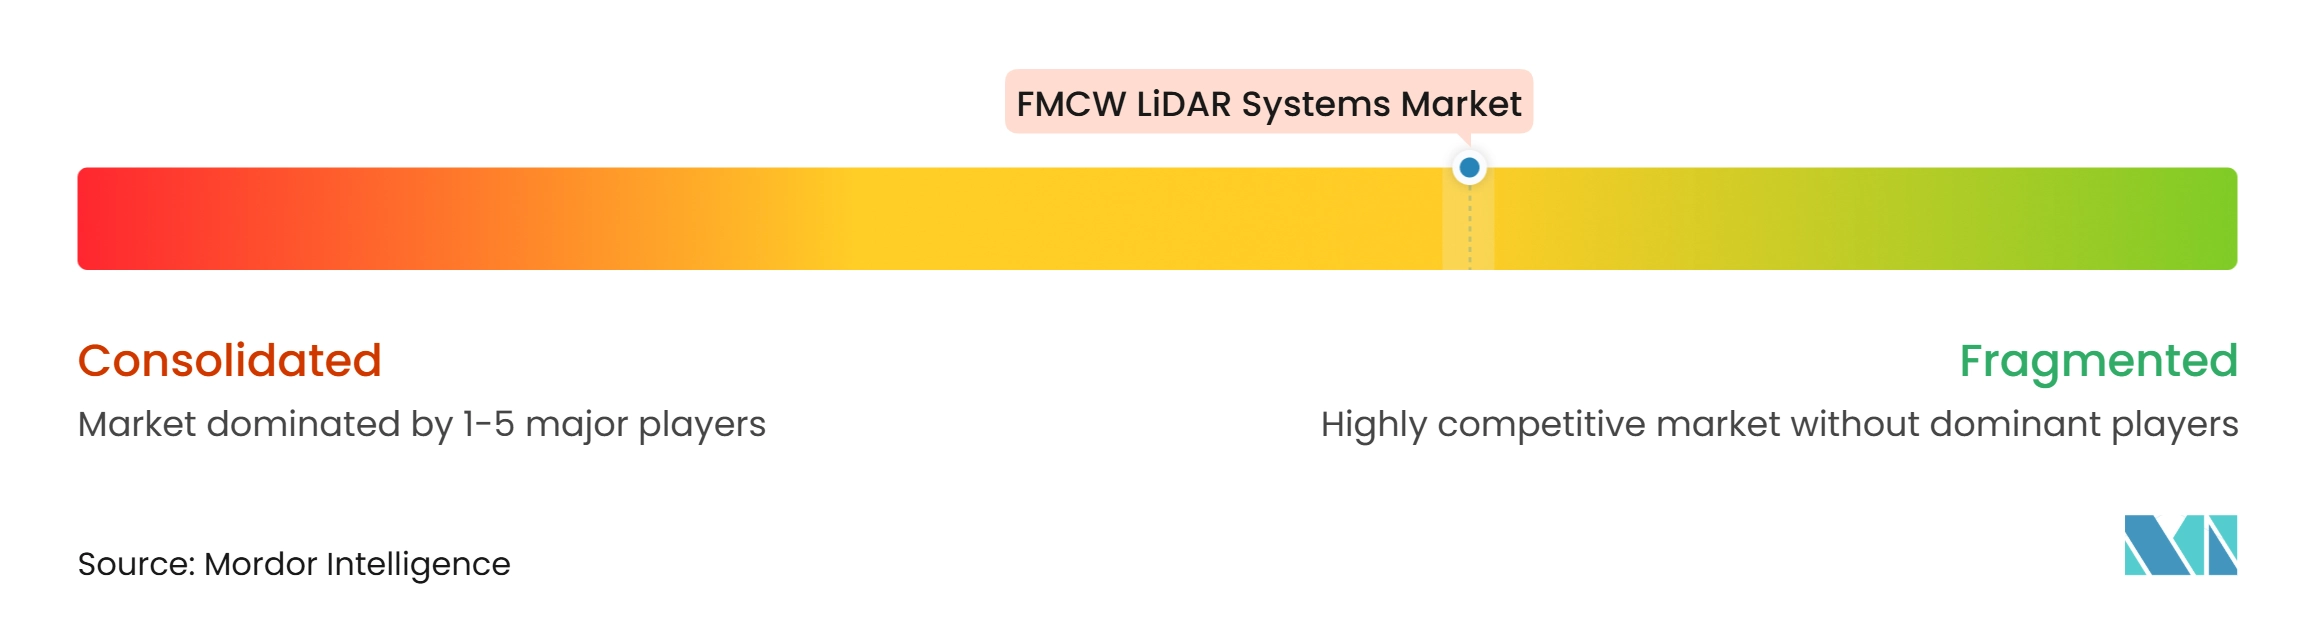
O mercado de sistemas LiDAR FMCW é moderadamente fragmentado. A Hesai Technology e a RoboSense operam em escala de volume nos setores automotivo e de robótica. Aeva, SiLC Technologies, Voyant Photonics, Baraja e Blickfeld competem por meio de integração fotônica, arquitetura coerente e especialização em aplicações. Os fabricantes chineses se beneficiam de vantagens de custo na produção de alto volume. Os fornecedores ocidentais se concentram em fotônica em escala de chip, software de percepção e certificação de programas de fabricantes de equipamentos originais. A seleção da Aeva para um programa de fabricante de equipamentos originais de passageiros entre os cinco maiores em fevereiro de 2026 ilustra essa estratégia de programa de produção.
Os fornecedores estão cada vez mais integrando o design de chips fotônicos, hardware de sensores e algoritmos de percepção. Isso pode reduzir as camadas de integração entre o silício do sensor e os sistemas de controle do veículo. Essa estratégia diferencia os fornecedores no mercado de sistemas LiDAR FMCW. Em agosto de 2026, a Innoviz anunciou que estava desenvolvendo uma pilha de percepção baseada em LiDAR com um dos dez principais fabricantes de equipamentos originais automotivos, usando hardware de computação InnovizTwo e NVIDIA.[4] O esforço explorou um possível futuro programa de produção em série para condução no domínio de design operacional de rodovias. A Innoviz também anunciou uma oferta direta registrada de 30 milhões de USD em julho de 2026 para apoiar a comercialização de seu negócio de defesa e segurança Perciz. Em junho de 2026, entrou em uma colaboração com o Drive Group para soluções de transporte inteligente e segurança de perímetro. Essas ações mostram fornecedores buscando receita além dos programas automotivos.
Oportunidades permanecem em agricultura, mineração, indústria pesada e robótica humanoide de curto alcance. Esses usos valorizam a robustez térmica e a medição de velocidade, mas a economia de implantação permanece sensível ao custo do sensor. Projetos de portos, aeroportos e estradas inteligentes também oferecem um caminho para programas de infraestrutura maiores. A implantação da AMLab em Rotterdam forneceu um exemplo de múltiplos guindastes que outros operadores de terminais podem avaliar. A atividade de patentes está aumentando em torno de circuitos integrados fotônicos, direcionamento de feixe e design de receptor coerente. Os trabalhos da OFC 2025 e OFC 2026 sobre sistemas integrados de transmissor e receptor mostram a direção dessa concorrência. Seyond, Leishen Intelligent System e Benewake também estão mirando usos em robótica e industriais que não são a maior prioridade para fornecedores focados no setor automotivo.
Líderes da Indústria de Sistemas LiDAR FMCW
-
Hesai Technology Co., Ltd.
-
RoboSense Technology Co., Ltd.
-
Ouster, Inc.
-
Innoviz Technologies Ltd.
-
Aeva Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas LiDAR FMCW Empresas cobertas neste relatório
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Aeva Technologies, Inc.
- Luminar Technologies, Inc.
- Cepton, Inc.
- LeddarTech Inc.
- MicroVision, Inc.
- Blickfeld GmbH
- OPSYS Tech Ltd.
- Voyant Photonics, Inc.
- LuminWave Technology Co., Ltd.
- SSLiDAR Inc.
- Seyond, Inc.
- Leishen Intelligent System Co., Ltd.
- Livox Technology Limited
- Benewake (Beijing) Co., Ltd.
- Baraja Pty Ltd.
- SiLC Technologies, Inc.
- AEye, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
Desenvolvimentos industriais recentes em Mercado de Sistemas LiDAR FMCW
- Agosto de 2026: A Ouster anunciou planos para a GUSS Automation, uma subsidiária integral da John Deere, integrar o LiDAR digital de cor nativa Rev8 OS0 em sua frota de máquinas autônomas para pomares de próxima geração para navegação em pomares e vinhedos sem GPS. O sensor Rev8 é construído na plataforma de silício L4 da Ouster.
- Agosto de 2026: A Innoviz Technologies anunciou o desenvolvimento de uma pilha de percepção baseada em LiDAR com um dos dez principais fabricantes de equipamentos originais automotivos globais para condução no domínio de design operacional de rodovias. O trabalho integra o sensor LiDAR InnovizTwo e hardware de computação NVIDIA para explorar um potencial futuro programa de produção em série.
- Junho de 2026: O Drive Group e a Innoviz Technologies assinaram um acordo de colaboração para integrar o LiDAR InnovizSMART em soluções de transporte inteligente e segurança de perímetro. O projeto conjunto Barak LightGuard tinha como alvo 20 milhões de USD em vendas até o final de 2027.
- Fevereiro de 2026: A Hesai Technology anunciou um acordo de cooperação com a Grab, nomeando a Grab como sua distribuidora exclusiva de LiDAR em 8 países do Sudeste Asiático e mais de 800 cidades para usos em robótica, mobilidade autônoma e mapeamento.
Escopo do Relatório Global do Mercado de Sistemas LiDAR FMCW
O mercado de sistemas LiDAR FMCW inclui sistemas que utilizam a tecnologia de onda contínua com modulação de frequência (FMCW) para medir distância, velocidade e direção analisando o desvio de frequência dos sinais laser refletidos. Esses sistemas suportam sensoriamento de alta resolução e longo alcance e são usados em aplicações como veículos autônomos, robótica, automação industrial e segurança.
O Mercado de Sistemas LiDAR FMCW é Segmentado por Alcance (Curto Alcance (Até 25 Metros), Médio Alcance (Acima de 25 a 100 Metros) e Longo Alcance (Acima de 100 Metros)), Comprimento de Onda (905 Nanômetros, 1.310 Nanômetros, 1.550 Nanômetros e Outros Comprimentos de Onda), Indústria do Usuário Final (Automotivo, Eletrônicos e Semicondutores, Bens de Consumo, Alimentos e Bebidas, Farmacêutico, Metais, Mineração e Indústria Pesada, Logística Terceirizada e Atendimento de Pedidos de Comércio Eletrônico, Portos, Aeroportos e Infraestrutura de Transporte, Agricultura e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Curto Alcance (Até 25 Metros) |
| Médio Alcance (Acima de 25 a 100 Metros) |
| Longo Alcance (Acima de 100 Metros) |
| 905 Nanômetros |
| 1.310 Nanômetros |
| 1.550 Nanômetros |
| Outros Comprimentos de Onda |
| Automotivo |
| Eletrônicos e Semicondutores |
| Bens de Consumo |
| Alimentos e Bebidas |
| Farmacêutico |
| Metais, Mineração e Indústria Pesada |
| Logística Terceirizada e Atendimento de Pedidos de Comércio Eletrônico |
| Portos, Aeroportos e Infraestrutura de Transporte |
| Agricultura |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Alcance | Curto Alcance (Até 25 Metros) | |
| Médio Alcance (Acima de 25 a 100 Metros) | ||
| Longo Alcance (Acima de 100 Metros) | ||
| Por Comprimento de Onda | 905 Nanômetros | |
| 1.310 Nanômetros | ||
| 1.550 Nanômetros | ||
| Outros Comprimentos de Onda | ||
| Por Indústria do Usuário Final | Automotivo | |
| Eletrônicos e Semicondutores | ||
| Bens de Consumo | ||
| Alimentos e Bebidas | ||
| Farmacêutico | ||
| Metais, Mineração e Indústria Pesada | ||
| Logística Terceirizada e Atendimento de Pedidos de Comércio Eletrônico | ||
| Portos, Aeroportos e Infraestrutura de Transporte | ||
| Agricultura | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas LiDAR FMCW?
Espera-se que o mercado de sistemas LiDAR FMCW aumente de 176,54 milhões de USD em 2026 para 587,21 milhões de USD até 2031, a um CAGR de 27,17%.
O que está impulsionando a adoção de sistemas LiDAR FMCW?
O crescimento é sustentado por robôs móveis autônomos, manufatura flexível, integração fotônica e demanda por dados de alcance e velocidade em espaços operacionais compartilhados.
Por que 1.550 nm é usado em sistemas LiDAR FMCW?
A faixa de 1.550 nm pode usar maior potência transmitida dentro dos limites de segurança ocular, suportando maior alcance e operação em alta luz ambiente.
Quais usuários finais estão adotando sistemas LiDAR FMCW mais rapidamente?
A logística terceirizada e o atendimento de pedidos de comércio eletrônico devem crescer a um CAGR de 28,79% até 2031, à medida que as instalações expandem suas frotas de robôs autônomos.
Qual região deve crescer mais rapidamente para sistemas LiDAR FMCW?
A Ásia-Pacífico deve crescer a um CAGR de 29,32% até 2031, apoiada pela cadeia de suprimentos da China e pela implantação mais ampla de robótica.