
Taille et part du marché des systèmes LiDAR FMCW
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 176.54 Millions de dollars américains |
| Taille du Marché (2031) | 587.21 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 27.17 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes LiDAR FMCW par Mordor Intelligence
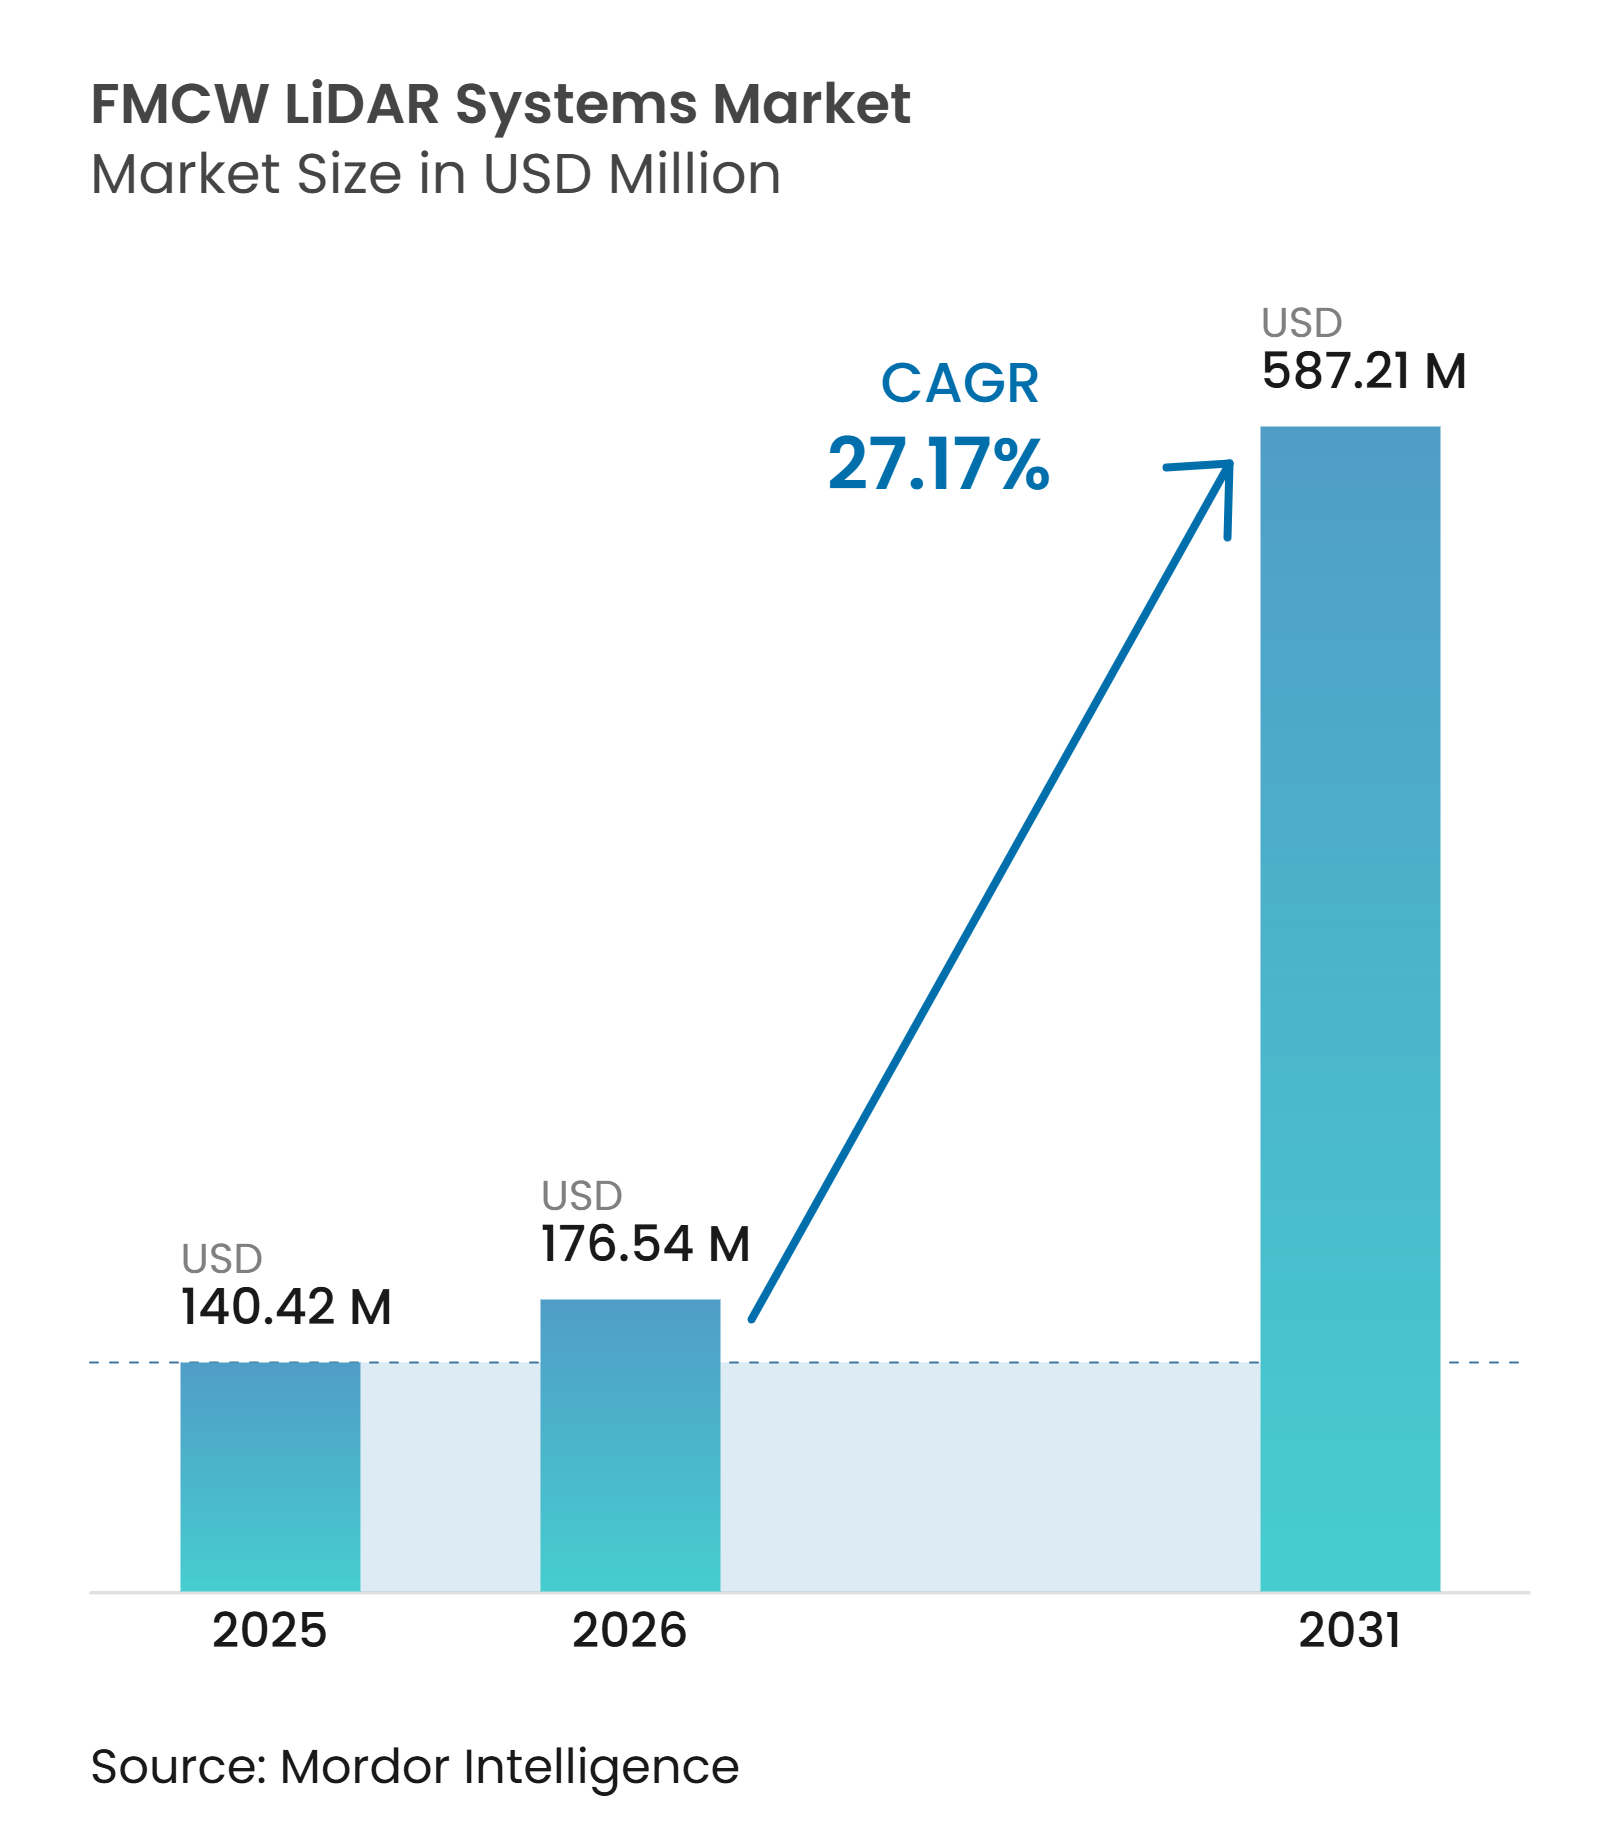
La taille du marché des systèmes LiDAR FMCW devrait augmenter de 140,42 millions USD en 2025 à 176,54 millions USD en 2026 et atteindre 587,21 millions USD d'ici 2031, avec un CAGR de 27,17 % sur la période 2026-2031. La technologie FMCW mesure la portée et la vitesse radiale instantanée en un seul balayage laser via des fréquences de battement à décalage Doppler. Cette capacité soutient les systèmes d'automatisation qui doivent suivre en temps réel les personnes, les véhicules et les équipements en mouvement. La demande s'étend au-delà des applications aérospatiales et automobiles haut de gamme vers la logistique, la fabrication et les infrastructures de transport. Les fournisseurs poursuivent la photonique intégrée, la perception logicielle et les partenariats de production pour réduire la complexité des systèmes et sécuriser les programmes de conception. La concentration de l'offre dans les composants photoniques spécialisés et la concurrence des systèmes radar-caméra continueront d'influencer les décisions d'achat sur le marché des systèmes LiDAR FMCW.
Principaux enseignements du rapport
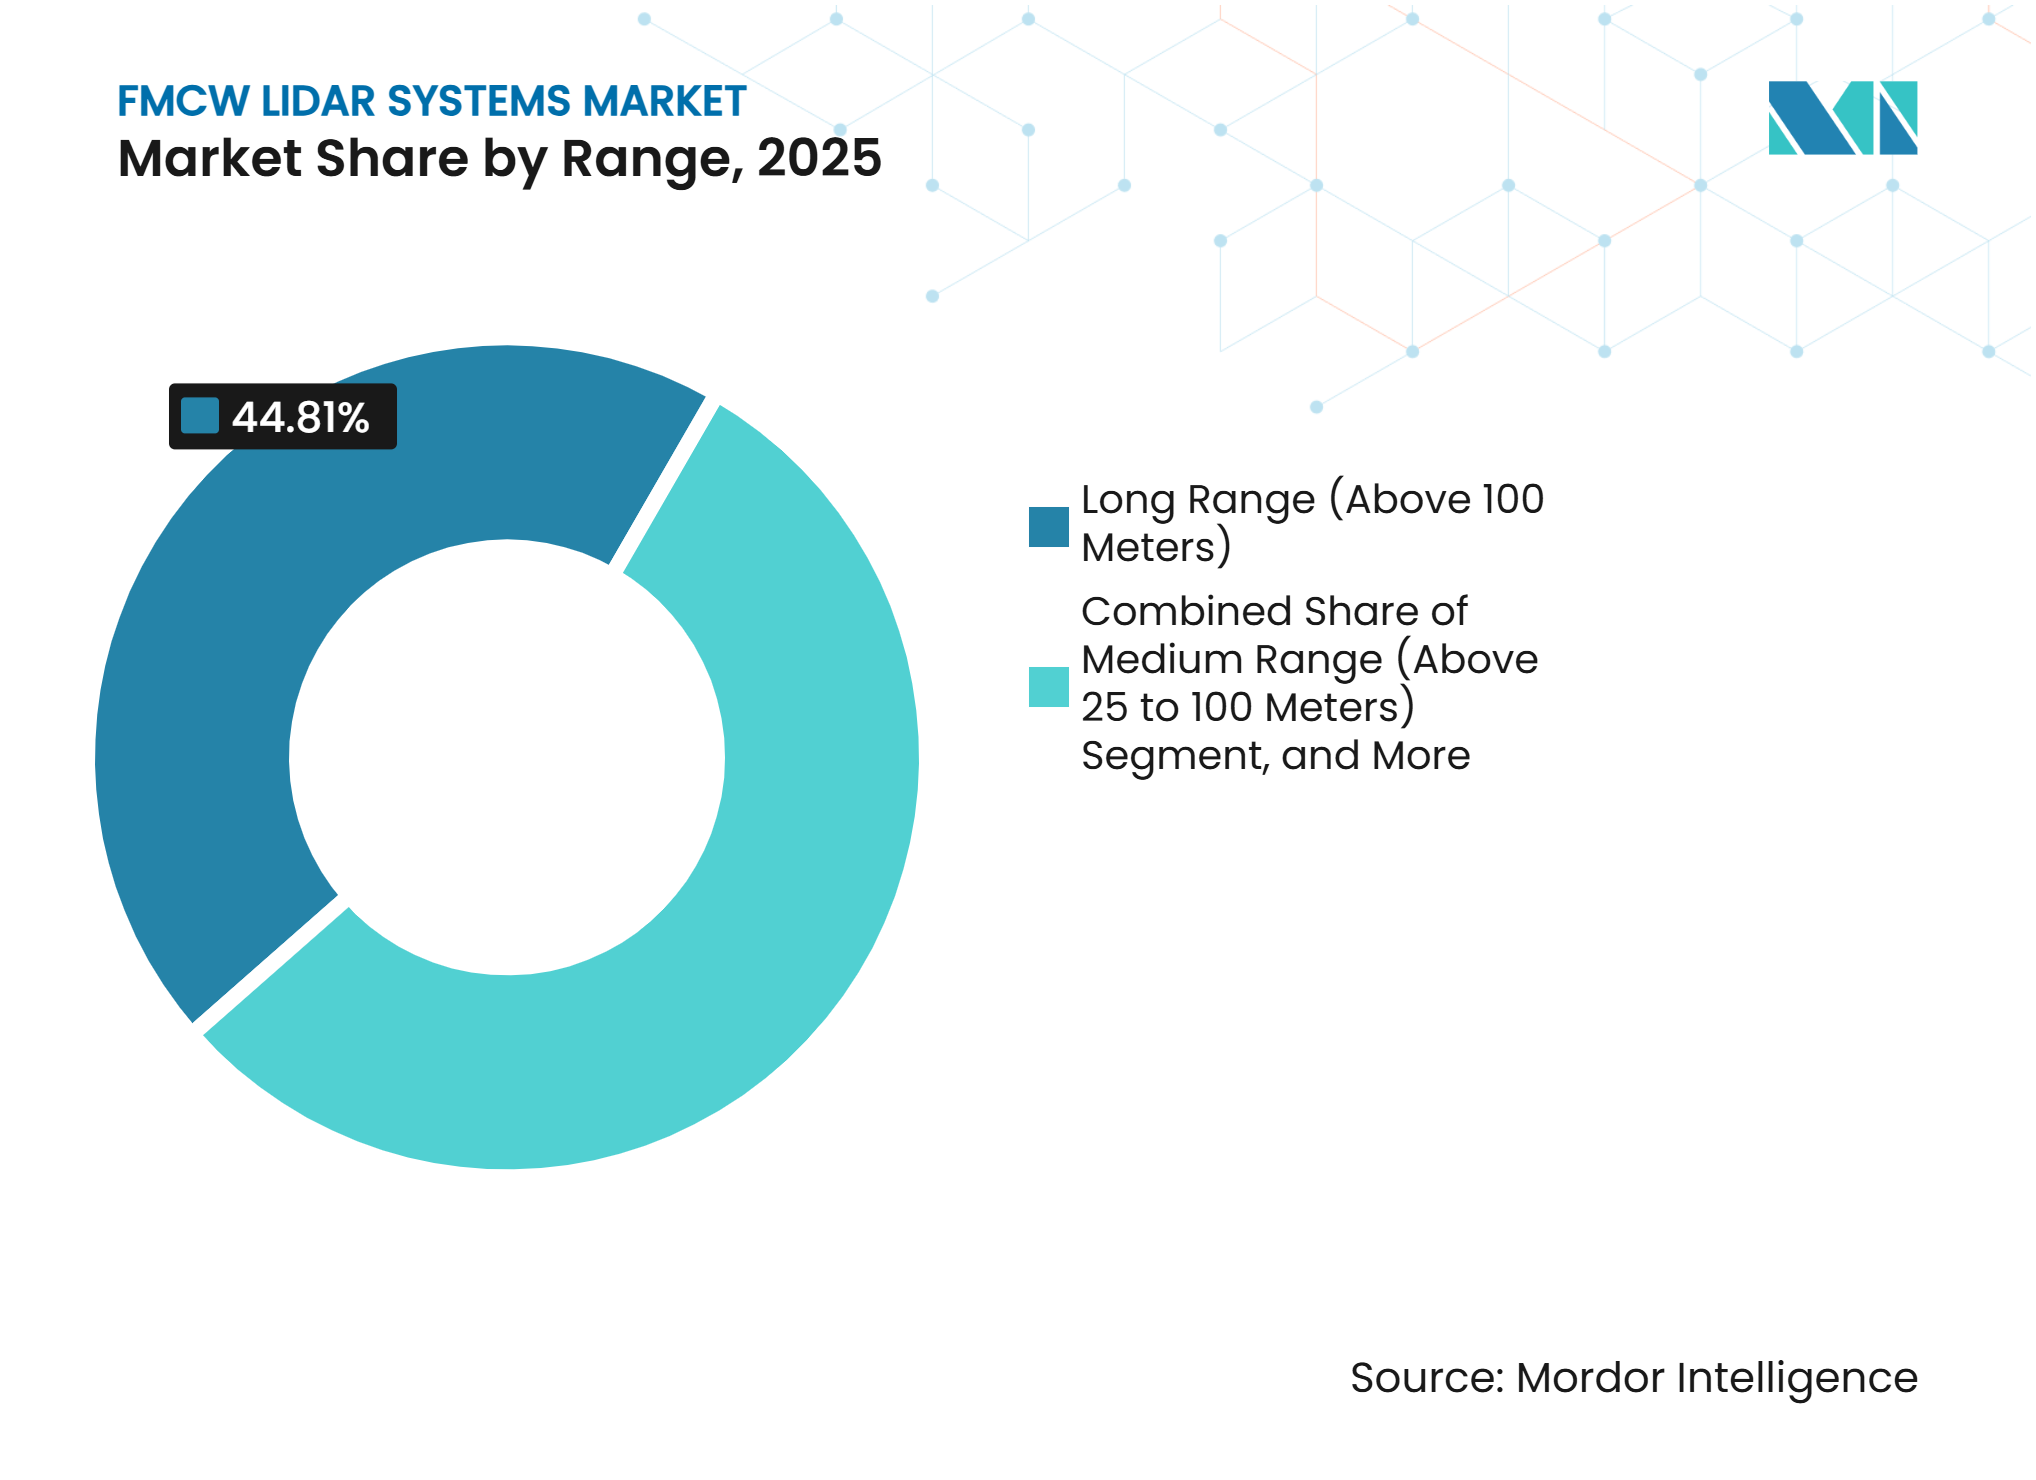
- Par portée, les capteurs longue portée (au-delà de 100 mètres) représentaient 44,81 % de la part du marché des systèmes LiDAR FMCW en 2025 et devraient se développer à un CAGR de 28,47 % jusqu'en 2031.
- Par longueur d'onde, la bande à 1 550 nanomètres devrait croître à un CAGR de 28,83 % jusqu'en 2031.
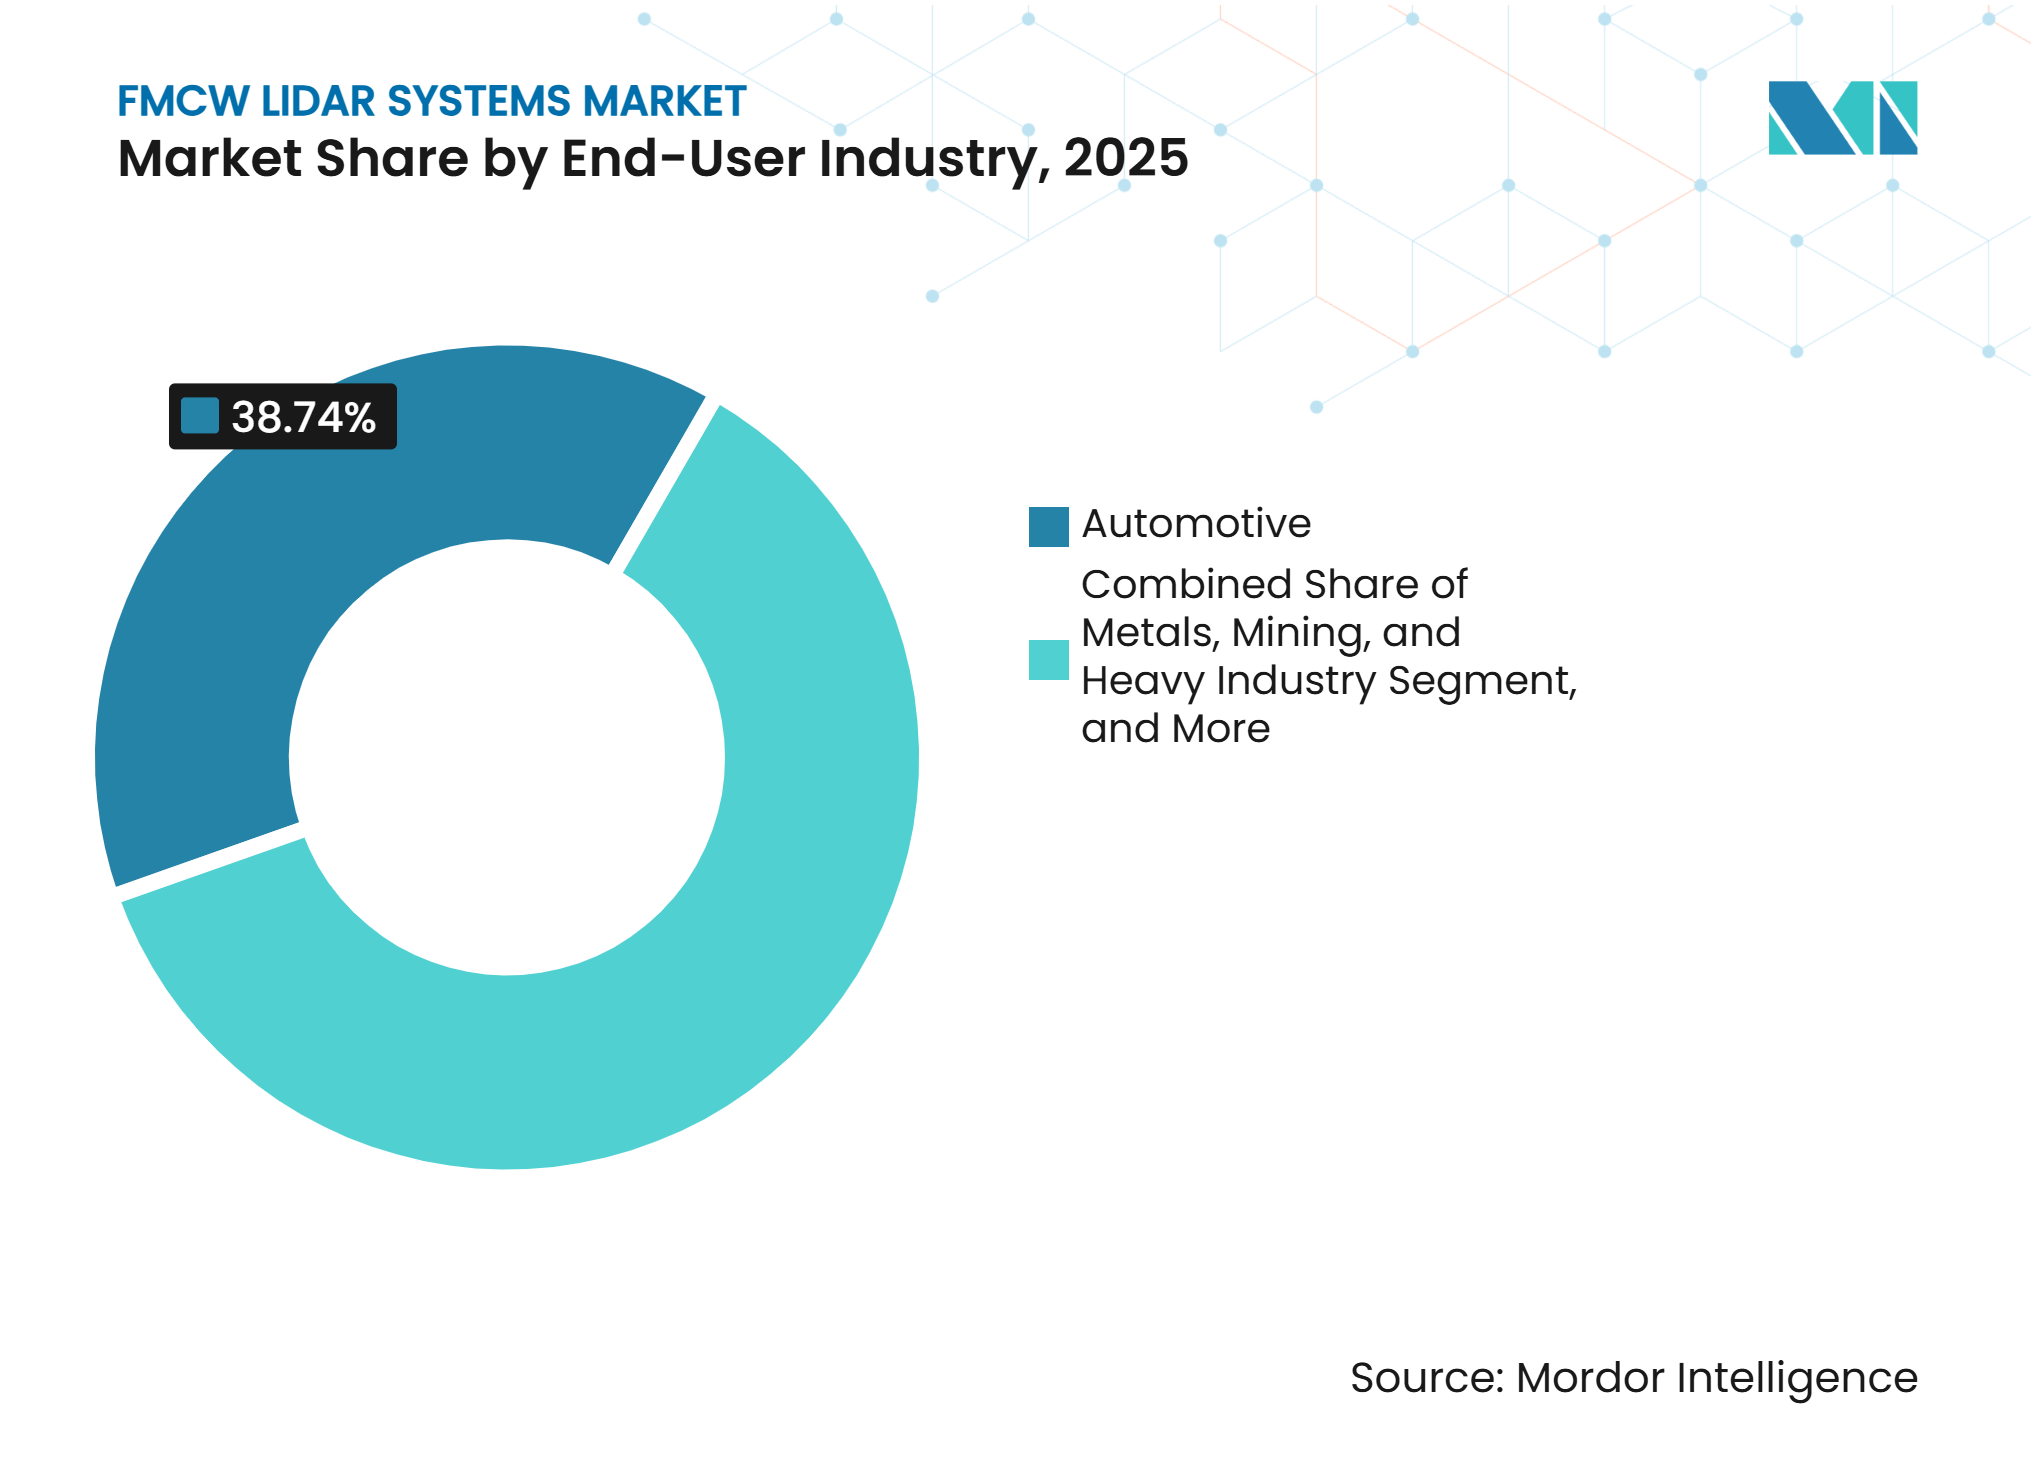
- Par secteur d'utilisation final, l'automobile représentait 38,74 % de la part du marché des systèmes LiDAR FMCW en 2025, tandis que la logistique tierce et l'exécution du commerce électronique devraient croître à un CAGR de 28,79 % jusqu'en 2031.
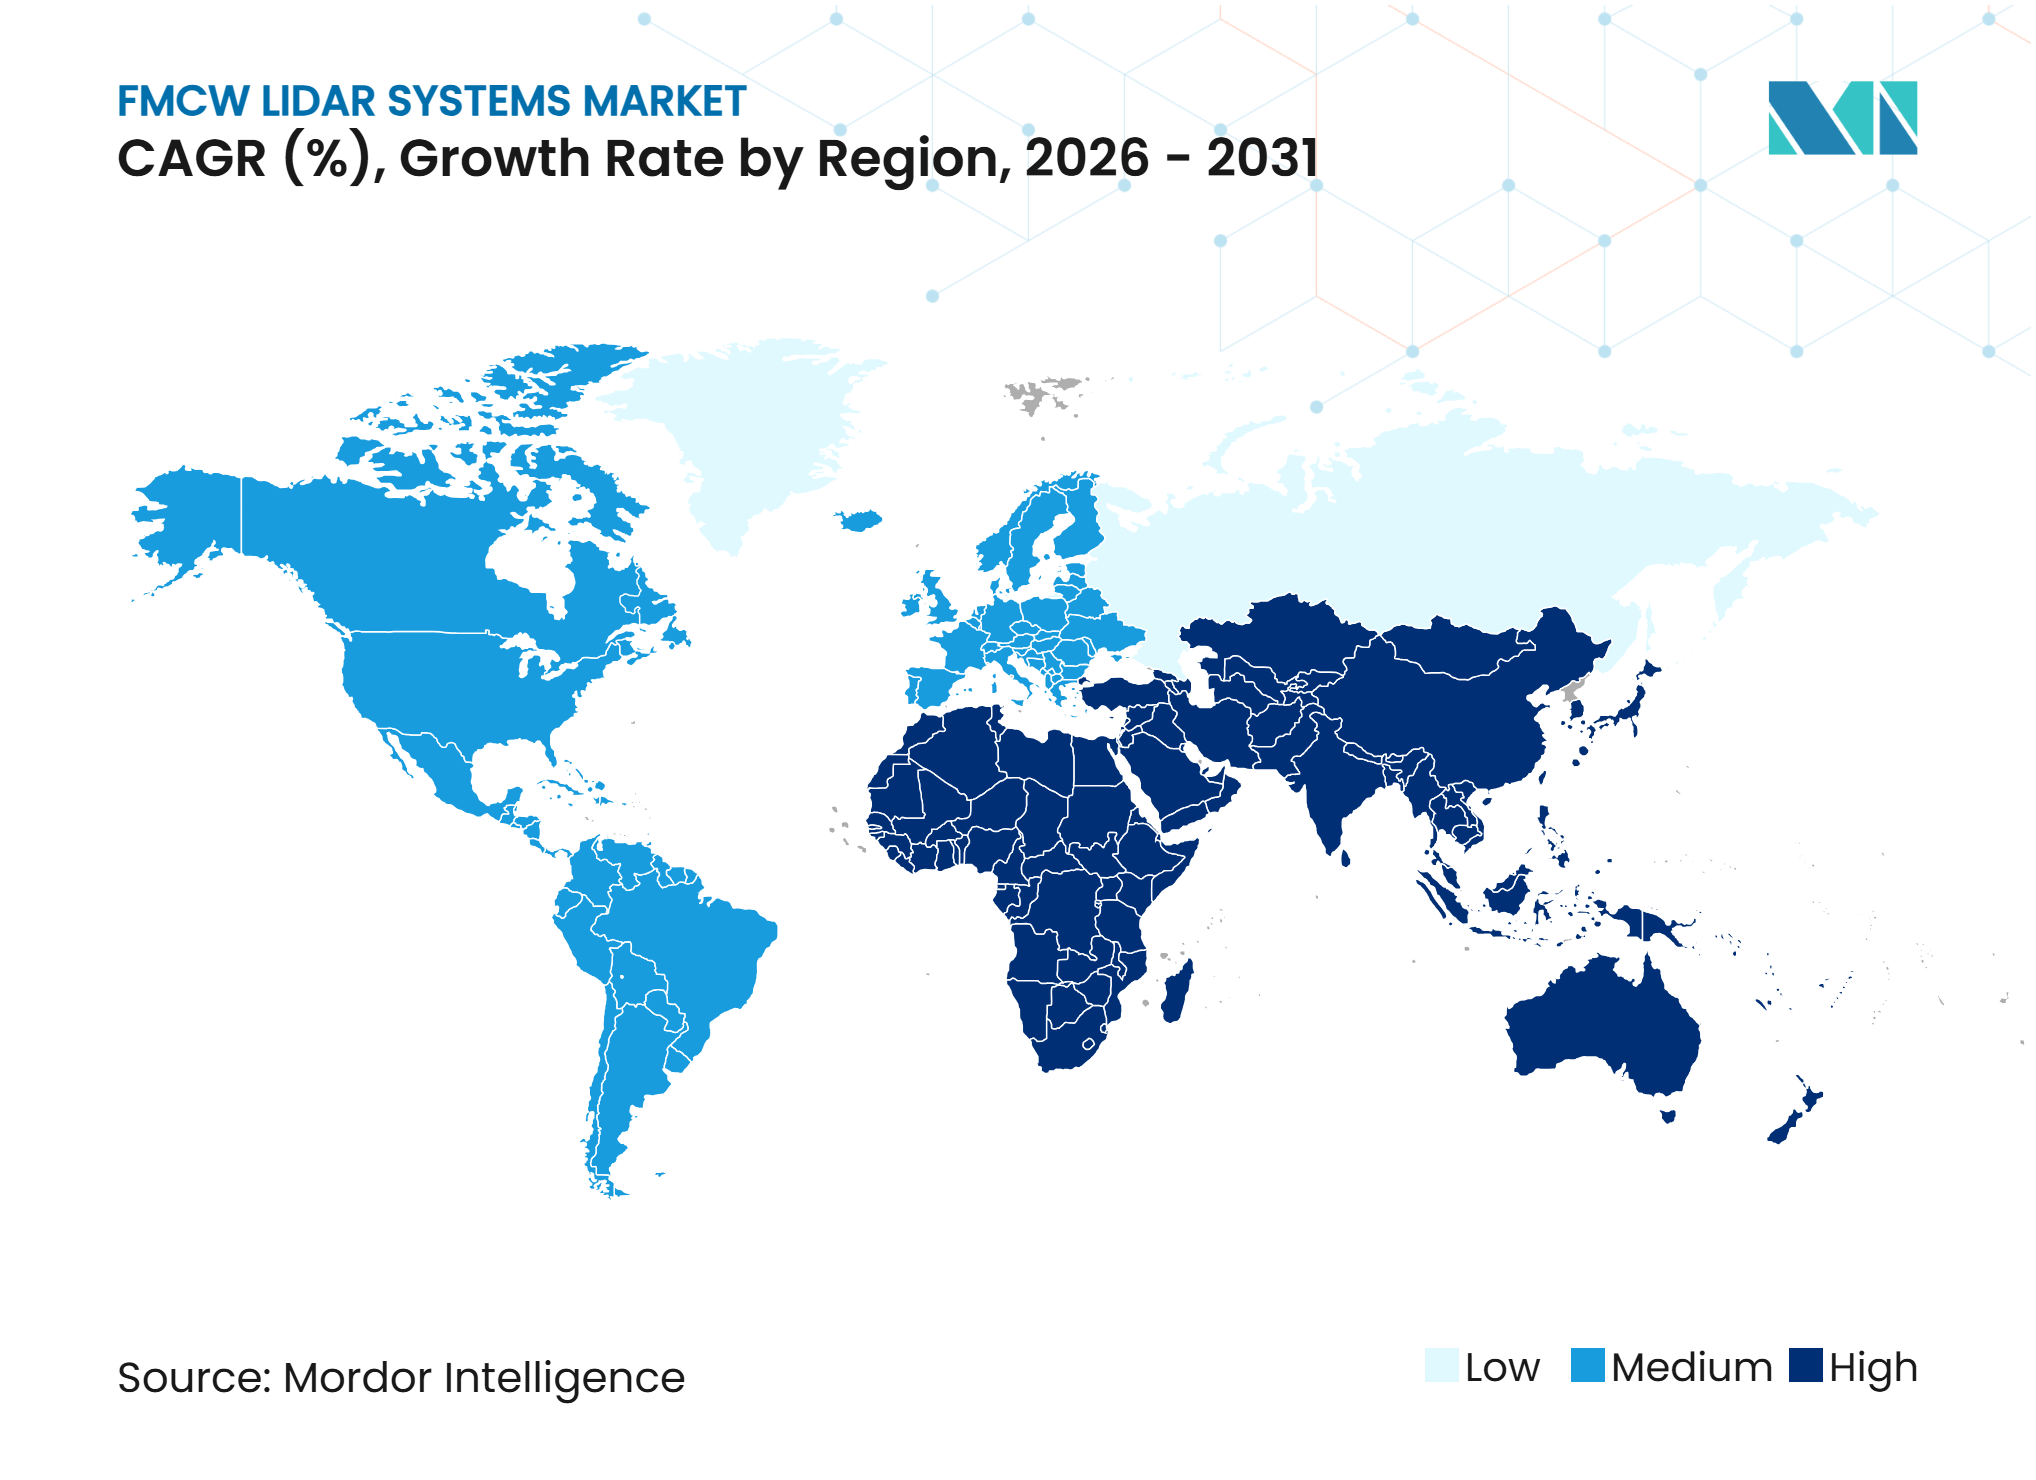
- Par géographie, l'Amérique du Nord détenait 36,42 % du marché des systèmes LiDAR FMCW en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 29,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des robots mobiles autonomes et de l'automatisation des entrepôts | +5.2% | Mondial, avec une intensité maximale en Amérique du Nord, en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Adoption de l'Industrie 4.0 et fabrication flexible | +4.8% | Amérique du Nord et UE, avec des gains secondaires en Asie du Sud et de l'Est | Moyen terme (2-4 ans) |
| Baisse des coûts des composants photoniques et intégration des semi-conducteurs | +4.1% | Mondial, ancré par des fonderies compatibles CMOS à Taïwan, en Corée du Sud et aux États-Unis | Moyen terme (2-4 ans) |
| Exigences de sécurité fonctionnelle pour la collaboration homme-robot | +3.5% | Amérique du Nord et UE, avec des répercussions en Asie-Pacifique via la localisation des équipementiers | Moyen terme (2-4 ans) |
| Perception embarquée réduisant la complexité d'intégration des systèmes | +2.9% | Mondial, avec une traction commerciale précoce en Amérique du Nord et en Asie de l'Est | Moyen terme (2-4 ans) |
| Demande croissante de perception sensible à la vitesse dans les environnements industriels dynamiques | +2.3% | Mondial, avec une demande concentrée dans les grandes opérations d'entrepôts et de ports | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des robots mobiles autonomes et de l'automatisation des entrepôts
Les robots mobiles autonomes accroissent la demande de systèmes de détection capables d'identifier à la fois la position et le mouvement d'un objet. Cette exigence est importante dans les centres de traitement des commandes et les sites de fabrication où les robots travaillent à proximité des employés et des équipements mobiles. Le LiDAR FMCW combine les mesures de portée et Doppler en un seul balayage, ce qui répond à ce besoin opérationnel. Cette demande soutient l'adoption continue sur le marché des systèmes LiDAR FMCW. Son récepteur à filtre adapté peut réduire les interférences entre de nombreux robots équipés de LiDAR dans le même établissement. Cela peut aider les opérateurs à éviter les fausses détections, les arrêts d'urgence et les pertes de débit associées. Hesai a signalé des expéditions de LiDAR pour la robotique de 142 371 unités au deuxième trimestre 2026, en hausse de 193,4 % d'une année sur l'autre, montrant que les déploiements en entrepôt et en intelligence artificielle incarnée créent une demande de capteurs à grande échelle.
Adoption de l'Industrie 4.0 et fabrication flexible
Les cellules de fabrication flexible nécessitent des mises à jour spatiales fréquentes à mesure que les agencements changent lors de courtes séries de production. Ces environnements nécessitent également une détection fiable à proximité de surfaces métalliques réfléchissantes, de poussière et d'équipements en mouvement. Le LiDAR FMCW peut fournir des données de portée et de vitesse sans recourir à des guides mécaniques fixes. Le marché des systèmes LiDAR FMCW bénéficie du fait que les cellules flexibles ont besoin de cette capacité de détection. La sortie du capteur peut prendre en charge la classification des objets, la prédiction du mouvement et la planification de trajectoire au sein d'un seul système de perception. Cela réduit la nécessité de combiner des flux radar et caméra séparés pour chaque cellule. Un article OFC 2026 a démontré des mesures simultanées de distance et de vitesse à l'aide d'une plateforme LiDAR cohérente intégrée, soutenant l'argument en faveur de modules de perception embarquée compacts.
Baisse des coûts des composants photoniques et intégration des semi-conducteurs
La photonique sur silicium fait évoluer les conceptions de LiDAR FMCW des assemblages multi-puces vers des architectures plus intégrées. La production au niveau de la tranche peut réduire les coûts unitaires pour les programmes automobiles qui nécessitent des volumes élevés et une qualité constante. Un cadre de recherche de 2025 a identifié le coût et l'évolutivité comme des exigences centrales pour les sources LiDAR FMCW intégrées de prochaine génération. Les réductions de coûts peuvent améliorer l'accès au marché des systèmes LiDAR FMCW pour les utilisateurs industriels. Il a également décrit le potentiel de la fabrication à grande échelle au niveau de la tranche pour les applications automobiles. La recherche OFC en 2025 a démontré une architecture monolithiquement intégrée qui plaçait l'émetteur à réseau phasé optique et le récepteur cohérent sur une puce compatible CMOS. Ces développements pourraient accroître le risque de remplacement pour les conceptions sélectionnées aux prix actuels à mesure que les rendements s'améliorent et que de nouveaux fournisseurs à base de semi-conducteurs entrent en production de masse.
Exigences de sécurité fonctionnelle pour la collaboration homme-robot
Les normes de sécurité réduisent les choix disponibles pour les concepteurs de capteurs automobiles et industriels. La norme ISO 26262 établit des exigences de sécurité fonctionnelle pour les systèmes électroniques des véhicules routiers. La norme ISO/TS 5083:2025 traite de la conception, de la vérification et de la validation des systèmes de conduite automatisée.[1] Le LiDAR FMCW fournit des sorties séparées de portée et de vitesse, ce qui peut soutenir des approches de perception redondantes. Ces exigences peuvent favoriser les fournisseurs qualifiés sur le marché des systèmes LiDAR FMCW. La norme ISO 23150-12:2026 définit également des interfaces LiDAR logiques avec des unités de fusion de données pour la conduite automatisée. Les fournisseurs qui complètent la validation de sécurité peuvent obtenir un avantage car le remplacement d'un capteur qualifié peut ajouter des coûts et du temps aux programmes de véhicules pluriannuels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des systèmes de perception par caméra et radar 4D | -2.8% | Mondial, le plus aigu dans les segments industriels de moyenne gamme et les segments ADAS d'entrée de gamme | Moyen terme (2-4 ans) |
| Coûts élevés d'intégration et de validation pour les déploiements industriels | -2.2% | Amérique du Nord, UE et Asie-Pacifique, en particulier pour les utilisateurs non automobiles disposant de capacités d'intégration de systèmes limitées | Moyen terme (2-4 ans) |
| Dérive d'étalonnage dans des conditions de fonctionnement mixtes intérieures et extérieures | -1.6% | Mondial, le plus perturbateur dans les installations logistiques couvrant les transitions intérieur-extérieur | Long terme (≥ 4 ans) |
| Concentration de l'approvisionnement en photonique et exposition aux contrôles à l'exportation | -1.4% | Amérique du Nord et UE, s'approvisionnant auprès des chaînes d'approvisionnement en composants photoniques d'Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des systèmes de perception par caméra et radar 4D
Les systèmes de caméra et de radar 4D sont en concurrence avec le LiDAR FMCW dans les applications soumises à des limites strictes de coût unitaire. Des recherches présentées à la CVPR 2026 ont rapporté que la perception coopérative radar-caméra améliorait la robustesse dans le brouillard et la pluie, où la densité du nuage de points LiDAR peut diminuer. Les combinaisons radar-caméra peuvent répondre aux exigences de certaines utilisations industrielles de moyenne gamme où les données de vitesse importent plus que la haute résolution spatiale. La fourchette de prix d'entrée pour les capteurs FMCW est de 400 à 600 USD par unité, ce qui peut rendre ces alternatives attrayantes. Cette pression affecte le positionnement des fournisseurs sur le marché des systèmes LiDAR FMCW. Les systèmes à caméra uniquement font toujours face à des limitations en cas de faible visibilité et face à des cibles à faible contraste. Les systèmes incluant un LiDAR peuvent donc rester plus adaptés aux applications sensibles à la sécurité qui nécessitent de meilleures performances de perception.
Coûts élevés d'intégration et de validation pour les déploiements industriels
Les acheteurs industriels doivent tenir compte du travail d'intégration en plus du prix d'achat du capteur. Les déploiements FMCW nécessitent l'étalonnage du gain du canal photonique, de la linéarité du chirp et de la gestion thermique. De nombreux utilisateurs non automobiles ne disposent pas des ressources nécessaires en matière de micrologiciel et de validation en interne. Un écart quadratique moyen normalisé de 1 % dans la non-linéarité du chirp peut réduire la résolution de portée de la même manière qu'une augmentation quintuple de la largeur de raie laser. Les variations de température saisonnières de 30 à 40 °C peuvent donc créer des problèmes de performance qui n'apparaissent que dans des conditions de fonctionnement particulières. Les coûts d'ingénierie continus peuvent retarder l'adoption, là où les budgets d'équipement et les budgets de services d'intégration sont gérés séparément.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par portée :
la détection longue portée domine, la courte portée gagne du terrain dans la robotique embarquéeLes capteurs longue portée au-delà de 100 mètres représentaient 44,81 % du marché des systèmes LiDAR FMCW en 2025 et devraient croître à un CAGR de 28,47 % jusqu'en 2031. La demande provenait des systèmes ADAS autoroutiers, de l'automatisation des grues portuaires et aéroportuaires, et des flottes de robotaxis. Ces applications nécessitent une détection fiable au-delà du tampon de sécurité opérationnel immédiat. Des distances de détection étendues peuvent améliorer le temps de réponse des véhicules et des équipements autonomes. Les exigences de longue portée restent importantes pour le marché des systèmes LiDAR FMCW. Le fait que la longue portée soit à la fois la catégorie de portée la plus grande et la plus en croissance reflète la demande des plateformes ADAS de production et de fret autonome. Les systèmes dans ces applications peuvent nécessiter une détection au-delà de 200 mètres. La recherche OFC a décrit une conception de LiDAR cohérent qui intégrait un émetteur et un récepteur sur une seule puce compatible CMOS. Cette approche pourrait réduire les coûts des modules tout en préservant les performances longue portée.
Les capteurs courte portée jusqu'à 25 mètres servent les robots humanoïdes, les bras de robots collaboratifs et les chariots élévateurs autonomes opérant dans des espaces partagés. Ces systèmes fonctionnent souvent à des vitesses inférieures à 10 mètres par seconde et nécessitent une perception proche de la machine. Voyant Photonics a poursuivi la détection à l'échelle de la puce pour ce cas d'utilisation. Hesai a déclaré que son module JT128 avait été adopté par plus de 50 entreprises d'intelligence artificielle incarnée, dont Unitree et Galbot. Cela a montré une activité commerciale dans la robotique avant la parité de prix automobile généralisée. Les capteurs de portée moyenne au-delà de 25 mètres à 100 mètres servent des environnements industriels mixtes tels que les grands sites de fabrication et les cours logistiques extérieures. Leurs données de vitesse peuvent soutenir la gestion du trafic lorsque des surfaces réfléchissantes ou des contraintes GPS limitent le positionnement conventionnel. Les exigences de sécurité laser IEC 60825-1 influencent les choix de puissance transmise dans toutes les catégories de portée.



Par longueur d'onde :
l'architecture à 1 550 nm se consolide, le 905 nm défend les volumes dans les segments sensibles aux coûtsLa bande à 1 550 nm devrait se développer à un CAGR de 28,83 % jusqu'en 2031. Cette croissance suit les caractéristiques techniques de la détection cohérente plutôt qu'une simple préférence commerciale. La rétine humaine est moins sensible à 1 550 nm qu'à 905 nm. Dans les limites de la norme IEC 60825-1, cela permet une puissance transmise plus élevée. Une puissance plus élevée peut soutenir une portée plus longue, une longueur de cohérence plus grande et une marge de fonctionnement plus importante en lumière ambiante élevée. Ces caractéristiques sont pertinentes pour les cours extérieures et les tabliers d'aéroport. Des recherches publiées en 2026 ont démontré une détection sélective en longueur d'onde à 1 550 nm avec des photodiodes à points quantiques colloïdaux en tandem et un temps de réponse de 1,01 nanoseconde.[2] Cela indique des alternatives moins coûteuses aux récepteurs InGaAs, qui représentent une part significative de la nomenclature FMCW.
L'Atlas Ultra d'Aeva utilise un système sur puce LiDAR FMCW à 1 550 nm conçu pour répondre aux exigences de conformité ISO 26262 et ISO/SAE 21434. Cet exemple montre comment le choix de la longueur d'onde, la conformité à la sécurité et les performances du véhicule peuvent se renforcer mutuellement pour les fournisseurs certifiés. Les produits basés sur 905 nm conservent des volumes dans les applications industrielles de courte et moyenne portée. Des distances de détection requises plus faibles peuvent réduire l'impact de la puissance laser permissible plus faible à cette longueur d'onde. La bande à 1 310 nm occupe une position plus étroite entre les autres longueurs d'onde principales. Elle offre une meilleure sécurité oculaire que le 905 nm mais présente une maturité de détecteur plus faible et un coût plus élevé que le 1 550 nm. Les décisions relatives aux longueurs d'onde continuent de façonner la concurrence sur le marché des systèmes LiDAR FMCW. Les autres longueurs d'onde, y compris les variantes infrarouge moyen, restent au stade du démonstrateur. Les fonderies qui fabriquent déjà des composants pour la bande télécom soutiennent le développement pour la catégorie à 1 550 nm.
Par secteur d'utilisation final :
l'automobile ancre la base, la logistique tierce et l'exécution du commerce électronique s'accélèrentL'automobile détenait 38,74 % du marché des systèmes LiDAR FMCW en 2025. Le secteur a établi des processus d'approvisionnement pour les capteurs qualifiés en matière de sécurité et de longs cycles de conception. Ces cycles de conception peuvent verrouiller les architectures de capteurs des années avant le début de la production. Le LiDAR FMCW gagne en pertinence dans les programmes pour la conduite de niveau 3 et de niveau 4. La mesure simultanée de la vitesse peut fournir des informations utiles sur la scène pour les fonctions de conduite mains libres. Les programmes automobiles fournissent une base stable pour le marché des systèmes LiDAR FMCW. La norme ISO/TS 5083:2025 crée également un cadre clair pour la conception, la vérification et la validation des systèmes de conduite automatisée. Les utilisateurs de l'électronique et des semi-conducteurs adoptent des robots d'inspection équipés de LiDAR pour une utilisation en salle blanche. Le LiDAR FMCW peut prendre en charge la mesure spatiale sans contact pour la manipulation de plaquettes et les tâches de contrôle qualité où les surfaces réfléchissantes sont courantes.
La logistique tierce et l'exécution du commerce électronique devraient croître à un CAGR de 28,79 % jusqu'en 2031. Les centres à haut débit utilisent des flottes de robots mobiles autonomes qui nécessitent une navigation fiable autour des convoyeurs et des travailleurs. L'estimation de l'ego-mouvement basée sur Doppler peut réduire la dérive de localisation dans les allées pauvres en caractéristiques. Cela peut réduire la dépendance aux marqueurs externes et à l'infrastructure de localisation et cartographie simultanées visuelles. Les installations de biens de consommation, d'alimentation et de boissons, et pharmaceutiques adoptent progressivement les systèmes FMCW pour la palettisation et l'inspection automatisée. Les mines et l'industrie lourde peuvent générer des revenus plus élevés par installation car le transport autonome nécessite une détection longue portée à des températures allant de -40 °C à +85 °C. AMLab a obtenu des contrats en avril 2026 pour des systèmes LiDAR sur 34 grues portiques automatisées sur rails au port de Rotterdam. GUSS Automation a également prévu d'utiliser le LiDAR numérique Rev8 d'Ouster dans des machines autonomes pour vergers pour la navigation en environnement sans GPS.

Analyse géographique
L'Amérique du Nord détenait 36,42 % du marché des systèmes LiDAR FMCW en 2025. La région compte des opérateurs de robotaxis passant des projets pilotes vers le déploiement commercial. Les investissements dans l'automatisation des entrepôts et une chaîne d'approvisionnement automobile de rang 1 approfondie soutiennent également la demande. Aeva, SiLC Technologies, Voyant Photonics et AEye font partie de la base régionale d'entreprises axées sur le LiDAR FMCW. Ces entreprises se concentrent sur l'intégration de la photonique sur silicium et les partenariats de production. Les programmes nord-américains constituent une source importante de demande pour le marché des systèmes LiDAR FMCW. Aeva a été sélectionnée en février 2026 par un équipementier mondial de passagers du top 5 pour sa plateforme LiDAR 4D Atlas Ultra. Sa collaboration de juillet 2025 avec LG Innotek comprenait jusqu'à 50 millions USD d'investissement, de financement de développement et de soutien à la capacité.
L'Asie-Pacifique devrait croître à un CAGR de 29,32 % jusqu'en 2031. La chaîne d'approvisionnement LiDAR intégrée de la Chine confère à la région une échelle de fabrication. Le Japon et la Corée du Sud poursuivent des programmes de co-développement automobile et de semi-conducteurs. Hesai a signalé 628 275 expéditions de LiDAR au deuxième trimestre 2026, en hausse de 78,4 % d'une année sur l'autre. La société a également signalé une part de 44 % de la catégorie LiDAR ADAS longue portée en Chine en juin 2026, sur la base des données de Gasgoo. RoboSense a signalé 282 600 unités LiDAR pour la robotique et d'autres applications au premier semestre 2026, en hausse de 510,4 % d'une année sur l'autre. Les investissements sud-coréens et japonais dans SiLC Technologies montrent que l'écosystème photonique régional s'étend au-delà des fournisseurs chinois.
La croissance de l'Europe est façonnée par les exigences de sécurité automobile et les dépenses d'automatisation industrielle. L'Allemagne, la France et le Royaume-Uni sont des marchés centraux d'approvisionnement en ADAS. Les exigences de la norme ISO 26262 soutiennent l'utilisation de plateformes de capteurs qualifiées en matière de sécurité. Hesai a confirmé au premier trimestre 2026 qu'il était un partenaire LiDAR stratégique et un fournisseur confirmé pour les modèles Mercedes-Benz à niveau 3 activé en Europe et en Chine.[3] Son centre de fabrication Galileo en Thaïlande soutient ce modèle d'approvisionnement à double région. Le Moyen-Orient gagne également en pertinence grâce aux projets de ports intelligents et aux programmes d'intelligence artificielle souverains. L'Afrique présente des opportunités précoces dans l'exploitation minière automatisée et la modernisation des ports. L'Amérique du Sud présente une demande émergente liée à la modernisation agricole brésilienne et à l'automatisation minière chilienne.
Paysage concurrentiel
Concentration du Marché
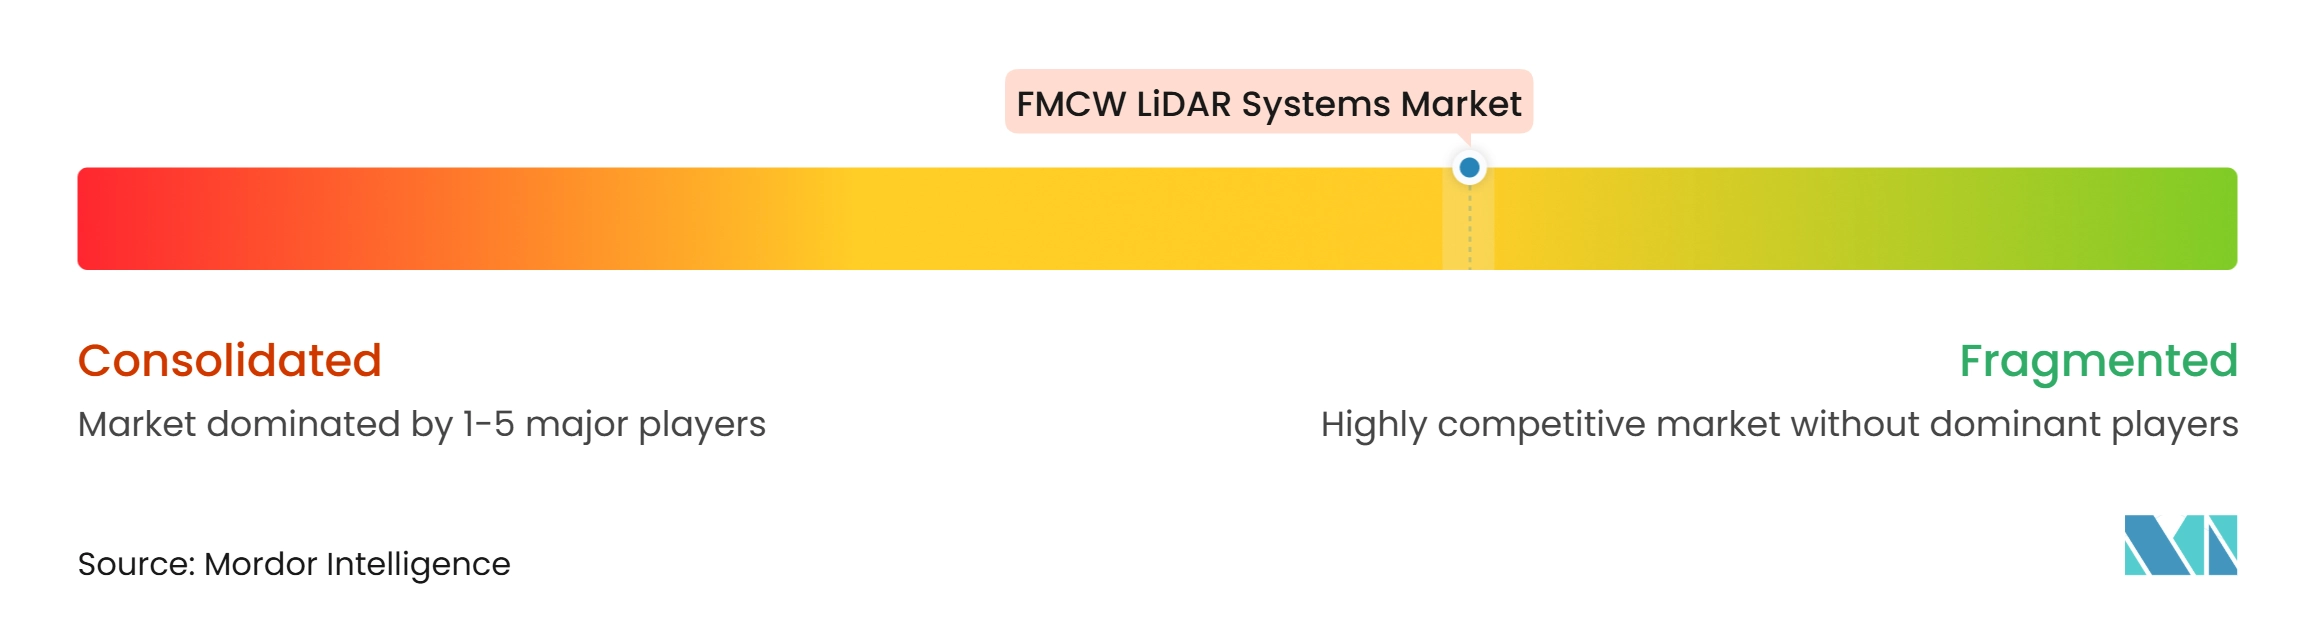
Le marché des systèmes LiDAR FMCW est modérément fragmenté. Hesai Technology et RoboSense opèrent à grande échelle dans les secteurs automobile et de la robotique. Aeva, SiLC Technologies, Voyant Photonics, Baraja et Blickfeld se font concurrence par l'intégration photonique, l'architecture cohérente et la spécialisation applicative. Les fabricants chinois bénéficient d'avantages en termes de coûts dans la production à grand volume. Les fournisseurs occidentaux se concentrent sur la photonique à l'échelle de la puce, les logiciels de perception et la certification des programmes des équipementiers. La sélection d'Aeva pour un programme d'équipementier de passagers du top 5 en février 2026 illustre cette stratégie de programme de production.
Les fournisseurs intègrent de plus en plus la conception de puces photoniques, le matériel de capteurs et les algorithmes de perception. Cela peut réduire les couches d'intégration entre le silicium du capteur et les systèmes de contrôle du véhicule. Cette stratégie différencie les fournisseurs sur le marché des systèmes LiDAR FMCW. En août 2026, Innoviz a annoncé qu'il développait une pile de perception basée sur LiDAR avec un équipementier automobile du top 10, en utilisant le matériel informatique InnovizTwo et NVIDIA.[4] L'effort a exploré un possible futur programme de production en série pour la conduite sur le domaine de conception opérationnelle autoroutier. Innoviz a également annoncé une offre directe enregistrée de 30 millions USD en juillet 2026 pour soutenir la commercialisation de son activité de défense et de sécurité Perciz. En juin 2026, elle a conclu une collaboration avec Drive Group pour des solutions de transport intelligent et de sécurité périmétrique. Ces actions montrent des fournisseurs cherchant des revenus au-delà des programmes automobiles.
Des opportunités subsistent dans l'agriculture, les mines, l'industrie lourde et la robotique humanoïde courte portée. Ces utilisations valorisent la robustesse thermique et la mesure de la vitesse, mais l'économie du déploiement reste sensible au coût des capteurs. Les projets portuaires, aéroportuaires et de routes intelligentes offrent également une voie vers des programmes d'infrastructure plus importants. Le déploiement de Rotterdam par AMLab a fourni un exemple multi-grues que d'autres opérateurs de terminaux peuvent évaluer. L'activité de brevets augmente autour des circuits intégrés photoniques, de la direction de faisceau et de la conception de récepteurs cohérents. Les travaux OFC 2025 et OFC 2026 sur les systèmes d'émetteurs et de récepteurs intégrés montrent la direction de cette concurrence. Seyond, Leishen Intelligent System et Benewake ciblent également des utilisations robotiques et industrielles qui ne sont pas la priorité la plus élevée pour les fournisseurs axés sur l'automobile.
Leaders du secteur des systèmes LiDAR FMCW
-
Hesai Technology Co., Ltd.
-
RoboSense Technology Co., Ltd.
-
Ouster, Inc.
-
Innoviz Technologies Ltd.
-
Aeva Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes LiDAR FMCW Entreprises couvertes dans ce rapport
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Aeva Technologies, Inc.
- Luminar Technologies, Inc.
- Cepton, Inc.
- LeddarTech Inc.
- MicroVision, Inc.
- Blickfeld GmbH
- OPSYS Tech Ltd.
- Voyant Photonics, Inc.
- LuminWave Technology Co., Ltd.
- SSLiDAR Inc.
- Seyond, Inc.
- Leishen Intelligent System Co., Ltd.
- Livox Technology Limited
- Benewake (Beijing) Co., Ltd.
- Baraja Pty Ltd.
- SiLC Technologies, Inc.
- AEye, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
Développements industriels récents dans Marché des systèmes LiDAR FMCW
- Août 2026 : Ouster a annoncé que GUSS Automation, une filiale en propriété exclusive de John Deere, intégrerait le LiDAR numérique couleur native Rev8 OS0 dans sa prochaine génération de machines autonomes pour vergers pour la navigation en vergers et vignobles sans GPS. Le capteur Rev8 est construit sur la plateforme silicium L4 d'Ouster.
- Août 2026 : Innoviz Technologies a annoncé le développement d'une pile de perception basée sur LiDAR avec un équipementier automobile mondial du top 10 pour la conduite sur le domaine de conception opérationnelle autoroutier. Le travail intègre le capteur LiDAR InnovizTwo et le matériel informatique NVIDIA pour explorer un potentiel futur programme de production en série.
- Juin 2026 : Drive Group et Innoviz Technologies ont signé un accord de collaboration pour intégrer le LiDAR InnovizSMART dans des solutions de transport intelligent et de sécurité périmétrique. Le projet conjoint Barak LightGuard visait 20 millions USD de ventes d'ici fin 2027.
- Février 2026 : Hesai Technology a annoncé un accord de coopération avec Grab, nommant Grab comme son distributeur exclusif de LiDAR dans 8 pays d'Asie du Sud-Est et plus de 800 villes pour des utilisations en robotique, mobilité autonome et cartographie.
Portée du rapport mondial sur le marché des systèmes LiDAR FMCW
Le marché des systèmes LiDAR FMCW comprend les systèmes qui utilisent la technologie à onde continue modulée en fréquence (FMCW) pour mesurer la distance, la vitesse et la direction en analysant le décalage de fréquence des signaux laser réfléchis. Ces systèmes prennent en charge la détection haute résolution et longue portée et sont utilisés dans des applications telles que les véhicules autonomes, la robotique, l'automatisation industrielle et la sécurité.
Le rapport sur le marché des systèmes LiDAR FMCW est segmenté par portée (courte portée (jusqu'à 25 mètres), portée moyenne (de 25 à 100 mètres) et longue portée (au-delà de 100 mètres)), longueur d'onde (905 nanomètres, 1 310 nanomètres, 1 550 nanomètres et autres longueurs d'onde), secteur d'utilisation final (automobile, électronique et semi-conducteurs, biens de consommation, alimentation et boissons, pharmacie, métaux, mines et industrie lourde, logistique tierce et exécution du commerce électronique, ports, aéroports et infrastructures de transport, agriculture et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Courte portée (jusqu'à 25 mètres) |
| Portée moyenne (de 25 à 100 mètres) |
| Longue portée (au-delà de 100 mètres) |
| 905 nanomètres |
| 1 310 nanomètres |
| 1 550 nanomètres |
| Autres longueurs d'onde |
| Automobile |
| Électronique et semi-conducteurs |
| Biens de consommation |
| Alimentation et boissons |
| Pharmacie |
| Métaux, mines et industrie lourde |
| Logistique tierce et exécution du commerce électronique |
| Ports, aéroports et infrastructures de transport |
| Agriculture |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par portée | Courte portée (jusqu'à 25 mètres) | |
| Portée moyenne (de 25 à 100 mètres) | ||
| Longue portée (au-delà de 100 mètres) | ||
| Par longueur d'onde | 905 nanomètres | |
| 1 310 nanomètres | ||
| 1 550 nanomètres | ||
| Autres longueurs d'onde | ||
| Par secteur d'utilisation final | Automobile | |
| Électronique et semi-conducteurs | ||
| Biens de consommation | ||
| Alimentation et boissons | ||
| Pharmacie | ||
| Métaux, mines et industrie lourde | ||
| Logistique tierce et exécution du commerce électronique | ||
| Ports, aéroports et infrastructures de transport | ||
| Agriculture | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes LiDAR FMCW ?
Le marché des systèmes LiDAR FMCW devrait augmenter de 176,54 millions USD en 2026 à 587,21 millions USD d'ici 2031, à un CAGR de 27,17 %.
Qu'est-ce qui stimule l'adoption des systèmes LiDAR FMCW ?
La croissance est soutenue par les robots mobiles autonomes, la fabrication flexible, l'intégration photonique et la demande de données de portée et de vitesse dans les espaces opérationnels partagés.
Pourquoi le 1 550 nm est-il utilisé dans les systèmes LiDAR FMCW ?
La bande à 1 550 nm peut utiliser une puissance transmise plus élevée dans les limites de sécurité oculaire, soutenant une portée plus longue et un fonctionnement en lumière ambiante élevée.
Quels utilisateurs finaux adoptent les systèmes LiDAR FMCW le plus rapidement ?
La logistique tierce et l'exécution du commerce électronique devraient croître à un CAGR de 28,79 % jusqu'en 2031, à mesure que les installations développent leurs flottes de robots autonomes.
Quelle région devrait connaître la croissance la plus rapide pour les systèmes LiDAR FMCW ?
L'Asie-Pacifique devrait croître à un CAGR de 29,32 % jusqu'en 2031, soutenue par la chaîne d'approvisionnement de la Chine et le déploiement plus large de la robotique.