
Marktgröße und Marktanteil für FMCW LiDAR-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 176.54 Millionen US-Dollar |
| Marktgröße (2031) | 587.21 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.17 % |
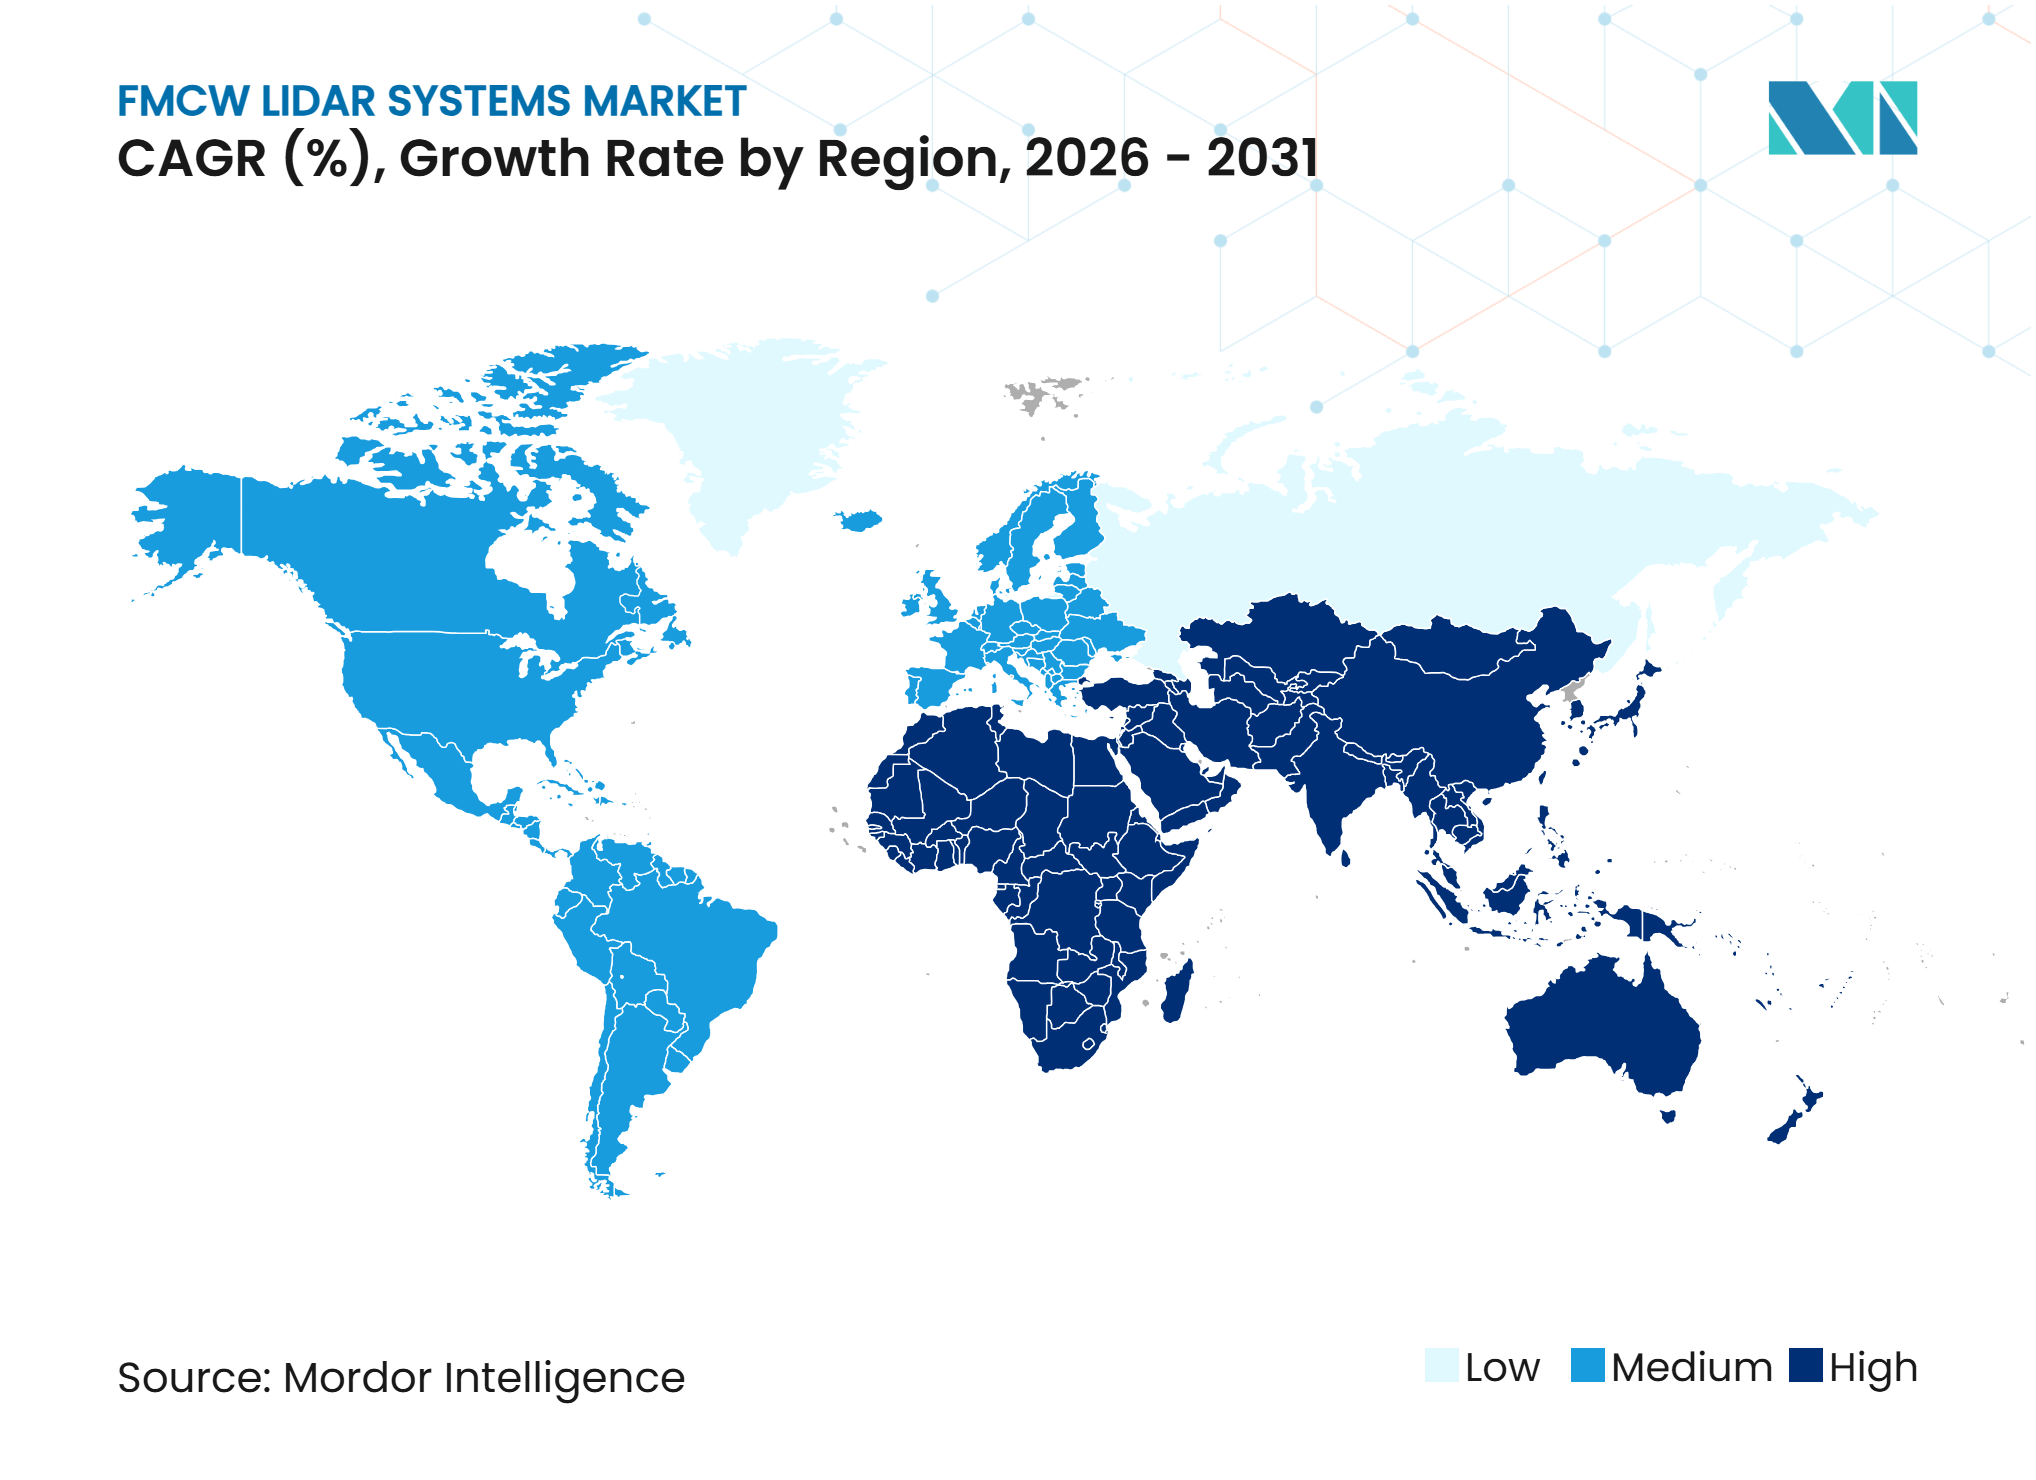
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für FMCW LiDAR-Systeme von Mordor Intelligence
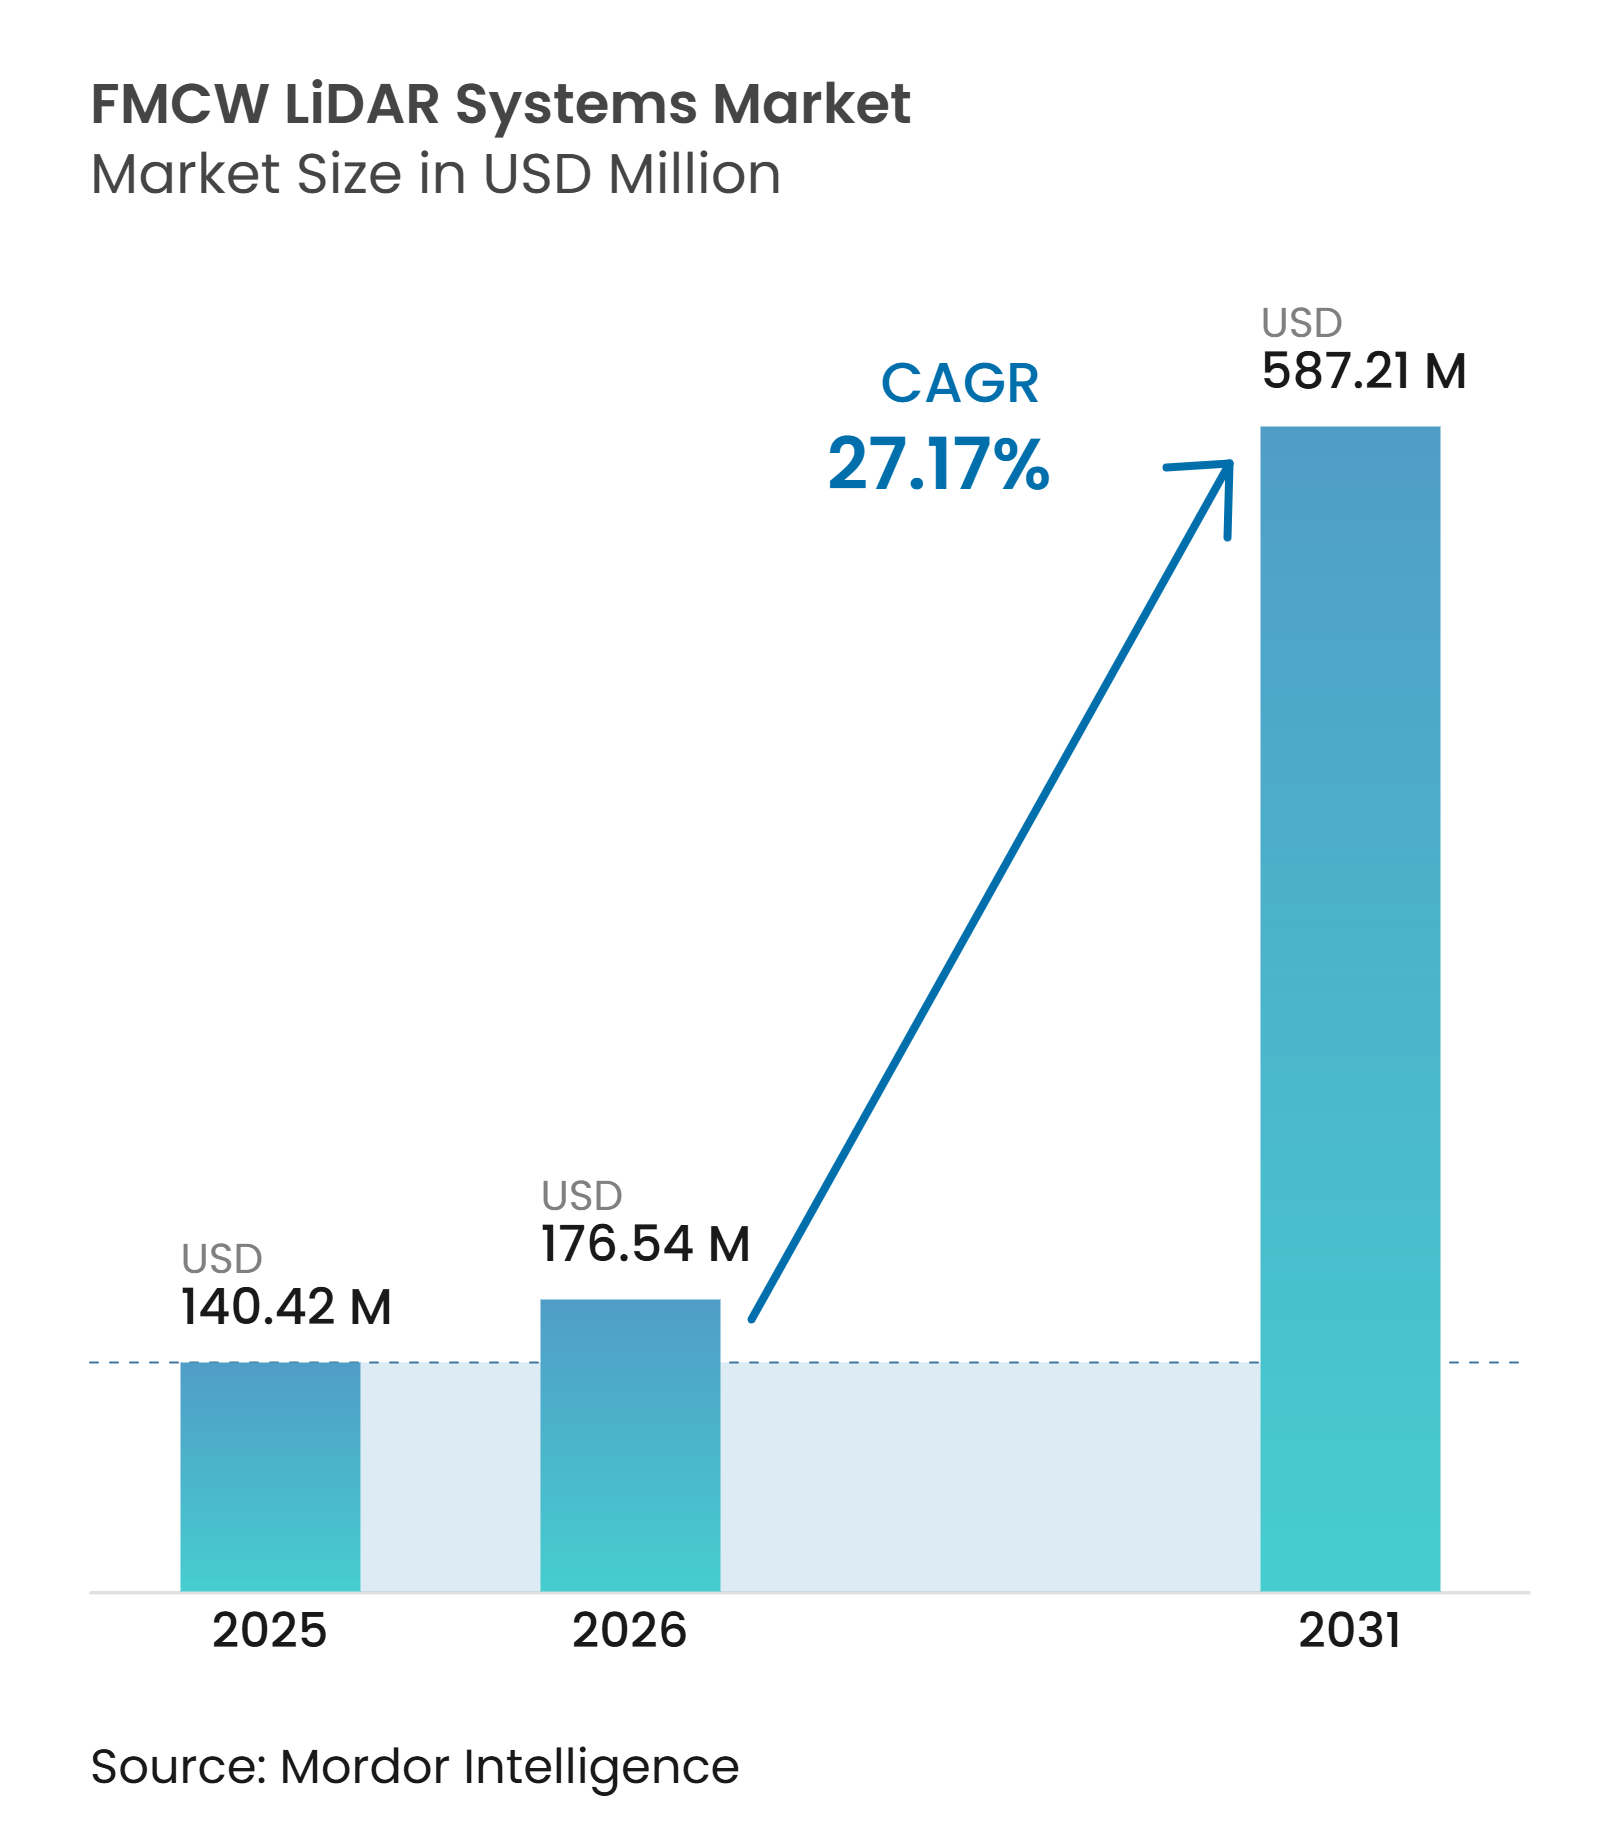
Die Marktgröße für FMCW LiDAR-Systeme wird voraussichtlich von 140,42 Millionen USD im Jahr 2025 auf 176,54 Millionen USD im Jahr 2026 steigen und bis 2031 587,21 Millionen USD erreichen, mit einer CAGR von 27,17 % über den Zeitraum 2026–2031. Die FMCW-Technologie misst Entfernung und momentane Radialgeschwindigkeit in einem einzigen Laserdurchlauf mittels Doppler-verschobener Schwebungsfrequenzen. Diese Fähigkeit unterstützt Automatisierungssysteme, die sich bewegende Personen, Fahrzeuge und Geräte in Echtzeit verfolgen müssen. Die Nachfrage geht über Luft- und Raumfahrt sowie Premium-Automobilanwendungen hinaus in die Bereiche Logistik, Fertigung und Verkehrsinfrastruktur. Anbieter verfolgen integrierte Photonik, softwarebasierte Wahrnehmung und Produktionspartnerschaften, um die Systemkomplexität zu reduzieren und Designprogramme zu sichern. Die Versorgungskonzentration bei spezialisierten photonischen Komponenten und der Wettbewerb durch Radar-Kamera-Systeme werden weiterhin die Kaufentscheidungen im Markt für FMCW LiDAR-Systeme beeinflussen.
Wichtigste Erkenntnisse des Berichts
- Nach Reichweite entfielen Langstreckensensoren (über 100 Meter) im Jahr 2025 auf 44,81 % des Marktanteils für FMCW LiDAR-Systeme und werden voraussichtlich bis 2031 mit einer CAGR von 28,47 % wachsen.
- Nach Wellenlänge wird das 1.550-Nanometer-Band voraussichtlich bis 2031 mit einer CAGR von 28,83 % wachsen.
- Nach Endverbraucherbranche entfiel die Automobilindustrie im Jahr 2025 auf 38,74 % des Marktanteils für FMCW LiDAR-Systeme, während Drittanbieter-Logistik und E-Commerce-Fulfillment voraussichtlich bis 2031 mit einer CAGR von 28,79 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,42 % am Markt für FMCW LiDAR-Systeme, während der asiatisch-pazifische Raum voraussichtlich bis 2031 mit einer CAGR von 29,32 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion autonomer mobiler Roboter und Lagerautomatisierung | +5.2% | Global, mit höchster Intensität in Nordamerika, Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Einführung von Industrie 4.0 und flexible Fertigung | +4.8% | Nordamerika und EU, mit sekundären Gewinnen in Süd- und Ostasien | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für photonische Komponenten und Halbleiterintegration | +4.1% | Global, verankert durch CMOS-kompatible Gießereien in Taiwan, Südkorea und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Anforderungen an die funktionale Sicherheit für die Mensch-Roboter-Kollaboration | +3.5% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum durch OEM-Lokalisierung | Mittelfristig (2–4 Jahre) |
| Eingebettete Wahrnehmung zur Reduzierung der Systemintegrationskomplexität | +2.9% | Global, mit früher kommerzieller Dynamik in Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach geschwindigkeitsbewusster Wahrnehmung in dynamischen industriellen Umgebungen | +2.3% | Global, mit konzentrierter Nachfrage in großen Lager- und Hafenbetrieben | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion autonomer mobiler Roboter und Lagerautomatisierung
Autonome mobile Roboter steigern die Nachfrage nach Sensorsystemen, die sowohl den Standort als auch die Bewegung eines Objekts erkennen können. Diese Anforderung ist in Fulfillment-Zentren und Fertigungsstätten wichtig, wo Roboter in der Nähe von Mitarbeitern und mobilen Geräten arbeiten. FMCW LiDAR kombiniert Entfernungs- und Doppler-Messungen in einem einzigen Durchlauf, was diesen Betriebsbedarf unterstützt. Diese Nachfrage fördert die weitere Einführung im Markt für FMCW LiDAR-Systeme. Sein Matched-Filter-Empfänger kann Interferenzen zwischen vielen LiDAR-ausgestatteten Robotern in derselben Anlage reduzieren. Dies kann Betreibern helfen, Fehldetektionen, Notabschaltungen und damit verbundene Durchsatzverluste zu vermeiden. Hesai meldete LiDAR-Lieferungen für die Robotik von 142.371 Einheiten im zweiten Quartal 2026, ein Anstieg von 193,4 % im Jahresvergleich, was zeigt, dass Lager- und verkörperte KI-Einsätze eine skalierbare Sensornachfrage erzeugen.
Einführung von Industrie 4.0 und flexible Fertigung
Flexible Fertigungszellen erfordern häufige räumliche Aktualisierungen, wenn sich Layouts während kurzer Produktionsläufe ändern. Diese Umgebungen benötigen auch eine zuverlässige Erkennung in der Nähe von reflektierenden Metalloberflächen, Staub und beweglichen Geräten. FMCW LiDAR kann Entfernungs- und Geschwindigkeitsdaten bereitstellen, ohne auf feste mechanische Führungen angewiesen zu sein. Der Markt für FMCW LiDAR-Systeme profitiert davon, da flexible Zellen diese Sensorfähigkeit benötigen. Die Sensorausgabe kann Objektklassifizierung, Bewegungsvorhersage und Pfadplanung innerhalb eines einzigen Wahrnehmungssystems unterstützen. Dies reduziert die Notwendigkeit, separate Radar- und Kameraströme für jede Zelle zu kombinieren. Ein OFC-Beitrag aus dem Jahr 2026 demonstrierte simultane Entfernungs- und Geschwindigkeitsmessungen unter Verwendung einer integrierten kohärenten LiDAR-Plattform, was den Fall für kompakte eingebettete Wahrnehmungsmodule unterstützt.
Sinkende Kosten für photonische Komponenten und Halbleiterintegration
Siliziumphotonik verlagert FMCW LiDAR-Designs von Multi-Chip-Baugruppen hin zu stärker integrierten Architekturen. Die Produktion auf Wafer-Ebene kann die Stückkosten für Automobilprogramme senken, die hohe Stückzahlen und gleichbleibende Qualität erfordern. Ein Forschungsrahmen aus dem Jahr 2025 identifizierte Kosten und Skalierbarkeit als zentrale Anforderungen für integrierte FMCW LiDAR-Quellen der nächsten Generation. Kostensenkungen können den Zugang zum Markt für FMCW LiDAR-Systeme für Industrienutzer verbessern. Er beschrieb auch das Potenzial der großvolumigen Fertigung auf Wafer-Ebene für Automobilanwendungen. OFC-Forschung aus dem Jahr 2025 demonstrierte eine monolithisch integrierte Architektur, die den optischen Phased-Array-Sender und den kohärenten Empfänger auf einem CMOS-kompatiblen Chip platzierte. Diese Entwicklungen könnten das Ersatzrisiko für Designs erhöhen, die zu aktuellen Preisen ausgewählt wurden, wenn sich die Ausbeuten verbessern und neue halbleiterbasierte Anbieter in die Serienproduktion eintreten.
Anforderungen an die funktionale Sicherheit für die Mensch-Roboter-Kollaboration
Sicherheitsnormen schränken die Auswahlmöglichkeiten für Automobil- und Industriesensorentwickler ein. ISO 26262 legt Anforderungen an die funktionale Sicherheit für elektronische Systeme in Straßenfahrzeugen fest. ISO/TS 5083:2025 befasst sich mit Design, Verifikation und Validierung für automatisierte Fahrsysteme.[1] FMCW LiDAR liefert separate Entfernungs- und Geschwindigkeitsausgaben, die redundante Wahrnehmungsansätze unterstützen können. Diese Anforderungen können qualifizierte Anbieter im Markt für FMCW LiDAR-Systeme begünstigen. ISO 23150-12:2026 definiert auch logische LiDAR-Schnittstellen mit Datenfusionseinheiten für automatisiertes Fahren. Anbieter, die die Sicherheitsvalidierung abschließen, können einen Vorteil erlangen, da der Austausch eines qualifizierten Sensors einem mehrjährigen Fahrzeugprogramm zusätzliche Kosten und Zeit hinzufügen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Kamera- und 4D-Radar-Wahrnehmungssysteme | -2.8% | Global, am stärksten in mittleren Industriesegmenten und Einstiegs-ADAS-Segmenten | Mittelfristig (2–4 Jahre) |
| Hohe Integrations- und Validierungskosten für industrielle Einsätze | -2.2% | Nordamerika, EU und asiatisch-pazifischer Raum, insbesondere für Nicht-Automobilnutzer mit begrenzter Systemintegrationskapazität | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift bei gemischten Innen- und Außenbetriebsbedingungen | -1.6% | Global, am störendsten in Logistikeinrichtungen mit Innen-Außen-Übergängen | Langfristig (≥ 4 Jahre) |
| Versorgungskonzentration in der Photonik und Risiken durch Exportkontrolle | -1.4% | Nordamerika und EU, Beschaffung aus ostasiatischen Lieferketten für photonische Komponenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Kamera- und 4D-Radar-Wahrnehmungssysteme
Kamera- und 4D-Radar-Systeme konkurrieren mit FMCW LiDAR in Anwendungen mit strengen Stückkostengrenzen. Auf der CVPR 2026 vorgestellte Forschungsergebnisse berichteten, dass die kooperative Wahrnehmung von Radar und Kamera die Robustheit bei Nebel und Regen verbesserte, wo die Punktwolkendichte von LiDAR abnehmen kann. Radar-Kamera-Kombinationen können Anforderungen in einigen mittleren Industrieanwendungen erfüllen, bei denen Geschwindigkeitsdaten wichtiger sind als hohe räumliche Auflösung. Der Eingangspreisbereich für FMCW-Sensoren liegt bei 400–600 USD pro Einheit, was diese Alternativen attraktiv machen kann. Dieser Druck beeinflusst die Positionierung der Anbieter im Markt für FMCW LiDAR-Systeme. Kamerabasierte Systeme stoßen weiterhin auf Einschränkungen bei schlechter Sicht und gegenüber kontrastarmen Zielen. LiDAR-inklusive Systeme können daher für sicherheitskritische Anwendungen, die eine stärkere Wahrnehmungsleistung erfordern, besser geeignet bleiben.
Hohe Integrations- und Validierungskosten für industrielle Einsätze
Industrielle Käufer müssen neben dem Sensorpreis auch den Integrationsaufwand berücksichtigen. FMCW-Einsätze erfordern die Kalibrierung von photonischem Kanalgewinn, Chirp-Linearität und Wärmemanagement. Vielen Nicht-Automobilnutzern fehlen die erforderlichen Firmware- und Validierungsressourcen intern. Eine normierte RMS-Abweichung von 1 % bei der Chirp-Nichtlinearität kann die Entfernungsauflösung in gleicher Weise reduzieren wie eine fünffache Erhöhung der Laserlinienbreite. Saisonale Temperaturschwankungen von 30–40 °C können daher Leistungsprobleme verursachen, die nur unter bestimmten Betriebsbedingungen auftreten. Laufende Ingenieurkosten können die Einführung verzögern, wenn Gerätebudgets und Integrationsdienstleistungsbudgets getrennt verwaltet werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
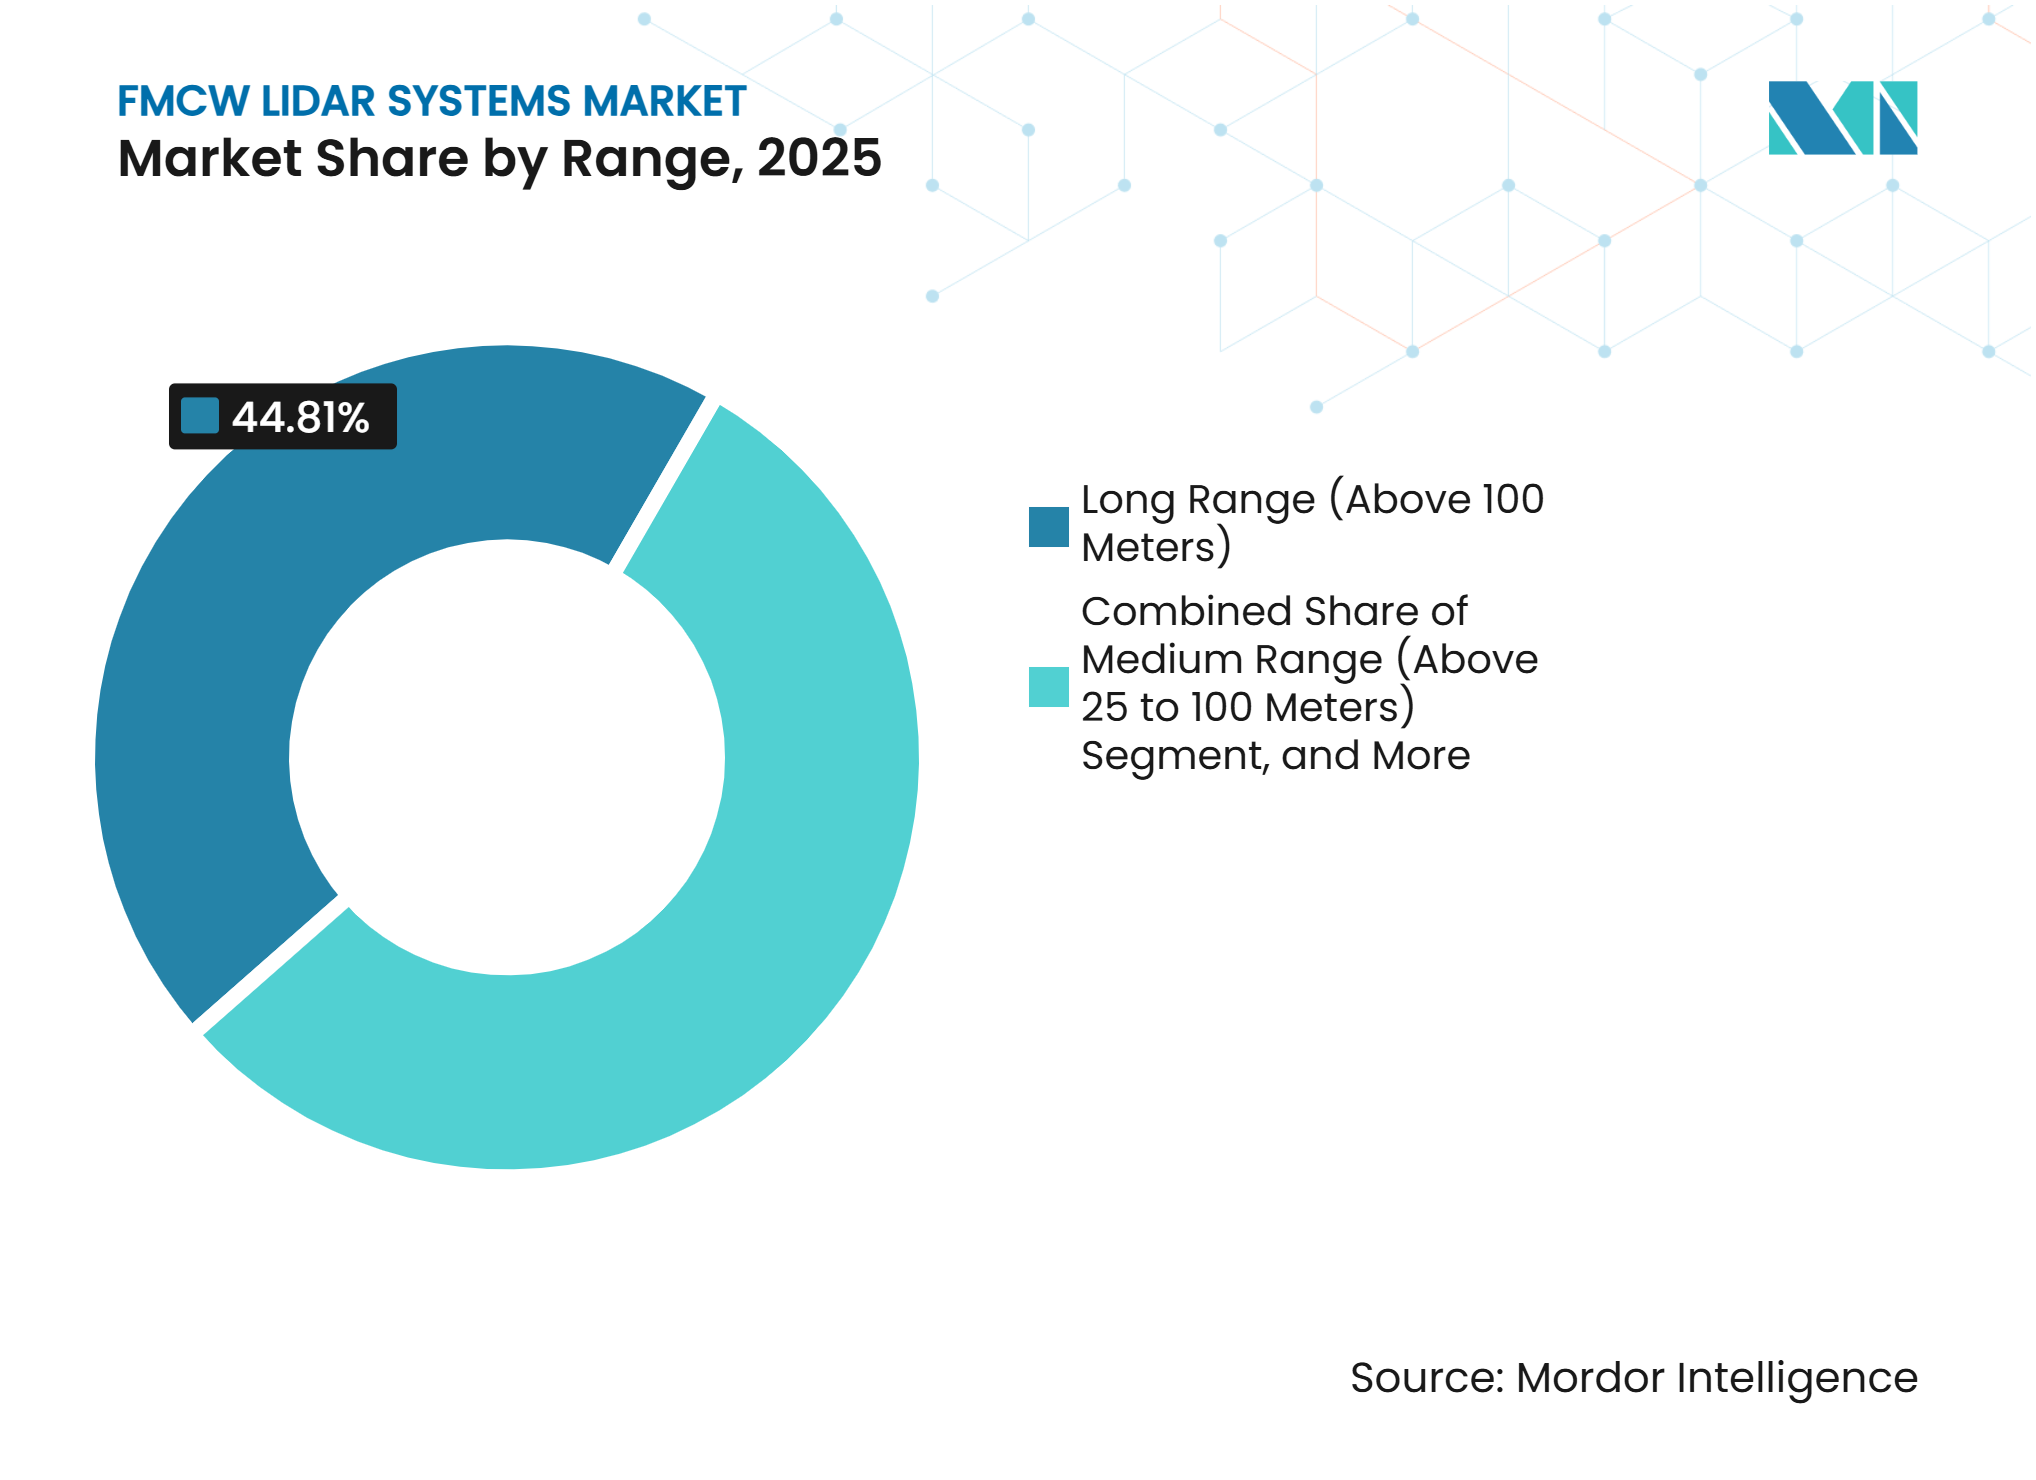
Langstreckensensorik dominiert, Kurzstrecke gewinnt Boden in der eingebetteten RobotikLangstreckensensoren über 100 Meter entfielen im Jahr 2025 auf 44,81 % des Marktes für FMCW LiDAR-Systeme und werden voraussichtlich bis 2031 mit einer CAGR von 28,47 % wachsen. Die Nachfrage kam von Autobahn-ADAS, Hafen- und Flughafenkranautomatisierung sowie Robotaxi-Flotten. Diese Anwendungen benötigen eine zuverlässige Sensorik über den unmittelbaren Betriebssicherheitspuffer hinaus. Erweiterte Erkennungsdistanzen können die Reaktionszeit für Fahrzeuge und autonome Geräte verbessern. Langstreckenanforderungen bleiben für den Markt für FMCW LiDAR-Systeme wichtig. Die Tatsache, dass die Langstrecke sowohl die größte als auch die am schnellsten wachsende Reichweitenkategorie ist, spiegelt die Nachfrage von Serien-ADAS- und autonomen Frachtplattformen wider. Systeme in diesen Anwendungen benötigen möglicherweise eine Erkennung über 200 Meter hinaus. OFC-Forschung beschrieb ein kohärentes LiDAR-Design, das einen Sender und Empfänger auf einem einzigen CMOS-kompatiblen Chip integrierte. Dieser Ansatz könnte die Modulkosten senken und gleichzeitig die Langstreckenleistung erhalten.
Kurzstreckensensoren bis zu 25 Metern dienen humanoiden Robotern, kollaborativen Roboterarmen und autonomen Gabelstaplern, die in gemeinsam genutzten Räumen betrieben werden. Diese Systeme arbeiten oft bei Geschwindigkeiten unter 10 Metern pro Sekunde und erfordern eine Wahrnehmung in unmittelbarer Nähe der Maschine. Voyant Photonics hat die Chip-Scale-Sensorik für diesen Anwendungsfall verfolgt. Hesai erklärte, dass sein JT128-Modul von mehr als 50 Unternehmen im Bereich verkörperter KI übernommen wurde, darunter Unitree und Galbot. Dies zeigte kommerzielle Aktivität in der Robotik vor einer breiten Preisparität mit der Automobilindustrie. Mittelstreckensensoren über 25 Meter bis 100 Meter bedienen gemischte industrielle Umgebungen wie große Fertigungsstandorte und Außenlogistikbereiche. Ihre Geschwindigkeitsdaten können das Verkehrsmanagement unterstützen, wenn reflektierende Oberflächen oder GPS-Einschränkungen die konventionelle Positionierung begrenzen. Die Lasersicherheitsanforderungen der IEC 60825-1 beeinflussen die Wahl der Sendeleistung in allen Reichweitenkategorien.



Nach Wellenlänge:
1.550-nm-Architektur konsolidiert sich, 905 nm verteidigt Volumen in kostensensitiven SegmentenDas 1.550-nm-Band wird voraussichtlich bis 2031 mit einer CAGR von 28,83 % wachsen. Dieses Wachstum folgt den technischen Eigenschaften der kohärenten Detektion und nicht einer einfachen kommerziellen Präferenz. Die menschliche Netzhaut ist bei 1.550 nm weniger empfindlich als bei 905 nm. Unter den Grenzwerten der IEC 60825-1 ermöglicht dies eine höhere Sendeleistung. Eine höhere Leistung kann eine größere Reichweite, eine größere Kohärenzlänge und eine größere Betriebsmarge bei hohem Umgebungslicht unterstützen. Diese Eigenschaften sind für Außenbereiche und Flughafenvorfelder relevant. Im Jahr 2026 veröffentlichte Forschungsergebnisse demonstrierten eine spektralselektive Detektion bei 1.550 nm mit Tandem-Kolloidquantenpunkt-Photodioden und einer Ansprechzeit von 1,01 Nanosekunden.[2] Dies deutet auf kostengünstigere Alternativen zu InGaAs-Empfängern hin, die einen erheblichen Anteil an der FMCW-Stückliste ausmachen.
Aevas Atlas Ultra verwendet ein 1.550-nm-FMCW-System-on-Chip, das für die Einhaltung der Anforderungen von ISO 26262 und ISO/SAE 21434 ausgelegt ist. Dieses Beispiel zeigt, wie Wellenlängenwahl, Sicherheitskonformität und Fahrzeugleistung für zertifizierte Anbieter sich gegenseitig verstärken können. Produkte auf Basis von 905 nm behalten ihr Volumen in kurz- und mittelreichweitigen Industrieanwendungen. Geringere erforderliche Erkennungsdistanzen können die Auswirkungen der geringeren zulässigen Laserleistung bei dieser Wellenlänge reduzieren. Das 1.310-nm-Band nimmt eine engere Position zwischen den anderen Hauptwellenlängen ein. Es bietet eine bessere Augensicherheit als 905 nm, hat jedoch eine geringere Detektorreife und höhere Kosten als 1.550 nm. Wellenlängenentscheidungen prägen weiterhin den Wettbewerb im Markt für FMCW LiDAR-Systeme. Andere Wellenlängen, einschließlich mittlerer Infrarotvarianten, befinden sich noch im Demonstrationsstadium. Gießereien, die bereits Telekommunikationsband-Komponenten herstellen, unterstützen die Entwicklung für die 1.550-nm-Kategorie.
Nach Endverbraucherbranche:
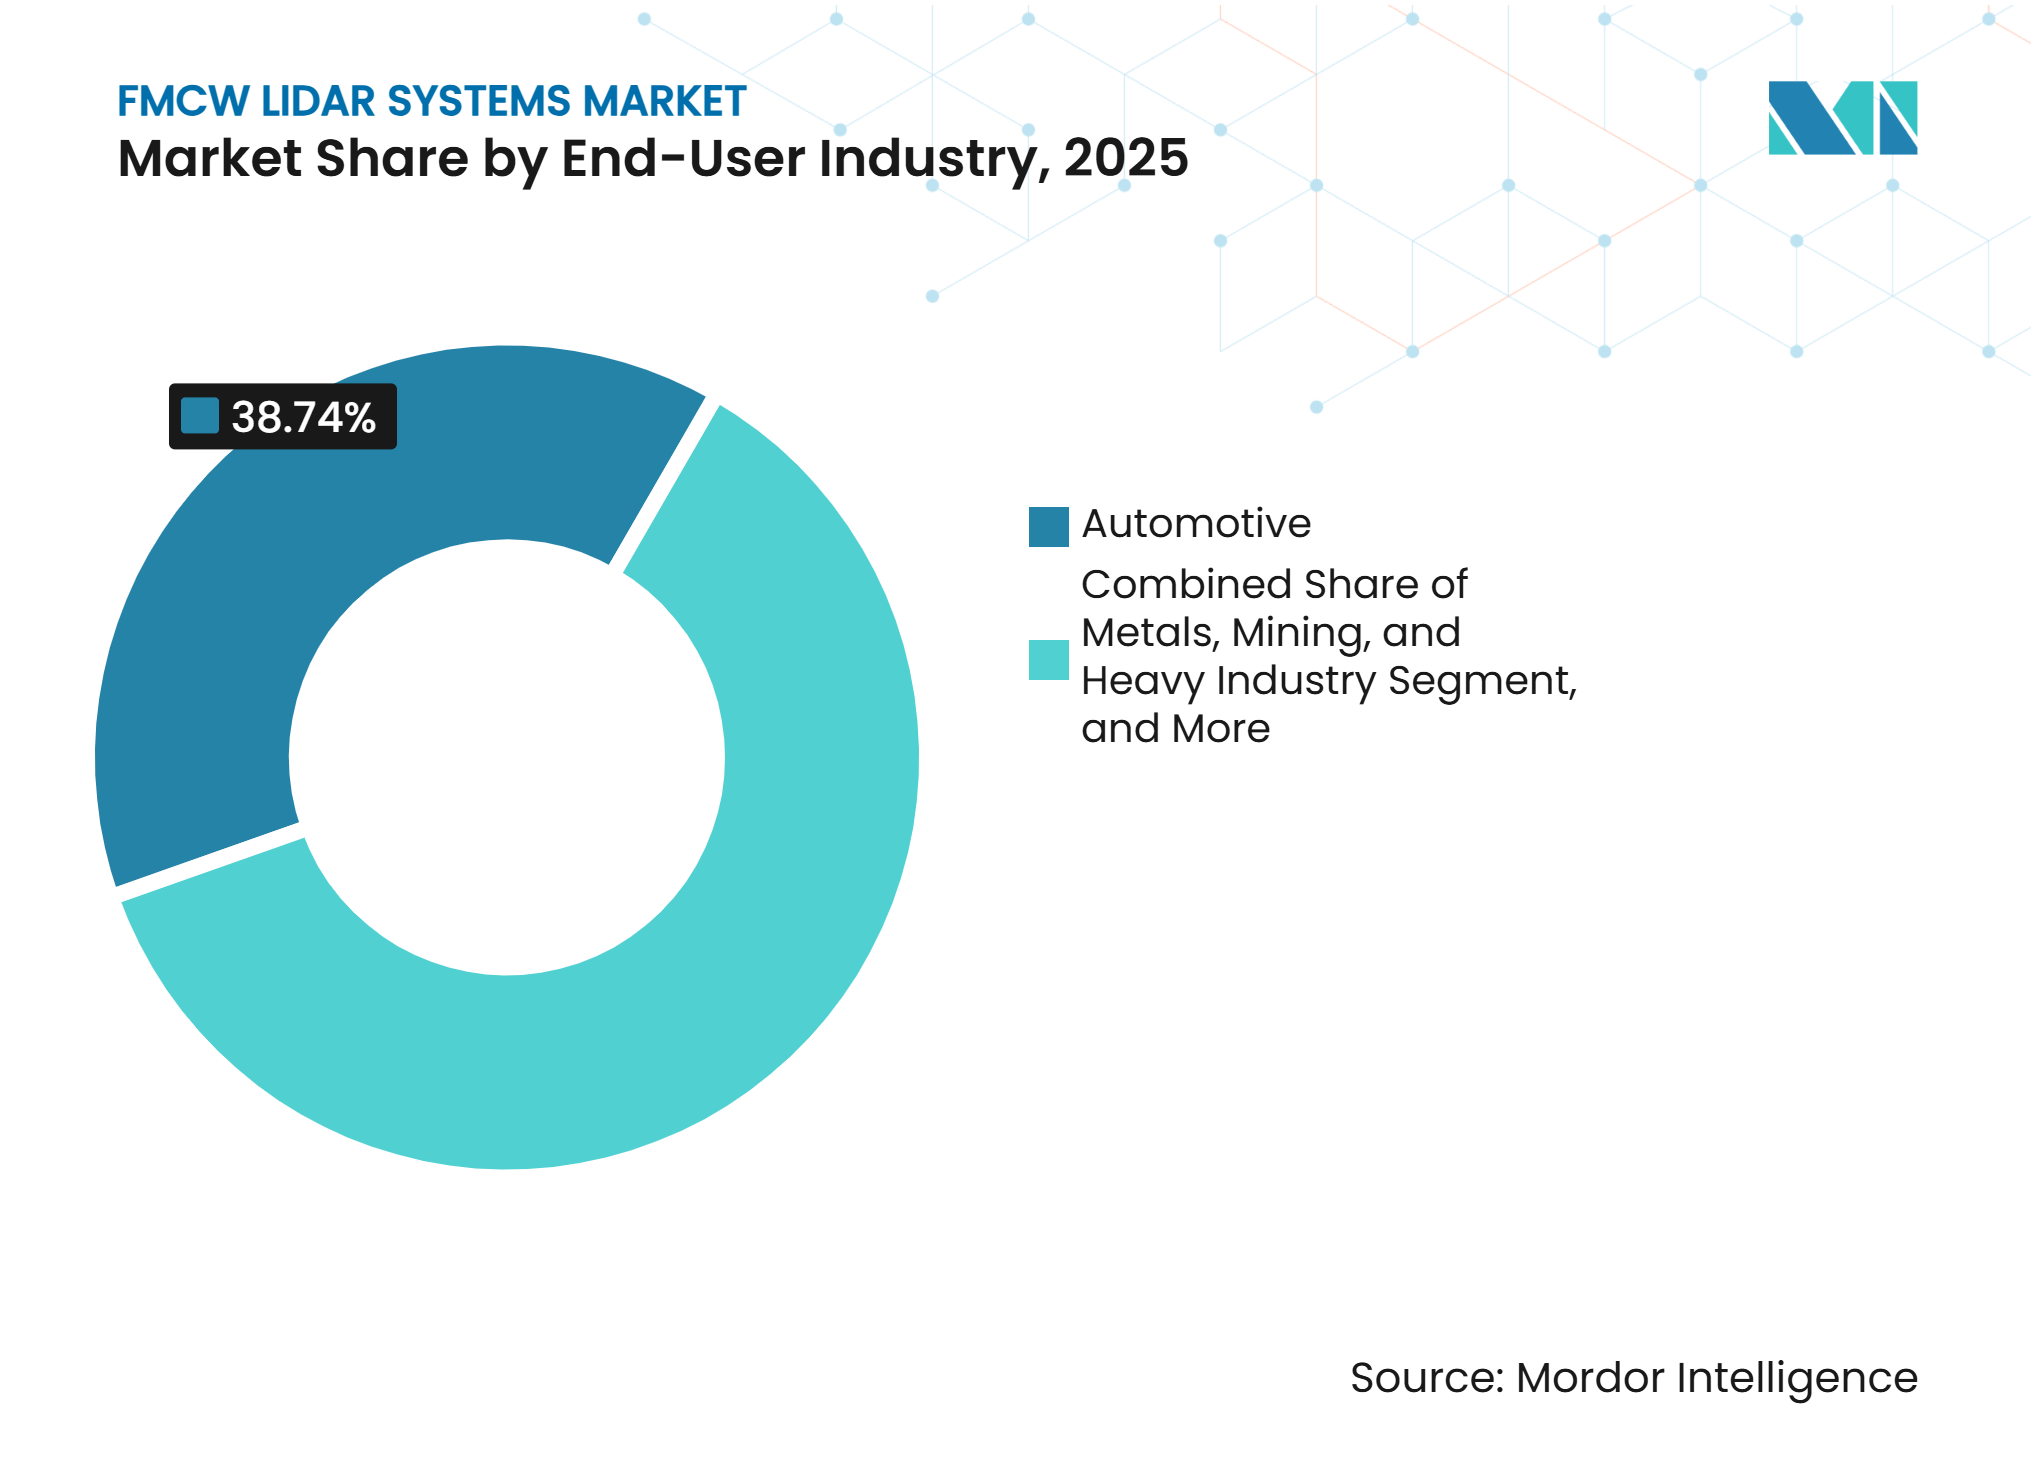
Automobilindustrie verankert die Basis, Drittanbieter-Logistik und E-Commerce-Fulfillment beschleunigen sichDie Automobilindustrie hielt im Jahr 2025 einen Anteil von 38,74 % am Markt für FMCW LiDAR-Systeme. Der Sektor hat etablierte Beschaffungsprozesse für sicherheitsqualifizierte Sensoren und lange Designzyklen. Diese Designzyklen können Sensorarchitekturen Jahre vor Produktionsbeginn festlegen. FMCW gewinnt an Relevanz in Programmen für Level-3- und Level-4-Fahren. Simultane Geschwindigkeitsmessung kann nützliche Szeneninformationen für Fahrzeugführungsfunktionen ohne Hände am Steuer liefern. Automobilprogramme bieten eine stabile Basis für den Markt für FMCW LiDAR-Systeme. ISO/TS 5083:2025 schafft auch einen klaren Rahmen für Design, Verifikation und Validierung automatisierter Fahrsysteme. Elektronik- und Halbleiternutzer übernehmen LiDAR-ausgestattete Inspektionsroboter für den Reinraumbetrieb. FMCW kann die berührungslose räumliche Messung für die Waferhandhabung und Qualitätskontrollaufgaben unterstützen, bei denen reflektierende Oberflächen häufig sind.
Drittanbieter-Logistik und E-Commerce-Fulfillment werden voraussichtlich bis 2031 mit einer CAGR von 28,79 % wachsen. Hochdurchsatzzentren nutzen autonome mobile Roboterflotten, die eine zuverlässige Navigation um Förderbänder und Mitarbeiter herum erfordern. Doppler-basierte Eigenbewegungs-Schätzung kann die Lokalisierungsdrift in merkmalsarmen Gängen reduzieren. Dies kann die Abhängigkeit von externen Markierungen und visueller SLAM-Infrastruktur verringern. Konsumgüter-, Lebensmittel- und Getränke- sowie Pharmaunternehmen übernehmen FMCW-Systeme schrittweise für Palettierung und automatisierte Inspektion. Bergbau und Schwerindustrie können höhere Einnahmen pro Installation erzielen, da autonomer Haulage eine Langstreckensensorik über Temperaturen von -40 °C bis +85 °C hinweg benötigt. AMLab sicherte sich im April 2026 Verträge für LiDAR-Systeme auf 34 automatisierten schienengebundenen Portalkranen im Hafen Rotterdam. GUSS Automation plante außerdem, Ousters Rev8 digitales LiDAR in autonomen Obstgarten-Maschinen für die GPS-unabhängige Navigation einzusetzen.

Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 36,42 % am Markt für FMCW LiDAR-Systeme. Die Region verfügt über Robotaxi-Betreiber, die von Pilotprojekten zur kommerziellen Einführung übergehen. Investitionen in die Lagerautomatisierung und eine tiefe Tier-1-Automobillieferkette unterstützen ebenfalls die Nachfrage. Aeva, SiLC Technologies, Voyant Photonics und AEye bilden einen Teil der regionalen Basis von FMCW-fokussierten Unternehmen. Diese Unternehmen konzentrieren sich auf Siliziumphotonik-Integration und Produktionspartnerschaften. Nordamerikanische Programme sind eine wichtige Nachfragequelle für den Markt für FMCW LiDAR-Systeme. Aeva wurde im Februar 2026 von einem der fünf weltweit größten Pkw-OEMs für seine Atlas Ultra 4D LiDAR-Plattform ausgewählt. Die Zusammenarbeit mit LG Innotek im Juli 2025 umfasste Investitionen, Entwicklungsfinanzierung und Kapazitätsunterstützung von bis zu 50 Millionen USD.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 29,32 % wachsen. Chinas integrierte LiDAR-Lieferkette verleiht der Region einen Fertigungsmaßstab. Japan und Südkorea verfolgen gemeinsame Entwicklungsprogramme in der Automobil- und Halbleiterbranche. Hesai meldete 628.275 LiDAR-Lieferungen im zweiten Quartal 2026, ein Anstieg von 78,4 % im Jahresvergleich. Das Unternehmen meldete auch einen Anteil von 44 % an Chinas Langstrecken-ADAS-LiDAR-Kategorie im Juni 2026, basierend auf Gasgoo-Daten. RoboSense meldete 282.600 LiDAR-Einheiten für Robotik und andere Anwendungen im ersten Halbjahr 2026, ein Anstieg von 510,4 % im Jahresvergleich. Südkoreanische und japanische Investitionen in SiLC Technologies zeigen, dass das regionale Photonik-Ökosystem über chinesische Anbieter hinausgeht.
Europas Wachstum wird durch Anforderungen an die Fahrzeugsicherheit und Ausgaben für industrielle Automatisierung geprägt. Deutschland, Frankreich und das Vereinigte Königreich sind zentrale ADAS-Beschaffungsmärkte. ISO-26262-Anforderungen unterstützen den Einsatz sicherheitsqualifizierter Sensorplattformen. Hesai bestätigte im ersten Quartal 2026, dass es strategischer LiDAR-Partner und Lieferant für Mercedes-Benz Level-3-fähige Modelle in Europa und China ist.[3] Sein Galileo-Fertigungszentrum in Thailand unterstützt dieses duale regionale Versorgungsmodell. Der Nahe Osten gewinnt ebenfalls an Relevanz durch Smart-Port-Projekte und souveräne KI-Programme. Afrika hat frühe Chancen in der automatisierten Bergbauindustrie und der Hafenmodernisierung. Südamerika hat eine aufkommende Nachfrage aus der brasilianischen Landwirtschaftsmodernisierung und der chilenischen Bergbauautomatisierung.
Wettbewerbslandschaft
Marktkonzentration
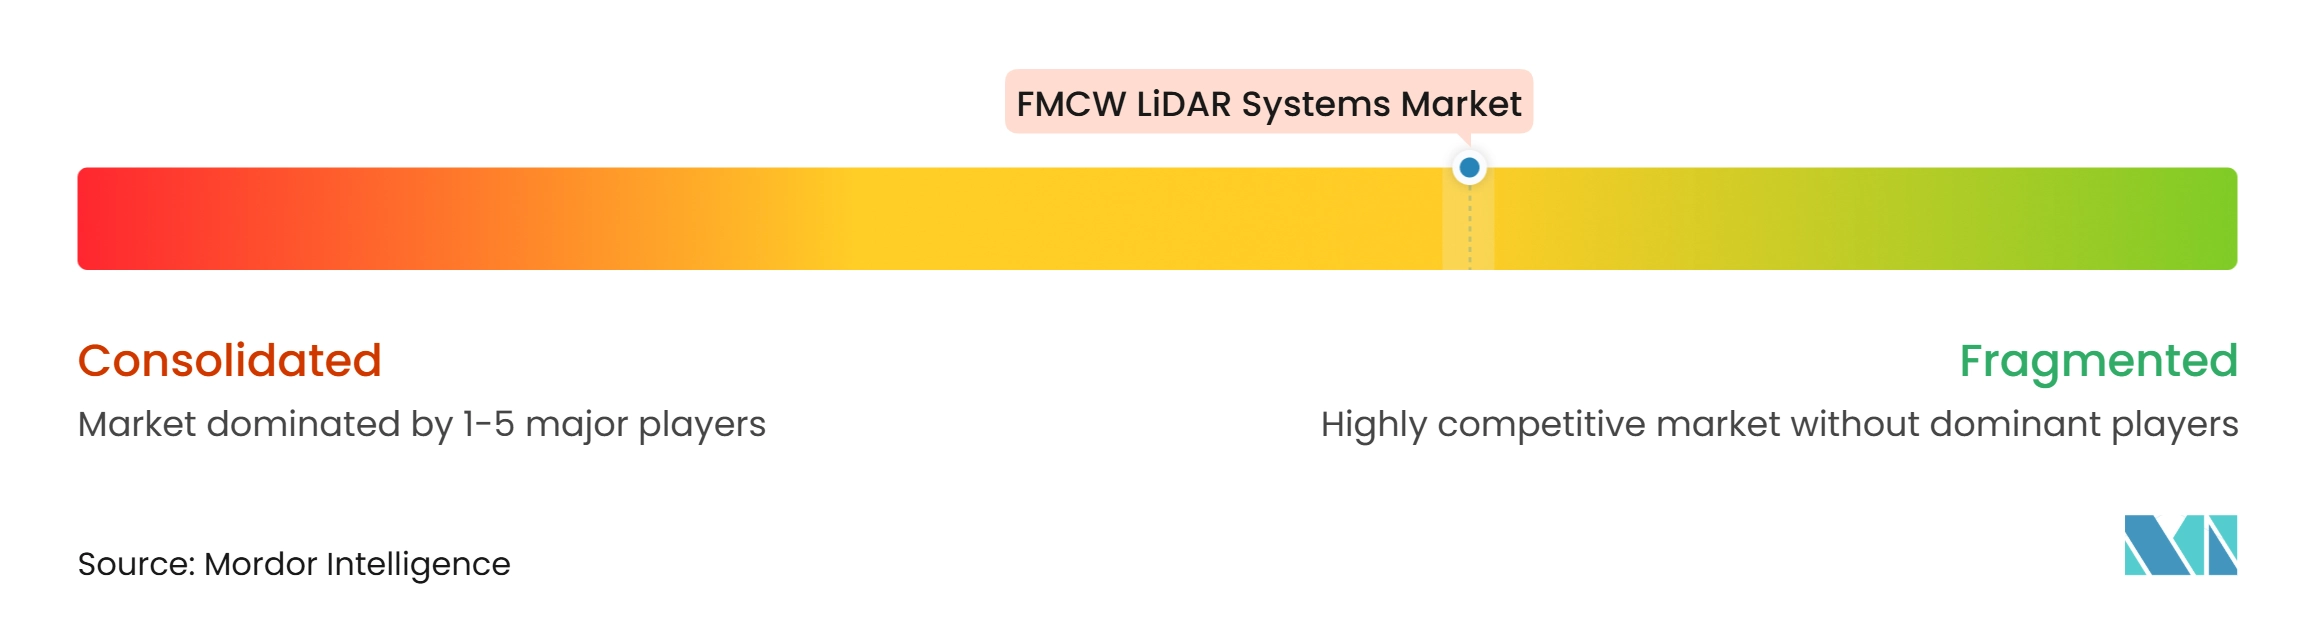
Der Markt für FMCW LiDAR-Systeme ist mäßig fragmentiert. Hesai Technology und RoboSense operieren in der Automobil- und Robotikbranche im Volumensegment. Aeva, SiLC Technologies, Voyant Photonics, Baraja und Blickfeld konkurrieren durch photonische Integration, kohärente Architektur und Anwendungsspezialisierung. Chinesische Hersteller profitieren von Kostenvorteilen bei der Hochvolumenproduktion. Westliche Anbieter konzentrieren sich auf Chip-Scale-Photonik, Wahrnehmungssoftware und OEM-Programmzertifizierung. Aevas Auswahl für ein Programm eines der fünf größten Pkw-OEMs im Februar 2026 veranschaulicht diese Produktionsprogrammstrategie.
Anbieter integrieren zunehmend photonisches Chip-Design, Sensorhardware und Wahrnehmungsalgorithmen. Dies kann die Integrationsschichten zwischen Sensor-Silizium und Fahrzeugsteuerungssystemen reduzieren. Diese Strategie differenziert Anbieter im Markt für FMCW LiDAR-Systeme. Im August 2026 kündigte Innoviz an, einen LiDAR-basierten Wahrnehmungs-Stack mit einem der zehn größten Automobil-OEMs zu entwickeln, unter Verwendung von InnovizTwo und NVIDIA-Computerhardware.[4] Das Vorhaben erkundete ein mögliches zukünftiges Serienproduktionsprogramm für das Fahren im Autobahn-Betriebsdesignbereich. Innoviz kündigte außerdem im Juli 2026 ein registriertes Direktangebot über 30 Millionen USD an, um die Kommerzialisierung seines Verteidigungs- und Sicherheitsgeschäfts Perciz zu unterstützen. Im Juni 2026 trat es in eine Zusammenarbeit mit Drive Group für intelligente Transportlösungen und Perimetersicherheitslösungen ein. Diese Maßnahmen zeigen, dass Anbieter Einnahmen über Automobilprogramme hinaus anstreben.
Chancen bestehen in der Landwirtschaft, im Bergbau, in der Schwerindustrie und in der kurzreichweitigen humanoiden Robotik. Diese Anwendungen schätzen thermische Robustheit und Geschwindigkeitsmessung, aber die Einsatzökonomie bleibt sensibel gegenüber den Sensorkosten. Hafen-, Flughafen- und Smart-Road-Projekte bieten ebenfalls einen Weg zu größeren Infrastrukturprogrammen. AMLabs Rotterdam-Einsatz lieferte ein Mehrkran-Beispiel, das andere Terminalbetreiber bewerten können. Die Patentaktivität nimmt rund um photonische integrierte Schaltkreise, Strahlsteuerung und kohärentes Empfängerdesign zu. OFC-2025- und OFC-2026-Arbeiten zu integrierten Sender- und Empfängersystemen zeigen die Richtung dieses Wettbewerbs. Seyond, Leishen Intelligent System und Benewake zielen ebenfalls auf Robotik- und Industrieanwendungen ab, die für automobilfokussierte Anbieter keine höchste Priorität haben.
Marktführer in der FMCW LiDAR-Systeme-Branche
-
Hesai Technology Co., Ltd.
-
RoboSense Technology Co., Ltd.
-
Ouster, Inc.
-
Innoviz Technologies Ltd.
-
Aeva Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für FMCW LiDAR-Systeme Unternehmen in diesem Bericht
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Aeva Technologies, Inc.
- Luminar Technologies, Inc.
- Cepton, Inc.
- LeddarTech Inc.
- MicroVision, Inc.
- Blickfeld GmbH
- OPSYS Tech Ltd.
- Voyant Photonics, Inc.
- LuminWave Technology Co., Ltd.
- SSLiDAR Inc.
- Seyond, Inc.
- Leishen Intelligent System Co., Ltd.
- Livox Technology Limited
- Benewake (Beijing) Co., Ltd.
- Baraja Pty Ltd.
- SiLC Technologies, Inc.
- AEye, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
Neueste Industrielle Entwicklungen in Markt für FMCW LiDAR-Systeme
- August 2026: Ouster gab Pläne bekannt, dass GUSS Automation, eine hundertprozentige Tochtergesellschaft von John Deere, das native-color digitale LiDAR Rev8 OS0 in seine autonome Obstgarten-Maschinenflotte der nächsten Generation für die GPS-unabhängige Navigation in Obstgärten und Weinbergen integrieren wird. Der Rev8-Sensor basiert auf Ousters L4-Siliziumplattform.
- August 2026: Innoviz Technologies gab die Entwicklung eines LiDAR-basierten Wahrnehmungs-Stacks mit einem der zehn größten globalen Automobil-OEMs für das Fahren im Autobahn-Betriebsdesignbereich bekannt. Die Arbeit integriert den InnovizTwo LiDAR-Sensor und NVIDIA-Computerhardware, um ein mögliches zukünftiges Serienproduktionsprogramm zu erkunden.
- Juni 2026: Drive Group und Innoviz Technologies unterzeichneten eine Kooperationsvereinbarung zur Integration von InnovizSMART LiDAR in intelligente Transport- und Perimetersicherheitslösungen. Das gemeinsame Barak LightGuard-Projekt zielte auf einen Umsatz von 20 Millionen USD bis Ende 2027 ab.
- Februar 2026: Hesai Technology gab eine Kooperationsvereinbarung mit Grab bekannt und ernannte Grab zu seinem exklusiven LiDAR-Distributor in 8 südostasiatischen Ländern und mehr als 800 Städten für Robotik-, autonome Mobilitäts- und Kartierungsanwendungen.
Globaler Berichtsumfang für den Markt für FMCW LiDAR-Systeme
Der Markt für FMCW LiDAR-Systeme umfasst Systeme, die frequenzmodulierte Dauerstrich-Technologie (FMCW) verwenden, um Entfernung, Geschwindigkeit und Richtung durch Analyse der Frequenzverschiebung reflektierter Lasersignale zu messen. Diese Systeme unterstützen hochauflösende Langstreckensensorik und werden in Anwendungen wie autonomen Fahrzeugen, Robotik, industrieller Automatisierung und Sicherheit eingesetzt.
Der Markt für FMCW LiDAR-Systeme ist segmentiert nach Reichweite (Kurzreichweite (bis zu 25 Meter), Mittelreichweite (über 25 bis 100 Meter) und Langreichweite (über 100 Meter)), Wellenlänge (905 Nanometer, 1.310 Nanometer, 1.550 Nanometer und andere Wellenlängen), Endverbraucherbranche (Automobilindustrie, Elektronik und Halbleiter, Konsumgüter, Lebensmittel und Getränke, Pharmazeutika, Metalle, Bergbau und Schwerindustrie, Drittanbieter-Logistik und E-Commerce-Fulfillment, Häfen, Flughäfen und Verkehrsinfrastruktur, Landwirtschaft und andere Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kurzreichweite (bis zu 25 Meter) |
| Mittelreichweite (über 25 bis 100 Meter) |
| Langreichweite (über 100 Meter) |
| 905 Nanometer |
| 1.310 Nanometer |
| 1.550 Nanometer |
| Andere Wellenlängen |
| Automobilindustrie |
| Elektronik und Halbleiter |
| Konsumgüter |
| Lebensmittel und Getränke |
| Pharmazeutika |
| Metalle, Bergbau und Schwerindustrie |
| Drittanbieter-Logistik und E-Commerce-Fulfillment |
| Häfen, Flughäfen und Verkehrsinfrastruktur |
| Landwirtschaft |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Reichweite | Kurzreichweite (bis zu 25 Meter) | |
| Mittelreichweite (über 25 bis 100 Meter) | ||
| Langreichweite (über 100 Meter) | ||
| Nach Wellenlänge | 905 Nanometer | |
| 1.310 Nanometer | ||
| 1.550 Nanometer | ||
| Andere Wellenlängen | ||
| Nach Endverbraucherbranche | Automobilindustrie | |
| Elektronik und Halbleiter | ||
| Konsumgüter | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika | ||
| Metalle, Bergbau und Schwerindustrie | ||
| Drittanbieter-Logistik und E-Commerce-Fulfillment | ||
| Häfen, Flughäfen und Verkehrsinfrastruktur | ||
| Landwirtschaft | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für FMCW LiDAR-Systeme?
Der Markt für FMCW LiDAR-Systeme wird voraussichtlich von 176,54 Millionen USD im Jahr 2026 auf 587,21 Millionen USD bis 2031 wachsen, mit einer CAGR von 27,17 %.
Was treibt die Einführung von FMCW LiDAR-Systemen an?
Das Wachstum wird durch autonome mobile Roboter, flexible Fertigung, photonische Integration und die Nachfrage nach Entfernungs- und Geschwindigkeitsdaten in gemeinsam genutzten Betriebsräumen unterstützt.
Warum wird 1.550 nm in FMCW LiDAR-Systemen verwendet?
Das 1.550-nm-Band kann unter Augensicherheitsgrenzen eine höhere Sendeleistung nutzen, was eine größere Reichweite und den Betrieb bei hohem Umgebungslicht unterstützt.
Welche Endnutzer übernehmen FMCW LiDAR-Systeme am schnellsten?
Drittanbieter-Logistik und E-Commerce-Fulfillment werden voraussichtlich bis 2031 mit einer CAGR von 28,79 % wachsen, da Einrichtungen autonome Roboterflotten ausbauen.
Welche Region wird für FMCW LiDAR-Systeme voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 29,32 % wachsen, unterstützt durch Chinas Lieferkette und den breiteren Einsatz von Robotik.