
Tamaño y Participación del Mercado de Sistemas LiDAR FMCW
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
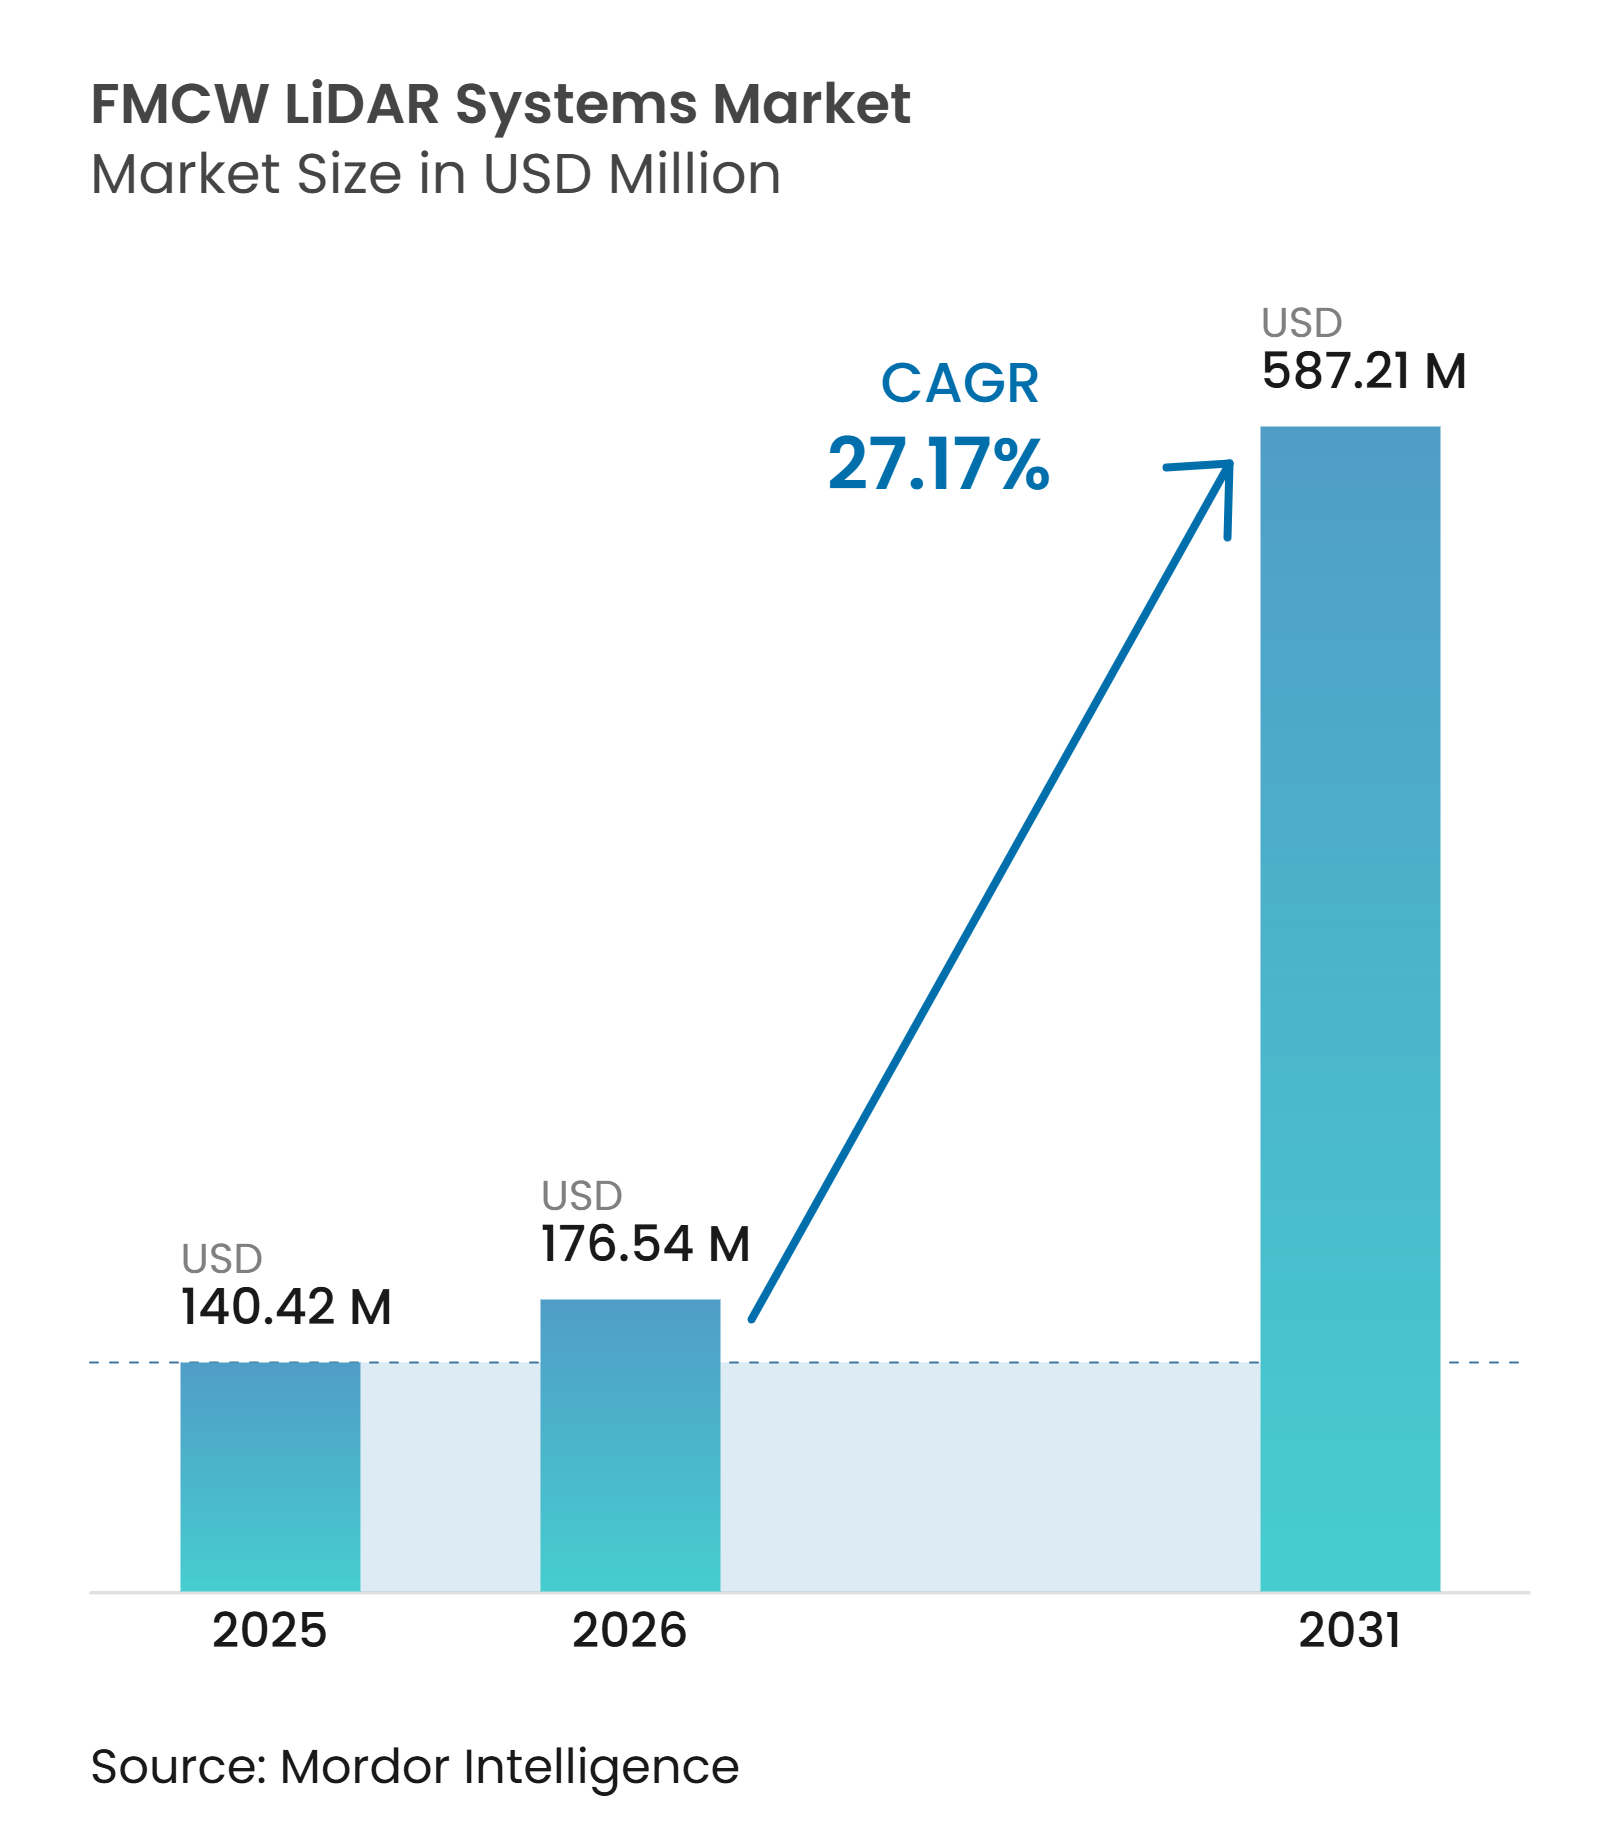
| Tamaño del Mercado (2026) | 176.54 Millones de dólares |
| Tamaño del Mercado (2031) | 587.21 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 27.17 % |
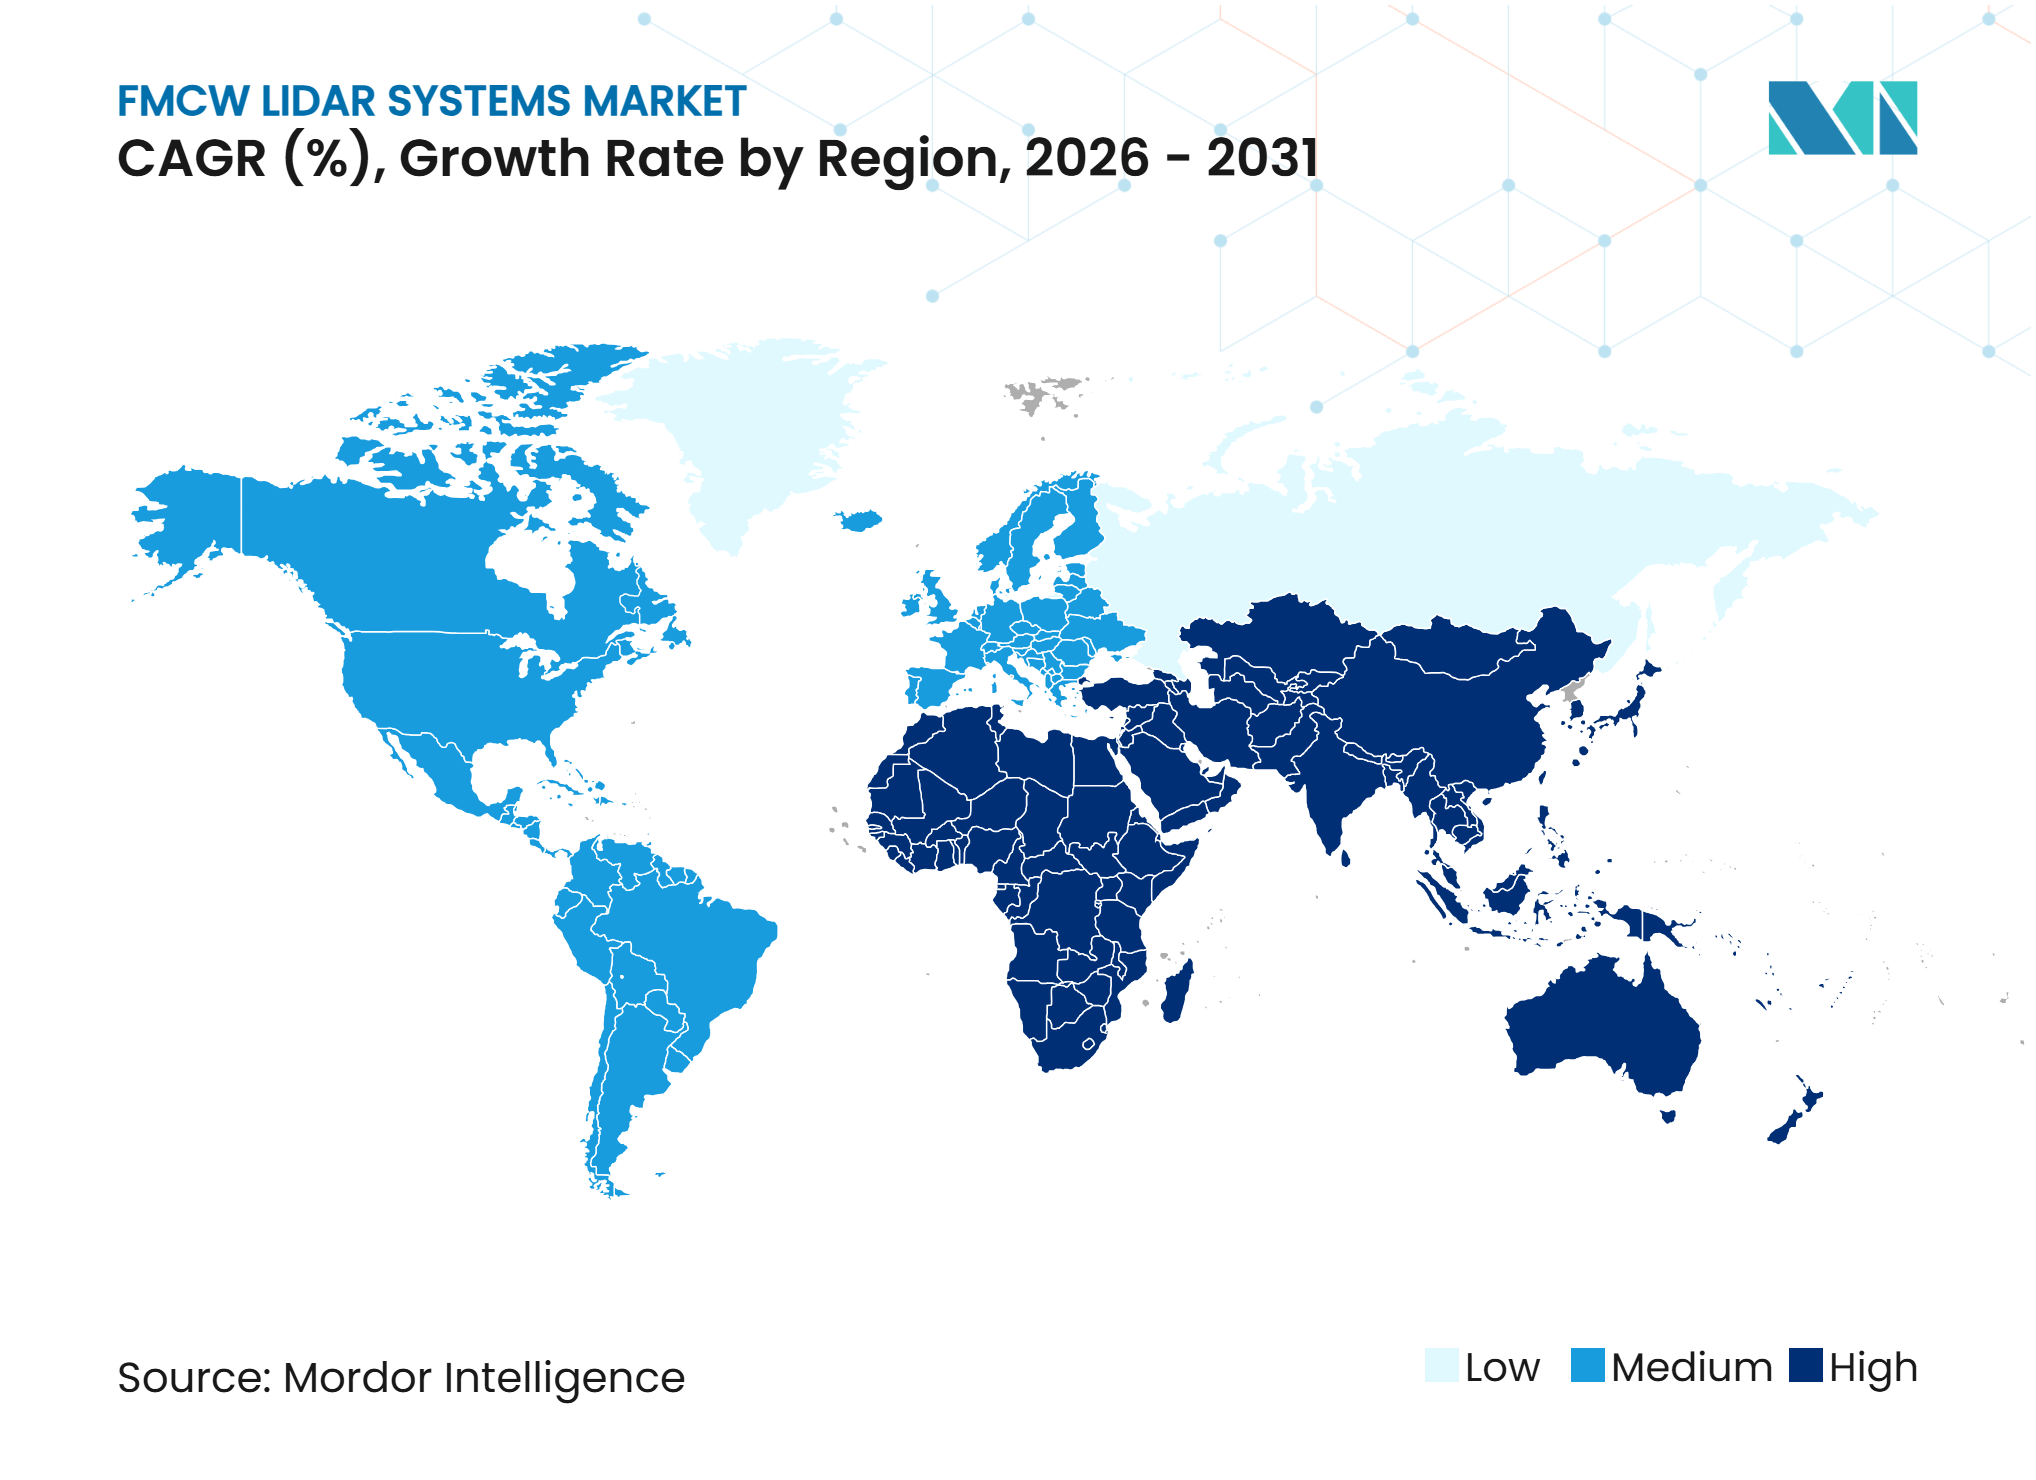
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas LiDAR FMCW por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas LiDAR FMCW aumente de 140,42 millones de USD en 2025 a 176,54 millones de USD en 2026 y alcance 587,21 millones de USD en 2031, creciendo a una CAGR del 27,17% durante 2026-2031. La tecnología FMCW mide el alcance y la velocidad radial instantánea en un único barrido láser mediante frecuencias de batido con desplazamiento Doppler. Esta capacidad respalda los sistemas de automatización que deben rastrear personas, vehículos y equipos en movimiento en tiempo real. La demanda está avanzando más allá de los usos aeroespaciales y automotrices de gama alta hacia la logística, la manufactura y la infraestructura de transporte. Los proveedores están apostando por la fotónica integrada, la percepción basada en software y las asociaciones de producción para reducir la complejidad del sistema y asegurar programas de diseño. La concentración de la oferta en componentes fotónicos especializados y la competencia de los sistemas de radar y cámara seguirán influyendo en las decisiones de compra en el mercado de sistemas LiDAR FMCW.
Conclusiones Clave del Informe
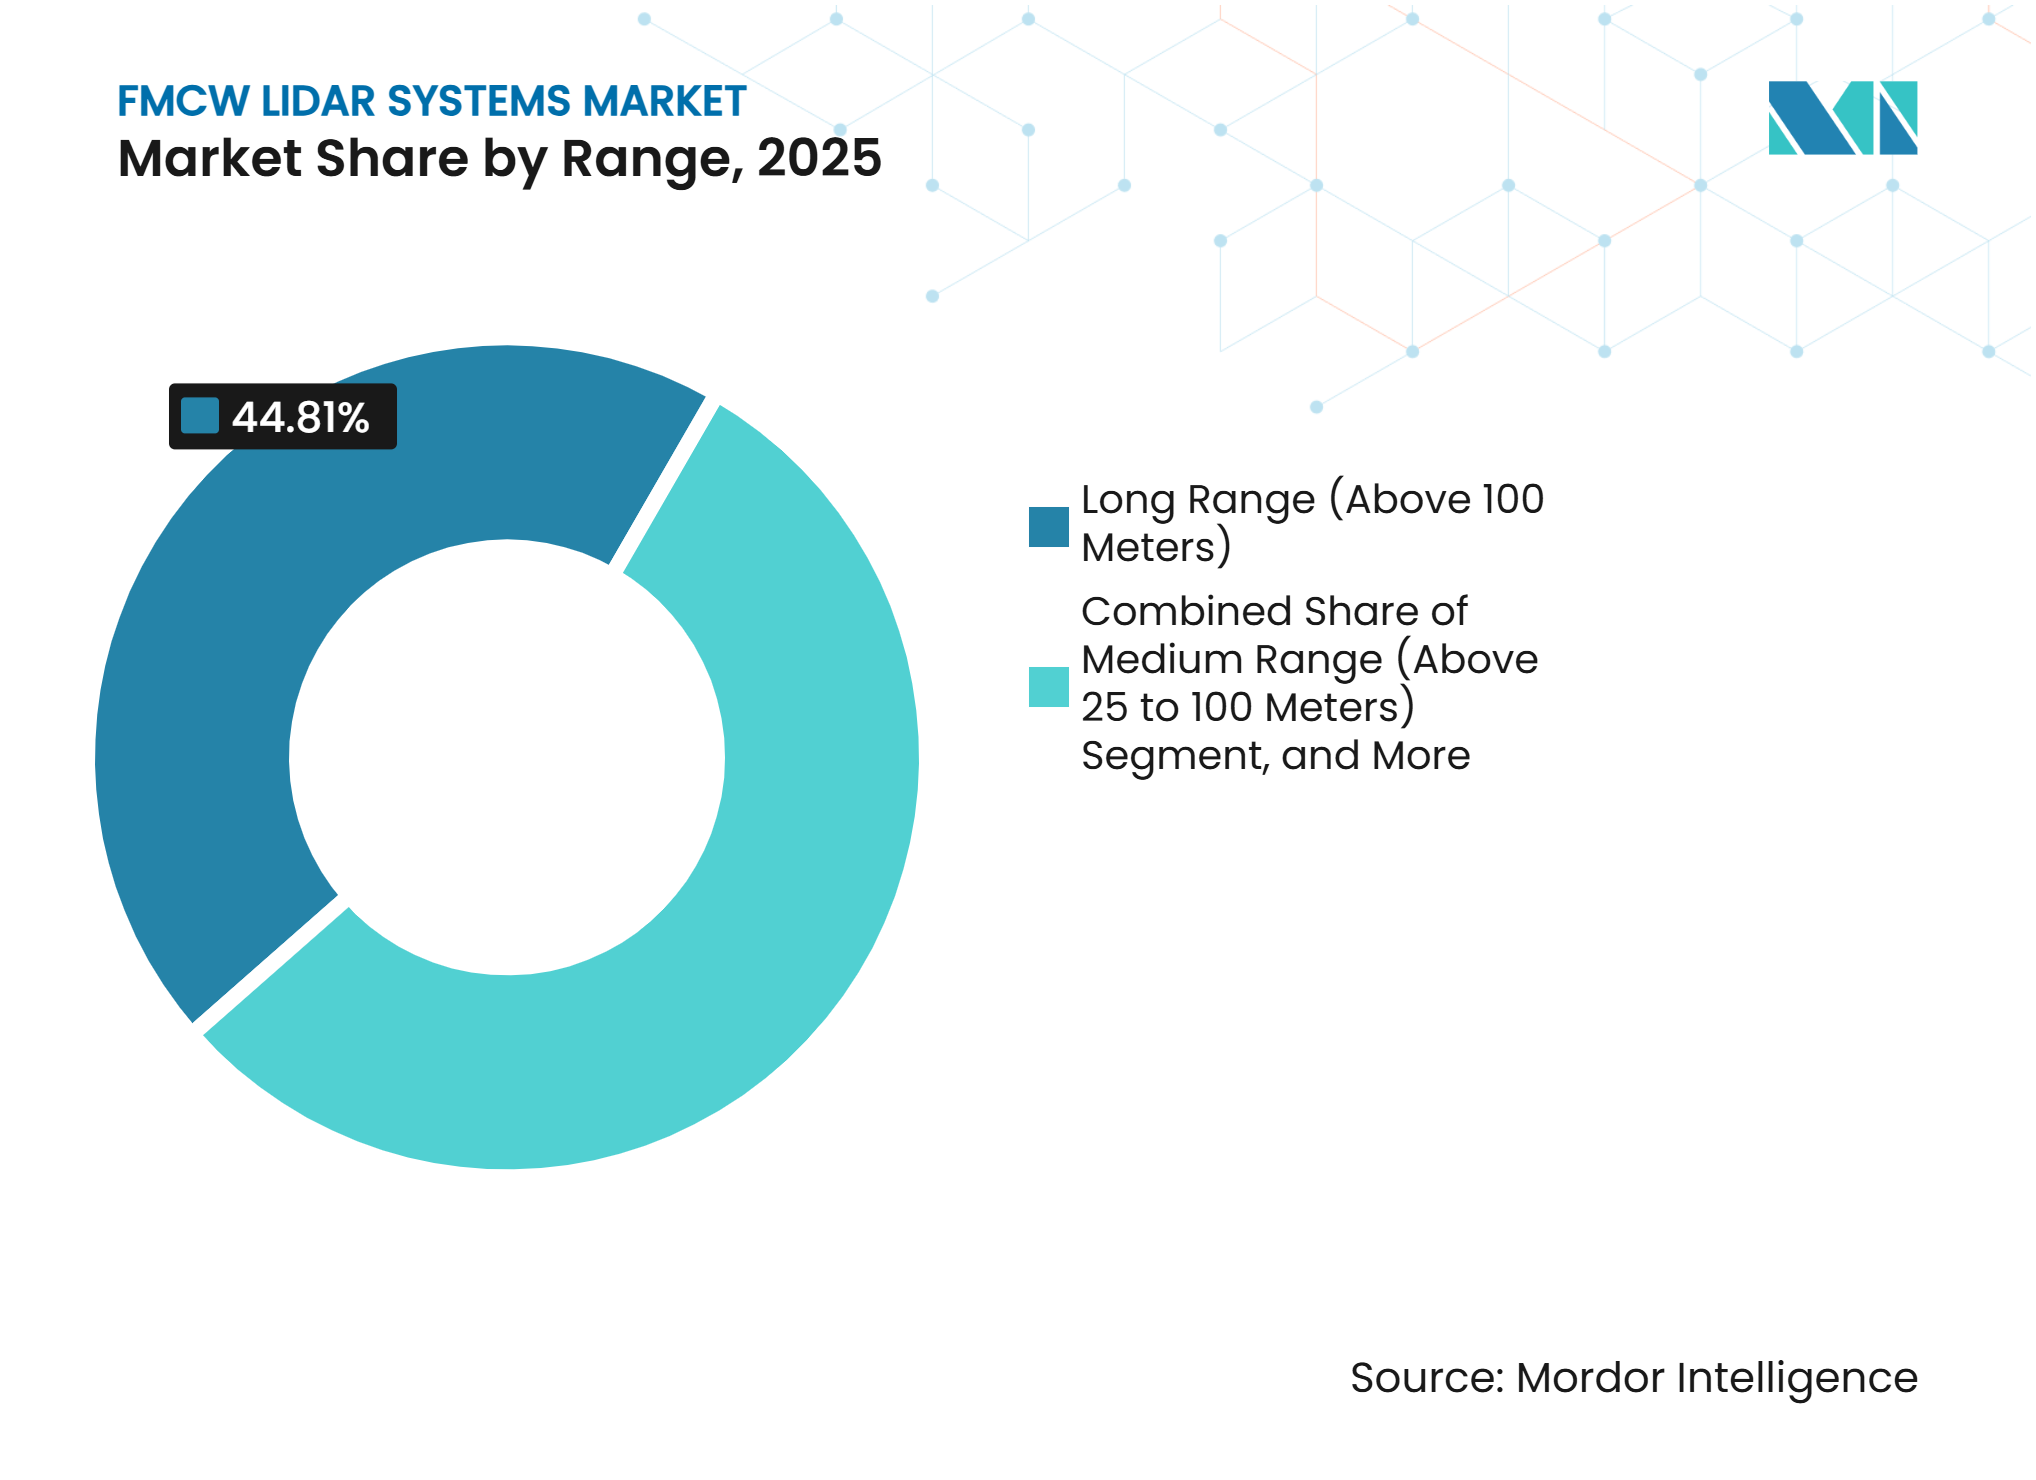
- Por alcance, los sensores de largo alcance (por encima de 100 metros) representaron el 44,81% de la participación del mercado de sistemas LiDAR FMCW en 2025 y se proyecta que se expandan a una CAGR del 28,47% hasta 2031.
- Por longitud de onda, se espera que la banda de 1.550 nanómetros crezca a una CAGR del 28,83% hasta 2031.
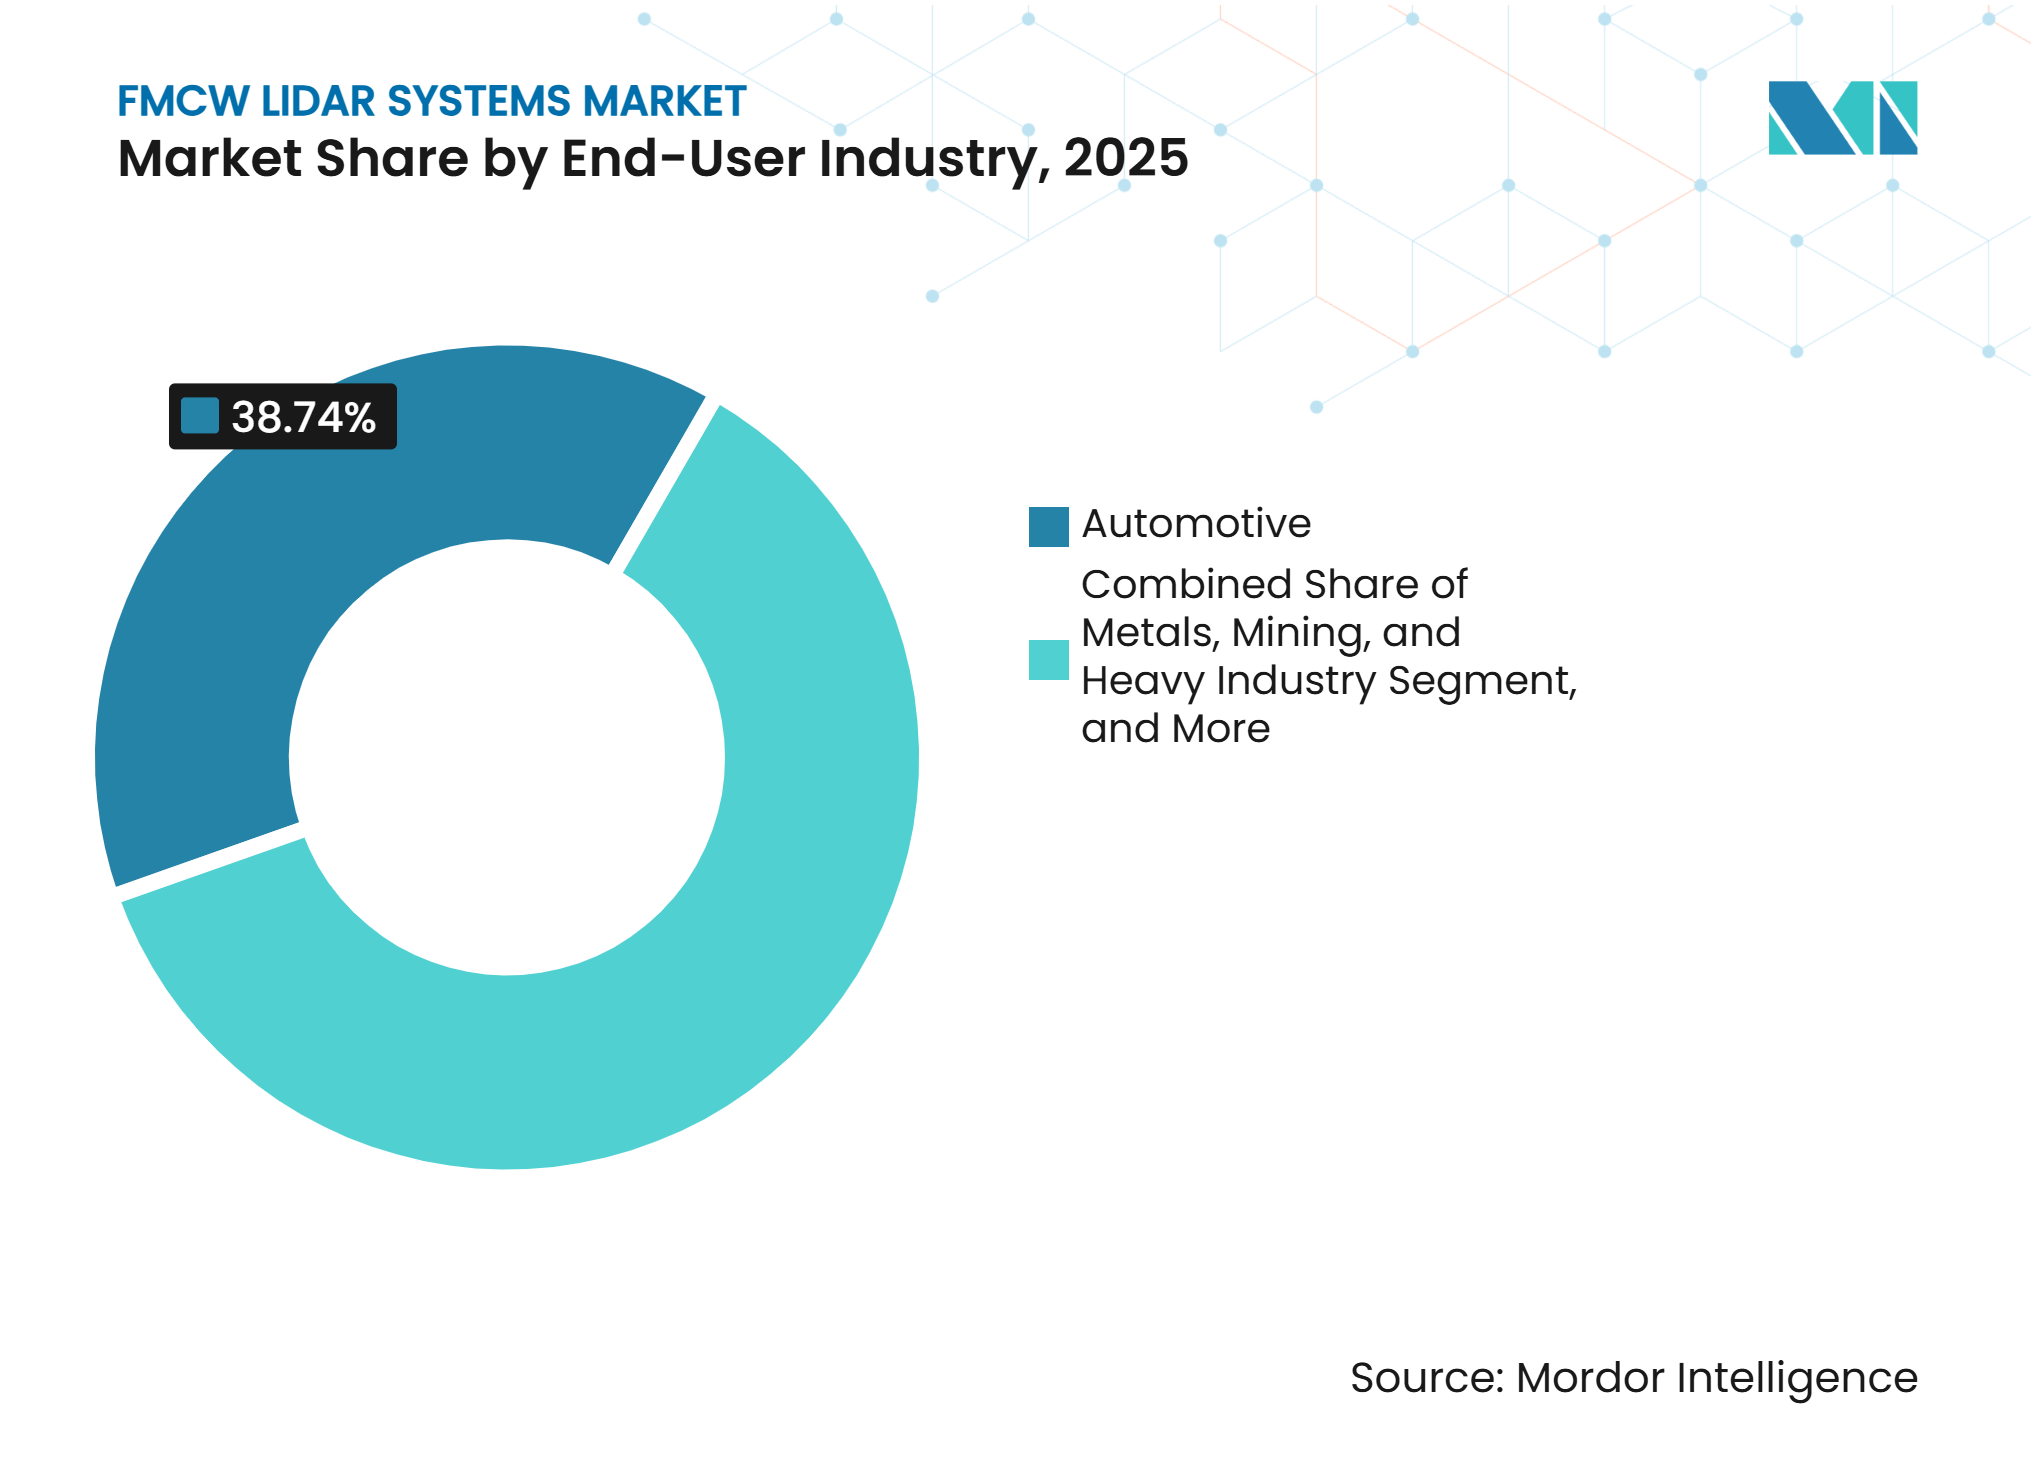
- Por industria de usuario final, el sector automotriz representó el 38,74% de la participación del mercado de sistemas LiDAR FMCW en 2025, mientras que se proyecta que la logística de terceros y el cumplimiento de pedidos de comercio electrónico crezcan a una CAGR del 28,79% hasta 2031.
- Por geografía, América del Norte mantuvo el 36,42% del mercado de sistemas LiDAR FMCW en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 29,32% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Robots Móviles Autónomos y Automatización de Almacenes | +5.2% | Global, con mayor intensidad en América del Norte, Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Adopción de la Industria 4.0 y Manufactura Flexible | +4.8% | América del Norte y la UE, con ganancias secundarias en Asia del Sur y Oriental | Mediano plazo (2-4 años) |
| Reducción de Costos de Componentes Fotónicos e Integración de Semiconductores | +4.1% | Global, anclado por fundiciones compatibles con CMOS en Taiwán, Corea del Sur y los Estados Unidos | Mediano plazo (2-4 años) |
| Requisitos de Seguridad Funcional para la Colaboración Humano-Robot | +3.5% | América del Norte y la UE, con extensión a Asia-Pacífico a través de la localización de fabricantes de equipos originales | Mediano plazo (2-4 años) |
| Percepción Integrada que Reduce la Complejidad de la Integración del Sistema | +2.9% | Global, con tracción comercial temprana en América del Norte y Asia Oriental | Mediano plazo (2-4 años) |
| Creciente Demanda de Percepción Consciente de la Velocidad en Entornos Industriales Dinámicos | +2.3% | Global, con demanda concentrada en grandes operaciones de almacenes y puertos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Robots Móviles Autónomos y Automatización de Almacenes
Los robots móviles autónomos están incrementando la demanda de sistemas de detección capaces de identificar tanto la ubicación como el movimiento de un objeto. Este requisito es importante en centros de distribución y plantas de manufactura donde los robots trabajan cerca de empleados y equipos móviles. El LiDAR FMCW combina mediciones de alcance y Doppler en un único barrido, lo que respalda esta necesidad operativa. Esta demanda apoya la adopción continua en el mercado de sistemas LiDAR FMCW. Su receptor de filtro adaptado puede reducir las interferencias entre muchos robots equipados con LiDAR en la misma instalación. Esto puede ayudar a los operadores a evitar detecciones falsas, paradas de emergencia y las consiguientes pérdidas de rendimiento. Hesai reportó envíos de LiDAR para robótica de 142.371 unidades en el segundo trimestre de 2026, un aumento del 193,4% interanual, lo que demuestra que los despliegues en almacenes e inteligencia artificial incorporada están generando demanda de sensores a escala.
Adopción de la Industria 4.0 y Manufactura Flexible
Las celdas de manufactura flexible requieren actualizaciones espaciales frecuentes a medida que los diseños cambian durante las series de producción cortas. Estos entornos también necesitan una detección confiable cerca de superficies metálicas reflectantes, polvo y equipos en movimiento. El LiDAR FMCW puede proporcionar datos de alcance y velocidad sin depender de guías mecánicas fijas. El mercado de sistemas LiDAR FMCW se beneficia a medida que las celdas flexibles necesitan esta capacidad de detección. La salida del sensor puede respaldar la clasificación de objetos, la predicción de movimiento y la planificación de rutas dentro de un único sistema de percepción. Esto reduce la necesidad de combinar flujos separados de radar y cámara para cada celda. Un artículo de OFC 2026 demostró mediciones simultáneas de distancia y velocidad utilizando una plataforma LiDAR coherente integrada, lo que respalda el caso de los módulos de percepción integrados compactos.
Reducción de Costos de Componentes Fotónicos e Integración de Semiconductores
La fotónica de silicio está trasladando los diseños de LiDAR FMCW de ensamblajes de múltiples chips hacia arquitecturas más integradas. La producción a nivel de oblea puede reducir los costos unitarios para los programas automotrices que requieren altos volúmenes y calidad consistente. Un marco de investigación de 2025 identificó el costo y la escalabilidad como requisitos centrales para las fuentes de LiDAR FMCW integradas de próxima generación. Las reducciones de costos pueden mejorar el acceso al mercado de sistemas LiDAR FMCW para los usuarios industriales. También describió el potencial de la fabricación a gran escala a nivel de oblea para aplicaciones automotrices. La investigación de OFC en 2025 demostró una arquitectura monolíticamente integrada que colocó el transmisor de matriz de fase óptica y el receptor coherente en un chip compatible con CMOS. Estos desarrollos podrían aumentar el riesgo de sustitución para los diseños seleccionados a los precios actuales a medida que mejoran los rendimientos y nuevos proveedores basados en semiconductores ingresan a la producción en volumen.
Requisitos de Seguridad Funcional para la Colaboración Humano-Robot
Las normas de seguridad están reduciendo las opciones disponibles para los diseñadores de sensores automotrices e industriales. La norma ISO 26262 establece los requisitos de seguridad funcional para los sistemas electrónicos de vehículos de carretera. La norma ISO/TS 5083:2025 aborda el diseño, la verificación y la validación de los sistemas de conducción automatizada.[1] El LiDAR FMCW proporciona salidas separadas de alcance y velocidad, lo que puede respaldar enfoques de percepción redundantes. Estos requisitos pueden favorecer a los proveedores calificados en el mercado de sistemas LiDAR FMCW. La norma ISO 23150-12:2026 también define interfaces lógicas de LiDAR con unidades de fusión de datos para la conducción automatizada. Los proveedores que completen la validación de seguridad pueden obtener una ventaja porque reemplazar un sensor calificado puede añadir costo y tiempo a los programas de vehículos plurianuales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de Sistemas de Percepción de Cámara y Radar 4D | -2.8% | Global, más aguda en los segmentos industriales de rango medio y ADAS de nivel básico | Mediano plazo (2-4 años) |
| Altos Costos de Integración y Validación para Despliegues Industriales | -2.2% | América del Norte, la UE y Asia-Pacífico, particularmente para usuarios no automotrices con capacidad limitada de integración de sistemas | Mediano plazo (2-4 años) |
| Deriva de Calibración en Condiciones de Operación Mixtas de Interior y Exterior | -1.6% | Global, más disruptivo en instalaciones logísticas que abarcan transiciones interior-exterior | Largo plazo (≥ 4 años) |
| Concentración de la Cadena de Suministro de Fotónica y Exposición al Control de Exportaciones | -1.4% | América del Norte y la UE, con abastecimiento de cadenas de suministro de componentes fotónicos de Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Sistemas de Percepción de Cámara y Radar 4D
Los sistemas de cámara y radar 4D compiten con el LiDAR FMCW en aplicaciones con límites estrictos de costo unitario. La investigación presentada en CVPR 2026 informó que la percepción cooperativa radar-cámara mejoró la robustez en niebla y lluvia, donde la densidad de la nube de puntos LiDAR puede disminuir. Las combinaciones radar-cámara pueden cumplir los requisitos en algunos usos industriales de rango medio donde los datos de velocidad importan más que la alta resolución espacial. El rango de precios de entrada para los sensores FMCW es de 400-600 USD por unidad, lo que puede hacer que estas alternativas sean atractivas. Esta presión afecta el posicionamiento de los proveedores en el mercado de sistemas LiDAR FMCW. Los sistemas de solo cámara aún enfrentan limitaciones en baja visibilidad y frente a objetivos de bajo contraste. Por lo tanto, los sistemas que incluyen LiDAR pueden seguir siendo más adecuados para aplicaciones sensibles a la seguridad que necesitan un mayor rendimiento de percepción.
Altos Costos de Integración y Validación para Despliegues Industriales
Los compradores industriales deben tener en cuenta el trabajo de integración además del precio de compra del sensor. Los despliegues FMCW requieren la calibración de la ganancia del canal fotónico, la linealidad del chirp y la gestión térmica. Muchos usuarios no automotrices carecen internamente de los recursos de firmware y validación necesarios. Una desviación RMS normalizada del 1% en la no linealidad del chirp puede reducir la resolución de alcance de la misma manera que un aumento quíntuple en el ancho de línea del láser. Los cambios de temperatura estacionales de 30-40°C pueden, por lo tanto, crear problemas de rendimiento que solo aparecen en condiciones de operación particulares. Los costos de ingeniería continuos pueden retrasar la adopción, donde los presupuestos de equipos y los presupuestos de servicios de integración se gestionan por separado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Alcance:
La Detección de Largo Alcance Domina, el Corto Alcance Gana Terreno en la Robótica IntegradaLos sensores de largo alcance por encima de 100 metros representaron el 44,81% del mercado de sistemas LiDAR FMCW en 2025 y se proyecta que crezcan a una CAGR del 28,47% hasta 2031. La demanda provino de ADAS para autopistas, automatización de grúas en puertos y aeropuertos, y flotas de robotaxis. Estas aplicaciones necesitan una detección confiable más allá del margen de seguridad operativa inmediato. Las distancias de detección extendidas pueden mejorar el tiempo de respuesta de los vehículos y los equipos autónomos. Los requisitos de largo alcance siguen siendo importantes para el mercado de sistemas LiDAR FMCW. El hecho de que el largo alcance sea tanto la categoría de alcance más grande como la de mayor crecimiento refleja la demanda de plataformas ADAS de producción y de carga autónoma. Los sistemas en estas aplicaciones pueden necesitar detección más allá de 200 metros. La investigación de OFC describió un diseño de LiDAR coherente que integró un transmisor y un receptor en un único chip compatible con CMOS. Este enfoque podría reducir los costos del módulo preservando el rendimiento de largo alcance.
Los sensores de corto alcance de hasta 25 metros sirven a robots humanoides, brazos de robots colaborativos y montacargas autónomos que operan en espacios compartidos. Estos sistemas a menudo operan a velocidades inferiores a 10 metros por segundo y requieren percepción cerca de la máquina. Voyant Photonics ha apostado por la detección a escala de chip para este caso de uso. Hesai declaró que su módulo JT128 fue adoptado por más de 50 empresas de inteligencia artificial incorporada, incluidas Unitree y Galbot. Esto mostró actividad comercial en robótica antes de la paridad de precios automotrices en general. Los sensores de alcance medio por encima de 25 metros a 100 metros sirven a entornos industriales mixtos como grandes plantas de manufactura y patios logísticos al aire libre. Sus datos de velocidad pueden respaldar la gestión del tráfico cuando las superficies reflectantes o las limitaciones del GPS restringen el posicionamiento convencional. Los requisitos de seguridad láser de la norma IEC 60825-1 influyen en las elecciones de potencia transmitida en todas las categorías de alcance.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Longitud de Onda:
La Arquitectura de 1.550 nm se Consolida, los 905 nm Defienden el Volumen en Segmentos Sensibles al CostoSe proyecta que la banda de 1.550 nm se expanda a una CAGR del 28,83% hasta 2031. Este crecimiento sigue las características técnicas de la detección coherente más que una simple preferencia comercial. La retina humana es menos sensible a 1.550 nm que a 905 nm. Bajo los límites de la norma IEC 60825-1, esto permite una mayor potencia transmitida. Una mayor potencia puede soportar un mayor alcance, una mayor longitud de coherencia y un mayor margen operativo con alta luz ambiental. Estas características son relevantes para patios exteriores y plataformas de aeropuertos. Una investigación publicada en 2026 demostró la detección selectiva espectral a 1.550 nm con fotodiodos de puntos cuánticos coloidales en tándem y un tiempo de respuesta de 1,01 nanosegundos.[2] Esto apunta a alternativas de menor costo a los receptores de InGaAs, que representan una parte significativa del costo de materiales de FMCW.
El Atlas Ultra de Aeva utiliza un sistema en chip FMCW de 1.550 nm diseñado para los requisitos de cumplimiento de las normas ISO 26262 e ISO/SAE 21434. Este ejemplo muestra cómo la elección de la longitud de onda, el cumplimiento de seguridad y el rendimiento del vehículo pueden reforzarse mutuamente para los proveedores certificados. Los productos basados en 905 nm mantienen volumen en aplicaciones industriales de corto y mediano alcance. Las menores distancias de detección requeridas pueden reducir el impacto de la menor potencia láser permisible en esa longitud de onda. La banda de 1.310 nm ocupa una posición más estrecha entre las otras longitudes de onda principales. Ofrece mejor seguridad ocular que los 905 nm, pero tiene menor madurez del detector y mayor costo que los 1.550 nm. Las decisiones sobre la longitud de onda continúan dando forma a la competencia en el mercado de sistemas LiDAR FMCW. Otras longitudes de onda, incluidas las variantes de infrarrojo medio, permanecen en la etapa de demostración. Las fundiciones que ya fabrican componentes de banda de telecomunicaciones están apoyando el desarrollo para la categoría de 1.550 nm.
Por Industria de Usuario Final:
El Sector Automotriz Ancla la Base, la Logística de Terceros y el Cumplimiento de Pedidos de Comercio Electrónico se AceleraEl sector automotriz mantuvo el 38,74% del mercado de sistemas LiDAR FMCW en 2025. El sector ha establecido procesos de adquisición para sensores calificados en seguridad y largos ciclos de diseño. Esos ciclos de diseño pueden fijar las arquitecturas de sensores años antes de que comience la producción. El FMCW está ganando relevancia en los programas para la conducción de Nivel 3 y Nivel 4. La medición simultánea de velocidad puede proporcionar información útil de la escena para las funciones de conducción sin manos. Los programas automotrices proporcionan una base estable para el mercado de sistemas LiDAR FMCW. La norma ISO/TS 5083:2025 también crea un marco claro para el diseño, la verificación y la validación de los sistemas de conducción automatizada. Los usuarios de electrónica y semiconductores están adoptando robots de inspección equipados con LiDAR para uso en salas limpias. El FMCW puede respaldar la medición espacial sin contacto para el manejo de obleas y las tareas de control de calidad donde las superficies reflectantes son comunes.
Se proyecta que la logística de terceros y el cumplimiento de pedidos de comercio electrónico crezcan a una CAGR del 28,79% hasta 2031. Los centros de alto rendimiento utilizan flotas de robots móviles autónomos que requieren una navegación confiable alrededor de transportadores y trabajadores. La estimación del movimiento propio basada en Doppler puede reducir la deriva de localización en pasillos con pocas características. Esto puede reducir la dependencia de marcadores externos y la infraestructura de localización y mapeo simultáneo visual. Las instalaciones de bienes de consumo, alimentos y bebidas, y farmacéuticas están adoptando gradualmente los sistemas FMCW para la paletización y la inspección automatizada. La minería y la industria pesada pueden generar mayores ingresos por instalación porque el transporte autónomo necesita detección de largo alcance en temperaturas de -40°C a +85°C. AMLab aseguró contratos en abril de 2026 para sistemas LiDAR en 34 grúas pórtico montadas sobre raíles automatizadas en el Puerto de Róterdam. GUSS Automation también planeó utilizar el LiDAR digital de color nativo Rev8 de Ouster en máquinas autónomas para huertos para la navegación en entornos sin GPS.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte mantuvo el 36,42% del mercado de sistemas LiDAR FMCW en 2025. La región cuenta con operadores de robotaxis que avanzan de proyectos piloto hacia el despliegue comercial. La inversión en automatización de almacenes y una profunda cadena de suministro automotriz de Nivel 1 también respaldan la demanda. Aeva, SiLC Technologies, Voyant Photonics y AEye forman parte de la base regional de empresas enfocadas en FMCW. Estas empresas se centran en la integración de fotónica de silicio y las asociaciones de producción. Los programas norteamericanos son una fuente importante de demanda para el mercado de sistemas LiDAR FMCW. Aeva fue seleccionada en febrero de 2026 por un fabricante de equipos originales de pasajeros global entre los 5 primeros para su plataforma LiDAR 4D Atlas Ultra. Su colaboración de julio de 2025 con LG Innotek incluyó hasta 50 millones de USD en inversión, financiamiento de desarrollo y apoyo de capacidad.
Se proyecta que Asia-Pacífico crezca a una CAGR del 29,32% hasta 2031. La cadena de suministro de LiDAR integrada de China le otorga a la región una escala de manufactura. Japón y Corea del Sur están impulsando programas de codesarrollo automotriz y de semiconductores. Hesai reportó 628.275 envíos de LiDAR en el segundo trimestre de 2026, un aumento del 78,4% interanual. La empresa también reportó una participación del 44% en la categoría de LiDAR ADAS de largo alcance de China en junio de 2026, según datos de Gasgoo. RoboSense reportó 282.600 unidades de LiDAR para robótica y otras aplicaciones en el primer semestre de 2026, un aumento del 510,4% interanual. Las inversiones surcoreanas y japonesas en SiLC Technologies muestran que el ecosistema fotónico regional se extiende más allá de los proveedores chinos.
El crecimiento de Europa está moldeado por los requisitos de seguridad automotriz y el gasto en automatización industrial. Alemania, Francia y el Reino Unido son mercados centrales de adquisición de ADAS. Los requisitos de la norma ISO 26262 respaldan el uso de plataformas de sensores calificadas en seguridad. Hesai confirmó en el primer trimestre de 2026 que era un socio estratégico de LiDAR y proveedor confirmado para los modelos habilitados para el Nivel 3 de Mercedes-Benz en Europa y China.[3] Su centro de manufactura Galileo en Tailandia respalda este modelo de suministro de doble región. Oriente Medio también está ganando relevancia a través de proyectos de puertos inteligentes y programas de inteligencia artificial soberana. África tiene oportunidades tempranas en minería automatizada y modernización de puertos. América del Sur tiene demanda emergente de la modernización agrícola brasileña y la automatización minera chilena.
Panorama Competitivo
Concentración del Mercado
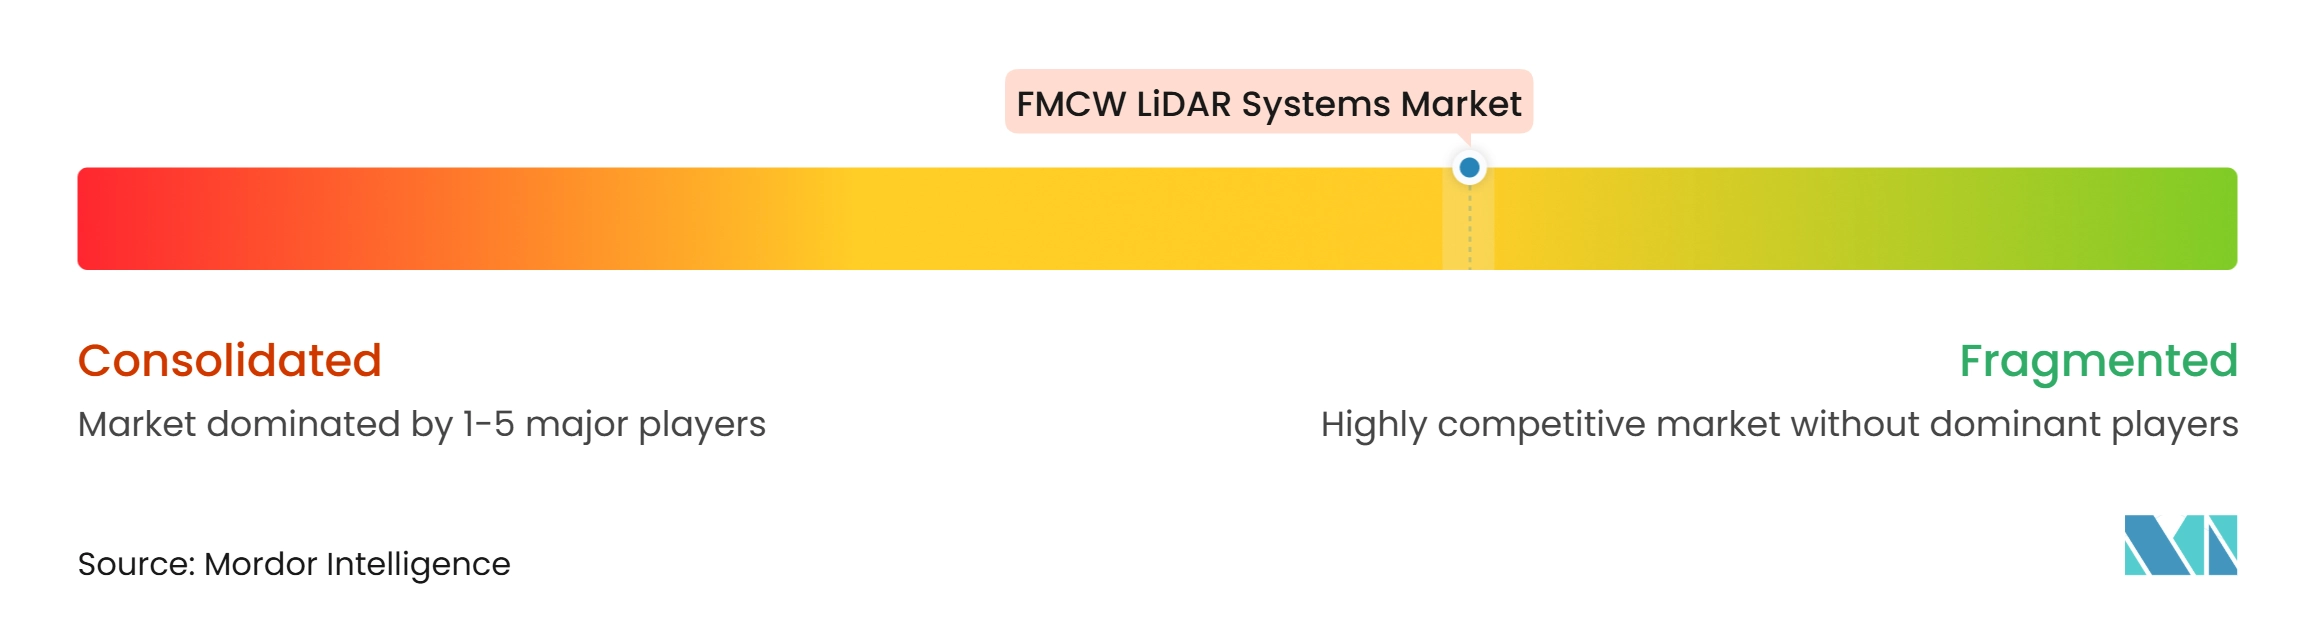
El mercado de sistemas LiDAR FMCW está moderadamente fragmentado. Hesai Technology y RoboSense operan a escala de volumen en los sectores automotriz y de robótica. Aeva, SiLC Technologies, Voyant Photonics, Baraja y Blickfeld compiten a través de la integración fotónica, la arquitectura coherente y la especialización en aplicaciones. Los fabricantes chinos se benefician de ventajas de costo en la producción de alto volumen. Los proveedores occidentales se centran en la fotónica a escala de chip, el software de percepción y la certificación de programas de fabricantes de equipos originales. La selección de Aeva para un programa de fabricante de equipos originales de pasajeros entre los 5 primeros en febrero de 2026 ilustra esta estrategia de programa de producción.
Los proveedores están integrando cada vez más el diseño de chips fotónicos, el hardware de sensores y los algoritmos de percepción. Esto puede reducir las capas de integración entre el silicio del sensor y los sistemas de control del vehículo. Esta estrategia diferencia a los proveedores en el mercado de sistemas LiDAR FMCW. En agosto de 2026, Innoviz anunció que estaba desarrollando una pila de percepción basada en LiDAR con un fabricante de equipos originales automotriz entre los 10 primeros, utilizando hardware de cómputo InnovizTwo y NVIDIA.[4] El esfuerzo exploró un posible programa futuro de producción en serie para la conducción en el dominio de diseño operativo de autopistas. Innoviz también anunció una oferta directa registrada de 30 millones de USD en julio de 2026 para apoyar la comercialización de su negocio de defensa y seguridad Perciz. En junio de 2026, entró en una colaboración con Drive Group para soluciones de transporte inteligente y seguridad perimetral. Estas acciones muestran a los proveedores buscando ingresos más allá de los programas automotrices.
La oportunidad permanece en agricultura, minería, industria pesada y robótica humanoide de corto alcance. Estos usos valoran la robustez térmica y la medición de velocidad, pero la economía del despliegue sigue siendo sensible al costo del sensor. Los proyectos de puertos, aeropuertos y carreteras inteligentes también ofrecen un camino hacia programas de infraestructura más grandes. El despliegue de AMLab en Róterdam proporcionó un ejemplo de múltiples grúas que otros operadores de terminales pueden evaluar. La actividad de patentes está aumentando en torno a los circuitos integrados fotónicos, la dirección de haz y el diseño de receptores coherentes. El trabajo de OFC 2025 y OFC 2026 sobre sistemas integrados de transmisor y receptor muestra la dirección de esta competencia. Seyond, Leishen Intelligent System y Benewake también están apuntando a usos de robótica e industriales que no son la máxima prioridad para los proveedores enfocados en el sector automotriz.
Líderes de la Industria de Sistemas LiDAR FMCW
-
Hesai Technology Co., Ltd.
-
RoboSense Technology Co., Ltd.
-
Ouster, Inc.
-
Innoviz Technologies Ltd.
-
Aeva Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas LiDAR FMCW Empresas cubiertas en este informe
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Aeva Technologies, Inc.
- Luminar Technologies, Inc.
- Cepton, Inc.
- LeddarTech Inc.
- MicroVision, Inc.
- Blickfeld GmbH
- OPSYS Tech Ltd.
- Voyant Photonics, Inc.
- LuminWave Technology Co., Ltd.
- SSLiDAR Inc.
- Seyond, Inc.
- Leishen Intelligent System Co., Ltd.
- Livox Technology Limited
- Benewake (Beijing) Co., Ltd.
- Baraja Pty Ltd.
- SiLC Technologies, Inc.
- AEye, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
Desarrollos recientes de la industria en Mercado de Sistemas LiDAR FMCW
- Agosto de 2026: Ouster anunció planes para que GUSS Automation, una subsidiaria de propiedad total de John Deere, integre el LiDAR digital de color nativo Rev8 OS0 en su flota de máquinas autónomas para huertos de próxima generación para la navegación en huertos y viñedos sin GPS. El sensor Rev8 está construido sobre la plataforma de silicio L4 de Ouster.
- Agosto de 2026: Innoviz Technologies anunció el desarrollo de una pila de percepción basada en LiDAR con un fabricante de equipos originales automotriz global entre los 10 primeros para la conducción en el dominio de diseño operativo de autopistas. El trabajo integra el sensor LiDAR InnovizTwo y el hardware de cómputo NVIDIA para explorar un posible programa futuro de producción en serie.
- Junio de 2026: Drive Group e Innoviz Technologies firmaron un acuerdo de colaboración para integrar el LiDAR InnovizSMART en soluciones de transporte inteligente y seguridad perimetral. El proyecto conjunto Barak LightGuard apuntó a 20 millones de USD en ventas para finales de 2027.
- Febrero de 2026: Hesai Technology anunció un acuerdo de cooperación con Grab, designando a Grab como su distribuidor exclusivo de LiDAR en 8 países del Sudeste Asiático y más de 800 ciudades para usos de robótica, movilidad autónoma y mapeo.
Alcance del Informe Global del Mercado de Sistemas LiDAR FMCW
El mercado de sistemas LiDAR FMCW incluye sistemas que utilizan tecnología de onda continua modulada en frecuencia (FMCW) para medir distancia, velocidad y dirección analizando el desplazamiento de frecuencia de las señales láser reflejadas. Estos sistemas admiten detección de alta resolución y largo alcance y se utilizan en aplicaciones como vehículos autónomos, robótica, automatización industrial y seguridad.
El Mercado de Sistemas LiDAR FMCW está segmentado por Alcance (Corto Alcance (Hasta 25 Metros), Alcance Medio (Por Encima de 25 a 100 Metros) y Largo Alcance (Por Encima de 100 Metros)), Longitud de Onda (905 Nanómetros, 1.310 Nanómetros, 1.550 Nanómetros y Otras Longitudes de Onda), Industria de Usuario Final (Automotriz, Electrónica y Semiconductores, Bienes de Consumo, Alimentos y Bebidas, Farmacéutica, Metales, Minería e Industria Pesada, Logística de Terceros y Cumplimiento de Pedidos de Comercio Electrónico, Puertos, Aeropuertos e Infraestructura de Transporte, Agricultura y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Corto Alcance (Hasta 25 Metros) |
| Alcance Medio (Por Encima de 25 a 100 Metros) |
| Largo Alcance (Por Encima de 100 Metros) |
| 905 Nanómetros |
| 1.310 Nanómetros |
| 1.550 Nanómetros |
| Otras Longitudes de Onda |
| Automotriz |
| Electrónica y Semiconductores |
| Bienes de Consumo |
| Alimentos y Bebidas |
| Farmacéutica |
| Metales, Minería e Industria Pesada |
| Logística de Terceros y Cumplimiento de Pedidos de Comercio Electrónico |
| Puertos, Aeropuertos e Infraestructura de Transporte |
| Agricultura |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Alcance | Corto Alcance (Hasta 25 Metros) | |
| Alcance Medio (Por Encima de 25 a 100 Metros) | ||
| Largo Alcance (Por Encima de 100 Metros) | ||
| Por Longitud de Onda | 905 Nanómetros | |
| 1.310 Nanómetros | ||
| 1.550 Nanómetros | ||
| Otras Longitudes de Onda | ||
| Por Industria de Usuario Final | Automotriz | |
| Electrónica y Semiconductores | ||
| Bienes de Consumo | ||
| Alimentos y Bebidas | ||
| Farmacéutica | ||
| Metales, Minería e Industria Pesada | ||
| Logística de Terceros y Cumplimiento de Pedidos de Comercio Electrónico | ||
| Puertos, Aeropuertos e Infraestructura de Transporte | ||
| Agricultura | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas LiDAR FMCW?
Se espera que el mercado de sistemas LiDAR FMCW aumente de 176,54 millones de USD en 2026 a 587,21 millones de USD en 2031, a una CAGR del 27,17%.
¿Qué está impulsando la adopción de los sistemas LiDAR FMCW?
El crecimiento está respaldado por robots móviles autónomos, manufactura flexible, integración fotónica y la demanda de datos de alcance y velocidad en espacios operativos compartidos.
¿Por qué se utiliza 1.550 nm en los sistemas LiDAR FMCW?
La banda de 1.550 nm puede utilizar una mayor potencia transmitida dentro de los límites de seguridad ocular, lo que permite un mayor alcance y operación con alta luz ambiental.
¿Qué usuarios finales están adoptando los sistemas LiDAR FMCW más rápidamente?
Se proyecta que la logística de terceros y el cumplimiento de pedidos de comercio electrónico crezcan a una CAGR del 28,79% hasta 2031 a medida que las instalaciones amplían sus flotas de robots autónomos.
¿Qué región se espera que crezca más rápido en sistemas LiDAR FMCW?
Se proyecta que Asia-Pacífico crezca a una CAGR del 29,32% hasta 2031, respaldado por la cadena de suministro de China y el despliegue más amplio de robótica.