
FMCWライダーシステム市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
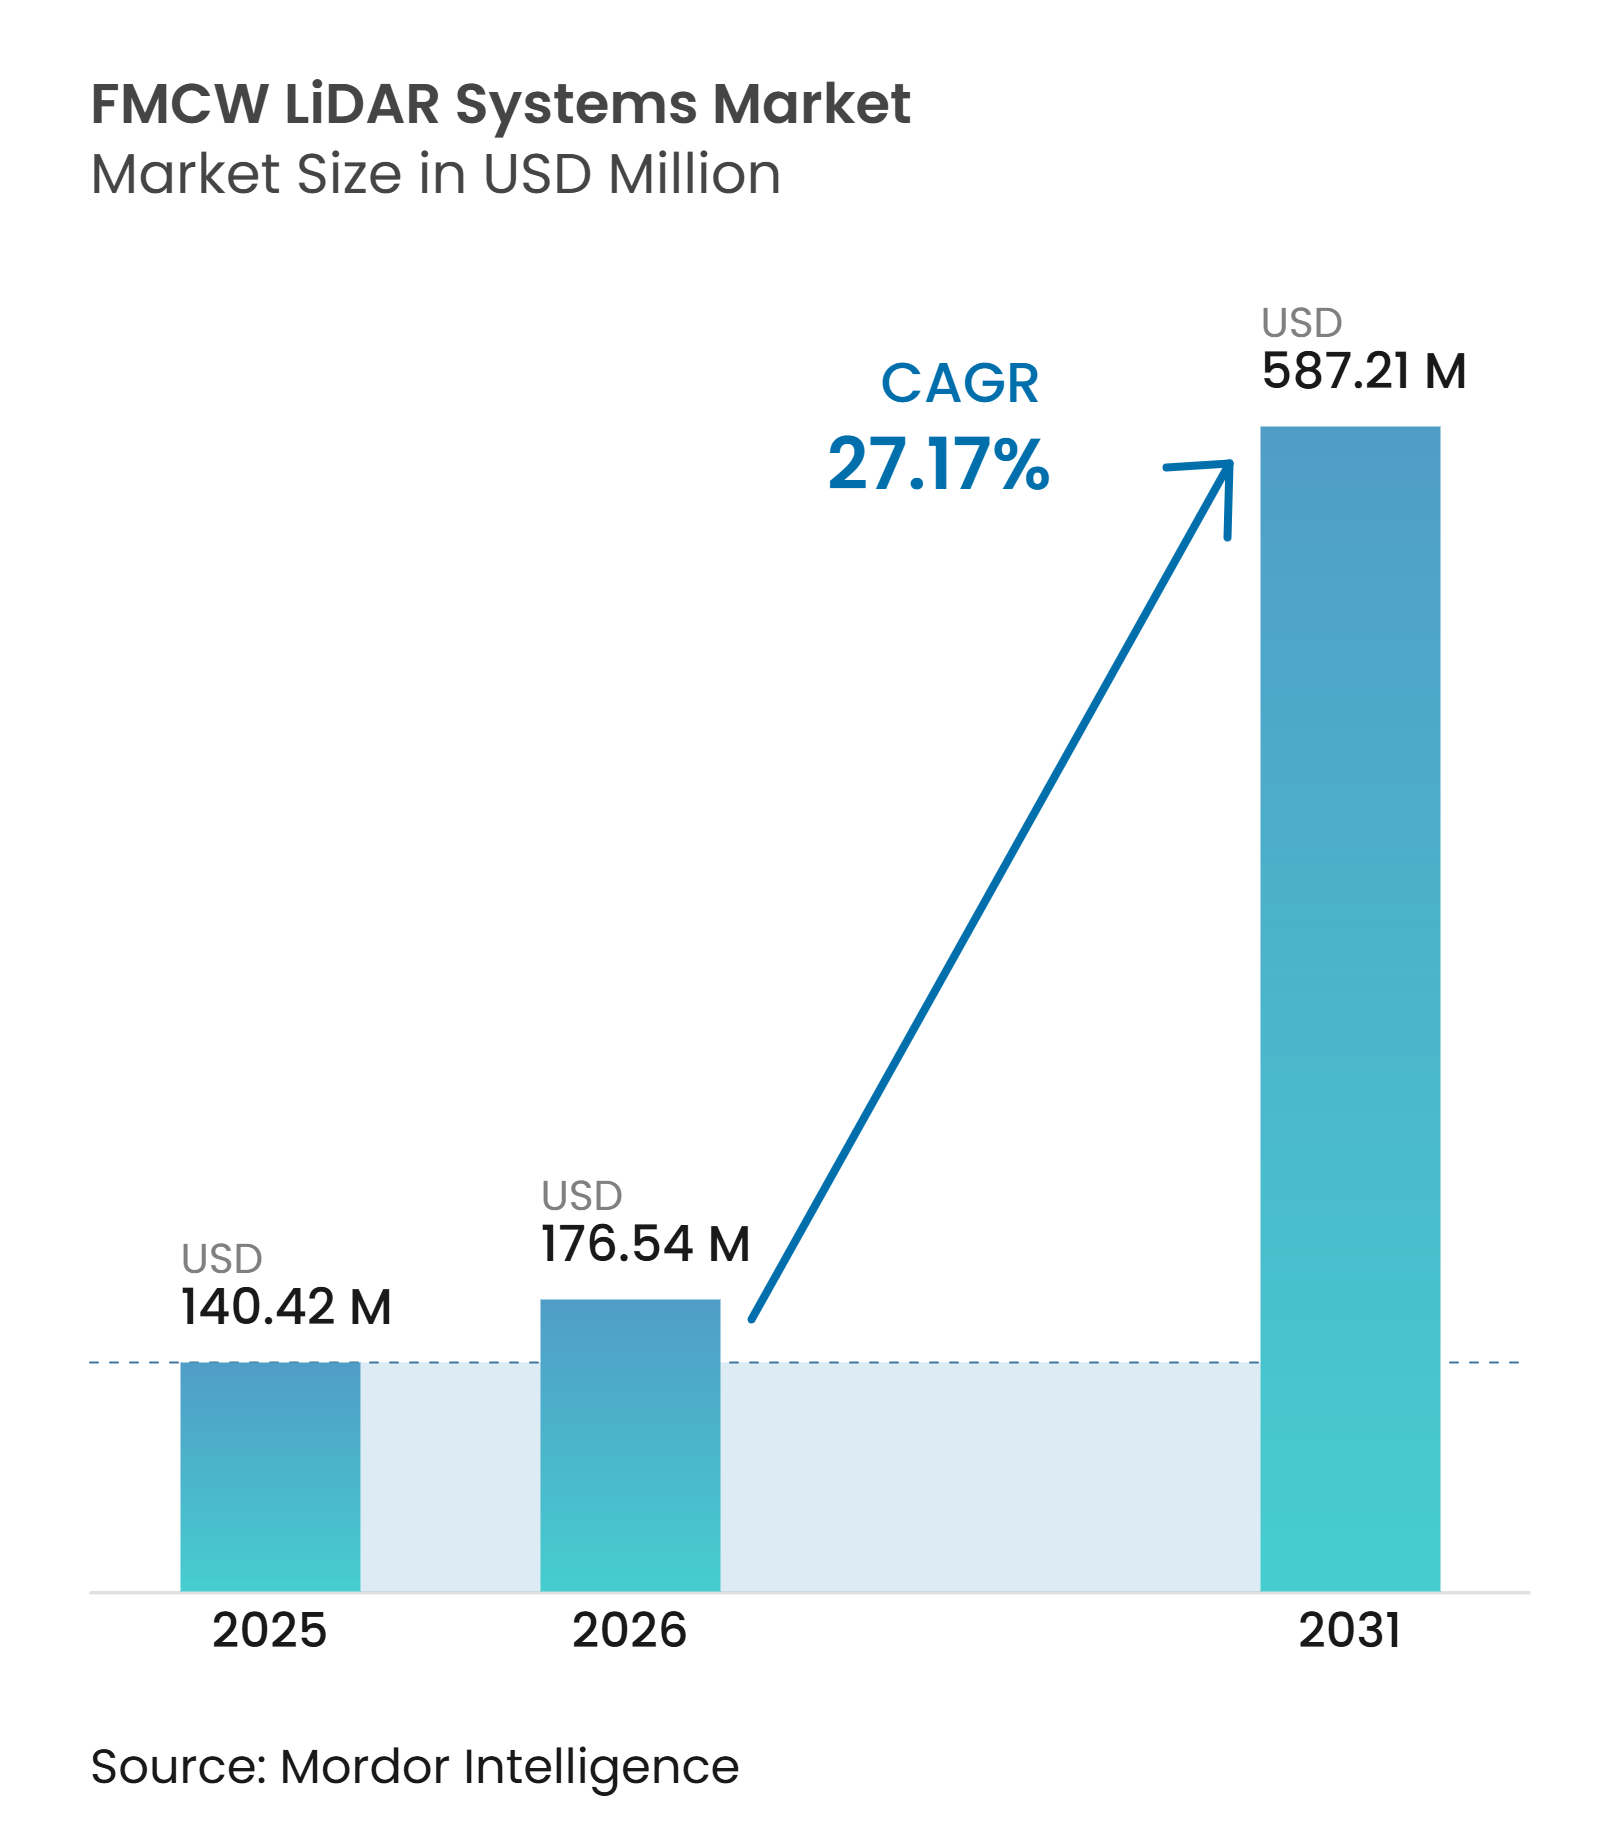
| 市場規模 (2026) | 176.54 百万米ドル |
| 市場規模 (2031) | 587.21 百万米ドル |
| 成長率 (2026 - 2031) | 27.17 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるFMCWライダーシステム市場分析
FMCWライダーシステムの市場規模は、2025年の140.42 ミリオン 米ドルから2026年には176.54 ミリオン 米ドルに増加し、2031年までに587.21 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 27.17%で成長します。FMCW技術は、ドップラーシフトしたビート周波数を介して、単一のレーザースイープで距離と瞬時径方向速度を測定します。この機能は、移動する人、車両、および設備をリアルタイムで追跡しなければならない自動化システムを支援します。需要は航空宇宙およびプレミアム自動車用途を超え、物流、製造、および輸送インフラへと拡大しています。サプライヤーは、システムの複雑さを低減し設計プログラムを確保するために、集積フォトニクス、ソフトウェアベースの知覚、および生産パートナーシップを追求しています。特殊フォトニクスコンポーネントにおける供給集中と、レーダー・カメラシステムとの競合は、FMCWライダーシステム市場における購買決定に引き続き影響を与えるでしょう。
主要レポートのポイント
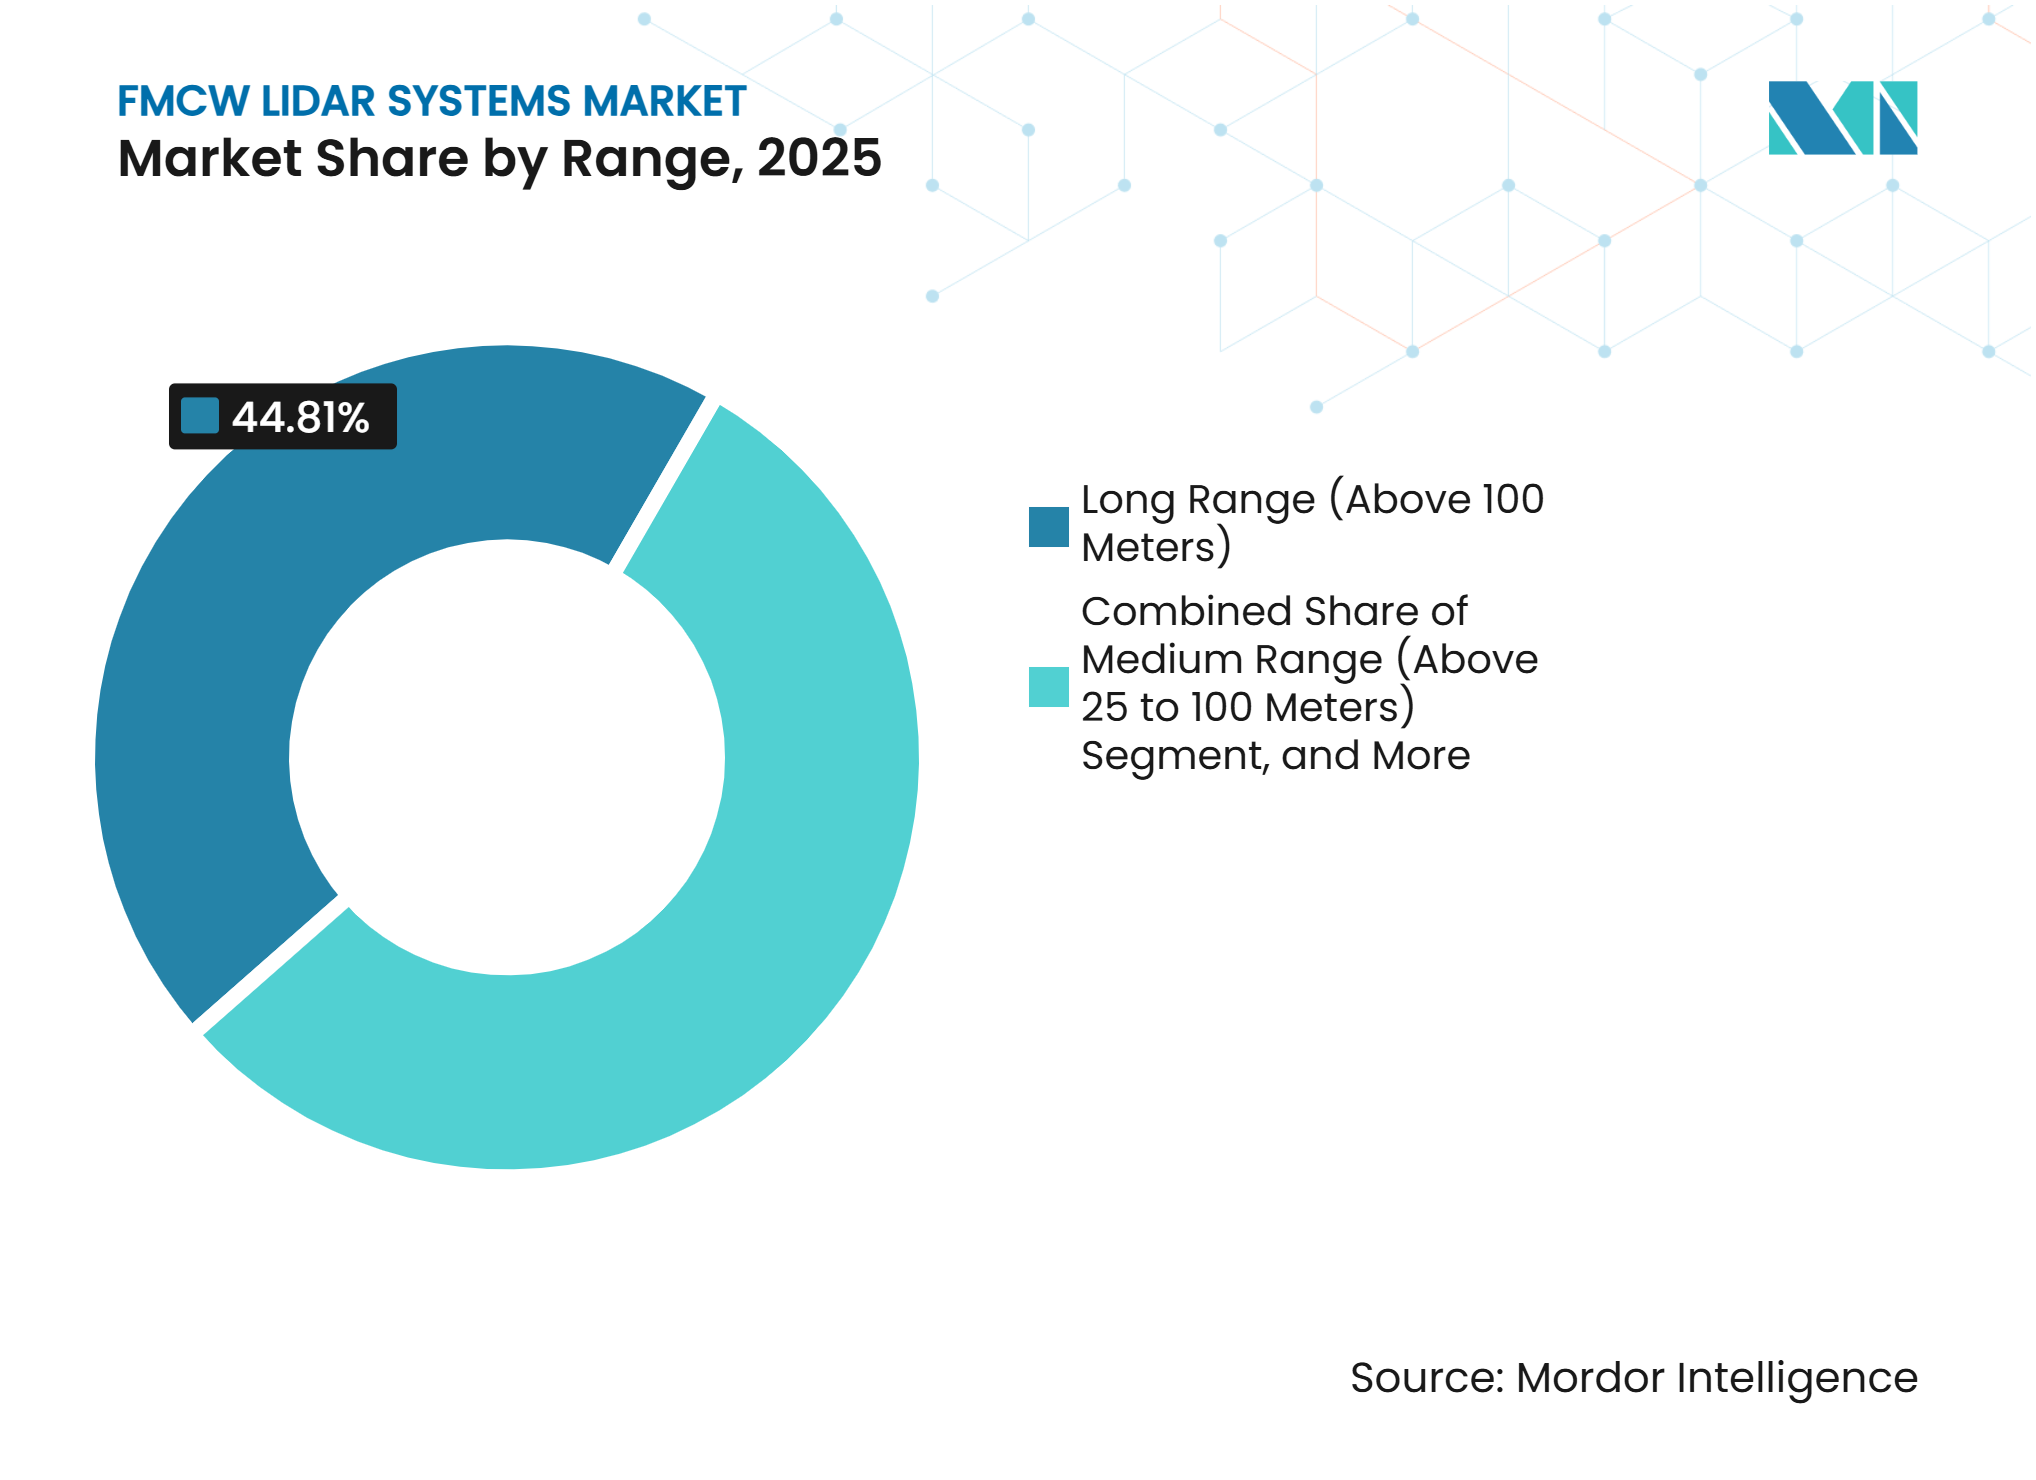
- レンジ別では、長距離センサー(100メートル超)が2025年のFMCWライダーシステム市場シェアの44.81%を占め、2031年にかけてCAGR 28.47%で拡大すると予測されています。
- 波長別では、1,550ナノメートル帯が2031年にかけてCAGR 28.83%で成長すると予測されています。
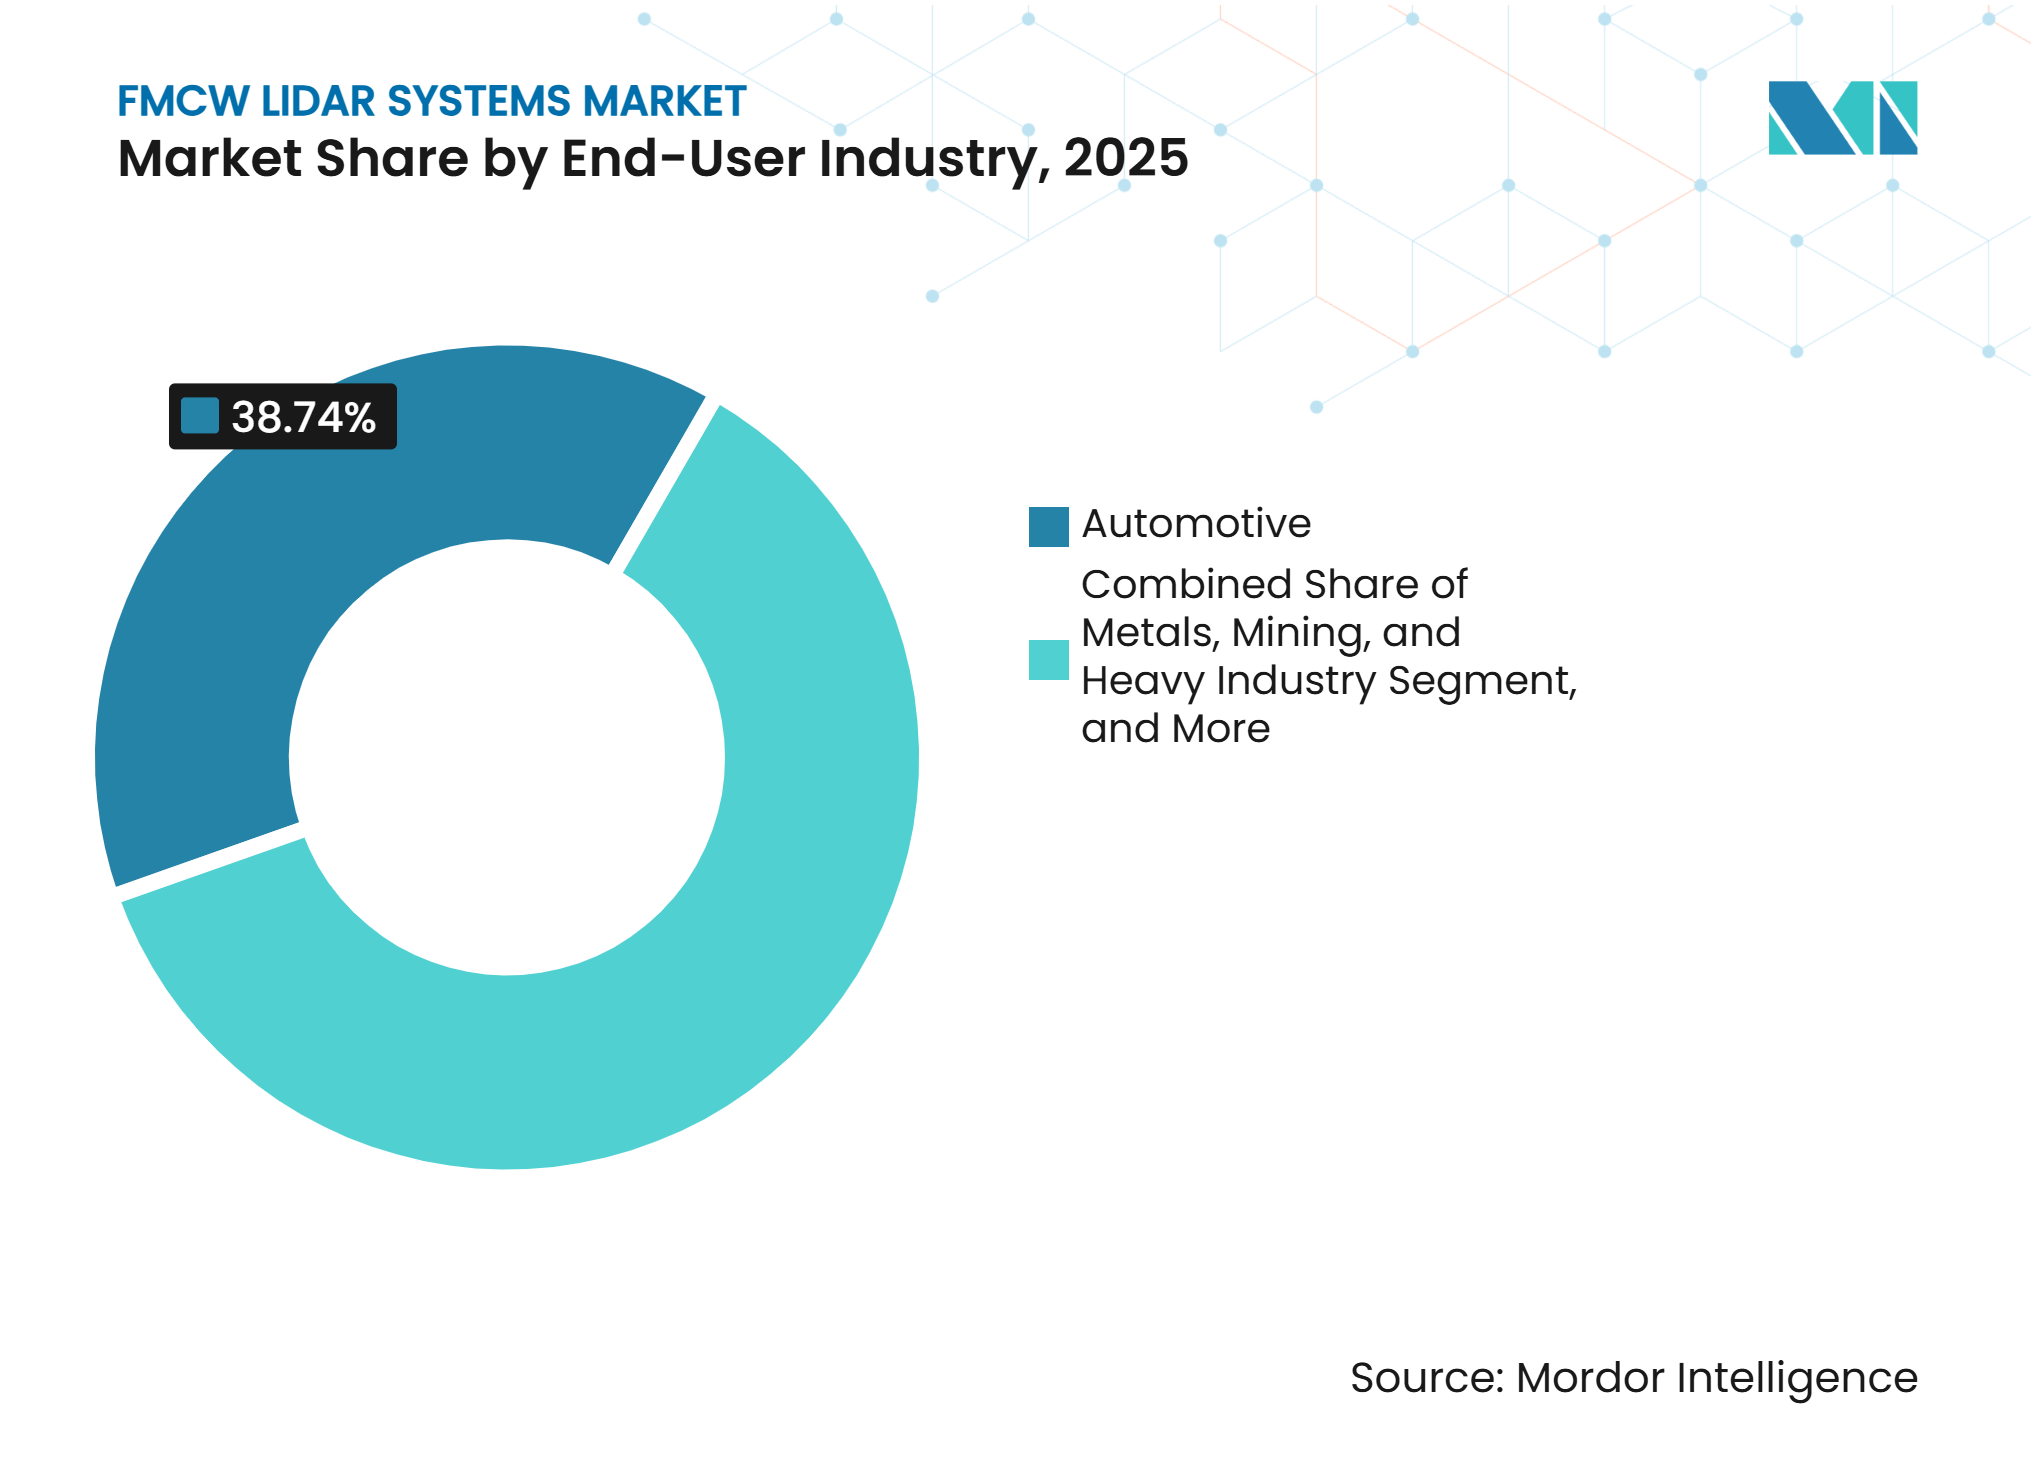
- エンドユーザー産業別では、自動車が2025年のFMCWライダーシステム市場シェアの38.74%を占め、サードパーティ物流およびeコマースフルフィルメントが2031年にかけてCAGR 28.79%で成長すると予測されています。
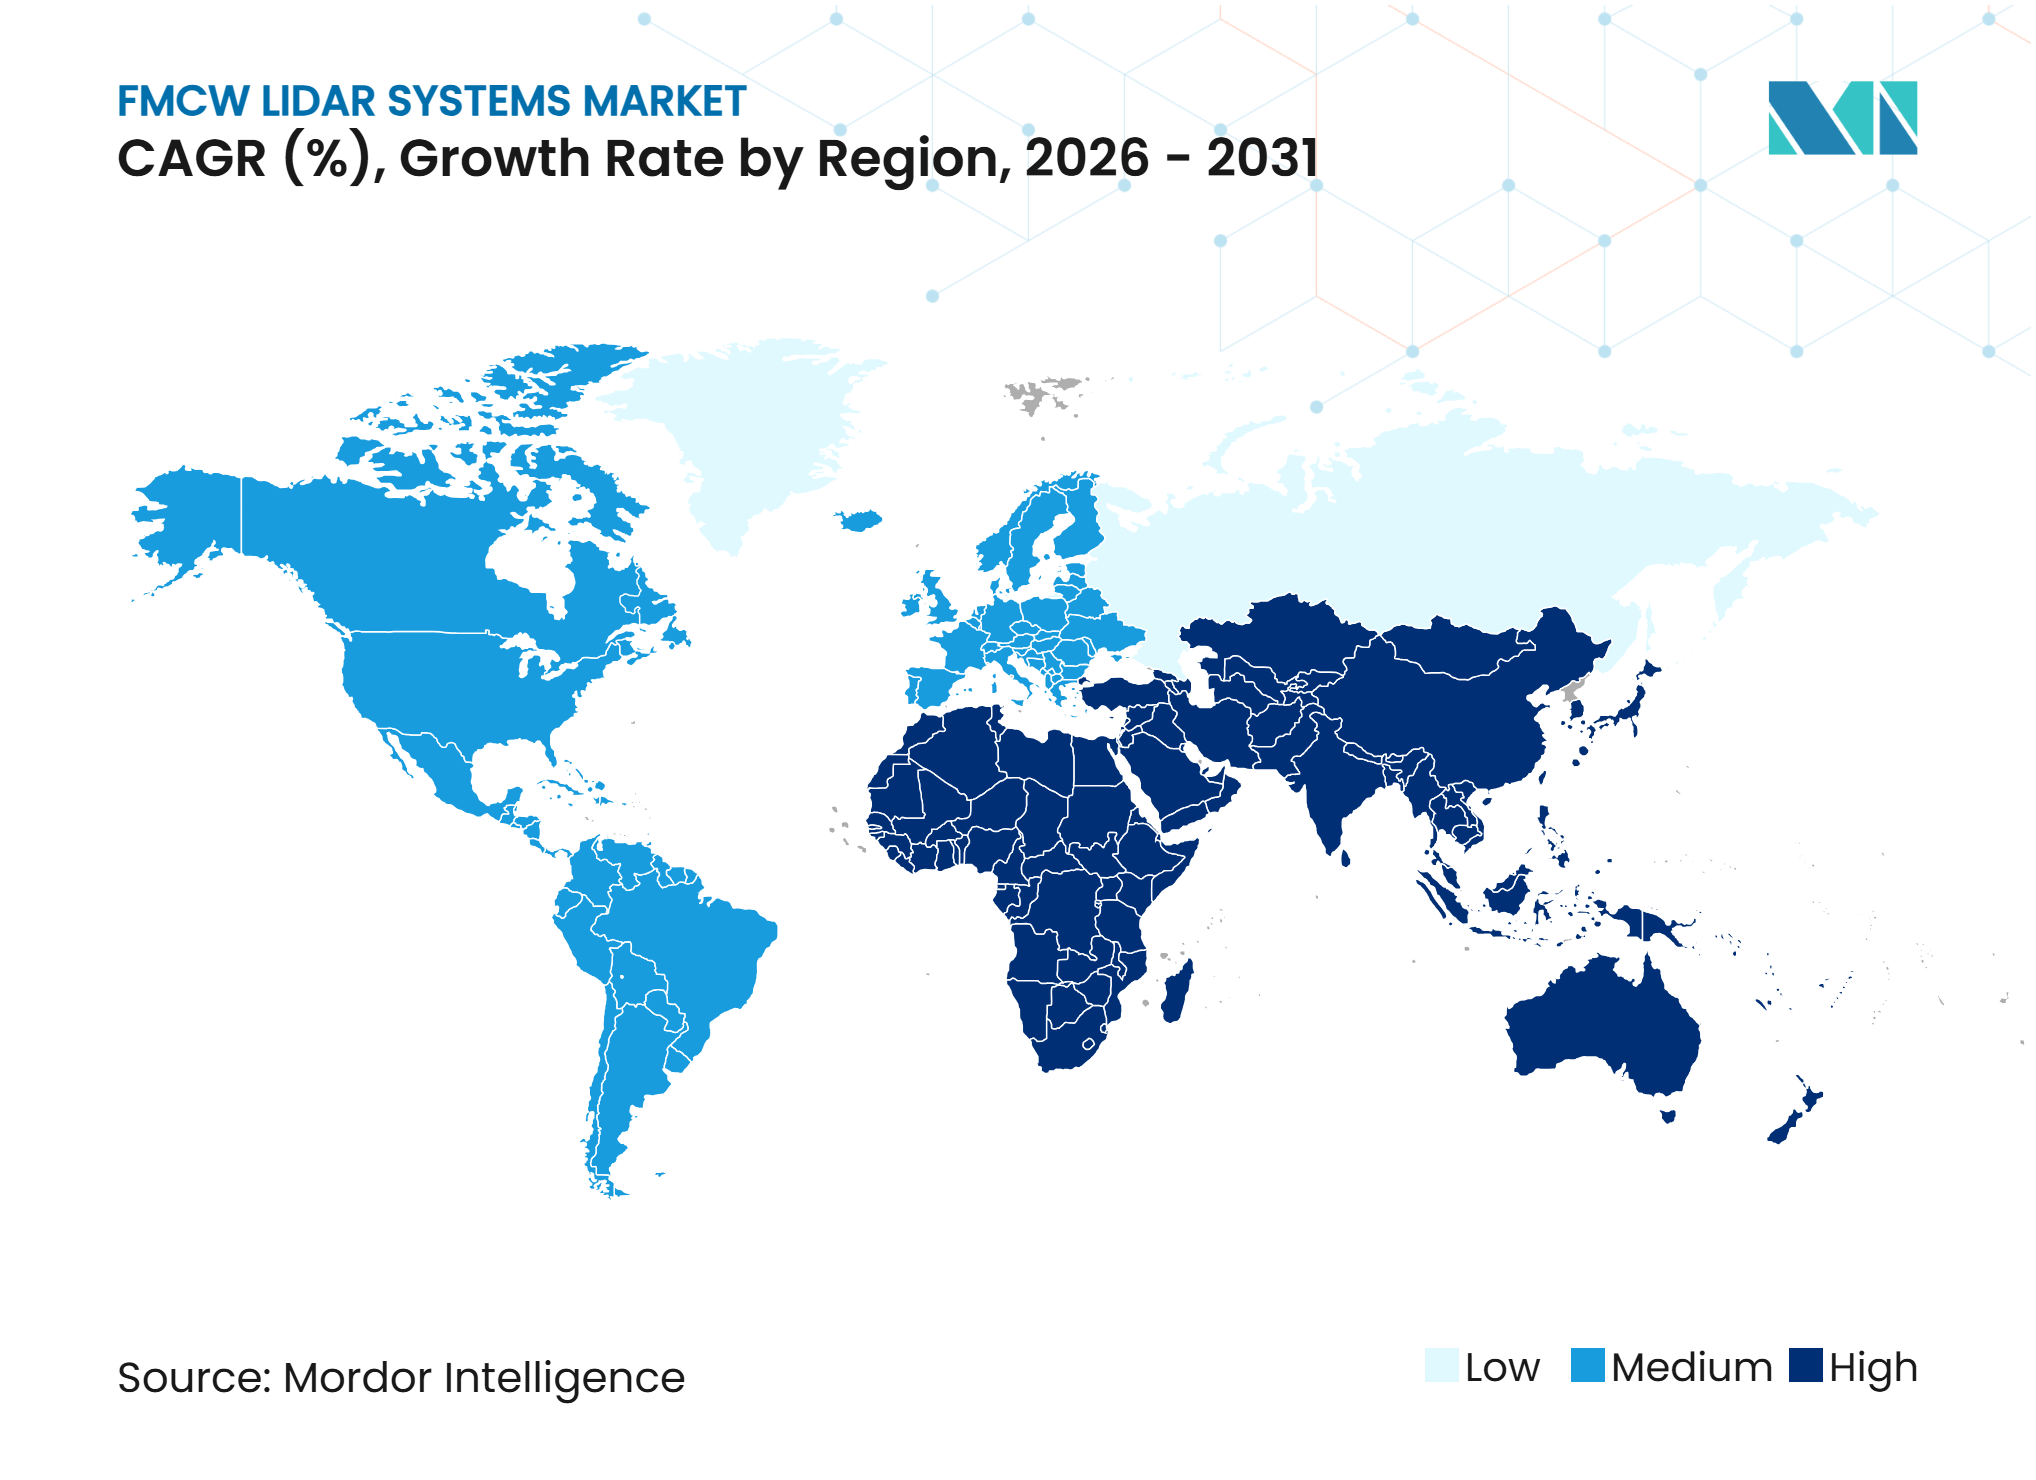
- 地域別では、北米が2025年のFMCWライダーシステム市場の36.42%を占め、アジア太平洋地域が2031年にかけてCAGR 29.32%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自律移動ロボットおよび倉庫自動化の拡大 | +5.2% | 北米、欧州、東アジアで最も高い強度を持つグローバル | 短期(2年以内) |
| インダストリー4.0の採用とフレキシブル製造 | +4.8% | 北米およびEU、南アジアおよび東アジアへの波及効果あり | 中期(2~4年) |
| フォトニクスコンポーネントコストの低下と半導体統合 | +4.1% | 台湾、韓国、および米国のCMOS互換ファウンドリを中心としたグローバル | 中期(2~4年) |
| 人間とロボットの協働における機能安全要件 | +3.5% | 北米およびEU、OEMローカライゼーションを通じてアジア太平洋地域への波及効果あり | 中期(2~4年) |
| システム統合の複雑さを低減する組み込み知覚 | +2.9% | 北米および東アジアで早期の商業的牽引力を持つグローバル | 中期(2~4年) |
| 動的な産業環境における速度認識知覚への需要増加 | +2.3% | 大規模倉庫および港湾運営に集中した需要を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自律移動ロボットおよび倉庫自動化の拡大
自律移動ロボットは、物体の位置とその動きの両方を識別できるセンシングシステムへの需要を高めています。この要件は、ロボットが従業員や移動機器の近くで作業するフルフィルメントセンターや製造現場において重要です。FMCWライダーは、単一のスイープで距離とドップラー測定を組み合わせており、この運用ニーズを支援します。この需要はFMCWライダーシステム市場における継続的な採用を支えています。そのマッチドフィルター受信機は、同一施設内の多数のライダー搭載ロボット間の干渉を低減できます。これにより、オペレーターは誤検知、緊急停止、および関連するスループット損失を回避できます。Hesaiは2026年第2四半期にロボティクスライダーの出荷台数が142,371台に達し、前年同期比193.4%増加したと報告しており、倉庫および具現化AIの展開がスケールでのセンサー需要を生み出していることを示しています。
インダストリー4.0の採用とフレキシブル製造
フレキシブル製造セルは、短い生産ラン中にレイアウトが変更される際に頻繁な空間更新を必要とします。これらの設定では、反射性の金属表面、粉塵、および移動機器の近くでの信頼性の高い検出も必要です。FMCWライダーは、固定された機械的ガイドに依存せずに距離と速度データを提供できます。フレキシブルセルがこのセンシング機能を必要とするため、FMCWライダーシステム市場は恩恵を受けます。センサー出力は、1つの知覚システム内でオブジェクト分類、動き予測、および経路計画を支援できます。これにより、各セルに対して個別のレーダーとカメラのストリームを組み合わせる必要性が低減されます。2026年のOFC論文は、集積コヒーレントライダープラットフォームを使用した距離と速度の同時測定を実証し、コンパクトな組み込み知覚モジュールの事例を支持しました。
フォトニクスコンポーネントコストの低下と半導体統合
シリコンフォトニクスは、FMCWライダーの設計をマルチチップアセンブリからより統合されたアーキテクチャへと移行させています。ウェーハレベルの生産は、高い量と一貫した品質を必要とする自動車プログラムのユニットコストを削減できます。2025年の研究フレームワークは、次世代集積FMCWライダー光源のコアな要件としてコストとスケーラビリティを特定しました。コスト削減は、産業ユーザーのFMCWライダーシステム市場へのアクセスを改善できます。また、自動車用途向けの大規模ウェーハレベル製造の可能性についても説明しました。2025年のOFC研究は、光フェズドアレイ送信機とコヒーレント受信機をCMOS互換チップ上に配置したモノリシック集積アーキテクチャを実証しました。これらの開発は、歩留まりが改善し新しい半導体ベースのサプライヤーが量産に参入するにつれて、現在の価格で選択された設計の置き換えリスクを高める可能性があります。
人間とロボットの協働における機能安全要件
安全基準は、自動車および産業用センサー設計者が利用できる選択肢を狭めています。ISO 26262は、道路車両電子システムの機能安全要件を定めています。ISO/TS 5083:2025は、自動運転システムの設計、検証、および妥当性確認に対応しています。[1] FMCWライダーは個別の距離と速度の出力を提供し、冗長な知覚アプローチを支援できます。これらの要件は、FMCWライダーシステム市場において認定サプライヤーを優遇する可能性があります。ISO 23150-12:2026は、自動運転のためのデータフュージョンユニットとの論理的なライダーインターフェースも定義しています。安全検証を完了したサプライヤーは、認定センサーの交換が複数年にわたる車両プログラムにコストと時間を追加する可能性があるため、優位性を得ることができます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| カメラおよび4Dレーダー知覚システムとの競合 | -2.8% | 中距離産業およびエントリーレベルADASセグメントで最も深刻なグローバル | 中期(2~4年) |
| 産業展開における高い統合・検証コスト | -2.2% | 北米、EU、およびアジア太平洋地域、特にシステム統合能力が限られた非自動車ユーザー | 中期(2~4年) |
| 屋内外混在の動作条件における較正ドリフト | -1.6% | 屋内外の移行をまたぐ物流施設で最も混乱をもたらすグローバル | 長期(4年以上) |
| フォトニクスの供給集中と輸出規制リスク | -1.4% | 東アジアのフォトニクスコンポーネントサプライチェーンから調達する北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カメラおよび4Dレーダー知覚システムとの競合
カメラおよび4Dレーダーシステムは、厳格なユニットコスト制限のある用途でFMCWライダーと競合しています。CVPR 2026で発表された研究は、レーダー・カメラ協調知覚が霧や雨の中でのロバスト性を向上させたことを報告しており、そのような状況ではライダーの点群密度が低下する可能性があります。レーダー・カメラの組み合わせは、空間分解能よりも速度データが重要な一部の中距離産業用途において要件を満たすことができます。FMCWセンサーの入力価格帯は1ユニットあたり400~600米ドルであり、これらの代替手段を魅力的にする可能性があります。この圧力はFMCWライダーシステム市場におけるサプライヤーのポジショニングに影響します。カメラのみのシステムは、低視程および低コントラストターゲットに対して依然として制限があります。したがって、ライダーを含むシステムは、より強力な知覚性能を必要とする安全性重視の用途により適している可能性があります。
産業展開における高い統合・検証コスト
産業バイヤーは、センサーの購入価格に加えて統合作業を考慮しなけばなりません。FMCWの展開には、フォトニクスチャネルゲイン、チャープ線形性、および熱管理の較正が必要です。多くの非自動車ユーザーは、必要なファームウェアと検証リソースを社内に持っていません。チャープ非線形性における1%の正規化RMS偏差は、レーザー線幅の5倍の増加と同様に距離分解能を低下させる可能性があります。30~40°Cの季節的な温度変化は、特定の動作条件でのみ現れるパフォーマンス上の問題を引き起こす可能性があります。継続的なエンジニアリングコストは、機器予算と統合サービス予算が別々に管理されている場合、採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンジ別:
長距離センシングが主導、短距離は組み込みロボティクスで地位を確立100メートル超の長距離センサーは2025年のFMCWライダーシステム市場の44.81%を占め、2031年にかけてCAGR 28.47%で成長すると予測されています。需要は高速道路ADAS、港湾・空港クレーン自動化、およびロボタクシーフリートから生まれました。これらの用途は、即時の運用安全バッファを超えた信頼性の高いセンシングを必要とします。検出距離の延長は、車両および自律機器の応答時間を改善できます。長距離要件はFMCWライダーシステム市場において引き続き重要です。長距離が最大かつ最も成長の速いレンジカテゴリーであるという事実は、量産ADASおよび自律貨物プラットフォームからの需要を反映しています。これらの用途のシステムは200メートルを超える検出が必要な場合があります。OFC研究は、送信機と受信機をCMOS互換チップ上に統合したコヒーレントライダー設計を説明しました。このアプローチは、長距離性能を維持しながらモジュールコストを低減できる可能性があります。
25メートル以下の短距離センサーは、共有スペースで動作するヒューマノイドロボット、協働ロボットアーム、および自律フォークリフトに対応します。これらのシステムは多くの場合、毎秒10メートル以下の速度で動作し、機械の近くでの知覚を必要とします。Voyant Photonicsはこのユースケースのためにチップスケールセンシングを追求しています。HesaiはそのJT128モジュールがUnitreeやGalbotを含む50社以上の具現化AI企業に採用されたと述べました。これは、広範な自動車価格パリティの前にロボティクスにおける商業活動を示しました。25メートル超~100メートルの中距離センサーは、大規模製造現場や屋外物流ヤードなどの混合産業環境に対応します。その速度データは、反射面やGPS制約が従来の測位を制限する場合の交通管理を支援できます。IEC 60825-1レーザー安全要件は、すべてのレンジカテゴリーにわたる送信電力の選択に影響します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
波長別:
1,550 nmアーキテクチャが統合を進め、905 nmはコスト重視セグメントで量を維持1,550 nm帯は2031年にかけてCAGR 28.83%で拡大すると予測されています。この成長は、単純な商業的嗜好ではなく、コヒーレント検の技術的特性に基づいています。人間の網膜は905 nmよりも1,550 nmでの感度が低くなっています。IEC 60825-1の制限下では、これにより高い送信電力が許可されます。高い電力は、より長い距離、より大きなコヒーレンス長、および高い周囲光における大きな動作マージンを支援できます。これらの特性は屋外ヤードや空港エプロンに関連しています。2026年に発表された研究は、タンデムコロイド量子ドットフォトダイオードと1.01ナノ秒の応答時間を使用した1,550 nmでのスペクトル選択的検出を実証しました。[2] これは、FMCWの部品表の重要なシェアを占めるInGaAs受信機に対するより低コストの代替品を示しています。
AevaのAtlas Ultraは、ISO 26262およびISO/SAE 21434のコンプライアンス要件向けに設計された1,550 nm FMCWシステムオンチップを使用しています。この例は、波長の選択、安全コンプライアンス、および車両性能が認定サプライヤーに対してどのように相互に強化し合うかを示しています。905 nmベースの製品は、短距離および中距離の産業用途で量を維持しています。より低い必要検出距離は、その波長での低い許容レーザー電力の影響を低減できます。1,310 nm帯は他の主要波長の間のより狭い位置を占めています。905 nmよりも優れた眼の安全性を提供しますが、1,550 nmよりも検出器の成熟度が低くコストが高くなっています。波長の決定はFMCWライダーシステム市場における競争を形成し続けています。中赤外線バリアントを含む他の波長は、デモンストレーター段階にとどまっています。テレコム帯域コンポーネントをすでに製造しているファウンドリが1,550 nmカテゴリーの開発を支援しています。
エンドユーザー産業別:
自動車がベースを固め、サードパーティ物流およびeコマースフルフィルメントが加速自動車は2025年のFMCWライダーシステム市場の38.74%を占めました。このセクターは、安全認定センサーの確立された調達プロセスと長い設計サイクルを持っています。これらの設計サイクルは、生産開始の数年前にセンサーアーキテクチャを固定する可能性があります。FMCWはレベル3およびレベル4走行のプログラムで関連性を高めています。同時速度測定は、ハンズオフ走行機能に有用なシーン情報を提供できます。自動車プログラムはFMCWライダーシステム市場に安定したベースを提供します。ISO/TS 5083:2025は、自動運転システムの設計、検証、および妥当性確認のための明確なフレームワークも作成しています。電子・半導体ユーザーは、クリーンルーム使用のためにライダー搭載検査ロボットを採用しています。FMCWは、反射面が一般的なウェーハハンドリングおよび品質管理タスクのための非接触空間測定を支援できます。
サードパーティ物流およびeコマースフルフィルメントは2031年にかけてCAGR 28.79%で成長すると予測されています。高スループットセンターは、コンベヤーや作業員の周囲での信頼性の高いナビゲーションを必要とする自律移動ロボットフリートを使用しています。ドップラーベースの己運動推定は、特徴の少ない通路での位置推定ドリフトを低減できます。これにより、外部マーカーや視覚的な同時位置推定・地図作成インフラへの依存を低減できます。消費財、食品・飲料、および製薬施設は、パレタイジングおよび自動検査のためにFMCWシステムを徐々に採用しています。鉱業および重工業は、自律搬送が-40°Cから+85°Cの温度範囲での長距離センシングを必要とするため、インストールあたりより高い収益を生み出す可能性があります。AMLab社は2026年4月にロッテルダム港の34台の自動レールマウントガントリークレーン向けライダーシステムの契約を獲得しました。GUSS Automationも、GPS拒否環境での果樹園・ブドウ園ナビゲーションのための自律果樹園機械にOusterのRev8デジタルライダーを使用する計画を立てていました。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年のFMCWライダーシステム市場の36.42%を占めました。この地域には、パイロットから商業展開へと移行しているロボタクシーオペレーターがいます。倉庫自動化への投資と深いティア1自動車サプライチェーンも需要を支えています。Aeva、SiLC Technologies、Voyant Photonics、およびAEyeは、FMCWに特化した企業の地域的な基盤の一部を形成しています。これらの企業はシリコンフォトニクス統合と生産パートナーシップに注力しています。北米のプログラムはFMCWライダーシステム市場の重要な需要源です。Aevaは2026年2月に世界トップ5の乗用車OEMにAtlas Ultra 4Dライダープラットフォームとして選定されました。2025年7月のLG Innotekとのコラボレーションには、最大5,000万米ドルの投資、開発資金、および生産能力支援が含まれていました。
アジア太平洋地域は2031年にかけてCAGR 29.32%で成長すると予測されています。中国の統合されたライダーサプライチェーンは、この地域に製造規模を与えています。日本と韓国は自動車および半導体の共同開発プログラムを追求しています。Hesaiは2026年第2四半期のライダー出荷台数が628,275台に達し、前年同期比78.4%増加したと報告しました。同社はまた、Gasgooのデータに基づき、2026年6月に中国の長距離ADASライダーカテゴリーで44%のシェアを報告しました。RoboSenseは2026年上半期にロボティクスおよびその他の用途のライダーユニットが282,600台に達し、前年同期比510.4%増加したと報告しました。韓国および日本のSiLC Technologiesへの投資は、地域のフォトニクスエコシステムが中国サプライヤーを超えて広がっていることを示しています。
欧州の成長は、自動車安全要件と産業自動化支出によって形成されています。ドイツ、フランス、および英国は中心的なADAS調達市場です。ISO 26262要件は、安全認定センサープラットフォームの使用を支援します。Hesaiは2026年第1四半期に、欧州および中国のメルセデス・ベンツのレベル3対応モデルの戦略的ライダーパートナーおよびサプライヤーであることを確認しました。[3] タイのガリレオ製造センターは、この二地域供給モデルを支援しています。中東もスマートポートプロジェクトおよびソブリンAIプログラムを通じて関連性を高めています。アフリカには自動化採掘および港湾近代化における初期の機会があります。南米はブラジルの農業近代化およびチリの採掘自動化からの新興需要があります。
競合環境
市場集中度
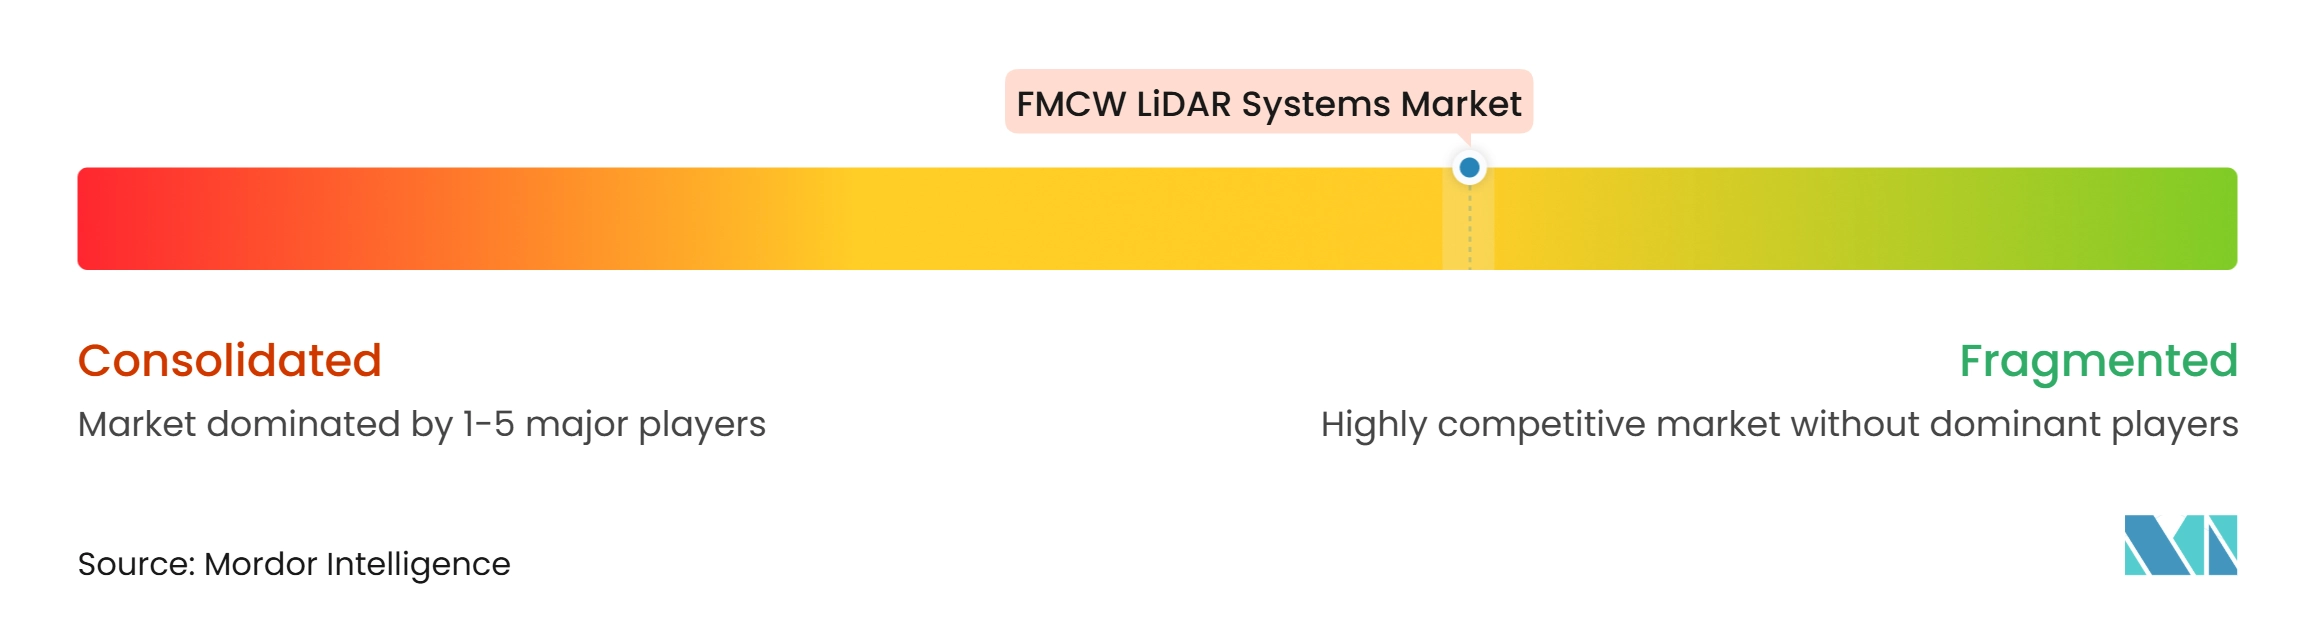
FMCWライダーシステム市場は適度に分散しています。Hesai TechnologyとRoboSenseは自動車およびロボティクスセクターで量産規模で事業を展開しています。Aeva、SiLC Technologies、Voyant Photonics、Baraja、およびBlickfeldは、フォトニクス統合、コヒーレントアーキテクチャ、およびアプリケーション特化を通じて競合しています。中国メーカーは大量生産におけるコスト優位性を享受しています。西側サプライヤーはチップスケールフォトニクス、知覚ソフトウェア、およびOEMプログラム認証に注力しています。2026年2月のAevaのトップ5乗用車OEMプログラムへの選定は、この量産プログラム戦略を示しています。
サプライヤーはフォトニクスチップ設計、センサーハードウェア、および知覚アルゴリズムをますます統合しています。これにより、センサーシリコンと車両制御システムの間の統合レイヤーを削減できます。この戦略はFMCWライダーシステム市場においてサプライヤーを差別化します。2026年8月、InnovizはInnovizTwoとNVIDIAコンピューティングハードウェアを使用して、トップ10の自動車OEMとライダーベースの知覚スタックを開発していると発表しました。[4] この取り組みは、高速道路運用設計ドメインでの走行に向けた将来の量産プログラムの可能性を探りました。Innovizはまた、2026年7月にPerciz防衛・セキュリティ事業の商業化を支援するために3,000万米ドルの登録直接募集を発表しました。2026年6月には、インテリジェント交通および境界セキュリティソリューションのためにDrive Groupとのコラボレーションを開始しました。これらの行動は、サプライヤーが自動車プログラムを超えた収益を求めていることを示しています。
農業、鉱業、重工業、および短距離ヒューマノイドロボィクスには機会が残っています。これらの用途は熱的ロバスト性と速度測定を重視しますが、展開経済はセンサーコストに敏感なままです。港湾、空港、およびスマート道路プロジェクトも、より大規模なインフラプログラムへの道を提供します。AMLab社のロッテルダム展開は、他のターミナルオペレーターが評価できるマルチクレーンの事例を提供しました。フォトニクス集積回路、ビームステアリング、およびコヒーレント受信機設計に関する特許活動が増加しています。集積送信機および受信機システムに関するOFC 2025およびOFC 2026の研究は、この競争の方向性を示しています。Seyond、Leishen Intelligent System、およびBenewakeも、自動車に特化したサプライヤーにとって最優先事項ではないロボティクスおよび産業用途をターゲットにしています。
FMCWライダーシステム業界リーダー
-
Hesai Technology Co., Ltd.
-
RoboSense Technology Co., Ltd.
-
Ouster, Inc.
-
Innoviz Technologies Ltd.
-
Aeva Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
FMCWライダーシステム市場 このレポートでカバーされる企業
- Hesai Technology Co., Ltd.
- RoboSense Technology Co., Ltd.
- Ouster, Inc.
- Innoviz Technologies Ltd.
- Aeva Technologies, Inc.
- Luminar Technologies, Inc.
- Cepton, Inc.
- LeddarTech Inc.
- MicroVision, Inc.
- Blickfeld GmbH
- OPSYS Tech Ltd.
- Voyant Photonics, Inc.
- LuminWave Technology Co., Ltd.
- SSLiDAR Inc.
- Seyond, Inc.
- Leishen Intelligent System Co., Ltd.
- Livox Technology Limited
- Benewake (Beijing) Co., Ltd.
- Baraja Pty Ltd.
- SiLC Technologies, Inc.
- AEye, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
最近の産業開発事情 FMCWライダーシステム市場
- 2026年8月:Ousterは、ジョン・ディアの完全子会社であるGUSS Automationが、GPS拒否環境での果樹園・ブドウ園ナビゲーションのための次世代自律果樹園機械フリートにRev8 OS0ネイティブカラーデジタルライダーを統合する計画を発表しました。Rev8センサーはOusterのL4シリコンプラットフォーム上に構築されています。
- 2026年8月:Innoviz Technologiesは、高速道路運用設計ドメインでの走行のために、世界トップ10の自動車OEMとライダーベースの知覚スタックの開発を発表しました。この取り組みは、InnovizTwoライダーセンサーとNVIDIAコンピューティングハードウェアを統合し、将来の量産プログラムの可能性を探ります。
- 2026年6月:Drive GroupとInnoviz Technologiesは、InnovizSMARTライダーをインテリジェント交通および境界セキュリティソリューションに統合するコラボレーション協定に署名しました。共同のBarak LightGuardプロジェクトは、2027年末までに2,000万米ドルの売上を目標としています。
- 2026年2月:Hesai Technologyは、ロボティクス、自律モビリティ、およびマッピング用途のために、東南アジア8カ国および800以上の都市でGrabを独占ライダー販売代理店として任命する協力協を発表しました。
グローバルFMCWライダーシステム市場レポートの範囲
FMCWライダーシステム市場には、周波数変調連続波(FMCW)技術を使用して、反射レーザー信号の周波数シフトを分析することで距離、速度、および方向を測定するシステムが含まれます。これらのシステムは高解像度の長距離センシングを支援し、自律走行車、ロボティクス、産業自動化、およびセキュリティなどの用途に使用されます。
FMCWライダーシステム市場レポートは、レンジ(短距離(25メートル以下)、中距離(25メートル超~100メートル)、長距離(100メートル超))、波長(905ナノメートル、1,310ナノメートル、1,550ナノメートル、その他の波長)、エンドユーザー産業(自動車、電子・半導体、消費財、食品・飲料、製薬、金属・鉱業・重工業、サードパーティ物流およびeコマースフルフィルメント、港湾・空港・輸送インフラ、農業、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 短距離(25メートル以下) |
| 中距離(25メートル超~100メートル) |
| 長距離(100メートル超) |
| 905ナノメートル |
| 1,310ナノメートル |
| 1,550ナノメートル |
| その他の波長 |
| 自動車 |
| 電子・半導体 |
| 消費財 |
| 食品・飲料 |
| 製薬 |
| 金属・鉱業・重工業 |
| サードパーティ物流およびeコマースフルフィルメント |
| 港湾・空港・輸送インフラ |
| 農業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| レンジ別 | 短距離(25メートル以下) | |
| 中距離(25メートル超~100メートル) | ||
| 長距離(100メートル超) | ||
| 波長別 | 905ナノメートル | |
| 1,310ナノメートル | ||
| 1,550ナノメートル | ||
| その他の波長 | ||
| エンドユーザー産業別 | 自動車 | |
| 電子・半導体 | ||
| 消費財 | ||
| 食品・飲料 | ||
| 製薬 | ||
| 金属・鉱業・重工業 | ||
| サードパーティ物流およびeコマースフルフィルメント | ||
| 港湾・空港・輸送インフラ | ||
| 農業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
FMCWライダーシステム市場の規模はどのくらいですか?
FMCWライダーシステム市場は、2026年の176.54 ミリオン 米ドルから2031年までに587.21 ミリオン 米ドルに増加し、CAGR 27.17%で成長すると予測されています。
FMCWライダーシステムの採用を促進しているものは何ですか?
成長は、自律移動ロボット、フレキシブル製造、フォトニクス統合、および共有運用スペースにおける距離・速度データへの需要によって支えられています。
FMCWライダーシステムに1,550 nmが使用される理由は何ですか?
1,550 nm帯は眼の安全制限下でより高い送信電力を使用でき、より長い距離と高い周囲光での動作を支援します。
FMCWライダーシステムを最も速く採用しているエンドユーザーはどこですか?
サードパーティ物流およびeコマースフルフィルメントは、施設が自律ロボットフリートを拡大するにつれて、2031年にかけてCAGR 28.79%で成長すると予測されています。
FMCWライダーシステムで最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、中国のサプライチェーンとより広範なロボティクス展開に支えられ、2031年にかけてCAGR 29.32%で成長すると予測されています。