
Tamanho e Participação do Mercado de Unidade Flutuante de Armazenamento e Regaseificação (FSRU)
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
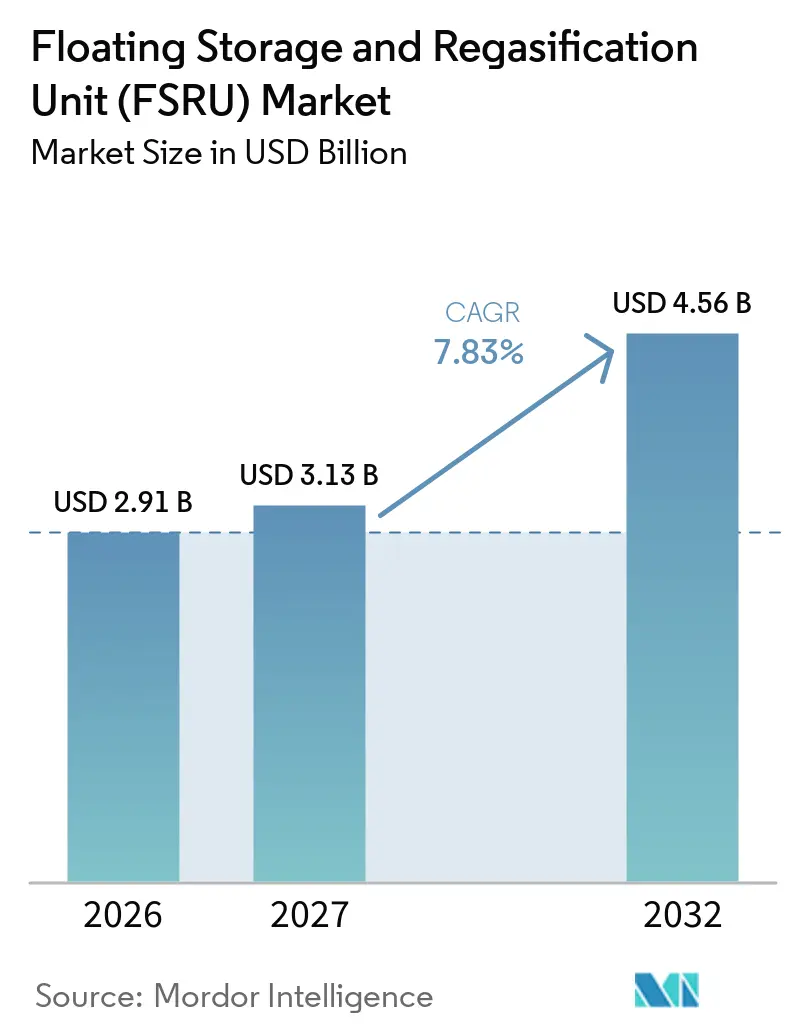
| Tamanho do Mercado (2027) | 3.13 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.56 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Unidade Flutuante de Armazenamento e Regaseificação (FSRU) por Mordor Intelligence
O tamanho do Mercado de Unidade Flutuante de Armazenamento e Regaseificação está projetado em 2,91 bilhões de USD em 2026, 3,13 bilhões de USD em 2027, e deve atingir 4,56 bilhões de USD até 2032, crescendo a um CAGR de 7,83% de 2027 a 2032. O mercado de unidade flutuante de armazenamento e regaseificação (FSRU) está se beneficiando da demanda governamental por infraestrutura de importação que pode ser implantada mais rapidamente do que um terminal terrestre convencional. Longos períodos de afretamento estão transformando as FSRUs de ativos de fornecimento emergencial em componentes permanentes dos sistemas nacionais de gás. Projetos de gás para energia também estão ampliando a demanda porque conectam importações de Gás Natural Liquefeito (GNL) com fornecimento de eletricidade despachável em mercados com infraestrutura doméstica de gás limitada. A disponibilidade de embarcações permanece restrita porque as unidades operacionais estão cada vez mais comprometidas sob contratos de longo prazo, enquanto os cronogramas de conversão e construção nova exigem um prazo de entrega substancial. O mercado de Unidade Flutuante de Armazenamento e Regaseificação (FSRU) também enfrenta pressão de acessibilidade em países importadores sensíveis a preços, embora a nova capacidade de liquefação deva melhorar as condições de oferta no final do período de previsão.
Principais Conclusões do Relatório
- Por capacidade de armazenamento, as FSRUs de capacidade média detinham 59,3% da receita em 2026, enquanto as FSRUs de grande capacidade estão projetadas para crescer a um CAGR de 8,2% até 2032.
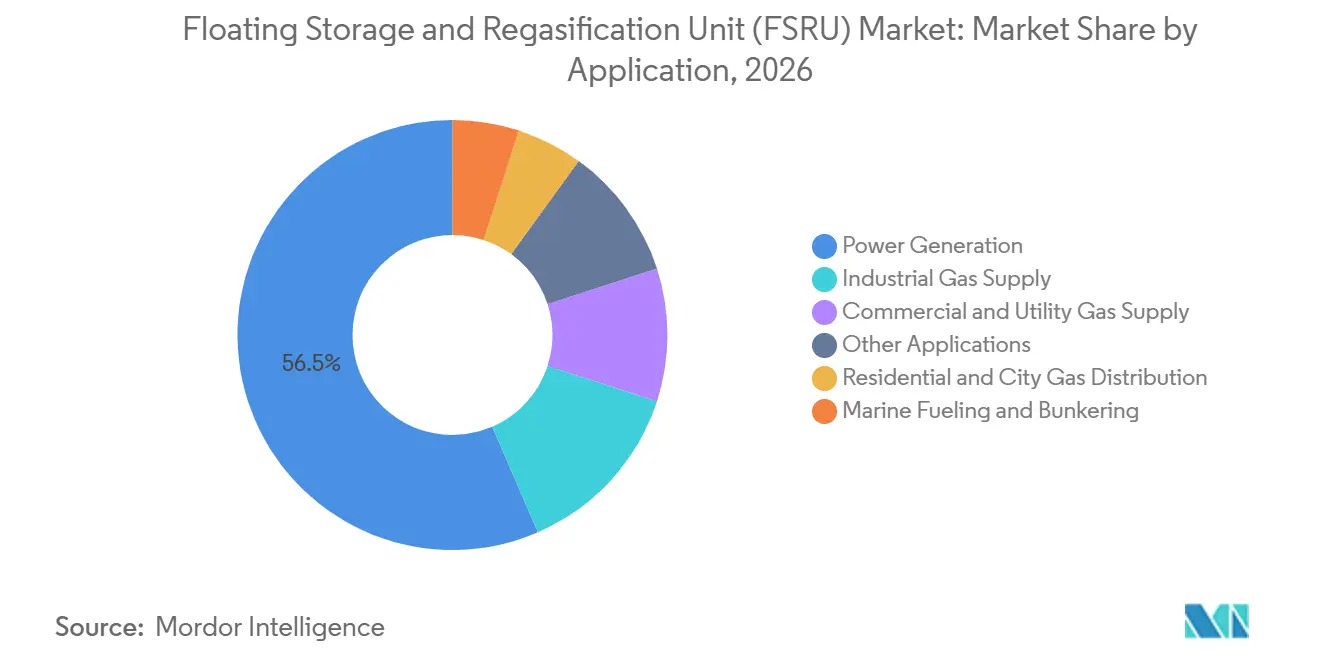
- Por aplicação, a geração de energia detinha 56,5% da receita em 2026, enquanto a distribuição residencial e de gás urbano está projetada para crescer a um CAGR de 8,4% até 2032.
- Por capacidade de regaseificação, o segmento de escala média detinha 53,2% da receita em 2026, enquanto o segmento de grande escala está projetado para crescer a um CAGR de 9,1% até 2032.
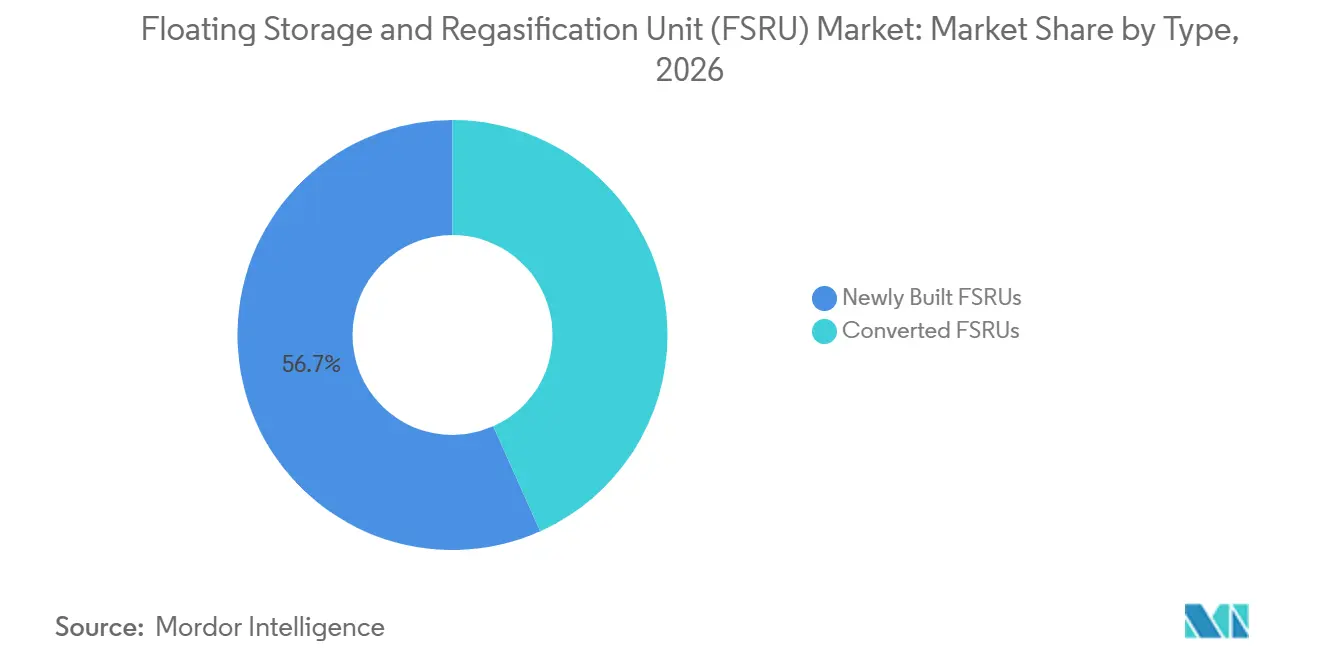
- Por tipo, as FSRUs recém-construídas detinham 56,7% da receita em 2026, enquanto as FSRUs convertidas estão projetadas para crescer a um CAGR de 8,8% até 2032.
- Por geografia, a Ásia-Pacífico detinha 35,8% da receita em 2026 e está projetada para crescer a um CAGR de 9,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Unidade Flutuante de Armazenamento e Regaseificação (FSRU)
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação Acelerada de Segurança Energética | +2.1% | Global, particularmente Europa, Oriente Médio e África, Sul e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Expansão de Gás para Energia em Mercados com Escassez de Oferta | +1.8% | Ásia-Pacífico, África Subsaariana, Caribe, América Central | Médio prazo (2-4 anos) |
| Substituição do Gás Russo por Gasoduto na Europa | +1.5% | Europa, incluindo Alemanha, Itália, Países Baixos, Polônia e Grécia | Médio prazo (2-4 anos) |
| Reaproveitamento de Transportadores de GNL e Conversão de FSRU | +0.9% | Global, com concentração na Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Mobilidade de FSRU para Flexibilidade de Demanda e Contrato | +0.7% | América do Sul, ASEAN e mercados sub-soberanos globalmente | Longo prazo (≥ 4 anos) |
| Recuperação de Energia Fria e Eficiência de Regaseificação | +0.4% | Portos industriais avançados da Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação Acelerada de Segurança Energética
Os governos estão selecionando FSRUs onde as necessidades de segurança energética não podem aguardar o desenvolvimento de terminais terrestres. O Egito passou de nenhuma capacidade de FSRU em 2023 para 5 unidades em 2026, incluindo unidades afretadas em 2025 e a Gandria da Höegh Evi, programada para implantação no Porto de Sumed no quarto trimestre de 2026 sob um acordo de 10 anos com a EGAS. A Jordânia implantou a Energos Force em Aqaba em agosto de 2025, após sua predecessora ter se deslocado para o Egito. Essa sequência mostra que a disponibilidade de uma única embarcação pode afetar vários planos nacionais de importação ao mesmo tempo. As empresas nacionais de energia estão cada vez mais utilizando FSRUs como infraestrutura permanente de rede, em vez de cobertura de curto prazo. À medida que os contratos se estendem de 3 a 5 anos para 10 e 20 anos, mais embarcações são removidas do pool de afretamento disponível, o que aperta o mercado de unidade flutuante de armazenamento e regaseificação (FSRU).[1]
Expansão de Gás para Energia em Mercados com Escassez de Oferta
O mercado de unidade flutuante de armazenamento e regaseificação (FSRU) apoia projetos de gás para energia onde os sistemas elétricos precisam de capacidade despachável, mas carecem de infraestrutura terrestre de gás. O projeto de GNL para energia do Senegal iniciou operações comerciais em 2025, com a FSRU LNGT Africa fornecendo gás para a frota de 335 MW da Karpowership. O projeto demonstrou que a regaseificação flutuante e a geração podem ser vinculadas em um único arranjo de fornecimento. Os países da ASEAN tinham 37 Toneladas Métricas Por Ano (MTPA) de capacidade de regaseificação em desenvolvimento em abril de 2025, incluindo projetos nas Filipinas, Tailândia, Vietnã e Singapura. Na Indonésia, um estudo de 2025 constatou que o fornecimento de GNL em pequena escala por meio de FSRUs poderia reduzir os custos de combustível em 55-60% em comparação com o diesel de alta velocidade.[2] A operação de usinas a gás cria demanda de GNL de longo prazo, o que pode apoiar investimentos e financiamentos subsequentes em terminais no mercado de unidade flutuante de armazenamento e regaseificação (FSRU).
Substituição do Gás Russo por Gasoduto na Europa
O fim do trânsito de gás russo pela Ucrânia em 1º de janeiro de 2025 reforçou a necessidade da Europa por capacidade flexível de importaço de GNL.[3] A Alemanha implantou terminais FSRU em Wilhelmshaven 1 e 2, Brunsbüttel e Lubmin, enquanto um terminal em Stade está programado para comissionamento até o segundo trimestre de 2026. A dependência europeia de importações de gasoduto russo caiu de 40% em 2021 para 6% em meados de 2025, enquanto o GNL supriu 48% da demanda de gás da UE durante esse período. A utilização dos terminais alemães diferiu acentuadamente por localização em 2025, com o acesso ao centro de demanda moldando o valor comercial. Isso torna a mobilidade das embarcações importante, pois a capacidade em locais de menor utilização pode ser redirecionada por meio de sub-afretamentos. O mercado de unidade flutuante de armazenamento e regaseificação (FSRU) se beneficia, portanto, da necessidade da Europa tanto de capacidade adicional quanto de flexibilidade específica por localização.
Reaproveitamento de Transportadores de GNL e Conversão de FSRU
A conversão é uma importante fonte de crescimento futuro da frota para o mercado de unidade flutuante de armazenamento e regaseificação (FSRU). A conversão de um transportador de GNL a turbina a vapor custa entre 200 e 250 milhões de USD e leva de 27 a 30 meses, em comparação com 320 a 340 milhões de USD e 36 a 40 meses para uma construção nova. Os transportadores de GNL mais antigos enfrentam pressão crescente dos requisitos do Indicador de Intensidade de Carbono (CII) e do Índice de Eficiência Energética de Navios Existentes (EEXI) da IMO, o que torna a conversão uma alternativa potencial à aposentadoria. A Seatrium possui projetos de conversão para Höegh Evi, Karpowership e Excelerate Energy, o que demonstra a concentração de capacidade de engenharia especializada. O programa de conversão da Excelerate inclui uma embarcação com 170.000 m³ de armazenamento e capacidade de reliquefação. O Banco Japonês para Cooperação Internacional também concedeu um empréstimo de até 252 milhões de USD para o projeto de FSRU polonês da MOL, demonstrando que o financiamento apoiado por políticas públicas pode sustentar a expansão de capacidade no mercado de unidade flutuante de armazenamento e regaseificação (FSRU).[4]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Operacionais de Ciclo de Vida Mais Elevados do que Terminais Terrestres | -0.8% | Global, mais agudo no Sul e Sudeste Asiático e na África Subsaariana | Médio prazo (2-4 anos) |
| Volatilidade do Preço do GNL e Acessibilidade para Importadores | -0.9% | Importadores sensíveis a preços da Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Risco de Disponibilidade por Ciclones, Tufões e Condições Meteoceânicas | -0.3% | Ásia-Pacífico, incluindo o Golfo de Bengala e o Mar do Sul da China, e o Caribe | Médio prazo (2-4 anos) |
| Escassez de Embarcações e Longos Prazos de Entrega em Estaleiros | -0.6% | Global, mais agudo em mercados emergentes sem candidatos à conversão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do GNL e Acessibilidade para Importadores
Os importadores de GNL sensíveis a preços frequentemente têm tarifas de energia abaixo do custo entregue do GNL importado, tornando o apoio fiscal central para a viabilidade do projeto. As 2 FSRUs de Bangladesh operavam a 95% de sua capacidade combinada de 1.100 milhões de pés cúbicos por dia até 2025, mas a capacidade adicional permanece limitada pela acessibilidade. O plano proposto de 900 MW de GNL para energia do Camboja enfrentou custos anuais de combustível de até 722 milhões de USD, superando sua conta de importação de carvão de 2022. A adição de 210 milhões de toneladas por ano (MTPA) de capacidade global de liquefação entre 2026 e 2028 deve melhorar as condições de oferta. A grande demanda de importação de novos compradores ainda pode causar oscilações de preços, mesmo quando a oferta global se expande. O mercado de unidade flutuante de armazenamento e regaseificação (FSRU) está, consequentemente, exposto à capacidade dos importadores de gerenciar tanto a aquisição de GNL quanto a acessibilidade da eletricidade.
Escassez de Embarcações e Longos Prazos de Entrega em Estaleiros
A maioria das FSRUs operacionais está comprometida sob afretamentos de longo prazo até 2030, deixando capacidade muito limitada para reimplantação imediata. O livro de pedidos global incluía apenas 3 construções novas em 2025, enquanto os estaleiros permaneciam focados em pedidos convencionais de transportadores de GNL. Os governos que precisam de importações de curto prazo podem precisar buscar sub-afretamentos ou aceitar atrasos nos projetos de gás para energia. Há candidatos adequados à conversão entre os transportadores a turbina a vapor mais antigos, mas a capacidade especializada de estaleiros de conversão também é limitada. Novos operadores enfrentam uma barreira adicional porque governos e afretadores favorecem empresas com experiência comprovada em operação de terminais. Essas condições sustentam as taxas de afretamento, mas restringem o ritmo em que o mercado de unidade flutuante de armazenamento e regaseificação (FSRU) pode adicionar capacidade disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade de Armazenamento: Embarcações de Médio Porte Ancoram a Demanda Enquanto as Conversões de Grande Escala se Aceleram
As FSRUs de capacidade média entre 100.000 e 170.000 m³ detinham 59,3% da participação do mercado de unidade flutuante de armazenamento e regaseificação (FSRU) em 2026. Sua posição reflete a disponibilidade de cascos de transportadores de GNL adequados tanto para nova construção quanto para conversão. Elas também atendem às necessidades de importação de 2 a 5 MTPA de Bangladesh, Jordânia, Paquistão e novos compradores da ASEAN. Seus requisitos de calado se adequam a muitos portos costeiros de águas profundas em economias em desenvolvimento.
As unidades de pequena capacidade abaixo de 100.000 m³ atendem a mercados arquipelágicos e sistemas de pequenas ilhas onde a FSRU pode apoiar a distribuição doméstica. A Indonésia identificou locais em Sulawesi e Papua onde terminais flutuantes abaixo de 1 MTPA podem substituir a geração a diesel. As FSRUs de grande capacidade acima de 170.000 m³ estão projetadas para crescer a um CAGR de 8,2% até 2032. O Casco 3407 da Excelerate tem 170.000 m³ de armazenamento e até 1.000 milhões de pés cúbicos padrão métrico por dia (MMSCFD) de capacidade de regaseificação para o Iraque. Embarcações maiores podem apoiar grandes programas nacionais de importação que exigem extensos investimentos em gasodutos e redes. Sistemas de recuperação de energia fria podem melhorar ainda mais a eficiência operacional e fortalecer o mercado de unidade flutuante de armazenamento e regaseificação (FSRU) à medida que os requisitos de descarbonização se intensificam.
Por Aplicação: Geração de Energia Lidera Enquanto o Gás Urbano Emerge como a Próxima Fronteira de Crescimento
A geração de energia detinha 56,5% da receita em 2026. As FSRUs permitem que esses países introduzam gás sem primeiro construir um grande terminal de importação terrestre. O projeto de GNL para energia em operação no Senegal ilustra essa abordagem integrada. A aplicação permanece importante onde a produção doméstica de gás não consegue atender à crescente demanda de energia, o que apoia o mercado de unidade flutuante de armazenamento e regaseificação (FSRU).
A distribuição residencial e de gás urbano está projetada para crescer a um CAGR de 8,4% até 2032. Os países da ASEAN estão construindo redes de distribuição encanada junto com seus primeiros projetos de importação de GNL. Isso permite que um único terminal flutuante atenda à geração de eletricidade e à demanda urbana a jusante, expandindo o mercado de unidade flutuante de armazenamento e regaseificação (FSRU). A PV Gas comprometeu-se a aumentar a capacidade de Thi Vai e implantar uma FSRU em Vung Tau entre 2026 e 2029 para usuários de energia e gás a jusante. Os clientes industriais também usam gás importado para substituir nafta e óleo combustível. O abastecimento marítimo, o fornecimento de utilidades e outros usos permanecem aplicações menores, mas podem ajudar os operadores a utilizar a capacidade de envio excedente.
Por Capacidade de Regaseificação: O Segmento de Escala Média Detém o Volume, a Grande Escala Comanda o Valor
As unidades de escala média com capacidade de 1 a 5 MTPA detinham 53,2% da receita em 2026. Essa faixa de capacidade está alinhada com os compromissos de importação tipicamente assumidos sob contratos de fornecimento de GNL de longo prazo existentes. É amplamente implantada na Europa, no Oriente Médio e no Sul da Ásia. Seu tamanho também se adequa a projetos que se desenvolvem em etapas à medida que a demanda de gás se consolida no mercado de unidade flutuante de armazenamento e regaseificação (FSRU).
A capacidade de grande escala acima de 5 MTPA está projetada para crescer a um CAGR de 9,1% até 2032. O contrato de FSRU de 20 anos da MISC Berhad com a Petronas Gas reflete a demanda por fornecimento de alta capacidade para a rede da Malásia. O terminal de Alexandroupolis, na Grécia, aumentou o rendimento operacional de regaseificação durante 2025 por meio da otimização de suas instalações existentes. As unidades de pequena escala abaixo de 1 MTPA estão ganhando uso em sistemas fora da rede. O conceito de múltiplos depósitos da Indonésia indicou que 685 milhões de USD de investimento em 50 locais poderia reduzir os custos de GNL entregue em comparação com alternativas a diesel. O setor de unidade flutuante de armazenamento e regaseificação serve, portanto, tanto a grandes centros nacionais de importação quanto a projetos dispersos de substituição de combustível.
Por Tipo: FSRUs Convertidas Superam as Construções Novas em Velocidade e Economia
As FSRUs recém-construídas detinham 56,7% da receita em 2026. Elas continuam sendo preferidas para projetos que exigem longa vida operacional, alta redundância e compromissos de 20 anos ou mais. A construção nova planejada da MISC para a Malásia e a unidade planejada da Mitsui O.S.K. Lines (MOL) para a Polônia mostram que o apoio público pode sustentar o maior requisito de capital. Essa opção permanece relevante onde o custo de interrupção é especialmente alto no mercado de unidade flutuante de armazenamento e regaseificação (FSRU).
As FSRUs convertidas estão projetadas para crescer a um CAGR de 8,8% até 2032. A conversão pode exigir entre 200 e 250 milhões de USD e de 27 a 30 meses, em comparação com 320 a 340 milhões de USD e 36 a 40 meses para uma nova embarcação. Mais de 200 transportadores a turbina a vapor podem enfrentar restrições comerciais sob os requisitos do Indicador de Intensidade de Carbono (CII) e do Índice de Eficiência Energética de Navios Existentes (EEXI) da IMO. A conversão oferece aos proprietários um uso alternativo para essas embarcações. A oitava conversão da Karpowership pela Seatrium é projetada para 600 MMSCFD, ilustrando a crescente escala do pipeline de conversão. O setor de unidade flutuante de armazenamento e regaseificação está, portanto, aproveitando tanto os ativos de embarcações estabelecidos quanto a capacidade construída especificamente para esse fim.
Análise Geográfica
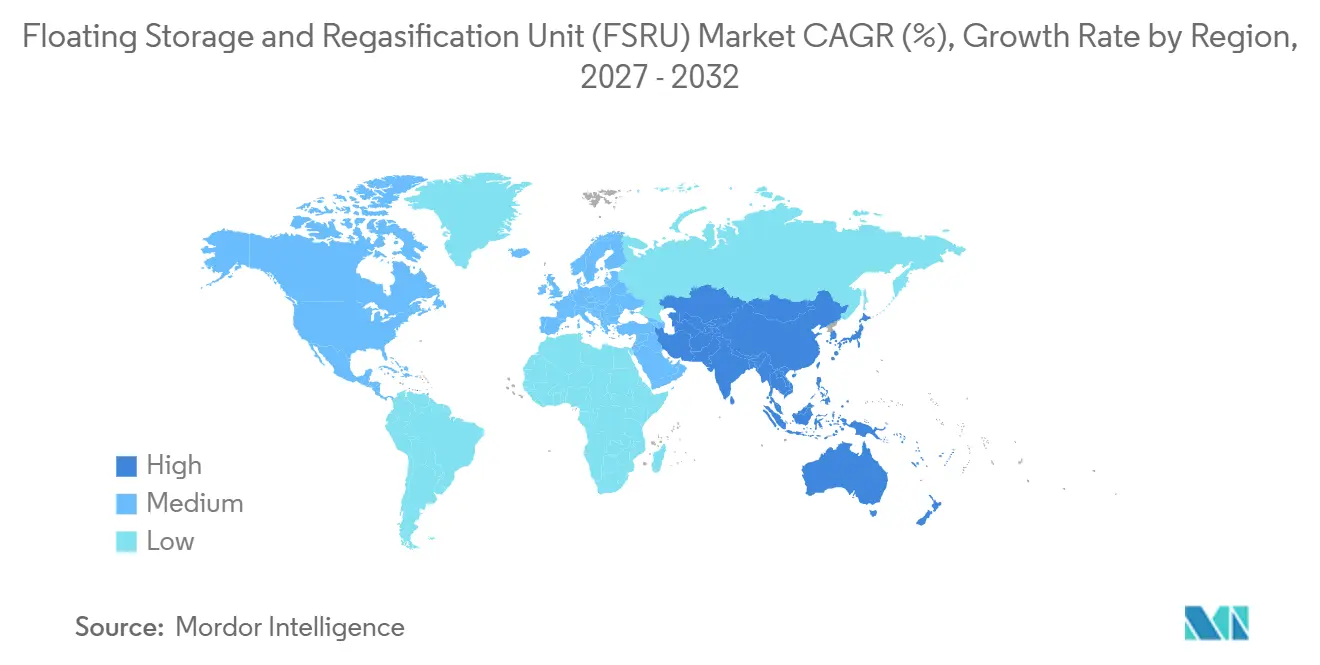
A Ásia-Pacífico detinha 35,8% da participação do mercado de unidade flutuante de armazenamento e regaseificação (FSRU) em 2026 e está projetada para crescer a um CAGR de 9,3% até 2032. Os países da ASEAN tinham 37 Toneladas Métricas Por Ano (MTPA) de capacidade de regaseificação em desenvolvimento em abril de 2025. As FSRUs figuram em muitos projetos porque exigem menos capital e podem ser implantadas mais rapidamente do que terminais terrestres em campo verde. As Filipinas concederam à First Gen uma licença de 25 anos para o terminal de GNL de Batangas em janeiro de 2025, e a PetroChina entregou sua primeira carga em maio de 2025. O Vietnã também planeja uma FSRU em Vung Tau com armazenamento de 135.000 a 174.000 m³ e até 14 milhões de Sm³ por dia de regaseificação.
A região continua a expandir a capacidade de importação no mercado de unidade flutuante de armazenamento e regaseificação (FSRU) após o fim do trânsito de gasoduto russo pela Ucrânia. A Alemanha tem 4 terminais FSRU operacionais, com um quinto planejado em Stade até o segundo trimestre de 2026. O GNL dos EUA representou 57% das importações europeias de GNL no primeiro semestre de 2025. A utilização variou acentuadamente entre os locais do Mar do Norte e do Báltico em 2025, mostrando a importância da localização do berço e do acesso à rede de gás. O projeto de terminal flutuante da Polônia, apoiado pelo empréstimo do Banco Japonês para Cooperação Internacional (JBIC) à MOL, ampliará as opções de fornecimento para a Europa Oriental.
O Oriente Médio e África, juntamente com a América do Sul, são importantes áreas de crescimento para o mercado de unidade flutuante de armazenamento e regaseificação (FSRU). O Egito passou de exportador para importador de GNL à medida que a produção do campo Zohr declinou entre 2021 e 2024. O Iraque concordou com um terminal flutuante de importação de 450 milhões de USD com a Excelerate Energy em Khor Al Zubair em outubro de 2025. O Brasil expandiu a capacidade de importação de GNL de 2,5 bilhões de pés cúbicos (Bcf) por dia em 2020 para 5,1 Bcf por dia em agosto de 2025, com o projeto Suape adicionando 0,7 Bcf por dia quando comissionado.
Cenário Competitivo
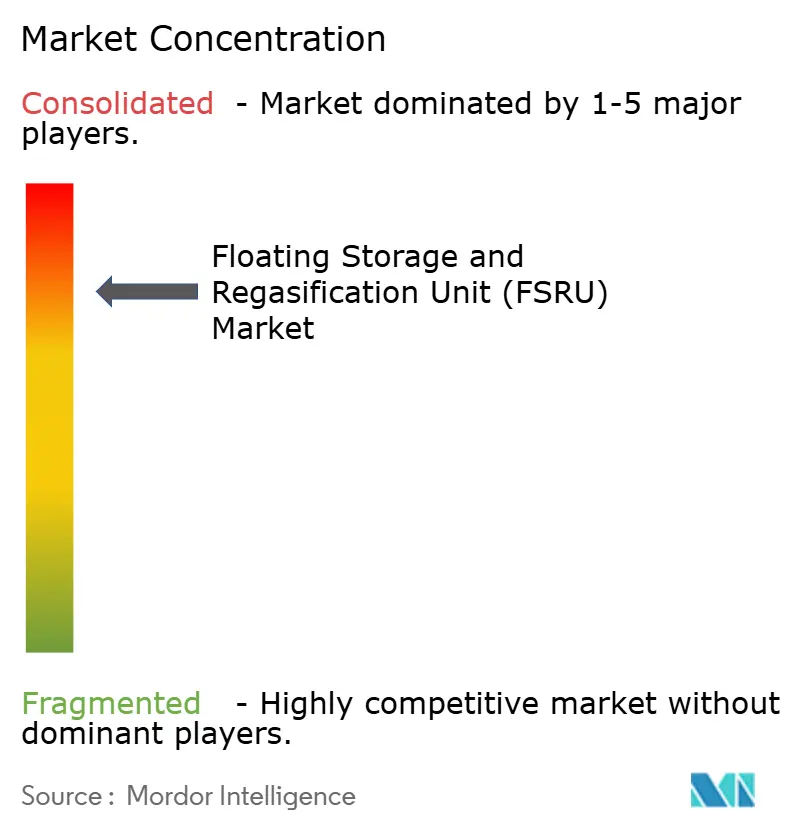
O mercado de unidade flutuante de armazenamento e regaseificação (FSRU) é altamente concentrado entre operadores especializados e grandes construtores navais. Excelerate Energy, Höegh Evi e Energos Infrastructure são operadores proeminentes com frotas apoiadas por afretamentos de vários anos. A frota global de FSRUs tinha 54 unidades em 2026, e os longos períodos de afretamento limitam a disponibilidade de embarcações. HD Hyundai Heavy Industries, Samsung Heavy Industries e Seatrium fornecem importante capacidade de construção e conversão. Os operadores estão cada vez mais combinando serviços de terminal, fornecimento de GNL e vendas de gás a jusante em pacotes únicos de projeto. O acordo da Excelerate com o Iraque combina construção de terminal, fornecimento de embarcação e aquisição de GNL.
A Karpowership combina regaseificação flutuante com geração de energia flutuante, uma abordagem utilizada no Senegal e em outros mercados em desenvolvimento. A Seatrium está expandindo sua capacidade de conversão por meio de projetos para Karpowership, Höegh Evi e Excelerate Energy. Seu contrato de outubro de 2026 com a Excelerate abrange uma conversão de Engenharia, Aquisição, Construção, Instalação e Comissionamento (EPCIC) e inclui uma opção para uma segunda unidade.
A recuperação de energia fria e a conformidade com as regras de eficiência de embarcações estão se tornando diferenciadores técnicos relevantes. Um estudo científico de 2025 constatou que a captura criogênica de carbono integrada às operações de FSRU poderia reduzir o consumo de combustível a bordo em 22%, alcançando uma taxa de captura de CO₂ de 100% nas condições do estudo. Os requisitos do Indicador de Intensidade de Carbono (CII) e do Índice de Eficiência Energética de Navios Existentes (EEXI) da IMO também incentivam os proprietários a considerar a conversão de transportadores a turbina a vapor legados. O mercado de unidade flutuante de armazenamento e regaseificação (FSRU) permanece restringido pela experiência, pelo fornecimento de embarcações e pela capacidade de engenharia especializada.
Líderes do Setor de Unidade Flutuante de Armazenamento e Regaseificação (FSRU)
-
Excelerate Energy, Inc.
-
Höegh Evi AS
-
Energos Infrastructure
-
Karpowership
-
BW Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Seatrium obteve um contrato de conversão EPCIC de FSRU da Excelerate Energy, incluindo uma opção para uma segunda unidade, com início da engenharia no quarto trimestre de 2026 e entrega estimada em 2028. A embarcação concluída terá capacidade de armazenamento de 170.000 m³ com tecnologia de reliquefação e se tornará a 13ª FSRU da frota da Excelerate, expandindo a plataforma de infraestrutura de GNL a jusante da empresa globalmente.
- Agosto de 2026: As obras de dragagem foram iniciadas no Porto de Khor Al Zubair para o primeiro terminal flutuante de importação de GNL do Iraque, com as atividades de engenharia e aquisição próximas da conclusão. O projeto de 450 milhões de USD deve entregar 500 MMSCFD de capacidade de regaseificação, integrando-se diretamente à rede elétrica nacional do Iraque.
- Maio de 2026: A MISC Berhad obteve um contrato de FSRU de 20 anos da Petronas Gas, celebrando simultaneamente um contrato de construção naval com a Samsung Heavy Industries para uma FSRU de construção nova avaliada em KRW 484,8 bilhões (USD 330 milhões), com início previsto para 2029. Isso marca a entrada da MISC no segmento de FSRU.
- Outubro de 2025: A Excelerate assinou um acordo definitivo de 5 anos, com opções de extensão, para o primeiro terminal de importação de GNL do Iraque em Khor Al Zubair. O acordo abrange uma captação contratada mínima de 250 MMSCFD e investimento total de 450 milhões de USD, incluindo o Casco 3407 em construção na HD Hyundai Heavy Industries.
Escopo do Relatório Global do Mercado de Unidade Flutuante de Armazenamento e Regaseificação (FSRU)
Uma Unidade Flutuante de Armazenamento e Regaseificação (FSRU) é uma embarcação ou balsa especializada que recebe, armazena e regaseifica o Gás Natural Liquefeito (GNL) antes de entregar gás natural às redes de gasodutos terrestres.
O mercado global de unidade flutuante de armazenamento e regaseificação (FSRU) é segmentado por capacidade de armazenamento, aplicação, capacidade de regaseificação, tipo e geografia. Por capacidade de armazenamento, o mercado é segmentado em FSRUs de pequena capacidade (abaixo de 100.000 m³), FSRUs de capacidade média (100.000–170.000 m³) e FSRUs de grande capacidade (acima de 170.000 m³). Por aplicação, o mercado é segmentado em geração de energia, fornecimento industrial de gás, fornecimento comercial e de utilidades de gás, distribuição residencial e de gás urbano, abastecimento marítimo e bunkering, e outras aplicações. Por capacidade de regaseificação, o mercado é segmentado em capacidade de pequena escala (abaixo de 1 MTPA), capacidade de escala média (1–5 MTPA) e capacidade de grande escala (acima de 5 MTPA). Por tipo, o mercado é segmentado em FSRUs recém-construídas e FSRUs convertidas. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de unidade flutuante de armazenamento e regaseificação (FSRU) em 28 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| FSRUs de Pequena Capacidade (Abaixo de 100.000 m³) |
| FSRUs de Capacidade Média (100.000–170.000 m³) |
| FSRUs de Grande Capacidade (Acima de 170.000 m³) |
| Geração de Energia |
| Fornecimento Industrial de Gás |
| Fornecimento Comercial e de Utilidades de Gás |
| Distribuição Residencial e de Gás Urbano |
| Abastecimento Marítimo e Bunkering |
| Outras Aplicações |
| Capacidade de Regaseificação de Pequena Escala (Abaixo de 1 MTPA) |
| Capacidade de Regaseificação de Escala Média (1–5 MTPA) |
| Capacidade de Regaseificação de Grande Escala (Acima de 5 MTPA) |
| FSRUs Recém-Construídas |
| FSRUs Convertidas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Capacidade de Armazenamento | FSRUs de Pequena Capacidade (Abaixo de 100.000 m³) | |
| FSRUs de Capacidade Média (100.000–170.000 m³) | ||
| FSRUs de Grande Capacidade (Acima de 170.000 m³) | ||
| Por Aplicação | Geração de Energia | |
| Fornecimento Industrial de Gás | ||
| Fornecimento Comercial e de Utilidades de Gás | ||
| Distribuição Residencial e de Gás Urbano | ||
| Abastecimento Marítimo e Bunkering | ||
| Outras Aplicações | ||
| Por Capacidade de Regaseificação | Capacidade de Regaseificação de Pequena Escala (Abaixo de 1 MTPA) | |
| Capacidade de Regaseificação de Escala Média (1–5 MTPA) | ||
| Capacidade de Regaseificação de Grande Escala (Acima de 5 MTPA) | ||
| Por Tipo | FSRUs Recém-Construídas | |
| FSRUs Convertidas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por FSRUs?
Os governos estão usando FSRUs para garantir importações de GNL mais rapidamente do que os terminais convencionais podem ser desenvolvidos, especialmente para geração de energia e fornecimento de gás.
Qual é o tamanho do setor global de FSRU?
O mercado de unidade flutuante de armazenamento e regaseificação (FSRU) está projetado para aumentar de 3,13 bilhões de USD em 2027 para 4,56 bilhões de USD até 2032, a um CAGR de 7,83%.
Qual região está crescendo mais rapidamente para FSRUs?
A Ásia-Pacífico detinha 35,8% da receita em 2026 e está prevista para crescer a um CAGR de 9,3% até 2032.
Por que as FSRUs convertidas estão crescendo mais rapidamente do que as construções novas?
As unidades convertidas estão projetadas para crescer a um CAGR de 8,8% porque podem custar entre 200 e 250 milhões de USD e exigir de 27 a 30 meses, em comparação com 320 a 340 milhões de USD e 36 a 40 meses para construções novas.
O que limita uma implantação mais rápida de FSRUs?
A escassez de embarcações, a capacidade limitada de estaleiros de conversão, os longos cronogramas de estaleiros e a acessibilidade do GNL podem atrasar novos projetos.
Qual aplicação usa mais capacidade de FSRU?
A geração de energia detinha 56,5% da receita em 2026, apoiada pela demanda por eletricidade despachável em mercados com infraestrutura de gás limitada.