
Taille et part du marché des unités flottantes de stockage et de regazéification (FSRU)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.13 Milliards de dollars |
| Taille du Marché (2032) | 4.56 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des unités flottantes de stockage et de regazéification (FSRU) par Mordor Intelligence
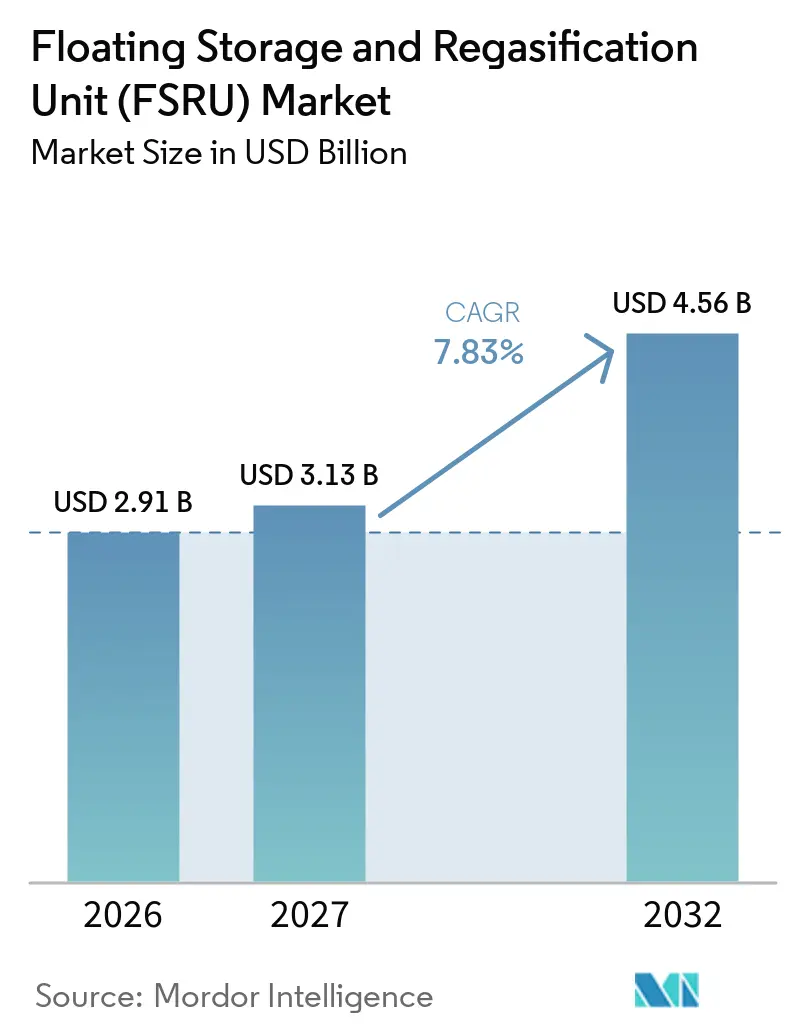
La taille du marché des unités flottantes de stockage et de regazéification est projetée à 2,91 milliards USD en 2026, 3,13 milliards USD en 2027, et devrait atteindre 4,56 milliards USD d'ici 2032, avec un CAGR de 7,83 % de 2027 à 2032. Le marché des unités flottantes de stockage et de regazéification (FSRU) bénéficie de la demande gouvernementale en infrastructures d'importation pouvant être déployées plus rapidement qu'un terminal terrestre conventionnel. Les longues périodes d'affrètement font évoluer les FSRU de simples actifs d'approvisionnement d'urgence vers des composantes permanentes des systèmes gaziers nationaux. Les projets de gaz vers l'électricité élargissent également la demande en connectant les importations de gaz naturel liquéfié (GNL) à une offre d'électricité dispatchable dans les marchés disposant d'une infrastructure gazière domestique limitée. La disponibilité des navires reste tendue, car les unités opérationnelles sont de plus en plus engagées sous des contrats à long terme, tandis que les calendriers de conversion et de construction neuve nécessitent des délais importants. Le marché des unités flottantes de stockage et de regazéification (FSRU) est également confronté à des pressions sur l'accessibilité financière dans les pays importateurs sensibles aux prix, bien que de nouvelles capacités de liquéfaction devraient améliorer les conditions d'approvisionnement plus tard dans la période de prévision.
Principaux enseignements du rapport
- Par capacité de stockage, les FSRU de capacité moyenne ont représenté 59,3 % des revenus en 2026, tandis que les FSRU de grande capacité devraient croître à un CAGR de 8,2 % jusqu'en 2032.
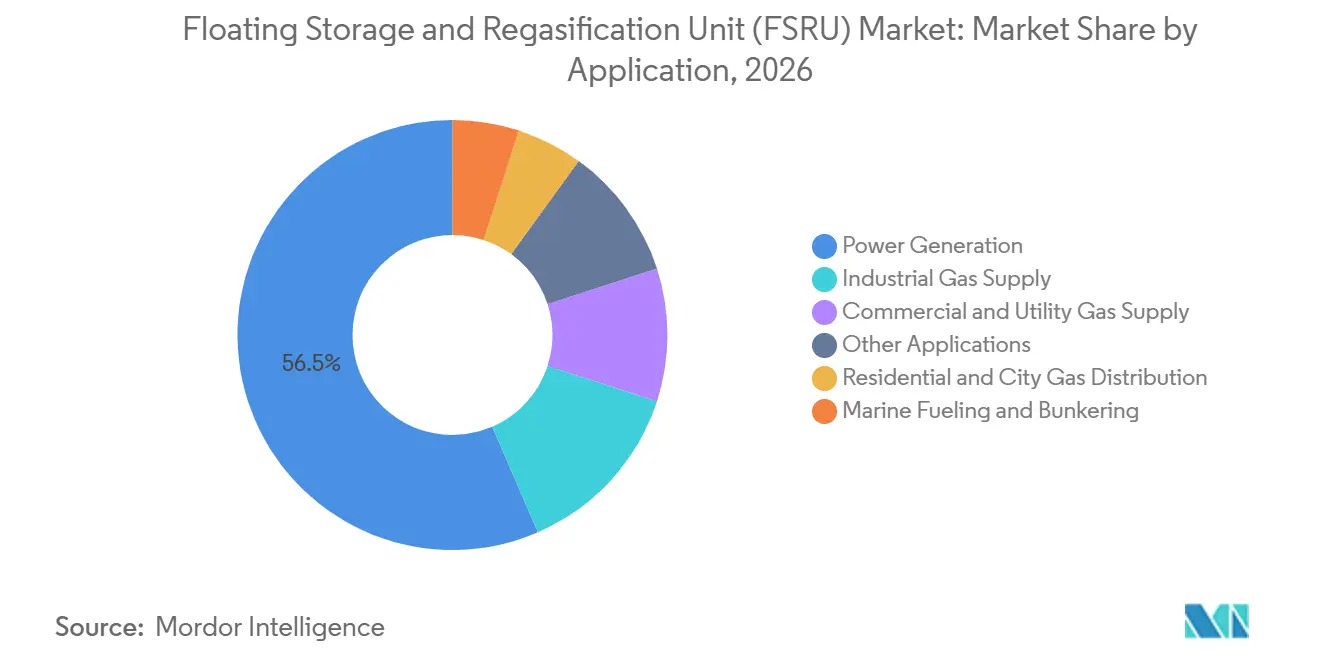
- Par application, la production d'électricité a représenté 56,5 % des revenus en 2026, tandis que la distribution résidentielle et de gaz de ville devrait croître à un CAGR de 8,4 % jusqu'en 2032.
- Par capacité de regazéification, le segment de moyenne échelle a représenté 53,2 % des revenus en 2026, tandis que le segment de grande échelle devrait croître à un CAGR de 9,1 % jusqu'en 2032.
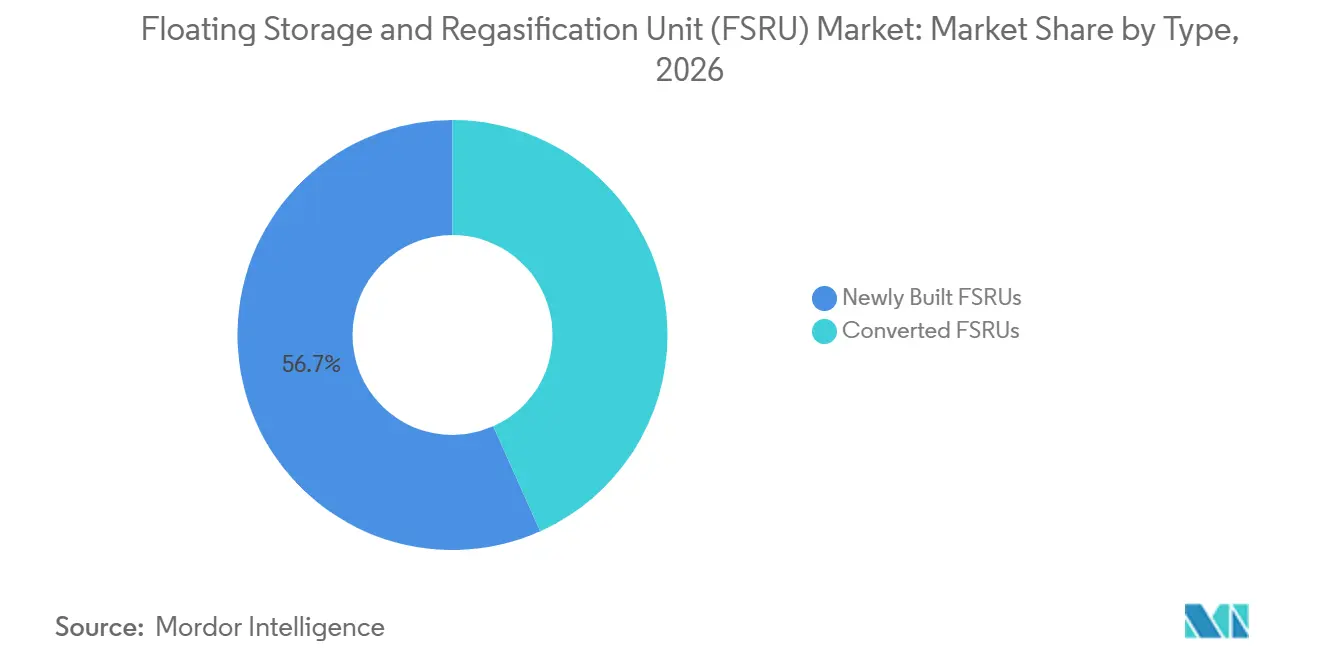
- Par type, les FSRU nouvellement construits ont représenté 56,7 % des revenus en 2026, tandis que les FSRU convertis devraient croître à un CAGR de 8,8 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a représenté 35,8 % des revenus en 2026 et devrait croître à un CAGR de 9,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des unités flottantes de stockage et de regazéification (FSRU)
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement rapide pour la sécurité énergétique | +2.1% | Mondial, en particulier Europe, Moyen-Orient et Afrique, Asie du Sud et du Sud-Est | Court terme (≤ 2 ans) |
| Expansion du gaz vers l'électricité dans les marchés à faible approvisionnement | +1.8% | Asie-Pacifique, Afrique subsaharienne, Caraïbes, Amérique centrale | Moyen terme (2-4 ans) |
| Remplacement du gaz russe acheminé par gazoduc en Europe | +1.5% | Europe, notamment Allemagne, Italie, Pays-Bas, Pologne et Grèce | Moyen terme (2-4 ans) |
| Redéploiement de méthaniers et conversion en FSRU | +0.9% | Mondial, avec concentration en Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Mobilité des FSRU pour la flexibilité de la demande et des contrats | +0.7% | Amérique du Sud, ASEAN et marchés sous-souverains à l'échelle mondiale | Long terme (≥ 4 ans) |
| Récupération de l'énergie froide et efficacité de la regazéification | +0.4% | Ports industriels avancés d'Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement rapide pour la sécurité énergétique
Les gouvernements choisissent les FSRU lorsque les besoins en sécurité énergétique ne peuvent pas attendre le développement d'un terminal terrestre. L'Égypte est passée d'aucune capacité FSRU en 2023 à 5 unités en 2026, dont des unités affrétées en 2025 et le Gandria de Höegh Evi, dont le déploiement au port de Sumed est prévu au T4 2026 dans le cadre d'un accord de 10 ans avec EGAS. La Jordanie a déployé l'Energos Force à Aqaba en août 2025, après que son prédécesseur a été transféré en Égypte. Cette séquence montre que la disponibilité d'un seul navire peut affecter simultanément plusieurs plans d'importation nationaux. Les compagnies nationales d'énergie utilisent de plus en plus les FSRU comme infrastructure permanente de réseau plutôt que comme solution de couverture à court terme. À mesure que les contrats s'étendent de 3 à 5 ans vers 10 et 20 ans, davantage de navires sont retirés du pool d'affrètement disponible, ce qui resserre le marché des unités flottantes de stockage et de regazéification (FSRU).[1]
Expansion du gaz vers l'électricité dans les marchés à faible approvisionnement
Le marché des unités flottantes de stockage et de regazéification (FSRU) soutient les projets de gaz vers l'électricité dans les systèmes électriques qui ont besoin de capacité dispatchable mais manquent d'infrastructure gazière terrestre. Le projet GNL vers l'électricité du Sénégal a démarré ses opérations commerciales en 2025, avec le FSRU LNGT Africa fournissant du gaz à la flotte de 335 MW de Karpowership. Le projet a démontré que la regazéification flottante et la production peuvent être liées dans un seul arrangement d'approvisionnement. Les pays de l'ASEAN disposaient de 37 millions de tonnes par an (MTPA) de capacité de regazéification en cours de développement en avril 2025, incluant des projets aux Philippines, en Thaïlande, au Vietnam et à Singapour. En Indonésie, une étude de 2025 a révélé que l'approvisionnement en GNL à petite échelle via des FSRU pourrait réduire les coûts en carburant de 55 à 60 % par rapport au gazole à grande vitesse.[2] L'exploitation de centrales à gaz crée une demande de GNL à plus long terme, ce qui peut soutenir les investissements ultérieurs dans les terminaux et leur financement sur le marché des unités flottantes de stockage et de regazéification (FSRU).
Remplacement du gaz russe acheminé par gazoduc en Europe
La fin du transit du gaz russe via l'Ukraine le 1er janvier 2025 a renforcé le besoin de l'Europe en capacité d'importation de GNL flexible.[3] L'Allemagne a déployé des terminaux FSRU à Wilhelmshaven 1 et 2, Brunsbüttel et Lubmin, tandis qu'un terminal à Stade est prévu pour sa mise en service au T2 2026. La dépendance de l'Europe aux importations de gaz russe par gazoduc est passée de 40 % en 2021 à 6 % à mi-2025, tandis que le GNL a fourni 48 % de la demande gazière de l'UE durant cette période. L'utilisation des terminaux allemands a fortement varié selon les sites en 2025, l'accès aux centres de demande déterminant la valeur commerciale. Cela rend la mobilité des navires importante, car la capacité des sites moins utilisés peut être redirigée via des sous-affrètements. Le marché des unités flottantes de stockage et de regazéification (FSRU) bénéficie donc du besoin de l'Europe en capacité supplémentaire et en flexibilité géographique.
Redéploiement de méthaniers et conversion en FSRU
La conversion est une source majeure de croissance future de la flotte pour le marché des unités flottantes de stockage et de regazéification (FSRU). La conversion d'un méthanier à turbine à vapeur coûte entre 200 et 250 millions USD et prend 27 à 30 mois, contre 320 à 340 millions USD et 36 à 40 mois pour une construction neuve. Les anciens méthaniers font face à une pression croissante liée aux exigences de l'Indicateur d'intensité carbone (CII) et de l'Indice d'efficacité énergétique des navires existants (EEXI) de l'OMI, ce qui fait de la conversion une alternative potentielle à la mise hors service. Seatrium dispose de projets de conversion pour Höegh Evi, Karpowership et Excelerate Energy, ce qui illustre la concentration des capacités d'ingénierie spécialisée. Le programme de conversion d'Excelerate comprend un navire de 170 000 m³ de stockage avec capacité de reliquéfaction. La Banque japonaise pour la coopération internationale a également accordé un prêt allant jusqu'à 252 millions USD pour le projet FSRU polonais de MOL, montrant que le financement soutenu par des politiques publiques peut appuyer l'expansion des capacités sur le marché des unités flottantes de stockage et de regazéification (FSRU).[4]
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'exploitation sur le cycle de vie plus élevés que les terminaux terrestres | -0.8% | Mondial, plus aigu en Asie du Sud et du Sud-Est et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Volatilité des prix du GNL et accessibilité financière pour les importateurs | -0.9% | Importateurs sensibles aux prix en Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Risque de disponibilité lié aux cyclones, typhons et conditions météo-océaniques | -0.3% | Asie-Pacifique, notamment le golfe du Bengale et la mer de Chine méridionale, et les Caraïbes | Moyen terme (2-4 ans) |
| Pénurie de navires et longs délais de chantier naval | -0.6% | Mondial, plus aigu dans les marchés émergents manquant de candidats à la conversion | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du GNL et accessibilité financière pour les importateurs
Les importateurs de GNL sensibles aux prix ont souvent des tarifs d'électricité inférieurs au coût livré du GNL importé, ce qui rend le soutien budgétaire central à la viabilité des projets. Les 2 FSRU du Bangladesh fonctionnaient à 95 % de leur capacité combinée de 1 100 millions de pieds cubes par jour en 2025, mais la capacité supplémentaire reste limitée par l'accessibilité financière. Le projet de 900 MW de GNL vers l'électricité du Cambodge faisait face à des coûts annuels en carburant pouvant atteindre 722 millions USD, dépassant sa facture d'importation de charbon de 2022. L'ajout de 210 millions de tonnes par an (MTPA) de capacité de liquéfaction mondiale entre 2026 et 2028 devrait améliorer les conditions d'approvisionnement. Une forte demande d'importation de nouveaux acheteurs peut tout de même provoquer des fluctuations de prix, même lorsque l'offre mondiale se développe. Le marché des unités flottantes de stockage et de regazéification (FSRU) est par conséquent exposé à la capacité des importateurs à gérer à la fois les achats de GNL et l'accessibilité financière de l'électricité.
Pénurie de navires et longs délais de chantier naval
La plupart des FSRU opérationnels sont engagés sous des affrètements à long terme jusqu'en 2030, laissant très peu de capacité disponible pour un redéploiement immédiat. Le carnet de commandes mondial ne comprenait que 3 constructions neuves en 2025, tandis que les chantiers navals restaient concentrés sur les commandes de méthaniers conventionnels. Les gouvernements ayant besoin d'importations à court terme peuvent devoir recourir à des sous-affrètements ou accepter des retards dans leurs projets de gaz vers l'électricité. Il existe suffisamment de candidats à la conversion parmi les anciens méthaniers à turbine à vapeur, mais la capacité des chantiers de conversion spécialisés est également limitée. Les nouveaux opérateurs font face à un obstacle supplémentaire, car les gouvernements et les affréteurs privilégient les entreprises ayant une expérience démontrée dans l'exploitation de terminaux. Ces conditions soutiennent les taux d'affrètement mais limitent le rythme auquel le marché des unités flottantes de stockage et de regazéification (FSRU) peut accroître sa capacité disponible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité de stockage : les navires de taille moyenne ancrent la demande tandis que les conversions à grande échelle s'accélèrent
Les FSRU de capacité moyenne entre 100 000 et 170 000 m³ ont représenté 59,3 % de la part de marché des unités flottantes de stockage et de regazéification (FSRU) en 2026. Leur position reflète la disponibilité de coques de méthaniers adaptées à la fois à la construction neuve et à la conversion. Ils correspondent également aux besoins d'importation de 2 à 5 MTPA du Bangladesh, de la Jordanie, du Pakistan et des nouveaux acheteurs de l'ASEAN. Leurs exigences de tirant d'eau conviennent à de nombreux ports côtiers en eaux profondes dans les économies en développement.
Les unités de petite capacité inférieures à 100 000 m³ servent les marchés archipelagiques et les systèmes de petites îles où le FSRU peut soutenir la distribution domestique. L'Indonésie a identifié des sites à Sulawesi et en Papouasie où des terminaux flottants inférieurs à 1 MTPA peuvent remplacer la production diesel. Les FSRU de grande capacité supérieurs à 170 000 m³ devraient croître à un CAGR de 8,2 % jusqu'en 2032. La coque 3407 d'Excelerate dispose de 170 000 m³ de stockage et jusqu'à 1 000 millions de pieds cubes standard métriques par jour (MMSCFD) de capacité de regazéification pour l'Irak. Les navires plus grands peuvent soutenir les grands programmes d'importation nationaux nécessitant d'importants investissements en pipelines et en réseaux. Les systèmes de récupération d'énergie froide pourraient encore améliorer l'efficacité opérationnelle et renforcer le marché des unités flottantes de stockage et de regazéification (FSRU) à mesure que les exigences de décarbonation se renforcent.
Par application : la production d'électricité est en tête tandis que le gaz de ville émerge comme prochaine frontière de croissance
La production d'électricité a représenté 56,5 % des revenus en 2026. Les FSRU permettent à ces pays d'introduire le gaz sans avoir à construire au préalable un grand terminal d'importation terrestre. Le projet GNL vers l'électricité opérationnel du Sénégal illustre cette approche intégrée. L'application reste importante là où la production nationale de gaz ne peut pas répondre à la demande croissante d'électricité, ce qui soutient le marché des unités flottantes de stockage et de regazéification (FSRU).
La distribution résidentielle et de gaz de ville devrait croître à un CAGR de 8,4 % jusqu'en 2032. Les pays de l'ASEAN construisent des réseaux de distribution par canalisations parallèlement à leurs premiers projets d'importation de GNL. Cela permet à un seul terminal flottant de servir à la fois la production d'électricité et la demande urbaine en aval, élargissant le marché des unités flottantes de stockage et de regazéification (FSRU). PV Gas s'est engagé à augmenter la capacité de Thi Vai et à déployer un FSRU à Vung Tau entre 2026 et 2029 pour les utilisateurs d'électricité et de gaz en aval. Les clients industriels utilisent également le gaz importé pour remplacer le naphta et le fioul. Le ravitaillement maritime, l'approvisionnement des services publics et d'autres usages restent des applications plus modestes, mais peuvent aider les opérateurs à utiliser la capacité d'envoi disponible.
Par capacité de regazéification : le segment de moyenne échelle détient le volume, la grande échelle commande la valeur
Les unités de moyenne échelle d'une capacité de 1 à 5 MTPA ont représenté 53,2 % des revenus en 2026. Cette plage de capacité correspond aux engagements d'importation généralement pris dans le cadre de contrats d'approvisionnement en GNL à long terme existants. Elle est largement déployée en Europe, au Moyen-Orient et en Asie du Sud. Leur taille convient également aux projets qui se développent par étapes à mesure que la demande de gaz s'établit sur le marché des unités flottantes de stockage et de regazéification (FSRU).
La grande capacité supérieure à 5 MTPA devrait croître à un CAGR de 9,1 % jusqu'en 2032. Le contrat FSRU de 20 ans de MISC Berhad avec Petronas Gas reflète la demande de fourniture à haute capacité dans le réseau malaisien. Le terminal d'Alexandroupolis en Grèce a augmenté son débit de regazéification opérationnel en 2025 grâce à l'optimisation de ses installations existantes. Les unités de petite échelle inférieures à 1 MTPA gagnent en utilisation dans les systèmes hors réseau. Le concept multi-dépôts de l'Indonésie indiquait que 685 millions USD d'investissement sur 50 sites pourraient réduire les coûts de livraison du GNL par rapport aux alternatives diesel. Le secteur des unités flottantes de stockage et de regazéification sert donc à la fois les grands hubs d'importation nationaux et les projets dispersés de substitution de carburant.
Par type : les FSRU convertis dépassent les constructions neuves en termes de rapidité et d'économie
Les FSRU nouvellement construits ont représenté 56,7 % des revenus en 2026. Ils restent préférés pour les projets nécessitant une longue durée de vie opérationnelle, une haute redondance et des engagements de 20 ans ou plus. La construction neuve planifiée de MISC pour la Malaisie et l'unité planifiée de Mitsui O.S.K. Lines (MOL) pour la Pologne montrent que le soutien public peut répondre aux exigences en capital plus élevées. Cette option reste pertinente là où le coût d'une interruption est particulièrement élevé sur le marché des unités flottantes de stockage et de regazéification (FSRU).
Les FSRU convertis devraient croître à un CAGR de 8,8 % jusqu'en 2032. La conversion peut nécessiter entre 200 et 250 millions USD et 27 à 30 mois, contre 320 à 340 millions USD et 36 à 40 mois pour un nouveau navire. Plus de 200 méthaniers à turbine à vapeur pourraient faire face à des contraintes commerciales liées aux exigences de l'Indicateur d'intensité carbone (CII) et de l'Indice d'efficacité énergétique des navires existants (EEXI) de l'OMI. La conversion offre aux propriétaires une utilisation alternative pour ces navires. La huitième conversion de Karpowership par Seatrium est conçue pour 600 MMSCFD, illustrant l'échelle croissante du pipeline de conversion. Le secteur des unités flottantes de stockage et de regazéification s'appuie donc à la fois sur des actifs navals existants et sur des capacités construites à cet effet.
Analyse géographique
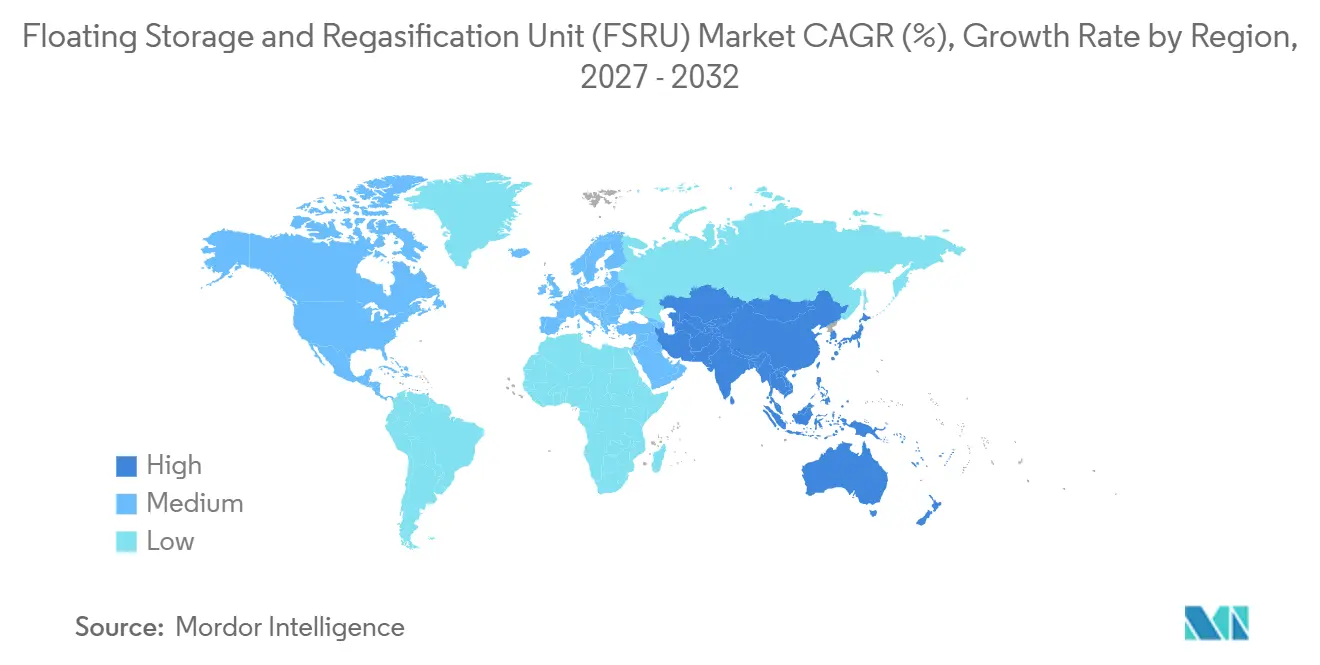
L'Asie-Pacifique a représenté 35,8 % de la part de marché des unités flottantes de stockage et de regazéification (FSRU) en 2026 et devrait croître à un CAGR de 9,3 % jusqu'en 2032. Les pays de l'ASEAN disposaient de 37 millions de tonnes par an (MTPA) de capacité de regazéification en cours de développement en avril 2025. Les FSRU figurent dans de nombreux projets car ils nécessitent moins de capital et peuvent être déployés plus rapidement que les terminaux terrestres en construction. Les Philippines ont accordé à First Gen un permis de 25 ans pour le terminal GNL de Batangas en janvier 2025, et PetroChina a livré sa première cargaison en mai 2025. Le Vietnam prévoit également un FSRU à Vung Tau avec un stockage de 135 000 à 174 000 m³ et jusqu'à 14 millions de Sm³ par jour de regazéification.
La région continue d'étendre sa capacité d'importation sur le marché des unités flottantes de stockage et de regazéification (FSRU) après la fin du transit gazier russe via l'Ukraine. L'Allemagne dispose de 4 terminaux FSRU opérationnels, avec un cinquième prévu à Stade d'ici le T2 2026. Le GNL américain a représenté 57 % des importations européennes de GNL au premier semestre 2025. L'utilisation a varié sensiblement entre les sites de la mer du Nord et de la Baltique en 2025, soulignant l'importance de l'emplacement du poste d'amarrage et de l'accès au réseau gazier. Le projet de terminal flottant polonais, soutenu par le prêt de la Banque japonaise pour la coopération internationale (JBIC) à MOL, élargira les options d'approvisionnement de l'Europe de l'Est.
Le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, sont des zones de croissance importantes pour le marché des unités flottantes de stockage et de regazéification (FSRU). L'Égypte est passée d'exportateur à importateur de GNL à mesure que la production du champ Zohr a décliné entre 2021 et 2024. L'Irak a conclu un accord pour un terminal d'importation flottant de 450 millions USD avec Excelerate Energy à Khor Al Zubair en octobre 2025. Le Brésil a étendu sa capacité d'importation de GNL de 2,5 milliards de pieds cubes (Bcf) par jour en 2020 à 5,1 Bcf par jour en août 2025, le projet Suape ajoutant 0,7 Bcf par jour lors de sa mise en service.
Paysage concurrentiel
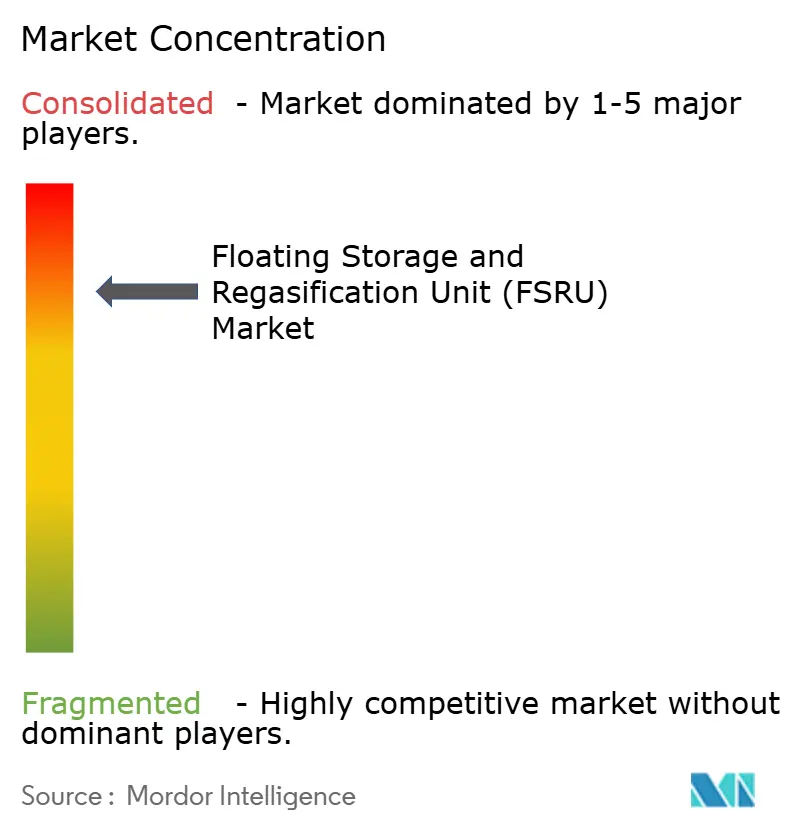
Le marché des unités flottantes de stockage et de regazéification (FSRU) est très concentré parmi les opérateurs spécialisés et les grands constructeurs navals. Excelerate Energy, Höegh Evi et Energos Infrastructure sont des opérateurs de premier plan avec des flottes soutenues par des affrètements pluriannuels. La flotte mondiale de FSRU comptait 54 unités en 2026, et les longues périodes d'affrètement limitent la disponibilité des navires. HD Hyundai Heavy Industries, Samsung Heavy Industries et Seatrium fournissent d'importantes capacités de construction et de conversion. Les opérateurs combinent de plus en plus les services de terminal, l'approvisionnement en GNL et les ventes de gaz en aval dans des packages de projets uniques. L'accord d'Excelerate en Irak combine la construction du terminal, la fourniture du navire et l'approvisionnement en GNL.
Karpowership associe la regazéification flottante à la production d'électricité flottante, une approche utilisée au Sénégal et dans d'autres marchés en développement. Seatrium développe sa capacité de conversion à travers des projets pour Karpowership, Höegh Evi et Excelerate Energy. Son contrat d'octobre 2026 avec Excelerate couvre une conversion de type Ingénierie, Approvisionnement, Construction, Installation et Mise en service (EPCIC) et comprend une option pour une deuxième unité.
La récupération d'énergie froide et la conformité aux règles d'efficacité des navires deviennent des différenciateurs techniques pertinents. Une étude scientifique de 2025 a révélé que la capture cryogénique du carbone intégrée aux opérations des FSRU pourrait réduire la consommation de carburant à bord de 22 % tout en atteignant un taux de capture du CO₂ de 100 % dans les conditions de l'étude. Les exigences de l'Indicateur d'intensité carbone (CII) et de l'Indice d'efficacité énergétique des navires existants (EEXI) de l'OMI encouragent également les propriétaires à envisager la conversion des anciens méthaniers à turbine à vapeur. Le marché des unités flottantes de stockage et de regazéification (FSRU) reste contraint par l'expérience, l'offre de navires et la capacité d'ingénierie spécialisée.
Leaders du secteur des unités flottantes de stockage et de regazéification (FSRU)
-
Excelerate Energy, Inc.
-
Höegh Evi AS
-
Energos Infrastructure
-
Karpowership
-
BW Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Seatrium a obtenu un contrat de conversion FSRU de type EPCIC d'Excelerate Energy, incluant une option pour une deuxième unité, avec le démarrage de l'ingénierie au T4 2026 et une livraison estimée en 2028. Le navire achevé disposera d'une capacité de stockage de 170 000 m³ avec technologie de reliquéfaction et deviendra le 13e FSRU de la flotte d'Excelerate, élargissant la plateforme d'infrastructure GNL en aval de la société à l'échelle mondiale.
- Août 2026 : Les travaux de dragage ont commencé au port de Khor Al Zubair pour le premier terminal d'importation de GNL flottant d'Irak, avec les activités d'ingénierie et d'approvisionnement proches de leur achèvement. Le projet de 450 millions USD devrait fournir 500 MMSCFD de capacité de regazéification, s'intégrant directement au réseau électrique national irakien.
- Mai 2026 : MISC Berhad a obtenu un contrat FSRU de 20 ans de Petronas Gas, concluant simultanément un contrat de construction navale avec Samsung Heavy Industries pour un FSRU de construction neuve d'une valeur de 484,8 milliards KRW (330 millions USD), avec un démarrage prévu en 2029. Cela marque l'entrée de MISC dans le segment des FSRU.
- Octobre 2025 : Excelerate a signé un accord définitif de 5 ans, avec options de prolongation, pour le premier terminal d'importation de GNL d'Irak à Khor Al Zubair. L'accord couvre un enlèvement contractuel minimum de 250 MMSCFD et un investissement total de 450 millions USD, incluant la coque 3407 en construction chez HD Hyundai Heavy Industries.
Périmètre du rapport mondial sur le marché des unités flottantes de stockage et de regazéification (FSRU)
Une unité flottante de stockage et de regazéification (FSRU) est un navire ou une barge spécialisé qui reçoit, stocke et regazéifie le gaz naturel liquéfié (GNL) avant de livrer le gaz naturel aux réseaux de pipelines terrestres.
Le marché mondial des unités flottantes de stockage et de regazéification (FSRU) est segmenté par capacité de stockage, application, capacité de regazéification, type et géographie. Par capacité de stockage, le marché est segmenté en FSRU de petite capacité (inférieurs à 100 000 m³), FSRU de capacité moyenne (100 000–170 000 m³) et FSRU de grande capacité (supérieurs à 170 000 m³). Par application, le marché est segmenté en production d'électricité, approvisionnement en gaz industriel, approvisionnement en gaz commercial et utilitaire, distribution résidentielle et de gaz de ville, ravitaillement maritime et soutage, et autres applications. Par capacité de regazéification, le marché est segmenté en petite capacité (inférieure à 1 MTPA), capacité moyenne (1–5 MTPA) et grande capacité (supérieure à 5 MTPA). Par type, le marché est segmenté en FSRU nouvellement construits et FSRU convertis. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des unités flottantes de stockage et de regazéification (FSRU) dans 28 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| FSRU de petite capacité (inférieurs à 100 000 m³) |
| FSRU de capacité moyenne (100 000–170 000 m³) |
| FSRU de grande capacité (supérieurs à 170 000 m³) |
| Production d'électricité |
| Approvisionnement en gaz industriel |
| Approvisionnement en gaz commercial et utilitaire |
| Distribution résidentielle et de gaz de ville |
| Ravitaillement maritime et soutage |
| Autres applications |
| Petite capacité de regazéification (inférieure à 1 MTPA) |
| Capacité de regazéification moyenne (1–5 MTPA) |
| Grande capacité de regazéification (supérieure à 5 MTPA) |
| FSRU nouvellement construits |
| FSRU convertis |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par capacité de stockage | FSRU de petite capacité (inférieurs à 100 000 m³) | |
| FSRU de capacité moyenne (100 000–170 000 m³) | ||
| FSRU de grande capacité (supérieurs à 170 000 m³) | ||
| Par application | Production d'électricité | |
| Approvisionnement en gaz industriel | ||
| Approvisionnement en gaz commercial et utilitaire | ||
| Distribution résidentielle et de gaz de ville | ||
| Ravitaillement maritime et soutage | ||
| Autres applications | ||
| Par capacité de regazéification | Petite capacité de regazéification (inférieure à 1 MTPA) | |
| Capacité de regazéification moyenne (1–5 MTPA) | ||
| Grande capacité de regazéification (supérieure à 5 MTPA) | ||
| Par type | FSRU nouvellement construits | |
| FSRU convertis | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de FSRU ?
Les gouvernements utilisent les FSRU pour sécuriser les importations de GNL plus rapidement que les terminaux conventionnels ne peuvent être développés, notamment pour la production d'électricité et l'approvisionnement en gaz.
Quelle est la taille du secteur mondial des FSRU ?
Le marché des unités flottantes de stockage et de regazéification (FSRU) devrait augmenter de 3,13 milliards USD en 2027 à 4,56 milliards USD d'ici 2032, à un CAGR de 7,83 %.
Quelle région connaît la croissance la plus rapide pour les FSRU ?
L'Asie-Pacifique a représenté 35,8 % des revenus en 2026 et devrait croître à un CAGR de 9,3 % jusqu'en 2032.
Pourquoi les FSRU convertis croissent-ils plus vite que les constructions neuves ?
Les unités converties devraient croître à un CAGR de 8,8 % car elles peuvent coûter entre 200 et 250 millions USD et nécessiter 27 à 30 mois, contre 320 à 340 millions USD et 36 à 40 mois pour les constructions neuves.
Qu'est-ce qui limite un déploiement plus rapide des FSRU ?
La pénurie de navires, la capacité limitée des chantiers de conversion, les longs délais de chantier naval et l'accessibilité financière du GNL peuvent retarder les nouveaux projets.
Quelle application utilise le plus de capacité FSRU ?
La production d'électricité a représenté 56,5 % des revenus en 2026, soutenue par la demande d'électricité dispatchable dans les marchés disposant d'une infrastructure gazière limitée.