
Marktgröße und Marktanteile der Floating Storage and Regasification Unit (FSRU)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.13 Milliarden US-Dollar |
| Marktgröße (2032) | 4.56 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.83 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
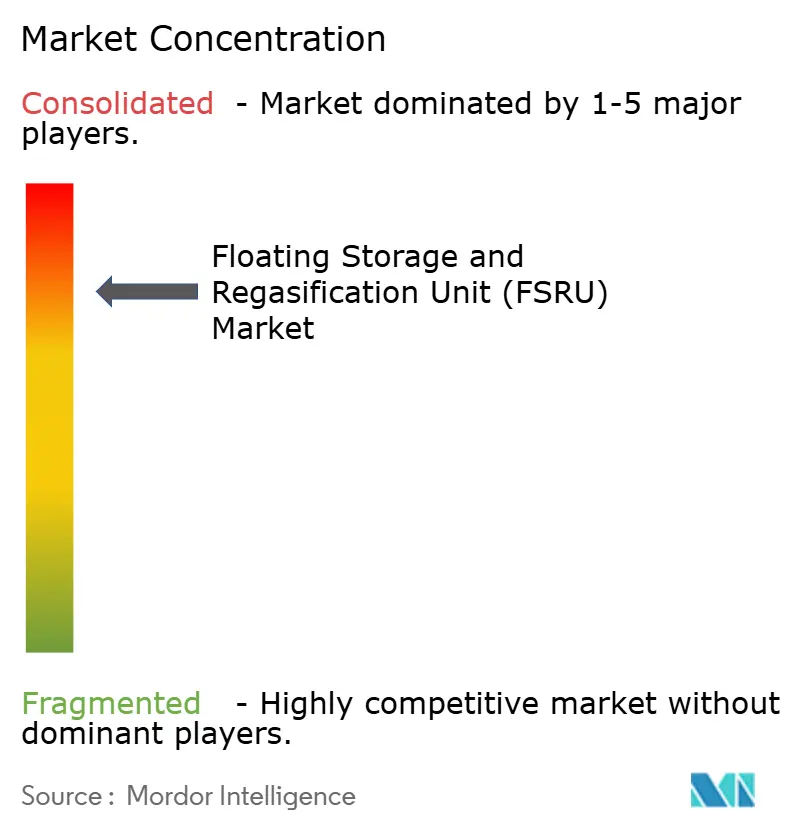
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Floating Storage and Regasification Units (FSRU) von Mordor Intelligence
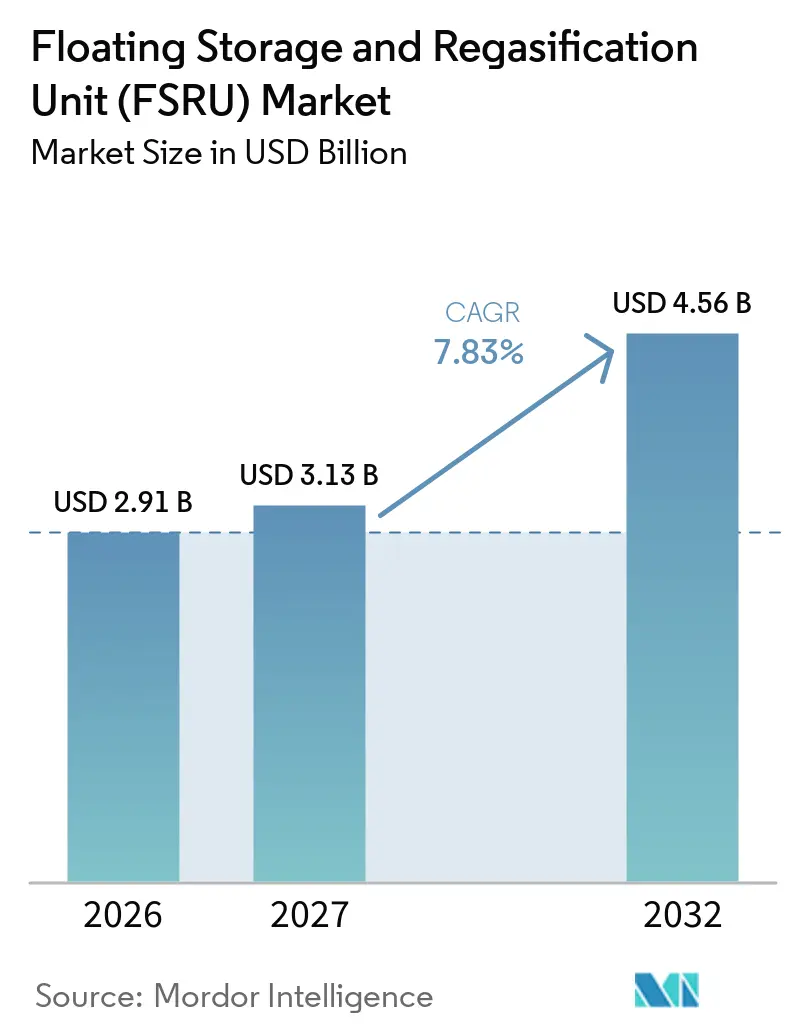
Die Marktgröße für Floating Storage and Regasification Units (FSRU) wird für 2026 auf 2,91 Milliarden USD, für 2027 auf 3,13 Milliarden USD geschätzt und soll bis 2032 einen Wert von 4,56 Milliarden USD erreichen, mit einer CAGR von 7,83 % von 2027 bis 2032. Der Markt für schwimmende Speicher- und Regasifizierungseinheiten (FSRU) profitiert von der staatlichen Nachfrage nach Importinfrastruktur, die schneller eingesetzt werden kann als ein konventionelles Onshore-Terminal. Lange Charterperioden verlagern FSRUs von Notfallversorgungsanlagen hin zu dauerhaften Bestandteilen nationaler Gassysteme. Gas-zu-Strom-Projekte weiten die Nachfrage ebenfalls aus, da sie Importe von Flüssigerdgas (LNG) mit steuerbarer Stromversorgung in Märkten mit begrenzter inländischer Gasinfrastruktur verbinden. Die Verfügbarkeit von Schiffen bleibt angespannt, da betriebliche Einheiten zunehmend unter Langzeitverträgen gebunden sind, während Umrüstungs- und Neubaupläne erhebliche Vorlaufzeiten erfordern. Der Markt für Floating Storage and Regasification Units (FSRU) sieht sich zudem in preissensiblen Importländern mit Erschwinglichkeitsdruck konfrontiert, obwohl neue Verflüssigungskapazitäten die Versorgungsbedingungen im späteren Verlauf des Prognosezeitraums verbessern dürften.
Wichtigste Erkenntnisse des Berichts
- Nach Speicherkapazität hielten mittelgroße FSRUs im Jahr 2026 einen Umsatzanteil von 59,3 %, während großkapazitive FSRUs bis 2032 voraussichtlich mit einer CAGR von 8,2 % wachsen werden.
- Nach Anwendung hielt die Stromerzeugung im Jahr 2026 einen Umsatzanteil von 56,5 %, während die Wohn- und Stadtgasverteilung bis 2032 voraussichtlich mit einer CAGR von 8,4 % wachsen wird.
- Nach Regasifizierungskapazität hielt das mittelgroße Segment im Jahr 2026 einen Umsatzanteil von 53,2 %, während das großskalige Segment bis 2032 voraussichtlich mit einer CAGR von 9,1 % wachsen wird.
- Nach Typ hielten neu gebaute FSRUs im Jahr 2026 einen Umsatzanteil von 56,7 %, während umgerüstete FSRUs bis 2032 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 35,8 % und wird bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für Floating Storage and Regasification Units (FSRU)
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Einsatz zur Energiesicherung | +2.1% | Global, insbesondere Europa, Naher Osten und Afrika, Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Gas-zu-Strom-Ausweitung in Märkten mit Angebotsengpässen | +1.8% | Asien-Pazifik, Subsahara-Afrika, Karibik, Mittelamerika | Mittelfristig (2–4 Jahre) |
| Ersatz von russischem Pipelinegas in Europa | +1.5% | Europa, einschließlich Deutschland, Italien, Niederlande, Polen und Griechenland | Mittelfristig (2–4 Jahre) |
| Umrüstung von LNG-Trägern und FSRU-Konversion | +0.9% | Global, mit Schwerpunkt in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| FSRU-Mobilität für Nachfrage- und Vertragsflexibilität | +0.7% | Südamerika, ASEAN und substaatliche Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Kälteenergierückgewinnung und Regasifizierungseffizienz | +0.4% | Fortgeschrittene Industriehäfen in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Einsatz zur Energiesicherung
Regierungen entscheiden sich für FSRUs, wenn Energiesicherheitsbedürfnisse nicht auf die Entwicklung eines Onshore-Terminals warten können. Ägypten wechselte von keiner FSRU-Kapazität im Jahr 2023 zu 5 Einheiten im Jahr 2026, darunter im Jahr 2025 gecharterte Einheiten und Höegh Evis Gandria, die für den Einsatz im Hafen von Sumed im vierten Quartal 2026 im Rahmen einer 10-Jahres-Vereinbarung mit EGAS vorgesehen ist. Jordanien setzte die Energos Force im August 2025 in Aqaba ein, nachdem ihr Vorgänger nach Ägypten verlegt worden war. Diese Abfolge zeigt, dass die Verfügbarkeit eines einzelnen Schiffes mehrere nationale Importpläne gleichzeitig beeinflussen kann. Nationale Energieunternehmen nutzen FSRUs zunehmend als dauerhafte Netzinfrastruktur statt als kurzfristige Überbrückung. Da sich Verträge von 3 bis 5 Jahren auf 10 und 20 Jahre verlängern, werden mehr Schiffe aus dem verfügbaren Charterpool herausgenommen, was den Markt für schwimmende Speicher- und Regasifizierungseinheiten (FSRU) weiter verengt.[1]
Gas-zu-Strom-Ausweitung in Märkten mit Angebotsengpässen
Der Markt für Floating Storage and Regasification Units (FSRU) unterstützt Gas-zu-Strom-Projekte, bei denen Stromsysteme steuerbare Kapazitäten benötigen, aber keine Onshore-Gasinfrastruktur vorhanden ist. Senegals LNG-zu-Strom-Projekt nahm 2025 den kommerziellen Betrieb auf, wobei die FSRU LNGT Africa Gas an Karpowershipss 335-MW-Flotte lieferte. Das Projekt zeigte, dass schwimmende Regasifizierung und Stromerzeugung in einer einzigen Versorgungsvereinbarung verknüpft werden können. ASEAN-Länder hatten bis April 2025 37 Millionen Tonnen pro Jahr (MTPA) an Regasifizierungskapazität in der Entwicklung, darunter Projekte auf den Philippinen, in Thailand, Vietnam und Singapur. In Indonesien ergab eine Studie aus dem Jahr 2025, dass die Kleinmengen-LNG-Versorgung über FSRUs die Kraftstoffkosten im Vergleich zu Hochgeschwindigkeitsdiesel um 55–60 % senken könnte.[2] Der Betrieb von gasbefeuerten Kraftwerken schafft eine längerfristige LNG-Nachfrage, die nachfolgende Terminalinvestitionen und -finanzierungen im Markt für Floating Storage and Regasification Units (FSRU) unterstützen kann.
Ersatz von russischem Pipelinegas in Europa
Das Ende des russischen Gastransits durch die Ukraine am 1. Januar 2025 verstärkte Europas Bedarf an flexibler LNG-Importkapazität.[3] Deutschland errichtete FSRU-Terminals in Wilhelmshaven 1 und 2, Brunsbüttel und Lubmin, während ein Terminal in Stade bis zum zweiten Quartal 2026 in Betrieb genommen werden soll. Europas Abhängigkeit von russischen Pipeline-Importen sank von 40 % im Jahr 2021 auf 6 % bis Mitte 2025, während LNG in diesem Zeitraum 48 % der EU-Gasnachfrage deckte. Die Auslastung der deutschen Terminals unterschied sich 2025 je nach Standort erheblich, wobei der Zugang zu Nachfragezentren den kommerziellen Wert bestimmte. Dies macht die Mobilität der Schiffe wichtig, da Kapazitäten an weniger genutzten Standorten durch Untercharterverträge umgeleitet werden können. Der Markt für Floating Storage and Regasification Units (FSRU) profitiert daher von Europas Bedarf an zusätzlicher Kapazität und standortspezifischer Flexibilität.
Umrüstung von LNG-Trägern und FSRU-Konversion
Die Konversion ist eine wichtige Quelle für künftiges Flottenwachstum im Markt für Floating Storage and Regasification Units (FSRU). Die Umrüstung eines Dampfturbinen-LNG-Trägers kostet 200–250 Millionen USD und dauert 27–30 Monate, verglichen mit 320–340 Millionen USD und 36–40 Monaten für einen Neubau. Ältere LNG-Träger stehen zunehmend unter Druck durch die Anforderungen des IMO Carbon Intensity Indicator (CII) und des Energy Efficiency Existing Ship Index (EEXI), was die Konversion zu einer potenziellen Alternative zur Außerdienststellung macht. Seatrium hat Konversionsprojekte für Höegh Evi, Karpowership und Excelerate Energy, was die Konzentration spezialisierter Ingenieurskapazitäten zeigt. Excelarates Konversionsprogramm umfasst ein Schiff mit 170.000 m³ Speicherkapazität und Reliquefizierungsfähigkeit. Die Japan Bank for International Cooperation stellte außerdem ein Darlehen von bis zu 252 Millionen USD für das polnische FSRU-Projekt von MOL bereit, was zeigt, dass politisch unterstützte Finanzierung die Kapazitätserweiterung im Markt für Floating Storage and Regasification Units (FSRU) fördern kann.[4]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Lebenszyklusbetriebskosten als bei Onshore-Terminals | -0.8% | Global, am stärksten in Süd- und Südostasien sowie Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| LNG-Preisvolatilität und Erschwinglichkeit für Importeure | -0.9% | Preissensible Importeure in Asien-Pazifik, Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Risiko durch Zyklone, Taifune und metaozeanische Verfügbarkeit | -0.3% | Asien-Pazifik, einschließlich Golf von Bengalen und Südchinesisches Meer, sowie Karibik | Mittelfristig (2–4 Jahre) |
| Schiffsknappheit und lange Werft-Vorlaufzeiten | -0.6% | Global, am stärksten in Schwellenmärkten ohne geeignete Konversionskandidaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
LNG-Preisvolatilität und Erschwinglichkeit für Importeure
Preissensible LNG-Importeure haben häufig Stromtarife unterhalb der Lieferkosten von importiertem LNG, was staatliche Unterstützung zu einem zentralen Element der Projektrealisierbarkeit macht. Bangladeschs 2 FSRUs arbeiteten bis 2025 bei 95 % ihrer kombinierten Kapazität von 1.100 Millionen Kubikfuß pro Tag, doch zusätzliche Kapazitäten bleiben durch Erschwinglichkeit begrenzt. Kambodschas geplantes 900-MW-LNG-zu-Strom-Vorhaben sah sich jährlichen Kraftstoffkosten von bis zu 722 Millionen USD gegenüber, was die Kohleimportrechnung des Landes von 2022 überstieg. Die Hinzufügung von 210 Millionen Tonnen pro Jahr (MTPA) globaler Verflüssigungskapazität zwischen 2026 und 2028 soll die Versorgungsbedingungen verbessern. Eine hohe Importnachfrage neuer Käufer kann dennoch Preisschwankungen verursachen, selbst wenn das globale Angebot steigt. Der Markt für Floating Storage and Regasification Units (FSRU) ist daher der Fähigkeit der Importeure ausgesetzt, sowohl die LNG-Beschaffung als auch die Stromerschwinglichkeit zu steuern.
Schiffsknappheit und lange Werft-Vorlaufzeiten
Die meisten betrieblichen FSRUs sind unter Langzeitcharterverträgen bis 2030 gebunden, was sehr begrenzte Kapazitäten für eine sofortige Umverteilung lässt. Das globale Auftragsbuch umfasste 2025 nur 3 Neubauten, während sich die Werften weiterhin auf konventionelle LNG-Trägeraufträge konzentrierten. Regierungen, die kurzfristige Importe benötigen, müssen möglicherweise Untercharterverträge anstreben oder verzögerte Gas-zu-Strom-Projekte akzeptieren. Es gibt ausreichend Konversionskandidaten unter älteren Dampfturbinen-Trägern, aber auch die spezialisierte Konversionswerftkapazität ist begrenzt. Neue Betreiber sehen sich einer zusätzlichen Hürde gegenüber, da Regierungen und Charterer Unternehmen mit nachgewiesener Terminalbetriebs-Erfahrung bevorzugen. Diese Bedingungen stützen die Charterraten, schränken aber das Tempo ein, mit dem der Markt für Floating Storage and Regasification Units (FSRU) verfügbare Kapazitäten ausbauen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Speicherkapazität: Mittelgroße Schiffe verankern die Nachfrage, während großskalige Konversionen sich beschleunigen
Mittelgroße FSRUs zwischen 100.000 und 170.000 m³ hielten im Jahr 2026 einen Marktanteil von 59,3 % im Markt für Floating Storage and Regasification Units (FSRU). Ihre Position spiegelt die Verfügbarkeit geeigneter LNG-Trägerrümpfe für Neubau und Konversion wider. Sie entsprechen auch dem Importbedarf von 2–5 MTPA in Bangladesch, Jordanien, Pakistan und aufstrebenden ASEAN-Käufern. Ihre Tiefgangsanforderungen passen zu vielen Küstentiefwasserhäfen in Entwicklungsländern.
Kleinkapazitive Einheiten unter 100.000 m³ bedienen Archipelmärkte und Kleinstinselsysteme, wo die FSRU die inländische Verteilung unterstützen kann. Indonesien hat Standorte in Sulawesi und Papua identifiziert, wo schwimmende Terminals unter 1 MTPA die Dieselstromerzeugung ersetzen können. Großkapazitive FSRUs über 170.000 m³ werden bis 2032 voraussichtlich mit einer CAGR von 8,2 % wachsen. Excelarates Rumpf 3407 verfügt über 170.000 m³ Speicherkapazität und bis zu 1.000 Millionen metrische Standardkubikfuß pro Tag (MMSCFD) Regasifizierungskapazität für den Irak. Größere Schiffe können große nationale Importprogramme unterstützen, die umfangreiche Pipeline- und Netzinvestitionen erfordern. Kälteenergierückgewinnungssysteme können die Betriebseffizienz weiter verbessern und den Markt für Floating Storage and Regasification Units (FSRU) stärken, wenn die Dekarbonisierungsanforderungen zunehmen.
Nach Anwendung: Stromerzeugung führt, während Stadtgas als nächste Wachstumsgrenze entsteht
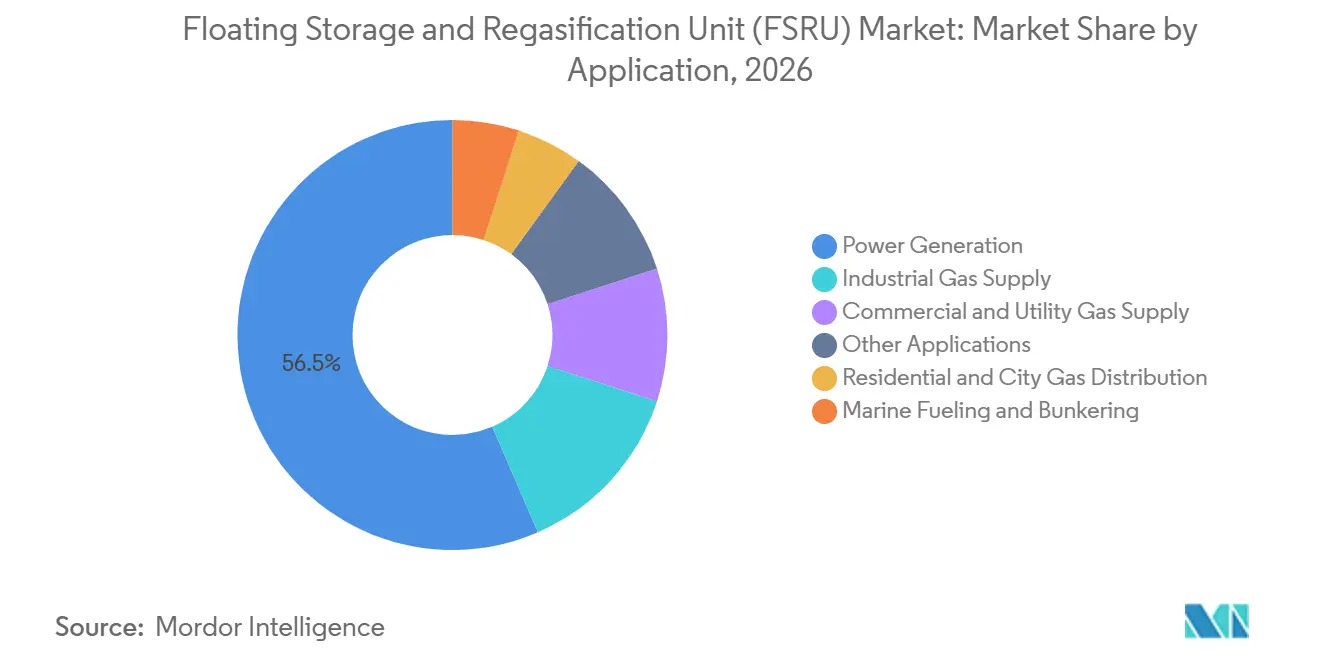
Die Stromerzeugung hielt im Jahr 2026 einen Umsatzanteil von 56,5 %. FSRUs ermöglichen diesen Ländern die Einführung von Gas, ohne zunächst ein großes Onshore-Importterminal bauen zu müssen. Senegals betriebenes LNG-zu-Strom-Projekt veranschaulicht diesen integrierten Ansatz. Die Anwendung bleibt wichtig, wo die inländische Gasproduktion die steigende Stromnachfrage nicht decken kann, was den Markt für Floating Storage and Regasification Units (FSRU) stützt.
Die Wohn- und Stadtgasverteilung wird bis 2032 voraussichtlich mit einer CAGR von 8,4 % wachsen. ASEAN-Länder bauen Rohrleitungsverteilungsnetze parallel zu ihren ersten LNG-Importprojekten auf. Dies ermöglicht es einem schwimmenden Terminal, sowohl die Stromerzeugung als auch die nachgelagerte städtische Nachfrage zu bedienen und den Markt für Floating Storage and Regasification Units (FSRU) zu erweitern. PV Gas verpflichtete sich, die Kapazität in Thi Vai zu erhöhen und zwischen 2026 und 2029 eine FSRU in Vung Tau für Strom- und nachgelagerte Gasnutzer einzusetzen. Industriekunden nutzen importiertes Gas auch als Ersatz für Naphtha und Heizöl. Schiffsbetankung, Versorgungslieferungen und andere Verwendungen bleiben kleinere Anwendungen, können aber Betreibern helfen, freie Ausspeisekapazitäten zu nutzen.
Nach Regasifizierungskapazität: Das mittelgroße Segment hält das Volumen, das großskalige Segment bestimmt den Wert
Mittelgroße Einheiten mit 1–5 MTPA Kapazität hielten im Jahr 2026 einen Umsatzanteil von 53,2 %. Dieser Kapazitätsbereich entspricht den Importverpflichtungen, die typischerweise im Rahmen bestehender langfristiger LNG-Lieferverträge eingegangen werden. Er ist weit verbreitet in Europa, dem Nahen Osten und Südasien. Ihre Größe eignet sich auch für Projekte, die sich stufenweise entwickeln, wenn die Gasnachfrage im Markt für Floating Storage and Regasification Units (FSRU) etabliert wird.
Großskalige Kapazitäten über 5 MTPA werden bis 2032 voraussichtlich mit einer CAGR von 9,1 % wachsen. MISC Berhads 20-Jahres-FSRU-Vertrag mit Petronas Gas spiegelt die Nachfrage nach hochkapazitiver Versorgung in Malaysias Netz wider. Griechenlands Alexandroupolis-Terminal steigerte 2025 durch Optimierung seiner bestehenden Anlagen den operativen Regasifizierungsdurchsatz. Kleinskalige Einheiten unter 1 MTPA gewinnen in netzfernen Systemen an Bedeutung. Indonesiens Multi-Depot-Konzept zeigte, dass Investitionen von 685 Millionen USD an 50 Standorten die gelieferten LNG-Kosten gegenüber Dieselalternativen senken könnten. Die FSRU-Branche bedient daher sowohl große nationale Importdrehscheiben als auch dezentrale Brennstoffwechselprojekte.
Nach Typ: Umgerüstete FSRUs übertreffen Neubauten in Geschwindigkeit und Wirtschaftlichkeit
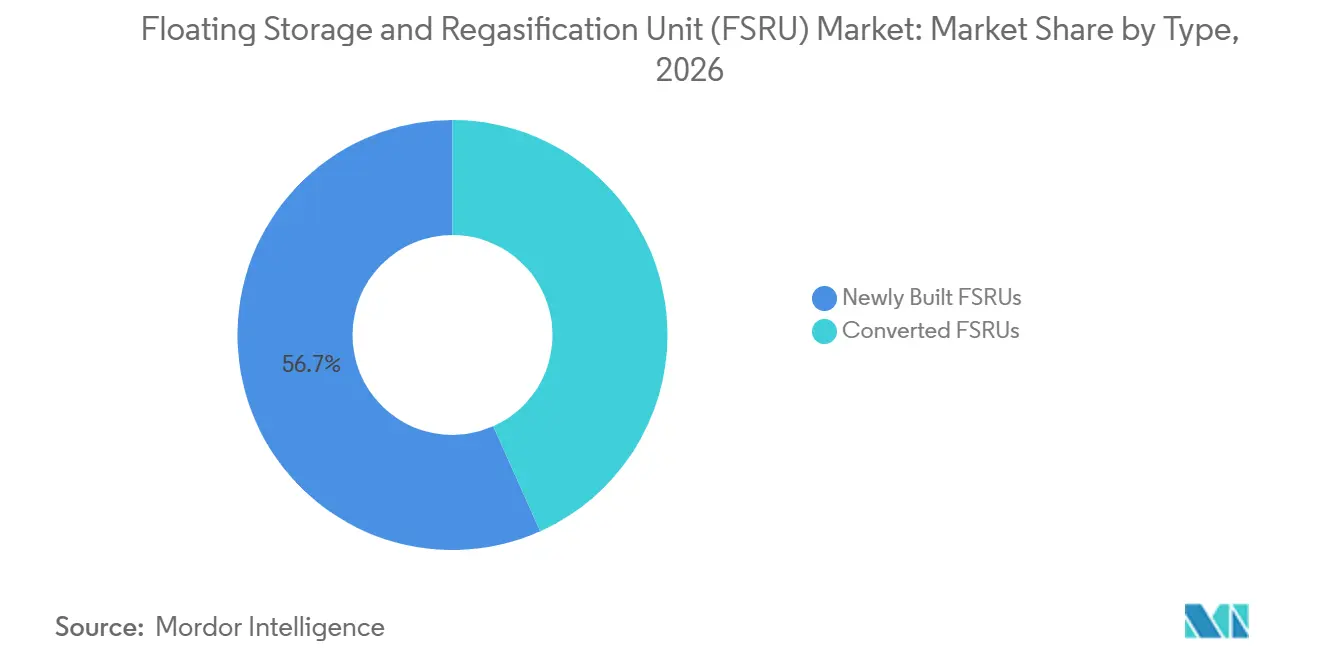
Neu gebaute FSRUs hielten im Jahr 2026 einen Umsatzanteil von 56,7 %. Sie bleiben bevorzugt für Projekte, die eine lange Betriebslebensdauer, hohe Redundanz und Verpflichtungen von 20 Jahren oder länger erfordern. MISCs geplanter Neubau für Malaysia und der geplante Neubau von Mitsui O.S.K. Lines (MOL) für Polen zeigen, dass öffentliche Unterstützung den höheren Kapitalbedarf decken kann. Diese Option bleibt relevant, wo die Kosten einer Unterbrechung im Markt für Floating Storage and Regasification Units (FSRU) besonders hoch sind.
Umgerüstete FSRUs werden bis 2032 voraussichtlich mit einer CAGR von 8,8 % wachsen. Eine Konversion kann 200–250 Millionen USD und 27–30 Monate erfordern, verglichen mit 320–340 Millionen USD und 36–40 Monaten für ein neues Schiff. Mehr als 200 Dampfturbinen-Träger könnten unter den Anforderungen des IMO Carbon Intensity Indicator (CII) und des Energy Efficiency Existing Ship Index (EEXI) kommerziellen Einschränkungen unterliegen. Die Konversion bietet Eigentümern eine alternative Verwendung für diese Schiffe. Seatriams achte Karpowership-Konversion ist für 600 MMSCFD ausgelegt und veranschaulicht den wachsenden Umfang der Konversionspipeline. Die FSRU-Branche greift daher sowohl auf bestehende Schiffsanlagen als auch auf zweckgebaute Kapazitäten zurück.
Geografische Analyse
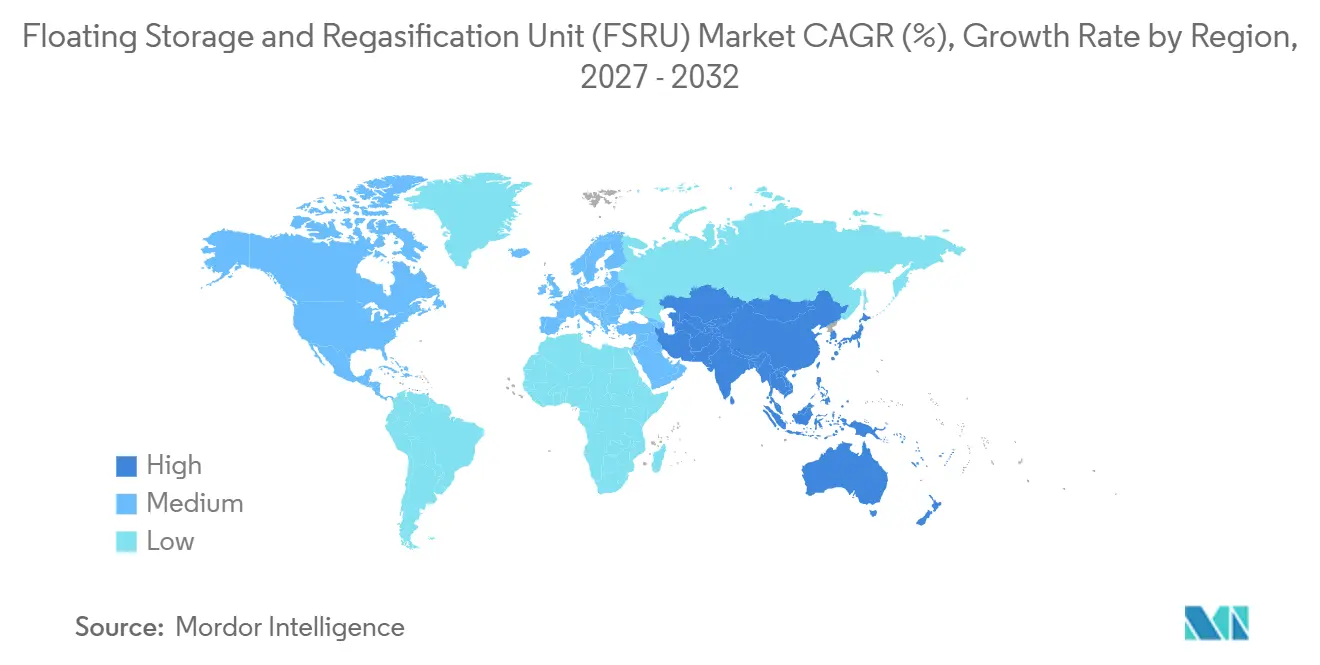
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 35,8 % im Markt für Floating Storage and Regasification Units (FSRU) und wird bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen. ASEAN-Länder hatten bis April 2025 37 Millionen Tonnen pro Jahr (MTPA) an Regasifizierungskapazität in der Entwicklung. FSRUs sind in vielen Projekten vertreten, da sie weniger Kapital erfordern und schneller eingesetzt werden können als Greenfield-Onshore-Terminals. Die Philippinen erteilten First Gen im Januar 2025 eine 25-Jahres-Genehmigung für das Batangas-LNG-Terminal, und PetroChina lieferte im Mai 2025 seine erste Ladung. Vietnam plant außerdem eine FSRU in Vung Tau mit 135.000–174.000 m³ Speicherkapazität und bis zu 14 Millionen Sm³ pro Tag Regasifizierung.
Die Region baut weiterhin Importkapazitäten im Markt für Floating Storage and Regasification Units (FSRU) aus, nachdem der russische Pipeline-Transit durch die Ukraine beendet wurde. Deutschland verfügt über 4 betriebliche FSRU-Terminals, ein fünftes ist bis zum zweiten Quartal 2026 in Stade geplant. US-amerikanisches LNG machte im ersten Halbjahr 2025 57 % der europäischen LNG-Importe aus. Die Auslastung variierte 2025 deutlich zwischen Nordsee- und Ostseestandorten, was die Bedeutung des Liegeplatzstandorts und des Gasnetzzugangs zeigt. Polens schwimmendes Terminalprojekt, unterstützt durch das Darlehen der Japan Bank for International Cooperation (JBIC) an MOL, wird die Versorgungsoptionen für Osteuropa erweitern.
Naher Osten und Afrika sowie Südamerika sind wichtige Wachstumsbereiche für den Markt für Floating Storage and Regasification Units (FSRU). Ägypten wechselte vom LNG-Exporteur zum Importeur, als die Produktion des Zohr-Feldes zwischen 2021 und 2024 zurückging. Der Irak vereinbarte im Oktober 2025 ein schwimmendes Importterminal im Wert von 450 Millionen USD mit Excelerate Energy in Khor Al Zubair. Brasilien erweiterte seine LNG-Importkapazität von 2,5 Milliarden Kubikfuß (Bcf) pro Tag im Jahr 2020 auf 5,1 Bcf pro Tag bis August 2025, wobei das Suape-Projekt bei Inbetriebnahme 0,7 Bcf pro Tag hinzufügt.
Wettbewerbslandschaft
Der Markt für Floating Storage and Regasification Units (FSRU) ist stark auf spezialisierte Betreiber und große Schiffbauer konzentriert. Excelerate Energy, Höegh Evi und Energos Infrastructure sind prominente Betreiber mit Flotten, die durch mehrjährige Charterverträge gestützt werden. Die globale FSRU-Flotte umfasste 2026 54 Einheiten, und lange Charterperioden begrenzen die Schiffsverfügbarkeit. HD Hyundai Heavy Industries, Samsung Heavy Industries und Seatrium bieten wichtige Bau- und Konversionskapazitäten. Betreiber kombinieren zunehmend Terminaldienste, LNG-Versorgung und nachgelagerte Gasverkäufe in einzelnen Projektpaketen. Excelarates Irak-Vereinbarung kombiniert Terminalbau, Schiffsversorgung und LNG-Beschaffung.
Karpowership verbindet schwimmende Regasifizierung mit schwimmender Stromerzeugung, ein Ansatz, der in Senegal und anderen Entwicklungsmärkten eingesetzt wird. Seatrium erweitert seine Konversionsfähigkeit durch Projekte für Karpowership, Höegh Evi und Excelerate Energy. Sein Vertrag vom Oktober 2026 mit Excelerate umfasst eine Engineering-, Beschaffungs-, Bau-, Installations- und Inbetriebnahme-Konversion (EPCIC) und beinhaltet eine Option für eine zweite Einheit.
Kälteenergierückgewinnung und die Einhaltung von Schiffseffizienzregeln werden zu relevanten technischen Differenzierungsmerkmalen. Eine wissenschaftliche Studie aus dem Jahr 2025 ergab, dass kryogene Kohlenstoffabscheidung, integriert in den FSRU-Betrieb, den Kraftstoffverbrauch an Bord um 22 % senken und unter den Studienbedingungen eine CO₂-Abscheiderate von 100 % erreichen könnte. Die Anforderungen des IMO Carbon Intensity Indicator (CII) und des Energy Efficiency Existing Ship Index (EEXI) veranlassen Eigentümer ebenfalls, die Konversion älterer Dampfturbinen-Träger in Betracht zu ziehen. Der Markt für Floating Storage and Regasification Units (FSRU) bleibt durch Erfahrung, Schiffsangebot und spezialisierte Ingenieurskapazitäten eingeschränkt.
Branchenführer im Markt für Floating Storage and Regasification Units (FSRU)
-
Excelerate Energy, Inc.
-
Höegh Evi AS
-
Energos Infrastructure
-
Karpowership
-
BW Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Seatrium sicherte sich einen EPCIC-FSRU-Konversionsvertrag von Excelerate Energy, einschließlich einer Option für eine zweite Einheit, wobei das Engineering im vierten Quartal 2026 beginnt und die Lieferung für 2028 geschätzt wird. Das fertiggestellte Schiff wird eine Speicherkapazität von 170.000 m³ mit Reliquefizierungstechnologie aufweisen und das 13. FSRU in Excelarates Flotte werden, wodurch die nachgelagerte LNG-Infrastrukturplattform des Unternehmens weltweit ausgebaut wird.
- August 2026: Baggerarbeiten begannen im Hafen von Khor Al Zubair für Iraks erstes schwimmendes LNG-Importterminal, wobei Engineering- und Beschaffungsaktivitäten kurz vor dem Abschluss standen. Das 450-Millionen-USD-Projekt soll 500 MMSCFD Regasifizierungskapazität liefern und direkt in Iraks nationales Stromnetz integriert werden.
- Mai 2026: MISC Berhad sicherte sich einen 20-Jahres-FSRU-Vertrag von Petronas Gas und schloss gleichzeitig einen Schiffbauvertrag mit Samsung Heavy Industries für einen Neubau-FSRU im Wert von 484,8 Milliarden KRW (330 Millionen USD), mit geplantem Betriebsbeginn im Jahr 2029. Dies markiert MISCs Einstieg in das FSRU-Segment.
- Oktober 2025: Excelerate unterzeichnete eine endgültige 5-Jahres-Vereinbarung mit Verlängerungsoptionen für Iraks erstes LNG-Importterminal in Khor Al Zubair. Die Vereinbarung umfasst eine Mindestabnahme von 250 MMSCFD und eine Gesamtinvestition von 450 Millionen USD, einschließlich Rumpf 3407, der bei HD Hyundai Heavy Industries im Bau ist.
Berichtsumfang des globalen Marktes für Floating Storage and Regasification Units (FSRU)
Eine Floating Storage and Regasification Unit (FSRU) ist ein spezialisiertes Schiff oder eine Barge, das Flüssigerdgas (LNG) empfängt, speichert und regasifiziert, bevor es Erdgas an Onshore-Pipelinenetze liefert.
Der globale Markt für schwimmende Speicher- und Regasifizierungseinheiten (FSRU) ist nach Speicherkapazität, Anwendung, Regasifizierungskapazität, Typ und Geografie segmentiert. Nach Speicherkapazität ist der Markt in kleinkapazitive FSRUs (unter 100.000 m³), mittelgroße FSRUs (100.000–170.000 m³) und großkapazitive FSRUs (über 170.000 m³) unterteilt. Nach Anwendung ist der Markt in Stromerzeugung, industrielle Gasversorgung, gewerbliche und versorgungswirtschaftliche Gasversorgung, Wohn- und Stadtgasverteilung, Schiffsbetankung und Bunkern sowie sonstige Anwendungen segmentiert. Nach Regasifizierungskapazität ist der Markt in kleinskalige Kapazität (unter 1 MTPA), mittelgroße Kapazität (1–5 MTPA) und großskalige Kapazität (über 5 MTPA) unterteilt. Nach Typ ist der Markt in neu gebaute FSRUs und umgerüstete FSRUs segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für schwimmende Speicher- und Regasifizierungseinheiten (FSRU) in 28 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
| Kleinkapazitive FSRUs (unter 100.000 m³) |
| Mittelgroße FSRUs (100.000–170.000 m³) |
| Großkapazitive FSRUs (über 170.000 m³) |
| Stromerzeugung |
| Industrielle Gasversorgung |
| Gewerbliche und versorgungswirtschaftliche Gasversorgung |
| Wohn- und Stadtgasverteilung |
| Schiffsbetankung und Bunkern |
| Sonstige Anwendungen |
| Kleinskalige Regasifizierungskapazität (unter 1 MTPA) |
| Mittelgroße Regasifizierungskapazität (1–5 MTPA) |
| Großskalige Regasifizierungskapazität (über 5 MTPA) |
| Neu gebaute FSRUs |
| Umgerüstete FSRUs |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Speicherkapazität | Kleinkapazitive FSRUs (unter 100.000 m³) | |
| Mittelgroße FSRUs (100.000–170.000 m³) | ||
| Großkapazitive FSRUs (über 170.000 m³) | ||
| Nach Anwendung | Stromerzeugung | |
| Industrielle Gasversorgung | ||
| Gewerbliche und versorgungswirtschaftliche Gasversorgung | ||
| Wohn- und Stadtgasverteilung | ||
| Schiffsbetankung und Bunkern | ||
| Sonstige Anwendungen | ||
| Nach Regasifizierungskapazität | Kleinskalige Regasifizierungskapazität (unter 1 MTPA) | |
| Mittelgroße Regasifizierungskapazität (1–5 MTPA) | ||
| Großskalige Regasifizierungskapazität (über 5 MTPA) | ||
| Nach Typ | Neu gebaute FSRUs | |
| Umgerüstete FSRUs | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach FSRUs an?
Regierungen nutzen FSRUs, um LNG-Importe schneller zu sichern, als konventionelle Terminals entwickelt werden können, insbesondere für die Stromerzeugung und Gasversorgung.
Wie groß ist der globale FSRU-Sektor?
Der Markt für Floating Storage and Regasification Units (FSRU) wird voraussichtlich von 3,13 Milliarden USD im Jahr 2027 auf 4,56 Milliarden USD bis 2032 wachsen, mit einer CAGR von 7,83 %.
Welche Region wächst am schnellsten bei FSRUs?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 35,8 % und wird bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen.
Warum wachsen umgerüstete FSRUs schneller als Neubauten?
Umgerüstete Einheiten werden voraussichtlich mit einer CAGR von 8,8 % wachsen, da sie 200–250 Millionen USD kosten und 27–30 Monate erfordern können, verglichen mit 320–340 Millionen USD und 36–40 Monaten für Neubauten.
Was begrenzt einen schnelleren FSRU-Einsatz?
Schiffsknappheit, begrenzte Konversionswerftkapazität, lange Werftpläne und LNG-Erschwinglichkeit können neue Projekte verzögern.
Welche Anwendung nutzt die meiste FSRU-Kapazität?
Die Stromerzeugung hielt im Jahr 2026 einen Umsatzanteil von 56,5 %, gestützt durch die Nachfrage nach steuerbarer Elektrizität in Märkten mit begrenzter Gasinfrastruktur.