
浮体式貯蔵ガス化ユニット(FSRU)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
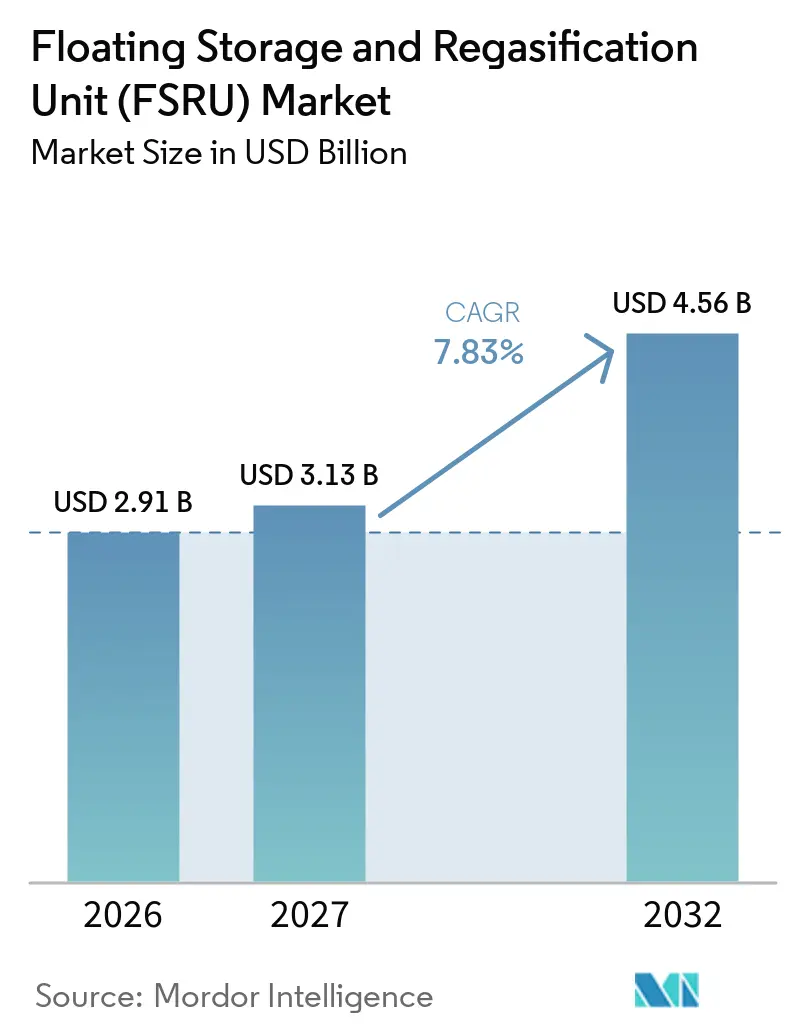
| 市場規模 (2027) | 3.13 十億米ドル |
| 市場規模 (2032) | 4.56 十億米ドル |
| 成長率 (2027 - 2032) | 7.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる浮体式貯蔵再ガス化ユニット(FSRU)市場分析
浮体式貯蔵再ガス化ユニット市場規模は、2026年に2.91 ビリオン 米ドル、2027年に3.13 ビリオン 米ドルと予測され、2032年までに4.56 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 7.83%で成長する見込みです。浮体式貯蔵再ガス化ユニット(FSRU)市場は、陸上ターミナルよりも早期に整備可能な輸入インフラを求める政府の需要から恩恵を受けています。長期チャーター期間が増加したことで、FSRUは緊急供給資産から国家ガスシステムの恒久的な一部へと変化しています。ガス発電プロジェクトも需要を拡大させており、国内ガスインフラが限られている市場において、液化天然ガス(LNG)輸入と調整可能な電力供給を結びつけています。既存の稼働ユニットが期契約で次々と確保される一方で、改造や新造のスケジュールには相当なリードタイムが必要なため、船舶の供給は逼迫したままです。浮体式貯蔵再ガス化ユニット(FSRU)市場は、価格感応度の高い輸入国における購買力の課題にも直面していますが、新たな液化能力の追加により、予測期間後半には供給環境の改善が期待されています。
主要レポートのポイント
- 貯蔵容量別では、中型FSRUが2026年の収益の59.3%を占め、大型FSRUは2032年までCAGR 8.2%で成長する見込みです。
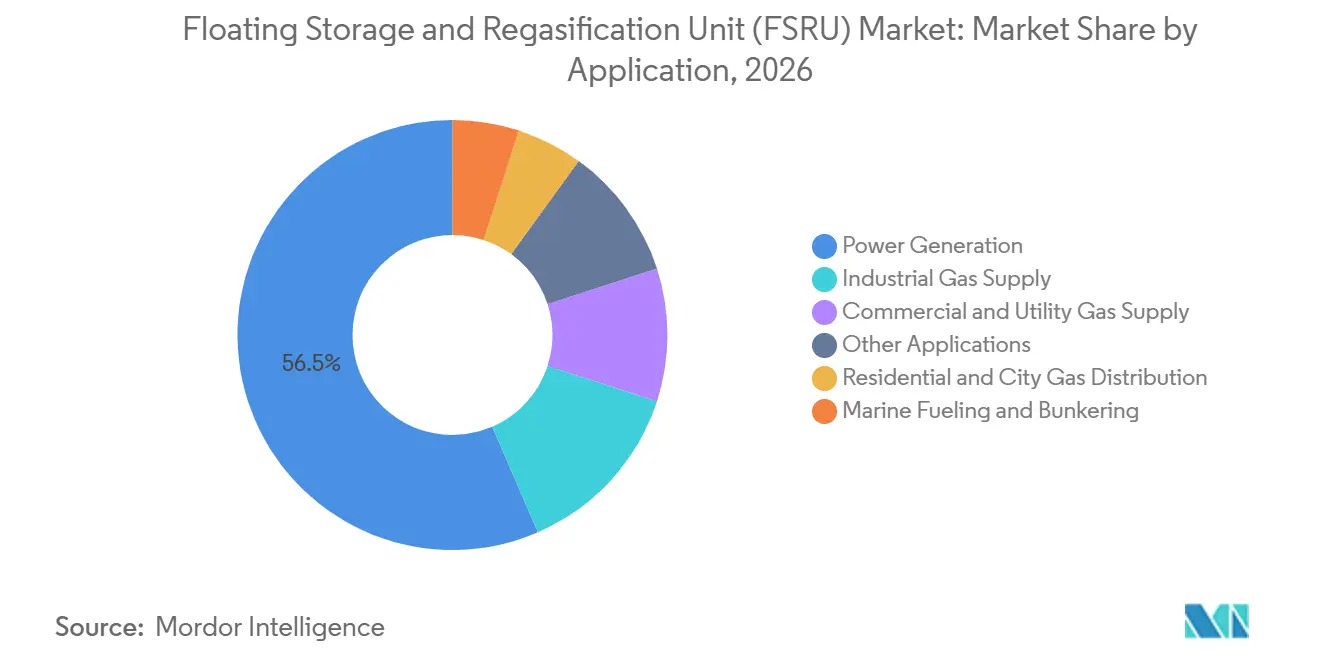
- 用途別では、発電が2026年の収益の56.5%を占め、住宅・都市ガス供給は2032年までCAGR 8.4%で成長する見込みです。
- 再ガス化容量別では、中規模セグメントが2026年の収益の53.2%を占め、大規模セグメントは2032年までCAGR 9.1%で成長する見込みです。
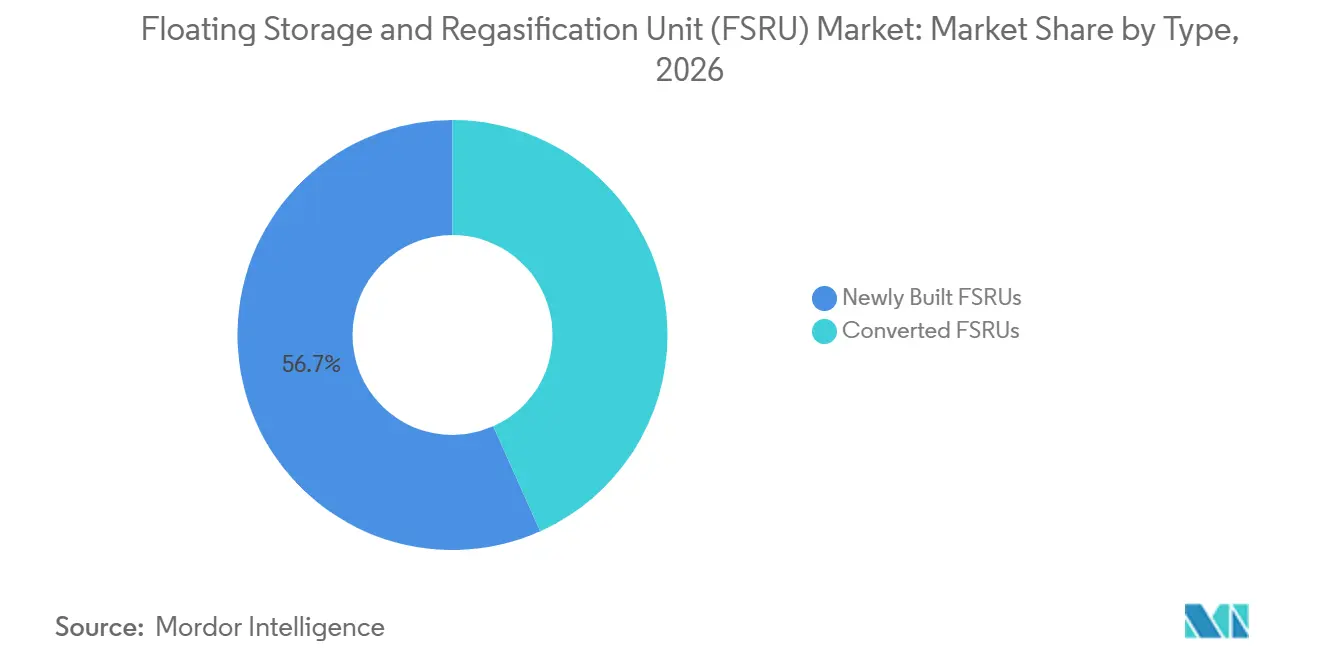
- タイプ別では、新造FSRUが2026年の収益の56.7%を占め、改造FSRUは2032年までCAGR 8.8%で成長する見込みです。
- 地域別では、アジア太平洋が2026年の収益の35.8%を占め、2032年までCAGR 9.3%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の浮体式貯蔵再ガス化ユニト(FSRU)市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響度(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 迅速なエネルギー安全保障の整備 | +2.1% | 世界全体、特に欧州、中東およびアフリカ、南・東南アジア | 短期(2年以内) |
| 供給不足市場におけるガス発電の拡大 | +1.8% | アジア太平洋、サブサハラアフリカ、カリブ海、中央アメリカ | 中期(2〜4年) |
| 欧州におけるロシア産パイプラインガスの代替 | +1.5% | 欧州(ドイツ、イタリア、オランダ、ポーランド、ギリシャを含む) | 中期(2〜4年) |
| LNG運搬船の転用とFSRU改造 | +0.9% | 世界全体、アジア太平洋および中東・アフリカへの集中 | 中期(2〜4年) |
| 需要および契約柔軟性のためのFSRUモビリティ | +0.7% | 南米、ASEAN、および世界各地の地域・準国家市場 | 長期(4年以上) |
| 冷熱回収と再ガス化効率 | +0.4% | アジア太平洋の先進産業港湾および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
迅速なエネルギー安全保障の整備
政府は、陸上ターミナルの整備を待てないエネルギー安全保障ニーズがある場合にFSRUを選択しています。エジプトは2023にFSRU容量ゼロの状態から2026年に5基体制に移行し、2025年にチャーターされた船舶やHöegh EviのGandriaを含む、EGASとの10年間契約のもとで2026年第4四半期にスエズ港への配備が予定されています。ヨルダンは2025年8月、前任の船舶がエジプトへ移動した後、アカバにEnergos Forceを配備しました。この一連の動きは、一隻の船舶の利用可能性が複数の国の輸入計画に同時に影響を与えることを示しています。国家エネルギー企業は、短期的な対応手段としてではなく、恒久的な電力網インフラとしてFSRUを活用するケースが増えています。契約期間が3〜5年から10年・20年へと延長されるにつれ、より多くの船舶が利用可能なチャータープールから外れることになり、浮体式貯蔵再ガス化ユニット(FSRU)市場は逼迫しています。[1]
供給不足市場におけるガス発電の拡大
浮体式貯蔵再ガス化ユニット(FSRU)市場は、電力システムが調整可能な容量を必要としているが陸上ガスインフラが不足している地域のガス発電プロジェクトを支援しています。セネガルのLNG発電プロジェクトは2025年に商業運転を開始し、FSRUのLNGT Africaがガスをkarpowarshipの335 MWフリートに供給しています。このプロジェクトは、浮体式再ガス化と発電が一つの供給アレンジメントに統合できることを示しました。ASEAN諸国では2025年4月時点で37メトリックトン/年(MTPA)の再ガス化設備が開発中であり、フィリピン、タイ、ベトナム、シンガポールのプロジェクトが含まれます。インドネシアでは2025年の調査により、FSRUを通じた小規模LNG供給が高速軽油に比べて燃料コストを55〜60%削減できることが明らかになりました。[2]稼働中のガス火力発電所は長期的なLNG需要を創出し、浮体式貯蔵再ガス化ユニット(FSRU)市場における後続のターミナル投資と資金調達を後押しすることができます。
欧州におけるロシア産パイプラインガスの代替
2025年1月1日にウクライナ経由のロシア産ガス輸送が終了したことで、欧州における柔軟なLNG輸入能力の必要性が高まりました。[3]ドイツはヴィルヘルムスハーフェン1・2、ブルンスビュッテル、ルブミンにFSRUターナルを配備し、シュターデのターミナルは2026年第2四半期までに稼働予定です。欧州のロシア産パイプラインガス依存度は2021年の40%から2025年半ばには6%に低下し、同期間にLNGがEUガス需要の48%を供給しました。ドイツのターミナル稼働率は2025年に立地によって大きく異なり、需要センターへのアクセスが商業的価値を左右しました。これにより、稼働率の低い場所の能力をサブチャーターを通じて転用できるため、船舶のモビリティが重要になっています。浮体式貯蔵再ガス化ユニット(FSRU)市場は、追加容量と場所固有の柔軟性の両方を求める欧州のニーズから恩恵を受けています。
LNG運搬船の転用とFSRU改造
改造は浮体式貯蔵再ガス化ユニット(FSRU)市場における将来の船隊拡大の主要な供給源です。蒸気タービン式LNG運搬船の改造費用は2億〜2億5,000万 米ドルで27〜30ヶ月を要するのに対し、新造船では3億2,000万〜3億4,000万 米ドルで36〜40ヶ月かかります。老朽化したLNG運搬船はIMOの炭素集約度指標(CII)およびエネルギー効率既存船指数(EEXI)要件からの圧力が高まっており、改造が廃船の代替選択肢となっています。Seatriumは Höegh Evi、Karpowership、Excelerate Energy向けの改造プロジェクトを手掛けており、専門エンジニアリング能力の集中度が示されています。Excelerateの改造プログラムには17万m³の貯蔵容量と再液化能力を持つ船舶が含まれています。国際協力銀行(JBIC)もMitsui O.S.K. Lines, Ltd.のポーランドFSRUプロジェクトに対して最大2億5,200万 米ドルのローンを提供しており、政策支援型の融資が浮体式貯蔵再ガス化ユニット(FSRU)市場の能力拡大を支援できることを示しています。[4]
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響度(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 陸上ターミナルよりも高いライフサイクル運営コスト | -0.8% | 世界全体、南・東南アジおよびサブサハラアフリカで特に深刻 | 中期(2〜4年) |
| LNG価格の変動と輸入国の購買力 | -0.9% | アジア太平洋の価格感応度の高い輸入国、南米、中東・アフリカ | 中期(2〜4年) |
| サイクロン、台風および海洋気象による利用可能性リスク | -0.3% | アジア太平洋(ベンガル湾および南シナ海を含む)およびカリブ海 | 中期(2〜4年) |
| 船舶不足と造船所の長いリードタイム | -0.6% | 世界全体、改造候補船が不足する新興市場で特に深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
LNG価格の変動と輸入国の購買力
価格感応度の高いLNG輸入国では、電力料金がLNG輸入の着地コストを下回ることが多く、財政支援がプロジェクト実現可能性の中心となっています。バングラデシュの2基のFSRUは2025年までに合計110億立方フィート/日の容量の95%で稼働していましたが、追加容量は購買力によって制限されています。カンボジアが提案する900 MW LNG発電計画は年間燃料費が最大7億2,200万 米ドルに達し、2022年の石炭輸入額を上回りました。2026年から2028年にかけて2億1,000万トン/年(MTPA)の世界液化能力が追加されることで、供給環境の改善が見込まれています。世界的な供給が拡大しても、新規購入者からの大規模な輸入需要は価格変動を引き起こす可能性があります。浮体式貯蔵再ガス化ユニット(FSRU)市場は、輸入国がLNG調達と電力の購買力両方を管理する能力に左右されます。
船舶不足と造船所の長いリードタイム
稼働中のFSRUのほとんどは2030年まで長期チャーター契約で確保されており、即時転用可能な容量は非常に限られています。2025年時点でグローバルの受注残には新造船が3隻しかなく、造船所は従来型LNG運搬船の受注に注力していました。近期の輸入が必要な政府はサブチャーターを追求するか、ガス発電プロジェクトの遅延を受け入れる必要が生じる可能性があります。老朽化した蒸気タービン式運搬船の改造候補は十分存在しますが、専門改造ヤードの能力も限られています。新規事業者は、政府やチャータラーが実績ある端末運営経験を持つ企業を優先するという追加的な参入障壁に直面しています。これらの状況はチャーターレートを支持しますが、浮体式貯蔵再ガス化ユニット(FSRU)市場が利用可能な容量を追加できるペスを制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貯蔵容量別:中型船舶が需要を下支えし、大型改造が加速
10万〜17万m³の中型FSRUは2026年の浮体式貯蔵再ガス化ユニット(FSRU)市場シェアの59.3%を占めました。この地位は、新造および改造の両方に適したLNG運搬船船体の利用可能性を反映しています。また、バングラデシュ、ヨルダン、パキスタン、および新興ASEANバイヤーの2〜5 MTPA輸入需要にも対応しています。そのドラフト要件は発展途上国の多くの沿岸深水港に適合しています。
10万m³未満の小型ユニットは、FSRUが国内流通を支援できる列島市場や小島嶼システムに対応しています。インドネシアはスラウェシとパプアの場所を特定しており、1 MTPA未満の浮体式ターミナルが発電用ディーゼルを代替できる可能性があります。17万m³超の大型FSRUは2032年までCAGR 8.2%で成長する見込みです。ExcelerateのHull 3407はイラク向けに17万m³の貯蔵容量と最大1,000 MMSCFD(百万メートル標準立方フィート/日)の再ガス化能力を有しています。大型船舶は大規模なパイプラインおよび電力網投資を必要とする主な国家輸入プログラムを支援することができます。脱炭素化要件が強化されるなか、冷熱回収システムが運営効率をさらに改善し、浮体式貯蔵再ガス化ユニット(FSRU)市場を強化する可能性があります。
用途別:発電がリードし、都市ガスが次の成長フロンティアとして台頭
発電は2026年の収益の56.5%を占めました。FSRUにより、これらの国々は大規模な陸上輸入ターミナルを先行して建設することなくガスを導入できます。セネガルで稼働中のLNG発電プロジェクトがこの統合アプローチを示しています。国内ガス生産が増大する電力需要を満たせない市場においてこの用途は引き続き重要であり、浮体式貯蔵再ガス化ユニット(FSRU)市場を支持しています。
住宅・都市ガス供給は2032年までCAGR 8.4%で成長する見込みです。ASEAN諸国は最初のLNG輸入プロジェクトと並行してパイプライン供給網を整備しています。これにより一つの浮体式ターミナルが発電と下流の都市需要の両方を担うことができ、浮体式貯蔵再ガス化ユニット(FSRU)市場を拡大させています。PV Gasはトゥイバイの容量拡大と2026〜2029年にかけてブンタウへのFSRU配備を発電および下流ガスユーザー向けに実施することを表明しました。産業顧客もナフサや重油の代替として輸入ガスを使用しています。船舶向け燃料補給、ユーティリティ供給、その他の用途は規模が小さいものの、事業者が余剰送出容量を活用するのに役立ちます。
再ガス化容量別:中規模セグメントが数量を確保し、大規模が価値を牽引
1〜5 MTOAの中規模ユニットは2026年の収益の53.2%を占めました。この容量帯は、既存の長期LNG供給契約に基づいて通常締結される輸入コミットメントに対応しています。欧州、中東、南アジアで広く展開されています。そのサイズはまた、浮体式貯蔵再ガス化ユニット(FSRU)市場においてガス需要が定着するにつれて段階的に発展するプロジェクトにも適しています。
5 MTPA超の大規模容量は2032年までCAGR 9.1%で成長する見込みです。MISC Berhad のPetronas Gasとの20年間のFSRU契約は、マレーシアの電力網への大容量供給に対する需要を反映しています。ギリシャのアレクサンドルポリスターミナルは2025年に既存設備の最適化を通じて稼働再ガス化スループットを向上させました。1 MTPA未満の小規模ユニットはオフグリッドシステムでの活用が広がっています。インドネシアのマルチデポ構想では、50拠点に6億8,500万 米ドルの投資によりディーゼル代替に対するLNG着地コストを削減できることが示されまし。浮体式貯蔵再ガス化ユニット産業は、大規模な国家輸入ハブと分散した燃料転換プロジェクトの両方に対応しています。
タイプ別:改造FSRUがスピードと経済性で新造を上回る
新造FSRUは2026年の収益の56.7%を占めました。長い運用寿命、高い冗長性、20年以上の長期コミットメントを必要とするプロジェクトで引き続き選好されています。MISC Berhad のマレーシア向け新造計画とMitsui O.S.K. Lines(MOL)のポーランド向け計画は、政府の支援が高い資本要件を支援できることを示しています。この選択肢は、浮体式貯蔵再ガス化ユニット(FSRU)市場において中断コストが特に高い場合に引き続き重要です。
改造FSRUは2032年までCAGR 8.8%で成長する見込みです。改造には2億〜2億5,000万 米ドルと27〜30ヶ月が必要なのに対し、新造船では3億2,000万〜3億4,000万 米ドルと36〜40ヶ月かかります。200隻超の蒸気タービン式運搬船がIMOの炭素集約度指標(CII)およびエネルギー効率既存船指数(EEXI)要件のもとで商業的制約に直面する可能性があります。改造は船主にそれらの船舶の代替活用手段を提します。Seatriumの8隻目のKarpowership改造船は600 MMSCFDに対応するよう設計されており、改造パイプラインの規模拡大を示しています。浮体式貯蔵再ガス化ユニット産業は既存の船舶資産と目的建造容量の両方を活用しています。
地域分析
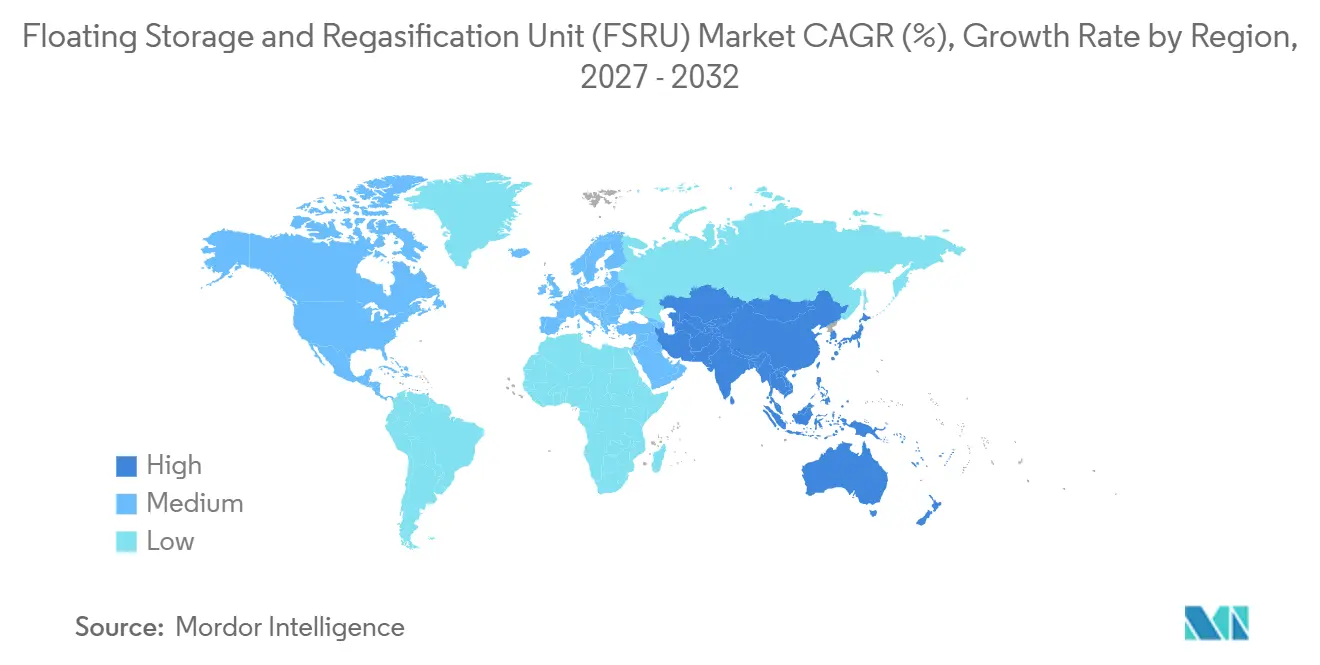
アジア太平洋は2026年の浮体式貯蔵再ガス化ユニット(FSRU)市場シェアの35.8%を占め、2032年までCAGR 9.3%で成長する見込みです。ASEAN諸国では2025年4月時点で37メトリックトン/年(MTPA)の再ガス化設備が開発中でした。FSRUは多くのプロジェクトで採用されており、グリーンフィールド陸上ターミナルよりも資本効率が高く、迅速な展開が可能です。フィリピンでは2025年1月にFirst GenがバタンガスLNGターミナルの25年間の許可を取得し、PetroChinaが2025年5月に初の貨物を納入しました。ベトナムもブンタウに13万5,000〜17万4,000m³の貯蔵容量と1日最大1,400万標準立方メートルの再ガス化能力を持つFSRUを計画しています。
欧州はウクライナ経由のロシア産パイプライン輸送終了後、浮体式貯蔵再ガス化ユニット(FSRU)市場における輸入容量の拡大を続けています。ドイツには4基の稼働中のFSRUターミナルがあり、2026年第2四半期までにシュターデに5基目が計画されています。米国産LNGは2025年上半期に欧州LNG輸入の57%を占めました。2025年には北海とバルト海の拠点間で稼働率が大きく異なり、バースの立地とガスネットワークへのアクセスの重要性が示されました。国際協力銀行(JBIC)からMOLへのローンに支援されたポーランドの浮体式ターミナルプロジェクトは、東欧の供給選択肢を広げることになります。
中東・アフリカと南米は、浮体式貯蔵再ガス化ユニット(FSRU)市場の重要な成長地域です。エジプトは2021年から2024年にかけてゾール油田の生産量が低下したことにより、LNG輸出国から輸入国へ転換しました。イラクは2025年10月にExcelerate Energyとコール・アル・ズバイルで4億5,000万 米ドルの浮体式輸入ターミナルについて合意しました。ブラジルはLNG輸入容量を2020年の1日当たり25億立方フィート(Bcf)から2025年8月までに1日51億Bcfに拡大し、スアペプロジェクトが稼働時に1日当たり7億Bcfを追加します。
競合環境
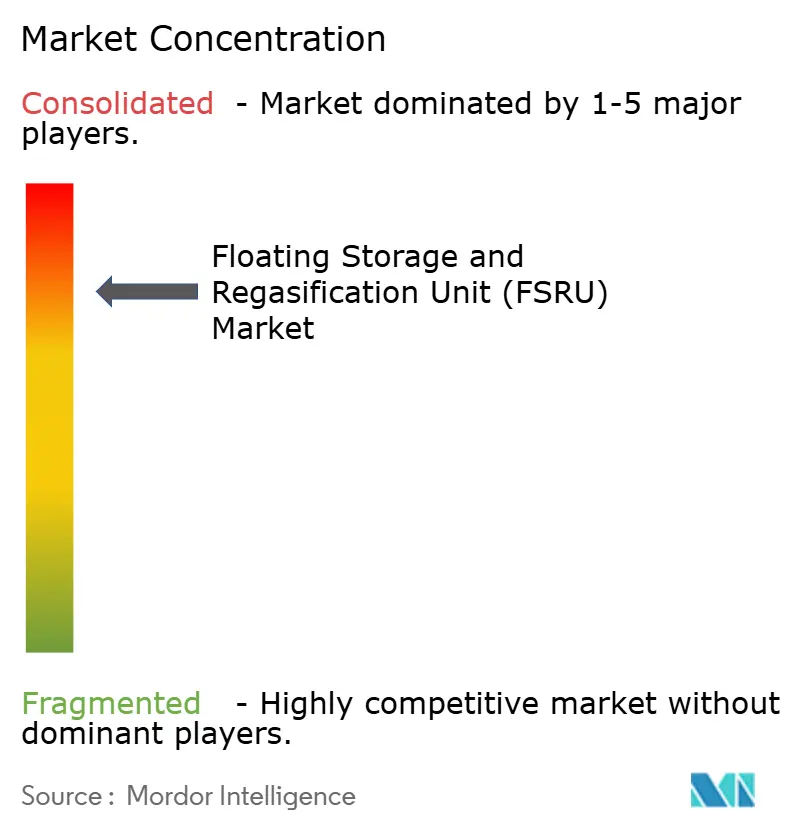
浮体式貯蔵再ガス化ユニット(FSRU)市場は、専門オペレーターおよび主要造船会社に高度に集中しています。Excelerate Energy、Höegh Evi、Energos Infrastructureは、複数年チャーターに支えられた船隊を持つ主要オペレーターです。世界のFSRU船隊は2026年に54隻であり、長期チャーター期間が船舶の利用可能性制限しています。HD Hyundai Heavy Industries、Samsung Heavy Industries、Seatriumは重要な建造・改造能力を提供しています。オペレーターはターミナルサービス、LNG供給、下流のガス販売を一つのプロジェクトパッケージに統合するケースが増えています。Excelerateのイラク合意は、ターミナル建設、船舶供給、LNG調達を組み合わせています。
Karpowarshipは浮体式再ガス化と浮体式発電を組み合わせており、セネガルその他の開発途上国市場で採用されているアプローチです。SeatriumはKarpowership、Höegh Evi、Excelerate Energy向けのプロジェクトを通じて改造能力を拡大しています。2026年10月のExcelerateとの契約は、設計・調達・建設・据付・試運転(EPCIC)改造を対象とし、2隻目のオプションを含んでいます。
冷熱回収と船舶効率規制への対応が技術的な差別化要因として重要性を増しています。2025年の科学的研究により、FSRUの運用にクライオジェニックカーボンキャプチャーを統合することで、研究条件下においてCO₂回収率100%を達成しながら船上燃料消費量を22%削減できることが明らかになりました。IMOの炭素集約度指標(CII)およびエネルギー効率既存船指数(EEXI)要件も、船主が老朽化した蒸気タービン式運搬船の改造を検討する動機となっています。浮体式貯蔵再ガス化ユニット(FSRU)市場は、引き続き経験、船舶供給、専門エンジニアリング能力によって制約を受けています。
浮体式貯蔵再ガス化ユニット(FSRU)産業リーダー
-
Excelerate Energy, Inc.
-
Höegh Evi AS
-
Energos Infrastructure
-
Karpowership
-
BW Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:SeatriumはExcelerate Energyから2隻目のオプション付きEPCIC FSRU改造契約を受注し、2026年第4四半期に設計を開始、2028年に引き渡し予定。完成した船舶は17万m³の貯蔵容量と再液化技術を有し、Excelerateの船隊における13隻目のFSRUとなり、同社の下流LNGインフラプラットフォームを世界規模で拡大する。
- 2026年8月:イラク初の浮体式LNG輸入ターミナルとなるコール・アル・ズバイル港での浚渫工事が開始され、設計・調達業務はほぼ完了。総額4億5,000万 米ドルのプロジェクトは500 MMSCFDの再ガス化容量を提供し、イラクの国家電力系統に直接接続される予定。
- 2026年5月:MISC BerhardはPetronas Gasから20年間のFSRU契約を受注し、同時にSamsung Heavy Industriesと4,848億ウォン(3億3,000万 米ドル)相当の新造FSRU建造契約を締結、稼働は2029年に予定。これはMISCのFSRUセグメントへの参入を意味する。
- 2025年10月:Excelerateはイラク初のLNG輸入ターミナルとなるコール・アル・ズバイルについて、延長オプション付きの5年間の確定契約に調印。同契約は最低250 MMSCFDの契約引取量とHD Hyundai Heavy Industriesで建造中のHull 3407を含む総投資額4億5,000万 米ドルを対象とする。
世界の浮体式貯蔵再ガス化ユニット(FSRU)市場レポートのスコープ
浮体式貯蔵再ガス化ユニット(FSRU)とは、液化天然ガス(LNG)を受け入れ、貯蔵し、再ガス化した後、天然ガスを陸上のパイプラインネットワークに供給する特殊船舶またはバージです。
世界の浮体式貯蔵再ガス化ユニット(FSRU)市場は、貯蔵容量、用途、再ガス化容量、タイプ、地域でセグメント化されています。貯蔵容量別では、小型FSRU(10万m³未満)、中型FSRU(10万〜17万m³)、大型FSRU(17万m³超)に区分されています。用途別では、発電、産業用ガス供給、商業よびユーティリティ用ガス供給、住宅・都市ガス供給、船舶向け燃料補給・バンカリング、その他の用途に区分されています。再ガス化容量別では、小規模容量(1 MTPA未満)、中規模容量(1〜5 MTPA)、大規模容量(5 MTPA超)に区分されています。タイプ別では、新造FSRUと改造FSRUに区分されています。本レポートでは、主要地域28ヶ国における世界の浮体式貯蔵再ガス化ユニット(FSRU)市場の規模と予測も対象としています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| 小型FSRU(10万m³未満) |
| 中型FSRU(10万〜17万m³) |
| 大型FSRU(17万m³超) |
| 発電 |
| 産業用ガス供給 |
| 商業およびユーティリティ用ガス供給 |
| 住宅・都市ガス供給 |
| 船舶向け燃料補給・バンカリング |
| その他の用途 |
| 小規模再ガス化容量(1 MTPA未満) |
| 中規模再ガス化容量(1〜5 MTPA) |
| 大規模再ガス化容量(5 MTPA超) |
| 新造FSRU |
| 改造FSRU |
| 北米 | 米国 |
| ナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 貯蔵容量別 | 小型FSRU(10万m³未満) | |
| 中型FSRU(10万〜17万m³) | ||
| 大型FSRU(17万m³超) | ||
| 用途別 | 発電 | |
| 産業用ガス供給 | ||
| 商業およびユーティリティ用ガス供給 | ||
| 住宅・都市ガス供給 | ||
| 船舶向け燃料補給・バンカリング | ||
| その他の用途 | ||
| 再ガス化容量別 | 小規模再ガス化容量(1 MTPA未満) | |
| 中規模再ガス化容量(1〜5 MTPA) | ||
| 大規模再ガス化容量(5 MTPA超) | ||
| タイプ別 | 新造FSRU | |
| 改造FSRU | ||
| 地域別 | 北米 | 米国 |
| ナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答されている主要な質問
FSRUの需要を推進しているのは何か?
政府は、特に発電およびガス供給のために、従来型ターミナルよりも迅速にLNG輸入を確保するためにFSRUを活用しています。
世界のFSRUセクターの規模はどのくらいか?
浮体式貯蔵再ガス化ユニット(FSRU)市場は2027年の3.13 ビリオン 米ドルから2032年までに4.56 ビリオン 米ドルに拡大し、CAGR 7.83%で成長する見込みです。
FSRUの成長が最も速い地域はどこか?
アジア太平洋は2026年の収益の35.8%を占め、2032年までCAGR 9.3%で成長する予測です。
改造FSRUが新造を上回るペースで成長しているのはなぜか?
改造ユニットはCAGR 8.8%で成長する見込みです。費用は2億〜2億5,000万 米ドルで27〜30ヶ月を要するのに対し、新造船では3億2,000万〜3億4,000万 米ドルで36〜40ヶ月かかるためです。
FSRUの迅速な展開を妨げているものは何か?
船舶不足、改造ヤード能力の制約、造船所の長いスケジュール、LNGの購買力が新規プロジェクトを遅延させる可能性があります。
最もFSRU容量を使用している用途は何か?
発電は2026年の収益の56.5%を占めており、ガスインフラが限られている市場での調整可能な電力需要に支えられています。