
Tamaño y Participación del Mercado de Unidades Flotantes de Almacenamiento y Regasificación (FSRU)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
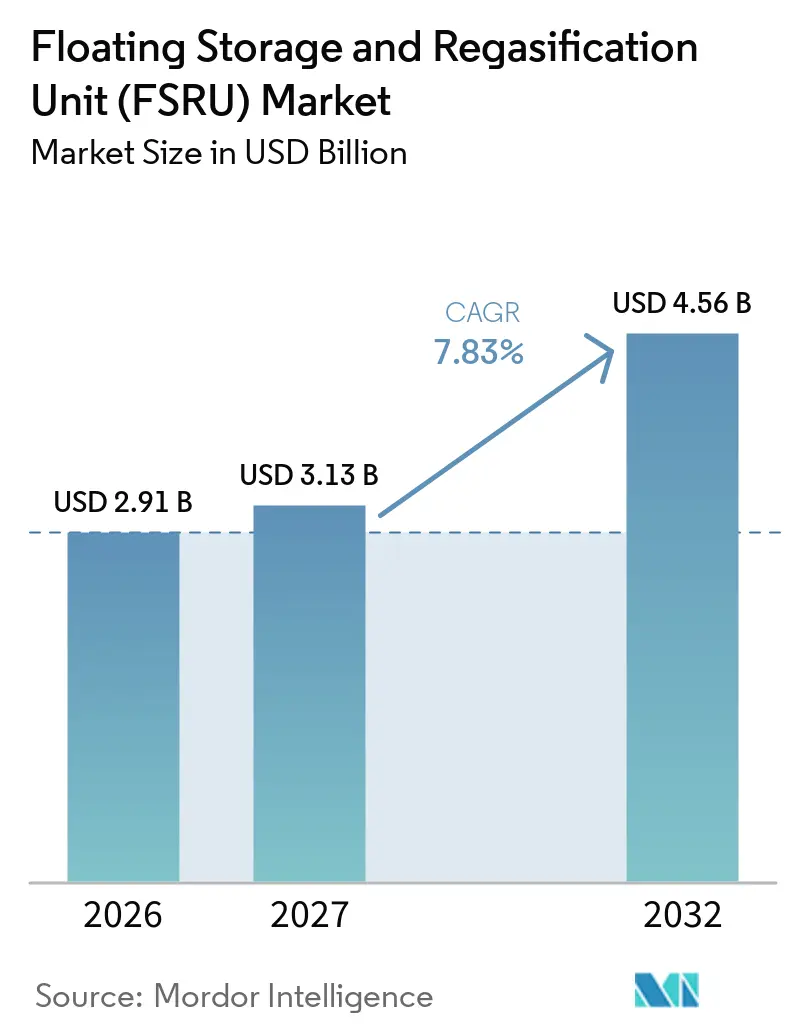
| Tamaño del Mercado (2027) | 3.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.56 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Unidades Flotantes de Almacenamiento y Regasificación (FSRU) por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Unidades Flotantes de Almacenamiento y Regasificación será de 2,91 mil millones de USD en 2026, 3,13 mil millones de USD en 2027, y alcanzará los 4,56 mil millones de USD para 2032, creciendo a una CAGR del 7,83% de 2027 a 2032. El mercado de unidades flotantes de almacenamiento y regasificación (FSRU) se está beneficiando de la demanda gubernamental de infraestructura de importación que puede desplegarse más rápidamente que una terminal terrestre convencional. Los largos períodos de fletamento están transformando las FSRU de activos de suministro de emergencia a componentes permanentes de los sistemas nacionales de gas. Los proyectos de gas a energía también están ampliando la demanda porque conectan las importaciones de Gas Natural Licuado (GNL) con el suministro de electricidad despachable en mercados con infraestructura de gas doméstica limitada. La disponibilidad de buques sigue siendo escasa porque las unidades operativas están cada vez más comprometidas bajo contratos a largo plazo, mientras que los calendarios de conversión y nueva construcción requieren plazos de entrega sustanciales. El mercado de Unidades Flotantes de Almacenamiento y Regasificación (FSRU) también enfrenta presión de asequibilidad en países importadores sensibles al precio, aunque se espera que la nueva capacidad de licuefacción mejore las condiciones de suministro más adelante en el período de pronóstico.
Conclusiones Clave del Informe
- Por capacidad de almacenamiento, las FSRU de capacidad mediana representaron el 59,3% de los ingresos en 2026, mientras que se proyecta que las FSRU de gran capacidad crezcan a una CAGR del 8,2% hasta 2032.
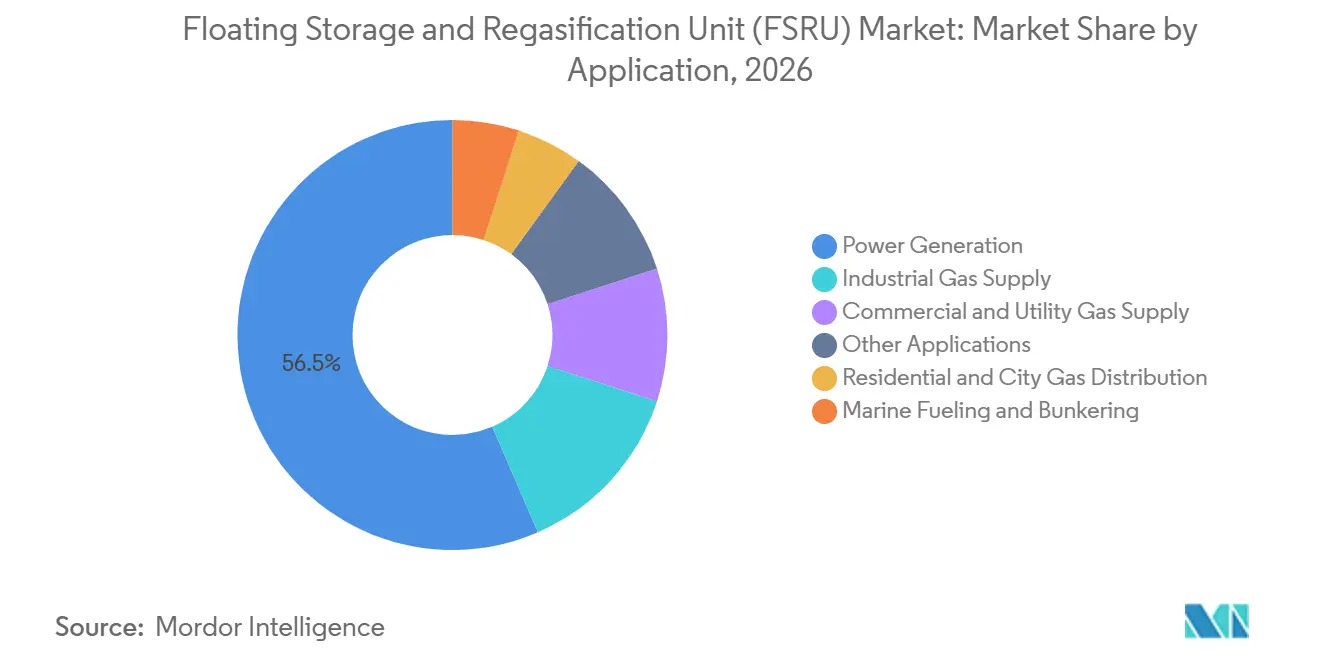
- Por aplicación, la generación de energía representó el 56,5% de los ingresos en 2026, mientras que se proyecta que la distribución residencial y de gas urbano crezca a una CAGR del 8,4% hasta 2032.
- Por capacidad de regasificación, el segmento de escala mediana representó el 53,2% de los ingresos en 2026, mientras que se proyecta que el segmento de gran escala crezca a una CAGR del 9,1% hasta 2032.
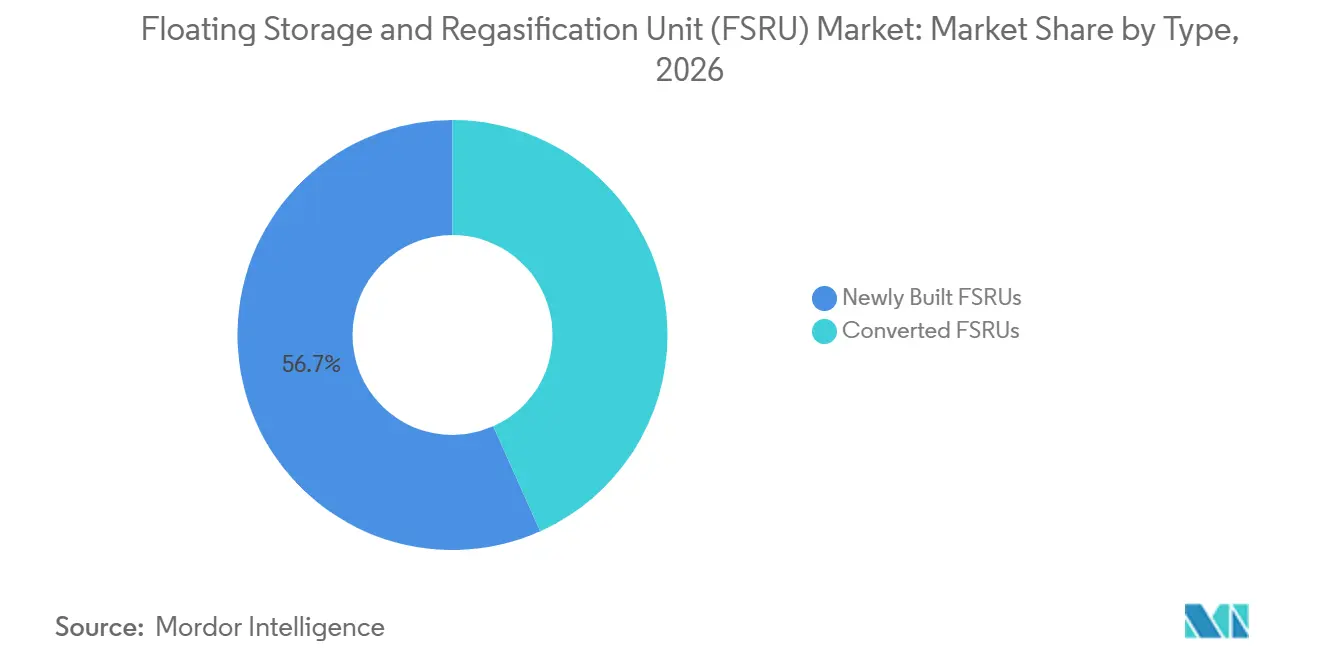
- Por tipo, las FSRU recién construidas representaron el 56,7% de los ingresos en 2026, mientras que se proyecta que las FSRU convertidas crezcan a una CAGR del 8,8% hasta 2032.
- Por geografía, Asia-Pacífico representó el 35,8% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 9,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Unidades Flotantes de Almacenamiento y Regasificación (FSRU)
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue Acelerado para la Seguridad Energética | +2.1% | Global, particularmente Europa, Oriente Medio y África, Asia Meridional y Sudoriental | Corto plazo (≤ 2 años) |
| Expansión de Gas a Energía en Mercados con Escasez de Suministro | +1.8% | Asia-Pacífico, África Subsahariana, el Caribe, América Central | Mediano plazo (2-4 años) |
| Sustitución del Gas Ruso por Gasoducto en Europa | +1.5% | Europa, incluidos Alemania, Italia, Países Bajos, Polonia y Grecia | Mediano plazo (2-4 años) |
| Redespliegue de Buques Metaneros y Conversión a FSRU | +0.9% | Global, con concentración en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Movilidad de las FSRU para Flexibilidad de Demanda y Contratos | +0.7% | América del Sur, ASEAN y mercados sub-soberanos a nivel global | Largo plazo (≥ 4 años) |
| Recuperación de Energía Fría y Eficiencia de Regasificación | +0.4% | Puertos industriales avanzados de Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue Acelerado para la Seguridad Energética
Los gobiernos están seleccionando FSRU donde las necesidades de seguridad energética no pueden esperar al desarrollo de terminales terrestres. Egipto pasó de no tener capacidad de FSRU en 2023 a 5 unidades en 2026, incluidas unidades fletadas en 2025 y la Gandria de Höegh Evi, programada para su despliegue en el Puerto de Sumed en el cuarto trimestre de 2026 bajo un acuerdo de 10 años con EGAS. Jordania desplegó la Energos Force en Aqaba en agosto de 2025 tras el traslado de su predecesora a Egipto. Esta secuencia muestra que la disponibilidad de un solo buque puede afectar a varios planes nacionales de importación a la vez. Las empresas nacionales de energía utilizan cada vez más las FSRU como infraestructura permanente de red en lugar de cobertura a corto plazo. A medida que los contratos se extienden de 3 a 5 años hacia 10 y 20 años, más buques son retirados del grupo de fletamento disponible, lo que estrecha el mercado de unidades flotantes de almacenamiento y regasificación (FSRU).[1]
Expansión de Gas a Energía en Mercados con Escasez de Suministro
El mercado de unidades flotantes de almacenamiento y regasificación (FSRU) apoya los proyectos de gas a energía donde los sistemas eléctricos necesitan capacidad despachable pero carecen de infraestructura de gas terrestre. El proyecto de GNL a energía de Senegal inició operaciones comerciales en 2025, con la FSRU LNGT Africa suministrando gas a la flota de 335 MW de Karpowership. El proyecto demostró que la regasificación flotante y la generación pueden vincularse en un único acuerdo de suministro. Los países de la ASEAN tenían 37 Toneladas Métricas Por Año (MTPA) de capacidad de regasificación en desarrollo a partir de abril de 2025, incluidos proyectos en Filipinas, Tailandia, Vietnam y Singapur. En Indonesia, un estudio de 2025 encontró que el suministro de GNL a pequeña escala a través de FSRU podría reducir los costos de combustible entre un 55 y un 60% en comparación con el diésel de alta velocidad.[2] Las plantas de gas en operación crean una demanda de GNL a más largo plazo, lo que puede respaldar la inversión y el financiamiento de terminales posteriores en el mercado de unidades flotantes de almacenamiento y regasificación (FSRU).
Sustitución del Gas Ruso por Gasoducto en Europa
El fin del tránsito de gas ruso a través de Ucrania el 1 de enero de 2025 reforzó la necesidad de Europa de contar con capacidad flexible de importación de GNL.[3] Alemania desplegó terminales FSRU en Wilhelmshaven 1 y 2, Brunsbüttel y Lubmin, mientras que una terminal en Stade está programada para su puesta en marcha en el segundo trimestre de 2026. La dependencia de Europa de las importaciones de gas ruso por gasoducto cayó del 40% en 2021 al 6% a mediados de 2025, mientras que el GNL suministró el 48% de la demanda de gas de la UE durante ese período. La utilización de las terminales alemanas difirió notablemente según la ubicación en 2025, con el acceso a los centros de demanda determinando el valor comercial. Esto hace que la movilidad de los buques sea importante, ya que la capacidad en ubicaciones de menor uso puede redirigirse mediante sub-fletamentos. El mercado de unidades flotantes de almacenamiento y regasificación (FSRU) se beneficia, por tanto, de la necesidad de Europa de contar tanto con capacidad adicional como con flexibilidad específica por ubicación.
Redespliegue de Buques Metaneros y Conversión a FSRU
La conversión es una fuente importante de crecimiento futuro de la flota para el mercado de unidades flotantes de almacenamiento y regasificación (FSRU). La conversión de un buque metanero de turbina de vapor cuesta entre 200 y 250 millones de USD y tarda entre 27 y 30 meses, en comparación con los 320-340 millones de USD y los 36-40 meses de una nueva construcción. Los buques metaneros más antiguos enfrentan una presión creciente derivada de los requisitos del Indicador de Intensidad de Carbono (CII) y del Índice de Eficiencia Energética de Buques Existentes (EEXI) de la Organización Marítima Internacional (OMI), lo que convierte la conversión en una alternativa potencial a la retirada. Seatrium tiene proyectos de conversión para Höegh Evi, Karpowership y Excelerate Energy, lo que muestra la concentración de la capacidad de ingeniería especializada. El programa de conversión de Excelerate incluye un buque con 170.000 m³ de almacenamiento y capacidad de relicuefacción. El Banco Japonés para la Cooperación Internacional también proporcionó un préstamo de hasta 252 millones de USD para el proyecto de FSRU polaco de MOL, lo que demuestra que el financiamiento respaldado por políticas puede apoyar la expansión de capacidad en el mercado de unidades flotantes de almacenamiento y regasificación (FSRU).[4]
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores Costos Operativos del Ciclo de Vida en Comparación con las Terminales Terrestres | -0.8% | Global, más agudo en Asia Meridional y Sudoriental y en África Subsahariana | Mediano plazo (2-4 años) |
| Volatilidad del Precio del GNL y Asequibilidad para los Importadores | -0.9% | Importadores sensibles al precio en Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Riesgo de Disponibilidad por Ciclones, Tifones y Condiciones Metaoceanográficas | -0.3% | Asia-Pacífico, incluidos el Golfo de Bengala y el Mar de China Meridional, y el Caribe | Mediano plazo (2-4 años) |
| Escasez de Buques y Largos Plazos de Entrega en Astilleros | -0.6% | Global, más agudo en mercados emergentes sin candidatos para conversión | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del GNL y Asequibilidad para los Importadores
Los importadores de GNL sensibles al precio suelen tener tarifas eléctricas por debajo del costo de entrega del GNL importado, lo que hace que el apoyo fiscal sea fundamental para la viabilidad del proyecto. Las 2 FSRU de Bangladesh operaban al 95% de su capacidad combinada de 1.100 millones de pies cúbicos por día en 2025, pero la capacidad adicional sigue siendo limitada por la asequibilidad. El plan propuesto de 900 MW de GNL a energía de Camboya enfrentó costos anuales de combustible de hasta 722 millones de USD, superando su factura de importación de carbón de 2022. Se espera que la adición de 210 millones de toneladas por año (MTPA) de capacidad global de licuefacción entre 2026 y 2028 mejore las condiciones de suministro. La gran demanda de importación de nuevos compradores puede seguir causando fluctuaciones de precios, incluso cuando la oferta global se expande. El mercado de unidades flotantes de almacenamiento y regasificación (FSRU) está, por tanto, expuesto a la capacidad de los importadores para gestionar tanto la adquisición de GNL como la asequibilidad de la electricidad.
Escasez de Buques y Largos Plazos de Entrega en Astilleros
La mayoría de las FSRU operativas están comprometidas bajo contratos de fletamento a largo plazo hasta 2030, dejando una capacidad muy limitada para el redespliegue inmediato. El libro de pedidos global incluía solo 3 nuevas construcciones en 2025, mientras que los astilleros seguían centrados en pedidos de buques metaneros convencionales. Los gobiernos que necesitan importaciones a corto plazo pueden necesitar recurrir a sub-fletamentos o aceptar retrasos en los proyectos de gas a energía. Existen candidatos adecuados para la conversión entre los buques de turbina de vapor más antiguos, pero la capacidad de los astilleros de conversión especializados también es limitada. Los nuevos operadores enfrentan una barrera adicional porque los gobiernos y los fletadores prefieren empresas con experiencia demostrada en operación de terminales. Estas condiciones respaldan las tarifas de fletamento, pero restringen el ritmo al que el mercado de unidades flotantes de almacenamiento y regasificación (FSRU) puede añadir capacidad disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad de Almacenamiento: Los Buques de Tamaño Mediano Anclan la Demanda Mientras las Conversiones a Gran Escala se Aceleran
Las FSRU de capacidad mediana entre 100.000 y 170.000 m³ representaron el 59,3% de la participación del mercado de unidades flotantes de almacenamiento y regasificación (FSRU) en 2026. Su posición refleja la disponibilidad de cascos de buques metaneros adecuados tanto para nueva construcción como para conversión. También se adaptan a las necesidades de importación de 2 a 5 MTPA de Bangladesh, Jordania, Pakistán y los nuevos compradores de la ASEAN. Sus requisitos de calado se adaptan a muchos puertos costeros de aguas profundas en economías en desarrollo.
Las unidades de pequeña capacidad por debajo de 100.000 m³ sirven a mercados archipelágicos y sistemas de islas pequeñas donde la FSRU puede apoyar la distribución doméstica. Indonesia ha identificado ubicaciones en Sulawesi y Papúa donde las terminales flotantes por debajo de 1 MTPA pueden reemplazar la generación diésel. Se proyecta que las FSRU de gran capacidad por encima de 170.000 m³ crezcan a una CAGR del 8,2% hasta 2032. El Casco 3407 de Excelerate tiene 170.000 m³ de almacenamiento y hasta 1.000 millones de pies cúbicos estándar métricos por día (MMSCFD) de capacidad de regasificación para Irak. Los buques más grandes pueden apoyar los principales programas nacionales de importación que requieren una extensa inversión en gasoductos y redes. Los sistemas de recuperación de energía fría pueden mejorar aún más la eficiencia operativa y fortalecer el mercado de unidades flotantes de almacenamiento y regasificación (FSRU) a medida que se endurecen los requisitos de descarbonización.
Por Aplicación: La Generación de Energía Lidera Mientras el Gas Urbano Emerge como la Próxima Frontera de Crecimiento
La generación de energía representó el 56,5% de los ingresos en 2026. Las FSRU permiten a estos países introducir gas sin necesidad de construir primero una gran terminal de importación terrestre. El proyecto de GNL a energía en operación de Senegal ilustra este enfoque integrado. La aplicación sigue siendo importante donde la producción doméstica de gas no puede satisfacer la creciente demanda de energía, lo que apoya el mercado de unidades flotantes de almacenamiento y regasificación (FSRU).
Se proyecta que la distribución residencial y de gas urbano crezca a una CAGR del 8,4% hasta 2032. Los países de la ASEAN están construyendo redes de distribución por tubería junto con sus primeros proyectos de importación de GNL. Esto permite que una sola terminal flotante sirva tanto a la generación de electricidad como a la demanda urbana aguas abajo, expandiendo el mercado de unidades flotantes de almacenamiento y regasificación (FSRU). PV Gas se comprometió a aumentar la capacidad de Thi Vai y desplegar una FSRU en Vung Tau entre 2026 y 2029 para usuarios de energía y gas aguas abajo. Los clientes industriales también utilizan el gas importado para reemplazar la nafta y el fuelóleo. El abastecimiento de combustible marino, el suministro a servicios públicos y otros usos siguen siendo aplicaciones menores, pero pueden ayudar a los operadores a utilizar la capacidad de envío excedente.
Por Capacidad de Regasificación: El Segmento de Escala Mediana Concentra el Volumen, la Gran Escala Concentra el Valor
Las unidades de escala mediana con capacidad de 1 a 5 MTPA representaron el 53,2% de los ingresos en 2026. Este rango de capacidad se alinea con los compromisos de importación típicamente asumidos bajo contratos de suministro de GNL a largo plazo existentes. Está ampliamente desplegado en Europa, Oriente Medio y Asia Meridional. Su tamaño también se adapta a proyectos que se desarrollan por etapas a medida que la demanda de gas se consolida en el mercado de unidades flotantes de almacenamiento y regasificación (FSRU).
Se proyecta que la capacidad de gran escala por encima de 5 MTPA crezca a una CAGR del 9,1% hasta 2032. El contrato de FSRU de 20 años de MISC Berhad con Petronas Gas refleja la demanda de suministro de alta capacidad a la red de Malasia. La terminal de Alexandroupolis en Grecia aumentó el rendimiento operativo de regasificación durante 2025 mediante la optimización de sus instalaciones existentes. Las unidades de pequeña escala por debajo de 1 MTPA están ganando uso en sistemas fuera de la red. El concepto de múltiples depósitos de Indonesia indicó que una inversión de 685 millones de USD en 50 ubicaciones podría reducir los costos de entrega de GNL frente a las alternativas de diésel. La industria de unidades flotantes de almacenamiento y regasificación sirve, por tanto, tanto a grandes centros nacionales de importación como a proyectos dispersos de sustitución de combustible.
Por Tipo: Las FSRU Convertidas Superan a las Nuevas Construcciones en Velocidad y Economía
Las FSRU recién construidas representaron el 56,7% de los ingresos en 2026. Siguen siendo preferidas para proyectos que requieren una larga vida operativa, alta redundancia y compromisos de 20 años o más. La nueva construcción planificada de MISC para Malasia y la unidad planificada de Mitsui O.S.K. Lines (MOL) para Polonia muestran que el respaldo público puede apoyar el mayor requerimiento de capital. Esta opción sigue siendo relevante donde el costo de la interrupción es especialmente alto en el mercado de unidades flotantes de almacenamiento y regasificación (FSRU).
Se proyecta que las FSRU convertidas crezcan a una CAGR del 8,8% hasta 2032. La conversión puede requerir entre 200 y 250 millones de USD y entre 27 y 30 meses, en comparación con los 320-340 millones de USD y los 36-40 meses de un buque nuevo. Más de 200 buques de turbina de vapor pueden enfrentar restricciones comerciales bajo los requisitos del Indicador de Intensidad de Carbono (CII) y del Índice de Eficiencia Energética de Buques Existentes (EEXI) de la Organización Marítima Internacional (OMI). La conversión ofrece a los propietarios un uso alternativo para esos buques. La octava conversión de Karpowership por parte de Seatrium está diseñada para 600 MMSCFD, lo que ilustra la creciente escala del proceso de conversión. La industria de unidades flotantes de almacenamiento y regasificación se nutre, por tanto, tanto de activos de buques establecidos como de capacidad construida específicamente para este fin.
Análisis Geográfico
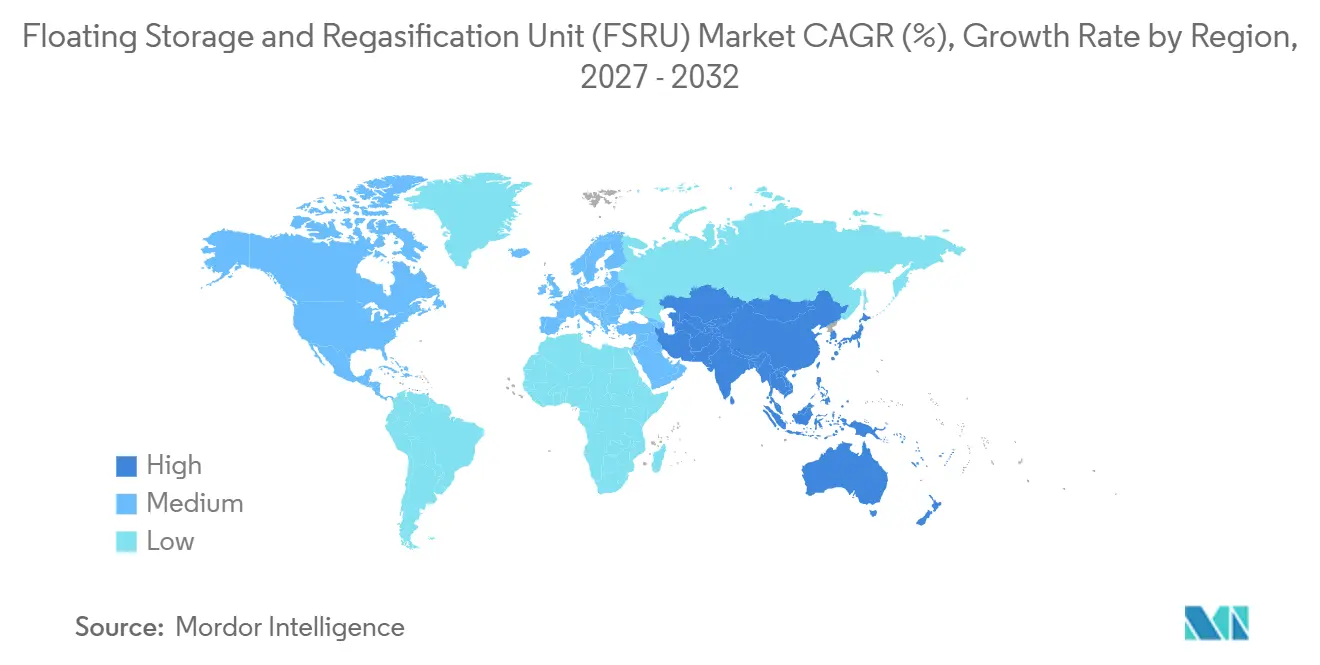
Asia-Pacífico representó el 35,8% de la participación del mercado de unidades flotantes de almacenamiento y regasificación (FSRU) en 2026 y se proyecta que crezca a una CAGR del 9,3% hasta 2032. Los países de la ASEAN tenían 37 Toneladas Métricas Por Año (MTPA) de capacidad de regasificación en desarrollo a partir de abril de 2025. Las FSRU figuran en muchos proyectos porque requieren menos capital y pueden desplegarse más rápidamente que las terminales terrestres en campo verde. Filipinas otorgó a First Gen un permiso de 25 años para la terminal de GNL de Batangas en enero de 2025, y PetroChina entregó su primer cargamento en mayo de 2025. Vietnam también planea una FSRU en Vung Tau con almacenamiento de 135.000-174.000 m³ y hasta 14 millones de Sm³ por día de regasificación.
La región continúa expandiendo la capacidad de importación en el mercado de unidades flotantes de almacenamiento y regasificación (FSRU) tras el fin del tránsito de gas ruso por Ucrania. Alemania tiene 4 terminales FSRU operativas, con una quinta planificada en Stade para el segundo trimestre de 2026. El GNL de Estados Unidos representó el 57% de las importaciones europeas de GNL en el primer semestre de 2025. La utilización varió notablemente entre los emplazamientos del Mar del Norte y el Báltico en 2025, lo que muestra la importancia de la ubicación del muelle y el acceso a la red de gas. El proyecto de terminal flotante de Polonia, respaldado por el préstamo del Banco Japonés para la Cooperación Internacional (JBIC) a MOL, ampliará las opciones de suministro de Europa del Este.
Oriente Medio y África, junto con América del Sur, son importantes áreas de crecimiento para el mercado de unidades flotantes de almacenamiento y regasificación (FSRU). Egipto pasó de exportador a importador de GNL a medida que la producción del campo Zohr disminuyó entre 2021 y 2024. Irak acordó una terminal flotante de importación de 450 millones de USD con Excelerate Energy en Khor Al Zubair en octubre de 2025. Brasil amplió su capacidad de importación de GNL de 2,5 mil millones de pies cúbicos (Bcf) por día en 2020 a 5,1 Bcf por día en agosto de 2025, con el proyecto Suape añadiendo 0,7 Bcf por día cuando entre en funcionamiento.
Panorama Competitivo
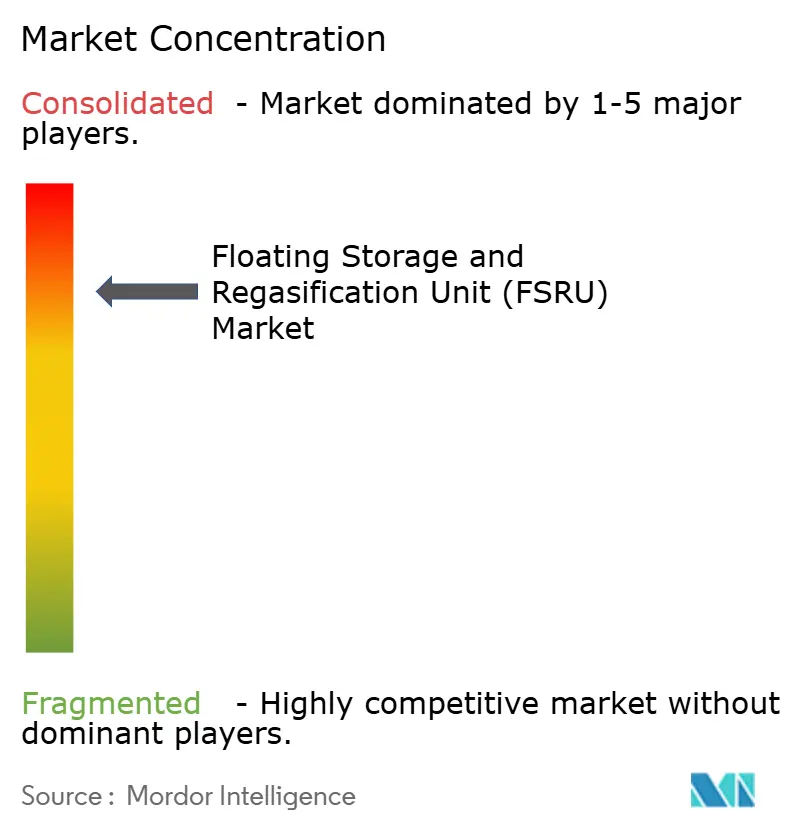
El mercado de unidades flotantes de almacenamiento y regasificación (FSRU) está muy concentrado entre operadores especializados y grandes constructores navales. Excelerate Energy, Höegh Evi y Energos Infrastructure son operadores destacados con flotas respaldadas por contratos de fletamento plurianuales. La flota global de FSRU contaba con 54 unidades en 2026, y los largos períodos de fletamento limitan la disponibilidad de buques. HD Hyundai Heavy Industries, Samsung Heavy Industries y Seatrium proporcionan una importante capacidad de construcción y conversión. Los operadores combinan cada vez más los servicios de terminal, el suministro de GNL y las ventas de gas aguas abajo en paquetes de proyectos únicos. El acuerdo de Excelerate con Irak combina la construcción de la terminal, el suministro del buque y la adquisición de GNL.
Karpowership combina la regasificación flotante con la generación de energía flotante, un enfoque utilizado en Senegal y otros mercados en desarrollo. Seatrium está ampliando su capacidad de conversión a través de proyectos para Karpowership, Höegh Evi y Excelerate Energy. Su contrato de octubre de 2026 con Excelerate cubre una conversión de Ingeniería, Adquisición, Construcción, Instalación y Puesta en Marcha (EPCIC) e incluye una opción para una segunda unidad.
La recuperación de energía fría y el cumplimiento de las normas de eficiencia de los buques se están convirtiendo en diferenciadores técnicos relevantes. Un estudio científico de 2025 encontró que la captura criogénica de carbono integrada con las operaciones de FSRU podría reducir el consumo de combustible a bordo en un 22% al tiempo que lograba una tasa de captura de CO₂ del 100% en las condiciones del estudio. Los requisitos del Indicador de Intensidad de Carbono (CII) y del Índice de Eficiencia Energética de Buques Existentes (EEXI) de la Organización Marítima Internacional (OMI) también alientan a los propietarios a considerar la conversión de buques de turbina de vapor heredados. El mercado de unidades flotantes de almacenamiento y regasificación (FSRU) sigue estando limitado por la experiencia, el suministro de buques y la capacidad de ingeniería especializada.
Líderes de la Industria de Unidades Flotantes de Almacenamiento y Regasificación (FSRU)
-
Excelerate Energy, Inc.
-
Höegh Evi AS
-
Energos Infrastructure
-
Karpowership
-
BW Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Seatrium obtuvo un contrato de conversión EPCIC de FSRU de Excelerate Energy, incluida una opción para una segunda unidad, con el inicio de la ingeniería en el cuarto trimestre de 2026 y la entrega estimada en 2028. El buque terminado tendrá una capacidad de almacenamiento de 170.000 m³ con tecnología de relicuefacción y se convertirá en la decimotercera FSRU de la flota de Excelerate, expandiendo la plataforma de infraestructura de GNL aguas abajo de la empresa a nivel global.
- Agosto de 2026: Se iniciaron los trabajos de dragado en el Puerto de Khor Al Zubair para la primera terminal flotante de importación de GNL de Irak, con las actividades de ingeniería y adquisición casi completadas. Se espera que el proyecto de 450 millones de USD entregue 500 MMSCFD de capacidad de regasificación, integrándose directamente en la red eléctrica nacional de Irak.
- Mayo de 2026: MISC Berhad obtuvo un contrato de FSRU de 20 años de Petronas Gas, suscribiendo simultáneamente un contrato de construcción naval con Samsung Heavy Industries para una FSRU de nueva construcción valorada en 484.800 millones de KRW (330 millones de USD), con inicio previsto en 2029. Esto marca la entrada de MISC en el segmento de FSRU.
- Octubre de 2025: Excelerate firmó un acuerdo definitivo de 5 años, con opciones de prórroga, para la primera terminal de importación de GNL de Irak en Khor Al Zubair. El acuerdo cubre un suministro contratado mínimo de 250 MMSCFD y una inversión total de 450 millones de USD, incluido el Casco 3407 en construcción en HD Hyundai Heavy Industries.
Alcance del Informe Global del Mercado de Unidades Flotantes de Almacenamiento y Regasificación (FSRU)
Una Unidad Flotante de Almacenamiento y Regasificación (FSRU) es un buque o barcaza especializado que recibe, almacena y regasifica Gas Natural Licuado (GNL) antes de suministrar gas natural a las redes de gasoductos terrestres.
El mercado global de unidades flotantes de almacenamiento y regasificación (FSRU) está segmentado por capacidad de almacenamiento, aplicación, capacidad de regasificación, tipo y geografía. Por capacidad de almacenamiento, el mercado está segmentado en FSRU de pequeña capacidad (por debajo de 100.000 m³), FSRU de capacidad mediana (100.000–170.000 m³) y FSRU de gran capacidad (por encima de 170.000 m³). Por aplicación, el mercado está segmentado en generación de energía, suministro de gas industrial, suministro de gas comercial y a servicios públicos, distribución residencial y de gas urbano, abastecimiento de combustible marino y bunkering, y otras aplicaciones. Por capacidad de regasificación, el mercado está segmentado en capacidad de pequeña escala (por debajo de 1 MTPA), capacidad de escala mediana (1–5 MTPA) y capacidad de gran escala (por encima de 5 MTPA). Por tipo, el mercado está segmentado en FSRU recién construidas y FSRU convertidas. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de unidades flotantes de almacenamiento y regasificación (FSRU) en 28 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| FSRU de Pequeña Capacidad (Por Debajo de 100.000 m³) |
| FSRU de Capacidad Mediana (100.000–170.000 m³) |
| FSRU de Gran Capacidad (Por Encima de 170.000 m³) |
| Generación de Energía |
| Suministro de Gas Industrial |
| Suministro de Gas Comercial y a Servicios Públicos |
| Distribución Residencial y de Gas Urbano |
| Abastecimiento de Combustible Marino y Bunkering |
| Otras Aplicaciones |
| Capacidad de Regasificación de Pequeña Escala (Por Debajo de 1 MTPA) |
| Capacidad de Regasificación de Escala Mediana (1–5 MTPA) |
| Capacidad de Regasificación de Gran Escala (Por Encima de 5 MTPA) |
| FSRU Recién Construidas |
| FSRU Convertidas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Capacidad de Almacenamiento | FSRU de Pequeña Capacidad (Por Debajo de 100.000 m³) | |
| FSRU de Capacidad Mediana (100.000–170.000 m³) | ||
| FSRU de Gran Capacidad (Por Encima de 170.000 m³) | ||
| Por Aplicación | Generación de Energía | |
| Suministro de Gas Industrial | ||
| Suministro de Gas Comercial y a Servicios Públicos | ||
| Distribución Residencial y de Gas Urbano | ||
| Abastecimiento de Combustible Marino y Bunkering | ||
| Otras Aplicaciones | ||
| Por Capacidad de Regasificación | Capacidad de Regasificación de Pequeña Escala (Por Debajo de 1 MTPA) | |
| Capacidad de Regasificación de Escala Mediana (1–5 MTPA) | ||
| Capacidad de Regasificación de Gran Escala (Por Encima de 5 MTPA) | ||
| Por Tipo | FSRU Recién Construidas | |
| FSRU Convertidas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de FSRU?
Los gobiernos utilizan las FSRU para asegurar las importaciones de GNL más rápidamente de lo que pueden desarrollarse las terminales convencionales, especialmente para la generación de energía y el suministro de gas.
¿Cuál es el tamaño del sector global de FSRU?
Se proyecta que el mercado de unidades flotantes de almacenamiento y regasificación (FSRU) aumente de 3,13 mil millones de USD en 2027 a 4,56 mil millones de USD para 2032, a una CAGR del 7,83%.
¿Qué región crece más rápido en FSRU?
Asia-Pacífico representó el 35,8% de los ingresos en 2026 y se prevé que crezca a una CAGR del 9,3% hasta 2032.
¿Por qué las FSRU convertidas crecen más rápido que las nuevas construcciones?
Se proyecta que las unidades convertidas crezcan a una CAGR del 8,8% porque pueden costar entre 200 y 250 millones de USD y requieren entre 27 y 30 meses, en comparación con los 320-340 millones de USD y los 36-40 meses de las nuevas construcciones.
¿Qué limita un despliegue más rápido de FSRU?
La escasez de buques, la capacidad limitada de los astilleros de conversión, los largos calendarios de los astilleros y la asequibilidad del GNL pueden retrasar los nuevos proyectos.
¿Qué aplicación utiliza la mayor capacidad de FSRU?
La generación de energía representó el 56,5% de los ingresos en 2026, respaldada por la demanda de electricidad despachable en mercados con infraestructura de gas limitada.