
Tamanho e Participação do Mercado de Aço Plano
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 748.93 Milhões de dólares |
| Tamanho do Mercado (2031) | 994.69 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Aço Plano por Mordor Intelligence
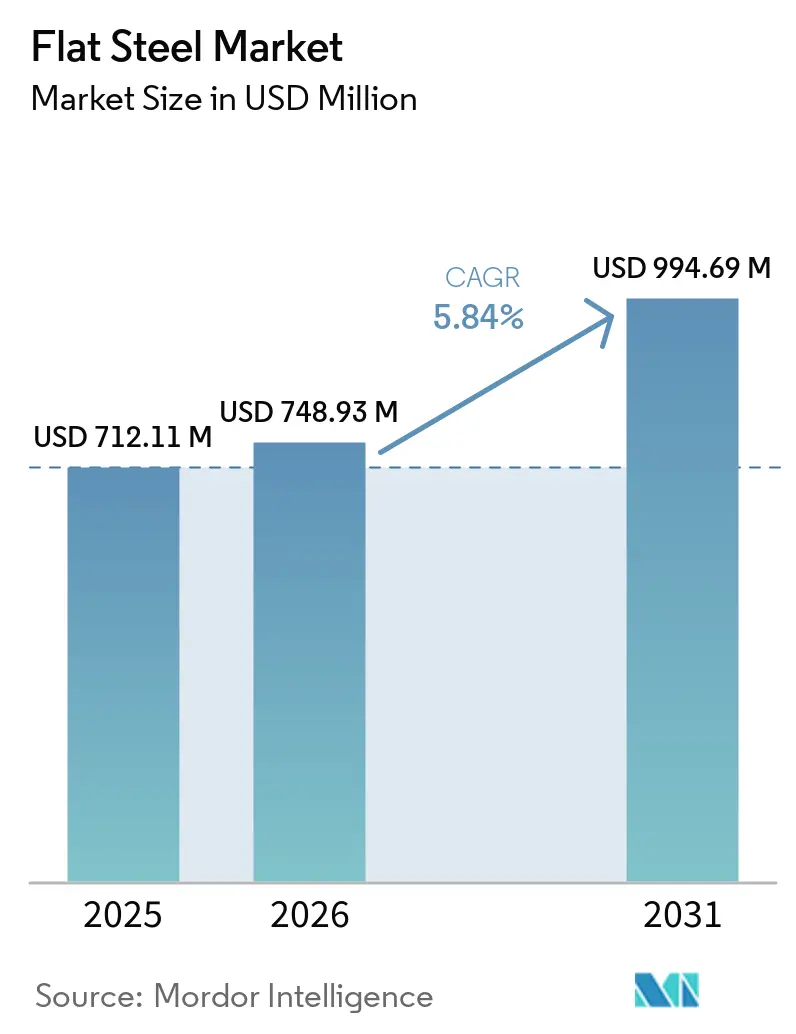
O tamanho do mercado de aço plano foi estimado em 712,11 milhões de USD em 2025 e estima-se que cresça de 748,93 milhões de USD em 2026 para 994,69 milhões de USD até 2031, a um CAGR de 5,84% durante o período de previsão (2026-2031). A renovação de infraestrutura, a construção industrial, a produção automotiva e os equipamentos de energia renovável sustentam a demanda em diversas regiões. A construção permanece como a base central de demanda, enquanto os compradores de equipamentos de energia e industriais estão aumentando suas aquisições em ritmo mais acelerado. Essa combinação reduz a dependência da construção residencial na China, que anteriormente moldava a demanda global de aço de forma mais intensa. Os produtores estão respondendo com ênfase em produtos revestidos, de maior resistência e menor teor de carbono, em vez de depender exclusivamente da produção de commodities. O mercado de aço plano também enfrenta pressão contínua decorrente do excesso de capacidade, da concorrência nas exportações e da volatilidade dos custos de insumos.
Principais Conclusões do Relatório
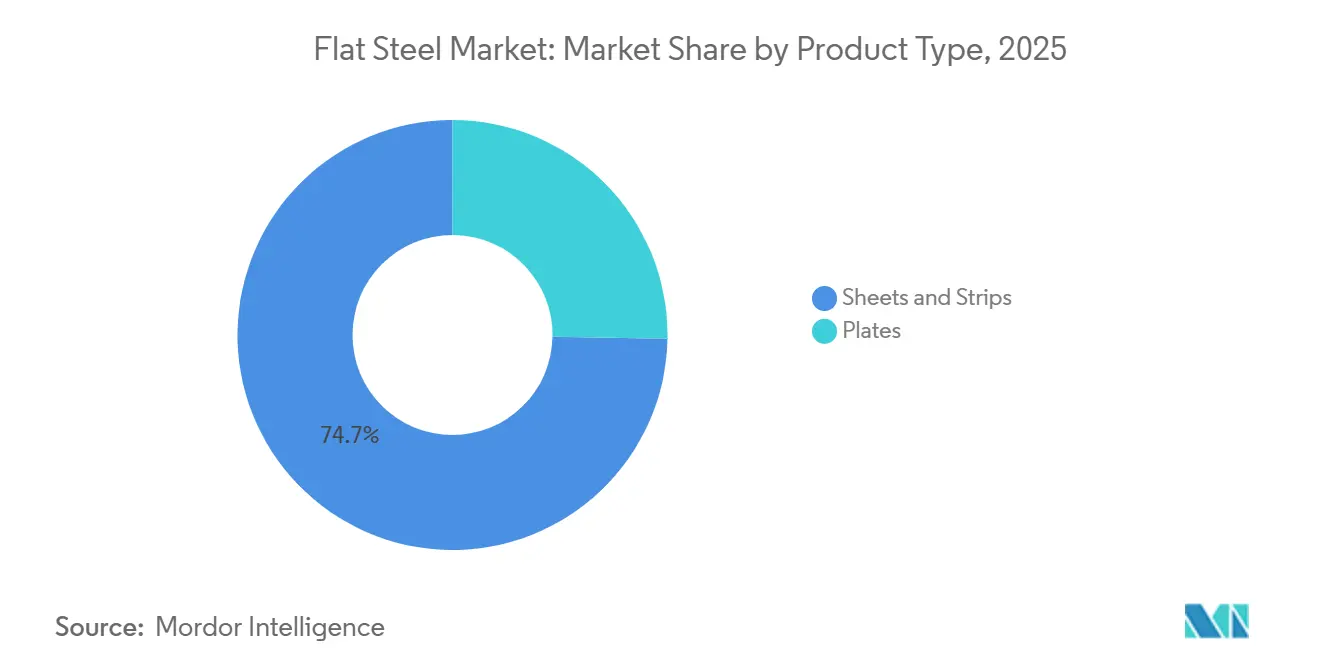
- Por tipo de produto, chapas e tiras detinham 74,73% da participação do mercado de aço plano em 2025 e têm previsão de crescimento a um CAGR de 6,34% até 2031.
- Por processo de produção, a rota do forno básico a oxigênio detinha 75,25% da participação do mercado de aço plano em 2025, enquanto os fornos elétricos a arco têm previsão de crescimento a um CAGR de 6,75% até 2031.
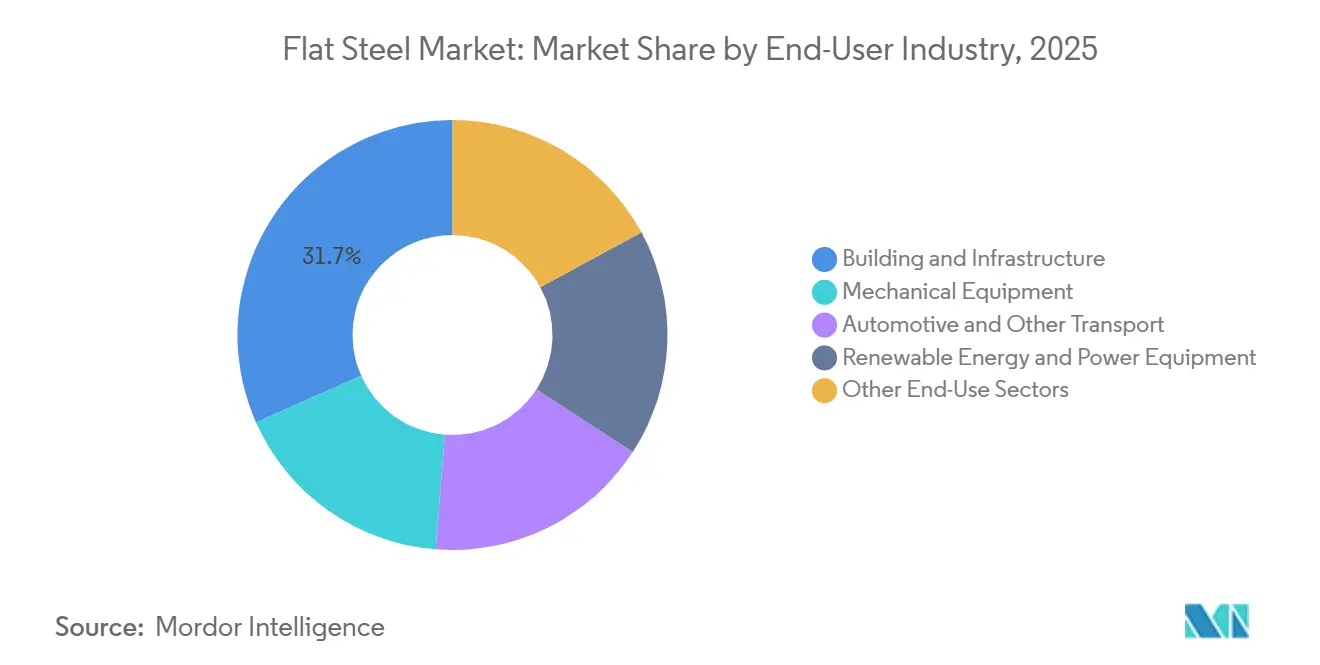
- Por indústria de usuário final, construção e infraestrutura detinham 31,67% da participação do mercado de aço plano em 2025, enquanto energia renovável e equipamentos de energia têm previsão de crescimento a um CAGR de 6,83% até 2031.
- Por geografia, a Ásia-Pacífico detinha 44,39% da participação do mercado de aço plano em 2025 e tem previsão de expansão a um CAGR de 6,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Aço Plano
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Renovação de Infraestrutura e Construção Industrial | +1.8% | Global, particularmente Sul da Ásia, ASEAN, América do Norte e Oriente Médio | Longo prazo (≥ 4 anos) |
| Redução de Peso Automotivo e Produção de Veículos Elétricos | +1.0% | Global; núcleo da Ásia-Pacífico (China, Índia, Coreia do Sul), transbordamento para América do Norte | Médio prazo (2-4 anos) |
| Expansão de Energia Renovável e Equipamentos de Rede Elétrica | +0.9% | transbordamento para o Oriente Médio e África (MEA) e América do Sul | Médio prazo (2-4 anos) |
| Crescimento do Aço Plano Revestido e Resistente à Corrosão | +0.7% | Global: maior adoção na Ásia-Pacífico, América do Norte e UE | Longo prazo (≥ 4 anos) |
| Adoção de Aço de Alta Resistência Avançado | +0.6% | Polos automotivos da Ásia-Pacífico, América do Norte e UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Renovação de Infraestrutura e Construção Industrial
Os gastos de capital apoiados pelo governo continuam sendo uma fonte confiável de demanda para produtos de aço plano utilizados em envoltórios de edifícios, tabuleiros de pontes, armazéns e instalações industriais. A demanda de aço da Índia cresceu em 2025, sustentada pelo Plano Nacional de Infraestrutura e pela produção automotiva. Os Estados Unidos estão direcionando os gastos públicos em infraestrutura e planos de construção naval para aplicações que utilizam placa estrutural. O Plano de Ação Marítimo da América, divulgado em fevereiro de 2026, oferece um canal adicional para essa demanda. A construção pré-fabricada e modular utiliza chapas revestidas e pré-pintadas com maior frequência do que as seções formadas in loco, aumentando a importância da qualidade do produto e do acabamento no mercado de aço plano.
Redução de Peso Automotivo e Produção de Veículos Elétricos
As plataformas de veículos elétricos criam um padrão de demanda diferente para o aço plano, pois os pacotes de baterias adicionam de 400 a 800 quilogramas de peso. Os fabricantes de automóveis utilizam aço endurecido por prensagem, graus de fase dupla laminados a frio e aço de alta resistência avançado para gerenciar o peso do veículo e proteger os sistemas de bateria. O aço de alta resistência avançado pode reduzir o peso estrutural do veículo em 15% a 25% em comparação com o aço convencional[1]Departamento de Energia dos EUA, "Materiais Leves para Carros e Caminhões," Departamento de Energia dos EUA, energy.gov.. Esses graus sustentam o desempenho em colisões e permitem componentes mais finos nas estruturas de carroceria. O mix de produtos, portanto, se afasta do bobinado laminado a quente convencional e se direciona para materiais especializados com requisitos de certificação mais rigorosos. Isso favorece os produtores que conseguem fornecer consistentemente produtos de grau automotivo próximos aos principais centros de fabricaão de veículos.
Expansão de Energia Renovável e Equipamentos de Rede Elétrica
Projetos solares e eólicos requerem aço plano para suportes de montagem em solo, invólucros de transformadores, seções de torres e equipamentos relacionados. Uma turbina eólica terrestre requer 124 toneladas de aço por megawatt de capacidade instalada, enquanto as instalações solares consomem 45 toneladas por megawatt. A China adicionou mais de 100 GW de capacidade eólica em 2025, sustentando a demanda por seções de torres e componentes de naceles. As instalações solares em escala de serviço público na ASEAN, no Oriente Médio e na África também requerem aço estrutural para sistemas de montagem. A aquisição de projetos de energia renovável é comumente organizada por meio de contratantes de engenharia, aquisição e construção que especificam os graus para cada projeto. Os fornecedores que atendem a essas especificações técnicas e prazos de entrega estão bem posicionados para se beneficiar dessa demanda.
Adoção de Aço de Alta Resistência Avançado
O aço de alta resistência avançado de terceira geração é utilizado em pilares B e anéis de portas em plataformas de veículos globais. Esses graus podem melhorar a absorção de energia em mais de 35% com menor espessura de seção. A demanda está aumentando porque os veículos elétricos requerem proteção estrutural ao redor dos compartimentos de bateria e devem atender a requisitos mais rigorosos de testes de colisão. Os fabricantes automotivos estão, portanto, atribuindo maior valor a materiais laminados a frio e revestidos de alta qualidade. Os requisitos de segurança europeus e norte-americanos reforçam ainda mais a demanda por produtos que atendam a especificações de desempenho exigentes. A indústria de aço plano está avançando cada vez mais em direção ao desenvolvimento de graus, testes e acordos de fornecimento confiáveis com os fabricantes de veículos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso de Capacidade Global de Aço e Pressão das Exportações | -1.3% | Global, mais agudo na Europa, América do Sul e ASEAN | Curto prazo (≤ 2 anos) |
| Custos Voláteis de Minério de Ferro, Carvão Metalúrgico e Sucata | -0.7% | Global, com maior exposição para produtores de Forno Básico a Oxigênio (FBO) na Ásia e Europa | Médio prazo (2-4 anos) |
| Conformidade com Normas de Carbono e Despesas de Capital para Descarbonização | -0.5% | Global, particularmente Europa, América do Norte e produtores de FBO orientados à exportação na Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Capacidade Global de Aço e Pressão das Exportações
O excesso global de capacidade de produção de aço atingiu 640 milhões de toneladas em 2025 e tem projeção de aumento para 745 milhões de toneladas até 2028. A China exportou um recorde de 131,2 milhões de toneladas de aço em 2025, à medida que a menor atividade imobiliária redirecionou a produção para os mercados de exportação. Essa mudança afeta particularmente os produtores da ASEAN, da América do Sul e da Europa que comercializam produtos planos laminados a quente e a frio. As exportações de aço semiacabado da China para o Sudeste Asiático aumentaram 300% em 2025, e parte do material foi reexportada após processamento. A OCDE registrou 75 novas investigações de antidumping e direitos compensatórios em 2025. As medidas comerciais podem limitar algumas importações, mas não abordam o excedente subjacente nem seu efeito sobre os preços.
Custos Voláteis de Minério de Ferro, Carvão Metalúrgico e Sucata
Os custos de produção de aço permanecem expostos aos ciclos de commodities que nem sempre se alinham com a demanda de aço acabado. O minério de ferro foi negociado na faixa de 100 a 110 USD por tonelada em 2025, pressionando os produtores de forno básico a oxigênio, pois os preços do bobinado eram limitados pela concorrência nas exportações. Os preços do carvão metalúrgico subiram em 2025 após um acidente em mina na província de Shanxi, na China, que afetou o fornecimento doméstico. Espera-se que as importações de carvão metalúrgico da Índia aumentem à medida que a capacidade se expande e os suprimentos domésticos permanecem limitados. Os produtores de forno elétrico a arco enfrentam um desafio separado, pois 42 economias restringem as exportações de sucata ferrosa. A incerteza nos custos de insumos torna os contratos de longo prazo mais difíceis de precificar e pode limitar a disposição dos compradores de se comprometerem com contratos plurianuais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Chapas e Tiras Sustentam a Primazia Estrutural
Chapas e tiras detinham 74,73% da participação do mercado de aço plano por valor em 2025. Isso reflete seu uso em painéis de carroceria automotiva, invólucros de eletrodomésticos, envoltórios de edifícios e estruturas de suporte solar. As placas são utilizadas em aplicações mais especializadas, incluindo vasos de pressão, construção naval e estruturas de máquinas pesadas. A maior variedade de usos finais para chapas e tiras explica sua posição dominante. O bobinado laminado a quente de commodity representa o segmento de maior produção e menor margem dentro deste grupo de produtos. As variantes laminadas a frio e revestidas apresentam valor mais elevado devido a requisitos mais rigorosos de qualidade superficial, conformação e desempenho anticorrosivo.
Chapas e tiras têm previsão de crescimento a um CAGR de 6,34% de 2026 a 2031. Esse crescimento é sustentado por produtos revestidos com zinco-alumínio-magnésio utilizados em coberturas, substratos solares e estruturas de veículos elétricos. O trabalho de normas industriais do Japão alinhou mais estreitamente a produção doméstica com os requisitos dos fabricantes de equipamentos originais automotivos para graus de alta resistência avançados. Os fornecedores estão respondendo à pressão competitiva no bobinado de commodity expandindo para acabamentos de valor agregado e produtos de grau superior. A forte dependência de chapas e tiras significa que as mudanças nos preços do bobinado continuam a influenciar o mercado de aço plano de forma mais ampla. Os produtores podem reduzir essa exposição aumentando as vendas em revestimentos, graus automotivos e outras categorias de produtos diferenciados.


Por Processo de Produção: A Dominância do Forno Básico a Oxigênio (FBO) Persiste Enquanto o Forno Elétrico a Arco (FEA) Redefine a Cadeia de Valor
A rota do forno básico a oxigênio detinha 75,25% da participação do processo de produção em 2025. Essa participação é sustentada por instalações integradas de alto-forno na China, Índia e Japão, que representam décadas de investimento em produção primária de ferro-gusa e não podem ser substituídas rapidamente. As usinas de forno básico a oxigênio permaneceram importantes em 2025 e continuam sendo assim em 2026, apesar da crescente pressão de descarbonização. A menor demanda de construção na China levou algumas usinas a redirecionar a produção de produtos planos para canais de exportação. Os requisitos ambientais também estão impulsionando os produtores a avaliar rotas elétricas e reduzir as emissões da produção convencional.
Os fornos elétricos a arco têm previsão de crescimento a um CAGR de 6,75% de 2026 a 2031. A rota respondeu por 29% da produção global de aço bruto em 2024 e se beneficia da maior disponibilidade de sucata, fornecimentos de eletricidade mais limpos e requisitos de conformidade. A União Europeia entrou na fase definitiva de seu Mecanismo de Ajuste de Carbono nas Fronteiras em 1º de janeiro de 2026, o que altera a posição de custo das importações de aço plano com alta intensidade de emissões para a Europa. Os fornos elétricos a arco se beneficiam do fornecimento confiável de sucata e do acesso à eletricidade de menor teor de carbono. No entanto, as restrições ao comércio de sucata podem retardar essa transição em regiões com coleta doméstica limitada de sucata.
Por Indústria de Usuário Final: A Construção Ancora a Demanda Enquanto as Renováveis Lideram o Crescimento
Construção e infraestrutura detinham 31,67% da participação do mercado de aço plano em 2025. O aço plano é utilizado em estruturas, coberturas, revestimentos, componentes de pontes e sistemas de construção pré-fabricados. Os programas de infraestrutura apoiados pelo governo tornam essa demanda menos exposta aos ciclos de construção residencial privada. O setor de construção respondeu por 37% do consumo aparente de aço na União Europeia em 2024. Equipamentos mecânicos, automotivo e outros transportes são usuários adicionais significativos de produtos planos, enquanto eletrodomésticos de consumo, construção naval e manufatura geral fornecem produção de base em todo o mercado de aço plano.
Energia renovável e equipamentos de energia têm previsão de crescimento a um CAGR de 6,83% até 2031. Esse crescimento é impulsionado pela intensidade de aço em torres eólicas, suportes solares e equipamentos de rede elétrica. As torres eólicas requerem de 124 a 190 toneladas de aço plano por megawatt de capacidade, dependendo da altura do cubo. As adições eólicas da China em 2025, juntamente com a expansão de projetos solares na ASEAN, no Oriente Médio e na África, sustentaram a demanda por placas e chapas de alta resistência. Os compradores de projetos frequentemente trabalham por meio de contratantes de engenharia, aquisição e construção que selecionam os graus de aço para cada projeto. Os fornecedores que fornecem material compatível e consistente estão bem posicionados neste segmento de uso final.
Análise Geográfica
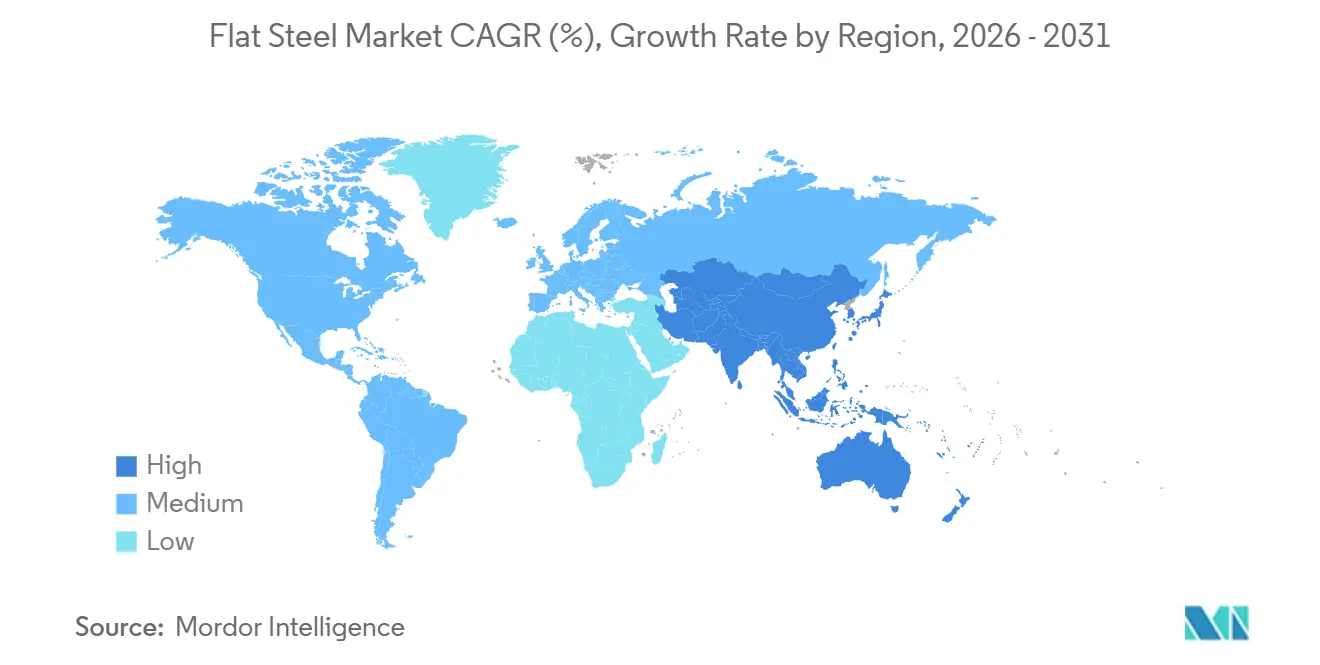
A Ásia-Pacífico detinha 44,39% da participação do mercado de aço plano em 2025 e tem previsão de crescimento a um CAGR de 6,27% até 2031. O consumo doméstico de aço plano da China declinou 6,9% em 2025, à medida que sua recessão imobiliária continuou. A demanda de aço da Índia cresceu 9,8% em 2025. A demanda da ASEAN cresceu 4,3% em 2025, sustentada por investimentos em manufatura e programas públicos de infraestrutura. A Coreia do Sul e o Japão registraram um declínio combinado de 5,1% na demanda em 2025.
A América do Norte é a segunda maior região no mercado de aço plano. A demanda dos Estados Unidos cresceu 0,7% em 2025, com a atividade industrial e os gastos públicos em infraestrutura ajudando a compensar a fraca construção residencial. O Canadá registrou crescimento de demanda de 2,7% em 2025, enquanto o México registrou um declínio de 4,6%. As tarifas da Seção 232, aumentadas para 50% em junho de 2025, limitaram parte da pressão das importações sobre os produtores domésticos. O Plano de Ação Marítimo da América também deve sustentar a demanda por placas da construção naval. Os produtores de forno elétrico a arco responderam por 60% das remessas domésticas de aço plano em 2025, posicionando a região de forma sólida nessa rota de produção.
A demanda de aço plano da Europa declinou 1,2% em 2025, com a França recuando 12,6% e a Alemanha recuando 6,1%. A União Europeia elevou as tarifas de aço acima da cota de 25% para 50% em abril de 2026 e limitou as cotas de importação de aço plano a 15% do consumo da União Europeia[2]Ministère de l'Économie, "Post-Sauvegarde Acier," Ministère de l'Économie, economie.gouv.fr.. A demanda da América do Sul cresceu 0,7% em 2025. A demanda do Oriente Médio cresceu 6,4% em 2025, enquanto a África cresceu 16,1%, sustentada por investimentos em construção e infraestrutura de energia.

Cenário Competitivo
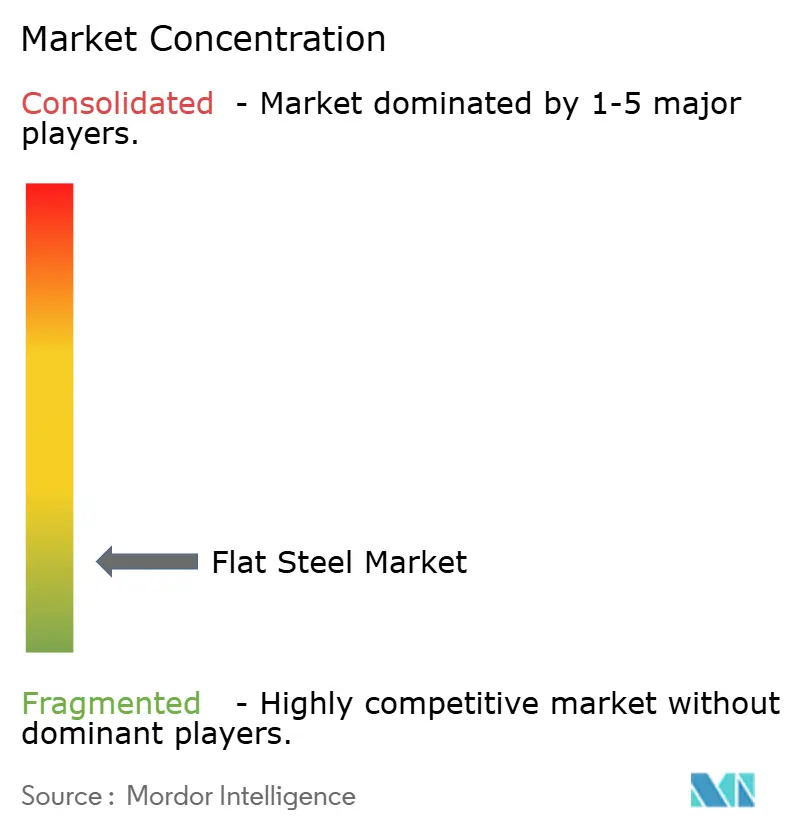
O mercado de aço plano é fragmentado. Baowu, ArcelorMittal, Nippon Steel, POSCO e JSW Steel estão entre os produtores integrados mais estrategicamente ativos. Os mercados regionais e de especialidade permanecem mais fragmentados do que os números globais de produção sugerem. A concorrência depende cada vez mais de produtos planos de alta especificação e menor teor de carbono, em vez de depender exclusivamente da produção de bobinado laminado a quente de commodity. A qualidade do produto, o investimento em descarbonização e a proximidade dos principais clusters de uso final moldam o posicionamento dos fornecedores, favorecendo os produtores que conseguem combinar escala com capacidades em automotivo, energia e chapas revestidas.
A POSCO concluiu um forno elétrico a arco de 2,5 milhões de toneladas por ano em Gwangyang em junho de 2026 e está desenvolvendo seu processo de produção de aço baseado em hidrogênio HyREX. A Nucor comissionou uma usina de chapas de 4 bilhões de USD na Virgínia Ocidental com produção por forno elétrico a arco e capacidade de galvanização de grau automotivo. Esses investimentos refletem uma tendência mais ampla entre os principais produtores em direção à capacidade de menores emissões e produtos planos especializados. Os produtores indianos também estão expandindo a capacidade de laminação a frio e revestimento para abastecer os fabricantes automotivos. A ênfase competitiva está se deslocando para produtos que atendam tanto aos requisitos de desempenho quanto aos relacionados ao carbono nas aquisições.
O aço plano certificado de baixo carbono para projetos de energia renovável e aplicações automotivas permanece uma área importante de concorrência. O fornecimento de chapas revestidas na ASEAN e no Sul da Ásia é outra área de foco, pois a demanda está crescendo mais rapidamente do que o fornecimento doméstico em alguns locais. As estruturas de relatórios de pegada de carbono estão se tornando mais relevantes nas práticas de aquisição europeias e norte-americanas, o que pode conferir vantagem de vendas aos fornecedores que conseguem documentar as emissões do produto e atender aos requisitos dos clientes. Os produtores de commodities permanecem expostos a preços mais baixos quando as exportações excedentes entram em seus mercados regionais. O mercado de aço plano, portanto, combina grandes produtores integrados com posições de fornecimento regional e especializado mais fragmentadas.
Líderes da Indústria de Aço Plano
-
BAOWU Metal
-
ARCELORMITTAL
-
Ansteel Group Corporation Limited
-
NIPPON STEEL CORPORATION
-
HBIS GROUP
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A Nucor Corporation anunciou um investimento de 59 milhões de USD para expandir sua instalação Vulcraft Indiana em St. Joe, Indiana. A expansão adiciona capacidades de produção de grades de aço plano e aumenta a capacidade de produtos de aço plano fabricados a jusante.
- Abril de 2026: A JSW Steel e a JFE Steel Corporation anunciaram uma joint venture 50:50, JSW JFE Steel Ltd, para expandir a instalação da Bhushan Power and Steel em Odisha para 6 milhões de toneladas por ano de aço plano, com um investimento de INR 32.000 crore (3,8 bilhões de USD). A joint venture visa aumentar a produção de produtos de aço plano de grau superior e especializados para os mercados doméstico e de exportação.


Escopo do Relatório Global do Mercado de Aço Plano
O aço plano é uma categoria importante de produtos metálicos fabricados pelo laminação de placas de aço em formas planas e retangulares, distinguindo-o dos produtos longos, como arames ou tubos. Inclui principalmente chapas finas, tiras em bobina e placas estruturais pesadas.
O mercado de aço plano é segmentado por tipo de produto, processo de produção, indústria de usuário final e geografia. Por tipo de produto, o mercado é segmentado em chapas, tiras e placas. Por processo de produção, o mercado é segmentado em forno básico a oxigênio, forno elétrico a arco e outros. Por indústria de usuário final, o mercado é segmentado em construção e infraestrutura, equipamentos mecânicos, automotivo e outros transportes, energia renovável e equipamentos de energia, e outros setores de uso final. O relatório também abrange o tamanho do mercado e as previsões para o aço plano em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Chapas e Tiras |
| Placas |
| Forno Básico a Oxigênio |
| Forno Elétrico a Arco |
| Outros |
| Construção e Infraestrutura |
| Equipamentos Mecânicos |
| Automotivo e Outros Transportes |
| Energia Renovável e Equipamentos de Energia |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Chapas e Tiras | |
| Placas | ||
| Por Processo de Produção | Forno Básico a Oxigênio | |
| Forno Elétrico a Arco | ||
| Outros | ||
| Por Indústria de Usuário Final | Construção e Infraestrutura | |
| Equipamentos Mecânicos | ||
| Automotivo e Outros Transportes | ||
| Energia Renovável e Equipamentos de Energia | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Aço Plano?
O tamanho do mercado de aço plano foi estimado em 712,11 milhões de USD em 2025 e estima-se que cresça de 748,93 milhões de USD em 2026 para 994,69 milhões de USD até 2031, a um CAGR de 5,84% durante o período de previsão (2026-2031).
Qual tipo de produto de aço plano tem a maior participação?
Chapas e tiras detinham uma participação de 74,73% por valor em 2025 e têm previsão de crescimento a um CAGR de 6,34% até 2031.
Por que os fornos elétricos a arco estão ganhando importância?
Os fornos elétricos a arco têm previsão de crescimento a um CAGR de 6,75% devido ao maior uso de sucata, eletricidade de menores emissões e necessidades de conformidade com normas de carbono.
Qual indústria de usuário final está crescendo mais rapidamente para o aço plano?
Energia renovável e equipamentos de energia têm previsão de crescimento a um CAGR de 6,83% até 2031, sustentados por energia eólica, solar e equipamentos de rede elétrica.
Página atualizada pela última vez em:



