
Taille et part du marché des aciers plats
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 748.93 Millions de dollars américains |
| Taille du Marché (2031) | 994.69 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aciers plats par Mordor Intelligence
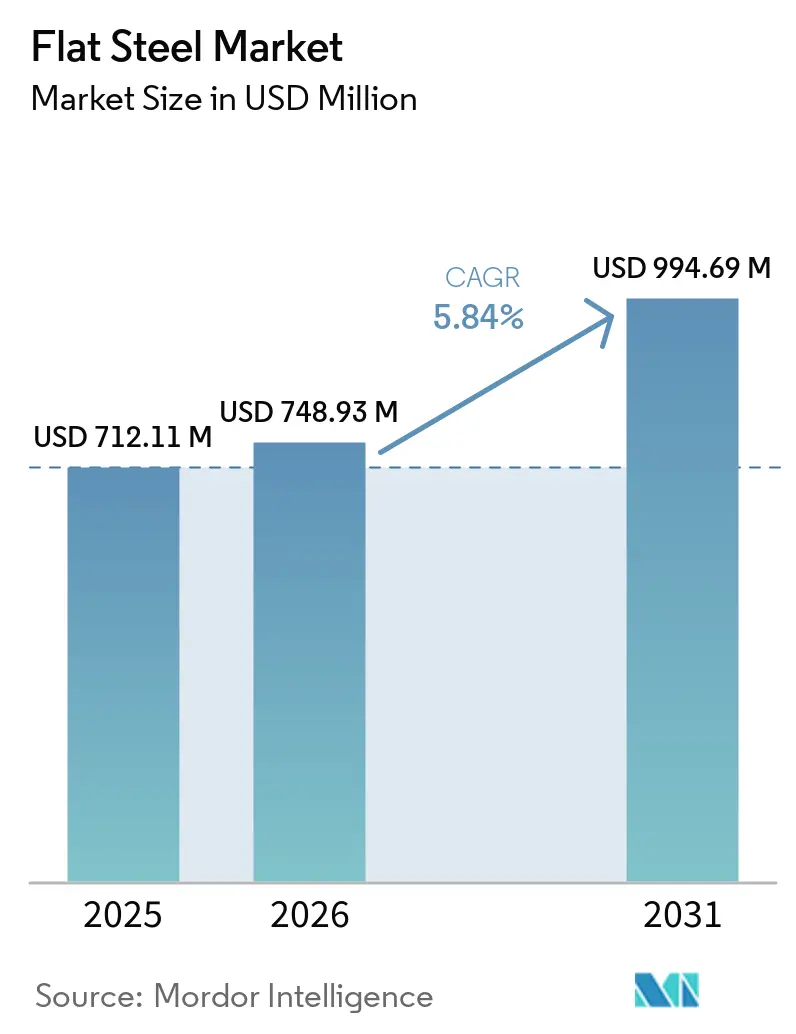
La taille du marché des aciers plats a été estimée à 712,11 millions USD en 2025 et devrait croître de 748,93 millions USD en 2026 à 994,69 millions USD d'ici 2031, à un CAGR de 5,84 % au cours de la période de prévision (2026-2031). Le renouvellement des infrastructures, la construction industrielle, la production automobile et les équipements d'énergie renouvelable soutiennent la demande dans plusieurs régions. La construction reste la base de demande centrale, tandis que les équipements énergétiques et les acheteurs industriels augmentent leurs achats à un rythme plus rapide. Cette combinaison réduit la dépendance à la construction résidentielle en Chine, qui avait auparavant façonné plus fortement la demande mondiale d'acier. Les producteurs réagissent en mettant l'accent sur des produits revêtus, à haute résistance et à faible teneur en carbone, plutôt qu'en s'appuyant uniquement sur la production de produits de base. Le marché des aciers plats est également soumis à une pression soutenue due aux surcapacités, à la concurrence à l'exportation et à la volatilité des coûts des intrants.
Points clés du rapport
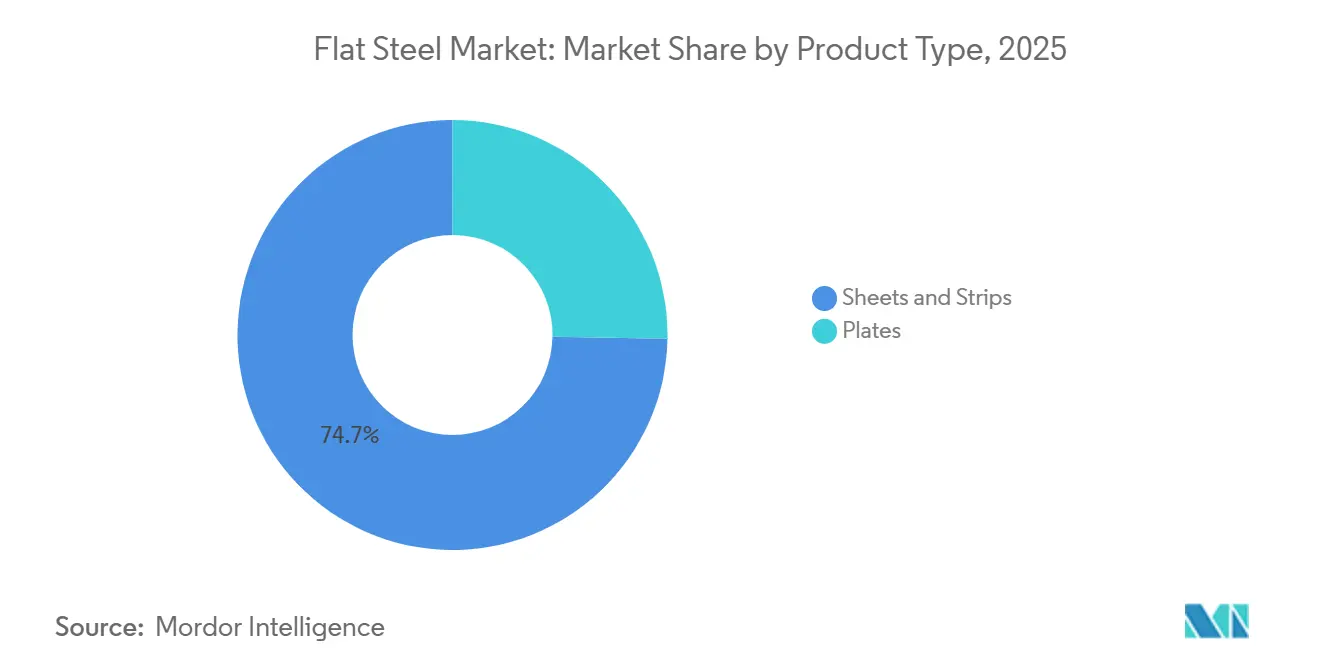
- Par type de produit, les tôles et feuillards détenaient 74,73 % de la part du marché des aciers plats en 2025 et devraient croître à un CAGR de 6,34 % jusqu'en 2031.
- Par procédé de production, la filière four à oxygène basique détenait 75,25 % de la part du marché des aciers plats en 2025, tandis que les fours à arc électrique devraient croître à un CAGR de 6,75 % jusqu'en 2031.
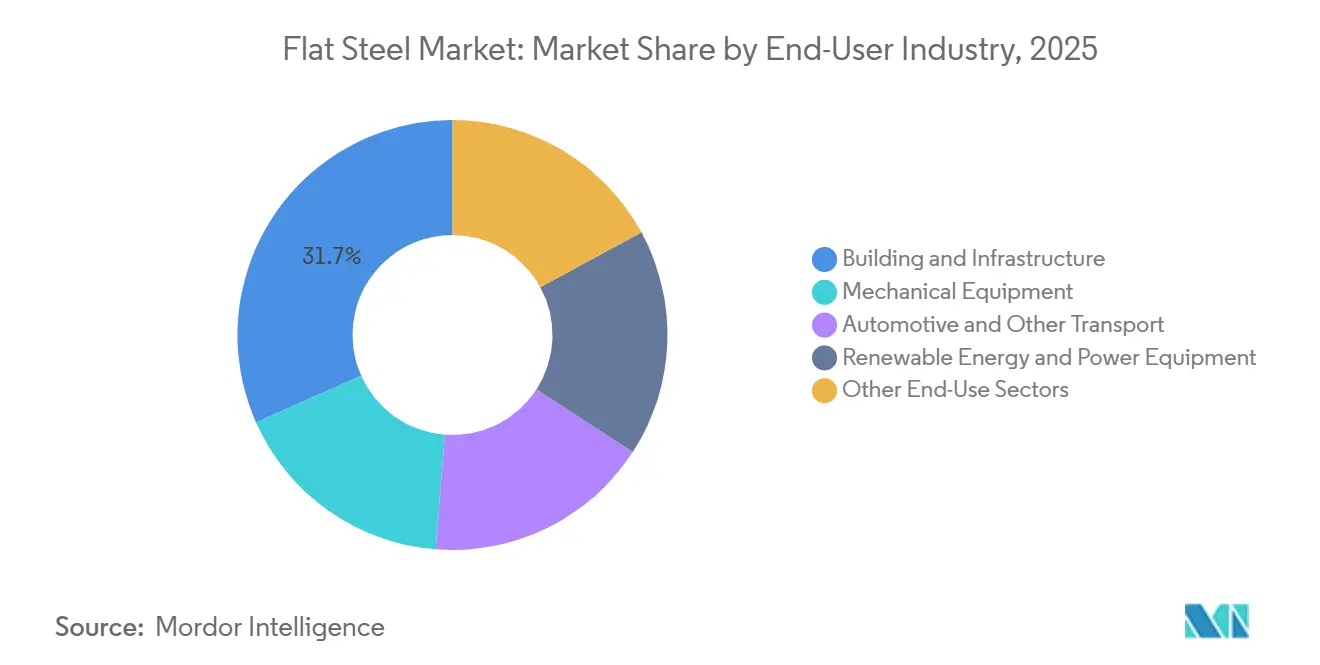
- Par secteur d'utilisation finale, le bâtiment et l'infrastructure détenaient 31,67 % de la part du marché des aciers plats en 2025, tandis que les équipements d'énergie renouvelable et de production d'électricité devraient croître à un CAGR de 6,83 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 44,39 % de la part du marché des aciers plats en 2025 et devrait se développer à un CAGR de 6,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des aciers plats
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renouvellement des infrastructures et construction industrielle | +1.8% | Mondial, en particulier en Asie du Sud, en ASEAN, en Amérique du Nord et au Moyen-Orient | Long terme (≥ 4 ans) |
| Allègement des véhicules automobiles et production de véhicules électriques | +1.0% | Mondial ; cœur APAC (Chine, Inde, Corée du Sud), répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des énergies renouvelables et des équipements de réseau électrique | +0.9% | Répercussions sur le Moyen-Orient et l'Afrique (MEA) et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Croissance des aciers plats revêtus et résistants à la corrosion | +0.7% | Mondial : adoption la plus élevée en APAC, en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Adoption des aciers à haute résistance avancés | +0.6% | Pôles automobiles en APAC, en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renouvellement des infrastructures et construction industrielle
Les dépenses en capital soutenues par les gouvernements restent une source fiable de demande pour les produits en acier plat utilisés dans les enveloppes de bâtiments, les tabliers de ponts, les entrepôts et les installations industrielles. La demande d'acier en Inde a augmenté en 2025, soutenue par le Programme national d'infrastructure et la production automobile. Les États-Unis orientent les dépenses publiques d'infrastructure et les plans de construction navale vers des applications utilisant des plaques de structure. Le Plan d'action maritime américain, publié en février 2026, constitue un canal supplémentaire pour cette demande. La construction préfabriquée et modulaire utilise plus fréquemment des tôles revêtues et prélaquées que les profilés formés sur site, ce qui accroît l'importance de la qualité des produits et de la finition au sein du marché des aciers plats.
Allègement des véhicules automobiles et production de véhicules électriques
Les plateformes de véhicules électriques créent un schéma de demande différent pour l'acier plat, car les batteries ajoutent 400 à 800 kilogrammes de poids. Les constructeurs automobiles utilisent de l'acier trempé à la presse, des nuances dual-phase laminées à froid et des aciers à haute résistance avancés pour gérer le poids des véhicules et protéger les systèmes de batteries. Les aciers à haute résistance avancés peuvent réduire le poids structurel des véhicules de 15 % à 25 % par rapport à l'acier conventionnel[1]Département de l'Énergie des États-Unis, "Matériaux légers pour voitures et camions," Département de l'Énergie des États-Unis, energy.gov.. Ces nuances soutiennent les performances en cas de collision tout en permettant des composants plus minces dans les structures de carrosserie. Le mix produit s'éloigne donc du bobinage laminé à chaud conventionnel pour se tourner vers des matériaux spécialisés soumis à des exigences de certification plus strictes. Cela favorise les producteurs capables d'approvisionner de manière constante des produits de qualité automobile à proximité des principaux centres de fabrication de véhicules.
Expansion des énergies renouvelables et des équipements de réseau électrique
Les projets solaires et éoliens nécessitent de l'acier plat pour les structures de montage au sol, les boîtiers de transformateurs, les sections de mâts et les équipements connexes. Une éolienne terrestre nécessite 124 tonnes d'acier par mégawatt de capacité installée, tandis que les installations solaires consomment 45 tonnes par mégawatt. La Chine a ajouté plus de 100 GW de capacité éolienne en 2025, soutenant la demande de sections de mâts et de composants de nacelles. Les installations solaires à grande échelle en ASEAN, au Moyen-Orient et en Afrique nécessitent également de l'acier de structure pour les systèmes de montage. La passation de marchés pour les projets d'énergie renouvelable est généralement organisée par des contractants en ingénierie, approvisionnement et construction qui spécifient les nuances pour chaque projet. Les fournisseurs qui respectent ces spécifications techniques et les délais de livraison sont bien positionnés pour bénéficier de cette demande.
Adoption des aciers à haute résistance avancés
Les aciers à haute résistance avancés de troisième génération sont utilisés dans les montants B et les anneaux de portes des plateformes de véhicules mondiales. Ces nuances peuvent améliorer l'absorption d'énergie de plus de 35 % tout en utilisant une épaisseur de section inférieure. La demande augmente parce que les véhicules électriques nécessitent une protection structurelle autour des compartiments de batteries et doivent satisfaire à des exigences de tests de collision plus strictes. Les constructeurs automobiles accordent donc une plus grande valeur aux matériaux laminés à froid et revêtus de haute qualité. Les exigences de sécurité européennes et nord-américaines renforcent encore la demande de produits répondant à des spécifications de performance exigeantes. Le secteur des aciers plats s'oriente de plus en plus vers le développement de nuances, les essais et les accords d'approvisionnement fiables avec les constructeurs de véhicules.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surcapacité mondiale de l'acier et pression à l'exportation | -1.3% | Mondial, plus aigu en Europe, en Amérique du Sud et en ASEAN | Court terme (≤ 2 ans) |
| Volatilité des coûts du minerai de fer, du charbon à coke et de la ferraille | -0.7% | Mondial, avec une exposition plus grande aux producteurs utilisant le four à oxygène basique (FOB) en Asie et en Europe | Moyen terme (2-4 ans) |
| Conformité carbone et dépenses d'investissement pour la décarbonation | -0.5% | Mondial, en particulier en Europe, en Amérique du Nord et chez les producteurs FOB orientés vers l'exportation en Asie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Surcapacité mondiale de l'acier et pression à l'exportation
La surcapacité mondiale de production d'acier a atteint 640 millions de tonnes en 2025 et devrait atteindre 745 millions de tonnes d'ici 2028. La Chine a exporté un record de 131,2 millions de tonnes d'acier en 2025, la faiblesse de l'activité immobilière ayant redirigé la production vers les marchés d'exportation. Ce changement affecte particulièrement les producteurs en ASEAN, en Amérique du Sud et en Europe qui vendent des produits plats laminés à chaud et à froid. Les exportations chinoises d'acier semi-fini vers l'Asie du Sud-Est ont augmenté de 300 % en 2025, et une partie du matériau a été réexportée après transformation. L'OCDE a enregistré 75 nouvelles enquêtes antidumping et sur les droits compensateurs en 2025. Les mesures commerciales peuvent limiter certaines importations, mais elles ne s'attaquent pas à l'excédent sous-jacent ni à son effet sur les prix.
Volatilité des coûts du minerai de fer, du charbon à coke et de la ferraille
Les coûts de production d'acier restent exposés aux cycles des matières premières qui ne s'alignent pas toujours sur la demande d'acier fini. Le minerai de fer s'est négocié dans une fourchette de 100 à 110 USD par tonne en 2025, exerçant une pression sur les producteurs utilisant le four à oxygène basique, les prix des bobines étant contraints par la concurrence à l'exportation. Les prix du charbon à coke ont augmenté en 2025 à la suite d'un accident minier dans la province du Shanxi en Chine, qui a affecté l'approvisionnement intérieur. Les importations indiennes de charbon à coke devraient augmenter à mesure que les capacités se développent et que les approvisionnements intérieurs restent limités. Les producteurs utilisant des fours à arc électrique font face à un défi distinct, car 42 économies restreignent les exportations de ferraille ferreuse. L'incertitude des coûts des intrants rend les contrats à long terme plus difficiles à tarifer et peut limiter la volonté des acheteurs de s'engager dans des contrats pluriannuels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les tôles et feuillards maintiennent leur primauté structurelle
Les tôles et feuillards détenaient 74,73 % de la part du marché des aciers plats en valeur en 2025. Cela reflète leur utilisation dans les panneaux de carrosserie automobile, les boîtiers d'appareils électroménagers, les enveloppes de bâtiments et les structures de montage solaire. Les plaques sont utilisées dans des applications plus spécialisées, notamment les récipients sous pression, la construction navale et les châssis de machines lourdes. La plus large gamme d'utilisations finales des tôles et feuillards explique leur position dominante. Le bobinage laminé à chaud de base représente le segment à plus grand volume de production et à plus faible marge au sein de ce groupe de produits. Les variantes laminées à froid et revêtues ont une valeur plus élevée en raison d'exigences plus strictes en matière de qualité de surface, de formage et de performance anticorrosion.
Les tôles et feuillards devraient croître à un CAGR de 6,34 % de 2026 à 2031. Cette croissance est soutenue par les produits revêtus zinc-aluminium-magnésium utilisés dans les toitures, les substrats solaires et les structures de véhicules électriques. Les travaux de normalisation industrielle du Japon ont aligné plus étroitement la production nationale sur les exigences des équipementiers automobiles pour les nuances à haute résistance avancées. Les fournisseurs réagissent à la pression concurrentielle sur les bobines de base en se développant vers des finitions valeur ajoutée et des produits de qualité supérieure. La forte dépendance aux tôles et feuillards signifie que les variations des prix des bobines continuent d'influencer le marché plus large des aciers plats. Les producteurs peuvent réduire cette exposition en développant les ventes dans les revêtements, les nuances automobiles et d'autres catégories de produits différenciés.


Par procédé de production : la domination du four à oxygène basique (FOB) persiste tandis que le four à arc électrique (FAE) redéfinit la chaîne de valeur
La filière four à oxygène basique détenait 75,25 % de la part du procédé de production en 2025. Cette part est soutenue par les installations intégrées de hauts fourneaux en Chine, en Inde et au Japon, qui représentent des décennies d'investissement dans la production primaire de fonte et ne peuvent pas être remplacées rapidement. Les aciéries à four à oxygène basique sont restées importantes en 2025 et continuent de l'être en 2026 malgré la pression croissante en faveur de la décarbonation. Le ralentissement de la demande de construction en Chine a incité certaines aciéries à réorienter leur production de produits plats vers les canaux d'exportation. Les exigences environnementales poussent également les producteurs à évaluer les filières électriques et à réduire les émissions de la production conventionnelle.
Les fours à arc électrique devraient croître à un CAGR de 6,75 % de 2026 à 2031. La filière représentait 29 % de la production mondiale d'acier brut en 2024 et bénéficie d'une plus grande disponibilité de ferraille, d'approvisionnements en électricité plus propres et d'exigences de conformité. L'Union européenne est entrée dans la phase définitive de son Mécanisme d'ajustement carbone aux frontières le 1er janvier 2026, ce qui modifie la position en termes de coûts des importations d'acier plat à forte intensité d'émissions vers l'Europe. Les fours à arc électrique bénéficient d'un approvisionnement fiable en ferraille et d'un accès à une électricité à faible teneur en carbone. Cependant, les restrictions sur le commerce de la ferraille peuvent ralentir cette transition dans les régions où la collecte intérieure de ferraille est limitée.
Par secteur d'utilisation finale : la construction ancre la demande tandis que les énergies renouvelables mènent la croissance
Le bâtiment et l'infrastructure détenaient 31,67 % de la part du marché des aciers plats en 2025. L'acier plat est utilisé dans les ossatures, les toitures, les bardages, les composants de ponts et les systèmes de construction préfabriqués. Les programmes d'infrastructure soutenus par les gouvernements rendent cette demande moins exposée aux cycles de construction résidentielle privée. Le secteur de la construction représentait 37 % de la consommation apparente d'acier dans l'Union européenne en 2024. Les équipements mécaniques, l'automobile et les autres transports sont des utilisateurs supplémentaires importants de produits plats, tandis que les appareils électroménagers, la construction navale et la fabrication générale fournissent une production de base sur l'ensemble du marché des aciers plats.
Les équipements d'énergie renouvelable et de production d'électricité devraient croître à un CAGR de 6,83 % jusqu'en 2031. Cette croissance est portée par l'intensité en acier des mâts éoliens, des structures de montage solaire et des équipements de réseau. Les mâts éoliens nécessitent 124 à 190 tonnes d'acier plat par mégawatt de capacité, selon la hauteur du moyeu. Les ajouts éoliens de la Chine en 2025, ainsi que l'expansion des projets solaires en ASEAN, au Moyen-Orient et en Afrique, ont soutenu la demande de plaques et de tôles à haute résistance. Les acheteurs de projets travaillent souvent par l'intermédiaire de contractants en ingénierie, approvisionnement et construction qui sélectionnent les nuances d'acier pour chaque projet. Les fournisseurs qui fournissent des matériaux conformes et cohérents sont bien positionnés dans ce segment d'utilisation finale.
Analyse géographique
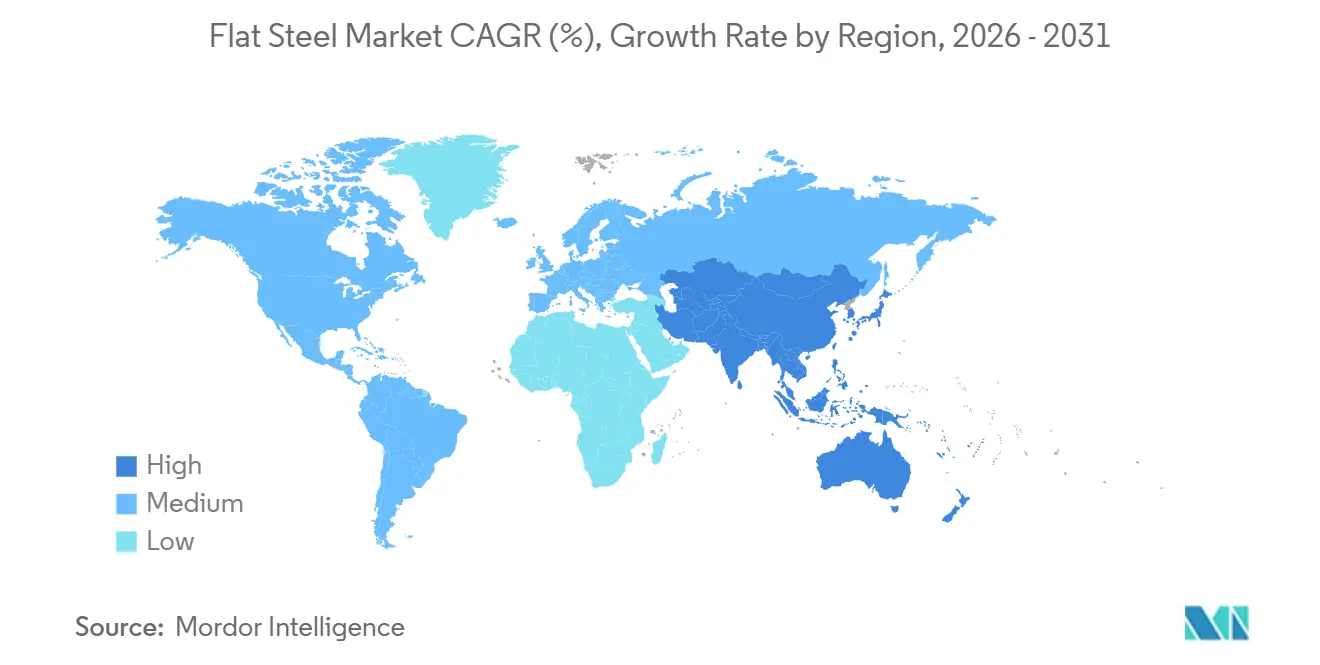
L'Asie-Pacifique détenait 44,39 % de la part du marché des aciers plats en 2025 et devrait croître à un CAGR de 6,27 % jusqu'en 2031. La consommation intérieure d'acier plat en Chine a diminué de 6,9 % en 2025, le ralentissement de son marché immobilier se poursuivant. La demande d'acier en Inde a augmenté de 9,8 % en 2025. La demande en ASEAN a augmenté de 4,3 % en 2025, soutenue par les investissements manufacturiers et les programmes d'infrastructure publique. La Corée du Sud et le Japon ont enregistré une baisse combinée de 5,1 % de la demande en 2025.
L'Amérique du Nord est la deuxième région en importance sur le marché des aciers plats. La demande aux États-Unis a augmenté de 0,7 % en 2025, l'activité industrielle et les dépenses publiques d'infrastructure ayant contribué à compenser la faiblesse de la construction résidentielle. Le Canada a enregistré une croissance de la demande de 2,7 % en 2025, tandis que le Mexique a enregistré une baisse de 4,6 %. Les droits de douane au titre de la Section 232, portés à 50 % en juin 2025, ont limité une partie de la pression des importations sur les producteurs nationaux. Le Plan d'action maritime américain devrait également soutenir la demande de plaques pour la construction navale. Les producteurs utilisant des fours à arc électrique représentaient 60 % des expéditions nationales d'acier plat en 2025, positionnant fortement la région dans cette filière de production.
La demande européenne d'acier plat a diminué de 1,2 % en 2025, avec une baisse de 12,6 % en France et de 6,1 % en Allemagne. L'Union européenne a relevé les droits de douane sur l'acier hors quota de 25 % à 50 % en avril 2026 et a plafonné les quotas d'importation d'acier plat à 15 % de la consommation de l'Union européenne[2]Ministère de l'Économie, "Post-Sauvegarde Acier," Ministère de l'Économie, economie.gouv.fr.. La demande en Amérique du Sud a augmenté de 0,7 % en 2025. La demande au Moyen-Orient a augmenté de 6,4 % en 2025, tandis que l'Afrique a progressé de 16,1 %, soutenue par les investissements dans les infrastructures de construction et d'énergie.

Paysage concurrentiel
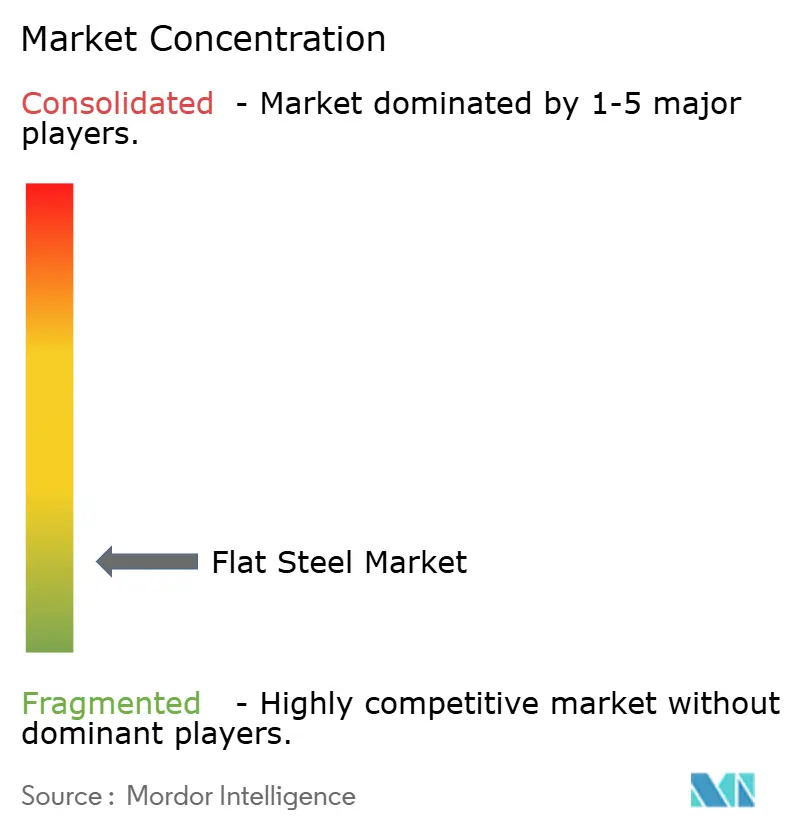
Le marché des aciers plats est fragmenté. Baowu, ArcelorMittal, Nippon Steel, POSCO et JSW Steel figurent parmi les producteurs intégrés les plus actifs sur le plan stratégique. Les marchés régionaux et de spécialité restent plus fragmentés que ne le suggèrent les chiffres de production mondiale. La concurrence dépend de plus en plus de produits plats à haute spécification et à faible teneur en carbone plutôt que de la seule production de bobines laminées à chaud de base. La qualité des produits, les investissements dans la décarbonation et la proximité des principaux pôles d'utilisation finale façonnent le positionnement des fournisseurs, favorisant les producteurs capables de combiner l'échelle avec des capacités dans l'automobile, l'énergie et les tôles revêtues.
POSCO a achevé un four à arc électrique d'une capacité de 2,5 millions de tonnes par an à Gwangyang en juin 2026 et développe son procédé de production d'acier à base d'hydrogène HyREX. Nucor a mis en service une aciérie de 4 milliards USD en Virginie-Occidentale avec une production par four à arc électrique et une capacité de galvanisation de qualité automobile. Ces investissements reflètent une tendance plus large parmi les grands producteurs vers des capacités à faibles émissions et des produits plats spécialisés. Les producteurs indiens développent également leurs capacités de laminage à froid et de revêtement pour approvisionner les constructeurs automobiles. L'accent concurrentiel se déplace vers des produits qui répondent à la fois aux exigences de performance et aux exigences d'achat liées au carbone.
L'acier plat certifié à faible teneur en carbone pour les projets d'énergie renouvelable et les applications automobiles reste un domaine de concurrence important. L'approvisionnement en tôles revêtues en ASEAN et en Asie du Sud est un autre domaine d'intérêt, car la demande croît plus vite que l'offre intérieure dans certains endroits. Les cadres de reporting de l'empreinte carbone deviennent de plus en plus pertinents dans les pratiques d'approvisionnement européennes et nord-américaines, ce qui peut donner un avantage commercial aux fournisseurs capables de documenter les émissions des produits et de répondre aux exigences des clients. Les producteurs de produits de base restent exposés à des prix plus bas lorsque des exportations excédentaires entrent sur leurs marchés régionaux. Le marché des aciers plats combine donc de grands producteurs intégrés avec des positions d'approvisionnement régionales et spécialisées plus fragmentées.
Leaders du secteur des aciers plats
BAOWU Metal
ARCELORMITTAL
Ansteel Group Corporation Limited
NIPPON STEEL CORPORATION
HBIS GROUP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Nucor Corporation a annoncé un investissement de 59 millions USD pour agrandir son installation Vulcraft Indiana à St. Joe, dans l'Indiana. L'expansion ajoute des capacités de production de grilles en acier plat et augmente la capacité de produits en acier plat fabriqués en aval.
- Avril 2026 : JSW Steel et JFE Steel Corporation ont annoncé une coentreprise à 50:50, JSW JFE Steel Ltd, pour agrandir l'installation de Bhushan Power and Steel à Odisha à 6 millions de tonnes par an d'acier plat, avec un investissement de 32 000 crores INR (3,8 milliards USD). La coentreprise vise à augmenter la production de produits en acier plat de qualité supérieure et spécialisés pour les marchés intérieurs et d'exportation.


Périmètre du rapport mondial sur le marché des aciers plats
L'acier plat est une catégorie majeure de produits métalliques fabriqués en laminant des brames d'acier en formes plates et rectangulaires, ce qui le distingue des produits longs tels que les fils ou les tubes. Il comprend principalement des tôles minces, des feuillards en bobines et des plaques de structure lourdes.
Le marché des aciers plats est segmenté par type de produit, procédé de production, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en tôles, feuillards et plaques. Par procédé de production, le marché est segmenté en four à oxygène basique, four à arc électrique et autres. Par secteur d'utilisation finale, le marché est segmenté en bâtiment et infrastructure, équipements mécaniques, automobile et autres transports, équipements d'énergie renouvelable et de production d'électricité, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les aciers plats dans 16 pays des principales régions. Les tailles et prévisions de marché sont fournies en termes de valeur (USD).
| Tôles et feuillards |
| Plaques |
| Four à oxygène basique |
| Four à arc électrique |
| Autres |
| Bâtiment et infrastructure |
| Équipements mécaniques |
| Automobile et autres transports |
| Équipements d'énergie renouvelable et de production d'électricité |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Tôles et feuillards | |
| Plaques | ||
| Par procédé de production | Four à oxygène basique | |
| Four à arc électrique | ||
| Autres | ||
| Par secteur d'utilisation finale | Bâtiment et infrastructure | |
| Équipements mécaniques | ||
| Automobile et autres transports | ||
| Équipements d'énergie renouvelable et de production d'électricité | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des aciers plats ?
La taille du marché des aciers plats a été estimée à 712,11 millions USD en 2025 et devrait croître de 748,93 millions USD en 2026 à 994,69 millions USD d'ici 2031, à un CAGR de 5,84 % au cours de la période de prévision (2026-2031).
Quel type de produit en acier plat détient la plus grande part ?
Les tôles et feuillards détenaient une part de 74,73 % en valeur en 2025 et devraient croître à un CAGR de 6,34 % jusqu'en 2031.
Pourquoi les fours à arc électrique gagnent-ils en importance ?
Les fours à arc électrique devraient croître à un CAGR de 6,75 % en raison de l'utilisation accrue de ferraille, de l'électricité à faibles émissions et des besoins de conformité carbone.
Quel secteur d'utilisation finale connaît la croissance la plus rapide pour les aciers plats ?
Les équipements d'énergie renouvelable et de production d'électricité devraient croître à un CAGR de 6,83 % jusqu'en 2031, soutenus par les équipements éoliens, solaires et de réseau.
Dernière mise à jour de la page le:



