
Tamaño y participación del mercado de acero plano
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 748.93 Millones de dólares |
| Tamaño del Mercado (2031) | 994.69 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de acero plano por Mordor Intelligence
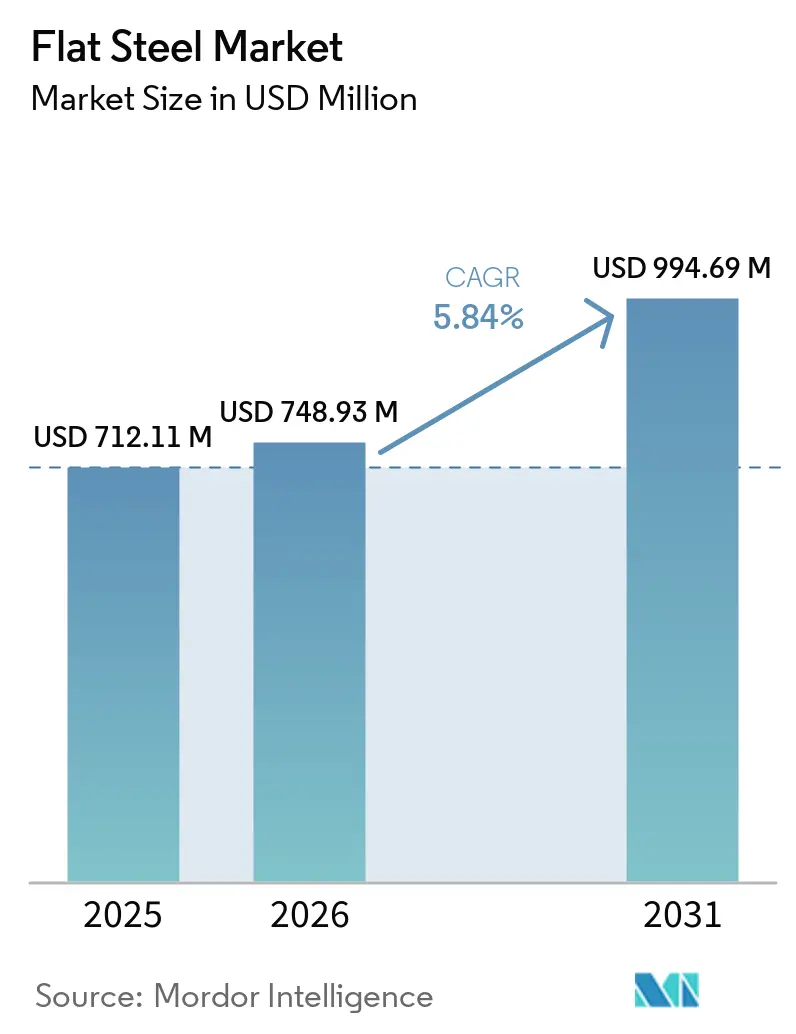
El tamaño del mercado de acero plano se estimó en 712,11 millones de USD en 2025 y se prevé que crezca desde 748,93 millones de USD en 2026 hasta 994,69 millones de USD en 2031, a una CAGR del 5,84% durante el período de pronóstico (2026-2031). La renovación de infraestructuras, la construcción industrial, la producción automotriz y los equipos de energía renovable sostienen la demanda en varias regiones. La construcción sigue siendo la base central de la demanda, mientras que los equipos de energía y los compradores industriales incrementan sus adquisiciones a un ritmo más acelerado. Esta combinación reduce la dependencia de la construcción residencial en China, que anteriormente había influido con mayor fuerza en la demanda mundial de acero. Los productores responden haciendo hincapié en productos recubiertos, de mayor resistencia y menor contenido de carbono, en lugar de depender exclusivamente de la producción de productos básicos. El mercado de acero plano también enfrenta una presión sostenida derivada del exceso de capacidad, la competencia exportadora y la volatilidad de los costos de insumos.
Conclusiones clave del informe
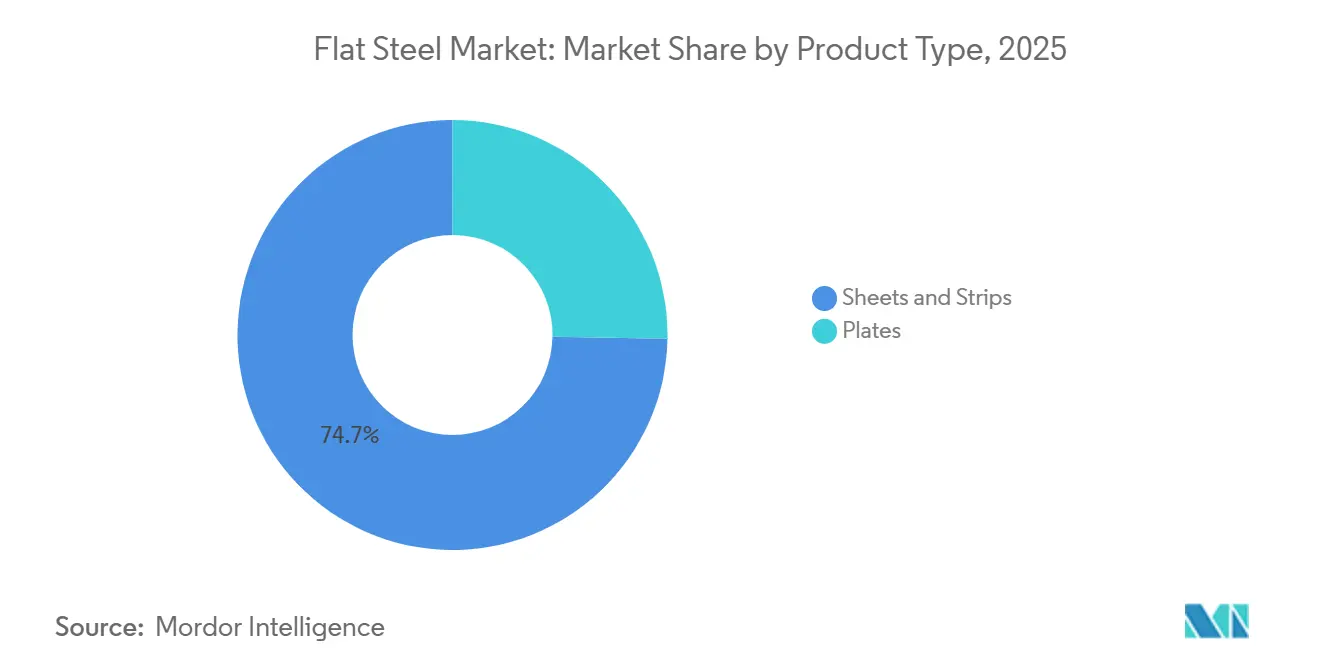
- Por tipo de producto, las chapas y los flejes representaron el 74,73% de la participación del mercado de acero plano en 2025 y se prevé que crezcan a una CAGR del 6,34% hasta 2031.
- Por proceso de producción, la ruta del horno de oxígeno básico representó el 75,25% de la participación del mercado de acero plano en 2025, mientras que se prevé que los hornos de arco eléctrico crezcan a una CAGR del 6,75% hasta 2031.
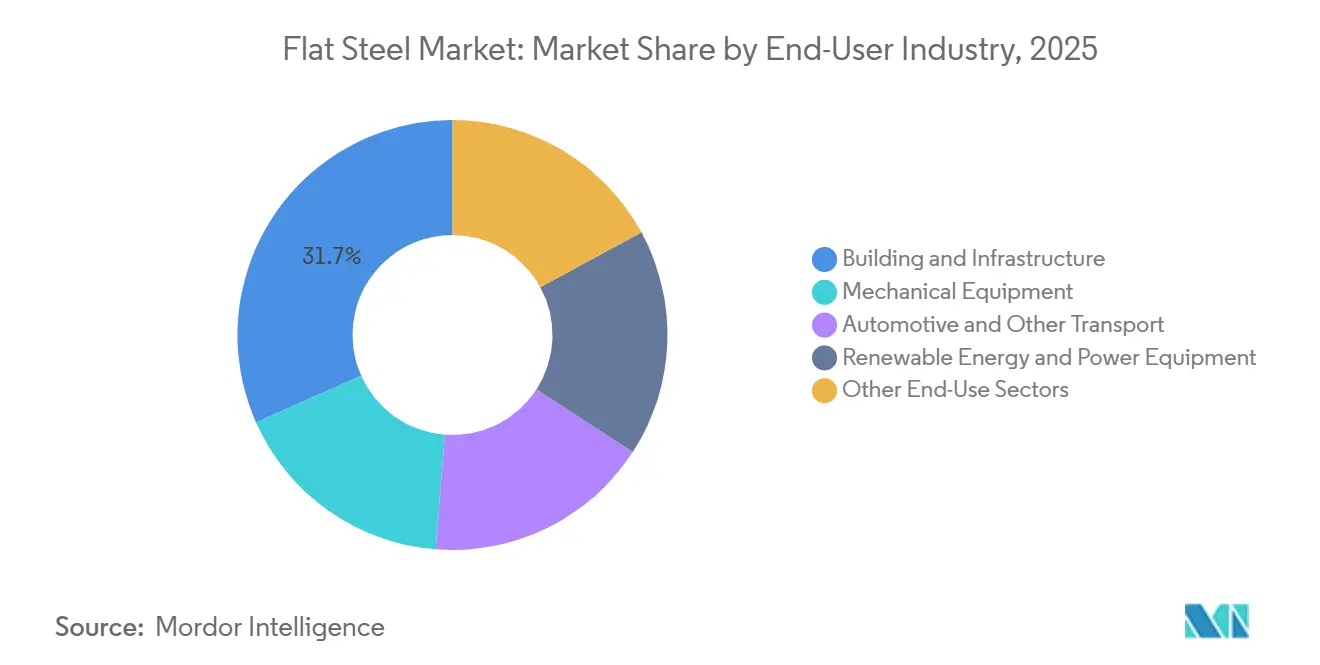
- Por industria de usuario final, construcción e infraestructura representó el 31,67% de la participación del mercado de acero plano en 2025, mientras que se prevé que los equipos de energía renovable y eléctrica crezcan a una CAGR del 6,83% hasta 2031.
- Por geografía, Asia-Pacífico representó el 44,39% de la participación del mercado de acero plano en 2025 y se prevé que se expanda a una CAGR del 6,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de acero plano
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Renovación de infraestructuras y construcción industrial | +1.8% | Global, particularmente Asia del Sur, ASEAN, América del Norte y Oriente Medio | Largo plazo (≥ 4 años) |
| Reducción de peso en vehículos automotores y producción de vehículos eléctricos | +1.0% | Global; núcleo en APAC (China, India, Corea del Sur), con efecto secundario en América del Norte | Mediano plazo (2-4 años) |
| Expansión de energías renovables y equipos de red eléctrica | +0.9% | Efecto secundario en Oriente Medio y África (MEA) y América del Sur | Mediano plazo (2-4 años) |
| Crecimiento del acero plano recubierto y resistente a la corrosión | +0.7% | Global: mayor adopción en APAC, América del Norte y la UE | Largo plazo (≥ 4 años) |
| Adopción de acero de alta resistencia avanzado | +0.6% | Centros automotrices de APAC, América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovación de infraestructuras y construcción industrial
El gasto de capital respaldado por los gobiernos sigue siendo una fuente confiable de demanda para los productos de acero plano utilizados en envolventes de edificios, tableros de puentes, almacenes e instalaciones industriales. La demanda de acero en India creció en 2025, impulsada por el Plan Nacional de Infraestructura y la producción automotriz. Estados Unidos está dirigiendo el gasto público en infraestructura y los planes de construcción naval hacia aplicaciones que utilizan placa estructural. El Plan de Acción Marítimo de América, publicado en febrero de 2026, proporciona un canal adicional para esta demanda. La construcción prefabricada y modular utiliza chapas recubiertas y prepintadas con mayor frecuencia que las secciones formadas en obra, lo que incrementa la importancia de la calidad del producto y el acabado dentro del mercado de acero plano.
Reducción de peso en vehículos automotores y producción de vehículos eléctricos
Las plataformas de vehículos eléctricos crean un patrón de demanda diferente para el acero plano, ya que los paquetes de baterías añaden entre 400 y 800 kilogramos de peso. Los fabricantes de automóviles utilizan acero endurecido por prensado, grados de doble fase laminados en frío y acero de alta resistencia avanzado para gestionar el peso del vehículo y proteger los sistemas de baterías. El acero de alta resistencia avanzado puede reducir el peso estructural del vehículo entre un 15% y un 25% en comparación con el acero convencional[1]Departamento de Energía de EE. UU., "Materiales ligeros para automóviles y camiones", Departamento de Energía de EE. UU., energy.gov.. Estos grados mejoran el rendimiento en caso de colisión y permiten componentes más delgados en las estructuras de carrocería. La combinación de productos se desplaza, por tanto, del bobinado laminado en caliente convencional hacia materiales especializados con requisitos de certificación más estrictos. Esto favorece a los productores que pueden suministrar de manera consistente productos de grado automotriz cerca de los principales centros de fabricación de vehículos.
Expansión de energías renovables y equipos de red eléctrica
Los proyectos solares y eólicos requieren acero plano para estructuras de montaje en suelo, carcasas de transformadores, secciones de torres y equipos relacionados. Una turbina eólica terrestre requiere 124 toneladas de acero por megavatio de capacidad instalada, mientras que las instalaciones solares consumen 45 toneladas por megavatio. China añadió más de 100 GW de capacidad eólica en 2025, lo que impulsó la demanda de secciones de torres y componentes de góndolas. Las instalaciones solares a escala de servicios públicos en ASEAN, Oriente Medio y África también requieren acero estructural para los sistemas de montaje. La adquisición de proyectos de energía renovable se organiza habitualmente a través de contratistas de ingeniería, adquisiciones y construcción que especifican los grados para cada proyecto. Los proveedores que cumplen con esas especificaciones técnicas y los plazos de entrega están bien posicionados para beneficiarse de esta demanda.
Adopción de acero de alta resistencia avanzado
El acero de alta resistencia avanzado de tercera generación se utiliza en pilares B y marcos de puertas en plataformas de vehículos a nivel mundial. Estos grados pueden mejorar la absorción de energía en más de un 35% utilizando un menor espesor de sección. La demanda está aumentando porque los vehículos eléctricos requieren protección estructural alrededor de los compartimentos de baterías y deben cumplir requisitos de pruebas de colisión más estrictos. Los fabricantes de automóviles, por tanto, otorgan mayor valor a los materiales laminados en frío y recubiertos de alta calidad. Los requisitos de seguridad europeos y norteamericanos refuerzan aún más la demanda de productos que cumplen con exigentes especificaciones de rendimiento. La industria del acero plano avanza cada vez más hacia el desarrollo de grados, las pruebas y los acuerdos de suministro confiables con los fabricantes de vehículos.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Exceso de capacidad global de acero y presión exportadora | -1.3% | Global, más agudo en Europa, América del Sur y ASEAN | Corto plazo (≤ 2 años) |
| Costos volátiles de mineral de hierro, carbón coquizable y chatarra | -0.7% | Global, con mayor exposición a los productores de horno de oxígeno básico (BOF) en Asia y Europa | Mediano plazo (2-4 años) |
| Cumplimiento de normativas de carbono y gasto de capital en descarbonización | -0.5% | Global, particularmente Europa, América del Norte y productores de BOF orientados a la exportación en Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exceso de capacidad global de acero y presión exportadora
El exceso de capacidad global de fabricación de acero alcanzó 640 millones de toneladas en 2025 y se proyecta que aumente a 745 millones de toneladas para 2028. China exportó un récord de 131,2 millones de toneladas de acero en 2025, ya que la menor actividad inmobiliaria redirigió la producción hacia los mercados de exportación. Este cambio afecta especialmente a los productores de ASEAN, América del Sur y Europa que venden productos planos laminados en caliente y en frío. Las exportaciones de acero semiterminado de China al Sudeste Asiático aumentaron un 300% en 2025, y parte del material fue reexportado tras su procesamiento. La OCDE registró 75 nuevas investigaciones antidumping y de derechos compensatorios en 2025. Las medidas comerciales pueden limitar algunas importaciones, pero no abordan el excedente subyacente ni su efecto sobre los precios.
Costos volátiles de mineral de hierro, carbón coquizable y chatarra
Los costos de fabricación de acero siguen expuestos a los ciclos de materias primas que no siempre se alinean con la demanda de acero terminado. El mineral de hierro se negoció en un rango de 100 a 110 USD por tonelada en 2025, ejerciendo presión sobre los productores de horno de oxígeno básico, ya que los precios del bobinado estaban limitados por la competencia exportadora. Los precios del carbón coquizable aumentaron en 2025 tras un accidente minero en la provincia china de Shanxi que afectó al suministro interno. Se espera que las importaciones de carbón coquizable de India aumenten a medida que se expande la capacidad y los suministros internos siguen siendo limitados. Los productores de hornos de arco eléctrico enfrentan un desafío separado, ya que 42 economías restringen las exportaciones de chatarra ferrosa. La incertidumbre en los costos de insumos dificulta la fijación de precios en los contratos a largo plazo y puede limitar la disposición de los compradores a comprometerse con contratos plurianuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: las chapas y los flejes mantienen la primacía estructural
Las chapas y los flejes representaron el 74,73% de la participación del mercado de acero plano por valor en 2025. Esto refleja su uso en paneles de carrocería automotriz, carcasas de electrodomésticos, envolventes de edificios y marcos de soporte solar. Las placas se utilizan en aplicaciones más especializadas, incluidos recipientes a presión, construcción naval y marcos de maquinaria pesada. La mayor variedad de usos finales de las chapas y los flejes explica su posición dominante. El bobinado laminado en caliente de productos básicos representa el segmento de mayor producción y menor margen dentro de este grupo de productos. Las variantes laminadas en frío y recubiertas tienen un valor más alto debido a los requisitos más estrictos de calidad superficial, conformado y rendimiento anticorrosión.
Se prevé que las chapas y los flejes crezcan a una CAGR del 6,34% de 2026 a 2031. Este crecimiento está respaldado por productos recubiertos de zinc-aluminio-magnesio utilizados en techos, sustratos solares y estructuras de vehículos eléctricos. El trabajo de normalización industrial de Japón ha alineado más estrechamente la producción nacional con los requisitos de los fabricantes de equipos originales automotrices para grados de alta resistencia avanzados. Los proveedores responden a la presión competitiva en el bobinado de productos básicos expandiéndose hacia acabados de valor añadido y productos de mayor grado. La fuerte dependencia de las chapas y los flejes significa que los cambios en los precios del bobinado continúan influyendo en el mercado de acero plano en general. Los productores pueden reducir esta exposición aumentando las ventas en recubrimientos, grados automotrices y otras categorías de productos diferenciados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por proceso de producción: la dominancia del horno de oxígeno básico (BOF) persiste mientras el horno de arco eléctrico (EAF) redefine la cadena de valor
La ruta del horno de oxígeno básico representó el 75,25% de la participación del proceso de producción en 2025. Esta participación está respaldada por instalaciones integradas de alto horno en China, India y Japón, que representan décadas de inversión en la producción primaria de hierro y no pueden reemplazarse rápidamente. Los hornos de oxígeno básico siguieron siendo importantes en 2025 y continúan siéndolo en 2026, a pesar de la creciente presión de descarbonización. La menor demanda de construcción en China ha llevado a algunos hornos a redirigir la producción de productos planos hacia canales de exportación. Los requisitos medioambientales también están impulsando a los productores a evaluar las rutas eléctricas y reducir las emisiones de la producción convencional.
Se prevé que los hornos de arco eléctrico crezcan a una CAGR del 6,75% de 2026 a 2031. La ruta representó el 29% de la producción mundial de acero bruto en 2024 y se beneficia de una mayor disponibilidad de chatarra, suministros de electricidad más limpios y requisitos de cumplimiento normativo. La Unión Europea entró en la fase definitiva de su Mecanismo de Ajuste en Frontera por Carbono el 1 de enero de 2026, lo que modifica la posición de costos de las importaciones de acero plano con alta intensidad de emisiones hacia Europa. Los hornos de arco eléctrico se benefician de un suministro confiable de chatarra y del acceso a electricidad de menor contenido de carbono. Sin embargo, las restricciones al comercio de chatarra pueden ralentizar esta transición en regiones con una recolección interna de chatarra limitada.
Por industria de usuario final: la construcción ancla la demanda mientras las energías renovables lideran el crecimiento
Construcción e infraestructura representó el 31,67% de la participación del mercado de acero plano en 2025. El acero plano se utiliza en estructuras, techos, revestimientos, componentes de puentes y sistemas de construcción prefabricados. Los programas de infraestructura respaldados por los gobiernos hacen que esta demanda sea menos vulnerable a los ciclos de construcción residencial privada. El sector de la construcción representó el 37% del consumo aparente de acero en la Unión Europea en 2024. Los equipos mecánicos, el sector automotriz y otros transportes son usuarios adicionales significativos de productos planos, mientras que los electrodomésticos de consumo, la construcción naval y la fabricación en general proporcionan una producción base en todo el mercado de acero plano.
Se prevé que los equipos de energía renovable y eléctrica crezcan a una CAGR del 6,83% hasta 2031. Este crecimiento está impulsado por la intensidad de acero de las torres eólicas, las estructuras de soporte solar y los equipos de red eléctrica. Las torres eólicas requieren entre 124 y 190 toneladas de acero plano por megavatio de capacidad, dependiendo de la altura del buje. Las adiciones eólicas de China en 2025, junto con la expansión de proyectos solares en ASEAN, Oriente Medio y África, impulsaron la demanda de placas y chapas de alta resistencia. Los compradores de proyectos suelen trabajar a través de contratistas de ingeniería, adquisiciones y construcción que seleccionan los grados de acero para cada proyecto. Los proveedores que suministran material conforme y consistente están bien posicionados en este segmento de uso final.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
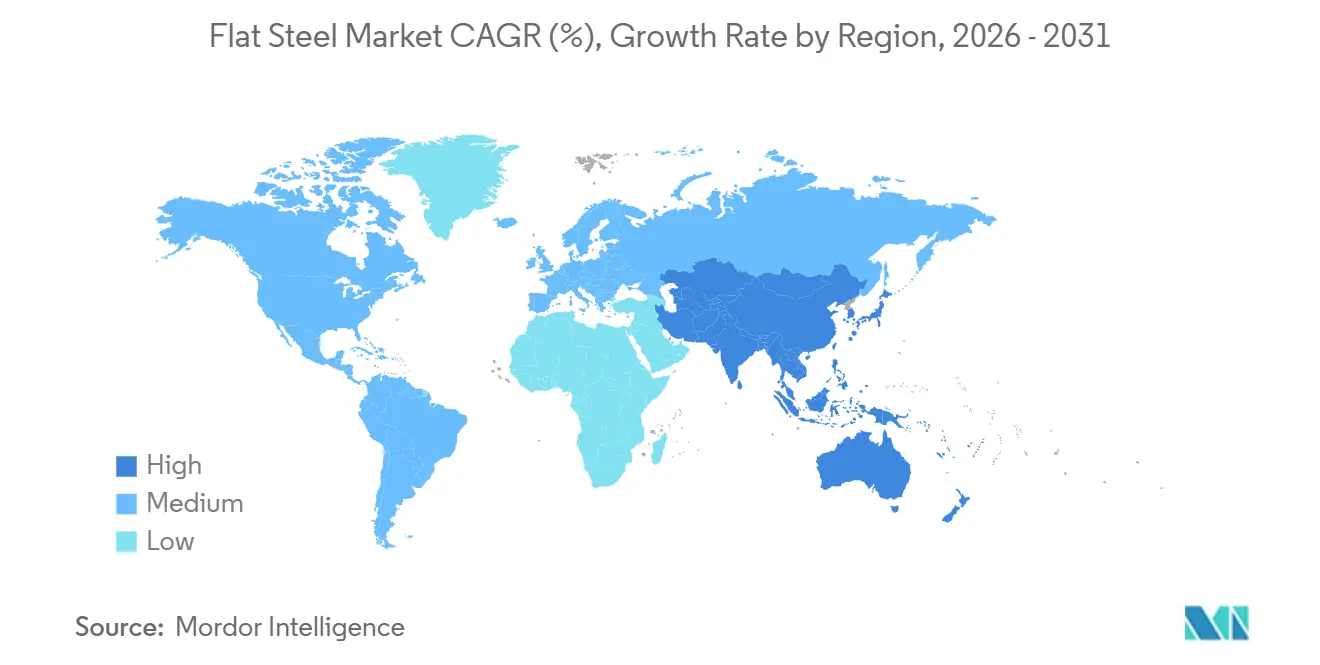
Asia-Pacífico representó el 44,39% de la participación del mercado de acero plano en 2025 y se prevé que crezca a una CAGR del 6,27% hasta 2031. El consumo interno de acero plano de China disminuyó un 6,9% en 2025, a medida que continuó su desaceleración inmobiliaria. La demanda de acero de India creció un 9,8% en 2025. La demanda de ASEAN creció un 4,3% en 2025, impulsada por la inversión manufacturera y los programas de infraestructura pública. Corea del Sur y Japón registraron una caída combinada del 5,1% en la demanda en 2025.
América del Norte es la segunda región más grande en el mercado de acero plano. La demanda de Estados Unidos creció un 0,7% en 2025, con la actividad industrial y el gasto público en infraestructura ayudando a compensar la débil construcción residencial. Canadá registró un crecimiento de la demanda del 2,7% en 2025, mientras que México registró una caída del 4,6%. Los aranceles de la Sección 232, aumentados al 50% en junio de 2025, limitaron parte de la presión importadora sobre los productores nacionales. También se espera que el Plan de Acción Marítimo de América apoye la demanda de placas procedente de la construcción naval. Los productores de hornos de arco eléctrico representaron el 60% de los envíos nacionales de acero plano en 2025, posicionando a la región favorablemente en esta ruta de producción.
La demanda de acero plano en Europa disminuyó un 1,2% en 2025, con Francia cayendo un 12,6% y Alemania un 6,1%. La Unión Europea elevó los aranceles sobre el acero fuera de cuota del 25% al 50% en abril de 2026 y limitó las cuotas de importación de acero plano al 15% del consumo de la Unión Europea[2]Ministère de l'Économie, "Post-Sauvegarde Acier", Ministère de l'Économie, economie.gouv.fr.. La demanda de América del Sur creció un 0,7% en 2025. La demanda de Oriente Medio creció un 6,4% en 2025, mientras que África creció un 16,1%, impulsada por la inversión en construcción e infraestructura energética.

Panorama competitivo
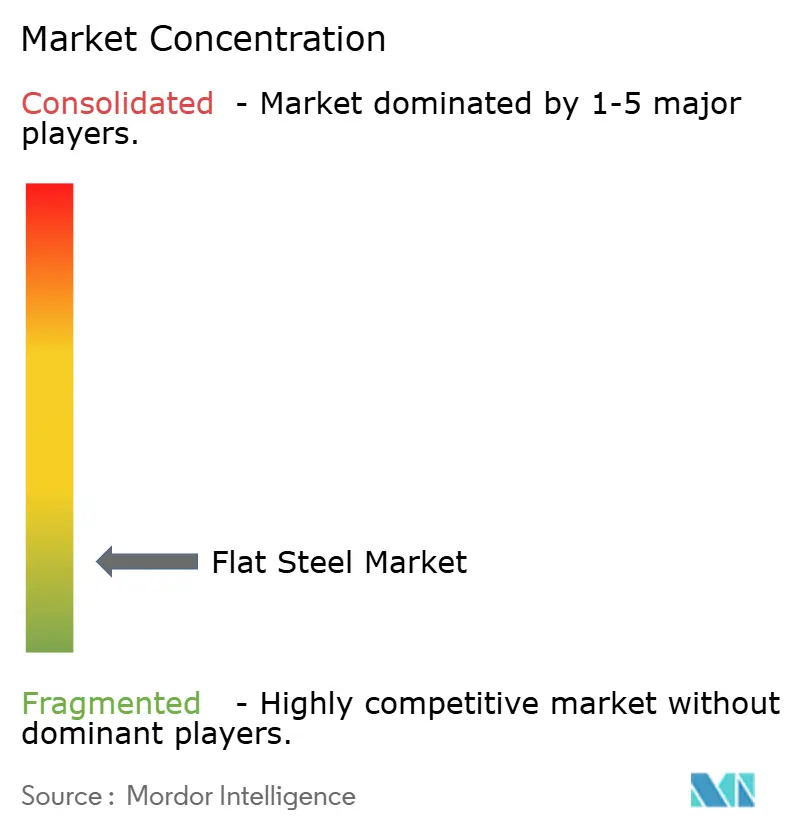
El mercado de acero plano está fragmentado. Baowu, ArcelorMittal, Nippon Steel, POSCO y JSW Steel se encuentran entre los productores integrados más activos estratégicamente. Los mercados regionales y de especialidad siguen siendo más fragmentados de lo que sugieren las cifras de producción global. La competencia depende cada vez más de productos planos de alta especificación y menor contenido de carbono, en lugar de depender únicamente de la producción de bobinado laminado en caliente de productos básicos. La calidad del producto, la inversión en descarbonización y la proximidad a los principales centros de uso final determinan el posicionamiento de los proveedores, favoreciendo a los productores que pueden combinar escala con capacidades en los sectores automotriz, energético y de chapa recubierta.
POSCO completó un horno de arco eléctrico de 2,5 millones de toneladas por año en Gwangyang en junio de 2026 y está desarrollando su proceso de fabricación de acero basado en hidrógeno HyREX. Nucor puso en marcha una planta de laminación de chapas de 4.000 millones de USD en Virginia Occidental con producción de horno de arco eléctrico y capacidad de galvanizado de grado automotriz. Estas inversiones reflejan una tendencia más amplia entre los principales productores hacia una capacidad de menores emisiones y productos planos especializados. Los productores indios también están ampliando la capacidad de laminación en frío y recubrimiento para abastecer a los fabricantes de automóviles. El énfasis competitivo se está desplazando hacia productos que cumplen tanto los requisitos de rendimiento como los relacionados con el carbono en las adquisiciones.
El acero plano certificado de bajo carbono para proyectos de energía renovable y aplicaciones automotrices sigue siendo un área importante de competencia. El suministro de chapa recubierta en ASEAN y Asia del Sur es otra área de enfoque, ya que la demanda está creciendo más rápido que el suministro interno en algunas ubicaciones. Los marcos de reporte de huella de carbono son cada vez más relevantes en las prácticas de adquisición europeas y norteamericanas, lo que puede otorgar una ventaja de ventas a los proveedores que pueden documentar las emisiones del producto y cumplir con los requisitos del cliente. Los productores de productos básicos siguen expuestos a precios más bajos cuando las exportaciones excedentarias ingresan a sus mercados regionales. El mercado de acero plano combina, por tanto, grandes productores integrados con posiciones de suministro regional y especializado más fragmentadas.
Líderes de la industria del acero plano
BAOWU Metal
ARCELORMITTAL
Ansteel Group Corporation Limited
NIPPON STEEL CORPORATION
HBIS GROUP
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Agosto de 2026: Nucor Corporation anunció una inversión de 59 millones de USD para ampliar su instalación Vulcraft Indiana en St. Joe, Indiana. La expansión añade capacidades de producción de rejillas de acero plano y aumenta la capacidad de productos de acero plano fabricados aguas abajo.
- Abril de 2026: JSW Steel y JFE Steel Corporation anunciaron una empresa conjunta al 50:50, JSW JFE Steel Ltd, para ampliar la instalación de Bhushan Power and Steel en Odisha a 6 millones de toneladas por año de acero plano, con una inversión de INR 32.000 crore (3.800 millones de USD). La empresa conjunta tiene como objetivo aumentar la producción de productos de acero plano de mayor grado y especializados para los mercados nacionales y de exportación.


Alcance del informe global del mercado de acero plano
El acero plano es una categoría principal de productos metálicos fabricados mediante el laminado de planchones de acero en formas planas y rectangulares, lo que lo distingue de los productos largos como alambres o tubos. Incluye principalmente chapas delgadas, flejes en bobina y placas estructurales pesadas.
El mercado de acero plano está segmentado por tipo de producto, proceso de producción, industria de usuario final y geografía. Por tipo de producto, el mercado se segmenta en chapas, flejes y placas. Por proceso de producción, el mercado se segmenta en horno de oxígeno básico, horno de arco eléctrico y otros. Por industria de usuario final, el mercado se segmenta en construcción e infraestructura, equipos mecánicos, automotriz y otros transportes, equipos de energía renovable y eléctrica, y otros sectores de uso final. El informe también cubre el tamaño del mercado y los pronósticos para el acero plano en 16 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Chapas y flejes |
| Placas |
| Horno de oxígeno básico |
| Horno de arco eléctrico |
| Otros |
| Construcción e infraestructura |
| Equipos mecánicos |
| Automotriz y otros transportes |
| Equipos de energía renovable y eléctrica |
| Otros sectores de uso final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Chapas y flejes | |
| Placas | ||
| Por proceso de producción | Horno de oxígeno básico | |
| Horno de arco eléctrico | ||
| Otros | ||
| Por industria de usuario final | Construcción e infraestructura | |
| Equipos mecánicos | ||
| Automotriz y otros transportes | ||
| Equipos de energía renovable y eléctrica | ||
| Otros sectores de uso final | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de acero plano?
El tamaño del mercado de acero plano se estimó en 712,11 millones de USD en 2025 y se prevé que crezca desde 748,93 millones de USD en 2026 hasta 994,69 millones de USD en 2031, a una CAGR del 5,84% durante el período de pronóstico (2026-2031).
¿Qué tipo de producto de acero plano tiene la mayor participación?
Las chapas y los flejes representaron una participación del 74,73% por valor en 2025 y se prevé que crezcan a una CAGR del 6,34% hasta 2031.
¿Por qué los hornos de arco eléctrico están ganando importancia?
Se prevé que los hornos de arco eléctrico crezcan a una CAGR del 6,75% debido al mayor uso de chatarra, electricidad de menores emisiones y necesidades de cumplimiento de normativas de carbono.
¿Qué industria de usuario final está creciendo más rápido para el acero plano?
Se prevé que los equipos de energía renovable y eléctrica crezcan a una CAGR del 6,83% hasta 2031, impulsados por equipos eólicos, solares y de red eléctrica.
Última actualización de la página el:



