
Flachstahlmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 748.93 Millionen US-Dollar |
| Marktgröße (2031) | 994.69 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Flachstahlmarkt Analyse von Mordor Intelligence
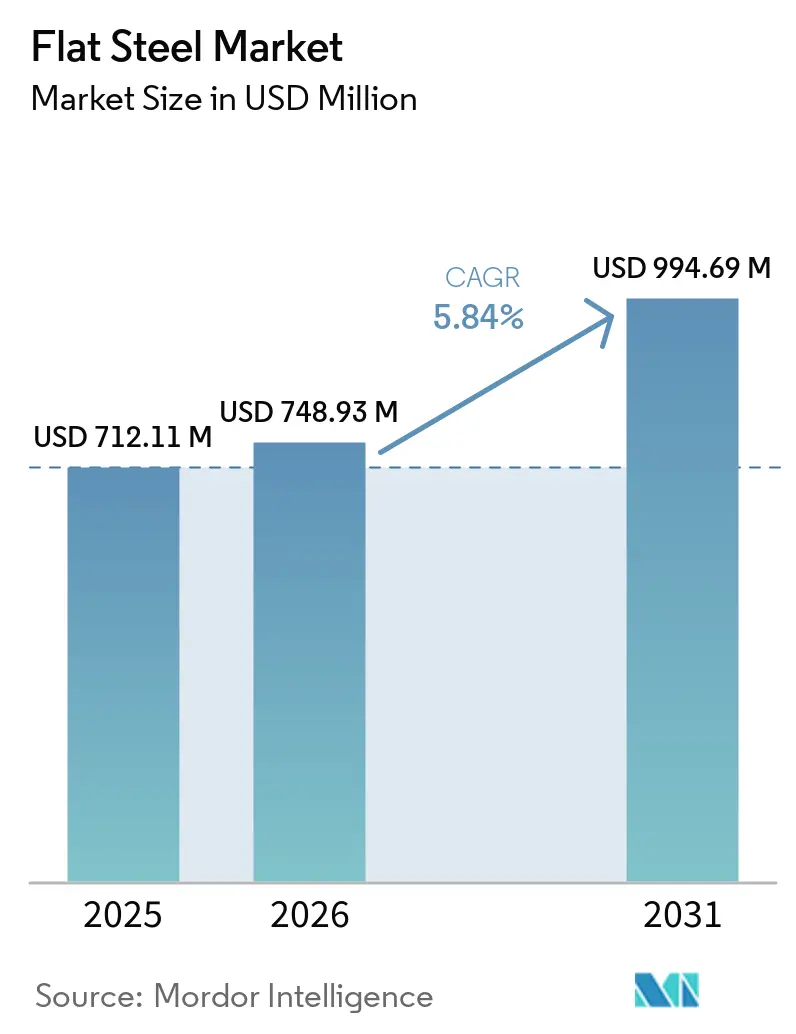
Die Größe des Flachstahlmarktes wurde im Jahr 2025 auf 712,11 Millionen USD geschätzt und soll von 748,93 Millionen USD im Jahr 2026 auf 994,69 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,84 % während des Prognosezeitraums (2026–2031). Infrastrukturerneuerung, industrieller Hochbau, Automobilproduktion und Ausrüstung für erneuerbare Energien stützen die Nachfrage in mehreren Regionen. Das Bauwesen bleibt die zentrale Nachfragebasis, während Energieanlagen und industrielle Abnehmer ihre Einkäufe in einem schnelleren Tempo steigern. Diese Mischung verringert die Abhängigkeit vom Wohnungsbau in China, der zuvor die globale Stahlnachfrage stärker geprägt hatte. Die Hersteller reagieren darauf, indem sie beschichtete, höherfeste und kohlenstoffärmere Produkte in den Vordergrund stellen, anstatt sich ausschließlich auf Massenware zu verlassen. Der Flachstahlmarkt steht zudem unter anhaltendem Druck durch Überkapazitäten, Exportwettbewerb und Volatilität der Inputkosten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Bleche und Bänder im Jahr 2025 einen Marktanteil von 74,73 % am Flachstahlmarkt und werden voraussichtlich bis 2031 mit einer CAGR von 6,34 % wachsen.
- Nach Herstellungsverfahren hielt der Sauerstoffaufblaskonverter-Weg im Jahr 2025 einen Marktanteil von 75,25 % am Flachstahlmarkt, während Elektrolichtbogenöfen voraussichtlich bis 2031 mit einer CAGR von 6,75 % wachsen werden.
- Nach Endverbraucherbranche hielt Bauwesen und Infrastruktur im Jahr 2025 einen Marktanteil von 31,67 % am Flachstahlmarkt, während erneuerbare Energien und Stromerzeugungsanlagen voraussichtlich bis 2031 mit einer CAGR von 6,83 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 44,39 % am Flachstahlmarkt und wird voraussichtlich bis 2031 mit einer CAGR von 6,27 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Flachstahlmarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Infrastrukturerneuerung und industrieller Hochbau | +1.8% | Global, insbesondere Südasien, ASEAN, Nordamerika und der Nahe Osten | Langfristig (≥ 4 Jahre) |
| Leichtbau im Automobilbereich und Produktion von Elektrofahrzeugen | +1.0% | Global; APAC-Kern (China, Indien, Südkorea), Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausbau erneuerbarer Energien und Netzausrüstung | +0.9% | Ausstrahlungseffekte auf den Nahen Osten und Afrika (MEA) sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum von beschichtetem und korrosionsbeständigem Flachstahl | +0.7% | Global: höchste Akzeptanz in APAC, Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Einsatz von hochfestem Stahl der nächsten Generation | +0.6% | APAC, Nordamerika und EU-Automobilzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastrukturerneuerung und industrieller Hochbau
Staatlich geförderte Kapitalausgaben bleiben eine verlässliche Nachfragequelle für Flachstahlprodukte, die in Gebäudehüllen, Brückendecks, Lagerhallen und Industrieanlagen eingesetzt werden. Indiens Stahlnachfrage wuchs im Jahr 2025, unterstützt durch die National Infrastructure Pipeline und die Automobilproduktion. Die Vereinigten Staaten lenken öffentliche Infrastrukturausgaben und Schiffbaupläne auf Anwendungen, die Strukturgrobblech verwenden. Der im Februar 2026 veröffentlichte America's Maritime Action Plan bietet einen zusätzlichen Kanal für diese Nachfrage. Vorgefertigter und modularer Hochbau verwendet häufiger beschichtete und vorlackierte Bleche als vor Ort geformte Profile, was die Bedeutung von Produktqualität und Veredelung im Flachstahlmarkt erhöht.
Leichtbau im Automobilbereich und Produktion von Elektrofahrzeugen
Elektrofahrzeugplattformen erzeugen ein anderes Nachfragemuster für Flachstahl, da Batteriesätze 400 bis 800 Kilogramm Gewicht hinzufügen. Automobilhersteller verwenden pressgehärteten Stahl, kaltgewalzte Dualphasengüten und hochfesten Stahl, um das Fahrzeuggewicht zu steuern und Batteriesysteme zu schützen. Hochfester Stahl kann das strukturelle Fahrzeuggewicht im Vergleich zu konventionellem Stahl um 15 % bis 25 % reduzieren[1]U.S. Department of Energy, "Lightweight Materials for Cars and Trucks," U.S. Department of Energy, energy.gov.. Diese Güten unterstützen die Crashleistung und ermöglichen gleichzeitig dünnere Bauteile in Karosseriestrukturen. Der Produktmix verschiebt sich daher weg von konventionellem warmgewalztem Coil hin zu Spezialmaterialien mit strengeren Zertifizierungsanforderungen. Dies begünstigt Hersteller, die in der Lage sind, automobilgerechte Produkte in der Nähe großer Fahrzeugfertigungszentren zuverlässig zu liefern.
Ausbau erneuerbarer Energien und Netzausrüstung
Solar- und Windprojekte benötigen Flachstahl für Bodenmontagegestelle, Transformatorgehäuse, Turmabschnitte und zugehörige Ausrüstung. Eine Onshore-Windturbine benötigt 124 Tonnen Stahl pro Megawatt installierter Kapazität, während Solaranlagen 45 Tonnen pro Megawatt verbrauchen. China hat im Jahr 2025 mehr als 100 GW Windkapazität hinzugefügt und damit die Nachfrage nach Turmabschnitten und Gondelkomponenten gestützt. Versorgungsmaßstäbliche Solaranlagen in ASEAN, dem Nahen Osten und Afrika benötigen ebenfalls Konstruktionsstahl für Montagesysteme. Die Beschaffung von Projekten für erneuerbare Energien wird häufig über Ingenieur-, Beschaffungs- und Bauunternehmen organisiert, die für jedes Projekt Güten festlegen. Lieferanten, die diese technischen Spezifikationen und Lieferpläne erfüllen, sind gut positioniert, um von dieser Nachfrage zu profitieren.
Einsatz von hochfestem Stahl der nächsten Generation
Hochfester Stahl der dritten Generation wird in B-Säulen und Türringen auf globalen Fahrzeugplattformen eingesetzt. Diese Güten können die Energieabsorption um mehr als 35 % verbessern und dabei geringere Querschnittsdicken verwenden. Die Nachfrage steigt, weil Elektrofahrzeuge strukturellen Schutz um Batteriegehäuse herum benötigen und strengere Crashtestanforderungen erfüllen müssen. Automobilhersteller legen daher einen höheren Wert auf hochwertige kaltgewalzte und beschichtete Materialien. Europäische und nordamerikanische Sicherheitsanforderungen verstärken die Nachfrage nach Produkten, die anspruchsvolle Leistungsspezifikationen erfüllen, zusätzlich. Die Flachstahlindustrie bewegt sich zunehmend in Richtung Gütenentwicklung, Prüfung und zuverlässiger Liefervereinbarungen mit Fahrzeugherstellern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Stahlüberkapazität und Exportdruck | -1.3% | Global, am stärksten ausgeprägt in Europa, Südamerika und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Volatile Kosten für Eisenerz, Kokskohle und Schrott | -0.7% | Global, mit stärkerer Exposition gegenüber Sauerstoffaufblaskonverter-Herstellern in Asien und Europa | Mittelfristig (2–4 Jahre) |
| CO₂-Compliance und Investitionsausgaben für Dekarbonisierung | -0.5% | Global, insbesondere Europa, Nordamerika und exportorientierte Sauerstoffaufblaskonverter-Hersteller in Asien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Stahlüberkapazität und Exportdruck
Die globale überschüssige Stahlproduktionskapazität erreichte im Jahr 2025 640 Millionen Tonnen und soll bis 2028 auf 745 Millionen Tonnen ansteigen. China exportierte im Jahr 2025 mit 131,2 Millionen Tonnen Stahl eine Rekordzahl, da schwächere Immobilienaktivitäten die Produktion in Richtung Exportmärkte umlenkten. Diese Verschiebung betrifft insbesondere Hersteller in ASEAN, Südamerika und Europa, die warmgewalzte und kaltgewalzte Flachprodukte verkaufen. Chinas Halbzeugstahlexporte nach Südostasien stiegen im Jahr 2025 um 300 %, und ein Teil des Materials wurde nach der Verarbeitung re-exportiert. Die OECD verzeichnete im Jahr 2025 75 neue Antidumping- und Ausgleichszolluntersuchungen. Handelsmaßnahmen können einige Importe begrenzen, beheben jedoch nicht den zugrunde liegenden Überschuss oder seine Auswirkungen auf die Preise.
Volatile Kosten für Eisenerz, Kokskohle und Schrott
Die Stahlherstellungskosten bleiben Rohstoffzyklen ausgesetzt, die nicht immer mit der Nachfrage nach Fertigstahl übereinstimmen. Eisenerz wurde im Jahr 2025 in einer Preisspanne von 100 bis 110 USD pro Tonne gehandelt, was Druck auf Sauerstoffaufblaskonverter-Hersteller ausübte, da die Coilpreise durch den Exportwettbewerb begrenzt wurden. Die Kokskohlepreise stiegen im Jahr 2025, nachdem ein Grubenunfall in der chinesischen Provinz Shanxi die inländische Versorgung beeinträchtigte. Indiens Kokskohleimporte werden voraussichtlich steigen, da die Kapazität ausgebaut wird und die inländischen Vorräte begrenzt bleiben. Elektrolichtbogenofen-Hersteller stehen vor einer separaten Herausforderung, da 42 Volkswirtschaften den Export von Eisenschrott einschränken. Unsichere Inputkosten erschweren die Preisgestaltung langfristiger Verträge und können die Bereitschaft der Käufer einschränken, sich auf mehrjährige Verträge einzulassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Bleche und Bänder behaupten strukturelle Vorrangstellung
Bleche und Bänder hielten im Jahr 2025 einen Marktanteil von 74,73 % am Flachstahlmarkt nach Wert. Dies spiegelt ihren Einsatz in Automobilkarosserieteilen, Gerätegehäusen, Gebäudehüllen und Solargestellen wider. Grobbleche werden in spezielleren Anwendungen eingesetzt, darunter Druckbehälter, Schiffbau und Schwermaschinenbaurahmen. Die breitere Palette an Endanwendungen für Bleche und Bänder erklärt ihre dominante Position. Warmgewalzter Massencoil stellt das Segment mit höherem Ausstoß und niedrigerer Marge innerhalb dieser Produktgruppe dar. Kaltgewalzte und beschichtete Varianten haben aufgrund strengerer Anforderungen an Oberflächenqualität, Umformung und Korrosionsbeständigkeit einen höheren Wert.
Bleche und Bänder werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,34 % wachsen. Dieses Wachstum wird durch Zink-Aluminium-Magnesium-beschichtete Produkte gestützt, die in Dächern, Solarsubstraten und Elektrofahrzeugstrukturen eingesetzt werden. Japans industrielle Normungsarbeit hat die inländische Produktion enger an die Anforderungen der Automobilerstausrüster für hochfeste Güten angeglichen. Lieferanten reagieren auf den Wettbewerbsdruck bei Massencoil, indem sie in Mehrwertveredelungen und höherwertige Produkte expandieren. Die starke Abhängigkeit von Blechen und Bändern bedeutet, dass Änderungen der Coilpreise weiterhin den breiteren Flachstahlmarkt beeinflussen. Hersteller können diese Exposition reduzieren, indem sie den Umsatz mit Beschichtungen, Automobilgüten und anderen differenzierten Produktkategorien steigern.
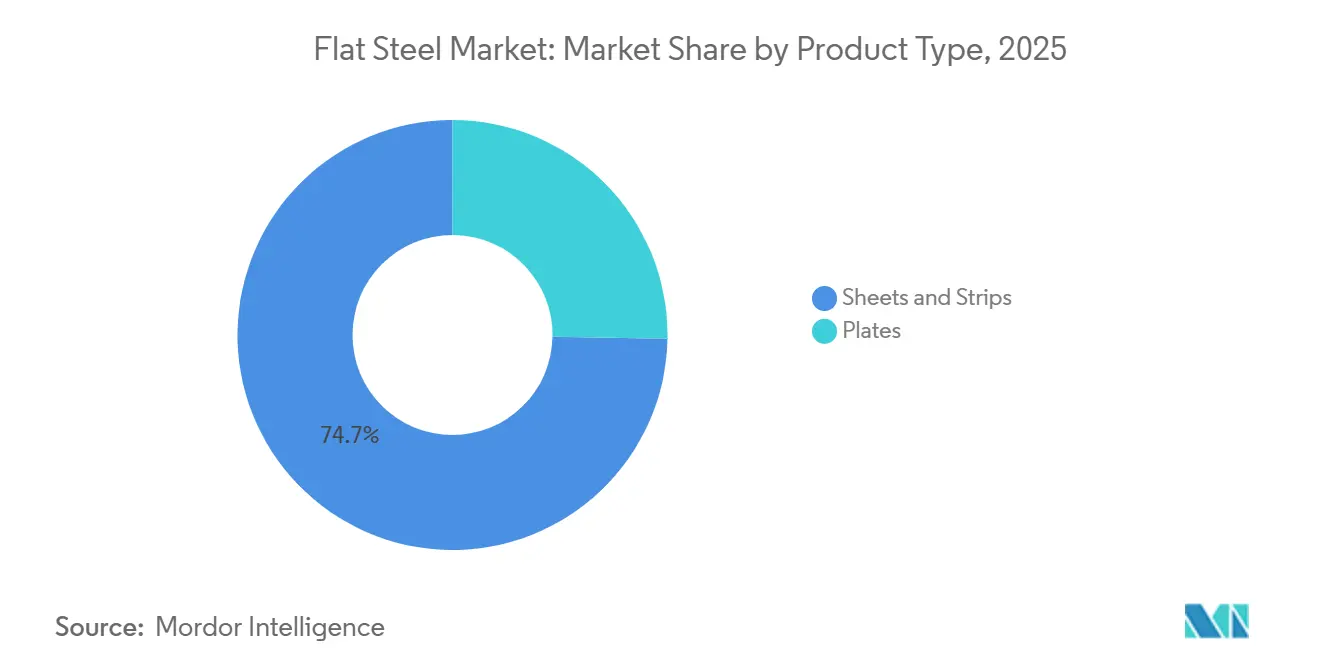
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Herstellungsverfahren: Dominanz des Sauerstoffaufblaskonverters (BOF) hält an, während der Elektrolichtbogenofen (EAF) die Wertschöpfungskette neu definiert
Der Sauerstoffaufblaskonverter-Weg hielt im Jahr 2025 einen Anteil von 75,25 % am Herstellungsverfahren. Dieser Anteil wird durch integrierte Hochofenwerke in China, Indien und Japan gestützt, die jahrzehntelange Investitionen in die primäre Eisenerzeugung repräsentieren und nicht schnell ersetzt werden können. Sauerstoffaufblaskonverter-Werke blieben im Jahr 2025 wichtig und sind es trotz zunehmendem Dekarbonisierungsdruck auch im Jahr 2026 weiterhin. Die schwächere Baunachfrage in China hat einige Werke dazu veranlasst, die Flachproduktproduktion auf Exportkanäle zu verlagern. Umweltanforderungen drängen die Hersteller auch dazu, elektrische Verfahren zu prüfen und die Emissionen aus der konventionellen Produktion zu reduzieren.
Elektrolichtbogenöfen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,75 % wachsen. Das Verfahren machte im Jahr 2024 29 % der globalen Rohstahlproduktion aus und profitiert von einer größeren Verfügbarkeit von Schrott, saubereren Stromversorgungen und Compliance-Anforderungen. Die Europäische Union trat am 1. Januar 2026 in die endgültige Phase ihres CO₂-Grenzausgleichsmechanismus ein, was die Kostenposition emissionsintensiver Flachstahlimporte nach Europa verändert. Elektrolichtbogenöfen profitieren von einer zuverlässigen Schrottversorgung und dem Zugang zu kohlenstoffärmerem Strom. Einschränkungen beim Schrotthandel können diesen Übergang jedoch in Regionen mit begrenzter inländischer Schrottsammlung verlangsamen.
Nach Endverbraucherbranche: Bauwesen verankert die Nachfrage, während erneuerbare Energien das Wachstum anführen
Bauwesen und Infrastruktur hielten im Jahr 2025 einen Marktanteil von 31,67 % am Flachstahlmarkt. Flachstahl wird in Rahmenkonstruktionen, Dächern, Verkleidungen, Brückenbauteilen und vorgefertigten Gebäudesystemen eingesetzt. Staatlich geförderte Infrastrukturprogramme machen diese Nachfrage weniger anfällig für private Wohnbauzyklen. Der Bausektor machte im Jahr 2024 37 % des sichtbaren Stahlverbrauchs in der Europäischen Union aus. Maschinenbau, Automobil und sonstiger Transport sind weitere bedeutende Nutzer von Flachprodukten, während Haushaltsgeräte, Schiffbau und allgemeine Fertigung eine Basisproduktion im gesamten Flachstahlmarkt bereitstellen.
Erneuerbare Energien und Stromerzeugungsanlagen werden voraussichtlich bis 2031 mit einer CAGR von 6,83 % wachsen. Dieses Wachstum wird durch die Stahlintensität von Windtürmen, Solargestellen und Netzausrüstung angetrieben. Windtürme benötigen je nach Nabenhöhe 124 bis 190 Tonnen Flachstahl pro Megawatt Kapazität. Chinas Windausbau im Jahr 2025 sowie expandierende Solarprojekte in ASEAN, dem Nahen Osten und Afrika stützten die Nachfrage nach hochfesten Grobblechen und Blechen. Projektabnehmer arbeiten häufig über Ingenieur-, Beschaffungs- und Bauunternehmen, die Stahlgüten für jedes Projekt auswählen. Lieferanten, die konformes und konsistentes Material bereitstellen, sind in diesem Endanwendungssegment gut positioniert.
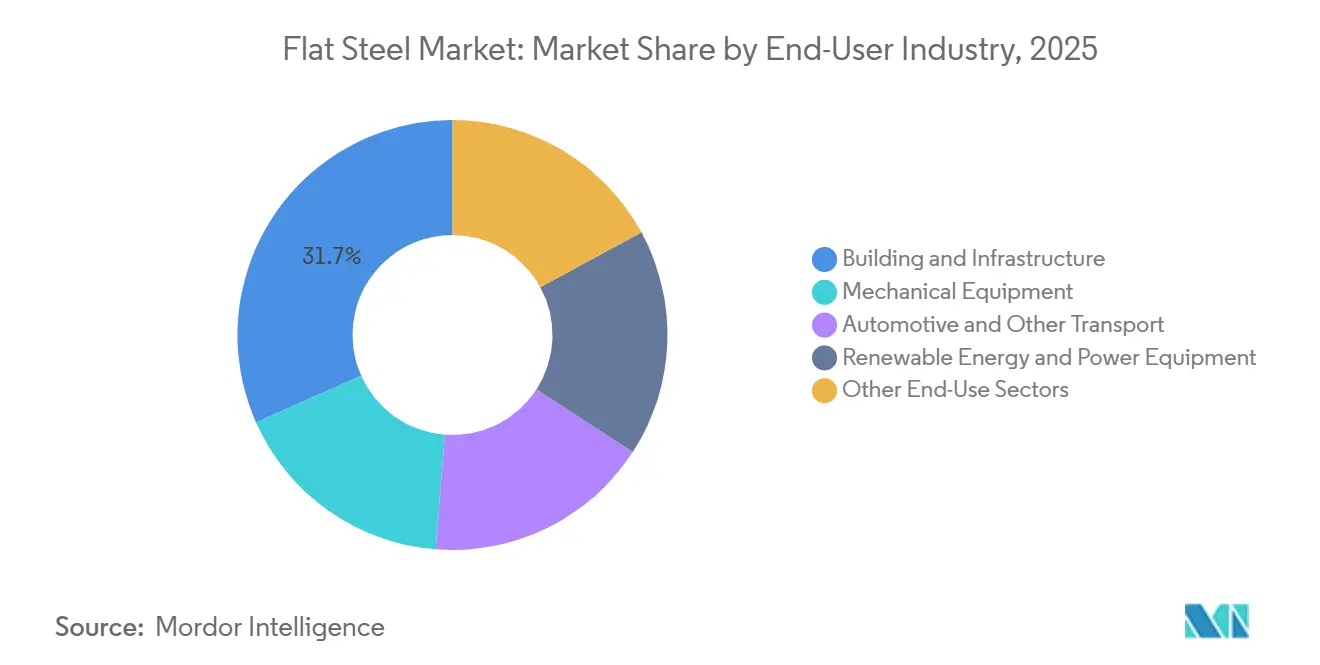
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
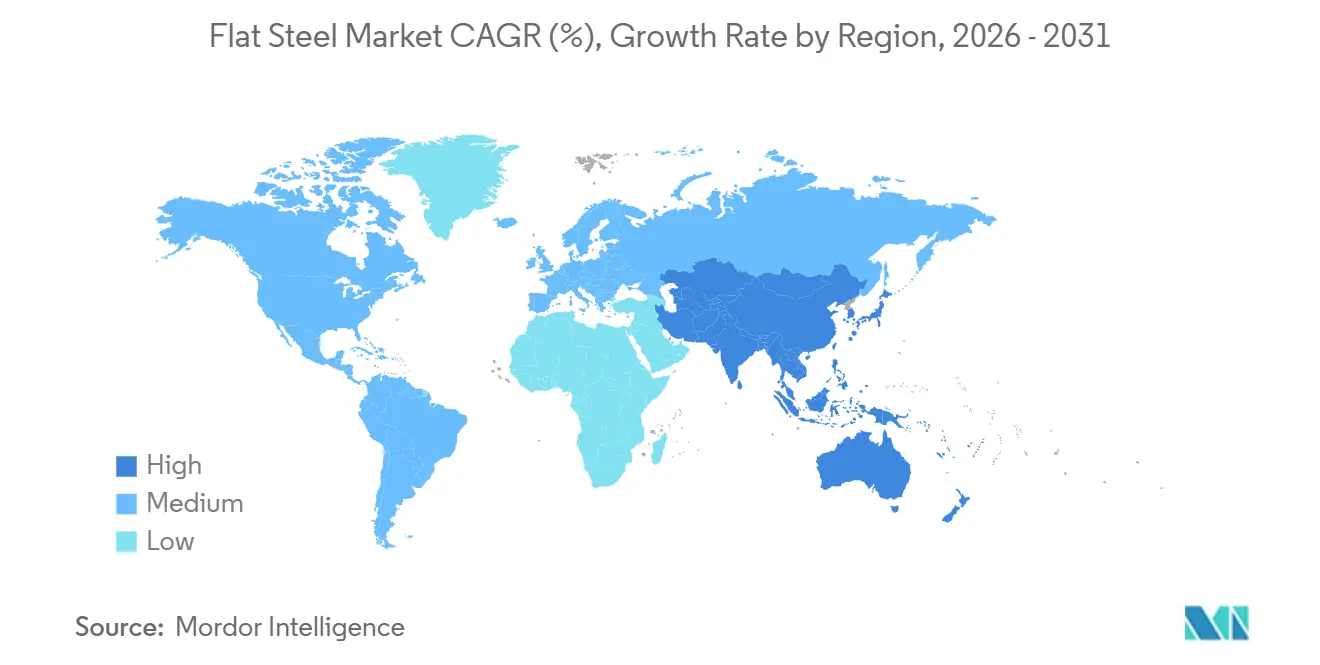
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 44,39 % am Flachstahlmarkt und wird voraussichtlich bis 2031 mit einer CAGR von 6,27 % wachsen. Chinas inländischer Flachstahlverbrauch sank im Jahr 2025 um 6,9 %, da der Immobilienabschwung anhielt. Indiens Stahlnachfrage wuchs im Jahr 2025 um 9,8 %. Die ASEAN-Nachfrage wuchs im Jahr 2025 um 4,3 %, unterstützt durch Fertigungsinvestitionen und öffentliche Infrastrukturprogramme. Südkorea und Japan verzeichneten im Jahr 2025 zusammen einen Nachfragerückgang von 5,1 %.
Nordamerika ist die zweitgrößte Region im Flachstahlmarkt. Die Nachfrage in den Vereinigten Staaten wuchs im Jahr 2025 um 0,7 %, wobei industrielle Aktivitäten und öffentliche Infrastrukturausgaben dazu beitrugen, den schwachen Wohnungsbau auszugleichen. Kanada verzeichnete im Jahr 2025 ein Nachfragewachstum von 2,7 %, während Mexiko einen Rückgang von 4,6 % verzeichnete. Die im Juni 2025 auf 50 % erhöhten Section-232-Zölle begrenzten den Importdruck auf inländische Hersteller. Der America's Maritime Action Plan soll auch die Grobblechnachfrage aus dem Schiffbau stützen. Elektrolichtbogenofen-Hersteller machten im Jahr 2025 60 % der inländischen Flachstahllieferungen aus und positionieren die Region stark in diesem Herstellungsweg.
Europas Flachstahlnachfrage sank im Jahr 2025 um 1,2 %, wobei Frankreich um 12,6 % und Deutschland um 6,1 % zurückging. Die Europäische Union erhöhte die Stahltarife oberhalb der Quote im April 2026 von 25 % auf 50 % und begrenzte die Flachstahlimportquoten auf 15 % des Verbrauchs der Europäischen Union[2]Ministère de l'Économie, "Post-Sauvegarde Acier," Ministère de l'Économie, economie.gouv.fr.. Südamerikas Nachfrage wuchs im Jahr 2025 um 0,7 %. Die Nachfrage im Nahen Osten wuchs im Jahr 2025 um 6,4 %, während Afrika um 16,1 % wuchs, unterstützt durch Investitionen in Bau- und Energieinfrastruktur.

Wettbewerbslandschaft
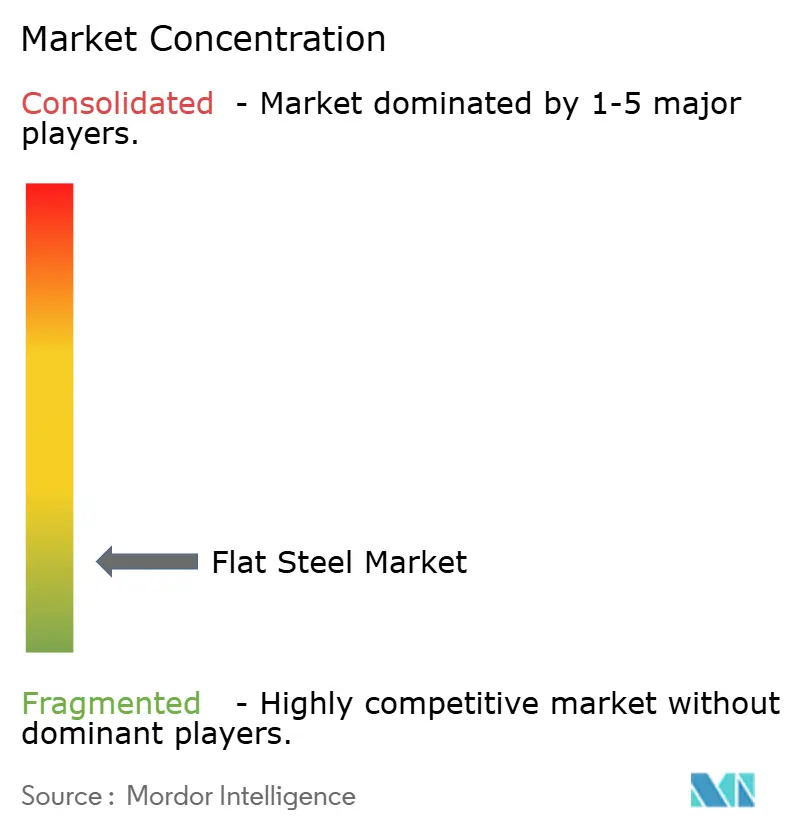
Der Flachstahlmarkt ist fragmentiert. Baowu, ArcelorMittal, Nippon Steel, POSCO und JSW Steel gehören zu den strategisch aktivsten integrierten Herstellern. Regionale und Spezialmärkte sind stärker fragmentiert, als globale Produktionszahlen vermuten lassen. Der Wettbewerb hängt zunehmend von hochspezifizierten, kohlenstoffärmeren Flachprodukten ab und nicht allein von der Massenproduktion warmgewalzter Coils. Produktqualität, Dekarbonisierungsinvestitionen und die Nähe zu wichtigen Endverbrauchsclustern prägen die Lieferantenpositionierung und begünstigen Hersteller, die Skalierung mit Kompetenzen in den Bereichen Automobil, Energie und beschichtetes Blech verbinden können.
POSCO hat im Juni 2026 einen Elektrolichtbogenofen mit einer Kapazität von 2,5 Millionen Tonnen pro Jahr in Gwangyang fertiggestellt und entwickelt seinen wasserstoffbasierten Stahlherstellungsprozess HyREX. Nucor hat ein 4 Milliarden USD teures Blechwerk in West Virginia mit Elektrolichtbogenofenproduktion und automobilgerechter Verzinkungskapazität in Betrieb genommen. Diese Investitionen spiegeln einen breiteren Trend unter großen Herstellern hin zu emissionsärmeren Kapazitäten und spezialisierten Flachprodukten wider. Indische Hersteller bauen auch Kaltwalz- und Beschichtungskapazitäten aus, um Automobilhersteller zu beliefern. Der Wettbewerbsschwerpunkt verlagert sich zunehmend auf Produkte, die sowohl Leistungs- als auch kohlenstoffbezogene Beschaffungsanforderungen erfüllen.
Kohlenstoffarm zertifizierter Flachstahl für Projekte im Bereich erneuerbare Energien und Automobilanwendungen bleibt ein wichtiger Wettbewerbsbereich. Die Versorgung mit beschichtetem Blech in ASEAN und Südasien ist ein weiterer Schwerpunkt, da die Nachfrage an einigen Standorten schneller wächst als das inländische Angebot. Rahmenbedingungen für die Berichterstattung über den CO₂-Fußabdruck werden in europäischen und nordamerikanischen Beschaffungspraktiken zunehmend relevanter, was Lieferanten, die Produktemissionen dokumentieren und Kundenanforderungen erfüllen können, einen Verkaufsvorteil verschaffen kann. Massenhersteller bleiben niedrigeren Preisen ausgesetzt, wenn Überschussexporte in ihre regionalen Märkte eintreten. Der Flachstahlmarkt kombiniert daher große integrierte Hersteller mit stärker fragmentierten regionalen und spezialisierten Versorgungspositionen.
Führende Unternehmen der Flachstahlindustrie
-
BAOWU Metal
-
ARCELORMITTAL
-
Ansteel Group Corporation Limited
-
NIPPON STEEL CORPORATION
-
HBIS GROUP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Nucor Corporation gab eine Investition von 59 Millionen USD bekannt, um seine Vulcraft-Indiana-Anlage in St. Joe, Indiana, zu erweitern. Die Erweiterung fügt Produktionskapazitäten für Flachstahlgitter hinzu und erhöht die nachgelagerte Kapazität für verarbeitete Flachstahlprodukte.
- April 2026: JSW Steel und JFE Steel Corporation gaben ein 50:50-Gemeinschaftsunternehmen, JSW JFE Steel Ltd, bekannt, um die Bhushan Power and Steel-Anlage in Odisha auf 6 Millionen Tonnen pro Jahr Flachstahl auszubauen, mit einer Investition von INR 32.000 Crore (3,8 Milliarden USD). Das Gemeinschaftsunternehmen zielt darauf ab, die Produktion von höherwertigen und spezialisierten Flachstahlprodukten für den Inlands- und Exportmarkt zu steigern.


Globaler Flachstahlmarkt Berichtsumfang
Flachstahl ist eine wichtige Kategorie von Metallprodukten, die durch Walzen von Stahlbrammen zu flachen, rechteckigen Formen hergestellt werden, was ihn von Langprodukten wie Drähten oder Rohren unterscheidet. Er umfasst hauptsächlich dünne Bleche, gewickelte Bänder und schwere Strukturgrobbleche.
Der Flachstahlmarkt ist nach Produkttyp, Herstellungsverfahren, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Bleche, Bänder und Grobbleche segmentiert. Nach Herstellungsverfahren ist der Markt in Sauerstoffaufblaskonverter, Elektrolichtbogenofen und Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Bauwesen und Infrastruktur, Maschinenbau, Automobil und sonstiger Transport, erneuerbare Energien und Stromerzeugungsanlagen sowie sonstige Endverbrauchssektoren segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Flachstahl in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Bleche und Bänder |
| Grobbleche |
| Sauerstoffaufblaskonverter |
| Elektrolichtbogenofen |
| Sonstige |
| Bauwesen und Infrastruktur |
| Maschinenbau |
| Automobil und sonstiger Transport |
| Erneuerbare Energien und Stromerzeugungsanlagen |
| Sonstige Endverbrauchssektoren |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Bleche und Bänder | |
| Grobbleche | ||
| Nach Herstellungsverfahren | Sauerstoffaufblaskonverter | |
| Elektrolichtbogenofen | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Bauwesen und Infrastruktur | |
| Maschinenbau | ||
| Automobil und sonstiger Transport | ||
| Erneuerbare Energien und Stromerzeugungsanlagen | ||
| Sonstige Endverbrauchssektoren | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Flachstahlmarktes?
Die Größe des Flachstahlmarktes wurde im Jahr 2025 auf 712,11 Millionen USD geschätzt und soll von 748,93 Millionen USD im Jahr 2026 auf 994,69 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,84 % während des Prognosezeitraums (2026–2031).
Welcher Flachstahlprodukttyp hat den größten Marktanteil?
Bleche und Bänder hielten im Jahr 2025 einen Anteil von 74,73 % nach Wert und werden voraussichtlich bis 2031 mit einer CAGR von 6,34 % wachsen.
Warum gewinnen Elektrolichtbogenöfen an Bedeutung?
Elektrolichtbogenöfen werden voraussichtlich mit einer CAGR von 6,75 % wachsen, aufgrund des verstärkten Schrotteinsatzes, emissionsärmeren Stroms und CO₂-Compliance-Anforderungen.
Welche Endverbraucherbranche wächst am schnellsten für Flachstahl?
Erneuerbare Energien und Stromerzeugungsanlagen werden voraussichtlich bis 2031 mit einer CAGR von 6,83 % wachsen, unterstützt durch Wind-, Solar- und Netzausrüstung.
Seite zuletzt aktualisiert am:



