
フラットスチール市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 748.93 百万米ドル |
| 市場規模 (2031) | 994.69 百万米ドル |
| Growth Rate (2026 - 2031) | 5.84 % |
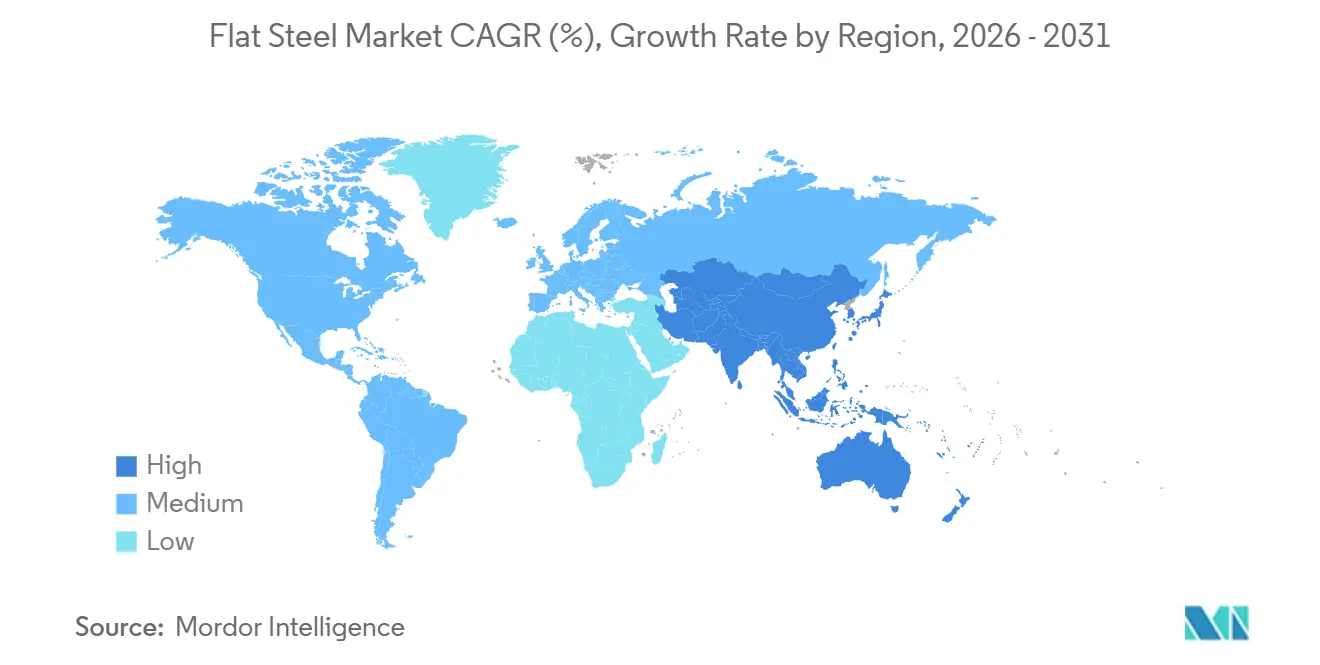
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
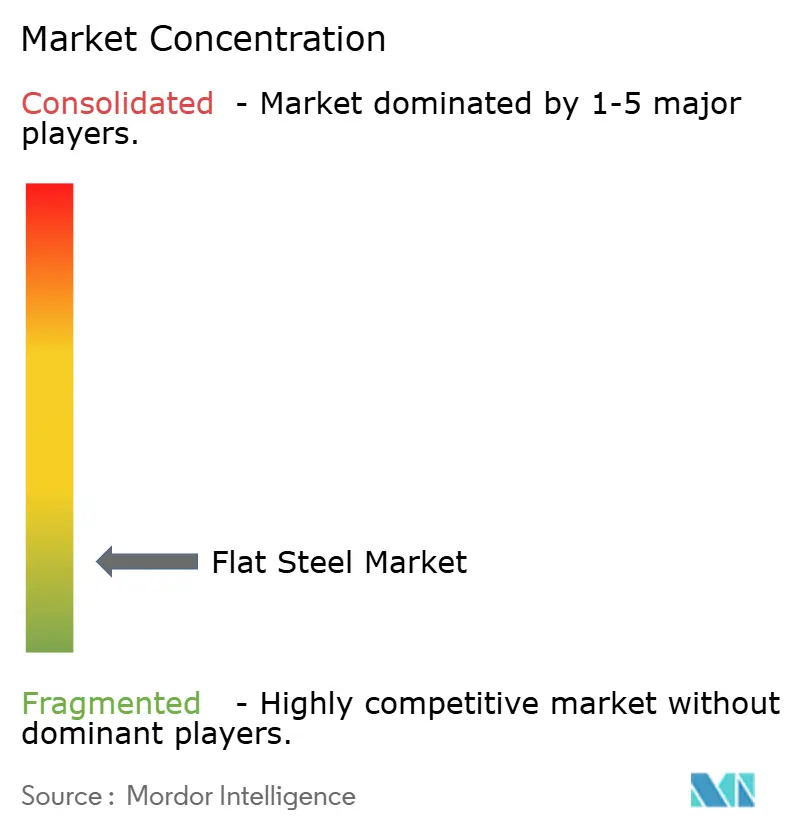
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフラットスチール市場分析
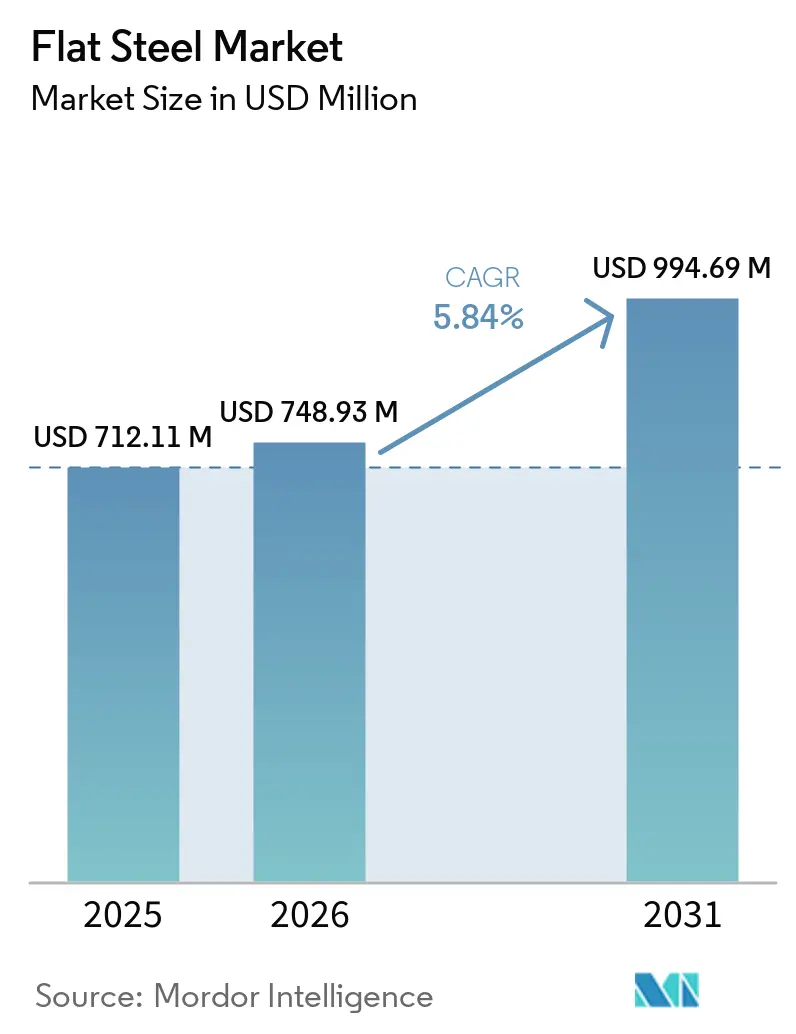
フラットスチール市場規模は2025年に712.11 ミリオン 米ドルと推定され、2026年の748.93 ミリオン 米ドルから2031年には994.69 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.84%で成長すると見込まれています。インフラ更新、産業建設、自動車生産、再生可能エネルギー設備が複数の地域にわたる需要を支えています。建設業は引き続き中心的な需要基盤であり、エネルギー設備および産業用バイヤーはより速いペースで購入量を増加させています。この需要構成の多様化により、かつてグローバルな鉄鋼需要を強く左右していた中国の住宅建設への依存度が低下しています。生産者はコモディティ出力のみに依存するのではなく、コーティング製品、高強度製品、低炭素製品の強化に注力しています。フラットスチール市場はまた、過剰生産能力、輸出競争、原材料コストの変動による持続的な圧力にも直面しています。
主要レポートのポイント
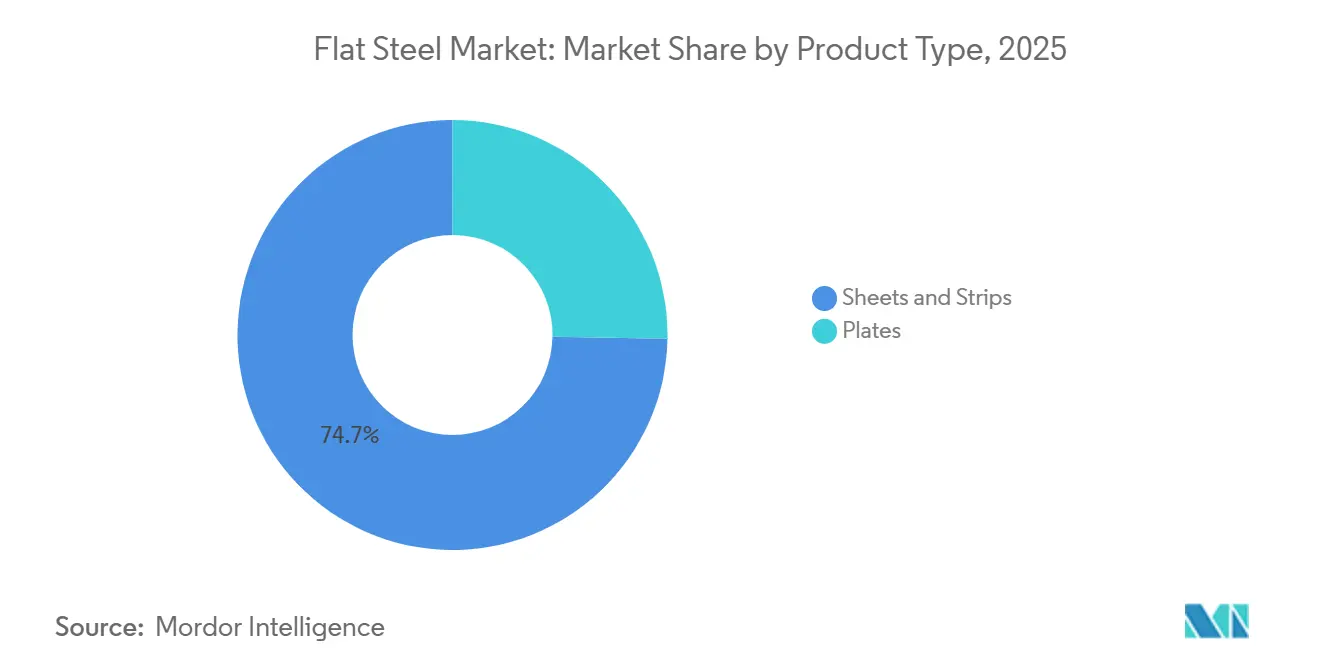
- 製品タイプ別では、シートおよびストリップが2025年のフラットスチール市場シェアの74.73%を占め、2031年にかけてCAGR 6.34%で成長すると予測されています。
- 製造プロセス別では、転炉ルートが2025年のフラットスチール市場シェアの75.25%を占め、電気アーク炉は2031年にかけてCAGR 6.75%で成長すると予測されています。
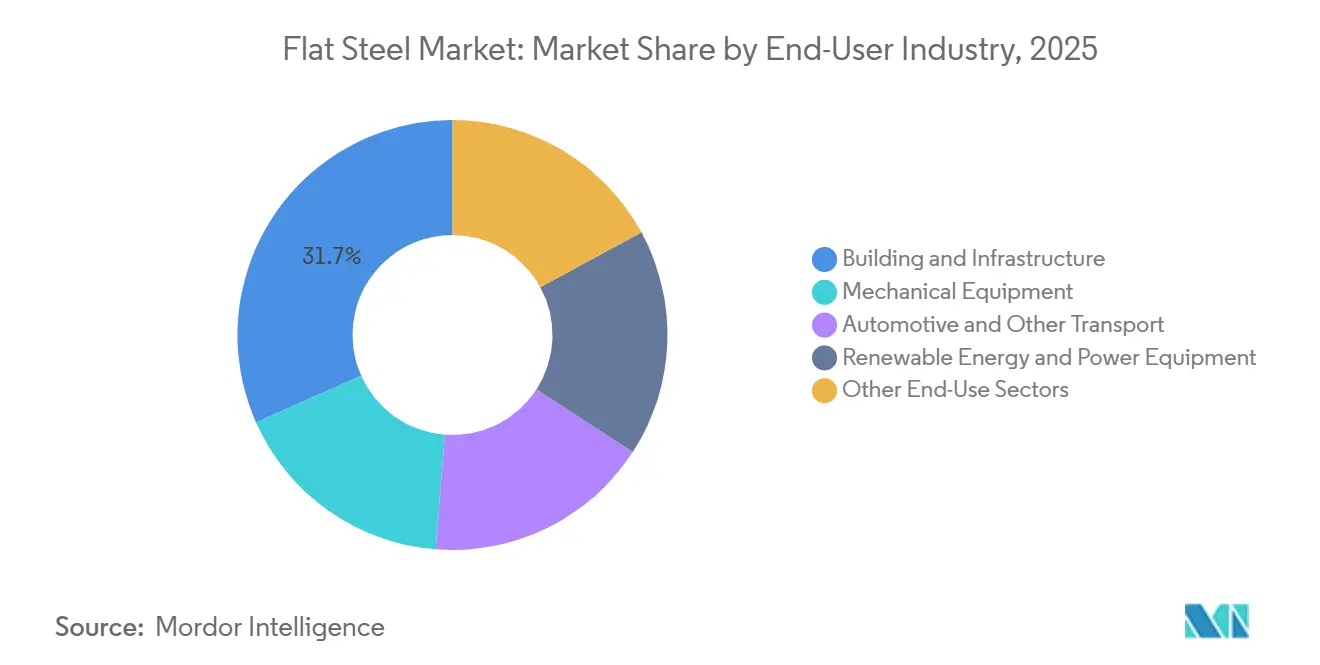
- エンドユーザー産業別では、建設・インフラが2025年のフラットスチール市場シェアの31.67%を占め、再生可能エネルギーおよび電力設備は2031年にかけてCAGR 6.83%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のフラットスチール市場シェアの44.39%を占め、2031年にかけてCAGR 6.27%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルフラットスチール市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ更新と産業建設 | +1.8% | グローバル、特に南アジア、ASEAN、北米、中東 | 長期(4年以上) |
| 自動車の軽量化と電気自動車生産 | +1.0% | グローバル;APACが中核(中国、インド、韓国)、北米への波及 | 中期(2~4年) |
| 再生可能エネルギーおよびグリッド設備の拡大 | +0.9% | 中東・アフリカ(MEA)および南米への波及 | 中期(2~4年) |
| コーティングおよび耐食性フラットスチールの成長 | +0.7% | グローバル:APACおよび北米、EUでの採用が最も高い | 長期(4年以上) |
| 高度高強度鋼の採用 | +0.6% | APAC、北米、EUの自動車ハブ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
インフラ更新と産業建設
政府主導の資本支出は、建物外壁、橋梁デッキ、倉庫、産業施設に使用されるフラットスチール製品の信頼性の高い需要源であり続けています。インドの鉄鋼需要は2025年に成長し、国家インフラパイプラインおよび自動車生産に支えられました。米国は公共インフラ支出と造船計画を、構造用プレートを使用する用途に向けています。2026年2月に発表されたアメリカ海事行動計画は、この需要に対する追加的なチャネルを提供しています。プレハブおよびモジュール建設では、現場成形断面材よりもコーティングおよびプレペイントシートが多く使用されており、フラットスチール市場における製品品質と仕上げの重要性が高まっています。
自動車の軽量化と電気自動車生産
電気自動車プラットフォームは、バッテリーパックが400~800キログラムの重量を加えるため、フラットスチールに対して異なる需要パターンを生み出しています。自動車メーカーは、プレス硬化鋼、冷間圧延デュアルフェーズグレード、高度高強度鋼を使用して車両重量を管理し、バッテリーシステムを保護しています。高度高強度鋼は、従来の鋼と比較して車両構造重量を15%~25%削減できます[1]米国エネルギー省、「自動車・トラック向け軽量材料」、米国エネルギー省、energy.gov。。これらのグレードは衝突性能を支えながら、ボディ構造においてより薄いコンポーネントを可能にします。したがって製品ミックスは、従来の熱間圧延コイルから、より厳格な認証要件を持つ特殊材料へとシフトしています。これは、主要な自動車製造センター近くで自動車グレード製品を安定的に供給できる生産者に有利に働きます。
再生可能エネルギーおよびグリッド設備の拡大
太陽光・風力プロジェクトは、地上設置型ラッキング、変圧器ハウジング、タワーセクション、関連設備にフラットスチールを必要とします。陸上風力タービンは設置容量1メガワットあたり124トンの鋼材を必要とし、太陽光発電設備は1メガワットあたり45トンを消費します。中国は2025年に100GW以上の風力発電容量を追加し、タワーセクションおよびナセルコンポーネントへの需要を支えました。ASEAN、中東、アフリカにわたるユーティリティ規模の太陽光発電設備も、架台システム向けの構造用鋼を必要としています。再生可能エネルギープロジェクトの調達は、各プロジェクトのグレードを指定するエンジニアリング・調達・建設請負業者を通じて一般的に組織されています。これらの技術仕様と納期を満たすサプライヤーは、この需要から恩恵を受ける立場にあります。
高度高強度鋼の採用
第三世代高度高強度鋼は、グローバルな車両プラットフォームのBピラーおよびドアリングに使用されています。これらのグレードは、断面厚さを低減しながらエネルギー吸収性を35%以上向上させることができます。電気自動車はバッテリーエンクロージャー周辺の構造的保護を必要とし、より格な衝突試験要件を満たさなければならないため、需要は増加しています。自動車メーカーは、高グレードの冷間圧延材およびコーティング材に対してより高い価値を置くようになっています。欧州および北米の安全要件は、要求の厳しい性能仕様を満たす製品への需要をさらに強化しています。フラットスチール産業は、グレード開発、試験、および自動車メーカーとの信頼性の高い供給体制へとさらに移行しています。
阻害要因の影響分析*
| 阻害要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グローバルな鉄鋼過剰生産能力と輸出圧力 | -1.3% | グローバル、欧州、南米、ASEANで最も深刻 | 短期(2年以内) |
| 鉄鉱石、原料炭、スクラップコストの変動 | -0.7% | グローバル、アジアおよび欧州の転炉(BOF)生産者への影響が大きい | 中期(2~4年) |
| 炭素コンプライアンスと脱炭素化設備投資 | -0.5% | グローバル、特に欧州、北米、アジアの輸出志向型BOF生産者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グローバルな鉄鋼過剰生産能力と輸出圧力
グローバルな過剰製鋼能力は2025年に6億4,000万トンに達し、2028年までに7億4,500万トンに増加すると予測されています。中国は2025年に記録的な1億3,120万トンの鉄鋼を輸出しましたが、これは不動産活動の低迷により生産が輸出市場に向けられたためです。この変化は、熱間圧延および冷間圧延フラット製品を販売するASEAN、南米、欧州の生産者に特に影響を与えています。中国の東南アジア向け半製品鉄鋼輸出は2025年に300%増加し、一部の材料は加工後に再輸出されました。OECDは2025年に75件の新たなアンチダンピングおよび相殺関税調査を記録しました。貿易措置は一部の輸入を制限する可能性がありますが、根本的な過剰供給やその価格への影響には対処できません。
鉄鉱石、原料炭、スクラップコストの変動
製鋼コストは、完成鋼材の需要と必ずしも一致しないコモディティサイクルにさらされ続けています。鉄鉱石は2025年に1トンあたり100~110 米ドルの範囲で取引され、輸出競争によりコイル価格が抑制される中、転炉生産者に圧力をかけました。原料炭価格は、中国の山西省での鉱山事故が国内供給に影響を与えた後、2025年に上昇しました。インドの原料炭輸入は、生産能力の拡大と国内供給の限界から増加すると予想されています。電気アーク炉生産者は別の課題に直面しており、42の経済圏が鉄スクラップの輸出を制限しています。不確実な原材料コストは長期契約の価格設定をより困難にし、バイヤーが複数年契約にコミットする意欲を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:シートおよびストリップが構造的優位性を維持
シートおよびストリップは2025年に金額ベースでフラットスチール市場シェアの74.73%を占めました。これは、自動車ボディパネル、家電筐体、建物外壁、太陽光ラッキングフレームへの使用を反映しています。プレートは、圧力容器、造船、重機フレームなど、より特殊な用途に使用されています。シートおよびストリップのエンドユースの幅広さが、その支配的な地位を説明しています。コモディティ熱間圧延コイルは、この製品グループ内で生産量が多く、マージンが低いセグメントを代表しています。冷間圧延およびコーティング品は、表面品質、成形性、耐食性に対するより厳格な要件により、より高い価値を持ちます。
シートおよびストリップは2026年から2031年にかけてCAGR 6.34%で成長すると予測されています。この成長は、屋根材、太陽光基板、電気自動車構造に使用される亜鉛アルミニウムマグネシウムコーティング製品に支えられています。日本の産業標準化作業は、高度高強度グレードに対する自動車OEM要件と国内生産をより緊密に整合させました。サプライヤーはコモディティコイルにおける競争圧力に対応するため、付加価値仕上げおよび高グレード製品への拡大を進めています。シートおよびストリップへの高い依存度は、コイル価格の変動がフラットスチール市場全体に引き続き影響を与えることを意味します。生産者はコーティング、自動車グレード、その他の差別化製品カテゴリーでの販売を拡大することで、このリスクへのエクスポージャーを低減できます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


製造プロセス別:転炉(BOF)の優位性が持続する一方、電気アーク炉(EAF)がバリューチェーンを再定義
転炉ルートは2025年に製造プロセスシェアの75.25%を占めました。このシェアは、中国、インド、日本の一貫高炉設備に支えられており、これらは数十年にわたる銑鉄製造への投資を代表するものであり、迅速に置き換えることはできません。転炉製鉄所は2025年においても重要であり続け、脱炭素化圧力の高まりにもかかわらず2026年も引き続き重要です。中国における建設需要の低迷により、一部の製鉄所はフラット製品の生産を輸出チャネルにシフトしています。環境要件もまた、生産者に電気ルートの評価と従来型生産からの排出削減を促しています。
電気アーク炉は2026年から2031年にかけてCAGR 6.75%で成長すると予測されています。このルートは2024年のグローバルな粗鋼生産の29%を占め、スクラップの入手可能性の向上、クリーンな電力供給、コンプライアンス要件から恩恵を受けています。欧州連合は2026年1月1日に炭素国境調整メカニズムの本格的な段階に入り、欧州への排出集約型フラットスチール輸入のコスト構造を変化させています。電気アーク炉は信頼性の高いスクラップ供給と低炭素電力へのアクセスから恩恵を受けています。ただし、スクラップ貿易への制限は、国内スクラップ回収が限られている地域でこの移行を遅らせる可能性があります。
エンドユーザー産業別:建設が需要を支え、再生可能エネルギーが成長をリード
建設・インフラは2025年にフラットスチール市場シェアの31.67%を占めました。フラットスチールは、フレーミング、屋根材、クラッディング、橋梁コンポーネント、プレハブ建築システムに使用されています。政府支援のインフラプログラムにより、この需要は民間住宅建設サイクルの影響を受けにくくなっています。建設セクターは2024年の欧州連合における見かけの鉄鋼消費の37%を占めました。機械設備、自動車、その他の輸送もフラット製品の重要な使用者であり、家電、造船、一般製造がフラットスチール市場全体にわたってベースラインの生産を提供しています。
再生可能エネルギーおよび電力設備は2031年にかてCAGR 6.83%で成長すると予測されています。この成長は、風力タワー、太陽光ラッキング、グリッド設備の鋼材集約度によって牽引されています。風力タワーはハブ高さに応じて、設置容量1メガワットあたり124~190トンのフラットスチールを必要とします。中国の2025年の風力発電追加量と、ASEAN、中東、アフリカにおける太陽光プロジェクトの拡大が、高強度プレートおよびシートへの需要を支えました。プロジェクトバイヤーは多くの場合、各プロジェクトの鋼材グレードを選定するエンジニアリング・調達・建設請負業者を通じて調達を行います。コンプライアンスに適合した一貫した材料を提供するサプライヤーは、このエンドユースセグメントで有利な立場にあります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年にフラットスチール市場シェアの44.39%を占め、2031年にかけてCAGR 6.27%で成長すると予測されています。中国の国内フラットスチール消費は、不動産市場の低迷が続く中、2025年に6.9%減少しました。インドの鉄鋼需要は2025年に9.8%成長しました。ASEANの需要は、製造業投資と公共インフラプログラムに支えられ、2025年に4.3%成長しました。韓国と日本は2025年に合計5.1%の需要減少を記録しました。
北米はフラットスチール市場において第2位の地域です。米国の需要は2025年に0.7%成長し、産業活動と公共インフラ支出が弱い住宅建設を相殺するのに貢献しました。カナダは2025年に2.7%の需要成長を記録し、メキシコは4.6%の減少を記録しました。2025年6月に50%に引き上げられたセクション232関税は、国内生産者への一部の輸入圧力を制限しました。アメリカ海事行動計画も造船からのプレート需要を支えると期待されています。電気アーク炉生産者は2025年の国内フラットスチール出荷の60%を占め、この製造ルートにおいて地域を強力に位置づけています。
欧州のフラットスチール需要は2025年に1.2%減少し、フランスは12.6%減、ドイツは6.1%減となりました。欧州連合は2026年4月に割当超過の鉄鋼関税を25%から50%に引き上げ、フラットスチールの輸入割当を欧州連合消費量の15%に上限設定しました[2]経済省、「鉄鋼セーフガード後措置」、経済省、economie.gouv.fr。。南米の需要は2025年に0.7%成長しました。中東の需要は2025年に6.4%成長し、アフリカは建設・エネルギーインフラ投資に支えられ16.1%成長しました。

競合環境
フラットスチール市場は断片化されています。Baowu、ArcelorMittal、Nippon Steel、POSCO、JSW Steelは、最も戦略的に活発な一貫生産者の一部です。地域および特殊市場は、グローバルな生産数値が示す以上に断片化されています。競争はコモディティ熱間圧延コイル生産のみに依存するのではなく、高仕様・低炭素フラット製品にますます依存するようになっています。製品品質、脱炭素化投資、主要エンドユースクラスターへの近接性がサプライヤーのポジショニングを形成し、自動車、エネルギー、コーティングシートにおける能力とスケールを組み合わせられる生産者に有利に働いています。
POSCOは2026年6月に光陽において年産250万トンの電気アーク炉を完成させ、水素ベースの製鋼プロセスであるHyREXを開発中です。Nucorはウェストバージニア州において電気アーク炉生産と自動車グレードの溶融亜鉛めっき能力を備えた40億 米ドルのシートミルを稼働させました。これらの投資は、主要生産者の間で低排出能力と特殊フラット製品に向かうより広いトレンドを反映しています。インドの生産者も自動車メーカーへの供給に向けて冷間圧延およびコーティング能力を拡大しています。競争の重点は、性能と炭素関連の調達要件の両方を満たす製品へとシフトしています。
再生可能エネルギープロジェクトおよび自動車用途向けの低炭素認証フラットスチールは、引き続き重要な競争領域です。ASEANおよび南アジアにおけるコーティングシートの供給も注目分野であり、一部の地域では需要が国内供給を上回るペースで成長しています。炭素フットプリント報告フレームワークは欧州および北米の調達慣行においてより重要性を増しており、製品排出量を文書化し顧客要件を満たすことができるサプライヤーに販売上の優位性をもたらす可能性があります。コモディティ生産者は、過剰輸出が地域市場に参入した際の価格低下リスクにさらされ続けています。フラットスチール市場は、大規模な一貫生産者と、より断片化された地域・特殊供給ポジションを組み合わせた構造となっています。
フラットスチール産業リーダー
BAOWU Metal
ARCELORMITTAL
Ansteel Group Corporation Limited
NIPPON STEEL CORPORATION
HBIS GROUP
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:Nucor Corporationは、インディアナ州セントジョーのVulcraft Indianaファシリティを拡張するために5,900万 米ドルの投資を発表しました。この拡張により、フラットスチールグレーティングの生産能力が追加され、下流の加工フラットスチール製品の生産能力が増加します。
- 2026年4月:JSW SteelとJFE Steel Corporationは、50:50の合弁会社JSW JFE Steel Ltdを設立し、オリッサ州のBhushan Power and Steelファシリティを年産600万トンのフラットスチールに拡張することを発表しました。投資額はINR 32,000クロール(38億 米ドル)です。この合弁会社は、国内および輸出市場向けの高グレードおよび特殊フラットスチール製品の生産拡大を目指しています。


グローバルフラットスチール市場レポートの調査範囲
フラットスチールは、鋼スラブを平坦な長方形の形状に圧延することで製造される金属製品の主要カテゴリーであり、ワイヤーやチューブなどの長尺製品と区別されます。主に薄いシート、コイル状のストリップ、重厚な構造用プレートが含まれます。
フラットスチール市場は、製品タイプ、製造プロセス、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場はシート、ストリップ、プレートにセグメント化されています。製造プロセス別では、市場は転炉、電気アーク炉、その他にセグメント化されています。エンドユーザー産業別では、市場は建設・インフラ、機械設備、自動車・その他輸送、再生可能エネルギーおよび電力設備、その他のエンドユースセクターにセグメント化されています。本レポートは、主要地域の16カ国におけるフラットスチールの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
| シートおよびストリップ |
| プレート |
| 転炉 |
| 電気アーク炉 |
| その他 |
| 建設・インフラ |
| 機械設備 |
| 自動車・その他輸送 |
| 再生可能エネルギーおよび電力設備 |
| その他のエンドユースセクター |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | シートおよびストリップ | |
| プレート | ||
| 製造プロセス別 | 転炉 | |
| 電気アーク炉 | ||
| その他 | ||
| エンドユーザー産業別 | 建設・インフラ | |
| 機械設備 | ||
| 自動車・その他輸送 | ||
| 再生可能エネルギーおよび電力設備 | ||
| その他のエンドユースセクター | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
フラットスチール市場の現在の市場規模は?
フラットスチール市場規模は2025年に712.11 ミリオン 米ドルと推定され、2026年の748.93 ミリオン 米ドルから2031年には994.69 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.84%で成長すると見込まれています。
最大のシェアを持つフラットスチール製品タイプは何ですか?
シートおよびストリップは2025年に金額ベースで74.73%のシェアを占め、2031年にかけてCAGR 6.34%で成長すると予測されています。
電気アーク炉が重要性をしている理由は何ですか?
電気アーク炉は、スクラップ使用量の増加、低排出電力、炭素コンプライアンスニーズにより、CAGR 6.75%で成長すると予測されています。
フラットスチールにおいて最も成長が速いエンドユーザー産業はどれですか?
再生可能エネルギーおよび電力設備は、風力、太陽光、グリッド設備に支えられ、2031年にかけてCAGR 6.83%で成長すると予測されています。
最終更新日:



