
Tamanho e Participação do Mercado de Sistemas Flash LiDAR
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
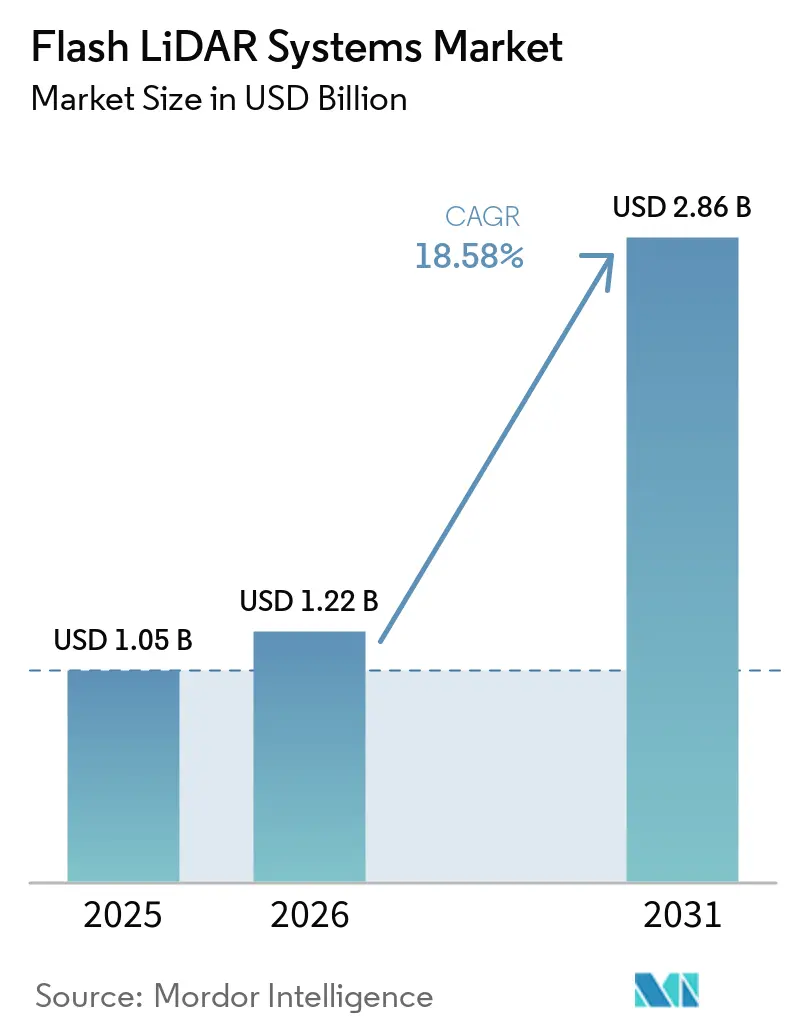
| Tamanho do Mercado (2026) | 1.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.58 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas Flash LiDAR por Mordor Intelligence
O tamanho do mercado de sistemas Flash LiDAR foi avaliado em 1,05 bilhões de USD em 2025 e estima-se que se expanda de 1,22 bilhões de USD em 2026 para atingir 2,86 bilhões de USD até 2031, a um CAGR de 18,58% durante o período de previsão (2026-2031). A demanda no mercado de sistemas Flash LiDAR está sendo moldada pela automação de armazéns, manufatura flexível e requisitos de segurança para robôs móveis que operam próximos a pessoas. Os designs de estado sólido podem suportar operação contínua porque não possuem mecanismo de varredura móvel. A redução dos custos de componentes está incentivando os fornecedores a integrar software de detecção, processamento e percepção em uma única unidade. Essa mudança cria uma oportunidade para fornecedores que podem reduzir o trabalho de implantação para clientes de logística e industriais. A concorrência no mercado de sistemas Flash LiDAR também está se intensificando à medida que câmeras e radar 4D melhoram seu desempenho em determinadas condições operacionais.
Principais Conclusões do Relatório
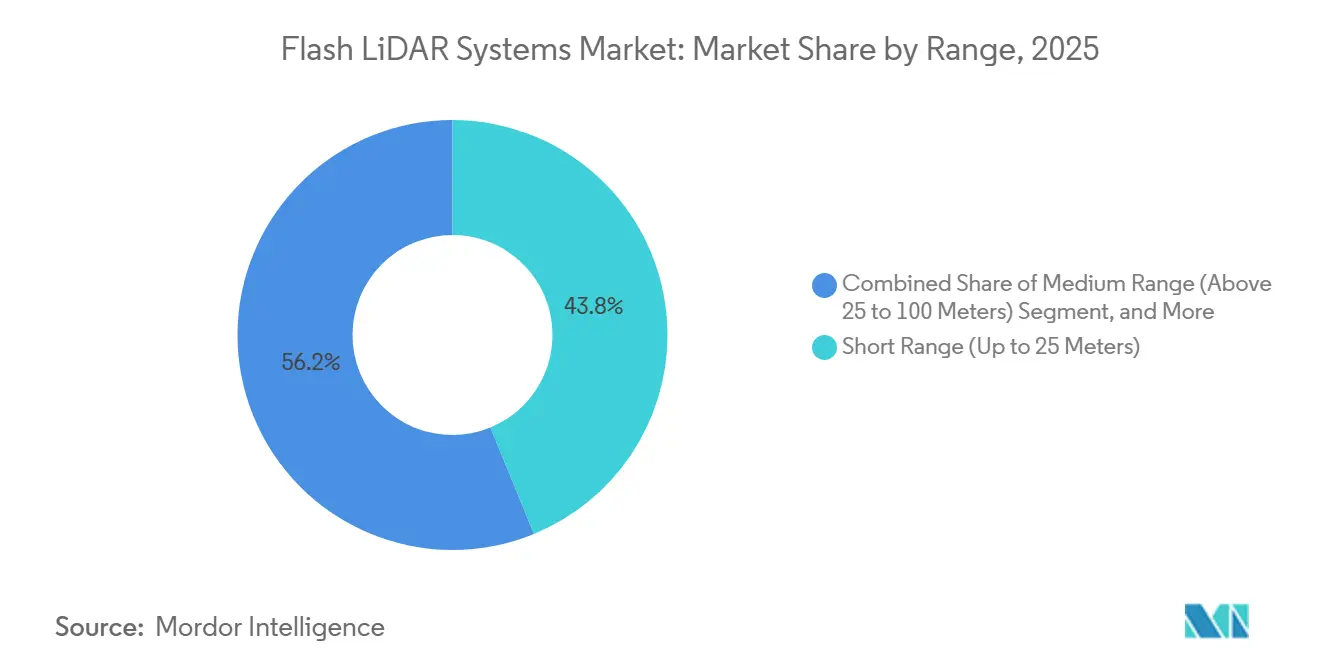
- Por alcance, o curto alcance representou 43,81% da receita em 2025, enquanto o longo alcance deve se expandir a um CAGR de 19,18% até 2031.
- Por forma do produto, os módulos Flash LiDAR representaram 46,73% do mercado de sistemas Flash LiDAR em 2025, enquanto os sistemas integrados de percepção Flash LiDAR devem se expandir a um CAGR de 19,21% até 2031.
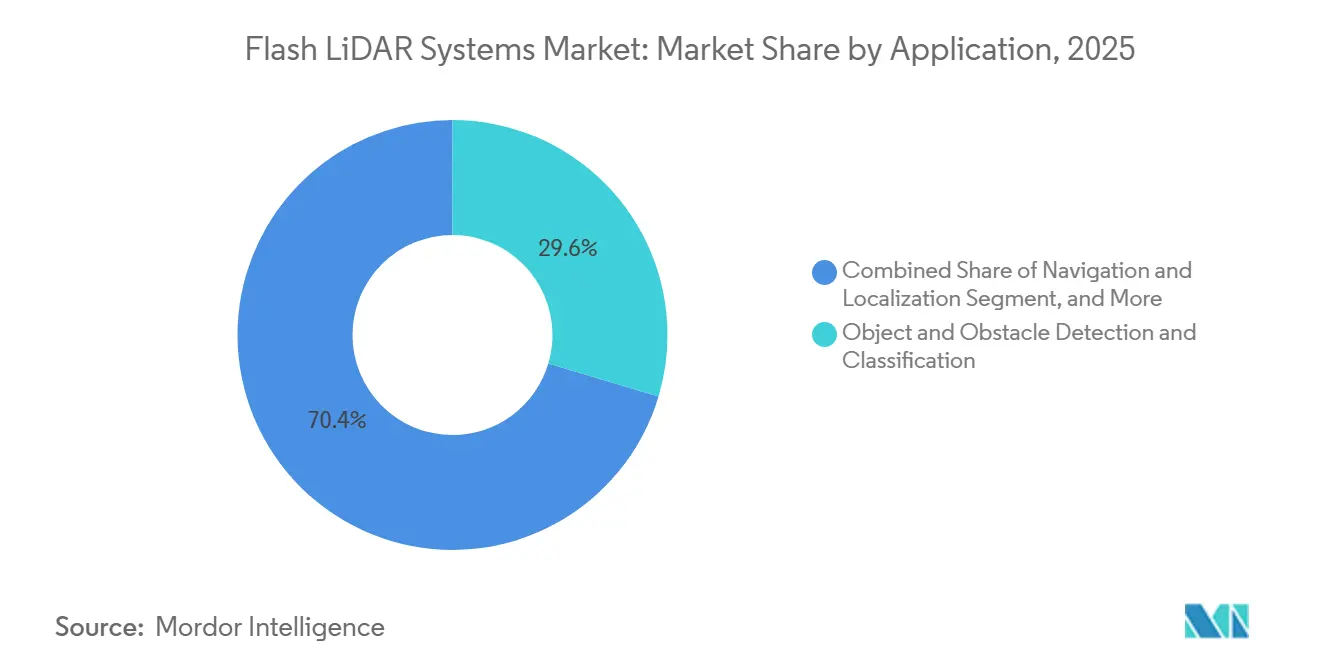
- Por aplicação, detecção e classificação de objetos e obstáculos representaram 29,61% da receita em 2025, enquanto navegação e localização devem se expandir a um CAGR de 19,98% até 2031.
- Por indústria do usuário final, o setor automotivo representou 25,43% da participação de receita em 2025, enquanto logística terceirizada e comércio eletrônico devem se expandir a um CAGR de 20,57% até 2031.
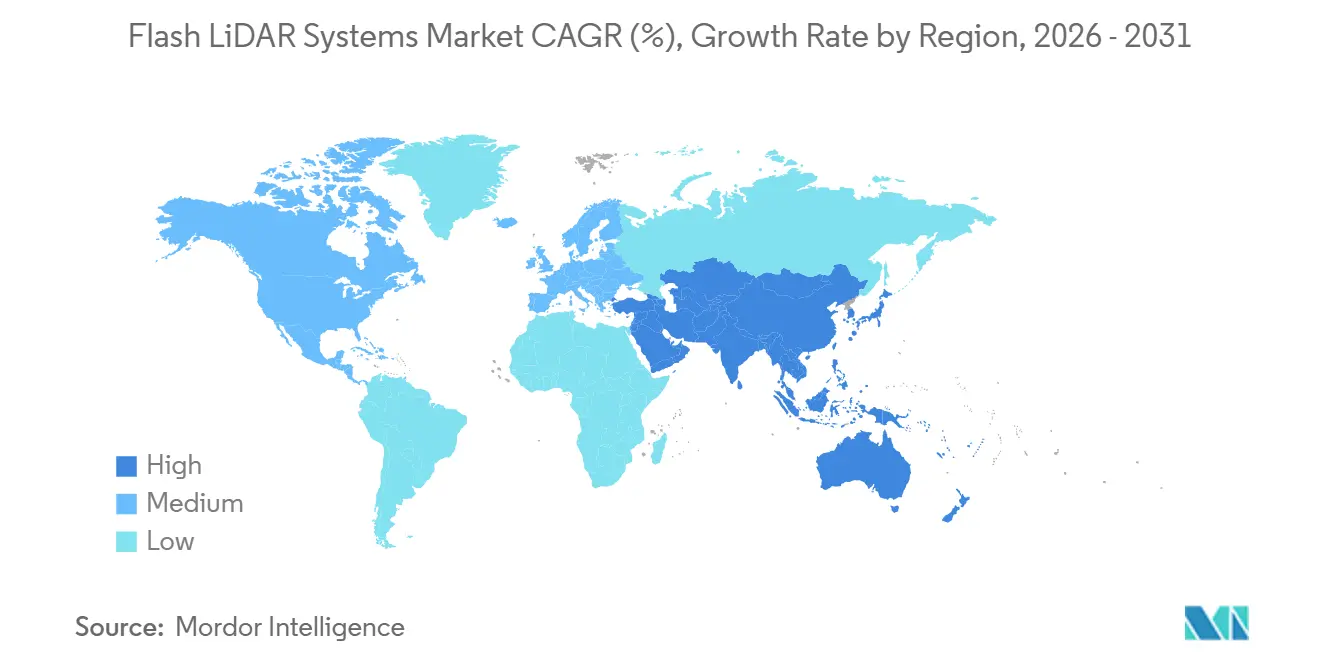
- Por geografia, a Ásia-Pacífico representou 39,71% da receita em 2025 e deve se expandir a um CAGR de 19,54% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas Flash LiDAR
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Robôs Móveis Autônomos e Automação de Armazéns | +4.3% | Global, mais forte na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção da Indústria 4.0 e Manufatura Flexível | +3.6% | Global, ganhos centrais na China, Alemanha e Estados Unidos | Médio prazo (2-4 anos) |
| Redução dos Custos de Componentes Fotônicos e Integração de Semicondutores | +2.8% | Global, manufatura concentrada na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Segurança Funcional para Colaboração Humano-Robô | +2.3% | Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Percepção Embarcada Reduzindo a Complexidade de Integração de Sistemas | +1.9% | Global, com expansão para Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Percepção Consciente de Velocidade em Ambientes Industriais Dinâmicos | +1.5% | Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Robôs Móveis Autônomos e Automação de Armazéns
A automação logística é um importante impulsionador de curto prazo da demanda no mercado de sistemas Flash LiDAR. Os robôs móveis autônomos precisam de consciência tridimensional contínua em corredores de armazéns lotados e zonas de trabalho compartilhadas. A captura de cena completa pode limitar as lacunas que ocorrem quando um sensor de varredura se afasta de uma área em mudança. A Hesai relatou que as remessas de LiDAR para robótica aumentaram 193,4% em relação ao ano anterior, atingindo 142.371 unidades no segundo trimestre de 2026. A empresa também relatou engajamento com mais de 50 empresas em inteligência artificial incorporada em todo o mundo. Os sensores de estado sólido também podem ser adequados para operações logísticas em múltiplos turnos, pois seu design não depende de peças rotativas.
Adoção da Indústria 4.0 e Manufatura Flexível
A manufatura flexível apoia o mercado de sistemas Flash LiDAR porque requer detecção tridimensional capaz de responder a mudanças nas células de produção ou nos mix de produtos. Células reconfiguráveis, robôs colaborativos e verificações de qualidade em tempo real reduzem a utilidade de mapas de cena fixos. O Flash LiDAR pode adquirir a geometria da cena em um único quadro, permitindo ajuste mais rápido após uma mudança de célula. Linhas de alimentos e bebidas, estações de embalagem farmacêutica e pisos de montagem de eletrônicos podem enfrentar essas condições. O mercado de sistemas Flash LiDAR pode, portanto, se beneficiar onde os fabricantes precisam de detecção que não dependa de um layout estável. Os investimentos em hardware de automação e sensores permanecem relevantes à medida que as fábricas buscam operações mais adaptáveis.
Redução dos Custos de Componentes Fotônicos e Integração de Semicondutores
A fabricação de matrizes SPAD apoia o mercado de sistemas Flash LiDAR e está migrando para linhas de wafer CMOS padrão. Essa abordagem permite que os fabricantes de módulos utilizem métodos de fabricação desenvolvidos para dispositivos de silício de alto volume. A STMicroelectronics introduziu o módulo LiDAR tridimensional de tempo de voo direto VL53L9 em junho de 2026. O módulo inclui 2.268 zonas de detecção, processamento em chip e um circuito integrado dedicado de gerenciamento de energia em um pacote de 12,8 mm por 6,1 mm.[1]STMicroelectronics, "STMicroelectronics Apresenta Novo Módulo LiDAR 3D Compacto de Tempo de Voo Direto," ST Newsroom, newsroom.st.com. A Optica relatou um sensor SPAD InGaAs/InP empilhado tridimensional de 9.200 pixels que operou ao ar livre sob luz solar de 120 klux, demonstrando progresso na rejeição de luz ambiente. Custos de hardware mais baixos podem agregar maior valor ao software de percepção embarcada e à integração de sistemas.
Requisitos de Segurança Funcional para Colaboraão Humano-Robô
As normas de segurança estão tornando os sistemas de detecção um requisito de especificação em áreas compartilhadas entre humanos e robôs no mercado de sistemas Flash LiDAR. A ISO 3691-4:2023 abrange os requisitos de segurança e verificação para veículos industriais sem motorista e seus sistemas. A norma aumenta a importância da detecção de pessoal para veículos guiados autônomos e robôs móveis autônomos. Os módulos Flash LiDAR com classificação de segurança podem ajudar os operadores a atender aos requisitos de detecção nessas aplicações. Os equipamentos certificados também podem reduzir a incerteza para instalações que operam sob obrigações formais de segurança e seguros. Esse requisito pode sustentar a demanda por hardware qualificado em vez de sensores de orientação opcionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de Sistemas de Percepção por Câmera e Radar 4D | -2.6% | Global, mais aguda em aplicações industriais externas e automotivas | Curto prazo (≤ 2 anos) |
| Altos Custos de Integração e Validação para Implantações Industriais | -2.0% | Global, com restrições pronunciadas em empresas menores na América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Deriva de Calibração em Condições Operacionais Mistas de Ambientes Internos e Externos | -1.4% | Global, particularmente aguda em aplicações de portos, agricultura e mineração | Longo prazo (≥ 4 anos) |
| Concentração do Fornecimento de Fotônica e Exposição ao Controle de Exportações | -1.1% | América do Norte e Europa, com exposição no fornecimento de fosfeto de índio e arseneto de gálio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Sistemas de Percepção por Câmera e Radar 4D
O radar de imagem 4D pode restringir o mercado de sistemas Flash LiDAR ao preservar o desempenho de detecção em neblina, poeira e chuva. Essas condições podem reduzir o alcance útil do Flash LiDAR em portos, mineração e outras operações externas. Um artigo do Workshop CVPR de 2026 relatou que o radar 4D manteve 95% do alcance de detecção de referência em condições climáticas adversas. O artigo relatou uma redução de 60-80% no alcance do LiDAR nas mesmas condições. Sistemas de câmeras estéreo e de eventos também podem fornecer estimativas tridimensionais a custos unitários mais baixos em condições de iluminação controladas. A infraestrutura existente de visão de máquina pode, portanto, retardar as mudanças na pilha de sensores na manufatura interna.
Altos Custos de Integração e Validação para Implantações Industriais
As implantações industriais no mercado de sistemas Flash LiDAR requerem calibração, software de fusão de nuvem de pontos, design à prova de falhas e treinamento de operadores. O custo combinado de implantação pode exceder o preço do hardware para uma primeira instalação. Fabricantes menores na América do Sul e no Oriente Médio e África podem enfrentar escassez de especialistas em automação internos. Sistemas com múltiplos sensores também requerem validação quando o Flash LiDAR opera com câmeras e scanners bidimensionais com classificação de segurança. Essas atividades podem estender os cronogramas dos programas e pressionar os orçamentos de engenharia. A adoção pode avançar mais rapidamente entre grandes operadores logísticos e fornecedores Tier 1 automotivos que já possuem capacidade de integração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Alcance: A Demanda de Curto Alcance Permanece Ampla Enquanto o Longo Alcance Avança
O curto alcance, até 25 metros, deteve 43,81% da participação do mercado de sistemas Flash LiDAR em 2025. A separação em armazéns apoia o mercado de sistemas Flash LiDAR por meio da detecção de proximidade de veículos guiados autônomos, e a separação robótica de caixas representa grande parte dessa demanda. A iluminação de cena completa é bem adequada a essas áreas operacionais compactas. A qualidade do sinal e a rejeição de luz ambiente podem ser mais fáceis de otimizar em ambientes internos, onde a iluminação é consistente. A base instalada em logística interna sustenta a demanda contínua por produtos de curto alcance. Os compradores também utilizam esses sensores em aplicações que requerem detecção de obstáculos de curto alcance com baixa latência.
O longo alcance, acima de 100 metros, deve se expandir a um CAGR de 19,18% até 2031. Portos, aeroportos e monitoramento de perímetro em indústrias pesadas são os principais usos em desenvolvimento. Esses ambientes precisam de detecção confiável em distâncias operacionais maiores e ciclos de trabalho prolongados. A ausência de desgaste mecânico pode ser relevante onde os equipamentos operam continuamente. O médio alcance, de 25 a 100 metros, atende ao monitoramento de corredores de armazéns e linhas de classificação de grande formato. A Optica apresentou um sistema Flash LiDAR que alcançou imagens de profundidade externas de 100 metros com 2% de precisão em alta luz ambiente.


Por Forma do Produto: Módulos Lideram Enquanto Sistemas Integrados Ganham Impulso
Os módulos Flash LiDAR representaram 46,73% do mercado de sistemas Flash LiDAR em 2025. Sua base instalada no mercado de sistemas Flash LiDAR é sustentada por fornecedores Tier 1 automotivos e integradores de automação logística. Os módulos permitem que um integrador combine o hardware de detecção com sua própria pilha de software. Essa flexibilidade permanece importante para compradores estabelecidos de automação industrial. Os sensores Flash LiDAR independentes continuam a atender pesquisa, prototipagem e trabalhos de retrofit. Esses compradores podem não precisar de um sistema pré-integrado para um projeto individual.
Os sistemas integrados de percepção Flash LiDAR devem se expandir a um CAGR de 19,21% até 2031. Essas ofertas combinam detecção, processamento de borda e software de percepção em uma unidade certificada. Eles podem reduzir o trabalho de implantação para usuários com recursos limitados de integração. Em junho de 2026, a MicroVision entregou sensores MOVIA a uma empresa de inteligência artificial e a um hiperescalador para avaliação de robótica e inteligência artificial espacial. A RoboSense introduziu seu sensor E2 com arquitetura EOCENE SPAD-SoC em julho de 2026. Esses lançamentos de produtos mostram o movimento em direção a produtos prontos para percepção.
Por Aplicação: Detecção Lidera a Adoção Enquanto Navegação se Expande
Detecção e classificação de objetos e obstáculos representaram 29,61% do tamanho do mercado de sistemas Flash LiDAR em 2025. A aplicação é central para o mercado de sistemas Flash LiDAR em plataformas autônomas e semiautônomas. Zonas de segurança de empilhadeiras, células de separação robótica e sistemas de perímetro dependem de reconhecimento confiável de objetos. A detecção com classificação de segurança estabeleceu práticas de validação em muitas implantações. Isso torna a aquisição mais rotineira em aplicações com requisitos claros de segurança. A prevenção de colisões e a segurança permanecem um uso relacionado onde a geometria de cena completa pode apoiar decisões oportunas.
Navegação e localização devem se expandir a um CAGR de 19,98% até 2031. As frotas de robôs móveis autônomos dependem de localização e mapeamento simultâneos para navegar em ambientes em mudança. Dados espaciais consistentes em altas taxas de quadros apoiam essa tarefa. A captura de cena completa pode limitar os artefatos de posição do cabeçote de varredura em mapas de sistemas com espelho rotativo. Separação, classificação, orientação de preensão, inspeção e controle de qualidade também utilizam geometria tridimensional para apoiar tarefas de máquinas. O monitoramento de perímetro e acesso está emergindo em farmacêuticos, processamento de alimentos e centros de dados, onde a detecção certificada pode ser necessária.
Por Indústria do Usuário Final: Automotivo Mantém Escala Enquanto Logística Transforma a Demanda
O setor automotivo deteve 25,43% da participação do mercado de sistemas Flash LiDAR em 2025. A demanda no mercado de sistemas Flash LiDAR inclui sistemas de monitoramento de motorista, sistemas avançados de assistência ao motorista de campo próximo e automação dentro de plantas de veículos. A ISO 26262 cria um ambiente de aquisição exigente para sistemas de veículos rodoviários. Os fornecedores validados podem se beneficiar de acordos de fornecimento plurianuais após conquistas de design. Eletrônicos e semicondutores, bens de consumo, alimentos e bebidas, e farmacêuticos e ciências da vida formam um segundo grupo amplo de usuários. Suas necessidades diferem em condições de sala limpa, controle de contaminação, alojamento e certificação.
Logística terceirizada e comércio eletrônico devem se expandir a um CAGR de 20,57% até 2031. Os centros de atendimento estão implantando mais robôs móveis autônomos para tarefas de transporte e separação. Isso aumenta a demanda por sistemas de detecção que suportam navegação e movimentação segura. Portos, aeroportos e infraestrutura de transporte também estão avaliando sistemas para orientação de veículos autônomos e monitoramento de perímetro. Agricultura e metais, mineração e indústria pesada são usuários em estágio inicial de designs robustos para ambientes externos. A indústria de sistemas Flash LiDAR tem uma base diversificada de usuários finais porque as condições de serviço diferem entre esses ambientes.
Análise Geográfica
A Ásia-Pacífico representou 39,71% do mercado de sistemas Flash LiDAR em 2025 e deve se expandir a um CAGR de 19,54% até 2031. A China representa a maior participação da demanda regional devido à implantação de sistemas avançados de assistência ao motorista L2+ e L3 e à expansão do uso de robótica. A Hesai relatou uma participação de 44% no setor de LiDAR ADAS de longo alcance da China no segundo trimestre de 2026.[2]Hesai Group, "Resultados Financeiros do Segundo Trimestre de 2026, Anexo 99-1," Comissão de Valores Mobiliários dos Estados Unidos EDGAR, sec.gov. A empresa também ficou em primeiro lugar na categoria de LiDAR para robôs humanoides e quadrúpedes da China, de acordo com o registro da empresa. O Japão contribui por meio da automação de manufatura de precisão, enquanto a Coreia do Sul apoia plataformas de robótica e integração de sistemas avançados de assistência ao motorista.
A América do Norte deteve a segunda maior participação global em 2025. O mercado de sistemas Flash LiDAR na região possui automação logística estabelecida nos principais centros de atendimento dos Estados Unidos. Também conta com atividade de fornecedores Tier 1 automotivos e uma base madura de integração de robótica. Os requisitos de segurança para robôs móveis industriais apoiam a aquisição de sensores qualificados. O Canadá oferece aplicações em automação de mineração e agricultura de precisão. O México está adicionando demanda por meio de investimentos relacionados ao nearshoring em instalações de fornecedores automotivos.
A Europa possui uma base madura para integração de Flash LiDAR na manufatura automotiva alemã e na intralogística. França, Itália e Espanha estão aumentando a adoção em automação de alimentos e bebidas e farmacêuticos. O Regulamento de Máquinas da União Europeia 2023/1230 entra em vigor em 2027 e reforça as expectativas de segurança para sensores de percepção em locais de trabalho compartilhados entre humanos e máquinas. O Oriente Médio, África e América do Sul permanecem mercados menores com demanda em desenvolvimento. A modernização de portos no Oriente Médio e a automação do processamento de alimentos no Brasil fornecem casos de uso de curto prazo. Essas áreas podem se beneficiar de ofertas integradas, que reduzem os requisitos de instalação e validação.

Cenário Competitivo
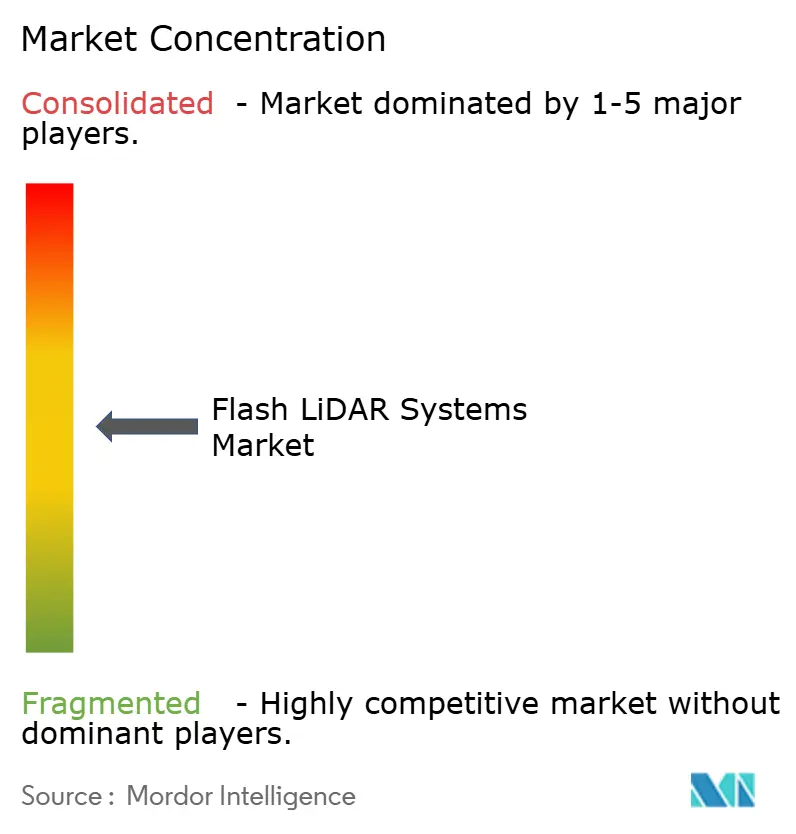
O mercado de sistemas Flash LiDAR possui uma estrutura competitiva moderadamente fragmentada. Os produtores asiáticos de grande escala competem fortemente em custos unitários e escala de remessas. Os fornecedores europeus e norte-americanos de sistemas Flash LiDAR se diferenciam integrando segurança, oferecendo software de percepção e entregando desempenho de sistema. Essa estrutura exerce pressão de preços sobre o hardware de detecção independente. Também preserva espaço para fornecedores que podem oferecer produtos certificados e integrados. O mercado de sistemas Flash LiDAR, portanto, enfrenta concorrência tanto no nível de componentes quanto no nível de sistemas.
A MicroVision demonstrou sua Arquitetura Tri-Lidar em maio de 2026. A configuração combinou o sensor flash de curto alcance MOVIA S com o sensor de longo alcance HALO em um sistema unificado de percepção em tempo real.[3]MicroVision, Inc., "MicroVision Demonstra Avanço Tri-Lidar, Avançando Integração e Percepção em Escala," Relações com Investidores da MicroVision, ir.microvision.com. O movimento reflete uma estratégia do mercado de sistemas Flash LiDAR para oferecer cobertura coordenada entre requisitos de campo próximo e longo alcance. A STMicroelectronics lançou o VL53L9 em junho de 2026 com operação sem calibração e processamento em chip. A RoboSense seguiu em julho de 2026 com o E2 e sua arquitetura SPAD-SoC. Esses movimentos mostram fornecedores buscando combinar hardware de sensor com capacidade de processamento.
Há uma abertura entre compradores industriais de médio porte que precisam de detecção em conformidade, mas carecem de equipes internas de integração de sistemas. Produtos integrados que incluem um sensor, controlador de segurança e software validado podem atender a essa necessidade. A integração de semicondutores está se tornando um fator-chave no mercado de sistemas Flash LiDAR e uma importante fonte de diferenciação, pois permite o controle de custos e o processamento em chip. A indústria de sistemas Flash LiDAR também inclui fornecedores que se concentram em aplicações especializadas em vez de programas de veículos de alto volume. A seleção de fornecedores pode, portanto, depender de certificação, software, alcance e suporte à implantação.
Líderes da Indústria de Sistemas Flash LiDAR
RoboSense Technology Co., Ltd.
Hesai Technology Co., Ltd.
Continental AG
Opsys Technologies Ltd.
LuminWave Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: O Hesai Group reportou receitas líquidas do segundo trimestre de 2026 de RMB 860,8 milhões (USD 126,9 milhões), com remessas de LiDAR para robótica aumentando 193,4% em relação ao ano anterior, atingindo 142.371 unidades. A empresa elevou sua orientação de receita de Iniciativas de Crescimento Estratégico para o ano completo para RMB 200-300 milhões, refletindo o engajamento acelerado com clientes de robôs humanoides e inteligência artificial incorporada em mais de 50 parceiros globais.
- Julho de 2026: A MicroVision lançou a MicroVision Semiconductor, Inc., anteriormente Black Forest Engineering, adquirida da Luminar, uma organização dedicada ao desenvolvimento de ASIC personalizado, circuitos integrados de sinal misto e tecnologias de detecção fotônica. A unidade apoia o desenvolvimento interno de circuitos integrados fotônicos de próxima geração para as plataformas de LiDAR flash e FMCW da empresa e também busca programas de clientes externos, reduzindo diretamente a dependência da MicroVision em silício de terceiros para seu roteiro de sensor flash MOVIA.
- Julho de 2026: A RoboSense apresentou o E2, seu LiDAR digital totalmente de estado sólido de próxima geração construído sobre a arquitetura proprietária EOCENE SPAD-SoC, juntamente com os chipsets principais duplos Phoenix e Peacock, na Conferência Mundial de Inteligência Artificial em Xangai. O chipset Peacock oferece percepção tridimensional de grau de imagem com campo de visão ultralargo otimizado para robótica, enquanto o Phoenix visa detecção de longo alcance de alta precisão para aplicações ADAS exigentes, marcando a primeira revelação simultânea de chipset em produção em massa da RoboSense.
- Junho de 2026: A STMicroelectronics lançou o VL53L9, seu primeiro módulo tudo-em-um de LiDAR tridimensional de tempo de voo direto, com 2.268 zonas de detecção em uma área de 12,8 mm por 6,1 mm com processamento em chip pronto para inteligência artificial, 100 quadros por segundo e operação sem calibração. A produção em volume começou no início de julho de 2026, visando diretamente robótica, automação industrial, edifícios inteligentes e aplicações de realidade aumentada/realidade virtual, e expandindo o mercado endereçável para sistemas de inteligência artificial de borda de classe MCU.


Escopo do Relatório Global do Mercado de Sistemas Flash LiDAR
O Mercado de Sistemas Flash LiDAR refere-se ao mercado de sistemas LiDAR de estado sólido e sem varredura que capturam informações de profundidade em um amplo campo de visão em uma única exposição, permitindo percepção tridimensional rápida para detectar, localizar e classificar objetos. Os sistemas Flash LiDAR combinam fontes de luz, componentes ópticos, sensores e tecnologias de processamento para fornecer detecção de profundidade para aplicações que requerem consciência espacial rápida e confiável em ambientes automotivos, industriais, logísticos, de infraestrutura e outros.
O Relatório do Mercado de Sistemas Flash LiDAR é Segmentado por Alcance (Curto Alcance (Até 25 Metros), Médio Alcance (Acima de 25 a 100 Metros) e Longo Alcance (Acima de 100 Metros)), Forma do Produto (Sensores Flash LiDAR Independentes, Módulos Flash LiDAR e Sistemas Integrados de Percepção Flash LiDAR), Aplicação (Navegação e Localização, Prevenção de Colisões e Segurança, Detecção e Classificação de Objetos e Obstáculos, Orientação de Separação, Classificação e Preensão, Inspeção e Controle de Qualidade, Monitoramento de Perímetro e Acesso e Outras Aplicações), Indústria do Usuário Final (Automotivo, Eletrônicos e Semicondutores, Bens de Consumo, Alimentos e Bebidas, Farmacêuticos e Ciências da Vida, Metais, Mineração e Indústria Pesada, Logística Terceirizada e Comércio Eletrônico, Portos, Aeroportos e Infraestrutura de Transporte, Agricultura e Outras Indústrias de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Curto Alcance (Até 25 Metros) |
| Médio Alcance (Acima de 25 a 100 Metros) |
| Longo Alcance (Acima de 100 Metros) |
| Sensores Flash LiDAR Independentes |
| Módulos Flash LiDAR |
| Sistemas Integrados de Percepção Flash LiDAR |
| Navegação e Localização |
| Prevenção de Colisões e Segurança |
| Detecção e Classificação de Objetos e Obstáculos |
| Orientação de Separação, Classificação e Preensão |
| Inspeção e Controle de Qualidade |
| Monitoramento de Perímetro e Acesso |
| Outras Aplicações |
| Automotivo |
| Eletrônicos e Semicondutores |
| Bens de Consumo |
| Alimentos e Bebidas |
| Farmacêuticos e Ciências da Vida |
| Metais, Mineração e Indústria Pesada |
| Logística Terceirizada e Comércio Eletrônico |
| Portos, Aeroportos e Infraestrutura de Transporte |
| Agricultura |
| Outras Indústrias de Usuários Finais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Alcance | Curto Alcance (Até 25 Metros) | ||
| Médio Alcance (Acima de 25 a 100 Metros) | |||
| Longo Alcance (Acima de 100 Metros) | |||
| Por Forma do Produto | Sensores Flash LiDAR Independentes | ||
| Módulos Flash LiDAR | |||
| Sistemas Integrados de Percepção Flash LiDAR | |||
| Por Aplicação | Navegação e Localização | ||
| Prevenção de Colisões e Segurança | |||
| Detecção e Classificação de Objetos e Obstáculos | |||
| Orientação de Separação, Classificação e Preensão | |||
| Inspeção e Controle de Qualidade | |||
| Monitoramento de Perímetro e Acesso | |||
| Outras Aplicações | |||
| Por Indústria do Usuário Final | Automotivo | ||
| Eletrônicos e Semicondutores | |||
| Bens de Consumo | |||
| Alimentos e Bebidas | |||
| Farmacêuticos e Ciências da Vida | |||
| Metais, Mineração e Indústria Pesada | |||
| Logística Terceirizada e Comércio Eletrônico | |||
| Portos, Aeroportos e Infraestrutura de Transporte | |||
| Agricultura | |||
| Outras Indústrias de Usuários Finais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de sistemas Flash LiDAR?
O tamanho do mercado de sistemas Flash LiDAR foi estimado em 1,22 bilhões de USD em 2026 e prevê-se que atinja 2,86 bilhões de USD até 2031, a um CAGR de 18,58%.
Qual categoria de alcance lidera a adoção de sistemas Flash LiDAR?
Os sistemas de curto alcance, até 25 metros, lideraram com uma participação de 43,81% em 2025, pois os usos em armazéns e detecção de proximidade são generalizados.
Qual forma de produto está se expandindo mais rapidamente?
Os sistemas integrados de percepção Flash LiDAR devem se expandir a um CAGR de 19,21% até 2031.
Qual aplicação tem o maior uso de sistemas Flash LiDAR?
Detecção e classificação de objetos e obstáculos deteve a maior participação de aplicação em 29,61% em 2025.
Qual setor de usuário final tem a maior expansão projetada?
Logística terceirizada e comércio eletrônico deve se expandir a um CAGR de 20,57% até 2031, apoiado por implantações de robôs móveis autônomos.
Qual região lidera a demanda por sistemas Flash LiDAR?
A Ásia-Pacífico liderou com uma participação de 39,71% em 2025 e deve se expandir a um CAGR de 19,54% até 2031.
Página atualizada pela última vez em:



