
Taille et part du marché des systèmes Flash LiDAR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
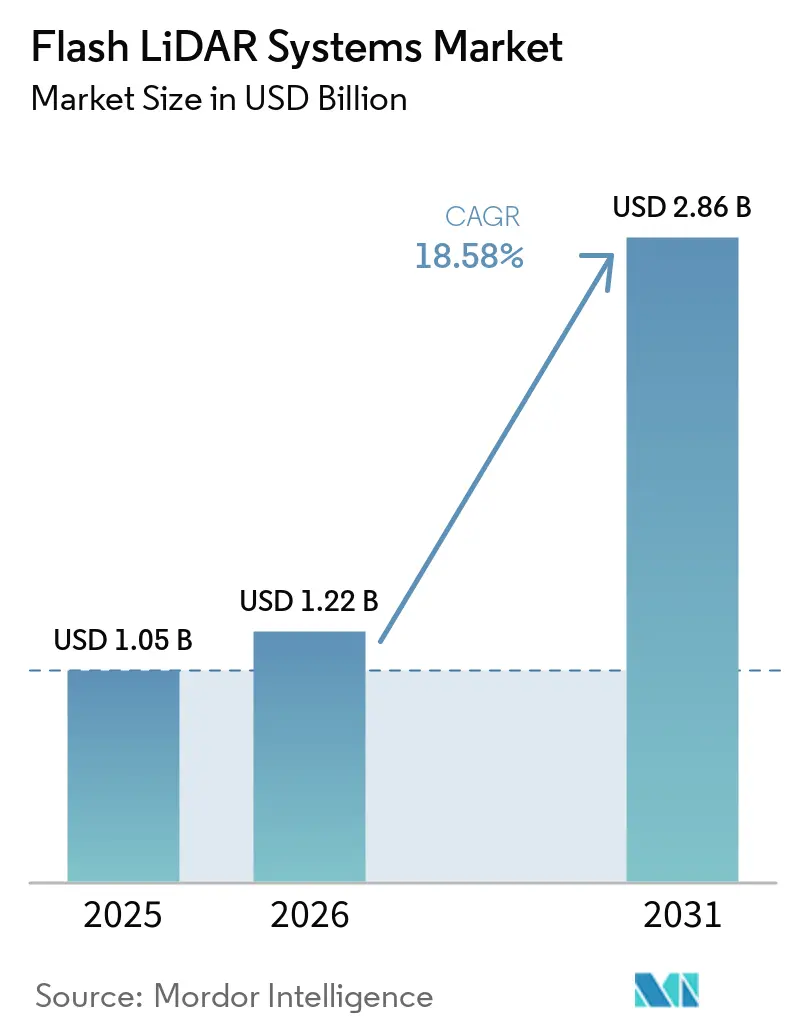
| Taille du Marché (2026) | 1.22 Milliards de dollars |
| Taille du Marché (2031) | 2.86 Milliards de dollars |
| Growth Rate (2026 - 2031) | 18.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes Flash LiDAR par Mordor Intelligence
La taille du marché des systèmes Flash LiDAR était évaluée à 1,05 milliard USD en 2025 et devrait s'étendre de 1,22 milliard USD en 2026 pour atteindre 2,86 milliards USD d'ici 2031, à un CAGR de 18,58 % durant la période de prévision (2026-2031). La demande sur le marché des systèmes Flash LiDAR est façonnée par l'automatisation des entrepôts, la fabrication flexible et les exigences de sécurité pour les robots mobiles opérant à proximité des personnes. Les conceptions à état solide peuvent prendre en charge un fonctionnement continu car elles ne comportent aucun mécanisme de balayage mobile. La baisse des coûts des composants encourage les fournisseurs à intégrer les logiciels de détection, de traitement et de perception dans une seule unité. Ce changement crée une opportunité pour les fournisseurs capables de réduire le travail de déploiement pour les clients de la logistique et de l'industrie. La concurrence sur le marché des systèmes Flash LiDAR s'intensifie également à mesure que les caméras et les radars 4D améliorent leurs performances dans certaines conditions de fonctionnement.
Principaux enseignements du rapport
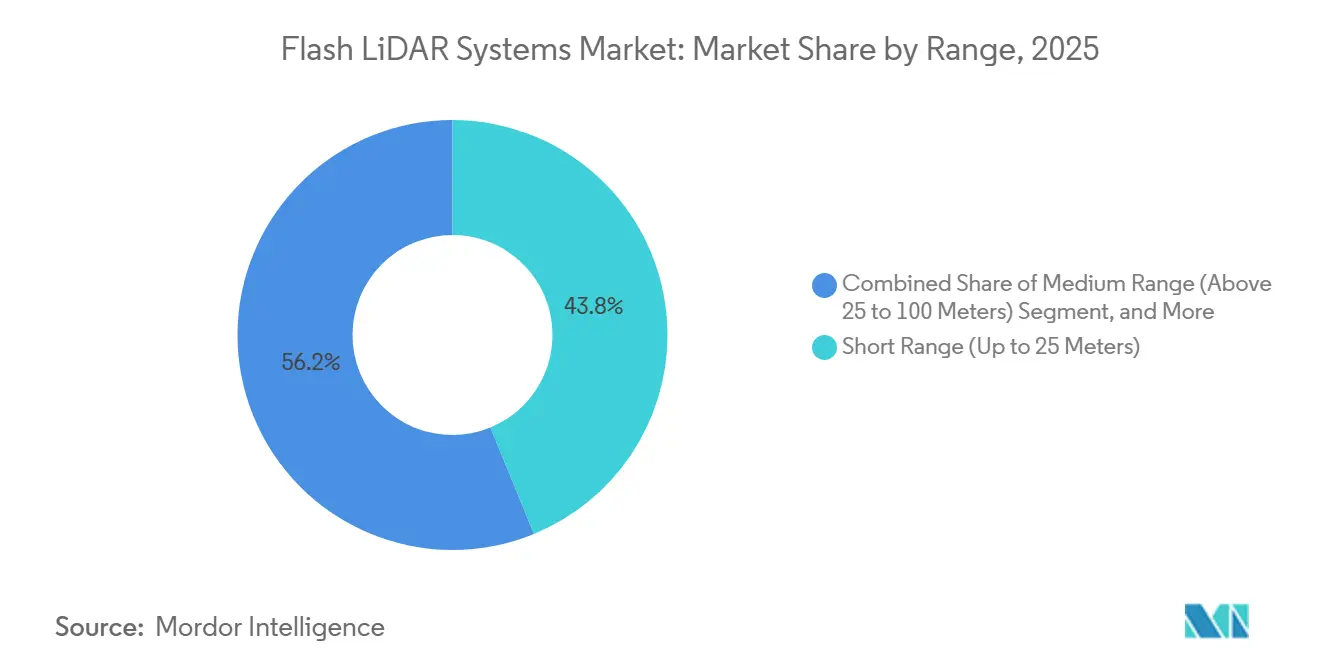
- Par portée, la courte portée représentait 43,81 % des revenus en 2025, tandis que la longue portée devrait se développer à un CAGR de 19,18 % jusqu'en 2031.
- Par forme de produit, les modules Flash LiDAR représentaient 46,73 % du marché des systèmes Flash LiDAR en 2025, tandis que les systèmes de perception Flash LiDAR intégrés devraient se développer à un CAGR de 19,21 % jusqu'en 2031.
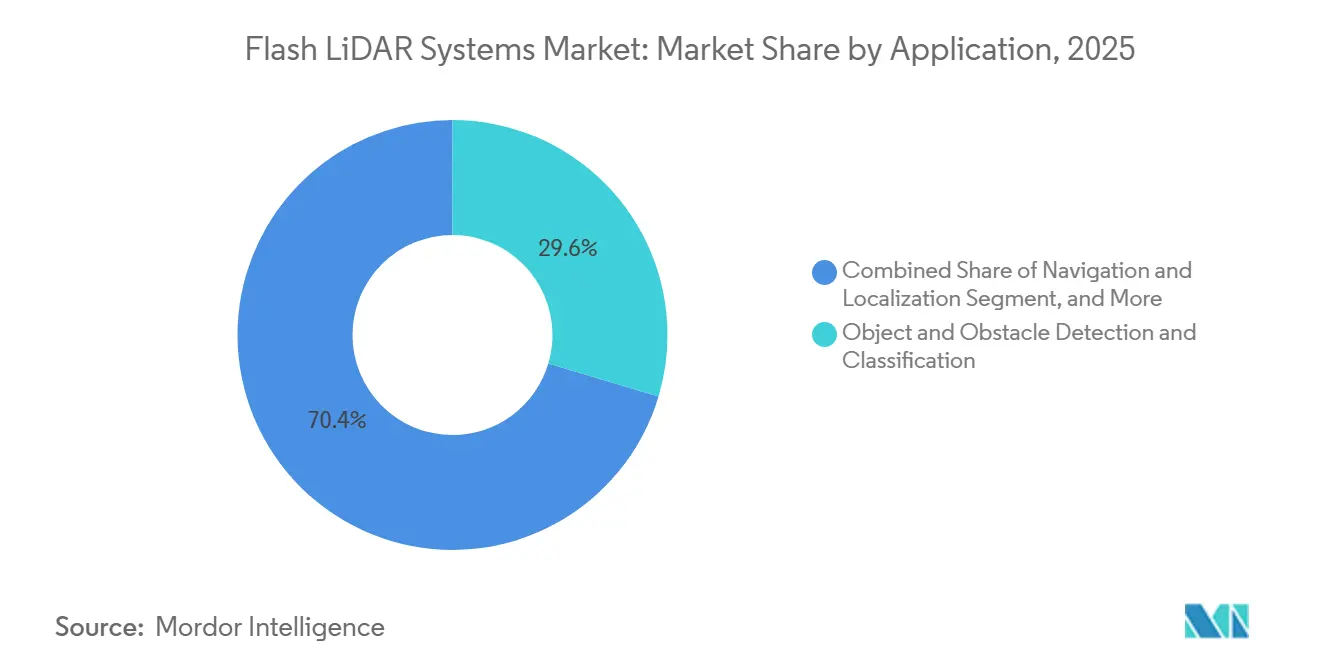
- Par application, la détection et la classification des objets et des obstacles représentaient 29,61 % des revenus en 2025, tandis que la navigation et la localisation devraient se développer à un CAGR de 19,98 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile représentait 25,43 % de la part des revenus en 2025, tandis que la logistique tierce et le commerce électronique devraient se développer à un CAGR de 20,57 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 39,71 % des revenus en 2025 et devrait se développer à un CAGR de 19,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes Flash LiDAR
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des robots mobiles autonomes et automatisation des entrepôts | +4.3% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption de l'Industrie 4.0 et fabrication flexible | +3.6% | Mondial, gains principaux en Chine, en Allemagne et aux États-Unis | Moyen terme (2-4 ans) |
| Baisse des coûts des composants photoniques et intégration des semi-conducteurs | +2.8% | Mondial, fabrication concentrée en Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de sécurité fonctionnelle pour la collaboration homme-robot | +2.3% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Perception embarquée réduisant la complexité d'intégration des systèmes | +1.9% | Mondial, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Demande croissante de perception sensible à la vitesse dans les environnements industriels dynamiques | +1.5% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des robots mobiles autonomes et automatisation des entrepôts
L'automatisation logistique est un moteur majeur à court terme de la demande sur le marché des systèmes Flash LiDAR. Les robots mobiles autonomes ont besoin d'une conscience tridimensionnelle continue dans les allées d'entrepôts encombrées et les zones de travail partagées. La capture de scène complète peut limiter les lacunes qui surviennent lorsqu'un capteur de balayage s'éloigne d'une zone en évolution. Hesai a rapporté que les expéditions de LiDAR pour la robotique ont augmenté de 193,4 % d'une année sur l'autre pour atteindre 142 371 unités au deuxième trimestre 2026. La société a également signalé un engagement avec plus de 50 entreprises dans le domaine de l'intelligence artificielle incarnée dans le monde entier. Les capteurs à état solide peuvent également convenir aux opérations logistiques en plusieurs équipes car leur conception ne repose pas sur des pièces rotatives.
Adoption de l'Industrie 4.0 et fabrication flexible
La fabrication flexible soutient le marché des systèmes Flash LiDAR car elle nécessite une détection tridimensionnelle capable de répondre aux changements dans les cellules de production ou les gammes de produits. Les cellules reconfigurables, les robots collaboratifs et les contrôles qualité en temps réel réduisent l'utilité des cartes de scènes fixes. Le Flash LiDAR peut acquérir la géométrie d'une scène en une seule image, permettant un ajustement plus rapide après un changement de cellule. Les lignes agroalimentaires, les stations de conditionnement pharmaceutique et les ateliers d'assemblage électronique peuvent être confrontés à ces conditions. Le marché des systèmes Flash LiDAR peut donc bénéficier là où les fabricants ont besoin d'une détection qui ne dépend pas d'une disposition stable. Les investissements dans le matériel d'automatisation et les capteurs restent pertinents à mesure que les usines poursuivent des opérations plus adaptables.
Baisse des coûts des composants photoniques et intégration des semi-conducteurs
La fabrication de réseaux SPAD soutient le marché des systèmes Flash LiDAR et évolue vers des lignes de tranches CMOS standard. Cette approche permet aux fabricants de modules d'utiliser des méthodes de fabrication développées pour les dispositifs en silicium à grand volume. STMicroelectronics a introduit le module LiDAR tridimensionnel à temps de vol direct VL53L9 en juin 2026. Le module comprend 2 268 zones de détection, un traitement sur puce et un circuit intégré de gestion de l'alimentation dédié dans un boîtier de 12,8 mm par 6,1 mm.[1]STMicroelectronics, "STMicroelectronics dévoile un nouveau module LiDAR 3D compact à temps de vol direct," ST Newsroom, newsroom.st.com. Optica a présenté un capteur SPAD InGaAs/InP empilé tridimensionnel de 9 200 pixels qui a fonctionné en extérieur sous 120 klux de lumière solaire, montrant des progrès dans le rejet de la lumière ambiante. La baisse des coûts matériels peut accorder une plus grande valeur aux logiciels de perception embarquée et à l'intégration des systèmes.
Exigences de sécurité fonctionnelle pour la collaboration homme-robot
Les règles de sécurité font des systèmes de détection une exigence de spécification dans les zones partagées homme-robot au sein du marché des systèmes Flash LiDAR. La norme ISO 3691-4:2023 couvre les exigences de sécurité et la vérification pour les chariots industriels sans conducteur et leurs systèmes. La norme accroît l'importance de la détection du personnel pour les véhicules à guidage automatique et les robots mobiles autonomes. Les modules Flash LiDAR certifiés pour la sécurité peuvent aider les opérateurs à satisfaire aux exigences de détection dans ces applications. Les équipements certifiés peuvent également réduire l'incertitude pour les installations qui opèrent sous des obligations formelles de sécurité et d'assurance. Cette exigence peut soutenir la demande de matériel qualifié plutôt que de capteurs de guidage optionnels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence des systèmes de perception par caméra et radar 4D | -2.6% | Mondial, plus aigu dans les applications industrielles extérieures et automobiles | Court terme (≤ 2 ans) |
| Coûts élevés d'intégration et de validation pour les déploiements industriels | -2.0% | Mondial, avec des contraintes prononcées dans les petites entreprises en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Dérive d'étalonnage dans des conditions de fonctionnement mixtes intérieures et extérieures | -1.4% | Mondial, particulièrement aigu dans les ports, l'agriculture et les applications minières | Long terme (≥ 4 ans) |
| Concentration de l'approvisionnement en photonique et exposition aux contrôles à l'exportation | -1.1% | Amérique du Nord et Europe, avec une exposition dans l'approvisionnement en phosphure d'indium et en arséniure de gallium | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des systèmes de perception par caméra et radar 4D
Le radar d'imagerie 4D peut contraindre le marché des systèmes Flash LiDAR en préservant les performances de détection dans le brouillard, la poussière et la pluie. Ces conditions peuvent réduire la portée utile du Flash LiDAR dans les ports, les mines et d'autres opérations extérieures. Un article présenté au CVPR Workshop 2026 a rapporté que le radar 4D maintenait 95 % de la portée de détection de référence par mauvais temps. L'article a rapporté une réduction de 60 à 80 % de la portée du LiDAR dans les mêmes conditions. Les systèmes stéréo et à caméra événementielle peuvent également fournir des estimations tridimensionnelles à des coûts unitaires inférieurs dans des conditions d'éclairage contrôlées. L'infrastructure de vision industrielle existante peut donc ralentir les changements de pile de capteurs dans la fabrication intérieure.
Coûts élevés d'intégration et de validation pour les déploiements industriels
Les déploiements industriels sur le marché des systèmes Flash LiDAR nécessitent un étalonnage, un logiciel de fusion de nuages de points, une conception à sécurité intégrée et une formation des opérateurs. Le coût de déploiement combiné peut dépasser le prix du matériel pour une première installation. Les petits fabricants en Amérique du Sud, au Moyen-Orient et en Afrique peuvent faire face à une pénurie de spécialistes en automatisation internes. Les systèmes multi-capteurs nécessitent également une validation lorsque le Flash LiDAR fonctionne avec des caméras et des scanners bidimensionnels certifiés pour la sécurité. Ces activités peuvent prolonger les calendriers des programmes et exercer une pression sur les budgets d'ingénierie. L'adoption peut progresser plus rapidement parmi les grands opérateurs logistiques et les fournisseurs automobiles de rang 1 qui disposent déjà de capacités d'intégration.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par portée : la demande à courte portée reste large tandis que la longue portée progresse
La courte portée, jusqu'à 25 mètres, détenait 43,81 % de la part du marché des systèmes Flash LiDAR en 2025. La préparation de commandes en entrepôt soutient le marché des systèmes Flash LiDAR grâce à la détection de proximité des véhicules à guidage automatique, et la préparation de bacs robotisée représente une grande partie de cette demande. L'illumination de scène complète est bien adaptée à ces zones de fonctionnement compactes. La qualité du signal et le rejet de la lumière ambiante peuvent être plus faciles à optimiser en intérieur, où l'éclairage est constant. La base installée dans la logistique intérieure soutient la demande continue de produits à courte portée. Les acheteurs utilisent également ces capteurs dans des applications nécessitant une détection d'obstacles à faible latence et à courte portée.
La longue portée, au-delà de 100 mètres, devrait se développer à un CAGR de 19,18 % jusqu'en 2031. Les ports, les aéroports et la surveillance du périmètre de l'industrie lourde sont les principales utilisations en développement. Ces environnements nécessitent une détection fiable sur de plus longues distances de fonctionnement et des cycles de service prolongés. L'absence d'usure mécanique peut être pertinente là où les équipements fonctionnent en continu. La portée moyenne, de 25 à 100 mètres, sert à la surveillance des entrepôts inter-allées et aux lignes de tri grand format. Optica a présenté un système Flash LiDAR qui a réalisé une imagerie de profondeur extérieure à 100 mètres avec une précision de 2 % sous forte lumière ambiante.


Par forme de produit : les modules sont en tête tandis que les systèmes intégrés prennent de l'élan
Les modules Flash LiDAR représentaient 46,73 % du marché des systèmes Flash LiDAR en 2025. Leur base installée sur le marché des systèmes Flash LiDAR est soutenue par les fournisseurs automobiles de rang 1 et les intégrateurs d'automatisation logistique. Les modules permettent à un intégrateur d'associer le matériel de détection à sa propre pile logicielle. Cette flexibilité reste importante pour les acheteurs établis dans l'automatisation industrielle. Les capteurs Flash LiDAR autonomes continuent de servir la recherche, le prototypage et les travaux de modernisation. Ces acheteurs peuvent ne pas avoir besoin d'un système pré-intégré pour un projet individuel.
Les systèmes de perception Flash LiDAR intégrés devraient se développer à un CAGR de 19,21 % jusqu'en 2031. Ces offres combinent la détection, le traitement en périphérie et le logiciel de perception dans une unité certifiée. Ils peuvent réduire le travail de déploiement pour les utilisateurs disposant de ressources d'intégration limitées. En juin 2026, MicroVision a livré des capteurs MOVIA à une entreprise d'intelligence artificielle et à un hyperscaler pour l'évaluation de la robotique et de l'intelligence artificielle spatiale. RoboSense a introduit son capteur E2 avec l'architecture EOCENE SPAD-SoC en juillet 2026. Ces lancements de produits montrent le mouvement vers des produits prêts à la perception.
Par application : la détection mène l'adoption tandis que la navigation se développe
La détection et la classification des objets et des obstacles représentaient 29,61 % de la taille du marché des systèmes Flash LiDAR en 2025. L'application est centrale sur le marché des systèmes Flash LiDAR pour les plateformes autonomes et semi-autonomes. Les zones de sécurité des chariots élévateurs, les cellules de préparation robotisée et les systèmes de périmètre reposent tous sur une reconnaissance fiable des objets. La détection certifiée pour la sécurité a établi des pratiques de validation dans de nombreux déploiements. Cela rend les achats plus routiniers dans les applications avec des exigences de sécurité claires. L'évitement des collisions et la sécurité restent une utilisation connexe où la géométrie de scène complète peut soutenir des décisions rapides.
La navigation et la localisation devraient se développer à un CAGR de 19,98 % jusqu'en 2031. Les flottes de robots mobiles autonomes dépendent de la localisation et de la cartographie simultanées pour naviguer dans des environnements changeants. Des données spatiales cohérentes à des fréquences d'images élevées soutiennent cette tâche. La capture de scène complète peut limiter les artefacts de position de la tête de balayage dans les cartes des systèmes à miroir rotatif. La préparation, le tri, le guidage de préhension, l'inspection et le contrôle qualité utilisent également la géométrie tridimensionnelle pour soutenir les tâches des machines. La surveillance du périmètre et des accès émerge dans les secteurs pharmaceutique, agroalimentaire et des centres de données, où une détection certifiée peut être requise.
Par secteur d'utilisation final : l'automobile maintient son échelle tandis que la logistique transforme la demande
L'automobile détenait 25,43 % de la part du marché des systèmes Flash LiDAR en 2025. La demande sur le marché des systèmes Flash LiDAR comprend les systèmes de surveillance du conducteur, les systèmes d'aide à la conduite avancés en champ proche et l'automatisation à l'intérieur des usines de véhicules. La norme ISO 26262 crée un environnement d'approvisionnement exigeant pour les systèmes de véhicules routiers. Les fournisseurs validés peuvent bénéficier d'accords d'approvisionnement pluriannuels après des gains de conception. L'électronique et les semi-conducteurs, les biens de consommation, l'agroalimentaire et les produits pharmaceutiques et sciences de la vie constituent un large deuxième groupe d'utilisateurs. Leurs besoins diffèrent en termes de conditions de salle blanche, de contrôle de la contamination, de boîtier et de certification.
La logistique tierce et le commerce électronique devraient se développer à un CAGR de 20,57 % jusqu'en 2031. Les centres de traitement des commandes déploient davantage de robots mobiles autonomes pour les tâches de transport et de préparation. Cela accroît la demande de systèmes de détection qui soutiennent la navigation et les déplacements sécurisés. Les ports, les aéroports et les infrastructures de transport évaluent également des systèmes pour le guidage de véhicules autonomes et la surveillance du périmètre. L'agriculture et les métaux, les mines et l'industrie lourde sont des utilisateurs à un stade plus précoce de conceptions robustes pour l'extérieur. Le secteur des systèmes Flash LiDAR dispose d'une base d'utilisateurs finaux variée car les conditions de service diffèrent selon ces environnements.
Analyse géographique
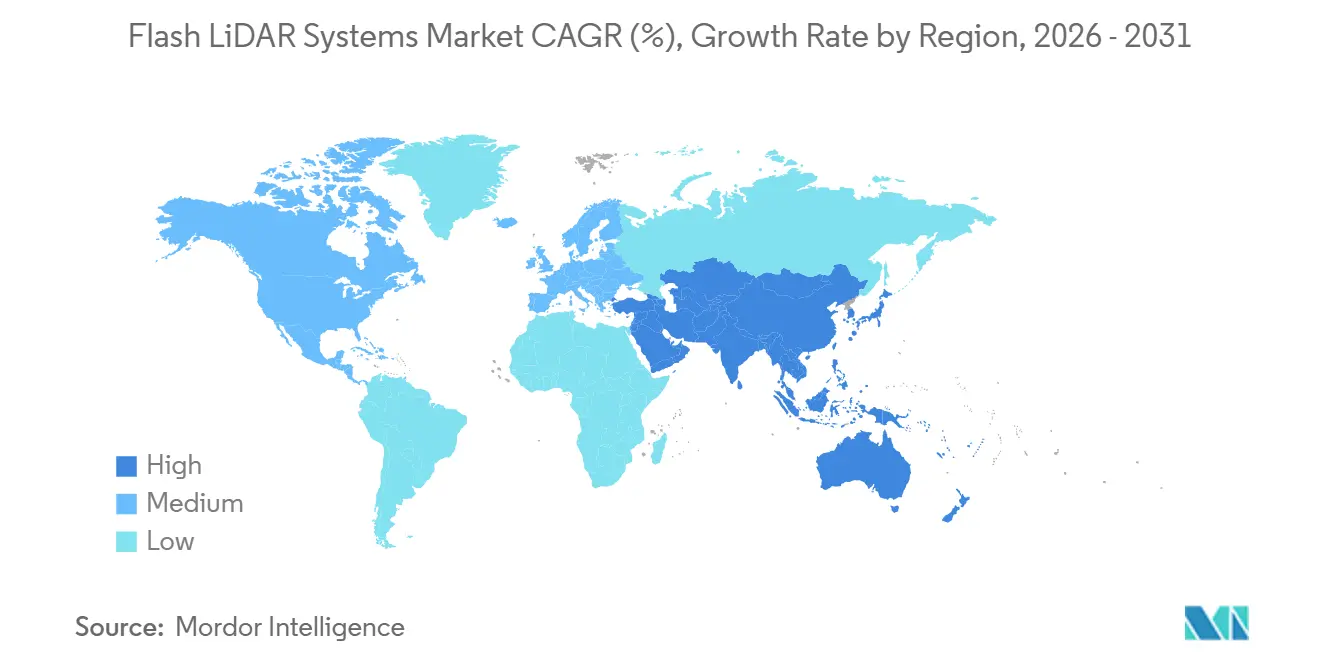
L'Asie-Pacifique représentait 39,71 % du marché des systèmes Flash LiDAR en 2025 et devrait se développer à un CAGR de 19,54 % jusqu'en 2031. La Chine représente la plus grande part de la demande régionale en raison du déploiement des systèmes d'aide à la conduite avancés L2+ et L3 et de l'expansion de l'utilisation de la robotique. Hesai a rapporté une part de 44 % du secteur LiDAR ADAS longue portée en Chine au deuxième trimestre 2026.[2]Hesai Group, "Résultats financiers du deuxième trimestre 2026, Annexe 99-1," U.S. Securities and Exchange Commission EDGAR, sec.gov. La société s'est également classée première dans la catégorie LiDAR pour robots humanoïdes et quadrupèdes en Chine selon le dépôt de la société. Le Japon contribue grâce à l'automatisation de la fabrication de précision, tandis que la Corée du Sud soutient les plateformes de robotique et l'intégration des systèmes d'aide à la conduite avancés.
L'Amérique du Nord détenait la deuxième plus grande part mondiale en 2025. Le marché des systèmes Flash LiDAR dans la région dispose d'une automatisation logistique établie dans les grands centres de traitement des commandes aux États-Unis. Il dispose également d'une activité de fournisseurs automobiles de rang 1 et d'une base d'intégration robotique mature. Les exigences de sécurité pour les robots mobiles industriels soutiennent l'approvisionnement en capteurs qualifiés. Le Canada offre des applications dans l'automatisation minière et l'agriculture de précision. Le Mexique ajoute de la demande grâce aux investissements liés à la délocalisation de proximité dans les installations de fournisseurs automobiles.
L'Europe dispose d'une base mature pour l'intégration du Flash LiDAR dans la fabrication automobile allemande et l'intralogistique. La France, l'Italie et l'Espagne ajoutent une adoption dans l'automatisation agroalimentaire et pharmaceutique. Le règlement de l'Union européenne sur les machines 2023/1230 entre en vigueur en 2027 et renforce les attentes en matière de sécurité pour les capteurs de perception dans les lieux de travail partagés homme-machine. Le Moyen-Orient, l'Afrique et l'Amérique du Sud restent des marchés plus petits avec une demande en développement. La modernisation des ports au Moyen-Orient et l'automatisation de la transformation alimentaire au Brésil offrent des cas d'utilisation à court terme. Ces zones peuvent bénéficier d'offres intégrées, qui réduisent les exigences d'installation et de validation.

Paysage concurrentiel
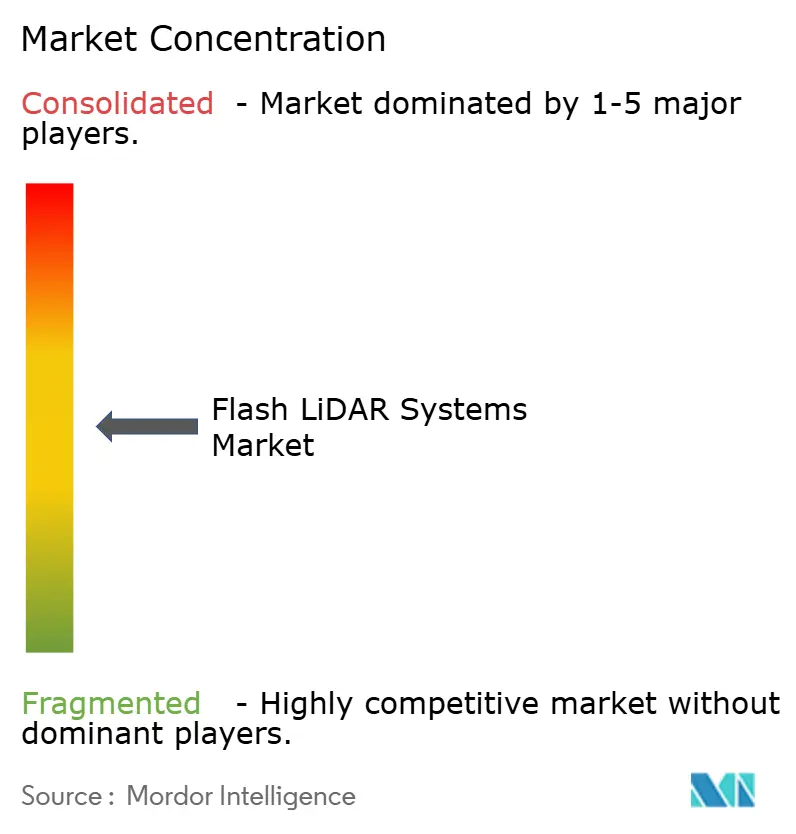
Le marché des systèmes Flash LiDAR présente une structure concurrentielle modérément fragmentée. Les producteurs asiatiques à grande échelle se font concurrence sur les coûts unitaires et l'échelle des expéditions. Les fournisseurs européens et nord-américains de systèmes Flash LiDAR se différencient en intégrant la sécurité, en proposant des logiciels de perception et en offrant des performances système. Cette structure exerce une pression sur les prix du matériel de détection autonome. Elle préserve également de la place pour les fournisseurs capables de proposer des produits certifiés et intégrés. Le marché des systèmes Flash LiDAR fait donc face à une concurrence à la fois au niveau des composants et des systèmes.
MicroVision a présenté son architecture Tri-Lidar en mai 2026. La configuration combinait le capteur flash à courte portée MOVIA S avec le capteur longue portée HALO dans un système de perception en temps réel unifié.[3]MicroVision, Inc., "MicroVision présente une avancée Tri-Lidar, faisant progresser l'intégration et la perception à grande échelle," MicroVision Relations Investisseurs, ir.microvision.com. Cette démarche reflète une stratégie du marché des systèmes Flash LiDAR visant à offrir une couverture coordonnée entre les exigences en champ proche et longue portée. STMicroelectronics a lancé le VL53L9 en juin 2026 avec un fonctionnement sans étalonnage et un traitement sur puce. RoboSense a suivi en juillet 2026 avec le E2 et son architecture SPAD-SoC. Ces mouvements montrent que les fournisseurs cherchent à combiner le matériel de capteur avec des capacités de traitement.
Il existe une opportunité parmi les acheteurs industriels du marché intermédiaire qui ont besoin d'une détection conforme mais qui manquent d'équipes internes d'intégration de systèmes. Les produits intégrés comprenant un capteur, un contrôleur de sécurité et un logiciel validé peuvent répondre à ce besoin. L'intégration des semi-conducteurs devient un moteur clé sur le marché des systèmes Flash LiDAR et une source importante de différenciation, car elle permet le contrôle des coûts et le traitement sur puce. Le secteur des systèmes Flash LiDAR comprend également des fournisseurs qui se concentrent sur des applications spécialisées plutôt que sur des programmes de véhicules à grand volume. La sélection des fournisseurs peut donc dépendre de la certification, du logiciel, de la portée et du support au déploiement.
Leaders du secteur des systèmes Flash LiDAR
RoboSense Technology Co., Ltd.
Hesai Technology Co., Ltd.
Continental AG
Opsys Technologies Ltd.
LuminWave Technology Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Hesai Group a rapporté des revenus nets du T2 2026 de 860,8 millions RMB (126,9 millions USD), avec des expéditions de LiDAR pour la robotique en hausse de 193,4 % d'une année sur l'autre pour atteindre 142 371 unités. La société a relevé ses prévisions de revenus annuels des initiatives de croissance stratégique à 200-300 millions RMB, reflétant l'accélération des engagements clients dans les robots humanoïdes et l'intelligence artificielle incarnée auprès de plus de 50 partenaires mondiaux.
- Juillet 2026 : MicroVision a lancé MicroVision Semiconductor, Inc., anciennement Black Forest Engineering, acquise auprès de Luminar, une organisation dédiée au développement d'ASIC personnalisés, de circuits intégrés à signaux mixtes et de technologies de détection photonique. L'unité soutient le développement interne de circuits intégrés photoniques de nouvelle génération pour les plateformes LiDAR flash et FMCW de la société et poursuit également des programmes clients externes, réduisant directement la dépendance de MicroVision vis-à-vis du silicium tiers pour sa feuille de route de capteurs flash MOVIA.
- Juillet 2026 : RoboSense a dévoilé le E2, son LiDAR numérique entièrement à état solide de nouvelle génération construit sur l'architecture propriétaire EOCENE SPAD-SoC, ainsi que les deux chipsets phares Phoenix et Peacock, lors de la Conférence mondiale sur l'intelligence artificielle à Shanghai. Le chipset Peacock offre une perception tridimensionnelle de qualité image à très large champ de vision optimisée pour la robotique, tandis que Phoenix cible la détection longue portée haute précision pour les applications ADAS exigeantes, marquant la première révélation simultanée de chipsets en production de masse par RoboSense.
- Juin 2026 : STMicroelectronics a lancé le VL53L9, son premier module LiDAR tridimensionnel à temps de vol direct tout-en-un, doté de 2 268 zones de détection dans un boîtier de 12,8 mm par 6,1 mm avec un traitement sur puce prêt pour l'IA, 100 images par seconde et un fonctionnement sans étalonnage. La production en volume a commencé début juillet 2026, ciblant directement la robotique, l'automatisation industrielle, les bâtiments intelligents et les applications AR/VR, et élargissant le marché adressable aux systèmes d'IA en périphérie de classe MCU.


Périmètre du rapport mondial sur le marché des systèmes Flash LiDAR
Le marché des systèmes Flash LiDAR désigne le marché des systèmes LiDAR à état solide et sans balayage qui capturent des informations de profondeur sur un large champ de vision en une seule exposition, permettant une perception tridimensionnelle rapide pour détecter, localiser et classifier des objets. Les systèmes Flash LiDAR combinent des sources lumineuses, des composants optiques, des capteurs et des technologies de traitement pour fournir une détection de profondeur pour des applications nécessitant une conscience spatiale rapide et fiable dans les environnements automobiles, industriels, logistiques, d'infrastructure et autres.
Le rapport sur le marché des systèmes Flash LiDAR est segmenté par portée (courte portée (jusqu'à 25 mètres), portée moyenne (de 25 à 100 mètres) et longue portée (au-delà de 100 mètres)), forme de produit (capteurs Flash LiDAR autonomes, modules Flash LiDAR et systèmes de perception Flash LiDAR intégrés), application (navigation et localisation, évitement des collisions et sécurité, détection et classification des objets et des obstacles, guidage de préparation, tri et préhension, inspection et contrôle qualité, surveillance du périmètre et des accès et autres applications), secteur d'utilisation final (automobile, électronique et semi-conducteurs, biens de consommation, agroalimentaire, produits pharmaceutiques et sciences de la vie, métaux, mines et industrie lourde, logistique tierce et commerce électronique, ports, aéroports et infrastructures de transport, agriculture et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Courte portée (jusqu'à 25 mètres) |
| Portée moyenne (de 25 à 100 mètres) |
| Longue portée (au-delà de 100 mètres) |
| Capteurs Flash LiDAR autonomes |
| Modules Flash LiDAR |
| Systèmes de perception Flash LiDAR intégrés |
| Navigation et localisation |
| Évitement des collisions et sécurité |
| Détection et classification des objets et des obstacles |
| Guidage de préparation, tri et préhension |
| Inspection et contrôle qualité |
| Surveillance du périmètre et des accès |
| Autres applications |
| Automobile |
| Électronique et semi-conducteurs |
| Biens de consommation |
| Agroalimentaire |
| Produits pharmaceutiques et sciences de la vie |
| Métaux, mines et industrie lourde |
| Logistique tierce et commerce électronique |
| Ports, aéroports et infrastructures de transport |
| Agriculture |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par portée | Courte portée (jusqu'à 25 mètres) | ||
| Portée moyenne (de 25 à 100 mètres) | |||
| Longue portée (au-delà de 100 mètres) | |||
| Par forme de produit | Capteurs Flash LiDAR autonomes | ||
| Modules Flash LiDAR | |||
| Systèmes de perception Flash LiDAR intégrés | |||
| Par application | Navigation et localisation | ||
| Évitement des collisions et sécurité | |||
| Détection et classification des objets et des obstacles | |||
| Guidage de préparation, tri et préhension | |||
| Inspection et contrôle qualité | |||
| Surveillance du périmètre et des accès | |||
| Autres applications | |||
| Par secteur d'utilisation final | Automobile | ||
| Électronique et semi-conducteurs | |||
| Biens de consommation | |||
| Agroalimentaire | |||
| Produits pharmaceutiques et sciences de la vie | |||
| Métaux, mines et industrie lourde | |||
| Logistique tierce et commerce électronique | |||
| Ports, aéroports et infrastructures de transport | |||
| Agriculture | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes Flash LiDAR ?
La taille du marché des systèmes Flash LiDAR était estimée à 1,22 milliard USD en 2026 et devrait atteindre 2,86 milliards USD d'ici 2031, à un CAGR de 18,58 %.
Quelle catégorie de portée mène l'adoption des systèmes Flash LiDAR ?
Les systèmes à courte portée, jusqu'à 25 mètres, étaient en tête avec une part de 43,81 % en 2025 car les utilisations en entrepôt et en détection de proximité sont répandues.
Quelle forme de produit se développe le plus rapidement ?
Les systèmes de perception Flash LiDAR intégrés devraient se développer à un CAGR de 19,21 % jusqu'en 2031.
Quelle application représente la plus grande utilisation des systèmes Flash LiDAR ?
La détection et la classification des objets et des obstacles détenaient la plus grande part d'application à 29,61 % en 2025.
Quel secteur d'utilisation final présente la plus forte expansion projetée ?
La logistique tierce et le commerce électronique devraient se développer à un CAGR de 20,57 % jusqu'en 2031, soutenus par les déploiements de robots mobiles autonomes.
Quelle région mène la demande de systèmes Flash LiDAR ?
L'Asie-Pacifique était en tête avec une part de 39,71 % en 2025 et devrait se développer à un CAGR de 19,54 % jusqu'en 2031.
Dernière mise à jour de la page le:



