
Tamaño y Participación del Mercado de Sistemas Flash LiDAR
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Flash LiDAR por Mordor Intelligence
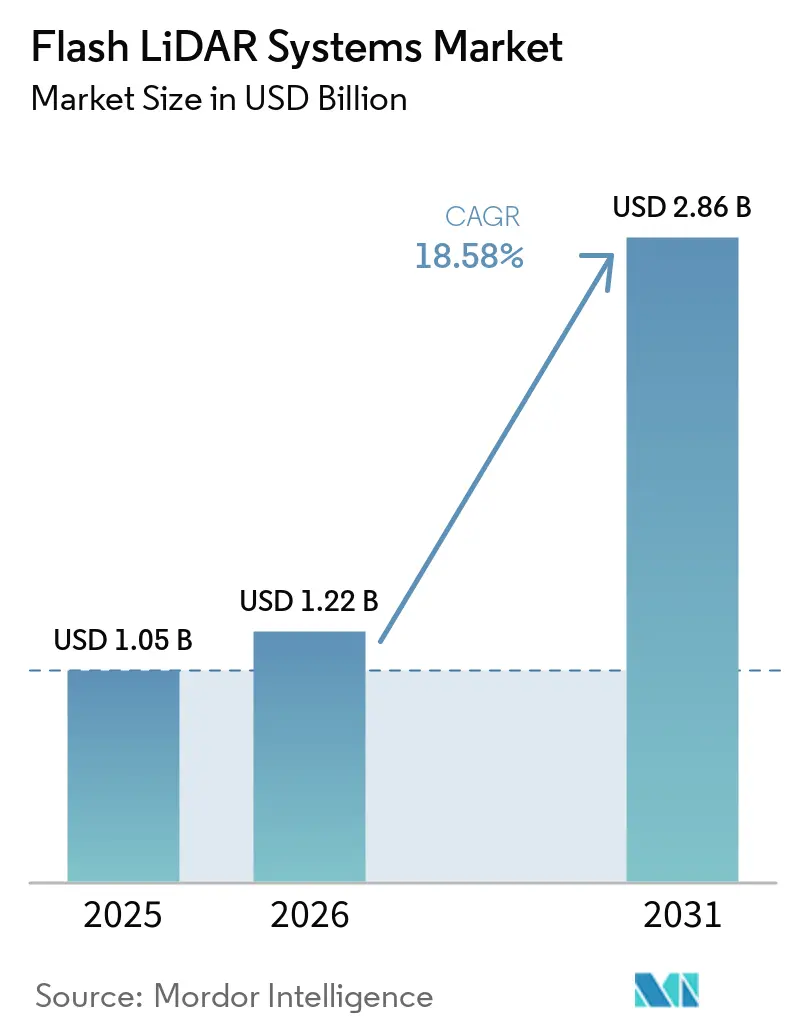
El tamaño del mercado de sistemas Flash LiDAR fue valorado en 1,05 mil millones de USD en 2025 y se estima que se expandirá desde 1,22 mil millones de USD en 2026 hasta alcanzar 2,86 mil millones de USD en 2031, a una CAGR del 18,58% durante el período de pronóstico (2026-2031). La demanda en el mercado de sistemas Flash LiDAR está siendo moldeada por la automatización de almacenes, la fabricación flexible y los requisitos de seguridad para robots móviles que operan cerca de personas. Los diseños de estado sólido pueden soportar operación continua porque no tienen mecanismo de escaneo móvil. Los menores costos de componentes están alentando a los proveedores a integrar software de detección, procesamiento y percepción en una sola unidad. Este cambio crea una oportunidad para los proveedores que pueden reducir el trabajo de implementación para clientes de logística e industria. La competencia en el mercado de sistemas Flash LiDAR también se intensifica a medida que las cámaras y el radar 4D mejoran su rendimiento en ciertas condiciones operativas.
Conclusiones Clave del Informe
- Por alcance, el corto alcance representó el 43,81% de los ingresos en 2025, mientras que el largo alcance se proyecta que se expandirá a una CAGR del 19,18% hasta 2031.
- Por forma de producto, los módulos Flash LiDAR representaron el 46,73% del mercado de sistemas Flash LiDAR en 2025, mientras que los sistemas integrados de percepción Flash LiDAR se proyectan que se expandirán a una CAGR del 19,21% hasta 2031.
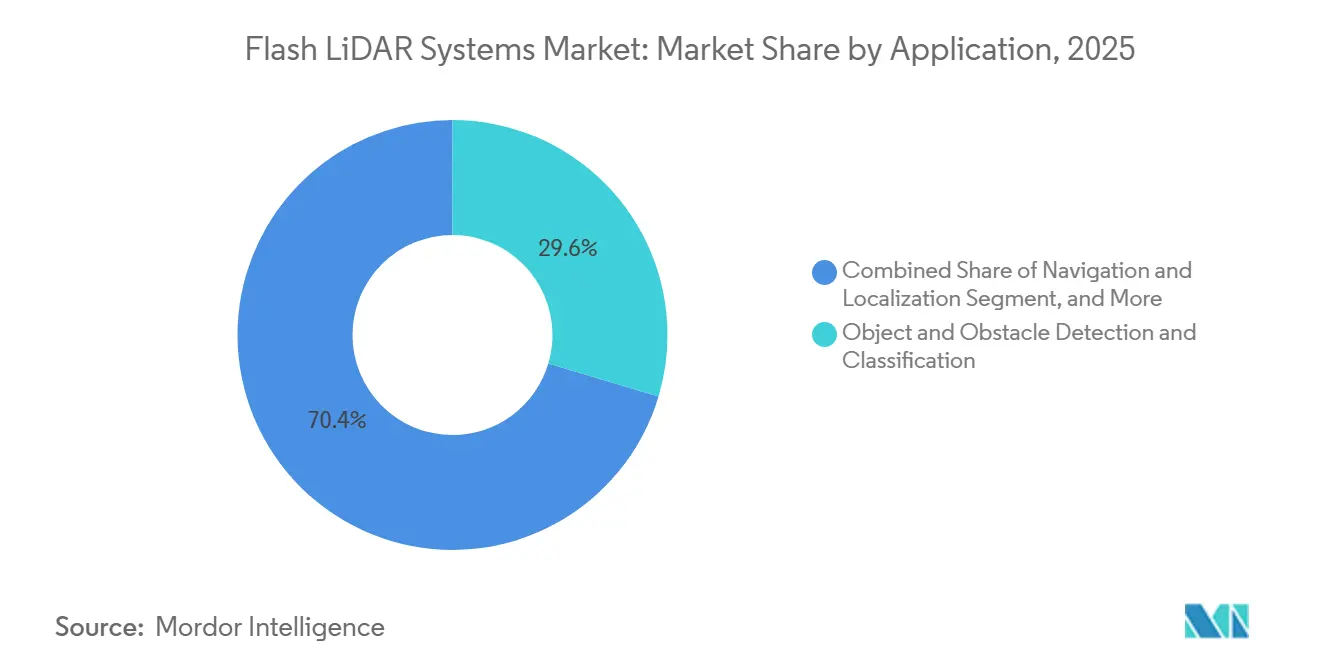
- Por aplicación, la detección y clasificación de objetos y obstáculos representó el 29,61% de los ingresos en 2025, mientras que la navegación y localización se proyectan que se expandirán a una CAGR del 19,98% hasta 2031.
- Por industria de usuario final, el sector automotriz representó el 25,43% de la participación de ingresos en 2025, mientras que la logística de terceros y el comercio electrónico se proyectan que se expandirán a una CAGR del 20,57% hasta 2031.
- Por geografía, Asia-Pacífico representó el 39,71% de los ingresos en 2025 y se proyecta que se expandirá a una CAGR del 19,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas Flash LiDAR
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Robots Móviles Autónomos y Automatización de Almacenes | +4.3% | Global, más fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de la Industria 4.0 y Fabricación Flexible | +3.6% | Global, ganancias principales en China, Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Reducción de Costos de Componentes Fotónicos e Integración de Semiconductores | +2.8% | Global, fabricación concentrada en Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Seguridad Funcional para la Colaboración Humano-Robot | +2.3% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Percepción Embebida que Reduce la Complejidad de Integración del Sistema | +1.9% | Global, con efecto secundario en Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Creciente Demanda de Percepción con Conciencia de Velocidad en Entornos Industriales Dinámicos | +1.5% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Robots Móviles Autónomos y Automatización de Almacenes
La automatización logística es un importante impulsor a corto plazo de la demanda en el mercado de sistemas Flash LiDAR. Los robots móviles autónomos necesitan conciencia tridimensional continua en pasillos de almacén concurridos y zonas de trabajo compartidas. La captura de escena completa puede limitar las brechas que ocurren cuando un sensor de escaneo se aleja de un área cambiante. Hesai informó que los envíos de LiDAR para robótica aumentaron un 193,4% interanual hasta 142.371 unidades en el segundo trimestre de 2026. También informó sobre el compromiso con más de 50 empresas en inteligencia artificial incorporada a nivel mundial. Los sensores de estado sólido también pueden adaptarse a operaciones logísticas de múltiples turnos porque su diseño no depende de piezas giratorias.
Adopción de la Industria 4.0 y Fabricación Flexible
La fabricación flexible apoya el mercado de sistemas Flash LiDAR porque requiere detección tridimensional que pueda responder a cambios en las celdas de producción o en las mezclas de productos. Las celdas reconfigurables, los robots colaborativos y los controles de calidad en tiempo real reducen la utilidad de los mapas de escena fijos. El Flash LiDAR puede adquirir la geometría de la escena en un solo fotograma, lo que permite un ajuste más rápido después de un cambio de celda. Las líneas de alimentos y bebidas, las estaciones de envasado farmacéutico y los pisos de ensamblaje de electrónica pueden enfrentar estas condiciones. El mercado de sistemas Flash LiDAR puede, por lo tanto, beneficiarse donde los fabricantes necesitan detección que no dependa de un diseño estable. Las inversiones en hardware de automatización y sensores siguen siendo relevantes a medida que las fábricas buscan operaciones más adaptables.
Reducción de Costos de Componentes Fotónicos e Integración de Semiconductores
La fabricación de matrices SPAD apoya el mercado de sistemas Flash LiDAR y está avanzando hacia líneas estándar de obleas CMOS. Este enfoque permite a los fabricantes de módulos utilizar métodos de fabricación desarrollados para dispositivos de silicio de alto volumen. STMicroelectronics introdujo el módulo LiDAR tridimensional de tiempo de vuelo directo VL53L9 en junio de 2026. El módulo incluye 2.268 zonas de detección, procesamiento en chip y un circuito integrado dedicado de gestión de energía en un paquete de 12,8 mm por 6,1 mm.[1]STMicroelectronics, "STMicroelectronics presenta nuevo módulo LiDAR 3D compacto de tiempo de vuelo directo," ST Newsroom, newsroom.st.com. Optica informó sobre un sensor SPAD tridimensional apilado InGaAs/InP de 9.200 píxeles que operó al aire libre bajo 120 klux de luz solar, mostrando avances en el rechazo de luz ambiental. Los menores costos de hardware pueden otorgar mayor valor al software de percepción embebida y a la integración de sistemas.
Requisitos de Seguridad Funcional para la Colaboración Humano-Robot
Las normas de seguridad están convirtiendo los sistemas de detección en un requisito de especificación en áreas compartidas entre humanos y robots dentro del mercado de sistemas Flash LiDAR. La norma ISO 3691-4:2023 cubre los requisitos de seguridad y verificación para camiones industriales sin conductor y sus sistemas. La norma aumenta la importancia de la detección de personal para vehículos guiados autónomos y robots móviles autónomos. Los módulos Flash LiDAR con clasificación de seguridad pueden ayudar a los operadores a cumplir los requisitos de detección en estas aplicaciones. El equipo certificado también puede reducir la incertidumbre para las instalaciones que operan bajo obligaciones formales de seguridad y seguros. Este requisito puede apoyar la demanda de hardware calificado en lugar de sensores de orientación opcionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de Sistemas de Percepción por Cámara y Radar 4D | -2.6% | Global, más aguda en aplicaciones industriales al aire libre y automotrices | Corto plazo (≤ 2 años) |
| Altos Costos de Integración y Validación para Implementaciones Industriales | -2.0% | Global, con restricciones pronunciadas en empresas más pequeñas de América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Deriva de Calibración en Condiciones Operativas Mixtas de Interior y Exterior | -1.4% | Global, particularmente aguda en puertos, agricultura y aplicaciones mineras | Largo plazo (≥ 4 años) |
| Concentración del Suministro de Fotónica y Exposición al Control de Exportaciones | -1.1% | América del Norte y Europa, con exposición en el abastecimiento de fosfuro de indio y arseniuro de galio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Sistemas de Percepción por Cámara y Radar 4D
El radar de imagen 4D puede restringir el mercado de sistemas Flash LiDAR al preservar el rendimiento de detección en niebla, polvo y lluvia. Estas condiciones pueden reducir el alcance útil del Flash LiDAR en puertos, minería y otras operaciones al aire libre. Un artículo del Taller CVPR 2026 informó que el radar 4D mantuvo el 95% del alcance de detección de referencia en condiciones meteorológicas adversas. El artículo informó una reducción del alcance del LiDAR del 60-80% bajo las mismas condiciones. Los sistemas de cámaras estéreo y de eventos también pueden proporcionar estimaciones tridimensionales a menores costos por unidad bajo condiciones de iluminación controladas. La infraestructura de visión artificial existente puede, por lo tanto, ralentizar los cambios en la pila de sensores en la fabricación industrial en interiores.
Altos Costos de Integración y Validación para Implementaciones Industriales
Las implementaciones industriales en el mercado de sistemas Flash LiDAR requieren calibración, software de fusión de nubes de puntos, diseño a prueba de fallos y capacitación de operadores. El costo combinado de implementación puede superar el precio del hardware para una primera instalación. Los fabricantes más pequeños en América del Sur y Oriente Medio y África pueden enfrentar escasez de especialistas en automatización internos. Los sistemas multisensor también requieren validación cuando el Flash LiDAR opera con cámaras y escáneres bidimensionales con clasificación de seguridad. Estas actividades pueden extender los cronogramas de los programas y ejercer presión sobre los presupuestos de ingeniería. La adopción puede avanzar más rápido entre los grandes operadores logísticos y los proveedores de nivel 1 automotriz que ya tienen capacidad de integración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Alcance: La Demanda de Corto Alcance Sigue Siendo Amplia Mientras el Largo Alcance Avanza
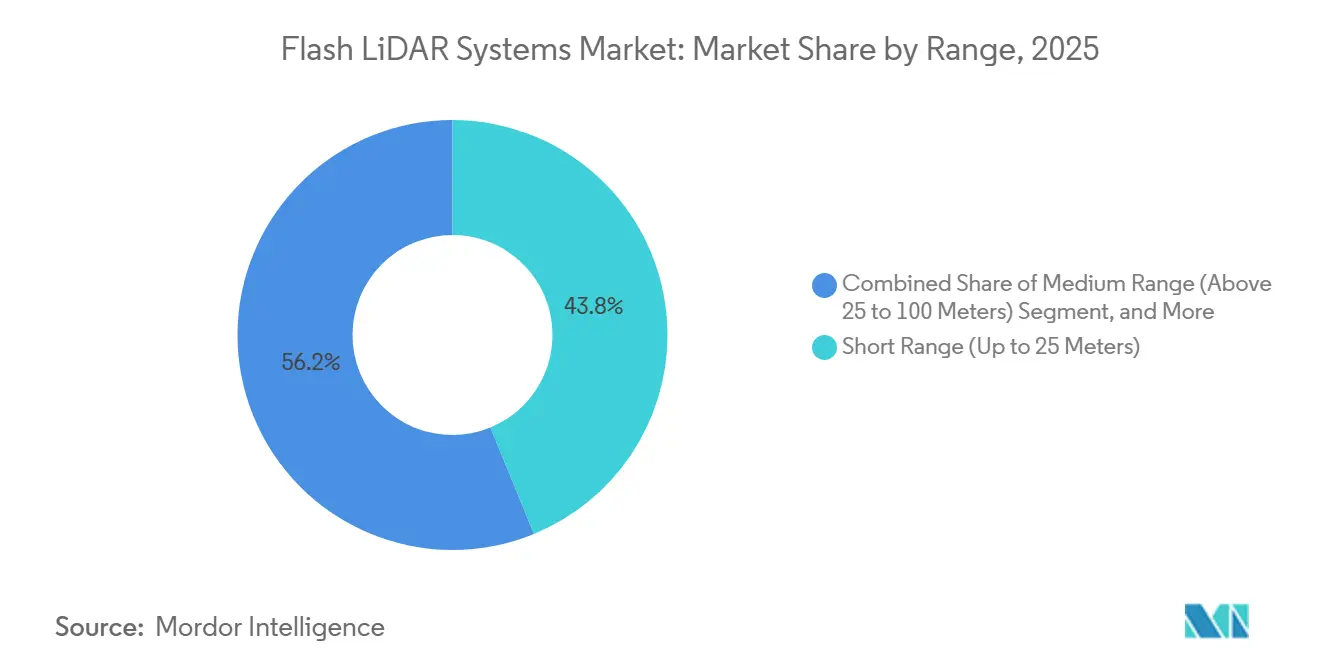
El corto alcance, hasta 25 metros, representó el 43,81% de la participación del mercado de sistemas Flash LiDAR en 2025. La preparación de pedidos en almacenes apoya el mercado de sistemas Flash LiDAR a través de la detección de proximidad de vehículos guiados autónomos, y la recogida robótica de contenedores representa gran parte de esta demanda. La iluminación de escena completa es adecuada para estas áreas de operación compactas. La calidad de la señal y el rechazo de luz ambiental pueden ser más fáciles de optimizar en interiores, donde la iluminación es consistente. La base instalada en logística de interiores apoya la demanda continua de productos de corto alcance. Los compradores también utilizan estos sensores en aplicaciones que requieren detección de obstáculos de corto alcance con baja latencia.
El largo alcance, por encima de 100 metros, se proyecta que se expandirá a una CAGR del 19,18% hasta 2031. Los puertos, aeropuertos y el monitoreo perimetral de la industria pesada son los principales usos en desarrollo. Estos entornos necesitan detección confiable a mayores distancias operativas y ciclos de trabajo prolongados. La ausencia de desgaste mecánico puede ser relevante donde el equipo opera de forma continua. El alcance medio, de 25 a 100 metros, sirve para el monitoreo de pasillos cruzados en almacenes y líneas de clasificación de gran formato. Optica presentó un sistema Flash LiDAR que logró imágenes de profundidad al aire libre a 100 metros con una precisión del 2% bajo alta luz ambiental.


Por Forma de Producto: Los Módulos Lideran Mientras los Sistemas Integrados Ganan Impulso
Los módulos Flash LiDAR representaron el 46,73% del mercado de sistemas Flash LiDAR en 2025. Su base instalada en el mercado de sistemas Flash LiDAR está respaldada por proveedores de nivel 1 automotriz e integradores de automatización logística. Los módulos permiten a un integrador combinar el hardware de detección con su propia pila de software. Esta flexibilidad sigue siendo importante para los compradores establecidos de automatización industrial. Los sensores Flash LiDAR independientes continúan sirviendo para investigación, creación de prototipos y trabajos de modernización. Estos compradores pueden no necesitar un sistema preintegrado para un proyecto individual.
Los sistemas integrados de percepción Flash LiDAR se proyectan que se expandirán a una CAGR del 19,21% hasta 2031. Estas ofertas combinan detección, procesamiento en el borde y software de percepción en una unidad certificada. Pueden reducir el trabajo de implementación para usuarios con recursos de integración limitados. En junio de 2026, MicroVision entregó sensores MOVIA a una empresa de inteligencia artificial y a un hiperescalador para la evaluación de robótica e inteligencia artificial espacial. RoboSense presentó su sensor E2 con arquitectura EOCENE SPAD-SoC en julio de 2026. Estos lanzamientos de productos muestran el movimiento hacia productos listos para la percepción.
Por Aplicación: La Detección Lidera la Adopción Mientras la Navegación se Expande
La detección y clasificación de objetos y obstáculos representó el 29,61% del tamaño del mercado de sistemas Flash LiDAR en 2025. La aplicación es central en el mercado de sistemas Flash LiDAR en plataformas autónomas y semiautónomas. Las zonas de seguridad de carretillas elevadoras, las celdas de recogida robótica y los sistemas perimetrales dependen de un reconocimiento de objetos confiable. La detección con clasificación de seguridad ha establecido prácticas de validación en muchas implementaciones. Esto hace que la adquisición sea más rutinaria en aplicaciones con requisitos de seguridad claros. La evasión de colisiones y la seguridad siguen siendo un uso relacionado donde la geometría de escena completa puede apoyar decisiones oportunas.
La navegación y localización se proyectan que se expandirán a una CAGR del 19,98% hasta 2031. Las flotas de robots móviles autónomos dependen de la localización y mapeo simultáneos para navegar en entornos cambiantes. Los datos espaciales consistentes a altas tasas de fotogramas apoyan esta tarea. La captura de escena completa puede limitar los artefactos de posición del cabezal de escaneo en mapas de sistemas de espejo giratorio. La orientación para recogida, clasificación y agarre, la inspección y el control de calidad también utilizan geometría tridimensional para apoyar tareas de máquinas. El monitoreo perimetral y de acceso está emergiendo en farmacéutica, procesamiento de alimentos y centros de datos, donde puede requerirse detección certificada.
Por Industria de Usuario Final: El Sector Automotriz Mantiene Escala Mientras la Logística Transforma la Demanda
El sector automotriz representó el 25,43% de la participación del mercado de sistemas Flash LiDAR en 2025. La demanda en el mercado de sistemas Flash LiDAR incluye sistemas de monitoreo del conductor, sistemas avanzados de asistencia al conductor de campo cercano y automatización dentro de las plantas de vehículos. La norma ISO 26262 crea un entorno de adquisición exigente para los sistemas de vehículos de carretera. Los proveedores validados pueden beneficiarse de acuerdos de suministro plurianuales tras las victorias de diseño. La electrónica y los semiconductores, los bienes de consumo, los alimentos y bebidas, y los productos farmacéuticos y ciencias de la vida crean un amplio segundo grupo de usuarios. Sus necesidades difieren en condiciones de sala limpia, control de contaminación, alojamiento y certificación.
La logística de terceros y el comercio electrónico se proyectan que se expandirán a una CAGR del 20,57% hasta 2031. Los centros de cumplimiento están desplegando más robots móviles autónomos para tareas de transporte y recogida. Esto aumenta la demanda de sistemas de detección que apoyen la navegación y el movimiento seguro. Los puertos, aeropuertos y la infraestructura de transporte también están evaluando sistemas para la orientación de vehículos autónomos y el monitoreo perimetral. La agricultura y los metales, la minería y la industria pesada son usuarios en etapas más tempranas de diseños robustos para exteriores. La industria de sistemas Flash LiDAR tiene una base de usuarios finales variada porque las condiciones de servicio difieren en estos entornos.
Análisis Geográfico
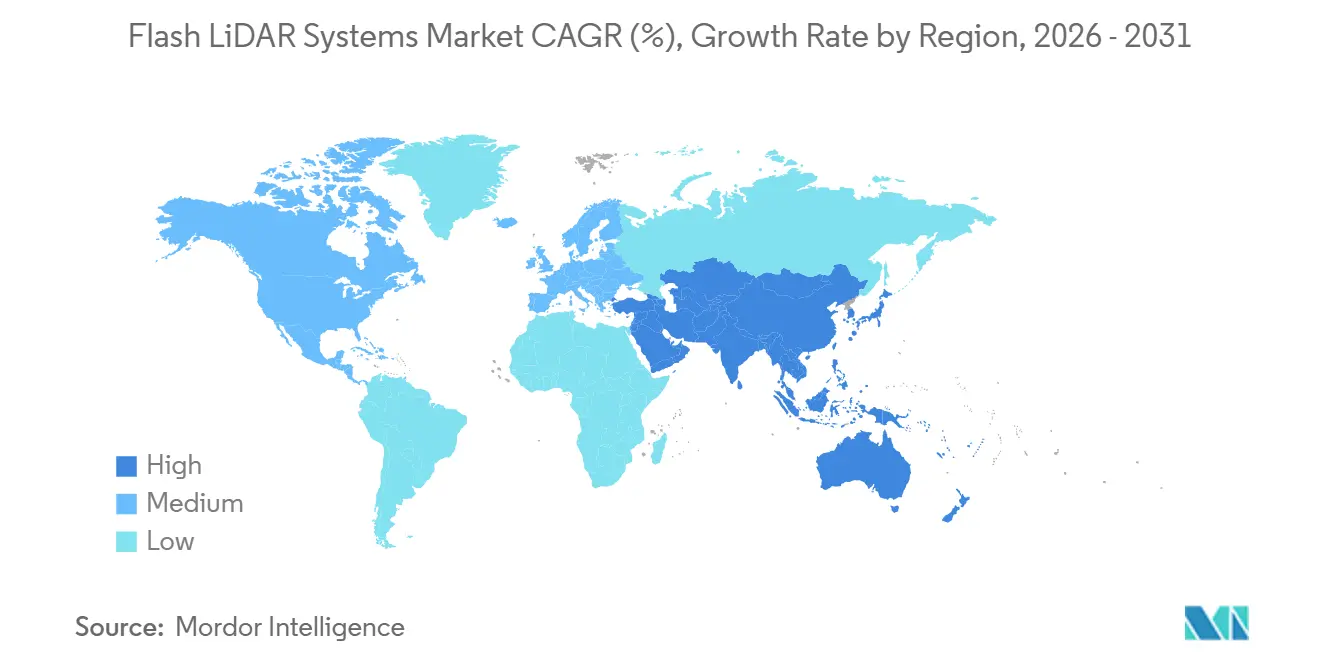
Asia-Pacífico representó el 39,71% del mercado de sistemas Flash LiDAR en 2025 y se proyecta que se expandirá a una CAGR del 19,54% hasta 2031. China representa la mayor participación de la demanda regional debido al despliegue de sistemas avanzados de asistencia al conductor L2+ y L3 y la expansión del uso de robótica. Hesai informó una participación del 44% en el sector de LiDAR ADAS de largo alcance de China en el segundo trimestre de 2026.[2]Hesai Group, "Resultados Financieros del Segundo Trimestre de 2026, Anexo 99-1," Comisión de Bolsa y Valores de EE. UU. EDGAR, sec.gov. También ocupó el primer lugar en la categoría de LiDAR para robots humanoides y cuadrúpedos de China según la presentación de la empresa. Japón contribuye a través de la automatización de fabricación de precisión, mientras que Corea del Sur apoya las plataformas de robótica y la integración de sistemas avanzados de asistencia al conductor.
América del Norte ocupó la segunda mayor participación global en 2025. El mercado de sistemas Flash LiDAR en la región cuenta con automatización logística establecida en los principales centros de cumplimiento de Estados Unidos. También cuenta con actividad de proveedores de nivel 1 automotriz y una base madura de integración de robótica. Los requisitos de seguridad para robots móviles industriales apoyan la adquisición de sensores calificados. Canadá ofrece aplicaciones en automatización minera y agricultura de precisión. México está añadiendo demanda a través de la inversión relacionada con la relocalización de instalaciones de proveedores automotrices.
Europa tiene una base madura para la integración de Flash LiDAR en la fabricación automotriz alemana y la intralogística. Francia, Italia y España están añadiendo adopción en la automatización de alimentos y bebidas y farmacéutica. El Reglamento de Maquinaria de la Unión Europea 2023/1230 entra en vigor en 2027 y refuerza las expectativas de seguridad para los sensores de percepción en lugares de trabajo compartidos entre humanos y máquinas. Oriente Medio, África y América del Sur siguen siendo mercados más pequeños con demanda en desarrollo. La modernización de puertos en Oriente Medio y la automatización del procesamiento de alimentos en Brasil proporcionan casos de uso a corto plazo. Estas áreas pueden beneficiarse de las ofertas integradas, que reducen los requisitos de instalación y validación.

Panorama Competitivo
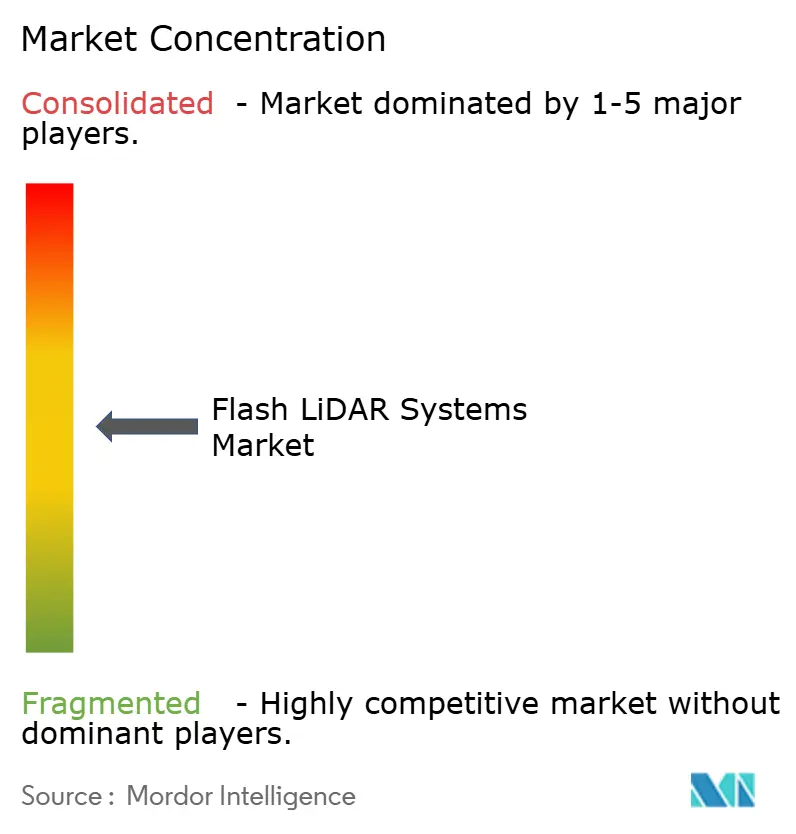
El mercado de sistemas Flash LiDAR tiene una estructura competitiva moderadamente fragmentada. Los productores asiáticos de gran volumen compiten fuertemente en costos unitarios y escala de envíos. Los proveedores europeos y norteamericanos de sistemas Flash LiDAR se diferencian integrando seguridad, ofreciendo software de percepción y entregando rendimiento del sistema. Esta estructura ejerce presión de precios sobre el hardware de detección independiente. También preserva espacio para los proveedores que pueden ofrecer productos certificados e integrados. El mercado de sistemas Flash LiDAR, por lo tanto, enfrenta competencia tanto a nivel de componentes como de sistemas.
MicroVision demostró su Arquitectura Tri-Lidar en mayo de 2026. La configuración combinó el sensor flash de corto alcance MOVIA S con el sensor de largo alcance HALO en un sistema de percepción en tiempo real unificado.[3]MicroVision, Inc., "MicroVision demuestra avance Tri-Lidar, avanzando en integración y percepción a escala," Relaciones con Inversores de MicroVision, ir.microvision.com. El movimiento refleja una estrategia del mercado de sistemas Flash LiDAR para ofrecer cobertura coordinada en requisitos de campo cercano y largo alcance. STMicroelectronics lanzó el VL53L9 en junio de 2026 con operación sin calibración y procesamiento en chip. RoboSense siguió en julio de 2026 con el E2 y su arquitectura SPAD-SoC. Estos movimientos muestran a los proveedores buscando combinar el hardware del sensor con capacidad de procesamiento.
Existe una oportunidad entre los compradores industriales del mercado medio que necesitan detección conforme pero carecen de equipos internos de integración de sistemas. Los productos integrados que incluyen un sensor, controlador de seguridad y software validado pueden satisfacer esta necesidad. La integración de semiconductores se está convirtiendo en un impulsor clave en el mercado de sistemas Flash LiDAR y en una fuente importante de diferenciación, ya que permite el control de costos y el procesamiento en chip. La industria de sistemas Flash LiDAR también incluye proveedores que se centran en aplicaciones especializadas en lugar de programas de vehículos de alto volumen. La selección de proveedores puede, por lo tanto, depender de la certificación, el software, el alcance y el soporte de implementación.
Líderes de la Industria de Sistemas Flash LiDAR
RoboSense Technology Co., Ltd.
Hesai Technology Co., Ltd.
Continental AG
Opsys Technologies Ltd.
LuminWave Technology Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Hesai Group informó ingresos netos del segundo trimestre de 2026 de RMB 860,8 millones (USD 126,9 millones), con envíos de LiDAR para robótica que aumentaron un 193,4% interanual hasta 142.371 unidades. La empresa elevó su guía de ingresos de Iniciativas de Crecimiento Estratégico para todo el año a RMB 200-300 millones, reflejando el acelerado compromiso con clientes de robots humanoides e inteligencia artificial incorporada en más de 50 socios globales.
- Julio de 2026: MicroVision lanzó MicroVision Semiconductor, Inc., anteriormente Black Forest Engineering, adquirida de Luminar, una organización dedicada al desarrollo de ASIC personalizados, circuitos integrados de señal mixta y tecnologías de detección fotónica. La unidad apoya el desarrollo interno de circuitos integrados fotónicos de próxima generación para las plataformas LiDAR flash y FMCW de la empresa y también persigue programas de clientes externos, reduciendo directamente la dependencia de MicroVision en silicio de terceros para su hoja de ruta del sensor flash MOVIA.
- Julio de 2026: RoboSense presentó el E2, su LiDAR digital de estado sólido completo de próxima generación construido sobre la arquitectura propietaria EOCENE SPAD-SoC, junto con los chipsets insignia duales Phoenix y Peacock, en la Conferencia Mundial de Inteligencia Artificial en Shanghái. El chipset Peacock ofrece percepción tridimensional de grado imagen con campo de visión ultraamplio optimizado para robótica, mientras que Phoenix apunta a la detección de largo alcance de alta precisión para aplicaciones ADAS exigentes, marcando la primera presentación simultánea de chipsets en producción masiva de RoboSense.
- Junio de 2026: STMicroelectronics lanzó el VL53L9, su primer módulo todo en uno de LiDAR tridimensional de tiempo de vuelo directo, con 2.268 zonas de detección en una huella de 12,8 mm por 6,1 mm con procesamiento listo para inteligencia artificial en chip, 100 fotogramas por segundo y operación sin calibración. La producción en volumen comenzó a principios de julio de 2026, dirigida directamente a robótica, automatización industrial, edificios inteligentes y aplicaciones de realidad aumentada y realidad virtual, ampliando el mercado direccionable a sistemas de inteligencia artificial en el borde de clase MCU.


Alcance del Informe Global del Mercado de Sistemas Flash LiDAR
El Mercado de Sistemas Flash LiDAR se refiere al mercado de sistemas LiDAR de estado sólido y sin escaneo que capturan información de profundidad en un amplio campo de visión en una sola exposición, lo que permite una percepción tridimensional rápida para detectar, localizar y clasificar objetos. Los sistemas Flash LiDAR combinan fuentes de luz, componentes ópticos, sensores y tecnologías de procesamiento para proporcionar detección de profundidad para aplicaciones que requieren conciencia espacial rápida y confiable en entornos automotrices, industriales, logísticos, de infraestructura y otros.
El Informe del Mercado de Sistemas Flash LiDAR está Segmentado por Alcance (Corto Alcance (Hasta 25 Metros), Alcance Medio (Por Encima de 25 a 100 Metros) y Largo Alcance (Por Encima de 100 Metros)), Forma de Producto (Sensores Flash LiDAR Independientes, Módulos Flash LiDAR y Sistemas Integrados de Percepción Flash LiDAR), Aplicación (Navegación y Localización, Evasión de Colisiones y Seguridad, Detección y Clasificación de Objetos y Obstáculos, Orientación para Recogida, Clasificación y Agarre, Inspección y Control de Calidad, Monitoreo Perimetral y de Acceso, y Otras Aplicaciones), Industria de Usuario Final (Automotriz, Electrónica y Semiconductores, Bienes de Consumo, Alimentos y Bebidas, Productos Farmacéuticos y Ciencias de la Vida, Metales, Minería e Industria Pesada, Logística de Terceros y Comercio Electrónico, Puertos, Aeropuertos e Infraestructura de Transporte, Agricultura y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Corto Alcance (Hasta 25 Metros) |
| Alcance Medio (Por Encima de 25 a 100 Metros) |
| Largo Alcance (Por Encima de 100 Metros) |
| Sensores Flash LiDAR Independientes |
| Módulos Flash LiDAR |
| Sistemas Integrados de Percepción Flash LiDAR |
| Navegación y Localización |
| Evasión de Colisiones y Seguridad |
| Detección y Clasificación de Objetos y Obstáculos |
| Orientación para Recogida, Clasificación y Agarre |
| Inspección y Control de Calidad |
| Monitoreo Perimetral y de Acceso |
| Otras Aplicaciones |
| Automotriz |
| Electrónica y Semiconductores |
| Bienes de Consumo |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Ciencias de la Vida |
| Metales, Minería e Industria Pesada |
| Logística de Terceros y Comercio Electrónico |
| Puertos, Aeropuertos e Infraestructura de Transporte |
| Agricultura |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Alcance | Corto Alcance (Hasta 25 Metros) | ||
| Alcance Medio (Por Encima de 25 a 100 Metros) | |||
| Largo Alcance (Por Encima de 100 Metros) | |||
| Por Forma de Producto | Sensores Flash LiDAR Independientes | ||
| Módulos Flash LiDAR | |||
| Sistemas Integrados de Percepción Flash LiDAR | |||
| Por Aplicación | Navegación y Localización | ||
| Evasión de Colisiones y Seguridad | |||
| Detección y Clasificación de Objetos y Obstáculos | |||
| Orientación para Recogida, Clasificación y Agarre | |||
| Inspección y Control de Calidad | |||
| Monitoreo Perimetral y de Acceso | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Automotriz | ||
| Electrónica y Semiconductores | |||
| Bienes de Consumo | |||
| Alimentos y Bebidas | |||
| Productos Farmacéuticos y Ciencias de la Vida | |||
| Metales, Minería e Industria Pesada | |||
| Logística de Terceros y Comercio Electrónico | |||
| Puertos, Aeropuertos e Infraestructura de Transporte | |||
| Agricultura | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas Flash LiDAR?
El tamaño del mercado de sistemas Flash LiDAR se estimó en 1,22 mil millones de USD en 2026 y se prevé que alcance 2,86 mil millones de USD en 2031, a una CAGR del 18,58%.
¿Qué categoría de alcance lidera la adopción de sistemas Flash LiDAR?
Los sistemas de corto alcance, hasta 25 metros, lideraron con una participación del 43,81% en 2025 porque los usos en almacenes y detección de proximidad son generalizados.
¿Qué forma de producto se está expandiendo más rápidamente?
Se proyecta que los sistemas integrados de percepción Flash LiDAR se expandirán a una CAGR del 19,21% hasta 2031.
¿Qué aplicación tiene el mayor uso de sistemas Flash LiDAR?
La detección y clasificación de objetos y obstáculos tuvo la mayor participación de aplicación con el 29,61% en 2025.
¿Qué sector de usuario final tiene la mayor expansión proyectada?
Se proyecta que la logística de terceros y el comercio electrónico se expandirán a una CAGR del 20,57% hasta 2031, respaldados por despliegues de robots móviles autónomos.
¿Qué región lidera la demanda de sistemas Flash LiDAR?
Asia-Pacífico lideró con una participación del 39,71% en 2025 y se proyecta que se expandirá a una CAGR del 19,54% hasta 2031.
Última actualización de la página el:



