
フラッシュLiDARシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
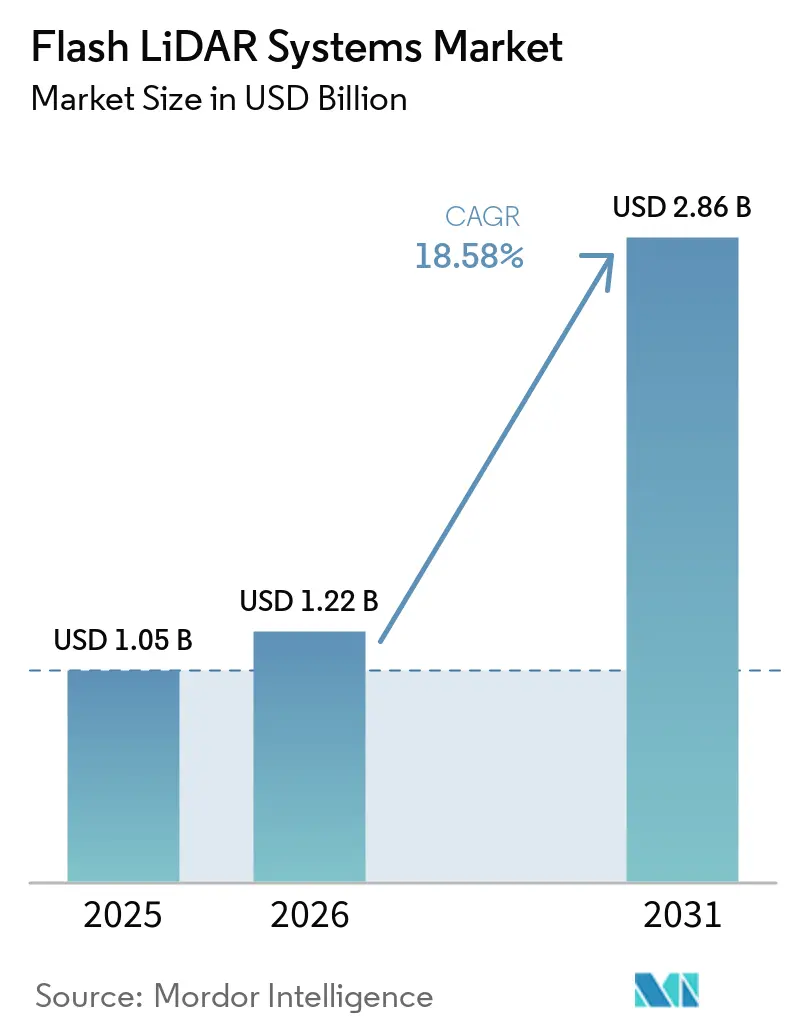
| 市場規模 (2026) | 1.22 十億米ドル |
| 市場規模 (2031) | 2.86 十億米ドル |
| 成長率 (2026 - 2031) | 18.58 % |
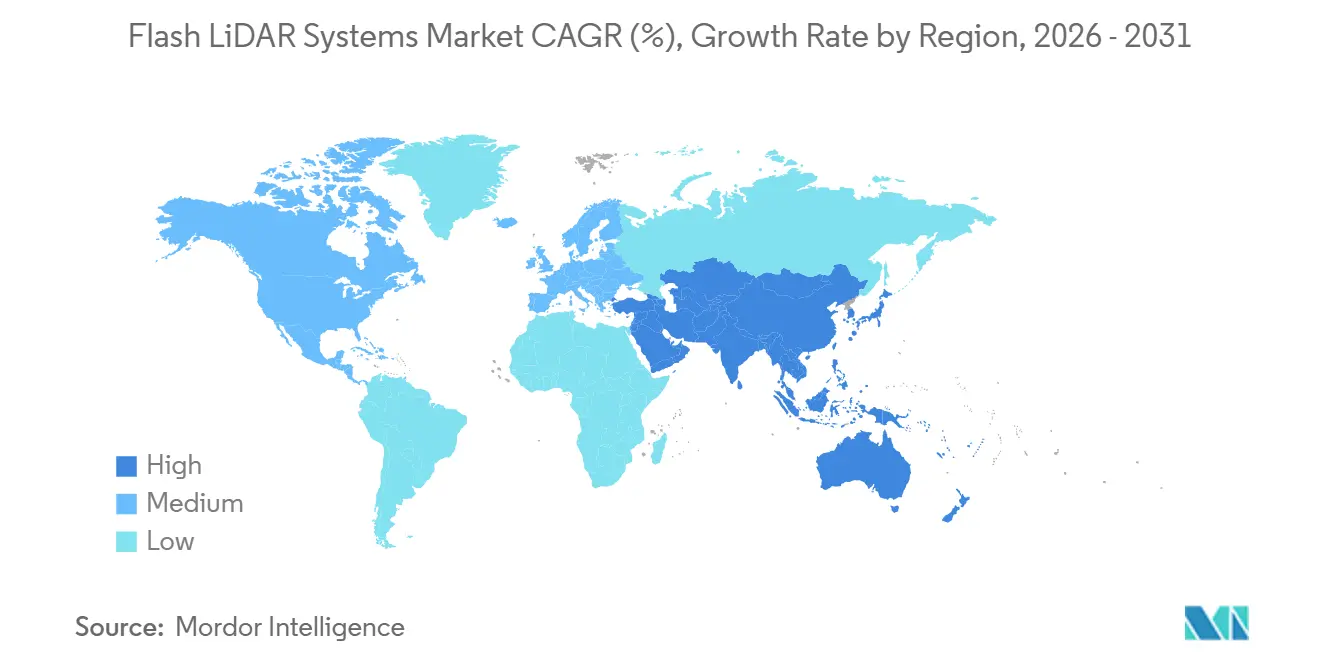
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
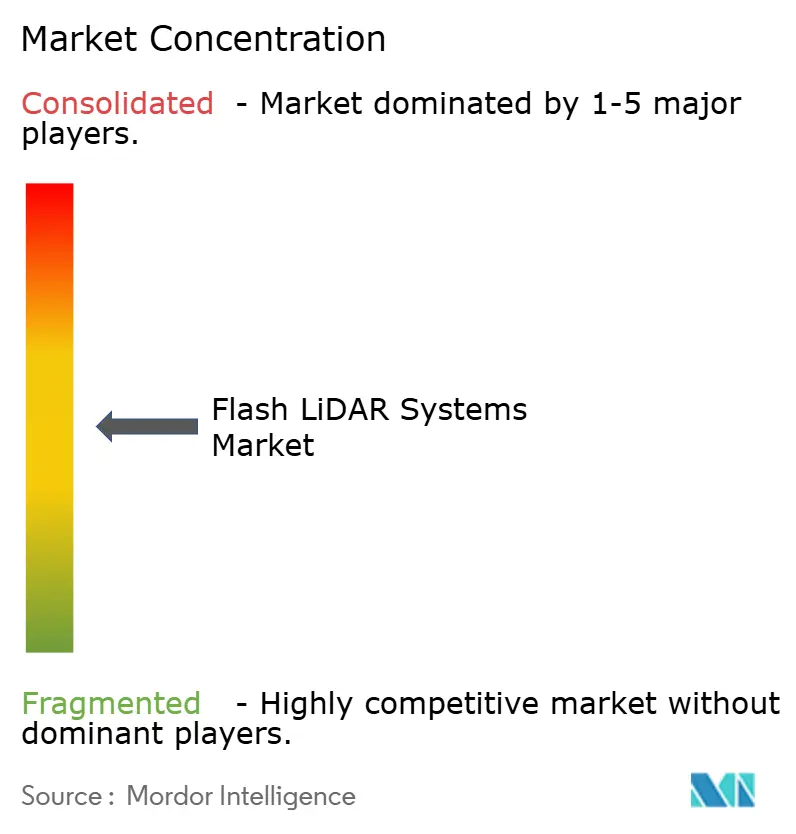
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフラッシュ LiDAR システム市場分析
フラッシュLiDARシステム市場規模は2025年に1.05 ビリオン 米ドルと評価され、2026年の1.22 ビリオン 米ドルから2031年には2.86 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは18.58%です。フラッシュLiDARシステム市場の需要は、倉庫自動化、フレキシブル製造、および人間の近くで稼働するモバイルロボットの安全要件によって形成されています。ソリッドステート設計は、移動するスキャン機構を持たないため、継続的な稼働をサポートできます。部品コストの低下により、サプライヤーはセンシング、処理、および知覚ソフトウェアを単一ユニットに統合するようになっています。この変化は、物流および産業顧客の導入作業を削減できるサプライヤーに機会をもたらします。カメラおよび4Dレーダーが特定の動作条件下でパフォーマンスを向上させるにつれ、フラッシュLiDARシステム市場における争も激化しています。
主要レポートのポイント
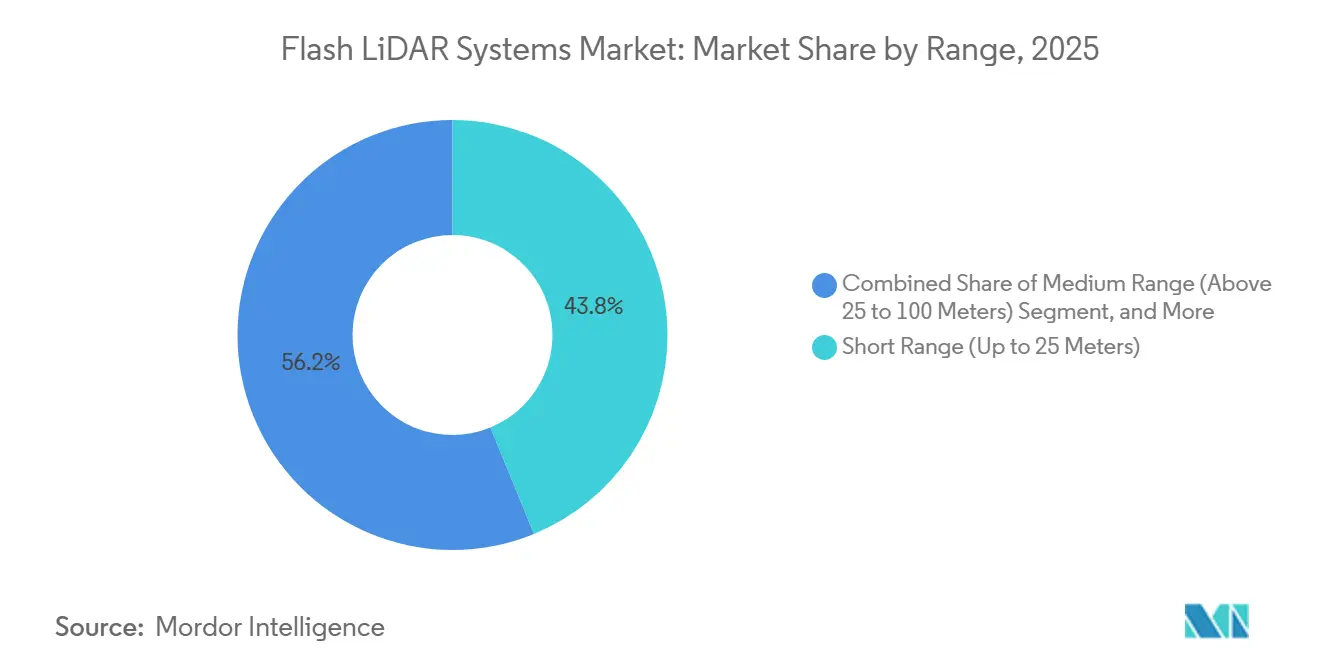
- レンジ別では、短距離が2025年の収益の43.81%を占め、長距離は2031年までに19.18%のCAGRで拡大する見込みです。
- 製品形態別では、フラッシュLiDARモジュールが2025年のフラッシュLiDARシステム市場の46.73%を占め、統合型フラッシュLiDAR知覚システムは2031年までに19.21%のCAGRで拡大する見込みです。
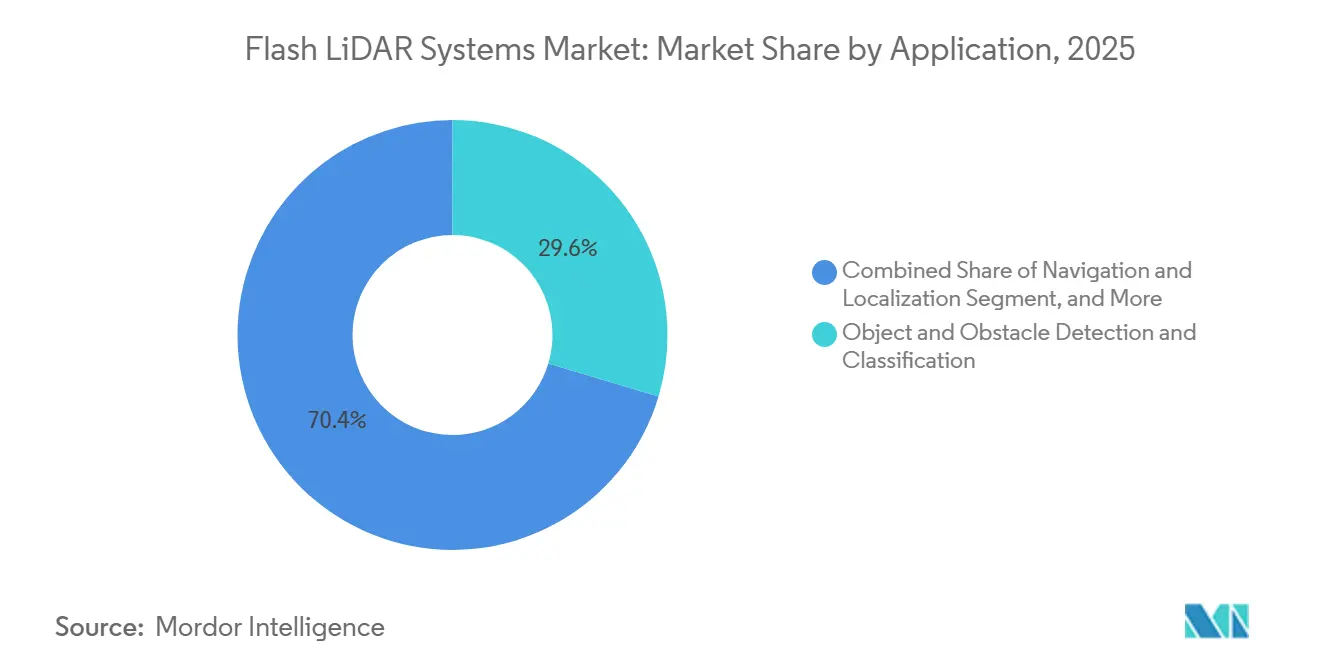
- アプリケーション別では、物体・障害物の検出および分類が2025年の収益の29.61%を占め、ナビゲーションおよびローカリゼーションは2031年までに19.98%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、自動車が2025年の収益シェアの25.43%を占め、サードパーティ物流およびeコマースは2031年までに20.57%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2025年の収益の39.71%を占め、2031年までに19.54%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自律型モバイルロボットおよび倉庫自動化の拡大 | +4.3% | グローバル、特にアジア太平洋および北米で最も強い | 短期(2年以内) |
| インダストリー4.0の採用とフレキシブル製造 | +3.6% | グローバル、中国・ドイツ・米国でのコアゲイン | 中期(2~4年) |
| フォトニクス部品コストの低下と半導体統合 | +2.8% | グローバル、製造はアジア太平洋に集中 | 中期(2~4年) |
| 人間とロボットの協働における機能安全要件 | +2.3% | 欧州、北米、アジア太平洋 | 中期(2~4年) |
| システム統合の複雑性を低減する組み込み知覚 | +1.9% | グローバル、中東・アフリカおよび南米への波及効果あり | 長期(4年以上) |
| 動的な産業環境における速度認識知覚への需要増加 | +1.5% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自律型モバイルロボットおよび倉庫自動化の拡大
物流自動化は、フラッシュLiDARシステム市場における需要の主要な近期ドライバーです。自律型モバイルロボットは、混雑した倉庫の通路や共有作業ゾーンで継続的な三次元認識を必要とします。全シーン撮影は、スキャンセンサーが変化する領域から離れる際に生じるギャップを制限できます。Hesaiは、2026年第2四半期のロボティクスLiDAR出荷台数が前年比193.4%増の142,371台に達したと報告しました。また、世界中の体現型人工知能分野の50社以上との関与も報告しています。ソリッドステートセンサーは、回転部品に依存しない設計のため、マルチシフトの物流オペレーションにも適しています。
インダストリー4.0の採用とフレキシブル製造
フレキシブル製造は、生産セルや製品ミックスの変化に対応できる三次元センシングを必要とするため、フラッシュLiDARシステム市場を支えています。再構成可能なセル、協働ロボット、およびリアルタイム品質チェックにより、固定シーンマップの有用性が低下します。フラッシュLiDARは単一フレームでシーンジオメトリを取得でき、セル変更後の迅速な調整を可能にします。食品・飲料ライン、医薬品包装ステーション、および電子機器組立フロアはこのような条件に直面する可能性があります。したがって、フラッシュLiDARシステム市場は、安定したレイアウトに依存しないセンシングを必要とするメーカーにとって恩恵をけられます。工場がより適応性の高いオペレーションを追求するにつれ、自動化ハードウェアおよびセンサーへの投資は引き続き重要です。
フォトニクス部品コストの低下と半導体統合
SPADアレイの製造はフラッシュLiDARシステム市場を支えており、標準的なCMOSウェーハラインへの移行が進んでいます。このアプローチにより、モジュールメーカーは大量生産シリコンデバイス向けに開発された製造方法を活用できます。STMicroelectronicsは2026年6月にVL53L9ダイレクトタイムオブフライト三次元LiDARモジュールを発表しました。このモジュールは2,268のセンシングゾーン、オンチップ処理、および12.8 mm × 6.1 mmのパッケージに専用の電源管理集積回路を搭載しています。[1] Opticaは、屋外の120 kluxの日光下で動作した9,200ピクセルの三次元積層型InGaAs/InP SPADセンサーを報告し、周囲光除去における進歩を示しました。ハードウェアコストの低下により、組み込み知覚ソフトウェアおよびシステム統合の価値が高まる可能性があります。
人間とロボットの協働における機能安全要件
安全規則により、フラッシュLiDARシステム市場における人間とロボットの共有エリアで、検出システムが仕様要件となっています。ISO 3691-4:2023は、無人産業用トラックおよびそのシステムの安全要件と検証を対象としています。この規格は、自律誘導車両および自律型モバイルロボットにおける人員検出の重要性を高めています。安全定格のフラッシュLiDARモジュールは、これらのアプリケーションにおける検出要件を満たすためにオペレーターを支援できます。認定機器はまた、正式な安全・保険義務のもとで運営される施設の不確実性を低減できます。この要件は、任意のガイダンスセンサーではなく、認定ハードウェアへの需要を支える可能性があります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| カメラおよび4Dレーダー知覚システムとの競争 | -2.6% | グローバル、屋外産業および自動車アプリケーションで最も顕著 | 短期(2年以内) |
| 産業導入における高い統合・検証コスト | -2.0% | グローバル、南米および中東・アフリカの中小企業で特に顕著な制約 | 中期(2~4年) |
| 屋内外混在の動作条件における校正ドリフト | -1.4% | グローバル、港湾・農業・鉱業アプリケーションで特に顕著 | 長期(4年以上) |
| フォトニクスサプライの集中と輸出規制リスク | -1.1% | 北米および欧州、リン化インジウムおよびヒ化ガリウムの調達リスクあり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
カメラおよび4Dレーダー知覚システムとの競争
4Dイメージングレーダーは、霧・粉塵・雨の中でも検出性能を維持することで、フラッシュLiDARシステム市場を制約する可能性があります。これらの条件は、港湾・鉱業・その他の屋外オペレーションにおけるフラッシュLiDARの有効レンジを低下させる可能性があります。2026年のCVPRワークショップ論文は、4Dレーダーが悪天候下でもベースライン検出レンジの95%を維持したと報告しました。同論文は、同条件下でLiDARのレンジが60~80%低下したと報告しています。ステレオおよびイベントカメラシステムも、制御された照明条件下でより低いユニットコストで三次元推定を提供できます。既存のマシンビジョンインフラは、屋内製造におけるセンサースタックの変更を遅らせる可能性があります。
産業導入における高い統合・検証コスト
フラッシュLiDARシステム市場における産業導入には、校正、点群融合ソフトウェア、フェイルセーフ設計、およびオペレーター訓練が必要です。初回導入の総展開コストはハードウェア価格を上回る場合があります。南米および中東・アフリカの中小メーカーは、社内自動化専門家の不足に直面する可能性があります。フラッシュLiDARがカメラおよび安全定格の二次元スキャナーと連携して動作する場合、マルチセンサーシステムの検証も必要です。これらの作業はプログラムスケジュールを延長し、エンジニアリング予算に圧力をかける可能性があります。統合能力をすでに持つ大規模物流オペレーターおよび自動車ティア1サプライヤーの間では、採用がより速く進む可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンジ別:
短距離需要が広範に維持される一方、長距離が進展短距離(25メートル以下)は、2025年のフラッシュLiDARシステム市場シェアの43.81%を占めました。倉庫ピッキングは、自律誘導車両の近接センシングおよびロボットビンピッキングを通じてフラッシュLiDARシステム市場を支えており、この需要の多くを占めています。全シーン照明はこれらのコンパクトな動作エリアに適しています。照明が一定の屋内では、信号品質と周囲光除去の最適化が容易です。屋内物流における設置ベースは、短距離製品への継続的な需要を支えています。バイヤーはまた、低レイテンシの近距離障害物検出を必要とするアプリケーションにもこれらのセンサーを使用しています。
長距離(100メートル超)は、2031年までに19.18%のCAGRで拡大する見込みです。港湾、空港、および重工業の周辺監視が主な発展用途です。これらの環境では、より長い動作距離と長時間のデューティサイクルにわたる信頼性の高いセンシングが必要です。機械的摩耗がないことは、機器が継続的に稼働する環境で重要です。中距離(25~100メートル)は、通路間の倉庫監視および大型ソーティングラインに対応します。Opticaは、高周囲光下で2%の精度で100メートルの屋外深度イメージングを達成したフラッシュLiDARシステムを発表しました。

製品形態別:
モジュールがリードし、統合システムが勢いを増すフラッシュLiDARモジュールは、2025年のフラッシュLiDARシステム市場の46.73%を占めました。フラッシュLiDARシステム市場における設置ベースは、自動車ティア1サプライヤーおよび物流自動化インテグレーターによって支えられています。モジュールにより、インテグレーターはセンシングハードウェアを独自のソフトウェアスタックと組み合わせることができます。この柔軟性は、確立された産業自動化バイヤーにとって引き続き重要です。スタンドアロン型フラッシュLiDARセンサーは、研究、プロトタイピング、および改修作業に引き続き対応しています。これらのバイヤーは、個別プロジェクトに事前統合システムを必要としない場合があります。
統合型フラッシュLiDAR知覚システムは、2031年までに19.21%のCAGRで拡大する見込みです。これらの製品は、センシング、エッジ処理、および知覚ソフトウェアを認定ユニットに統合しています。統合リソースが限られたユーザーの導入作業を削減できます。2026年6月、MicroVisionはロボティクスおよび空間人工知能の評価のため、人工知能企業およびハイパースケーラーにMOVIAセンサーを納入しました。RoboSenseは2026年7月にEOCENE SPAD-SoCアーキテクチャを搭載したE2センサーを発表しました。これらの製品発表は、知覚対応製品への動きを示しています。
アプリケーション別:
検出が採用をリードし、ナビゲーションが拡大物体・障害物の検出および分類は、2025年のフラッシュLiDARシステム市場規模の29.61%を占めました。このアプリケーションは、自律型および半自律型プラットフォーム全体でフラッシュLiDARシステム市場の中心です。フォークリフトの安全ゾーン、ロボットピッキングセル、および周辺システムはすべて、信頼性の高い物体認識に依存しています。安全定格の検出は、多くの導入において検証実績を確立しています。これにより、明確な安全要件を持つアプリケーションでの調達がより日常的になります。衝突回避と安全は、全シーンジオメトリが迅速な意思決定を支援できる関連用途です。
ナビゲーションおよびローカリゼーションは、2031年までに19.98%のCAGRで拡大する見込みです。自律型モバイルロボットフリートは、変化する環境をナビゲートするために同時自己位置推定・地図作成に依存しています。高フレームレートでの一貫した空間データがこのタスクを支えます。全シーン撮影は、回転ミラーシステムからのマップにおけるスキャンヘッド位置のアーティファクトを制限できます。ピッキング、ソーティング、グリッピングガイダンス、検査、および品質管理も、機械タスクを支援するために三次元ジオメトリを使用します。周辺・アクセス監視は、認定検出が必要とされる医薬品、食品加工、およびデータセンターで台頭しています。
エンドユーザー産業別:
自動車がスケールを維持し、物流が需要を変革自動車は2025年のフラッシュLiDARシステム市場シェアの25.43%を占めました。フラッシュLiDARシステム市場の需要には、ドライバーモニタリングシステム、近距離先進運転支援システム、および車両工場内の自動化が含まれます。ISO 26262は、道路車両システムに対して厳しい調達環境を生み出しています。認定ベンダーは、設計採用後に複数年の供給契約から恩恵を受けることができます。電子・半導体、消費財、食品・飲料、医薬品・ライフサイエンスは、幅広い第二のユーザーグループを形成しています。これらのニーズは、クリーンルーム条件、汚染管理、筐体、および認証において異なります。
サードパーティ物流およびeコマースは、2031年までに20.57%のCAGRで拡大する見込みです。フルフィルメントセンターは、輸送およびピッキングタスクのためにより多くの自律型モバイルロボットを導入しています。これにより、ナビゲーションと安全な移動をサポートするセンシングシステムへの需要が高まります。港湾、空港、および交通インフラも、自律型車両ガイダンスおよび周辺監視のためのシステムを評価しています。農業および金属・鉱業・重工業は、堅牢な屋外設計の初期段階のユーザーです。フラッシュLiDARシステム産業は、これらの環境でデューティ条件が異なるため、多様なエンドユーザーベースを持っています。
地域分析
APACフラッシュLiDARシステム市場
アジア太平洋地域は2025年のフラッシュLiDARシステム市場において39.71%のシェアを占め、2031年までに19.54%のCAGRで拡大すると予測されている。中国は、L2+およびL3先進運転支援システムの導入とロボティクス活用の拡大により、地域需要の最大シェアを占めている。Hesaiは2026年第2四半期において、中国の長距離ADAS LiDARセクターで44%のシェアを報告した。[2] 同社の届出によれば、中国のヒューマノイドおよび四足歩行ロボット向けLiDARカテゴリーでも首位にランクされた。日本は精密製造自動化を通じて貢献しており、韓国はロボティクスプラットフォームおよび先進運転支援統合を支えている。
北米フラッシュLiDARシステム市場
北米は2025年において世界第2位のシェアを保持した。同地域のフラッシュLiDARシステム市場は、米国の主要フルフィルメントセンターにおける物流自動化を確立している。また、自動車ティア1サプライヤーの活動と成熟したロボティクス統合基盤も有している。産業用移動ロボットに対する安全要件が、認定センサーの調達を後押ししている。カナダは鉱山自動化および精密農業における用途を提供している。メキシコは、自動車サプライヤー施設へのニアショアリング関連投資を通じて需要を拡大しつつある。
EMEAおよび南米フラッシュLiDARシステム市場
欧州は、ドイツの自動車製造および構内物流におけるフラッシュLiDAR統合において成熟した基盤を有している。フランス、イタリア、スペインでは、食品・飲料および医薬品自動化における採用が拡大している。欧州連合機械規制2023/1230は2027年に発効し、人間と機械が共存する作業環境における知覚センサーへの安全要件を強化する。中東、アフリカ、南米は依然として小規模な市場であり、需要は発展途上にある。中東における港湾近代化およびブラジルにおける食品加工自動化が、近期の用途事例を提供している。これらの地域は、設置および検証要件を軽減する統合型ソリューションから恩恵を受けることができる。
競合環境
フラッシュLiDARシステム市場は、適度に断片化した競合構造を持っています。大量生産規模のアジアメーカーは、ユニットコストと出荷規模で強力に競争しています。フラッシュLiDARシステムの欧州および北米サプライヤーは、安全統合、知覚ソフトウェアの提供、およびシステムパフォーマンスによって差別化しています。この構造は、スタンドアロン型センシングハードウェアに価格圧力をかけています。また、認定された統合製品を提供できるサプライヤーには余地を残しています。したがって、フラッシュLiDARシステム市場は、部品レベルとシステムレベルの両方で競争に直面しています。
MicroVisionは2026年5月にトライLiDARアーキテクチャを実証しました。この構成は、MOVIA S短距離フラッシュセンサーとHALO長距離センサーを統合されたリアルタイム知覚システムに組み合わせました。[3] この動きは、近距離および長距離要件にわたる協調カバレッジを提供するフラッシュLiDARシステム市場戦略を反映しています。STMicroelectronicsは2026年6月にキャリブレーションフリー動作とオンチップ処理を備えたVL53L9を発売しました。RoboSenseは2026年7月にE2とそのSPAD-SoCアーキテクチャで続きました。これらの動きは、センサーハードウェアと処理能力を組み合わせようとするサプライヤーを示しています。
準拠した検出を必要とするが社内システム統合チームを持たない中堅産業バイヤーの間に機会があります。センサー、安全コントローラー、および検証済みソフトウェアを含む統合製品がこのニーズに対応できます。半導体統合は、コスト管理とオンチップ処理を可能にするため、フラッシュLiDARシステム市場における主要ドライバーおよび重要な差別化要因となっています。フラッシュLiDARシステム産業には、大量生産車両プログラムではなく特定のアプリケーションに特化したサプライヤーも含まれています。したがって、サプライヤーの選定は、認定、ソフトウェア、レンジ、および導入サポートによって異なる場合があります。
フラッシュLiDARシステム産業リーダー
-
RoboSense Technology Co., Ltd.
-
Hesai Technology Co., Ltd.
-
Continental AG
-
Opsys Technologies Ltd.
-
LuminWave Technology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
フラッシュLiDARシステム市場 このレポートでカバーされる企業
- Opsys Technologies Ltd.
- SiLC Technologies, Inc.
- LuminWave Technology Co., Ltd.
- Fastree3D SA
- PreAct Technologies, Inc.
- Leddartech Inc.
- Xenics NV
- Ouster, Inc.
- Velodyne Lidar
- Insight LiDAR, Inc.
- Pointcloud, Inc.
- Baraja Pty Ltd
- INFOWORKS, Inc.
- Photonx Ltd.
- Hangzhou Ailaida Technology Co., Ltd.
- Zhejiang Guangpo Intelligent Technology Co., Ltd.
- Beijing Guangshao Technology Co., Ltd.
- Hesai Technology Co., Ltd.
- MicroVision, Inc.
- AEye, Inc.
- TetraVue, Inc.
- Hybrid Lidar Systems
最近の産業開発事情 フラッシュLiDARシステム市場
- 2026年8月:Hesai Groupは、2026年第2四半期の純収益が8億6,080万人民元(1億2,690万米ドル)に達し、ロボティクスLiDAR出荷台数が前年比193.4%増の142,371台に急増したと報告しました。同社は、50社以上のグローバルパートナーとのヒューマノイドロボットおよび体現型AI顧客エンゲージメントの加速を反映し、通年の戦略的成長イニシアティブ収益ガイダンスを2億~3億人民元に引き上げました。
- 2026年7月:MicroVisionは、Luminarから取得したBlack Forest Engineeringを前身とするMicroVision Semiconductor, Inc.を設立しました。これはカスタムASIC開発、混合信号IC、およびフォトニクスセンシング技術に特化した組織です。このユニットは、同社のフラッシュおよびFMCW LiDARプラットフォーム向けの次世代フォトニクス集積回路の社内開発を支援するとともに、外部顧客プログラムも追求し、MOVIAフラッシュセンサーロードマップにおけるサードパーティシリコンへの依存を直接削減します。
- 2026年7月:RoboSenseは、上海で開催された世界人工知能会議において、独自のEOCENE SPAD-SoCアーキテクチャを基盤とした次世代完全ソリッドステートデジタルLiDAR「E2」と、デュアルフラッグシップチップセット「Phoenix」および「Peacock」を発表しました。Peacockcチップセットはロボティクスのためのウルトラワイド視野角イメージグレード三次元知覚を提供し、Phoenixは要求の厳しいADASアプリケーション向けの高精度長距離センシングを対象としており、RoboSenseにとって初の同時量産チップセット発表となりました。
- 2026年6月:STMicroelectronicsは、12.8 mm × 6.1 mmのフットプリント2,268のセンシングゾーン、オンチップAI対応処理、毎秒100フレーム、キャリブレーションフリー動作を備えた初のダイレクトタイムオブフライト三次元LiDARオールインワンモジュール「VL53L9」を発売しました。量産は2026年7月初旬に開始され、ロボティクス、産業自動化、スマートビルディング、AR/VRアプリケーションを直接ターゲットとし、MCUクラスのエッジAIシステムへのアドレス可能市場を拡大しています。
グローバルフラッシュLiDARシステム市場レポートの範囲
フラッシュLiDARシステム市場とは、単一露光で広い視野にわたって深度情報を取得し、物体の検出・位置特定・分類のための迅速な三次元知覚を可能にする、ソリッドステートの非スキャン型LiDARシステムの市場を指します。フラッシュLiDARシステムは、光源、光学部品、センサー、および処理技術を組み合わせ、自動車、産業、物流、インフラ、その他の環境において高速で信頼性の高い空間認識を必要とするアプリケーションに深度センシングを提供します。
フラッシュLiDARシステム市場レポートは、レンジ(短距離(25メートル以下)、中距離(25メートル超~100メートル)、長距離(100メートル超))、製品形態(スタンドアロン型フラッシュLiDARセンサー、フラッシュLiDARモジュール、統合型フラッシュLiDAR知覚システム)、アプリケーション(ナビゲーションおよびローカリゼーション、衝突回避と安全、物体・障害物の検出および分類、ピッキング・ソーティング・グリッピングガイダンス、検査および品質管理、周辺・アクセス監視、その他のアプリケーション)、エンドユーザー産業(自動車、電子・半導体、消費財、食品・飲料、医薬品・ライフサイエンス、金属・鉱業・重工業、サードパーティ物流およびeコマース、港湾・空港・交通インフラ、農業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 短距離(25メートル以下) |
| 中距離(25メートル超~100メートル) |
| 長距離(100メートル超) |
| スタンドアロン型フラッシュLiDARセンサー |
| フラッシュLiDARモジュール |
| 統合型フラッシュLiDAR知覚システム |
| ナビゲーションおよびローカリゼーション |
| 衝突回避と安全 |
| 物体・障害物の検出および分類 |
| ピッキング・ソーティング・グリッピングガイダンス |
| 検査および品質管理 |
| 周辺・アクセス監視 |
| その他のアプリケーション |
| 自動車 |
| 電子・半導体 |
| 消費財 |
| 食品・飲料 |
| 医薬品・ライフサイエンス |
| 金属・鉱業・重工業 |
| サードパーティ物流およびeコマース |
| 港湾・空港・交通インフラ |
| 農業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| レンジ別 | 短距離(25メートル以下) | ||
| 中距離(25メートル超~100メートル) | |||
| 長距離(100メートル超) | |||
| 製品形態別 | スタンドアロン型フラッシュLiDARセンサー | ||
| フラッシュLiDARモジュール | |||
| 統合型フラッシュLiDAR知覚システム | |||
| アプリケーション別 | ナビゲーションおよびローカリゼーション | ||
| 衝突回避と安全 | |||
| 物体・障害物の検出および分類 | |||
| ピッキング・ソーティング・グリッピングガイダンス | |||
| 検査および品質管理 | |||
| 周辺・アクセス監視 | |||
| その他のアプリケーション | |||
| エンドユーザー産業別 | 自動車 | ||
| 電子・半導体 | |||
| 消費財 | |||
| 食品・飲料 | |||
| 医薬品・ライフサイエンス | |||
| 金属・鉱業・重工業 | |||
| サードパーティ物流およびeコマース | |||
| 港湾・空港・交通インフラ | |||
| 農業 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
フラッシュLiDARシステムの市場規模はどのくらいですか?
フラッシュLiDARシステムの市場規模は2026年に1.22 ビリオン 米ドルと推定され、18.58%のCAGRで2031年までに2.86 ビリオン 米ドルに達すると予測されています。
どのレンジカテゴリーがフラッシュLiDARシステムの採用をリードしていますか?
短距離システム(25メートル以下)は、倉庫および近接センシング用途が広く普及しているため、2025年に43.81%のシェアでリードしました。
どの製品形態が最も急速に拡大していますか?
統合型フラッシュLiDAR知覚システムは、2031年までに19.21%のCAGRで拡大する見込みです。
フラッシュLiDARシステムの最大の用途は何ですか?
物体・障害物の検出および分類が、2025年に29.61%で最大のアプリケーションシェアを占めました。
最も高い拡大が予測されるエンドユーザーセクターはどこですか?
サードパーティ物流およびeコマースは、自律型モバイルロボット導入に支えられ、2031年までに20.57%のCAGRで拡大する見込みです。
どの地域がフラッシュLiDARシステムの需要をリードしていますか?
アジア太平洋が2025年に39.71%のシェアでリードし、2031年までに19.54%のCAGRで拡大する見込みです。