
Flash LiDAR Systems Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.22 Milliarden US-Dollar |
| Marktgröße (2031) | 2.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 18.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Flash LiDAR Systems Marktanalyse von Mordor Intelligence
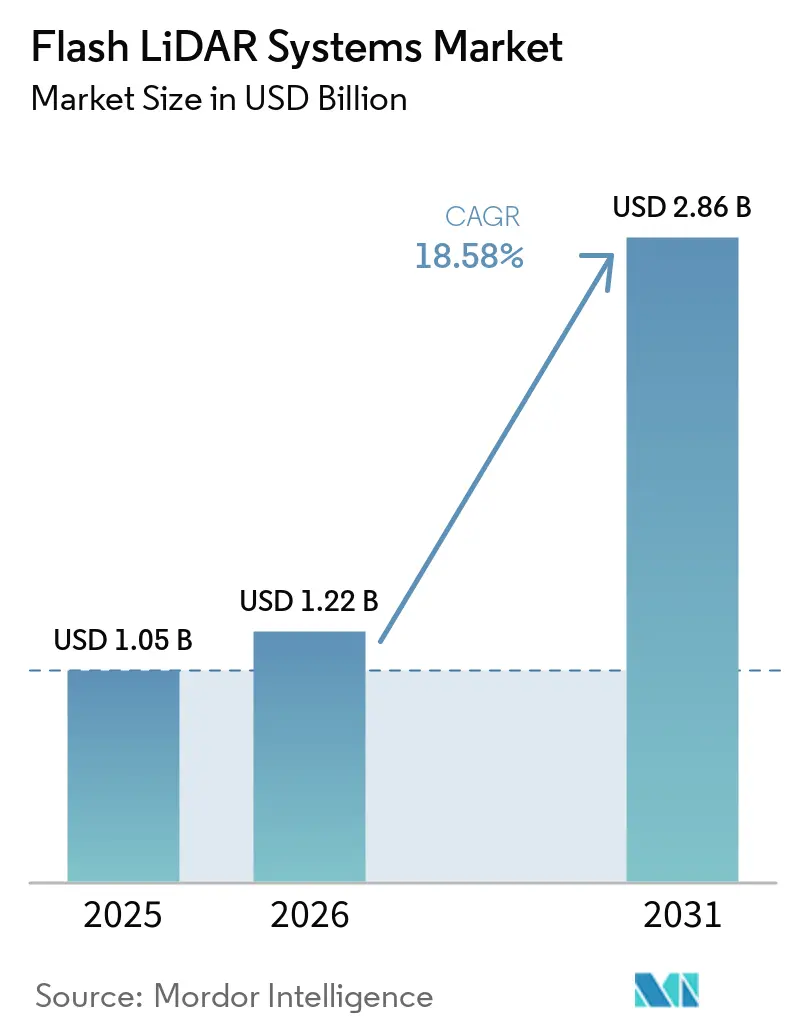
Die Marktgröße des Flash LiDAR Systems Marktes wurde im Jahr 2025 auf 1,05 Milliarden USD geschätzt und soll von 1,22 Milliarden USD im Jahr 2026 auf 2,86 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 18,58 % während des Prognosezeitraums (2026–2031). Die Nachfrage im Flash LiDAR Systems Markt wird durch Lagerautomatisierung, flexible Fertigung und Sicherheitsanforderungen für mobile Roboter, die in der Nähe von Menschen arbeiten, geprägt. Solid-State-Designs können den Dauerbetrieb unterstützen, da sie keinen beweglichen Scanmechanismus besitzen. Sinkende Komponentenkosten ermutigen Anbieter dazu, Sensorik, Verarbeitung und Wahrnehmungssoftware in einer einzigen Einheit zu integrieren. Dieser Wandel schafft eine Chance für Anbieter, die den Installationsaufwand für Logistik- und Industriekunden reduzieren können. Der Wettbewerb im Flash LiDAR Systems Markt verschärft sich zudem, da Kameras und 4D-Radar ihre Leistung unter bestimmten Betriebsbedingungen verbessern.
Wichtigste Erkenntnisse des Berichts
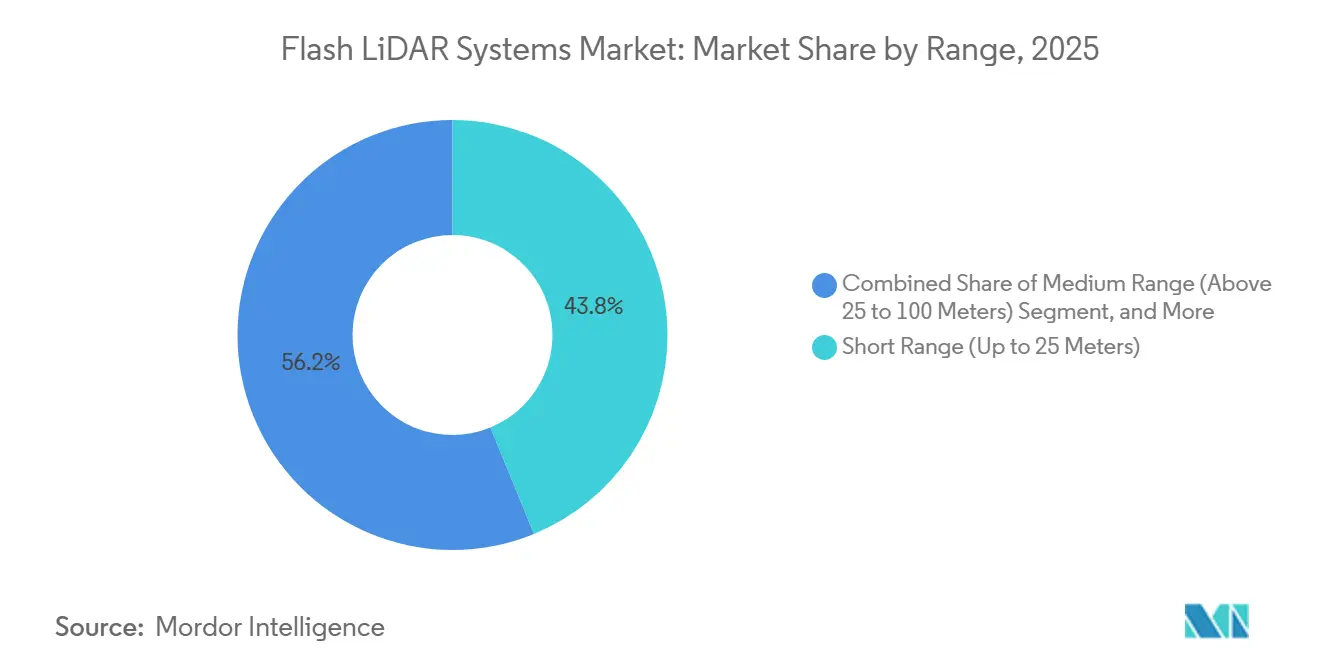
- Nach Reichweite entfiel im Jahr 2025 ein Anteil von 43,81 % des Umsatzes auf die Kurzreichweite, während die Langreichweite bis 2031 voraussichtlich mit einer CAGR von 19,18 % wachsen wird.
- Nach Produktform entfielen Flash LiDAR Module im Jahr 2025 auf 46,73 % des Flash LiDAR Systems Marktes, während integrierte Flash LiDAR Wahrnehmungssysteme bis 2031 voraussichtlich mit einer CAGR von 19,21 % wachsen werden.
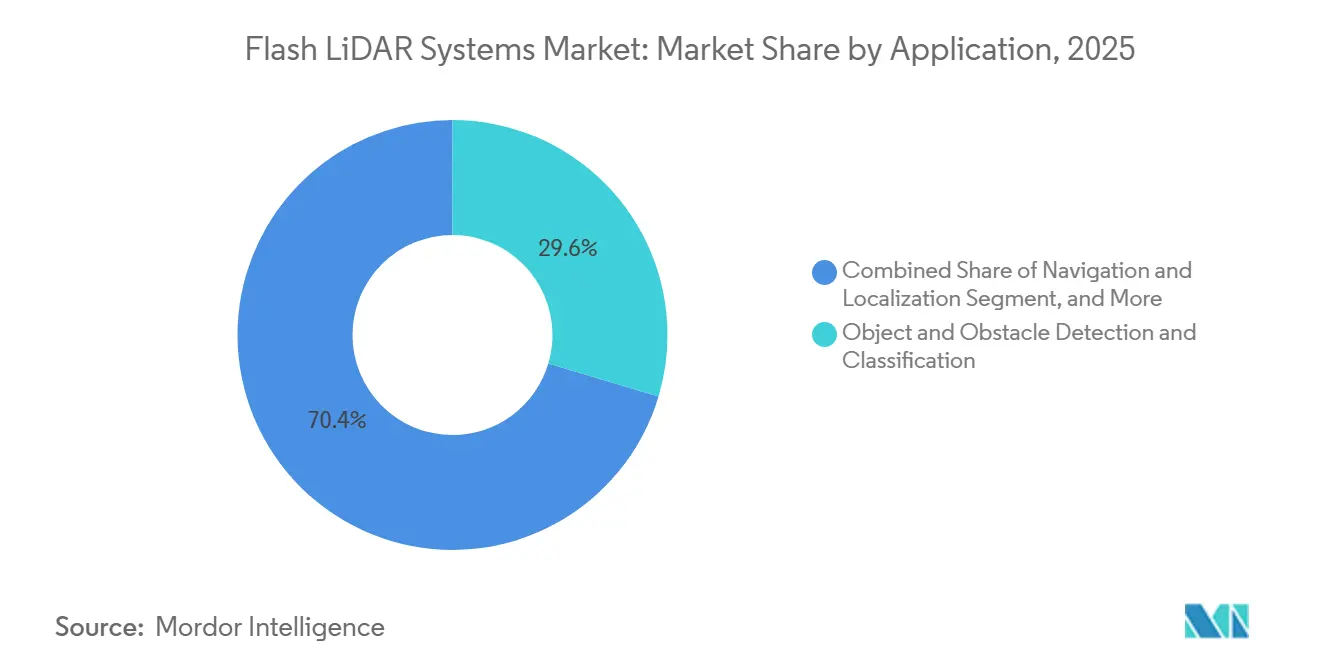
- Nach Anwendung entfielen Objekt- und Hinderniserkennung sowie -klassifizierung im Jahr 2025 auf 29,61 % des Umsatzes, während Navigation und Lokalisierung bis 2031 voraussichtlich mit einer CAGR von 19,98 % wachsen werden.
- Nach Endverbraucherbranche entfiel auf die Automobilbranche im Jahr 2025 ein Umsatzanteil von 25,43 %, während Drittanbieterlogistik und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 20,57 % wachsen werden.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Anteil von 39,71 % des Umsatzes, und er wird bis 2031 voraussichtlich mit einer CAGR von 19,54 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Flash LiDAR Systems Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion autonomer mobiler Roboter und Lagerautomatisierung | +4.3% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Einführung von Industrie 4.0 und flexible Fertigung | +3.6% | Global, Kerngewinne in China, Deutschland und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für photonische Komponenten und Halbleiterintegration | +2.8% | Global, Fertigung konzentriert im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Funktionale Sicherheitsanforderungen für die Mensch-Roboter-Kollaboration | +2.3% | Europa, Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Eingebettete Wahrnehmung zur Reduzierung der Systemintegrationskomplexität | +1.9% | Global, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach geschwindigkeitsbewusster Wahrnehmung in dynamischen industriellen Umgebungen | +1.5% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion autonomer mobiler Roboter und Lagerautomatisierung
Logistikautomatisierung ist ein wesentlicher kurzfristiger Nachfragetreiber für den Flash LiDAR Systems Markt. Autonome mobile Roboter benötigen eine kontinuierliche dreidimensionale Wahrnehmung in überfüllten Lagerkorridoren und gemeinsam genutzten Arbeitsbereichen. Die Vollszenenerfassung kann die Lücken begrenzen, die entstehen, wenn ein Scansensor sich von einem sich verändernden Bereich wegbewegt. Hesai meldete, dass die LiDAR-Lieferungen für Robotik im zweiten Quartal 2026 im Jahresvergleich um 193,4 % auf 142.371 Einheiten gestiegen sind. Das Unternehmen berichtete zudem von der Zusammenarbeit mit mehr als 50 Unternehmen im Bereich verkörperter künstlicher Intelligenz weltweit. Solid-State-Sensoren können sich auch für Logistikbetriebe mit mehreren Schichten eignen, da ihr Design nicht auf rotierenden Teilen basiert.
Einführung von Industrie 4.0 und flexible Fertigung
Flexible Fertigung unterstützt den Flash LiDAR Systems Markt, da sie eine dreidimensionale Sensorik erfordert, die auf Veränderungen in Produktionszellen oder Produktmixen reagieren kann. Rekonfigurierbare Zellen, kollaborative Roboter und Echtzeit-Qualitätsprüfungen verringern den Nutzen fester Szenenabbildungen. Flash LiDAR kann die Szenengeometrie in einem einzigen Frame erfassen und so eine schnellere Anpassung nach einem Zellenwechsel ermöglichen. Lebensmittel- und Getränkelinien, pharmazeutische Verpackungsstationen und Elektronikmontageflächen können diesen Bedingungen ausgesetzt sein. Der Flash LiDAR Systems Markt kann daher dort profitieren, wo Hersteller eine Sensorik benötigen, die nicht von einem stabilen Layout abhängt. Investitionen in Automatisierungshardware und Sensoren bleiben relevant, da Fabriken flexiblere Betriebsabläufe anstreben.
Sinkende Kosten für photonische Komponenten und Halbleiterintegration
Die SPAD-Array-Fertigung unterstützt den Flash LiDAR Systems Markt und verlagert sich in Richtung standardmäßiger CMOS-Wafer-Linien. Dieser Ansatz ermöglicht es Modulherstellern, Fertigungsmethoden zu nutzen, die für hochvolumige Siliziumbauelemente entwickelt wurden. STMicroelectronics stellte im Juni 2026 das VL53L9 Direct Time-of-Flight 3D LiDAR Modul vor. Das Modul umfasst 2.268 Sensorzonen, On-Chip-Verarbeitung und einen dedizierten integrierten Schaltkreis für das Energiemanagement in einem 12,8 mm mal 6,1 mm großen Gehäuse.[1]STMicroelectronics, "STMicroelectronics stellt neues kompaktes Direct Time-of-Flight 3D LiDAR Modul vor," ST Newsroom, newsroom.st.com. Optica berichtete von einem 9.200-Pixel-3D-gestapelten InGaAs/InP-SPAD-Sensor, der im Freien bei 120 klux Sonnenlicht betrieben wurde und Fortschritte bei der Unterdrückung von Umgebungslicht zeigte. Niedrigere Hardwarekosten können den Wert eingebetteter Wahrnehmungssoftware und Systemintegration steigern.
Funktionale Sicherheitsanforderungen für die Mensch-Roboter-Kollaboration
Sicherheitsvorschriften machen Erkennungssysteme zu einer Spezifikationsanforderung in gemeinsam genutzten Mensch-Roboter-Bereichen innerhalb des Flash LiDAR Systems Marktes. ISO 3691-4:2023 deckt Sicherheitsanforderungen und Verifizierung für fahrerlose Industriefahrzeuge und ihre Systeme ab. Die Norm erhöht die Bedeutung der Personenerkennung für autonome Fahrzeuge und autonome mobile Roboter. Sicherheitszertifizierte Flash LiDAR Module können Betreibern helfen, Erkennungsanforderungen in diesen Anwendungen zu erfüllen. Zertifizierte Geräte können auch die Unsicherheit für Einrichtungen verringern, die unter formalen Sicherheits- und Versicherungspflichten arbeiten. Diese Anforderung kann die Nachfrage nach qualifizierter Hardware anstelle optionaler Führungssensoren unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Kamera- und 4D-Radar-Wahrnehmungssysteme | -2.6% | Global, am stärksten ausgeprägt in industriellen Außenanwendungen und Automobilanwendungen | Kurzfristig (≤ 2 Jahre) |
| Hohe Integrations- und Validierungskosten für industrielle Einsätze | -2.0% | Global, mit ausgeprägten Einschränkungen bei kleineren Unternehmen in Südamerika und dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift bei gemischten Innen- und Außenbetriebsbedingungen | -1.4% | Global, besonders ausgeprägt in Häfen, der Landwirtschaft und im Bergbau | Langfristig (≥ 4 Jahre) |
| Konzentration der Photonikversorgung und Exportkontrollrisiken | -1.1% | Nordamerika und Europa, mit Risiken bei der Beschaffung von Indiumphosphid und Galliumarsenid | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Kamera- und 4D-Radar-Wahrnehmungssysteme
4D-Bildgebungsradar kann den Flash LiDAR Systems Markt einschränken, indem es die Erkennungsleistung bei Nebel, Staub und Regen beibehält. Diese Bedingungen können die nutzbare Reichweite von Flash LiDAR in Häfen, im Bergbau und in anderen Außenanwendungen verringern. Ein CVPR-Workshop-Beitrag aus dem Jahr 2026 berichtete, dass 4D-Radar bei widrigen Wetterbedingungen 95 % der Basiserkennungsreichweite beibehielt. Der Beitrag berichtete von einer LiDAR-Reichweitenreduzierung von 60–80 % unter denselben Bedingungen. Stereo- und Event-Kamerasysteme können unter kontrollierten Beleuchtungsbedingungen ebenfalls dreidimensionale Schätzungen zu niedrigeren Stückkosten liefern. Bestehende Maschinenvision-Infrastruktur kann daher Sensorstapelwechsel in der Innenraumfertigung verlangsamen.
Hohe Integrations- und Validierungskosten für industrielle Einsätze
Industrielle Einsätze im Flash LiDAR Systems Markt erfordern Kalibrierung, Punktwolkenfusionssoftware, ausfallsicheres Design und Bedienerschulung. Die kombinierten Einsatzkosten können den Hardwarepreis für eine Erstinstallation übersteigen. Kleinere Hersteller in Südamerika sowie dem Nahen Osten und Afrika können einen Mangel an internen Automatisierungsspezialisten verzeichnen. Mehrere Sensorsysteme erfordern auch eine Validierung, wenn Flash LiDAR mit Kameras und sicherheitszertifizierten zweidimensionalen Scannern betrieben wird. Diese Aktivitäten können Programmzeitpläne verlängern und Druck auf Ingenieurbudgets ausüben. Die Einführung kann bei großen Logistikbetreibern und Automobilzulieferern der Tier-1-Ebene, die bereits über Integrationskompetenz verfügen, schneller voranschreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite: Kurzreichweitenachfrage bleibt breit, während Langreichweite voranschreitet
Die Kurzreichweite, bis zu 25 Meter, hielt im Jahr 2025 einen Anteil von 43,81 % am Flash LiDAR Systems Markt. Die Lagerkommissionierung unterstützt den Flash LiDAR Systems Markt durch die Nahbereichssensorik autonomer Fahrzeuge und die robotergestützte Behälterkommissionierung, die einen Großteil dieser Nachfrage ausmacht. Die Vollszenenbeleuchtung ist für diese kompakten Betriebsbereiche gut geeignet. Signalqualität und Unterdrückung von Umgebungslicht lassen sich in Innenräumen, wo die Beleuchtung gleichmäßig ist, leichter optimieren. Die installierte Basis in der Innenraumlogistik unterstützt die anhaltende Nachfrage nach Kurzreichweitenprodukten. Käufer verwenden diese Sensoren auch in Anwendungen, die eine latenzarme Hinderniserkennung im Nahbereich erfordern.
Die Langreichweite, über 100 Meter, wird bis 2031 voraussichtlich mit einer CAGR von 19,18 % wachsen. Häfen, Flughäfen und die Perimeterbewachung in der Schwerindustrie sind die wichtigsten sich entwickelnden Einsatzbereiche. Diese Umgebungen benötigen eine zuverlässige Sensorik über längere Betriebsabstände und ausgedehnte Betriebszyklen. Das Fehlen von mechanischem Verschleiß kann dort relevant sein, wo Geräte kontinuierlich betrieben werden. Die Mittelreichweite, 25 bis 100 Meter, dient der gangübergreifenden Lagerüberwachung und großformatigen Sortierstrecken. Optica präsentierte ein Flash LiDAR System, das bei hohem Umgebungslicht eine 100-Meter-Außentiefenbildgebung mit 2 % Genauigkeit erzielte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produktform: Module führen, während integrierte Systeme an Dynamik gewinnen
Flash LiDAR Module entfielen im Jahr 2025 auf 46,73 % des Flash LiDAR Systems Marktes. Ihre installierte Basis im Flash LiDAR Systems Markt wird von Automobilzulieferern der Tier-1-Ebene und Integratoren für Logistikautomatisierung unterstützt. Module ermöglichen es einem Integrator, Sensorhardware mit seinem eigenen Software-Stack zu kombinieren. Diese Flexibilität bleibt für etablierte Käufer in der Industrieautomatisierung wichtig. Eigenständige Flash LiDAR Sensoren dienen weiterhin der Forschung, dem Prototyping und der Nachrüstung. Diese Käufer benötigen möglicherweise kein vorintegriertes System für ein einzelnes Projekt.
Integrierte Flash LiDAR Wahrnehmungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 19,21 % wachsen. Diese Angebote kombinieren Sensorik, Edge-Verarbeitung und Wahrnehmungssoftware in einer zertifizierten Einheit. Sie können den Installationsaufwand für Nutzer mit begrenzten Integrationsressourcen reduzieren. Im Juni 2026 lieferte MicroVision MOVIA-Sensoren an ein Unternehmen für künstliche Intelligenz und einen Hyperscaler zur Evaluierung von Robotik und räumlicher künstlicher Intelligenz. RoboSense stellte im Juli 2026 seinen E2-Sensor mit EOCENE SPAD-SoC-Architektur vor. Diese Produkteinführungen zeigen die Bewegung hin zu wahrnehmungsfertigen Produkten.
Nach Anwendung: Erkennung führt die Einführung an, während Navigation expandiert
Objekt- und Hinderniserkennung sowie -klassifizierung entfielen im Jahr 2025 auf 29,61 % der Marktgröße des Flash LiDAR Systems Marktes. Die Anwendung ist zentral für den Flash LiDAR Systems Markt auf autonomen und halbautonomen Plattformen. Sicherheitszonen für Gabelstapler, robotergestützte Kommissionierzellen und Perimetersysteme sind alle auf eine zuverlässige Objekterkennung angewiesen. Sicherheitszertifizierte Erkennung hat in vielen Einsätzen etablierte Validierungspraktiken. Dies macht die Beschaffung in Anwendungen mit klaren Sicherheitsanforderungen routinemäßiger. Kollisionsvermeidung und Sicherheit bleiben ein verwandter Einsatzbereich, bei dem die vollständige Szenengeometrie zeitnahe Entscheidungen unterstützen kann.
Navigation und Lokalisierung werden bis 2031 voraussichtlich mit einer CAGR von 19,98 % wachsen. Flotten autonomer mobiler Roboter sind auf simultane Lokalisierung und Kartierung angewiesen, um sich in sich verändernden Umgebungen zu navigieren. Konsistente räumliche Daten bei hohen Bildwiederholraten unterstützen diese Aufgabe. Die Vollszenenerfassung kann Scan-Kopf-Positionsartefakte in Karten von Drehspiegelsystemen begrenzen. Kommissionierung, Sortierung, Greifführung, Inspektion und Qualitätskontrolle nutzen ebenfalls dreidimensionale Geometrie zur Unterstützung von Maschinenaufgaben. Perimeter- und Zugangsüberwachung entsteht in der Pharmaindustrie, der Lebensmittelverarbeitung und in Rechenzentren, wo eine zertifizierte Erkennung erforderlich sein kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Automobil hält das Volumen, während Logistik die Nachfrage verändert
Die Automobilbranche hielt im Jahr 2025 einen Anteil von 25,43 % am Flash LiDAR Systems Markt. Die Nachfrage im Flash LiDAR Systems Markt umfasst Fahrerüberwachungssysteme, Nahfeld-Fahrerassistenzsysteme und Automatisierung in Fahrzeugwerken. ISO 26262 schafft ein anspruchsvolles Beschaffungsumfeld für Straßenfahrzeugsysteme. Validierte Anbieter können nach Design-Wins von mehrjährigen Lieferverträgen profitieren. Elektronik und Halbleiter, Konsumgüter, Lebensmittel und Getränke sowie Pharmazeutika und Biowissenschaften bilden eine breite zweite Gruppe von Nutzern. Ihre Anforderungen unterscheiden sich hinsichtlich Reinraumbedingungen, Kontaminationskontrolle, Gehäusung und Zertifizierung.
Drittanbieterlogistik und E-Commerce werden bis 2031 voraussichtlich mit einer CAGR von 20,57 % wachsen. Fulfillment-Center setzen mehr autonome mobile Roboter für Transport- und Kommissionieraufgaben ein. Dies erhöht die Nachfrage nach Sensorsystemen, die Navigation und sichere Bewegung unterstützen. Häfen, Flughäfen und Verkehrsinfrastruktur bewerten ebenfalls Systeme für die Führung autonomer Fahrzeuge und die Perimeterüberwachung. Landwirtschaft sowie Metalle, Bergbau und Schwerindustrie sind frühere Nutzer robuster Außendesigns. Die Flash LiDAR Systems Branche hat eine vielfältige Endverbraucherbasis, da die Betriebsbedingungen in diesen Bereichen unterschiedlich sind.
Geografische Analyse
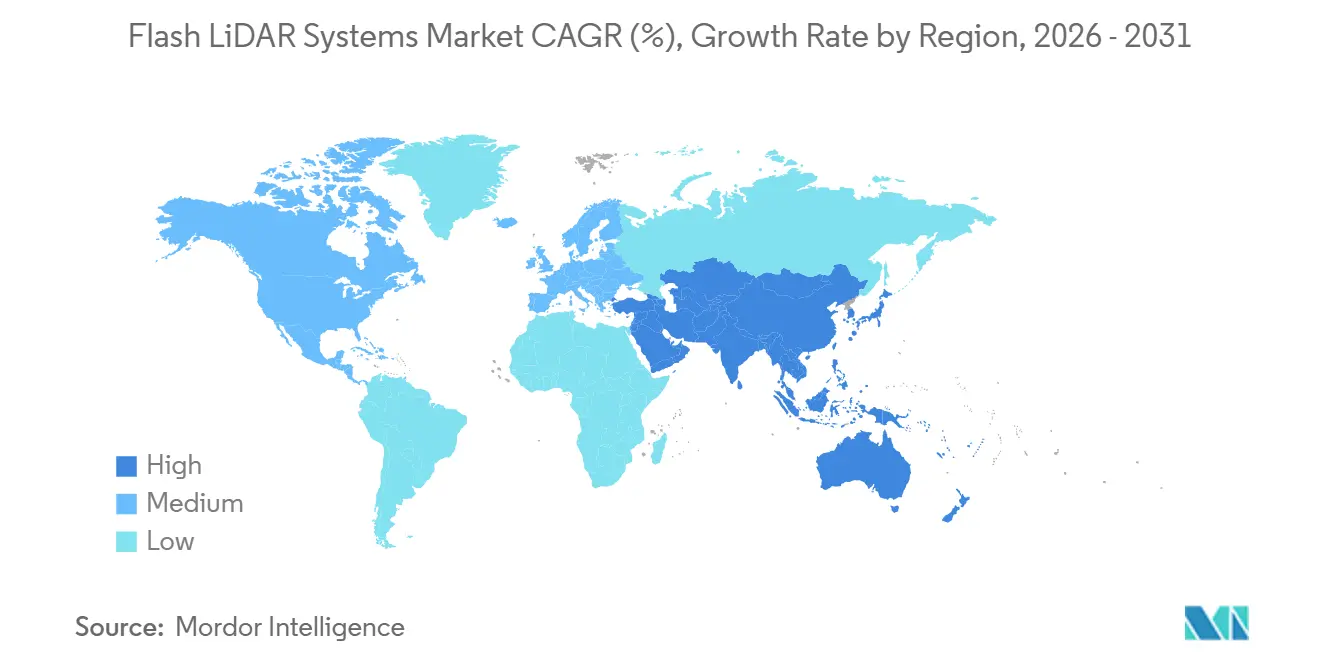
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf 39,71 % des Flash LiDAR Systems Marktes und wird bis 2031 voraussichtlich mit einer CAGR von 19,54 % wachsen. China hat den größten Anteil an der regionalen Nachfrage aufgrund des Einsatzes von L2+- und L3-Fahrerassistenzsystemen und der Ausweitung des Robotereinsatzes. Hesai meldete im zweiten Quartal 2026 einen Anteil von 44 % am chinesischen Langstrecken-ADAS-LiDAR-Sektor.[2]Hesai Group, "Second Quarter 2026 Financial Results Exhibit 99-1," U.S. Securities and Exchange Commission EDGAR, sec.gov. Das Unternehmen belegte laut seiner Einreichung auch den ersten Platz in der chinesischen LiDAR-Kategorie für humanoide und vierbeinige Roboter. Japan trägt durch die Automatisierung der Präzisionsfertigung bei, während Südkorea Robotikplattformen und die Integration von Fahrerassistenzsystemen unterstützt.
Nordamerika hielt im Jahr 2025 den zweitgrößten globalen Anteil. Der Flash LiDAR Systems Markt in der Region verfügt über eine etablierte Logistikautomatisierung in großen Fulfillment-Centern der Vereinigten Staaten. Er umfasst auch Aktivitäten von Automobilzulieferern der Tier-1-Ebene und eine ausgereifte Basis für die Robotikintegration. Sicherheitsanforderungen für industrielle mobile Roboter unterstützen die Beschaffung qualifizierter Sensoren. Kanada bietet Anwendungen in der Bergbauautomatisierung und der Präzisionslandwirtschaft. Mexiko verzeichnet durch Nearshoring-bezogene Investitionen in Automobilzuliefererwerke eine steigende Nachfrage.
Europa verfügt über eine ausgereifte Basis für die Flash LiDAR Integration in der deutschen Automobilfertigung und Intralogistik. Frankreich, Italien und Spanien verzeichnen eine zunehmende Nutzung in der Lebensmittel- und Getränke- sowie der Pharmaautomatisierung. Die EU-Maschinenverordnung 2023/1230 tritt 2027 in Kraft und verstärkt die Sicherheitserwartungen an Wahrnehmungssensoren in gemeinsam genutzten Mensch-Maschine-Arbeitsplätzen. Der Nahe Osten, Afrika und Südamerika bleiben kleinere Märkte mit sich entwickelnder Nachfrage. Die Hafenmodernisierung im Nahen Osten und die Automatisierung der Lebensmittelverarbeitung in Brasilien bieten kurzfristige Anwendungsfälle. Diese Regionen können von integrierten Angeboten profitieren, die Installations- und Validierungsanforderungen reduzieren.

Wettbewerbslandschaft
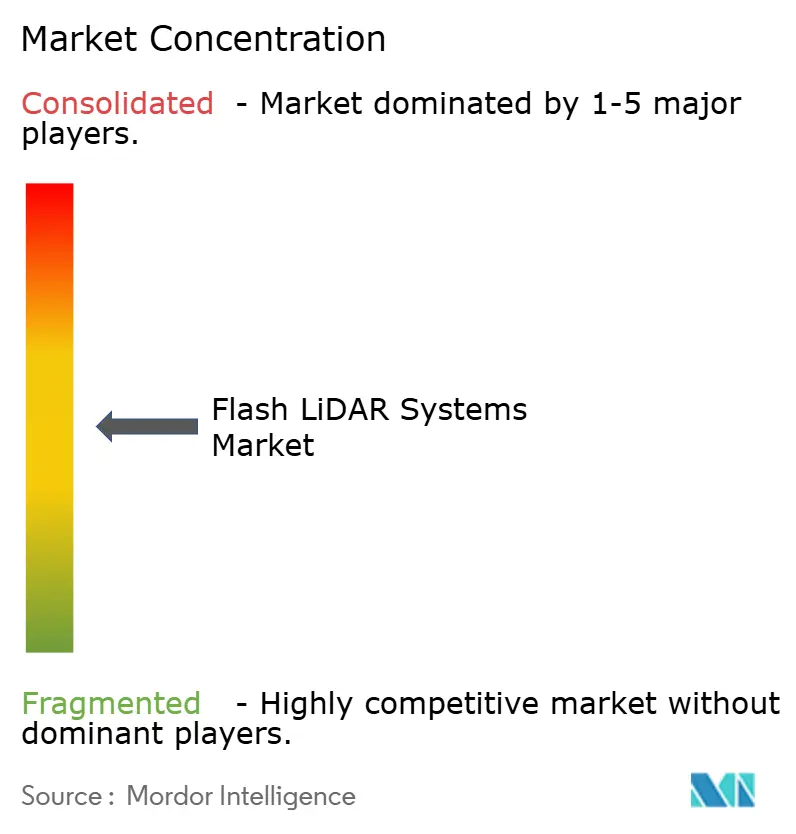
Der Flash LiDAR Systems Markt weist eine mäßig fragmentierte Wettbewerbsstruktur auf. Asiatische Hersteller mit Volumenskalierung konkurrieren stark bei Stückkosten und Liefervolumen. Europäische und nordamerikanische Anbieter von Flash LiDAR Systems differenzieren sich durch die Integration von Sicherheit, das Angebot von Wahrnehmungssoftware und die Bereitstellung von Systemleistung. Diese Struktur übt Preisdruck auf eigenständige Sensorhardware aus. Sie bewahrt auch Raum für Anbieter, die zertifizierte, integrierte Produkte liefern können. Der Flash LiDAR Systems Markt sieht sich daher sowohl auf Komponenten- als auch auf Systemebene mit Wettbewerb konfrontiert.
MicroVision demonstrierte im Mai 2026 seine Tri-Lidar-Architektur. Die Konfiguration kombinierte den MOVIA S Kurzreichweiten-Flash-Sensor mit dem HALO Langreichweitensensor zu einem einheitlichen Echtzeit-Wahrnehmungssystem.[3]MicroVision, Inc., "MicroVision demonstriert Tri-Lidar-Durchbruch und treibt Integration und skalierte Wahrnehmung voran," MicroVision Investor Relations, ir.microvision.com. Der Schritt spiegelt eine Flash LiDAR Systems Marktstrategie wider, koordinierte Abdeckung über Nahfeld- und Langreichweitenanforderungen hinweg anzubieten. STMicroelectronics brachte im Juni 2026 den VL53L9 mit kalibrierungsfreiem Betrieb und On-Chip-Verarbeitung auf den Markt. RoboSense folgte im Juli 2026 mit dem E2 und seiner SPAD-SoC-Architektur. Diese Schritte zeigen Anbieter, die Sensorhardware mit Verarbeitungsfähigkeit kombinieren wollen.
Es gibt eine Öffnung bei mittelständischen Industriekäufern, die eine konforme Erkennung benötigen, aber keine internen Systemintegrationsteams haben. Integrierte Produkte, die einen Sensor, einen Sicherheitscontroller und validierte Software umfassen, können diesen Bedarf decken. Die Halbleiterintegration wird zu einem wichtigen Treiber im Flash LiDAR Systems Markt und einer wichtigen Differenzierungsquelle, da sie Kostenkontrolle und On-Chip-Verarbeitung ermöglicht. Die Flash LiDAR Systems Branche umfasst auch Anbieter, die sich auf spezialisierte Anwendungen statt auf hochvolumige Fahrzeugprogramme konzentrieren. Die Anbieterauswahl kann daher von Zertifizierung, Software, Reichweite und Einsatzunterstützung abhängen.
Marktführer im Flash LiDAR Systems Bereich
RoboSense Technology Co., Ltd.
Hesai Technology Co., Ltd.
Continental AG
Opsys Technologies Ltd.
LuminWave Technology Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Hesai Group meldete für das zweite Quartal 2026 Nettoumsätze von 860,8 Millionen RMB (126,9 Millionen USD), wobei die LiDAR-Lieferungen für Robotik im Jahresvergleich um 193,4 % auf 142.371 Einheiten stiegen. Das Unternehmen erhöhte seine Umsatzprognose für strategische Wachstumsinitiativen für das Gesamtjahr auf 200–300 Millionen RMB, was die sich beschleunigenden Kundenbindungen im Bereich humanoider Roboter und verkörperter künstlicher Intelligenz bei mehr als 50 globalen Partnern widerspiegelt.
- Juli 2026: MicroVision gründete MicroVision Semiconductor, Inc., ehemals Black Forest Engineering, übernommen von Luminar, eine dedizierte Organisation für die Entwicklung kundenspezifischer ASICs, gemischter Signalschaltkreise und photonischer Sensortechnologien. Die Einheit unterstützt die interne Entwicklung photonischer integrierter Schaltkreise der nächsten Generation für die Flash- und FMCW-LiDAR-Plattformen des Unternehmens und verfolgt auch externe Kundenprogramme, wodurch die Abhängigkeit von MicroVision von Drittanbieter-Silizium für seine MOVIA Flash-Sensor-Roadmap direkt reduziert wird.
- Juli 2026: RoboSense stellte den E2 vor, seinen vollständig solid-state digitalen LiDAR der nächsten Generation, der auf der proprietären EOCENE SPAD-SoC-Architektur basiert, zusammen mit den dualen Flaggschiff-Chipsätzen Phoenix und Peacock, auf der Weltkonferenz für künstliche Intelligenz in Shanghai. Der Peacock-Chipsatz liefert eine ultrabreitfeldige, bildgradige dreidimensionale Wahrnehmung, die für Robotik optimiert ist, während Phoenix auf hochpräzise Langstreckensensorik für anspruchsvolle ADAS-Anwendungen abzielt, was die erste gleichzeitige Massenproduktions-Chipsatz-Enthüllung von RoboSense markiert.
- Juni 2026: STMicroelectronics brachte den VL53L9 auf den Markt, sein erstes Direct Time-of-Flight 3D LiDAR All-in-One-Modul, mit 2.268 Sensorzonen in einem 12,8 mm mal 6,1 mm großen Gehäuse mit KI-fähiger On-Chip-Verarbeitung, 100 Frames pro Sekunde und kalibrierungsfreiem Betrieb. Die Serienproduktion begann Anfang Juli 2026 und zielt direkt auf Robotik, Industrieautomatisierung, intelligente Gebäude und AR/VR-Anwendungen ab, wodurch der adressierbare Markt auf MCU-basierte Edge-KI-Systeme ausgeweitet wird.


Umfang des globalen Flash LiDAR Systems Marktberichts
Der Flash LiDAR Systems Markt bezieht sich auf den Markt für Solid-State-LiDAR-Systeme ohne Scanmechanismus, die Tiefeninformationen über ein breites Sichtfeld in einer einzigen Belichtung erfassen und so eine schnelle dreidimensionale Wahrnehmung zur Erkennung, Lokalisierung und Klassifizierung von Objekten ermöglichen. Flash LiDAR Systeme kombinieren Lichtquellen, optische Komponenten, Sensoren und Verarbeitungstechnologien, um Tiefensensorik für Anwendungen bereitzustellen, die eine schnelle, zuverlässige räumliche Wahrnehmung in Automobil-, Industrie-, Logistik-, Infrastruktur- und anderen Umgebungen erfordern.
Der Flash LiDAR Systems Marktbericht ist segmentiert nach Reichweite (Kurzreichweite (bis zu 25 Meter), Mittelreichweite (über 25 bis 100 Meter) und Langreichweite (über 100 Meter)), Produktform (Eigenständige Flash LiDAR Sensoren, Flash LiDAR Module und Integrierte Flash LiDAR Wahrnehmungssysteme), Anwendung (Navigation und Lokalisierung, Kollisionsvermeidung und Sicherheit, Objekt- und Hinderniserkennung sowie -klassifizierung, Kommissionierungs-, Sortier- und Greifführung, Inspektion und Qualitätskontrolle, Perimeter- und Zugangsüberwachung und Sonstige Anwendungen), Endverbraucherbranche (Automobil, Elektronik und Halbleiter, Konsumgüter, Lebensmittel und Getränke, Pharmazeutika und Biowissenschaften, Metalle, Bergbau und Schwerindustrie, Drittanbieterlogistik und E-Commerce, Häfen, Flughäfen und Verkehrsinfrastruktur, Landwirtschaft und Sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum und Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kurzreichweite (bis zu 25 Meter) |
| Mittelreichweite (über 25 bis 100 Meter) |
| Langreichweite (über 100 Meter) |
| Eigenständige Flash LiDAR Sensoren |
| Flash LiDAR Module |
| Integrierte Flash LiDAR Wahrnehmungssysteme |
| Navigation und Lokalisierung |
| Kollisionsvermeidung und Sicherheit |
| Objekt- und Hinderniserkennung sowie -klassifizierung |
| Kommissionierungs-, Sortier- und Greifführung |
| Inspektion und Qualitätskontrolle |
| Perimeter- und Zugangsüberwachung |
| Sonstige Anwendungen |
| Automobil |
| Elektronik und Halbleiter |
| Konsumgüter |
| Lebensmittel und Getränke |
| Pharmazeutika und Biowissenschaften |
| Metalle, Bergbau und Schwerindustrie |
| Drittanbieterlogistik und E-Commerce |
| Häfen, Flughäfen und Verkehrsinfrastruktur |
| Landwirtschaft |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Reichweite | Kurzreichweite (bis zu 25 Meter) | ||
| Mittelreichweite (über 25 bis 100 Meter) | |||
| Langreichweite (über 100 Meter) | |||
| Nach Produktform | Eigenständige Flash LiDAR Sensoren | ||
| Flash LiDAR Module | |||
| Integrierte Flash LiDAR Wahrnehmungssysteme | |||
| Nach Anwendung | Navigation und Lokalisierung | ||
| Kollisionsvermeidung und Sicherheit | |||
| Objekt- und Hinderniserkennung sowie -klassifizierung | |||
| Kommissionierungs-, Sortier- und Greifführung | |||
| Inspektion und Qualitätskontrolle | |||
| Perimeter- und Zugangsüberwachung | |||
| Sonstige Anwendungen | |||
| Nach Endverbraucherbranche | Automobil | ||
| Elektronik und Halbleiter | |||
| Konsumgüter | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Biowissenschaften | |||
| Metalle, Bergbau und Schwerindustrie | |||
| Drittanbieterlogistik und E-Commerce | |||
| Häfen, Flughäfen und Verkehrsinfrastruktur | |||
| Landwirtschaft | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Flash LiDAR Systems Markt?
Die Marktgröße des Flash LiDAR Systems Marktes wurde im Jahr 2026 auf 1,22 Milliarden USD geschätzt und soll bis 2031 2,86 Milliarden USD erreichen, bei einer CAGR von 18,58 %.
Welche Reichweitenkategorie führt die Einführung von Flash LiDAR Systems an?
Kurzreichweitensysteme, bis zu 25 Meter, führten im Jahr 2025 mit einem Anteil von 43,81 %, da Lager- und Nahbereichssensorikanwendungen weit verbreitet sind.
Welche Produktform expandiert am schnellsten?
Integrierte Flash LiDAR Wahrnehmungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 19,21 % wachsen.
Welche Anwendung hat den größten Einsatz von Flash LiDAR Systems?
Objekt- und Hinderniserkennung sowie -klassifizierung hielt im Jahr 2025 den größten Anwendungsanteil von 29,61 %.
Welcher Endverbrauchersektor hat die höchste prognostizierte Expansion?
Drittanbieterlogistik und E-Commerce werden bis 2031 voraussichtlich mit einer CAGR von 20,57 % wachsen, unterstützt durch den Einsatz autonomer mobiler Roboter.
Welche Region führt die Nachfrage nach Flash LiDAR Systems an?
Der asiatisch-pazifische Raum führte im Jahr 2025 mit einem Anteil von 39,71 % und wird bis 2031 voraussichtlich mit einer CAGR von 19,54 % wachsen.
Seite zuletzt aktualisiert am:



