
Tamanho e Participação do Mercado de Retardantes de Chama para Resinas de Engenharia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
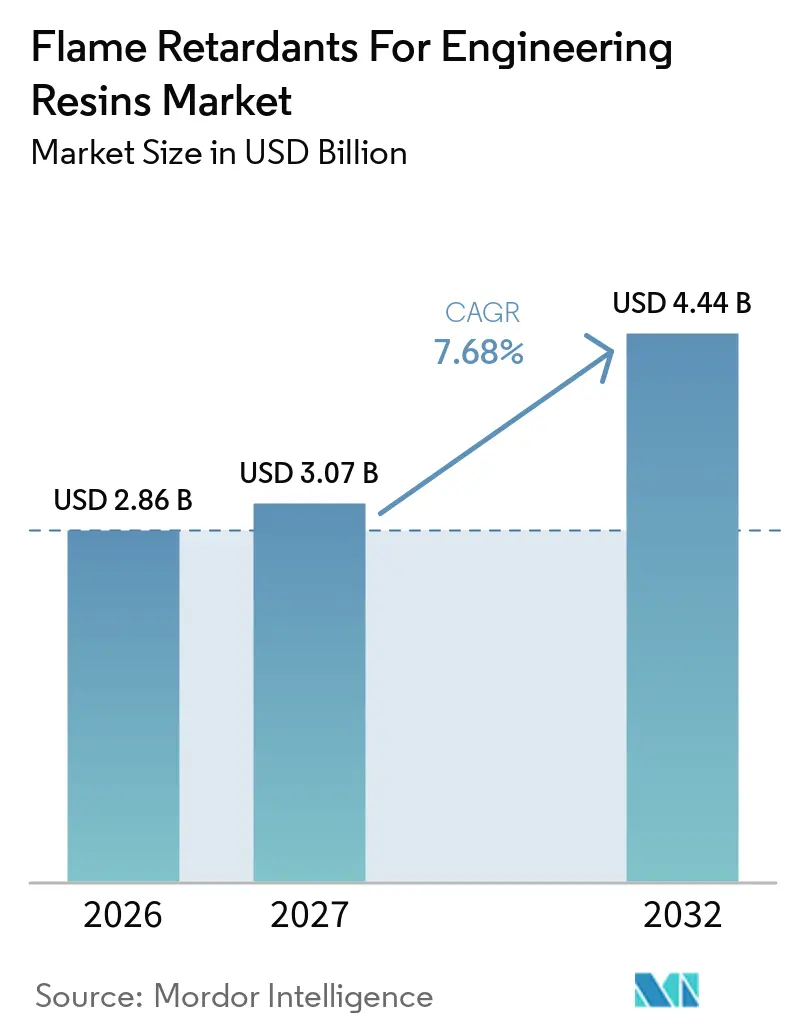
| Tamanho do Mercado (2027) | 3.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Retardantes de Chama para Resinas de Engenharia por Mordor Intelligence
O tamanho do Mercado de Retardantes de Chama para Resinas de Engenharia foi avaliado em 2,86 bilhões de USD em 2026 e estima-se que cresça de 3,07 bilhões de USD em 2027 para atingir 4,44 bilhões de USD até 2032, a um CAGR de 7,68% durante o período de previsão (2027-2032). A demanda é sustentada pelo uso mais amplo de plásticos de engenharia em produtos que devem atender aos requisitos de segurança contra incêndio, ao mesmo tempo em que respondem às exigências de sustentabilidade. Equipamentos elétricos, eletrificação de veículos, armazenamento de energia em baterias e infraestrutura de data centers de inteligência artificial exigem componentes poliméricos capazes de atender a rigorosos padrões de desempenho elétrico e contra incêndio. A qualificação de materiais tornou-se mais importante porque uma formulação frequentemente precisa estar em conformidade com mais de 1 norma regional antes de ser aprovada por um fabricante de equipamento original. Isso favorece fornecedores com documentação regulatória estabelecida, suporte técnico e grades de produtos validados. O mercado de retardantes de chama para resinas de engenharia também está se transformando à medida que os limites a certas substâncias bromadas e a pressão sobre o fornecimento de trióxido de antimônio alteram o custo e a disponibilidade das formulações estabelecidas.
Principais Conclusões do Relatório
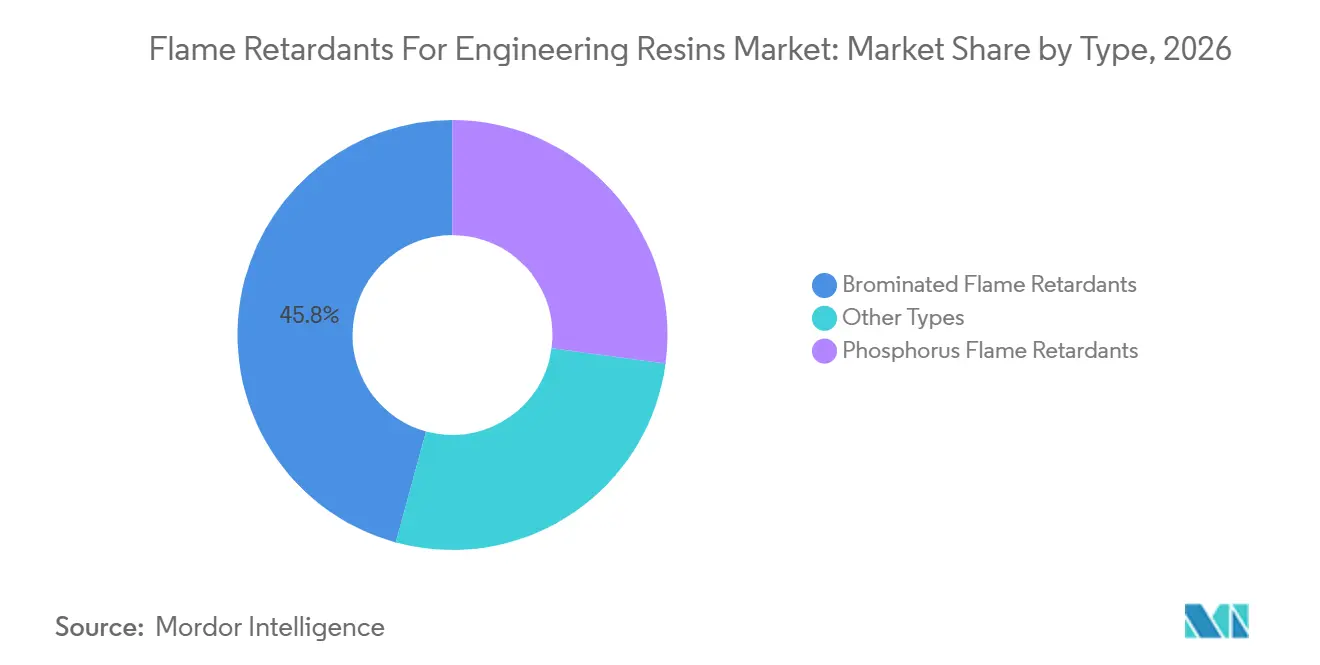
- Por tipo, os retardantes de chama bromados detinham 45,75% da participação do mercado de retardantes de chama para resinas de engenharia em 2026, enquanto os retardantes de chama à base de fósforo têm previsão de avançar a um CAGR de 8,06% até 2032.
- Por aplicação, o acrilonitrila butadieno estireno (ABS) detinha 30,11% da participação do mercado de retardantes de chama para resinas de engenharia em 2026, enquanto a poliamida tem previsão de avançar a um CAGR de 8,21% até 2032.
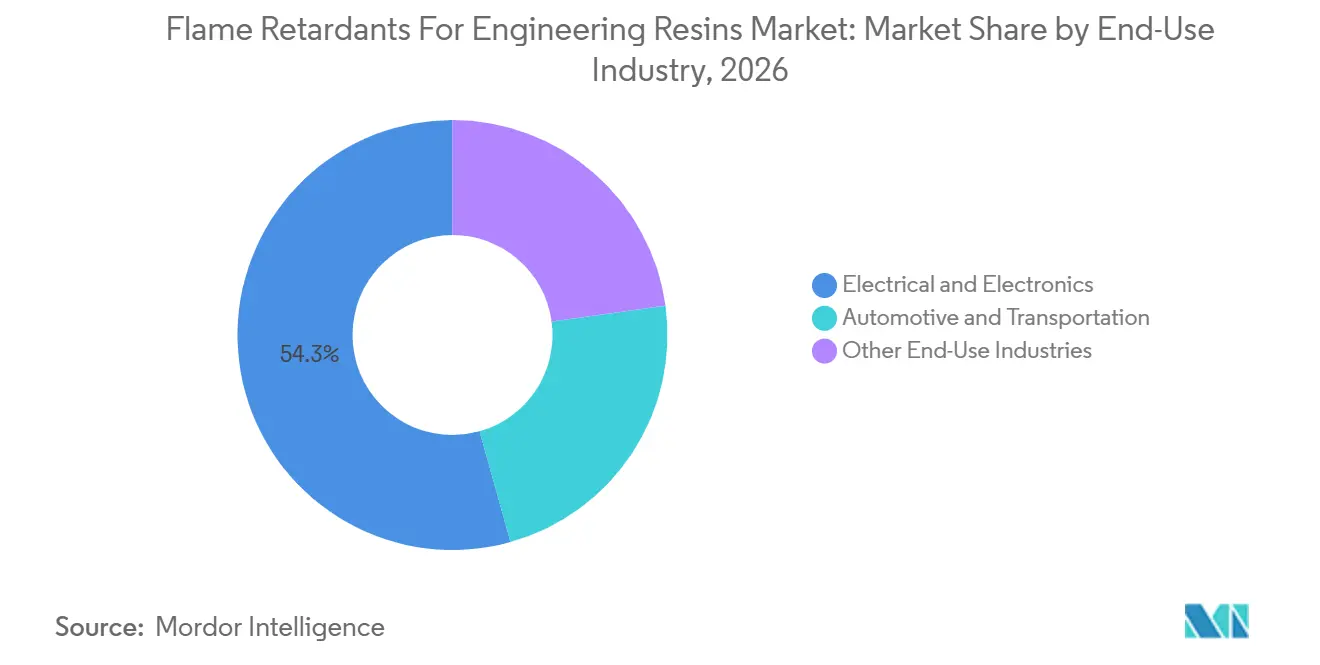
- Por indústria de uso final, o setor elétrico e eletrônico detinha 54,34% da participação do mercado de retardantes de chama para resinas de engenharia em 2026, enquanto o setor automotivo e de transporte tem previsão de avançar a um CAGR de 8,75% até 2032.
- Por geografia, a Ásia-Pacífico detinha 46,27% da participação do mercado de retardantes de chama para resinas de engenharia em 2026 e tem previsão de avançar a um CAGR de 8,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Retardantes de Chama para Resinas de Engenharia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação de Veículos e Componentes de Alta Tensão | +2.5% | Global, com ganhos concentrados na China, Alemanha, Coreia do Sul e Estados Unidos | Curto prazo (≤ 2 anos) |
| Normas Rigorosas de Segurança contra Incêndio para Equipamentos Elétricos e Eletrônicos | +1.9% | Global; influência de conformidade mais forte na UE, América do Norte, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Crescimento em Eletrônicos de Consumo e Dispositivos Conectados | +1.5% | Núcleo da APAC (China, Coreia do Sul, Japão), com expansão para América do Norte e UE | Curto prazo (≤ 2 anos) |
| Redução de Peso e Substituição de Plásticos de Engenharia no Transporte | +1.0% | Global, mais pronunciado na UE (regulamentações de frota de CO₂) e nos mercados de veículos elétricos da APAC | Médio prazo (2-4 anos) |
| Armazenamento de Energia em Baterias e Infraestrutura de Energia para Data Centers de Inteligência Artificial | +0.8% | América do Norte e APAC lideram; Oriente Médio e África e Europa em crescimento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Veículos e Componentes de Alta Tensão
Os sistemas de veículos estão migrando para plataformas de bateria de 800 V, o que aumenta os requisitos para materiais utilizados em aplicações de carregamento, adjacentes à bateria e em conectores de alta tensão. Aditivos halogenados podem reduzir o Índice de Rastreamento Comparativo de matrizes de poliamida e tereftalato de polibutileno, o que pode criar risco de falha dielétrica onde ocorre arco elétrico acima de 400 V. Sistemas à base de fósforo, incluindo grades de dietilfosfato de alumínio, podem atingir valores de Índice de Rastreamento Comparativo acima de 600 V em poliamida reforçada com vidro, mantendo a classificação V-0 da Underwriters Laboratories (UL) 94. Esses requisitos de desempenho estão levando os fabricantes de equipamento original a especificar formulações sem halogênio para conectores estruturais e alojamentos de barramento. A Envalior introduziu o Pocan BFN4232ZHR S1 em outubro de 2025 para conectores de carregamento de 800 V, alojamentos de energia para data centers de inteligência artificial e redes de veículos híbridos de 48 V. O mercado de retardantes de chama para resinas de engenharia, portanto, se beneficia de um requisito técnico vinculado ao design de sistemas de alta tensão, e não de um ciclo de substituição de curto prazo.
Normas Rigorosas de Segurança contra Incêndio para Equipamentos Elétricos e Eletrônicos
Os fornecedores de equipamentos elétricos e eletrônicos utilizam cada vez mais os padrões de fio incandescente e queima vertical como requisitos básicos de triagem de materiais. Os testes da IEC 60695-2-12 podem exigir um Índice de Inflamabilidade por Fio Incandescente de 775 °C a 850 °C ou superior para aparelhos sem supervisão, enquanto a UL 94 continua sendo uma medida amplamente utilizada para avaliar a inflamabilidade de plásticos. A União Europeia restringe bifenilos polibromados e éteres difenílicos polibromados em equipamentos elétricos e eletrônicos sob a Diretiva de Restrição de Substâncias Perigosas[1]. A UL 746B foi revisada em setembro de 2025 para esclarecer os requisitos de amostra para avaliações de longo prazo de materiais poliméricos. Os fabricantes de equipamento original que atendem à Europa, aos Estados Unidos e à Ásia frequentemente precisam que 1 composto satisfaça sistemas de aprovação parcialmente diferentes, o que pode estender o trabalho de qualificação em 9 a 18 meses. O mercado de retardantes de chama para resinas de engenharia se beneficia quando formulações estabelecidas permanecem aprovadas ao longo de longos ciclos de produto, e novos fornecedores enfrentam um processo de documentação mais exigente.
Crescimento em Eletrônicos de Consumo e Dispositivos Conectados
Dispositivos inteligentes criam uma demanda constante por materiais capazes de atender aos requisitos de desempenho contra incêndio em paredes finas em alojamentos e componentes internos. Cada dispositivo pode conter de 8 a 12 gramas de retardantes de chama sem halogênio em conformidade com a UL 94 V-0, e a demanda cresce com as remessas unitárias de produtos conectados. Alojamentos miniaturizados podem ter espessuras de parede de 0,75 mm ou menos, de modo que os formuladores devem manter o desempenho V-0 sem comprometer o fluxo de fusão ou a estabilidade dimensional. Os invólucros de estações base 5G externas também exigem resinas de engenharia resistentes à radiação ultravioleta que atendam aos requisitos de segurança da IEC 62368-1. A Avient Corporation lançou os aditivos retardantes de chama Cesa MAX para aplicações de polietileno em setembro de 2025, com classificações de UL 94 V-0 a V-2 e 5VA ou 5VB. Esse requisito de baixo carregamento e desempenho em paredes finas mantém o mercado de retardantes de chama para resinas de engenharia relevante mesmo em categorias de eletrônicos maduras.
Armazenamento de Energia em Baterias e Infraestrutura de Energia para Data Centers de Inteligência Artificial
Os sistemas de armazenamento de energia em baterias exigem materiais de invólucro capazes de lidar com a contenção de fuga térmica, que pode superar as necessidades de aplicações típicas de UL 94 V-0. Tais sistemas podem exigir abordagens de retardantes de chama formadores de cerâmica ou intumescentes em plásticos utilizados ao redor dos módulos de bateria. O Departamento de Energia dos Estados Unidos identifica os requisitos de cadeia de suprimentos e segurança como considerações centrais para os sistemas de armazenamento de energia em baterias[2]. Os data centers de inteligência artificial também estão aumentando a demanda por polímeros utilizados em componentes de distribuição de energia e servidores. A Covestro AG descreveu aplicações de policarbonato retardante de chama para dutos de ar de servidores de inteligência artificial de próxima geração. O mercado de retardantes de chama para resinas de engenharia ganha uma base de demanda de maior valor à medida que os materiais para data centers precisam equilibrar segurança contra incêndio, confiabilidade elétrica, durabilidade e desempenho em usos de transporte eletrificado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições a Químicos Bromados e Outros Químicos Perigosos | -1.2% | UE (primária); América do Norte e APAC (em aceleração); influência de conformidade do RoHS, Anexo XV do REACH e Convenção sobre Poluentes Orgânicos Persistentes | Médio prazo (2-4 anos) |
| Alto Custo de Formulação e Compensações de Desempenho | -0.9% | Global, mais pronunciado nos segmentos de composição de Nível 2/3 da APAC sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Contaminação de Fluxos de Plásticos de Engenharia Reciclados | -0.6% | UE (impulsionada pelo Regulamento de Ecodesign para Produtos Sustentáveis); crescente na APAC e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições a Químicos Bromados e Outros Químicos Perigosos
Em 11 de novembro de 2025, a Comissão Europeia solicitou à Agência Europeia de Produtos Químicos que preparasse um dossiê de restrição do Anexo XV para determinados retardantes de chama aromáticos bromados não poliméricos. A solicitação identificou 3 substâncias confirmadas como muito persistentes e muito bioacumuláveis no âmbito do regulamento de Registro, Avaliação, Autorização e Restrição de Produtos Químicos. A Agência Europeia de Produtos Químicos também está revisando os retardantes de chama organofosforados, com um cronograma de revisão que se estende até dezembro de 2027. Os compostos podem precisar de 12 a 24 meses de trabalho para reformular e qualificar cada grade afetada. As químicas alternativas à base de fósforo podem ter prêmios de custo de 20% a 40% em relação às formulações bromadas legadas. Essas condições podem pressionar os compostos menores no mercado de retardantes de chama para resinas de engenharia, pois podem não ter os recursos técnicos para gerenciar várias mudanças na lista de fornecedores aprovados ao mesmo tempo.
Alto Custo de Formulação e Compensações de Desempenho
Os sistemas de fósforo sem halogênio podem exigir carregamentos de 10% a 18% em peso em poliamida de engenharia e policarbonato para atender aos requisitos da UL 94 V-0. Esses carregamentos podem elevar os custos de material e podem reduzir a resistência ao impacto ou o alongamento na ruptura em alguns substratos. O tri-hidrato de alumina e o hidróxido de magnésio podem exigir de 40% a 60% em peso para atingir desempenho similar contra incêndio, o que pode comprometer as propriedades mecânicas esperadas das resinas de engenharia. A Huber Advanced Materials anunciou um aumento global de preços para todas as linhas de produtos com vigência a partir de janeiro de 2026. As comparações de custo continuam sendo importantes para as cadeias de suprimentos automotivas de Nível 2 no Sudeste Asiático, onde as decisões de compras ainda podem priorizar o custo por quilograma em detrimento do posicionamento de conformidade de longo prazo. A indústria de retardantes de chama para resinas de engenharia deve, portanto, melhorar o desempenho em níveis de carregamento mais baixos para ampliar a adoção em aplicações sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Retardantes de Chama Bromados Lideram, Enquanto Retardantes de Chama à Base de Fósforo se Expandem
Os retardantes de chama bromados detinham 45,75% da participação de mercado em 2026. Eles mantêm uso amplo porque podem ser econômicos em aplicações com requisitos químicos menos restritivos, têm desempenho em níveis de carregamento mais baixos do que muitas alternativas inorgânicas e funcionam com acrilonitrila butadieno estireno, poliestireno de alto impacto e blendas de policarbonato-acrilonitrila butadieno estireno. Esses sistemas de resina são amplamente utilizados em alojamentos de equipamentos elétricos e eletrônicos. As restrições regulatórias na Europa e os requisitos de sustentabilidade de fabricantes de equipamento original globais estão limitando seu uso em aplicações selecionadas. A solicitação da Comissão Europeia por um dossiê de restrição do Anexo XV oferece aos compostos no mercado de retardantes de chama para resinas de engenharia uma razão clara para revisar as formulações aromáticas bromadas não poliméricas. Os retardantes de chama à base de fósforo têm projeção de avançar a um CAGR de 8,06% até 2032 porque podem oferecer alto desempenho de Índice de Rastreamento Comparativo em sistemas de poliamida e poliéster.
Pesquisa publicada em 2025 constatou que os retardantes de chama organofosforados poderiam atingir comportamento autoextinguível UL 94 V-0 em poliamida parcialmente aromática com carregamentos de fósforo tão baixos quanto 4% em peso. Outras formulações incluem tri-hidrato de alumina, hidróxido de magnésio, sinergistas e compostos à base de nitrogênio. Esses sistemas podem ter perfis regulatórios favoráveis, mas podem reduzir o desempenho mecânico em peças moldadas com precisão. As restrições de fornecimento de trióxido de antimônio também estão incentivando o desenvolvimento em todos os grupos de química. A Albemarle Corporation expandiu a plataforma SAYTEX ALERO com as variantes Fine e Optima em outubro de 2025 para reduzir a dependência do trióxido de antimônio em aplicações têxteis, adesivas e termoplásticas. A ICL também descreveu tecnologias bromadas com baixo teor de trióxido de antimônio e sem trióxido de antimônio em março de 2026, refletindo a demanda no mercado de retardantes de chama para resinas de engenharia por formulações que possam reduzir a exposição da cadeia de suprimentos.

Por Aplicação: ABS Ancora a Participação Enquanto a Poliamida Lidera o Crescimento
O acrilonitrila butadieno estireno detinha 30,11% da participação de mercado em 2026 porque continua sendo amplamente utilizado em alojamentos de eletrônicos de consumo, invólucros de hardware de tecnologia da informação e invólucros de eletrodomésticos. Seu uso é sustentado pela necessidade de desempenho contra incêndio em paredes finas em peças externas visíveis. A poliamida tem projeção de avançar a um CAGR de 8,21% até 2032, sustentada por sua resistência térmica, durabilidade mecânica e adequação para conectores de alta tensão e protetores de circuito industriais. A poliamida também é utilizada em módulos de armazenamento de energia em baterias, onde a resistência ao fogo é uma condição crítica de design. A Avient Corporation lançou o Nymax FR REC em setembro de 2026, oferecendo grades de poliamida 6 e poliamida 66 recicladas que atingiram UL 94 V-0 a 0,8 mm e um Índice de Inflamabilidade por Fio Incandescente de 960 °C com 42% a 77% de conteúdo reciclado pós-industrial. O mercado de retardantes de chama para resinas de engenharia está, portanto, vendo o conteúdo circular tornar-se parte do design de produtos de poliamida retardante de chama.
O tereftalato de polietileno e o tereftalato de polibutileno são importantes em conectores automotivos e alojamentos de relés. O portfólio Exolit OP da CLARIANT tem como alvo aplicações de mobilidade elétrica com tereftalato de polibutileno que exigem alto desempenho de Índice de Rastreamento Comparativo sem conteúdo de halogênio ou trióxido de antimônio. As blendas de policarbonato e policarbonato-acrilonitrila butadieno estireno continuam a atender aplicações de data centers e eletrônica de potência. A Covestro AG apresentou soluções de materiais para data centers de inteligência artificial, incluindo componentes poliméricos onde a resistência ao fogo e a transparência podem ser relevantes. Outras aplicações no mercado de retardantes de chama para resinas de engenharia incluem sulfeto de polifenileno, polímero de cristal líquido e polieterimida. Essas resinas são utilizadas em aplicações aeroespaciais de maior valor, equipamentos para semicondutores e antenas 5G. Os requisitos da IEC 62368-1 influenciam a faixa de desempenho aceitável para muitas dessas categorias de materiais.
Por Indústria de Uso Final: Elétrica e Eletrônica Lidera Enquanto Automotivo e Transporte Aceleram
O setor elétrico e eletrônico detinha 54,34% da participação de mercado em 2026. O segmento inclui alojamentos de conectores, corpos de relés, dutos de ar de racks de servidores e invólucros de equipamentos de distribuição elétrica, todos os quais utilizam componentes poliméricos retardantes de chama. A demanda no mercado de retardantes de chama para resinas de engenharia difere entre dispositivos de consumo maduros e hardware de infraestrutura, como sistemas de inteligência artificial, data centers, sistemas de comutação e equipamentos de automação industrial. As últimas aplicações podem exigir formulações premium sem halogênio que também resistam ao contato com fluidos de resfriamento dielétrico. Os padrões de fio incandescente e a certificação IEC 62368-1 orientam a qualificação de materiais nessa área de uso final. A BASF iniciou a produção comercial de poliuretano termoplástico retardante de chama Elastollan em Xangai em março de 2026 para usos em carregamento de veículos elétricos, automação industrial e cabos robóticos na região Ásia-Pacífico.
O setor automotivo e de transporte tem projeção de avançar a um CAGR de 8,75% até 2032. O crescimento no mercado de retardantes de chama para resinas de engenharia é sustentado pela redução de peso e pelos novos requisitos de segurança contra incêndio para invólucros de baterias de alta tensão e equipamentos de carregamento. A substituição de componentes metálicos por plásticos aumenta a demanda de materiais, enquanto as arquiteturas elétricas criam casos de uso adicionais que não existiam em veículos convencionais. As blendas ACTILOX HTB da Nabaltec AG são projetadas para formar camadas semelhantes à cerâmica durante testes térmicos para aplicações de contenção de invólucros de baterias. Esse tipo de sistema aborda condições diretas de fuga térmica, e não apenas testes padrão de queima vertical. Construção, maquinário industrial e bens de consumo continuam sendo usos finais importantes, sustentados pela aplicação de códigos de construção e pela demanda de substituição. Seu crescimento é mais lento porque os ciclos de desenvolvimento de produtos são mais longos e as mudanças regulatórias são menos concentradas do que nos setores de eletrônicos e transporte.
Análise Geográfica
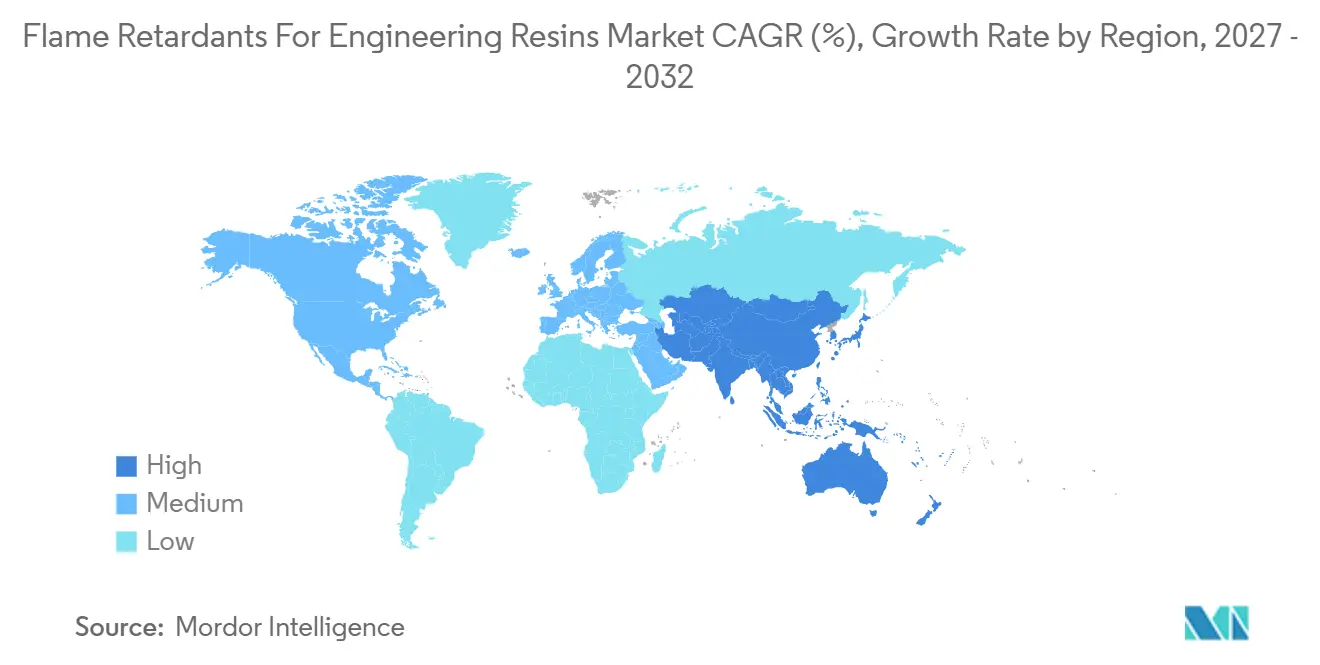
A Ásia-Pacífico detinha 46,27% da participação de mercado em 2026 e tem projeção de avançar a um CAGR de 8,43% até 2032. A região combina grande capacidade de composição de resinas de engenharia com forte demanda de eletrônicos, baterias e veículos elétricos. A China tem um papel importante na demanda do mercado de retardantes de chama para resinas de engenharia por meio da composição de poliamida, acrilonitrila butadieno estireno e tereftalato de polibutileno. O Japão está migrando de químicas de commodities bromadas para sistemas de fósforo e minerais mais técnicos. A Associação Japonesa de Retardantes de Chama atualizou sua lista dos principais tipos de retardantes de chama e fornecedores em maio de 2025, mostrando mudanças contínuas na base de fornecedores do país.
A Coreia do Sul e os países da Associação de Nações do Sudeste Asiático (ASEAN) são centros de compras em crescimento devido à fabricação de células de bateria e à construção de instalações de semicondutores. A Lei de Controle de Produtos Químicos da Coreia do Sul acrescenta uma consideração de conformidade local ao lado das normas IEC aplicadas internacionalmente. A América do Norte possui uma base industrial madura e altos requisitos de conformidade, com demanda sustentada por projetos de fabricação de veículos elétricos e armazenamento de energia em baterias. O Canadá e o México acrescentam demanda por meio de cadeias de suprimentos automotivas que exigem materiais qualificados para vários mercados geográficos. A Europa é fortemente influenciada pela base de fabricação automotiva da Alemanha e pela adoção antecipada de formulações sem halogênio compatíveis com a reciclabilidade nos países nórdicos. O mandato de 2025 da Agência Europeia de Produtos Químicos está levando os participantes do mercado de retardantes de chama para resinas de engenharia na Europa a revisar portfólios de qualificação e alocar recursos para trabalhos de reformulação.
A América do Sul continua sendo uma área de demanda em desenvolvimento, com o Brasil sustentado pela montagem de eletrônicos e pela produção automotiva. A Argentina e outros países da região contribuem por meio de maquinário industrial e aplicações de revestimento de cabos. O Oriente Médio e a África têm bases de demanda menores, mas oferecem oportunidades onde a produção de plásticos a jusante, a montagem de eletrônicos e o investimento em manufatura estão aumentando. A Arábia Saudita está emergindo como um centro de demanda por meio da integração petroquímica-para-plásticos e do desenvolvimento industrial. A África do Sul sustenta a demanda regional por meio de sua base de manufatura estabelecida. A Italmatch Chemicals S.p.A assinou um acordo de fornecimento com a Autoridade de Água da Arábia Saudita em setembro de 2026, expandindo sua presença comercial no Oriente Médio e na África. Esses mercados regionais no mercado de retardantes de chama para resinas de engenharia exigem que os fornecedores equilibrem preços competitivos com os requisitos técnicos e de conformidade dos produtos montados localmente.
Cenário Competitivo
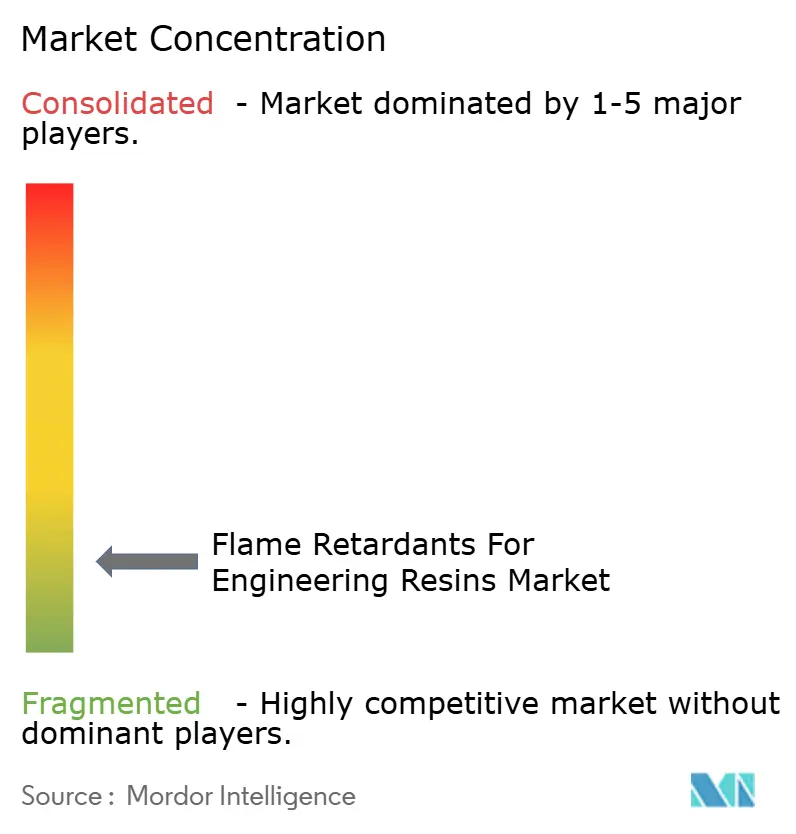
O mercado de retardantes de chama para resinas de engenharia é altamente fragmentado, com os cinco principais participantes incluindo Albemarle Corporation, LANXESS, ICL, BASF e CLARIANT. As empresas líderes se beneficiam de relacionamentos diretos com fabricantes de equipamento original, múltiplos locais de fabricação e documentação regulatória estabelecida. A integração retroativa em matérias-primas de bromo ou fósforo pode apoiar a confiabilidade do fornecimento e o controle de custos. As aprovações de produtos podem criar longos ciclos de substituição porque os compostos e os fabricantes de equipamento original devem validar um material para grades de resina específicas e aplicações finais.
A expansão de capacidade na Ásia-Pacífico e o desenvolvimento de produtos sem trióxido de antimônio são temas estratégicos proeminentes. A CLARIANT concluiu uma segunda linha de produção em Daya Bay em novembro de 2025 e anunciou uma joint venture com a FUHUA para uma instalação de retardantes de chama à base de fósforo na Província de Sichuan, sujeita à aprovação regulatória. A empresa também inaugurou 2 laboratórios de pesquisa e desenvolvimento na China em agosto de 2026, incluindo um laboratório em Daya Bay para síntese de alta pressão e caracterização analítica. A Huber Engineered Materials adquiriu ativos selecionados de tri-hidrato de alumina, retardantes de chama sem antimônio e supressores de fumaça à base de molibdato da The R.J. Marshall Company em maio de 2025. Essas ações fortalecem os portfólios de materiais e as posições de fornecimento regional sem depender apenas de aditivos de grau commodity.
As oportunidades no mercado de retardantes de chama para resinas de engenharia permanecem em compostos para sistemas de armazenamento de energia em baterias que formam camadas cerâmicas protetoras durante a fuga térmica. Esses sistemas situam-se entre os grades elétricos e eletrônicos tradicionais e os sistemas minerais orientados para a construção, deixando espaço para produtos desenvolvidos especificamente para essa finalidade. Materiais sem halogênio que funcionam com plásticos de engenharia reciclados pós-consumo são outra área subdesenvolvida. O projeto de 2025 do Fraunhofer LBF busca parceiros para formulações de circuito fechado de poliamida, poliéster e acrilonitrila butadieno estireno, o que indica a necessidade de materiais que preservem a segurança contra incêndio em fluxos reciclados. A tecnologia de fósforo reativo pode ligar um componente retardante de chama à matriz polimérica e pode reduzir as preocupações com migração. A LANXESS lançou o Purventis Core em setembro de 2026 como um produto de fósforo reativo sem halogênio para espumas de isolamento de poliuretano rígido e poliisocianurato, onde o material se liga à matriz polimérica.
Líderes da Indústria de Retardantes de Chama para Resinas de Engenharia
-
Albemarle Corporation
-
LANXESS
-
ICL
-
BASF
-
CLARIANT
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Setembro de 2026: A Avient Corporation introduziu as formulações de poliolefina retardante de chama sem halogênio Maxxam, que atingem a classificação UL 94 5VA a uma espessura de parede de 2,0 mm para eletrodomésticos sem supervisão, sem agentes antidegotamento contendo substâncias per e polifluoroalquílicas (PFAS). O lançamento apoia o mercado de retardantes de chama para resinas de engenharia ao expandir soluções poliméricas resistentes ao fogo que atendem a rigorosos requisitos de segurança, ao mesmo tempo em que atendem à demanda por materiais sem halogênio e sem PFAS.
- Junho de 2026: A CLARIANT concluiu um investimento em sua instalação de Daya Bay na China para expandir a capacidade de produção de seus retardantes de chama Exolit OP, incluindo novas soluções sem halogênio projetadas para tereftalato de polibutileno (PBT) utilizado em aplicações de mobilidade elétrica. A expansão apoia o mercado de retardantes de chama para resinas de engenharia ao aumentar o fornecimento regional de aditivos de alto desempenho para isolamento elétrico e componentes automotivos de alta tensão.
Escopo do Relatório Global do Mercado de Retardantes de Chama para Resinas de Engenharia
Os retardantes de chama para resinas de engenharia são aditivos incorporados a termoplásticos de alto desempenho para reduzir a inflamabilidade e ajudar a atender aos requisitos de segurança contra incêndio. Eles são formulados para melhorar a resistência ao fogo, mantendo as propriedades mecânicas, térmicas e elétricas necessárias para aplicações exigentes.
O Mercado de Retardantes de Chama para Resinas de Engenharia é segmentado por tipo, aplicação, indústria de uso final e geografia. Por tipo, o mercado é segmentado em retardantes de chama bromados, retardantes de chama à base de fósforo e outros tipos. Por aplicação, o mercado é segmentado em poliamida, ABS, PET e PBT, policarbonato, blendas de PC/ABS e outras aplicações. Por indústria de uso final, o mercado é segmentado em elétrica e eletrônica, automotivo e transporte e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para retardantes de chama para resinas de engenharia em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Retardantes de Chama Bromados |
| Retardantes de Chama à Base de Fósforo |
| Outros Tipos |
| Poliamida |
| ABS |
| PET e PBT |
| Policarbonato |
| Blendas de PC/ABS |
| Outras Aplicações |
| Elétrica e Eletrônica |
| Automotivo e Transporte |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Retardantes de Chama Bromados | |
| Retardantes de Chama à Base de Fósforo | ||
| Outros Tipos | ||
| Por Aplicação | Poliamida | |
| ABS | ||
| PET e PBT | ||
| Policarbonato | ||
| Blendas de PC/ABS | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Elétrica e Eletrônica | |
| Automotivo e Transporte | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de retardantes de chama para resinas de engenharia?
O tamanho do mercado de retardantes de chama para resinas de engenharia foi avaliado em 2,86 bilhões de USD em 2026 e estima-se que cresça de 3,07 bilhões de USD em 2027 para atingir 4,44 bilhões de USD até 2032, a um CAGR de 7,68% durante o período de previsão (2027-2032).
Qual tipo detinha a maior participação em 2026?
Os retardantes de chama bromados detinham 45,75% da participação de mercado em 2026, sustentados por sua eficiência de custo e compatibilidade com diversas resinas eletrônicas.
Qual tipo tem projeção de avançar mais rapidamente até 2032?
Os retardantes de chama à base de fósforo têm projeção de avançar a um CAGR de 8,06% até 2032 devido à demanda por aplicações de alta tensão e sem halogênio.
Qual aplicação tem projeção de avançar mais rapidamente até 2032?
A poliamida tem projeção de avançar a um CAGR de 8,21% até 2032, sustentada pelo uso em conectores de veículos elétricos, proteção de circuitos e sistemas de armazenamento de energia em baterias.