
Taille et Part du Marché des Retardateurs de Flamme pour Résines Techniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.07 Milliards de dollars |
| Taille du Marché (2032) | 4.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Retardateurs de Flamme pour Résines Techniques par Mordor Intelligence
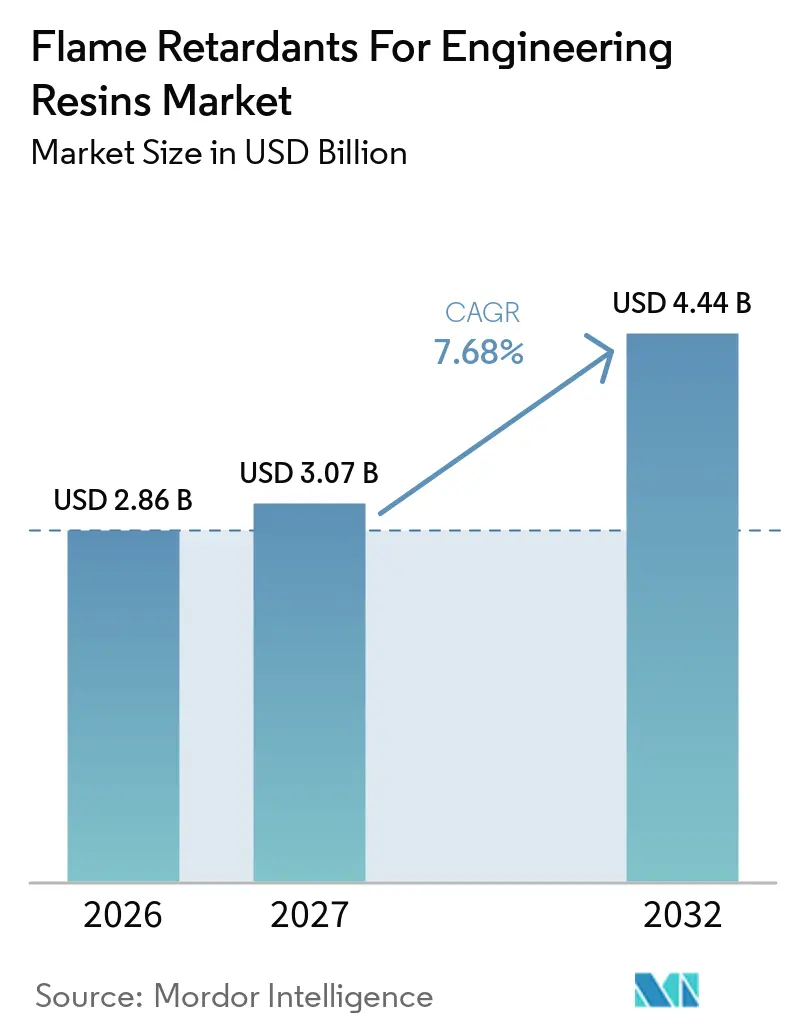
La taille du marché des retardateurs de flamme pour résines techniques était évaluée à 2,86 milliards USD en 2026 et devrait croître de 3,07 milliards USD en 2027 pour atteindre 4,44 milliards USD d'ici 2032, à un CAGR de 7,68 % durant la période de prévision (2027-2032). La demande est soutenue par l'utilisation plus large des plastiques techniques dans des produits devant satisfaire aux exigences de sécurité incendie tout en répondant aux impératifs de durabilité. Les équipements électriques, l'électrification des véhicules, le stockage d'énergie par batteries et les infrastructures de centres de données d'intelligence artificielle nécessitent tous des composants polymères capables de répondre à des normes exigeantes en matière de performance incendie et électrique. La qualification des matériaux est devenue plus importante car une formulation doit souvent satisfaire à plus d'une norme régionale avant qu'un équipementier ne l'approuve. Cela favorise les fournisseurs disposant d'une documentation réglementaire établie, d'un support technique et de grades de produits validés. Le marché des retardateurs de flamme pour résines techniques évolue également sous l'effet des restrictions imposées à certaines substances bromées et des pressions sur les approvisionnements en trioxyde d'antimoine, qui modifient le coût et la disponibilité des formulations établies.
Principaux Enseignements du Rapport
- Par type, les retardateurs de flamme bromés détenaient 45,75 % de la part du marché des retardateurs de flamme pour résines techniques en 2026, tandis que les retardateurs de flamme phosphorés devraient progresser à un CAGR de 8,06 % jusqu'en 2032.
- Par application, l'acrylonitrile butadiène styrène (ABS) détenait 30,11 % de la part du marché des retardateurs de flamme pour résines techniques en 2026, tandis que le polyamide devrait progresser à un CAGR de 8,21 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'électrique et l'électronique détenaient 54,34 % de la part du marché des retardateurs de flamme pour résines techniques en 2026, tandis que l'automobile et le transport devraient progresser à un CAGR de 8,75 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 46,27 % de la part du marché des retardateurs de flamme pour résines techniques en 2026 et devrait progresser à un CAGR de 8,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Retardateurs de Flamme pour Résines Techniques
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Électrification des Véhicules et Composants Haute Tension | +2.5% | Mondial, avec des gains concentrés en Chine, en Allemagne, en Corée du Sud et aux États-Unis | Court terme (≤ 2 ans) |
| Normes Strictes de Sécurité Incendie pour les Équipements Électriques et Électroniques | +1.9% | Mondial ; influence de conformité la plus forte dans l'UE, en Amérique du Nord, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Croissance de l'Électronique Grand Public et des Appareils Connectés | +1.5% | Cœur APAC (Chine, Corée du Sud, Japon), débordement vers l'Amérique du Nord et l'UE | Court terme (≤ 2 ans) |
| Allègement des Structures et Substitution des Plastiques Techniques dans le Transport | +1.0% | Mondial, plus prononcé dans l'UE (réglementations CO₂ sur les flottes) et les marchés VE en APAC | Moyen terme (2-4 ans) |
| Stockage d'Énergie par Batteries et Infrastructure d'Alimentation des Centres de Données d'Intelligence Artificielle | +0.8% | L'Amérique du Nord et l'APAC sont en tête ; le Moyen-Orient et l'Afrique et l'Europe progressent | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification des Véhicules et Composants Haute Tension
Les systèmes de véhicules évoluent vers des plateformes de batteries à 800 V, ce qui accroît les exigences pour les matériaux utilisés dans les applications de charge, adjacentes aux batteries et pour les connecteurs haute tension. Les additifs halogénés peuvent réduire l'indice de résistance au cheminement des matrices de polyamide et de polybutylène téréphtalate, ce qui peut créer un risque de défaillance diélectrique lorsqu'un arc électrique se produit au-dessus de 400 V. Les systèmes à base de phosphore, notamment les grades de diéthylphosphinate d'aluminium, peuvent atteindre des valeurs d'indice de résistance au cheminement supérieures à 600 V dans du polyamide renforcé de verre tout en conservant une classification Underwriters Laboratories (UL) 94 V-0. Ces exigences de performance incitent les équipementiers à spécifier des formulations sans halogène pour les connecteurs structurels et les boîtiers de barres omnibus. Envalior a introduit le Pocan BFN4232ZHR S1 en octobre 2025 pour les connecteurs de charge à 800 V, les boîtiers d'alimentation des centres de données d'intelligence artificielle et les réseaux de véhicules hybrides à 48 V. Le marché des retardateurs de flamme pour résines techniques bénéficie donc d'une exigence technique liée à la conception des systèmes haute tension plutôt qu'à un cycle de substitution à court terme.
Normes Strictes de Sécurité Incendie pour les Équipements Électriques et Électroniques
Les fournisseurs d'équipements électriques et électroniques utilisent de plus en plus les normes de fil incandescent et de combustion verticale comme exigences de base pour la sélection des matériaux. Les essais selon la norme IEC 60695-2-12 peuvent exiger un indice de résistance au fil incandescent de 775 °C à 850 °C ou plus pour les appareils sans surveillance, tandis que la norme UL 94 reste une mesure largement utilisée pour évaluer l'inflammabilité des plastiques. L'Union européenne restreint les polybromobiphényles et les polybromodiphényléthers dans les équipements électriques et électroniques en vertu de la directive sur la restriction des substances dangereuses[1]. La norme UL 746B a été révisée en septembre 2025 pour clarifier les exigences relatives aux échantillons pour les évaluations à long terme des matériaux polymères. Les équipementiers desservant l'Europe, les États-Unis et l'Asie ont souvent besoin qu'un seul composé satisfasse à des systèmes d'approbation partiellement différents, ce qui peut prolonger les travaux de qualification de 9 à 18 mois. Le marché des retardateurs de flamme pour résines techniques bénéficie lorsque les formulations établies restent approuvées tout au long de longs cycles de produits, et les nouveaux fournisseurs font face à un processus de documentation plus exigeant.
Croissance de l'Électronique Grand Public et des Appareils Connectés
Les appareils intelligents créent une demande soutenue pour des matériaux capables de satisfaire aux exigences de performance incendie en paroi mince pour les boîtiers et les composants internes. Chaque appareil peut contenir de 8 à 12 grammes de retardateurs de flamme conformes à la norme UL 94 V-0, sans halogène, et la demande augmente avec les expéditions unitaires de produits connectés. Les boîtiers miniaturisés peuvent avoir des épaisseurs de paroi de 0,75 mm ou moins, de sorte que les formulateurs doivent maintenir les performances V-0 sans compromettre le flux de fusion ou la stabilité dimensionnelle. Les boîtiers de stations de base 5G en extérieur nécessitent également des résines techniques résistantes aux ultraviolets qui satisfont aux exigences de sécurité de la norme IEC 62368-1. Avient Corporation a lancé les additifs retardateurs de flamme Cesa MAX pour les applications polyéthylène en septembre 2025 avec des classements allant de UL 94 V-0 à V-2 et 5VA ou 5VB. Cette exigence de faible charge et de performance en paroi mince maintient la pertinence du marché des retardateurs de flamme pour résines techniques même dans les catégories d'électronique matures.
Stockage d'Énergie par Batteries et Infrastructure d'Alimentation des Centres de Données d'Intelligence Artificielle
Les systèmes de stockage d'énergie par batteries nécessitent des matériaux d'enceinte capables de gérer le confinement de l'emballement thermique, ce qui peut dépasser les besoins des applications UL 94 V-0 classiques. Ces systèmes peuvent nécessiter des approches de retardateurs de flamme céramifiants ou intumescents dans les plastiques utilisés autour des modules de batteries. Le Département américain de l'Énergie identifie les exigences en matière de chaîne d'approvisionnement et de sécurité comme des considérations centrales pour les systèmes de stockage d'énergie par batteries[2]. Les centres de données d'intelligence artificielle augmentent également la demande de polymères utilisés dans la distribution d'énergie et les composants de serveurs. Covestro AG a décrit des applications de polycarbonate retardateur de flamme pour les conduits d'air de serveurs d'intelligence artificielle de nouvelle génération. Le marché des retardateurs de flamme pour résines techniques bénéficie d'une base de demande à plus haute valeur ajoutée, car les matériaux pour centres de données doivent équilibrer la sécurité incendie, la fiabilité électrique, la durabilité et les performances dans les usages liés au transport électrifié.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Restrictions sur les Chimies Bromées et Autres Chimies Dangereuses | -1.2% | UE (principale) ; Amérique du Nord et APAC (en accélération) ; influence de conformité de la directive RoHS, de l'annexe XV du règlement REACH et de la Convention de Stockholm sur les polluants organiques persistants | Moyen terme (2-4 ans) |
| Coût Élevé de Formulation et Compromis de Performance | -0.9% | Mondial, plus prononcé dans les segments de compoundeurs de niveau 2/3 en APAC sensibles aux prix | Court terme (≤ 2 ans) |
| Contamination des Flux de Plastiques Techniques Recyclés | -0.6% | UE (portée par le règlement sur l'écoconception pour des produits durables) ; en progression en APAC et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions sur les Chimies Bromées et Autres Chimies Dangereuses
Le 11 novembre 2025, la Commission européenne a demandé à l'Agence européenne des produits chimiques de préparer un dossier de restriction au titre de l'annexe XV pour certains retardateurs de flamme bromés aromatiques non polymériques. La demande a identifié 3 substances confirmées comme très persistantes et très bioaccumulables dans le cadre du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques. L'Agence européenne des produits chimiques examine également les retardateurs de flamme organophosphorés, avec un calendrier d'examen s'étendant jusqu'en décembre 2027. Les compoundeurs peuvent avoir besoin de 12 à 24 mois de travail pour reformuler et qualifier chaque grade concerné. Les chimies phosphorées alternatives peuvent afficher des primes de coût de 20 % à 40 % par rapport aux formulations bromées traditionnelles. Ces conditions peuvent exercer une pression sur les petits compoundeurs du marché des retardateurs de flamme pour résines techniques, car ils peuvent manquer des ressources techniques nécessaires pour gérer simultanément plusieurs changements de liste de fournisseurs approuvés.
Coût Élevé de Formulation et Compromis de Performance
Les systèmes phosphorés sans halogène peuvent nécessiter des charges de 10 % à 18 % en poids dans le polyamide technique et le polycarbonate pour satisfaire aux exigences UL 94 V-0. Ces charges peuvent augmenter les coûts des matériaux et peuvent réduire la résistance aux chocs ou l'allongement à la rupture dans certains substrats. La trihydrate d'alumine et l'hydroxyde de magnésium peuvent nécessiter de 40 % à 60 % en poids pour atteindre des performances incendie similaires, ce qui peut compromettre les propriétés mécaniques attendues des résines techniques. Huber Advanced Materials a annoncé une augmentation mondiale des prix pour toutes ses gammes de produits à compter de janvier 2026. Les comparaisons de coûts restent importantes pour les chaînes d'approvisionnement automobiles de niveau 2 en Asie du Sud-Est, où les décisions d'achat peuvent encore privilégier le coût au kilogramme par rapport au positionnement de conformité à long terme. Le secteur des retardateurs de flamme pour résines techniques doit donc améliorer les performances à des niveaux de charge plus faibles pour élargir l'adoption dans les applications sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type : Les Retardateurs de Flamme Bromés Dominent, Tandis que les Retardateurs de Flamme Phosphorés se Développent
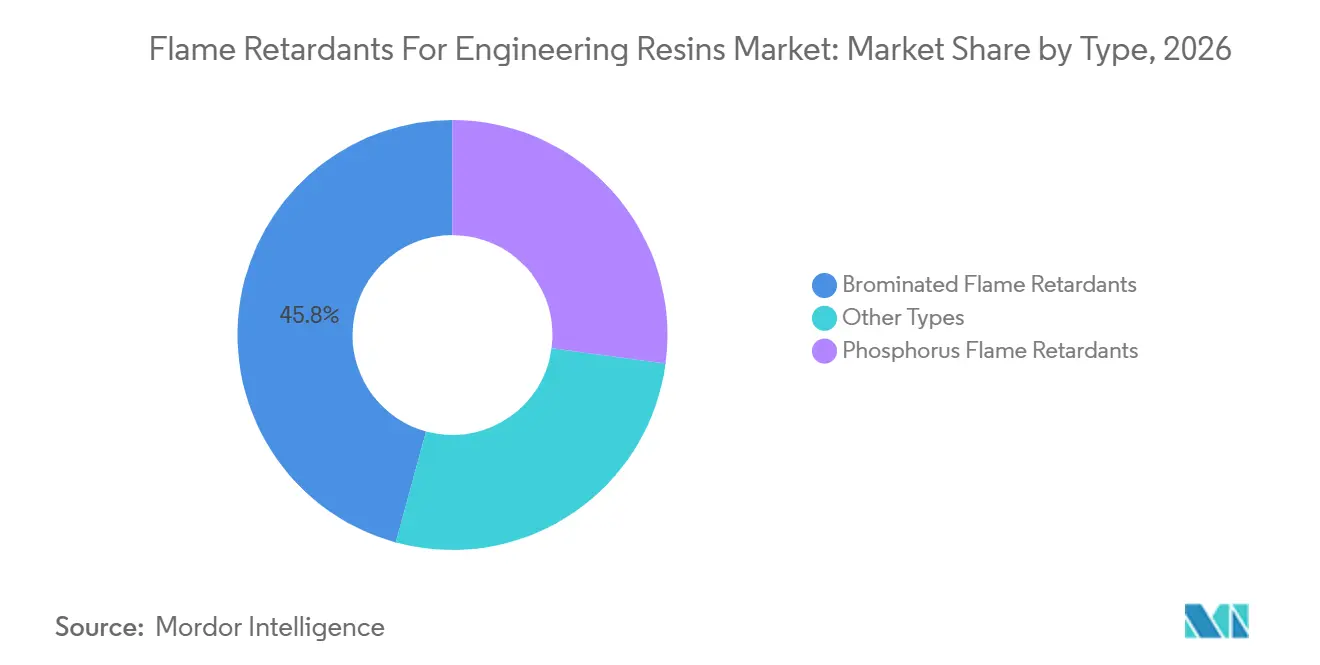
Les retardateurs de flamme bromés détenaient 45,75 % de la part de marché en 2026. Ils conservent une utilisation large car ils peuvent être rentables dans les applications soumises à des exigences chimiques moins restrictives, fonctionnent à des niveaux de charge plus faibles que de nombreuses alternatives inorganiques et sont compatibles avec l'acrylonitrile butadiène styrène, le polystyrène choc et les mélanges polycarbonate-acrylonitrile butadiène styrène. Ces systèmes de résines sont largement utilisés dans les boîtiers d'équipements électriques et électroniques. Les restrictions réglementaires en Europe et les exigences de durabilité des équipementiers mondiaux limitent leur utilisation dans certaines applications. La demande de la Commission européenne pour un dossier de restriction au titre de l'annexe XV donne aux compoundeurs du marché des retardateurs de flamme pour résines techniques une raison claire de revoir les formulations bromées aromatiques non polymériques. Les retardateurs de flamme phosphorés devraient progresser à un CAGR de 8,06 % jusqu'en 2032 car ils peuvent offrir des performances élevées en termes d'indice de résistance au cheminement dans les systèmes polyamide et polyester.
Des recherches publiées en 2025 ont montré que les retardateurs de flamme organophosphorés pouvaient atteindre un comportement auto-extinguible UL 94 V-0 dans le polyamide partiellement aromatique à des charges en phosphore aussi faibles que 4 % en poids. D'autres formulations comprennent la trihydrate d'alumine, l'hydroxyde de magnésium, des synergistes et des composés azotés. Ces systèmes peuvent avoir des profils réglementaires favorables mais peuvent réduire les performances mécaniques dans les pièces moulées de précision. Les contraintes d'approvisionnement en trioxyde d'antimoine encouragent également le développement dans tous les groupes chimiques. Albemarle Corporation a élargi la plateforme SAYTEX ALERO avec les variantes Fine et Optima en octobre 2025 pour réduire la dépendance au trioxyde d'antimoine dans les applications textiles, adhésives et thermoplastiques. ICL a également décrit des technologies bromées à faible teneur en trioxyde d'antimoine et sans trioxyde d'antimoine en mars 2026, reflétant la demande du marché des retardateurs de flamme pour résines techniques pour des formulations capables de réduire l'exposition de la chaîne d'approvisionnement.

Par Application : L'ABS Ancre la Part Tandis que le Polyamide Mène la Croissance
L'acrylonitrile butadiène styrène détenait 30,11 % de la part de marché en 2026 car il reste largement utilisé dans les boîtiers d'électronique grand public, les coques de matériel informatique et les enceintes d'appareils électroménagers. Son utilisation est soutenue par la nécessité de performances incendie en paroi mince pour les pièces externes visibles. Le polyamide devrait progresser à un CAGR de 8,21 % jusqu'en 2032, soutenu par sa résistance thermique, sa durabilité mécanique et son adéquation aux connecteurs haute tension et aux protecteurs de circuits industriels. Le polyamide est également utilisé dans les modules de stockage d'énergie par batteries où la résistance au feu est une condition de conception critique. Avient Corporation a lancé Nymax FR REC en septembre 2026, proposant des grades de polyamide 6 et polyamide 66 recyclés ayant atteint UL 94 V-0 à 0,8 mm et un indice de résistance au fil incandescent de 960 °C avec 42 % à 77 % de contenu recyclé post-industriel. Le marché des retardateurs de flamme pour résines techniques voit donc le contenu circulaire devenir une composante de la conception des produits polyamide retardateurs de flamme.
Le polyéthylène téréphtalate et le polybutylène téréphtalate sont importants dans les connecteurs automobiles et les boîtiers de relais. Le portefeuille Exolit OP de CLARIANT cible les applications de mobilité électrique en polybutylène téréphtalate qui nécessitent des performances élevées en termes d'indice de résistance au cheminement sans halogène ni trioxyde d'antimoine. Le polycarbonate et les mélanges polycarbonate-acrylonitrile butadiène styrène continuent de servir les applications de centres de données et d'électronique de puissance. Covestro AG a présenté des solutions matérielles pour les centres de données d'intelligence artificielle, notamment des composants polymères où la résistance aux flammes et la transparence peuvent être pertinentes. D'autres applications du marché des retardateurs de flamme pour résines techniques comprennent le sulfure de polyphénylène, le polymère à cristaux liquides et le polyétherimide. Ces résines sont utilisées dans des applications aérospatiales, d'équipements semi-conducteurs et d'antennes 5G à plus haute valeur ajoutée. Les exigences de la norme IEC 62368-1 influencent la plage de performance acceptable pour bon nombre de ces catégories de matériaux.
Par Secteur d'Utilisation Finale : L'Électrique et l'Électronique Dominent Tandis que l'Automobile et le Transport Accélèrent
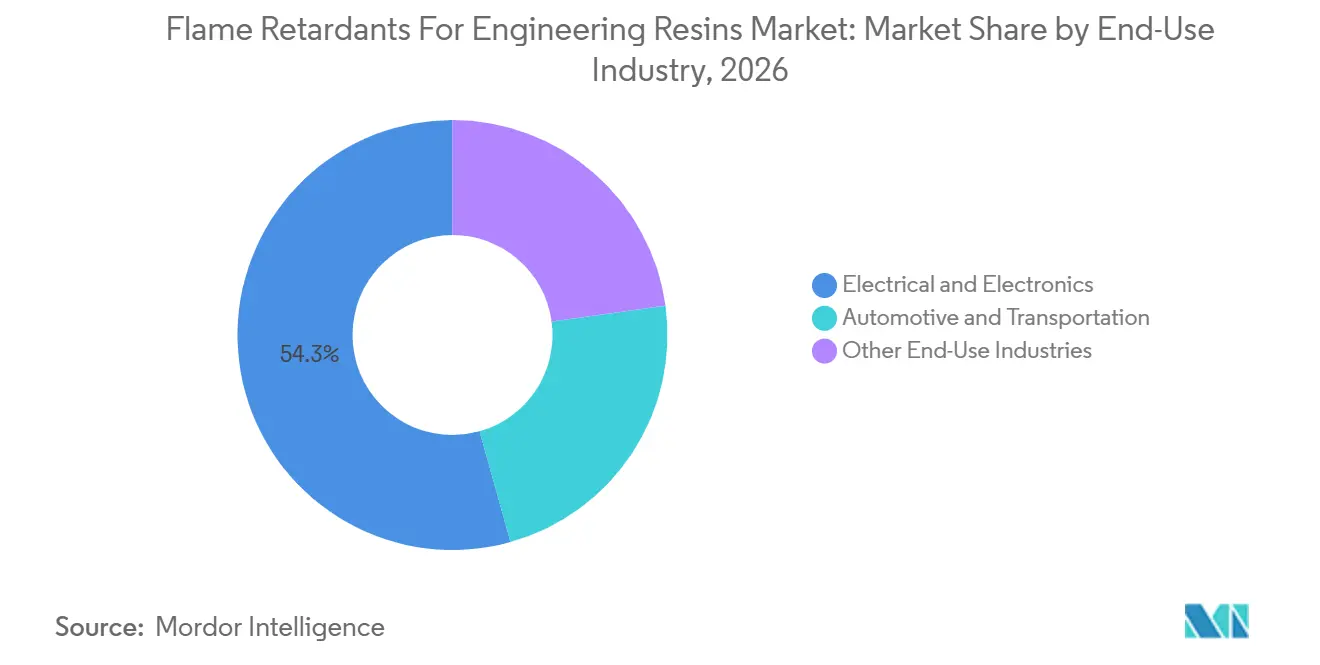
L'électrique et l'électronique détenaient 54,34 % de la part de marché en 2026. Le segment comprend les boîtiers de connecteurs, les corps de relais, les conduits d'air de baies de serveurs et les enceintes d'appareillage de commutation, qui utilisent tous des composants polymères retardateurs de flamme. La demande sur le marché des retardateurs de flamme pour résines techniques diffère entre les appareils grand public matures et le matériel d'infrastructure, tels que les systèmes de commutation pour centres de données d'intelligence artificielle et les équipements d'automatisation industrielle. Ces dernières applications peuvent nécessiter des formulations non halogénées haut de gamme résistant également au contact avec des fluides de refroidissement diélectriques. Les normes de fil incandescent et la certification IEC 62368-1 guident la qualification des matériaux dans ce domaine d'utilisation finale. BASF a démarré la production commerciale de polyuréthane thermoplastique retardateur de flamme Elastollan à Shanghai en mars 2026 pour les applications de charge de véhicules électriques, d'automatisation industrielle et de câbles robotiques dans la région Asie-Pacifique.
L'automobile et le transport devraient progresser à un CAGR de 8,75 % jusqu'en 2032. La croissance sur le marché des retardateurs de flamme pour résines techniques est soutenue par l'allègement des structures et par les nouvelles exigences de sécurité incendie pour les enceintes de batteries haute tension et les équipements de charge. Le remplacement des composants métalliques par des plastiques augmente la demande de matériaux, tandis que les architectures électriques créent des cas d'utilisation supplémentaires qui n'existaient pas dans les véhicules conventionnels. Les mélanges ACTILOX HTB de Nabaltec AG sont conçus pour former des couches de type céramique lors des essais thermiques pour les applications de confinement des boîtiers de batteries. Ce type de système traite les conditions d'emballement thermique direct plutôt que les seuls essais de combustion verticale standard. La construction, les machines industrielles et les biens de consommation restent des utilisations finales importantes, soutenues par l'application des codes du bâtiment et la demande de remplacement. Leur croissance est plus lente car les cycles de développement des produits sont plus longs et les changements réglementaires sont moins concentrés que dans l'électronique et le transport.
Analyse Géographique
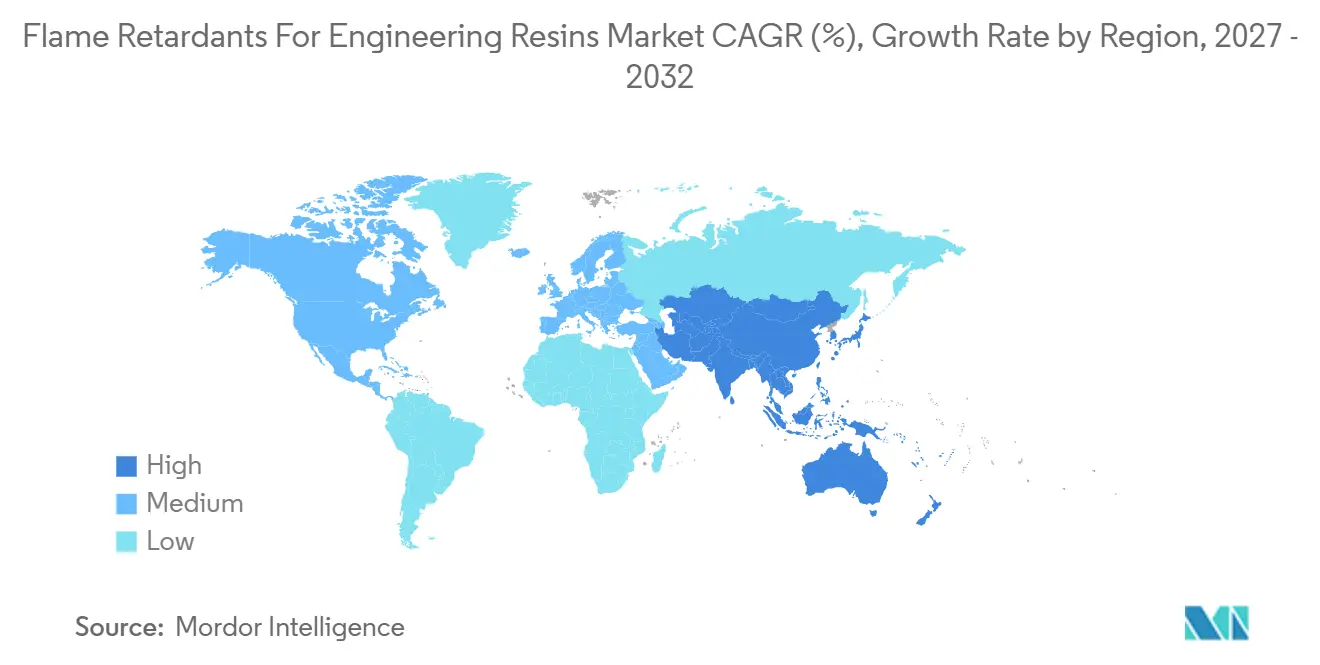
L'Asie-Pacifique détenait 46,27 % de la part de marché en 2026 et devrait progresser à un CAGR de 8,43 % jusqu'en 2032. La région combine une grande capacité de compoundage de résines techniques avec une forte demande provenant de l'électronique, des batteries et des véhicules électriques. La Chine joue un rôle important dans la demande du marché des retardateurs de flamme pour résines techniques à travers le compoundage de polyamide, d'acrylonitrile butadiène styrène et de polybutylène téréphtalate. Le Japon passe des chimies bromées de commodité vers des systèmes phosphorés et minéraux plus techniques. L'Association japonaise des retardateurs de flamme a mis à jour sa liste des principaux types de retardateurs de flamme et de fournisseurs en mai 2025, montrant des changements continus dans la base de fournisseurs du pays.
La Corée du Sud et les pays de l'Association des nations de l'Asie du Sud-Est (ASEAN) sont des centres d'approvisionnement en croissance en raison de la fabrication de cellules de batteries et de la construction d'installations de semi-conducteurs. La loi coréenne sur le contrôle des produits chimiques ajoute une considération de conformité locale aux côtés des normes IEC appliquées à l'échelle internationale. L'Amérique du Nord dispose d'une base industrielle mature et d'exigences de conformité élevées, avec une demande soutenue par la fabrication de véhicules électriques et les projets de stockage d'énergie par batteries. Le Canada et le Mexique ajoutent de la demande via des chaînes d'approvisionnement automobiles qui nécessitent des matériaux qualifiés pour plusieurs marchés géographiques. L'Europe est fortement influencée par la base de fabrication automobile allemande et par l'adoption précoce de formulations sans halogène compatibles avec la recyclabilité dans les pays nordiques. Le mandat 2025 de l'Agence européenne des produits chimiques incite les acteurs du marché des retardateurs de flamme pour résines techniques en Europe à revoir leurs portefeuilles de qualification et à allouer des ressources aux travaux de reformulation.
L'Amérique du Sud reste un marché en développement, avec le Brésil soutenu par l'assemblage électronique et la production automobile. L'Argentine et d'autres pays de la région contribuent via les machines industrielles et les applications de gainage de câbles. Le Moyen-Orient et l'Afrique ont des bases de demande plus modestes mais offrent des opportunités là où la production de plastiques en aval, l'assemblage électronique et les investissements manufacturiers augmentent. L'Arabie saoudite émerge comme un centre de demande grâce à l'intégration pétrochimie-plastiques et au développement industriel. L'Afrique du Sud soutient la demande régionale grâce à sa base manufacturière établie. Italmatch Chemicals S.p.A a signé un accord de fourniture avec l'Autorité saoudienne de l'eau en septembre 2026, élargissant sa présence commerciale au Moyen-Orient et en Afrique. Ces marchés régionaux du marché des retardateurs de flamme pour résines techniques exigent des fournisseurs qu'ils équilibrent des prix compétitifs avec les exigences techniques et de conformité des produits assemblés localement.
Paysage Concurrentiel
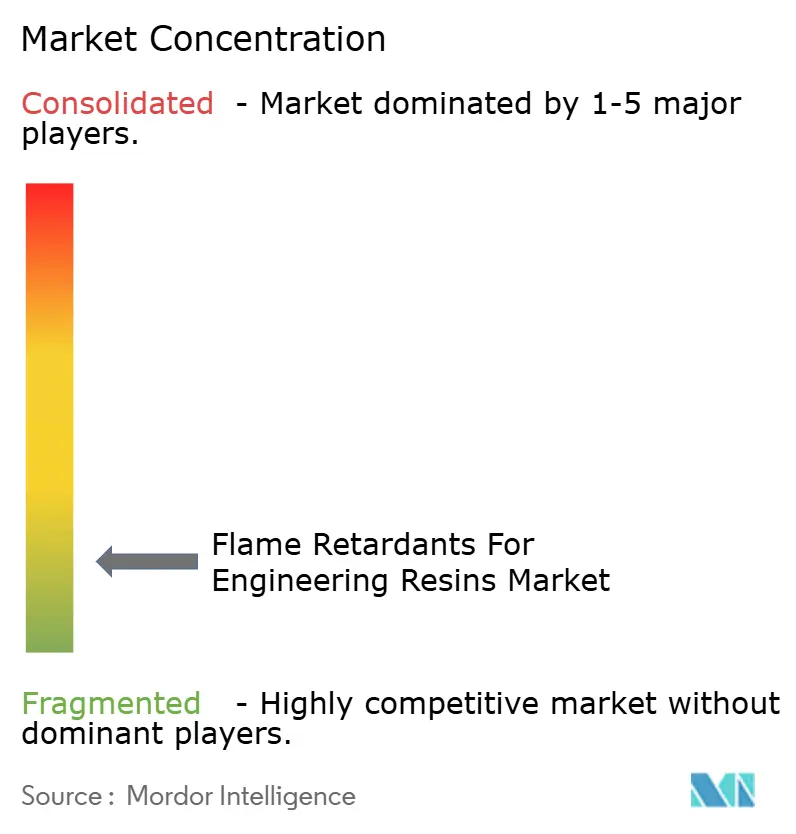
Le marché des retardateurs de flamme pour résines techniques est très fragmenté, les cinq premiers acteurs étant Albemarle Corporation, LANXESS, ICL, BASF et CLARIANT. Les entreprises leaders bénéficient de relations directes avec les équipementiers, de plusieurs sites de fabrication et d'une documentation réglementaire établie. L'intégration en amont dans les matières premières de brome ou de phosphore peut soutenir la fiabilité de l'approvisionnement et le contrôle des coûts. Les approbations de produits peuvent créer de longs cycles de changement car les compoundeurs et les équipementiers doivent valider un matériau pour des grades de résines spécifiques et des applications finales précises.
L'expansion des capacités en Asie-Pacifique et le développement de produits sans trioxyde d'antimoine sont des thèmes stratégiques importants. CLARIANT a achevé une deuxième ligne de production à Daya Bay en novembre 2025 et a annoncé une coentreprise avec FUHUA pour une installation de retardateurs de flamme à base de phosphore dans la province du Sichuan, sous réserve d'approbation réglementaire. La société a également ouvert 2 laboratoires de recherche et développement en Chine en août 2026, dont un laboratoire à Daya Bay pour la synthèse sous haute pression et la caractérisation analytique. Huber Engineered Materials a acquis certains actifs de trihydrate d'alumine, de retardateurs de flamme sans antimoine et de suppresseurs de fumée à base de molybdate auprès de The R.J. Marshall Company en mai 2025. Ces actions renforcent les portefeuilles de matériaux et les positions d'approvisionnement régionales sans reposer uniquement sur des additifs de qualité commodité.
Des opportunités subsistent sur le marché des retardateurs de flamme pour résines techniques dans les composés pour systèmes de stockage d'énergie par batteries qui forment des couches céramiques protectrices lors de l'emballement thermique. Ces systèmes se situent entre les grades électriques et électroniques traditionnels et les systèmes minéraux orientés vers la construction, laissant de la place pour des produits conçus à cet effet. Les matériaux sans halogène compatibles avec les plastiques techniques post-consommation recyclés constituent un autre domaine sous-développé. Le projet 2025 du Fraunhofer LBF recherche des partenaires pour des formulations en boucle fermée de polyamide, polyester et acrylonitrile butadiène styrène, ce qui indique un besoin de matériaux préservant la sécurité incendie dans les flux recyclés. La technologie phosphorée réactive peut lier un composant retardateur de flamme dans la matrice polymère et peut réduire les préoccupations de migration. LANXESS a lancé Purventis Core en septembre 2026 en tant que produit phosphoré réactif sans halogène pour les mousses isolantes rigides de polyuréthane et de polyisocyanurate, où le matériau se lie dans la matrice polymère.
Leaders du Secteur des Retardateurs de Flamme pour Résines Techniques
-
Albemarle Corporation
-
LANXESS
-
ICL
-
BASF
-
CLARIANT
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : Avient Corporation a introduit des formulations polyoléfiniques retardatrices de flamme sans halogène Maxxam atteignant une classification UL 94 5VA à une épaisseur de paroi de 2,0 mm pour les appareils électroménagers non surveillés, sans agents anti-goutte contenant des substances per- et polyfluoroalkylées (PFAS). Le lancement soutient le marché des retardateurs de flamme pour résines techniques en élargissant les solutions polymères résistantes au feu qui satisfont aux exigences de sécurité strictes tout en répondant à la demande de matériaux sans halogène et sans PFAS.
- Juin 2026 : CLARIANT a finalisé un investissement dans son installation de Daya Bay en Chine pour accroître la capacité de production de ses retardateurs de flamme Exolit OP, notamment de nouvelles solutions sans halogène conçues pour le polybutylène téréphtalate (PBT) utilisé dans les applications de mobilité électrique. L'expansion soutient le marché des retardateurs de flamme pour résines techniques en augmentant l'approvisionnement régional en additifs haute performance pour l'isolation électrique et les composants automobiles haute tension.
Périmètre du Rapport sur le Marché Mondial des Retardateurs de Flamme pour Résines Techniques
Les retardateurs de flamme pour résines techniques sont des additifs incorporés dans des thermoplastiques haute performance pour réduire l'inflammabilité et contribuer à satisfaire aux exigences de sécurité incendie. Ils sont formulés pour améliorer la résistance au feu tout en maintenant les propriétés mécaniques, thermiques et électriques requises pour les applications exigeantes.
Le marché des retardateurs de flamme pour résines techniques est segmenté par type, application, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en retardateurs de flamme bromés, retardateurs de flamme phosphorés et autres types. Par application, le marché est segmenté en polyamide, ABS, PET et PBT, polycarbonate, mélanges PC/ABS et autres applications. Par secteur d'utilisation finale, le marché est segmenté en électrique et électronique, automobile et transport et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les retardateurs de flamme pour résines techniques dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Retardateurs de Flamme Bromés |
| Retardateurs de Flamme Phosphorés |
| Autres Types |
| Polyamide |
| ABS |
| PET et PBT |
| Polycarbonate |
| Mélanges PC/ABS |
| Autres Applications |
| Électrique et Électronique |
| Automobile et Transport |
| Autres Secteurs d'Utilisation Finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Retardateurs de Flamme Bromés | |
| Retardateurs de Flamme Phosphorés | ||
| Autres Types | ||
| Par Application | Polyamide | |
| ABS | ||
| PET et PBT | ||
| Polycarbonate | ||
| Mélanges PC/ABS | ||
| Autres Applications | ||
| Par Secteur d'Utilisation Finale | Électrique et Électronique | |
| Automobile et Transport | ||
| Autres Secteurs d'Utilisation Finale | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des retardateurs de flamme pour résines techniques ?
La taille du marché des retardateurs de flamme pour résines techniques était évaluée à 2,86 milliards USD en 2026 et devrait croître de 3,07 milliards USD en 2027 pour atteindre 4,44 milliards USD d'ici 2032, à un CAGR de 7,68 % durant la période de prévision (2027-2032).
Quel type détenait la plus grande part en 2026 ?
Les retardateurs de flamme bromés détenaient 45,75 % de la part de marché en 2026, soutenus par leur rentabilité et leur compatibilité avec plusieurs résines électroniques.
Quel type devrait progresser le plus rapidement jusqu'en 2032 ?
Les retardateurs de flamme phosphorés devraient progresser à un CAGR de 8,06 % jusqu'en 2032 en raison de la demande pour les applications haute tension et sans halogène.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Le polyamide devrait progresser à un CAGR de 8,21 % jusqu'en 2032, soutenu par son utilisation dans les connecteurs de véhicules électriques, la protection des circuits et les systèmes de stockage d'énergie par batteries.