
エンジニアリング樹脂用難燃剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.07 十億米ドル |
| 市場規模 (2032) | 4.44 十億米ドル |
| 成長率 (2027 - 2032) | 7.68 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンジニアリング樹脂用難燃剤市場分析
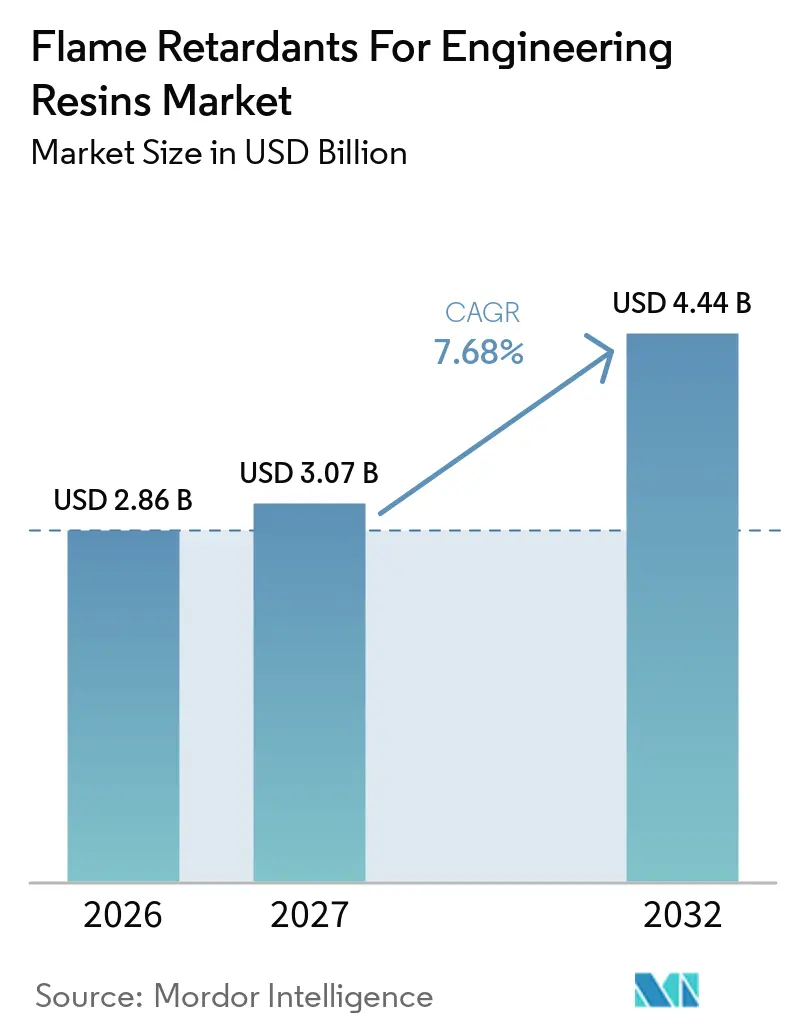
エンジニアリング樹脂用難燃剤市場規模は2026年に2.86 ビリオン 米ドルと評価され、2027年の3.07 ビリオン 米ドルから2032年には4.44 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは7.68%です。需要は、防火安全要件を満たしながら持続可能性要件にも対応しなければならない製品におけるエンジニアリングプラスチックの幅広い使用によって支えられています。電気機器、車両の電動化、蓄電池、データセンターインフラはいずれも、厳しい防火・電気性能基準を満たすことができるポリマー部品を必要としています。材料認定はより重要になっており、処方は原装置メーカーが承認する前に複数の地域規格に適合しなければならない場合があります。これは、確立された規制文書、技術サポート、および検証済み製品グレードを持つサプライヤーに有利に働きます。エンジニアリング樹脂用難燃剤市場は、一部の臭素化物質に対する規制や三酸化アンチモン供給への圧力が確立された処方のコストと入手可能性を変化させるにつれて、変容しつつあります。
主要レポートのポイン
- タイプ別では、臭素系難燃剤が2026年のエンジニアリング樹脂用難燃剤市場シェアの45.75%を占め、リン系難燃剤は2032年にかけてCAGR 8.06%で成長すると予測されています。
- 用途別では、アクリロニトリル・ブタジエン・スチレン(ABS)が2026年のエンジニアリング樹脂用難燃剤市場シェアの30.11%を占め、ポリアミドは2032年にかけてCAGR 8.21%で成長すると予測されています。
- 最終用途産業別では、電気・電子が2026年のエンジニアリング樹脂用難燃剤市場シェアの54.34%を占め、自動車・輸送は2032年にかけてCAGR 8.75%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のエンジニアリング樹脂用難燃剤市場シェアの46.27%を占め、2032年にかけてCAGR 8.43%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルエンジニアリング樹脂用難燃剤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両の電動化と高電圧部品 | +2.5% | 中国、ドイツ、韓国、米国に集中した利益を伴うグローバル規模 | 短期(2年以内) |
| 電気・電子機器に対する厳格な防火安全基準 | +1.9% | グローバル;EUおよび北米、日本、韓国でのコンプライアンスの影響が最も強い | 中期(2~4年) |
| 民生用電子機器とコネクテッドデバイスの成長 | +1.5% | APACが中心(中国、韓国、日本)、北米およびEUへの波及 | 短期(2年以内) |
| 輸送における軽量化とエンジニアリングプラスチックへの代替 | +1.0% | グローバル;EUのCO₂フリート規制とAPACのEV市場で最も顕著 | 中期(2~4年) |
| 蓄電池エネルギー貯蔵とAIデータセンターの電力インフラ | +0.8% | 北米とAPACが先行;中東・アフリカと欧州が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両の電動化と高電圧部品
車両システムは800 Vバッテリープラットフォームへと移行しており、充電、バッテリー隣接、高電圧コネクタ用途に使用される材料への要件が高まっています。ハロゲン化添加剤はポリアミドおよびポリブチレンテレフタレートマトリックスの比較トラッキング指数を低下させる可能性があり、400 Vを超える電気アーク発生時に絶縁破壊のリスクをもたらす可能性があります。アルミニウムジエチルスフィン酸塩グレードを含むリン系システムは、ガラス強化ポリアミドにおいて600 Vを超える比較トラッキング指数値を達成しながら、アンダーライターズラボラトリーズ(UL)94 V-0分類を維持することができます。これらの性能要件は、原装置メーカーが構造コネクタおよびバスバーハウジングにハロゲンフリー処方を指定するよう促しています。Envaliorは2025年10月に800 V充電コネクタ、人工知能データセンター電源ハウジング、および48 Vハイブリッド車ネットワーク向けにPocan BFN4232ZHR S1を発表しました。エンジニアリング樹脂用難燃剤市場は、したがって、短期的な代替サイクルではなく高電圧システムの設計に結びついた技術的要件から恩恵を受けています。
電気・電子機器に対する厳格な防火安全基準
電気・電子機器サプライヤーは、グローワイヤーおよび垂直燃焼規格をベースライン材料スクリーニング要件として使用することが増えています。IEC 60695-2-12試験では、無人家電製品に対してグローワイヤー可燃性指数775℃から850℃以上が要求される場合があり、UL 94はプラスチックの可燃性評に広く使用される指標です。欧州連合は、有害物質制限指令に基づき電気・電子機器におけるポリ臭素化ビフェニルおよびポリ臭素化ジフェニルエーテルを規制しています[1]。UL 746Bは2025年9月に改訂され、高分子材料の長期評価のためのサンプル要件が明確化されました。欧州、米国、アジアにサービスを提供する原装置メーカーは、部分的に異なる承認システムを満たすために1つの化合物を必要とすることが多く、認定作業が9ヶ月から18ヶ月延長される可能性があります。エンジニアリング樹脂用難燃剤市場は、確立された処方が長い製品サイクルを通じて承認され続けることで恩恵を受け、新規サプライヤーはより厳しい文書化プロセスに直面します。
民生用電子機器とコネクテッドデバイスの成長
スマートデバイスは、ハウジングおよび内部部品における薄肉防火性能要件を満たすことができる材料への安定した需要を生み出しています。各デバイスには8グラムから12グラムのUL 94 V-0準拠ハロゲンフリー難燃剤が含まれる可能性があり、コネクテッド製品の出荷台数の増加とともに需要が高まります。小型化されたハウジングは肉厚が0.75 mm以下になる場合があるため、処方者はメルトフローや寸法安定性を損なうことなくV-0性能を維持しなければなりません。屋外5G基地局エンクロージャーも、IEC 62368-1安全要件を満たす紫外線耐性エンジニアリング樹脂を必要としています。Avient Corporationは2025年9月に、UL 94 V-0からV-2および5VAまたは5VBの定格を持つポリエチレン用途向けCesa MAX難燃剤添加剤を発売しました。低充填量・薄肉性能に対するこの要件は、成熟した電子機器カテゴリーにおいてもエンジニアリング樹脂用難燃剤市場の関連性を維持しています。
蓄電池エネルギー貯蔵とAIデータセンターの電力インフラ
蓄電池エネルギー貯蔵システムは、典型的なUL 94 V-0用途のニーズを超える可能性がある熱暴走封じ込めに対応できるエンクロージャー材料を必要としています。このようなシステムは、バッテリーモジュール周辺に使用されるプラスチックにセラミック形成またはインタメスセント難燃剤アプローチを必要とする場合があります。米国エネルギー省は、蓄電池エネルギー貯蔵システムにとってサプライチェーンと安全要件が中心的な考慮事項であると特定しています[2]。人工知能データセンターも、電力配分およびサーバー部品に使用されるポリマーへの需要を高めています。Covestro AGは次世代人工知能サーバーエアダクト向けの難燃性ポリカーボネート用途について説明しています。エンジニアリング樹脂用難燃剤市場は、データセンター材料が防火安全性、電気的信頼性、耐久性、および電動輸送用途全体での性能のバランスを取る必要があるため、より高付加価値の需要基盤を獲得しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 臭素化物質およびその他の有害化学物質に対する規制 | -1.2% | EU(主要);北米およびAPAC(加速中);RoHS、REACH附属書XV、残留性有機汚染物質条約からのコンプライアンスの影響 | 中期(2~4年) |
| 高い処方コストと性能上のトレードオフ | -0.9% | グローバル;価格に敏感なAPACのティア2/3コンパウンダーセグメントで最も顕著 | 短期(2年以内) |
| リサイクルされたエンジニアリングプラスチックストリームの汚染 | -0.6% | EU(持続可能な製品のためのエコデザイン規則が主導);APACおよび北米でも拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
臭素化物質およびその他の有害化学物質に対する規制
2025年11月11日、欧州委員会は欧州化学品庁に対し、特定の非高分子芳香族臭素系難燃剤に関する附属書XV制限ドシエの作成を要請しました。この要請では、化学品の登録・評価・認可・制限(REACH)フレームワークの下で非常に残留性が高く非常に生物蓄積性が高いと確認された3つの物質が特定されまし。欧州化学品庁はまた、有機リン系難燃剤のレビューを行っており、レビューのスケジュールは2027年12月まで延長されています。コンパウンダーは、影響を受ける各グレードを再処方して認定するために12ヶ月から24ヶ月の作業が必要になる場合があります。代替リン系化学物質は、従来の臭素化処方に対して20%から40%のコストプレミアムを伴う場合があります。これらの条件は、エンジニアリング樹脂用難燃剤市場の小規模コンパウンダーに圧力をかける可能性があります。なぜなら、彼らは複数の承認ベンダーリスト変更を同時に管理するための技術的リソースを欠いている場合があるからです。
高い処方コストと性能上のトレードオフ
ハロゲンフリーリン系システムは、UL 94 V-0要件を満たすためにエンジニアリングポリアミドおよびポリカーボネートにおいて重量比10%から18%の充填量を必要とする場合があります。これらの充填量は材料コストを引き上げ、一部の基材において衝撃強度や破断伸びを低下させる可能性があります。水酸化アルミニウムおよび水酸化マグネシウムは同等の防火性能を達成するために重量比40%から60%を必要とする場合があり、エンジニアリング樹脂に期待される機械的特性を損なう可能性があります。Huber Advanced Materialsは2026年1月より全製品ラインに対してグローバルな価格引き上げを発表しました。コスト比較は東南アジアのティア2自動車サプライチェーンにとって依然として重要であり、そこでは調達決定が長期的なコンプライアンスポジショニングよりも1キログラムあたりのコストを優先する場合があります。エンジニアリング樹脂用難燃剤産業は、したがって、価格に敏感な用途での採用を拡大するために、より低い充填量での性能を向上させる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:臭素系難燃剤がシェアをリード、リン系難燃剤が拡大
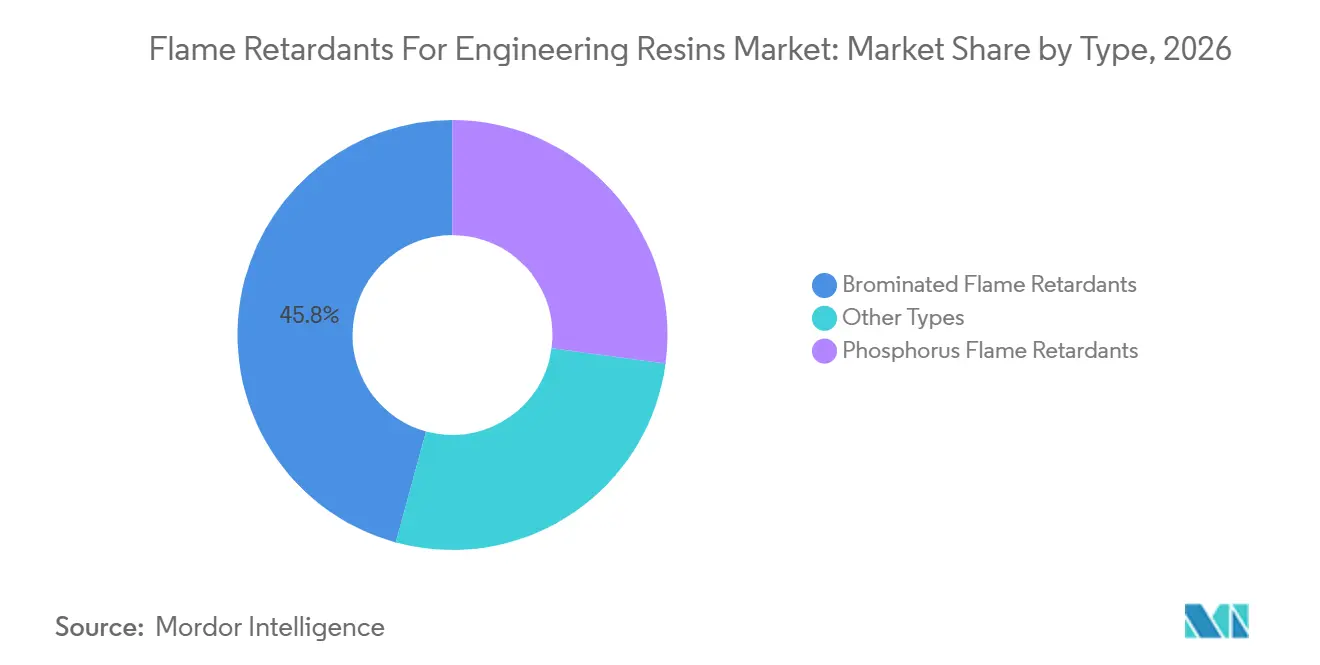
臭素系難燃剤は2026年に市場シェアの45.75%を占めました。化学的要件がより緩やかな用途においてコスト効率が高く、多くの無機代替品よりも低い充填量で性能を発揮し、アクリロニトリル・ブタジエン・スチレン、耐衝撃性ポリスチレン、ポリカーボネート・アクリロニトリル・ブタジエン・スチレンブレンドと相性が良いため、幅広い用途で使用され続けています。これらの樹脂システムは電気・電子機器ハウジングに広く使用されています。欧州での規制制限とグローバルな原装置メーカーからの持続可能性要件が、選択された用途での使用を制限しています。欧州委員会の附属書XV制限ドシエ要請は、エンジニアリング樹脂用難燃剤市場のコンパウンダーに非高分子芳香族臭素化処方を見直す明確な理由を与えています。リン系難燃剤は、ポリアミドおよびポリエステルシステムにおいて高い比較トラッキング指数性能を発揮できるため、2032年にかけてCAGR 8.06%で成長すると予測されています。
2025年に発表された研究では、有機リン系難燃剤が重量比4%という低いリン充填量で部分芳香族ポリアミドにおいてUL 94 V-0の自己消火挙動を達成できることが示されました。その他の処方には水酸化アルミニウム、水酸化マグネシウム、相乗剤、および窒素系化合物が含まれます。これらのシステムは規制上有利なプロファイルを持つ場合がありますが、精密成形部品の機械的性能を低下させる可能性があります。三酸化アンチモンの供給制約も、すべての化学グループにわたる開発を促進しています。Albemarle Corporationは2025年10月に、繊維、接着剤、熱可塑性プラスチック用途における三酸化アンチモンへの依存を低減するためにSAYTEX ALEROプラットフォームをFineおよびOptimaバリアントで拡張しました。ICLも2026年3月に低三酸化アンチモンおよび三酸化アンチモンフリーの臭素化技術について説明しており、サプライチェーンリスクを低減できる処方に対するエンジニアリング樹脂用難燃剤市場の需要を反映しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
用途別:ABSがシェアを確保しポリアミドが成長をリード
アクリロニトリル・ブタジエン・スチレンは2026年に市場シェアの30.11%を占めました。これは民生用電子機器ハウジング、情報技術ハードウェアシェル、家電エンクロージャーに広く使用されているためです。その使用は、外観部品における薄肉防火性能の必要性によって支えられています。ポリアミドは、熱抵抗性、機械的耐久性、高電圧コネクタおよび産業用回路保護装置への適合性に支えられ、2032年にかけてCAGR 8.21%で成長すると予測されています。ポリアミドは、防火性能が重要な設計条件である蓄電池エネルギー貯蔵モジュールにも使用されています。Avient Corporationは2026年9月にNymax FR RECを発売し、0.8 mmでUL 94 V-0を達成し、グローワイヤー可燃性指数960℃を達成したリサイクルポリアミド6およびポリアミド66グレードを提供しました。これらのグレードには42%から77%の産業後リサイクル含有量が含まれています。エンジニアリング樹脂用難燃剤市場では、したがって、循環コンテンツが難燃性ポリアミド製品設計の一部となりつつあります。
ポリエチレンテレフタレートおよびポリブチレンテレフタレートは自動車コネクタおよびリレーハウジングにおいて重要です。CLARIANTのExolit OPポートフォリオは、ハロゲンや三酸化アンチモンを含まずに高い比較トラッキング指数性能を必要とするポリブチレンテレフタレートのe-モビリティ用途をターゲットとしています。ポリカーボネートおよびポリカーボネート・アクリロニトリル・ブタジエン・スチレンブレンドは引き続きデータセンターおよびパワーエレクトロニクス用途に使用されています。Covestro AGは人工知能データセンター向けの材料ソリューションを提示しており、難燃性と透明性が関連する可能性があるポリマー部品を含んでいます。エンジニアリング樹脂用難燃剤市場のその他の用途には、ポリフェニレンスルフィド、液晶ポリマー、ポリエーテルイミドが含まれます。これらの樹脂は、より高付加価値の航空宇宙、半導体製造装置、5Gアンテナ用途に使用されています。IEC 62368-1要件は、これらの材料カテゴリーの多くで許容される性能範囲に影響を与えています。
最終用途産業別:電気・電子がリード、自動車・輸送が加速
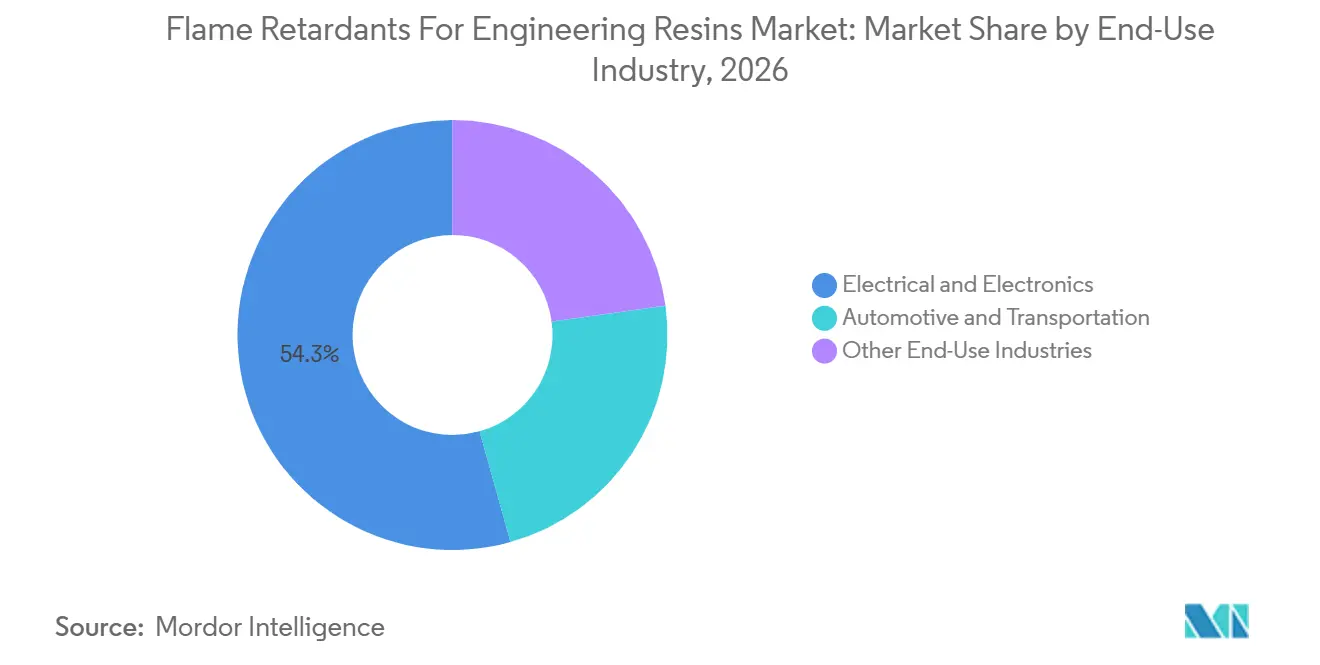
電気・電子は2026年に市場シェアの54.34%を占めました。このセグメントには、コネクタハウジング、リレー本体、サーバーラックエアダクト、開閉装置エンクロージャーが含まれ、これらはすべて難燃性ポリマー部品を使用しています。エンジニアリング樹脂用難燃剤市場の需要は、成熟した民生用デバイスと、人工知能、データセンター、スイッチングシステム、産業用自動化機器などのインフラハードウェアとで異なります。後者の用途は、誘電体冷却液との接触にも耐性を持つプレミアムな非ハロゲン化処方を必要とする場合があります。グローワイヤー規格とIEC 62368-1認証がこの最終用途分野での材料認定を導いています。BASFは2026年3月に上海でElastollan難燃性熱可塑性ポリウレタンの商業生産を開始し、アジア太平洋地域全体の電気自動車充電、産業用自動化、ロボットケーブル用途に向けています。
自動車・輸送は2032年にかけてCAGR 8.75%で成長すると予測されています。エンジニアリング樹脂用難燃剤市場の成長は、軽量化と高電圧バッテリーエンクロージャーおよび充電機器に対する新たな防火安全要件によって支えられています。金属部品のプラスチック代替が材料需要を高める一方、電動アーキテクチャは従来の車両には存在しなかった追加の用途を生み出しています。Nabaltec AGのACTILOX HTBブレンドは、バッテリーケーシング封じ込め用途の熱試験中にセラミック状の層を形成するよう設計されています。このタイプのシステムは、標準的な垂直燃焼試験だけでなく、直接的な熱暴走条件に対応しています。建設、産業機械、消費財は引き続き重要な最終用途であり、建築基準の施行と代替需要によって支えられています。これらの成長は、製品開発サイクルが長く、規制変更が電子機器や輸送ほど集中していないため、より緩やかです。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
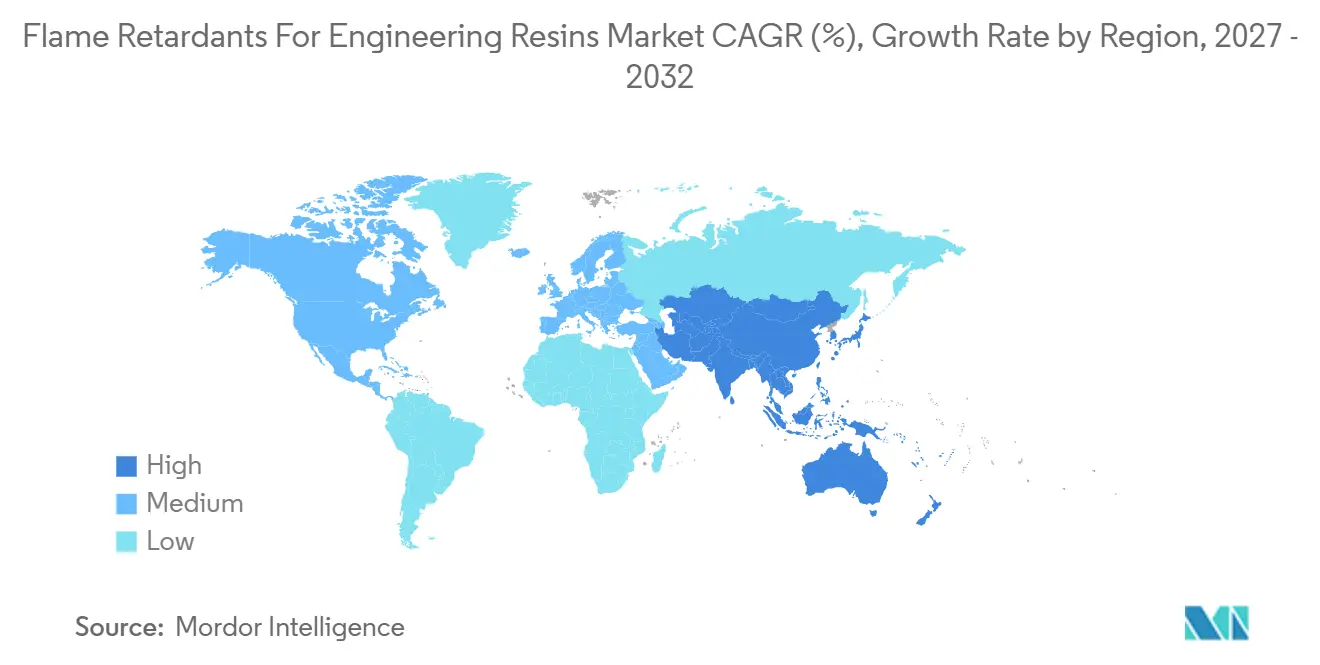
アジア太平洋は2026年に市場シェアの46.27%を占め、2032年にかけてCAGR 8.43%で成長すると予測されています。この地域は、大規模なエンジニアリング樹脂コンパウンディング能力と電子機器、バッテリー、電気自動車からの強い需要を組み合わせています。中国は、ポリアミド、アクリロニトリル・ブタジエン・スチレン、ポリブチレンテレフタレートのコンパウンディングを通じてエンジニアリング樹脂用難燃剤市場の需要において大きな役割を果たしています。日本は臭素化コモディティ化学物質からより技術的なリン系および無機系システムへと移行しています。日本難燃剤協会は2025年5月に主要な難燃剤タイプとサプライヤーのリストを更新し、国内のサプライヤーベースの継続的な変化を示しました。
韓国と東南アジア諸国連合(ASEAN)諸国は、バッテリーセル製造と半導体施設建設により、調達センターとして成長しています。韓国の化学物質管理法は、国際的に適用されるIEC規格と並んで地域的なコンプライアンス上の考慮事項を追加しています。北米は成熟した産業基盤と高いコンプライアンス要件を持ち、電気自動車製造と蓄電池プロジェクトによって需要が支えられています。カナダとメキシコは、複数の地理的市場向けに認定された材料を必要とする自動車サプライチェーンを通じて需要を追加しています。欧州はドイツの自動車製造基盤と、北欧諸国におけるリサイクル適合ハロゲンフリー処方の早期採用によって強く影響を受けています。欧州化学品庁の2025年の指令は、欧州のエンジニアリング樹脂用難燃剤市場参加者が認定ポートフォリオを見直し、再処方作業にリソースを割り当てるよう促しています。
南米は発展途上の需要地域であり、ブラジルは電子機器組立と自動車生産によって支えられています。アルゼンチンおよびその他の地域の国々は、産業機械とケーブルシース用途を通じて貢献しています。中東・アフリカは需要基盤が小さいものの、下流プラスチック生産、電子機器組立、製造投資が増加している地域では機会を提供しています。サウジアラビアは石油化学から樹脂への統合と産業開発を通じて需要センターとして台頭しています。南アフリカは確立された製造基盤を通じて地域需要を支えています。Italmatch Chemicals S.p.Aは2026年9月にサウジアラビア水道局と供給契約を締結し、中東・アフリカでの商業的プレゼンスを拡大しました。エンジニアリング樹脂用難燃剤市場のこれらの地域市場では、サプライヤーが競争力のある価格設定と現地組立製品の技術的・コンプライアンス要件のバランスを取ることが求められています。
競合状況
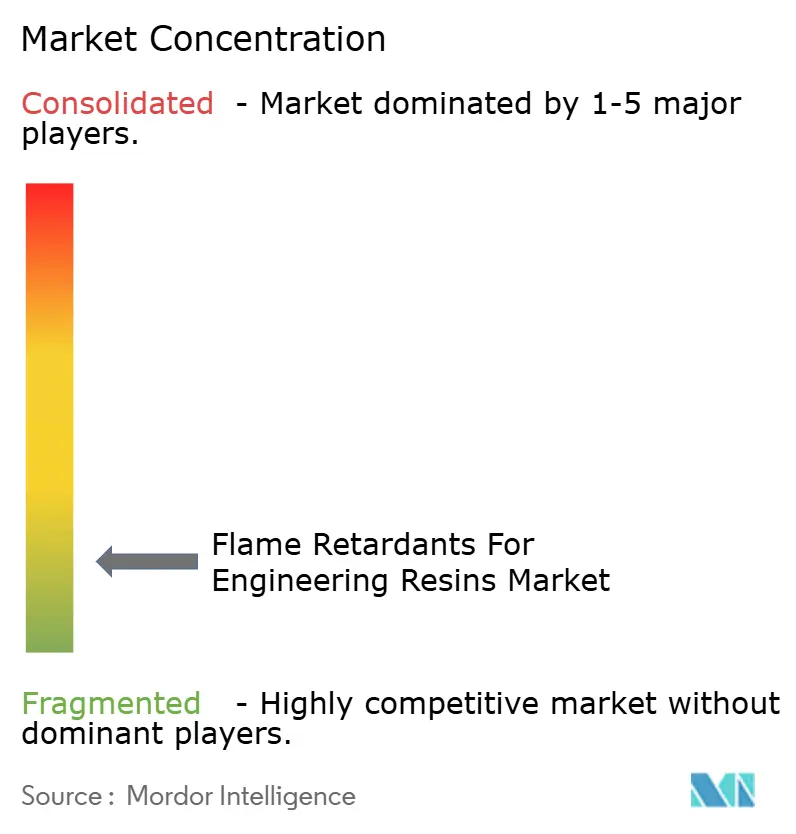
エンジニアリング樹脂用難燃剤市場は高度に断片化されており、上位5社にはAlbemarle Corporation、LANXESS、ICL、BASF、CLARIANTが含まれます。主要企業は原装置メーカーとの直接的な関係、複数の製造拠点、確立された規制文書から恩恵を受けています。臭素またはリン原料への後方統合は、供給の信頼性とコスト管理を支援することができます。コンパウンダーと原装置メーカーが特定の樹脂グレードと最終用途向けに材料を検証しなければならないため、製品承認は長い切り替えサイクルを生み出す可能性があります。
アジア太平洋での生産能力拡大と三酸化アンチモンフリー製品開発が主要な戦略的テーマです。CLARIANTは2025年11月に大亜湾で第2生産ラインを完成させ、規制当局の承認を条件として四川省でのリン系難燃剤施設のためのFUHUAとの合弁事業を発表しました。同社はまた2026年8月に中国で2つの研究開発ラボを開設し、高圧合成と分析特性評価のための大亜湾ラボ含んでいます。Huber Engineered Materialsは2025年5月にR.J. Marshall Companyから選択された水酸化アルミニウム、アンチモンフリー難燃剤、モリブデン酸塩系煙抑制剤資産を取得しました。これらの行動は、コモディティグレード添加剤のみに依存することなく、材料ポートフォリオと地域供給ポジションを強化します。
エンジニアリング樹脂用難燃剤市場の機会は、熱暴走時に保護セラミック層を形成する蓄電池エネルギー貯蔵システム化合物に残っています。これらのシステムは従来の電気・電子グレードと建設向け無機系システムの間に位置しており、目的に特化した製品の余地を残しています。消費後リサイクルエンジニアリングプラスチックと相性の良いハロゲンフリー材料は、もう一つの未開発分野です。フラウンホーファーLBFの2025年プロジェクトは、閉ループポリアミド、ポリエステル、アクリロニトリル・ブタジエン・スチレン処方のパートナーを求めており、リサイクルストリームにおける防火安全性を維持する材料の必要性を示しています。反応性リン技術はポリマーマトリックスに難燃剤成分を結合させることができ、移行の懸念を低減する可能性があります。LANXESSは2026年9月に、材料がポリマーマトリックスに結合する硬質ポリウレタンおよびポリイソシアヌレート断熱フォーム向けの反応性ハロゲンフリーリン製品としてPurventis Coreを発売しました。
エンジニアリング樹脂用難燃剤産業リーダー
-
Albemarle Corporation
-
LANXESS
-
ICL
-
BASF
-
CLARIANT
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Avient Corporationは、2.0 mm肉厚でUL 94 5VA定格を達成し、パーフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)含有防滴剤を使用しない、無人家庭用電化製品向けMaxxam非ハロゲン難燃性ポリオレフィン処方を発表しました。この発売は、ハロゲンフリーおよびPFASフリー材料への需要に対応しながら厳格な安全要件を満たす耐火性ポリマーソリューションを拡大することで、エンジニアリング樹脂用難燃剤市場を支援します。
- 2026年6月:CLARIANTは中国の大亜湾施設への投資を完了し、電動モビリティ用途に使用されるポリブチレンテレフタレート(PBT)向けに設計された新しいハロゲンフリーソリューションを含むExolit OP難燃剤の生産能力を拡大しました。この拡張は、電気絶縁および高電圧自動車部品向けの高性能添加剤の地域供給を増加させることで、エンジニアリング樹脂用難燃剤市場を支援します。
グローバルエンジニアリング樹脂用難燃剤市場レポートの範囲
エンジニアリング樹脂用難燃剤は、可燃性を低減し防火安全要件を満たすために高性能熱可塑性プラスチックに配合される添加剤です。これらは、要求の厳しい用途に必要な機械的、熱的、電気的特性を維持しながら耐火性を向上させるよう処方されています。
エンジニアリング樹脂用難燃剤市場は、タイプ別、用途別、最終用途産業別、地域別に区分されています。タイプ別では、市場は臭素系難燃剤、リン系難燃剤、その他のタイプに区分されています。用途別では、市場はポリアミド、ABS、PETおよびPBT、ポリカーボネート、PC/ABSブレンド、その他の用途に区分されています。最終用途産業別では、市場は電気・電子、自動車・輸送、その他の最終用途産業に区分されています。レポートはまた、15カ国のエンジニアリング樹脂用難燃剤の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
| 臭素系難燃剤 |
| リン系難燃剤 |
| その他のタイプ |
| ポリアミド |
| ABS |
| PETおよびPBT |
| ポリカーボネート |
| PC/ABSブレンド |
| その他の用途 |
| 電気・電子 |
| 自動車・輸送 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 臭素系難燃剤 | |
| リン系難燃剤 | ||
| その他のタイプ | ||
| 用途別 | ポリアミド | |
| ABS | ||
| PETおよびPBT | ||
| ポリカーボネート | ||
| PC/ABSブレンド | ||
| その他の用途 | ||
| 最終用途産業別 | 電気・電子 | |
| 自動車・輸送 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
エンジニアリング樹脂用難燃剤市場の規模はどのくらいですか?
エンジニアリング樹脂用難燃剤市場規模は2026年に2.86 ビリオン 米ドルと評価され、2027年の3.07 ビリオン 米ドルから2032年には4.44 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは7.68%です。
2026年に最大のシェアを占めたタイプはどれですか?
臭素系難燃剤は2026年に市場シェアの45.75%を占め、コスト効率と複数の電子樹脂との相性の良さによって支えられています。
2032年にかけて最も速く成長すると予測されているタイプはどれですか?
リン系難燃剤は、高電圧およびハロゲンフリー用途への需要により、2032年にかけてCAGR 8.06%で成長すると予測されています。
2032年にかけて最も速く成長すると予測されている用途はどれですか?
ポリアミドは、電気自動車コネクタ、回路保護、蓄電池システムでの使用に支えられ、2032年にかけてCAGR 8.21%で成長すると予測されています。