
Marktgröße und Marktanteil für Flammschutzmittel für technische Kunststoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.07 Milliarden US-Dollar |
| Marktgröße (2032) | 4.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flammschutzmittel für technische Kunststoffe von Mordor Intelligence
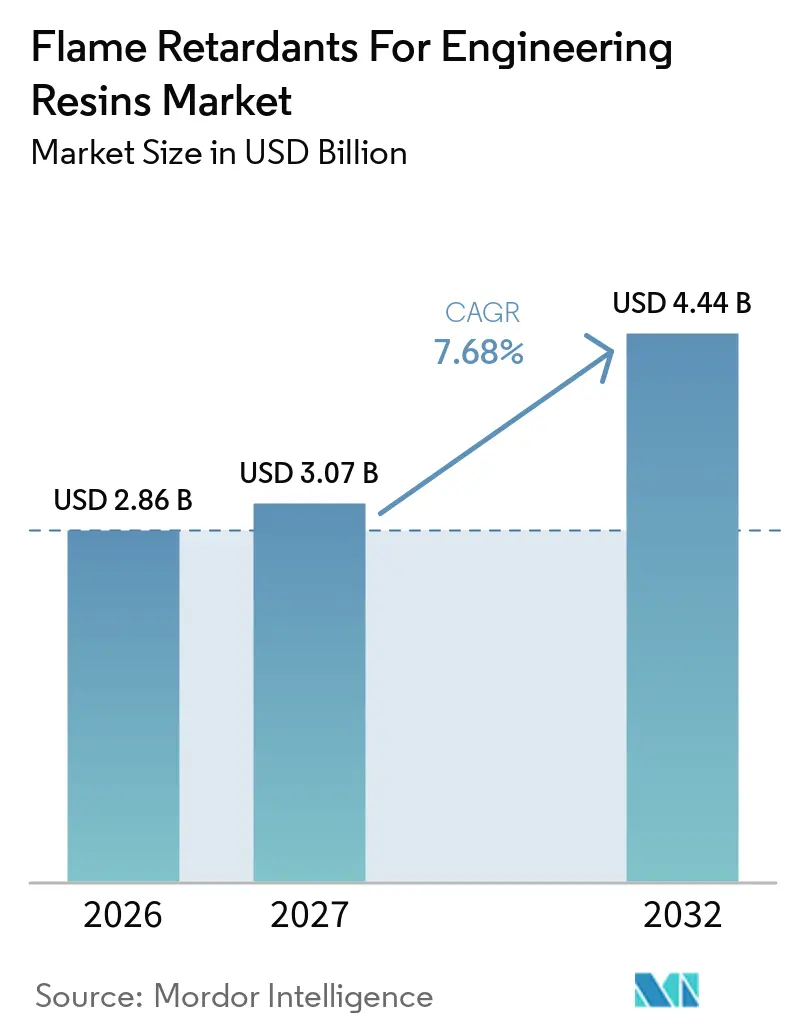
Die Marktgröße für Flammschutzmittel für technische Kunststoffe wurde im Jahr 2026 auf 2,86 Milliarden USD geschätzt und soll von 3,07 Milliarden USD im Jahr 2027 auf 4,44 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,68 % während des Prognosezeitraums (2027–2032). Die Nachfrage wird durch den verstärkten Einsatz von technischen Kunststoffen in Produkten gestützt, die Brandschutzanforderungen erfüllen und gleichzeitig auf Nachhaltigkeitsanforderungen reagieren müssen. Elektrische Geräte, Fahrzeugelektrifizierung, Batteriespeicher und Rechenzentrumsinfrastruktur erfordern Polymerkomponenten, die anspruchsvolle Brand- und elektrische Leistungsstandards erfüllen können. Die Materialqualifizierung hat an Bedeutung gewonnen, da eine Formulierung häufig mehr als einem regionalen Standard entsprechen muss, bevor ein Erstausrüster sie genehmigt. Dies begünstigt Lieferanten mit etablierter regulatorischer Dokumentation, technischem Support und validierten Produktgüten. Der Markt für Flammschutzmittel für technische Kunststoffe verändert sich auch, da Beschränkungen für bestimmte bromierte Substanzen und der Druck auf die Antimontrioxid-Versorgung die Kosten und Verfügbarkeit etablierter Formulierungen verändern.
Wichtigste Erkenntnisse des Berichts
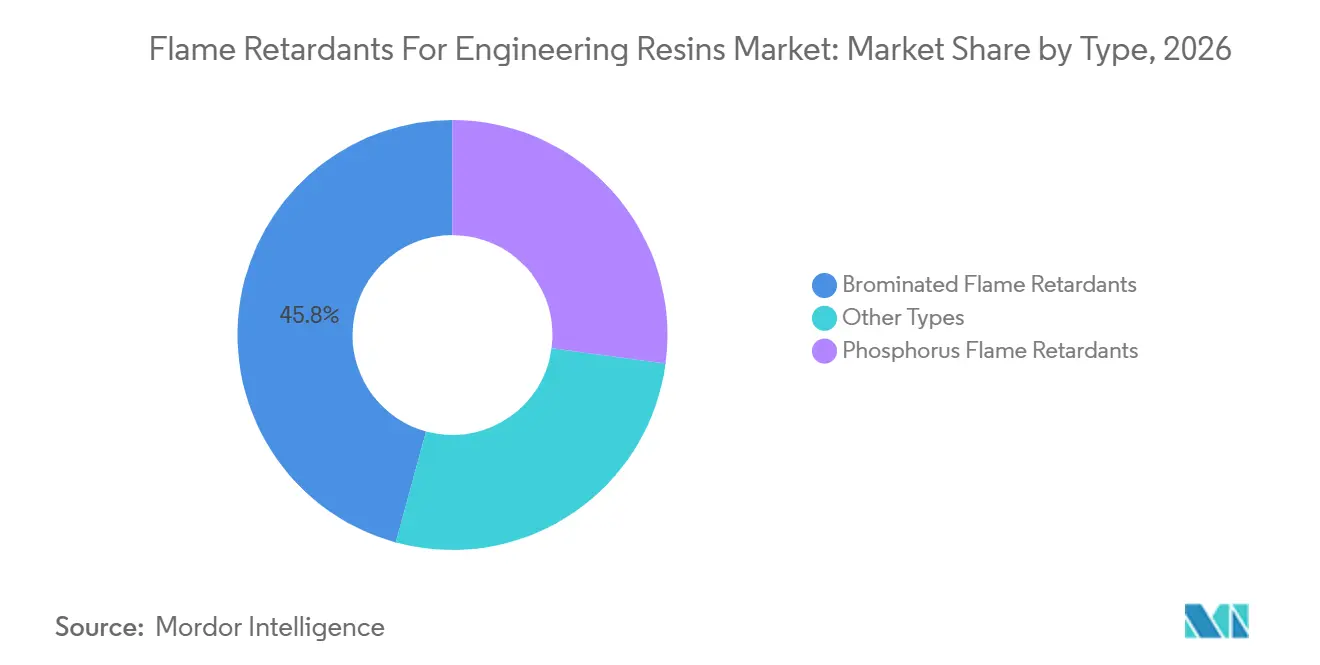
- Nach Typ hielten bromierte Flammschutzmittel im Jahr 2026 einen Marktanteil von 45,75 % am Markt für Flammschutzmittel für technische Kunststoffe, während phosphorbasierte Flammschutzmittel bis 2032 mit einem CAGR von 8,06 % wachsen sollen.
- Nach Anwendung hielt Acrylnitril-Butadien-Styrol (ABS) im Jahr 2026 einen Marktanteil von 30,11 % am Markt für Flammschutzmittel für technische Kunststoffe, während Polyamid bis 2032 mit einem CAGR von 8,21 % wachsen soll.
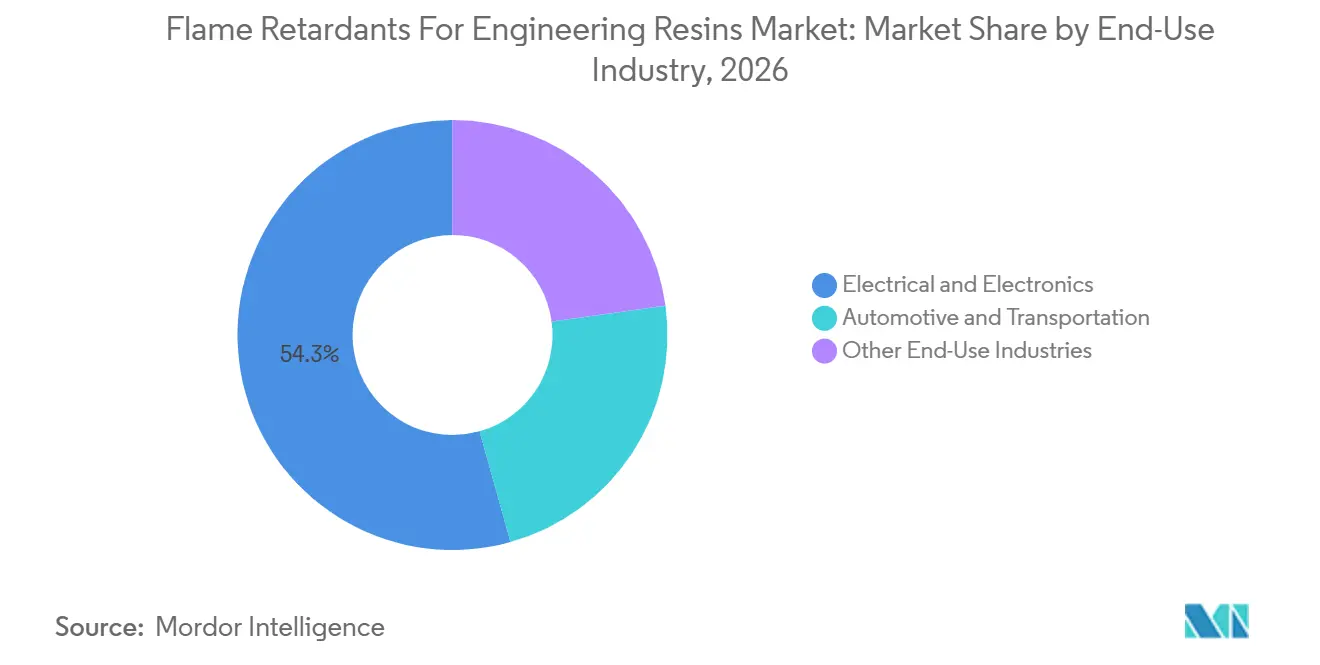
- Nach Endverbrauchsbranche hielt Elektro und Elektronik im Jahr 2026 einen Marktanteil von 54,34 % am Markt für Flammschutzmittel für technische Kunststoffe, während Automobil und Transport bis 2032 mit einem CAGR von 8,75 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 46,27 % am Markt für Flammschutzmittel für technische Kunststoffe und soll bis 2032 mit einem CAGR von 8,43 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Flammschutzmittel für technische Kunststoffe
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Fahrzeugen und Hochspannungskomponenten | +2.5% | Global, mit konzentrierten Gewinnen in China, Deutschland, Südkorea und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Strenge Brandschutznormen für elektrische und elektronische Geräte | +1.9% | Global; Compliance-Einfluss am stärksten in der EU, Nordamerika, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachstum bei Unterhaltungselektronik und vernetzten Geräten | +1.5% | Asien-Pazifik als Kern (China, Südkorea, Japan), Ausstrahlungseffekte auf Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Leichtbau und Substitution durch technische Kunststoffe im Transportwesen | +1.0% | Global, am ausgeprägtesten in der EU (CO₂-Flottenvorschriften) und Asien-Pazifik-Elektrofahrzeugmärkten | Mittelfristig (2–4 Jahre) |
| Batterieenergiespeicher und KI-Rechenzentrum-Strominfrastruktur | +0.8% | Nordamerika und Asien-Pazifik führend; Naher Osten und Afrika sowie Europa gewinnen an Bedeutung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Fahrzeugen und Hochspannungskomponenten
Fahrzeugsysteme entwickeln sich in Richtung 800-V-Batterieplattformen, was die Anforderungen an Materialien für Lade-, batteriebenachbarte und Hochspannungsverbinder-Anwendungen erhöht. Halogenierte Additive können den Kriechstromfestigkeitsindex (Comparative Tracking Index) von Polyamid- und Polybutylenterephthalat-Matrices reduzieren, was bei elektrischen Lichtbögen oberhalb von 400 V ein Risiko für dielektrisches Versagen darstellen kann. Phosphorbasierte Systeme, einschließlich Aluminiumdiethylphosphinat-Güten, können Kriechstromfestigkeitsindexwerte über 600 V in glasfaserverstärktem Polyamid erreichen und dabei eine UL-94-V-0-Klassifizierung (Underwriters Laboratories) beibehalten. Diese Leistungsanforderungen veranlassen Erstausrüster, halogenfreie Formulierungen für Strukturverbinder und Sammelschiengehäuse vorzuschreiben. Envalior führte im Oktober 2025 Pocan BFN4232ZHR S1 für 800-V-Ladestecker, KI-Rechenzentrum-Stromgehäuse und 48-V-Hybridfahrzeugnetzwerke ein. Der Markt für Flammschutzmittel für technische Kunststoffe profitiert daher von einer technischen Anforderung, die an das Design von Hochspannungssystemen gebunden ist und keinen kurzfristigen Substitutionszyklus darstellt.
Strenge Brandschutznormen für elektrische und elektronische Geräte
Lieferanten von elektrischen und elektronischen Geräten verwenden zunehmend Glühdraht- und Vertikalbrandnormen als grundlegende Materialprüfanforderungen. IEC-60695-2-12-Prüfungen können einen Glühdraht-Entflammbarkeitskennwert (Glow Wire Flammability Index) von 775 °C bis 850 °C oder höher für unbeaufsichtigte Geräte erfordern, während UL 94 ein weit verbreitetes Maß zur Bewertung der Entflammbarkeit von Kunststoffen bleibt. Die Europäische Union beschränkt polybromierte Biphenyle und polybromierte Diphenylether in elektrischen und elektronischen Geräten gemäß der Richtlinie zur Beschränkung gefährlicher Stoffe[1]. UL 746B wurde im September 2025 überarbeitet, um die Probenanforderungen für Langzeitbewertungen von Polymermaterialien zu klären. Erstausrüster, die Europa, die Vereinigten Staaten und Asien beliefern, benötigen häufig eine Verbindung, die teilweise unterschiedliche Genehmigungssysteme erfüllt, was die Qualifizierungsarbeit um 9 bis 18 Monate verlängern kann. Der Markt für Flammschutzmittel für technische Kunststoffe profitiert, wenn etablierte Formulierungen über lange Produktzyklen hinweg genehmigt bleiben, und neue Lieferanten sehen sich einem anspruchsvolleren Dokumentationsprozess gegenüber.
Wachstum bei Unterhaltungselektronik und vernetzten Geräten
Intelligente Geräte erzeugen eine stetige Nachfrage nach Materialien, die Dünnwand-Brandschutzanforderungen in Gehäusen und internen Komponenten erfüllen können. Jedes Gerät kann 8 bis 12 Gramm UL-94-V-0-konforme, halogenfreie Flammschutzmittel enthalten, und die Nachfrage steigt mit den Stückzahlen vernetzter Produkte. Miniaturisierte Gehäuse können Wandstärken von 0,75 mm oder weniger aufweisen, sodass Formulierer die V-0-Leistung aufrechterhalten müssen, ohne den Schmelzfluss oder die Dimensionsstabilität zu beeinträchtigen. Außen aufgestellte 5G-Basisstationsgehäuse erfordern ebenfalls UV-beständige technische Kunststoffe, die die Sicherheitsanforderungen der IEC 62368-1 erfüllen. Avient Corporation brachte im September 2025 Cesa-MAX-Flammschutzadditive für Polyethylenanwendungen mit Bewertungen von UL 94 V-0 bis V-2 sowie 5VA oder 5VB auf den Markt. Diese Anforderung an geringe Beladung und Dünnwandleistung hält den Markt für Flammschutzmittel für technische Kunststoffe auch in reifen Elektroniksegmenten relevant.
Batterieenergiespeicher und KI-Rechenzentrum-Strominfrastruktur
Batterieenergiespeichersysteme erfordern Gehäusematerialien, die thermisches Durchgehen eindämmen können, was die Anforderungen typischer UL-94-V-0-Anwendungen übersteigen kann. Solche Systeme können keramikbildende oder intumeszierende Flammschutzansätze in Kunststoffen erfordern, die um Batteriemodule herum eingesetzt werden. Das US-Energieministerium identifiziert Lieferketten- und Sicherheitsanforderungen als zentrale Überlegungen für Batterieenergiespeichersysteme[2]. KI-Rechenzentren steigern ebenfalls die Nachfrage nach Polymeren, die in der Stromverteilung und in Serverkomponenten eingesetzt werden. Covestro AG hat flammgeschützte Polycarbonat-Anwendungen für KI-Server-Luftkanäle der nächsten Generation beschrieben. Der Markt für Flammschutzmittel für technische Kunststoffe gewinnt eine höherwertige Nachfragebasis, da Rechenzentrumsmaterialien Brandschutz, elektrische Zuverlässigkeit, Langlebigkeit und Leistung in elektrifizierten Transportanwendungen ausbalancieren müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschränkungen für bromierte und andere gefährliche Chemikalien | -1.2% | EU (primär); Nordamerika und Asien-Pazifik (zunehmend); Compliance-Einfluss durch RoHS, REACH Anhang XV und das Stockholmer Übereinkommen über persistente organische Schadstoffe | Mittelfristig (2–4 Jahre) |
| Hohe Formulierungskosten und Leistungskompromisse | -0.9% | Global, am ausgeprägtesten in preissensiblen Asien-Pazifik-Tier-2/3-Compoundeur-Segmenten | Kurzfristig (≤ 2 Jahre) |
| Kontamination von recycelten technischen Kunststoffströmen | -0.6% | EU (getrieben durch die Ökodesign-Verordnung für nachhaltige Produkte); wachsend in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschränkungen für bromierte und andere gefährliche Chemikalien
Am 11. November 2025 forderte die Europäische Kommission die Europäische Chemikalienagentur auf, ein Anhang-XV-Beschränkungsdossier für bestimmte nicht-polymere aromatische bromierte Flammschutzmittel zu erstellen. Die Anforderung identifizierte 3 Substanzen, die im Rahmen des REACH-Regelwerks (Registrierung, Bewertung, Zulassung und Beschränkung von Chemikalien) als sehr persistent und sehr bioakkumulierend bestätigt wurden. Die Europäische Chemikalienagentur überprüft auch organophosphorbasierte Flammschutzmittel, mit einem Überprüfungszeitplan bis Dezember 2027. Compoundeure benötigen möglicherweise 12 bis 24 Monate Arbeit, um jede betroffene Güte zu reformulieren und zu qualifizieren. Alternative Phosphorchemikalien können Kostenaufschläge von 20 % bis 40 % gegenüber herkömmlichen bromierten Formulierungen aufweisen. Diese Bedingungen können kleinere Compoundeure im Markt für Flammschutzmittel für technische Kunststoffe unter Druck setzen, da ihnen möglicherweise die technischen Ressourcen fehlen, um mehrere Änderungen der Lieferantenlisten gleichzeitig zu bewältigen.
Hohe Formulierungskosten und Leistungskompromisse
Halogenfreie Phosphorsysteme können Beladungen von 10 % bis 18 % Gewichtsanteil in technischem Polyamid und Polycarbonat erfordern, um UL-94-V-0-Anforderungen zu erfüllen. Diese Beladungen können die Materialkosten erhöhen und in einigen Substraten die Schlagzähigkeit oder Bruchdehnung verringern. Aluminiumtrihydrat und Magnesiumhydroxid können 40 % bis 60 % Gewichtsanteil erfordern, um eine vergleichbare Brandschutzleistung zu erzielen, was die mechanischen Eigenschaften beeinträchtigen kann, die von technischen Kunststoffen erwartet werden. Huber Advanced Materials kündigte eine globale Preiserhöhung für alle Produktlinien mit Wirkung ab Januar 2026 an. Kostenvergleiche bleiben für Tier-2-Automobillieferketten in Südostasien wichtig, wo Beschaffungsentscheidungen immer noch die Kosten pro Kilogramm gegenüber einer langfristigen Compliance-Positionierung priorisieren können. Die Flammschutzmittelbranche für technische Kunststoffe muss daher die Leistung bei niedrigeren Beladungsniveaus verbessern, um die Akzeptanz in preissensiblen Anwendungen zu verbreitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Bromierte Flammschutzmittel führend, während phosphorbasierte Flammschutzmittel expandieren
Bromierte Flammschutzmittel hielten im Jahr 2026 einen Marktanteil von 45,75 %. Sie behalten ihre breite Verwendung, da sie in Anwendungen mit weniger restriktiven chemischen Anforderungen kosteneffizient sein können, bei niedrigeren Beladungsniveaus als viele anorganische Alternativen funktionieren und mit Acrylnitril-Butadien-Styrol, schlagzähmodifiziertem Polystyrol und Polycarbonat-Acrylnitril-Butadien-Styrol-Blends kompatibel sind. Diese Harzsysteme werden häufig in Gehäusen für elektrische und elektronische Geräte eingesetzt. Regulatorische Beschränkungen in Europa und Nachhaltigkeitsanforderungen globaler Erstausrüster schränken ihre Verwendung in ausgewählten Anwendungen ein. Die Anforderung der Europäischen Kommission für ein Anhang-XV-Beschränkungsdossier gibt Compoundeuren im Markt für Flammschutzmittel für technische Kunststoffe einen klaren Anlass, nicht-polymere aromatische bromierte Formulierungen zu überprüfen. Phosphorbasierte Flammschutzmittel sollen bis 2032 mit einem CAGR von 8,06 % wachsen, da sie in Polyamid- und Polyestersystemen eine hohe Kriechstromfestigkeitsleistung erzielen können.
Eine im Jahr 2025 veröffentlichte Studie ergab, dass organophosphorbasierte Flammschutzmittel in teilaromatischem Polyamid bei Phosphorbeladungen von nur 4 % Gewichtsanteil selbstverlöschendes UL-94-V-0-Verhalten erzielen konnten. Andere Formulierungen umfassen Aluminiumtrihydrat, Magnesiumhydroxid, Synergisten und stickstoffbasierte Verbindungen. Diese Systeme können günstige regulatorische Profile aufweisen, aber die mechanische Leistung in präzisionsgegossenen Teilen verringern. Engpässe bei der Antimontrioxid-Versorgung fördern ebenfalls die Entwicklung in allen Chemikaliengruppen. Albemarle Corporation erweiterte die SAYTEX-ALERO-Plattform im Oktober 2025 um Fine- und Optima-Varianten, um die Abhängigkeit von Antimontrioxid in Textil-, Klebe- und thermoplastischen Anwendungen zu reduzieren. ICL beschrieb im März 2026 auch antimontrioxidarme und antimontrioxidfreie bromierte Technologien, was die Nachfrage im Markt für Flammschutzmittel für technische Kunststoffe nach Formulierungen widerspiegelt, die das Lieferkettenrisiko reduzieren können.

Nach Anwendung: ABS sichert Marktanteil, während Polyamid das Wachstum anführt
Acrylnitril-Butadien-Styrol hielt im Jahr 2026 einen Marktanteil von 30,11 %, da es weiterhin häufig in Unterhaltungselektronikgehäusen, IT-Hardware-Schalen und Gerätegehäusen eingesetzt wird. Seine Verwendung wird durch die Notwendigkeit einer Dünnwand-Brandschutzleistung in sichtbaren Außenteilen unterstützt. Polyamid soll bis 2032 mit einem CAGR von 8,21 % wachsen, unterstützt durch seine Wärmebeständigkeit, mechanische Langlebigkeit und Eignung für Hochspannungsverbinder und industrielle Leitungsschutzschalter. Polyamid wird auch in Batterieenergiespeichermodulen eingesetzt, wo Feuerbeständigkeit eine kritische Designbedingung ist. Avient Corporation brachte im September 2026 Nymax FR REC auf den Markt und bietet recycelte Polyamid-6- und Polyamid-66-Güten an, die UL 94 V-0 bei 0,8 mm und einen Glühdraht-Entflammbarkeitskennwert von 960 °C mit 42 % bis 77 % post-industriell recyceltem Inhalt erreichten. Der Markt für Flammschutzmittel für technische Kunststoffe erlebt daher, dass zirkuläre Inhalte Teil des Produktdesigns für flammgeschütztes Polyamid werden.
Polyethylenterephthalat und Polybutylenterephthalat sind wichtig in Automobilverbindern und Relaisgehäusen. CLARIANTs Exolit-OP-Portfolio zielt auf Polybutylenterephthalat-Elektromobilitätsanwendungen ab, die eine hohe Kriechstromfestigkeitsleistung ohne Halogen- oder Antimontrioxidgehalt erfordern. Polycarbonat und Polycarbonat-Acrylnitril-Butadien-Styrol-Blends werden weiterhin in Rechenzentren und Leistungselektronikanwendungen eingesetzt. Covestro AG hat Materiallösungen für KI-Rechenzentren vorgestellt, einschließlich Polymerkomponenten, bei denen Flammbeständigkeit und Transparenz relevant sein können. Weitere Anwendungen im Markt für Flammschutzmittel für technische Kunststoffe umfassen Polyphenylensulfid, Flüssigkristallpolymer und Polyetherimid. Diese Harze werden in höherwertigen Luft- und Raumfahrt-, Halbleiterausrüstungs- und 5G-Antennenanwendungen eingesetzt. IEC-62368-1-Anforderungen beeinflussen den akzeptablen Leistungsbereich für viele dieser Materialkategorien.
Nach Endverbrauchsbranche: Elektro und Elektronik führend, während Automobil und Transport beschleunigen
Elektro und Elektronik hielten im Jahr 2026 einen Marktanteil von 54,34 %. Das Segment umfasst Verbindergehäuse, Relaiskörper, Serverrack-Luftkanäle und Schaltanlagengehäuse, die alle flammgeschützte Polymerkomponenten verwenden. Die Nachfrage im Markt für Flammschutzmittel für technische Kunststoffe unterscheidet sich zwischen reifen Verbrauchergeräten und Infrastrukturhardware, wie KI-, Rechenzentrum-, Schaltsystemen und industriellen Automatisierungsgeräten. Letztere Anwendungen können Premium-nicht-halogenierte Formulierungen erfordern, die auch dem Kontakt mit dielektrischen Kühlflüssigkeiten standhalten. Glühdrahtnormen und IEC-62368-1-Zertifizierung leiten die Materialqualifizierung in diesem Endverbrauchsbereich. BASF begann im März 2026 mit der kommerziellen Produktion von Elastollan flammgeschütztem thermoplastischem Polyurethan in Shanghai für Elektrofahrzeugladung, industrielle Automatisierung und Roboterkabelanwendungen in der Asien-Pazifik-Region.
Automobil und Transport sollen bis 2032 mit einem CAGR von 8,75 % wachsen. Das Wachstum im Markt für Flammschutzmittel für technische Kunststoffe wird durch Leichtbau und neue Brandschutzanforderungen für Hochspannungsbatteriegehäuse und Ladegeräte unterstützt. Der Kunststoffersatz von Metallkomponenten erhöht die Materialnachfrage, während elektrische Architekturen zusätzliche Anwendungsfälle schaffen, die in konventionellen Fahrzeugen nicht existierten. Nabaltec AGs ACTILOX-HTB-Blends sind darauf ausgelegt, während thermischer Prüfungen für Batteriegehäuse-Eindämmungsanwendungen keramikartige Schichten zu bilden. Diese Art von System adressiert direkte thermische Durchgehbedingungen und nicht nur standardmäßige Vertikalbrandprüfungen. Bau, Industriemaschinen und Konsumgüter bleiben wichtige Endverwendungen, unterstützt durch die Durchsetzung von Bauvorschriften und Ersatznachfrage. Ihr Wachstum ist langsamer, da Produktentwicklungszyklen länger sind und regulatorische Änderungen weniger konzentriert sind als in der Elektronik und im Transportwesen.
Geografische Analyse
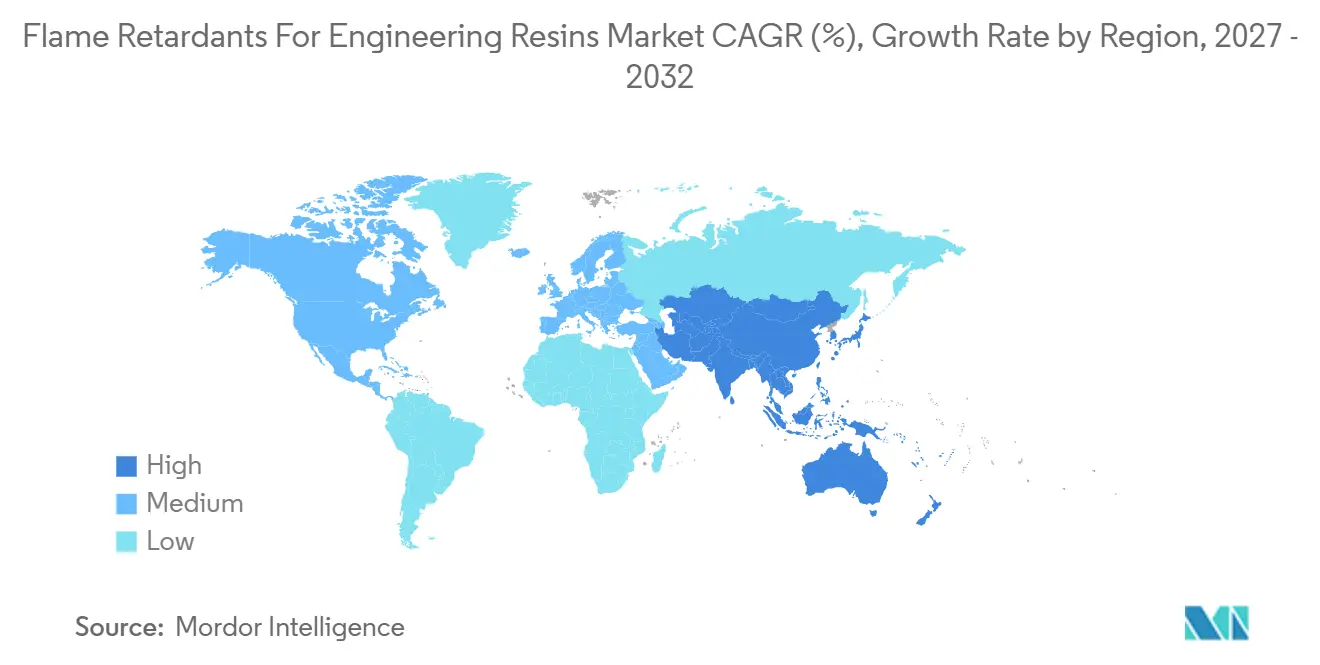
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 46,27 % und soll bis 2032 mit einem CAGR von 8,43 % wachsen. Die Region kombiniert eine große Compoundierkapazität für technische Kunststoffe mit einer starken Nachfrage aus der Elektronik-, Batterie- und Elektrofahrzeugbranche. China hat eine bedeutende Rolle in der Nachfrage im Markt für Flammschutzmittel für technische Kunststoffe durch Polyamid-, Acrylnitril-Butadien-Styrol- und Polybutylenterephthalat-Compoundierung. Japan wechselt von bromierten Massenchemikalien zu technischeren phosphor- und mineralbasierten Systemen. Der Japanische Verband für Flammschutzmittel aktualisierte im Mai 2025 seine Liste der wichtigsten Flammschutzmitteltypen und Lieferanten und zeigte damit anhaltende Veränderungen in der Lieferantenbasis des Landes.
Südkorea und die Länder des Verbands Südostasiatischer Nationen (ASEAN) sind wachsende Beschaffungszentren aufgrund der Batteriezellenproduktion und des Baus von Halbleiteranlagen. Südkoreas Chemikalienkontrollgesetz fügt neben international angewandten IEC-Normen eine lokale Compliance-Anforderung hinzu. Nordamerika verfügt über eine ausgereifte Industriebasis und hohe Compliance-Anforderungen, wobei die Nachfrage durch die Elektrofahrzeugproduktion und Batteriespeicherprojekte unterstützt wird. Kanada und Mexiko tragen durch Automobillieferketten zur Nachfrage bei, die Materialien erfordern, die für mehrere geografische Märkte qualifiziert sind. Europa wird stark durch Deutschlands Automobilproduktionsbasis und die frühe Einführung von recyclingkompatiblen halogenfreien Formulierungen in nordischen Ländern beeinflusst. Das Mandat der Europäischen Chemikalienagentur von 2025 veranlasst Marktteilnehmer für Flammschutzmittel für technische Kunststoffe in Europa, Qualifizierungsportfolios zu überprüfen und Ressourcen für Reformulierungsarbeiten bereitzustellen.
Südamerika bleibt ein sich entwickelndes Nachfragegebiet, wobei Brasilien durch Elektronikfertigung und Automobilproduktion unterstützt wird. Argentinien und andere Länder der Region tragen durch Industriemaschinen- und Kabelummantelungsanwendungen bei. Der Nahe Osten und Afrika haben kleinere Nachfragebasen, bieten aber Chancen, wo nachgelagerte Kunststoffproduktion, Elektronikfertigung und Fertigungsinvestitionen zunehmen. Saudi-Arabien entwickelt sich durch die Integration von Petrochemie in Kunststoffe und industrielle Entwicklung zu einem Nachfragezentrum. Südafrika unterstützt die regionale Nachfrage durch seine etablierte Fertigungsbasis. Italmatch Chemicals S.p.A unterzeichnete im September 2026 eine Liefervereinbarung mit der Saudi Water Authority und erweiterte damit seine kommerzielle Präsenz im Nahen Osten und Afrika. Diese regionalen Märkte im Markt für Flammschutzmittel für technische Kunststoffe erfordern von Lieferanten, wettbewerbsfähige Preise mit den technischen und Compliance-Anforderungen lokal montierter Produkte in Einklang zu bringen.
Wettbewerbslandschaft
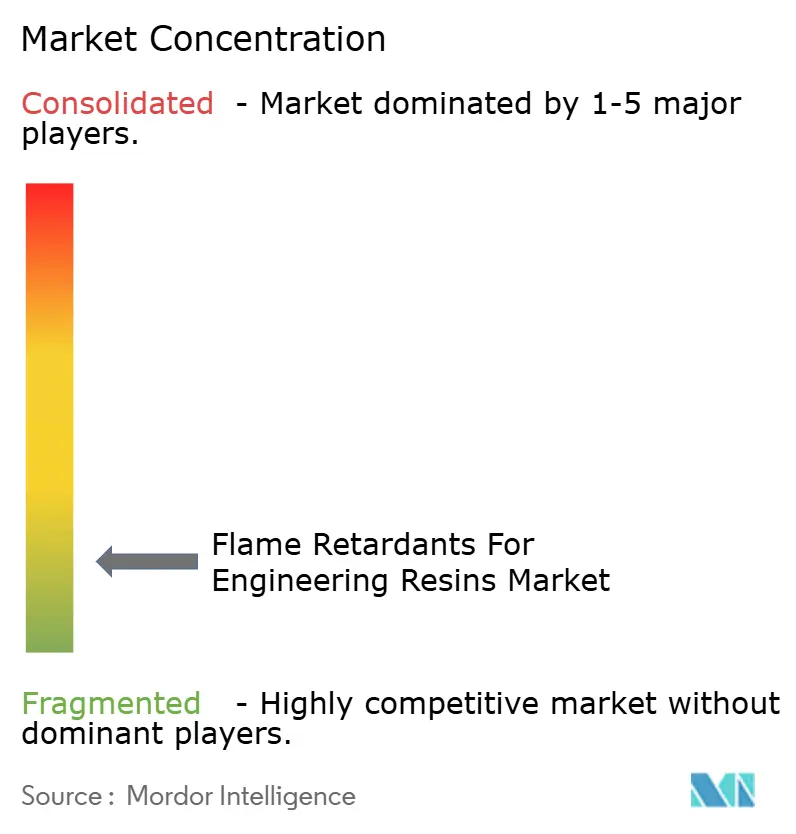
Der Markt für Flammschutzmittel für technische Kunststoffe ist stark fragmentiert, wobei die fünf führenden Unternehmen Albemarle Corporation, LANXESS, ICL, BASF und CLARIANT umfassen. Führende Unternehmen profitieren von direkten Beziehungen zu Erstausrüstern, mehreren Produktionsstandorten und etablierter regulatorischer Dokumentation. Die Rückwärtsintegration in Brom- oder Phosphor-Vorprodukte kann die Versorgungszuverlässigkeit und Kostenkontrolle unterstützen. Produktgenehmigungen können lange Wechselzyklen schaffen, da Compoundeure und Erstausrüster ein Material für spezifische Harzsorten und Endanwendungen validieren müssen.
Kapazitätserweiterungen in Asien-Pazifik und die Entwicklung antimontrioxidfreier Produkte sind prominente strategische Themen. CLARIANT schloss im November 2025 eine zweite Produktionslinie in Daya Bay ab und kündigte ein Gemeinschaftsunternehmen mit FUHUA für eine phosphorbasierte Flammschutzmittelanlage in der Provinz Sichuan an, vorbehaltlich der behördlichen Genehmigung. Das Unternehmen eröffnete im August 2026 auch 2 Forschungs- und Entwicklungslabore in China, darunter ein Daya-Bay-Labor für Hochdrucksynthese und analytische Charakterisierung. Huber Engineered Materials erwarb im Mai 2025 ausgewählte Aluminiumtrihydrat-, antimonfreie Flammschutzmittel- und molybdatbasierte Rauchunterdrückungsanlagen von The R.J. Marshall Company. Diese Maßnahmen stärken Materialportfolios und regionale Versorgungspositionen, ohne sich ausschließlich auf Additive in Massenqualität zu stützen.
Chancen im Markt für Flammschutzmittel für technische Kunststoffe bestehen weiterhin bei Batterieenergiespeichersystem-Verbindungen, die beim thermischen Durchgehen schützende Keramikschichten bilden. Diese Systeme liegen zwischen traditionellen Elektro- und Elektronikgüten und bauorientierten Mineralsystemen und lassen Raum für zweckgebundene Produkte. Halogenfreie Materialien, die mit post-consumer recycelten technischen Kunststoffen funktionieren, sind ein weiterer unterentwickelter Bereich. Das 2025-Projekt des Fraunhofer LBF sucht Partner für geschlossene Polyamid-, Polyester- und Acrylnitril-Butadien-Styrol-Formulierungen, was auf einen Bedarf an Materialien hinweist, die den Brandschutz in recycelten Strömen erhalten. Reaktive Phosphortechnologie kann eine Flammschutzkomponente in die Polymermatrix einbinden und kann Migrationsprobleme reduzieren. LANXESS brachte im September 2026 Purventis Core als reaktives halogenfreies Phosphorprodukt für starre Polyurethan- und Polyisocyanurat-Dämmschäume auf den Markt, bei dem das Material in die Polymermatrix eingebunden wird.
Branchenführer im Markt für Flammschutzmittel für technische Kunststoffe
-
Albemarle Corporation
-
LANXESS
-
ICL
-
BASF
-
CLARIANT
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Avient Corporation führte Maxxam nicht-halogenierte flammgeschützte Polyolefinformulierungen ein, die eine UL-94-5VA-Bewertung bei einer Wandstärke von 2,0 mm für unbeaufsichtigte Haushaltsgeräte erreichen, ohne per- und polyfluoralkylhaltige (PFAS) Antitropfmittel. Die Markteinführung unterstützt den Markt für Flammschutzmittel für technische Kunststoffe, indem sie feuerbeständige Polymerlösungen erweitert, die strenge Sicherheitsanforderungen erfüllen und gleichzeitig die Nachfrage nach halogen- und PFAS-freien Materialien bedienen.
- Juni 2026: CLARIANT schloss eine Investition in seine Daya-Bay-Anlage in China ab, um die Produktionskapazität für seine Exolit-OP-Flammschutzmittel zu erweitern, einschließlich neuer halogenfreier Lösungen für Polybutylenterephthalat (PBT), das in Elektromobilitätsanwendungen eingesetzt wird. Die Erweiterung unterstützt den Markt für Flammschutzmittel für technische Kunststoffe, indem sie das regionale Angebot an Hochleistungsadditiven für elektrische Isolierung und Hochspannungsautomobilkomponenten erhöht.
Globaler Berichtsumfang für den Markt für Flammschutzmittel für technische Kunststoffe
Flammschutzmittel für technische Kunststoffe sind Additive, die in Hochleistungsthermoplaste eingearbeitet werden, um die Entflammbarkeit zu reduzieren und zur Erfüllung von Brandschutzanforderungen beizutragen. Sie werden formuliert, um die Feuerbeständigkeit zu verbessern und gleichzeitig die mechanischen, thermischen und elektrischen Eigenschaften beizubehalten, die für anspruchsvolle Anwendungen erforderlich sind.
Der Markt für Flammschutzmittel für technische Kunststoffe ist nach Typ, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt in bromierte Flammschutzmittel, phosphorbasierte Flammschutzmittel und andere Typen segmentiert. Nach Anwendung ist der Markt in Polyamid, ABS, PET und PBT, Polycarbonat, PC/ABS-Blends und andere Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Elektro und Elektronik, Automobil und Transport sowie andere Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Flammschutzmittel für technische Kunststoffe in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Bromierte Flammschutzmittel |
| Phosphorbasierte Flammschutzmittel |
| Andere Typen |
| Polyamid |
| ABS |
| PET und PBT |
| Polycarbonat |
| PC/ABS-Blends |
| Andere Anwendungen |
| Elektro und Elektronik |
| Automobil und Transport |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Bromierte Flammschutzmittel | |
| Phosphorbasierte Flammschutzmittel | ||
| Andere Typen | ||
| Nach Anwendung | Polyamid | |
| ABS | ||
| PET und PBT | ||
| Polycarbonat | ||
| PC/ABS-Blends | ||
| Andere Anwendungen | ||
| Nach Endverbrauchsbranche | Elektro und Elektronik | |
| Automobil und Transport | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flammschutzmittel für technische Kunststoffe?
Die Marktgröße für Flammschutzmittel für technische Kunststoffe wurde im Jahr 2026 auf 2,86 Milliarden USD geschätzt und soll von 3,07 Milliarden USD im Jahr 2027 auf 4,44 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,68 % während des Prognosezeitraums (2027–2032).
Welcher Typ hielt im Jahr 2026 den größten Marktanteil?
Bromierte Flammschutzmittel hielten im Jahr 2026 einen Marktanteil von 45,75 %, unterstützt durch ihre Kosteneffizienz und Kompatibilität mit mehreren elektronischen Harzen.
Welcher Typ soll bis 2032 am schnellsten wachsen?
Phosphorbasierte Flammschutzmittel sollen bis 2032 mit einem CAGR von 8,06 % wachsen, aufgrund der Nachfrage nach Hochspannungs- und halogenfreien Anwendungen.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Polyamid soll bis 2032 mit einem CAGR von 8,21 % wachsen, unterstützt durch den Einsatz in Elektrofahrzeugverbindern, Leitungsschutz und Batteriespeichersystemen.