
Tamaño y Participación del Mercado de Retardantes de Llama para Resinas de Ingeniería
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.68 % |
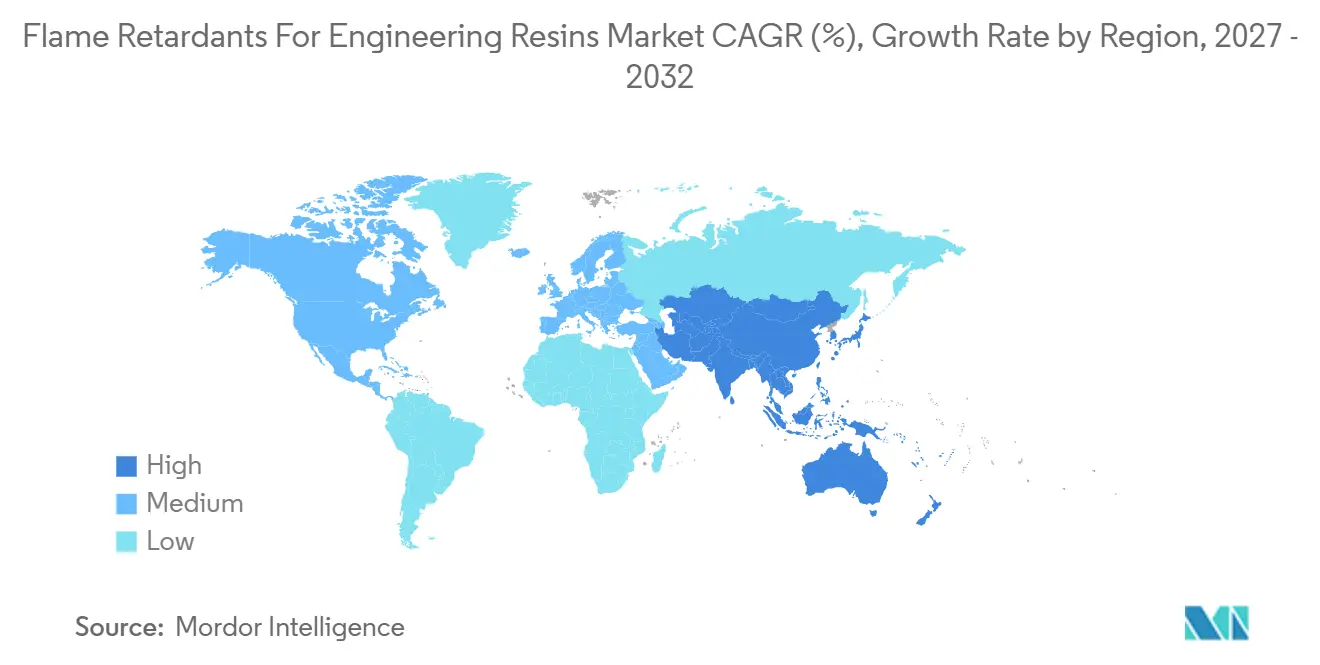
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
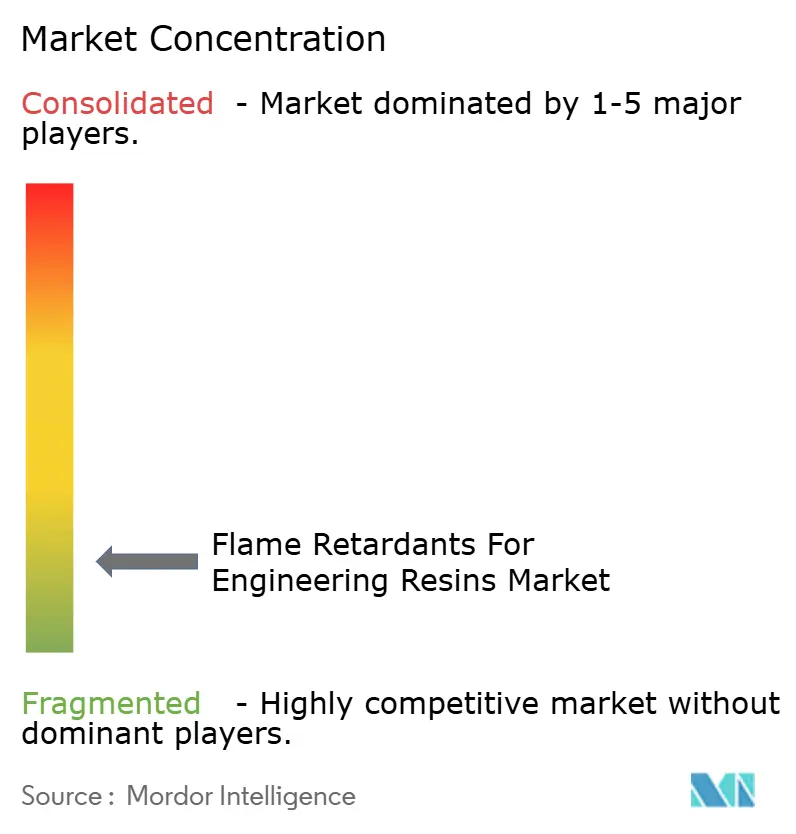
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Retardantes de Llama para Resinas de Ingeniería por Mordor Intelligence
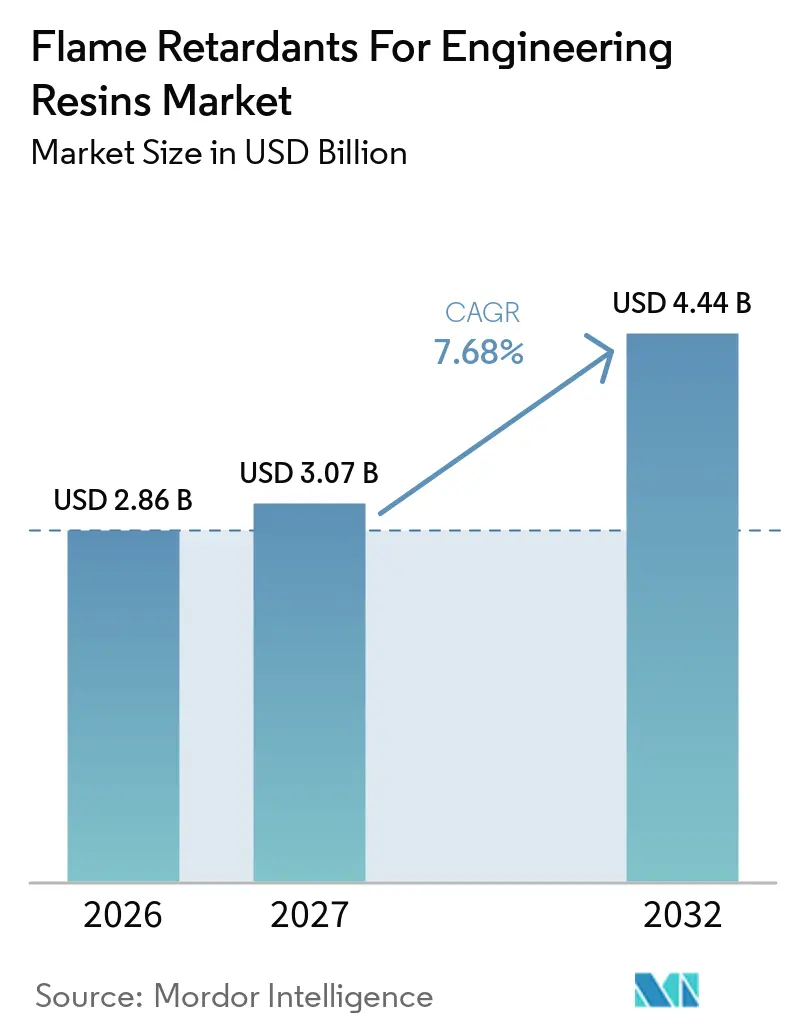
El tamaño del Mercado de Retardantes de Llama para Resinas de Ingeniería fue valorado en 2,86 mil millones de USD en 2026 y se estima que crecerá desde 3,07 mil millones de USD en 2027 hasta alcanzar 4,44 mil millones de USD en 2032, a una CAGR del 7,68% durante el período de pronóstico (2027-2032). La demanda está respaldada por el uso más amplio de plásticos de ingeniería en productos que deben cumplir con los requisitos de seguridad contra incendios y al mismo tiempo responder a los requisitos de sostenibilidad. Los equipos eléctricos, la electrificación de vehículos, el almacenamiento de baterías y la infraestructura de centros de datos requieren componentes poliméricos que puedan cumplir con exigentes estándares de rendimiento eléctrico y contra incendios. La calificación de materiales se ha vuelto más importante porque una formulación a menudo debe cumplir con más de 1 norma regional antes de que un fabricante de equipos originales la apruebe. Esto favorece a los proveedores con documentación regulatoria establecida, soporte técnico y grados de productos validados. El mercado de retardantes de llama para resinas de ingeniería también está cambiando a medida que los límites sobre algunas sustancias bromadas y la presión sobre los suministros de trióxido de antimonio modifican el costo y la disponibilidad de las formulaciones establecidas.
Conclusiones Clave del Informe
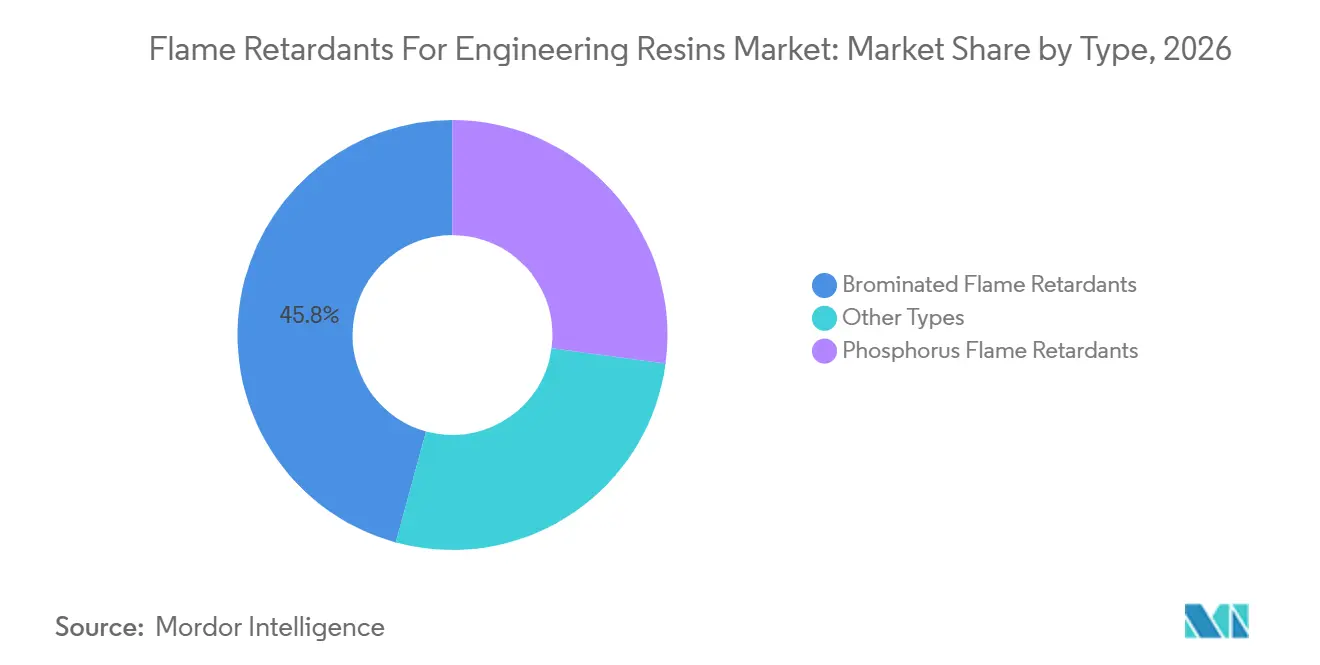
- Por tipo, los retardantes de llama bromados representaron el 45,75% de la participación del mercado de retardantes de llama para resinas de ingeniería en 2026, mientras que se prevé que los retardantes de llama de fósforo avancen a una CAGR del 8,06% hasta 2032.
- Por aplicación, el acrilonitrilo butadieno estireno (ABS) representó el 30,11% de la participación del mercado de retardantes de llama para resinas de ingeniería en 2026, mientras que se prevé que la poliamida avance a una CAGR del 8,21% hasta 2032.
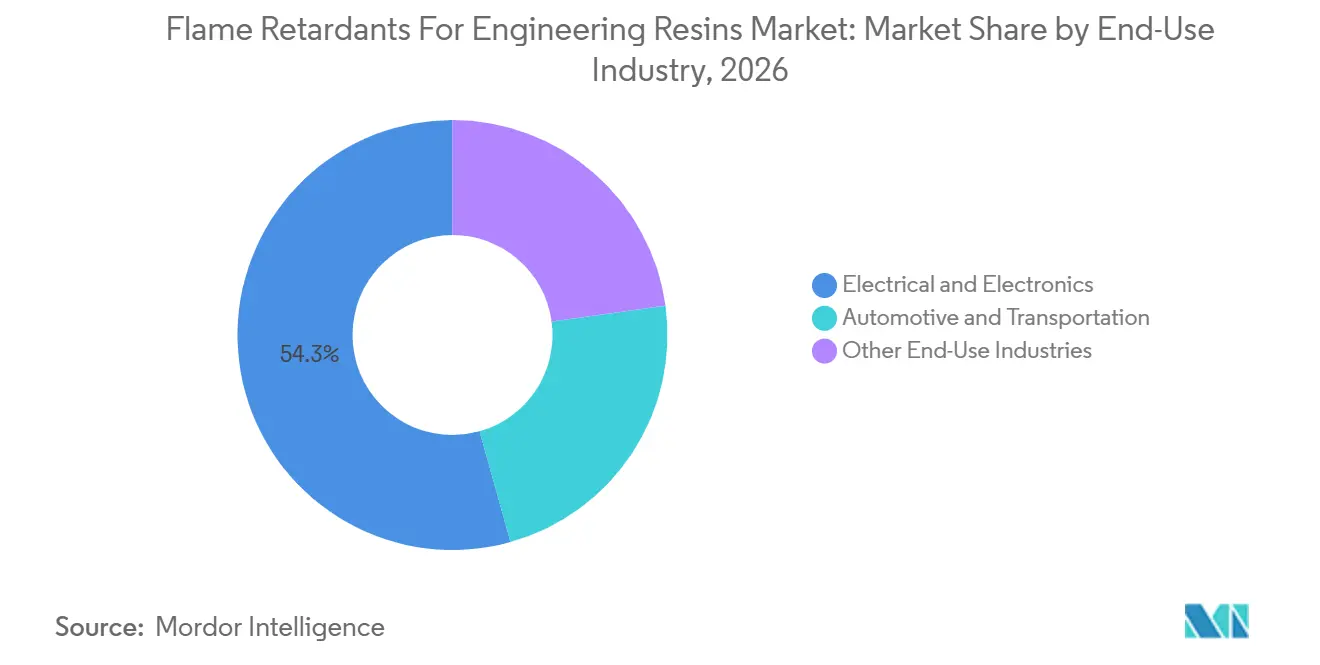
- Por industria de uso final, el sector eléctrico y electrónico representó el 54,34% de la participación del mercado de retardantes de llama para resinas de ingeniería en 2026, mientras que se prevé que el sector automotriz y de transporte avance a una CAGR del 8,75% hasta 2032.
- Por geografía, Asia-Pacífico representó el 46,27% de la participación del mercado de retardantes de llama para resinas de ingeniería en 2026 y se prevé que avance a una CAGR del 8,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Retardantes de Llama para Resinas de Ingeniería
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Vehículos y Componentes de Alta Tensión | +2.5% | Global, con ganancias concentradas en China, Alemania, Corea del Sur y los Estados Unidos | Corto plazo (≤ 2 años) |
| Estrictas Normas de Seguridad contra Incendios para Equipos Eléctricos y Electrónicos | +1.9% | Global; influencia de cumplimiento más fuerte en la UE, América del Norte, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Crecimiento en Electrónica de Consumo y Dispositivos Conectados | +1.5% | Núcleo APAC (China, Corea del Sur, Japón), con expansión hacia América del Norte y la UE | Corto plazo (≤ 2 años) |
| Reducción de Peso y Sustitución de Plásticos de Ingeniería en el Transporte | +1.0% | Global, más pronunciado en la UE (regulaciones de flota de CO₂) y mercados de vehículos eléctricos de APAC | Mediano plazo (2-4 años) |
| Almacenamiento de Energía en Baterías e Infraestructura de Energía para Centros de Datos de IA | +0.8% | América del Norte y APAC lideran; Oriente Medio y África y Europa están ganando terreno | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de Vehículos y Componentes de Alta Tensión
Los sistemas de vehículos están evolucionando hacia plataformas de baterías de 800 V, lo que incrementa los requisitos para los materiales utilizados en aplicaciones de carga, adyacentes a baterías y conectores de alta tensión. Los aditivos halogenados pueden reducir el Índice de Seguimiento Comparativo de matrices de poliamida y tereftalato de polibutileno, lo que puede crear un riesgo de fallo dieléctrico donde se produce arco eléctrico por encima de 400 V. Los sistemas a base de fósforo, incluidos los grados de dietilfosfato de aluminio, pueden alcanzar valores de Índice de Seguimiento Comparativo superiores a 600 V en poliamida reforzada con vidrio, manteniendo al mismo tiempo una clasificación V-0 de Underwriters Laboratories (UL) 94. Estos requisitos de rendimiento están llevando a los fabricantes de equipos originales a especificar formulaciones libres de halógenos para conectores estructurales y carcasas de barras colectoras. Envalior introdujo el Pocan BFN4232ZHR S1 en octubre de 2025 para conectores de carga de 800 V, carcasas de fuentes de alimentación para centros de datos de inteligencia artificial y redes de vehículos híbridos de 48 V. El mercado de retardantes de llama para resinas de ingeniería se beneficia, por tanto, de un requisito técnico vinculado al diseño de sistemas de alta tensión en lugar de un ciclo de sustitución a corto plazo.
Estrictas Normas de Seguridad contra Incendios para Equipos Eléctricos y Electrónicos
Los proveedores de equipos eléctricos y electrónicos utilizan cada vez más los estándares de hilo incandescente y de combustión vertical como requisitos básicos de selección de materiales. Las pruebas de la norma IEC 60695-2-12 pueden requerir un Índice de Inflamabilidad de Hilo Incandescente de 775 °C a 850 °C o superior para aparatos sin supervisión, mientras que la UL 94 sigue siendo una medida ampliamente utilizada para evaluar la inflamabilidad de los plásticos. La Unión Europea restringe los bifenilos polibromados y los éteres de difenilo polibromados en equipos eléctricos y electrónicos bajo la Directiva de Restricción de Sustancias Peligrosas[1]. La UL 746B fue revisada en septiembre de 2025 para aclarar los requisitos de muestras para evaluaciones a largo plazo de materiales poliméricos. Los fabricantes de equipos originales que sirven a Europa, los Estados Unidos y Asia a menudo necesitan 1 compuesto que satisfaga sistemas de aprobación parcialmente diferentes, lo que puede extender el trabajo de calificación entre 9 y 18 meses. El mercado de retardantes de llama para resinas de ingeniería se beneficia cuando las formulaciones establecidas permanecen aprobadas durante largos ciclos de producto, y los nuevos proveedores se enfrentan a un proceso de documentación más exigente.
Crecimiento en Electrónica de Consumo y Dispositivos Conectados
Los dispositivos inteligentes generan una demanda constante de materiales que puedan cumplir con los requisitos de rendimiento contra incendios en paredes delgadas en carcasas y componentes internos. Cada dispositivo puede contener entre 8 y 12 gramos de retardantes de llama conformes con UL 94 V-0 y libres de halógenos, y la demanda aumenta con los envíos unitarios de productos conectados. Las carcasas miniaturizadas pueden tener espesores de pared de 0,75 mm o menos, por lo que los formuladores deben mantener el rendimiento V-0 sin comprometer el flujo de fusión o la estabilidad dimensional. Las carcasas de estaciones base 5G para exteriores también requieren resinas de ingeniería resistentes a la radiación ultravioleta que cumplan con los requisitos de seguridad de la norma IEC 62368-1. Avient Corporation lanzó los aditivos retardantes de llama Cesa MAX para aplicaciones de polietileno en septiembre de 2025 con clasificaciones desde UL 94 V-0 hasta V-2 y 5VA o 5VB. Este requisito de bajo contenido y rendimiento en paredes delgadas mantiene al mercado de retardantes de llama para resinas de ingeniería relevante incluso en categorías de electrónica madura.
Almacenamiento de Energía en Baterías e Infraestructura de Energía para Centros de Datos de IA
Los sistemas de almacenamiento de energía en baterías requieren materiales de carcasa que puedan abordar la contención de la fuga térmica, que puede superar las necesidades de las aplicaciones típicas de UL 94 V-0. Dichos sistemas pueden requerir enfoques de retardantes de llama formadores de cerámica o intumescentes en los plásticos utilizados alrededor de los módulos de batería. El Departamento de Energía de los Estados Unidos identifica los requisitos de la cadena de suministro y de seguridad como consideraciones centrales para los sistemas de almacenamiento de energía en baterías[2]. Los centros de datos de inteligencia artificial también están aumentando la demanda de polímeros utilizados en componentes de distribución de energía y servidores. Covestro AG ha descrito aplicaciones de policarbonato retardante de llama para conductos de aire de servidores de inteligencia artificial de próxima generación. El mercado de retardantes de llama para resinas de ingeniería obtiene una base de demanda de mayor valor a medida que los materiales para centros de datos necesitan equilibrar la seguridad contra incendios, la fiabilidad eléctrica, la durabilidad y el rendimiento en usos de transporte electrificado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones sobre Químicos Bromados y Otros Químicos Peligrosos | -1.2% | UE (primaria); América del Norte y APAC (en aceleración); influencia de cumplimiento de RoHS, Anexo XV de REACH y el Convenio de COP | Mediano plazo (2-4 años) |
| Alto Costo de Formulación y Compromisos de Rendimiento | -0.9% | Global, más pronunciado en los segmentos de compoundadores de nivel 2/3 de APAC sensibles al precio | Corto plazo (≤ 2 años) |
| Contaminación de Flujos de Plásticos de Ingeniería Reciclados | -0.6% | UE (impulsada por el Reglamento de Diseño Ecológico para Productos Sostenibles); en crecimiento en APAC y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones sobre Químicos Bromados y Otros Químicos Peligrosos
El 11 de noviembre de 2025, la Comisión Europea solicitó a la Agencia Europea de Sustancias y Mezclas Químicas que preparara un expediente de restricción del Anexo XV para ciertos retardantes de llama bromados aromáticos no poliméricos. La solicitud identificó 3 sustancias que fueron confirmadas como muy persistentes y muy bioacumulables en el marco del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas. La Agencia Europea de Sustancias y Mezclas Químicas también está revisando los retardantes de llama organofosforados, con un calendario de revisión que se extiende hasta diciembre de 2027. Los compoundadores pueden necesitar entre 12 y 24 meses de trabajo para reformular y calificar cada grado afectado. Las químicas de fósforo alternativas pueden conllevar primas de costo del 20% al 40% sobre las formulaciones bromadas heredadas. Estas condiciones pueden presionar a los compoundadores más pequeños en el mercado de retardantes de llama para resinas de ingeniería porque pueden carecer de los recursos técnicos para gestionar varios cambios en la lista de proveedores aprobados al mismo tiempo.
Alto Costo de Formulación y Compromisos de Rendimiento
Los sistemas de fósforo libres de halógenos pueden requerir cargas del 10% al 18% en peso en poliamida de ingeniería y policarbonato para cumplir con los requisitos de UL 94 V-0. Estas cargas pueden aumentar los costos de los materiales y pueden reducir la resistencia al impacto o el alargamiento en la rotura en algunos sustratos. El trihidrato de alúmina y el hidróxido de magnesio pueden requerir del 40% al 60% en peso para lograr un rendimiento contra incendios similar, lo que puede comprometer las propiedades mecánicas esperadas de las resinas de ingeniería. Huber Advanced Materials anunció un aumento de precios global para todas las líneas de productos con vigencia a partir de enero de 2026. Las comparaciones de costos siguen siendo importantes para las cadenas de suministro automotrices de nivel 2 en el Sudeste Asiático, donde las decisiones de adquisición aún pueden priorizar el costo por kilogramo sobre el posicionamiento de cumplimiento a largo plazo. La industria de retardantes de llama para resinas de ingeniería debe, por tanto, mejorar el rendimiento a niveles de carga más bajos para ampliar la adopción en aplicaciones sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Retardantes de Llama Bromados Lideran, Mientras que los Retardantes de Llama de Fósforo se Expanden
Los retardantes de llama bromados representaron el 45,75% de la participación del mercado en 2026. Mantienen un uso amplio porque pueden ser rentables en aplicaciones con requisitos químicos menos restrictivos, funcionan a niveles de carga más bajos que muchas alternativas inorgánicas y son compatibles con el acrilonitrilo butadieno estireno, el poliestireno de alto impacto y las mezclas de policarbonato-acrilonitrilo butadieno estireno. Estos sistemas de resinas se utilizan ampliamente en carcasas de equipos eléctricos y electrónicos. Las restricciones regulatorias en Europa y los requisitos de sostenibilidad de los fabricantes de equipos originales globales están limitando su uso en aplicaciones seleccionadas. La solicitud de la Comisión Europea de un expediente de restricción del Anexo XV da a los compoundadores en el mercado de retardantes de llama para resinas de ingeniería una razón clara para revisar las formulaciones bromadas aromáticas no poliméricas. Se proyecta que los retardantes de llama de fósforo avancen a una CAGR del 8,06% hasta 2032 porque pueden ofrecer un alto rendimiento de Índice de Seguimiento Comparativo en sistemas de poliamida y poliéster.
Una investigación publicada en 2025 encontró que los retardantes de llama organofosforados podían lograr un comportamiento autoextinguible UL 94 V-0 en poliamida parcialmente aromática con cargas de fósforo tan bajas como el 4% en peso. Otras formulaciones incluyen trihidrato de alúmina, hidróxido de magnesio, sinergistas y compuestos a base de nitrógeno. Estos sistemas pueden tener perfiles regulatorios favorables, pero pueden reducir el rendimiento mecánico en piezas moldeadas de precisión. Las restricciones de suministro de trióxido de antimonio también están fomentando el desarrollo en todos los grupos de química. Albemarle Corporation amplió la plataforma SAYTEX ALERO con las variantes Fine y Optima en octubre de 2025 para reducir la dependencia del trióxido de antimonio en aplicaciones textiles, adhesivas y termoplásticas. ICL también describió tecnologías bromadas con bajo contenido de trióxido de antimonio y libres de trióxido de antimonio en marzo de 2026, reflejando la demanda en el mercado de retardantes de llama para resinas de ingeniería de formulaciones que puedan reducir la exposición de la cadena de suministro.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación: El ABS Ancla la Participación Mientras que la Poliamida Lidera el Crecimiento
El acrilonitrilo butadieno estireno representó el 30,11% de la participación del mercado en 2026 porque sigue siendo ampliamente utilizado en carcasas de electrónica de consumo, carcasas de hardware de tecnología de la información y recintos de electrodomésticos. Su uso está respaldado por la necesidad de rendimiento contra incendios en paredes delgadas en piezas externas visibles. Se proyecta que la poliamida avance a una CAGR del 8,21% hasta 2032, respaldada por su resistencia térmica, durabilidad mecánica y adecuación para conectores de alta tensión y protectores de circuitos industriales. La poliamida también se utiliza en módulos de almacenamiento de energía en baterías donde la resistencia al fuego es una condición de diseño crítica. Avient Corporation lanzó Nymax FR REC en septiembre de 2026, ofreciendo grados de poliamida 6 y poliamida 66 recicladas que lograron UL 94 V-0 a 0,8 mm y un Índice de Inflamabilidad de Hilo Incandescente de 960 °C con un contenido reciclado post-industrial del 42% al 77%. El mercado de retardantes de llama para resinas de ingeniería está, por tanto, viendo cómo el contenido circular se convierte en parte del diseño de productos de poliamida retardante de llama.
El tereftalato de polietileno y el tereftalato de polibutileno son importantes en conectores automotrices y carcasas de relés. La cartera Exolit OP de CLARIANT se dirige a aplicaciones de movilidad eléctrica con tereftalato de polibutileno que requieren un alto rendimiento de Índice de Seguimiento Comparativo sin contenido de halógenos ni trióxido de antimonio. Las mezclas de policarbonato y policarbonato-acrilonitrilo butadieno estireno continúan sirviendo a aplicaciones de centros de datos y electrónica de potencia. Covestro AG ha presentado soluciones de materiales para centros de datos de inteligencia artificial, incluidos componentes poliméricos donde la resistencia a la llama y la transparencia pueden ser relevantes. Otras aplicaciones en el mercado de retardantes de llama para resinas de ingeniería incluyen el sulfuro de polifenileno, el polímero de cristal líquido y la polieterimida. Estas resinas se utilizan en aplicaciones aeroespaciales de mayor valor, equipos para semiconductores y antenas 5G. Los requisitos de la norma IEC 62368-1 influyen en el rango de rendimiento aceptable para muchas de estas categorías de materiales.
Por Industria de Uso Final: El Sector Eléctrico y Electrónico Lidera Mientras que el Automotriz y de Transporte se Acelera
El sector eléctrico y electrónico representó el 54,34% de la participación del mercado en 2026. El segmento incluye carcasas de conectores, cuerpos de relés, conductos de aire para bastidores de servidores y recintos de equipos de conmutación, todos los cuales utilizan componentes poliméricos retardantes de llama. La demanda en el mercado de retardantes de llama para resinas de ingeniería difiere entre los dispositivos de consumo maduros y el hardware de infraestructura, como los sistemas de inteligencia artificial, centros de datos, sistemas de conmutación y equipos de automatización industrial. Estas últimas aplicaciones pueden requerir formulaciones no halogenadas de primera calidad que también resistan el contacto con fluidos de enfriamiento dieléctrico. Los estándares de hilo incandescente y la certificación IEC 62368-1 guían la calificación de materiales en esta área de uso final. BASF inició la producción comercial de poliuretano termoplástico retardante de llama Elastollan en Shanghái en marzo de 2026 para usos en carga de vehículos eléctricos, automatización industrial y cables robóticos en la región de Asia-Pacífico.
Se proyecta que el sector automotriz y de transporte avance a una CAGR del 8,75% hasta 2032. El crecimiento en el mercado de retardantes de llama para resinas de ingeniería está respaldado por la reducción de peso y por los nuevos requisitos de seguridad contra incendios para carcasas de baterías de alta tensión y equipos de carga. La sustitución de componentes metálicos por plásticos aumenta la demanda de materiales, mientras que las arquitecturas eléctricas crean casos de uso adicionales que no existían en los vehículos convencionales. Las mezclas ACTILOX HTB de Nabaltec AG están diseñadas para formar capas similares a la cerámica durante las pruebas térmicas para aplicaciones de contención de carcasas de baterías. Este tipo de sistema aborda las condiciones directas de fuga térmica en lugar de las pruebas estándar de combustión vertical únicamente. La construcción, la maquinaria industrial y los bienes de consumo siguen siendo usos finales importantes, respaldados por la aplicación de códigos de construcción y la demanda de reemplazo. Su crecimiento es más lento porque los ciclos de desarrollo de productos son más largos y los cambios regulatorios están menos concentrados que en la electrónica y el transporte.
Nota: Las participaciones de todos los segmentos individuales estn disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico representó el 46,27% de la participación del mercado en 2026 y se proyecta que avance a una CAGR del 8,43% hasta 2032. La región combina una gran capacidad de compoundeo de resinas de ingeniería con una fuerte demanda de electrónica, baterías y vehículos eléctricos. China tiene un papel importante en la demanda del mercado de retardantes de llama para resinas de ingeniería a través del compoundeo de poliamida, acrilonitrilo butadieno estireno y tereftalato de polibutileno. Japón está transitando de las químicas de productos básicos bromados hacia sistemas de fósforo y minerales más técnicos. La Asociación Japonesa de Retardantes de Llama actualizó su lista de los principales tipos de retardantes de llama y proveedores en mayo de 2025, mostrando cambios continuos en la base de proveedores del país.
Corea del Sur y los países de la Asociación de Naciones del Sudeste Asiático (ASEAN) son centros de adquisición en crecimiento debido a la fabricación de celdas de batería y la construcción de instalaciones de semiconductores. La Ley de Control de Sustancias Químicas de Corea del Sur añade una consideración de cumplimiento local junto con los estándares IEC aplicados internacionalmente. América del Norte tiene una base industrial madura y altos requisitos de cumplimiento, con demanda respaldada por la fabricación de vehículos eléctricos y proyectos de almacenamiento de baterías. Canadá y México añaden demanda a través de cadenas de suministro automotrices que requieren materiales calificados para varios mercados geográficos. Europa está fuertemente influenciada por la base de fabricación automotriz de Alemania y por la adopción temprana de formulaciones libres de halógenos compatibles con la reciclabilidad en los países nórdicos. El mandato de 2025 de la Agencia Europea de Sustancias y Mezclas Químicas está impulsando a los participantes del mercado de retardantes de llama para resinas de ingeniería en Europa a revisar sus carteras de calificación y asignar recursos al trabajo de reformulación.
América del Sur sigue siendo un área de demanda en desarrollo, con Brasil respaldado por el ensamblaje de electrónica y la producción automotriz. Argentina y otros países de la región contribuyen a través de aplicaciones de maquinaria industrial y revestimiento de cables. Oriente Medio y África tienen bases de demanda más pequeñas, pero ofrecen oportunidades donde la producción de plásticos aguas abajo, el ensamblaje de electrónica y la inversión en manufactura están aumentando. Arabia Saudita está emergiendo como un centro de demanda a través de la integración petroquímica hacia plásticos y el desarrollo industrial. Sudáfrica apoya la demanda regional a través de su base manufacturera establecida. Italmatch Chemicals S.p.A firmó un acuerdo de suministro con la Autoridad del Agua de Arabia Saudita en septiembre de 2026, ampliando su presencia comercial en Oriente Medio y África. Estos mercados regionales en el mercado de retardantes de llama para resinas de ingeniería requieren que los proveedores equilibren precios competitivos con los requisitos técnicos y de cumplimiento de los productos ensamblados localmente.
Panorama Competitivo
El mercado de retardantes de llama para resinas de ingeniería está muy fragmentado, con los cinco principales actores que incluyen Albemarle Corporation, LANXESS, ICL, BASF y CLARIANT. Las empresas líderes se benefician de relaciones directas con los fabricantes de equipos originales, múltiples ubicaciones de fabricación y documentación regulatoria establecida. La integración hacia atrás en materias primas de bromo o fósforo puede respaldar la fiabilidad del suministro y el control de costos. Las aprobaciones de productos pueden crear largos ciclos de cambio porque los compoundadores y los fabricantes de equipos originales deben validar un material para grados de resina específicos y aplicaciones finales.
La expansión de capacidad en Asia-Pacífico y el desarrollo de productos libres de trióxido de antimonio son temas estratégicos prominentes. CLARIANT completó una segunda línea de producción en Daya Bay en noviembre de 2025 y anunció una empresa conjunta con FUHUA para una instalación de retardantes de llama a base de fósforo en la Provincia de Sichuan, sujeta a aprobación regulatoria. La empresa también inauguró 2 laboratorios de investigación y desarrollo en China en agosto de 2026, incluido un laboratorio en Daya Bay para síntesis a alta presión y caracterización analítica. Huber Engineered Materials adquirió activos seleccionados de trihidrato de alúmina, retardantes de llama libres de antimonio y supresores de humo a base de molibdato de The R.J. Marshall Company en mayo de 2025. Estas acciones fortalecen las carteras de materiales y las posiciones de suministro regional sin depender únicamente de aditivos de grado básico.
Las oportunidades en el mercado de retardantes de llama para resinas de ingeniería permanecen en los compuestos de sistemas de almacenamiento de energía en baterías que forman capas cerámicas protectoras durante la fuga térmica. Estos sistemas se sitúan entre los grados eléctricos y electrónicos tradicionales y los sistemas minerales orientados a la construcción, dejando espacio para productos diseñados específicamente. Los materiales libres de halógenos que funcionan con plásticos de ingeniería reciclados post-consumo son otra área subdesarrollada. El proyecto de 2025 del Fraunhofer LBF busca socios para formulaciones de poliamida, poliéster y acrilonitrilo butadieno estireno de circuito cerrado, lo que indica la necesidad de materiales que preserven la seguridad contra incendios en flujos reciclados. La tecnología de fósforo reactivo puede unir un componente retardante de llama a la matriz polimérica y puede reducir las preocupaciones de migración. LANXESS lanzó Purventis Core en septiembre de 2026 como un producto de fósforo reactivo libre de halógenos para espumas de poliuretano rígido y poliisocianurato, donde el material se une a la matriz polimérica.
Líderes de la Industria de Retardantes de Llama para Resinas de Ingeniería
-
Albemarle Corporation
-
LANXESS
-
ICL
-
BASF
-
CLARIANT
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Avient Corporation introdujo formulaciones de poliolefinas retardantes de llama sin halógenos Maxxam que logran una clasificación UL 94 5VA a un espesor de pared de 2,0 mm para electrodomésticos domésticos sin supervisión, sin agentes antidesprendimiento que contengan sustancias per- y polifluoroalquílicas (PFAS). El lanzamiento apoya el mercado de retardantes de llama para resinas de ingeniería al ampliar las soluciones de polímeros resistentes al fuego que cumplen con estrictos requisitos de seguridad y al mismo tiempo abordan la demanda de materiales libres de halógenos y PFAS.
- Junio de 2026: CLARIANT completó una inversión en su instalación de Daya Bay en China para ampliar la capacidad de producción de sus retardantes de llama Exolit OP, incluidas nuevas soluciones libres de halógenos diseñadas para el tereftalato de polibutileno (PBT) utilizado en aplicaciones de movilidad eléctrica. La expansión apoya el mercado de retardantes de llama para resinas de ingeniería al aumentar el suministro regional de aditivos de alto rendimiento para aislamiento eléctrico y componentes automotrices de alta tensión.
Alcance del Informe Global del Mercado de Retardantes de Llama para Resinas de Ingeniería
Los retardantes de llama para resinas de ingeniería son aditivos incorporados en termoplásticos de alto rendimiento para reducir la inflamabilidad y ayudar a cumplir con los requisitos de seguridad contra incendios. Se formulan para mejorar la resistencia al fuego manteniendo al mismo tiempo las propiedades mecánicas, térmicas y eléctricas requeridas para aplicaciones exigentes.
El Mercado de Retardantes de Llama para Resinas de Ingeniería está segmentado por tipo, aplicación, industria de uso final y geografía. Por tipo, el mercado está segmentado en retardantes de llama bromados, retardantes de llama de fósforo y otros tipos. Por aplicación, el mercado está segmentado en poliamida, ABS, PET y PBT, policarbonato, mezclas PC/ABS y otras aplicaciones. Por industria de uso final, el mercado está segmentado en eléctrica y electrónica, automotriz y transporte, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para los retardantes de llama para resinas de ingeniería en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Retardantes de Llama Bromados |
| Retardantes de Llama de Fósforo |
| Otros Tipos |
| Poliamida |
| ABS |
| PET y PBT |
| Policarbonato |
| Mezclas PC/ABS |
| Otras Aplicaciones |
| Eléctrica y Electrónica |
| Automotriz y Transporte |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Retardantes de Llama Bromados | |
| Retardantes de Llama de Fósforo | ||
| Otros Tipos | ||
| Por Aplicación | Poliamida | |
| ABS | ||
| PET y PBT | ||
| Policarbonato | ||
| Mezclas PC/ABS | ||
| Otras Aplicaciones | ||
| Por Industria de Uso Final | Eléctrica y Electrónica | |
| Automotriz y Transporte | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de retardantes de llama para resinas de ingeniería?
El tamaño del mercado de retardantes de llama para resinas de ingeniería fue valorado en 2,86 mil millones de USD en 2026 y se estima que crecerá desde 3,07 mil millones de USD en 2027 hasta alcanzar 4,44 mil millones de USD en 2032, a una CAGR del 7,68% durante el período de pronóstico (2027-2032).
¿Qué tipo tuvo la mayor participación en 2026?
Los retardantes de llama bromados representaron el 45,75% de la participación del mercado en 2026, respaldados por su eficiencia de costos y compatibilidad con varias resinas electrónicas.
¿Qué tipo se proyecta que avance más rápido hasta 2032?
Se proyecta que los retardantes de llama de fósforo avancen a una CAGR del 8,06% hasta 2032 debido a la demanda de aplicaciones de alta tensión y libres de halógenos.
¿Qué aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que la poliamida avance a una CAGR del 8,21% hasta 2032, respaldada por su uso en conectores de vehículos eléctricos, protección de circuitos y sistemas de almacenamiento de baterías.