
Tamanho e Participação do Mercado de Energia Solar Fotovoltaica (FV) de Inclinação Fixa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.14 % |
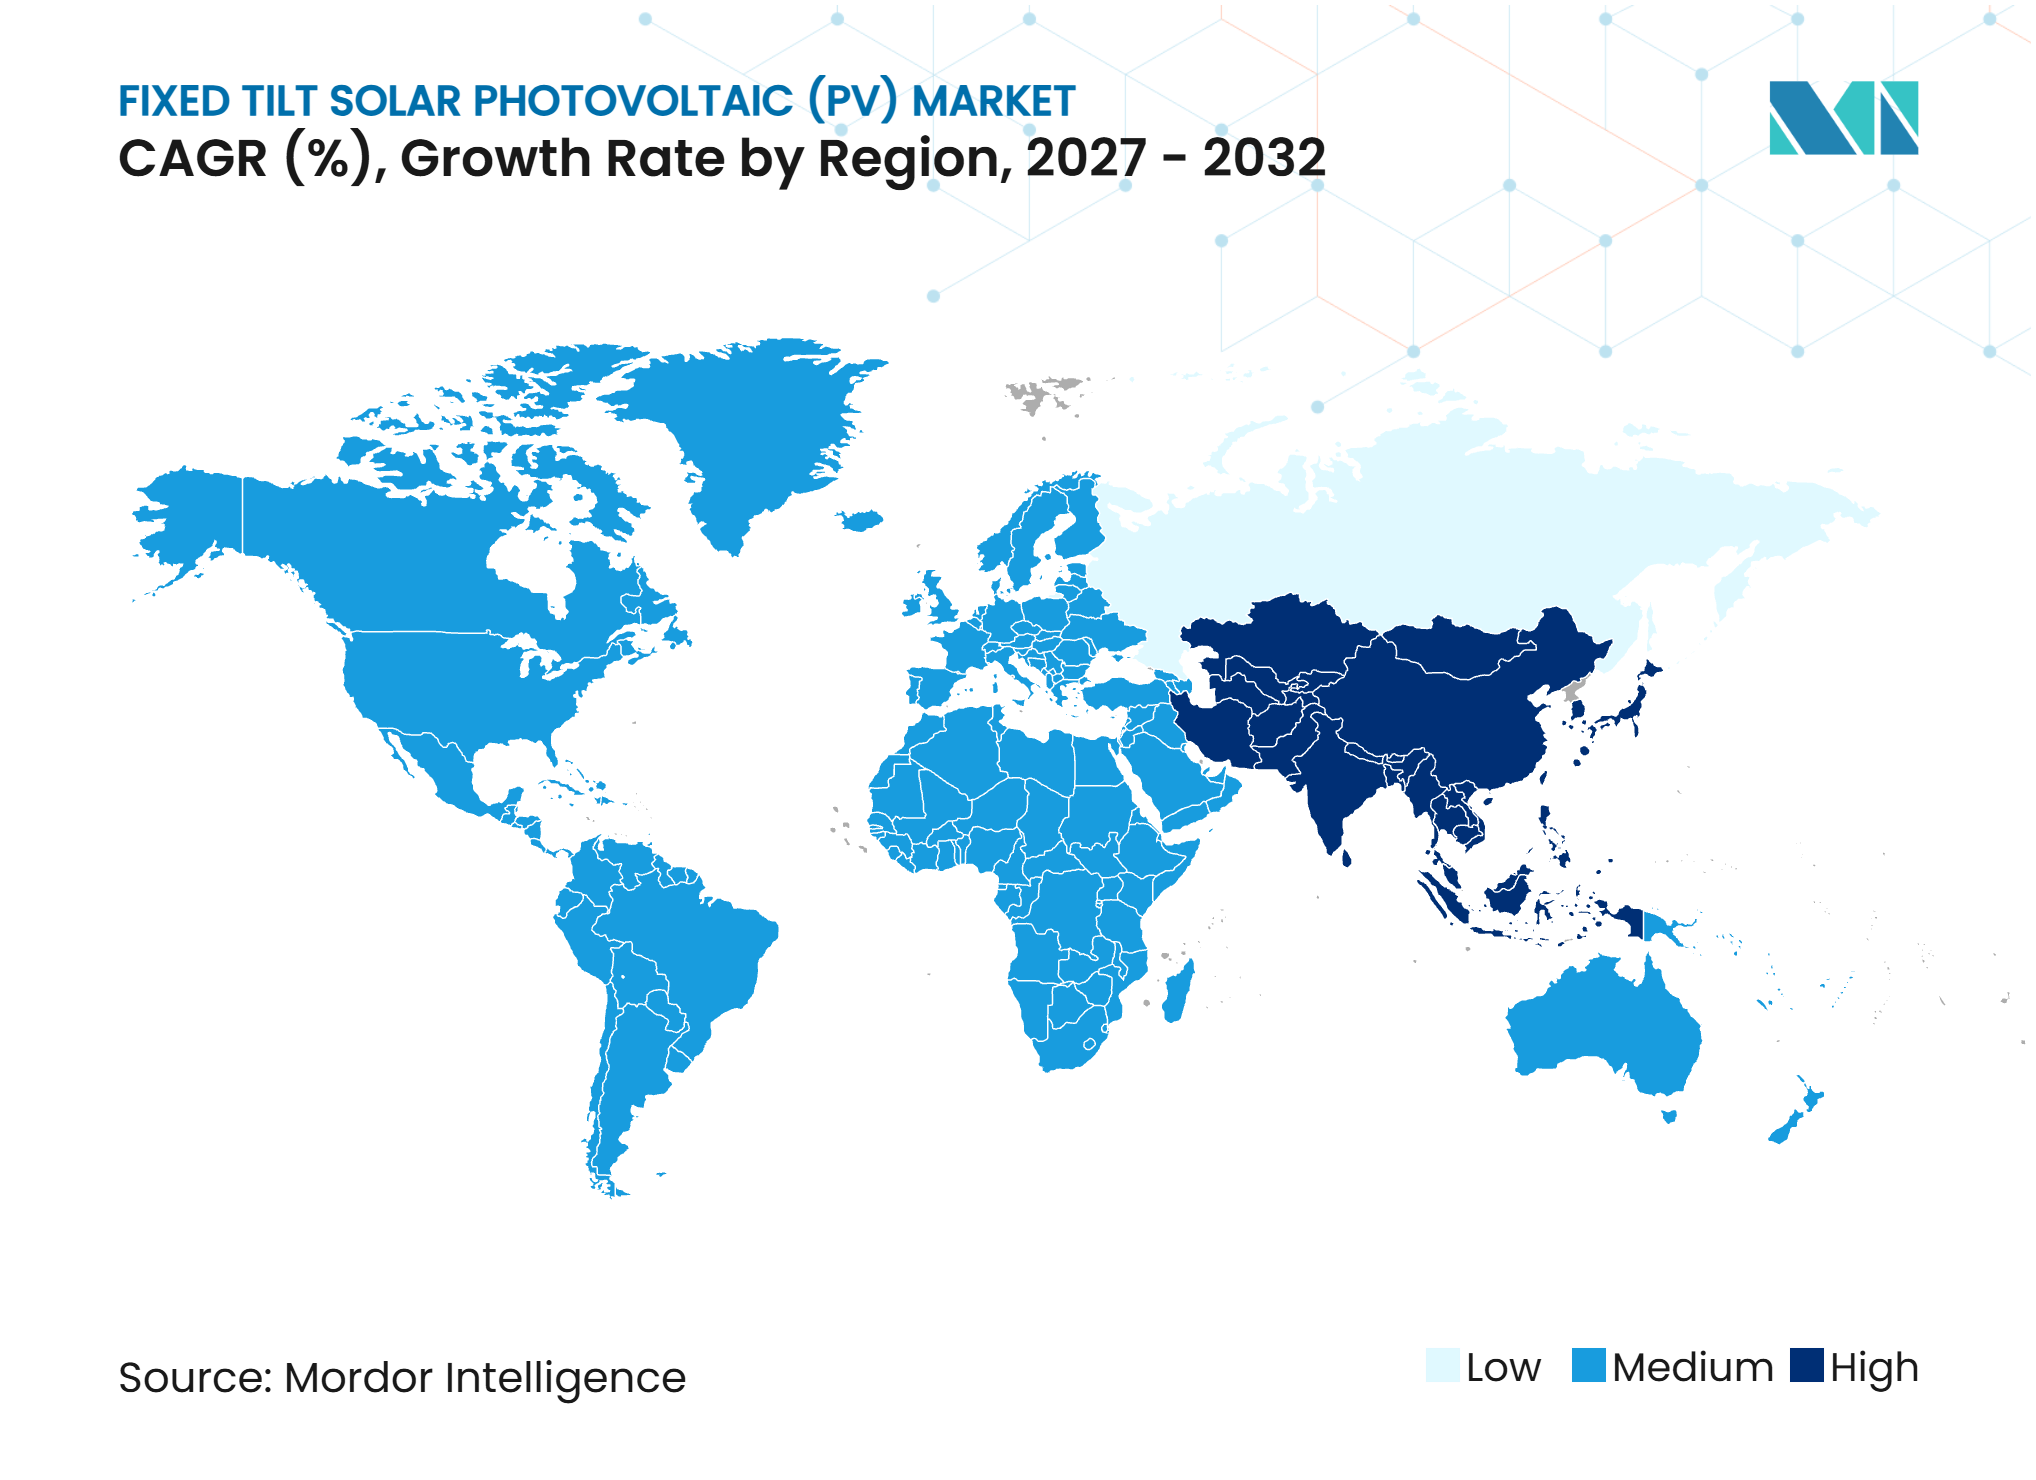
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Solar Fotovoltaica (FV) de Inclinação Fixa pela Mordor Intelligence
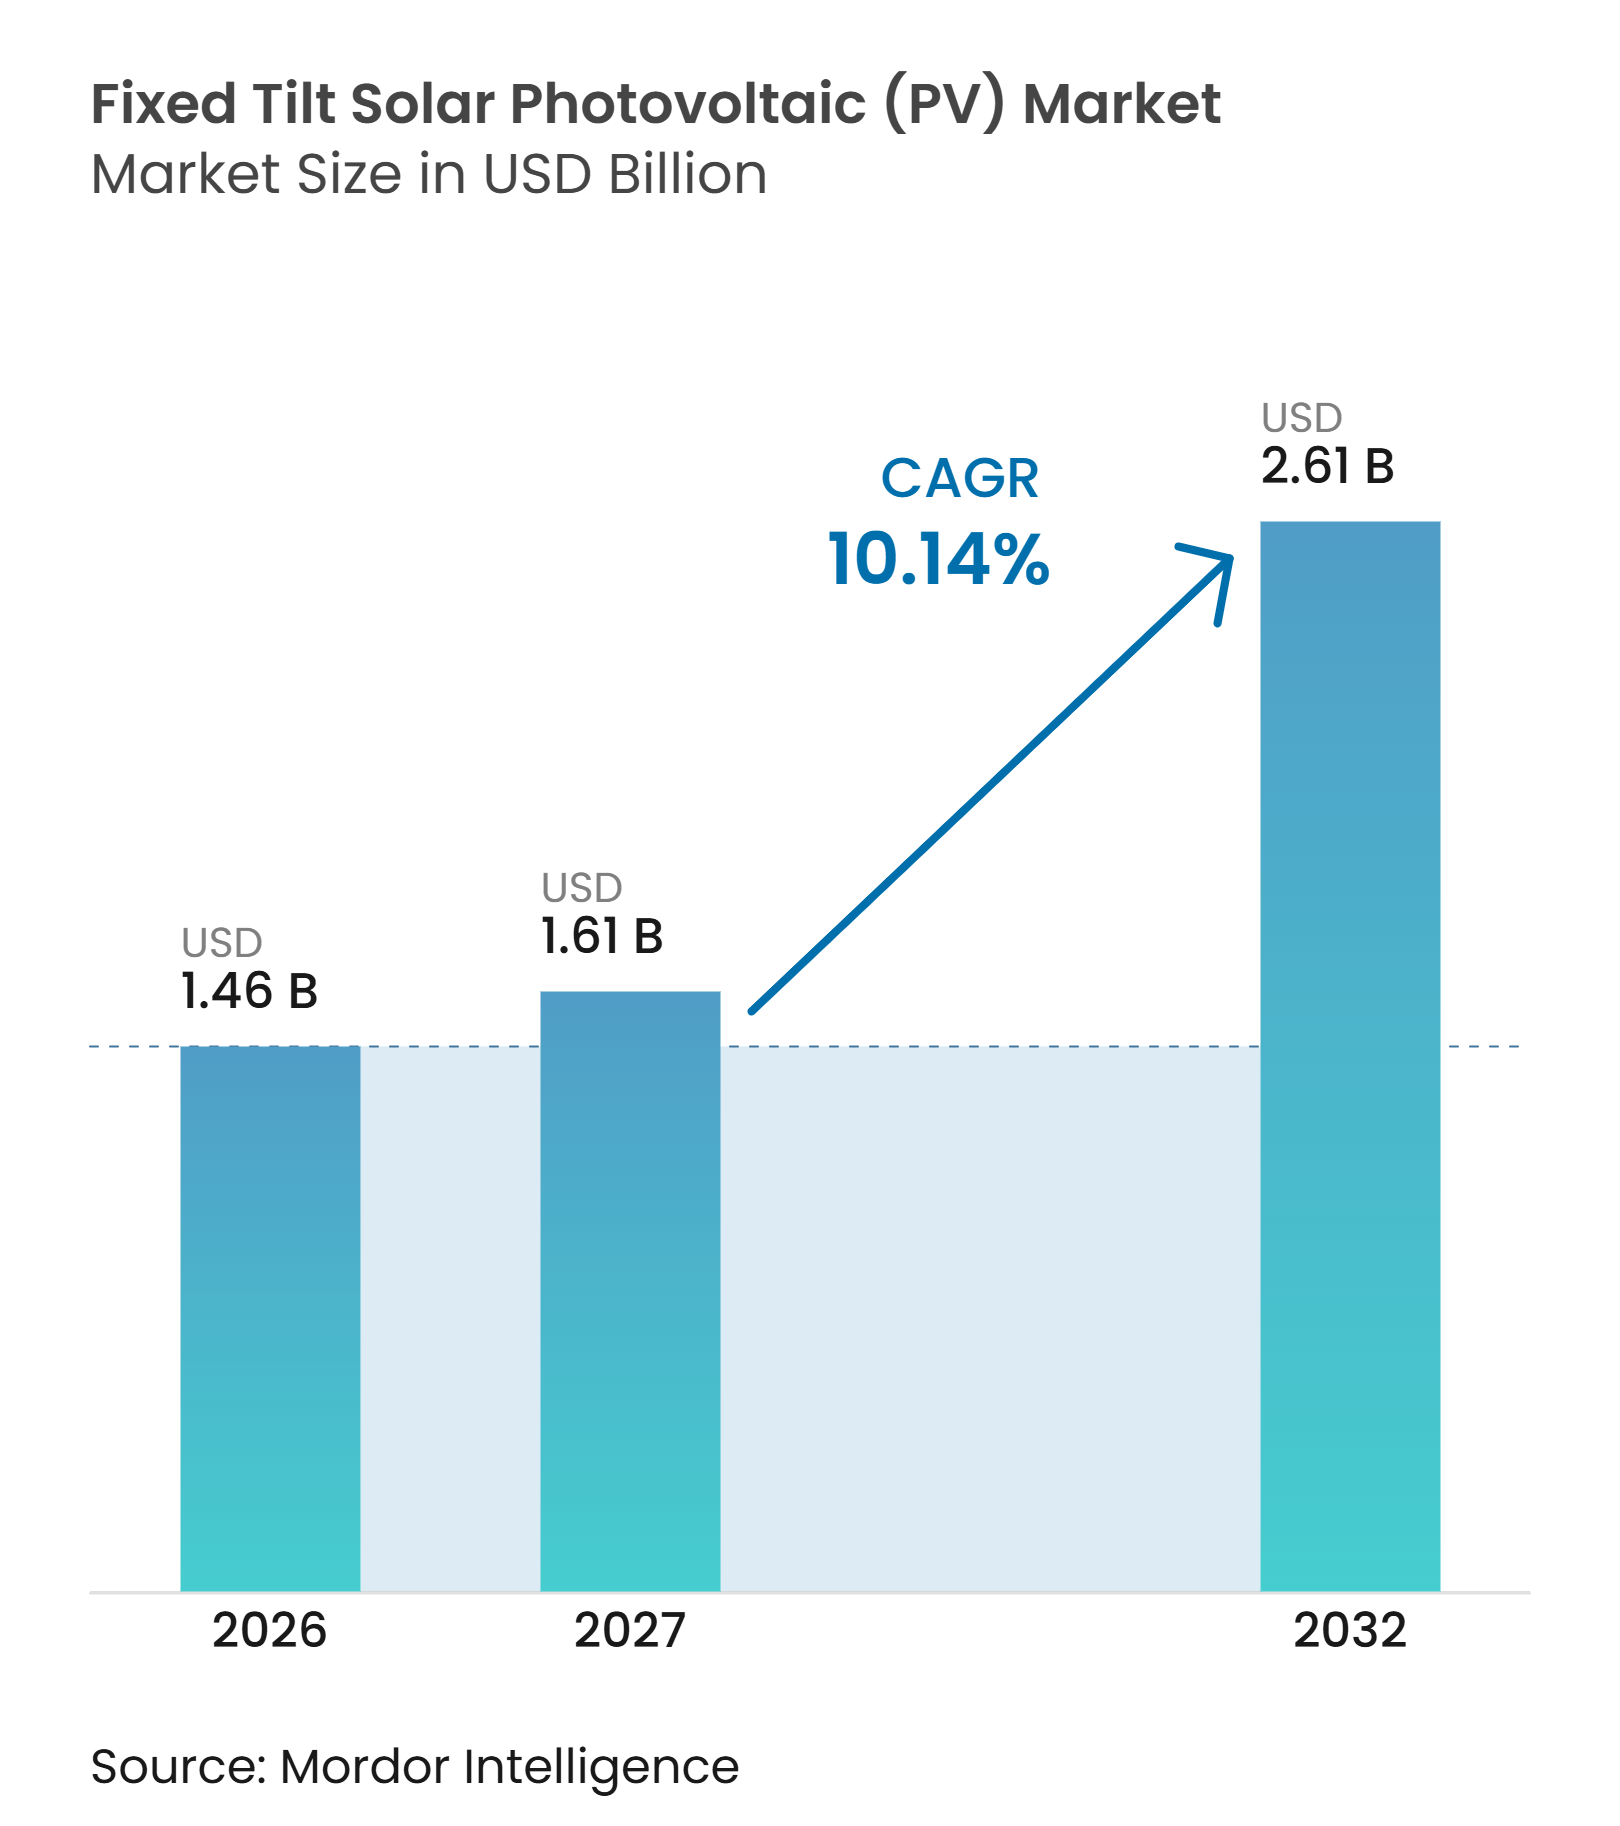
O tamanho do mercado global de energia solar fotovoltaica de inclinação fixa está projetado em 1,46 bilhões de USD em 2026, 1,61 bilhões de USD em 2027, e deve atingir 2,61 bilhões de USD até 2032, crescendo a um CAGR de 10,14% de 2027 a 2032. As adições globais de energia solar atingiram 510,3 GW em 2025, o que sustenta uma base de projetos mais ampla para sistemas de montagem de inclinação fixa.[1] O mercado de energia solar fotovoltaica de inclinação fixa se beneficia em situações onde a menor complexidade dos equipamentos, o terreno irregular, a exposição ao vento ou a menor irradiância direta normal reduzem o valor dos equipamentos de rastreamento. Essa posição confere ao mercado de energia solar fotovoltaica de inclinação fixa um papel prático em condições variadas de local. Instalações distribuídas e coberturas comerciais favorecem estruturas de inclinação fixa porque geralmente exigem projetos simples e manutenção previsível, enquanto as regras de conteúdo doméstico favorecem os fabricantes capazes de fornecer estruturas locais em conformidade. O mercado de energia solar fotovoltaica de inclinação fixa ainda pode enfrentar uma aquisição mais lenta de equipamentos quando os atrasos na rede elétrica e o corte de geração persistem, apesar de um robusto pipeline solar.
Principais Conclusões do Relatório
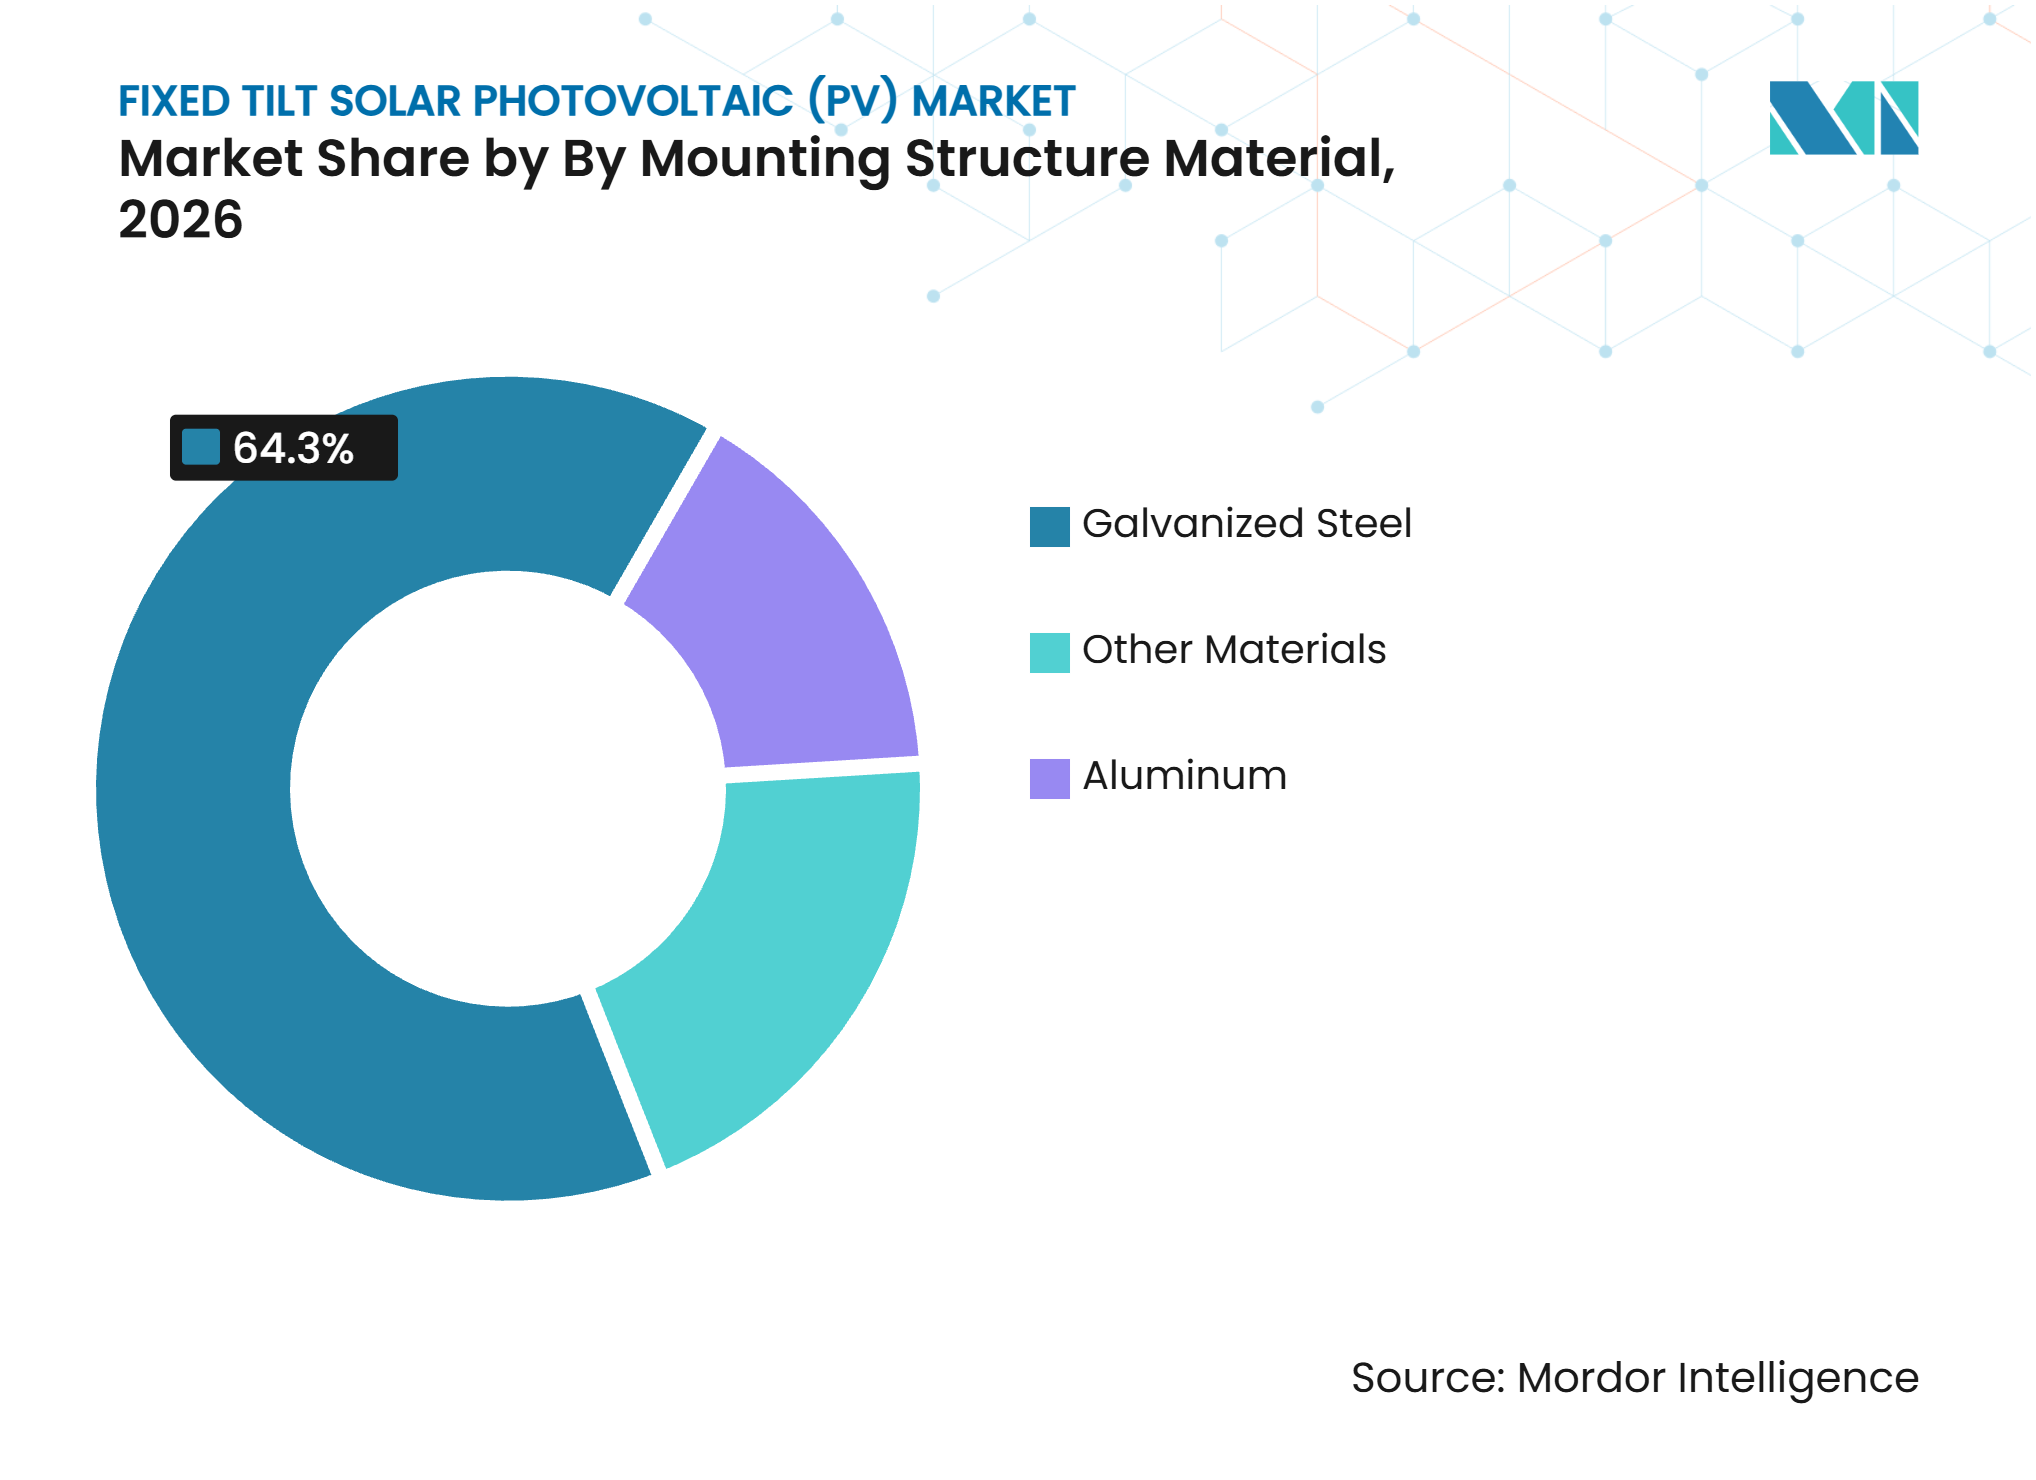
- Por material de estrutura de montagem, o aço galvanizado detinha 64,3% da participação do mercado de energia solar FV de inclinação fixa em 2026, enquanto o alumínio está projetado para crescer a um CAGR de 10,4% até 2032.
- Por tipo de instalação, os sistemas montados no solo representavam 66,5% do tamanho do mercado de energia solar FV de inclinação fixa em 2026, enquanto os sistemas flutuantes estão previstos para crescer a um CAGR de 11,2% até 2032.
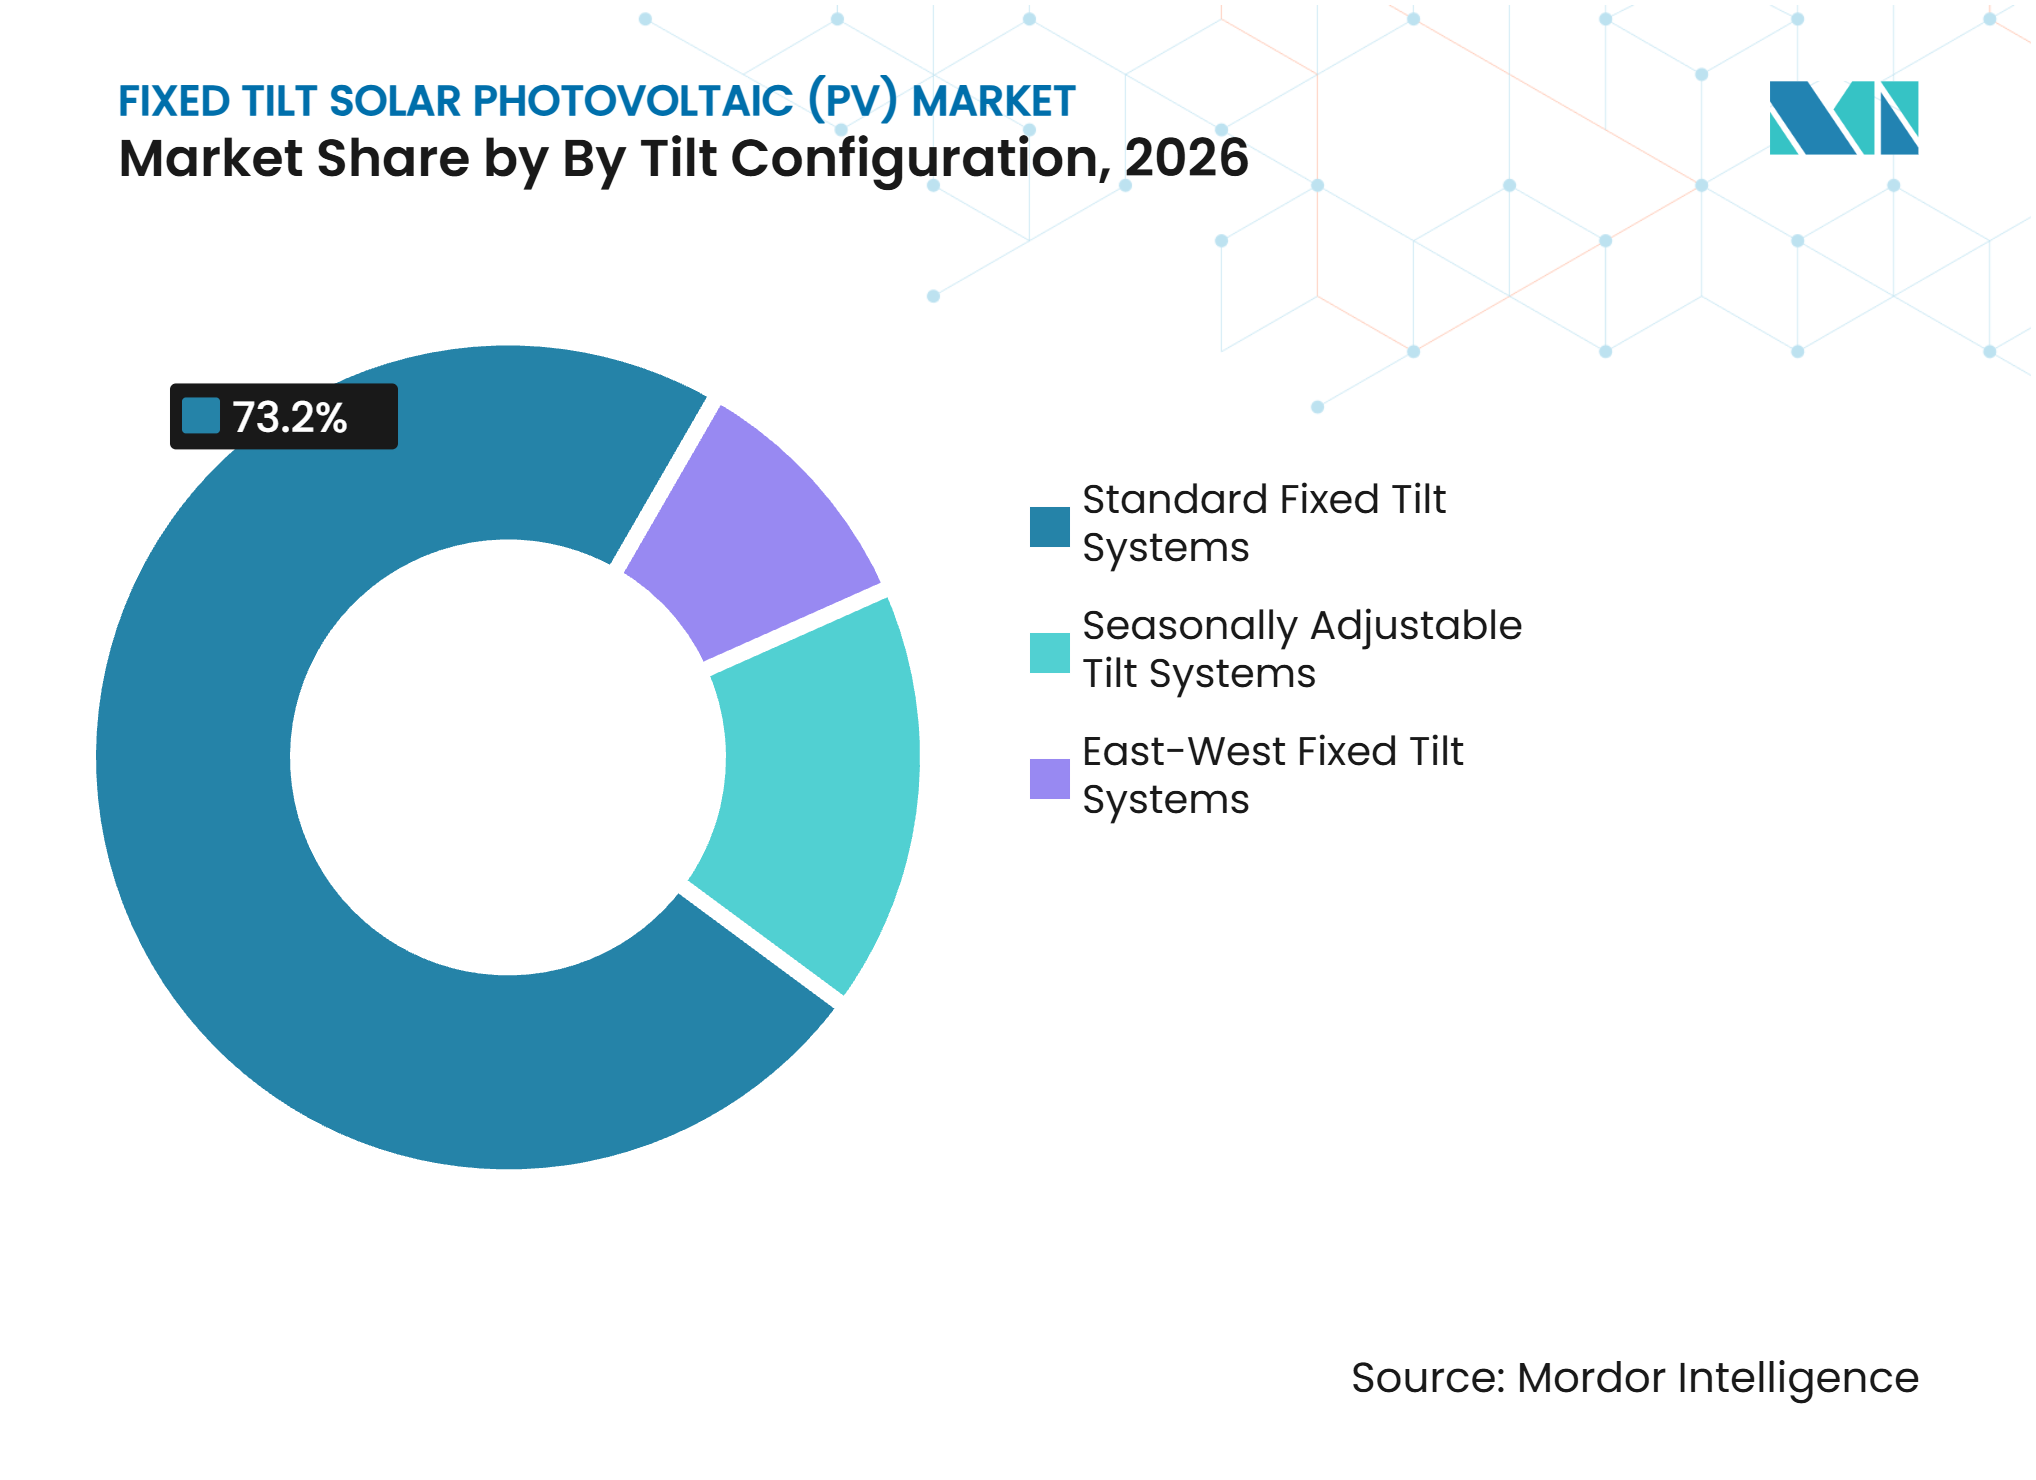
- Por configuração de inclinação, a inclinação fixa padrão detinha 73,2% de participação em 2026, enquanto a inclinação fixa leste-oeste está prevista para expandir a um CAGR de 10,7% até 2032.
- Por usuário final, a geração de energia em escala utilitária detinha 59,7% de participação em 2026, enquanto os usuários comerciais e industriais estão previstos para crescer a um CAGR de 10,9% até 2032.
- Por geografia, a Ásia-Pacífico detinha 46,3% de participação em 2026 e está prevista para crescer a um CAGR de 10,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adições de Capacidade de Energia Renovável e Metas de Descarbonização | +3.0% | Global, concentrado na Ásia, UE e MENA | Longo prazo (≥ 4 anos) |
| Menor Custo de Equilíbrio do Sistema e Operações Mais Simples do que os Sistemas de Rastreamento | +2.0% | Global, maior relevância na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Expansão da Implantação Solar em Escala Utilitária e Distribuída | +1.7% | Global, núcleo na Ásia-Pacífico, com expansão para Oriente Médio, África e América do Sul | Longo prazo (≥ 4 anos) |
| Incentivos de Conteúdo Doméstico e Expansão da Fabricação Regional | +1.4% | América do Norte e Europa principalmente | Curto prazo (≤ 2 anos) |
| Projetos com Fundações Leves para Terrenos Irregulares e Solos Desafiadores | +0.7% | América do Sul, Sudeste Asiático e África Subsaariana | Médio prazo (2-4 anos) |
| Compatibilidade com Módulos de Alta Eficiência e Bifaciais | +0.8% | Global, liderado pela Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adições de Capacidade de Energia Renovável e Metas de Descarbonização
A implantação solar continua sendo o impulsionador de demanda mais claro para o mercado de energia solar FV de inclinação fixa. As adições globais de capacidade solar atingiram 647 GW em 2025, um aumento de 11% em relação ao ano anterior, e a capacidade solar instalada acumulada se aproximou de 2.900 GW[2]. A Agência Internacional de Energia projeta 4.600 GW de adições de energia renovável até 2030, com a energia solar representando 80% do total esperado[3]. Espera-se que a FV distribuída represente 42% da expansão de FV até 2030, e essas instalações comumente utilizam estruturas fixas IEA.ORG. A Ásia respondeu por 74,2% da capacidade renovável adicionada em 2025, o que amplia a demanda em mercados com terrenos variados e projetos sensíveis a custos. Esse padrão de implantação sustenta a demanda por montagem fixa além dos projetos utilitários que recebem maior atenção pública. Também amplia a base de projetos disponível para o mercado de energia solar FV de inclinação fixa.
Menor Custo de Equilíbrio do Sistema e Operações Mais Simples do que os Sistemas de Rastreamento
O custo e a simplicidade operacional mantêm as estruturas fixas relevantes no mercado de energia solar FV de inclinação fixa. A SolarPower Europe relatou que os sistemas de inclinação fixa são utilizados em 50% dos projetos europeus de escala utilitária e em praticamente todas as instalações em coberturas.[4] Os sistemas fixos podem utilizar equipes de instalação menores e menos especializadas, o que é relevante quando os requisitos de mão de obra elevam os custos do projeto. Eles também evitam componentes móveis que requerem monitoramento e manutenção ao longo da vida operacional de um projeto. A GameChange Solar introduziu seu sistema de inclinação fixa MaxSpan em fevereiro de 2025 e declarou que o projeto pode reduzir a contagem de postes em até 70% por MW. Mudanças de produto desse tipo permitem que os fornecedores melhorem a economia da construção sem depender de tecnologia de rastreamento.
Expansão da Implantação Solar em Escala Utilitária e Distribuída
A divisão entre grandes projetos utilitários e projetos distribuídos cria diversas rotas de demanda para o mercado de energia solar FV de inclinação fixa. A Agência Internacional de Energia espera que a FV distribuída contribua com 42% da expansão de FV até 2030, onde as estruturas fixas são a escolha normal de instalação. Os sistemas comerciais e industriais concentram-se cada vez mais no autoconsumo em vez da receita de exportação. Esse cenário favorece coberturas e layouts leste-oeste que ampliam a geração ao longo do dia. Na China, o corte de energia solar aumentou para 6,6% no primeiro semestre de 2025, ante 3,9% no primeiro semestre de 2024, reduzindo o valor prático da produção adicional no meio do dia nos corredores de rede afetados. Os sistemas de cobertura agrivoltaica também estão obtendo certificação no Sul da Europa e no Sudeste Asiático, adicionando mais uma aplicação para estruturas fixas.
Incentivos de Conteúdo Doméstico e Expansão da Fabricação Regional
Os incentivos de conteúdo doméstico estão mudando as decisões dos fornecedores no mercado de energia solar FV de inclinação fixa. As orientações do IRS atualizadas em janeiro de 2025 estabelecem requisitos de conteúdo doméstico para trilhos de suporte e fixadores estruturais que sustentam a elegibilidade para um bônus de crédito fiscal de investimento de 10 pontos percentuais. A OMCO Solar inaugurou uma fábrica de 10 milhões de USD no Alabama em março de 2025 para atender a essa demanda. A empresa então lançou um portfólio 100% doméstico em agosto de 2025, abrangendo 5 instalações com capacidade anual de 13 GW. A SolarPower Europe também pediu que as estruturas de montagem recebam cobertura sob a Lei da Indústria de Zero Emissões Líquidas. Os fabricantes com fornecimento local em conformidade podem, portanto, competir tanto em disponibilidade quanto em elegibilidade para crédito fiscal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desvantagem de Rendimento em Relação ao Rastreamento de Eixo Único em Locais Utilitários de Alta Irradiância | -1.6% | América do Norte, Oriente Médio, Norte da África e Austrália | Longo prazo (≥ 4 anos) |
| Atrasos na Interconexão à Rede e Risco de Corte de Energia | -1.3% | América do Norte, China, Índia e Brasil | Médio prazo (2-4 anos) |
| Volatilidade de Tarifas, Medidas Comerciais Corretivas e Insumos de Aço | -1.1% | América do Norte principalmente, com expansão para Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Requisitos de Engenharia Geotécnica Específicos do Local e para Condições Climáticas Extremas | -0.7% | América do Sul, Oriente Médio, África, Sul da Ásia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desvantagem de Rendimento em Relação ao Rastreamento de Eixo Único em Locais Utilitários de Alta Irradiância
Os rastreadores de eixo único podem aumentar o rendimento energético em 12% a 25% em comparação com estruturas fixas em locais de alta irradiância direta normal. Essa diferença pode reduzir o custo nivelado de eletricidade em locais utilitários no Sudoeste dos EUA, na Arábia Saudita e no interior da Austrália. Continua sendo um limite claro para a adoção de sistemas fixos onde há disponibilidade de terreno e os preços de energia recompensam a produção anual máxima. Os layouts fixos leste-oeste ainda podem competir onde o fornecimento de rede no meio do dia já está saturado. O grupo aream relatou que as configurações leste-oeste podem proporcionar 15% a 25% maior autoconsumo em cenários onde a eletricidade no meio do dia tem valor marginal baixo ou negativo. Isso melhora a economia do projeto mesmo quando a geração anual é inferior à de uma alternativa voltada para o sul.
Atrasos na Interconexão à Rede e Risco de Corte de Energia
As restrições de acesso à rede limitam a velocidade com que os projetos solares chegam à construção e adquirem equipamentos de montagem. A taxa de corte de energia solar da China foi de 6,6% no primeiro semestre de 2025, em comparação com 3,9% no primeiro semestre de 2024. O Brasil registrou corte de energia solar de 20% em agosto de 2025, em comparação com 12% em agosto de 2024, à medida que a capacidade superou o desenvolvimento da transmissão. A Agência Internacional de Energia identificou o congestionamento da rede como um desafio para a segurança energética e as transições de eletricidade. Os atrasos reduzem as aquisições abaixo do que os pipelines de projetos indicam. Eles também podem incentivar estruturas fixas de menor custo de capital quando os desenvolvedores enfrentam cronogramas incertos e receitas limitadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material de Estrutura de Montagem:
O Alumínio Ganha Terreno em uma Base de Fornecimento Liderada pelo AçoO aço galvanizado detinha 64,3% de participação na demanda por material de montagem em 2026. Seu equilíbrio entre resistência e custo sustenta projetos de grande escala montados no solo com vãos estruturais mais longos e cadeias de fornecimento estabelecidas. O alumínio está previsto para crescer a um CAGR de 10,4% até 2032, sustentado por aplicações em coberturas e comerciais que necessitam de projetos de menor peso. A Ernst Schweizer utilizou um sistema de alumínio leste-oeste em um projeto de cobertura industrial de 35 MWp na Dinamarca que entrou em operação em junho de 2025. O projeto demonstra que os sistemas de alumínio podem atender a grandes instalações comerciais.
O alumínio também tem relevância onde as emissões do ciclo de vida afetam as decisões de aquisição. Um estudo científico de 2025 constatou que o alumínio produzido por meio de fundição de baixo carbono pode reduzir as emissões de dióxido de carbono em 75% em comparação com a produção padrão. As tarifas sobre o aço nos Estados Unidos aumentaram a importância do fornecimento doméstico durante 2025. A OMCO Solar e a GameChange Solar investiram em arranjos de fornecimento nos EUA que apoiam a conformidade com o conteúdo doméstico. Materiais compostos, fibra de vidro e nylon reforçado com vidro permanecem limitados em escala, mas podem ser adequados para determinados locais de coberturas comerciais devido à sua resistência à corrosão. Essas escolhas de materiais mostram como o setor de energia solar FV de inclinação fixa atende tanto a projetos utilitários de alto volume quanto a necessidades específicas de coberturas.



Por Tipo de Instalação:
Sistemas Flutuantes Adicionam Crescimento em Mercados com Restrição de TerrenoOs sistemas montados no solo representavam 66,5% do tamanho do mercado de energia solar FV de inclinação fixa por tipo de instalação em 2026. Grandes programas de aquisição na China, Índia e Oriente Médio sustentam essa posição. Os sistemas em coberturas ocupam o segundo lugar, enquanto os fotovoltaicos integrados a edificações permanecem menores porque a instalação é mais complexa e os custos são mais elevados. Os sistemas flutuantes de inclinação fixa estão previstos para crescer a um CAGR de 11,2% até 2032. Quase 90% da capacidade global de FV flutuante está localizada na Ásia, e a China responde por 50% do total.
Os projetos flutuantes respondem às restrições de terreno, mas também requerem projetos que gerenciem as condições da água e a exposição ao vento. A Q Energy inaugurou a maior usina de FV flutuante da Europa nos Países Baixos em junho de 2025. O projeto utilizou ângulos de inclinação baixos entre 5° e 12° para equilibrar a densidade energética, a resistência ao vento e a estabilidade da plataforma flutuante. O trabalho da IEC sobre plataformas flutuantes e sistemas de ancoragem de FV flutuante poderia reduzir a incerteza de engenharia após a conclusão das normas formais. A redução do risco de engenharia poderia melhorar o acesso ao financiamento de projetos à medida que os sistemas flutuantes transformam corpos d'água restritos em locais utilizáveis.
Por Configuração de Inclinação:
Os Layouts Leste-Oeste Atendem à Demanda de Coberturas ComerciaisA inclinação fixa padrão detinha 73,2% do segmento de configuração de inclinação em 2026. Sua posição se baseia em práticas de engenharia estabelecidas, enquanto os sistemas de inclinação ajustável sazonalmente retêm uma pequena participação em locais de alta latitude, onde ajustes manuais podem melhorar a produção sazonal. A inclinação fixa leste-oeste está projetada para crescer a um CAGR de 10,7% até 2032. O layout favorece os usuários de coberturas que priorizam o uso de eletricidade no local durante os períodos da manhã e da tarde. Um estudo coreano de 2025 realizado em 9 coberturas de fábricas constatou que os sistemas bifaciais leste-oeste alcançaram fortes índices de desempenho e distribuíram a geração ao longo do dia.
O suporte leste-oeste pode aumentar a capacidade instalada na mesma cobertura plana ao reduzir o espaçamento entre fileiras. Seu perfil de produção também pode reduzir a exposição ao excesso de oferta no meio do dia. Um estudo científico de 2025 constatou que os ganhos bifaciais podem compensar parcialmente o desconto de rendimento anual de 3% a 5% associado às orientações leste-oeste. As estruturas de alumínio doméstico também podem atender às regras de conteúdo doméstico dos EUA para projetos elegíveis. Essas características tornam a configuração importante para os usuários comerciais, onde o setor de energia solar FV de inclinação fixa é moldado pelo tempo de carga e pela geometria do telhado tanto quanto pela produção anual de energia.

Por Usuário Final:
A Demanda Comercial e Industrial Amplia a Base de ClientesA geração de energia em escala utilitária detinha 59,7% da participação do mercado de energia solar FV de inclinação fixa por usuário final em 2026. China, Índia, Arábia Saudita e Estados Unidos sustentam essa demanda por meio de grandes programas de aquisição. As estruturas fixas são selecionadas onde os ganhos de rastreamento não justificam o custo de capital adicional. Os usuários comerciais e industriais estão projetados para crescer a um CAGR de 10,9% até 2032, à medida que o aumento dos preços de eletricidade, as reformas de medição líquida e o alto autoconsumo incentivam as instalações no local. A GameChange Solar lançou uma divisão de geração distribuída em janeiro de 2026 para atender a clientes comerciais, industriais e de energia solar comunitária.
Os projetos utilitários geram volume, mas exercem forte pressão sobre os preços de suporte. Eles também expõem os fornecedores a mudanças nos custos do aço e restrições orçamentárias. Os sistemas residenciais permanecem menores nessa área de produto porque dependem de estruturas de montagem em telhado mais simples. As aplicações agrícolas apoiam a produção combinada de culturas e energia, enquanto coberturas para estacionamentos, abrigos de ônibus e instalações governamentais estão emergindo na África Subsaariana e no Sudeste Asiático. O mercado de energia solar FV de inclinação fixa, portanto, atrai demanda de projetos centralizados, bem como de muitos usos menores no local. Essa variedade de clientes sustenta o mercado de energia solar FV de inclinação fixa em múltiplos cenários de instalação.
Análise Geográfica
A Ásia-Pacífico detinha 46,3% do tamanho do mercado de energia solar FV de inclinação fixa em 2026 e está prevista para crescer a um CAGR de 10,6% até 2032. A China respondeu por 62% das adições globais de capacidade solar em 2025 e adicionou 314 GW. A taxa de corte de energia do país aumentou para 6,6% no primeiro semestre de 2025, ante 3,9% um ano antes, o que pode favorecer sistemas fixos de menor custo de capital em áreas de rede com excesso de oferta. As restrições de evacuação da Índia e a atividade de FV flutuante do Japão acrescentam à oportunidade regional. Indonésia, Malásia, Tailândia e Filipinas também estão se desenvolvendo como a próxima camada de demanda por meio de metas de eletrificação industrial.
A Europa é o segundo maior cenário regional para o mercado de energia solar FV de inclinação fixa. Alemanha, Espanha e Itália lideram a implantação em escala utilitária e comercial, onde os sistemas de inclinação fixa são utilizados em 50% dos projetos de escala utilitária e em praticamente todas as instalações em coberturas. Espanha e Alemanha abrigam 60% dos fornecedores de estruturas de montagem da União Europeia. Os Países Baixos experimentaram um aumento quíntuplo na capacidade solar de 2018 a 2023, favorecendo os layouts leste-oeste que reduzem a injeção de pico na rede ao distribuir a produção ao longo do dia.
A América do Norte é uma área-chave para o mercado de energia solar FV de inclinação fixa e é mais afetada pela política comercial dos EUA e pelos requisitos de conteúdo doméstico. Os Estados Unidos instalaram 18 GW de energia solar no primeiro semestre de 2025, e a energia solar representou 56% da nova capacidade de geração. As estruturas fixas mantêm a demanda em usos comerciais, de energia solar comunitária e distribuídos comerciais e industriais, enquanto o crescente pipeline do Brasil é compensado por cortes de energia e atrasos nas aquisições. A GameChange Solar estabeleceu uma fábrica na Bahia e um escritório em São Paulo em outubro de 2025, demonstrando o contínuo interesse dos fornecedores no Brasil. A IRENA relatou crescimento da capacidade renovável de 28,9% no Oriente Médio e 15,9% na África durante 2025, onde projetos comerciais e fora da rede favorecem estruturas com requisitos simples de manutenção.
Cenário Competitivo
Concentração do Mercado
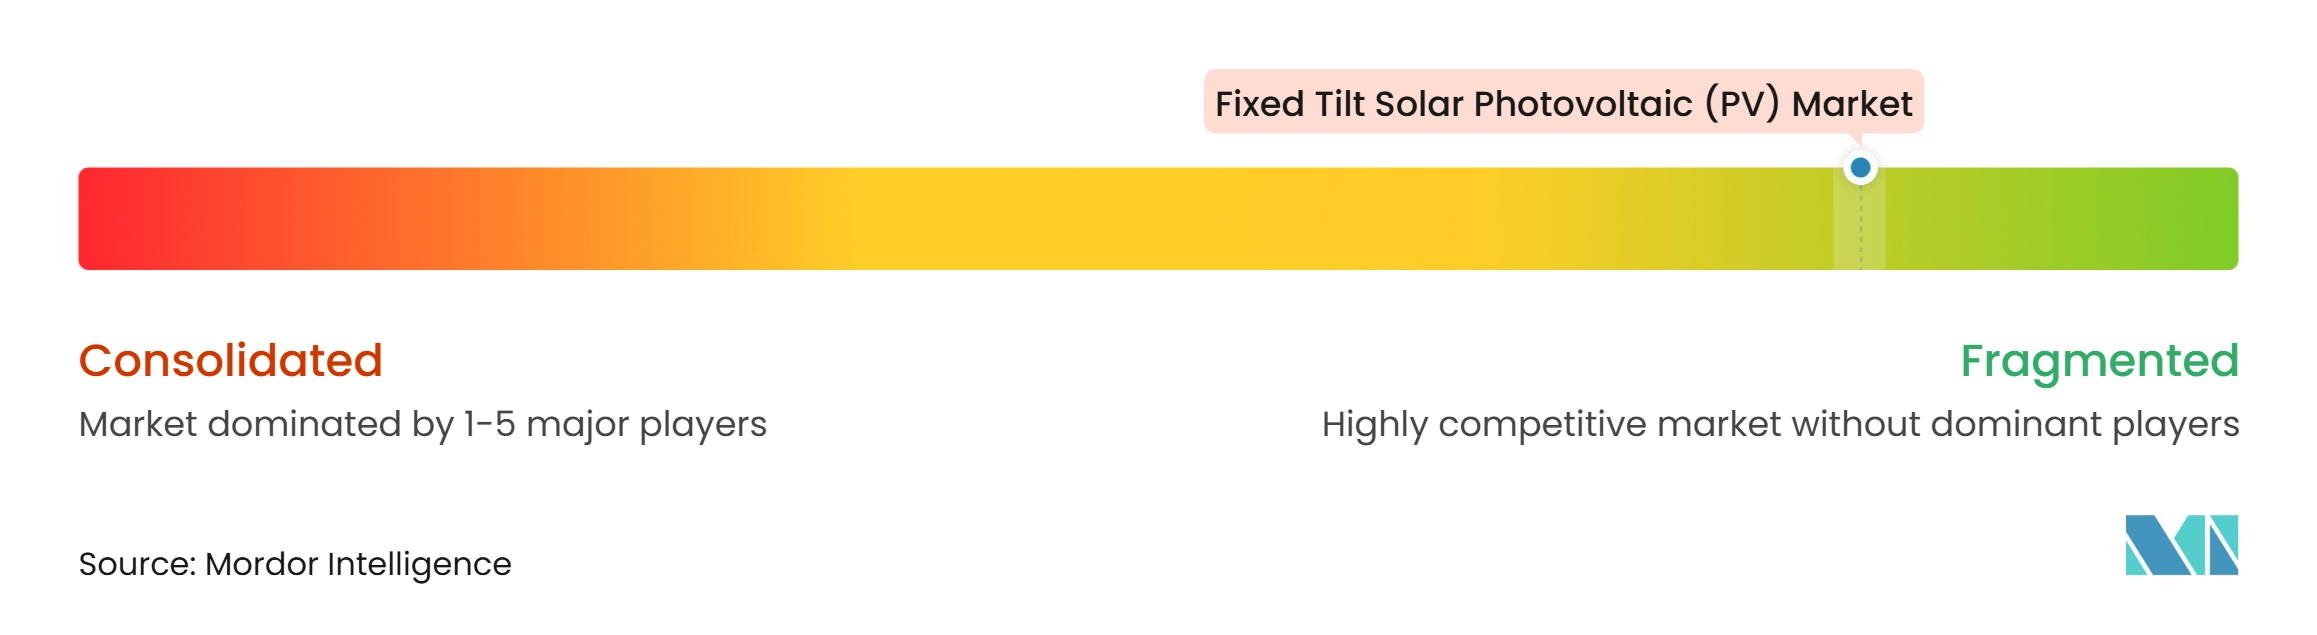
O mercado de energia solar FV de inclinação fixa é fragmentado. Especialistas dedicados em estruturas de montagem competem com fabricantes de rastreadores e empresas de suporte residencial, incluindo GameChange Solar, OMCO Solar, PV Hardware, Schletter Group, K2 Systems, Solar FlexRack, Unirac e Clenergy. A concorrência centra-se na engenharia de produtos, fabricação local, suporte ao projeto e conformidade com aquisições. Os grandes fornecedores buscam relacionamentos com clientes e capacidade de fabricação por meio de consolidação, preservando vários concorrentes especializados.
A Unirac adquiriu o negócio de suporte solar da Terrasmart da Gibraltar Industries em julho de 2026, expandindo-se de produtos residenciais e de telhado plano para aplicações de montagem no solo e coberturas comerciais e industriais. A Pegasus Solar adquiriu a divisão norte-americana da Aerocompact em janeiro de 2026, enquanto a Enstall adquiriu o Schletter Group em janeiro de 2025, ampliando as capacidades em linhas de telhado plano comercial, montagem no solo, inclinação fixa e rastreador. Esses movimentos oferecem aos compradores mais opções de fabricantes que podem apoiar vários formatos de projeto. Eles também trazem capacidades estabelecidas de projeto, fabricação e suporte ao cliente para portfólios mais amplos. Isso pode encurtar o tempo necessário para entrar em categorias adjacentes de estruturas fixas.
A conformidade da cadeia de fornecimento é um fator competitivo central no mercado de energia solar FV de inclinação fixa, e o portfólio doméstico da OMCO Solar está posicionado para projetos que buscam elegibilidade de conteúdo doméstico. O sistema MaxSpan da GameChange Solar concentra-se na redução de fundações e trabalho de instalação em locais difíceis. A Clenergy formou uma parceria de distribuição com a Krannich Solar Spain em agosto de 2025, ampliando o acesso a clientes espanhóis e portugueses. Oportunidades permanecem em estruturas agrivoltaicas, instalações flutuantes na África Subsaariana e sistemas leste-oeste para coberturas de logística e industriais na Ásia, onde nenhum fornecedor é identificado como dominante.
Líderes do Setor de Energia Solar Fotovoltaica (FV) de Inclinação Fixa
-
Schletter Group
-
K2 Systems GmbH
-
UNIRAC, Inc.
-
GameChange Solar
-
OMCO Solar
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Solar Fotovoltaica (FV) de Inclinação Fixa Empresas cobertas neste relatório
- Arctech Solar Holding Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- GameChange Solar
- Hanwha Solutions Corporation (Qcells)
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- K2 Systems GmbH
- Larsen & Toubro Limited
- LONGi Green Energy Technology Co., Ltd.
- OMCO Solar
- Power Construction Corporation of China, Ltd.
- PV Hardware (PVH)
- Risen Energy Co., Ltd.
- Schletter Group
- Solar FlexRack
- Sterling and Wilson Renewable Energy Limited
- Trina Solar Co., Ltd.
- UNIRAC, Inc.
- Waaree Energies Limited
Desenvolvimentos industriais recentes em Mercado de Energia Solar Fotovoltaica (FV) de Inclinação Fixa
- Julho de 2026: A Unirac adquire o negócio de suporte solar da Terrasmart da Gibraltar Industries. A transação expande a plataforma residencial e de telhado plano da Unirac para os segmentos de montagem no solo e coberturas comerciais e industriais, criando uma oferta abrangente de inclinação fixa em todos os segmentos verticais do mercado dos EUA.
- Janeiro de 2026: A GameChange Solar lança uma Divisão de Energia Solar de Geração Distribuída dedicada para avançar em soluções solares comerciais, industriais e comunitárias, sinalizando uma mudança estratégica para atender aos segmentos de usuários finais de energia solar comercial, industrial e comunitária em rápido crescimento com suporte de inclinação fixa.
- Janeiro de 2026: A Pegasus Solar adquire a divisão norte-americana da Aerocompact, obtendo licença exclusiva para fabricar e vender a linha de produtos de telhado plano comercial e montagem no solo da Aerocompact na América do Norte, acelerando a entrada no mercado de inclinação fixa comercial e industrial após o lançamento de seu suporte de telhado plano FX na RE+ 2025.
- Agosto de 2025: A OMCO Solar lança um portfólio de soluções de inclinação fixa e rastreador 100% doméstico em 5 instalações de fabricação nos EUA com capacidade anual de 13 GW, permitindo a qualificação completa de porto seguro de conteúdo doméstico da IRA e eliminando a exposição a tarifas.
Escopo do Relatório Global do Mercado de Energia Solar Fotovoltaica (FV) de Inclinação Fixa
O Mercado Global de Energia Solar Fotovoltaica (FV) de Inclinação Fixa compreende o mercado de estruturas de montagem fotovoltaica solar e sistemas de instalação projetados para manter os painéis solares em uma inclinação e orientação predeterminadas para capturar a radiação solar e convertê-la em eletricidade. Os sistemas de FV de inclinação fixa utilizam arranjos de montagem estacionários sem rastreamento contínuo ou automatizado do sol, proporcionando uma solução comparativamente simples e econômica para a geração de energia solar em instalações montadas no solo, em coberturas, integradas a edificações e flutuantes. Esses sistemas incorporam estruturas de montagem fabricadas com materiais como aço galvanizado, alumínio e outros materiais, juntamente com configurações projetadas para acomodar diferentes condições de local, requisitos de instalação e objetivos de geração solar. O mercado inclui sistemas de inclinação fixa padrão, sistemas de inclinação ajustável sazonalmente e configurações de inclinação fixa leste-oeste implantados em geração de energia em escala utilitária, instalações comerciais e industriais, edifícios residenciais, aplicações agrícolas e infraestrutura pública. Os sistemas de FV solar de inclinação fixa apoiam a geração de eletricidade renovável, reduzem a dependência de fontes de energia convencionais e permitem instalações solares em diversas condições geográficas e climáticas.
O Mercado Global de Energia Solar Fotovoltaica (FV) de Inclinação Fixa é segmentado por Material de Estrutura de Montagem (Aço Galvanizado, Alumínio e Outros Materiais); Por Tipo de Instalação (Sistemas de Inclinação Fixa Montados no Solo, Sistemas de Inclinação Fixa em Coberturas, Sistemas Fotovoltaicos Integrados a Edificações (BIPV) e Sistemas de FV Solar Flutuante de Inclinação Fixa); Por Configuração de Inclinação (Sistemas de Inclinação Fixa Padrão, Sistemas de Inclinação Ajustável Sazonalmente e Sistemas de Inclinação Fixa Leste-Oeste); e Por Usuário Final (Geração de Energia em Escala Utilitária, Comercial e Industrial, Residencial, Agrícola e Infraestrutura Pública e Outras Aplicações). O mercado também é segmentado geograficamente em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Aço Galvanizado |
| Alumínio |
| Outros Materiais |
| Sistemas de Inclinação Fixa Montados no Solo |
| Sistemas de Inclinação Fixa em Coberturas |
| Sistemas Fotovoltaicos Integrados a Edificações (BIPV) |
| Sistemas de FV Solar Flutuante de Inclinação Fixa |
| Sistemas de Inclinação Fixa Padrão |
| Sistemas de Inclinação Ajustável Sazonalmente |
| Sistemas de Inclinação Fixa Leste-Oeste |
| Geração de Energia em Escala Utilitária |
| Comercial e Industrial |
| Residencial |
| Agrícola |
| Infraestrutura Pública e Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Quênia | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Material de Estrutura de Montagem | Aço Galvanizado | |
| Alumínio | ||
| Outros Materiais | ||
| Por Tipo de Instalação | Sistemas de Inclinação Fixa Montados no Solo | |
| Sistemas de Inclinação Fixa em Coberturas | ||
| Sistemas Fotovoltaicos Integrados a Edificações (BIPV) | ||
| Sistemas de FV Solar Flutuante de Inclinação Fixa | ||
| Por Configuração de Inclinação | Sistemas de Inclinação Fixa Padrão | |
| Sistemas de Inclinação Ajustável Sazonalmente | ||
| Sistemas de Inclinação Fixa Leste-Oeste | ||
| Por Usuário Final | Geração de Energia em Escala Utilitária | |
| Comercial e Industrial | ||
| Residencial | ||
| Agrícola | ||
| Infraestrutura Pública e Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Quênia | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a perspectiva de valor para a FV solar de inclinação fixa?
O tamanho do Mercado de Energia Solar Fotovoltaica de Inclinação Fixa está projetado em 1,46 bilhões de USD em 2026, 1,61 bilhões de USD em 2027, e deve atingir 2,61 bilhões de USD até 2032, crescendo a um CAGR de 10,14% de 2027 a 2032.
Por que os desenvolvedores escolhem sistemas de FV solar de inclinação fixa?
Os desenvolvedores os utilizam por suas operações mais simples, menor complexidade de equipamentos e adequação para coberturas, terrenos irregulares e projetos onde os ganhos de produção por rastreamento são limitados.
Qual material de montagem lidera a demanda?
O aço galvanizado lidera o segmento de material de estrutura de montagem com uma participação de 64,3% em 2026, enquanto o alumínio é o material de crescimento mais rápido, com um CAGR de 10,4% até 2032.
Qual tipo de instalação está crescendo mais rapidamente?
Os sistemas flutuantes estão projetados para crescer a um CAGR de 11,2% até 2032, sustentados por restrições de terreno e pela liderança da Ásia na capacidade de FV flutuante.
Qual região lidera a demanda por FV solar de inclinação fixa?
A Ásia-Pacífico lidera com uma participação de 46,3% em 2026 e está prevista para crescer a um CAGR de 10,6% até 2032.
Como as regras de conteúdo doméstico afetam os fornecedores?
Os requisitos de conteúdo doméstico dos EUA podem melhorar a elegibilidade para crédito fiscal, o que favorece os fabricantes que podem fornecer trilhos de suporte e fixadores estruturais em conformidade localmente.