
Marktgröße und Marktanteile für Festwinkel-Solaranlagen (PV)
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.61 Milliarden US-Dollar |
| Marktgröße (2032) | 2.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.14 % |
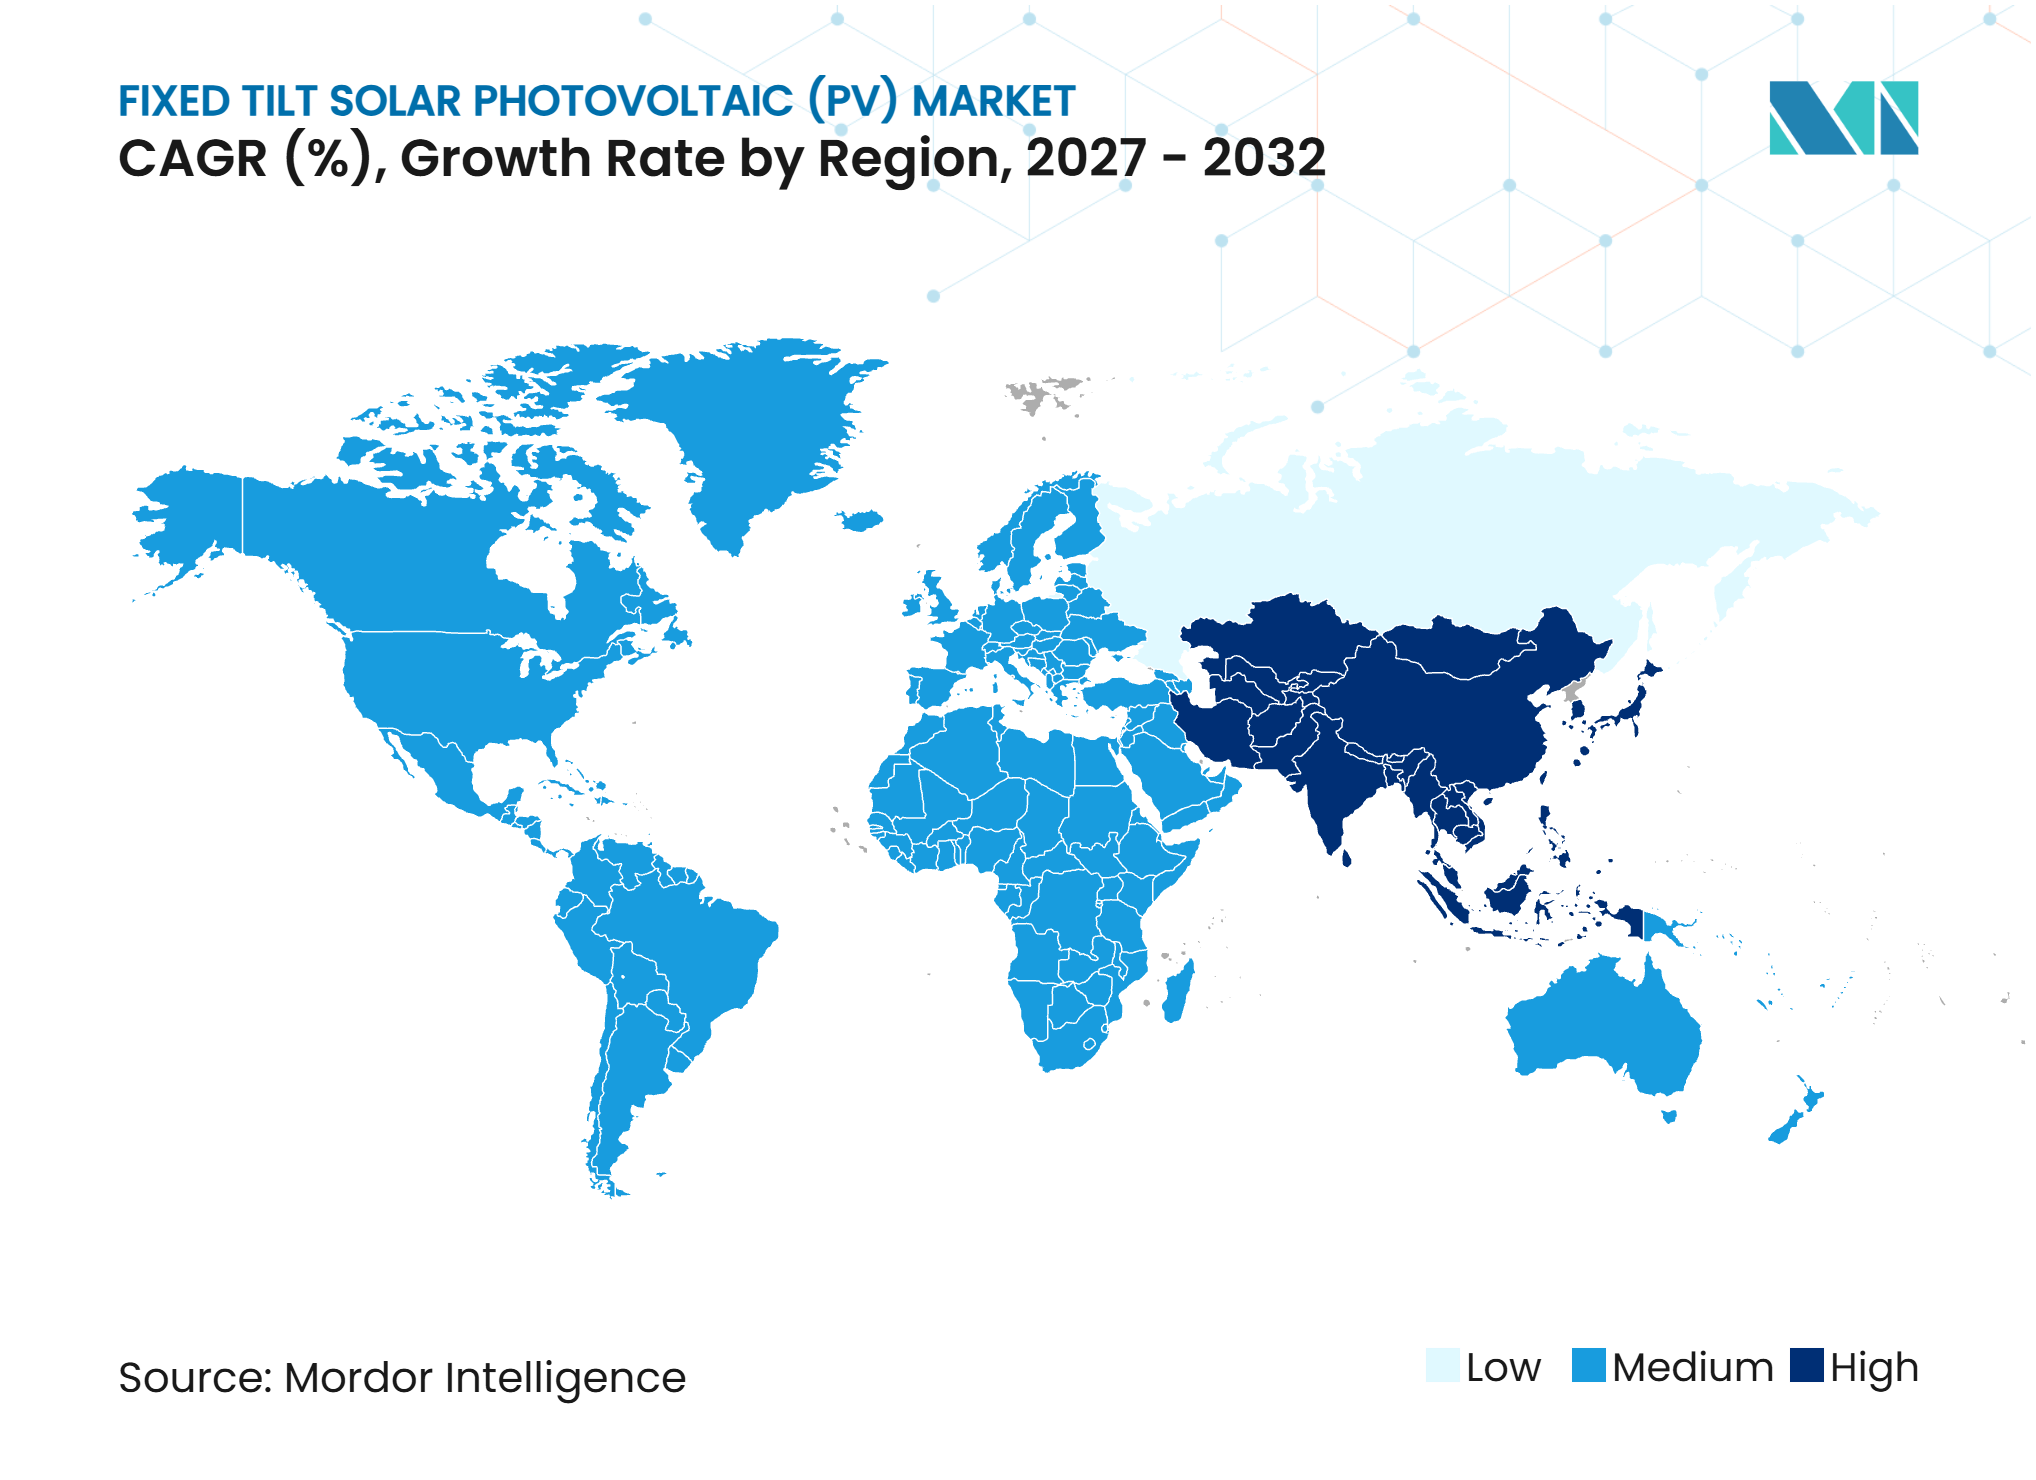
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Festwinkel-Solaranlagen (PV) von Mordor Intelligence
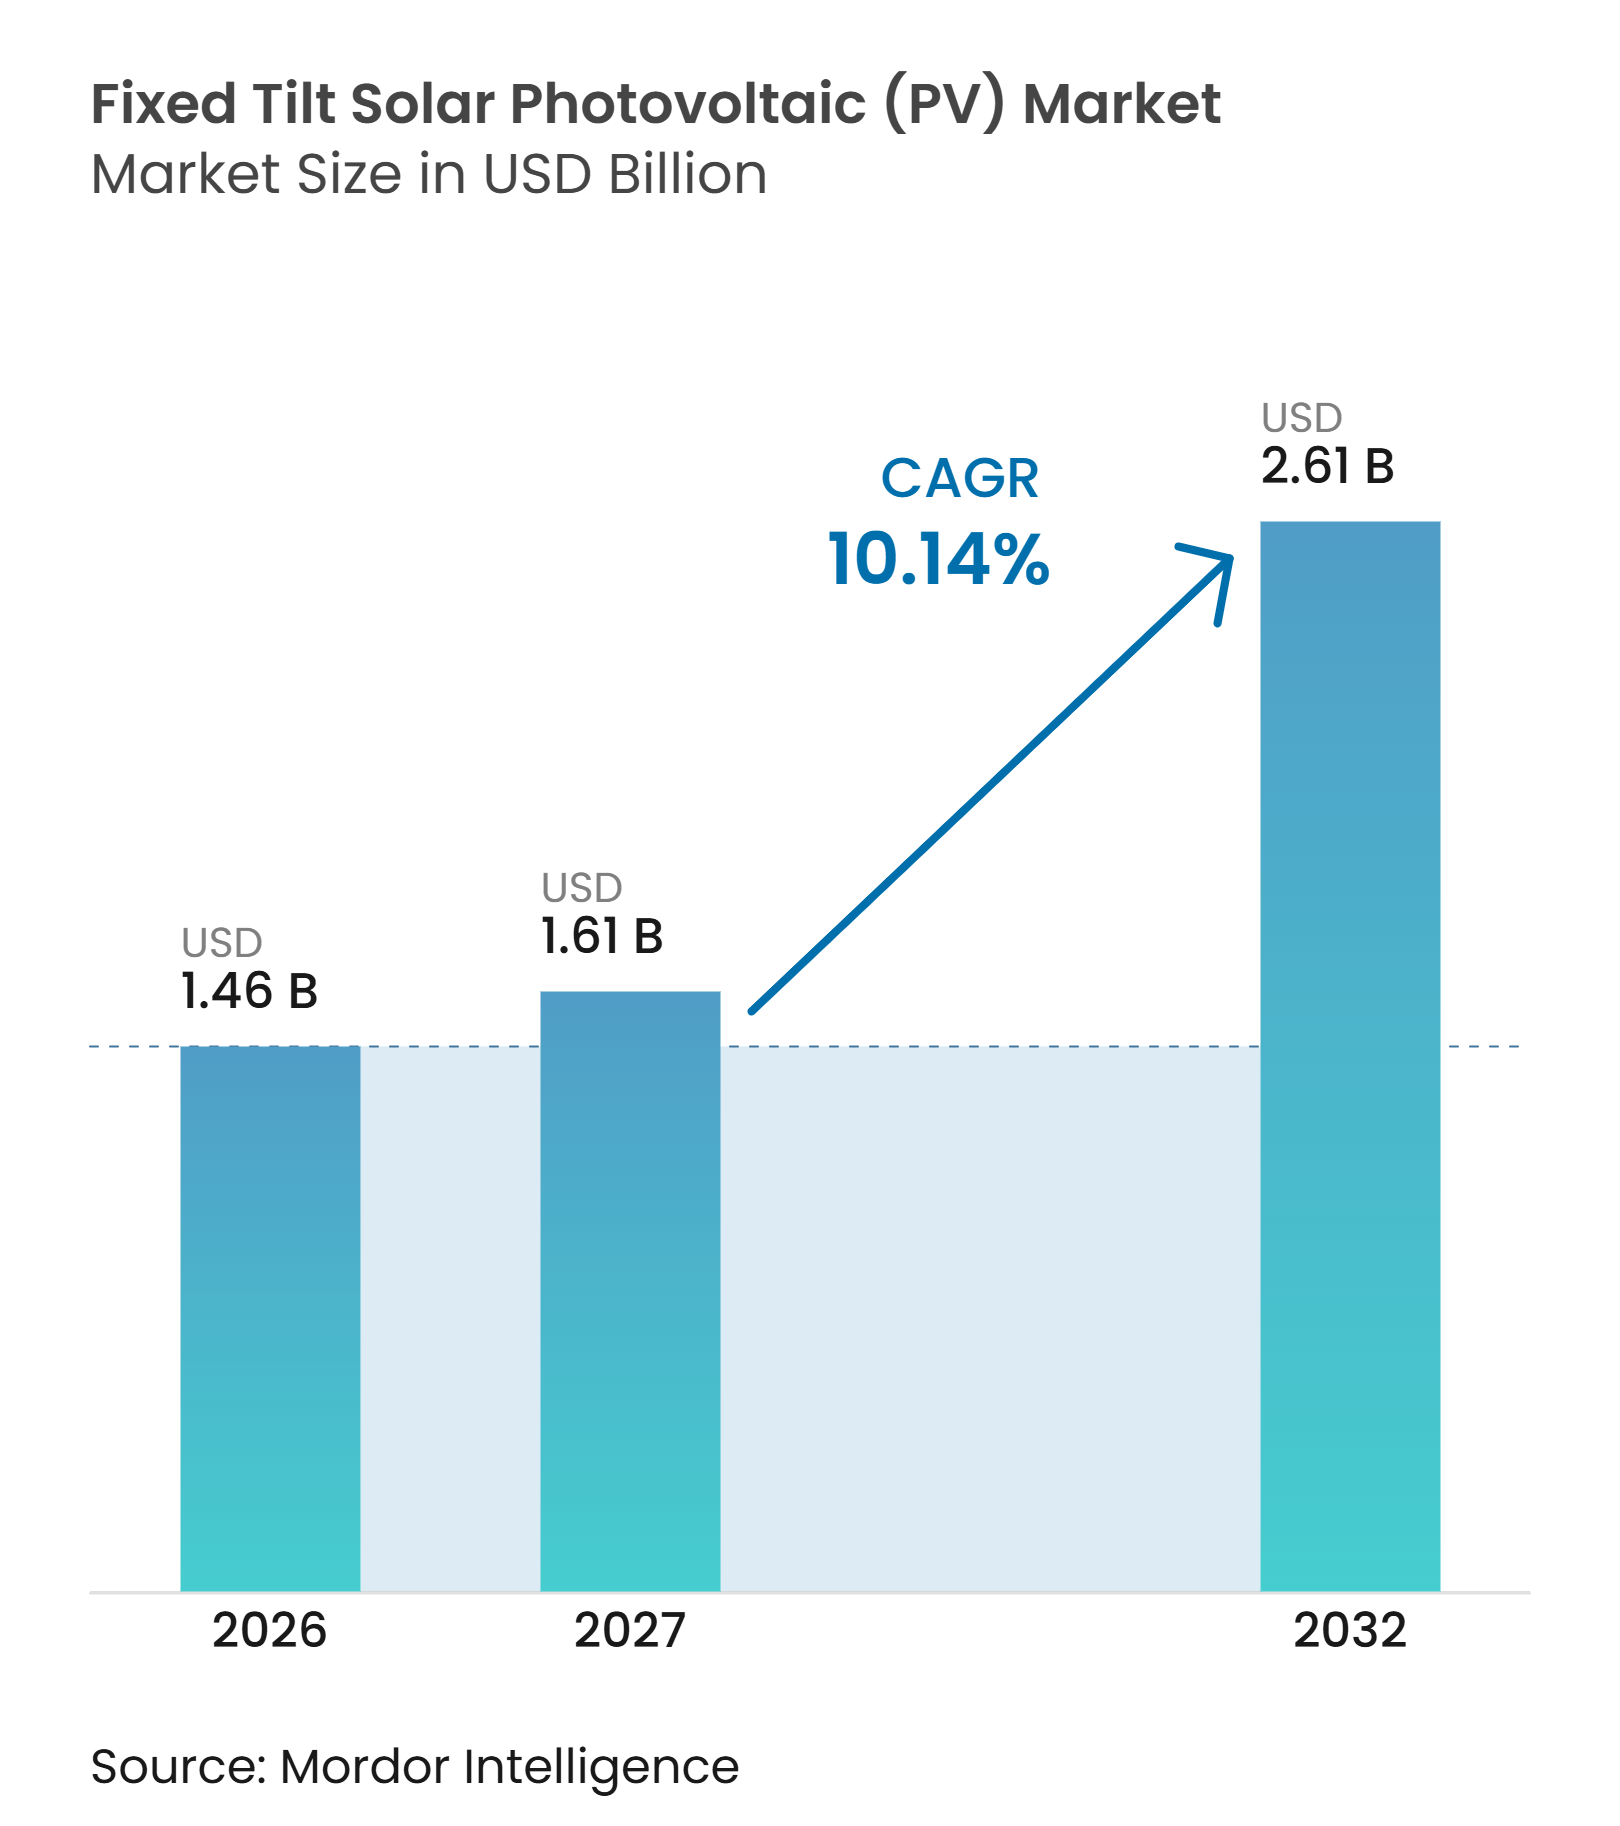
Die globale Marktgröße für feststehende Photovoltaik (PV)-Anlagen wird voraussichtlich im Jahr 2026 bei 1,46 Milliarden USD, im Jahr 2027 bei 1,61 Milliarden USD liegen und bis 2032 auf 2,61 Milliarden USD anwachsen, mit einer CAGR von 10,14 % von 2027 bis 2032. Der weltweite Solarzubau erreichte im Jahr 2025 510,3 GW, was eine breitere Projektbasis für feststehende Montagesysteme unterstützt.[1] Der Markt für feststehende Photovoltaik (PV)-Anlagen profitiert dort, wo geringere Gerätekomplexität, unregelmäßiges Gelände, Windexposition oder eine geringere direkte Normalstrahlung den Wert von Nachführsystemen mindern. Diese Position verleiht dem Markt für feststehende Photovoltaik (PV)-Anlagen eine praktische Rolle unter unterschiedlichen Standortbedingungen. Dezentrale Installationen und gewerbliche Dächer bevorzugen feststehende Konstruktionen, da diese in der Regel einfache Designs und eine planbare Wartung erfordern, während Vorschriften zu inländischen Inhalten Hersteller begünstigen, die konforme lokale Konstruktionen liefern können. Der Markt für feststehende Photovoltaik (PV)-Anlagen kann dennoch mit einer langsameren Gerätebeschaffung konfrontiert sein, wenn Netzverzögerungen und Abregelungen trotz einer starken Solarpipeline anhalten.
Wichtigste Erkenntnisse des Berichts
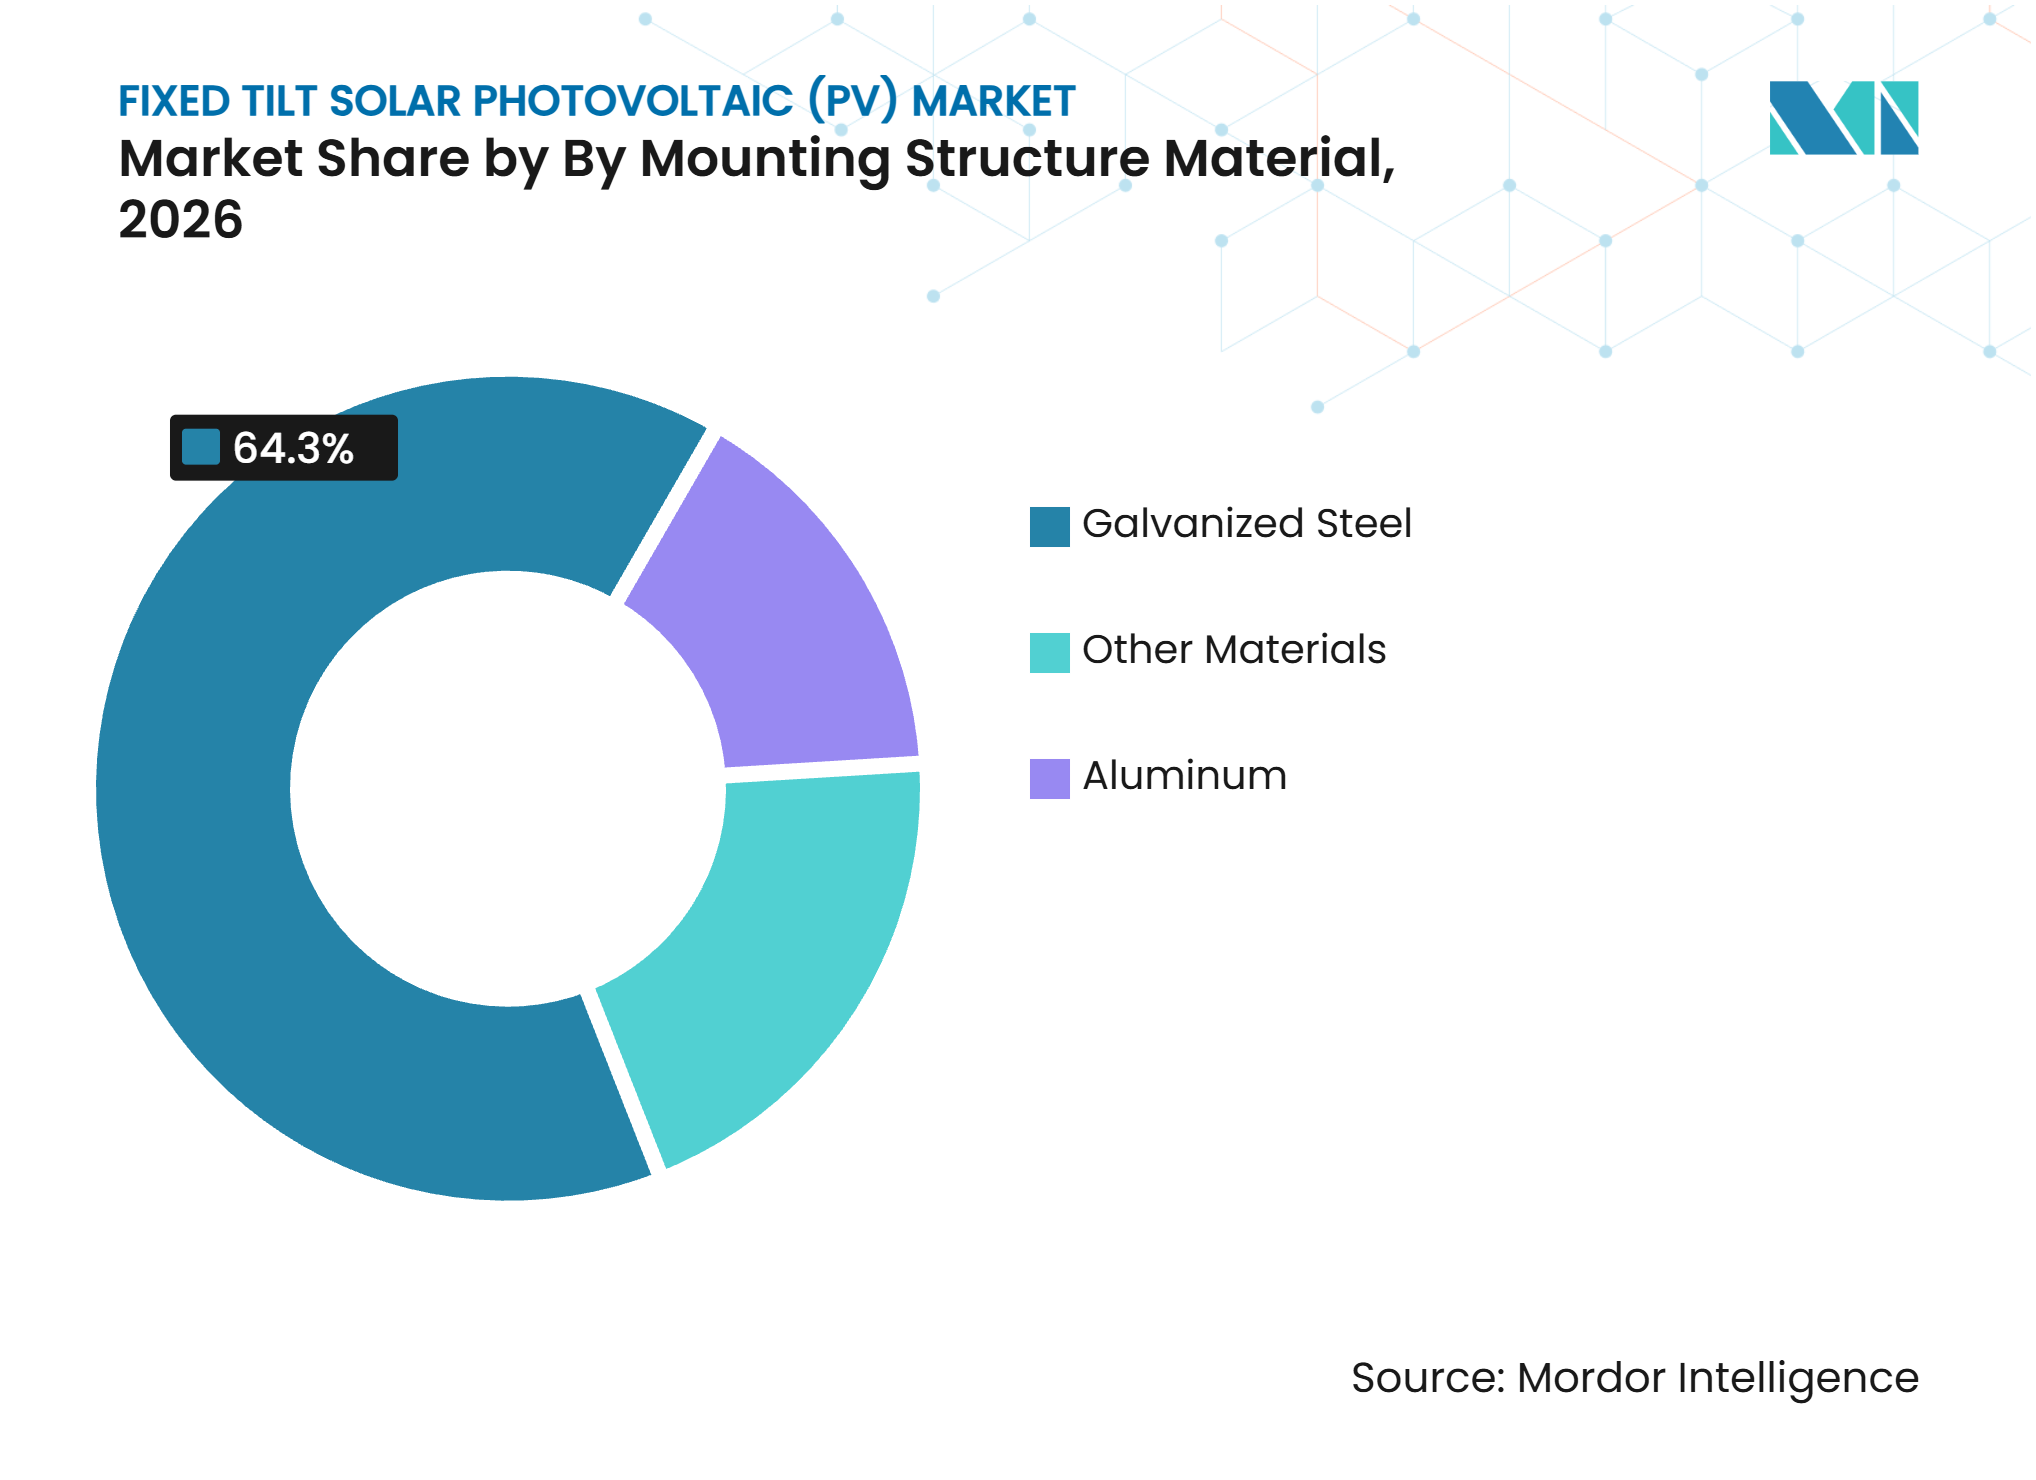
- Nach Montagematerial hielt verzinkter Stahl im Jahr 2026 einen Anteil von 64,3 % am Markt für Festwinkel-Solar-PV, während Aluminium bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen wird.
- Nach Installationstyp entfielen im Jahr 2026 66,5 % der Marktgröße für Festwinkel-Solar-PV auf bodengebundene Systeme, während schwimmende Systeme bis 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen werden.
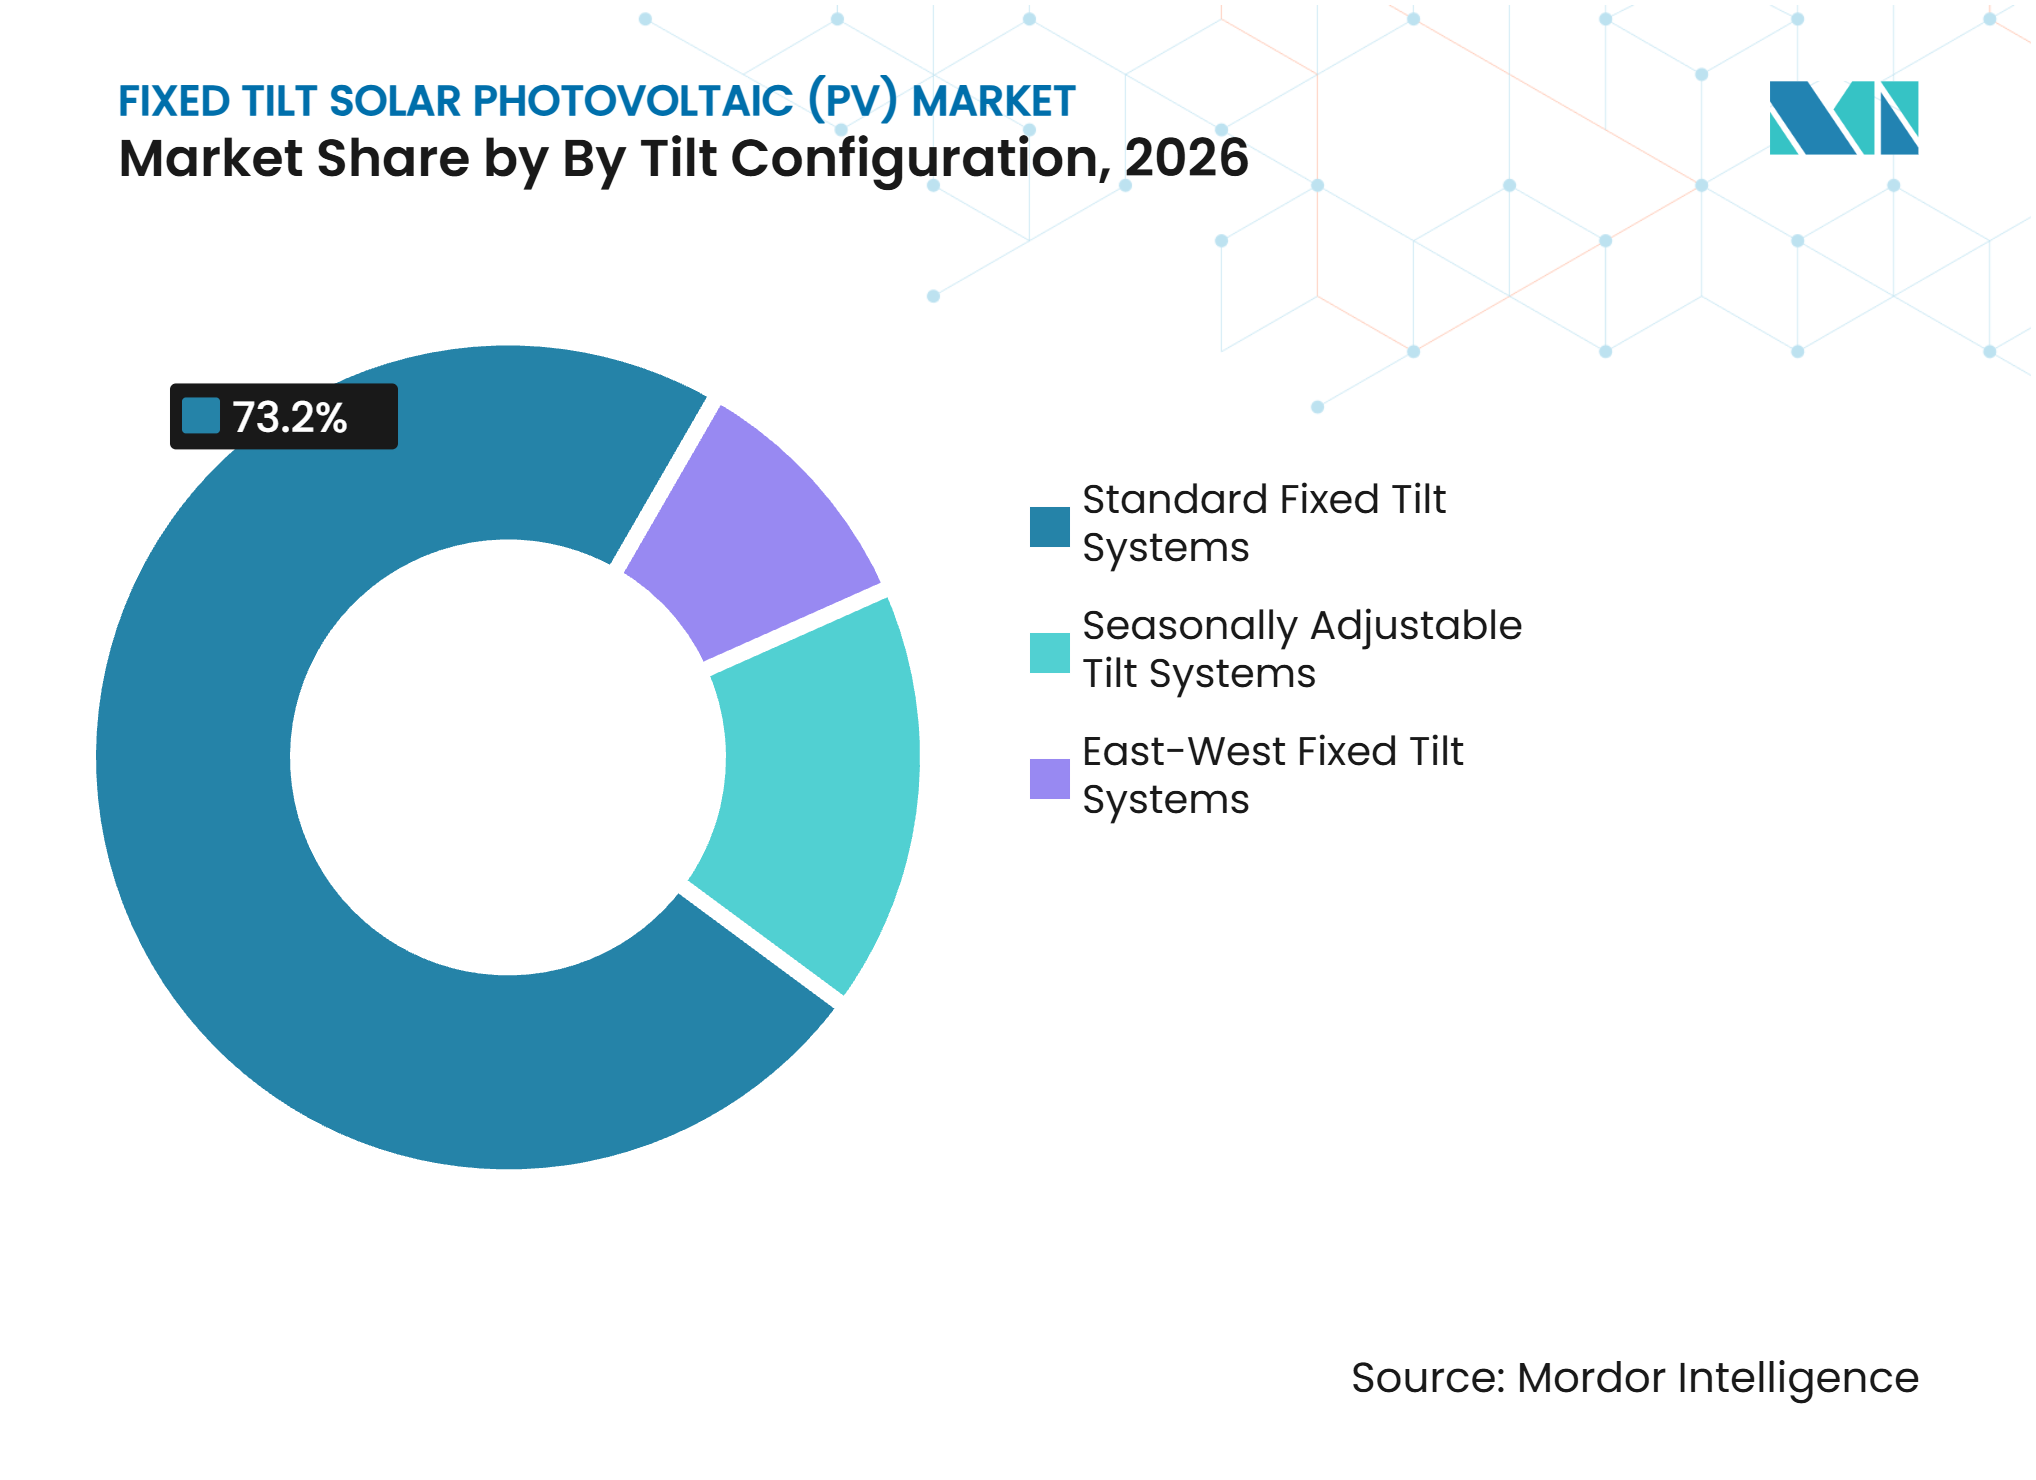
- Nach Neigungskonfiguration hielt Standard-Festwinkel im Jahr 2026 einen Anteil von 73,2 %, während Ost-West-Festwinkel bis 2032 voraussichtlich mit einer CAGR von 10,7 % expandieren wird.
- Nach Endnutzer hielt die Stromerzeugung im Versorgungsmaßstab im Jahr 2026 einen Anteil von 59,7 %, während Gewerbe- und Industrienutzer bis 2032 voraussichtlich mit einer CAGR von 10,9 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 46,3 % und wird bis 2032 voraussichtlich mit einer CAGR von 10,6 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau erneuerbarer Energiekapazitäten und Dekarbonisierungsziele | +3.0% | Global, konzentriert in Asien, EU und MENA | Langfristig (≥ 4 Jahre) |
| Niedrigere Balance-of-System-Kosten und einfacherer Betrieb als bei Nachführsystemen | +2.0% | Global, höchste Relevanz in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Ausbau der Solar-Stromerzeugung im Versorgungsmaßstab und dezentraler Solarenergie | +1.7% | Global, Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Anreize für inländische Inhalte und regionaler Aufbau der Fertigung | +1.4% | Primär Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fundamentarme Designs für unebenes Gelände und schwierige Böden | +0.7% | Südamerika, Südostasien und Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Kompatibilität mit hocheffizienten und bifazialen Modulen | +0.8% | Global, angeführt von Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau erneuerbarer Energiekapazitäten und Dekarbonisierungsziele
Der Ausbau der Solarenergie bleibt der deutlichste Nachfragetreiber für den Markt für Festwinkel-Solar-PV. Die weltweiten Solarkapazitätszubauten erreichten im Jahr 2025 647 GW, ein Anstieg von 11 % gegenüber dem Vorjahr, und die kumulierte installierte Solarkapazität näherte sich 2.900 GW[2]. Die Internationale Energieagentur prognostiziert bis 2030 einen Zubau von 4.600 GW erneuerbarer Energien, wobei Solar 80 % des erwarteten Gesamtvolumens ausmacht[3]. Dezentrale PV-Anlagen werden bis 2030 voraussichtlich 42 % der PV-Expansion ausmachen, und diese Installationen verwenden üblicherweise Festkonstruktionen IEA.ORG. Asien hatte im Jahr 2025 einen Anteil von 74,2 % an den hinzugefügten erneuerbaren Kapazitäten, was die Nachfrage in Märkten mit unterschiedlichem Gelände und kostensensitiven Projekten erhöht. Dieses Ausbaumuster unterstützt die Nachfrage nach Festmontage über die Versorgungsprojekte hinaus, die den größten Teil der öffentlichen Aufmerksamkeit erhalten. Es verbreitert auch die Projektbasis, die dem Markt für Festwinkel-Solar-PV zur Verfügung steht.
Niedrigere Balance-of-System-Kosten und einfacherer Betrieb als bei Nachführsystemen
Kosten und Betriebseinfachheit halten Festkonstruktionen im Markt für Festwinkel-Solar-PV relevant. SolarPower Europe berichtete, dass Festwinkelsysteme in 50 % der europäischen Versorgungsprojekte und in nahezu allen Dachanlagen eingesetzt werden.[4] Festsysteme können kleinere und weniger spezialisierte Installationsteams einsetzen, was von Bedeutung ist, wenn Arbeitsanforderungen die Projektkosten erhöhen. Sie vermeiden auch bewegliche Komponenten, die während der Betriebszeit eines Projekts Überwachung und Wartung erfordern. GameChange Solar stellte im Februar 2025 sein MaxSpan-Festwinkelsystem vor und erklärte, dass das Design die Pfostenanzahl um bis zu 70 % pro MW reduzieren kann. Produktänderungen dieser Art ermöglichen es Lieferanten, die Bauökonomie zu verbessern, ohne auf Nachführtechnologie angewiesen zu sein.
Ausbau der Solar-Stromerzeugung im Versorgungsmaßstab und dezentraler Solarenergie
Die Aufteilung zwischen großen Versorgungsprojekten und dezentralen Projekten schafft mehrere Nachfragepfade für den Markt für Festwinkel-Solar-PV. Die Internationale Energieagentur erwartet, dass dezentrale PV bis 2030 42 % der PV-Expansion beitragen wird, wobei Festkonstruktionen die übliche Installationswahl sind. Gewerbe- und Industriesysteme konzentrieren sich zunehmend auf Eigenverbrauch statt auf Exporterlöse. Dieses Umfeld unterstützt Dach- und Ost-West-Layouts, die die Erzeugung über den Tag verteilen. In China stieg die Solarabregelung im ersten Halbjahr 2025 auf 6,6 % gegenüber 3,9 % im ersten Halbjahr 2024, was den praktischen Wert zusätzlicher Mittagsleistung in betroffenen Netzkorridoren verringert. Agrivoltaische Überdachungssysteme erhalten auch in Südeuropa und Südostasien zunehmend Zertifizierungen und eröffnen eine weitere Anwendung für Festkonstruktionen.
Anreize für inländische Inhalte und regionaler Aufbau der Fertigung
Anreize für inländische Inhalte verändern die Lieferantenentscheidungen im Markt für Festwinkel-Solar-PV. Die im Januar 2025 aktualisierte IRS-Richtlinie legt Anforderungen an inländische Inhalte für Montageprofile und Strukturbefestiger fest, die die Berechtigung für einen Investitionssteuergutschrift-Bonus von 10 Prozentpunkten unterstützen. OMCO Solar eröffnete im März 2025 ein Fertigungswerk im Wert von 10 Millionen USD in Alabama, um diese Nachfrage zu bedienen. Das Unternehmen lancierte dann im August 2025 ein 100 % inländisches Portfolio über 5 Werke mit einer Jahreskapazität von 13 GW. SolarPower Europe hat auch gefordert, dass Montagestrukturen unter das Netto-Null-Industrie-Gesetz fallen. Hersteller mit konformen lokalen Lieferketten können daher sowohl hinsichtlich Verfügbarkeit als auch Steuergutschrift-Berechtigung wettbewerbsfähig sein.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ertragsbenachteiligung gegenüber einachsigen Nachführsystemen an Versorgungsstandorten mit hoher Einstrahlung | -1.6% | Nordamerika, Naher Osten, Nordafrika und Australien | Langfristig (≥ 4 Jahre) |
| Verzögerungen beim Netzanschluss und Abregelungsrisiko | -1.3% | Nordamerika, China, Indien und Brasilien | Mittelfristig (2–4 Jahre) |
| Volatilität bei Zöllen, Handelsschutzmaßnahmen und Stahleinsatz | -1.1% | Primär Nordamerika, mit Ausstrahlungseffekten auf Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Standortspezifische geotechnische und Extremwetter-Ingenieursanforderungen | -0.7% | Südamerika, Naher Osten, Afrika, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ertragsbenachteiligung gegenüber einachsigen Nachführsystemen an Versorgungsstandorten mit hoher Einstrahlung
Einachsige Nachführsysteme können den Energieertrag im Vergleich zu Festkonstruktionen an Standorten mit hoher direkter Normalstrahlung um 12 % bis 25 % steigern. Dieser Unterschied kann die Stromgestehungskosten an Versorgungsstandorten im US-amerikanischen Südwesten, in Saudi-Arabien und im Landesinneren Australiens senken. Er bleibt eine klare Einschränkung für die Akzeptanz von Festsystemen, wo Land verfügbar ist und Strompreise eine maximale Jahresleistung belohnen. Ost-West-Festlayouts können dennoch wettbewerbsfähig sein, wo das Netzangebot zur Mittagszeit bereits gesättigt ist. Die aream Group berichtete, dass Ost-West-Konfigurationen in Umgebungen, in denen Mittagsstrom einen niedrigen oder negativen Grenzwert hat, einen um 15 % bis 25 % höheren Eigenverbrauch erzielen können. Dies verbessert die Projektökonomie, auch wenn die Jahreserzeugung geringer ist als bei einer nach Süden ausgerichteten Alternative.
Verzögerungen beim Netzanschluss und Abregelungsrisiko
Netzzugangsbeschränkungen begrenzen, wie schnell Solarprojekte die Bauphase erreichen und Montageausrüstung beschaffen. Chinas Solarabregelungsrate betrug im ersten Halbjahr 2025 6,6 %, verglichen mit 3,9 % im ersten Halbjahr 2024. Brasilien meldete im August 2025 eine Solarabregelung von 20 %, verglichen mit 12 % im August 2024, da die Kapazität die Übertragungsentwicklung übertraf. Die Internationale Energieagentur hat Netzüberlastung als Herausforderung für die Energiesicherheit und den Stromübergang identifiziert. Verzögerungen reduzieren die Beschaffung unter das Niveau, das die Schlagzeilen-Projektpipelines implizieren. Sie können auch kostengünstigere Festkonstruktionen begünstigen, wenn Entwickler mit unsicherem Timing und eingeschränkten Einnahmen konfrontiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Montagematerial:
Aluminium gewinnt Boden innerhalb einer stahldominierten LieferbasisVerzinkter Stahl hielt im Jahr 2026 einen Anteil von 64,3 % an der Nachfrage nach Montagematerialien. Sein Festigkeits-Kosten-Verhältnis unterstützt bodengebundene Versorgungsprojekte mit längeren Konstruktionsspannweiten und etablierten Lieferketten. Aluminium wird bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen, unterstützt durch Dach- und Gewerbeanwendungen, die leichtere Designs benötigen. Ernst Schweizer verwendete ein Aluminium-Ost-West-System bei einem 35-MWp-Industriedachprojekt in Dänemark, das im Juni 2025 in Betrieb genommen wurde. Das Projekt zeigt, dass Aluminiumsysteme große Gewerbeinstallationen bedienen können.
Aluminium ist auch dort relevant, wo Lebenszyklusemissionen Beschaffungsentscheidungen beeinflussen. Eine wissenschaftliche Studie aus dem Jahr 2025 ergab, dass durch kohlenstoffarme Schmelze hergestelltes Aluminium die Kohlendioxidemissionen im Vergleich zur Standardproduktion um 75 % reduzieren kann. Stahlzölle in den Vereinigten Staaten erhöhten im Jahr 2025 die Bedeutung der inländischen Beschaffung. OMCO Solar und GameChange Solar investierten in US-amerikanische Liefervereinbarungen, die die Einhaltung der Anforderungen an inländische Inhalte unterstützen. Verbundwerkstoffe, Glasfaser und glasfaserverstärkte Nylonmaterialien bleiben im Umfang begrenzt, können aber für ausgewählte gewerbliche Dachstandorte aufgrund ihrer Korrosionsbeständigkeit geeignet sein. Diese Materialauswahl zeigt, wie die Festwinkel-Solar-PV-Branche sowohl hochvolumige Versorgungsprojekte als auch standortspezifische Dachanforderungen bedient.



Nach Installationstyp:
Schwimmende Systeme fügen Wachstum in flächenbeschränkten Märkten hinzuBodengebundene Systeme machten im Jahr 2026 66,5 % der Marktgröße für Festwinkel-Solar-PV nach Installationstyp aus. Große Beschaffungsprogramme in China, Indien und dem Nahen Osten untermauern diese Position. Dachanlagen rangieren an zweiter Stelle, während gebäudeintegrierte Photovoltaik kleiner bleibt, da die Installation komplexer und die Kosten höher sind. Schwimmende Festwinkelsysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen. Fast 90 % der weltweiten schwimmenden PV-Kapazität befinden sich in Asien, wobei China 50 % des Gesamtvolumens ausmacht.
Schwimmende Projekte reagieren auf Flächenbeschränkungen, erfordern aber auch Designs, die Wasserbedingungen und Windexposition bewältigen. Q Energy nahm im Juni 2025 Europas größte schwimmende PV-Anlage in den Niederlanden in Betrieb. Das Projekt verwendete flache Neigungswinkel zwischen 5° und 12°, um Energiedichte, Windwiderstand und Schwimmstabilität auszubalancieren. Die IEC-Arbeit an schwimmenden PV-Schwimmkörpern und Verankerungssystemen könnte die technische Unsicherheit nach Abschluss formaler Normen verringern. Ein geringeres technisches Risiko könnte den Zugang zu Projektfinanzierungen verbessern, da schwimmende Systeme eingeschränkte Wasserflächen in nutzbare Standorte verwandeln.
Nach Neigungskonfiguration:
Ost-West-Layouts passen zur gewerblichen DachnachfrageStandard-Festwinkel hielt im Jahr 2026 73,2 % des Neigungskonfigurationssegments. Seine Position beruht auf etablierter Ingenieurspraxis, während saisonal einstellbare Systeme einen kleinen Anteil an Standorten in hohen Breitengraden behalten, wo manuelle Änderungen die saisonale Leistung verbessern können. Ost-West-Festwinkel wird bis 2032 voraussichtlich mit einer CAGR von 10,7 % wachsen. Das Layout unterstützt Dachnutzer, die die Nutzung von Strom vor Ort über Morgen- und Nachmittagszeiträume priorisieren. Eine koreanische Studie aus dem Jahr 2025 mit 9 Fabrikdächern ergab, dass Ost-West-bifaziale Systeme starke Leistungsverhältnisse erzielten und die Erzeugung über den Tag verteilten.
Ost-West-Montagesysteme können die installierte Kapazität auf demselben Flachdach durch Reduzierung des Reihenabstands erhöhen. Ihr Erzeugungsprofil kann auch die Exposition gegenüber mittäglichem Überangebot verringern. Eine wissenschaftliche Studie aus dem Jahr 2025 ergab, dass bifaziale Gewinne den mit Ost-West-Ausrichtungen verbundenen jährlichen Ertragsabschlag von 3 % bis 5 % teilweise ausgleichen können. Inländische Aluminiumkonstruktionen können auch die US-amerikanischen Anforderungen an inländische Inhalte für berechtigte Projekte erfüllen. Diese Merkmale machen die Konfiguration für Gewerbenutzer wichtig, wo die Festwinkel-Solar-PV-Branche ebenso sehr durch Lastzeitpunkt und Dachgeometrie wie durch die jährliche Energieerzeugung geprägt wird.

Nach Endnutzer:
Gewerbe- und Industrienachfrage verbreitert den KundenstammDie Stromerzeugung im Versorgungsmaßstab hielt im Jahr 2026 59,7 % des Marktanteils für Festwinkel-Solar-PV nach Endnutzer. China, Indien, Saudi-Arabien und die Vereinigten Staaten unterstützen diese Nachfrage durch große Beschaffungsprogramme. Festkonstruktionen werden dort gewählt, wo Nachführgewinne den zusätzlichen Investitionsaufwand nicht rechtfertigen. Gewerbe- und Industrienutzer werden bis 2032 voraussichtlich mit einer CAGR von 10,9 % wachsen, da steigende Strompreise, Reformen der Nettomessung und hoher Eigenverbrauch Vor-Ort-Installationen fördern. GameChange Solar lancierte im Januar 2026 eine Abteilung für dezentrale Stromerzeugung, um Gewerbe-, Industrie- und Gemeinschaftssolar-Kunden zu bedienen.
Versorgungsprojekte generieren Volumen, üben aber starken Druck auf die Montagepreise aus. Sie setzen Lieferanten auch Stahlkostenänderungen und Budgetbeschränkungen aus. Wohnanlagen bleiben in diesem Produktbereich kleiner, da sie auf einfachere Dachmontagestrukturen angewiesen sind. Landwirtschaftliche Anwendungen unterstützen die kombinierte Ernte- und Energieerzeugung, während Carports, Bushaltestellen und öffentliche Einrichtungen in Afrika südlich der Sahara und Südostasien entstehen. Der Markt für Festwinkel-Solar-PV zieht daher Nachfrage sowohl aus zentralisierten Projekten als auch aus vielen kleineren Vor-Ort-Anwendungen. Diese Bandbreite an Kunden unterstützt den Markt für Festwinkel-Solar-PV über mehrere Installationsumgebungen hinweg.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 46,3 % der Marktgröße für Festwinkel-Solar-PV und wird bis 2032 voraussichtlich mit einer CAGR von 10,6 % wachsen. China machte im Jahr 2025 62 % der weltweiten Solarkapazitätszubauten aus und fügte 314 GW hinzu. Die Abregelungsrate des Landes stieg im ersten Halbjahr 2025 auf 6,6 % gegenüber 3,9 % ein Jahr zuvor, was kostengünstigere Festsysteme in überversorgten Netzgebieten begünstigen kann. Indiens Netzabführungsbeschränkungen und Japans schwimmende PV-Aktivitäten tragen zur regionalen Chance bei. Indonesien, Malaysia, Thailand und die Philippinen entwickeln sich ebenfalls als nächste Nachfrageschicht durch Ziele zur industriellen Elektrifizierung.
Europa ist der zweitgrößte regionale Markt für Festwinkel-Solar-PV. Deutschland, Spanien und Italien führen den Ausbau im Versorgungsmaßstab und im Gewerbebereich an, wo Festwinkelsysteme in 50 % der Versorgungsprojekte und in nahezu allen Dachanlagen eingesetzt werden. Spanien und Deutschland beherbergen 60 % der Montageanbieter der Europäischen Union. Die Niederlande verzeichneten von 2018 bis 2023 eine Verfünffachung der Solarkapazität, was Ost-West-Layouts begünstigt, die die Spitzennetzeinspeisung durch Verteilung der Leistung über den Tag reduzieren.
Nordamerika ist ein wichtiger Bereich für den Markt für Festwinkel-Solar-PV und wird am stärksten von der US-amerikanischen Handelspolitik und den Anforderungen an inländische Inhalte beeinflusst. Die Vereinigten Staaten installierten im ersten Halbjahr 2025 18 GW Solar, und Solar machte 56 % der neuen Erzeugungskapazität aus. Festkonstruktionen behalten die Nachfrage in Gewerbe-, Gemeinschaftssolar- und dezentralen Gewerbe- und Industrieanwendungen, während Brasiliens wachsende Pipeline durch Abregelung und Beschaffungsverzögerungen ausgeglichen wird. GameChange Solar eröffnete im Oktober 2025 eine Fabrik in Bahia und ein Büro in São Paulo, was das anhaltende Lieferanteninteresse an Brasilien zeigt. Die Internationale Agentur für Erneuerbare Energien berichtete im Jahr 2025 ein Wachstum der erneuerbaren Kapazität von 28,9 % im Nahen Osten und 15,9 % in Afrika, wo Gewerbe- und Netzfernprojekte Konstruktionen mit einfachen Wartungsanforderungen bevorzugen.
Wettbewerbslandschaft
Marktkonzentration
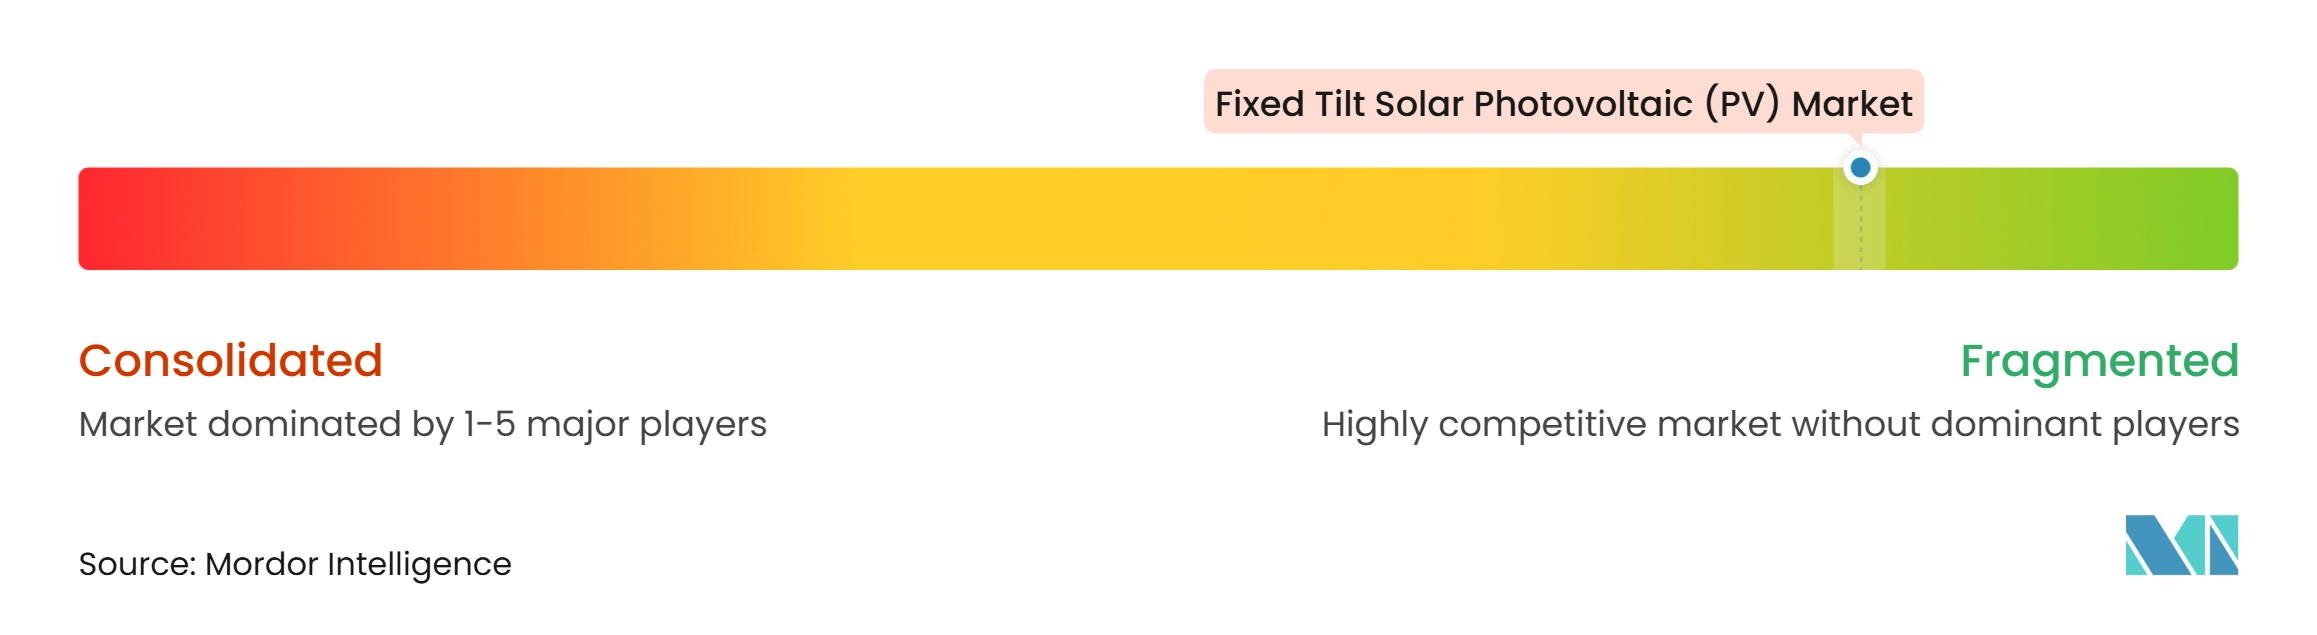
Der Markt für Festwinkel-Solar-PV ist fragmentiert. Spezialisierte Montagespezialisten konkurrieren mit Nachführherstellern und Wohnbereichs-Montageunternehmen, darunter GameChange Solar, OMCO Solar, PV Hardware, Schletter Group, K2 Systems, Solar FlexRack, Unirac und Clenergy. Der Wettbewerb konzentriert sich auf Produktentwicklung, lokale Fertigung, Projektdesign-Unterstützung und Beschaffungskonformität. Große Lieferanten suchen Kundenbeziehungen und Fertigungskapazitäten durch Konsolidierung, während mehrere spezialisierte Wettbewerber erhalten bleiben.
Unirac erwarb im Juli 2026 das Solar-Montagegeschäft von Terrasmart von Gibraltar Industries und erweiterte damit sein Angebot von Wohn- und Flachdachprodukten auf Gewerbe- und Industrie-Bodenmontage- und Überdachungsanwendungen. Pegasus Solar erwarb im Januar 2026 die nordamerikanische Abteilung von Aerocompact, während Enstall im Januar 2025 die Schletter Group übernahm und damit die Fähigkeiten in den Bereichen gewerbliche Flachdach-, Bodenmontage-, Festwinkel- und Nachführlinien erweiterte. Diese Schritte geben Käufern mehr Optionen von Herstellern, die mehrere Projektformate unterstützen können. Sie bringen auch etablierte Design-, Fertigungs- und Kundensupport-Fähigkeiten in breitere Portfolios ein. Dies kann die Zeit verkürzen, die benötigt wird, um in angrenzende Festkonstruktionskategorien einzutreten.
Die Einhaltung der Lieferkette ist ein zentraler Wettbewerbsfaktor im Markt für Festwinkel-Solar-PV, und das inländische Portfolio von OMCO Solar ist für Projekte positioniert, die eine Berechtigung für inländische Inhalte anstreben. Das MaxSpan-System von GameChange Solar konzentriert sich auf die Reduzierung von Fundamenten und Installationsarbeiten an schwierigen Standorten. Clenergy schloss im August 2025 eine Vertriebspartnerschaft mit Krannich Solar Spanien und erweiterte damit den Zugang zu spanischen und portugiesischen Kunden. Chancen bestehen weiterhin bei agrivoltaischen Konstruktionen, schwimmenden Installationen in Afrika südlich der Sahara und Ost-West-Systemen für Logistik- und Industriedächer in Asien, wo kein Lieferant als dominant identifiziert wird.
Marktführer in der Festwinkel-Solar-PV-Branche
-
Schletter Group
-
K2 Systems GmbH
-
UNIRAC, Inc.
-
GameChange Solar
-
OMCO Solar
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für feststehende Photovoltaik (PV)-Anlagen Unternehmen in diesem Bericht
- Arctech Solar Holding Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- GameChange Solar
- Hanwha Solutions Corporation (Qcells)
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- K2 Systems GmbH
- Larsen & Toubro Limited
- LONGi Green Energy Technology Co., Ltd.
- OMCO Solar
- Power Construction Corporation of China, Ltd.
- PV Hardware (PVH)
- Risen Energy Co., Ltd.
- Schletter Group
- Solar FlexRack
- Sterling and Wilson Renewable Energy Limited
- Trina Solar Co., Ltd.
- UNIRAC, Inc.
- Waaree Energies Limited
Neueste Industrielle Entwicklungen in Markt für feststehende Photovoltaik (PV)-Anlagen
- Juli 2026: Unirac erwirbt das Solar-Montagegeschäft von Terrasmart von Gibraltar Industries. Die Transaktion erweitert Uniracs Wohn- und Flachdachplattform auf Gewerbe- und Industrie-Bodenmontage- und Überdachungssegmente und schafft ein umfassendes Komplettangebot für Festwinkel-Anlagen über alle US-Marktvertikalen hinweg.
- Januar 2026: GameChange Solar lanciert eine dedizierte Abteilung für dezentrale Solarstromerzeugung, um Gewerbe-, Industrie- und Gemeinschaftssolar-Lösungen voranzutreiben, was einen strategischen Schwenk signalisiert, um schnell wachsende Gewerbe- und Industrie- sowie Gemeinschaftssolar-Endnutzersegmente mit Festwinkel-Montagesystemen zu bedienen.
- Januar 2026: Pegasus Solar erwirbt die nordamerikanische Abteilung von Aerocompact und erhält eine exklusive Lizenz zur Herstellung und zum Verkauf von Aerocompacts gewerblicher Flachdach- und Bodenmontage-Produktlinie in Nordamerika, was den Eintritt in den Gewerbe- und Industrie-Festwinkelmarkt nach dem Start seines FX-Flachdach-Montagesystems auf der RE+ 2025 beschleunigt.
- August 2025: OMCO Solar lanciert ein 100 % inländisches Festwinkel- und Nachführlösungsportfolio über 5 US-Fertigungswerke mit einer Jahreskapazität von 13 GW, was eine vollständige IRA-Qualifikation für inländische Inhalte im Safe-Harbor-Verfahren ermöglicht und die Zollexposition eliminiert.
Umfang des globalen Berichts über den Markt für Festwinkel-Solaranlagen (PV)
Der globale Markt für Festwinkel-Solaranlagen (PV) umfasst den Markt für Solar-PV-Montagestrukturen und Installationssysteme, die dazu dienen, Solarpanele in einer vorbestimmten Neigung und Ausrichtung zu halten, um Sonnenstrahlung einzufangen und in Strom umzuwandeln. Festwinkel-PV-Systeme verwenden stationäre Montageanordnungen ohne kontinuierliche oder automatisierte Sonnennachführung und bieten eine vergleichsweise einfache und kostengünstige Lösung für die Solarstromerzeugung bei bodengebundenen, Dach-, gebäudeintegrierten und schwimmenden Installationen. Diese Systeme umfassen Montagestrukturen aus Materialien wie verzinktem Stahl, Aluminium und anderen Materialien sowie Konfigurationen, die verschiedene Standortbedingungen, Installationsanforderungen und Solarstromerzeugungsziele berücksichtigen. Der Markt umfasst Standard-Festwinkelsysteme, saisonal einstellbare Neigungssysteme und Ost-West-Festwinkelkonfigurationen, die in der Stromerzeugung im Versorgungsmaßstab, in Gewerbe- und Industrieanlagen, in Wohngebäuden, in landwirtschaftlichen Anwendungen und in der öffentlichen Infrastruktur eingesetzt werden. Festwinkel-Solar-PV-Systeme unterstützen die Erzeugung erneuerbarer Elektrizität, verringern die Abhängigkeit von konventionellen Energiequellen und ermöglichen Solarinstallationen unter verschiedenen geografischen und klimatischen Bedingungen.
Der globale Markt für Festwinkel-Solaranlagen (PV) ist segmentiert nach Montagematerial (Verzinkter Stahl, Aluminium und Sonstige Materialien); nach Installationstyp (Bodengebundene Festwinkelsysteme, Dach-Festwinkelsysteme, Gebäudeintegrierte Photovoltaik (BIPV)-Systeme und Schwimmende Festwinkel-Solar-PV-Systeme); nach Neigungskonfiguration (Standard-Festwinkelsysteme, Saisonal einstellbare Neigungssysteme und Ost-West-Festwinkelsysteme); und nach Endnutzer (Stromerzeugung im Versorgungsmaßstab, Gewerbe und Industrie, Wohnbereich, Landwirtschaft und öffentliche Infrastruktur sowie Sonstige Anwendungen). Der Markt ist auch geografisch über 26 Länder in wichtigen Regionen segmentiert. Für jedes Segment werden Marktgrößen und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Verzinkter Stahl |
| Aluminium |
| Sonstige Materialien |
| Bodengebundene Festwinkelsysteme |
| Dach-Festwinkelsysteme |
| Gebäudeintegrierte Photovoltaik (BIPV)-Systeme |
| Schwimmende Festwinkel-Solar-PV-Systeme |
| Standard-Festwinkelsysteme |
| Saisonal einstellbare Neigungssysteme |
| Ost-West-Festwinkelsysteme |
| Stromerzeugung im Versorgungsmaßstab |
| Gewerbe und Industrie |
| Wohnbereich |
| Landwirtschaft |
| Öffentliche Infrastruktur und Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Kenia | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Montagematerial | Verzinkter Stahl | |
| Aluminium | ||
| Sonstige Materialien | ||
| Nach Installationstyp | Bodengebundene Festwinkelsysteme | |
| Dach-Festwinkelsysteme | ||
| Gebäudeintegrierte Photovoltaik (BIPV)-Systeme | ||
| Schwimmende Festwinkel-Solar-PV-Systeme | ||
| Nach Neigungskonfiguration | Standard-Festwinkelsysteme | |
| Saisonal einstellbare Neigungssysteme | ||
| Ost-West-Festwinkelsysteme | ||
| Nach Endnutzer | Stromerzeugung im Versorgungsmaßstab | |
| Gewerbe und Industrie | ||
| Wohnbereich | ||
| Landwirtschaft | ||
| Öffentliche Infrastruktur und Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Kenia | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wertausblick für Festwinkel-Solar-PV?
Die Marktgröße für Festwinkel-Solaranlagen (PV) wird für 2026 auf 1,46 Milliarden USD, für 2027 auf 1,61 Milliarden USD und bis 2032 auf 2,61 Milliarden USD prognostiziert, mit einer CAGR von 10,14 % von 2027 bis 2032.
Warum entscheiden sich Entwickler für Festwinkel-Solar-PV-Systeme?
Entwickler nutzen sie wegen des einfacheren Betriebs, der geringeren Gerätekomplexität und ihrer Eignung für Dächer, unebenes Gelände und Projekte, bei denen die Ertragsgewinne durch Nachführung begrenzt sind.
Welches Montagematerial führt die Nachfrage an?
Verzinkter Stahl führt das Montagematerialsegment mit einem Anteil von 64,3 % im Jahr 2026 an, während Aluminium mit einer CAGR von 10,4 % bis 2032 das am schnellsten wachsende Material ist.
Welcher Installationstyp wächst am schnellsten?
Schwimmende Systeme werden bis 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen, unterstützt durch Flächenbeschränkungen und Asiens Führungsrolle bei schwimmender PV-Kapazität.
Welche Region führt die Nachfrage nach Festwinkel-Solar-PV an?
Asien-Pazifik führt mit einem Anteil von 46,3 % im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 10,6 % wachsen.
Wie wirken sich Anforderungen an inländische Inhalte auf Lieferanten aus?
US-amerikanische Anforderungen an inländische Inhalte können die Berechtigung für Steuergutschriften verbessern, was Hersteller begünstigt, die konforme Montageprofile und Strukturbefestiger lokal liefern können.