
Taille et part du marché des panneaux photovoltaïques (PV) solaires à inclinaison fixe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.61 Milliards de dollars |
| Taille du Marché (2032) | 2.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des panneaux photovoltaïques (PV) solaires à inclinaison fixe par Mordor Intelligence
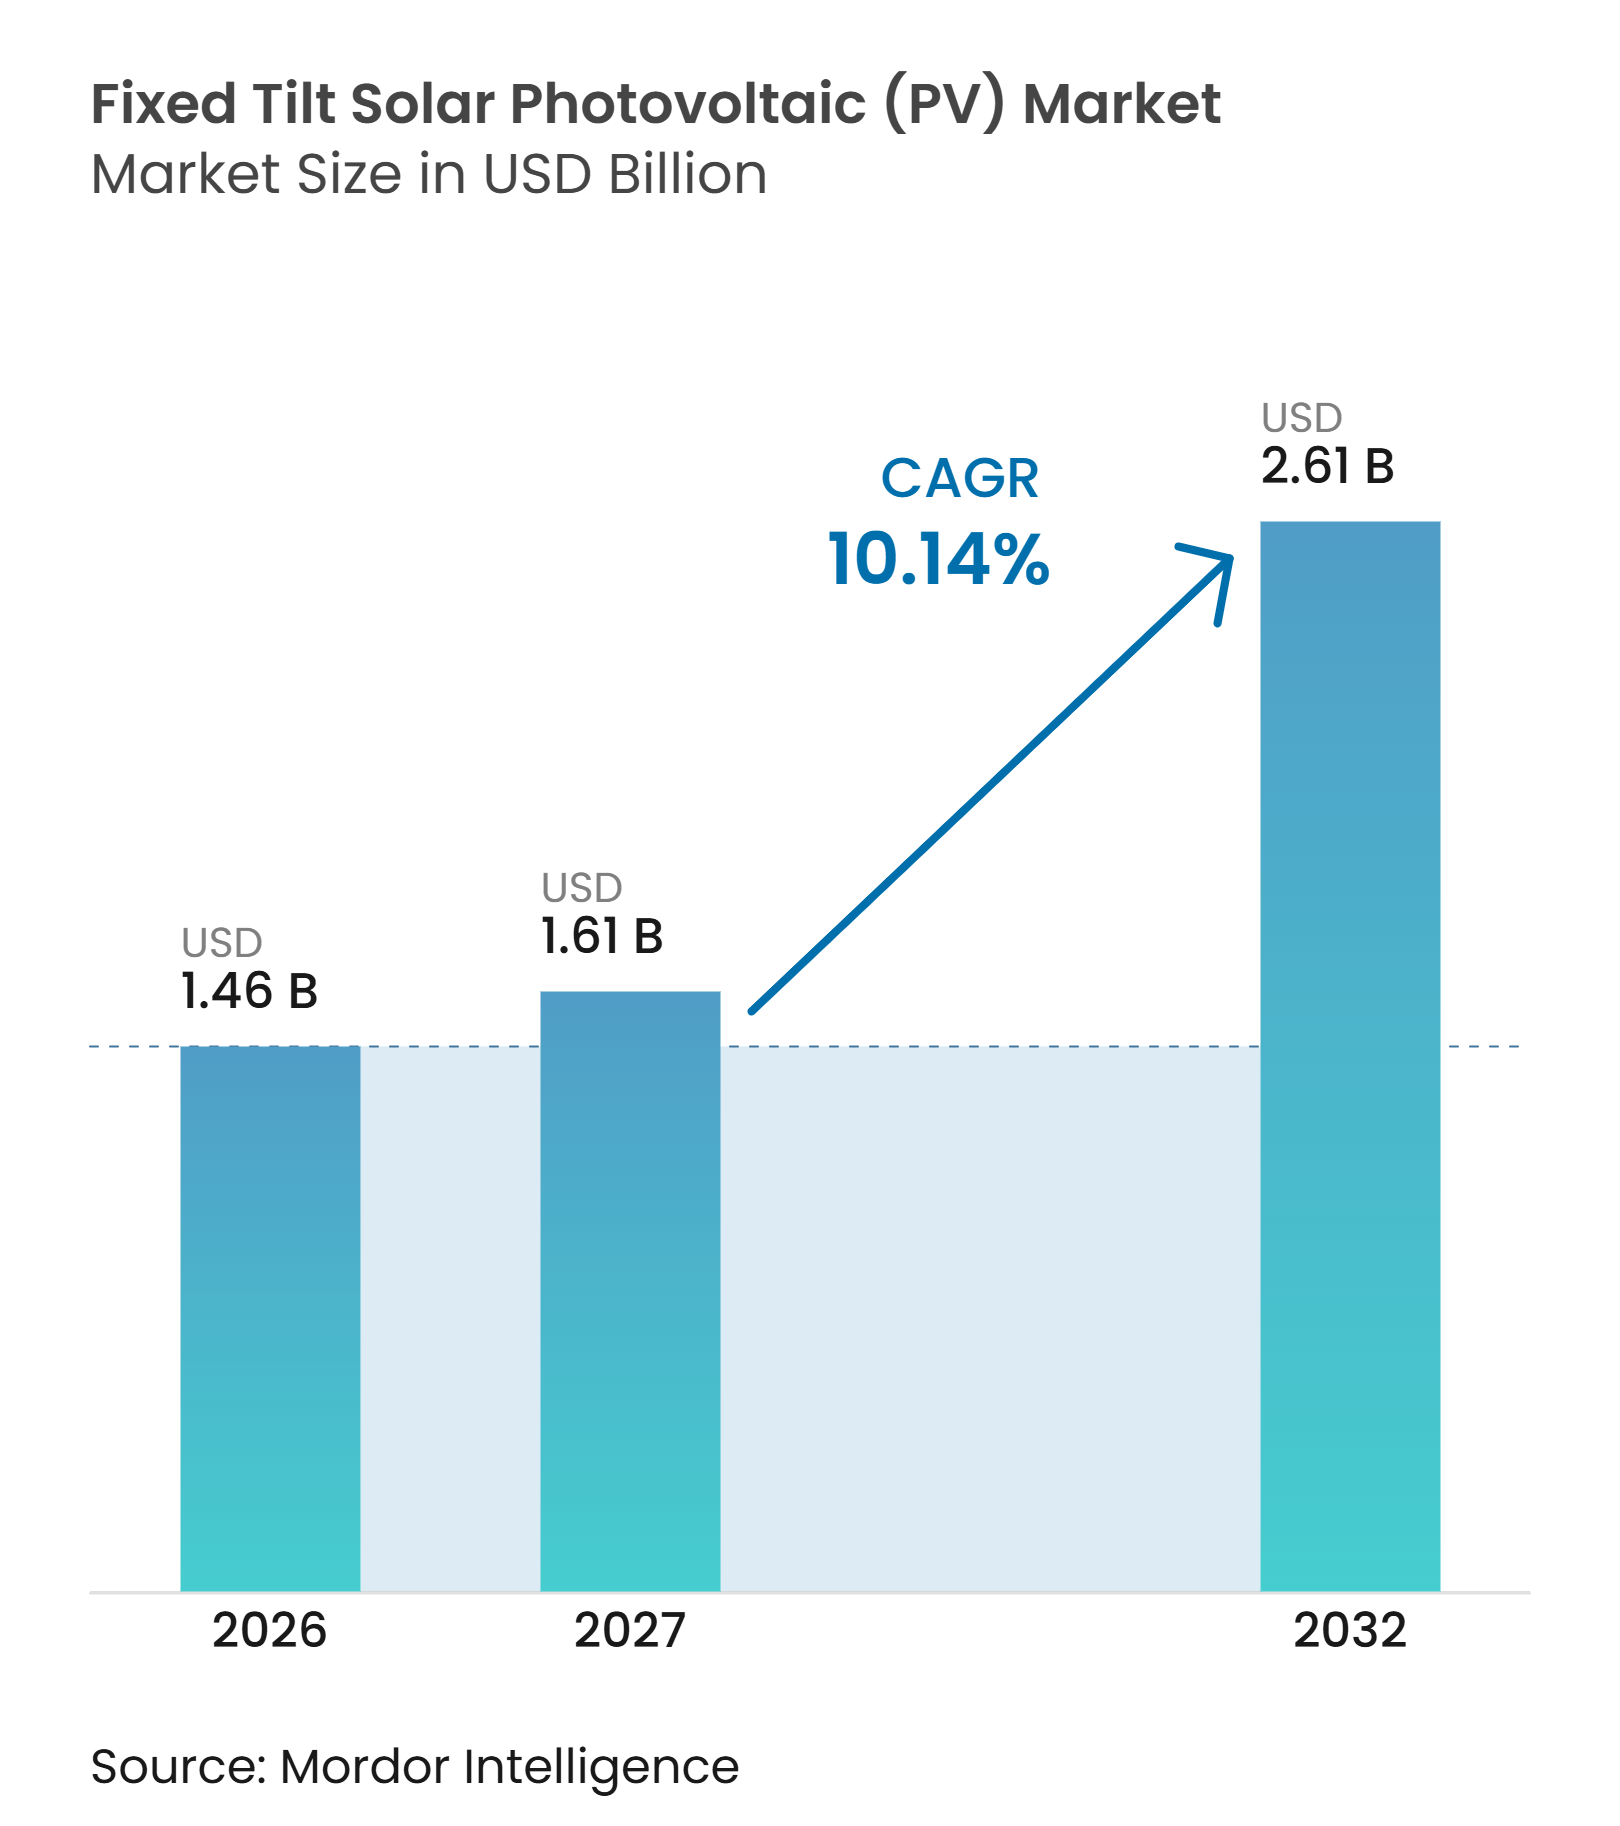
La taille du marché mondial du photovoltaïque solaire à inclinaison fixe devrait s'établir à 1,46 milliard USD en 2026, 1,61 milliard USD en 2027, et atteindre 2,61 milliards USD d'ici 2032, avec une croissance à un CAGR de 10,14 % de 2027 à 2032. Les nouvelles installations solaires mondiales ont atteint 510,3 GW en 2025, ce qui élargit la base de projets pour les systèmes de montage à inclinaison fixe.[1] Le marché du photovoltaïque solaire à inclinaison fixe est avantagé dans les contextes où la moindre complexité des équipements, le terrain irrégulier, l'exposition au vent ou un faible rayonnement direct normal réduisent l'intérêt des équipements de suivi solaire. Cette position confère au marché du photovoltaïque solaire à inclinaison fixe un rôle pratique dans des conditions de site variées. Les installations décentralisées et les toitures commerciales privilégient les structures à inclinaison fixe, car elles requièrent généralement des conceptions simples et une maintenance prévisible, tandis que les règles relatives au contenu local favorisent les fabricants capables de fournir des structures locales conformes. Le marché du photovoltaïque solaire à inclinaison fixe peut néanmoins connaître des ralentissements dans l'approvisionnement en équipements lorsque les retards de raccordement au réseau et les phénomènes d'écrêtement persistent malgré des pipelines solaires solides.
Principaux enseignements du rapport
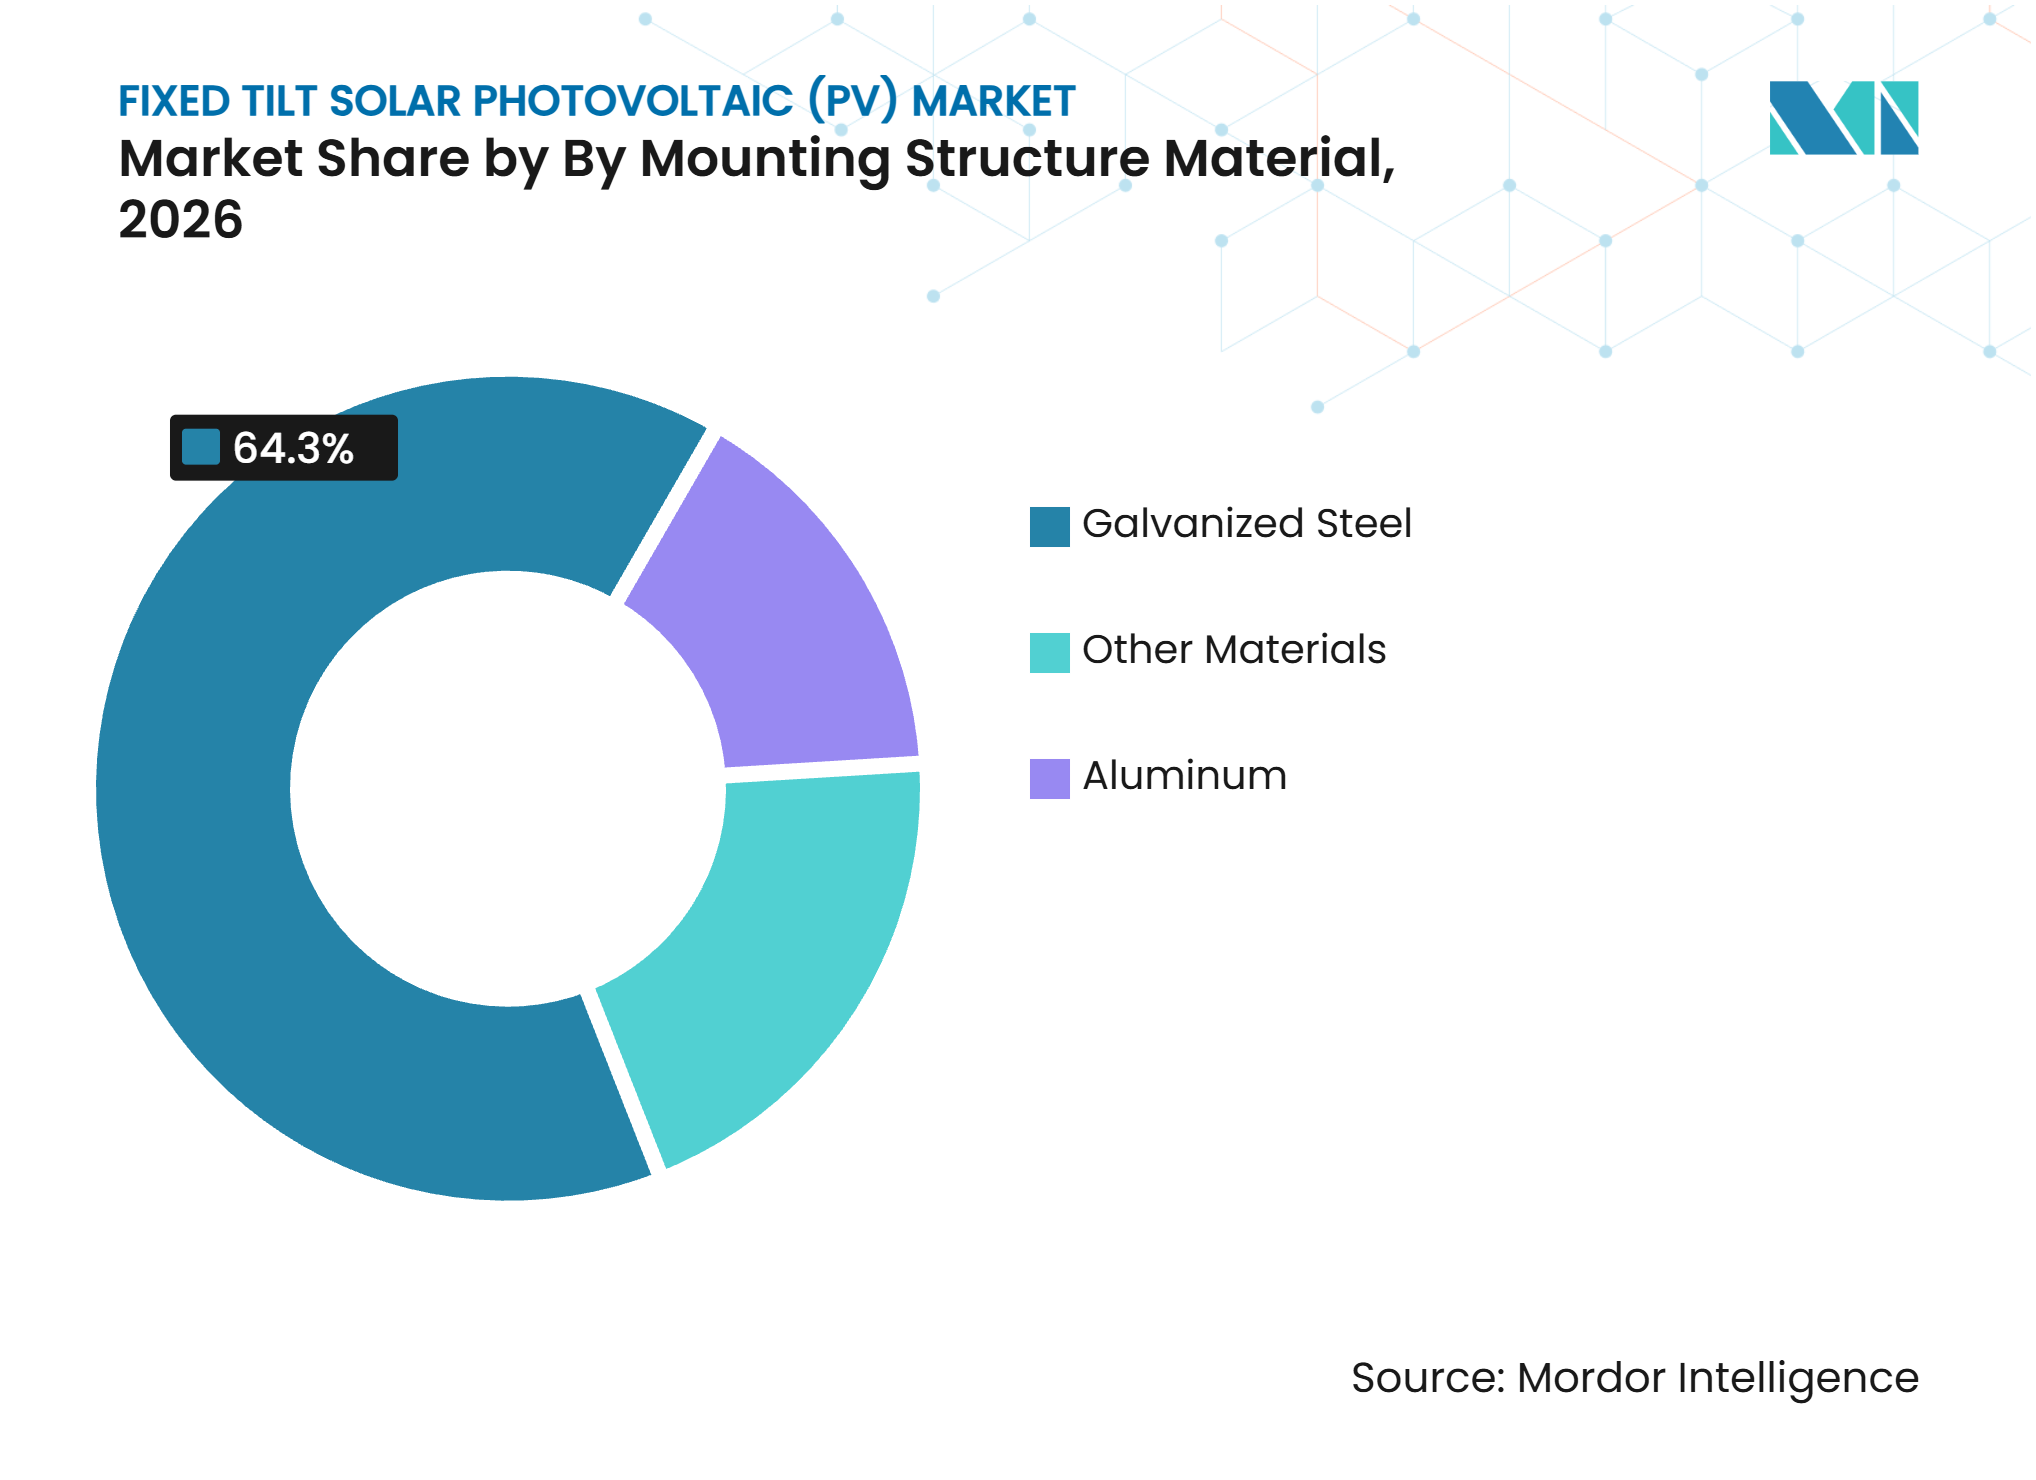
- Par matériau de structure de montage, l'acier galvanisé détenait 64,3 % de la part du marché des panneaux photovoltaïques solaires à inclinaison fixe en 2026, tandis que l'aluminium devrait croître à un CAGR de 10,4 % jusqu'en 2032.
- Par type d'installation, les systèmes montés au sol représentaient 66,5 % de la taille du marché des panneaux photovoltaïques solaires à inclinaison fixe en 2026, tandis que les systèmes flottants devraient croître à un CAGR de 11,2 % jusqu'en 2032.
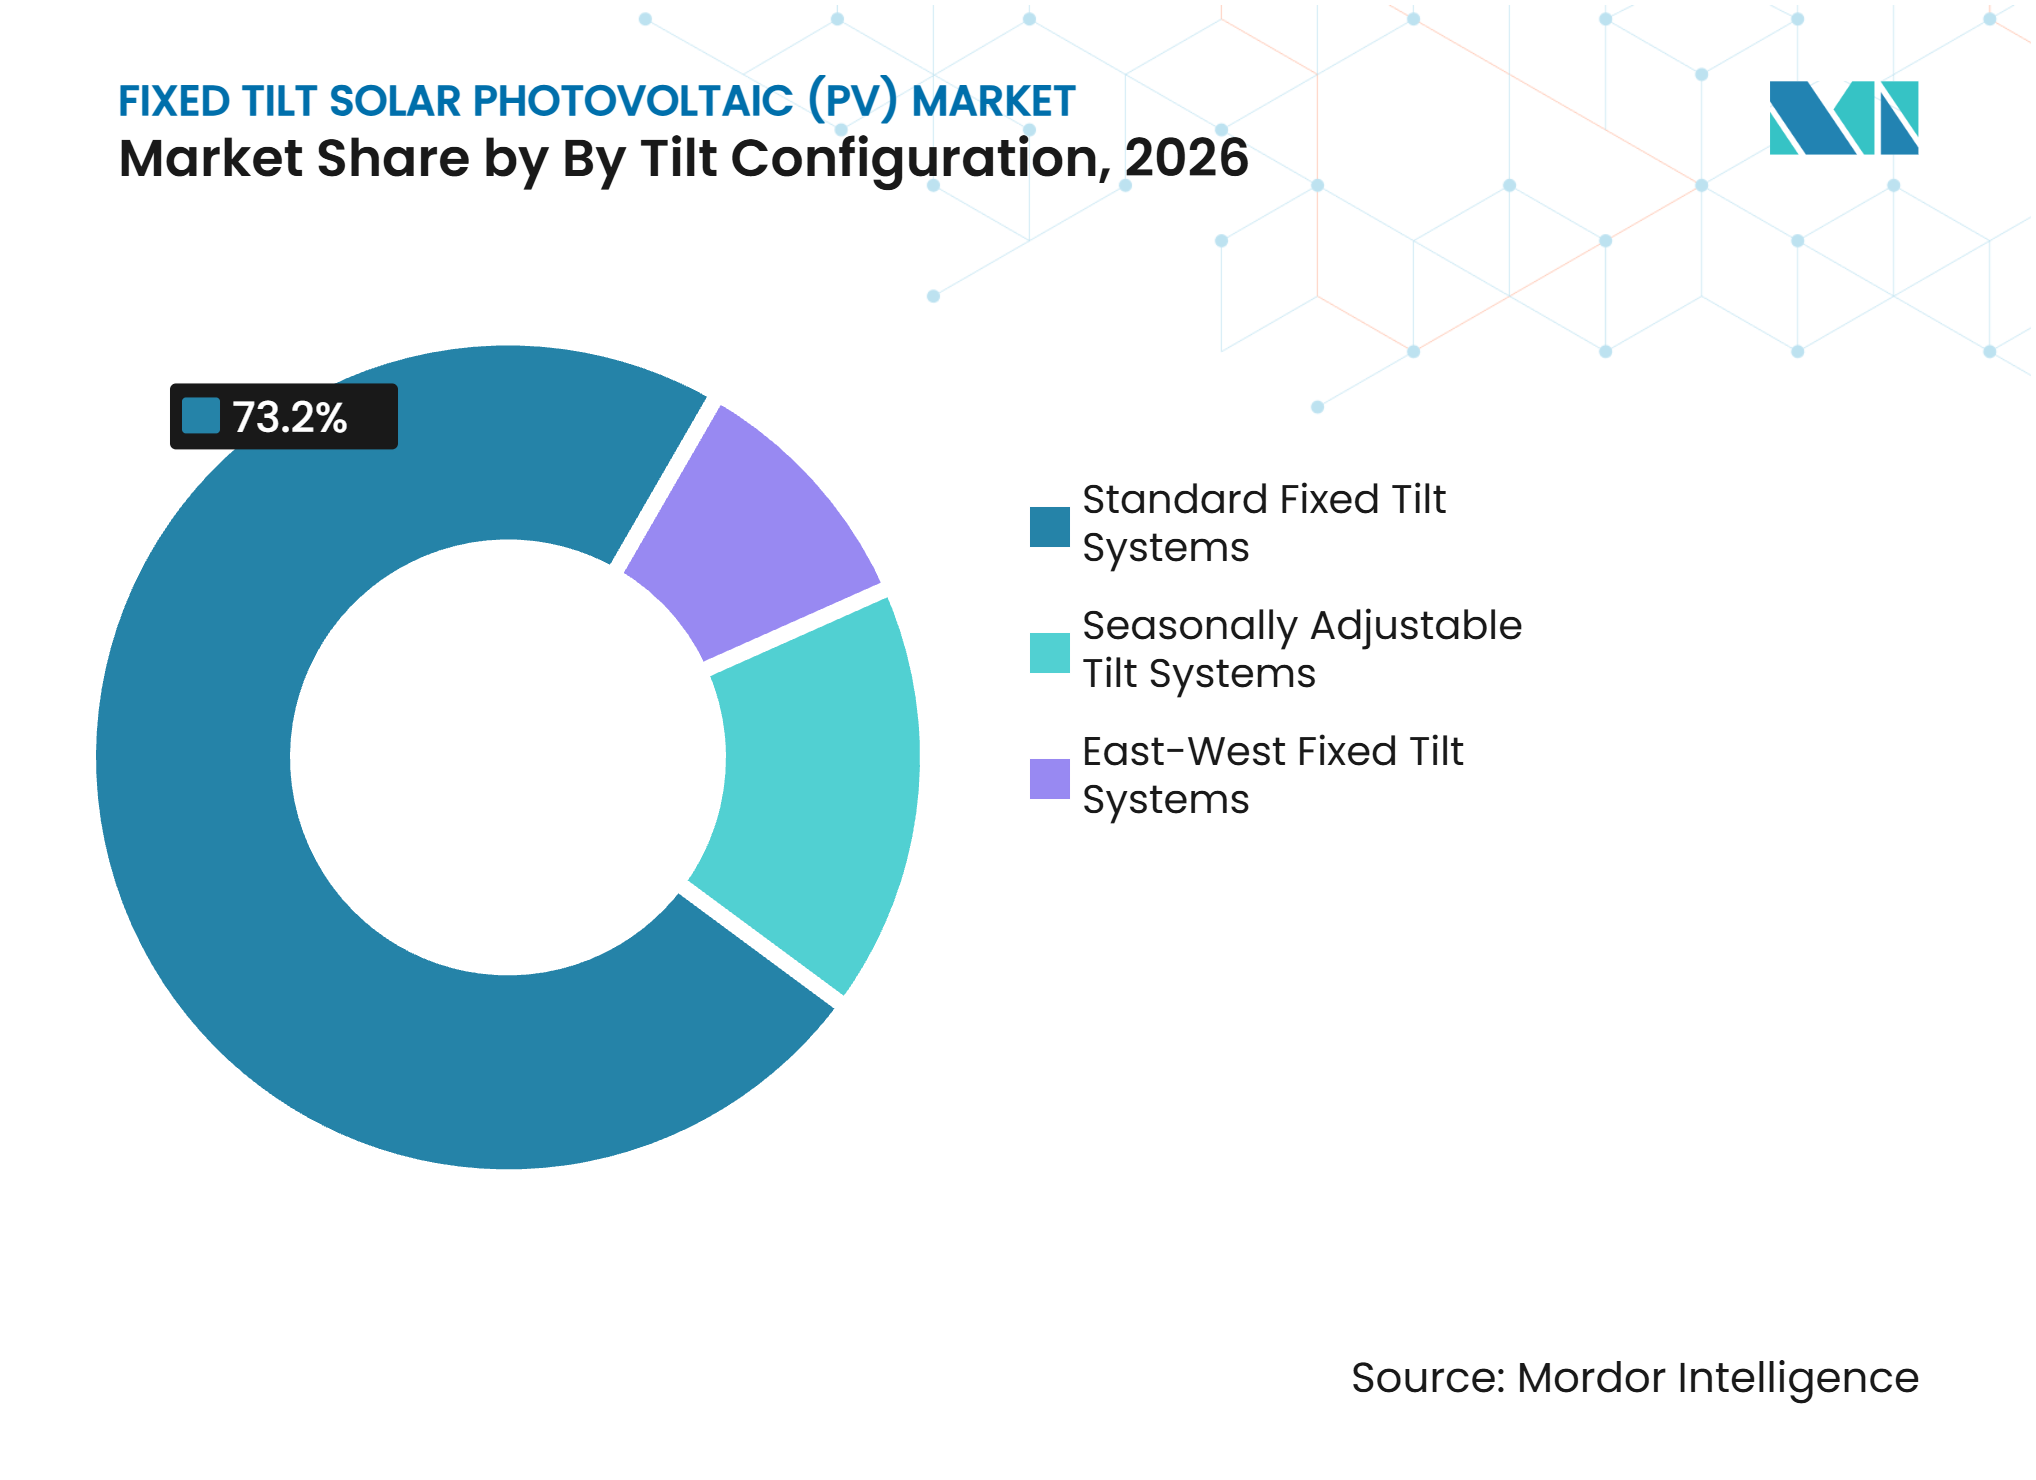
- Par configuration d'inclinaison, l'inclinaison fixe standard détenait une part de 73,2 % en 2026, tandis que l'inclinaison fixe est-ouest devrait se développer à un CAGR de 10,7 % jusqu'en 2032.
- Par utilisateur final, la production d'électricité à l'échelle des services publics détenait une part de 59,7 % en 2026, tandis que les utilisateurs commerciaux et industriels devraient croître à un CAGR de 10,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 46,3 % en 2026 et devrait croître à un CAGR de 10,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Ajouts de capacités en énergies renouvelables et objectifs de décarbonation | +3.0% | Mondial, concentré en Asie, dans l'UE et dans la région MENA | Long terme (≥ 4 ans) |
| Coût du système d'équilibre plus faible et exploitation plus simple que les systèmes de suivi | +2.0% | Mondial, pertinence la plus élevée en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion du déploiement solaire à l'échelle des services publics et distribué | +1.7% | Mondial, cœur en Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Incitations au contenu national et développement de la fabrication régionale | +1.4% | Amérique du Nord et Europe principalement | Court terme (≤ 2 ans) |
| Conceptions légères en fondations pour terrains irréguliers et sols difficiles | +0.7% | Amérique du Sud, Asie du Sud-Est et Afrique subsaharienne | Moyen terme (2-4 ans) |
| Compatibilité avec les modules à haute efficacité et bifaciaux | +0.8% | Mondial, mené par l'Asie-Pacifique et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Ajouts de capacités en énergies renouvelables et objectifs de décarbonation
Le déploiement solaire reste le moteur de demande le plus évident pour le marché des panneaux photovoltaïques solaires à inclinaison fixe. Les ajouts mondiaux de capacité solaire ont atteint 647 GW en 2025, en hausse de 11 % par rapport à l'année précédente, et la capacité solaire installée cumulée a approché les 2 900 GW[2]. L'Agence internationale de l'énergie prévoit 4 600 GW d'ajouts d'énergies renouvelables d'ici 2030, le solaire représentant 80 % du total attendu[3]. Le photovoltaïque distribué devrait représenter 42 % de l'expansion du photovoltaïque d'ici 2030, et ces installations utilisent couramment des structures fixes selon l'Agence internationale de l'énergie. L'Asie a représenté 74,2 % des capacités renouvelables ajoutées en 2025, ce qui élargit la demande sur des marchés aux terrains variés et aux projets sensibles aux coûts. Ce schéma de déploiement soutient la demande de montages fixes au-delà des projets de services publics qui reçoivent le plus d'attention publique. Il élargit également la base de projets disponibles pour le marché des panneaux photovoltaïques solaires à inclinaison fixe.
Coût du système d'équilibre plus faible et exploitation plus simple que les systèmes de suivi
Le coût et la simplicité d'exploitation maintiennent la pertinence des structures fixes sur le marché des panneaux photovoltaïques solaires à inclinaison fixe. SolarPower Europe a indiqué que les systèmes à inclinaison fixe sont utilisés dans 50 % des projets européens à l'échelle des services publics et dans la quasi-totalité des installations en toiture.[4] Les systèmes fixes peuvent faire appel à des équipes d'installation plus réduites et moins spécialisées, ce qui est important lorsque les exigences en main-d'œuvre augmentent les coûts des projets. Ils évitent également les composants mobiles qui nécessitent une surveillance et une maintenance tout au long de la durée de vie opérationnelle d'un projet. GameChange Solar a lancé son système à inclinaison fixe MaxSpan en février 2025 et a indiqué que la conception peut réduire le nombre de poteaux jusqu'à 70 % par MW. Ce type de changement de produit permet aux fournisseurs d'améliorer l'économie de construction sans recourir à la technologie de suivi.
Expansion du déploiement solaire à l'échelle des services publics et distribué
La répartition entre les grands projets de services publics et les projets distribués crée plusieurs voies vers la demande pour le marché des panneaux photovoltaïques solaires à inclinaison fixe. L'Agence internationale de l'énergie prévoit que le photovoltaïque distribué contribuera à 42 % de l'expansion du photovoltaïque d'ici 2030, où les structures fixes constituent le choix d'installation habituel. Les systèmes commerciaux et industriels se concentrent de plus en plus sur l'autoconsommation plutôt que sur les revenus d'exportation. Ce contexte favorise les installations en toiture et les configurations est-ouest qui élargissent la production tout au long de la journée. En Chine, le taux de limitation du solaire est passé à 6,6 % au premier semestre 2025 contre 3,9 % au premier semestre 2024, réduisant la valeur pratique d'une production supplémentaire en milieu de journée dans les corridors de réseau concernés. Les systèmes de canopée agrivoltaïque obtiennent également des certifications en Europe du Sud et en Asie du Sud-Est, ajoutant une autre application pour les structures fixes.
Incitations au contenu national et développement de la fabrication régionale
Les incitations au contenu national modifient les décisions des fournisseurs sur le marché des panneaux photovoltaïques solaires à inclinaison fixe. Les directives de l'IRS mises à jour en janvier 2025 fixent des exigences de contenu national pour les rails de montage et les fixations structurelles qui conditionnent l'éligibilité à un bonus de crédit d'impôt à l'investissement de 10 points de pourcentage. OMCO Solar a ouvert une usine de fabrication de 10 millions USD en Alabama en mars 2025 pour répondre à cette demande. La société a ensuite lancé un portefeuille 100 % national en août 2025 sur 5 sites avec une capacité annuelle de 13 GW. SolarPower Europe a également demandé que les structures de montage soient couvertes par la loi sur l'industrie zéro émission nette. Les fabricants disposant d'une chaîne d'approvisionnement locale conforme peuvent donc être compétitifs à la fois sur la disponibilité et l'éligibilité aux crédits d'impôt.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Désavantage de rendement par rapport au suivi sur un axe dans les sites de services publics à forte irradiance | -1.6% | Amérique du Nord, Moyen-Orient, Afrique du Nord et Australie | Long terme (≥ 4 ans) |
| Retards de raccordement au réseau et risque de limitation | -1.3% | Amérique du Nord, Chine, Inde et Brésil | Moyen terme (2-4 ans) |
| Volatilité des droits de douane, des mesures commerciales correctives et des intrants en acier | -1.1% | Amérique du Nord principalement, avec des retombées en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences géotechniques et d'ingénierie face aux conditions météorologiques extrêmes propres à chaque site | -0.7% | Amérique du Sud, Moyen-Orient, Afrique, Asie du Sud et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Désavantage de rendement par rapport au suivi sur un axe dans les sites de services publics à forte irradiance
Les suiveurs sur un axe peuvent augmenter le rendement énergétique de 12 % à 25 % par rapport aux structures fixes dans les sites à forte irradiance directe normale. Cette différence peut réduire le coût nivelé de l'électricité sur les sites de services publics dans le sud-ouest des États-Unis, en Arabie saoudite et dans l'intérieur de l'Australie. Elle reste une limite claire à l'adoption des systèmes fixes là où les terres sont disponibles et où les prix de l'électricité récompensent une production annuelle maximale. Les configurations est-ouest à inclinaison fixe peuvent néanmoins rester compétitives lorsque l'approvisionnement du réseau en milieu de journée est déjà saturé. Le groupe aream a indiqué que les configurations est-ouest peuvent offrir une autoconsommation supérieure de 15 % à 25 % dans les contextes où l'électricité en milieu de journée a une valeur marginale faible ou négative. Cela améliore l'économie du projet même lorsque la production annuelle est inférieure à celle d'une alternative orientée au sud.
Retards de raccordement au réseau et risque de limitation
Les contraintes d'accès au réseau limitent la rapidité avec laquelle les projets solaires atteignent la phase de construction et procèdent à l'achat des équipements de montage. Le taux de limitation du solaire en Chine était de 6,6 % au premier semestre 2025, contre 3,9 % au premier semestre 2024. Le Brésil a signalé une limitation du solaire de 20 % en août 2025, contre 12 % en août 2024, la capacité ayant dépassé le développement du réseau de transport. L'Agence internationale de l'énergie a identifié la congestion du réseau comme un défi pour la sécurité énergétique et les transitions électriques. Les retards réduisent les achats en deçà de ce que les pipelines de projets annoncés laissent entendre. Ils peuvent également encourager le recours à des structures fixes à plus faible investissement en capital lorsque les promoteurs font face à des délais incertains et à des revenus contraints.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de structure de montage :
l'aluminium gagne du terrain dans une base d'approvisionnement dominée par l'acierL'acier galvanisé détenait 64,3 % de la part de la demande en matériaux de montage en 2026. Son rapport résistance/coût soutient les projets de grande envergure montés au sol avec des portées structurelles plus longues et des chaînes d'approvisionnement établies. L'aluminium devrait croître à un CAGR de 10,4 % jusqu'en 2032, soutenu par les applications en toiture et commerciales nécessitant des conceptions plus légères. Ernst Schweizer a utilisé un système est-ouest en aluminium pour un projet de toiture industrielle de 35 MWc au Danemark, mis en service en juin 2025. Ce projet démontre que les systèmes en aluminium peuvent servir de grandes installations commerciales.
L'aluminium présente également un intérêt lorsque les émissions du cycle de vie influencent les décisions d'achat. Une étude scientifique de 2025 a révélé que l'aluminium produit par fusion à faible teneur en carbone peut réduire les émissions de dioxyde de carbone de 75 % par rapport à la production standard. Les droits de douane sur l'acier aux États-Unis ont accru l'importance de l'approvisionnement national en 2025. OMCO Solar et GameChange Solar ont investi dans des arrangements d'approvisionnement américains qui soutiennent la conformité au contenu national. Les matériaux composites, en fibre de verre et en nylon renforcé de verre restent limités en volume mais peuvent convenir à certains sites de toitures commerciales en raison de leur résistance à la corrosion. Ces choix de matériaux illustrent la manière dont le secteur des panneaux photovoltaïques solaires à inclinaison fixe sert à la fois les projets de services publics à grand volume et les besoins spécifiques des toitures.



Par type d'installation :
les systèmes flottants ajoutent de la croissance sur les marchés contraints en termes de foncierLes systèmes montés au sol représentaient 66,5 % de la taille du marché des panneaux photovoltaïques solaires à inclinaison fixe par type d'installation en 2026. Les grands programmes d'approvisionnement en Chine, en Inde et au Moyen-Orient soutiennent cette position. Les systèmes en toiture se classent en deuxième position, tandis que les photovoltaïques intégrés aux bâtiments restent plus modestes en raison de la complexité d'installation et des coûts plus élevés. Les systèmes flottants à inclinaison fixe devraient croître à un CAGR de 11,2 % jusqu'en 2032. Près de 90 % de la capacité mondiale de photovoltaïque flottant est située en Asie, et la Chine représente 50 % du total.
Les projets flottants répondent aux contraintes foncières mais nécessitent également des conceptions qui gèrent les conditions aquatiques et l'exposition au vent. Q Energy a mis en service la plus grande centrale photovoltaïque flottante d'Europe aux Pays-Bas en juin 2025. Le projet a utilisé des angles d'inclinaison faibles compris entre 5° et 12° pour équilibrer la densité énergétique, la résistance au vent et la stabilité des flotteurs. Les travaux de la Commission électrotechnique internationale sur les flotteurs et les systèmes d'amarrage pour le photovoltaïque flottant pourraient réduire l'incertitude d'ingénierie une fois les normes formelles finalisées. Une réduction du risque d'ingénierie pourrait améliorer l'accès au financement de projet à mesure que les systèmes flottants transforment les plans d'eau contraints en sites exploitables.
Par configuration d'inclinaison :
les configurations est-ouest répondent à la demande des toitures commercialesL'inclinaison fixe standard détenait 73,2 % du segment de configuration d'inclinaison en 2026. Sa position repose sur des pratiques d'ingénierie établies, tandis que les systèmes à inclinaison ajustable saisonnièrement conservent une faible part dans les sites à haute latitude où des ajustements manuels peuvent améliorer la production saisonnière. L'inclinaison fixe est-ouest devrait croître à un CAGR de 10,7 % jusqu'en 2032. Cette configuration convient aux utilisateurs en toiture qui privilégient l'utilisation d'électricité sur site tout au long des périodes matinales et après-midi. Une étude coréenne de 2025 portant sur 9 toitures d'usines a révélé que les systèmes bifaciaux est-ouest atteignaient de bons ratios de performance et répartissaient la production tout au long de la journée.
Le montage est-ouest peut augmenter la capacité installée sur la même toiture plate en réduisant l'espacement entre les rangées. Son profil de production peut également réduire l'exposition à la surproduction en milieu de journée. Une étude scientifique de 2025 a révélé que les gains bifaciaux peuvent partiellement compenser la décote de rendement annuel de 3 % à 5 % associée aux orientations est-ouest. Les structures en aluminium national peuvent également satisfaire aux règles de contenu national américaines pour les projets éligibles. Ces caractéristiques rendent la configuration importante pour les utilisateurs commerciaux, où le secteur des panneaux photovoltaïques solaires à inclinaison fixe est façonné par le calendrier de charge et la géométrie du toit autant que par la production énergétique annuelle.

Par utilisateur final :
la demande commerciale et industrielle élargit la base de clientèleLa production d'électricité à l'échelle des services publics détenait 59,7 % de la part du marché des panneaux photovoltaïques solaires à inclinaison fixe par utilisateur final en 2026. La Chine, l'Inde, l'Arabie saoudite et les États-Unis soutiennent cette demande par de grands programmes d'approvisionnement. Les structures fixes sont sélectionnées lorsque les gains de suivi ne justifient pas le coût en capital supplémentaire. Les utilisateurs commerciaux et industriels devraient croître à un CAGR de 10,9 % jusqu'en 2032, la hausse des prix de l'électricité, les réformes du comptage net et la forte autoconsommation encourageant les installations sur site. GameChange Solar a lancé une division dédiée à la production distribuée en janvier 2026 pour servir les clients commerciaux, industriels et du solaire communautaire.
Les projets de services publics génèrent du volume mais exercent une forte pression sur les prix des structures de montage. Ils exposent également les fournisseurs aux variations des coûts de l'acier et aux contraintes budgétaires. Les systèmes résidentiels restent plus modestes dans ce domaine de produits car ils reposent sur des structures de montage en toiture plus simples. Les applications agricoles soutiennent la production combinée de cultures et d'énergie, tandis que les abris pour voitures, les abribus et les installations gouvernementales émergent en Afrique subsaharienne et en Asie du Sud-Est. Le marché des panneaux photovoltaïques solaires à inclinaison fixe tire donc sa demande de projets centralisés ainsi que de nombreuses utilisations plus petites sur site. Cette diversité de clients soutient le marché des panneaux photovoltaïques solaires à inclinaison fixe dans de multiples contextes d'installation.
Analyse géographique
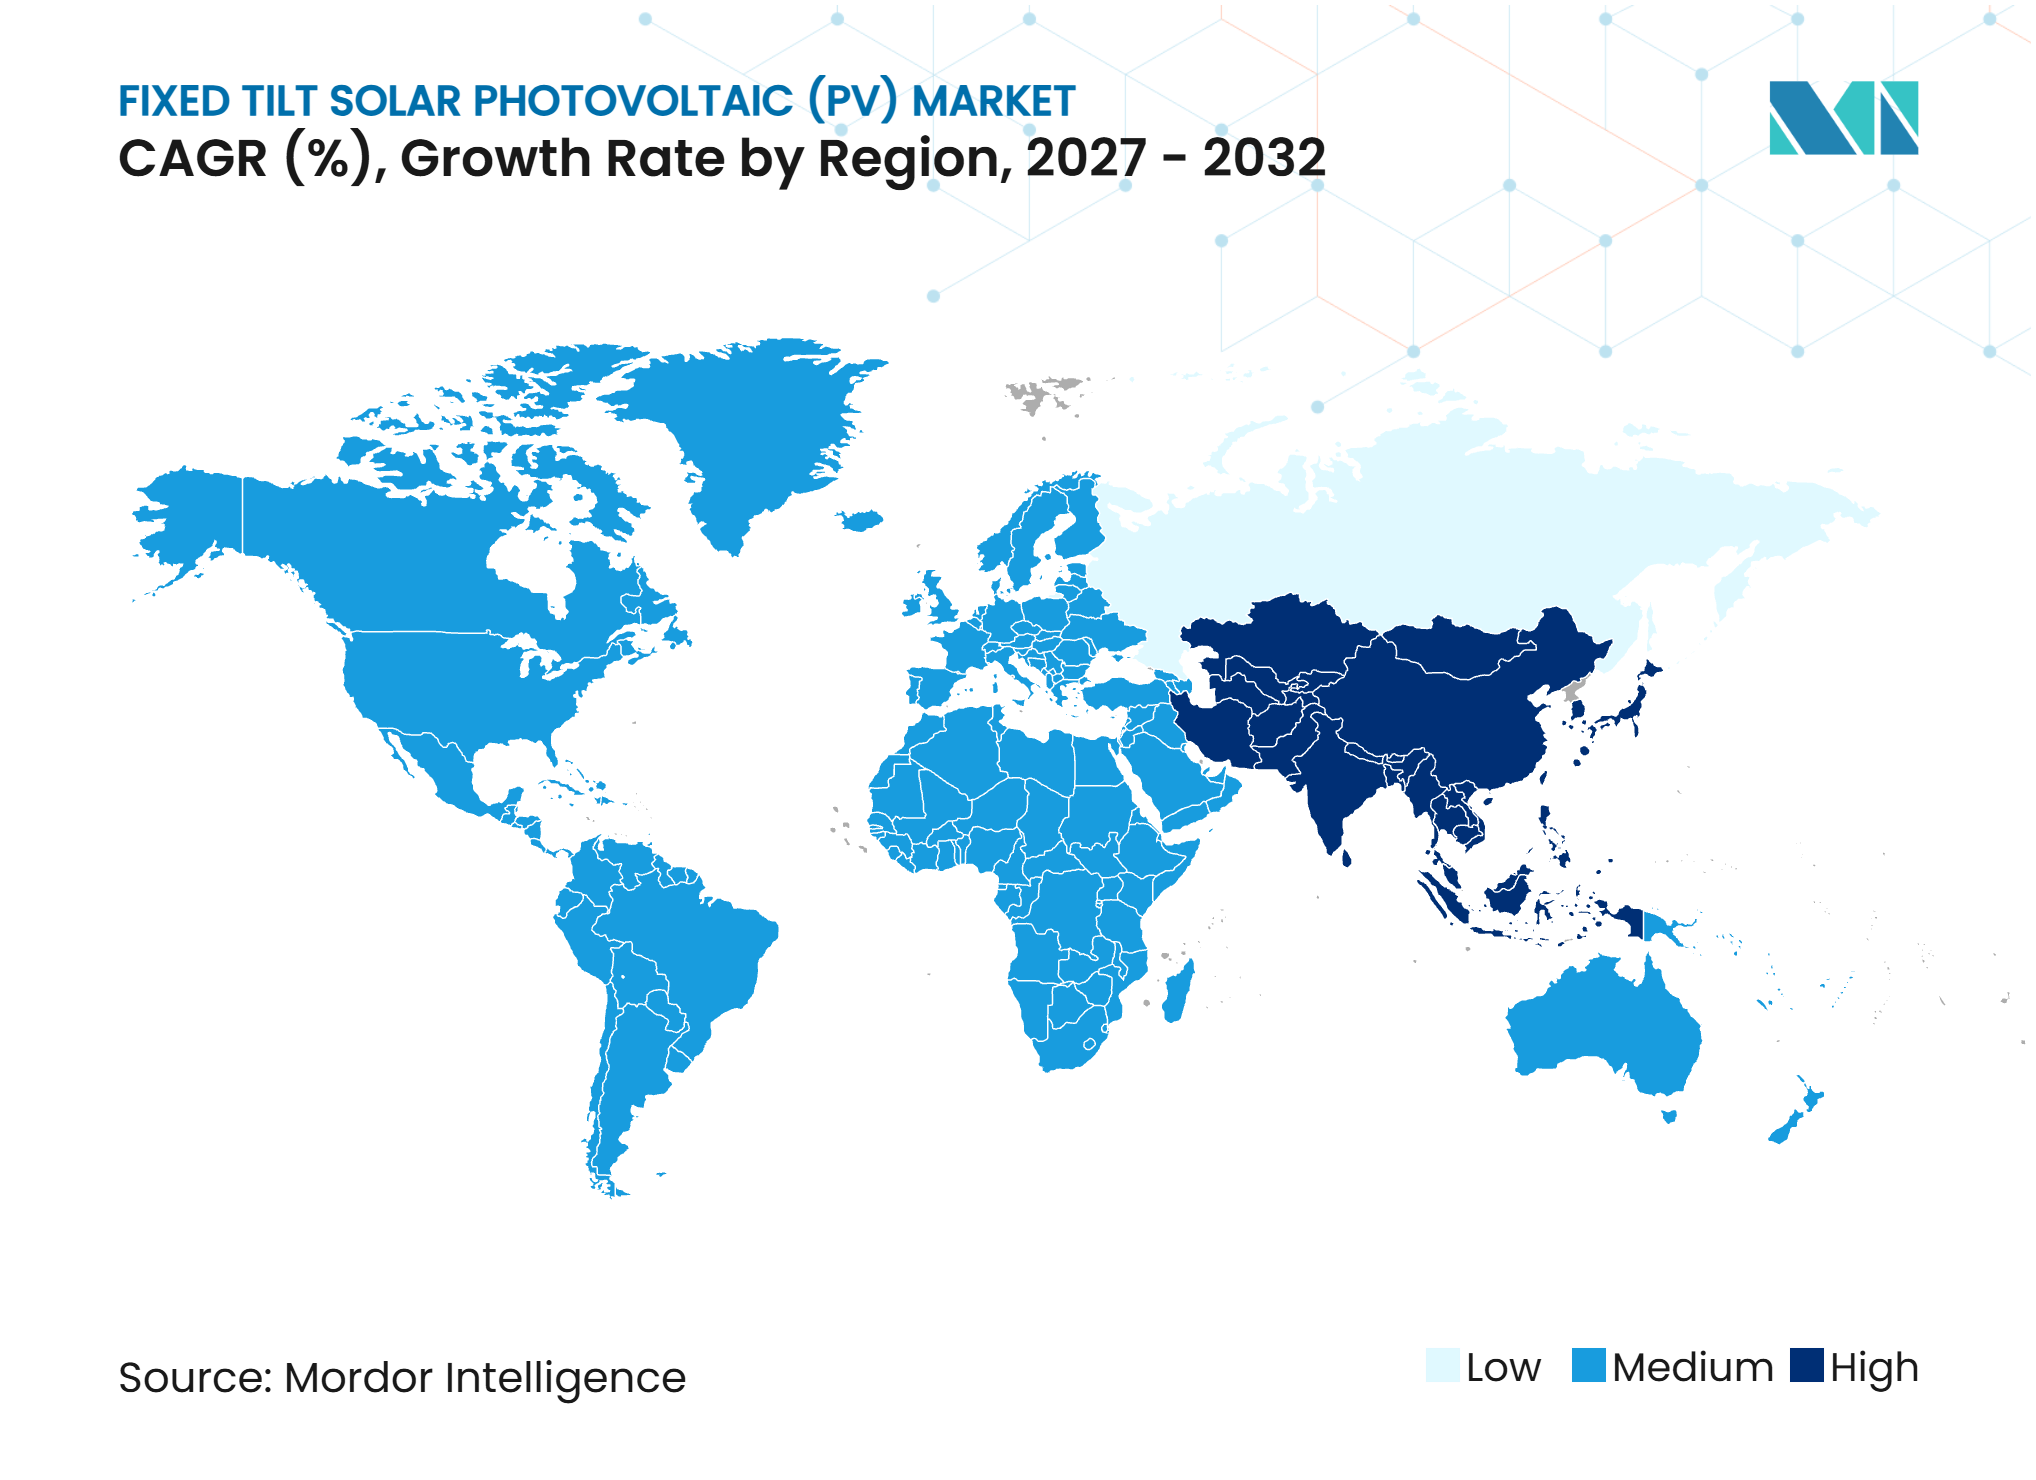
L'Asie-Pacifique détenait 46,3 % de la taille du marché des panneaux photovoltaïques solaires à inclinaison fixe en 2026 et devrait croître à un CAGR de 10,6 % jusqu'en 2032. La Chine a représenté 62 % des ajouts mondiaux de capacité solaire en 2025 et a ajouté 314 GW. Le taux de limitation du pays est passé à 6,6 % au premier semestre 2025 contre 3,9 % un an plus tôt, ce qui peut favoriser les systèmes fixes à plus faible investissement en capital dans les zones de réseau en surproduction. Les contraintes d'évacuation en Inde et l'activité de photovoltaïque flottant au Japon s'ajoutent aux opportunités régionales. L'Indonésie, la Malaisie, la Thaïlande et les Philippines se développent également comme prochain niveau de demande grâce aux objectifs d'électrification industrielle.
L'Europe est le deuxième contexte régional en importance pour le marché des panneaux photovoltaïques solaires à inclinaison fixe. L'Allemagne, l'Espagne et l'Italie mènent le déploiement à l'échelle des services publics et commercial, où les systèmes à inclinaison fixe sont utilisés dans 50 % des projets à l'échelle des services publics et dans la quasi-totalité des installations en toiture. L'Espagne et l'Allemagne accueillent 60 % des fournisseurs de structures de montage de l'Union européenne. Les Pays-Bas ont connu une multiplication par cinq de leur capacité solaire entre 2018 et 2023, favorisant les configurations est-ouest qui réduisent l'injection de pointe sur le réseau en répartissant la production tout au long de la journée.
L'Amérique du Nord est un domaine clé pour le marché des panneaux photovoltaïques solaires à inclinaison fixe et est la plus touchée par la politique commerciale américaine et les exigences de contenu national. Les États-Unis ont installé 18 GW de solaire au premier semestre 2025, et le solaire représentait 56 % des nouvelles capacités de production. Les structures fixes maintiennent leur demande dans les usages commerciaux, solaires communautaires et distribués commerciaux et industriels, tandis que le pipeline en expansion du Brésil est compensé par les limitations et les retards d'approvisionnement. GameChange Solar a établi une usine à Bahia et un bureau à São Paulo en octobre 2025, témoignant de l'intérêt continu des fournisseurs pour le Brésil. L'Agence internationale pour les énergies renouvelables a signalé une croissance de la capacité renouvelable de 28,9 % au Moyen-Orient et de 15,9 % en Afrique en 2025, où les projets commerciaux et hors réseau favorisent les structures aux exigences de maintenance simples.
Paysage concurrentiel
Concentration du Marché
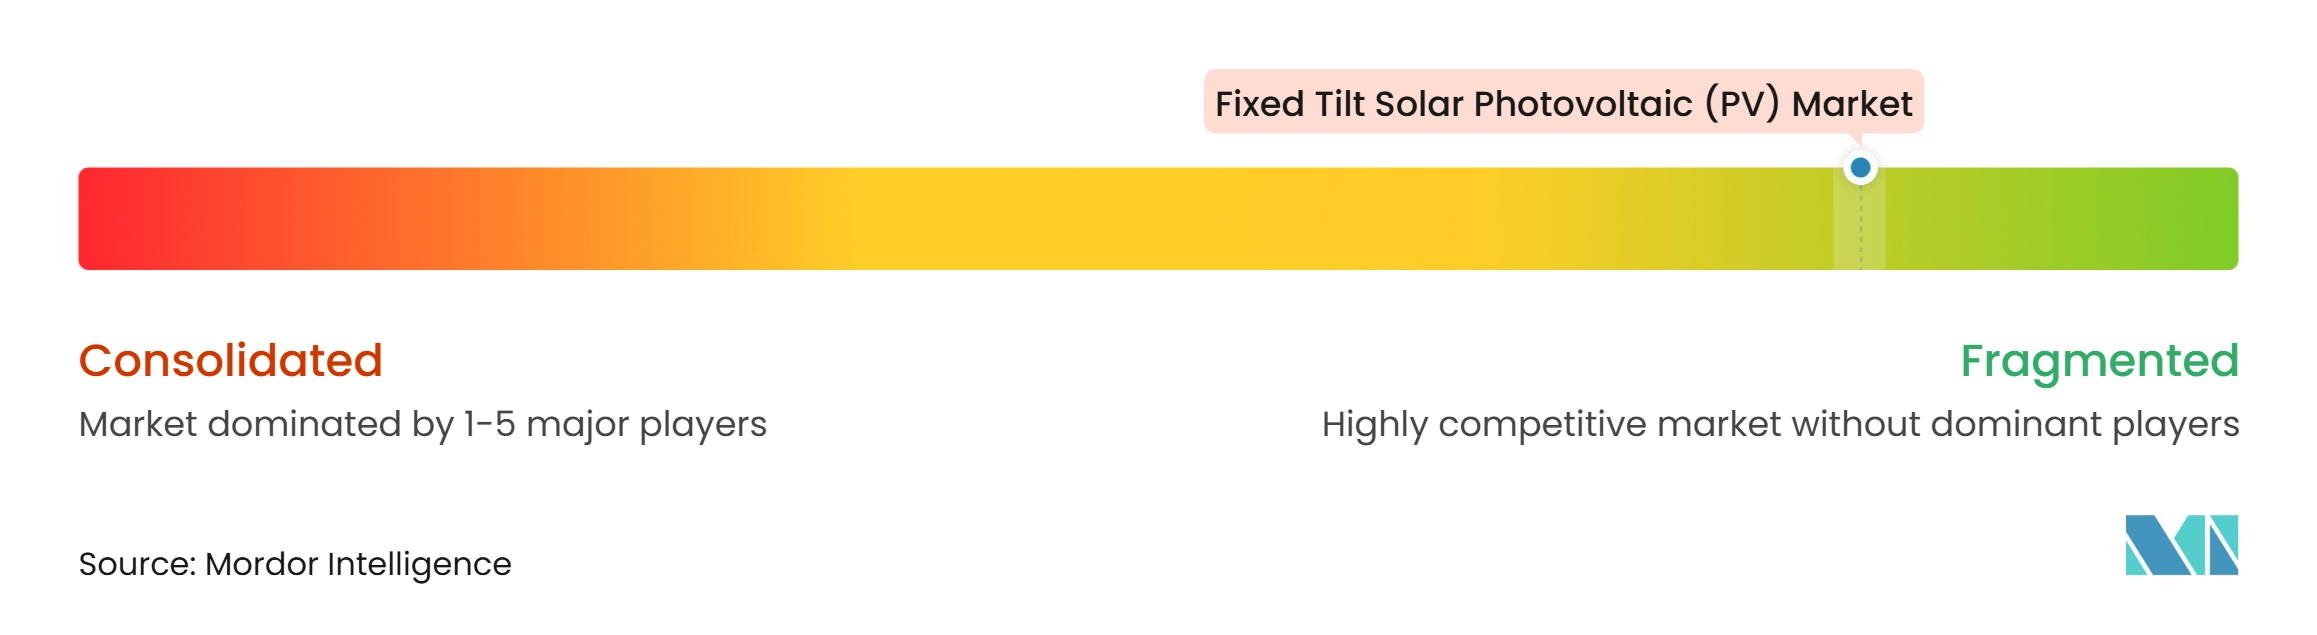
Le marché des panneaux photovoltaïques solaires à inclinaison fixe est fragmenté. Des spécialistes dédiés des structures de montage sont en concurrence avec des fabricants de suiveurs et des entreprises de montage résidentiel, notamment GameChange Solar, OMCO Solar, PV Hardware, Schletter Group, K2 Systems, Solar FlexRack, Unirac et Clenergy. La concurrence se concentre sur l'ingénierie des produits, la fabrication locale, le soutien à la conception de projets et la conformité aux achats. Les grands fournisseurs cherchent à établir des relations clients et des capacités de fabrication par le biais de consolidations tout en préservant plusieurs concurrents spécialisés.
Unirac a acquis l'activité de montage solaire de Terrasmart auprès de Gibraltar Industries en juillet 2026, étendant son offre des produits résidentiels et de toiture plate vers les applications de montage au sol et de canopée commerciales et industrielles. Pegasus Solar a acquis la division nord-américaine d'Aerocompact en janvier 2026, tandis qu'Enstall a acquis Schletter Group en janvier 2025, élargissant les capacités sur les lignes de toiture plate commerciale, de montage au sol, d'inclinaison fixe et de suiveur. Ces opérations offrent aux acheteurs davantage d'options auprès de fabricants capables de soutenir plusieurs formats de projets. Elles apportent également des capacités établies de conception, de fabrication et de support client dans des portefeuilles plus larges. Cela peut réduire le temps nécessaire pour entrer dans des catégories de structures fixes adjacentes.
La conformité de la chaîne d'approvisionnement est un facteur concurrentiel central sur le marché des panneaux photovoltaïques solaires à inclinaison fixe, et le portefeuille national d'OMCO Solar est positionné pour les projets recherchant l'éligibilité au contenu national. Le système MaxSpan de GameChange Solar se concentre sur la réduction des fondations et des travaux d'installation sur les sites difficiles. Clenergy a formé un partenariat de distribution avec Krannich Solar Spain en août 2025, élargissant l'accès aux clients espagnols et portugais. Des opportunités subsistent dans les structures agrivoltaïques, les installations flottantes en Afrique subsaharienne et les systèmes est-ouest pour les toitures logistiques et industrielles en Asie, où aucun fournisseur n'est identifié comme dominant.
Leaders du secteur des panneaux photovoltaïques (PV) solaires à inclinaison fixe
-
Schletter Group
-
K2 Systems GmbH
-
UNIRAC, Inc.
-
GameChange Solar
-
OMCO Solar
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Photovoltaïque (PV) Solaire à Inclinaison Fixe Entreprises couvertes dans ce rapport
- Arctech Solar Holding Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- GameChange Solar
- Hanwha Solutions Corporation (Qcells)
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- K2 Systems GmbH
- Larsen & Toubro Limited
- LONGi Green Energy Technology Co., Ltd.
- OMCO Solar
- Power Construction Corporation of China, Ltd.
- PV Hardware (PVH)
- Risen Energy Co., Ltd.
- Schletter Group
- Solar FlexRack
- Sterling and Wilson Renewable Energy Limited
- Trina Solar Co., Ltd.
- UNIRAC, Inc.
- Waaree Energies Limited
Développements industriels récents dans Marché du Photovoltaïque (PV) Solaire à Inclinaison Fixe
- Juillet 2026 : Unirac acquiert l'activité de montage solaire de Terrasmart auprès de Gibraltar Industries. La transaction étend la plateforme résidentielle et de toiture plate d'Unirac vers les segments de montage au sol et de canopée commerciaux et industriels, créant une offre complète à inclinaison fixe sur l'ensemble des segments de marché américains.
- Janvier 2026 : GameChange Solar lance une division dédiée au solaire en production distribuée pour développer des solutions commerciales, industrielles et de solaire communautaire, signalant un pivot stratégique pour répondre aux segments d'utilisateurs finaux commerciaux et industriels et de solaire communautaire en forte croissance avec des structures de montage à inclinaison fixe.
- Janvier 2026 : Pegasus Solar acquiert la division nord-américaine d'Aerocompact, obtenant une licence exclusive pour fabriquer et vendre la gamme de produits de toiture plate commerciale et de montage au sol d'Aerocompact en Amérique du Nord, accélérant l'entrée sur le marché des structures de montage à inclinaison fixe commerciales et industrielles à la suite du lancement de son montage de toiture plate FX à RE+ 2025.
- Août 2025 : OMCO Solar lance un portefeuille de solutions à inclinaison fixe et de suiveurs 100 % national sur 5 sites de fabrication américains avec une capacité annuelle de 13 GW, permettant une qualification complète au régime de sécurité du contenu national de l'IRA et éliminant l'exposition aux droits de douane.
Périmètre du rapport mondial sur le marché des panneaux photovoltaïques (PV) solaires à inclinaison fixe
Le marché mondial des panneaux photovoltaïques (PV) solaires à inclinaison fixe comprend le marché des structures de montage photovoltaïques solaires et des systèmes d'installation conçus pour maintenir les panneaux solaires à une inclinaison et une orientation prédéterminées afin de capter le rayonnement solaire et de le convertir en électricité. Les systèmes photovoltaïques à inclinaison fixe utilisent des dispositifs de montage stationnaires sans suivi continu ou automatisé du soleil, offrant une solution comparativement simple et économique pour la production d'énergie solaire dans les installations montées au sol, en toiture, intégrées aux bâtiments et flottantes. Ces systèmes intègrent des structures de montage fabriquées à partir de matériaux tels que l'acier galvanisé, l'aluminium et d'autres matériaux, ainsi que des configurations conçues pour s'adapter à différentes conditions de site, exigences d'installation et objectifs de production solaire. Le marché comprend les systèmes à inclinaison fixe standard, les systèmes à inclinaison ajustable saisonnièrement et les configurations à inclinaison fixe est-ouest déployés dans la production d'électricité à l'échelle des services publics, les installations commerciales et industrielles, les bâtiments résidentiels, les applications agricoles et les infrastructures publiques. Les systèmes photovoltaïques solaires à inclinaison fixe soutiennent la production d'électricité renouvelable, réduisent la dépendance aux sources d'énergie conventionnelles et permettent des installations solaires dans des conditions géographiques et climatiques diverses.
Le marché mondial des panneaux photovoltaïques (PV) solaires à inclinaison fixe est segmenté par matériau de structure de montage (acier galvanisé, aluminium et autres matériaux) ; par type d'installation (systèmes à inclinaison fixe montés au sol, systèmes à inclinaison fixe en toiture, systèmes photovoltaïques intégrés aux bâtiments (BIPV) et systèmes photovoltaïques solaires à inclinaison fixe flottants) ; par configuration d'inclinaison (systèmes à inclinaison fixe standard, systèmes à inclinaison ajustable saisonnièrement et systèmes à inclinaison fixe est-ouest) ; et par utilisateur final (production d'électricité à l'échelle des services publics, commercial et industriel, résidentiel, agricole et infrastructure publique, et autres applications). Le marché est également segmenté géographiquement sur 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Acier galvanisé |
| Aluminium |
| Autres matériaux |
| Systèmes à inclinaison fixe montés au sol |
| Systèmes à inclinaison fixe en toiture |
| Systèmes photovoltaïques intégrés aux bâtiments (BIPV) |
| Systèmes photovoltaïques solaires à inclinaison fixe flottants |
| Systèmes à inclinaison fixe standard |
| Systèmes à inclinaison ajustable saisonnièrement |
| Systèmes à inclinaison fixe est-ouest |
| Production d'électricité à l'échelle des services publics |
| Commercial et industriel |
| Résidentiel |
| Agricole |
| Infrastructure publique et autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau de structure de montage | Acier galvanisé | |
| Aluminium | ||
| Autres matériaux | ||
| Par type d'installation | Systèmes à inclinaison fixe montés au sol | |
| Systèmes à inclinaison fixe en toiture | ||
| Systèmes photovoltaïques intégrés aux bâtiments (BIPV) | ||
| Systèmes photovoltaïques solaires à inclinaison fixe flottants | ||
| Par configuration d'inclinaison | Systèmes à inclinaison fixe standard | |
| Systèmes à inclinaison ajustable saisonnièrement | ||
| Systèmes à inclinaison fixe est-ouest | ||
| Par utilisateur final | Production d'électricité à l'échelle des services publics | |
| Commercial et industriel | ||
| Résidentiel | ||
| Agricole | ||
| Infrastructure publique et autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de valeur pour les panneaux photovoltaïques solaires à inclinaison fixe ?
La taille du marché des panneaux photovoltaïques solaires à inclinaison fixe est projetée à 1,46 milliard USD en 2026, 1,61 milliard USD en 2027, et devrait atteindre 2,61 milliards USD d'ici 2032, avec un CAGR de 10,14 % de 2027 à 2032.
Pourquoi les promoteurs choisissent-ils les systèmes photovoltaïques solaires à inclinaison fixe ?
Les promoteurs les utilisent pour leur exploitation plus simple, leur moindre complexité d'équipement et leur adéquation aux toitures, aux terrains irréguliers et aux projets où les gains de production par suivi sont limités.
Quel matériau de montage mène la demande ?
L'acier galvanisé mène le segment des matériaux de structure de montage avec une part de 64,3 % en 2026, tandis que l'aluminium est le matériau à la croissance la plus rapide avec un CAGR de 10,4 % jusqu'en 2032.
Quel type d'installation connaît la croissance la plus rapide ?
Les systèmes flottants devraient croître à un CAGR de 11,2 % jusqu'en 2032, soutenus par les contraintes foncières et le leadership de l'Asie en matière de capacité de photovoltaïque flottant.
Quelle région mène la demande de panneaux photovoltaïques solaires à inclinaison fixe ?
L'Asie-Pacifique mène avec une part de 46,3 % en 2026 et devrait croître à un CAGR de 10,6 % jusqu'en 2032.
Comment les règles de contenu national affectent-elles les fournisseurs ?
Les exigences de contenu national américaines peuvent améliorer l'éligibilité aux crédits d'impôt, ce qui favorise les fabricants capables de fournir localement des rails de montage et des fixations structurelles conformes.