
Tamaño y Participación del Mercado de Energía Solar Fotovoltaica (FV) de Inclinación Fija
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.14 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Solar Fotovoltaica (FV) de Inclinación Fija por Mordor Intelligence
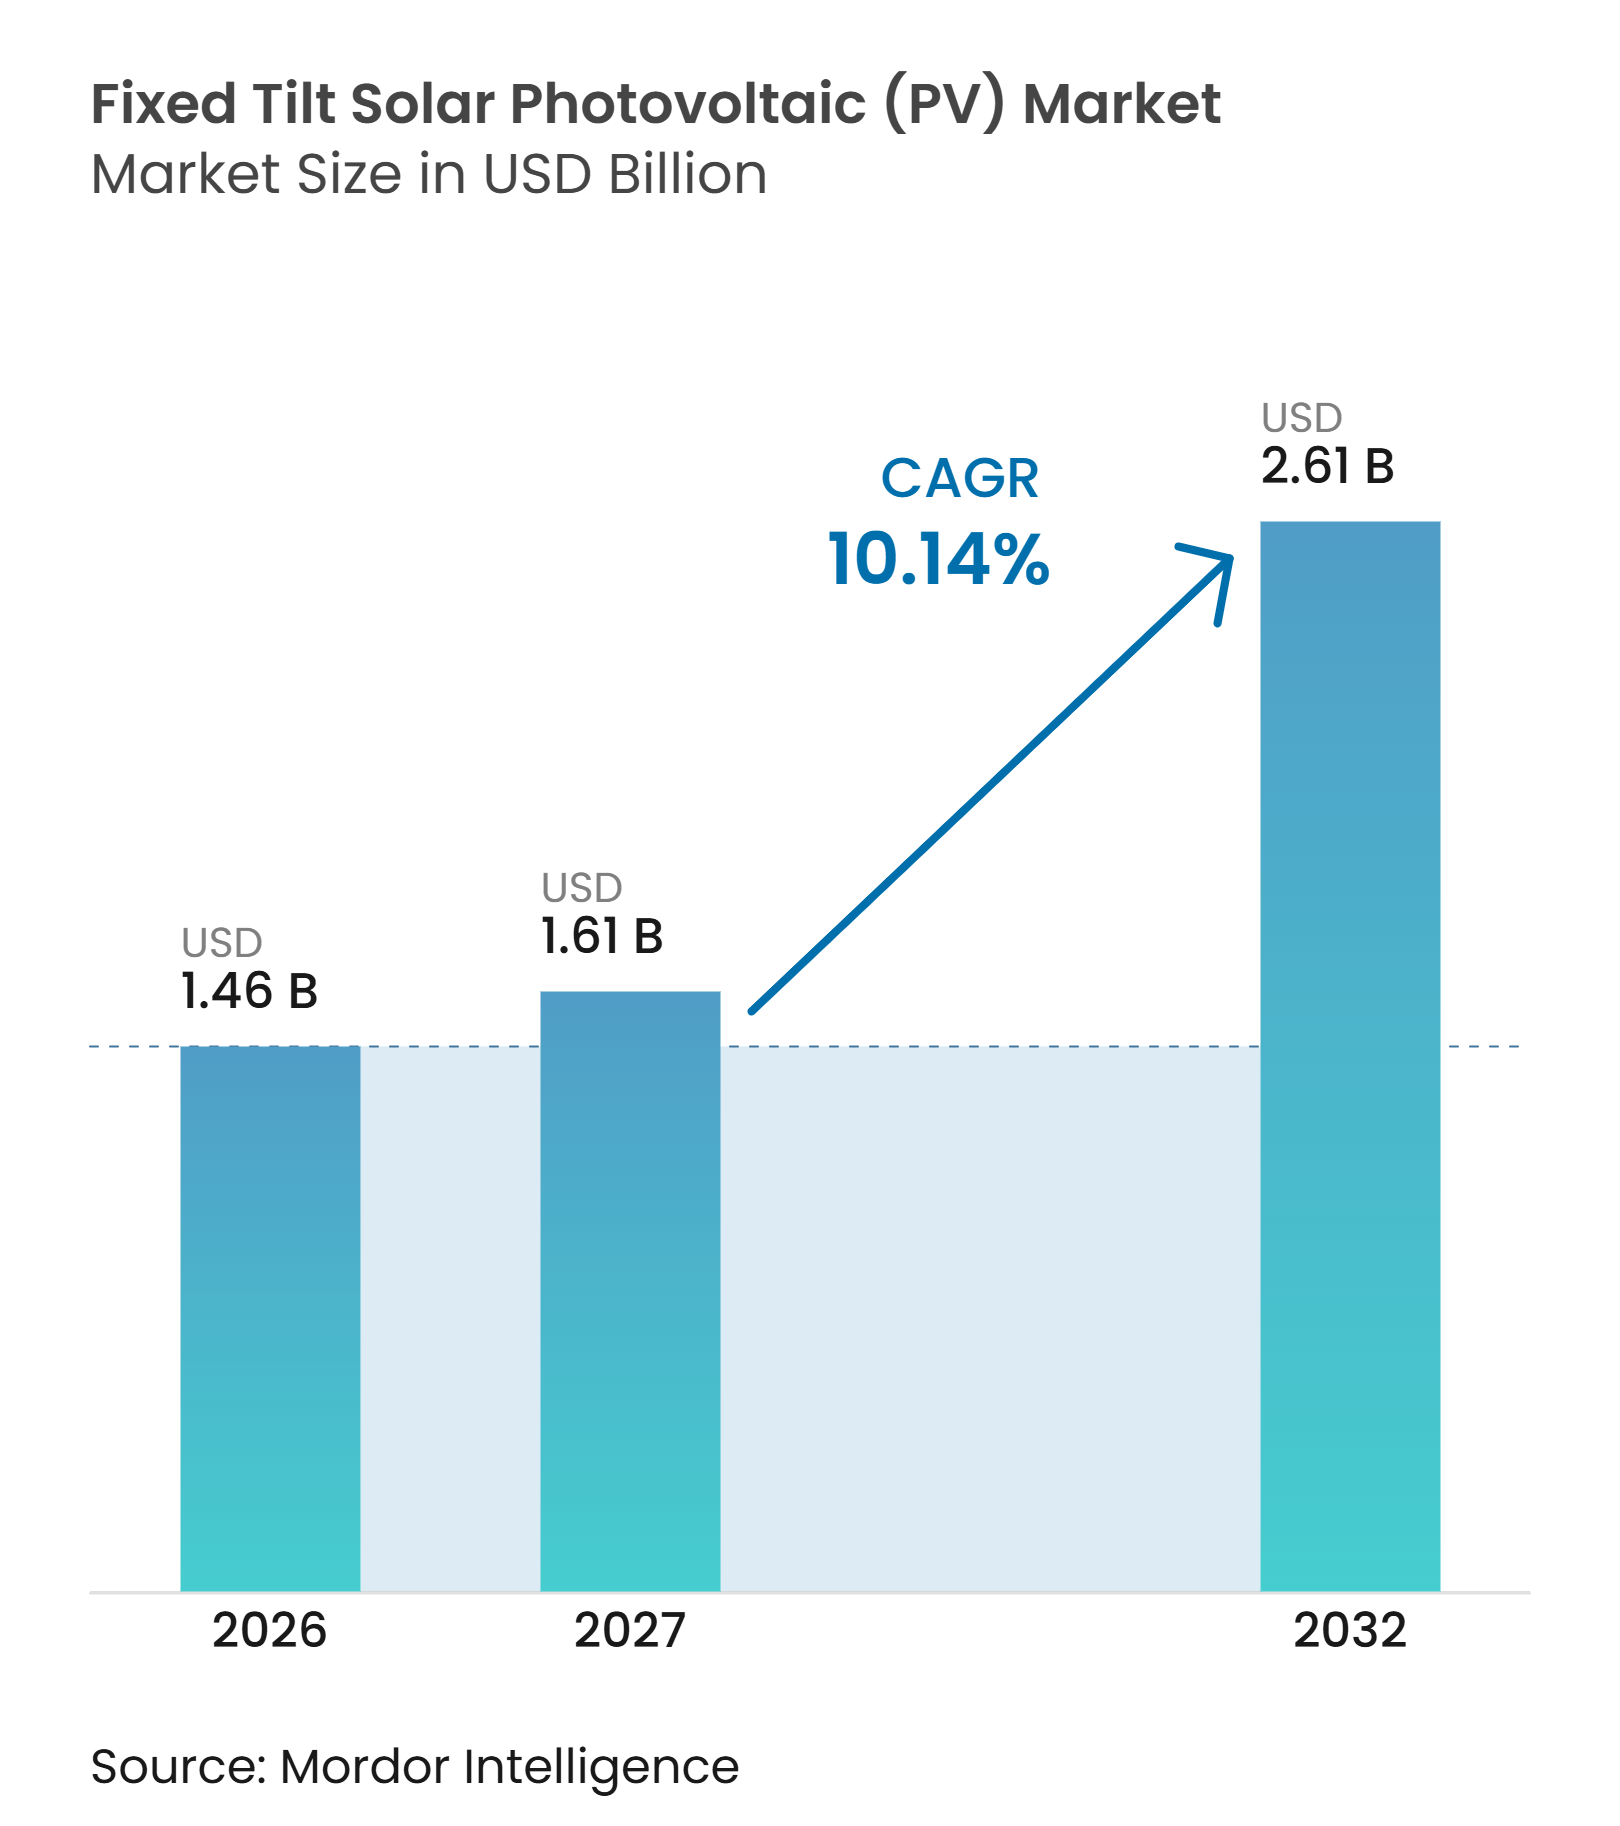
Se proyecta que el tamaño del mercado global de energía solar fotovoltaica de inclinación fija sea de 1,46 mil millones de USD en 2026, 1,61 mil millones de USD en 2027, y alcance los 2,61 mil millones de USD para 2032, creciendo a una CAGR del 10,14% de 2027 a 2032. Las adiciones solares globales alcanzaron 510,3 GW en 2025, lo que respalda una base de proyectos más amplia para los sistemas de montaje de inclinación fija.[1] El mercado de energía solar fotovoltaica de inclinación fija se beneficia en contextos donde la menor complejidad del equipo, el terreno irregular, la exposición al viento o una menor irradiancia normal directa reducen el valor de los equipos de seguimiento. Esta posición otorga al mercado de energía solar fotovoltaica de inclinación fija un papel práctico en condiciones de emplazamiento variadas. Las instalaciones distribuidas y las cubiertas comerciales favorecen las estructuras de inclinación fija porque generalmente requieren diseños simples y un mantenimiento predecible, mientras que las normas de contenido nacional favorecen a los fabricantes que pueden suministrar estructuras locales conformes. El mercado de energía solar fotovoltaica de inclinación fija puede seguir enfrentando una adquisición de equipos más lenta cuando los retrasos en la red y el vertimiento persisten a pesar de contar con sólidas carteras de proyectos solares.
Conclusiones Clave del Informe
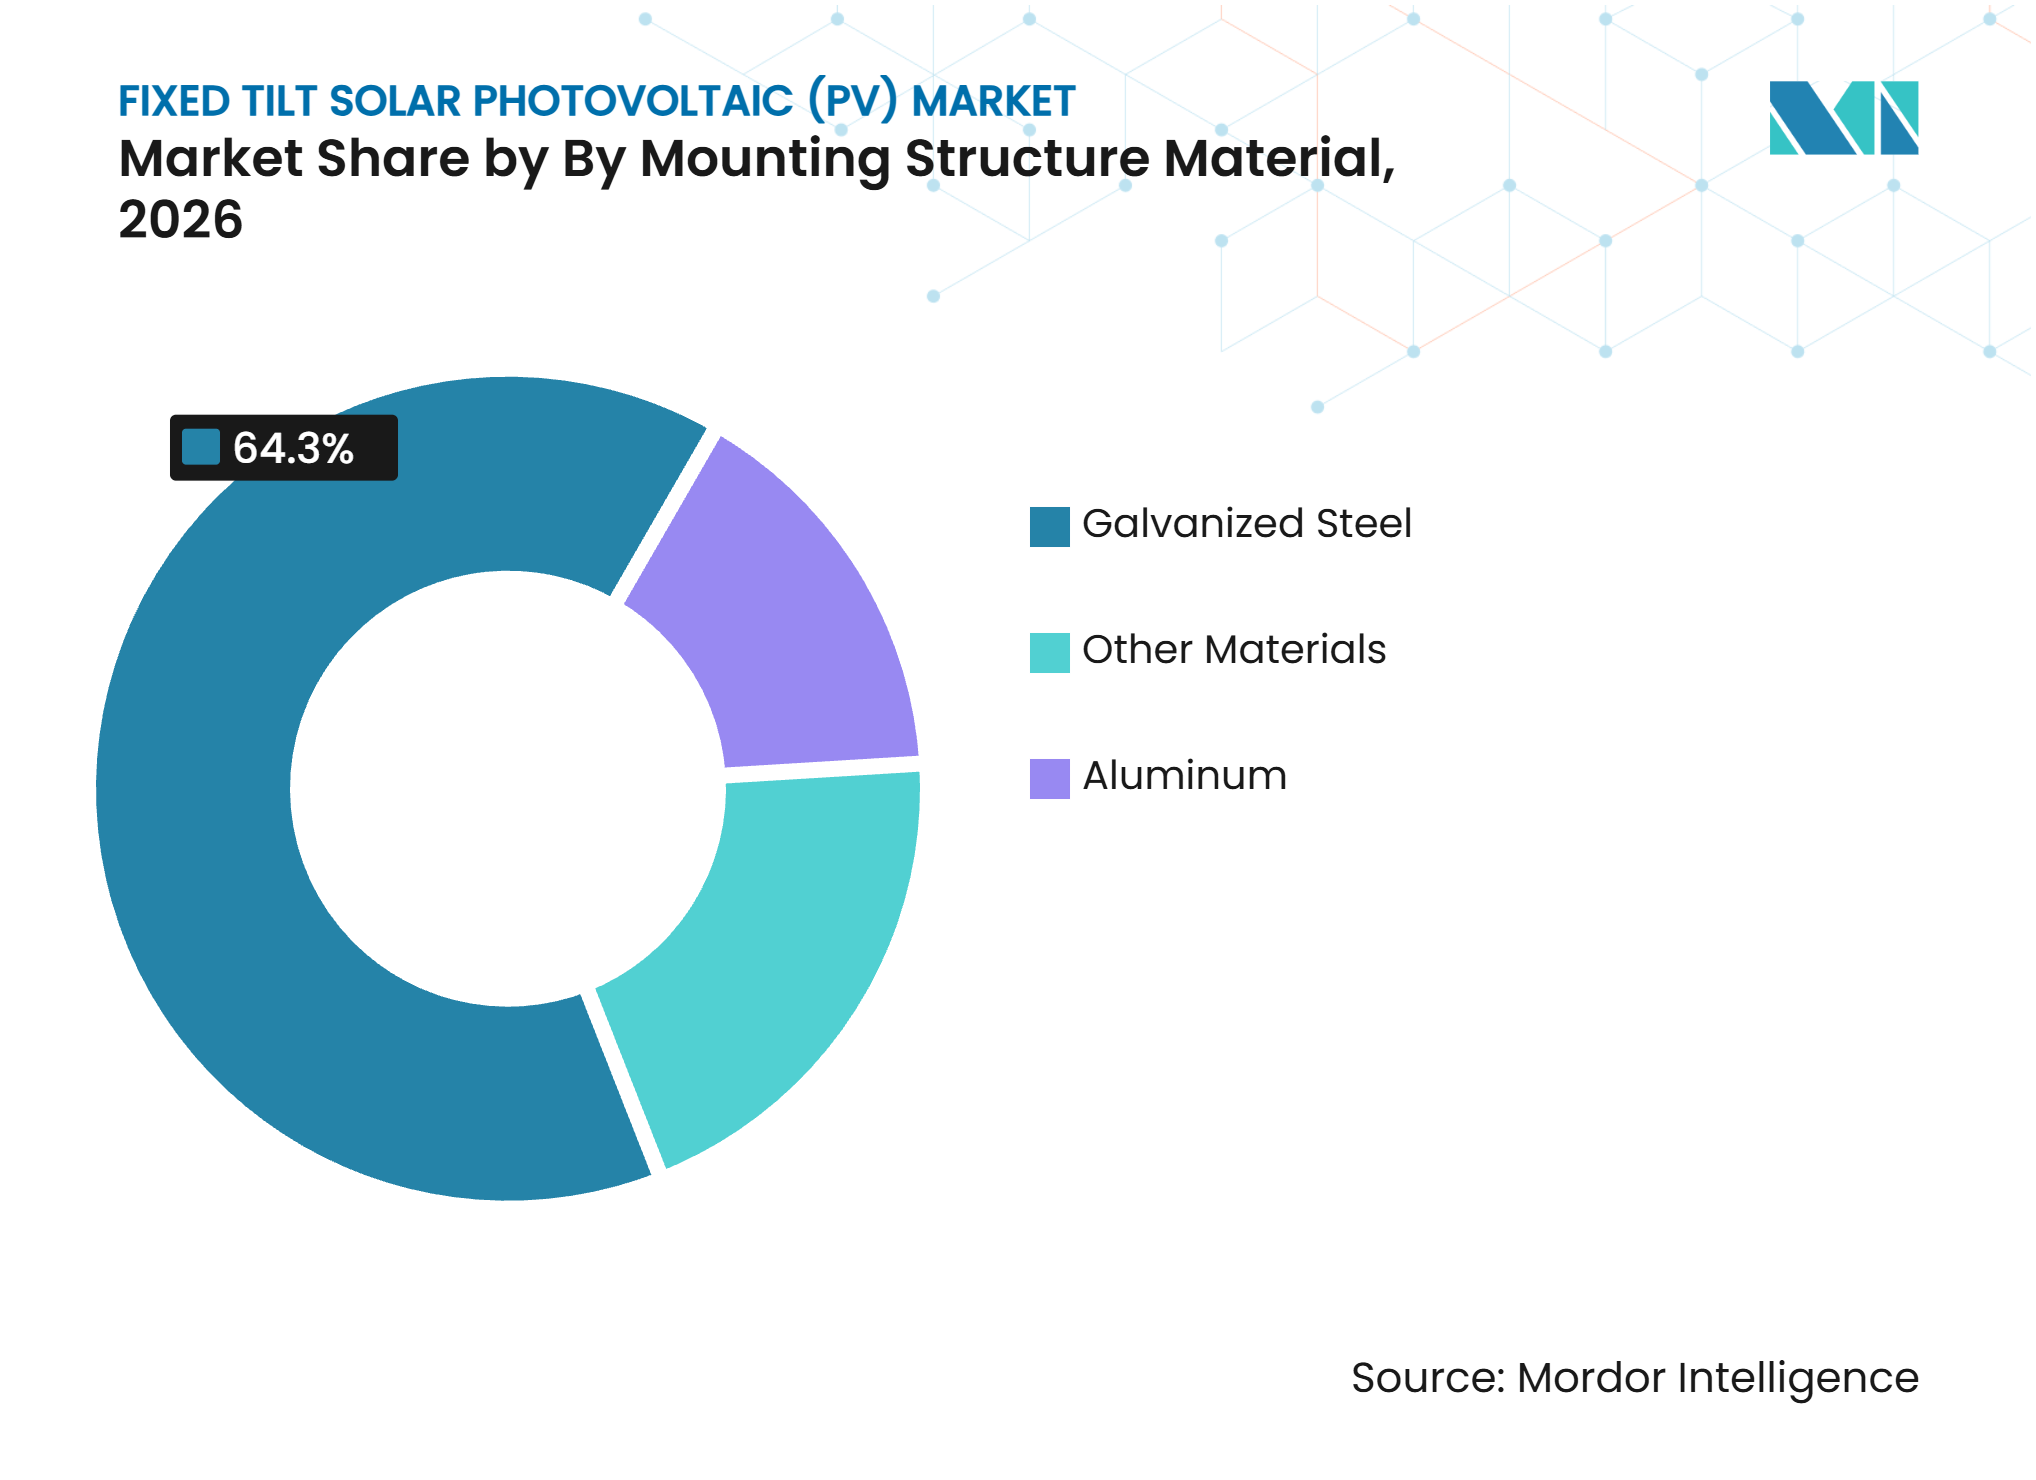
- Por material de estructura de montaje, el acero galvanizado representó el 64,3% de la participación del mercado de energía solar fotovoltaica de inclinación fija en 2026, mientras que se proyecta que el aluminio crezca a una CAGR del 10,4% hasta 2032.
- Por tipo de instalación, los sistemas de montaje en suelo representaron el 66,5% del tamaño del mercado de energía solar fotovoltaica de inclinación fija en 2026, mientras que se prevé que los sistemas flotantes crezcan a una CAGR del 11,2% hasta 2032.
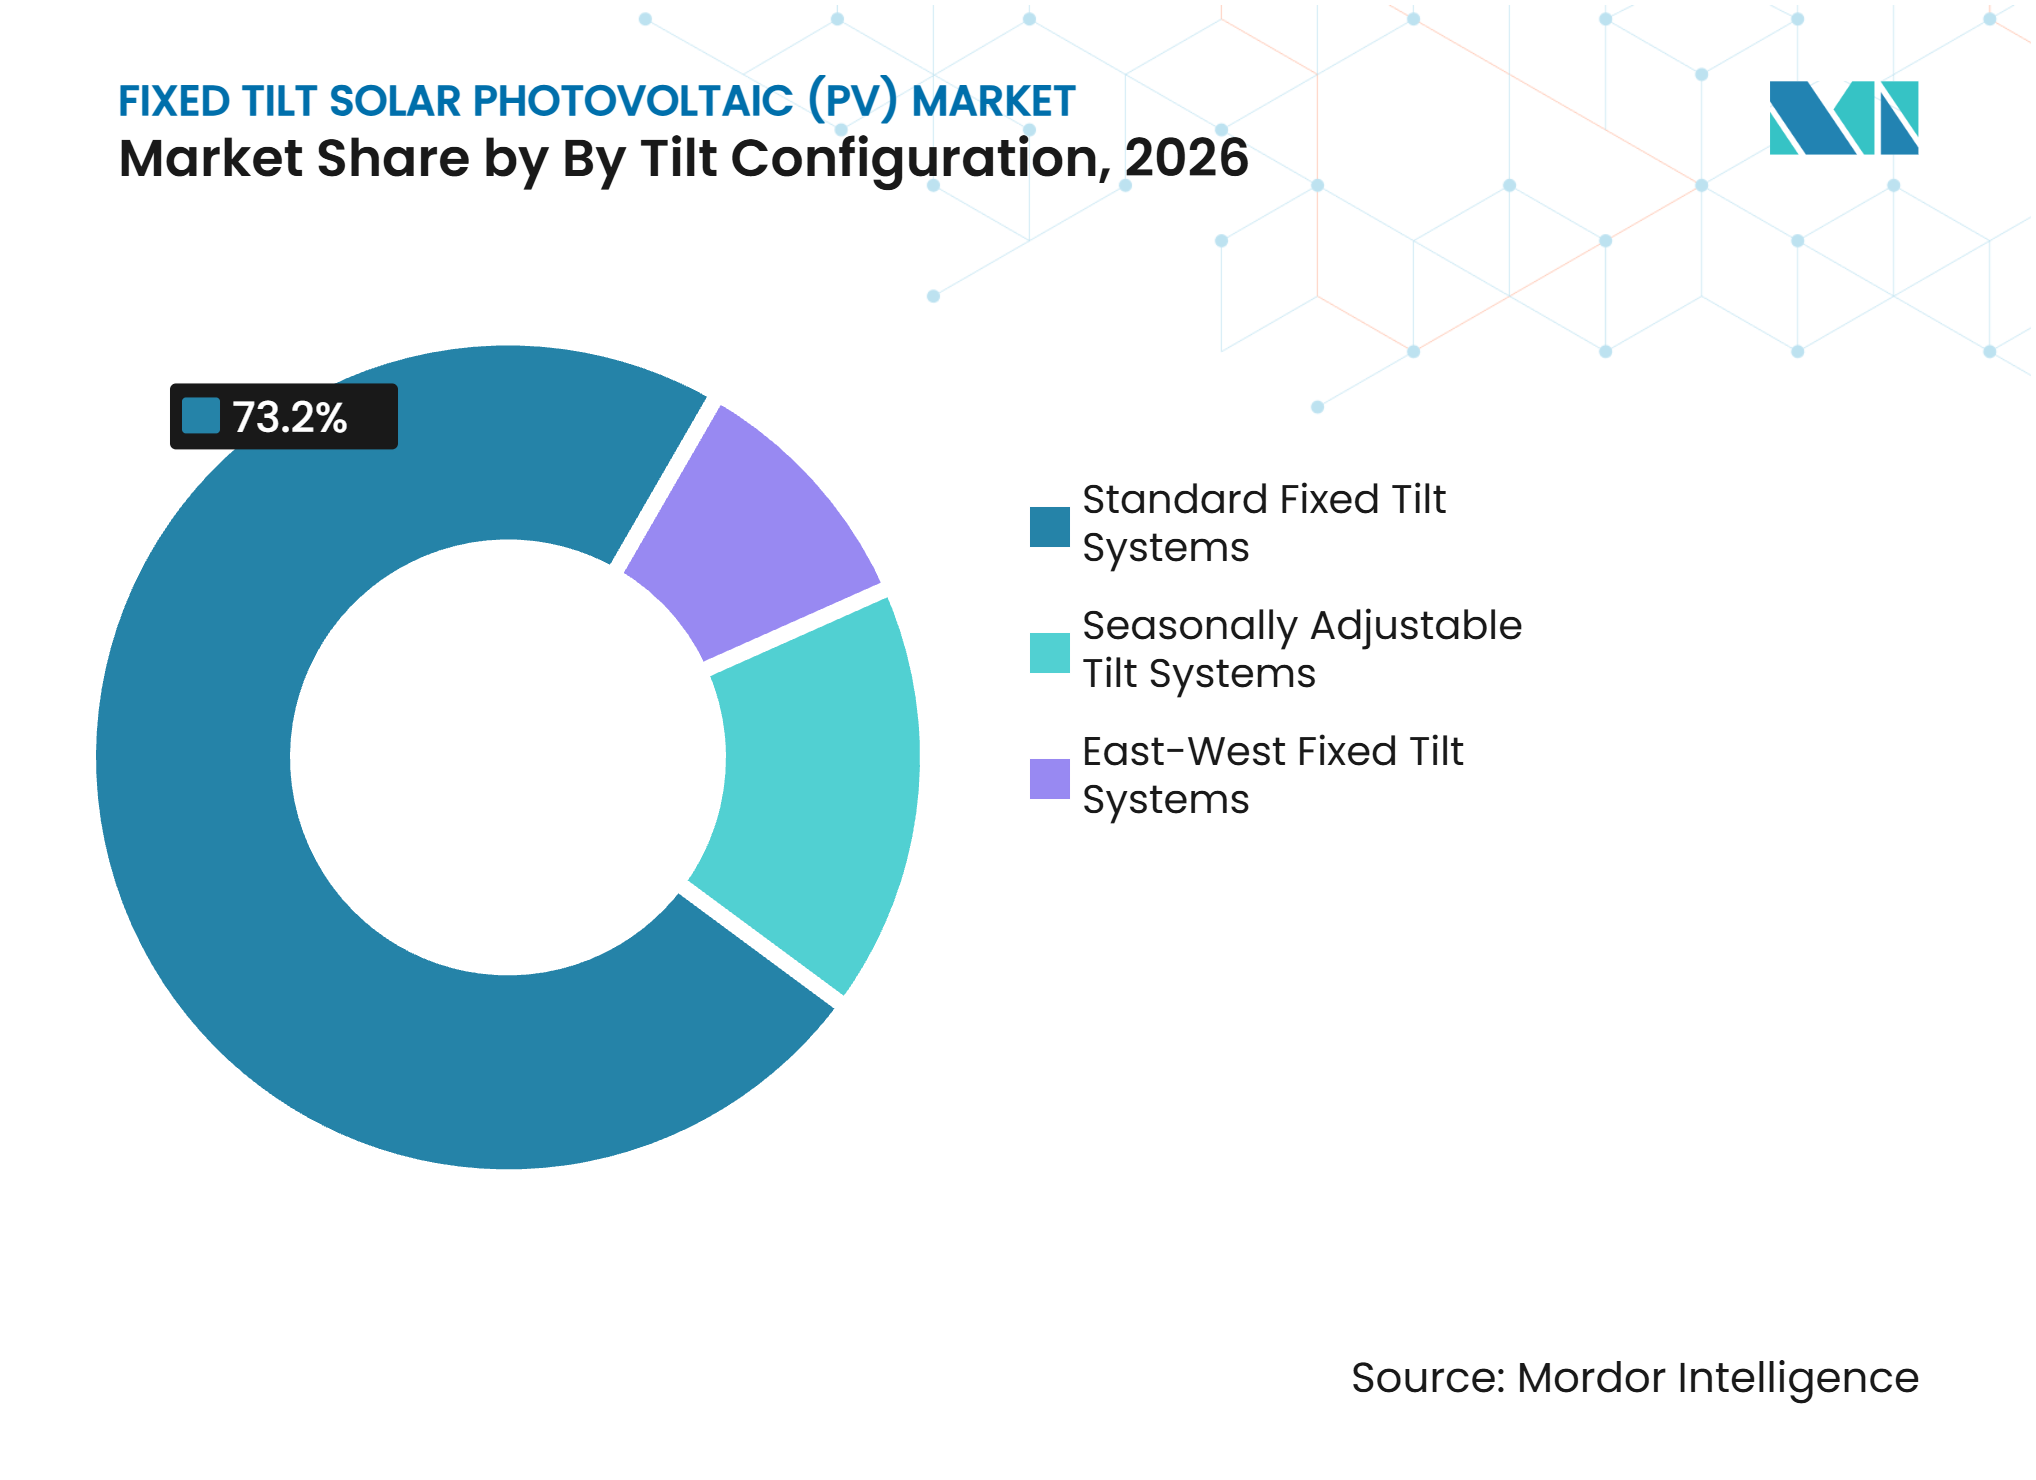
- Por configuración de inclinación, la inclinación fija estándar representó el 73,2% de la participación en 2026, mientras que se prevé que la inclinación fija este-oeste se expanda a una CAGR del 10,7% hasta 2032.
- Por usuario final, la generación de energía a escala de servicios públicos representó el 59,7% de la participación en 2026, mientras que se prevé que los usuarios comerciales e industriales crezcan a una CAGR del 10,9% hasta 2032.
- Por geografía, Asia-Pacífico representó el 46,3% de la participación en 2026 y se prevé que crezca a una CAGR del 10,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incorporaciones de Capacidad de Energía Renovable y Objetivos de Descarbonización | +3.0% | Global, concentrado en Asia, la UE y el Oriente Medio y Norte de África | Largo plazo (≥ 4 años) |
| Menor Costo del Balance del Sistema y Operaciones más Simples que los Sistemas de Seguimiento | +2.0% | Global, mayor relevancia en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Expansión del Despliegue Solar a Escala de Servicios Públicos y Distribuido | +1.7% | Global, núcleo en Asia-Pacífico, con extensión a Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Incentivos de Contenido Nacional y Desarrollo de Fabricación Regional | +1.4% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Diseños de Cimentación Ligera para Terrenos Irregulares y Suelos Difíciles | +0.7% | América del Sur, Sudeste Asiático y África Subsahariana | Mediano plazo (2-4 años) |
| Compatibilidad con Módulos de Mayor Eficiencia y Bifaciales | +0.8% | Global, liderado por Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incorporaciones de Capacidad de Energía Renovable y Objetivos de Descarbonización
El despliegue solar sigue siendo el impulsor de demanda más claro para el mercado de energía solar fotovoltaica de inclinación fija. Las incorporaciones de capacidad solar global alcanzaron 647 GW en 2025, un 11% más que el año anterior, y la capacidad solar instalada acumulada se aproximó a los 2.900 GW[2]. La Agencia Internacional de Energía proyecta 4.600 GW de incorporaciones renovables hasta 2030, con la energía solar representando el 80% del total esperado[3]. Se espera que la fotovoltaica distribuida represente el 42% de la expansión fotovoltaica hasta 2030, y estas instalaciones comúnmente utilizan estructuras fijas IEA.ORG. Asia representó el 74,2% de la capacidad renovable añadida en 2025, lo que amplía la demanda en mercados con terrenos variados y proyectos sensibles al costo. Este patrón de despliegue respalda la demanda de montaje fijo más allá de los proyectos de servicios públicos que reciben mayor atención pública. También amplía la base de proyectos disponibles para el mercado de energía solar fotovoltaica de inclinación fija.
Menor Costo del Balance del Sistema y Operaciones más Simples que los Sistemas de Seguimiento
El costo y la simplicidad operativa mantienen a las estructuras fijas como relevantes en el mercado de energía solar fotovoltaica de inclinación fija. SolarPower Europe informó que los sistemas de inclinación fija se utilizan en el 50% de los proyectos europeos a escala de servicios públicos y en prácticamente todas las instalaciones en tejados.[4] Los sistemas fijos pueden utilizar cuadrillas de instalación más pequeñas y menos especializadas, lo que importa cuando los requisitos de mano de obra elevan los costos del proyecto. También evitan los componentes móviles que requieren monitoreo y mantenimiento durante la vida operativa de un proyecto. GameChange Solar presentó su sistema de inclinación fija MaxSpan en febrero de 2025 y declaró que el diseño puede reducir el número de postes hasta en un 70% por MW. Los cambios de producto de este tipo permiten a los proveedores mejorar la economía de la construcción sin depender de la tecnología de seguimiento.
Expansión del Despliegue Solar a Escala de Servicios Públicos y Distribuido
La división entre grandes proyectos de servicios públicos y proyectos distribuidos crea varias vías de demanda para el mercado de energía solar fotovoltaica de inclinación fija. La Agencia Internacional de Energía espera que la fotovoltaica distribuida contribuya con el 42% de la expansión fotovoltaica hasta 2030, donde las estructuras fijas son la opción de instalación habitual. Los sistemas comerciales e industriales se centran cada vez más en el autoconsumo en lugar de los ingresos por exportación. Ese entorno favorece los diseños en tejado y este-oeste que amplían la generación a lo largo del día. En China, el vertimiento solar aumentó al 6,6% en el primer semestre de 2025 desde el 3,9% en el primer semestre de 2024, reduciendo el valor práctico de la producción adicional al mediodía en los corredores de red afectados. Los sistemas de dosel agrivoltaico también están obteniendo certificación en el sur de Europa y el Sudeste Asiático, añadiendo otra aplicación para las estructuras fijas.
Incentivos de Contenido Nacional y Desarrollo de Fabricación Regional
Los incentivos de contenido nacional están cambiando las decisiones de los proveedores en el mercado de energía solar fotovoltaica de inclinación fija. La orientación del Servicio de Impuestos Internos actualizada en enero de 2025 establece requisitos de contenido nacional para rieles de bastidor y sujetadores estructurales que respaldan la elegibilidad para un bono de crédito fiscal a la inversión de 10 puntos porcentuales. OMCO Solar inauguró una planta de fabricación de 10 millones de USD en Alabama en marzo de 2025 para atender esta demanda. La empresa lanzó posteriormente una cartera 100% nacional en agosto de 2025 en 5 instalaciones con una capacidad anual de 13 GW. SolarPower Europe también ha solicitado que las estructuras de montaje reciban cobertura bajo la Ley de Industria de Cero Emisiones Netas. Los fabricantes con suministro local conforme pueden, por tanto, competir tanto en disponibilidad como en elegibilidad para créditos fiscales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desventaja de Rendimiento frente al Seguimiento de Eje Único en Sitios de Servicios Públicos de Alta Irradiancia | -1.6% | América del Norte, Oriente Medio, Norte de África y Australia | Largo plazo (≥ 4 años) |
| Retrasos en la Interconexión a la Red y Riesgo de Vertimiento | -1.3% | América del Norte, China, India y Brasil | Mediano plazo (2-4 años) |
| Volatilidad Arancelaria, de Medidas Correctivas Comerciales y de Insumos de Acero | -1.1% | América del Norte principalmente, con extensión a Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos de Ingeniería Geotécnica Específicos del Sitio y para Condiciones Climáticas Extremas | -0.7% | América del Sur, Oriente Medio, África, Asia Meridional y Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desventaja de Rendimiento frente al Seguimiento de Eje Único en Sitios de Servicios Públicos de Alta Irradiancia
Los seguidores de eje único pueden aumentar el rendimiento energético entre un 12% y un 25% en comparación con las estructuras fijas en ubicaciones de alta irradiancia normal directa. Esta diferencia puede reducir el costo nivelado de la electricidad en sitios de servicios públicos en el suroeste de los Estados Unidos, Arabia Saudita y el interior de Australia. Sigue siendo un límite claro para la adopción de sistemas fijos donde la tierra está disponible y los precios de la energía recompensan la producción anual máxima. Los diseños fijos este-oeste aún pueden competir donde el suministro de red al mediodía ya está saturado. aream Group informó que las configuraciones este-oeste pueden ofrecer entre un 15% y un 25% más de autoconsumo en entornos donde la electricidad al mediodía tiene un valor marginal bajo o negativo. Esto mejora la economía del proyecto incluso cuando la generación anual es inferior a una alternativa orientada al sur.
Retrasos en la Interconexión a la Red y Riesgo de Vertimiento
Las restricciones de acceso a la red limitan la rapidez con que los proyectos solares llegan a la construcción y adquieren equipos de montaje. La tasa de vertimiento solar de China fue del 6,6% en el primer semestre de 2025, frente al 3,9% en el primer semestre de 2024. Brasil reportó un vertimiento solar del 20% en agosto de 2025, frente al 12% en agosto de 2024, ya que la capacidad superó el desarrollo de la transmisión. La Agencia Internacional de Energía ha identificado la congestión de la red como un desafío para la seguridad energética y las transiciones eléctricas. Los retrasos reducen la adquisición por debajo de lo que implican las carteras de proyectos principales. También pueden favorecer las estructuras fijas de menor inversión de capital cuando los desarrolladores enfrentan plazos inciertos e ingresos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material de Estructura de Montaje:
El Aluminio Gana Terreno dentro de una Base de Suministro Liderada por el AceroEl acero galvanizado representó el 64,3% de la demanda de material de montaje en 2026. Su equilibrio entre resistencia y costo respalda los proyectos de montaje en suelo a escala de servicios públicos con tramos estructurales más largos y cadenas de suministro establecidas. Se prevé que el aluminio crezca a una CAGR del 10,4% hasta 2032, respaldado por aplicaciones en tejados y comerciales que requieren diseños de menor peso. Ernst Schweizer utilizó un sistema de aluminio este-oeste en un proyecto de tejado industrial de 35 MWp en Dinamarca que entró en servicio en junio de 2025. El proyecto demuestra que los sistemas de aluminio pueden servir a grandes instalaciones comerciales.
El aluminio también tiene relevancia donde las emisiones del ciclo de vida afectan las decisiones de adquisición. Un estudio científico de 2025 encontró que el aluminio producido mediante fundición baja en carbono puede reducir las emisiones de dióxido de carbono en un 75% en comparación con la producción estándar. Los aranceles sobre el acero en los Estados Unidos aumentaron la importancia del abastecimiento nacional durante 2025. OMCO Solar y GameChange Solar invirtieron en acuerdos de suministro en los Estados Unidos que respaldan el cumplimiento del contenido nacional. Los materiales compuestos, de fibra de vidrio y de nailon reforzado con vidrio siguen siendo limitados en escala, pero pueden adaptarse a determinadas ubicaciones de tejados comerciales por su resistencia a la corrosión. Estas opciones de materiales muestran cómo la industria de energía solar fotovoltaica de inclinación fija sirve tanto a proyectos de servicios públicos de alto volumen como a necesidades específicas de tejados.



Por Tipo de Instalación:
Los Sistemas Flotantes Añaden Crecimiento en Mercados con Restricciones de TerrenoLos sistemas de montaje en suelo representaron el 66,5% del tamaño del mercado de energía solar fotovoltaica de inclinación fija por tipo de instalación en 2026. Los grandes programas de adquisición en China, India y Oriente Medio sustentan esta posición. Los sistemas en tejado ocupan el segundo lugar, mientras que la fotovoltaica integrada en edificios sigue siendo menor porque la instalación es más compleja y los costos son más elevados. Se prevé que los sistemas flotantes de inclinación fija crezcan a una CAGR del 11,2% hasta 2032. Casi el 90% de la capacidad fotovoltaica flotante global se encuentra en Asia, y China representa el 50% del total.
Los proyectos flotantes responden a las restricciones de terreno, pero también requieren diseños que gestionen las condiciones del agua y la exposición al viento. Q Energy puso en marcha la mayor planta fotovoltaica flotante de Europa en los Países Bajos en junio de 2025. El proyecto utilizó ángulos de inclinación reducidos entre 5° y 12° para equilibrar la densidad energética, la resistencia al viento y la estabilidad de la plataforma flotante. El trabajo de la Comisión Electrotécnica Internacional sobre flotadores y sistemas de amarre para fotovoltaica flotante podría reducir la incertidumbre de ingeniería una vez que se completen las normas formales. Un menor riesgo de ingeniería podría mejorar el acceso a la financiación de proyectos a medida que los sistemas flotantes convierten masas de agua restringidas en sitios utilizables.
Por Configuración de Inclinación:
Los Diseños Este-Oeste se Adaptan a la Demanda de Tejados ComercialesLa inclinación fija estándar representó el 73,2% del segmento de configuración de inclinación en 2026. Su posición se basa en la práctica de ingeniería establecida, mientras que los sistemas de inclinación ajustable estacionalmente conservan una pequeña participación en ubicaciones de alta latitud donde los cambios manuales pueden mejorar la producción estacional. Se proyecta que la inclinación fija este-oeste crezca a una CAGR del 10,7% hasta 2032. El diseño favorece a los usuarios de tejados que priorizan el uso de electricidad en el sitio durante los períodos de mañana y tarde. Un estudio coreano de 2025 sobre 9 tejados de fábricas encontró que los sistemas bifaciales este-oeste lograron sólidas ratios de rendimiento y distribuyeron la generación a lo largo del día.
El bastidor este-oeste puede aumentar la capacidad instalada en el mismo tejado plano al reducir el espaciado entre filas. Su perfil de producción también puede reducir la exposición al exceso de oferta al mediodía. Un estudio científico de 2025 encontró que las ganancias bifaciales pueden compensar parcialmente el descuento de rendimiento anual del 3% al 5% asociado con las orientaciones este-oeste. Las estructuras de aluminio nacional también pueden cumplir las normas de contenido nacional de los Estados Unidos para proyectos elegibles. Estas características hacen que la configuración sea importante para los usuarios comerciales, donde la industria de energía solar fotovoltaica de inclinación fija está determinada por el momento de la carga y la geometría del tejado tanto como por la producción energética anual.

Por Usuario Final:
La Demanda Comercial e Industrial Amplía la Base de ClientesLa generación de energía a escala de servicios públicos representó el 59,7% de la participación del mercado de energía solar fotovoltaica de inclinación fija por usuario final en 2026. China, India, Arabia Saudita y los Estados Unidos respaldan esta demanda a través de grandes programas de adquisición. Las estructuras fijas se seleccionan donde las ganancias del seguimiento no justifican el costo de capital adicional. Se proyecta que los usuarios comerciales e industriales crezcan a una CAGR del 10,9% hasta 2032 a medida que el aumento de los precios de la electricidad, las reformas de la medición neta y el alto autoconsumo fomentan las instalaciones en el sitio. GameChange Solar lanzó una división de generación distribuida en enero de 2026 para atender a clientes comerciales, industriales y de energía solar comunitaria.
Los proyectos de servicios públicos generan volumen, pero ejercen una fuerte presión sobre los precios de los bastidores. También exponen a los proveedores a cambios en el costo del acero y restricciones presupuestarias. Los sistemas residenciales siguen siendo menores dentro de esta área de producto porque dependen de estructuras de montaje en tejado más simples. Las aplicaciones agrícolas respaldan la producción combinada de cultivos y energía, mientras que los aparcamientos, las marquesinas de autobús y las instalaciones gubernamentales están emergiendo en el África Subsahariana y el Sudeste Asiático. El mercado de energía solar fotovoltaica de inclinación fija, por tanto, atrae demanda tanto de proyectos centralizados como de muchos usos más pequeños en el sitio. Esta variedad de clientes respalda el mercado de energía solar fotovoltaica de inclinación fija en múltiples entornos de instalación.
Análisis Geográfico
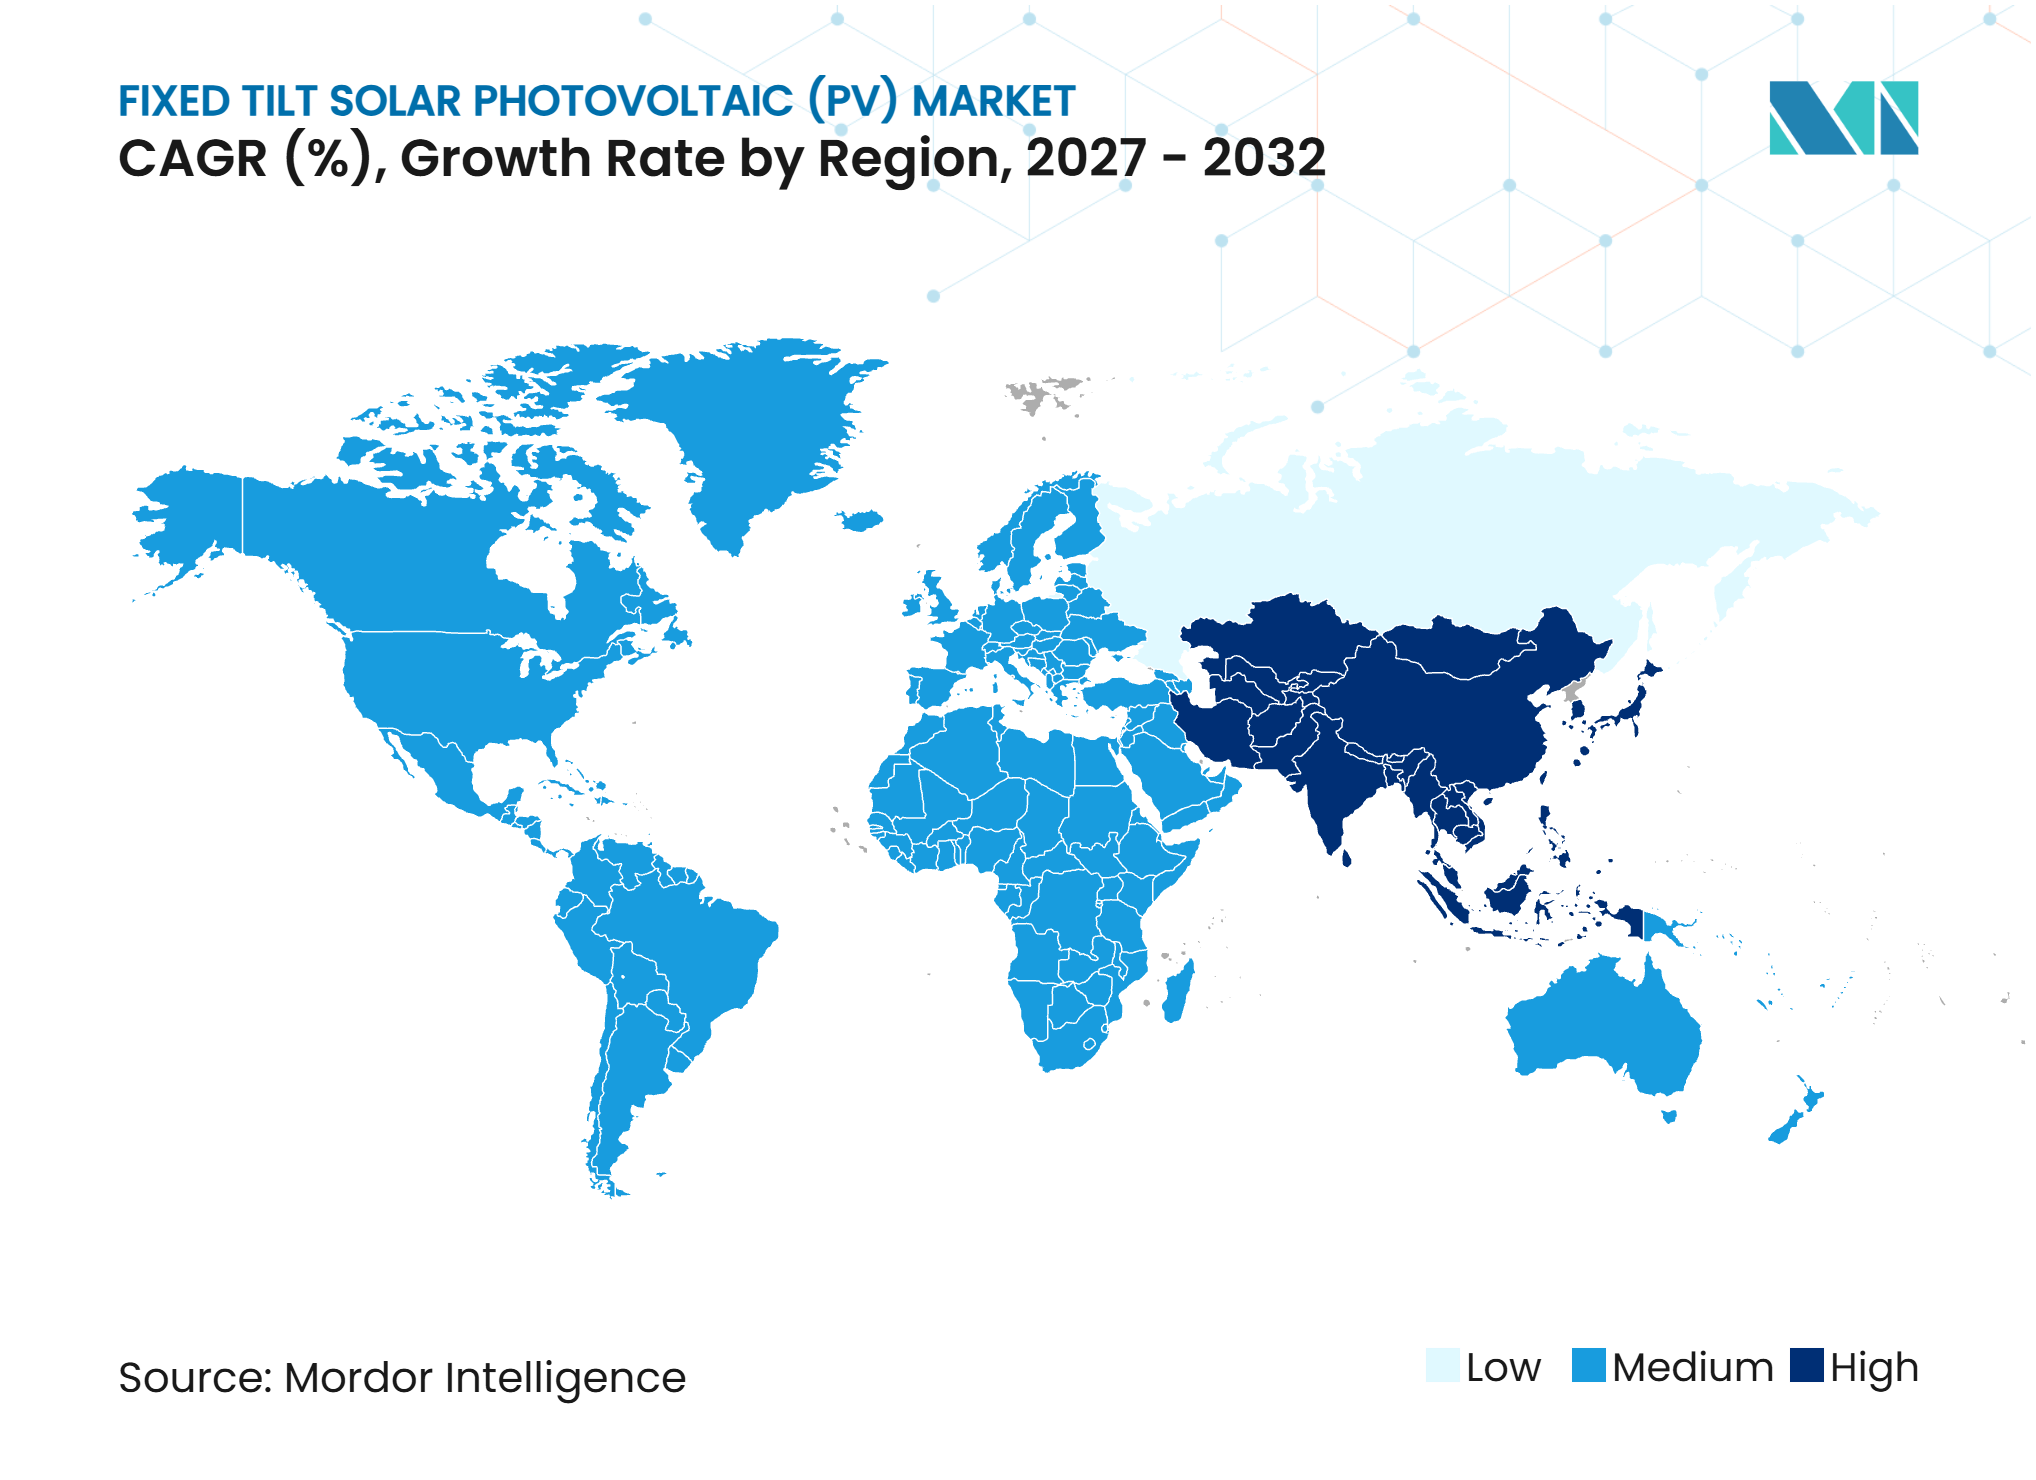
Asia-Pacífico representó el 46,3% del tamaño del mercado de energía solar fotovoltaica de inclinación fija en 2026 y se prevé que crezca a una CAGR del 10,6% hasta 2032. China representó el 62% de las incorporaciones de capacidad solar global en 2025 y añadió 314 GW. La tasa de vertimiento del país aumentó al 6,6% en el primer semestre de 2025 desde el 3,9% un año antes, lo que puede favorecer los sistemas fijos de menor inversión de capital en áreas de red con exceso de oferta. Las restricciones de evacuación de India y la actividad de fotovoltaica flotante de Japón se suman a la oportunidad regional. Indonesia, Malasia, Tailandia y Filipinas también se están desarrollando como la siguiente capa de demanda a través de objetivos de electrificación industrial.
Europa es el segundo entorno regional más grande para el mercado de energía solar fotovoltaica de inclinación fija. Alemania, España e Italia lideran el despliegue a escala de servicios públicos y comercial, donde los sistemas de inclinación fija se utilizan en el 50% de los proyectos a escala de servicios públicos y en prácticamente todas las instalaciones en tejados. España y Alemania albergan el 60% de los proveedores de estructuras de montaje de la Unin Europea. Los Países Bajos experimentaron un aumento quíntuple de la capacidad solar entre 2018 y 2023, favoreciendo los diseños este-oeste que reducen la inyección máxima a la red al distribuir la producción a lo largo del día.
América del Norte es un área clave para el mercado de energía solar fotovoltaica de inclinación fija y es la más afectada por la política comercial de los Estados Unidos y los requisitos de contenido nacional. Los Estados Unidos instalaron 18 GW de energía solar en el primer semestre de 2025, y la energía solar representó el 56% de la nueva capacidad de generación. Las estructuras fijas mantienen la demanda en usos comerciales, de energía solar comunitaria y distribuidos comerciales e industriales, mientras que la creciente cartera de Brasil se ve compensada por el vertimiento y los retrasos en la adquisición. GameChange Solar estableció una fábrica en Bahía y una oficina en São Paulo en octubre de 2025, lo que demuestra el continuo interés de los proveedores en Brasil. La Agencia Internacional de Energías Renovables reportó un crecimiento de la capacidad renovable del 28,9% en Oriente Medio y del 15,9% en África durante 2025, donde los proyectos comerciales y fuera de la red favorecen las estructuras con requisitos de mantenimiento simples.
Panorama Competitivo
Concentración del Mercado
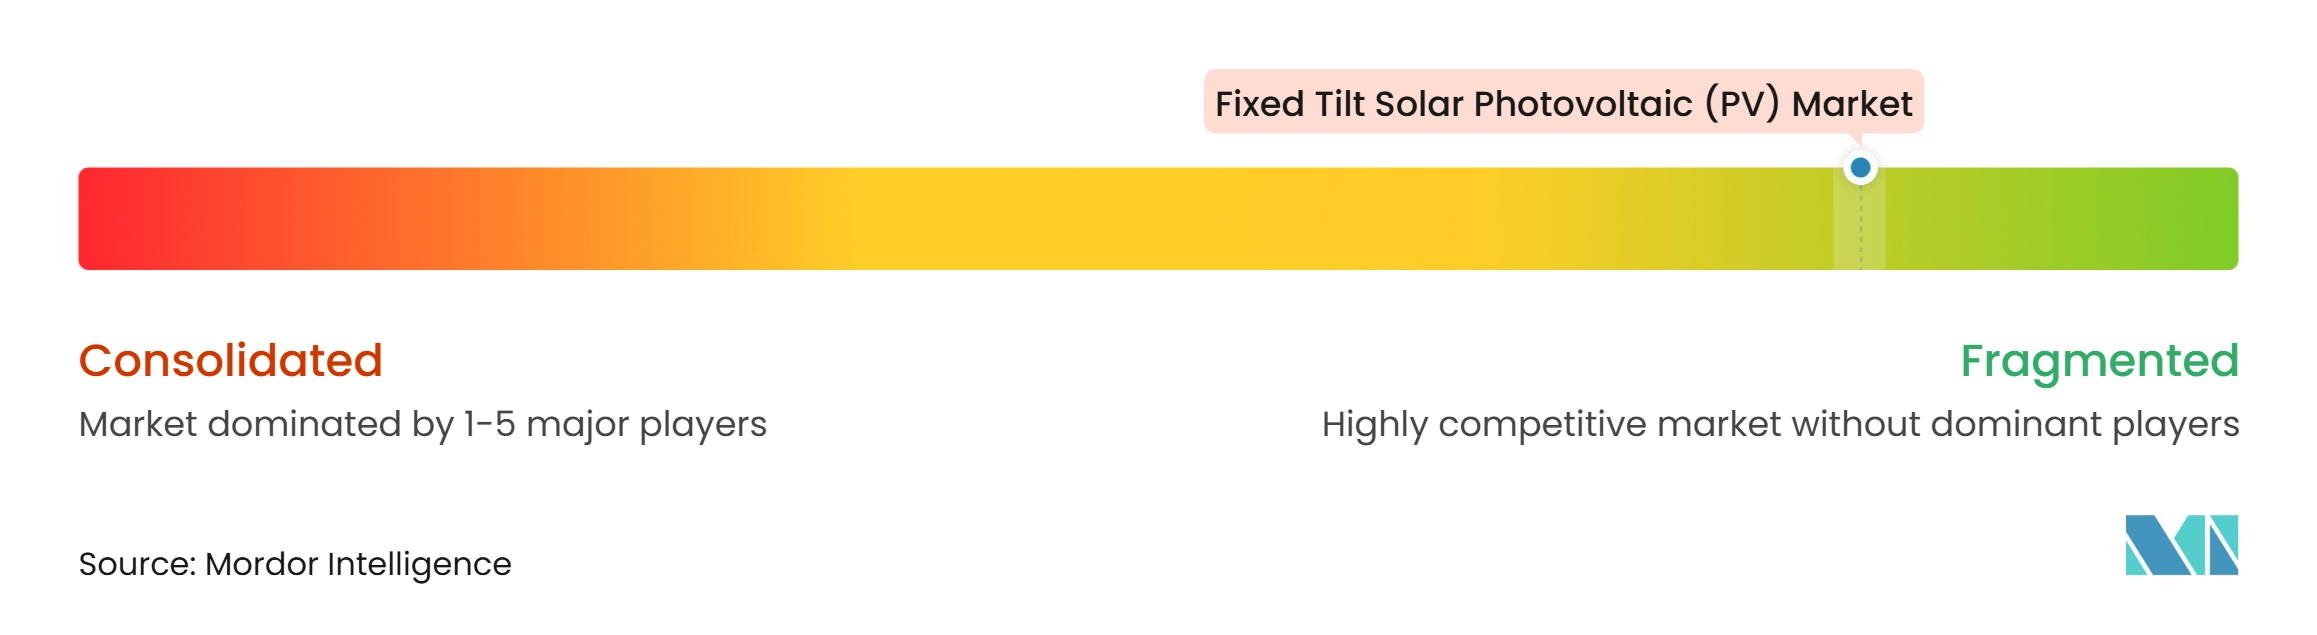
El mercado de energía solar fotovoltaica de inclinación fija está fragmentado. Los especialistas en estructuras de montaje dedicados compiten con fabricantes de seguidores y empresas de bastidores residenciales, incluidos GameChange Solar, OMCO Solar, PV Hardware, Schletter Group, K2 Systems, Solar FlexRack, Unirac y Clenergy. La competencia se centra en la ingeniería de productos, la fabricación local, el soporte al diseño de proyectos y el cumplimiento de adquisiciones. Los grandes proveedores buscan relaciones con clientes y capacidad de fabricación a través de la consolidación, al tiempo que preservan a varios competidores especializados.
Unirac adquirió el negocio de bastidores solares de Terrasmart de Gibraltar Industries en julio de 2026, ampliando su oferta desde productos residenciales y de tejado plano hasta aplicaciones de montaje en suelo y dosel comerciales e industriales. Pegasus Solar adquirió la división norteamericana de Aerocompact en enero de 2026, mientras que Enstall adquirió Schletter Group en enero de 2025, ampliando las capacidades en líneas de tejado plano comercial, montaje en suelo, inclinación fija y seguidor. Estos movimientos ofrecen a los compradores más opciones de fabricantes que pueden respaldar varios formatos de proyecto. También incorporan capacidades establecidas de diseño, fabricación y atención al cliente en carteras más amplias. Esto puede acortar el tiempo necesario para entrar en categorías de estructura fija adyacentes.
El cumplimiento de la cadena de suministro es un factor competitivo central en el mercado de energía solar fotovoltaica de inclinación fija, y la cartera nacional de OMCO Solar está posicionada para proyectos que buscan la elegibilidad de contenido nacional. El sistema MaxSpan de GameChange Solar se centra en reducir las cimentaciones y el trabajo de instalación en sitios difíciles. Clenergy formó una asociación de distribución con Krannich Solar Spain en agosto de 2025, ampliando el acceso a clientes españoles y portugueses. Las oportunidades permanecen en estructuras agrivoltaicas, instalaciones flotantes en el África Subsahariana y sistemas este-oeste para tejados logísticos e industriales en Asia, donde ningún proveedor está identificado como dominante.
Líderes de la Industria de Energía Solar Fotovoltaica (FV) de Inclinación Fija
-
Schletter Group
-
K2 Systems GmbH
-
UNIRAC, Inc.
-
GameChange Solar
-
OMCO Solar
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Solar Fotovoltaica (FV) de Inclinación Fija Empresas cubiertas en este informe
- Arctech Solar Holding Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- GameChange Solar
- Hanwha Solutions Corporation (Qcells)
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- K2 Systems GmbH
- Larsen & Toubro Limited
- LONGi Green Energy Technology Co., Ltd.
- OMCO Solar
- Power Construction Corporation of China, Ltd.
- PV Hardware (PVH)
- Risen Energy Co., Ltd.
- Schletter Group
- Solar FlexRack
- Sterling and Wilson Renewable Energy Limited
- Trina Solar Co., Ltd.
- UNIRAC, Inc.
- Waaree Energies Limited
Desarrollos recientes de la industria en Mercado de Energía Solar Fotovoltaica (FV) de Inclinación Fija
- Julio de 2026: Unirac adquiere el negocio de bastidores solares de Terrasmart de Gibraltar Industries. La transacción amplía la plataforma residencial y de tejado plano de Unirac hacia los segmentos de montaje en suelo y dosel comerciales e industriales, creando una oferta completa de inclinación fija en todos los segmentos del mercado de los Estados Unidos.
- Enero de 2026: GameChange Solar lanza una División de Energía Solar de Generación Distribuida dedicada para impulsar soluciones solares comerciales, industriales y comunitarias, señalando un giro estratégico para abordar los segmentos de usuarios finales de energía solar comunitaria y comercial e industrial de rápido crecimiento con bastidores de inclinación fija.
- Enero de 2026: Pegasus Solar adquiere la división norteamericana de Aerocompact, obteniendo una licencia exclusiva para fabricar y vender la línea de productos de tejado plano comercial y montaje en suelo de Aerocompact en América del Norte, acelerando la entrada en el mercado de inclinación fija comercial e industrial tras el lanzamiento de su bastidor de tejado plano FX en RE+ 2025.
- Agosto de 2025: OMCO Solar lanza una cartera de soluciones de inclinación fija y seguidor 100% nacional en 5 instalaciones de fabricación en los Estados Unidos con una capacidad anual de 13 GW, permitiendo la plena calificación de puerto seguro de contenido nacional de la Ley de Reducción de la Inflación y eliminando la exposición arancelaria.
Alcance del Informe Global del Mercado de Energía Solar Fotovoltaica (FV) de Inclinación Fija
El Mercado Global de Energía Solar Fotovoltaica (FV) de Inclinación Fija comprende el mercado de estructuras de montaje fotovoltaico solar y sistemas de instalación diseñados para sostener paneles solares en una inclinación y orientación predeterminadas para capturar la radiación solar y convertirla en electricidad. Los sistemas fotovoltaicos de inclinación fija utilizan disposiciones de montaje estacionarias sin seguimiento continuo o automatizado del sol, proporcionando una solución comparativamente simple y rentable para la generación de energía solar en instalaciones de montaje en suelo, tejado, integradas en edificios y flotantes. Estos sistemas incorporan estructuras de montaje fabricadas con materiales como acero galvanizado, aluminio y otros materiales, junto con configuraciones diseñadas para adaptarse a diferentes condiciones del sitio, requisitos de instalación y objetivos de generación solar. El mercado incluye sistemas de inclinación fija estándar, sistemas de inclinación ajustable estacionalmente y configuraciones de inclinación fija este-oeste desplegados en generación de energía a escala de servicios públicos, instalaciones comerciales e industriales, edificios residenciales, aplicaciones agrícolas e infraestructura pública. Los sistemas fotovoltaicos solares de inclinación fija respaldan la generación de electricidad renovable, reducen la dependencia de fuentes de energía convencionales y permiten instalaciones solares en diversas condiciones geográficas y climáticas.
El Mercado Global de Energía Solar Fotovoltaica (FV) de Inclinación Fija está segmentado por Material de Estructura de Montaje (Acero Galvanizado, Aluminio y Otros Materiales); Por Tipo de Instalación (Sistemas de Inclinación Fija de Montaje en Suelo, Sistemas de Inclinación Fija en Tejado, Sistemas Fotovoltaicos Integrados en Edificios y Sistemas Fotovoltaicos Solares Flotantes de Inclinación Fija); Por Configuración de Inclinación (Sistemas de Inclinación Fija Estándar, Sistemas de Inclinación Ajustable Estacionalmente y Sistemas de Inclinación Fija Este-Oeste); y Por Usuario Final (Generación de Energía a Escala de Servicios Públicos, Comercial e Industrial, Residencial, Agrícola e Infraestructura Pública y Otras Aplicaciones). El mercado también está segmentado geográficamente en 26 países en regiones clave. Para cada segmento, el tamaño del mercado y los pronósticos se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Acero Galvanizado |
| Aluminio |
| Otros Materiales |
| Sistemas de Inclinación Fija de Montaje en Suelo |
| Sistemas de Inclinación Fija en Tejado |
| Sistemas Fotovoltaicos Integrados en Edificios |
| Sistemas Fotovoltaicos Solares Flotantes de Inclinación Fija |
| Sistemas de Inclinación Fija Estándar |
| Sistemas de Inclinación Ajustable Estacionalmente |
| Sistemas de Inclinación Fija Este-Oeste |
| Generación de Energía a Escala de Servicios Públicos |
| Comercial e Industrial |
| Residencial |
| Agrícola |
| Infraestructura Pública y Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Filipinas | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Kenia | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Material de Estructura de Montaje | Acero Galvanizado | |
| Aluminio | ||
| Otros Materiales | ||
| Por Tipo de Instalación | Sistemas de Inclinación Fija de Montaje en Suelo | |
| Sistemas de Inclinación Fija en Tejado | ||
| Sistemas Fotovoltaicos Integrados en Edificios | ||
| Sistemas Fotovoltaicos Solares Flotantes de Inclinación Fija | ||
| Por Configuración de Inclinación | Sistemas de Inclinación Fija Estándar | |
| Sistemas de Inclinación Ajustable Estacionalmente | ||
| Sistemas de Inclinación Fija Este-Oeste | ||
| Por Usuario Final | Generación de Energía a Escala de Servicios Públicos | |
| Comercial e Industrial | ||
| Residencial | ||
| Agrícola | ||
| Infraestructura Pública y Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Filipinas | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Kenia | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva de valor para la energía solar fotovoltaica de inclinación fija?
Se proyecta que el tamaño del Mercado de Energía Solar Fotovoltaica de Inclinación Fija sea de 1,46 mil millones de USD en 2026, 1,61 mil millones de USD en 2027, y alcance los 2,61 mil millones de USD para 2032, creciendo a una CAGR del 10,14% de 2027 a 2032.
¿Por qué los desarrolladores eligen los sistemas fotovoltaicos solares de inclinación fija?
Los desarrolladores los utilizan por sus operaciones más simples, menor complejidad del equipo y su idoneidad para tejados, terrenos irregulares y proyectos donde las ganancias de producción del seguimiento son limitadas.
¿Qué material de montaje lidera la demanda?
El acero galvanizado lidera el segmento de material de estructura de montaje con una participación del 64,3% en 2026, mientras que el aluminio es el material de más rápido crecimiento con una CAGR del 10,4% hasta 2032.
¿Qué tipo de instalación está creciendo más rápido?
Se proyecta que los sistemas flotantes crezcan a una CAGR del 11,2% hasta 2032, respaldados por las restricciones de terreno y el liderazgo de Asia en capacidad fotovoltaica flotante.
¿Qué región lidera la demanda de energía solar fotovoltaica de inclinación fija?
Asia-Pacífico lidera con una participación del 46,3% en 2026 y se prevé que crezca a una CAGR del 10,6% hasta 2032.
¿Cómo afectan las normas de contenido nacional a los proveedores?
Los requisitos de contenido nacional de los Estados Unidos pueden mejorar la elegibilidad para créditos fiscales, lo que favorece a los fabricantes que pueden suministrar localmente rieles de bastidor y sujetadores estructurales conformes.