
固定傾斜角太陽光発電(PV)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.61 十億米ドル |
| 市場規模 (2032) | 2.61 十億米ドル |
| 成長率 (2027 - 2032) | 10.14 % |
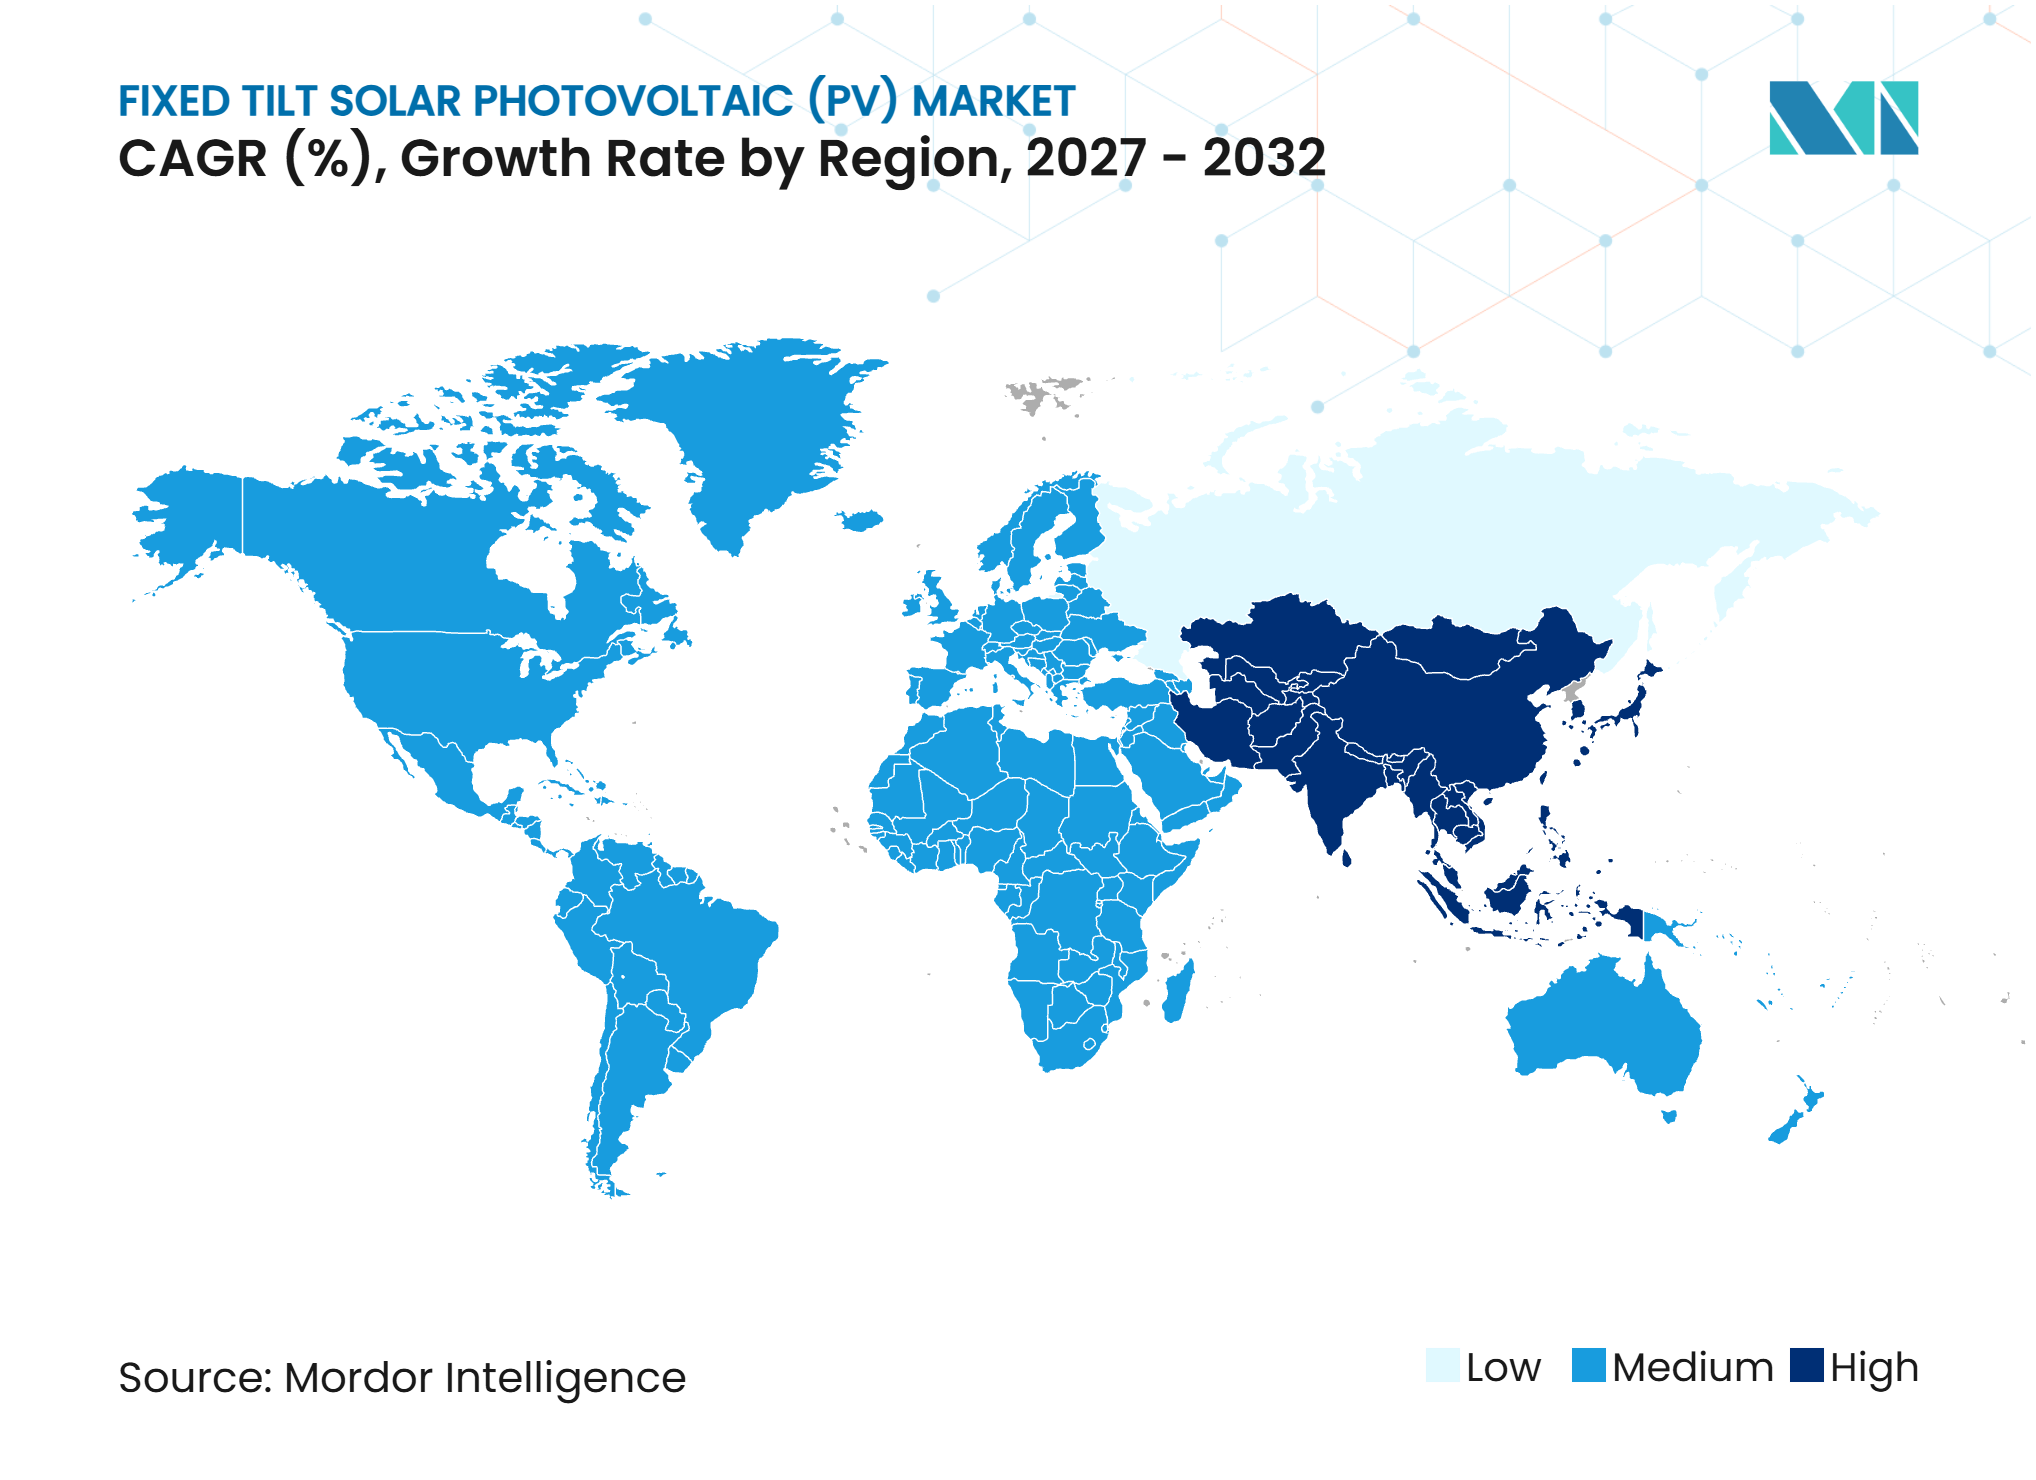
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる固定傾斜角太陽光発電(PV)市場分析
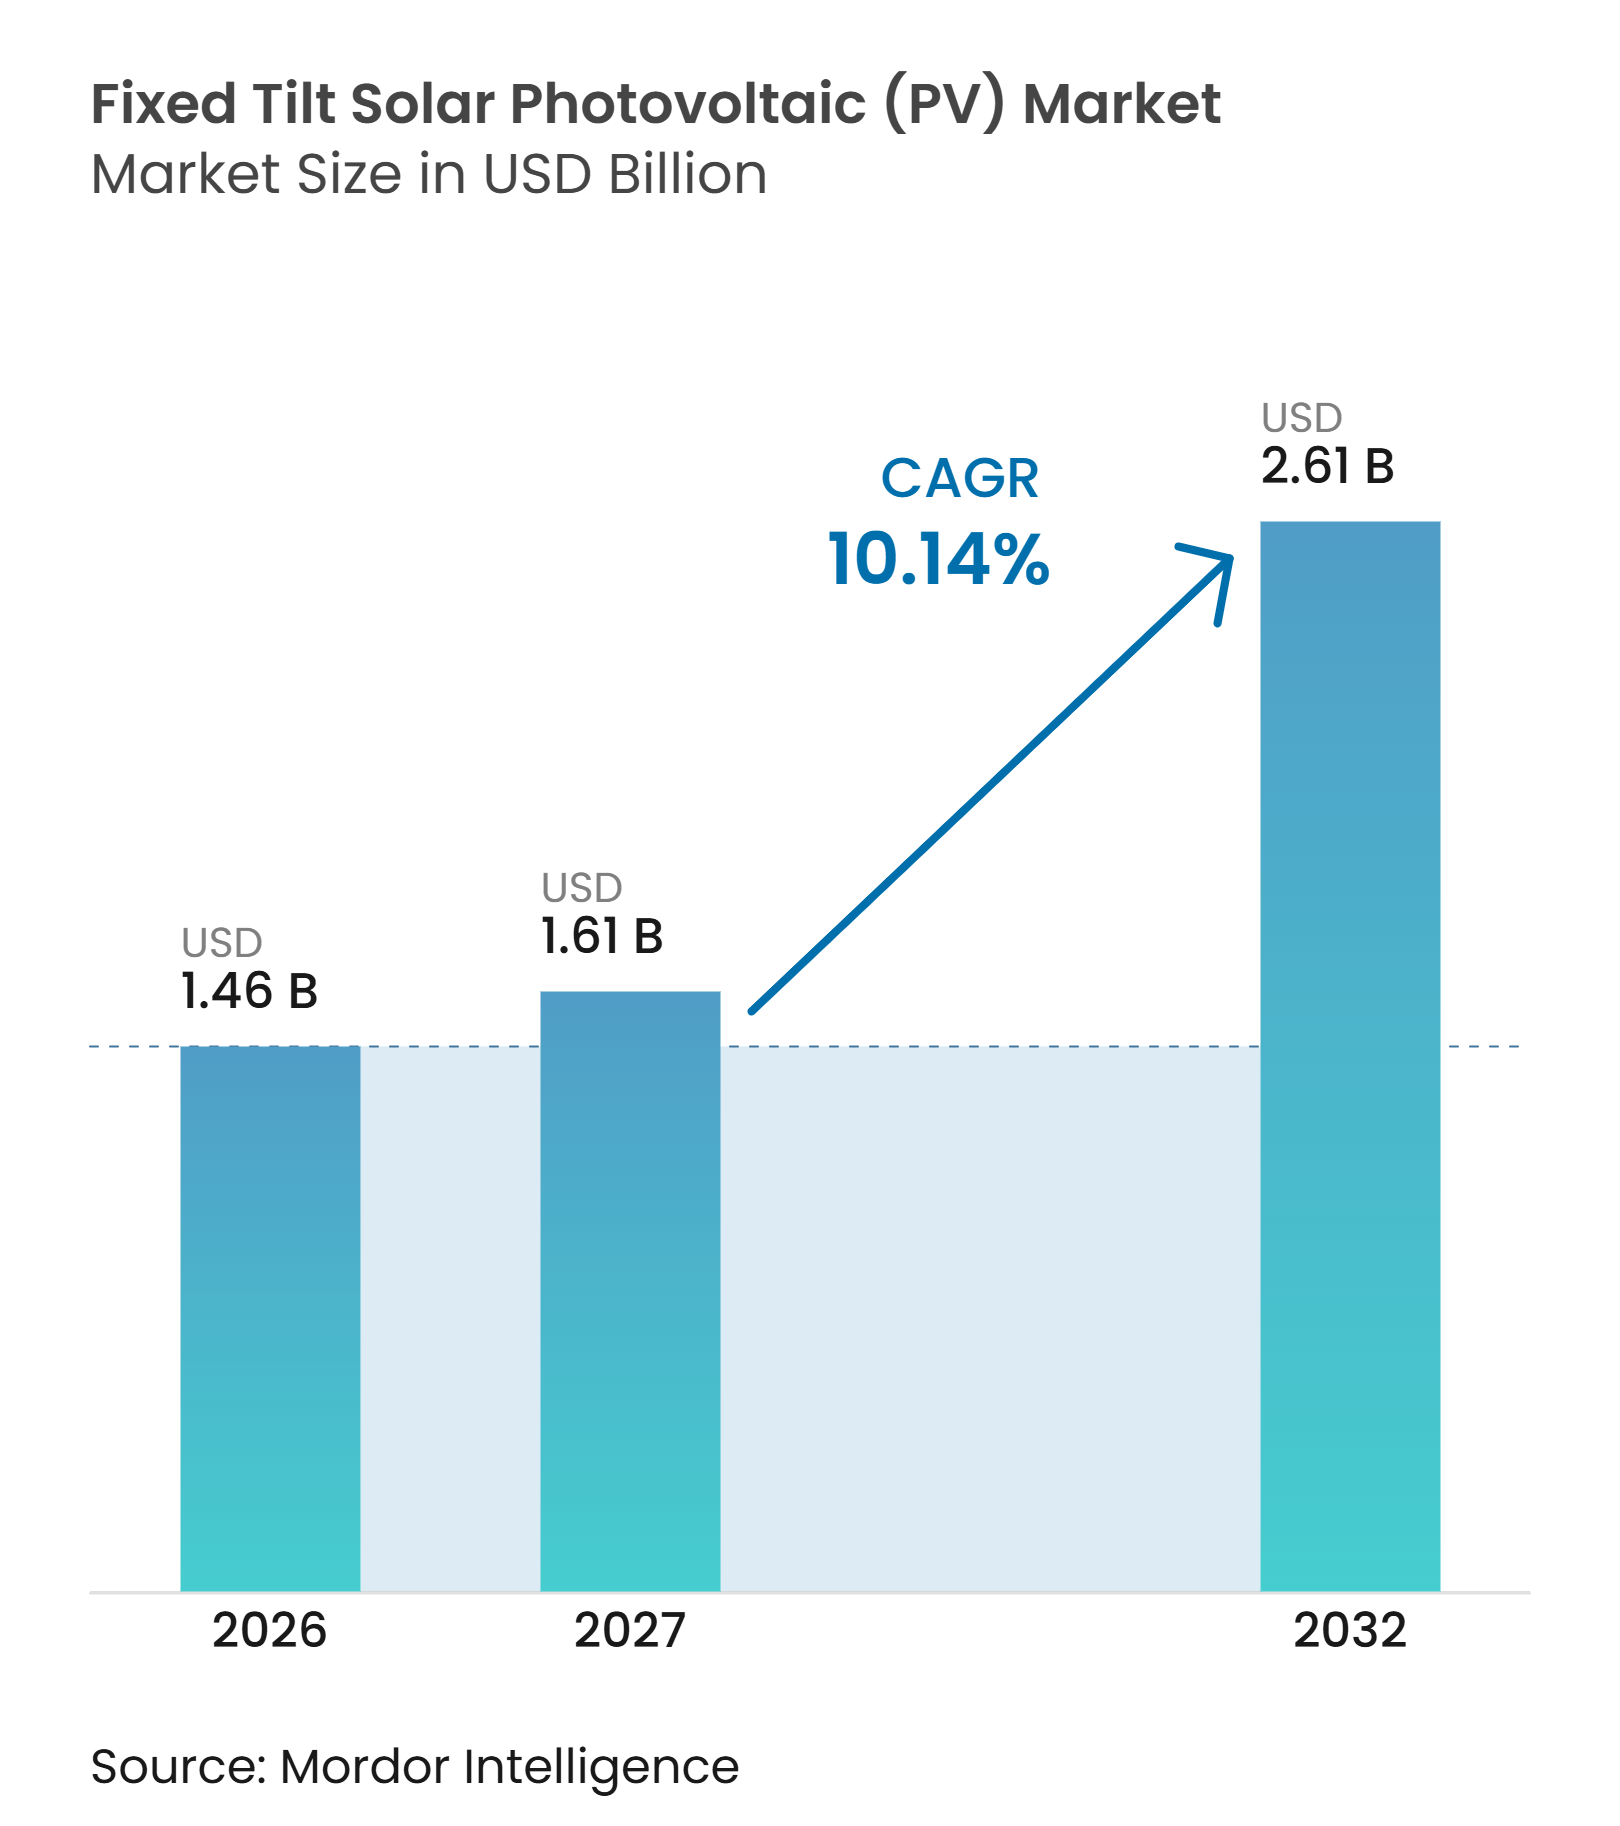
世界の固定傾斜型太陽光発電市場規模は、2026年に1.46 ビリオン 米ドル、2027年に1.61 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 10.14%で成長し、2032年までに2.61 ビリオン 米ドルに達する見込みです。2025年の世界の太陽光発電新規導入量は510.3 GWに達しており、固定架台システムのプロジェクト基盤の拡大を支えています。[1] 固定傾斜型太陽光発電市場は、設備の複雑性が低い場合、不規則な地形、風の影響を受けやすい立地、または直達法線面日射量が低い場合に追尾装置の価値が低下する環境において優位性を発揮します。この特性により、固定傾斜太陽光発電市場はさまざまな立地条件において実用的な役割を担っています。分散型設置および商業用屋根設置では、一般的にシンプルな設計と予測可能なメンテナンスが求められるため固定構造が好まれており、また国内調達規制は現地対応の構造物を供給できるメーカーに有利に働いています。固定傾斜型太陽光発電市場は、強固な太陽光発電パイプラインが存在するにもかかわらず、系統接続の遅延や出力抑制が続く場合には、設備調達の遅れに直面する可能性があります。
主要レポートのポイント
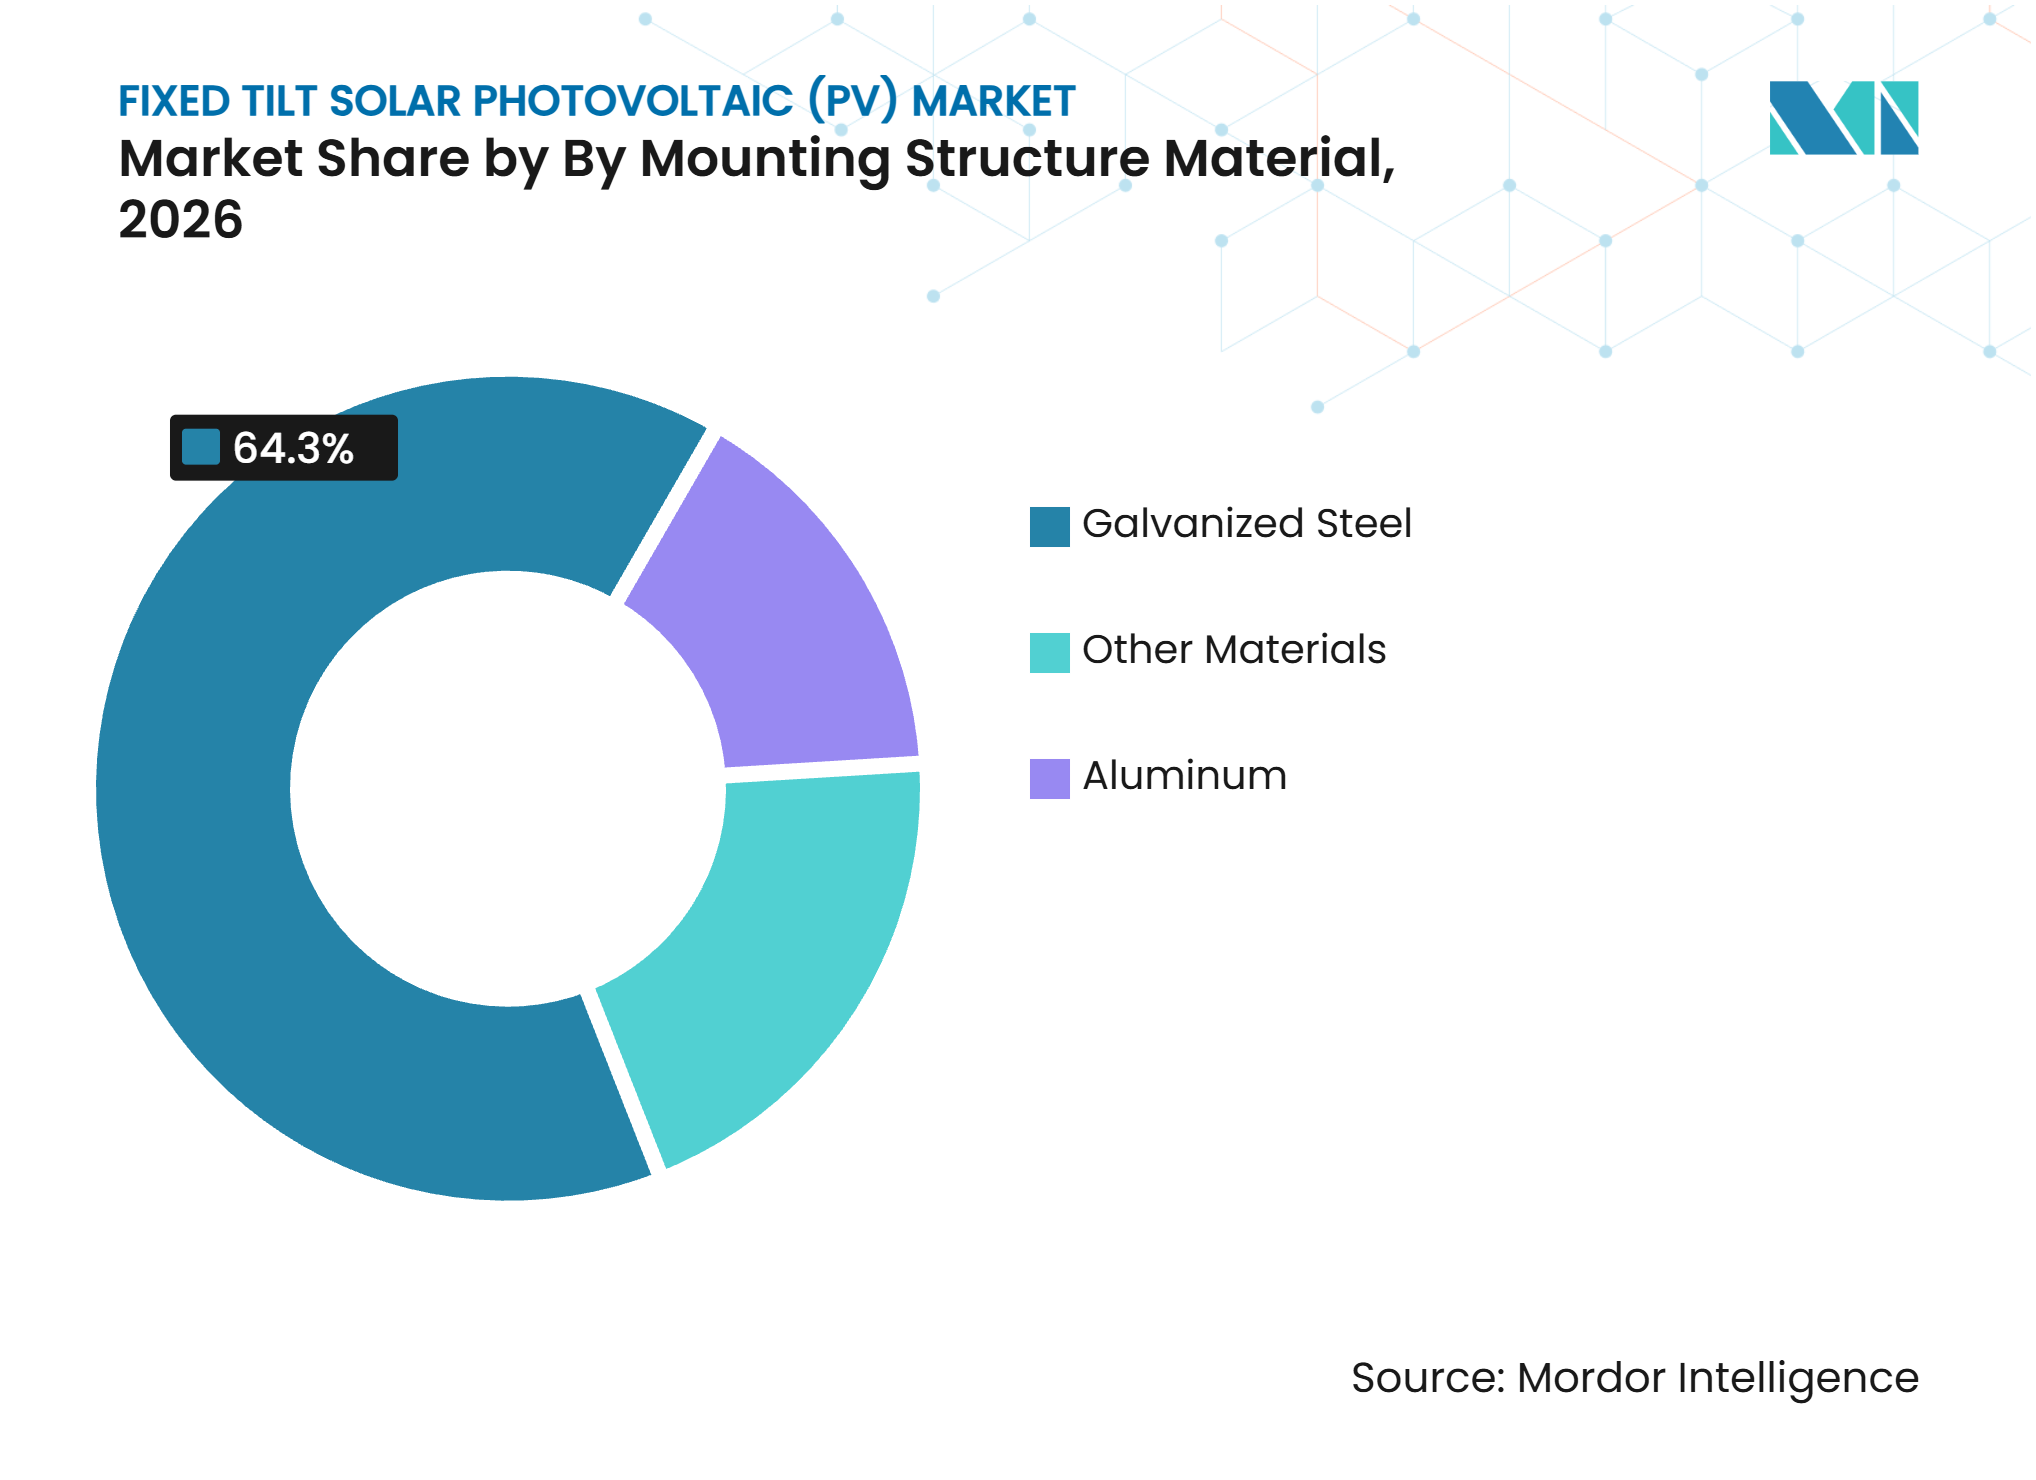
- 架台構造材料別では、溶融亜鉛めっき鋼材が2026年の固定傾斜角太陽光発電市場シェアの64.3%を占め、アルミニウムは2032年にかけてCAGR 10.4%で成長する見込みです。
- 設置タイプ別では、地上設置型システムが2026年の固定傾斜角太陽光発電市場規模の66.5%を占め、水上設置型システムは2032年にかけてCAGR 11.2%で成長すると予測されています。
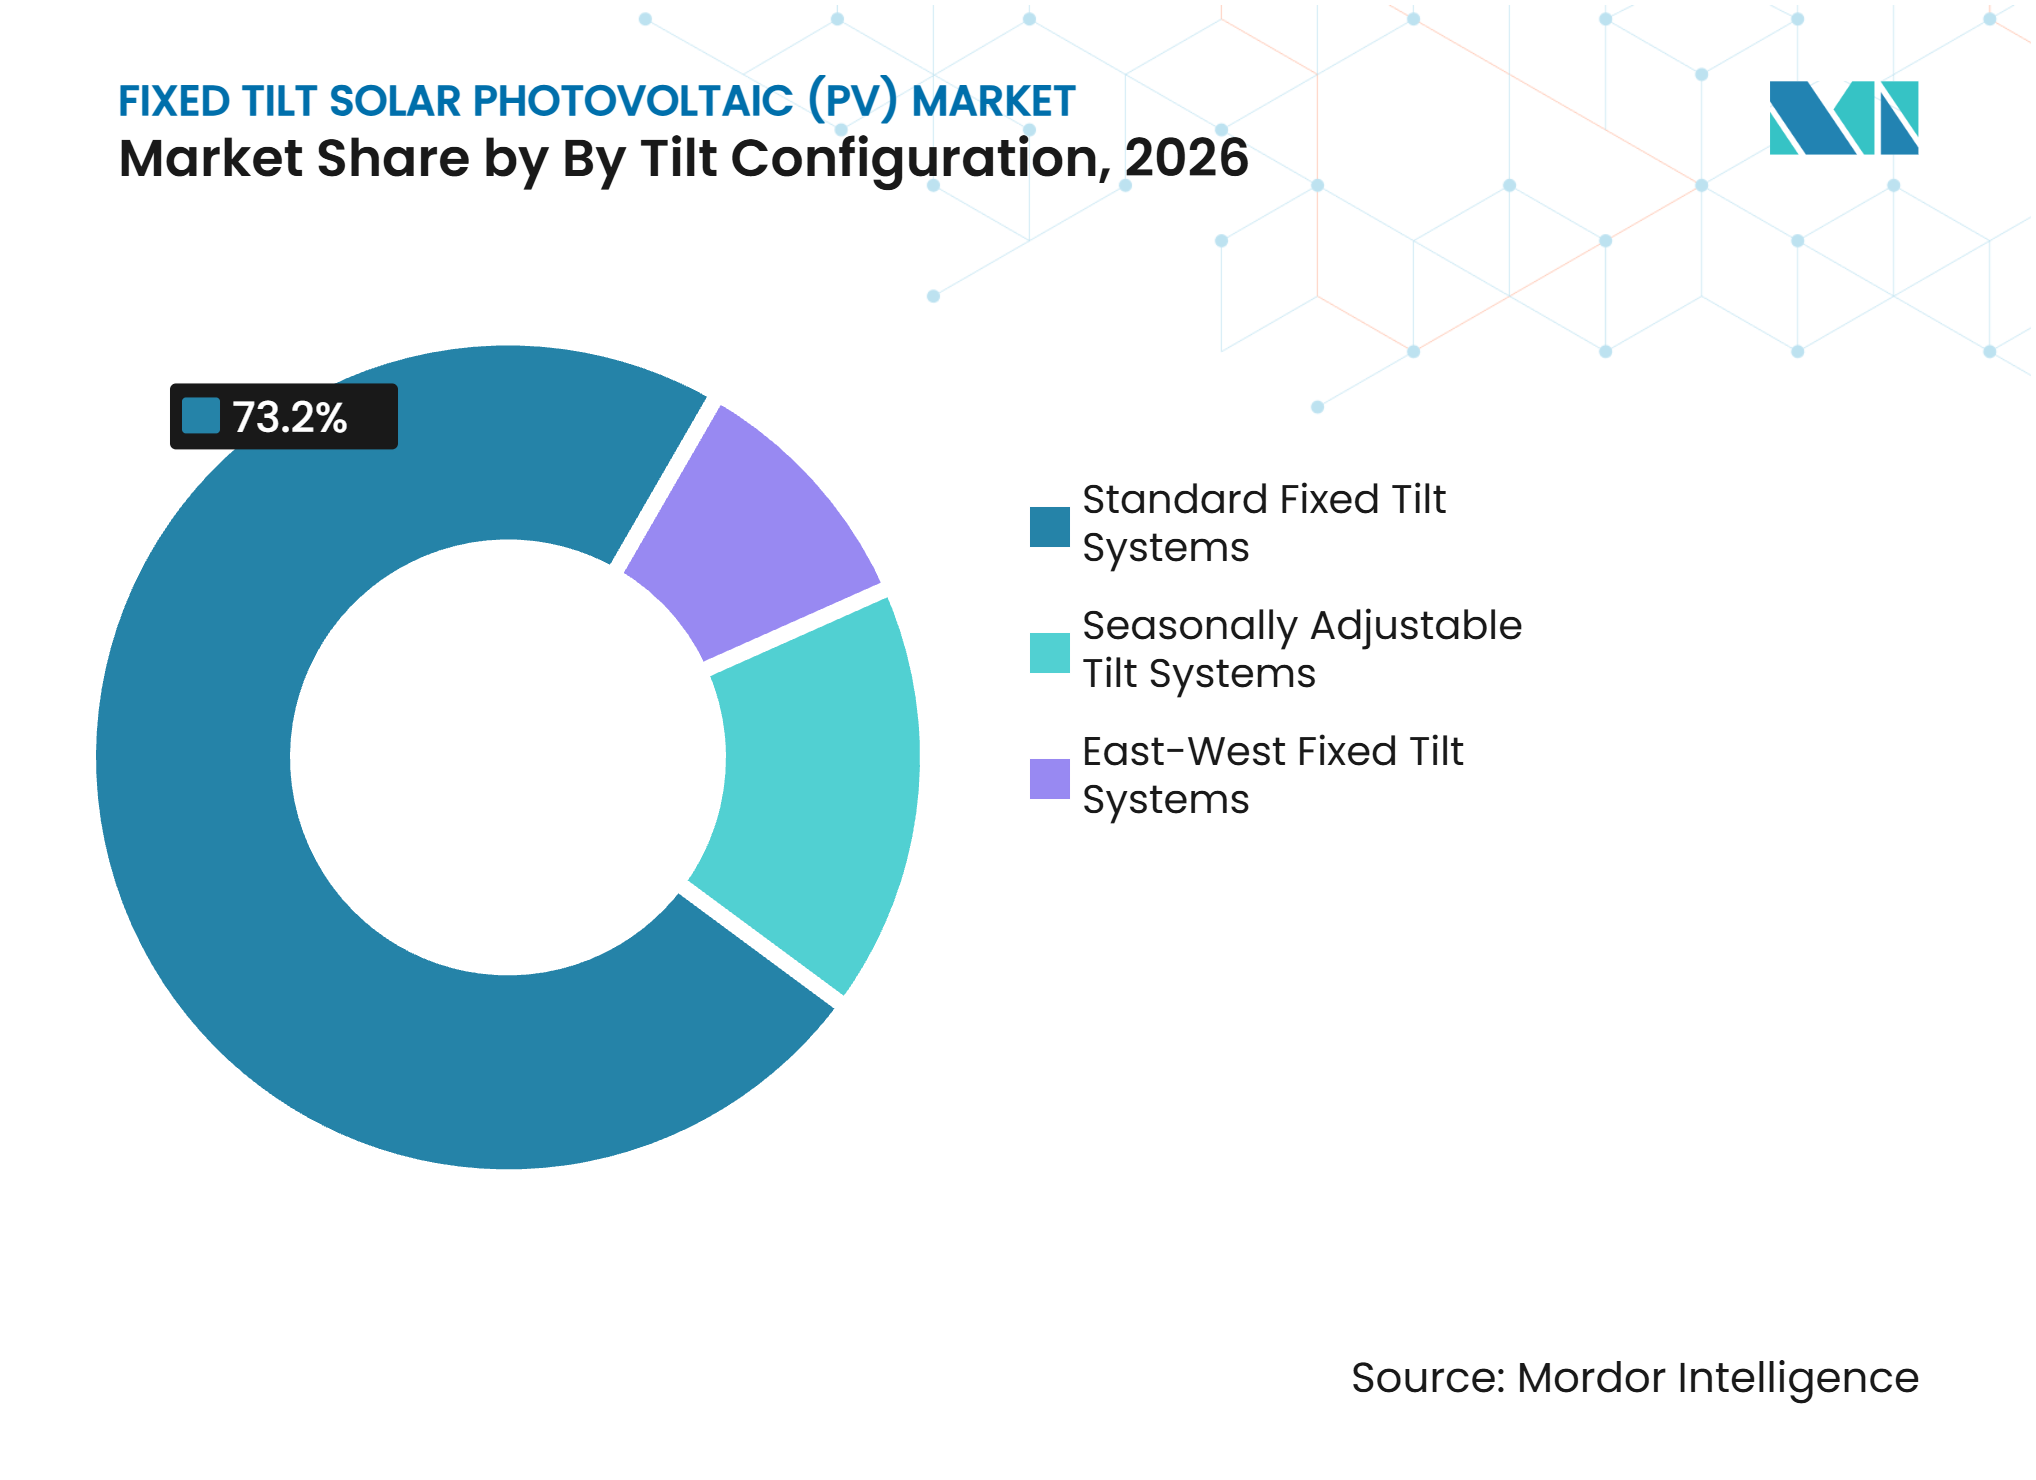
- 傾斜角構成別では、標準固定傾斜角が2026年に73.2%のシェアを占め、東西固定傾斜角は2032年にかけてCAGR 10.7%で拡大すると予測されています。
- エンドユーザー別では、ユーティリティスケール発電が2026年に59.7%のシェアを占め、商業・産業ユーザーは2032年にかけてCAGR 10.9%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に46.3%のシェアを占め、2032年にかけてCAGR 10.6%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー設備容量の追加と脱炭素化目標 | +3.0% | 世界全体、アジア・EU・MENAに集中 | 長期(4年以上) |
| ラッキングシステムと比較したバランス・オブ・システムコストの低さと運用の簡便さ | +2.0% | 世界全体、アジア太平洋と南米での関連性が最も高い | 中期(2〜4年) |
| ユーティリティスケールおよび分散型太陽光発電の展開拡大 | +1.7% | 世界全体、アジア太平洋がコア、中東・アフリカ・南米への波及あり | 長期(4年以上) |
| 国内コンテンツ奨励策と地域製造基盤の整備 | +1.4% | 主に北米と欧州 | 短期(2年以内) |
| 不均一な地形と困難な土壌向けの基礎軽量設計 | +0.7% | 南米、東南アジア、サブサハラアフリカ | 中期(2〜4年) |
| 高効率・両面受光モジュールとの互換性 | +0.8% | 世界全体、アジア太平洋と欧州が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー設備容量の追加と脱炭素化目標
太陽光発電の展開は、固定傾斜角太陽光発電市場における最も明確な需要ドライバーであり続けています。2025年の世界の太陽光発電設備容量追加量は647 GWに達し、前年比11%増となり、累積設置太陽光発電容量は2,900 GWに近づきました[2]。国際エネルギー機関(IEA)は2030年までに4,600 GWの再生可能エネルギー追加を見込んでおり、太陽光発電が期待される合計の80%を占めると予測しています[3]。分散型太陽光発電は2030年までの太陽光発電拡大の42%を占めると見込まれており、これらの設置には固定構造が一般的に使用されます(IEA.ORG)。アジアは2025年に追加された再生可能エネルギー設備容量の74.2%を占め、多様な地形とコスト重視のプロジェクトを持つ市場での需要を拡大しています。この展開パターンは、最も注目を集めるユーティリティプロジェクトを超えて固定架台の需要を支えています。ま、固定傾斜角太陽光発電市場が利用できるプロジェクト基盤を広げています。
トラッキングシステムと比較したバランス・オブ・システムコストの低さと運用の簡便さ
コストと運用の簡便さが、固定傾斜角太陽光発電市場において固定構造の関連性を維持しています。SolarPower Europeは、固定傾斜角システムが欧州のユーティリティスケールプロジェクトの50%および事実上すべての屋根設置に使用されていると報告しています。[4] 固定システムは、より小規模で専門性の低い設置クルーを使用できるため、労働要件がプロジェクトコストを引き上げる場合に重要です。また、プロジェクトの運用期間中に監視とメンテナンスを必要とする可動部品を回避できます。GameChange Solarは2025年2月にMaxSpan固定傾斜角システムを発表し、この設計によりMW当たりのポスト数を最大70%削減できると述べました。このような製品の変化により、サプライヤーはトラッキング技術に依存することなく建設経済性を改善できます。
ユーティリティスケールおよび分散型太陽光発電の展開拡大
大規模ユーティリティプロジェクトと分散型プロジェクトの分割により、固定傾斜角太陽光発電市場への需要に複数の経路が生まれています。IEAは2030年までの太陽光発電拡大の42%を分散型太陽光発電が担うと見込んでおり、固定構造が通常の設置選択肢となっています。商業・産業システムは輸出収益よりも自家消費に重点を置く傾向が強まっています。この環境は、日中の発電を広げる屋根設置や東西レイアウトを支援します。中国では、2025年上半期の太陽光カーテイルメントが2024年上半期の3.9%から6.6%に上昇し、影響を受けた系統回廊での正午時の追加出力の実用的価値を低下させています。農業用太陽光発電キャノピーシステムも南欧と東南アジアで認証を取得しつつあり、固定構造の新たな用途が加わっています。
国内コンテンツ奨励策と地域製造基盤の整備
国内コンテンツ奨励策が、固定傾斜角太陽光発電市場におけるサプライヤーの意思決定を変えています。2025年1月に更新された米国内国歳入庁(IRS)のガイダンスは、投資税額控除ボーナス10パーセントポイントの適格性を支援するラッキングレールと構造用ファスナーの国内コンテンツ要件を設定しています。OMCO Solarは2025年3月にアラバマ州に10 ミリオン 米ドルの製造工場を開設し、この需要に対応しました。同社はその後、2025年8月に年間13 GWの生産能力を持つ5施設にわたる100%国内ポートフォリオを発表しました。SolarPower Europeも架台構造をネット・ゼロ産業法の対象に含めるよう求めています。準拠した地域供給を持つメーカーは、調達可能性と税額控除適格性の両面で競争できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高日射量ユーティリティサイトにおける一軸追尾型との発電量劣位 | -1.6% | 北米、中東、北アフリカ、オーストラリア | 長期(4年以上) |
| 系統連系遅延とカーテイルメントリスク | -1.3% | 北米、中国、インド、ブラジル | 中期(2〜4年) |
| 関税・貿易救済措置・鉄鋼原材料の価格変動 | -1.1% | 主に北米、欧州とアジア太平洋への波及あり | 短期(2年以内) |
| サイト固有の地盤工学的要件と極端な気象条件への対応 | -0.7% | 南米、中東、アフリカ、南アジア、東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高日射量ユーティリティサイトにおける一軸追尾型との発電量劣位
一軸追尾型は、直達法線面日射量が高い場所において固定構造と比較してエネルギー発電量を12%〜25%向上させることができます。この差は、米国南西部、サウジアラビア、オーストラリア内陸部のユーティリティサイトにおける均等化発電コストを低下させる可能性があります。土地が利用可能で電力価格が最大年間出力に報いる場合、固定システムの採用に対する明確な制限となります。東西固定レイアウトは、正午の系統供給がすでに飽和している場合でも競争力を維持できます。aream Groupは、正午の電力が低いまたはマイナスの限界価値を持つ環境において、東西構成が自家消費を15%〜25%向上させることができると報告しています。これにより、年間発電量が南向きの代替案より低い場合でもプロジェクト経済性が改善されます。
系統連系遅延とカーテイルメントリスク
系統アクセスの制約により、太陽光発電プロジェクトが建設段階に進み架台機器を調達するまでの速度が制限されます。中国の太陽光カーテイルメント率は2025年上半期に6.6%となり、2024年上半期の3.9%から上昇しました。ブラジルでは、2024年8月の12%に対し2025年8月の太陽光カーテイルメントが20%に達し、設備容量が送電開発を上回りました。IEAは系統混雑をエネルギー安全保障と電力転換の課題として特定しています。遅延により、ヘッドラインのプロジェクトパイプラインが示す水準を下回る調達が生じます。また、開発者が不確実なタイミングと制約された収益に直面する場合、より低い初期投資コストの固定構造を促進す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
架台構造材料別:
鉄鋼主導のサプライベース内でアルミニウムが存在感を高める溶融亜鉛めっき鋼材は2026年の架台材料需要の64.3%のシェアを占めました。その強度対コストのバランスは、より長い構造スパンと確立されたサプライチェーンを持つユーティリティスケール地上設置プロジェクトを支えています。アルミニウムは、軽量設計を必要とする屋根設置や商業用途に支えられ、2032年にかけてCAGR 10.4%で成長すると予測されています。Ernst Schweizerは、2025年6月に稼働したデンマークの35 MWp産業用屋根プロジェクトにアルミニウム製東西システムを使用しました。このプロジェクトは、アルミニウムシステムが大規模商業設置に対応できることを示しています。
アルミニウムはまた、ライフサイクル排出量が調達決定に影響する場合にも関連性があります。2025年の科学的研究では、低炭素製錬によって製造されたアルミニウムが標準的な製造と比較して二酸化炭素排出量を75%削減できることが示されました。2025年には米国の鉄鋼関税により国内調達の重要性が高まりました。OMCO SolarとGameChange Solarは、国内コンテンツ準拠を支援する米国のサプライ体制に投資しました。複合材料、ガラス繊維、ガラス繊維強化ナイロン材料は規模が限られていますが、耐食性から特定の商業用屋根設置に適しています。これらの材料の選択は、固定傾斜角太陽光発電産業が大量のユーティリティプロジェクトとサイト固有の屋根ニーズの両方にどのように対応しているかを示しています。



設置タイプ別:
水上設置型システムが土地制約のある市場で成長を加速地上設置型システムは、2026年の設置タイプ別固定傾斜角太陽光発電市場規模の66.5%を占めました。中国、インド、中東における大規模調達プログラムがこの地位を支えています。屋根設置型システムが2位にランクされ、建物一体型太陽光発電は設置がより複雑でコストが高いため規模が小さいままです。水上固定傾斜角システムは2032年にかけてCAGR 11.2%で成長すると予測されています。世界の水上太陽光発電設備容量の約90%がアジアに位置し、中国が全体の50%を占めています。
水上プロジェクトは土地制約に対応しますが、水上条件と風の影響を管理する設計も必要です。Q Energyは2025年6月にオランダで欧州最大の水上太陽光発電所を稼働させました。このプロジェクトは、エネルギー密度、耐風性、フロート安定性のバランスを取るために5°〜12°の浅い傾斜角を使用しました。水上太陽光発電フロートと係留システムに関するIECの作業は、正式な規格が完成した後の設計上の不確実性を低減する可能性があります。エンジニアリングリスクの低下により、水上システムが制約された水域を利用可能なサイトに変えるにつれて、プロジェクトファイナンスへのアクセスが改善される可能性があります。
傾斜角構成別:
東西レイアウトが商業用屋根の需要に適合標準固定傾斜角は2026年の傾斜角構成セグメントの73.2%を占めました。その地位は確立されたエンジニアリング慣行に基づいており、季節調整型システムは手動調整が季節的な出力を改善できる高緯度地域で小さなシェアを維持しています。東西固定傾斜角は2032年にかけてCAGR 10.7%で成長すると予測されています。このレイアウトは、午前と午後の時間帯にわたる現地電力使用を優先する屋根ユーザーを支援します。2025年の韓国における9つの工場屋根の研究では、東西両面受光システムが優れたパフォーマンス比を達成し、日中の発電を分散させることが示されました。
東西ラッキングは、行間隔を縮小することで同じ平屋根への設置容量を増加させることができます。その出力プロファイルはまた、正午の過剰供給へのエクスポージャーを低減できます。2025年の科学的研究では、両面受光の利得が東西方向に関連する年間発電量の3%〜5%の割引を部分的に相殺できることが示されました。国内アルミニウム構造は、適格プロジェクトの米国国内コンテンツ規則を満たすこともできます。これらの特徴により、固定傾斜角太陽光発電産業が年間エネルギー生産量と同様に負荷タイミングと屋根形状によって形成される商業ユーザーにとって、この構成が重要となっています。

エンドユーザー別:
商業・産業需要が顧客基盤を拡大ユーティリティスケール発電は2026年のエンドユーザー別固定傾斜角太陽光発電市場シェアの59.7%を占めました。中国、インド、サウジアラビア、米国が大規模調達プログラムを通じてこの需要を支えています。固定構造は、追尾による利得が追加の資本コストを正当化しない場合に選択されます。商業・産業ユーザーは、電力価格の上昇、ネットメータリング改革、高い自家消費が現地設置を促進するにつれて、2032年にかけてCAGR 10.9%で成長すると予測されています。GameChange Solarは2026年1月に商業・産業・コミュニティ太陽光顧客にサービスを提供する分散型発電部門を立ち上げました。
ユーティリティプロジェクトは量を生み出しますが、ラッキング価格に強い圧力をかけます。また、サプライヤーを鉄鋼コストの変動と予算制約にさらします。住宅用システムは、よりシンプルな屋根架台構造に依存するため、この製品分野では規模が小さいままです。農業用途は作物とエネルギーの複合生産を支援し、カーポート、バスシェルター、政府施設はサブサハラアフリカと東南アジアで台頭しています。固定傾斜角太陽光発電市場は、集中型プロジェクトと多くの小規模な現地用途の両方から需要を引き出しています。この多様な顧客層が、複数の設置環境にわたって固定傾斜角太陽光発電市場を支えています。
地域分析
アジア太平洋は2026年の固定傾斜角太陽光発電市場規模の46.3%を占め、2032年にかけてCAGR 10.6%で成長すると予測されています。中国は2025年の世界の太陽光発電設備容量追加の62%を占め、314 GW追加しました。同国のカーテイルメント率は2025年上半期に前年の3.9%から6.6%に上昇し、過剰供給の系統エリアでより低い初期投資コストの固定システムを優遇する可能性があります。インドの送電制約と日本の水上太陽光発電活動が地域の機会を加えています。インドネシア、マレーシア、タイ、フィリピンも産業電化目標を通じて次の需要層として発展しています。
欧州は固定傾斜角太陽光発電市場において2番目に大きな地域です。ドイツ、スペイン、イタリアがユーティリティスケールと商業展開をリードしており、固定傾斜角システムはユーティリティスケールプロジェクトの50%および事実上すべての屋根設置に使用されています。スペインとドイツは欧州連合の架台プロバイダーの60%を擁しています。オランダは2018年から2023年にかけて太陽光発電設備容量が5倍に増加し、日中の出力を分散させることでピーク系統注入を低減する東西レイアウトが優遇されました。
北米は固定傾斜角太陽光発電市場の主要地域であり、米国の貿易政策と国内コンテンツ要件の影響を最も受けています。米国は2025年上半期に18 GWの太陽光発電を設置し、太陽光発電は新規発電設備容量の56%を占めました。固定構造は商業、コミュニティ太陽光、分散型商業・産業用途での需要を維持しており、ブラジルの拡大するパイプラインはカーテイルメントと調達遅延によって相殺されています。GameChange Solarは2025年10月にバイーア州に工場とサンパウロにオフィスを設立し、ブラジルへのサプライヤーの継続的な関心を示しました。IRENAは2025年に中東で28.9%、アフリカで15.9%の再生可能エネルギー設備容量成長を報告しており、商業・オフグリッドプロジェクトはシンプルなメンテナンス要件を持つ構造を優遇しています。
競合ランドスケープ
市場集中度
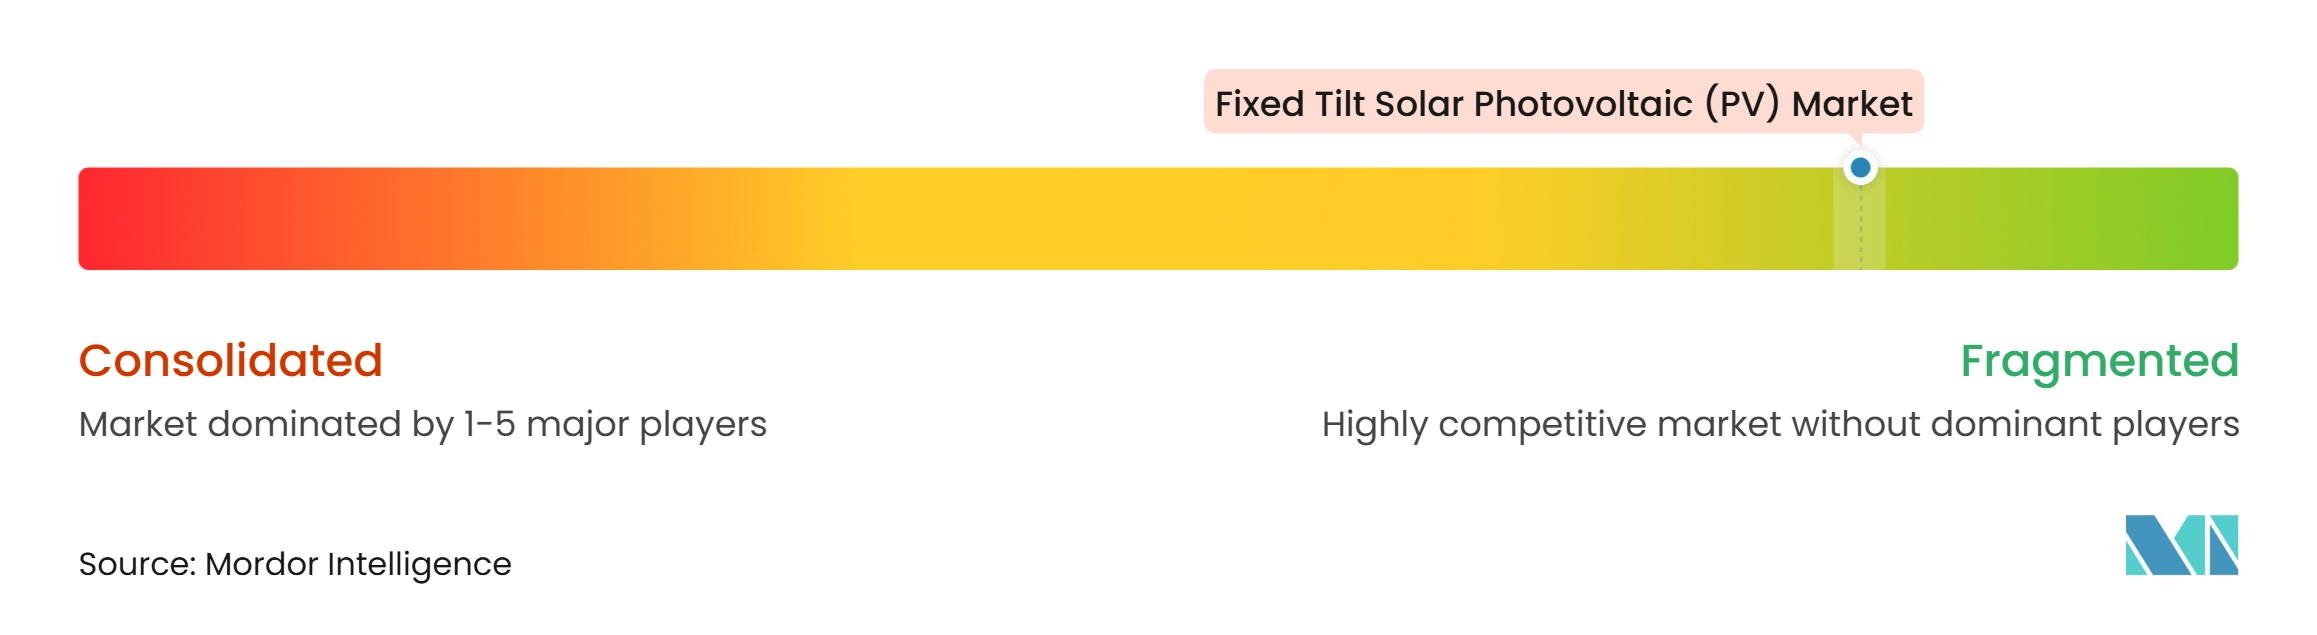
固定傾斜角太陽光発電市場は断片化されています。専門架台メーカーが追尾型メーカーや住宅用ラッキング企業と競合しており、GameChange Solar、OMCO Solar、PV Hardware、Schletter Group、K2 Systems、Solar FlexRack、Unirac、Clenergy などが含まれます。競争は製品エンジニアリング、地域製造、プロジェクト設計支援、調達コンプライアンスを中心に展開されています。大手サプライヤーは、複数の専門競合他社を維持しながら統合を通じて顧客関係と製造能力を追求しています。
Uniracは2026年7月にGibraltar IndustriesからTerrasmartの太陽光ラッキング事業を買収し、住宅・平屋根製品から商業・産業用地上設置型およびキャノピー用途へと拡大しました。Pegasus Solarは2026年1月にAerocompactの北米部門を買収し、Enstallは2025年1月にSchletter Groupを買収して、商業用平屋根、地上設置型、固定傾斜角、追尾型ラインにわたる能力を拡大しました。これらの動きにより、複数のプロジェクト形式をサポートできるメーカーからの選択肢が購入者に増えます。また、確立された設計、製造、顧客サポート能力をより広いポートフォリオに取り込みます。これにより、隣接する固定構造カテゴリーへの参入に必要な時間を短できます。
サプライチェーンコンプライアンスは固定傾斜角太陽光発電市場における中心的な競争要因であり、OMCO Solarの国内ポートフォリオは国内コンテンツ適格性を求めるプロジェクト向けに位置付けられています。GameChange SolarのMaxSpanシステムは、困難なサイトでの基礎工事と設置作業の削減に重点を置いています。Clenergy は2025年8月にKrannich Solar Spainとの流通パートナーシップを締結し、スペインとポルトガルの顧客へのアクセスを拡大しました。農業用太陽光発電構造、サブサハラアフリカの水上設置、アジアの物流・産業用屋根向け東西システムには機会が残っており、いずれのセグメントでも支配的なサプライヤーは特定されていません。
固定傾斜角太陽光発電(PV)産業のリーダー企業
-
Schletter Group
-
K2 Systems GmbH
-
UNIRAC, Inc.
-
GameChange Solar
-
OMCO Solar
- 注:主要企業の掲載順は順位を示すものではありません。
固定傾斜型太陽光発電(PV)市場 このレポートでカバーされる企業
- Arctech Solar Holding Co., Ltd.
- Canadian Solar Inc.
- First Solar, Inc.
- GameChange Solar
- Hanwha Solutions Corporation (Qcells)
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- K2 Systems GmbH
- Larsen & Toubro Limited
- LONGi Green Energy Technology Co., Ltd.
- OMCO Solar
- Power Construction Corporation of China, Ltd.
- PV Hardware (PVH)
- Risen Energy Co., Ltd.
- Schletter Group
- Solar FlexRack
- Sterling and Wilson Renewable Energy Limited
- Trina Solar Co., Ltd.
- UNIRAC, Inc.
- Waaree Energies Limited
最近の産業開発事情 固定傾斜型太陽光発電(PV)市場
- 2026年7月:UniracがGibraltar IndustriesからTerrasmartの太陽光ラッキング事業を買収。この取引により、Uniracの住宅・平屋根プラットフォームが商業・産業用地上設置型およびキャノピーセグメントへと拡大し、米国市場の各業種にわたる包括的なフルスイート固定傾斜角製品を創出。
- 2026年1月:GameChange Solarが商業・産業・コミュニティ太陽光ソリューションを推進する専門の分散型発電太陽光部門を立ち上げ、固定傾斜角ラッキングで急成長する商業・産業およびコミュニティ太陽光エンドユーザーセグメントに対応する戦略的転換を示す。
- 2026年1月:Pegasus SolarがAerocompactの北米部門を買収し、北米でAerocompactの商業用平屋根・地上設置型製品ラインを製造・販売する独占ライセンスを取得。RE+ 2025でのFX平屋根ラッキング発表に続き、商業・産業用固定傾斜角市場への参入を加速。
- 2025年8月:OMCO Solarが年間13 GWの生産能力を持つ米国内5製造施設にわたる100%国内固定傾斜角・追尾型ソリューションポートフォリオを発表し、IRA国内コンテンツセーフハーバー適格性の完全充足と関税リスクの排除を実現。
世界の固定傾斜角太陽光発電(PV)市場レポートの調査範囲
世界の固定傾斜角太陽光発電(PV)市場は、太陽光パネルを所定の傾斜角と方位に保持して太陽放射を捕捉し電力に変換するよう設計された太陽光発電架台構造および設置システムの市場で構成されています。固定傾斜角太陽光発電システムは、太陽の連続的または自動追尾なしに静止した架台配置を使用し、地上設置型、屋根設置型、建物一体型、水上設置型にわたる太陽光発電において比較的シンプルでコスト効率の高いソリューションを提供します。これらのシステムは、溶融亜鉛めっき鋼材、アルミニウム、その他の材料から製造された架台構造と、さまざまなサイト条件、設置要件、太陽光発電目標に対応するよう設計された構成を組み込んでいます。市場には、ユーティリティスケール発電、商業・産業施設、住宅建物、農業用途、公共インフラにわたって展開される標準固定傾斜角システム、季節調整型傾斜角システム、東西固定傾斜角構成が含まれます。固定傾斜角太陽光発電システムは再生可能電力の発電を支援し、従来のエネルギー源への依存を低減し、多様な地理的・気候的条件にわたる太陽光設置を可能にします。
世界の固定傾斜角太陽光発電(PV)市場は、架台構造材料別(溶融亜鉛めっき鋼材、アルミニウム、その他の材料)、設置タイプ別(地上設置型固定傾斜角システム、屋根設置型固定傾斜角システム、建物一体型太陽光発電(BIPV)システム、水上固定傾斜角太陽光発電システム)、傾斜角構成別(標準固定傾斜角システム、季節調整型傾斜角システム、東西固定傾斜角システム)、エンドユーザー別(ユーティリティスケール発電、商業・産業、住宅、農業、公共インフラ、その他の用途)にセグメント化されています。市場はまた、主要地域の26カ国にわたって地理的にセグメント化されています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 溶融亜鉛めっき鋼材 |
| アルミニウム |
| その他の材料 |
| 地上設置型固定傾斜角システム |
| 屋根設置型固定傾斜角システム |
| 建物一体型太陽光発電(BIPV)システム |
| 水上固定傾斜角太陽光発電システム |
| 標準固定傾斜角システム |
| 季節調整型傾斜角システム |
| 東西固定傾斜角システム |
| ユーティリティスケール発電 |
| 商業・産業 |
| 住宅 |
| 農業 |
| 公共インフラおよびその他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ケニア | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| 架台構造材料別 | 溶融亜鉛めっき鋼材 | |
| アルミニウム | ||
| その他の材料 | ||
| 設置タイプ別 | 地上設置型固定傾斜角システム | |
| 屋根設置型固定傾斜角システム | ||
| 建物一体型太陽光発電(BIPV)システム | ||
| 水上固定傾斜角太陽光発電システム | ||
| 傾斜角構成別 | 標準固定傾斜角システム | |
| 季節調整型傾斜角システム | ||
| 東西固定傾斜角システム | ||
| エンドユーザー別 | ユーティリティスケール発電 | |
| 商業・産業 | ||
| 住宅 | ||
| 農業 | ||
| 公共インフラおよびその他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ケニア | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
固定傾斜角太陽光発電の価値見通しは?
固定傾斜角太陽光発電市場規模は、2026年に1.46 ビリオン 米ドル、2027年に1.61 ビリオン 米ドルと予測され、2032年までに2.61 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 10.14%で成長する見込みです。
なぜ開発者は固定傾斜角太陽光発電システムを選ぶのか?
開発者は、運用の簡便さ、機器の複雑さの低さ、屋根設置・不均一な地形・追尾による発電量増加が限定的なプロジェクトへの適合性のためにこれらを使用します。
どの架台材料が需要をリードしているか?
溶融亜鉛めっき鋼材が2026年に64.3%のシェアで架台構造材料セグメントをリードしており、アルミニウムは2032年にかけてCAGR 10.4%で最も成長の速い材料です。
どの設置タイプが最も速く成長しているか?
水上システムは土地制約とアジアの水上太陽光発電設備容量でのリーダーシップに支えられ、2032年にかけてCAGR 11.2%で成長すると予測されています。
どの地域が固定傾斜角太陽光発電需要をリードしているか?
アジア太平洋が2026年に46.3%のシェアでリードしており、2032年にかけてCAGR 10.6%で成長すると予測されています。
国内コンテンツ規則はサプライヤーにどのような影響を与えるか?
米国の国内コンテンツ要件は税額控除適格性を改善する可能性があり、準拠したラッキングレールと構造用ファスナーを地域で供給できるメーカーを優遇します。