
Tamanho e Participação do Mercado de Proteína de Peixe
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
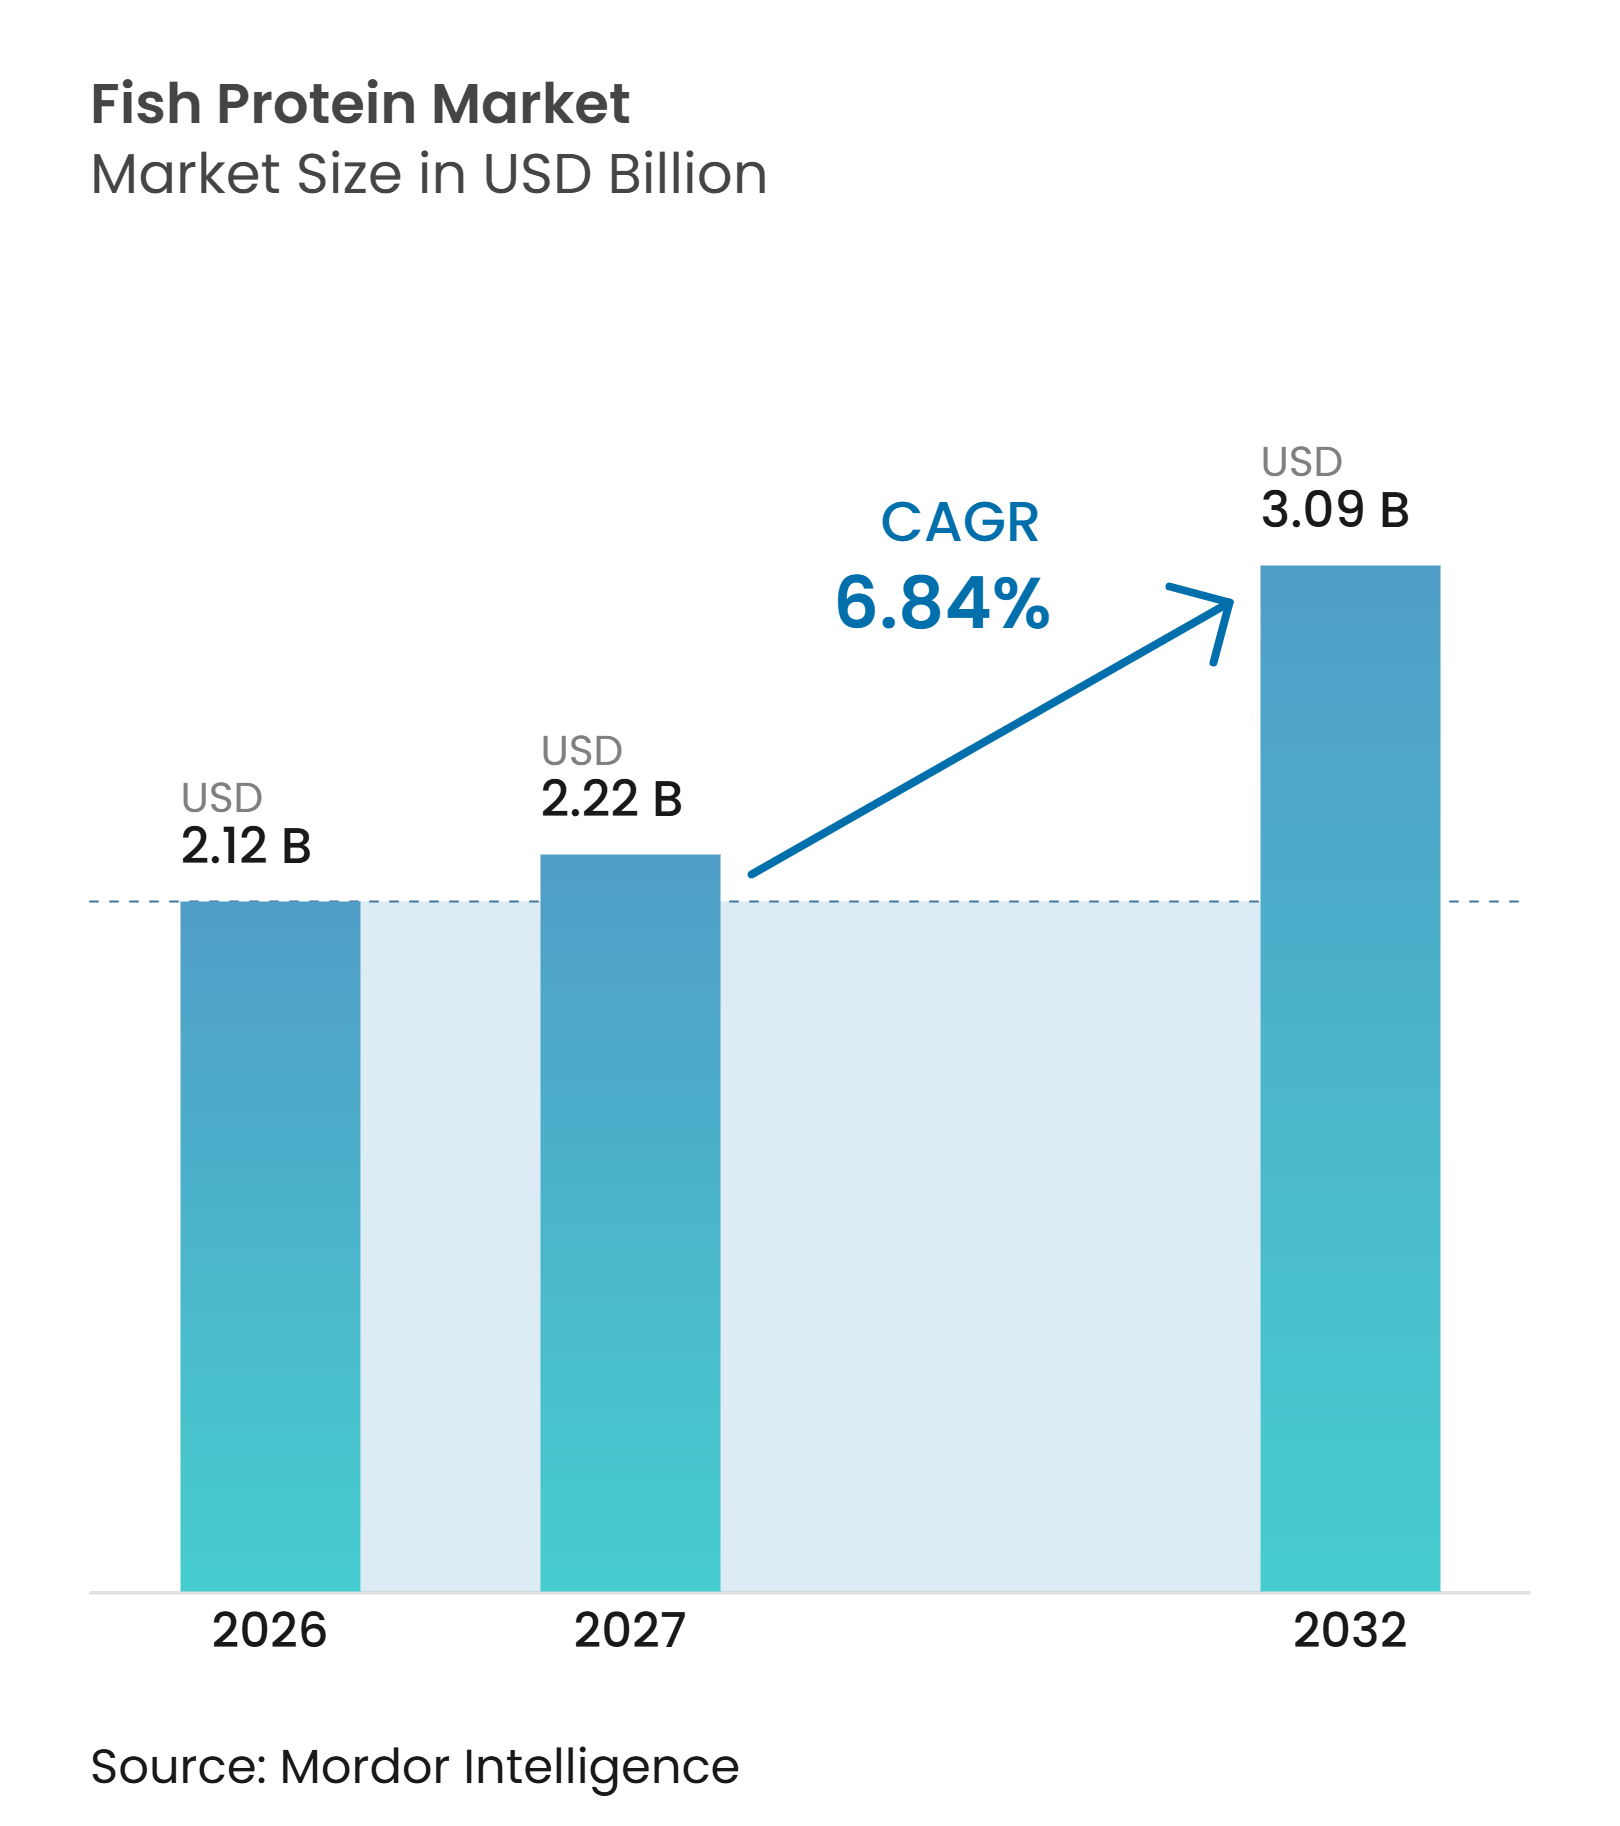
| Tamanho do Mercado (2027) | 2.22 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.09 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteína de Peixe por Mordor Intelligence
O tamanho do mercado de proteína de peixe deve aumentar de 2,12 bilhões de USD em 2026 para 2,22 bilhões de USD em 2027 e atingir 3,09 bilhões de USD até 2032, crescendo a um CAGR de 6,84% no período de 2027 a 2032. O mercado de proteína de peixe é sustentado pela demanda de rações para aquicultura, pelo uso mais amplo de ingredientes marinhos em produtos de saúde e pelos requisitos de aquisição que favorecem cada vez mais matérias-primas rastreáveis. Os produtores estão separando ingredientes de ração de commodities de hidrolisados e isolados de maior valor para nutrição humana, onde pureza, desempenho sensorial e suporte clínico influenciam as decisões de compra. O fornecimento rastreável de subprodutos está se tornando mais importante para os compradores que precisam de documentação de origem e desejam reduzir a dependência de insumos de peixe inteiro. Evidências clínicas, qualidade sensorial e eficiência de processamento estão moldando o desenvolvimento de produtos em aplicações premium e influenciando quais fornecedores podem conquistar uma posição de maior valor. A concentração de oferta no Peru e na Noruega ainda deixa o mercado de proteína de peixe exposto às condições de captura, avaliações de biomassa, custos de energia e decisões regulatórias.
Principais Conclusões do Relatório
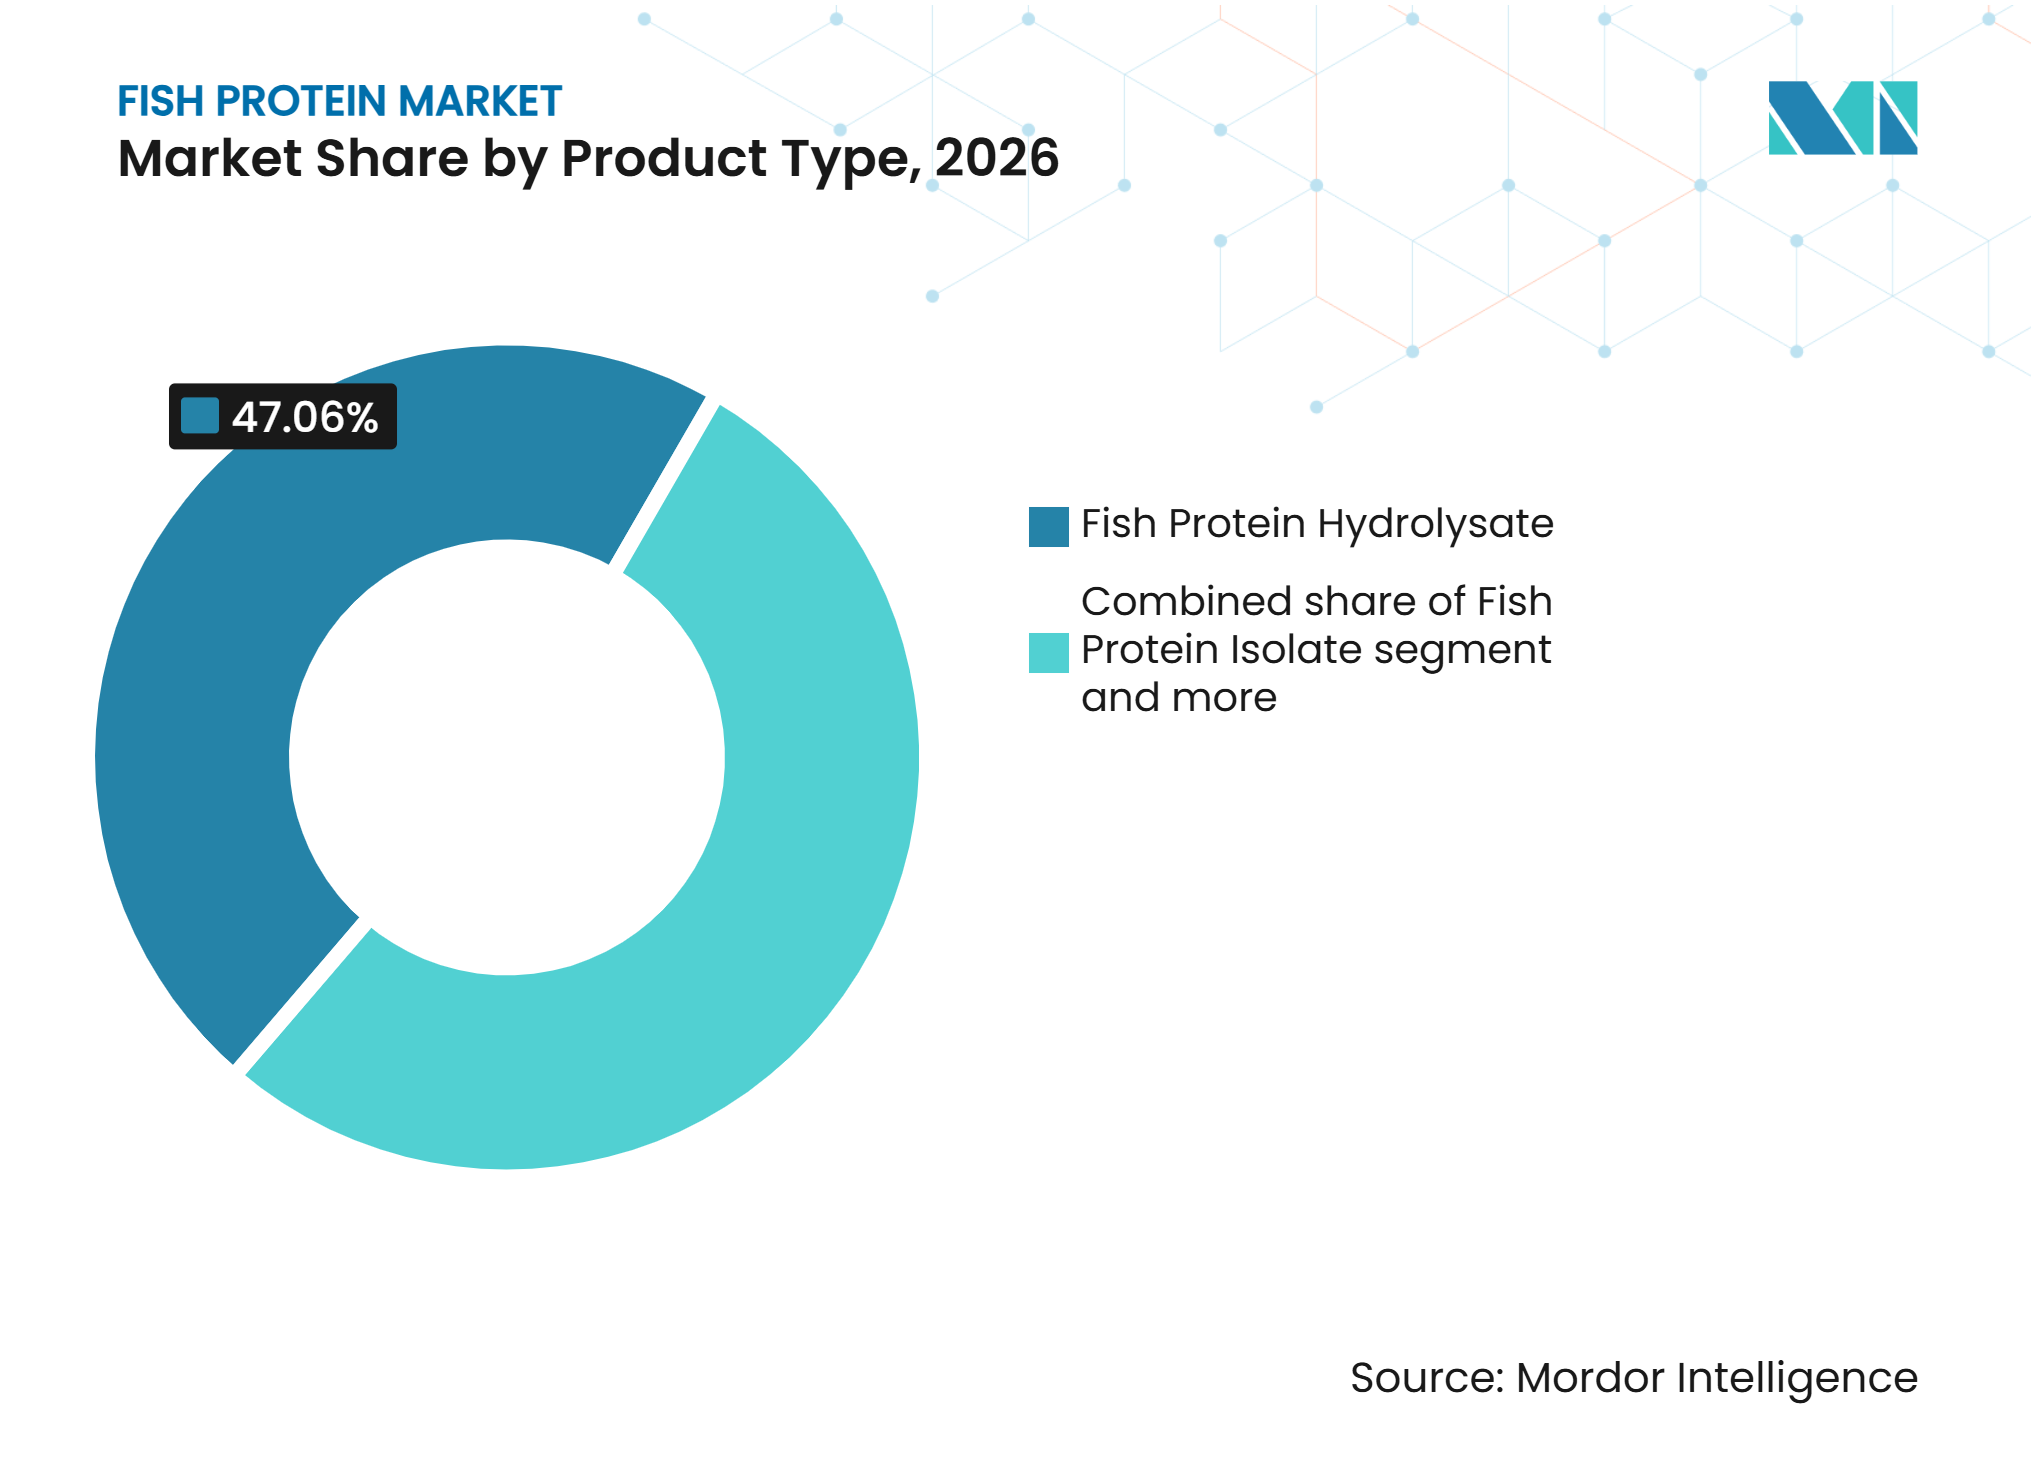
- Por tipo de produto, o hidrolisado deteve 47,06% da participação de receita em 2026, enquanto o isolado tem previsão de expandir a um CAGR de 7,21% até 2032.
- Por fonte, a anchova deteve 32,17% da participação de receita em 2026, enquanto o salmão tem previsão de expandir a um CAGR de 7,79% até 2032.
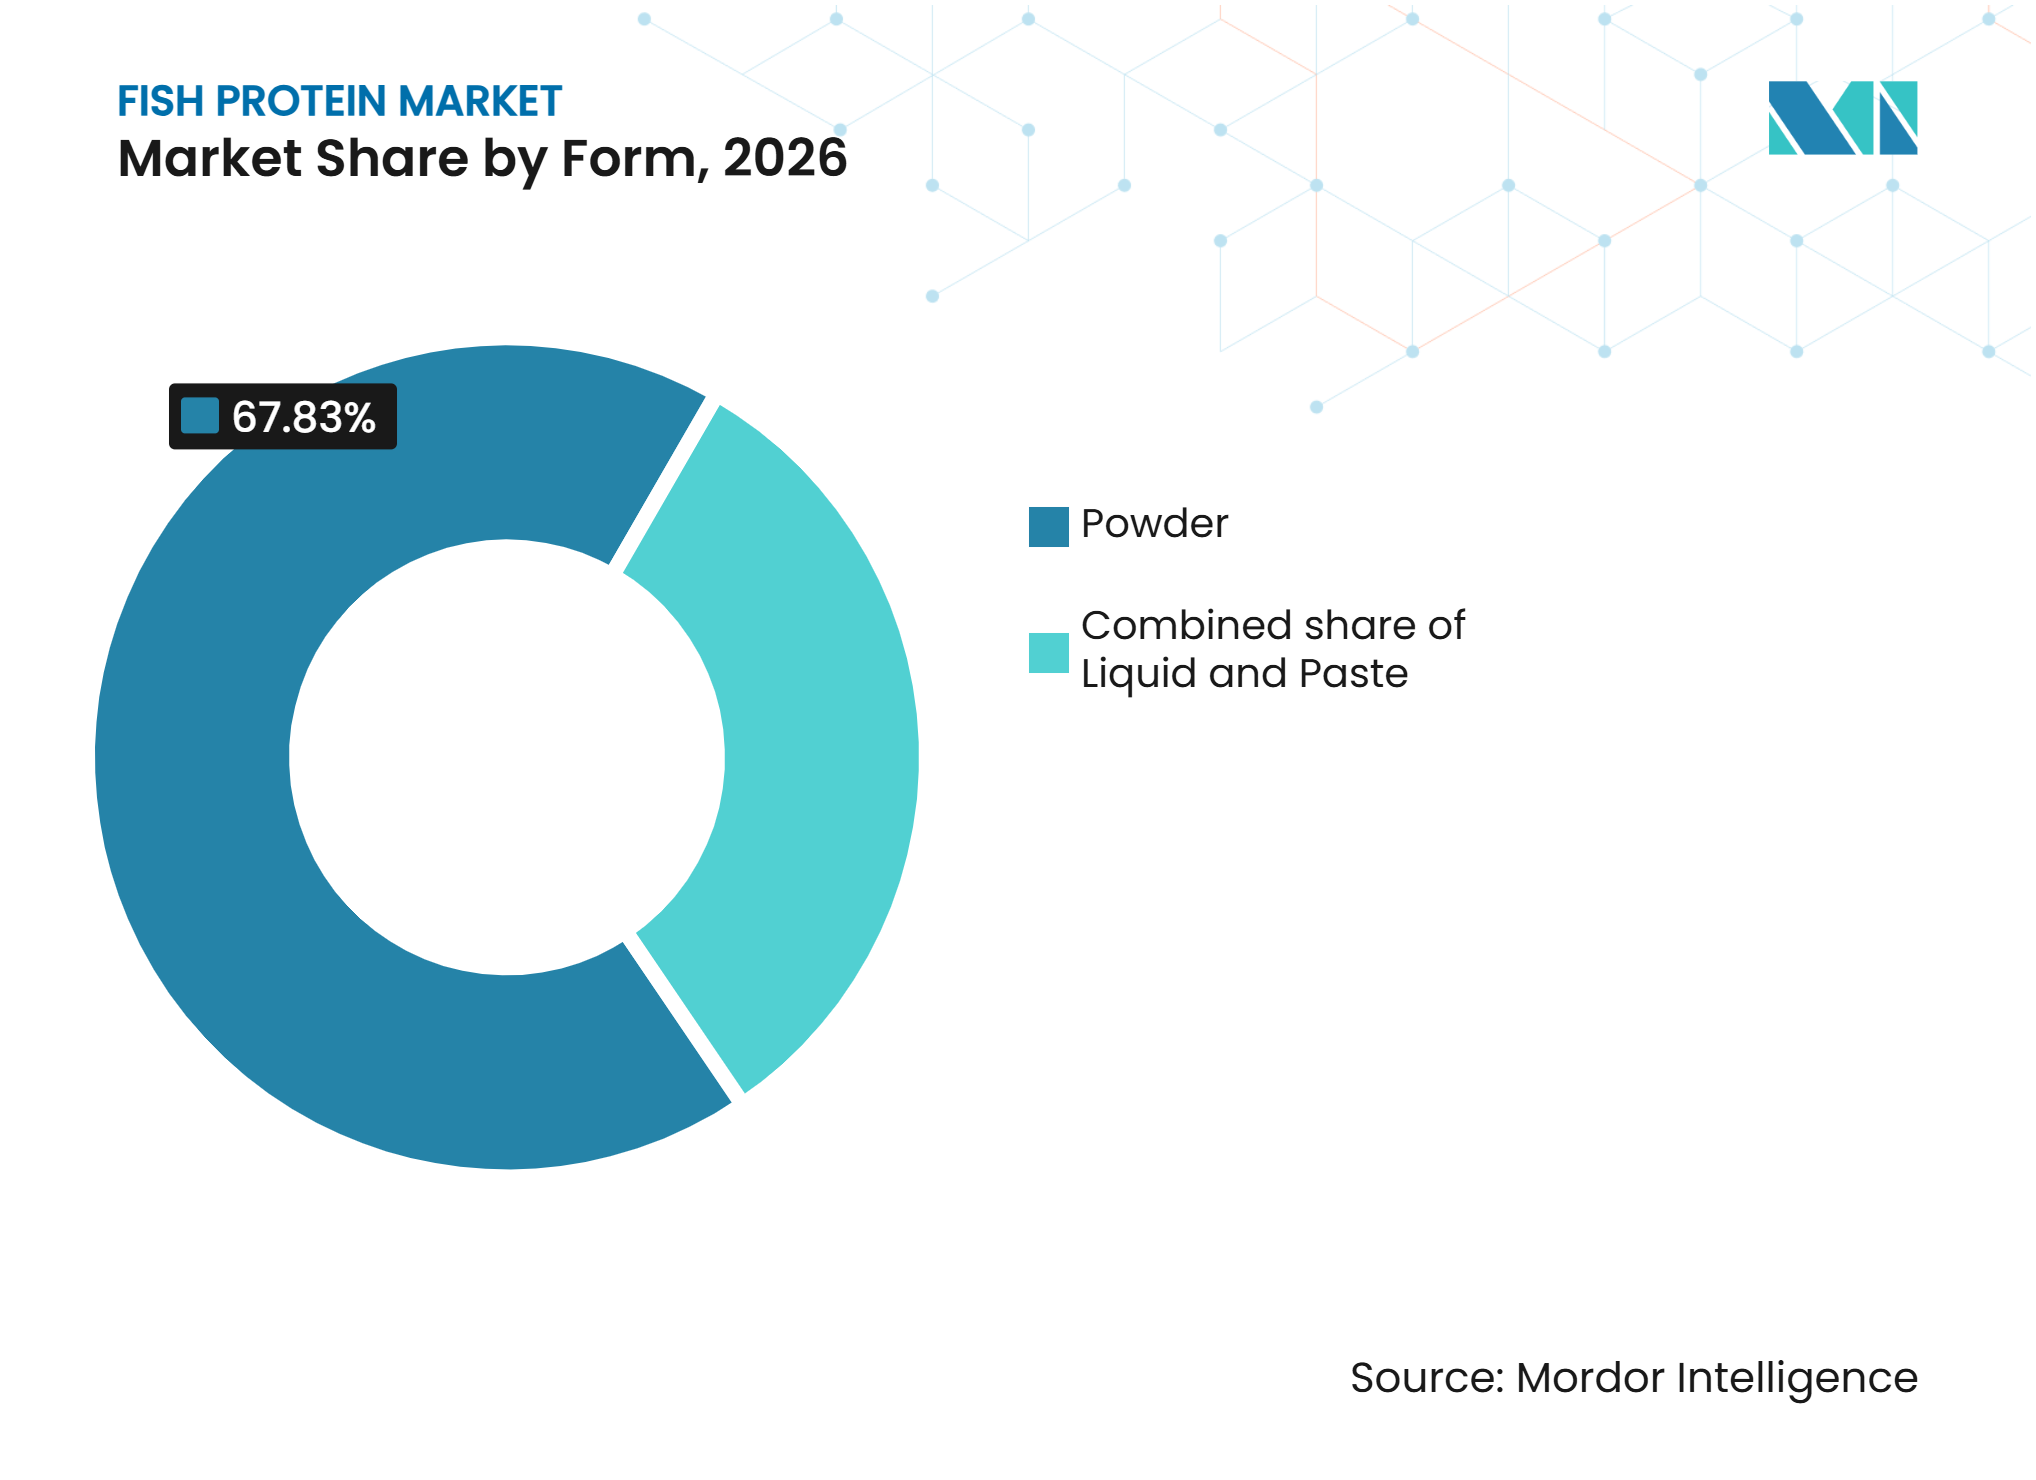
- Por forma, o pó deteve 67,83% da participação de receita em 2026, enquanto o líquido tem previsão de expandir a um CAGR de 8,01% até 2032.
- Por aplicação, a alimentação animal deteve 41,35% da participação de receita em 2026, enquanto os suplementos têm previsão de expandir a um CAGR de 8,56% até 2032.
- Por geografia, a América do Norte deteve 34,71% da participação de receita em 2026, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 7,75% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Fontes de Proteína Sustentáveis | +1.5% | Global | Longo prazo (≥ 4 anos) |
| Crescimento da Produção e Consumo de Rações para Aquicultura | +1.8% | Núcleo da Ásia-Pacífico, com expansão para a América do Sul e Europa | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Nutrição Animal de Alta Qualidade | +1.2% | Núcleo da Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Expansão das Aplicações em Produtos Alimentícios Funcionais | +0.8% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Crescente Demanda por Suplementos de Nutrição Esportiva | +0.9% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços nas Tecnologias de Extração de Proteína de Peixe | +0.7% | Noruega, América do Norte e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Fontes de Proteína Sustentáveis
A proteína de peixe oferece maior eficiência de recursos do que várias proteínas animais terrestres, fortalecendo seu perfil de sustentabilidade dentro do setor de proteínas em geral. De acordo com pesquisas da FAO, a proteína de peixe requer 13 vezes menos água do que a carne suína e pode gerar emissões 10 vezes menores do que a carne bovina por quilograma de proteína. Essas vantagens de eficiência de recursos posicionam a proteína de peixe como uma alternativa potencialmente de menor impacto para atender à crescente demanda global por proteínas. A IFFO informou que a produção global acumulada de farinha de peixe aumentou 8% em relação ao ano anterior durante os três primeiros trimestres de 2025, refletindo a atividade contínua na cadeia de suprimentos de farinha de peixe[1]. O maior aproveitamento de subprodutos de filetagem pode reduzir ainda mais a dependência do mercado de proteína de peixe de insumos de peixe inteiro, ao mesmo tempo em que apoia o uso mais eficiente dos recursos aquáticos disponíveis. Além disso, as Diretrizes para Aquicultura Sustentável da FAO de 2025 apoiam modelos de aquisição que priorizam a rastreabilidade, o abastecimento responsável e o uso circular dos recursos aquáticos.
Crescimento da Produção e Consumo de Rações para Aquicultura
A Perspectiva Agrícola OCDE-FAO 2025–2034 projeta que a produção global de aquicultura atingirá 212 milhões de toneladas até 2034, ante aproximadamente 193 milhões de toneladas em 2024[2]. O uso de farinha de peixe na aquicultura deve aumentar 16%, para 4,9 milhões de toneladas, apesar da crescente participação de alternativas à base de oleaginosas. A China deve responder por 42% do consumo global de farinha de peixe até 2034. Os dados do FAO GLOBEFISH também indicam que a China absorveu 67% das exportações de farinha de peixe do Peru no primeiro trimestre de 2025, destacando a concentração de demanda que sustenta os preços globais. De acordo com a IFFO, o Peru estabeleceu uma cota de 3 milhões de toneladas métricas para sua primeira temporada de pesca de anchova em 2025, a maior cota em sete anos. A IFFO estima a produção global de farinha de peixe para o ano completo em 5,4 a 5,6 milhões de toneladas em 2025, proporcionando cobertura de oferta adequada para a demanda de rações para aquicultura no curto prazo. A aquicultura de salmonídeos, com crescimento projetado de 26% até 2034, depende fortemente de proteína de peixe. O salmão requer um perfil completo de aminoácidos durante as fases juvenil e de engorda, que as proteínas vegetais não conseguem fornecer sem suplementação sintética de aminoácidos de alto custo. O Banco Mundial identifica a aquicultura como o setor de produção de alimentos de crescimento mais rápido do mundo. Além disso, o crescimento estrutural em espécies cultivadas de alto valor, incluindo camarão, salmão e robalo, aumenta a demanda por proteína de peixe, pois essas espécies têm maior intensidade de proteína de peixe do que espécies de commodities como tilápia e carpa.
Crescente Demanda por Suplementos de Nutrição Esportiva
Os hidrolisados de proteína de peixe apoiam a nutrição voltada para a recuperação porque seus peptídeos permitem digestão rápida. O mercado global de nutrição esportiva e ativa tem se expandido a aproximadamente o dobro da taxa do setor mais amplo de vitaminas e suplementos, enquanto a proteína marinha com rótulo limpo continua a ganhar espaço em relação às alternativas lácteas e de soja entre consumidores pescatarianos e aqueles com sensibilidades alimentares. A Hofseth BioCare reportou um aumento de 180% em relação ao ano anterior nas vendas B2B de Nutrição Humana, atingindo NOK 9,3 milhões no segundo trimestre de 2025. Os mercados europeu, chinês e do Sudeste Asiático demonstraram forte demanda pelo seu peptídeo derivado de salmão ProGo. O ProGo também ganhou o Prêmio Food Maker “Panpan Cup” da China em 2025, sinalizando reconhecimento institucional em um dos mercados de ingredientes de saúde mais competitivos do mundo. Os fabricantes que migram de hidrolisados de commodities para o posicionamento de ingredientes baseado em evidências podem capturar prêmios de preço que os concorrentes de commodities não conseguem acessar sem infraestrutura de pesquisa comparável. Essa trajetória indica um mercado em que a validação clínica, e não o custo de proteína por unidade, serve como o principal diferenciador competitivo.
Avanços nas Tecnologias de Extração de Proteína de Peixe
Pesquisas de otimização de hidrólise enzimática mostram que hidrolisados de subprodutos de dourada e robalo podem atingir teor de proteína acima de 80%, com atividade emulsificante e capacidade de espumação superiores em comparação com frações brutas de farinha de peixe. A revista Fermentation da MDPI (2025) relata que o processamento enzimático-ultrassônico combinado pode aumentar o grau de hidrólise em 4 a 5 pontos percentuais, reduzindo o consumo de enzimas. Amostras tratadas de matérias-primas secundárias de bacalhau do Atlântico também registraram atividade antioxidante 2,5 a 3,2 vezes maior do que as amostras de controle. O projeto de pesquisa norueguês da Pelagia financiado pelo FHF, com conclusão prevista para outubro de 2025, avalia vapor superaquecido, secagem por combustão pulsada e secagem em leito fluidizado rotativo para hidrolisados de proteína de peixe pelágico. O vapor superaquecido pode oferecer qualidade de farinha de peixe quase equivalente, reduzindo o consumo de energia em até 30% em comparação com a secagem convencional por ar quente, melhorando a economia de produção de pó de proteína marinha. À medida que essas tecnologias ganham escala comercial, espera-se que reduzam os custos de entrada para processadores regionais de médio porte, ampliem a oferta competitiva e diversifiquem a fabricação além da Noruega e do Peru. Os compradores de ingredientes se beneficiarão de maior redundância de oferta e de uma escolha mais ampla de frações de proteína de peixe de qualidade verificada por origem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Produção e Despesas de Processamento | -0.9% | Global, mais agudo na Ásia-Pacífico e na América do Sul | Médio prazo (2 a 4 anos) |
| Disponibilidade Flutuante de Matérias-Primas de Peixe | -0.8% | América do Sul (núcleo Peru/Chile), com expansão para o mercado global | Curto prazo (≤ 2 anos) |
| Regulamentações Rigorosas que Regem os Ingredientes de Proteína de Peixe | -0.5% | Europa, América do Norte e Japão | Longo prazo (≥ 4 anos) |
| Odor de Peixe e Perfis de Sabor Desagradáveis | -0.4% | América do Norte e Europa (mercados consumidores) | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Despesas de Processamento
A conversão de peixe inteiro ou subprodutos de processamento em ingredientes proteicos purificados requer secagem intensiva em energia, tratamento enzimático e, em muitos casos, filtração por membrana. Essas etapas elevam os custos ao longo da cadeia de valor, tornando a proteína de peixe mais cara do que concentrados de proteína de soja ou ervilha com teor de proteína equivalente. Os preços FOB de farinha de peixe do Peru têm previsão de atingir USD 1.735 por tonelada métrica em novembro de 2025, um aumento de 15,8% em relação ao ano anterior. O aumento dos custos de insumos a montante pode se propagar nos preços a jusante para fabricantes de hidrolisados e isolados que utilizam farinha de peixe como principal matéria-prima. Para proteína de peixe de grau alimentício e nutracêutico, a purificação adiciona custos de equipamentos de hidrólise enzimática, sistemas de controle de pH e infraestrutura de secagem por atomização, que processadores menores podem ter dificuldade em justificar sem volume de produção suficiente. A TASA tem previsão de converter sua unidade de Chimbote para gás natural em outubro de 2025, reduzindo as emissões de CO2 em 18%, ou aproximadamente 6.500 toneladas anualmente. Isso demonstra que os investimentos em sustentabilidade e a competitividade de custos podem se alinhar em escala suficiente. No entanto, produtores menores de ingredientes provavelmente enfrentarão desvantagens de custo de produção no médio prazo, restringindo a entrada no mercado e a competitividade em aplicações sensíveis ao preço.
Disponibilidade Flutuante de Matérias-Primas de Peixe
O Peru e a Noruega ancoram as cadeias de suprimentos globais de proteína de peixe, mas permanecem expostos à variabilidade do ecossistema oceânico, que pode desencadear contrações de oferta abruptas e imprevisíveis. Um estudo da Nature Food citado pela aqua.cl (2025) indica que uma escassez de farinha de peixe pode surgir já em 2028, à medida que a demanda da aquicultura supera o crescimento da oferta. Perturbações menores nas capturas de anchoveta peruana podem causar volatilidade de preços desproporcional. O Peru responde por aproximadamente 20% da produção global de farinha de peixe e até 30% do EPA e DHA comercializados globalmente. Para a segunda temporada de pesca de anchova norte-central em 2025, o Peru inicialmente estabeleceu a captura total permitida em 500.000 toneladas métricas, uma queda de 80% em relação a 2024, antes que a avaliação atualizada de biomassa do IMARPE levasse o PRODUCE a elevar a cota para 1,63 milhão de toneladas métricas. Essa reversão destaca a incerteza regulatória e ecológica enfrentada pelos compradores em toda a cadeia de valor da proteína de peixe. A Perspectiva OCDE-FAO (2025) projeta que os eventos El Niño em 2027 e 2031 poderão reduzir as capturas sul-americanas em aproximadamente 2 milhões de toneladas cada. Em resposta, os fabricantes de proteína de peixe a jusante estão adotando gestão estratégica de estoques, duplo abastecimento de espécies alternativas e fornecimentos derivados de subprodutos que são menos correlacionados com as flutuações de captura selvagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Hidrolisado Lidera, Enquanto Isolado Expande Mais RapidamenteO hidrolisado tem previsão de responder por 47,06% da participação do mercado de proteína de peixe em 2026, refletindo seu papel estabelecido em rações para aquicultura e uso crescente em cosméticos e aplicações de saúde humana. A hidrólise permite que os fabricantes adaptem o tamanho dos peptídeos e as propriedades funcionais para formulações de ração, beleza e nutrição, proporcionando ao hidrolisado maior flexibilidade de aplicação do que a farinha de peixe menos processada. Um artigo de 2025 na Applied Sciences deve relatar que os hidrolisados podem substituir 50 a 60% da farinha de peixe em determinadas formulações de rações para aquicultura sem reduzir o desempenho de crescimento, apoiando seu uso como ingrediente primário de ração. O concentrado de proteína de peixe ocupa uma posição intermediária devido à sua relação custo-benefício e compatibilidade com a infraestrutura de peletização, particularmente em aplicações onde a especificidade bioativa é menos crítica. O isolado de proteína de peixe tem previsão de crescer a um CAGR de 7,21% até 2032, impulsionado pela demanda de produtos de nutrição clínica e esportiva que valorizam sua alta pureza, perfil sensorial neutro e melhoria nos rendimentos de produção.
Preparações especiais de colágeno e frações de peptídeos funcionais representam segmentos de produtos menores e de maior valor dentro do mercado de proteína de peixe. Os produtores utilizam esses materiais em aplicações onde textura, absorção ou uma função biológica definida é mais importante do que o fornecimento de proteína em volume. A produção de isolado de proteína de peixe utiliza técnicas como precipitação isoelétrica e ultrafiltração para melhorar os rendimentos e reduzir os custos. Essas melhorias de processo podem expandir seu uso além de produtos clínicos especializados para formulações de nutrição esportiva mais acessíveis. A seleção de produtos no mercado de proteína de peixe, portanto, depende do equilíbrio entre preço, desempenho funcional e os requisitos dos clientes quanto à qualidade documentada dos ingredientes.



Por Fonte:
Anchova Sustenta a Escala, Enquanto o Salmão Desenvolve Usos PremiumA anchova tem previsão de responder por 32,17% do mercado de proteína de peixe em 2026, sustentada pela infraestrutura de processamento madura do Peru, pelas rotas de exportação estabelecidas e pelo papel significativo no fornecimento de ingredientes marinhos de commodities. A IFFO projeta que a produção global de farinha de peixe atingirá 5,4 a 5,6 milhões de toneladas em 2025, com o Peru contribuindo com 20% da produção total. A frota do Peru desembarcou quase 98% de sua segunda cota norte-central de 1,63 milhão de toneladas, enquanto a demanda da aquicultura chinesa permanece como um dos principais impulsionadores do fornecimento derivado de anchova. Sardinha, cavala e arenque sustentam corredores de processamento especializados na Escandinávia e na Europa Ocidental, enquanto o menhaden permanece parte integrante da cadeia de suprimentos dos Estados Unidos. O salmão tem previsão de crescer a um CAGR de 7,79% até 2032, à medida que os processadores utilizam cada vez mais subprodutos para produzir ingredientes premium.
A Nutrimar processa 40.000 toneladas de subprodutos de salmão anualmente em sua biorrefinaria de Bergen, produzindo proteínas de salmão e óleos ômega-3 para aplicações em alimentos para animais de estimação e rações para aquicultura. A SalMar identifica a Nutrimar como uma subsidiária integral que converte matérias-primas residuais em ingredientes marinhos. Esse modelo gera valor a partir de materiais que, de outra forma, teriam uso limitado e reduz a dependência direta de insumos de captura selvagem. As proteínas derivadas de salmão são particularmente relevantes para compradores que buscam rastreabilidade, posicionamento premium e uma narrativa de abastecimento por subprodutos. Consequentemente, a combinação de fontes do mercado de proteína de peixe combina o fornecimento em larga escala de anchova com ingredientes mais especializados à base de salmão.
Por Forma:
Pó Mantém a Escala, Enquanto o Líquido Encontra Novos UsosEspera-se que o pó detenha 67,83% do mercado de proteína de peixe em 2026, pois se adapta aos sistemas padrão de mistura a seco para rações, mantém a qualidade durante o armazenamento em temperatura ambiente e é transportado com eficiência pelos canais de exportação a granel. Essas características apoiam seu uso em rações para aquicultura, alimentos para animais de estimação e produtos de nutrição esportiva em pó, onde o manuseio e o armazenamento consistentes são essenciais. A conversão planejada da TASA para gás natural em outubro de 2025 em sua unidade de Chimbote mostra como os produtores estabelecidos estão protegendo a economia do pó por meio de investimentos em processos. O formato permanece vinculado à infraestrutura de peletização e deve manter um papel central nas formulações de rações de grande volume. Sua ampla base instalada também oferece aos fornecedores uma rota familiar para os clientes existentes.
A proteína de peixe líquida tem previsão de expandir a um CAGR de 8,01% até 2032, impulsionada pela demanda da aquicultura larval e por formulações que priorizam a entrega rápida de nutrientes em detrimento da vida útil. Um estudo de 2025 da Frontiers in Nutrition identificou mudanças na distribuição de peptídeos e na cor após o tratamento de hidrolisado de cavala, potencialmente expandindo as aplicações em cosméticos e alimentos funcionais. Os formatos líquidos também podem permitir a pulverização direta em sistemas de ração de incubatórios. A pasta atende a uma gama menor de aplicações cosméticas tópicas e farmacêuticas, onde sua textura suporta requisitos específicos de formulação. Consequentemente, o mercado de proteína de peixe está adotando múltiplos formatos de entrega, em vez de depender exclusivamente do pó convencional.

Por Aplicação:
Ração Fornece Volume, Enquanto Suplementos Agregam ValorA alimentação animal tem previsão de responder por 41,35% do mercado de proteína de peixe em 2026, pois as dietas de aquicultura para espécies carnívoras dependem de insumos concentrados de nutrientes marinhos. A perspectiva OCDE-FAO projeta que a aquicultura contribuirá com 56% da produção total de pescado até 2034, com a produção de salmonídeos aumentando 26% e a produção de camarão 38%. Essa perspectiva oferece aos produtores uma base de demanda duradoura para aplicações de ração em espécies cultivadas de alto valor. Pesquisas com robalo asiático indicam que o hidrolisado de atum melhora o desempenho e os marcadores de saúde em dietas com baixo teor de farinha de peixe. Portanto, as aplicações de ração fornecem estabilidade de volume à medida que novas aplicações de nutrição humana se expandem.
O segmento de suplementos tem previsão de crescer a um CAGR de 8,56% até 2032, impulsionado por produtos de colágeno marinho e peptídeos que entram nos canais de varejo de farmácias e nutrição esportiva. A linha ProGo da Hofseth BioCare ilustra a mudança em direção a ingredientes derivados de salmão com suporte clínico para produtos de saúde humana. Os fabricantes de alimentos e bebidas também estão avaliando proteínas marinhas para uso em produtos de panificação, bebidas, cereais, condimentos, confeitaria, alternativas lácteas e produtos prontos para consumo. Os requisitos da FDA e da EFSA regem os níveis de uso permitidos e as alegações de rotulagem, tornando a preparação regulatória crítica para essas aplicações. Cuidados pessoais e cosméticos permanecem áreas de aplicação de menor volume; no entanto, produtos validados de colágeno e peptídeos podem alcançar valores mais elevados.
Análise Geográfica
América do Norte: Profundidade de Infraestrutura Sustenta a Liderança de Mercado
A América do Norte tem previsão de deter a maior participação do mercado de proteína de peixe, com 34,71% em 2026. Sua posição é sustentada pela pesca de redução de menhaden verticalmente integrada dos Estados Unidos, uma das maiores pescarias comerciais de espécie única do país por peso, de acordo com a NOAA, e pelo corredor de processamento do Atlântico do Canadá[3]. A demanda doméstica é impulsionada pelos setores de rações para aquicultura, alimentos para animais de estimação e nutrição esportiva. A mudança da indústria de alimentos para animais de estimação dos EUA em direção a formulações de proteínas novas, utilizando peixes marinhos para animais com suspeita de sensibilidades alimentares, fornece um caminho de adoção relativamente isolado da substituição de proteínas de commodities. As instalações da Omega Protein na Virgínia, Louisiana e Mississippi processam coletivamente 437.000 toneladas métricas de menhaden anualmente. Em outubro de 2025, a empresa expandiu a produção de hidrolisado de proteína de peixe de alta pureza em sua unidade da Virgínia por meio de sistemas de hidrólise enzimática aprimorados para atender à crescente demanda de nutrição esportiva e alimentação animal. As importações da Noruega, Islândia e Chile complementam a demanda nos canais de ingredientes nutracêuticos e especializados. A incerteza regulatória em torno da revisão em andamento das cotas de redução de menhaden pela Comissão de Pescado Marinho dos Estados do Atlântico pode aumentar a dependência de importações para graus específicos de ingredientes no médio prazo.
Ásia-Pacífico: Intensidade da Aquicultura Impulsiona a Expansão Mais Rápida
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,75% durante 2027–2032, o mais rápido entre todas as geografias. O crescimento é impulsionado pela China, que respondeu por 50,7% da farinha de peixe utilizada na aquicultura global em 2024, ante 42,9% um ano antes, de acordo com dados da IFFO apresentados em Tóquio em outubro de 2025. A Mukka Proteins da Índia, a maior produtora de farinha de peixe e óleo de peixe do país, reportou um aumento de 182% em relação ao ano anterior no lucro líquido no segundo trimestre do exercício fiscal de 2026 e uma carteira de pedidos abrangendo Bangladesh, Vietnã, China, Arábia Saudita e Sudeste Asiático, refletindo a crescente demanda regional. O Japão é o segmento mais maduro da região, com a demanda doméstica de farinha de peixe com previsão de aumentar de 330.000 toneladas em 2025 para 380.000 toneladas em 2026. O setor de aquicultura responde por 72% da demanda, enquanto a depreciação do iene aumentou o custo das importações do Peru e do Chile, incentivando a utilização doméstica de subprodutos. Tailândia e Indonésia são mercados de crescimento importantes para rações de aquicultura. Pesquisas com robalo asiático em 2025 mostraram que hidrolisados de proteína marinha podem substituir até 60% da farinha de peixe em dietas com baixo teor de farinha de peixe sem afetar o desempenho de crescimento ou a saúde intestinal. Coreia do Sul e Austrália são mercados menores, mas estruturalmente estáveis, onde ingredientes premium de proteína marinha estão ganhando presença nas prateleiras de farmácias e pontos de venda de nutrição esportiva.
Dinâmicas de Crescimento Distintas na Europa, América do Sul e Oriente Médio e África
O setor de proteína de peixe da Europa é sustentado pela indústria de ingredientes marinhos da Noruega, incluindo Pelagia, Hofseth BioCare e TripleNine, que operam 26 fábricas na Noruega, no Reino Unido, na Irlanda e na Dinamarca. Os marcos regulatórios da EFSA regem a entrada de ingredientes proteicos derivados do mar nos canais de nutrição humana. Alemanha, Reino Unido, França e Países Baixos são os principais centros de demanda por frações de proteína de peixe de alto valor utilizadas em nutrição clínica, fortificação de fórmulas infantis e cosmecêuticos. A Pelagia tem previsão de lançar o EPAX Evolve 05 em abril de 2025 como o primeiro concentrado de VLC-PUFA comercialmente disponível no mundo. Seu status de alimento não novo pela EFSA e o reconhecimento GRAS nos EUA refletem a trajetória de ingredientes de grau clínico perseguida pelos produtores europeus. A América do Sul serve principalmente como âncora de fornecimento. A TASA tem previsão de produzir 276.093 toneladas de farinha de peixe em 2025, valorizar 24.883 toneladas de resíduos e reduzir o consumo de água em 22,6%, de acordo com seu relatório de sustentabilidade. A biomassa de salmão no Brasil e no Chile está se recuperando e tem previsão de crescer 7 a 8% ao ano, criando fluxos adicionais de extração de proteínas. O Oriente Médio e a África são mercados de consumo emergentes. Egito, Nigéria e África do Sul estão expandindo a produção de aquicultura, com rações à base de farinha de peixe como principal fonte de proteína. Enquanto isso, os Emirados Árabes Unidos e a Arábia Saudita estão expandindo os canais de distribuição de suplementos alimentares, onde produtos de colágeno de proteína marinha e peptídeos bioativos estão ganhando presença em farmácias e pontos de venda de bem-estar.
Cenário Competitivo
Concentração do Mercado
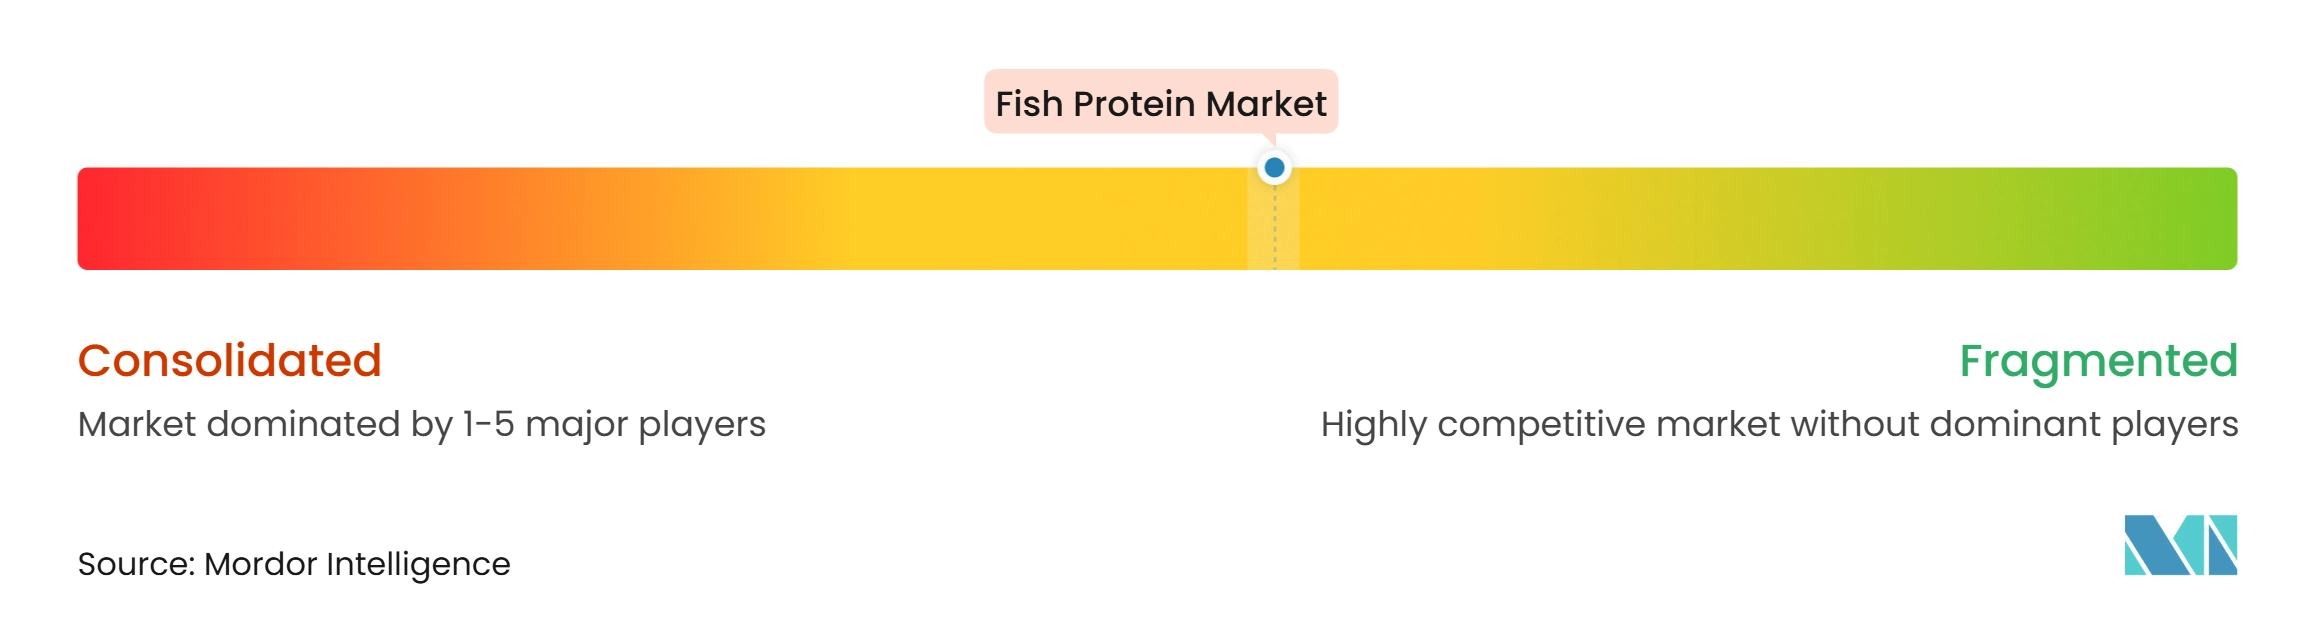
O mercado de proteína de peixe é moderadamente fragmentado, com pescarias integradas, processadores de subprodutos e especialistas em ingredientes bioativos atendendo a diferentes partes da cadeia de valor. Escala, acesso confiável a matérias-primas e tecnologia de processamento estão se tornando cada vez mais importantes à medida que os clientes exigem qualidade consistente e fornecimento rastreável. Em maio de 2025, a Pelagia adquiriu a Fjord Solutions, adicionando capacidades de captura de lodo e expandindo seu papel do processamento de captura para a recuperação de resíduos de aquicultura. A Mukka Proteins também fortaleceu sua posição de processamento por meio de aquisições em 2025, destacando o valor da capacidade de produção e o acesso a matérias-primas alternativas. Esses desenvolvimentos ressaltam a crescente importância de sistemas de fornecimento integrados no mercado de proteína de peixe.
A tecnologia serve como um diferenciador competitivo fundamental em aplicações premium. Em fevereiro de 2025, a Hofseth BioCare e a Symrise concordaram em expandir a capacidade de hidrólise enzimática em Berkåk, com início de produção previsto para o segundo trimestre de 2027. A unidade EPAX da Pelagia também está investindo em tecnologias proprietárias de fracionamento para ácidos graxos especializados. Documentação clínica, expertise em processos e pureza consistente são mais difíceis de replicar do que a produção básica de commodities. As empresas que combinam essas capacidades podem atender a clientes que exigem evidências científicas mais sólidas e suporte técnico.
O status de alimento não novo pela EFSA e o posicionamento GRAS nos EUA podem melhorar o acesso a aplicações de nutrição regulamentadas. As Diretrizes de Aquicultura Sustentável da FAO também moldam as expectativas de abastecimento para ingredientes marinhos. Processadores menores noruegueses e islandeses estão mirando produtos com rótulo limpo derivados de matérias-primas recicladas. O mercado de proteína de peixe oferece oportunidades para fornecedores diferenciados; no entanto, a variabilidade biológica pode afetar rapidamente os custos de insumos e o posicionamento competitivo.
Líderes do Setor de Proteína de Peixe
-
Omega Protein Corporation
-
Hofseth BioCare ASA
-
Symrise AG
-
Biomega Group AS
-
Copalis Industries SAS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteína de Peixe Empresas cobertas neste relatório
- Omega Protein Corporation
- Hofseth BioCare ASA
- Symrise AG
- Biomega Group AS
- Copalis Industries SAS
- Bio-Marine Ingredients Ireland Ltd.
- Scanbio Marine Group AS
- TripleNine Group A/S
- TASA, Tecnológica de Alimentos S.A.
- Diana Aqua, a Symrise AG business
- Alaska Protein Recovery, LLC
- Sopropeche S.A.
- Janatha Fish Meal and Oil Products
- Mukka Proteins Limited
- Kemin Industries, Inc.
- Pelagia AS
- FF Skagen A/S
- Sociedad Pesquera Landes S.A.
- Scoular Company
- Neptune’s Harvest
Desenvolvimentos industriais recentes em Mercado de Proteína de Peixe
- Abril de 2025: A Nutrition from Water (NXW) assinou um acordo de desenvolvimento conjunto com a distribuidora japonesa de ingredientes Nissei Kyokei para comercializar o Marine Whey, um ingrediente proteico derivado do oceano. A parceria visava introduzir o ingrediente para fabricantes japoneses de alimentos, laticínios e nutrição, expandindo suas aplicações B2B e distribuição internacional.
- Março de 2025: A Mukka Proteins adquiriu uma participação de 51% na GSM Marine Export por INR 14 crore. A aquisição fortaleceu suas capacidades de fabricação de farinha de peixe e óleo de peixe, melhorou o abastecimento de matérias-primas e expandiu sua capacidade de fornecimento para clientes B2B nos setores de rações para aquicultura, nutrição avícola e alimentos para animais de estimação.
- Fevereiro de 2025: A Hofseth BioCare firmou parceria com a Symrise para desenvolver uma segunda instalação de hidrólise enzimática em Berkåk, Noruega. Com o apoio de um empréstimo de EUR 5 milhões da Symrise, a expansão visava triplicar a capacidade de produção da HBC de proteínas derivadas de salmão e ingredientes bioativos para saúde humana, alimentos funcionais e aplicações de nutrição para animais de estimação. O início da produção estava previsto para o segundo trimestre de 2027.
Escopo do Relatório do Mercado Global de Proteína de Peixe
A proteína de peixe é qualquer material rico em proteínas derivado da carne de peixe, do peixe inteiro ou de subprodutos do processamento de peixe (como aparas, peles ou ossos) que é adicionado a alimentos, suplementos ou rações por seu valor nutricional ou propriedades funcionais. O mercado de proteína de peixe é segmentado por tipo de produto, fonte, aplicação e geografia. Por tipo de produto, o mercado é segmentado em hidrolisado, concentrado, isolado e outros tipos de produtos. Por fonte, o mercado é segmentado em anchova, sardinha, atum, cavala, arenque, menhaden, salmão e outras fontes. Por forma, o mercado é segmentado em pó, líquido e pasta. Por aplicação, o mercado é segmentado em alimentação animal, cuidados pessoais, alimentos e bebidas e suplementos. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Hidrolisado de Proteína de Peixe |
| Concentrado de Proteína de Peixe |
| Isolado de Proteína de Peixe |
| Outros Produtos de Proteína de Peixe |
| Anchova |
| Sardinha |
| Atum |
| Cavala |
| Arenque |
| Menhaden |
| Salmão |
| Outras Fontes |
| Pó |
| Líquido |
| Pasta |
| Alimentação Animal | |
| Cuidados Pessoais e Cosméticos | |
| Alimentos e Bebidas | Panificação |
| Bebidas | |
| Cereais Matinais | |
| Condimentos/Molhos | |
| Confeitaria | |
| Produtos Lácteos e Alternativas Lácteas | |
| Produtos Alimentícios Prontos para Consumo/Prontos para Cozinhar | |
| Outros | |
| Suplementos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Hidrolisado de Proteína de Peixe | |
| Concentrado de Proteína de Peixe | ||
| Isolado de Proteína de Peixe | ||
| Outros Produtos de Proteína de Peixe | ||
| Por Fonte | Anchova | |
| Sardinha | ||
| Atum | ||
| Cavala | ||
| Arenque | ||
| Menhaden | ||
| Salmão | ||
| Outras Fontes | ||
| Por Forma | Pó | |
| Líquido | ||
| Pasta | ||
| Por Aplicação | Alimentação Animal | |
| Cuidados Pessoais e Cosméticos | ||
| Alimentos e Bebidas | Panificação | |
| Bebidas | ||
| Cereais Matinais | ||
| Condimentos/Molhos | ||
| Confeitaria | ||
| Produtos Lácteos e Alternativas Lácteas | ||
| Produtos Alimentícios Prontos para Consumo/Prontos para Cozinhar | ||
| Outros | ||
| Suplementos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| África do Sul | ||
| Arábia Saudita | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por proteína de peixe?
A demanda por rações para aquicultura, os requisitos de abastecimento sustentável e o uso em produtos de saúde sustentam a demanda.
Qual produto de proteína de peixe lidera em receita?
O hidrolisado liderou os tipos de produtos com 47,06% de participação de receita em 2026. Sua flexibilidade de processamento apoia aplicações em rações, cosméticos e nutrição humana.
Qual fonte de proteína de peixe está crescendo mais rapidamente?
O salmão tem previsão de crescer a um CAGR de 7,79% até 2032, sustentado pela valorização de subprodutos. Ele fornece uma fonte rastreável para aplicações de ingredientes premium.
Qual aplicação está crescendo mais rapidamente para a proteína de peixe?
Os suplementos têm previsão de expandir a um CAGR de 8,56% até 2032. Peptídeos marinhos e colágeno estão migrando para farmácias e varejo de nutrição esportiva.