
Taille et part du marché des protéines de poisson
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
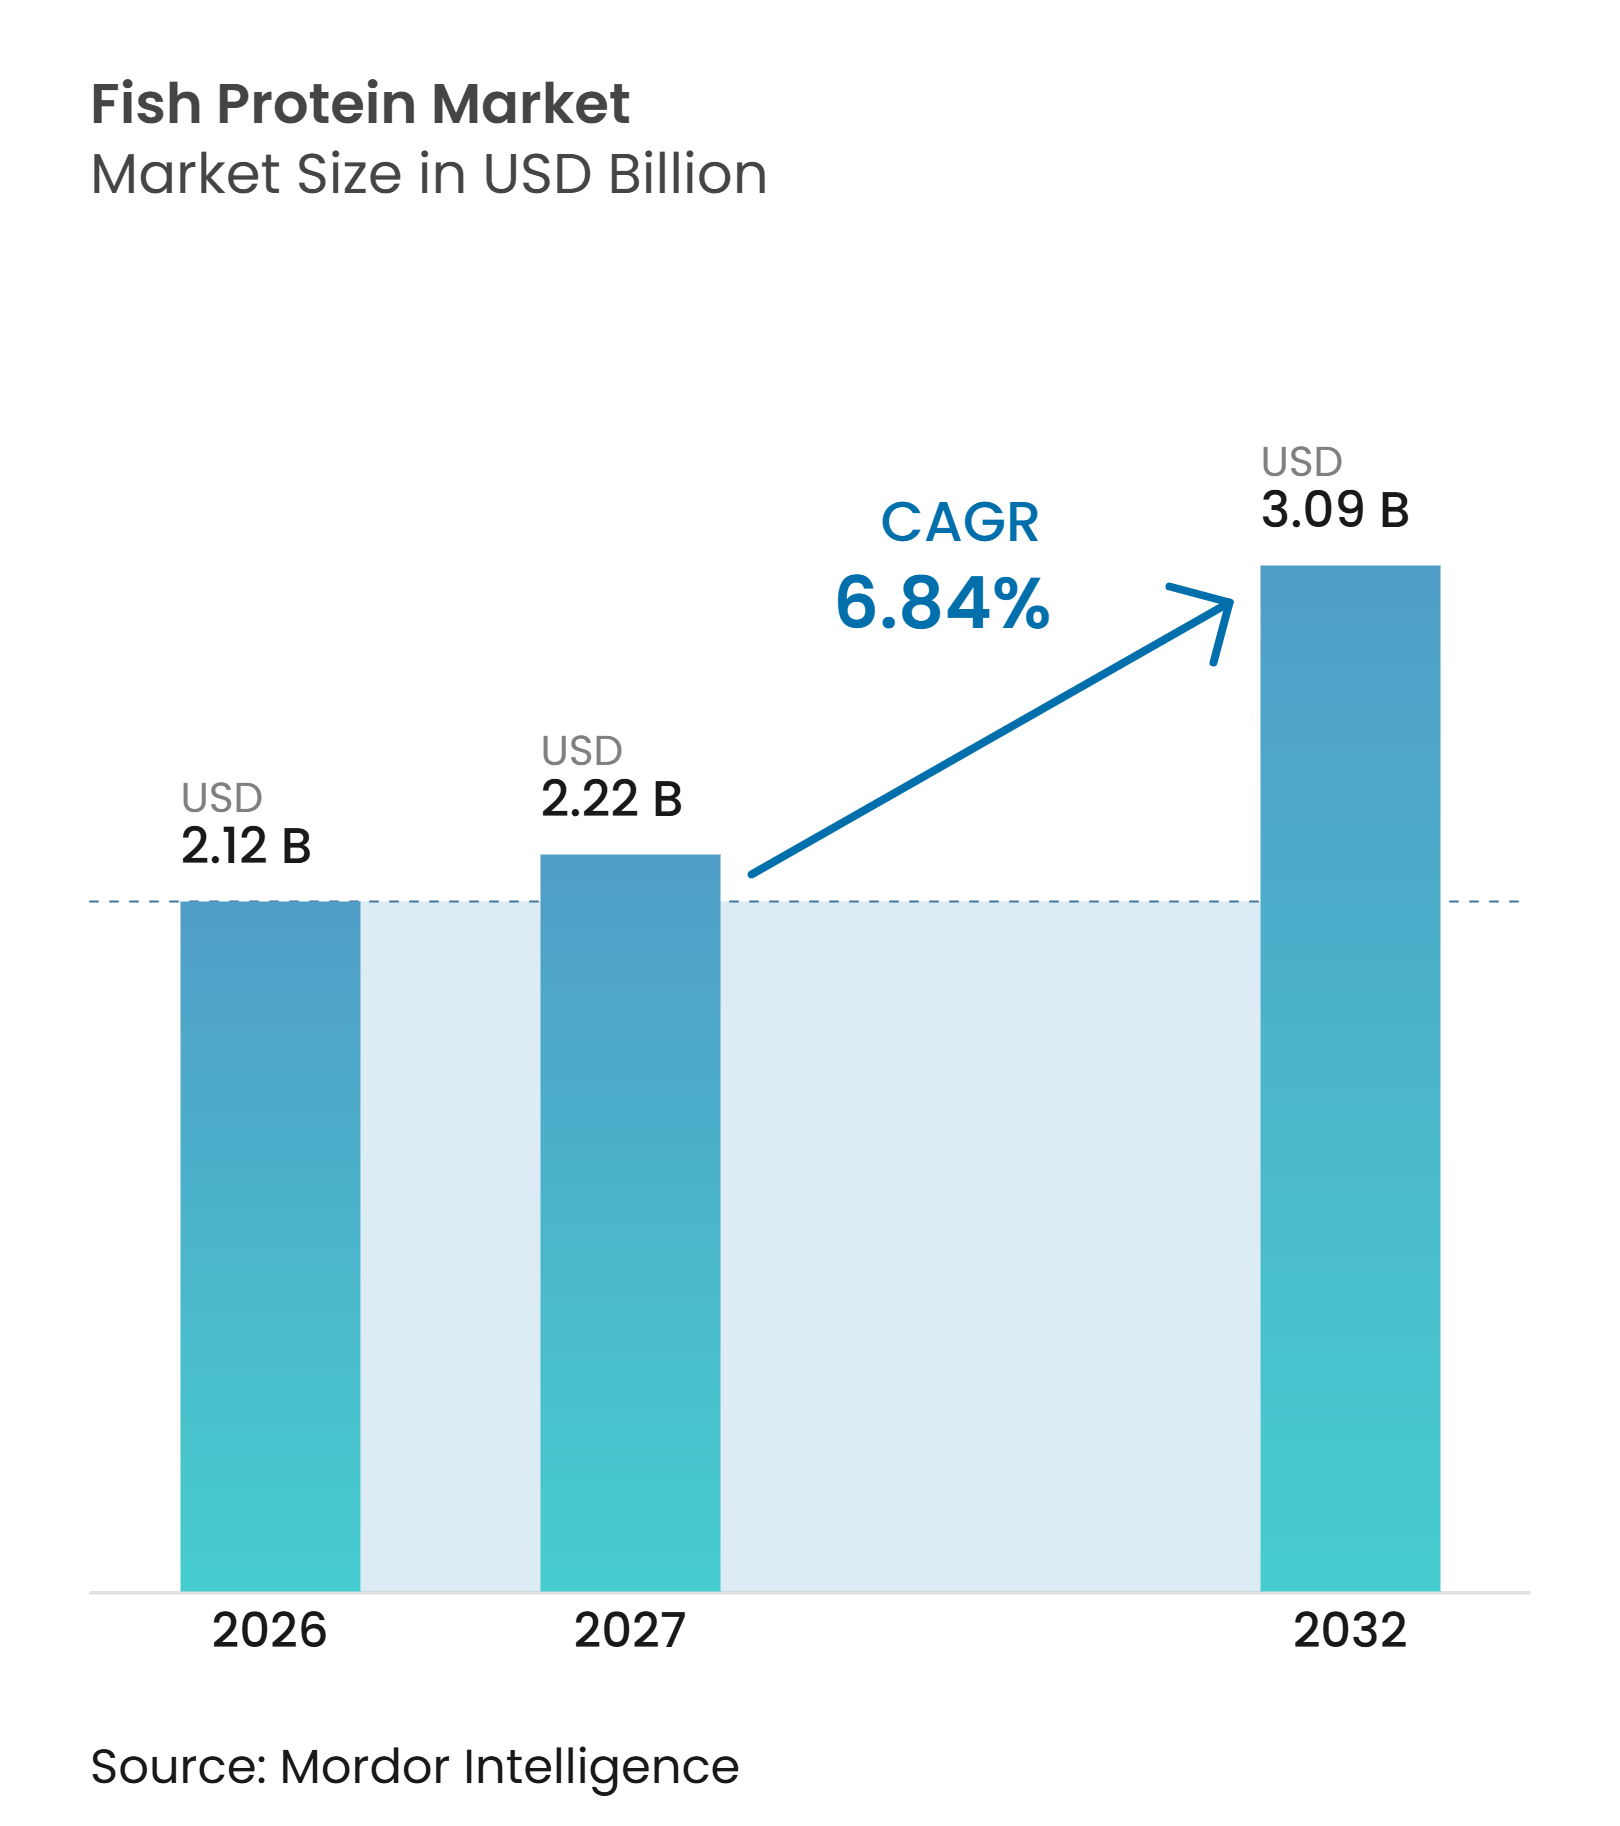
| Taille du Marché (2027) | 2.22 Milliards de dollars |
| Taille du Marché (2032) | 3.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des protéines de poisson par Mordor Intelligence
La taille du marché des protéines de poisson devrait augmenter de 2,12 milliards USD en 2026 à 2,22 milliards USD en 2027 et atteindre 3,09 milliards USD d'ici 2032, avec un CAGR de 6,84% sur la période 2027-2032. Le marché des protéines de poisson est soutenu par la demande en alimentation aquacole, une utilisation plus large des ingrédients marins dans les produits de santé, et des exigences d'approvisionnement qui favorisent de plus en plus les matières premières traçables. Les producteurs distinguent les ingrédients d'alimentation de base des hydrolysats et isolats à plus haute valeur ajoutée destinés à la nutrition humaine, où la pureté, les performances sensorielles et le soutien clinique influencent les décisions d'achat. L'approvisionnement traçable en sous-produits devient de plus en plus important pour les acheteurs qui ont besoin d'une documentation sur les sources et souhaitent réduire leur dépendance aux intrants de poisson entier. Les preuves cliniques, la qualité sensorielle et l'efficacité du traitement façonnent le développement des produits dans les applications premium et influencent les fournisseurs capables d'occuper une position à plus haute valeur ajoutée. La concentration de l'offre au Pérou et en Norvège expose encore le marché des protéines de poisson aux conditions de pêche, aux évaluations de la biomasse, aux coûts énergétiques et aux décisions réglementaires.
Principaux enseignements du rapport
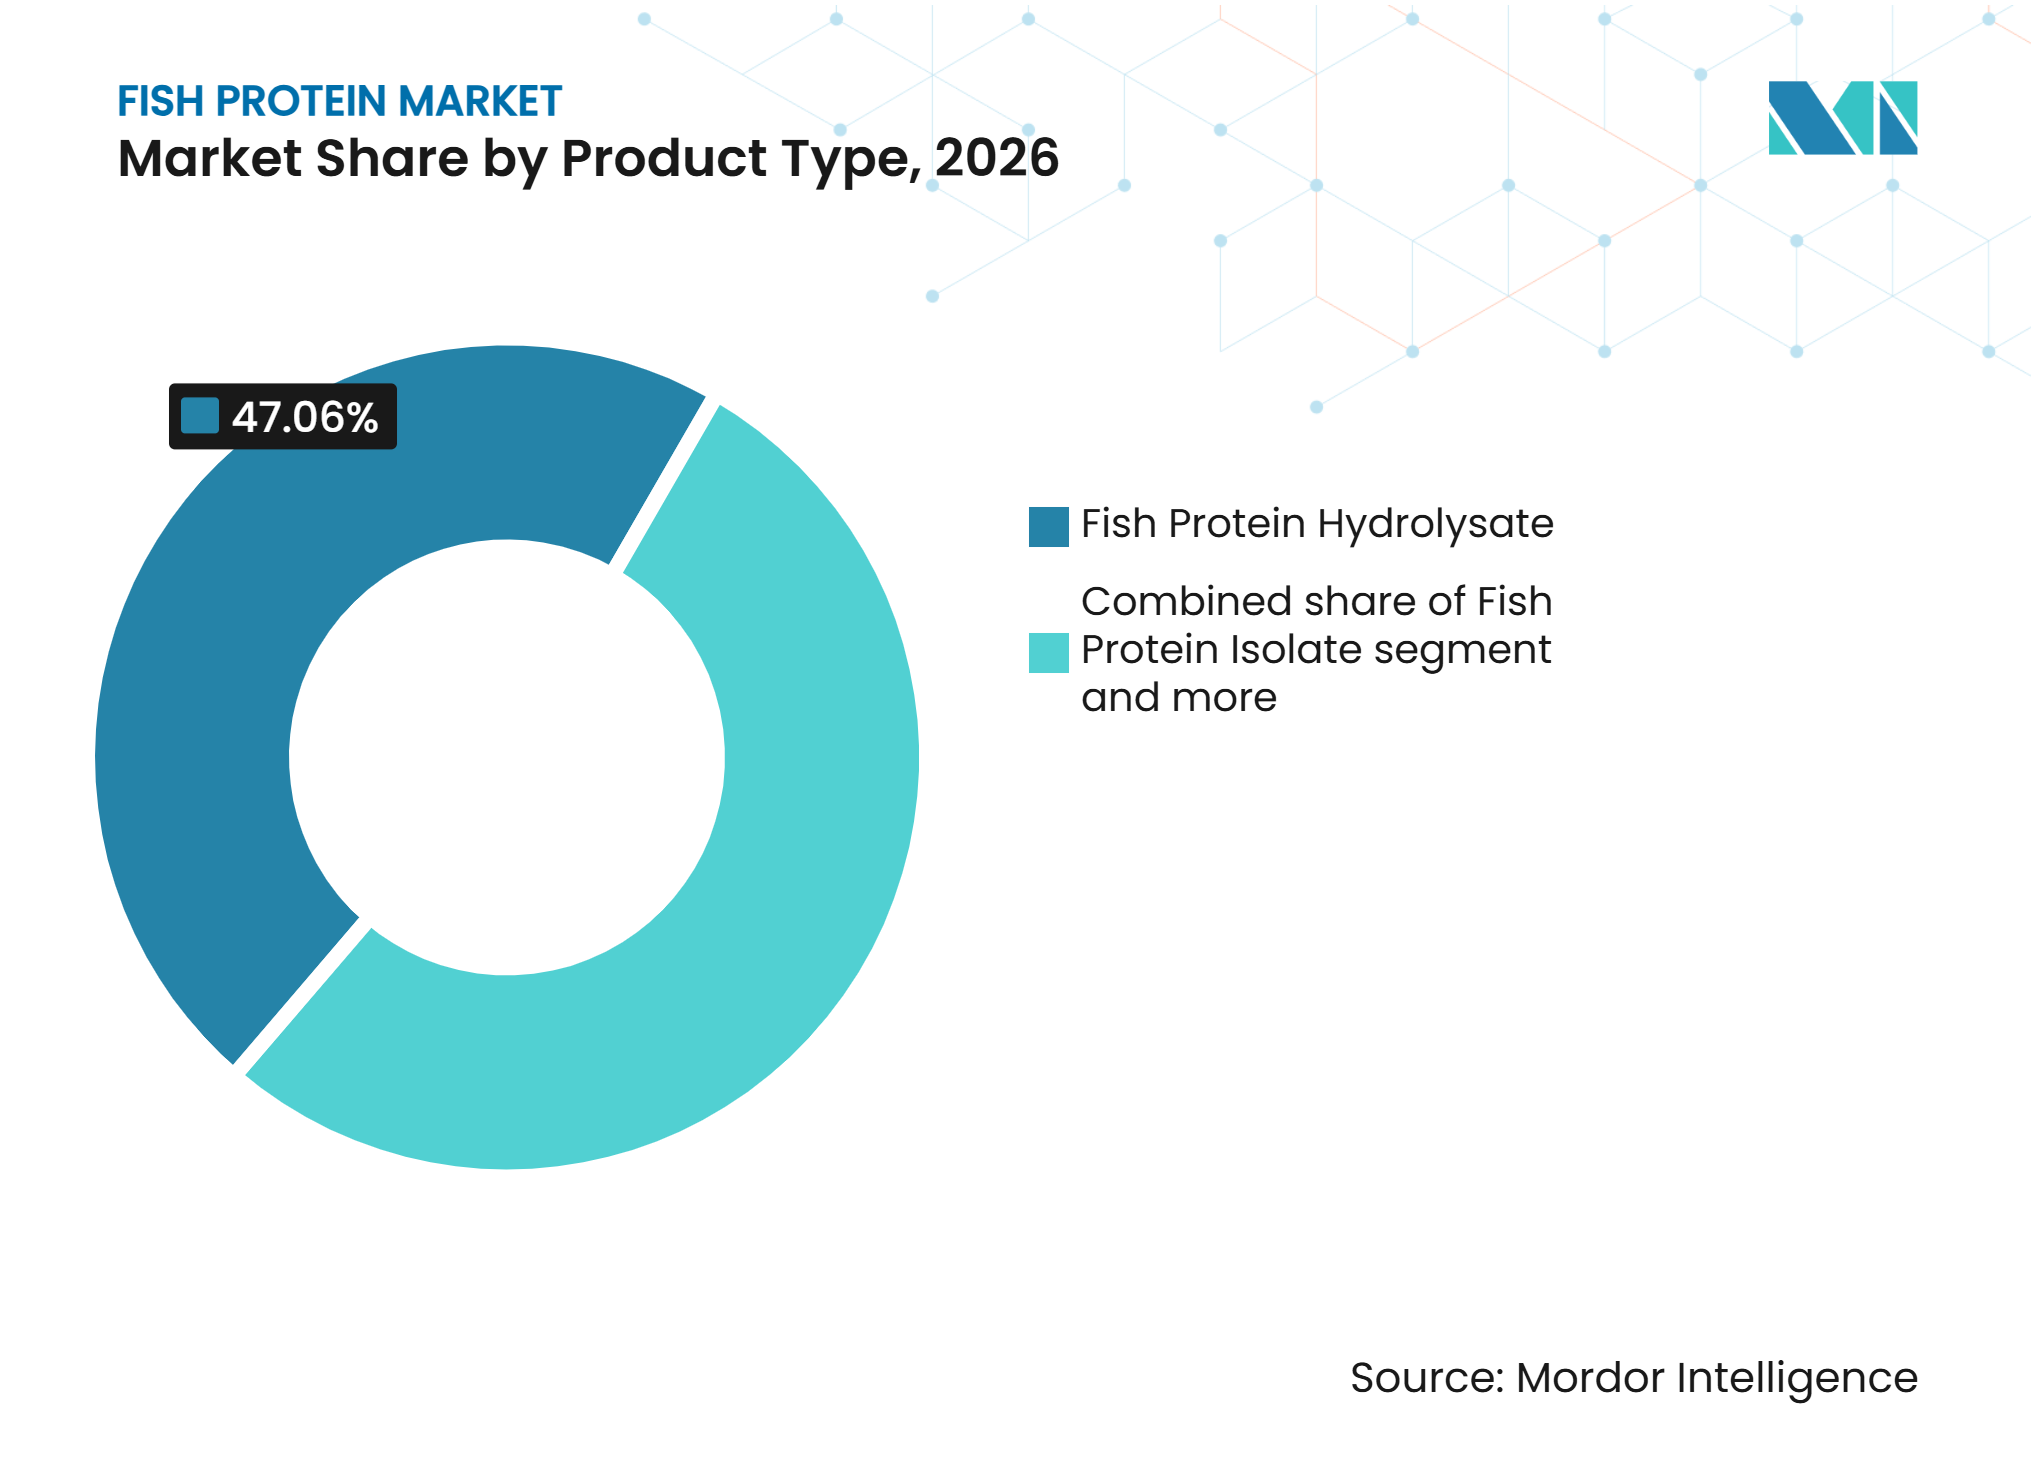
- Par type de produit, l'hydrolysat détenait une part de revenus de 47,06% en 2026, tandis que l'isolat devrait se développer à un CAGR de 7,21% jusqu'en 2032.
- Par source, l'anchois détenait une part de revenus de 32,17% en 2026, tandis que le saumon devrait se développer à un CAGR de 7,79% jusqu'en 2032.
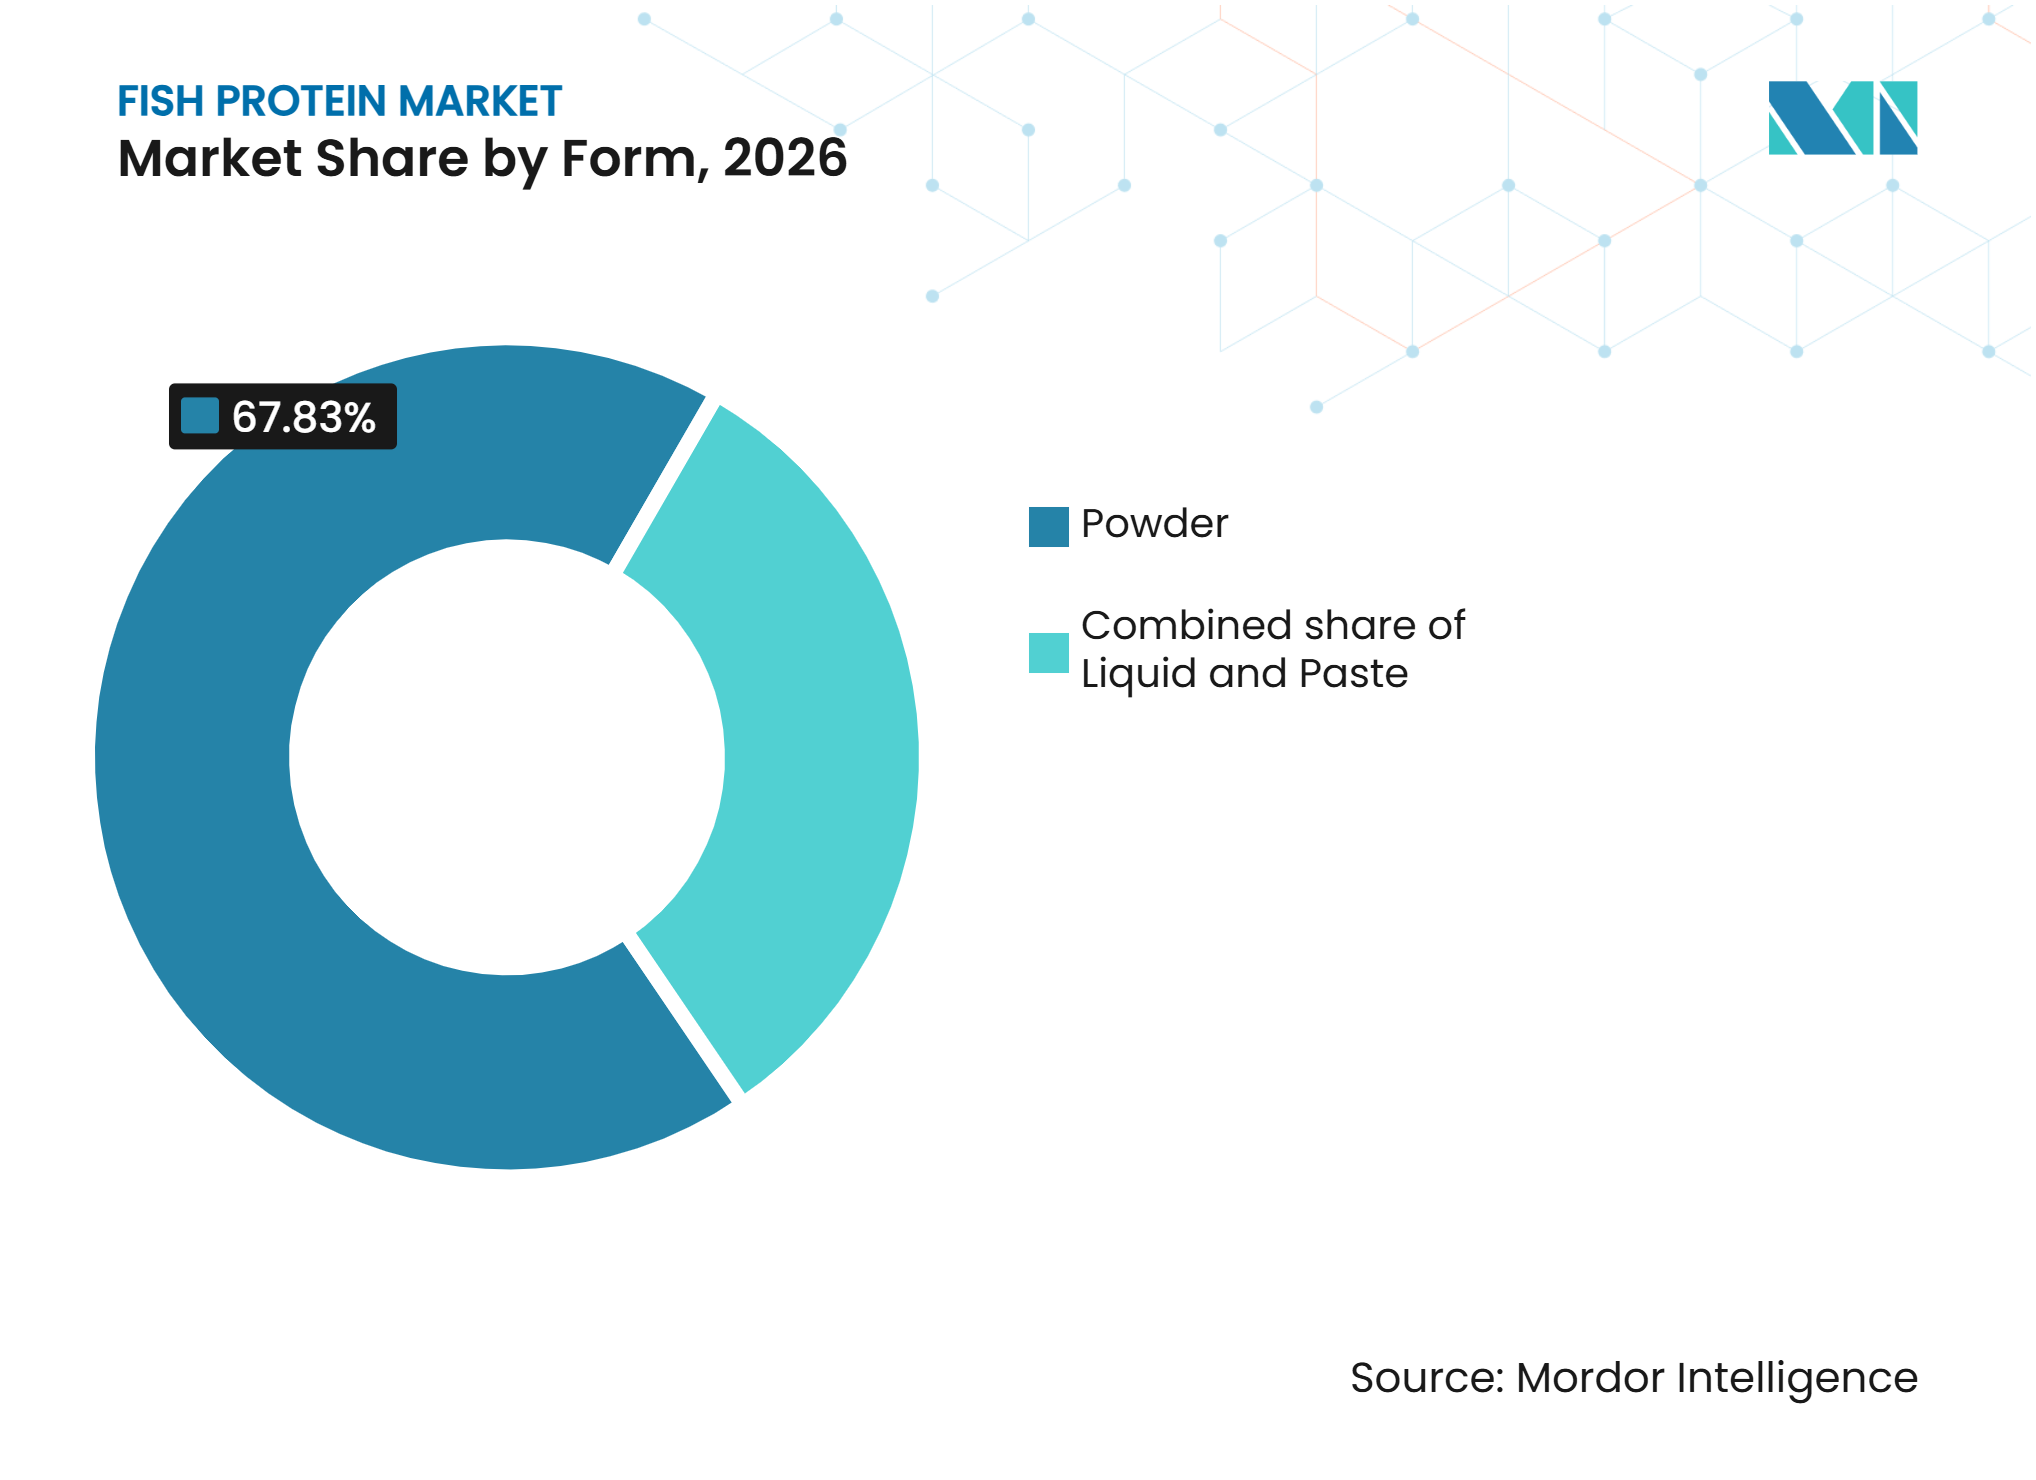
- Par forme, la poudre détenait une part de revenus de 67,83% en 2026, tandis que le liquide devrait se développer à un CAGR de 8,01% jusqu'en 2032.
- Par application, l'alimentation animale détenait une part de revenus de 41,35% en 2026, tandis que les compléments alimentaires devraient se développer à un CAGR de 8,56% jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 34,71% en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,75% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de sources de protéines durables | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Croissance de la production et de la consommation d'aliments pour l'aquaculture | +1.8% | Cœur Asie-Pacifique, extension vers l'Amérique du Sud et l'Europe | Moyen terme (2-4 ans) |
| Demande croissante de nutrition animale de haute qualité | +1.2% | Cœur Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des applications dans les produits alimentaires fonctionnels | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Demande croissante de compléments alimentaires pour la nutrition sportive | +0.9% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Avancées dans les technologies d'extraction des protéines de poisson | +0.7% | Norvège, Amérique du Nord et Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de sources de protéines durables
Les protéines de poisson offrent une meilleure efficacité des ressources que plusieurs protéines animales terrestres, renforçant leur profil de durabilité au sein du secteur des protéines au sens large. Selon des recherches de la FAO, les protéines de poisson nécessitent 13 fois moins d'eau que le porc et peuvent générer des émissions 10 fois inférieures à celles du bœuf par kilogramme de protéines. Ces avantages en termes d'efficacité des ressources positionnent les protéines de poisson comme une alternative potentiellement à moindre impact pour répondre à la demande mondiale croissante de protéines. L'IFFO a rapporté que la production mondiale cumulée de farine de poisson a augmenté de 8% d'une année sur l'autre au cours des trois premiers trimestres de 2025, reflétant une activité soutenue dans la chaîne d'approvisionnement en farine de poisson[1]. Une utilisation accrue des sous-produits de filetage peut réduire davantage la dépendance du marché des protéines de poisson aux intrants de poisson entier, tout en favorisant une utilisation plus efficace des ressources aquatiques disponibles. Par ailleurs, les Directives 2025 de la FAO pour une aquaculture durable soutiennent des modèles d'approvisionnement qui privilégient la traçabilité, l'approvisionnement responsable et l'utilisation circulaire des ressources aquatiques.
Croissance de la production et de la consommation d'aliments pour l'aquaculture
Les Perspectives agricoles OCDE-FAO 2025-2034 projettent que la production aquacole mondiale atteindra 212 millions de tonnes d'ici 2034, contre environ 193 millions de tonnes en 2024[2]. L'utilisation de farine de poisson en aquaculture devrait augmenter de 16% pour atteindre 4,9 millions de tonnes, malgré la part croissante des alternatives à base de graines oléagineuses. La Chine devrait représenter 42% de la consommation mondiale de farine de poisson d'ici 2034. Les données FAO GLOBEFISH indiquent également que la Chine a absorbé 67% des exportations de farine de poisson du Pérou au premier trimestre 2025, soulignant la concentration de la demande qui soutient les prix mondiaux. Selon l'IFFO, le Pérou a fixé un quota de 3 millions de tonnes métriques pour sa première saison de pêche à l'anchois en 2025, le quota le plus élevé depuis sept ans. L'IFFO estime la production mondiale annuelle de farine de poisson à 5,4-5,6 millions de tonnes en 2025, offrant une couverture d'approvisionnement adéquate pour la demande à court terme en alimentation aquacole. L'aquaculture salmonicole, dont la croissance est projetée à 26% d'ici 2034, dépend fortement des protéines de poisson. Le saumon nécessite un profil complet en acides aminés durant les stades juvénile et de grossissement, que les protéines végétales ne peuvent pas fournir sans une supplémentation coûteuse en acides aminés synthétiques. La Banque mondiale identifie l'aquaculture comme le secteur de production alimentaire à la croissance la plus rapide au monde. Par ailleurs, la croissance structurelle des espèces d'élevage à haute valeur ajoutée, notamment la crevette, le saumon et le bar, accroît la demande en protéines de poisson, ces espèces ayant une intensité en protéines de poisson plus élevée que les espèces de base telles que le tilapia et la carpe.
Demande croissante de compléments alimentaires pour la nutrition sportive
Les hydrolysats de protéines de poisson soutiennent la nutrition axée sur la récupération grâce à leurs peptides qui permettent une digestion rapide. Le marché mondial de la nutrition sportive et active s'est développé à environ deux fois le rythme du secteur plus large des vitamines et compléments alimentaires, tandis que les protéines marines à étiquette propre continuent de gagner du terrain face aux alternatives laitières et au soja chez les consommateurs pescatariens et ceux présentant des sensibilités alimentaires. Hofseth BioCare a rapporté une augmentation de 180% d'une année sur l'autre de ses ventes B2B en nutrition humaine, atteignant 9,3 millions NOK au deuxième trimestre 2025. Les marchés européen, chinois et d'Asie du Sud-Est ont démontré une forte demande pour son peptide dérivé du saumon ProGo. ProGo a également remporté le prix « Panpan Cup » Food Maker Award en Chine en 2025, signalant une reconnaissance institutionnelle sur l'un des marchés d'ingrédients de santé les plus compétitifs au monde. Les fabricants qui passent des hydrolysats de base à un positionnement d'ingrédients fondé sur des preuves peuvent capturer des primes de prix que les concurrents positionnés sur les produits de base ne peuvent pas atteindre sans une infrastructure de recherche comparable. Cette trajectoire indique un marché dans lequel la validation clinique, plutôt que le coût des protéines par unité, constitue le principal facteur de différenciation concurrentielle.
Avancées dans les technologies d'extraction des protéines de poisson
Les recherches sur l'optimisation de l'hydrolyse enzymatique montrent que les hydrolysats de sous-flux de daurade et de bar peuvent atteindre une teneur en protéines supérieure à 80%, avec une activité émulsifiante et une capacité moussante supérieures à celles des fractions brutes de farine de poisson. La revue Fermentation de MDPI (2025) rapporte que le traitement enzymatique-ultrasonique combiné peut augmenter le degré d'hydrolyse de 4 à 5 points de pourcentage tout en réduisant la consommation d'enzymes. Les échantillons traités à partir de matières premières secondaires de morue de l'Atlantique ont également enregistré une activité antioxydante 2,5 à 3,2 fois supérieure à celle des échantillons témoins. Le projet de recherche norvégien de Pelagia financé par le FHF, dont l'achèvement est prévu en octobre 2025, évalue la vapeur surchauffée, le séchage par combustion pulsée et le séchage en lit fluidisé rotatif pour les hydrolysats de protéines de poissons pélagiques. La vapeur surchauffée peut offrir une qualité de farine de poisson quasi équivalente tout en réduisant la consommation d'énergie jusqu'à 30% par rapport au séchage conventionnel à l'air chaud, améliorant ainsi l'économie de production de poudre de protéines marines. À mesure que ces technologies se développent commercialement, elles devraient réduire les coûts d'entrée pour les transformateurs régionaux de taille moyenne, élargir l'offre concurrentielle et diversifier la fabrication au-delà de la Norvège et du Pérou. Les acheteurs d'ingrédients bénéficieront d'une plus grande redondance de l'offre et d'un choix plus large de fractions de protéines de poisson de qualité vérifiée par origine.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production élevés et dépenses de traitement | -0.9% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Disponibilité fluctuante des matières premières halieutiques | -0.8% | Amérique du Sud (cœur Pérou/Chili), extension vers le monde entier | Court terme (≤ 2 ans) |
| Réglementations strictes régissant les ingrédients à base de protéines de poisson | -0.5% | Europe, Amérique du Nord et Japon | Long terme (≥ 4 ans) |
| Odeur de poisson et profils gustatifs désagréables | -0.4% | Amérique du Nord et Europe (marchés de consommation) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production élevés et dépenses de traitement
La transformation du poisson entier ou des sous-flux de traitement en ingrédients protéiques purifiés nécessite un séchage à forte intensité énergétique, un traitement enzymatique et, dans de nombreux cas, une filtration membranaire. Ces étapes augmentent les coûts tout au long de la chaîne de valeur, rendant les protéines de poisson plus coûteuses que les concentrés de protéines de soja ou de pois à teneur en protéines équivalente. Les prix FOB de la farine de poisson en provenance du Pérou devraient atteindre 1 735 USD par tonne métrique en novembre 2025, soit une augmentation de 15,8% d'une année sur l'autre. La hausse des coûts des intrants en amont peut se répercuter sur les prix en aval pour les fabricants d'hydrolysats et d'isolats utilisant la farine de poisson comme matière première principale. Pour les protéines de poisson de qualité alimentaire et nutraceutique, la purification engendre des coûts supplémentaires pour les équipements d'hydrolyse enzymatique, les systèmes de contrôle du pH et les infrastructures de séchage par atomisation, que les petits transformateurs peuvent avoir du mal à justifier sans un débit suffisant. TASA devrait convertir son installation de Chimbote au gaz naturel en octobre 2025, réduisant les émissions de CO2 de 18%, soit environ 6 500 tonnes par an. Cela démontre que les investissements en matière de durabilité et la compétitivité des coûts peuvent s'aligner à une échelle suffisante. Cependant, les petits producteurs d'ingrédients sont susceptibles de faire face à des désavantages en termes de coûts de production à moyen terme, ce qui limitera l'entrée sur le marché et la compétitivité dans les applications sensibles aux prix.
Disponibilité fluctuante des matières premières halieutiques
Le Pérou et la Norvège ancrent les chaînes d'approvisionnement mondiales en protéines de poisson, mais restent exposés à la variabilité des écosystèmes océaniques qui peut déclencher des contractions d'approvisionnement brutales et imprévisibles. Une étude de Nature Food citée par aqua.cl (2025) indique qu'une pénurie de farine de poisson pourrait émerger dès 2028, la demande aquacole dépassant la croissance de l'offre. Des perturbations mineures des captures d'anchois péruviens peuvent provoquer une volatilité des prix disproportionnée. Le Pérou représente environ 20% de la production mondiale de farine de poisson et jusqu'à 30% des EPA et DHA échangés à l'échelle mondiale. Pour la deuxième saison de pêche à l'anchois du nord-centre en 2025, le Pérou a initialement fixé le total admissible des captures à 500 000 tonnes métriques, en baisse de 80% par rapport à 2024, avant que l'évaluation actualisée de la biomasse par l'IMARPE n'amène le PRODUCE à relever le quota à 1,63 million de tonnes métriques. Ce revirement met en évidence l'incertitude réglementaire et écologique à laquelle sont confrontés les acheteurs tout au long de la chaîne de valeur des protéines de poisson. Les Perspectives OCDE-FAO (2025) projettent que les événements El Niño en 2027 et 2031 pourraient chacun réduire les captures sud-américaines d'environ 2 millions de tonnes. En réponse, les fabricants de protéines de poisson en aval adoptent une gestion stratégique des stocks, un double approvisionnement à partir d'espèces alternatives et des approvisionnements dérivés de sous-produits moins corrélés aux fluctuations des captures sauvages.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'hydrolysat est en tête, tandis que l'isolat connaît la croissance la plus rapideL'hydrolysat devrait représenter 47,06% de la part du marché des protéines de poisson en 2026, reflétant son rôle établi dans l'alimentation aquacole et son utilisation croissante dans les cosmétiques et les applications de santé humaine. L'hydrolyse permet aux fabricants d'adapter la taille des peptides et les propriétés fonctionnelles pour les formulations d'alimentation, de beaut et de nutrition, offrant à l'hydrolysat une plus grande flexibilité d'application que la farine de poisson moins transformée. Un article de 2025 dans Applied Sciences devrait rapporter que les hydrolysats peuvent remplacer 50 à 60% de la farine de poisson dans certaines formulations d'alimentation aquacole sans réduire les performances de croissance, soutenant leur utilisation comme ingrédient d'alimentation principal. Le concentré de protéines de poisson occupe une position intermédiaire en raison de son rapport coût-efficacité et de sa compatibilité avec les infrastructures de granulation, notamment dans les applications où la spécificité bioactive est moins critique. L'isolat de protéines de poisson devrait croître à un CAGR de 7,21% jusqu'en 2032, porté par la demande des produits de nutrition clinique et sportive qui valorisent sa haute pureté, son profil sensoriel neutre et l'amélioration des rendements de production.
Les préparations spécialisées de collagène et les fractions de peptides fonctionnels représentent des segments de produits plus petits à plus haute valeur ajoutée au sein du marché des protéines de poisson. Les producteurs utilisent ces matériaux dans des applications où la texture, l'absorption ou une fonction biologique définie est plus importante que l'apport en protéines en vrac. La production d'isolat de protéines de poisson utilise des techniques telles que la précipitation isoélectrique et l'ultrafiltration pour améliorer les rendements et réduire les coûts. Ces améliorations de procédé peuvent élargir son utilisation au-delà des produits cliniques spécialisés vers des formulations de nutrition sportive plus accessibles. Le choix des produits sur le marché des protéines de poisson dépend donc de l'équilibre entre le prix, les performances fonctionnelles et les exigences des clients en matière de qualité documentée des ingrédients.



Par source :
l'anchois soutient l'échelle, tandis que le saumon développe des usages premiumL'anchois devrait représenter 32,17% du marché des protéines de poisson en 2026, soutenu par l'infrastructure de traitement mature du Pérou, les routes d'exportation établies et le rôle significatif dans l'approvisionnement en ingrédients marins de base. L'IFFO projette que la production mondiale de farine de poisson atteindra 5,4 à 5,6 millions de tonnes en 2025, le Pérou contribuant à hauteur de 20% de la production totale. La flotte péruvienne a débarqué près de 98% de son quota de 1,63 million de tonnes du deuxième secteur nord-centre, tandis que la demande aquacole chinoise reste un moteur majeur de l'offre dérivée de l'anchois. La sardine, le maquereau et le hareng soutiennent des corridors de traitement spécialisés en Scandinavie et en Europe occidentale, tandis que le menhaden reste intégral à la chaîne d'approvisionnement des États-Unis. Le saumon devrait croître à un CAGR de 7,79% jusqu'en 2032, les transformateurs utilisant de plus en plus les sous-flux pour produire des ingrédients premium.
Nutrimar traite 40 000 tonnes de sous-produits de saumon par an dans sa bioraffinerie de Bergen, produisant des protéines de saumon et des huiles oméga-3 pour les applications d'alimentation pour animaux de compagnie et d'alimentation aquacole. SalMar identifie Nutrimar comme une filiale à 100% qui convertit les matières premières résiduelles en ingrédients marins. Ce modèle génère de la valeur à partir de matériaux qui auraient autrement une utilisation limitée et réduit la dépendance directe aux intrants de pêche sauvage. Les protéines dérivées du saumon sont particulièrement pertinentes pour les acheteurs recherchant la traçabilité, un positionnement premium et un récit d'approvisionnement en sous-produits. Par conséquent, le mix de sources du marché des protéines de poisson combine un approvisionnement en anchois à grande échelle avec des ingrédients à base de saumon plus spécialisés.
Par forme :
la poudre conserve son échelle, tandis que le liquide trouve de nouveaux usagesLa poudre devrait détenir 67,83% du marché des protéines de poisson en 2026, car elle convient aux systèmes d'alimentation en mélange sec standard, maintient la qualité lors du stockage ambiant et circule efficacement dans les canaux d'exportation en vrac. Ces caractéristiques soutiennent son utilisation dans l'alimentation aquacole, l'alimentation pour animaux de compagnie et les produits de nutrition sportive en poudre, où une manutention et un stockage cohérents sont essentiels. La conversion prévue de l'installation de Chimbote de TASA au gaz naturel en octobre 2025 montre comment les producteurs établis protègent l'économie de la poudre grâce à des investissements dans les procédés. Le format reste lié aux infrastructures de granulation et devrait conserver un rôle central dans les formulations d'alimentation à grand volume. Sa large base installée offre également aux fournisseurs une voie familière vers les clients existants.
Les protéines de poisson liquides devraient se développer à un CAGR de 8,01% jusqu'en 2032, portées par la demande de l'aquaculture larvaire et des formulations qui privilégient une livraison rapide des nutriments par rapport à la durée de conservation. Une étude de 2025 publiée dans Frontiers in Nutrition a identifié des changements dans la distribution des peptides et la couleur suite au traitement de l'hydrolysat de maquereau, élargissant potentiellement les applications dans les cosmétiques et les aliments fonctionnels. Les formats liquides peuvent également permettre la pulvérisation directe dans les systèmes d'alimentation des écloseries. La pâte sert un éventail plus restreint d'applications cosmétiques topiques et pharmaceutiques, où sa texture répond à des exigences de formulation spécifiques. Par conséquent, le marché des protéines de poisson adopte plusieurs formats de livraison plutôt que de s'appuyer uniquement sur la poudre conventionnelle.

Par application :
l'alimentation fournit le volume, tandis que les compléments ajoutent de la valeurL'alimentation animale devrait représenter 41,35% du marché des protéines de poisson en 2026, les régimes aquacoles pour les espèces carnivores reposant sur des apports concentrés en nutriments marins. Les perspectives OCDE-FAO projettent que l'aquaculture contribuera à 56% de la production halieutique totale d'ici 2034, avec une augmentation de la production salmonicole de 26% et de la production de crevettes de 38%. Ces perspectives offrent aux producteurs une base de demande durable pour les applications d'alimentation dans les espèces d'élevage à haute valeur ajoutée. Des recherches sur le bar asiatique indiquent que l'hydrolysat de thon améliore les performances et les marqueurs de santé dans les régimes à faible teneur en farine de poisson. Par conséquent, les applications d'alimentation assurent la stabilité du volume à mesure que de nouvelles applications de nutrition humaine se développent.
Le segment des compléments alimentaires devrait croître à un CAGR de 8,56% jusqu'en 2032, porté par les produits de collagène marin et de peptides entrant dans les canaux de vente au détail en pharmacie et en nutrition sportive. La gamme ProGo de Hofseth BioCare illustre le passage vers des ingrédients à base de saumon cliniquement soutenus pour les produits de santé humaine. Les fabricants d'aliments et de boissons évaluent également les protéines marines pour une utilisation dans les produits de boulangerie, les boissons, les céréales, les condiments, la confiserie, les alternatives laitières et les produits prêts à consommer. Les exigences de la FDA et de l'EFSA régissent les niveaux d'utilisation autorisés et les allégations d'étiquetage, rendant la préparation réglementaire critique pour ces applications. Les soins personnels et les cosmétiques restent des domaines d'application à plus faible volume ; cependant, les produits de collagène et de peptides validés peuvent atteindre des valeurs plus élevées.
Analyse géographique
Amérique du Nord : la profondeur des infrastructures soutient le leadership du marché
L'Amérique du Nord devrait détenir la plus grande part du marché des protéines de poisson à 34,71% en 2026. Sa position est soutenue par la pêcherie de réduction du menhaden intégrée verticalement aux États-Unis, l'une des plus grandes pêcheries commerciales mono-espèces du pays en termes de poids, selon la NOAA, et le corridor de traitement atlantique du Canada[3]. La demande intérieure est portée par les secteurs de l'alimentation aquacole, de l'alimentation pour animaux de compagnie et de la nutrition sportive. Le passage de l'industrie américaine de l'alimentation pour animaux de compagnie vers des formulations à base de protéines nouvelles, utilisant du poisson marin pour les animaux présentant des sensibilités alimentaires suspectées, offre une voie d'adoption relativement à l'abri de la substitution par des protéines de base. Les installations d'Omega Protein en Virginie, en Louisiane et au Mississippi traitent collectivement 437 000 tonnes métriques de menhaden par an. En octobre 2025, la société a étendu la production d'hydrolysat de protéines de poisson de haute pureté dans son installation de Virginie grâce à des systèmes d'hydrolyse enzymatique améliorés pour répondre à la demande croissante en nutrition sportive et en alimentation animale. Les importations en provenance de Norvège, d'Islande et du Chili complètent la demande dans les canaux nutraceutiques et d'ingrédients spécialisés. L'incertitude réglementaire entourant l'examen en cours par la Commission des pêcheries marines des États de l'Atlantique des quotas de réduction du menhaden pourrait accroître la dépendance aux importations pour des grades d'ingrédients spécifiques à moyen terme.
Asie-Pacifique : l'intensité aquacole stimule l'expansion la plus rapide
L'Asie-Pacifique devrait croître à un CAGR de 7,75% durant 2027-2032, la plus rapide parmi toutes les géographies. La croissance est portée par la Chine, qui représentait 50,7% de la farine de poisson utilisée dans l'aquaculture mondiale en 2024, contre 42,9% un an plus tôt, selon les données de l'IFFO présentées à Tokyo en octobre 2025. Mukka Proteins en Inde, le plus grand producteur de farine de poisson et d'huile de poisson du pays, a rapporté une augmentation de 182% d'une année sur l'autre de son bénéfice net au deuxième trimestre de l'exercice 2026 et un carnet de commandes couvrant le Bangladesh, le Vietnam, la Chine, l'Arabie saoudite et l'Asie du Sud-Est, reflétant une demande régionale croissante. Le Japon est le segment le plus mature de la région, avec une demande intérieure de farine de poisson projetée à la hausse de 330 000 tonnes en 2025 à 380 000 tonnes en 2026. Le secteur aquacole représente 72% de la demande, tandis que la dépréciation du yen a augmenté le coût des importations en provenance du Pérou et du Chili, encourageant l'utilisation domestique des sous-produits. La Thaïlande et l'Indonésie sont des marchés de croissance clés pour l'alimentation aquacole. Des recherches sur le bar asiatique en 2025 ont montré que les hydrolysats de protéines marines peuvent remplacer jusqu'à 60% de la farine de poisson dans les régimes à faible teneur en farine de poisson sans affecter les performances de croissance ou la santé intestinale. La Corée du Sud et l'Australie sont des marchés plus petits mais structurellement stables, où les ingrédients de protéines marines premium gagnent en présence dans les pharmacies et les points de vente de nutrition sportive.
Dynamiques de croissance distinctes en Europe, en Amérique du Sud et au Moyen-Orient et en Afrique
Le secteur des protéines de poisson en Europe est soutenu par l'industrie des ingrédients marins norvégienne, notamment Pelagia, Hofseth BioCare et TripleNine, qui exploitent 26 usines en Norvège, au Royaume-Uni, en Irlande et au Danemark. Les cadres de l'EFSA régissent l'entrée des ingrédients protéiques d'origine marine dans les canaux de nutrition humaine. L'Allemagne, le Royaume-Uni, la France et les Pays-Bas sont des centres de demande clés pour les fractions de protéines de poisson à haute valeur ajoutée utilisées dans la nutrition clinique, la fortification des préparations pour nourrissons et les cosméceutiques. Pelagia devrait lancer EPAX Evolve 05 en avril 2025 en tant que premier concentré VLC-PUFA disponible commercialement au monde. Son statut d'aliment non nouveau de l'EFSA et sa reconnaissance GRAS aux États-Unis reflètent la trajectoire des ingrédients de qualité clinique poursuivie par les producteurs européens. L'Amérique du Sud sert principalement d'ancre d'approvisionnement. TASA devrait produire 276 093 tonnes de farine de poisson en 2025, valoriser 24 883 tonnes de déchets et réduire la consommation d'eau de 22,6%, selon son rapport de durabilité. La biomasse de saumon au Brésil et au Chili se redresse et devrait croître de 7 à 8% d'une année sur l'autre, créant des flux supplémentaires d'extraction de protéines. Le Moyen-Orient et l'Afrique sont des marchés de consommation émergents. L'Égypte, le Nigéria et l'Afrique du Sud développent leur production aquacole, avec l'alimentation à base de farine de poisson comme principale source de protéines. Pendant ce temps, les Émirats arabes unis et l'Arabie saoudite développent leurs canaux de distribution de compléments alimentaires, où les produits de collagène de protéines marines et de peptides bioactifs gagnent en présence dans les pharmacies et les points de vente de bien-être.
Paysage concurrentiel
Concentration du Marché
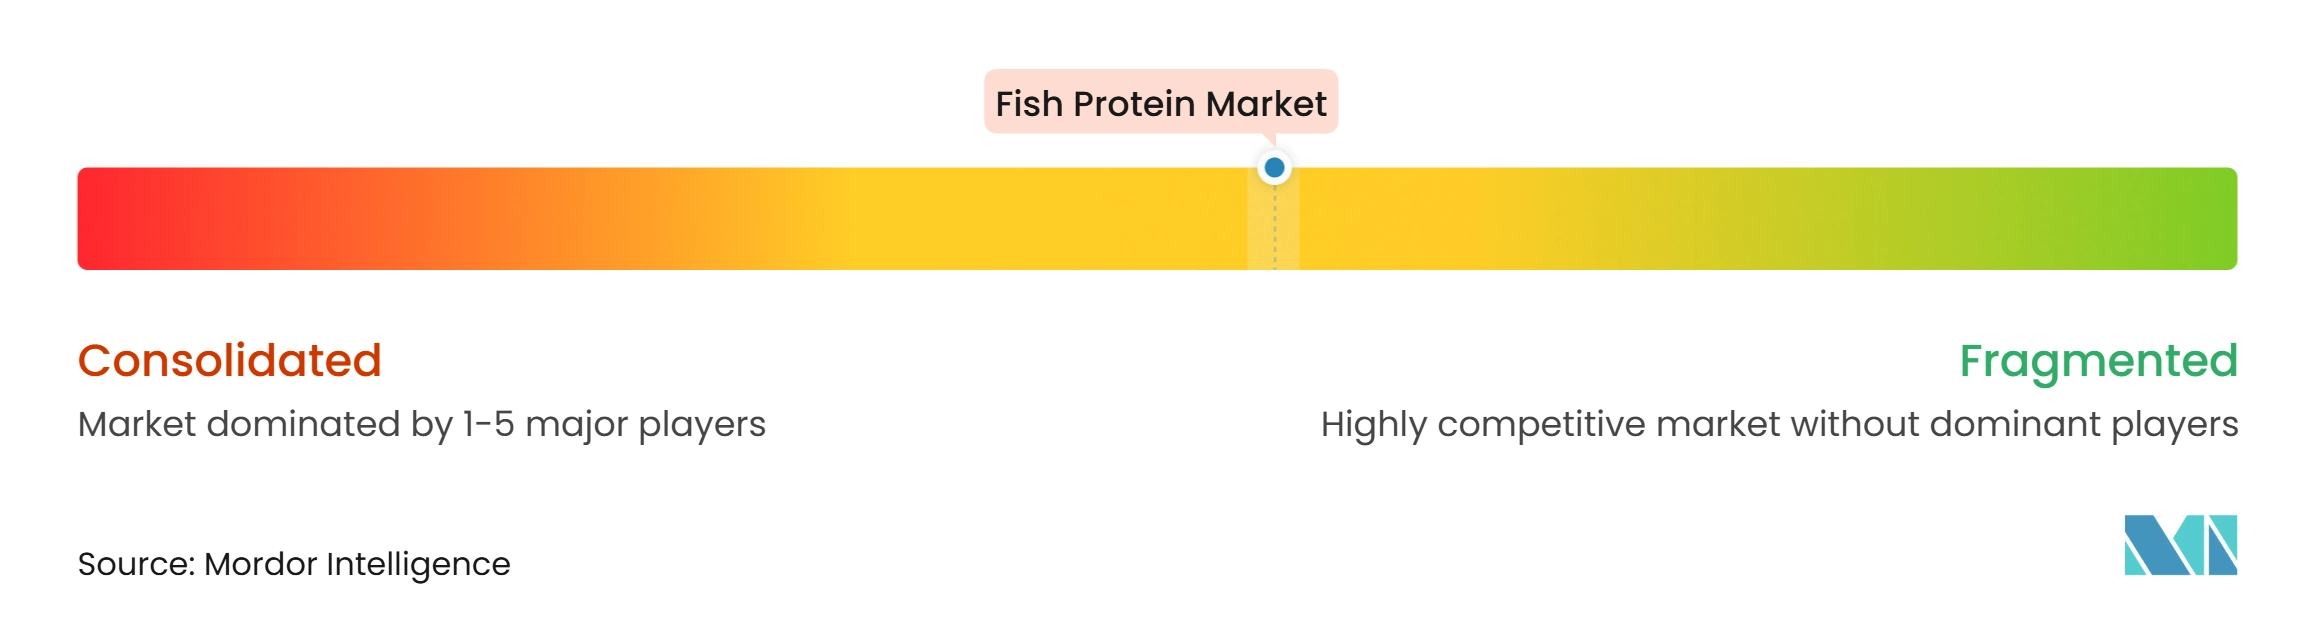
Le marché des protéines de poisson est modérément fragmenté, avec des pêcheries intégrées, des transformateurs de sous-produits et des spécialistes en ingrédients bioactifs servant différentes parties de la chaîne de valeur. L'échelle, l'accès fiable aux matières premières et la technologie de traitement deviennent de plus en plus importants à mesure que les clients exigent une qualité constante et un approvisionnement traçable. En mai 2025, Pelagia a acquis Fjord Solutions, ajoutant des capacités de capture des boues et élargissant son rôle du traitement des captures à la récupération des déchets aquacoles. Mukka Proteins a également renforcé sa position de traitement par des acquisitions en 2025, soulignant la valeur de la capacité de production et de l'accès à des matières premières alternatives. Ces développements soulignent l'importance croissante des systèmes d'approvisionnement intégrés sur le marché des protéines de poisson.
La technologie constitue un facteur de différenciation concurrentielle clé dans les applications premium. En février 2025, Hofseth BioCare et Symrise ont convenu d'étendre la capacité d'hydrolyse enzymatique à Berkåk, avec une production prévue pour démarrer au deuxième trimestre 2027. L'unité EPAX de Pelagia investit également dans des technologies de fractionnement propriétaires pour les acides gras spécialisés. La documentation clinique, l'expertise des procédés et la pureté constante sont plus difficiles à reproduire que la production de base de produits de base. Les entreprises qui combinent ces capacités peuvent servir des clients nécessitant des preuves scientifiques plus solides et un soutien technique.
Le statut d'aliment non nouveau de l'EFSA et le positionnement GRAS aux États-Unis peuvent améliorer l'accès aux applications de nutrition réglementées. Les Directives d'aquaculture durable de la FAO façonnent également les attentes en matière d'approvisionnement pour les ingrédients marins. Les petits transformateurs norvégiens et islandais ciblent des produits à étiquette propre dérivés de matières premières recyclées. Le marché des protéines de poisson offre des opportunités aux fournisseurs différenciés ; cependant, la variabilité biologique peut rapidement affecter les coûts des intrants et le positionnement concurrentiel.
Leaders du secteur des protéines de poisson
-
Omega Protein Corporation
-
Hofseth BioCare ASA
-
Symrise AG
-
Biomega Group AS
-
Copalis Industries SAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des protéines de poisson Entreprises couvertes dans ce rapport
- Omega Protein Corporation
- Hofseth BioCare ASA
- Symrise AG
- Biomega Group AS
- Copalis Industries SAS
- Bio-Marine Ingredients Ireland Ltd.
- Scanbio Marine Group AS
- TripleNine Group A/S
- TASA, Tecnológica de Alimentos S.A.
- Diana Aqua, a Symrise AG business
- Alaska Protein Recovery, LLC
- Sopropeche S.A.
- Janatha Fish Meal and Oil Products
- Mukka Proteins Limited
- Kemin Industries, Inc.
- Pelagia AS
- FF Skagen A/S
- Sociedad Pesquera Landes S.A.
- Scoular Company
- Neptune’s Harvest
Développements industriels récents dans Marché des protéines de poisson
- Avril 2025 : Nutrition from Water (NXW) a signé un accord de développement conjoint avec le distributeur japonais d'ingrédients Nissei Kyokei pour commercialiser Marine Whey, un ingrédient protéique d'origine océanique. Le partenariat visait à introduire l'ingrédient auprès des fabricants japonais d'aliments, de produits laitiers et de nutrition, élargissant ses applications B2B et sa distribution internationale.
- Mars 2025 : Mukka Proteins a acquis une participation de 51% dans GSM Marine Export pour 14 crore INR. L'acquisition a renforcé ses capacités de fabrication de farine de poisson et d'huile de poisson, amélioré l'approvisionnement en matières premières et élargi sa capacité d'approvisionnement pour les clients B2B dans les secteurs de l'alimentation aquacole, de la nutrition avicole et de l'alimentation pour animaux de compagnie.
- Février 2025 : Hofseth BioCare s'est associé à Symrise pour développer une deuxième installation d'hydrolyse enzymatique à Berkåk, en Norvège. Soutenue par un prêt de 5 millions EUR de Symrise, l'expansion visait à tripler la capacité de production de HBC en protéines dérivées du saumon et en ingrédients bioactifs pour la santé humaine, les aliments fonctionnels et les applications de nutrition pour animaux de compagnie. La production était prévue pour le deuxième trimestre 2027.
Portée du rapport sur le marché mondial des protéines de poisson
Les protéines de poisson désignent tout matériau riche en protéines dérivé de la chair de poisson, du poisson entier ou des sous-produits de la transformation du poisson (tels que les parures, les peaux ou les arêtes) qui est ajouté aux aliments, aux compléments alimentaires ou aux aliments pour animaux pour sa valeur nutritionnelle ou ses propriétés fonctionnelles. Le marché des protéines de poisson est segmenté par type de produit, source, application et géographie. Par type de produit, le marché est segmenté en hydrolysat, concentré, isolat et autres types de produits. Par source, le marché est segmenté en anchois, sardine, thon, maquereau, hareng, menhaden, saumon et autres sources. Par forme, le marché est segmenté en poudre, liquide et pâte. Par application, le marché est segmenté en alimentation animale, soins personnels, alimentation et boissons, et compléments alimentaires. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Hydrolysat de protéines de poisson |
| Concentré de protéines de poisson |
| Isolat de protéines de poisson |
| Autres produits à base de protéines de poisson |
| Anchois |
| Sardine |
| Thon |
| Maquereau |
| Hareng |
| Menhaden |
| Saumon |
| Autres sources |
| Poudre |
| Liquide |
| Pâte |
| Alimentation animale | |
| Soins personnels et cosmétiques | |
| Alimentation et boissons | Boulangerie |
| Boissons | |
| Céréales de petit-déjeuner | |
| Condiments/Sauces | |
| Confiserie | |
| Produits laitiers et alternatives laitières | |
| Produits alimentaires prêts à consommer/prêts à cuisiner | |
| Autres | |
| Compléments alimentaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Hydrolysat de protéines de poisson | |
| Concentré de protéines de poisson | ||
| Isolat de protéines de poisson | ||
| Autres produits à base de protéines de poisson | ||
| Par source | Anchois | |
| Sardine | ||
| Thon | ||
| Maquereau | ||
| Hareng | ||
| Menhaden | ||
| Saumon | ||
| Autres sources | ||
| Par forme | Poudre | |
| Liquide | ||
| Pâte | ||
| Par application | Alimentation animale | |
| Soins personnels et cosmétiques | ||
| Alimentation et boissons | Boulangerie | |
| Boissons | ||
| Céréales de petit-déjeuner | ||
| Condiments/Sauces | ||
| Confiserie | ||
| Produits laitiers et alternatives laitières | ||
| Produits alimentaires prêts à consommer/prêts à cuisiner | ||
| Autres | ||
| Compléments alimentaires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de protéines de poisson ?
La demande en alimentation aquacole, les exigences d'approvisionnement durable et l'utilisation dans les produits de santé soutiennent la demande.
Quel produit à base de protéines de poisson est en tête par chiffre d'affaires ?
L'hydrolysat a dominé les types de produits avec une part de revenus de 47,06% en 2026. Sa flexibilité de traitement soutient les applications d'alimentation, de cosmétiques et de nutrition humaine.
Quelle source de protéines de poisson connaît la croissance la plus rapide ?
Le saumon devrait croître à un CAGR de 7,79% jusqu'en 2032, soutenu par la valorisation des sous-produits. Il constitue une source traçable pour les applications d'ingrédients premium.
Quelle application connaît la croissance la plus rapide pour les protéines de poisson ?
Les compléments alimentaires devraient se développer à un CAGR de 8,56% jusqu'en 2032. Les peptides marins et le collagène s'introduisent dans les pharmacies et les points de vente de nutrition sportive.