
Tamaño y Participación del Mercado de Proteína de Pescado
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
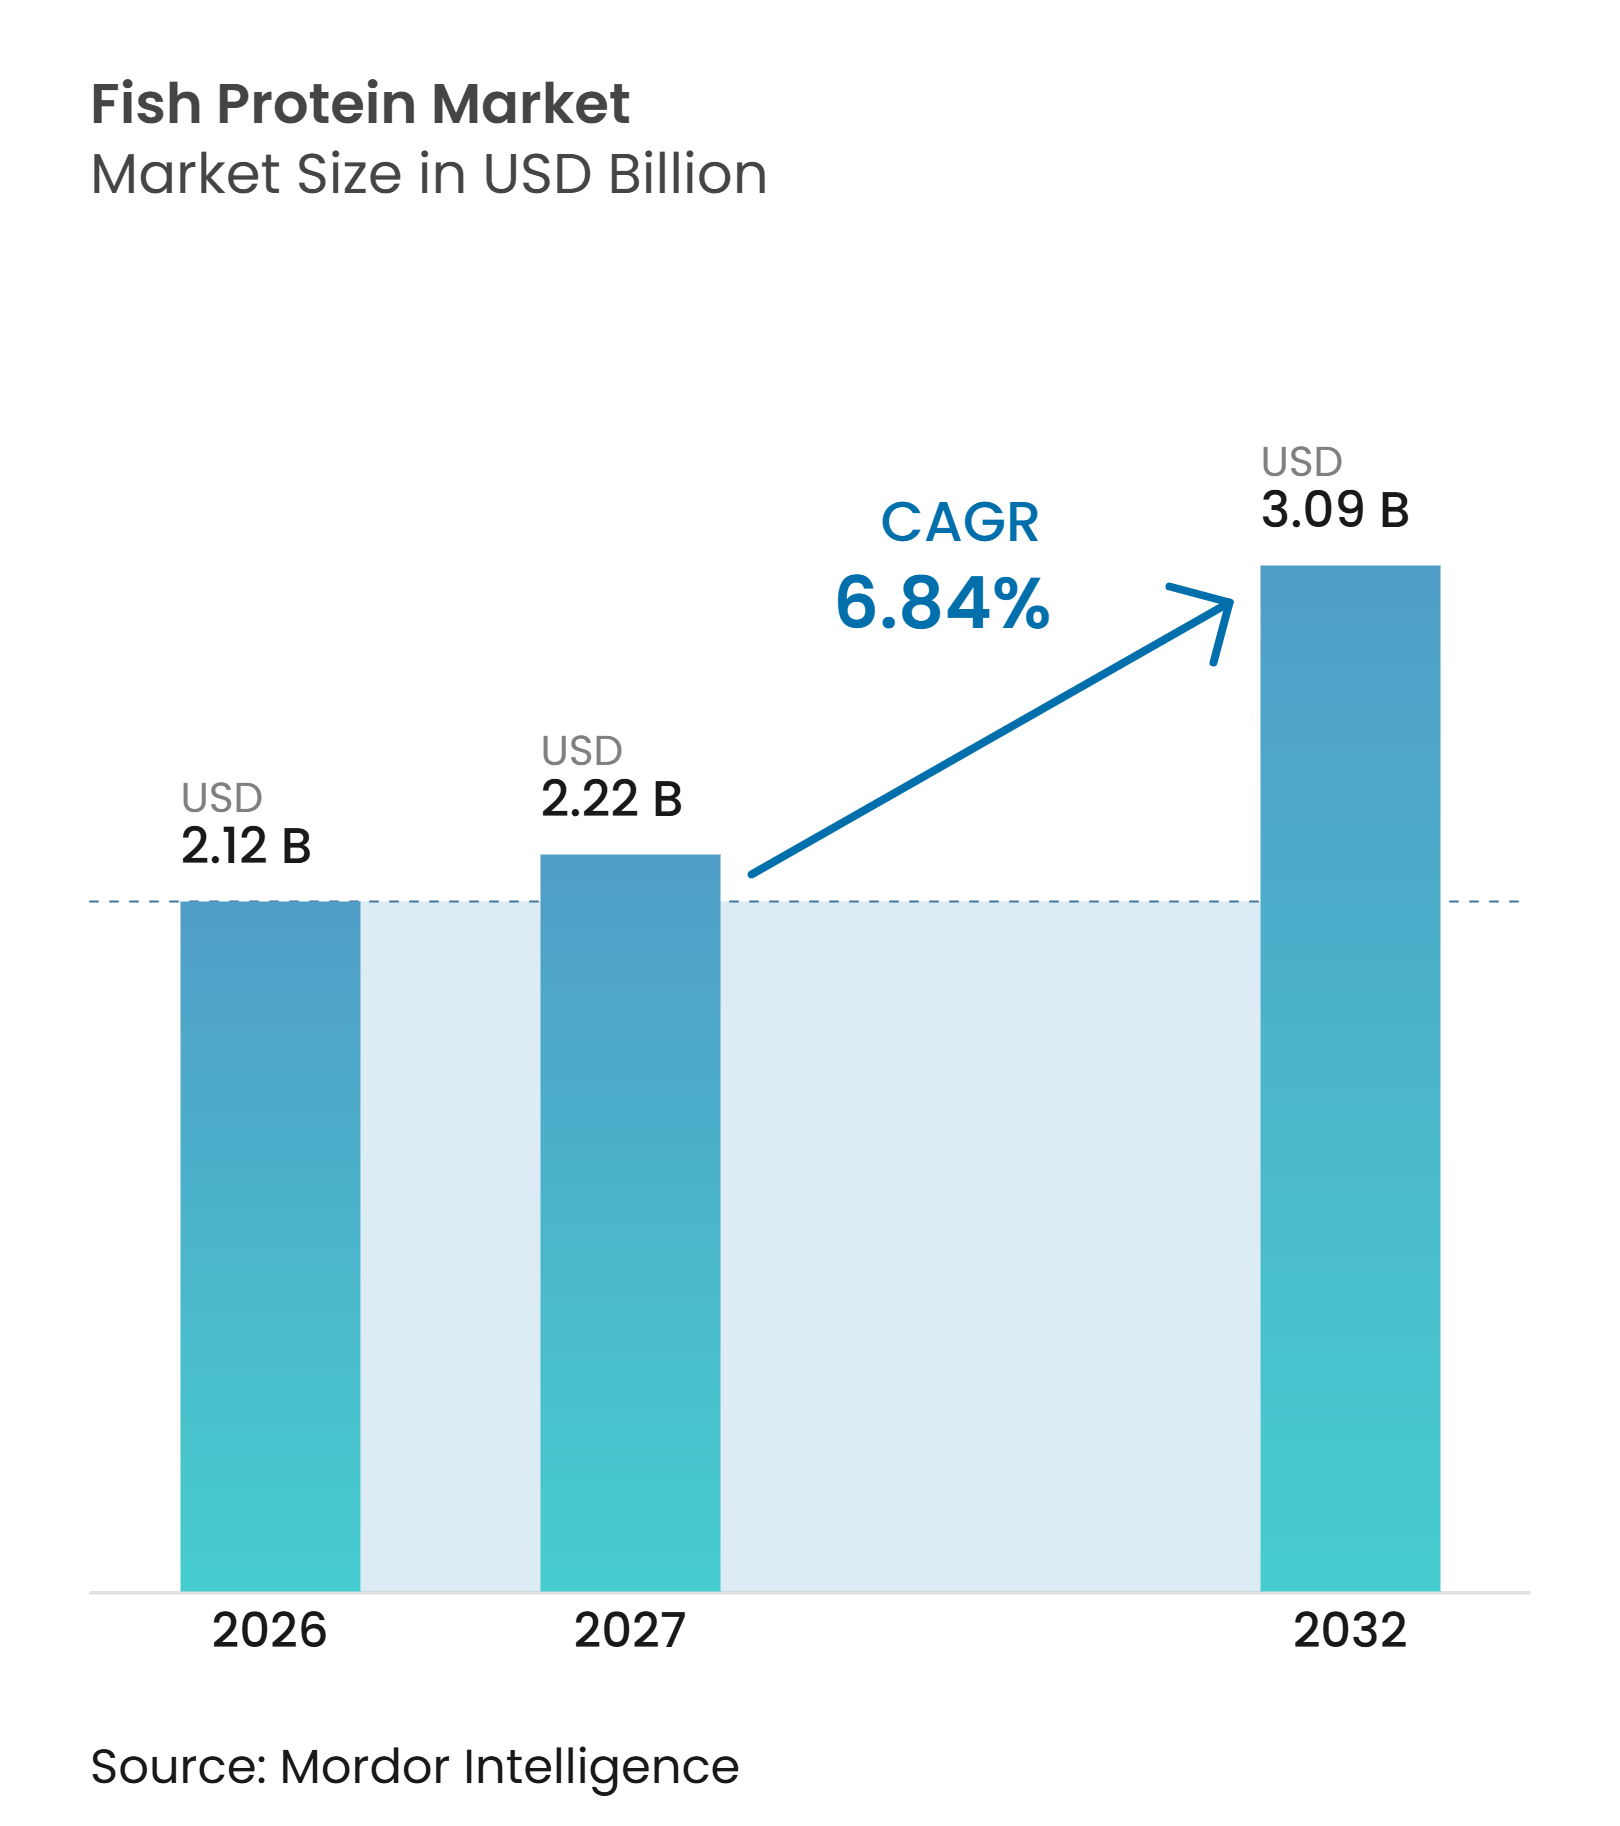
| Tamaño del Mercado (2027) | 2.22 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Proteína de Pescado por Mordor Intelligence
Se espera que el tamaño del mercado de proteína de pescado aumente de 2,12 mil millones de USD en 2026 a 2,22 mil millones de USD en 2027 y alcance los 3,09 mil millones de USD para 2032, creciendo a un CAGR del 6,84% durante 2027-2032. El mercado de proteína de pescado está respaldado por la demanda de alimento para acuicultura, un uso más amplio de ingredientes marinos en productos de salud y requisitos de adquisición que favorecen cada vez más las materias primas trazables. Los productores están separando los ingredientes de alimento básico de los hidrolizados y aislados de mayor valor para la nutrición humana, donde la pureza, el rendimiento sensorial y el respaldo clínico influyen en las decisiones de compra. El suministro trazable de subproductos es cada vez más importante para los compradores que necesitan documentación de origen y desean reducir la dependencia de insumos de pescado entero. La evidencia clínica, la calidad sensorial y la eficiencia de procesamiento están dando forma al desarrollo de productos en aplicaciones premium y afectando qué proveedores pueden alcanzar una posición de mayor valor. La concentración de suministro en Perú y Noruega sigue dejando al mercado de proteína de pescado expuesto a las condiciones de captura, las evaluaciones de biomasa, los costos de energía y las decisiones regulatorias.
Conclusiones Clave del Informe
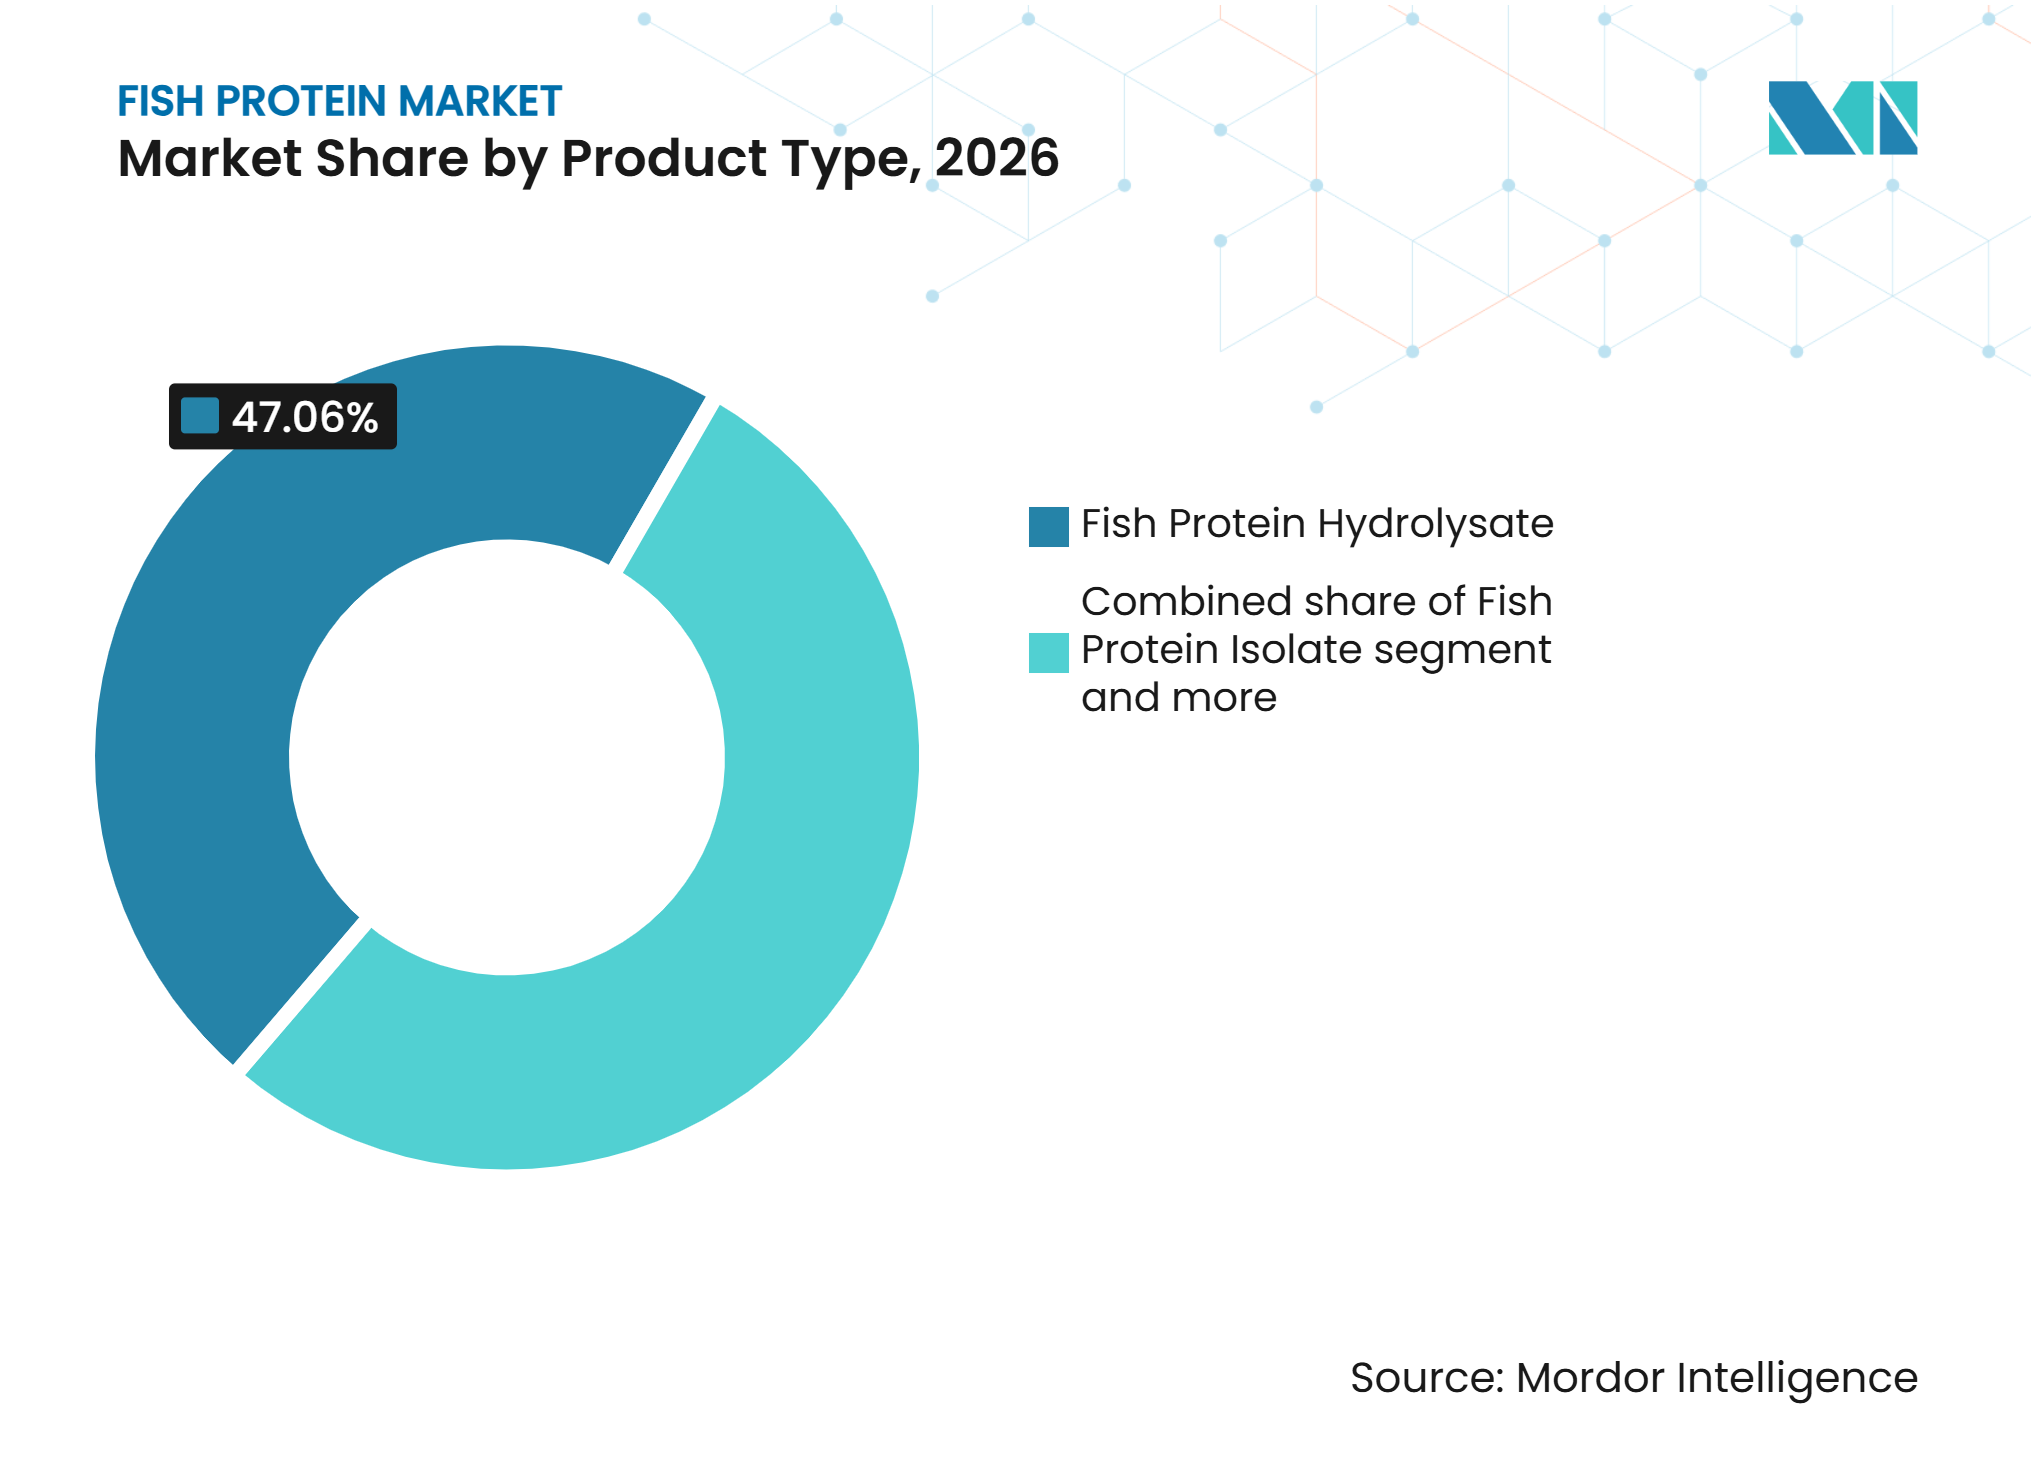
- Por tipo de producto, el hidrolizado tuvo una participación de ingresos del 47,06% en 2026, mientras que se prevé que el aislado se expanda a un CAGR del 7,21% hasta 2032.
- Por fuente, la anchoa tuvo una participación de ingresos del 32,17% en 2026, mientras que se prevé que el salmón se expanda a un CAGR del 7,79% hasta 2032.
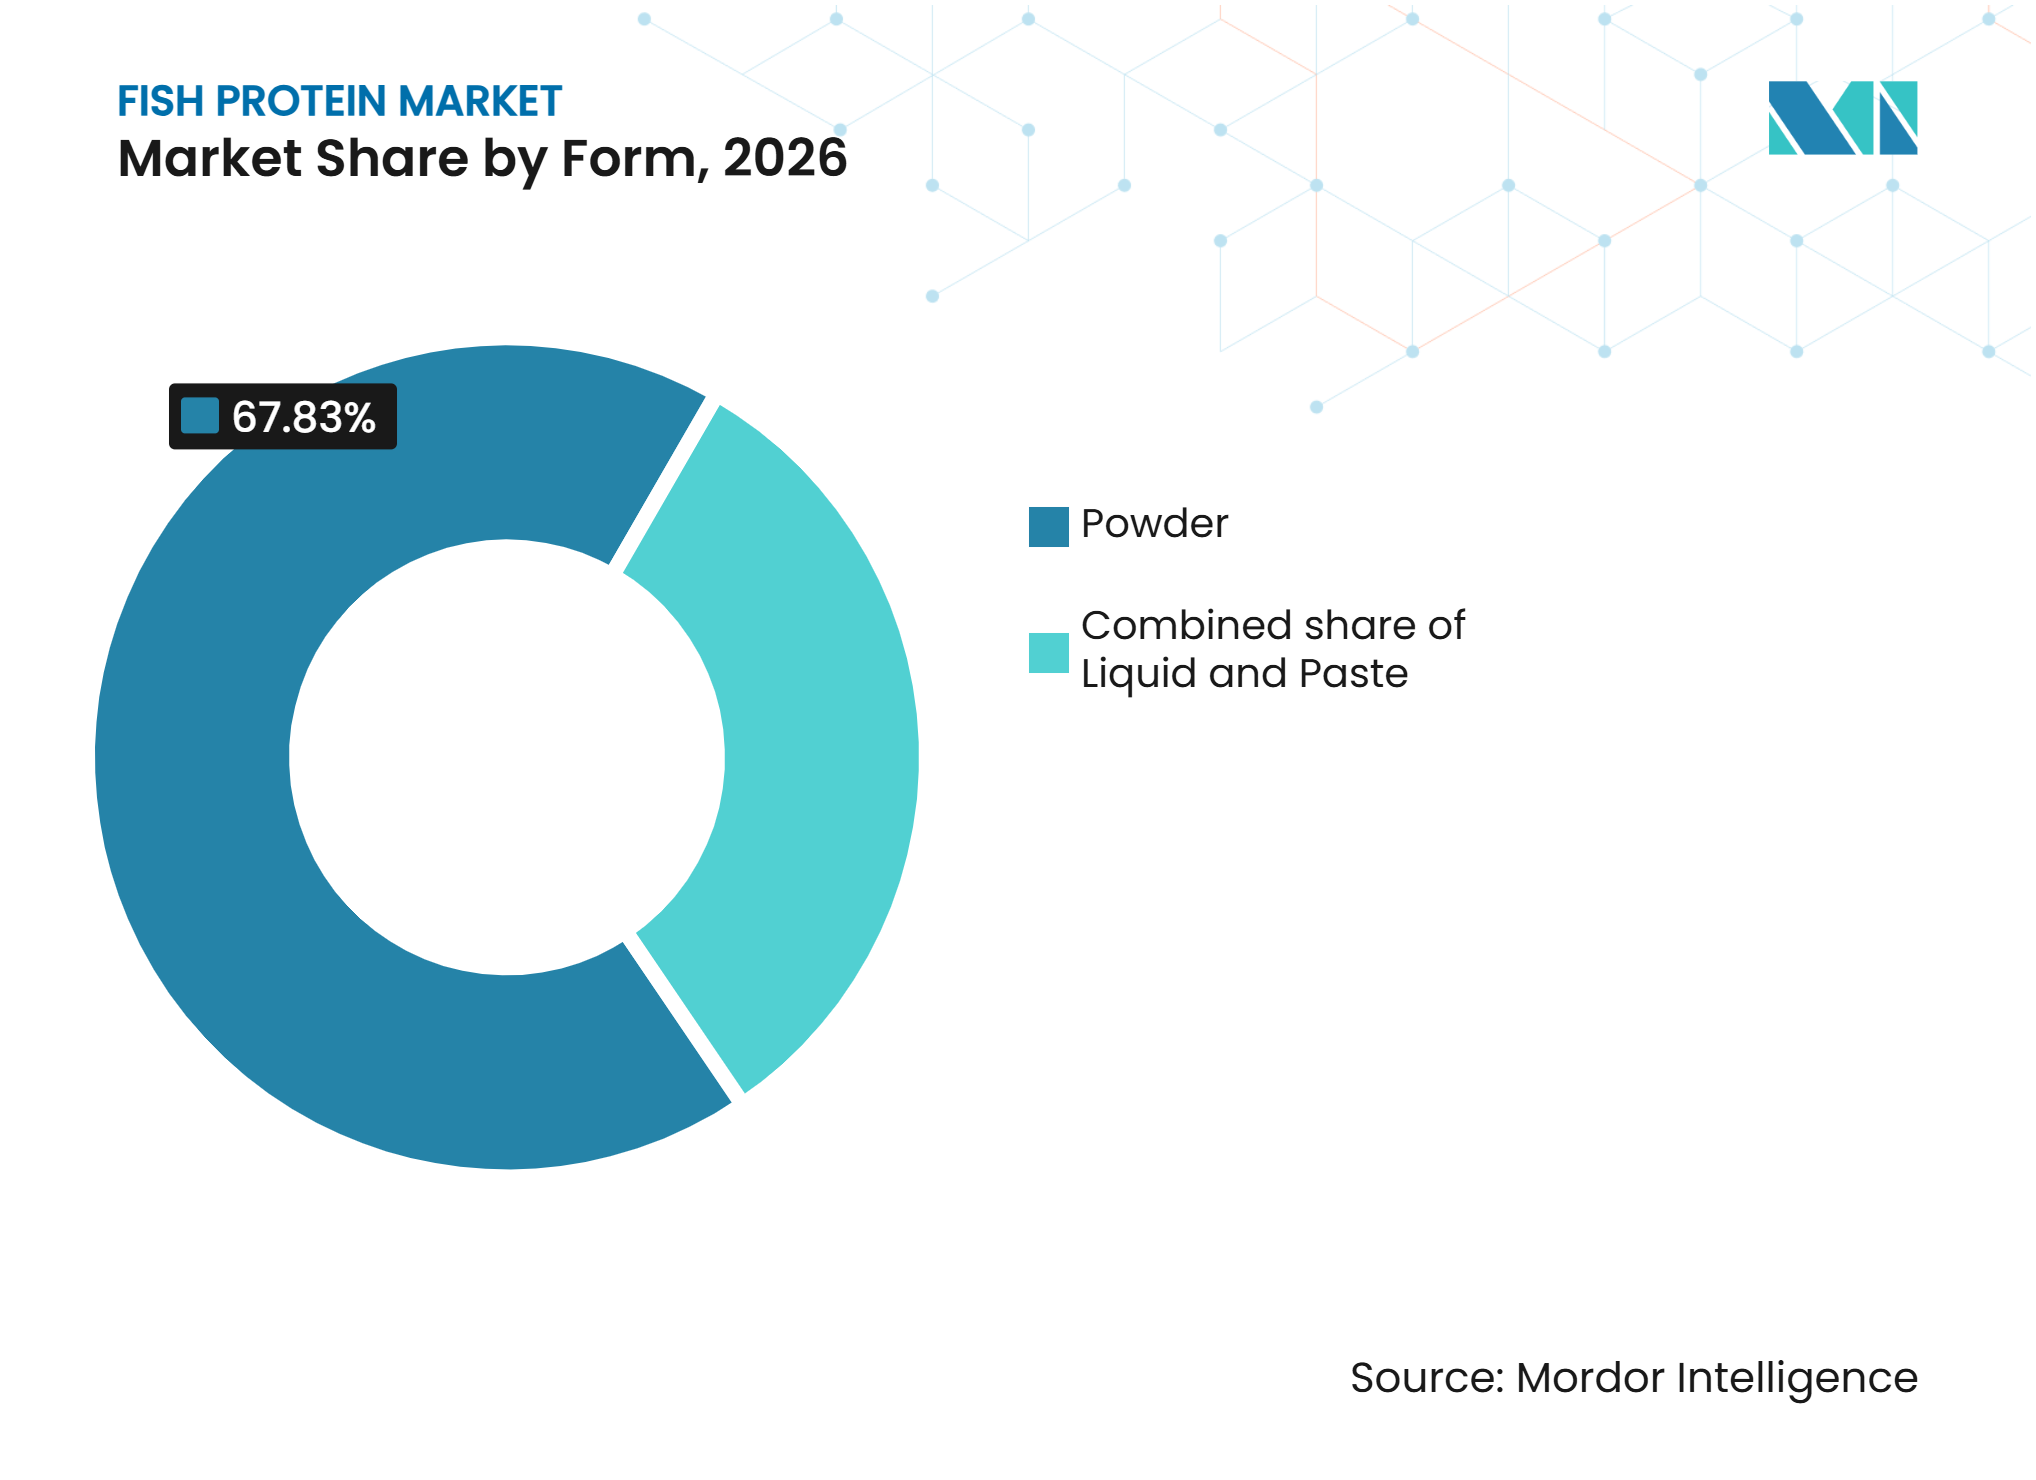
- Por forma, el polvo tuvo una participación de ingresos del 67,83% en 2026, mientras que se prevé que el líquido se expanda a un CAGR del 8,01% hasta 2032.
- Por aplicación, el alimento animal tuvo una participación de ingresos del 41,35% en 2026, mientras que se prevé que los suplementos se expandan a un CAGR del 8,56% hasta 2032.
- Por geografía, América del Norte tuvo una participación de ingresos del 34,71% en 2026, mientras que se prevé que Asia-Pacífico se expanda a un CAGR del 7,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Fuentes de Proteína Sostenibles | +1.5% | Global | Largo plazo (≥ 4 años) |
| Creciente Producción y Consumo de Alimento para Acuicultura | +1.8% | Núcleo de Asia-Pacífico, con expansión hacia América del Sur y Europa | Mediano plazo (2-4 años) |
| Creciente Demanda de Nutrición Animal de Alta Calidad | +1.2% | Núcleo de Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Expansión de Aplicaciones en Productos Alimentarios Funcionales | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente Demanda de Suplementos de Nutrición Deportiva | +0.9% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Avances en Tecnologías de Extracción de Proteína de Pescado | +0.7% | Noruega, América del Norte y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Fuentes de Proteína Sostenibles
La proteína de pescado ofrece mayor eficiencia en el uso de recursos que varias proteínas animales terrestres, lo que fortalece su perfil de sostenibilidad dentro de la industria proteínica en general. Según investigaciones de la FAO, la proteína de pescado requiere 13 veces menos agua que la carne de cerdo y puede generar emisiones hasta 10 veces menores que la carne de res por kilogramo de proteína. Estas ventajas en eficiencia de recursos posicionan a la proteína de pescado como una alternativa potencialmente de menor impacto para satisfacer la creciente demanda global de proteínas. IFFO informó que la producción mundial acumulada de harina de pescado aumentó un 8% interanual durante los primeros tres trimestres de 2025, lo que refleja una actividad continua en la cadena de suministro de harina de pescado[1]. Una mayor utilización de los subproductos del fileteado puede reducir aún más la dependencia del mercado de proteína de pescado de los insumos de pescado entero, al tiempo que apoya un uso más eficiente de los recursos acuáticos disponibles. Además, las Directrices para la Acuicultura Sostenible de la FAO de 2025 respaldan modelos de adquisición que priorizan la trazabilidad, el abastecimiento responsable y el uso circular de los recursos acuáticos.
Creciente Producción y Consumo de Alimento para Acuicultura
Las Perspectivas Agrícolas OCDE-FAO 2025-2034 proyectan que la producción mundial de acuicultura alcanzará 212 millones de toneladas para 2034, frente a aproximadamente 193 millones de toneladas en 2024[2]. Se espera que el uso de harina de pescado en acuicultura aumente un 16% hasta 4,9 millones de toneladas, a pesar de la creciente participación de alternativas a base de semillas oleaginosas. Se proyecta que China representará el 42% del consumo mundial de harina de pescado para 2034. Los datos de FAO GLOBEFISH también indican que China absorbió el 67% de las exportaciones de harina de pescado de Perú en el primer trimestre de 2025, lo que pone de relieve la concentración de la demanda que sustenta los precios globales. Según IFFO, Perú estableció una cuota de 3 millones de toneladas métricas para su primera temporada de pesca de anchoa en 2025, la mayor cuota en siete años. IFFO estima la producción mundial de harina de pescado para todo el año en 5,4-5,6 millones de toneladas en 2025, lo que proporciona una cobertura de suministro adecuada para la demanda de alimento para acuicultura a corto plazo. La acuicultura de salmónidos, que se proyecta crecerá un 26% para 2034, depende en gran medida de la proteína de pescado. El salmón requiere un perfil completo de aminoácidos durante las etapas juvenil y de engorde, que las proteínas vegetales no pueden proporcionar sin una costosa suplementación sintética de aminoácidos. El Banco Mundial identifica a la acuicultura como el sector de producción de alimentos de más rápido crecimiento en el mundo. Además, el crecimiento estructural en especies de alto valor cultivadas, incluidos el camarón, el salmón y la lubina, aumenta la demanda de proteína de pescado, ya que estas especies tienen una mayor intensidad de proteína de pescado que las especies básicas como la tilapia y la carpa.
Creciente Demanda de Suplementos de Nutrición Deportiva
Los hidrolizados de proteína de pescado apoyan la nutrición orientada a la recuperación porque sus péptidos permiten una digestión rápida. El mercado global de nutrición deportiva y activa ha estado expandiéndose a aproximadamente el doble de la tasa de la industria más amplia de vitaminas y suplementos, mientras que la proteína marina de etiqueta limpia continúa ganando terreno frente a las alternativas lácteas y de soya entre los consumidores pescatarianos y aquellos con sensibilidades alimentarias. Hofseth BioCare reportó un aumento del 180% interanual en las ventas de Nutrición Humana B2B, alcanzando 9,3 millones de NOK en el segundo trimestre de 2025. Los mercados europeo, chino y del sudeste asiático demostraron una fuerte demanda de su péptido derivado del salmón ProGo. ProGo también ganó el Premio de Fabricante de Alimentos “Copa Panpan” de China en 2025, lo que señala el reconocimiento institucional en uno de los mercados de ingredientes de salud más competitivos del mundo. Los fabricantes que pasan de hidrolizados básicos a un posicionamiento de ingredientes basado en evidencia pueden capturar primas de precio a las que los competidores de productos básicos no pueden acceder sin una infraestructura de investigación comparable. Esta trayectoria indica un mercado en el que la validación clínica, en lugar del costo de proteína por unidad, sirve como el principal diferenciador competitivo.
Avances en Tecnologías de Extracción de Proteína de Pescado
La investigación sobre la optimización de la hidrólisis enzimática muestra que los hidrolizados de subproductos de dorada y lubina pueden alcanzar un contenido proteico superior al 80%, con una actividad emulsionante y capacidad espumante superiores en comparación con las fracciones crudas de harina de pescado. La revista Fermentation de MDPI (2025) informa que el procesamiento enzimático-ultrasónico combinado puede aumentar el grado de hidrólisis en 4-5 puntos porcentuales mientras reduce el consumo de enzimas. Las muestras tratadas de materias primas secundarias de bacalao del Atlántico también registraron una actividad antioxidante 2,5-3,2 veces mayor que las muestras de control. El proyecto de investigación de Pelagia financiado por el FHF noruego, programado para completarse en octubre de 2025, evalúa el vapor sobrecalentado, el secado por combustión pulsada y el secado en lecho fluido rotatorio para hidrolizados de proteína de pescado pelágico. El vapor sobrecalentado puede ofrecer una calidad de harina de pescado casi equivalente mientras reduce el consumo de energía hasta en un 30% en comparación con el secado convencional con aire caliente, mejorando la economía de producción de polvo de proteína marina. A medida que estas tecnologías escalen comercialmente, se espera que reduzcan los costos de entrada para los procesadores regionales de tamaño mediano, amplíen el suministro competitivo y diversifiquen la fabricación más allá de Noruega y Perú. Los compradores de ingredientes se beneficiarán de una mayor redundancia de suministro y una mayor variedad de fracciones de proteína de pescado de calidad verificada por origen.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Producción y Gastos de Procesamiento | -0.9% | Global, más agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Disponibilidad Fluctuante de Materias Primas de Pescado | -0.8% | América del Sur (núcleo Perú/Chile), con expansión hacia el ámbito global | Corto plazo (≤ 2 años) |
| Regulaciones Estrictas que Rigen los Ingredientes de Proteína de Pescado | -0.5% | Europa, América del Norte y Japón | Largo plazo (≥ 4 años) |
| Olor a Pescado y Perfiles de Sabor Desagradables | -0.4% | América del Norte y Europa (mercados de consumo) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Producción y Gastos de Procesamiento
La conversión de pescado entero o subproductos de procesamiento en ingredientes proteicos purificados requiere secado intensivo en energía, tratamiento enzimático y, en muchos casos, filtración por membrana. Estos pasos elevan los costos a lo largo de la cadena de valor, haciendo que la proteína de pescado sea más costosa que los concentrados de proteína de soya o guisante con contenido proteico equivalente. Se proyecta que los precios FOB de harina de pescado de Perú alcanzarán 1.735 USD por tonelada métrica en noviembre de 2025, un aumento interanual del 15,8%. El aumento de los costos de insumos en la parte superior de la cadena puede trasladarse en cascada a los precios de los fabricantes de hidrolizados y aislados que utilizan harina de pescado como materia prima principal. Para la proteína de pescado de grado alimentario y nutracéutico, la purificación añade costos de equipos de hidrólisis enzimática, sistemas de control de pH e infraestructura de secado por aspersión, que los procesadores más pequeños pueden tener dificultades para justificar sin un rendimiento suficiente. Se espera que TASA transite su instalación de Chimbote a gas natural en octubre de 2025, reduciendo las emisiones de CO2 en un 18%, o aproximadamente 6.500 toneladas anuales. Esto demuestra que las inversiones en sostenibilidad y la competitividad en costos pueden alinearse a escala suficiente. Sin embargo, es probable que los productores de ingredientes más pequeños enfrenten desventajas en los costos de producción a mediano plazo, lo que limitará la entrada al mercado y la competitividad en aplicaciones sensibles al precio.
Disponibilidad Fluctuante de Materias Primas de Pescado
Perú y Noruega anclan las cadenas de suministro globales de proteína de pescado, pero siguen expuestos a la variabilidad del ecosistema oceánico que puede desencadenar contracciones de suministro abruptas e impredecibles. Un estudio de Nature Food citado por aqua.cl (2025) indica que podría surgir una escasez de harina de pescado tan pronto como en 2028, a medida que la demanda de la acuicultura supere el crecimiento de la oferta. Las perturbaciones menores en las capturas de anchoveta peruana pueden causar una volatilidad de precios desproporcionada. Perú representa aproximadamente el 20% de la producción mundial de harina de pescado y hasta el 30% del EPA y DHA comercializados globalmente. Para la segunda temporada de anchoa norte-central en 2025, Perú estableció inicialmente la captura total permitida en 500.000 toneladas métricas, una reducción del 80% respecto a 2024, antes de que la evaluación actualizada de biomasa del IMARPE llevara a PRODUCE a elevar la cuota a 1,63 millones de toneladas métricas. Esta reversión pone de relieve la incertidumbre regulatoria y ecológica que enfrentan los compradores en toda la cadena de valor de la proteína de pescado. Las Perspectivas OCDE-FAO (2025) proyectan que los eventos de El Niño en 2027 y 2031 podrían reducir cada uno las capturas sudamericanas en aproximadamente 2 millones de toneladas. En respuesta, los fabricantes de proteína de pescado en la parte inferior de la cadena están adoptando una gestión estratégica de inventarios, el abastecimiento dual de especies alternativas y suministros derivados de subproductos que están menos correlacionados con las fluctuaciones de la captura silvestre.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Hidrolizado Lidera, Mientras el Aislado se Expande Más RápidoSe proyecta que el hidrolizado representará el 47,06% de la participación del mercado de proteína de pescado en 2026, lo que refleja su papel establecido en el alimento para acuicultura y su uso en expansión en cosméticos y aplicaciones de salud humana. La hidrólisis permite a los fabricantes adaptar el tamaño de los péptidos y las propiedades funcionales para formulaciones de alimento, belleza y nutrición, lo que proporciona al hidrolizado una mayor flexibilidad de aplicación que la harina de pescado menos procesada. Se espera que un artículo de 2025 en Applied Sciences informe que los hidrolizados pueden reemplazar del 50 al 60% de la harina de pescado en ciertas formulaciones de alimento para acuicultura sin reducir el rendimiento de crecimiento, lo que respalda su uso como ingrediente principal de alimento. El concentrado de proteína de pescado ocupa una posición intermedia debido a su rentabilidad y compatibilidad con la infraestructura de peletización, particularmente en aplicaciones donde la especificidad bioactiva es menos crítica. Se prevé que el aislado de proteína de pescado crezca a un CAGR del 7,21% hasta 2032, impulsado por la demanda de productos de nutrición clínica y deportiva que valoran su alta pureza, perfil sensorial neutro y mejora de los rendimientos de producción.
Las preparaciones especiales de colágeno y las fracciones de péptidos funcionales representan segmentos de productos más pequeños y de mayor valor dentro del mercado de proteína de pescado. Los productores utilizan estos materiales en aplicaciones donde la textura, la absorción o una función biológica definida son más importantes que el suministro masivo de proteínas. La producción de aislado de proteína de pescado utiliza técnicas como la precipitación isoeléctrica y la ultrafiltración para mejorar los rendimientos y reducir los costos. Estas mejoras de proceso pueden ampliar su uso más allá de los productos clínicos especializados hacia formulaciones de nutrición deportiva más accesibles. La selección de productos en el mercado de proteína de pescado depende, por tanto, del equilibrio entre precio, rendimiento funcional y los requisitos de los clientes en cuanto a la calidad documentada de los ingredientes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente:
La Anchoa Apoya la Escala, Mientras el Salmón Desarrolla Usos PremiumSe proyecta que la anchoa representará el 32,17% del mercado de proteína de pescado en 2026, respaldada por la madura infraestructura de procesamiento de Perú, las rutas de exportación establecidas y su papel significativo en el suministro de ingredientes marinos básicos. IFFO proyecta que la producción mundial de harina de pescado alcanzará 5,4-5,6 millones de toneladas en 2025, con Perú contribuyendo con el 20% de la producción total. La flota de Perú desembarcó casi el 98% de su segunda cuota norte-central de 1,63 millones de toneladas, mientras que la demanda de la acuicultura china sigue siendo un motor importante del suministro derivado de la anchoa. La sardina, la caballa y el arenque apoyan corredores de procesamiento especializados en Escandinavia y Europa Occidental, mientras que el menhaden sigue siendo parte integral de la cadena de suministro de los Estados Unidos. Se proyecta que el salmón crecerá a un CAGR del 7,79% hasta 2032, a medida que los procesadores utilizan cada vez más los subproductos para producir ingredientes premium.
Nutrimar procesa 40.000 toneladas de subproductos de salmón anualmente en su biorefinería de Bergen, produciendo proteínas de salmón y aceites omega-3 para aplicaciones de alimento para mascotas y acuicultura. SalMar identifica a Nutrimar como una subsidiaria de propiedad total que convierte las materias primas residuales en ingredientes marinos. Este modelo genera valor a partir de materiales que de otro modo tendrían un uso limitado y reduce la dependencia directa de los insumos de captura silvestre. Las proteínas derivadas del salmón son particularmente relevantes para los compradores que buscan trazabilidad, posicionamiento premium y una narrativa de abastecimiento de subproductos. En consecuencia, la combinación de fuentes del mercado de proteína de pescado combina el suministro de anchoa a gran escala con ingredientes más especializados a base de salmón.
Por Forma:
El Polvo Mantiene la Escala, Mientras el Líquido Encuentra Nuevos UsosSe espera que el polvo represente el 67,83% del mercado de proteína de pescado en 2026, ya que se adapta a los sistemas estándar de mezcla seca para alimento, mantiene la calidad durante el almacenamiento a temperatura ambiente y se mueve eficientemente a través de los canales de exportación a granel. Estas características respaldan su uso en alimento para acuicultura, alimento para mascotas y productos de nutrición deportiva en polvo, donde el manejo y el almacenamiento consistentes son esenciales. La conversión planificada de TASA a gas natural en octubre de 2025 en su instalación de Chimbote muestra cómo los productores establecidos están protegiendo la economía del polvo mediante inversiones en procesos. El formato sigue vinculado a la infraestructura de peletización y se espera que mantenga un papel central en las formulaciones de alimento de gran volumen. Su amplia base instalada también proporciona a los proveedores una ruta familiar hacia los clientes existentes.
Se proyecta que la proteína de pescado líquida se expanda a un CAGR del 8,01% hasta 2032, impulsada por la demanda de la acuicultura larvaria y las formulaciones que priorizan la entrega rápida de nutrientes sobre la vida útil. Un estudio de 2025 en Frontiers in Nutrition identificó cambios en la distribución de péptidos y el color tras el tratamiento con hidrolizado de caballa, lo que potencialmente amplía las aplicaciones en cosméticos y alimentos funcionales. Los formatos líquidos también pueden permitir el recubrimiento por aspersión directa en los sistemas de alimento de criadero. La pasta sirve para una gama más pequeña de aplicaciones cosméticas y farmacéuticas tópicas, donde su textura apoya requisitos específicos de formulación. En consecuencia, el mercado de proteína de pescado está adoptando múltiples formatos de entrega en lugar de depender únicamente del polvo convencional.

Por Aplicación:
El Alimento Proporciona Volumen, Mientras los Suplementos Añaden ValorSe estima que el alimento animal representará el 41,35% del mercado de proteína de pescado en 2026, ya que las dietas de acuicultura para especies carnívoras dependen de insumos concentrados de nutrientes marinos. Las perspectivas OCDE-FAO proyectan que la acuicultura contribuirá con el 56% de la producción total de pesca para 2034, con la producción de salmónidos aumentando un 26% y la producción de camarón un 38%. Estas perspectivas proporcionan a los productores una base de demanda duradera para aplicaciones de alimento en especies de alto valor cultivadas. La investigación sobre la lubina asiática indica que el hidrolizado de atún mejora el rendimiento y los marcadores de salud en dietas con bajo contenido de harina de pescado. Por lo tanto, las aplicaciones de alimento proporcionan estabilidad de volumen a medida que se expanden las nuevas aplicaciones de nutrición humana.
Se prevé que el segmento de suplementos crezca a un CAGR del 8,56% hasta 2032, impulsado por productos de colágeno marino y péptidos que ingresan a los canales minoristas de farmacia y nutrición deportiva. La línea ProGo de Hofseth BioCare ilustra el cambio hacia ingredientes derivados del salmón con respaldo clínico para productos de salud humana. Los fabricantes de alimentos y bebidas también están evaluando las proteínas marinas para su uso en productos de panadería, bebidas, cereales, condimentos, confitería, alternativas lácteas y productos listos para consumir. Los requisitos de la FDA y la EFSA rigen los niveles de uso permitidos y las declaraciones de etiquetado, lo que hace que la preparación regulatoria sea crítica para estas aplicaciones. El cuidado personal y los cosméticos siguen siendo áreas de aplicación de menor volumen; sin embargo, los productos validados de colágeno y péptidos pueden alcanzar valores más altos.
Análisis Geográfico
América del Norte: La Profundidad de la Infraestructura Sostiene el Liderazgo del Mercado
Se proyecta que América del Norte tendrá la mayor participación del mercado de proteína de pescado con un 34,71% en 2026. Su posición está respaldada por la pesquería de reducción de menhaden verticalmente integrada de los Estados Unidos, una de las pesquerías comerciales de una sola especie más grandes del país por peso, según la Administración Nacional Oceánica y Atmosférica, y el corredor de procesamiento atlántico de Canadá[3]. La demanda interna está impulsada por los sectores de alimento para acuicultura, alimento para mascotas y nutrición deportiva. El cambio de la industria de alimento para mascotas de los Estados Unidos hacia formulaciones de proteínas novedosas, utilizando pescado marino para animales con posibles sensibilidades alimentarias, proporciona una vía de adopción relativamente aislada de la sustitución de proteínas básicas. Las instalaciones de Omega Protein en Virginia, Luisiana y Misisipi procesan colectivamente 437.000 toneladas métricas de menhaden anualmente. En octubre de 2025, la empresa amplió la producción de hidrolizado de proteína de pescado de alta pureza en su instalación de Virginia mediante sistemas de hidrólisis enzimática mejorados para satisfacer la creciente demanda de nutrición deportiva y alimento animal. Las importaciones de Noruega, Islandia y Chile complementan la demanda en los canales de ingredientes nutracéuticos y especializados. La incertidumbre regulatoria en torno a la revisión en curso de la Comisión de Pesca Marina de los Estados del Atlántico sobre las cuotas de reducción de menhaden podría aumentar la dependencia de las importaciones para grados específicos de ingredientes a mediano plazo.
Asia-Pacífico: La Intensidad de la Acuicultura Impulsa la Expansión Más Rápida
Se prevé que Asia-Pacífico crezca a un CAGR del 7,75% durante 2027-2032, el más rápido entre todas las geografías. El crecimiento está impulsado por China, que representó el 50,7% de la harina de pescado utilizada en la acuicultura global en 2024, frente al 42,9% un año antes, según datos de IFFO presentados en Tokio en octubre de 2025. Mukka Proteins de India, el mayor productor de harina de pescado y aceite de pescado del país, reportó un aumento interanual del 182% en la ganancia neta en el segundo trimestre del ejercicio fiscal 2026 y una cartera de pedidos en Bangladesh, Vietnam, China, Arabia Saudita y el sudeste asiático, lo que refleja la creciente demanda regional. Japón es el segmento más maduro de la región, con la demanda interna de harina de pescado proyectada para aumentar de 330.000 toneladas en 2025 a 380.000 toneladas en 2026. El sector de la acuicultura representa el 72% de la demanda, mientras que la depreciación del yen ha aumentado el costo de las importaciones de Perú y Chile, lo que fomenta la utilización de subproductos domésticos. Tailandia e Indonesia son mercados clave de crecimiento para el alimento de acuicultura. La investigación sobre la lubina asiática en 2025 mostró que los hidrolizados de proteína marina pueden reemplazar hasta el 60% de la harina de pescado en dietas con bajo contenido de harina de pescado sin afectar el rendimiento de crecimiento ni la salud intestinal. Corea del Sur y Australia son mercados más pequeños pero estructuralmente estables, donde los ingredientes de proteína marina premium están ganando presencia en farmacias y puntos de venta de nutrición deportiva.
Dinámicas de Crecimiento Distintas en Europa, América del Sur y Oriente Medio y África
El sector de proteína de pescado de Europa está respaldado por la industria de ingredientes marinos de Noruega, que incluye Pelagia, Hofseth BioCare y TripleNine, que operan 26 fábricas en Noruega, el Reino Unido, Irlanda y Dinamarca. Los marcos de la EFSA rigen la entrada de ingredientes proteicos derivados del mar en los canales de nutrición humana. Alemania, el Reino Unido, Francia y los Países Bajos son centros clave de demanda de fracciones de proteína de pescado de alto valor utilizadas en nutrición clínica, fortificación de fórmulas infantiles y cosmecéuticos. Se espera que Pelagia lance EPAX Evolve 05 en abril de 2025 como el primer concentrado de VLC-PUFA disponible comercialmente en el mundo. Su estatus de alimento no novedoso de la EFSA y el reconocimiento GRAS de los Estados Unidos reflejan la trayectoria de ingredientes de grado clínico seguida por los productores europeos. América del Sur sirve principalmente como ancla de suministro. Se espera que TASA produzca 276.093 toneladas de harina de pescado en 2025, valorice 24.883 toneladas de residuos y reduzca el consumo de agua en un 22,6%, según su informe de sostenibilidad. La biomasa de salmón en Brasil y Chile se está recuperando y se proyecta que crecerá entre un 7 y un 8% interanual, creando flujos adicionales de extracción de proteínas. Oriente Medio y África son mercados de consumo emergentes. Egipto, Nigeria y Sudáfrica están expandiendo la producción de acuicultura, con alimento a base de harina de pescado como fuente principal de proteínas. Mientras tanto, los Emiratos Árabes Unidos y Arabia Saudita están ampliando los canales de distribución de suplementos alimenticios, donde los productos de colágeno de proteína marina y péptidos bioactivos están ganando presencia en farmacias y puntos de venta de bienestar.
Panorama Competitivo
Concentración del Mercado
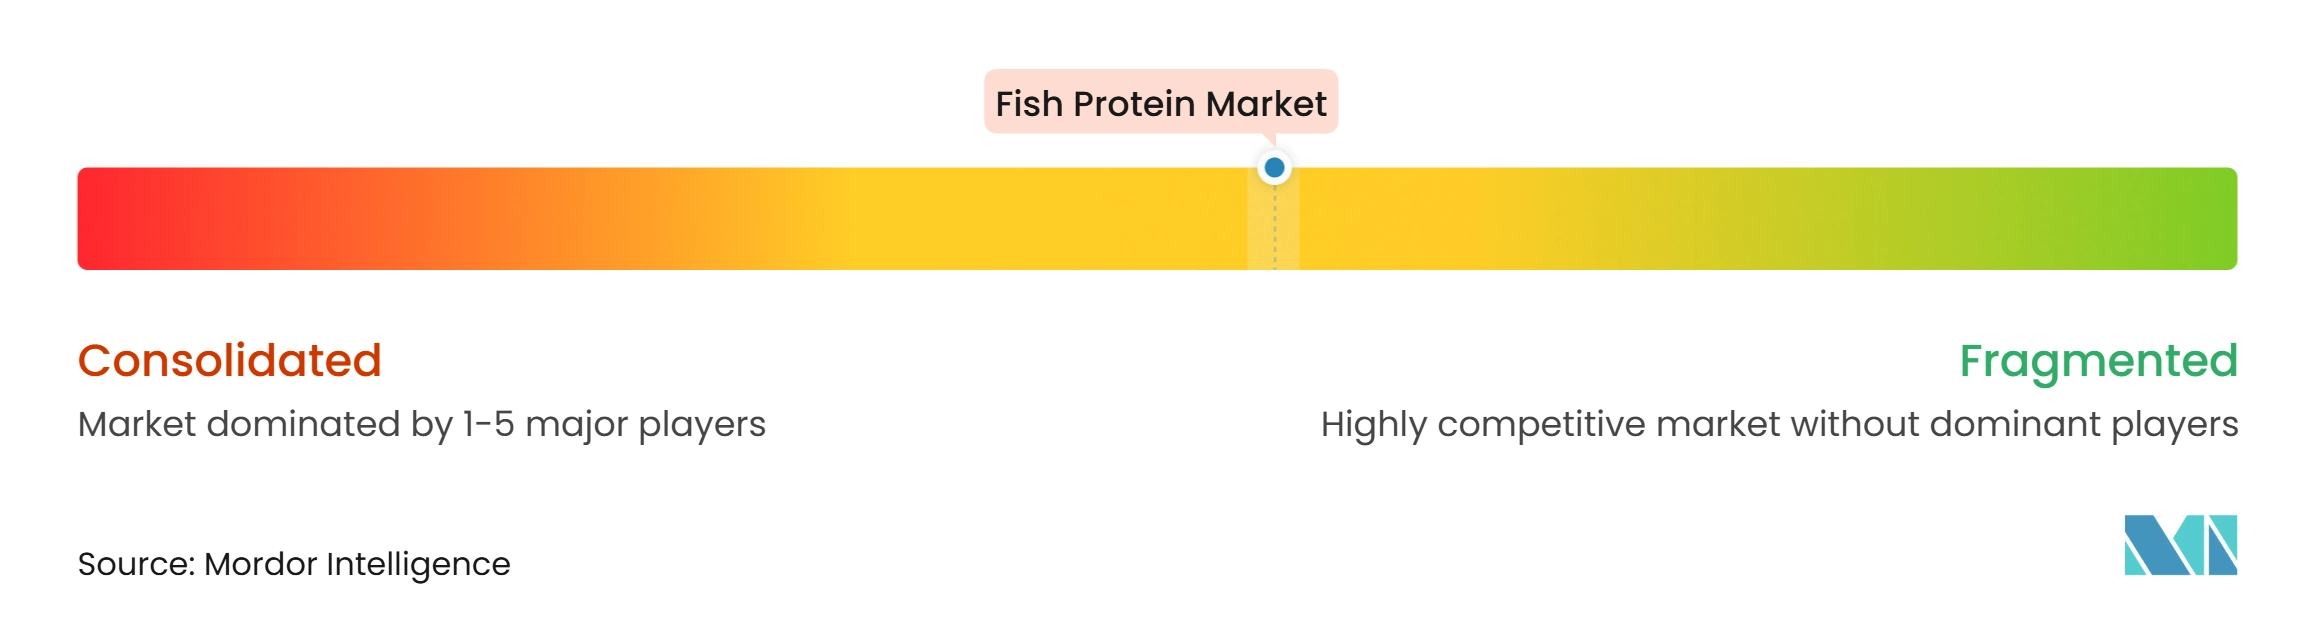
El mercado de proteína de pescado está moderadamente fragmentado, con pesquerías integradas, procesadores de subproductos y especialistas en ingredientes bioactivos que atienden diferentes partes de la cadena de valor. La escala, el acceso confiable a materias primas y la tecnología de procesamiento son cada vez más importantes a medida que los clientes exigen calidad consistente y suministro trazable. En mayo de 2025, Pelagia adquirió Fjord Solutions, añadiendo capacidades de captura de lodos y ampliando su papel desde el procesamiento de capturas hasta la recuperación de residuos de acuicultura. Mukka Proteins también fortaleció su posición de procesamiento mediante adquisiciones en 2025, destacando el valor de la capacidad de producción y el acceso a materias primas alternativas. Estos desarrollos subrayan la creciente importancia de los sistemas de suministro integrados en el mercado de proteína de pescado.
La tecnología sirve como un diferenciador competitivo clave en las aplicaciones premium. En febrero de 2025, Hofseth BioCare y Symrise acordaron ampliar la capacidad de hidrólisis enzimática en Berkåk, con producción programada para comenzar en el segundo trimestre de 2027. La unidad EPAX de Pelagia también está invirtiendo en tecnologías de fraccionamiento propias para ácidos grasos especializados. La documentación clínica, la experiencia en procesos y la pureza consistente son más difíciles de replicar que la producción básica de productos básicos. Las empresas que combinan estas capacidades pueden atender a clientes que requieren mayor evidencia científica y soporte técnico.
El estatus de alimento no novedoso de la EFSA y el posicionamiento GRAS de los Estados Unidos pueden mejorar el acceso a las aplicaciones de nutrición reguladas. Las Directrices de Acuicultura Sostenible de la FAO también dan forma a las expectativas de abastecimiento de ingredientes marinos. Los procesadores más pequeños noruegos e islandeses están apuntando a productos de etiqueta limpia derivados de materias primas recicladas. El mercado de proteína de pescado ofrece oportunidades para proveedores diferenciados; sin embargo, la variabilidad biológica puede afectar rápidamente los costos de insumos y el posicionamiento competitivo.
Líderes de la Industria de Proteína de Pescado
-
Omega Protein Corporation
-
Hofseth BioCare ASA
-
Symrise AG
-
Biomega Group AS
-
Copalis Industries SAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Proteína de Pescado Empresas cubiertas en este informe
- Omega Protein Corporation
- Hofseth BioCare ASA
- Symrise AG
- Biomega Group AS
- Copalis Industries SAS
- Bio-Marine Ingredients Ireland Ltd.
- Scanbio Marine Group AS
- TripleNine Group A/S
- TASA, Tecnológica de Alimentos S.A.
- Diana Aqua, a Symrise AG business
- Alaska Protein Recovery, LLC
- Sopropeche S.A.
- Janatha Fish Meal and Oil Products
- Mukka Proteins Limited
- Kemin Industries, Inc.
- Pelagia AS
- FF Skagen A/S
- Sociedad Pesquera Landes S.A.
- Scoular Company
- Neptune’s Harvest
Desarrollos recientes de la industria en Mercado de Proteína de Pescado
- Abril de 2025: Nutrition from Water (NXW) firmó un acuerdo de desarrollo conjunto con el distribuidor japonés de ingredientes Nissei Kyokei para comercializar Marine Whey, un ingrediente proteico derivado del océano. La asociación tenía como objetivo introducir el ingrediente a los fabricantes japoneses de alimentos, lácteos y nutrición, ampliando sus aplicaciones B2B y la distribución internacional.
- Marzo de 2025: Mukka Proteins adquirió una participación del 51% en GSM Marine Export por 14 millones de INR. La adquisición fortaleció sus capacidades de fabricación de harina de pescado y aceite de pescado, mejoró el abastecimiento de materias primas y amplió su capacidad de suministro para clientes B2B en las industrias de alimento para acuicultura, nutrición avícola y alimento para mascotas.
- Febrero de 2025: Hofseth BioCare se asoció con Symrise para desarrollar una segunda instalación de hidrólisis enzimática en Berkåk, Noruega. Con el respaldo de un préstamo de 5 millones de EUR de Symrise, la expansión tenía como objetivo triplicar la capacidad de producción de HBC de proteínas derivadas del salmón e ingredientes bioactivos para salud humana, alimentos funcionales y aplicaciones de nutrición para mascotas. La producción estaba prevista para el segundo trimestre de 2027.
Alcance del Informe del Mercado Global de Proteína de Pescado
La proteína de pescado es cualquier material rico en proteínas derivado de la carne de pescado, el pescado entero o los subproductos del procesamiento de pescado (como recortes, pieles o huesos) que se añade a alimentos, suplementos o piensos por su valor nutricional o propiedades funcionales. El mercado de proteína de pescado está segmentado por tipo de producto, fuente, aplicación y geografía. Por tipo de producto, el mercado está segmentado en hidrolizado, concentrado, aislado y otros tipos de productos. Por fuente, el mercado está segmentado en anchoa, sardina, atún, caballa, arenque, menhaden, salmón y otras fuentes. Por forma, el mercado está segmentado en polvo, líquido y pasta. Por aplicación, el mercado está segmentado en alimento animal, cuidado personal, alimentos y bebidas, y suplementos. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hidrolizado de Proteína de Pescado |
| Concentrado de Proteína de Pescado |
| Aislado de Proteína de Pescado |
| Otros Productos de Proteína de Pescado |
| Anchoa |
| Sardina |
| Atún |
| Caballa |
| Arenque |
| Menhaden |
| Salmón |
| Otras Fuentes |
| Polvo |
| Líquido |
| Pasta |
| Alimento Animal | |
| Cuidado Personal y Cosméticos | |
| Alimentos y Bebidas | Panadería |
| Bebidas | |
| Cereales para el Desayuno | |
| Condimentos/Salsas | |
| Confitería | |
| Productos Lácteos y Alternativas Lácteas | |
| Productos Alimentarios Listos para Consumir/Listos para Cocinar | |
| Otros | |
| Suplementos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Hidrolizado de Proteína de Pescado | |
| Concentrado de Proteína de Pescado | ||
| Aislado de Proteína de Pescado | ||
| Otros Productos de Proteína de Pescado | ||
| Por Fuente | Anchoa | |
| Sardina | ||
| Atún | ||
| Caballa | ||
| Arenque | ||
| Menhaden | ||
| Salmón | ||
| Otras Fuentes | ||
| Por Forma | Polvo | |
| Líquido | ||
| Pasta | ||
| Por Aplicación | Alimento Animal | |
| Cuidado Personal y Cosméticos | ||
| Alimentos y Bebidas | Panadería | |
| Bebidas | ||
| Cereales para el Desayuno | ||
| Condimentos/Salsas | ||
| Confitería | ||
| Productos Lácteos y Alternativas Lácteas | ||
| Productos Alimentarios Listos para Consumir/Listos para Cocinar | ||
| Otros | ||
| Suplementos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de proteína de pescado?
La demanda de alimento para acuicultura, los requisitos de abastecimiento sostenible y el uso en productos de salud respaldan la demanda.
¿Qué producto de proteína de pescado lidera por ingresos?
El hidrolizado lideró los tipos de productos con una participación de ingresos del 47,06% en 2026. Su flexibilidad de procesamiento respalda aplicaciones de alimento, cosméticos y nutrición humana.
¿Qué fuente de proteína de pescado está creciendo más rápido?
Se prevé que el salmón crezca a un CAGR del 7,79% hasta 2032, respaldado por la valorización de subproductos. Proporciona una fuente trazable para aplicaciones de ingredientes premium.
¿Qué aplicación está creciendo más rápido para la proteína de pescado?
Se proyecta que los suplementos se expandan a un CAGR del 8,56% hasta 2032. Los péptidos marinos y el colágeno están ingresando a los canales minoristas de farmacia y nutrición deportiva.