
魚タンパク質市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
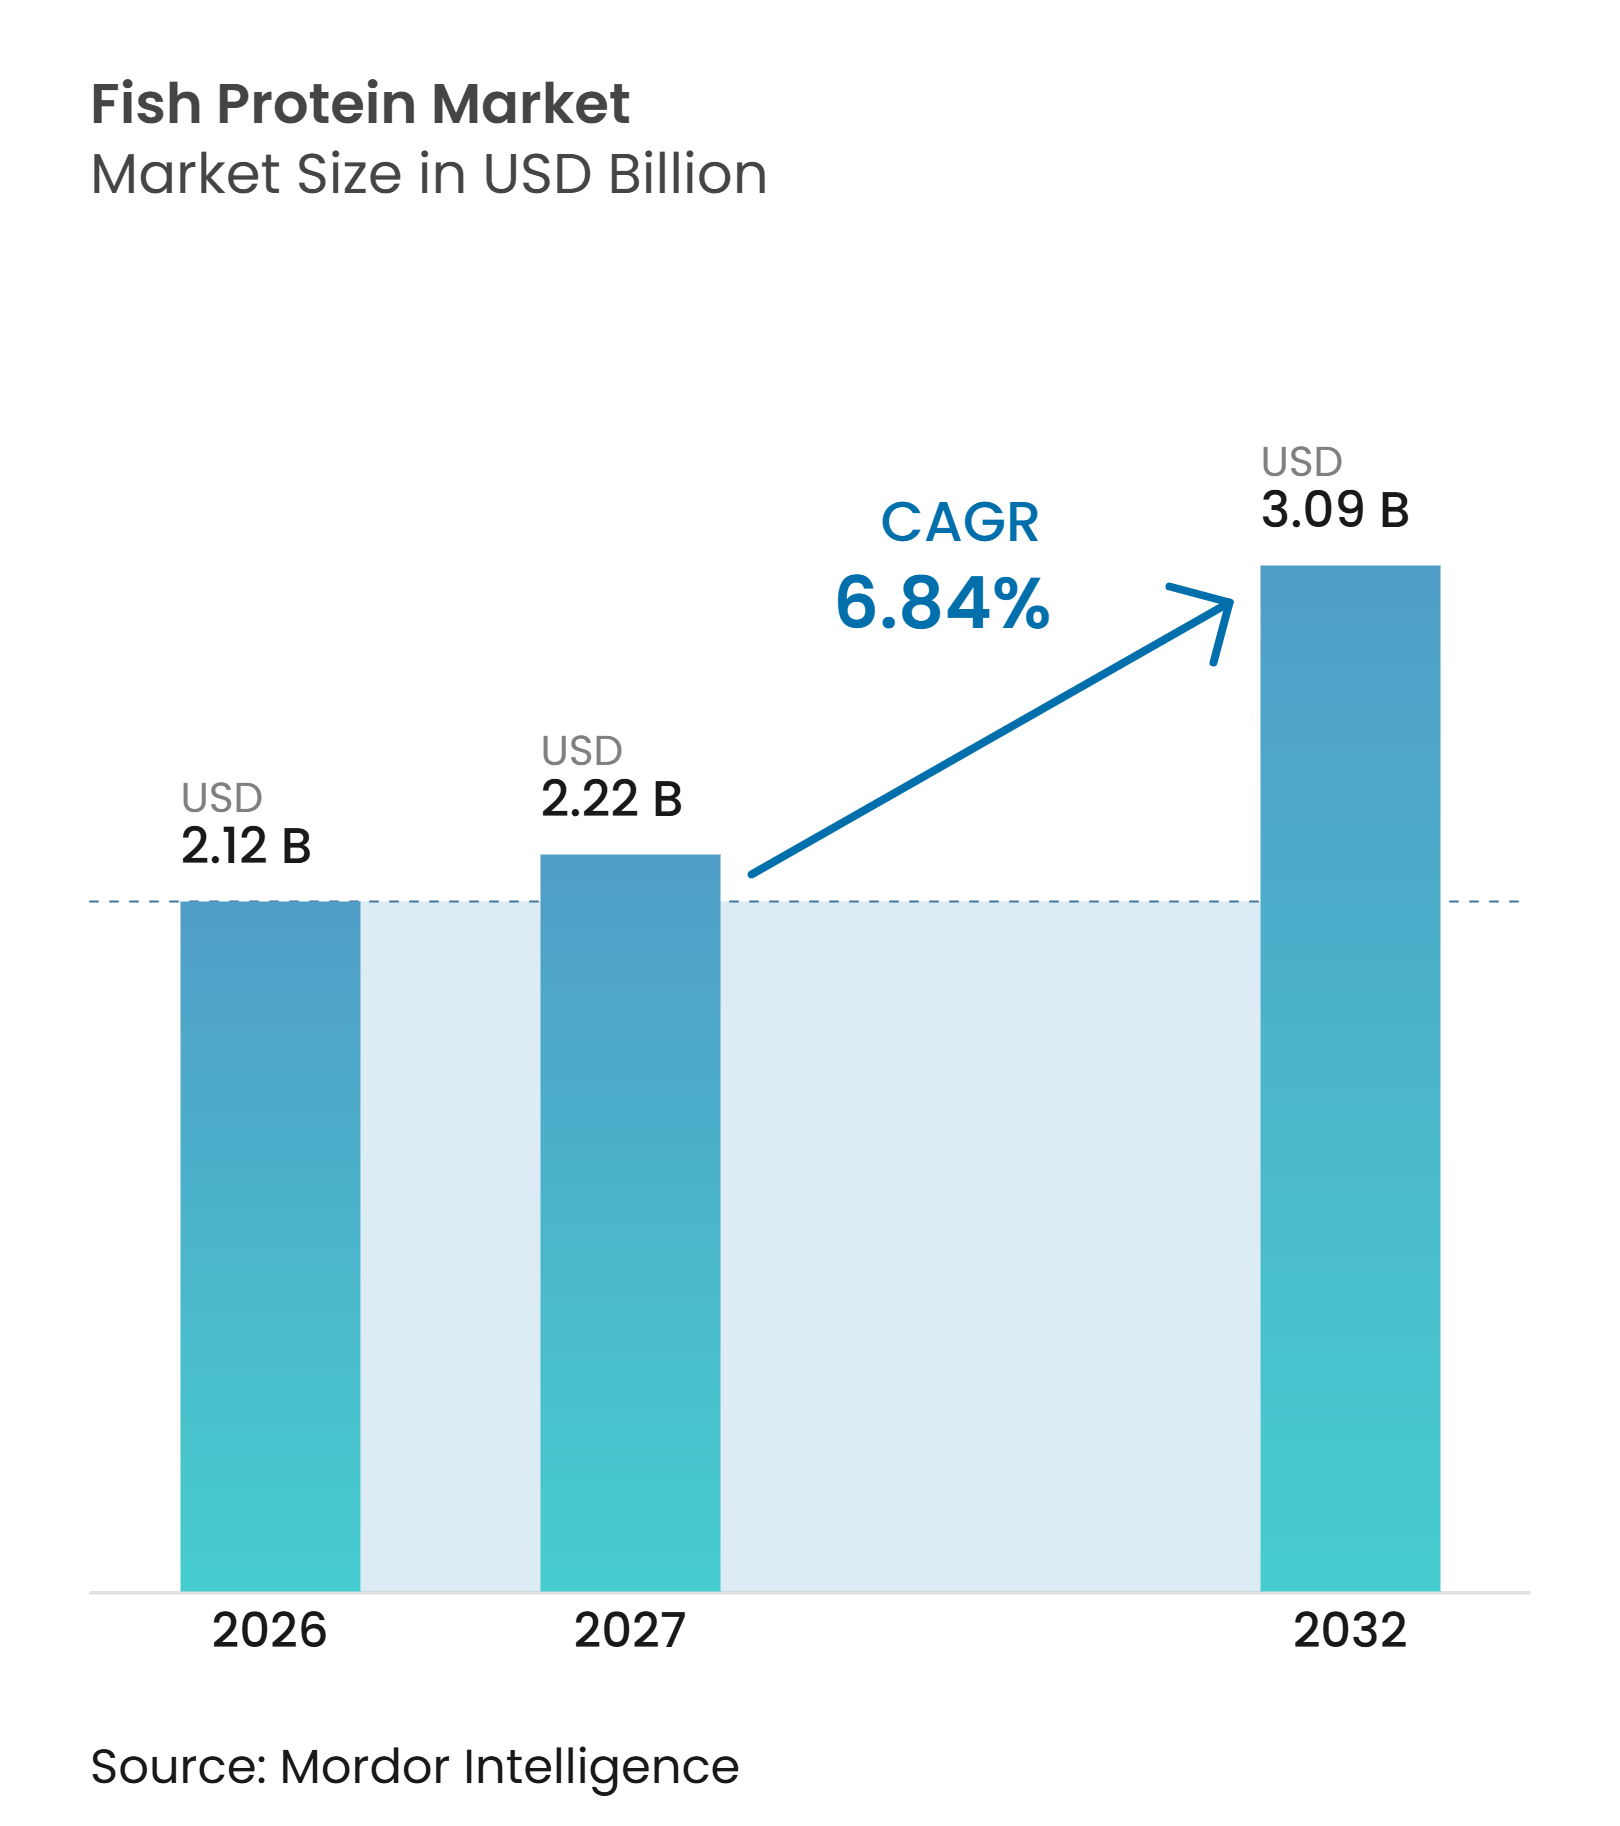
| 市場規模 (2027) | 2.22 十億米ドル |
| 市場規模 (2032) | 3.09 十億米ドル |
| 成長率 (2027 - 2032) | 6.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる魚タンパク質市場分析
魚タンパク質市場規模は、2026年の2.12 ビリオン 米ドルから2027年には2.22 ビリオン 米ドルに増加し、2032年までに3.09 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.84%で成長します。魚タンパク質市場は、養殖飼料の需要、健康製品における海洋成分の幅広い活用、およびトレーサビリティを重視した原材料調達要件によって支られています。生産者は、純度、官能特性、および臨床的裏付けが購買決定に影響する人間栄養向けの高付加価値加水分解物・分離物と、コモディティ飼料原料を区別しています。文書化された調達を必要とし、全魚投入への依存を低減したいバイヤーにとって、トレーサブルな副産物供給の重要性が高まっています。臨床的エビデンス、官能品質、および加工効率が、プレミアム用途における製品開発を形成し、どのサプライヤーが高付加価値のポジションを獲得できるかに影響しています。ペルーとノルウェーへの供給集中は、依然として魚タンパク質市場を漁獲条件、バイオマス評価、エネルギーコスト、および規制上の決定にさらしています。
主要レポートのポイント
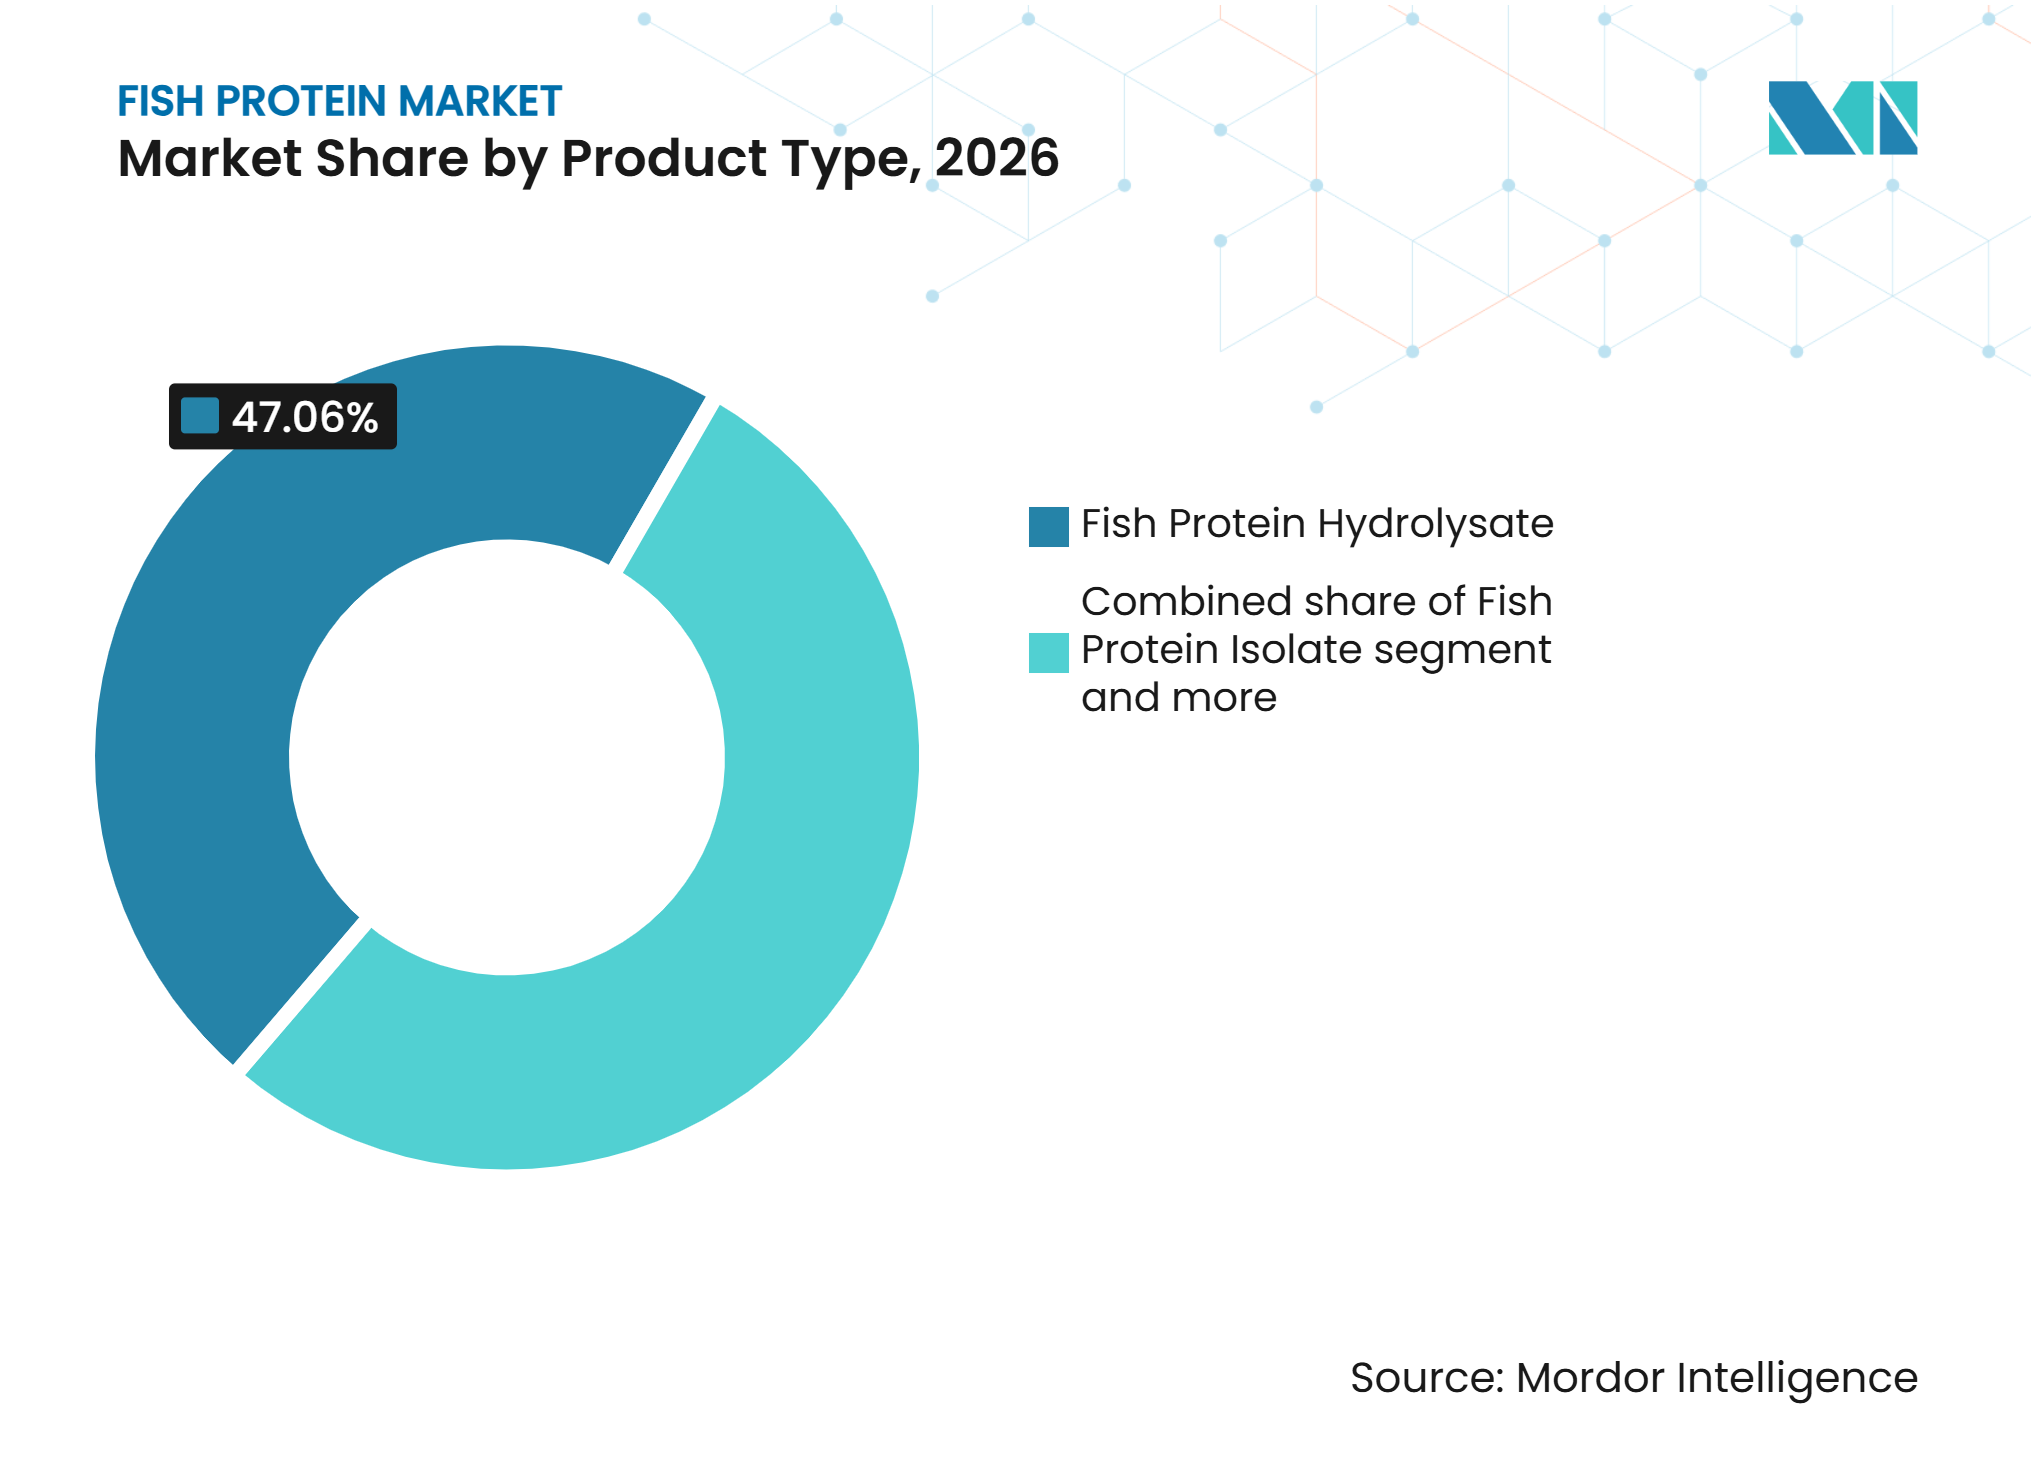
- 製品タイプ別では、加水分解物が2026年に47.06%の収益シェアを占め、分離物は2032年までCAGR 7.21%で拡大すると予測されています。
- 原料別では、アンチョビが2026年に32.17%の収益シェアを占め、サーモンは2032年までCAGR 7.79%で拡大すると予測されています。
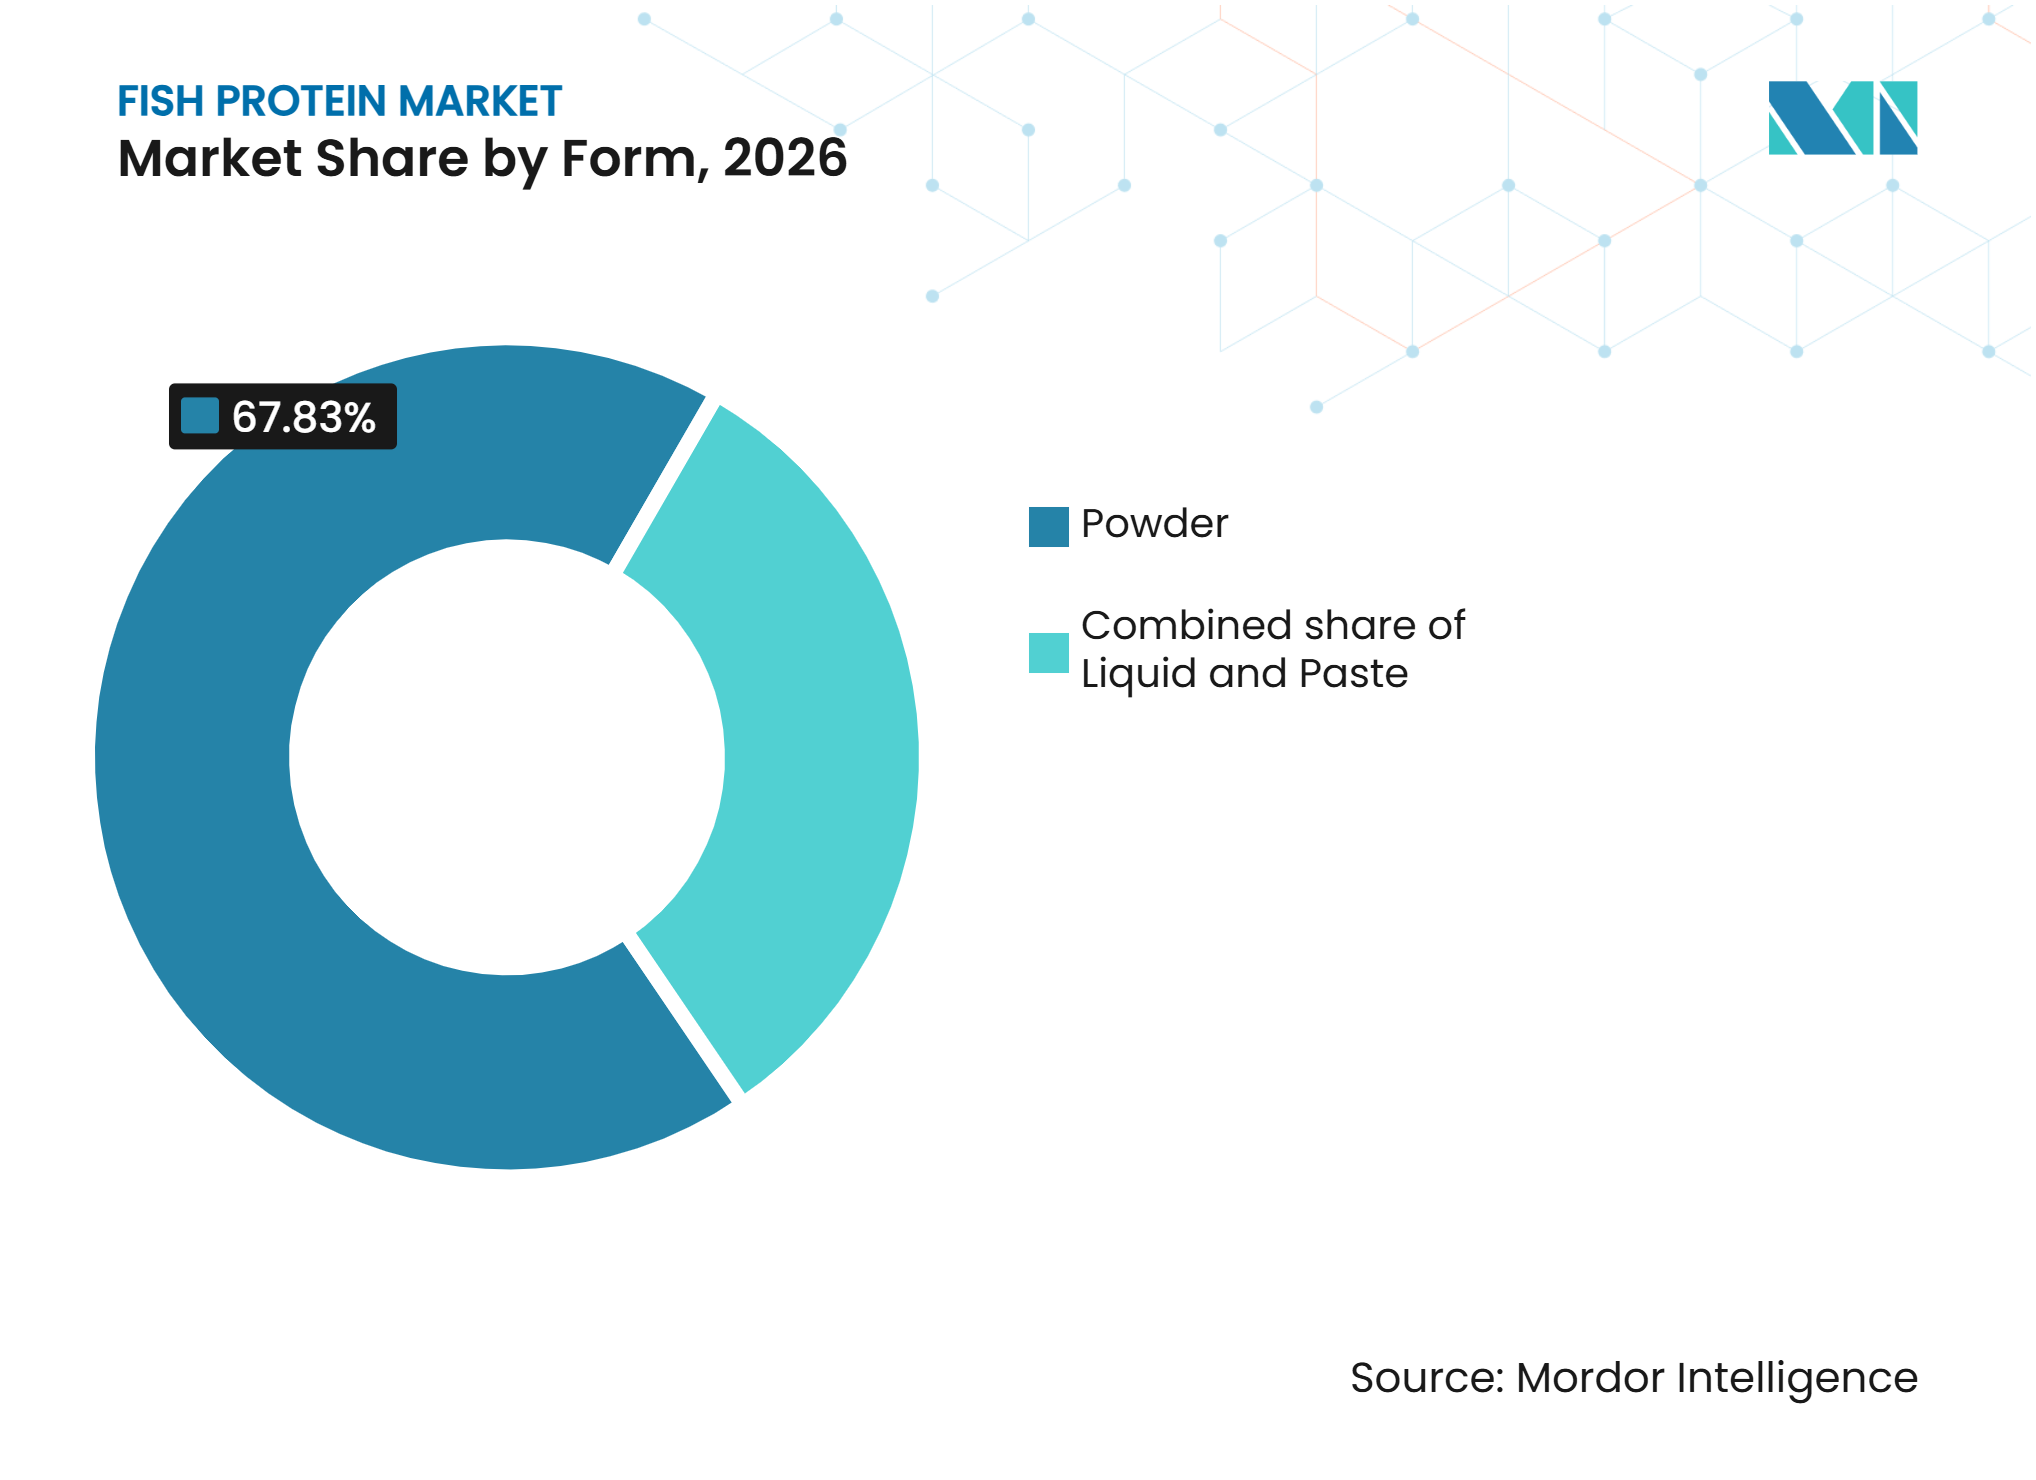
- 形態別では、粉末が2026年に67.83%の収益シェアを占め、液体は2032年までCAGR 8.01%で拡大すると予測されています。
- 用途別では、動物飼料が2026年に41.35%の収益シェアを占め、サプリメントは2032年までCAGR 8.56%で拡大すると予測されています。
- 地域別では、北米が2026年に34.71%の収益シェアを占め、アジア太平洋地域は2032年までCAGR 7.75%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能なタンパク質源への需要の高まり | +1.5% | 世界全体 | 長期(4年以上) |
| 養殖飼料の生産・消費の拡大 | +1.8% | アジア太平洋地域を中心に、南米・欧州へ波及 | 中期(2〜4) |
| 高品質な動物栄養への需要の増加 | +1.2% | アジア太平洋地域を中心に、北米 | 中期(2〜4年) |
| 機能性食品製品への用途拡大 | +0.8% | 北米および欧州 | 長期(4年以上) |
| スポーツ栄養サプリメントへの需要の増加 | +0.9% | 北米、欧州、およびアジア太平洋地域 | 長期(4年以上) |
| 魚タンパク質抽出技術の進歩 | +0.7% | ノルウェー、北米、および日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
持続可能なタンパク質源への需要の高まり
魚タンパク質は、いくつかの陸上動物性タンパク質と比較して資源効率が高く、より広範なタンパク質産業における持続可能性プロファイルを強化しています。FAOの調査によると、魚タンパク質は豚肉の13分の1の水しか必要とせず、タンパク質1キログラムあたりの排出量は牛肉の10分の1以下になり得ます。これらの資源効率上の優位性は、増大する世界のタンパク質需要を満たすための潜在的に低環境負荷な代替品として魚タンパク質を位置づけています。IFFOは、2025年第1〜第3四半期の世界の魚粉累積生産量が前年比8%増加したと報告しており、魚粉サプライチェーン全体での継続的な活動を反映しています[1]。フィレ加工副産物の活用拡大は、利用可能な水産資源のより効率的な使用を支援しながら、全魚投入への魚タンパク質市場の依存度をさらに低減できます。さらに、FAOの2025年持続可能な養殖ガイドラインは、トレーサビリティ、責任ある調達、および水産資源の循環利用を優先する調達モデルを支持しています。
養殖飼料の生産・消費の拡大
OECD-FAO農業アウトルック2025〜2034は、世界の養殖生産量が2024年の約1億9,300万トンから2034年までに2億1,200万トンに達すると予測しています[2]。養殖における魚粉使用量は、油糧種子由来の代替品のシェア拡大にもかかわらず、16%増加して490万トンに達すると予測されています。中国は2034年までに世界の魚粉消費量の42%を占めると予測されています。FAO GLOBEFISHのデータも、中国が2025年第1四半期にペルーの魚粉輸出の67%を吸収したことを示しており、世界的な価格形成を支える需要集中を浮き彫りにしています。IFFOによると、ペルーは2025年の第1回アンチョビ漁期の割当量を300万メトリックトンに設定しており、これは7年間で最大の割当量です。IFFOは、2025年の世界の魚粉生産量の通年見通しを540〜560万トンと推計しており、近い将来の養殖飼料需要に対して十分な供給カバレッジを提供しています。2034年までに26%成長すると予測されているサーモン養殖は、魚タンパク質に大きく依存しています。サーモンは幼魚期と成長期の両方において完全なアミノ酸プロファイルを必要とし、植物性タンパク質はコストのかかる合成アミノ酸補給なしにはこれを提供できません。世界銀行は養殖業を世界で最も急成長している食料生産セクターと位置づけています。さらに、エビ、サーモン、スズを含む高付加価値養殖種の構造的成長は、これらの種がティラピアやコイなどのコモディティ種よりも魚タンパク質集約度が高いため、魚タンパク質需要を増加させます。
スポーツ栄養サプリメントへの需要の増加
魚タンパク質加水分解物は、そのペプチドが急速な消化を可能にするため、回復重視の栄養をサポートします。世界のスポーツ・アクティブ栄養市場は、より広範なビタミン・サプリメント産業の約2倍の速度で拡大しており、クリーンラベルの海洋タンパク質は、ペスカタリアンの消費者や食物過敏症を持つ消費者の間で乳製品・大豆由来の代替品に対してシェアを拡大し続けています。Hofseth BioCareは、2025年第2四半期の人間栄養B2B売上が前年比180%増加し、930万ノルウェークローネに達したと報告しました。欧州、中国、東南アジア市場では、同社のサーモン由来ペプチドであるProGoへの強い需要が見られました。ProGoはまた、2025年に中国の「パンパンカップ」食品メーカー賞を受賞し、世界で最も競争の激しい健康成分市場の一つにおける機関的認知を示しました。コモディティ加水分解物からエビデンスに基づく成分ポジショニングへと移行するメーカーは、同等の研究インフラなしにはコモディティ競合他社がアクセスできない価格プレミアムを獲得できます。この軌跡は、タンパク質のユニットコストではなく、臨床的検証が主要な競争上の差別化要因として機能する市場を示しています。
魚タンパク質抽出技術の進歩
酵素加水分解最適化研究によると、タイとスズキの副産物加水分解物は、粗魚粉画分と比較して優れた乳化活性と起泡能力を持ち、タンパク質含有量80%以上を達成できることが示されています。MDPIの発酵ジャーナル(2025年)は、酵素・超音波複合処理が酵素消費量を削減しながら加水分解度を4〜5パーセントポイント向上させることができると報告しています。大西洋タラの二次原料からの処理サンプルも、対照サンプルと比較して2.5〜3.2倍高い抗酸化活性を記録しました。Pelagiaのノルウェーのノルウェー水産養殖研究基金(FHF)助成研究プロジェクトは、2025年10月に完了予定であり、浮魚魚タンパク質加水分解物に対する過熱蒸気、パルス燃焼乾燥、および回転流動床乾燥を評価しています。過熱蒸気は、従来の熱風乾燥と比較してエネルギー消費量を最大30%削減しながら、ほぼ同等の魚粉品質を実現でき、海洋タンパク質粉末の生産経済性を改善します。これらの技術が商業的に拡大するにつれて、中規模の地域加工業者の参入コストを低下させ、競争的な供給を拡大し、ノルウェーとペルー以外への製造の多様化が期待されます。成分バイヤーは、原産地別の検証済み品質の魚タンパク質画分の選択肢が広がり、供給の冗長性が高まることで恩恵を受けるでしょう。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い生産コストと加工費用 | -0.9% | 世界全体、特にアジア太平洋地域と南米で顕著 | 中期(2〜4年) |
| 原料魚の入手可能性の変動 | -0.8% | 南米(ペルー・チリを中心に)、世界全体へ波及 | 短期(2年以内) |
| 魚タンパク質成分を規制する厳格な規制 | -0.5% | 欧州、北米、および日本 | 長期(4年以上) |
| 魚臭と不快な味のプロファイル | -0.4% | 北米および欧州(消費者市場) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い生産コストと加工費用
全魚または加工副産物を精製タンパク質成分に変換するには、エネルギー集的な乾燥、酵素処理、および多くの場合、膜ろ過が必要です。これらの工程はバリューチェーン全体でコストを引き上げ、魚タンパク質を同等のタンパク質含有量を持つ大豆やエンドウ豆タンパク質濃縮物よりも高価にしています。ペルー産魚粉のFOB価格は2025年11月に1メトリックトンあたり1,735米ドルに達すると予測されており、前年比15.8%の増加です。上流の投入コストの上昇は、魚粉を主要原料として使用する加水分解物・分離物メーカーの下流価格に連鎖する可能性があります。食品グレードおよびニュートラシューティカルグレードの魚タンパク質については、精製により酵素加水分解装置、pH制御システム、およびスプレー乾燥インフラのコストが追加され、小規模加工業者は十分なスループットなしにはこれを正当化するのが難しい場合があります。TASAは2025年10月にチンボテ施設を天然ガスに転換し、CO2排出量を18%(年間約6,500トン)削減する予定です。これは、持続可能性への投資とコスト競争力が十分な規模で一致できることを示しています。しかし、小規模な成分生産者は中期的に生産コスト上の不利に直面する可能性が高く、価格感応度の高い用途における市場参入と競争力を制約します。
原料魚の入手可能性の変動
ペルーとノルウェーは世界の魚タンパク質サプライチェーンの基盤となっていますが、急激で予測不可能な供給収縮を引き起こす可能性のある海洋生態系の変動にさらされたままです。aqua.cl(2025年)が引用したNature Foodの研究は、養殖需要が供給成長を上回るにつれて、早ければ2028年に魚粉不足が生じる可能性があることを示しています。ペルーのカタクチイワシ漁獲量への軽微な混乱でも、不均衡な価格変動を引き起こす可能性があります。ペルーは世界の魚粉生産量の約20%、世界で取引されるEPAおよびDHAの最大30%を占めています。2025年の第2回北中部アンチョビ漁期について、ペルーは当初、2024年比80%減の50万メトリックトンの総漁獲可能量を設定しましたが、IMAREPEの最新バイオマス評価によりPRODUCEが割当量を163万メトリックトンに引き上げました。この方針転換は、魚タンパク質バリューチェーン全体のバイヤーが直面する規制上・生態学的な不確実性を浮き彫りにしています。OECD-FAOアウトルック(2025年)は、2027年と2031年のエルニーニョ現象がそれぞれ南米の漁獲量を約200万トン削減する可能性があると予測しています。これに対応して、下流の魚タンパク質メーカーは、戦略的在庫管理、代替種からのデュアルソーシング、および野生漁獲変動との相関が低い副産物由来の供給を採用しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
加水分解物がリード、分離物が最速で拡大加水分解物は2026年の魚タンパク質市場シェアの47.06%を占めると予測されており、養殖飼料における確立された役割と、化粧品および人間の健康用途での使用拡大を反映しています。加水分解により、メーカーは飼料、美容、および栄養製剤向けにペプチドサイズと機能特性を調整でき、加水分解物に対して未加工の魚粉よりも高い用途柔軟性を提供します。2025年のApplied Sciences誌の論文は、加水分解物が成長性能を低下させることなく特定の養殖飼料配合において魚粉の50〜60%を代替できることを報告すると予測されており、主要飼料成分としての使用を支持しています。魚タンパク質濃縮物は、生物活性の特異性がそれほど重要でない用途において、そのコスト効率とペレット化イフラとの適合性から中間的な位置を占めています。魚タンパク質分離物は、高純度、中性の官能プロファイル、および改善された生産収率を評価する臨床・スポーツ栄養製品からの需要に牽引され、2032年までCAGR 7.21%で成長すると予測されています。
特殊コラーゲン製剤と機能性ペプチド画分は、魚タンパク質市場内のより小規模で高付加価値の製品セグメントを代表しています。生産者は、テクスチャー、吸収性、または定義された生物学的機能がバルクタンパク質供給よりも重要な用途でこれらの材料を使用します。魚タンパク質分離物の生産は、収率を改善しコストを削減するために等電点沈殿や限外ろ過などの技術を使用します。これらのプロセス改善により、特殊な臨床製品を超えて、よりアクセスしやすいスポーツ栄養配合への使用が拡大できます。したがって、魚タンパク質市場における製品選択は、価格、機能的性能、および文書化された成分品質に対する顧客の要件のバランスに依存します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
原料別:
アンチョビが規模を支え、サーモンがプレミアム用途を構築アンチョビは2026年の魚タンパク質市場の32.17%を占めると予測されており、ペルーの成熟した加工インフラ、確立された輸出ルート、およびコモディティ海洋成分の供給における重要な役割によって支えられています。IFFOは2025年の世界の魚粉生産量を540〜560万トンと予測しており、ペルーが総生産量の20%を占めています。ペルーの漁船団は163万トンの第2回北中部割当量のほぼ98%を水揚げし、中国の養殖需要はアンチョビ由来供給の主要な牽引力であり続けています。イワシ、サバ、ニシンはスカンジナビアと西欧の特殊加工回廊を支援し、メンハーデンは米国のサプライチェーンに不可欠なままです。サーモンは、加工業者が副産物をプレミアム成分の生産にますます活用するにつれて、2032年までCAGR 7.79%で成長すると予測されています。
Nutrimarはベルゲンのバイオリファイナリーで年間4万トンのサーモン副産物を加工し、ペットフードおよび養殖飼料用途向けのサーモンタンパク質とオメガ3オイルを生産しています。SalMarはNutrimarを、残余原材料を海洋成分に変換する完全子会社として位置づけています。このモデルは、そうでなければ限られた用途しかない材料から価値を生み出し、野生漁獲投入への直接依存を低減します。サーモン由来タンパク質は、トレーサビリティ、プレミアムポジショニング、および副産物調達のナラティブを求める購買者にとって特に関連性が高いです。その結果、魚タンパク質市場の原料ミックスは、大規模なアンチョビ供給とより特殊化されたサーモンベースの成分を組み合わせています。
形態別:
粉末が規模を維持し、液体が新たな用途を開拓粉末は2026年の魚タンパク質市場の67.83%を占めると予測されており、標準的な乾式混合飼料システムに適合し、常温保管中の品質を維持し、バルク輸出チャネルを通じて効率的に流通します。これらの特性は、一貫した取り扱いと保管が不可欠な養殖飼料、ペットフード、および粉末スポーツ栄養製品での使用を支援します。TASAが計画している2025年10月のチンボテ施設での天然ガスへの転換は、確立された生産者がプロセス投資を通じて粉末の経済性を守る方法を示しています。この形態はペレット化インフラと結びついており、大量飼料配合において中心的な役割を維持すると予測されています。その広範な既存設備基盤は、サプライヤーに既存顧客への馴染みのあるルートも提供します。
液体魚タンパク質は、幼生養殖からの需要と、貯蔵寿命よりも迅速な栄養素供給を優先する配合に牽引され、2032年までCAGR 8.01%で拡大すると予測されています。2025年のFrontiers in Nutrition誌の研究は、サバ加水分解物処理後のペプチド分布と色の変化を特定し、化粧品や機能性食品への用途拡大の可能性を示しました。液体形態は、孵化場飼料システムでの直接スプレーコーティングも可能にします。ペーストは、そのテクスチャーが特定の配合要件を支援する局所用化粧品および医薬品用途のより小さな範囲に対応しています。その結果、魚タンパク質市場は従来の粉末のみに依存するのではなく、複数の供給形態を採用しています。

用途別:
飼料が量を提供し、サプリメントが価値を付加動物飼料は2026年の魚タンパク質市場の41.35%を占めると推定されており、肉食性種の養殖飼料が濃縮された海洋栄養素投入に依存しているためです。OECD-FAOアウトルックは、2034年までに養殖業が総漁業生産量の56%を占め、サーモン生産が26%、エビ生産が38%増加すると予測しています。このアウトルックは、高付加価値養殖種全体の飼料用途に対して生産者に持続的な需要基盤を提供します。アジアスズキに関する研究は、マグロ加水分解物が低魚粉飼料における性能と健康指標を改善することを示しています。したがって、飼料用途は新たな人間栄養用途が拡大するにつれて量の安定性を提供します。
サプリメントセグメントは、薬局やスポーツ栄養小売チャネルに参入する海洋コラーゲンおよびペプチド製品に牽引され、2032年までCAGR 8.56%で成長すると予測されています。Hofseth BioCareのProGoラインは、人間の健康製品向けの臨床的に裏付けられたサーモン由来成分へのシフトを示しています。食品・飲料メーカーも、ベーカリー製品、飲料、シリアル、調味料、菓子、乳製品代替品、および即食製品への使用に向けて海洋タンパク質を評価しています。FDAおよびEFSAの要件は、許可された使用レベルと表示クレームを規定しており、これらの用途では規制準備が重要です。パーソナルケアと化粧品は依然として低量の用途分野ですが、検証済みのコラーゲンおよびペプチド製品はより高い価値を実現できます。
地域分析
北米:インフラの深さが市場リーダーシップを維持
北米は2026年に34.71%の最大の魚タンパク質市場シェアを占めると予測されています。その地位は、NOAAによると重量ベースで米国最大の単一種商業漁業の一つである垂直統合されたメンハーデン削減漁業と、カナダの大西洋加工回廊によって支えられています[3]。国内需要は養殖飼料、ペットフード、およびスポーツ栄養セクターによって牽引されています。食物過敏症が疑われる動物向けに海洋魚を使用した新規タンパク質配合への米国ペットフード産業のシフトは、コモディティタンパク質代替から比較的隔離された採用経路を提供します。Omega Proteinのバージニア州、ルイジアナ州、ミシシッピ州の施設は、合計で年間43万7,000メトリックトンのメンハーデンを加工しています。2025年10月、同社はスポーツ栄養および動物飼料需要の増大に対応するため、高度化された酵素加水分解システムを通じてバージニア州施設での高純度魚タンパク質加水分解物の生産を拡大しました。ノルウェー、アイスランド、チリからの輸入は、ニュートラシューティカルおよび特殊成分チャネルの需要を補完しています。大西洋州海洋漁業委員会によるメンハーデン削減割当量の継続的な見直しを巡る規制上の不確実性は、中期的に特定の成分グレードの輸入依存度を高める可能性があります。
アジア太平洋地域:養殖の集約度が最速の拡大を牽引
アジア太平洋地域は2027〜2032年にCAGR 7.75%で成長すると予測されており、全地域の中で最速です。成長は中国によって牽引されており、2025年10月に東京で発表されたIFFOデータによると、中国は2024年に世界の養殖で使用された魚粉の50.7%を占め、前年の42.9%から増加しました。インドのMukka Proteinsは、同国最大の魚粉・魚油生産者であり、2026年度第2四半期の純利益が前年比182%増加し、バングラデシュ、ベトナム、中国、サウジアラビア、東南アジアにわたる受注残を報告しており、地域需要の高まりを反映しています。日本は地域で最も成熟したセグメントであり、国内の魚粉需要は2025年の33万トンから2026年には38万トンに増加すると予測されています。養殖セクターが需要の72%を占め、円安がペルーおよびチリからの輸入コストを増加させており、国内副産物の活用を促進しています。タイとインドネシアは養殖飼料の主要成長市場です。2025年のアジアスズキに関する研究は、海洋タンパク質加水分解物が成長性能や腸の健康に影響を与えることなく、低魚粉飼料において魚粉の最大60%を代替できることを示しました。韓国とオーストラリアは規模は小さいものの構造的に安定した市場であり、プレミアム海洋タンパク質成分が薬局やスポーツ栄養アウトレットで棚の存在感を高めています。
欧州、南米、中東・アフリカにわたる異なる成長ダイナミクス
欧州の魚タンパク質セクターは、ノルウェー、英国、アイルランド、デンマークにわたって26の工場を運営するPelagia、Hofseth BioCare、TripleNineを含むノルウェーの海洋成分産業によって支えられています。EFSAの枠組みは、海洋由来タンパク質成分の人間栄養チャネルへの参入を規制しています。ドイツ、英国、フランス、オランダは、臨床栄養、乳児用調製粉乳の強化、および化粧品医薬品に使用される高付加価値魚タンパク質画分の主要需要センターです。Pelagiaは2025年4月に世界初の商業的に入手可能なVLC-PUFA濃縮物であるEPAX Evolve 05を発売する予定です。そのEFSAの非新規食品ステータスと米国のGRAS認定は、欧州生産者が追求する臨床グレード成分の軌跡を反映しています。南米は主に供給の基盤とて機能しています。TASAは持続可能性レポートによると、2025年に27万6,093トンの魚粉を生産し、2万4,883トンの廃棄物を有価物化し、水消費量を22.6%削減する予定です。ブラジルとチリのサーモンバイオマスは回復しており、前年比7〜8%成長すると予測されており、追加のタンパク質抽出ストリームを生み出しています。中東・アフリカは新興消費市場です。エジプト、ナイジェリア、南アフリカは養殖生産を拡大しており、魚粉ベースの飼料が主要なタンパク質源となっています。一方、アラブ首長国連邦とサウジアラビアは食品サプリメント流通チャネルを拡大しており、海洋タンパク質コラーゲンおよび生物活性ペプチド製品が薬局やウェルネス小売アウトレットで存在感を高めています。
競争環境
市場集中度
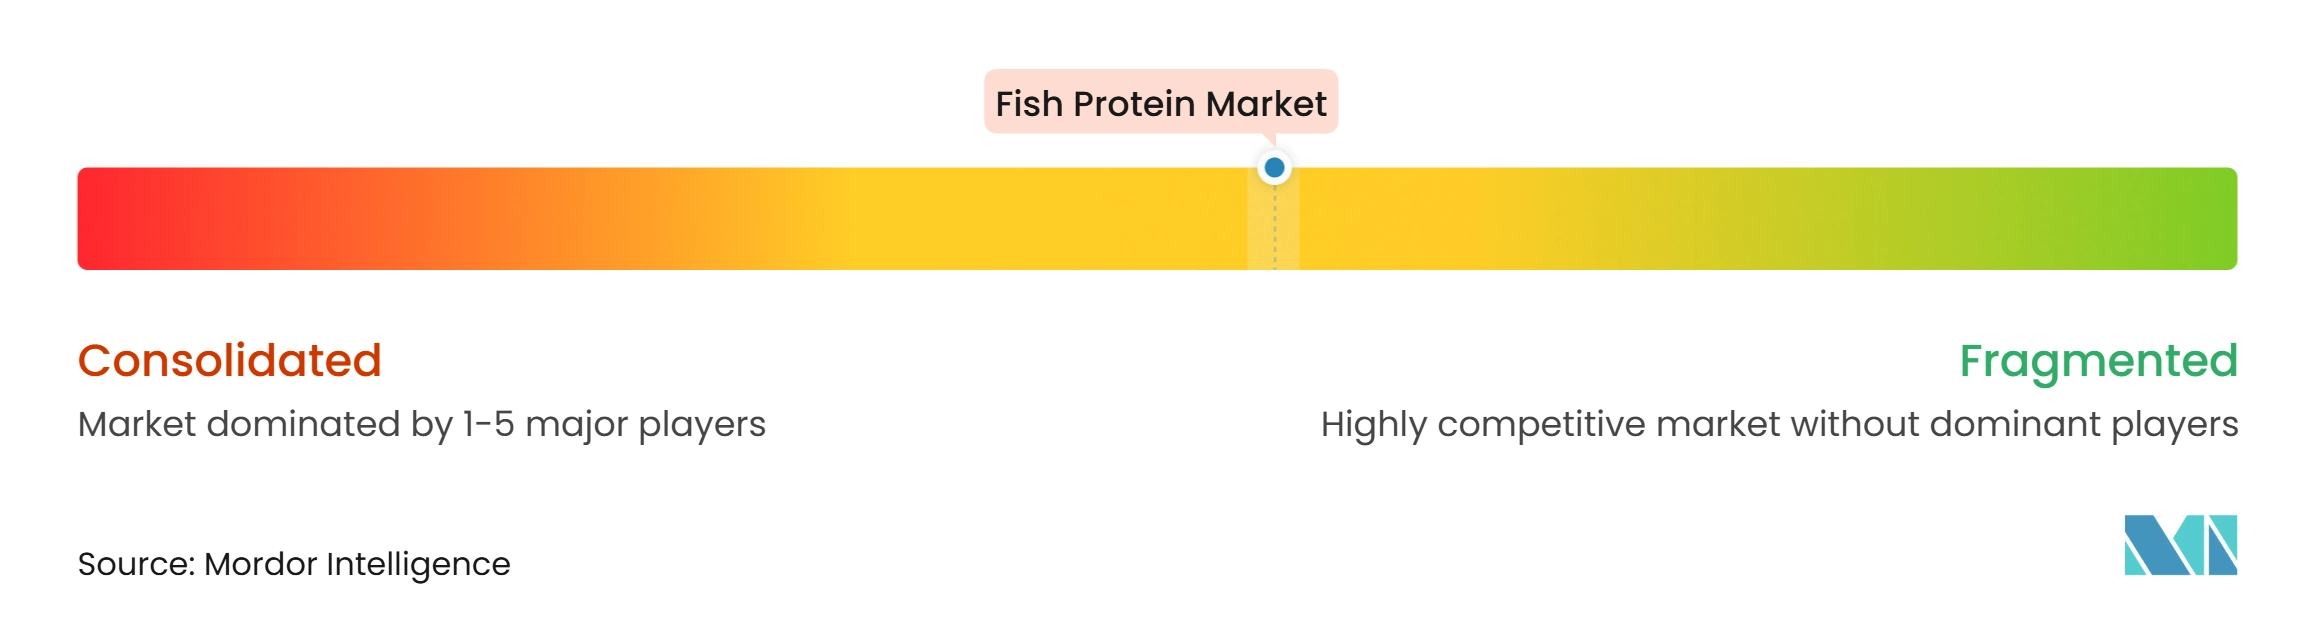
魚タンパク質市場は中程度に分散しており、統合型漁業、副産物加工業者、および生物活性成分スペシャリストがバリューチェーンの異なる部分にサービスを提供しています。顧客が一貫した品質とトレーサブルな供給を求めるにつれて、規模、信頼できる原料アクセス、および加工技術がますます重要になっています。2025年5月、Pelagiaはスラッジ捕捉能力を追加し、漁獲加工から養殖廃棄物回収へとその役割を拡大するためにFjord Solutionsを買収しました。Mukka Proteinsも2025年に買収を通じて加工ポジションを強化し、生産能力と代替原材料へのアクセスの価値を浮き彫りにしました。これらの動向は、魚タンパク質市場における統合型供給システムの重要性の高まりを強調しています。
技術はプレミアム用途における主要な競争上の差別化要因として機能しています。2025年2月、Hofseth BioCareとSymriseはベルコークでの酵素加水分解能力の拡大に合意し、生産は2027年第2四半期に開始される予定です。PelagiaのEPAXユニットも特殊脂肪酸向けの独自分画技術に投資しています。臨床的文書化、プロセス専門知識、および一貫した純度は、基本的なコモディティ生産よりも複製が困難です。これらの能力を組み合わせた企業は、より強力な科学的エビデンスと技術的サポートを必要とする顧客にサービスを提供できます。
EFSAの非新規食品ステータスと米国のGRAS認定は、規制された栄養用途へのアクセスを改善できます。FAOの持続可能な養殖ガイドラインも海洋成分の調達期待を形成しています。小規模なノルウェーおよびアイスランドの加工業者は、アップサイクルされた原材料から派生したクリーンラベル製品をターゲットにしています。魚タンパク質市場は差別化されたサプライヤーに機会を提供していますが、生物学的変動性は投入コストと競争上のポジショニングに急速に影響を与える可能性があります。
魚タンパク質産業のリーダー企業
-
Omega Protein Corporation
-
Hofseth BioCare ASA
-
Symrise AG
-
Biomega Group AS
-
Copalis Industries SAS
- 注:主要企業の掲載順は順位を示すものではありません。
魚タンパク質市場 このレポートでカバーされる企業
- Omega Protein Corporation
- Hofseth BioCare ASA
- Symrise AG
- Biomega Group AS
- Copalis Industries SAS
- Bio-Marine Ingredients Ireland Ltd.
- Scanbio Marine Group AS
- TripleNine Group A/S
- TASA, Tecnológica de Alimentos S.A.
- Diana Aqua, a Symrise AG business
- Alaska Protein Recovery, LLC
- Sopropeche S.A.
- Janatha Fish Meal and Oil Products
- Mukka Proteins Limited
- Kemin Industries, Inc.
- Pelagia AS
- FF Skagen A/S
- Sociedad Pesquera Landes S.A.
- Scoular Company
- Neptune’s Harvest
最近の産業開発事情 魚タンパク質市場
- 2025年4月:Nutrition from Water(NXW)は、日本の成分販売代理店である日清京圭と共同開発契約を締結し、海洋由来タンパク質成分であるMarine Wheyを商業化しました。このパートナーシップは、日本の食品、乳製品、栄養メーカーへの成分導入を目的とし、B2B用途と国際流通を拡大することを目指しました。
- 2025年3月:Mukka ProteinsはGSM Marine Exportの51%の株式を1,400万インドルピーで取得しました。この買収により、魚粉・魚油製造能力が強化され、原材料調達が改善され、養殖飼料、家禽栄養、ペットフード産業のB2B顧客向けの供給能力が拡大されました。
- 2025年2月:Hofseth BioCareはSymriseと提携し、ノルウェーのベルコークに第2の酵素加水分解施設を開発しました。Symriseからの500万ユーロの融資に支援されたこの拡張は、人間の健康、機能性食品、ペット栄養用途向けのサーモン由来タンパク質および生物活性成分のHBCの生産能力を3倍にすることを目的としていました。生産は2027年第2四半期を目標としていました。
世界の魚タンパク質市場レポートの範囲
魚タンパク質とは、魚の果肉、全魚、または魚加工副産物(トリミング、皮、骨など)から派生した、その栄養価または機能特性のために食品、サプリメント、または飼料に添加されるタンパク質豊富な材料です。魚タンパク質市場は、製品タイプ、原料、用途、および地域別にセグメント化されています。製品タイプ別では、市場は加水分解物、濃縮物、分離物、およびその他の製品タイプにセグメント化されています。原料別では、市場はアンチョビ、イワシ、マグロ、サバ、ニシン、メンハーデン、サーモン、およびそのの原料にセグメント化されています。形態別では、市場は粉末、液体、およびペーストにセグメント化されています。用途別では、市場は動物飼料、パーソナルケア、食品・飲料、およびサプリメントにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋地域、南米、および中東・アフリカにセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 魚タンパク質加水分解物 |
| 魚タンパク質濃縮物 |
| 魚タンパク質分離物 |
| その他の魚タンパク質製品 |
| アンチョビ |
| イワシ |
| マグロ |
| サバ |
| ニシン |
| メンハーデン |
| サーモン |
| その他の原料 |
| 粉末 |
| 液体 |
| ペースト |
| 動物飼料 | |
| パーソナルケアと化粧品 | |
| 食品・飲料 | ベーカリー |
| 飲料 | |
| 朝食用シリアル | |
| 調味料・ソース | |
| 菓子 | |
| 乳製品および乳製品代替品 | |
| 即食・即調理食品 | |
| その他 | |
| サプリメント |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 魚タンパク質加水分解物 | |
| 魚タンパク質濃縮物 | ||
| 魚タンパク質分離物 | ||
| その他の魚タンパク質製品 | ||
| 原料別 | アンチョビ | |
| イワシ | ||
| マグロ | ||
| サバ | ||
| ニシン | ||
| メンハーデン | ||
| サーモン | ||
| その他の原料 | ||
| 形態別 | 粉末 | |
| 液体 | ||
| ペースト | ||
| 用途別 | 動物飼料 | |
| パーソナルケアと化粧品 | ||
| 食品・飲料 | ベーカリー | |
| 飲料 | ||
| 朝食用シリアル | ||
| 調味料・ソース | ||
| 菓子 | ||
| 乳製品および乳製品代替品 | ||
| 即食・即調理食品 | ||
| その他 | ||
| サプリメント | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
魚タンパク質需要を牽引しているものは何ですか?
養殖飼料の需要、持続可能な調達要件、および健康製品での使用が需要を支えています。
収益でリードしている魚タンパク質製品はどれですか?
加水分解物は2026年に47.06%の収益シェアで製品タイプをリードしました。その加工柔軟性は飼料、化粧品、および人間栄養用途を支援します。
最も急速に成長している魚タンパク質の原料はどれですか?
サーモンは副産物の有価物化に支えられ、2032年までCAGR 7.79%で成長すると予測されています。プレミアム成分用途のトレーサブルな原料を提供します。
魚タンパク質で最も急速に成長している用途はどれですか?
サプリメントは2032年までCAGR 8.56%で拡大すると予測されています。海洋ペプチドとコラーゲンが薬局やスポーツ栄養小売に参入しています。