
Fischprotein-Marktgröße und Marktanteile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
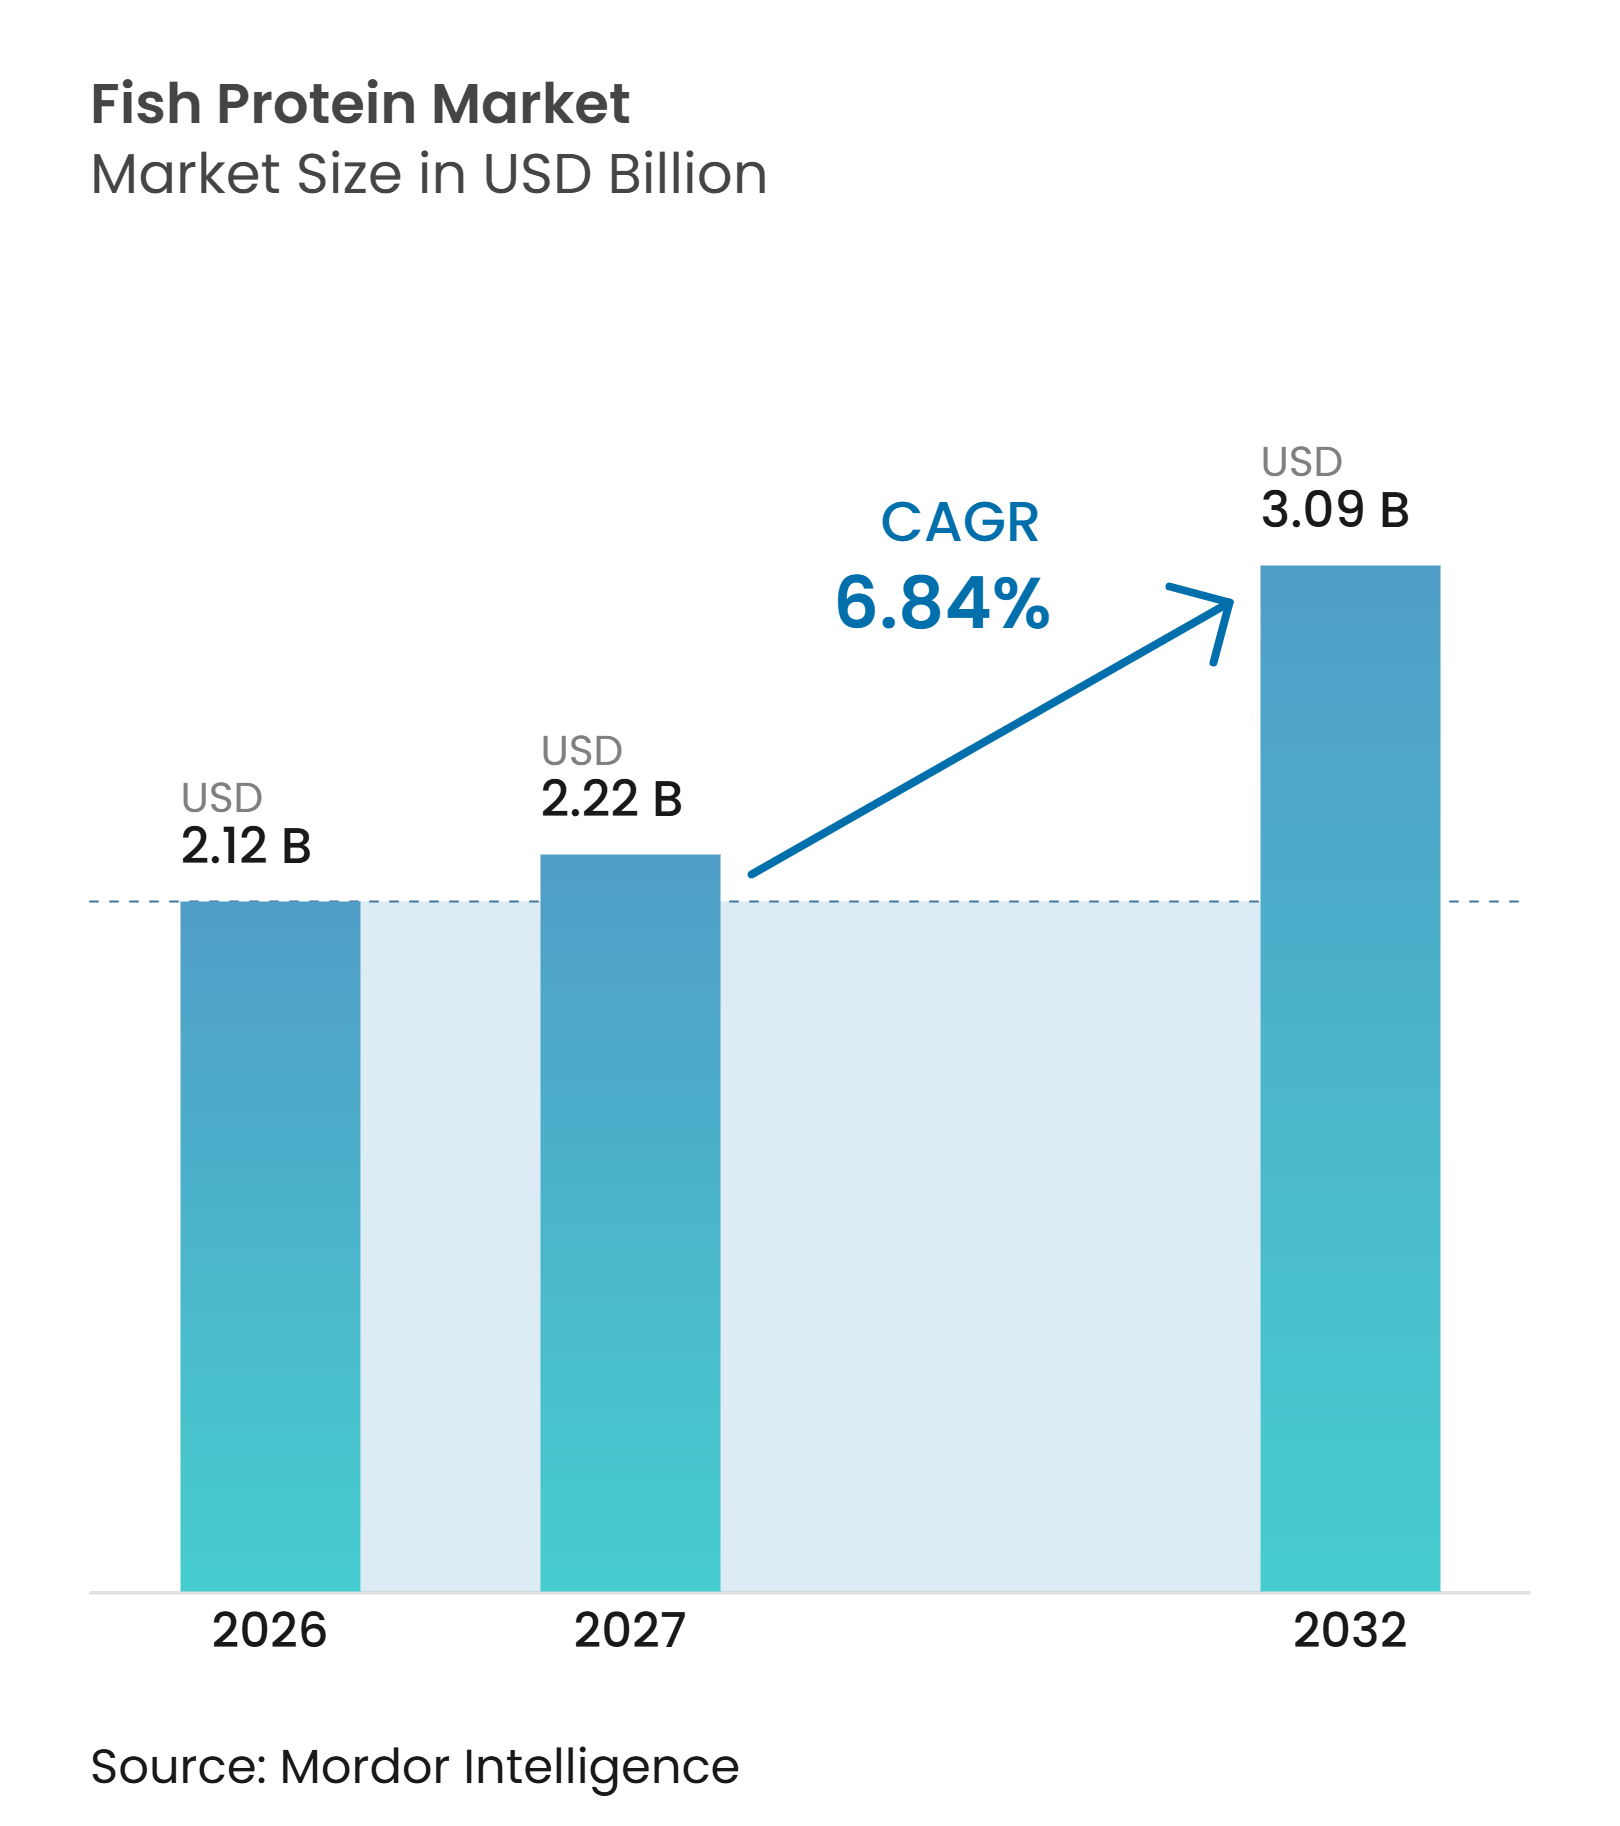
| Marktgröße (2027) | 2.22 Milliarden US-Dollar |
| Marktgröße (2032) | 3.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fischprotein-Marktanalyse von Mordor Intelligence
Die Größe des Fischprotein-Marktes wird voraussichtlich von 2,12 Milliarden USD im Jahr 2026 auf 2,22 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 3,09 Milliarden USD erreichen, mit einem CAGR von 6,84% über den Zeitraum 2027–2032. Der Fischprotein-Markt wird durch die Nachfrage nach Aquakulturfutter, den breiteren Einsatz von Meeresinhaltsstoffen in Gesundheitsprodukten und Beschaffungsanforderungen gestützt, die zunehmend rückverfolgbare Rohstoffe bevorzugen. Hersteller trennen Rohstoff-Futterzutaten von höherwertigen Hydrolysaten und Isolaten für die menschliche Ernährung, bei denen Reinheit, sensorische Leistung und klinische Unterstützung die Kaufentscheidungen beeinflussen. Die rückverfolgbare Versorgung mit Nebenprodukten gewinnt für Käufer an Bedeutung, die eine dokumentierte Beschaffung benötigen und die Abhängigkeit von Ganzkischeingaben reduzieren möchten. Klinische Nachweise, sensorische Qualität und Verarbeitungseffizienz prägen die Produktentwicklung in Premium-Anwendungen und beeinflussen, welche Lieferanten eine höherwertige Position einnehmen können. Die Angebotskonzentration in Peru und Norwegen setzt den Fischprotein-Markt weiterhin Fangbedingungen, Biomassebeurteilungen, Energiekosten und regulatorischen Entscheidungen aus.
Wichtigste Erkenntnisse des Berichts
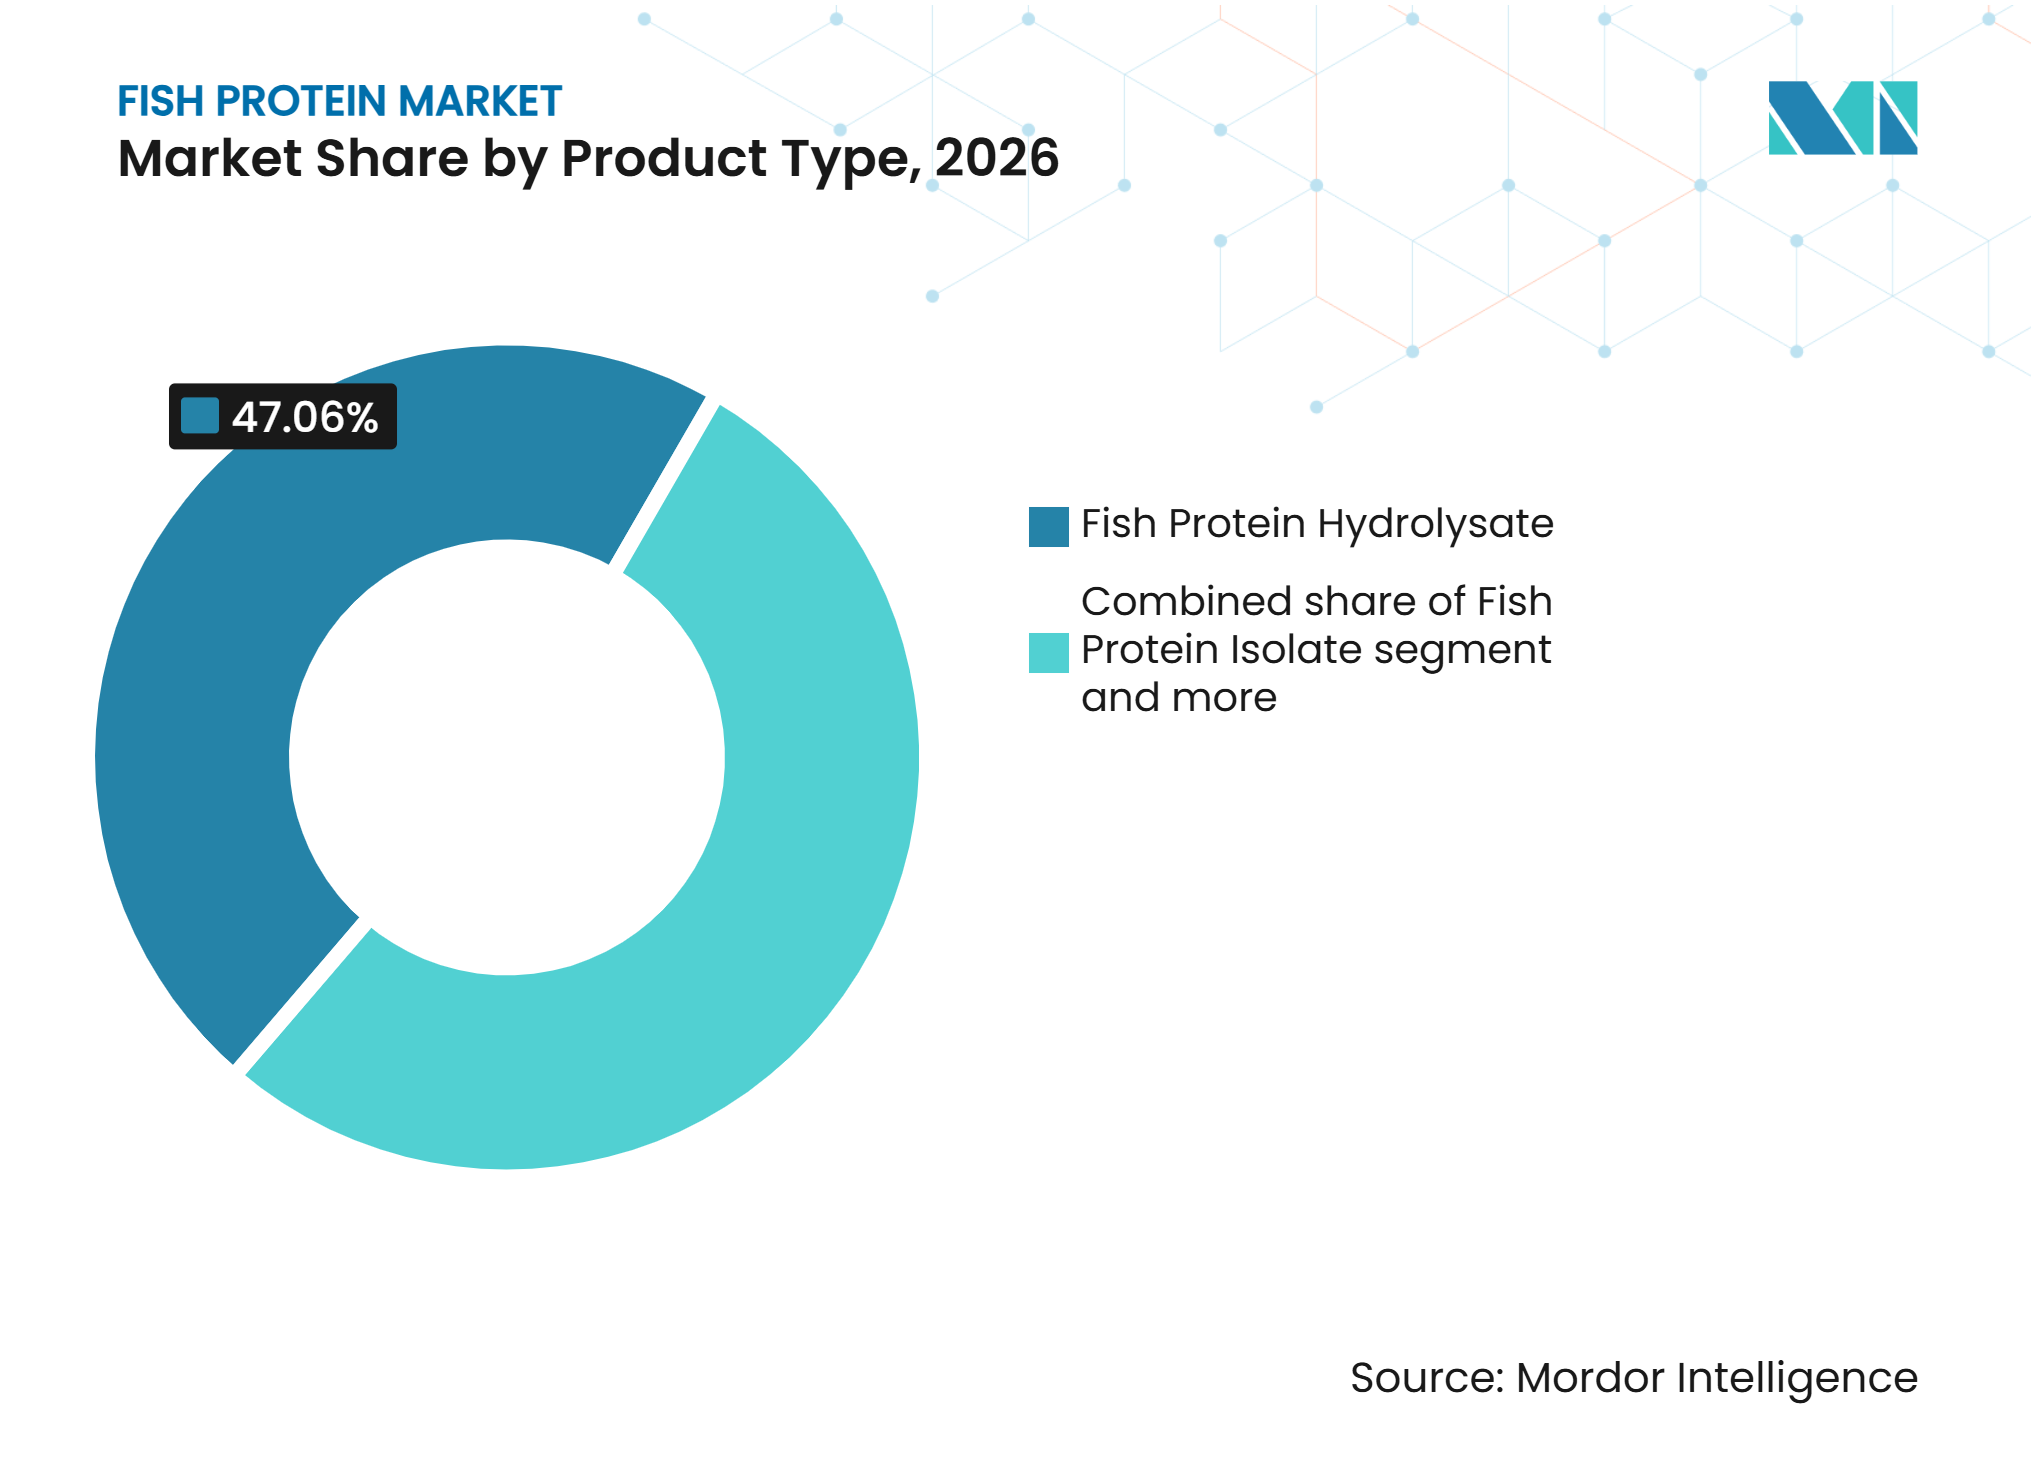
- Nach Produkttyp hielt Hydrolysat im Jahr 2026 einen Umsatzanteil von 47,06%, während Isolat bis 2032 voraussichtlich mit einem CAGR von 7,21% wachsen wird.
- Nach Quelle hielt Sardelle im Jahr 2026 einen Umsatzanteil von 32,17%, während Lachs bis 2032 voraussichtlich mit einem CAGR von 7,79% wachsen wird.
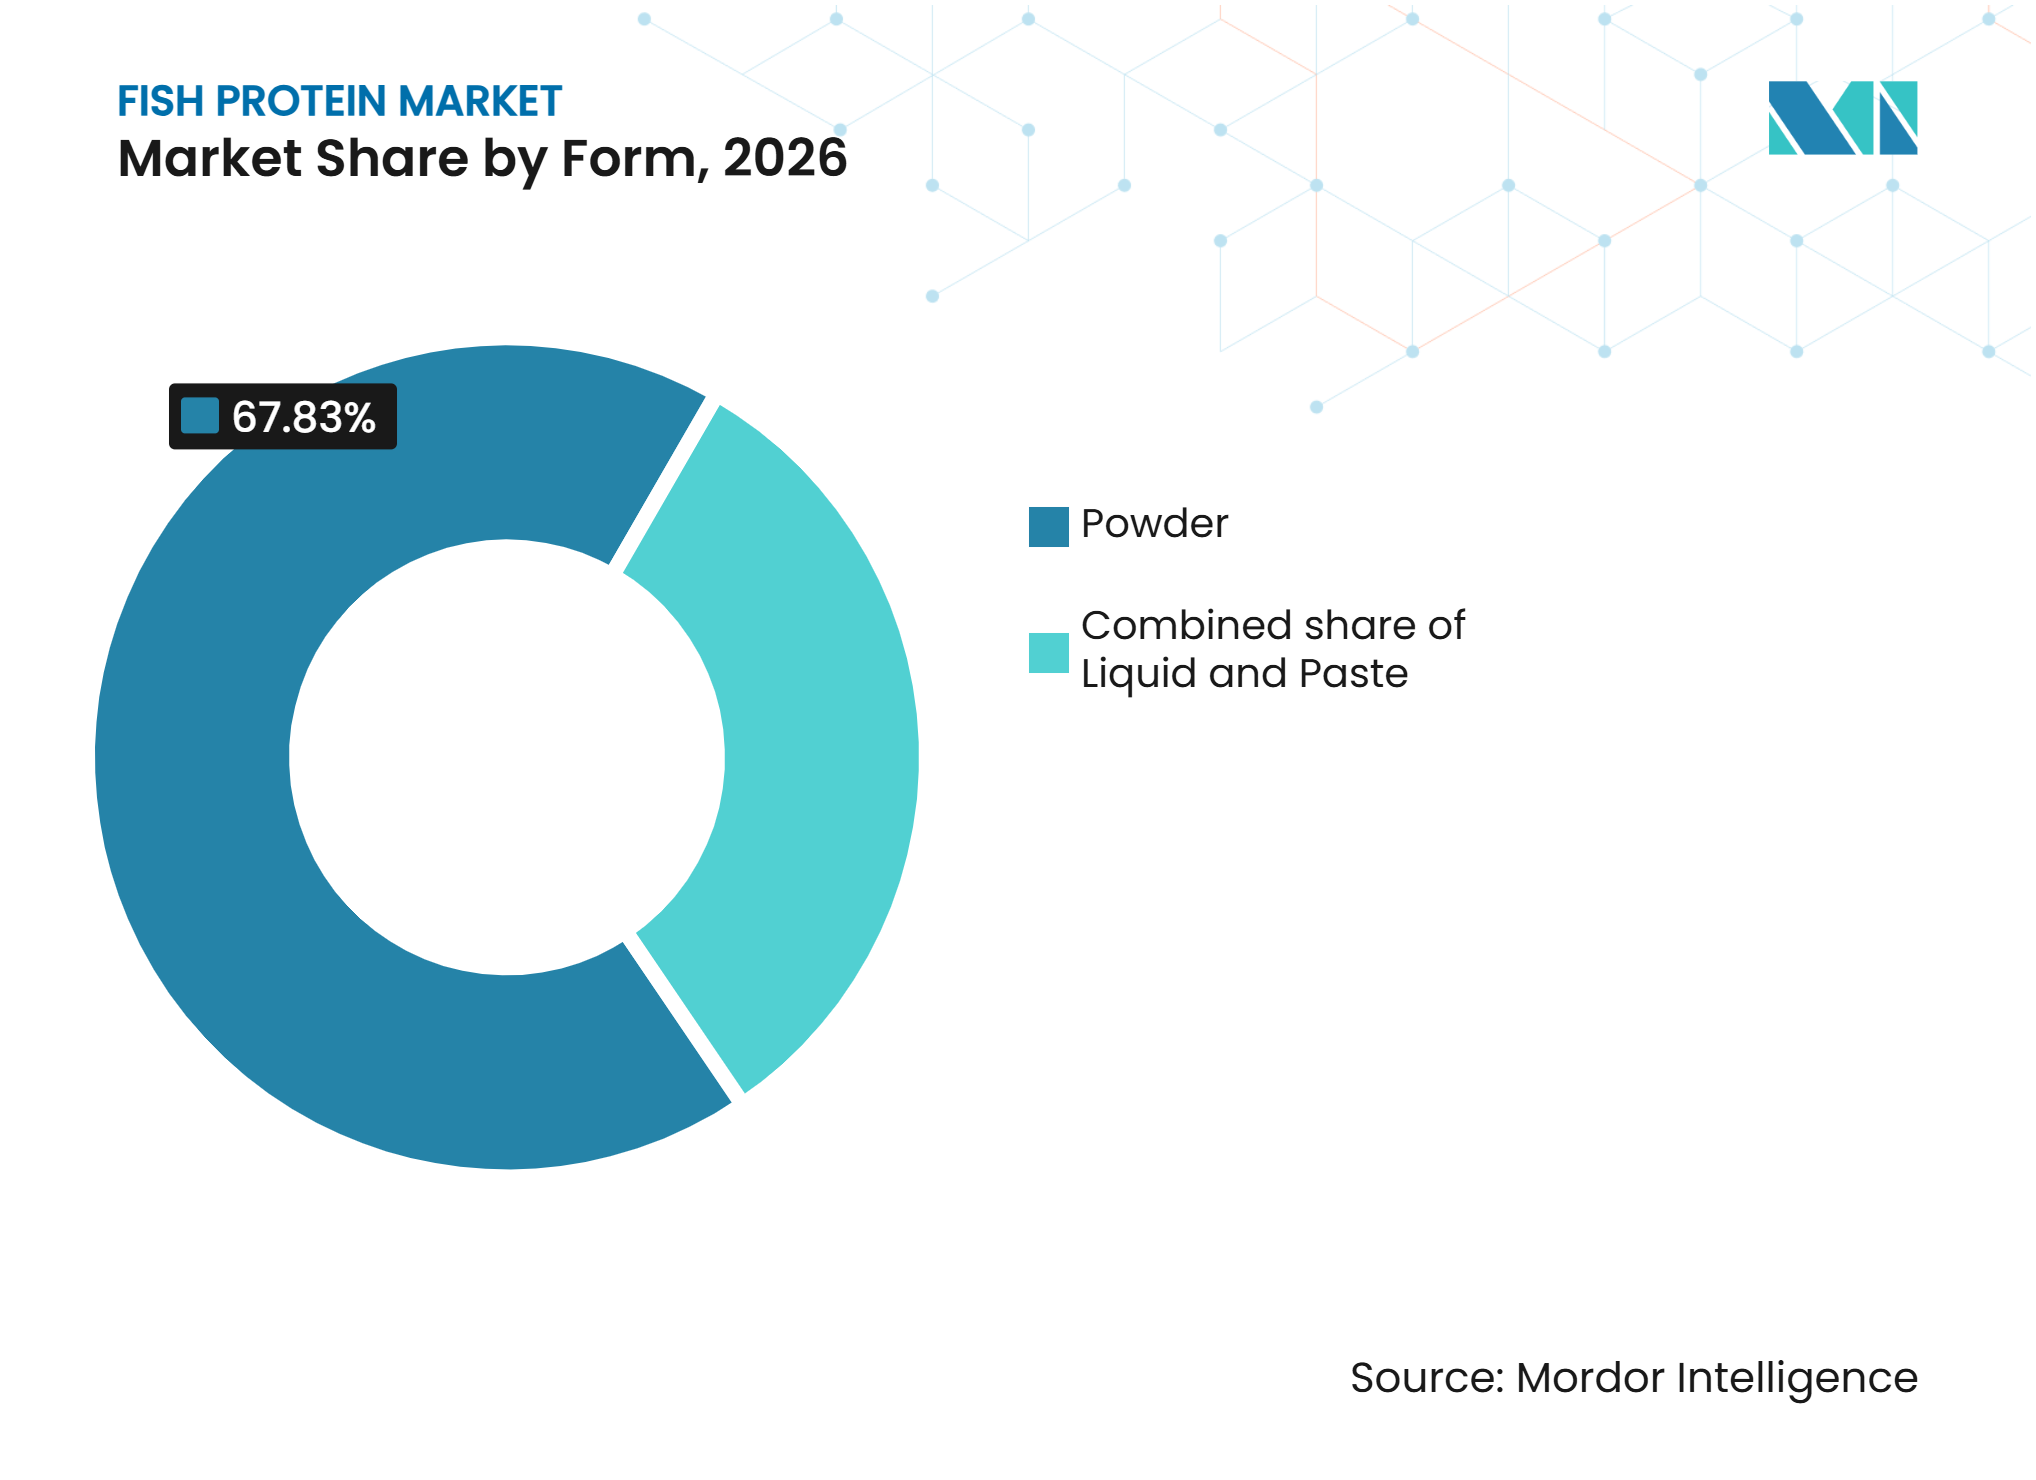
- Nach Form hielt Pulver im Jahr 2026 einen Umsatzanteil von 67,83%, während Flüssigkeit bis 2032 voraussichtlich mit einem CAGR von 8,01% wachsen wird.
- Nach Anwendung hielt Tierfutter im Jahr 2026 einen Umsatzanteil von 41,35%, während Nahrungsergänzungsmittel bis 2032 voraussichtlich mit einem CAGR von 8,56% wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 34,71%, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 7,75% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nachhaltigen Proteinquellen | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende Aquakulturfutter-Produktion und -Verbrauch | +1.8% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Südamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Nachfrage nach hochwertiger Tierernährung | +1.2% | Schwerpunkt asiatisch-pazifischer Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Erweiterte Anwendungen in funktionellen Lebensmittelprodukten | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Nachfrage nach Sporternährungs-Nahrungsergänzungsmitteln | +0.9% | Nordamerika, Europa und der asiatisch-pazifische Raum | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Fischprotein-Extraktionstechnologien | +0.7% | Norwegen, Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nachhaltigen Proteinquellen
Fischprotein bietet eine höhere Ressourceneffizienz als mehrere landbasierte tierische Proteine und stärkt damit sein Nachhaltigkeitsprofil innerhalb der breiteren Proteinbranche. Laut FAO-Forschung benötigt Fischprotein 13-mal weniger Wasser als Schweinefleisch und kann Emissionen erzeugen, die pro Kilogramm Protein 10-mal niedriger sind als bei Rindfleisch. Diese Ressourceneffizienzvorteile positionieren Fischprotein als potenziell umweltschonendere Alternative zur Deckung der wachsenden globalen Proteinnachfrage. IFFO berichtete, dass die kumulierte globale Fischmehlproduktion in den ersten drei Quartalen 2025 im Jahresvergleich um 8% gestiegen ist, was auf eine anhaltende Aktivität in der Fischmehl-Lieferkette hindeutet[1]. Eine verstärkte Nutzung von Filetierungsnebenprodukten kann die Abhängigkeit des Fischprotein-Marktes von Ganzkischeingaben weiter verringern und gleichzeitig eine effizientere Nutzung der verfügbaren aquatischen Ressourcen unterstützen. Darüber hinaus unterstützen die FAO-Leitlinien 2025 für nachhaltige Aquakultur Beschaffungsmodelle, die Rückverfolgbarkeit, verantwortungsvolle Beschaffung und die kreislauforientierte Nutzung aquatischer Ressourcen priorisieren.
Wachsende Aquakulturfutter-Produktion und -Verbrauch
Der OECD-FAO-Agrarausblick 2025–2034 prognostiziert, dass die globale Aquakulturproduktion bis 2034 212 Millionen Tonnen erreichen wird, gegenüber etwa 193 Millionen Tonnen im Jahr 2024[2]. Der Fischmehlverbrauch in der Aquakultur wird voraussichtlich um 16% auf 4,9 Millionen Tonnen steigen, trotz des wachsenden Anteils ölsaatbasierter Alternativen. China wird voraussichtlich bis 2034 42% des globalen Fischmehlverbrauchs ausmachen. FAO GLOBEFISH-Daten zeigen auch, dass China im ersten Quartal 2025 67% der peruanischen Fischmehlexporte absorbierte, was die Nachfragekonzentration unterstreicht, die die globale Preisgestaltung stützt. Laut IFFO legte Peru für seine erste Sardellen-Fangsaison 2025 eine Quote von 3 Millionen Tonnen fest, die größte Quote seit sieben Jahren. IFFO schätzt die globale Fischmehlproduktion für das Gesamtjahr auf 5,4–5,6 Millionen Tonnen im Jahr 2025, was eine ausreichende Versorgungsdeckung für den kurzfristigen Aquakulturfutterbedarf bietet. Die Salmoniden-Aquakultur, die bis 2034 voraussichtlich um 26% wachsen wird, ist stark auf Fischprotein angewiesen. Lachs benötigt sowohl in der Jungfisch- als auch in der Aufzuchtphase ein vollständiges Aminosäureprofil, das pflanzliche Proteine ohne kostspielige synthetische Aminosäureergänzung nicht liefern können. Die Weltbank identifiziert die Aquakultur als den am schnellsten wachsenden Lebensmittelproduktionssektor der Welt. Darüber hinaus erhöht das strukturelle Wachstum bei hochwertigen Zuchtarten, einschließlich Garnelen, Lachs und Wolfsbarsch, die Nachfrage nach Fischprotein, da diese Arten eine höhere Fischproteinintensität aufweisen als Rohstoffarten wie Tilapia und Karpfen.
Zunehmende Nachfrage nach Sporternährungs-Nahrungsergänzungsmitteln
Fischproteinhydrolysate unterstützen die regenerationsorientierte Ernährung, da ihre Peptide eine schnelle Verdauung ermöglichen. Der globale Markt für Sport- und aktive Ernährung wächst mit etwa doppelter Geschwindigkeit im Vergleich zur breiteren Vitamin- und Nahrungsergänzungsmittelbranche, während sauberes Meeresprotein gegenüber Milch- und Sojaprotein-Alternativen bei Pescetariern und Personen mit Lebensmittelempfindlichkeiten weiter an Bedeutung gewinnt. Hofseth BioCare meldete einen Anstieg der B2B-Umsätze im Bereich Humanernährung um 180% im Jahresvergleich und erreichte im zweiten Quartal 2025 NOK 9,3 Millionen. Europäische, chinesische und südostasiatische Märkte zeigten eine starke Nachfrage nach dem aus Lachs gewonnenen Peptid ProGo. ProGo gewann 2025 auch Chinas „Panpan Cup”-Lebensmittelhersteller-Auszeichnung, was die institutionelle Anerkennung in einem der wettbewerbsintensivsten Gesundheitszutaten-Märkte der Welt signalisiert. Hersteller, die von Rohstoff-Hydrolysaten zu evidenzbasierter Zutatenpositionierung wechseln, können Preisaufschläge erzielen, auf die Rohstoffwettbewerber ohne vergleichbare Forschungsinfrastruktur keinen Zugang haben. Diese Entwicklung deutet auf einen Markt hin, in dem klinische Validierung und nicht die Proteinkosten pro Einheit als primäres Wettbewerbsmerkmal dient.
Fortschritte bei Fischprotein-Extraktionstechnologien
Forschungen zur Optimierung der enzymatischen Hydrolyse zeigen, dass Hydrolysate aus Nebenströmen von Dorade und Wolfsbarsch einen Proteingehalt von über 80% erreichen können, mit überlegener Emulgierfähigkeit und Schaumkapazität im Vergleich zu rohen Fischmehlraktionen. Das MDPI-Journal Fermentation (2025) berichtet, dass eine kombinierte enzymatisch-ultraschallbasierte Verarbeitung den Hydrolysegrad um 4–5 Prozentpunkte erhöhen und gleichzeitig den Enzymverbrauch senken kann. Behandelte Proben aus Sekundärrohstoffen des Atlantischen Kabeljaus wiesen zudem eine antioxidative Aktivität auf, die 2,5–3,2-mal höher war als bei Kontrollproben. Pelagias norwegisches, vom FHF finanziertes Forschungsprojekt, das für Oktober 2025 zur Fertigstellung geplant ist, bewertet überhitzten Dampf, Pulsverbrennungstrocknung und Rotationswirbelbetttrocknung für pelagische Fischproteinhydrolysate. Überhitzter Dampf kann eine nahezu gleichwertige Fischmehlqualität liefern und dabei den Energieverbrauch im Vergleich zur herkömmlichen Heißlufttrocknung um bis zu 30% senken, was die Produktionsökonomie von Meeresproteinpulver verbessert. Wenn diese Technologien kommerziell skaliert werden, werden sie voraussichtlich die Einstiegskosten für mittelgroße regionale Verarbeiter senken, das Wettbewerbsangebot erweitern und die Produktion über Norwegen und Peru hinaus diversifizieren. Zutatenkäufer werden von einer größeren Versorgungsredundanz und einer breiteren Auswahl an qualitätsgeprüften Fischproteinfraktionen nach Herkunft profitieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten und Verarbeitungsaufwendungen | -0.9% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Schwankende Verfügbarkeit von Rohfischmaterialien | -0.8% | Südamerika (Schwerpunkt Peru/Chile), Ausstrahlungseffekte global | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften für Fischprotein-Zutaten | -0.5% | Europa, Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Fischiger Geruch und unangenehme Geschmacksprofile | -0.4% | Nordamerika und Europa (Verbrauchermärkte) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten und Verarbeitungsaufwendungen
Die Umwandlung von Ganzkisch oder Verarbeitungsnebenströmen in gereinigte Proteinzutaten erfordert energieintensive Trocknung, enzymatische Behandlung und in vielen Fällen Membranfiltration. Diese Schritte erhöhen die Kosten entlang der Wertschöpfungskette und machen Fischprotein teurer als Soja- oder Erbsenproteinkonzentrate mit gleichwertigem Proteingehalt. Die Fischmehl-FOB-Preise aus Peru werden für November 2025 auf 1.735 USD pro Tonne prognostiziert, ein Anstieg von 15,8% im Jahresvergleich. Steigende vorgelagerte Inputkosten können sich auf die nachgelagerten Preise für Hydrolysat- und Isolathersteller auswirken, die Fischmehl als primären Rohstoff verwenden. Für Fischprotein in Lebensmittel- und Nutraceutical-Qualität erhöht die Reinigung die Kosten für enzymatische Hydrolyseausrüstung, pH-Kontrollsysteme und Sprühtrocknungsinfrastruktur, die kleinere Verarbeiter möglicherweise ohne ausreichenden Durchsatz nicht rechtfertigen können. TASA plant, seine Anlage in Chimbote im Oktober 2025 auf Erdgas umzustellen, wodurch die CO2-Emissionen um 18% oder etwa 6.500 Tonnen jährlich reduziert werden. Dies zeigt, dass Nachhaltigkeitsinvestitionen und Kostenwettbewerbsfähigkeit bei ausreichender Größenordnung vereinbar sein können. Kleinere Zutatenhersteller werden jedoch mittelfristig wahrscheinlich mit Produktionskostennachteilen konfrontiert sein, was den Markteintritt und die Wettbewerbsfähigkeit in preissensiblen Anwendungen einschränkt.
Schwankende Verfügbarkeit von Rohfischmaterialien
Peru und Norwegen verankern die globalen Fischprotein-Lieferketten, bleiben jedoch der Variabilität des Meeresökosystems ausgesetzt, die zu starken, unvorhersehbaren Angebotseinbrüchen führen kann. Eine in Nature Food veröffentlichte Studie, die von aqua.cl (2025) zitiert wird, weist darauf hin, dass bereits 2028 ein Fischmehlmangel entstehen könnte, da die Aquakulturnachfrage das Angebotswachstum übersteigt. Geringfügige Störungen bei den peruanischen Sardellenfängen können zu unverhältnismäßig starker Preisvolatilität führen. Peru macht etwa 20% der globalen Fischmehlproduktion und bis zu 30% des global gehandelten EPA und DHA aus. Für die zweite nord-zentrale Sardellensaison 2025 legte Peru zunächst die zulässige Gesamtfangmenge auf 500.000 Tonnen fest, ein Rückgang von 80% gegenüber 2024, bevor die aktualisierte Biomassebeurteilung von IMARPE PRODUCE dazu veranlasste, die Quote auf 1,63 Millionen Tonnen anzuheben. Diese Kehrtwende verdeutlicht die regulatorische und ökologische Unsicherheit, mit der Käufer entlang der Fischprotein-Wertschöpfungskette konfrontiert sind. Der OECD-FAO-Ausblick (2025) prognostiziert, dass El-Niño-Ereignisse in den Jahren 2027 und 2031 die südamerikanischen Fänge jeweils um etwa 2 Millionen Tonnen reduzieren könnten. Als Reaktion darauf setzen nachgelagerte Fischproteinhersteller auf strategisches Bestandsmanagement, doppelte Beschaffung aus alternativen Arten und aus Nebenprodukten gewonnene Vorräte, die weniger mit Wildfangschwankungen korrelieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Hydrolysat führt, während Isolat am schnellsten wächstHydrolysat wird voraussichtlich im Jahr 2026 einen Anteil von 47,06% am Fischprotein-Markt ausmachen, was seine etablierte Rolle in Aquafutter und die zunehmende Verwendung in Kosmetik- und Humangesundheitsanwendungen widerspiegelt. Die Hydrolyse ermöglicht es Herstellern, Peptidgröße und funktionelle Eigenschaften für Futter-, Schönheits- und Ernährungsformulierungen anzupassen, was Hydrolysat eine größere Anwendungsflexibilität als weniger verarbeitetem Fischmehl verleiht. Ein Artikel aus dem Jahr 2025 in Applied Sciences wird voraussichtlich berichten, dass Hydrolysate in bestimmten Aquafutter-Formulierungen 50–60% des Fischmehls ersetzen können, ohne die Wachstumsleistung zu beeinträchtigen, was ihre Verwendung als primäre Futterzutat unterstützt. Fischproteinkonzentrat nimmt eine mittlere Position ein, da es kostengünstig ist und mit der Pelletierungsinfrastruktur kompatibel ist, insbesondere in Anwendungen, bei denen bioaktive Spezifität weniger kritisch ist. Fischproteinisolat wird bis 2032 voraussichtlich mit einem CAGR von 7,21% wachsen, angetrieben durch die Nachfrage aus klinischen Produkten und Sporternährungsprodukten, die seinen hohen Reinheitsgrad, sein neutrales sensorisches Profil und verbesserte Produktionsausbeuten schätzen.
Spezielle Kollagenpräparate und funktionelle Peptidfraktionen stellen kleinere, höherwertige Produktsegmente innerhalb des Fischprotein-Marktes dar. Hersteller verwenden diese Materialien in Anwendungen, bei denen Textur, Absorption oder eine definierte biologische Funktion wichtiger ist als die Massenproteinlieferung. Die Fischproteinisolat-Produktion verwendet Techniken wie isoelektrische Fällung und Ultrafiltration, um Ausbeuten zu verbessern und Kosten zu senken. Diese Prozessverbesserungen können seine Verwendung über spezialisierte klinische Produkte hinaus auf zugänglichere Sporternährungsformulierungen ausweiten. Die Produktauswahl im Fischprotein-Markt hängt daher von der Balance zwischen Preis, funktioneller Leistung und den Anforderungen der Kunden an dokumentierte Zutatenqualität ab.



Nach Quelle:
Sardelle unterstützt die Skalierung, während Lachs Premium-Anwendungen aufbautSardelle wird voraussichtlich im Jahr 2026 einen Anteil von 32,17% am Fischprotein-Markt ausmachen, unterstützt durch Perus ausgereifte Verarbeitungsinfrastruktur, etablierte Exportrouten und eine bedeutende Rolle bei der Versorgung mit marinen Rohstoffzutaten. IFFO prognostiziert, dass die globale Fischmehlproduktion im Jahr 2025 5,4–5,6 Millionen Tonnen erreichen wird, wobei Peru 20% der Gesamtproduktion beisteuert. Perus Flotte landete fast 98% seiner zweiten nord-zentralen Quote von 1,63 Millionen Tonnen an, während die chinesische Aquakulturnachfrage ein wesentlicher Treiber der sardellenbasierten Versorgung bleibt. Sardine, Makrele und Hering unterstützen spezialisierte Verarbeitungskorridore in Skandinavien und Westeuropa, während Menhaden ein integraler Bestandteil der US-amerikanischen Lieferkette bleibt. Lachs wird bis 2032 voraussichtlich mit einem CAGR von 7,79% wachsen, da Verarbeiter zunehmend Nebenströme zur Herstellung von Premium-Zutaten nutzen.
Nutrimar verarbeitet jährlich 40.000 Tonnen Lachsnebenprodukte in seiner Biraffinerie in Bergen und produziert Lachsproteine und Omega-3-Öle für Heimtiernahrung und Aquafutter-Anwendungen. SalMar identifiziert Nutrimar als eine hundertprozentige Tochtergesellschaft, die Restrohmaterialien in marine Zutaten umwandelt. Dieses Modell generiert Wert aus Materialien, die sonst nur begrenzte Verwendung hätten, und reduziert die direkte Abhängigkeit von Wildfang-Inputs. Lachsbasierte Proteine sind besonders relevant für Käufer, die Rückverfolgbarkeit, Premium-Positionierung und eine Beschaffungsgeschichte aus Nebenprodukten anstreben. Folglich kombiniert der Quellenmix des Fischprotein-Marktes großvolumige Sardellenversorgung mit spezialisierten lachsbasierten Zutaten.
Nach Form:
Pulver behält die Skalierung, während Flüssigkeit neue Verwendungen findetPulver wird voraussichtlich im Jahr 2026 einen Anteil von 67,83% am Fischprotein-Markt halten, da es für Standard-Trockenmischfuttersysteme geeignet ist, die Qualität bei der Umgebungslagerung erhält und effizient durch Massenexportkanäle transportiert wird. Diese Eigenschaften unterstützen seine Verwendung in Aquafutter, Heimtiernahrung und pulverförmigen Sporternährungsprodukten, bei denen eine konsistente Handhabung und Lagerung unerlässlich sind. TASAs geplante Umstellung auf Erdgas im Oktober 2025 in seiner Anlage in Chimbote zeigt, wie etablierte Hersteller die Pulverökonomie durch Prozessinvestitionen schützen. Das Format bleibt mit der Pelletierungsinfrastruktur verbunden und wird voraussichtlich eine zentrale Rolle in großvolumigen Futterformulierungen behalten. Seine breite installierte Basis bietet Lieferanten auch einen vertrauten Weg zu bestehenden Kunden.
Flüssiges Fischprotein wird bis 2032 voraussichtlich mit einem CAGR von 8,01% wachsen, angetrieben durch die Nachfrage aus der Larven-Aquakultur und Formulierungen, die eine schnelle Nährstoffabgabe gegenüber der Haltbarkeit priorisieren. Eine Studie aus dem Jahr 2025 in Frontiers in Nutrition identifizierte Veränderungen in der Peptidverteilung und Farbe nach der Makrelenhydrolysat-Behandlung, was möglicherweise Anwendungen in Kosmetik und funktionellen Lebensmitteln erweitert. Flüssige Formate können auch eine direkte Sprühbeschichtung in Brutanlagenfuttersystemen ermöglichen. Paste dient einem kleineren Bereich topischer kosmetischer und pharmazeutischer Anwendungen, bei denen ihre Textur spezifische Formulierungsanforderungen unterstützt. Folglich setzt der Fischprotein-Markt auf mehrere Lieferformate, anstatt sich ausschließlich auf konventionelles Pulver zu verlassen.

Nach Anwendung:
Futter liefert Volumen, während Nahrungsergänzungsmittel Mehrwert schaffenTierfutter macht schätzungsweise 41,35% des Fischprotein-Marktes im Jahr 2026 aus, da Aquakulturfutter für karnivore Arten auf konzentrierte marine Nährstoffinputs angewiesen ist. Der OECD-FAO-Ausblick prognostiziert, dass die Aquakultur bis 2034 56% der gesamten Fischereiproduktion beitragen wird, wobei die Salmoniden-Produktion um 26% und die Garnelenproduktion um 38% steigen wird. Dieser Ausblick bietet Herstellern eine dauerhafte Nachfragebasis für Futteranwendungen bei hochwertigen Zuchtarten. Forschungen am asiatischen Wolfsbarsch zeigen, dass Thunfischhydrolysat die Leistung und Gesundheitsmarker in fischmehlreduzierten Diäten verbessert. Daher bieten Futteranwendungen Volumenstabilität, während neue Humanernährungsanwendungen expandieren.
Das Nahrungsergänzungsmittelsegment wird bis 2032 voraussichtlich mit einem CAGR von 8,56% wachsen, angetrieben durch marine Kollagen- und Peptidprodukte, die in Apotheken- und Sporternährungseinzelhandelskanäle eintreten. Hofseth BioCares ProGo-Linie veranschaulicht den Wandel hin zu klinisch unterstützten, lachsbasierten Zutaten für Humangesundheitsprodukte. Lebensmittel- und Getränkehersteller evaluieren auch marine Proteine für den Einsatz in Backwaren, Getränken, Getreideprodukten, Würzmitteln, Süßwaren, Milchalternativen und verzehrfertigen Produkten. FDA- und EFSA-Anforderungen regeln zulässige Verwendungsmengen und Kennzeichnungsangaben, was die regulatorische Vorbereitung für diese Anwendungen entscheidend macht. Körperpflege und Kosmetik bleiben Anwendungsbereiche mit geringerem Volumen; validierte Kollagen- und Peptidprodukte können jedoch höhere Werte erzielen.
Geografische Analyse
Nordamerika: Infrastrukturtiefe sichert Marktführerschaft
Nordamerika wird voraussichtlich im Jahr 2026 den größten Fischprotein-Marktanteil von 34,71% halten. Seine Position wird durch die vertikal integrierte Menhaden-Reduktionsfischerei der Vereinigten Staaten gestützt, eine der größten kommerziellen Einzelarten-Fischereien des Landes nach Gewicht, laut NOAA, und Kanadas atlantischem Verarbeitungskorridor[3]. Die Inlandsnachfrage wird durch die Aquafutter-, Heimtiernahrung- und Sporternährungssektoren angetrieben. Der Wandel der US-amerikanischen Heimtiernahrungsindustrie hin zu neuartigen Proteinformulierungen unter Verwendung von Meeresfisch für Tiere mit vermuteten Lebensmittelempfindlichkeiten bietet einen Adoptionspfad, der relativ unempfindlich gegenüber der Substitution durch Rohstoffproteine ist. Omega Proteins Anlagen in Virginia, Louisiana und Mississippi verarbeiten zusammen jährlich 437.000 Tonnen Menhaden. Im Oktober 2025 erweiterte das Unternehmen die Produktion von hochreinem Fischproteinhydrolysat in seiner Anlage in Virginia durch aufgerüstete enzymatische Hydrolysesysteme, um der wachsenden Nachfrage aus Sporternährung und Tierfutter gerecht zu werden. Importe aus Norwegen, Island und Chile ergänzen die Nachfrage in Nutraceutical- und Spezialzutatenkanälen. Regulatorische Unsicherheit im Zusammenhang mit der laufenden Überprüfung der Menhaden-Reduktionsquoten durch die Atlantic States Marine Fisheries Commission könnte die Importabhängigkeit für bestimmte Zutatengüten mittelfristig erhöhen.
Asiatisch-pazifischer Raum: Aquakulturintensität treibt die schnellste Expansion voran
Der asiatisch-pazifische Raum wird voraussichtlich im Zeitraum 2027–2032 mit einem CAGR von 7,75% wachsen, dem schnellsten unter allen Regionen. Das Wachstum wird von China angetrieben, das laut IFFO-Daten, die im Oktober 2025 in Tokio präsentiert wurden, im Jahr 2024 50,7% des in der globalen Aquakultur verwendeten Fischmehls ausmachte, gegenüber 42,9% ein Jahr zuvor. Indiens Mukka Proteins, der größte Fischmehl- und Fischölhersteller des Landes, meldete im zweiten Quartal des Geschäftsjahres 2026 einen Anstieg des Nettogewinns um 182% im Jahresvergleich und ein Auftragsbuch in Bangladesch, Vietnam, China, Saudi-Arabien und Südostasien, was die steigende regionale Nachfrage widerspiegelt. Japan ist das reifste Segment der Region, wobei die inländische Fischmehlnachfrage voraussichtlich von 330.000 Tonnen im Jahr 2025 auf 380.000 Tonnen im Jahr 2026 steigen wird. Der Aquakultursektor macht 72% der Nachfrage aus, während die Yen-Abwertung die Importkosten aus Peru und Chile erhöht hat, was die inländische Nutzung von Nebenprodukten fördert. Thailand und Indonesien sind wichtige Wachstumsmärkte für Aquakulturfutter. Forschungen am asiatischen Wolfsbarsch im Jahr 2025 zeigten, dass marine Proteinhydrolysate bis zu 60% des Fischmehls in fischmehlreduzierten Diäten ersetzen können, ohne die Wachstumsleistung oder die Darmgesundheit zu beeinträchtigen. Südkorea und Australien sind kleinere, aber strukturell stabile Märkte, in denen Premium-Meeresproteinzutaten in Apotheken und Sporternährungsgeschäften an Präsenz gewinnen.
Unterschiedliche Wachstumsdynamiken in Europa, Südamerika sowie dem Nahen Osten und Afrika
Europas Fischproteinsektor wird durch Norwegens marine Zutatenwirtschaft gestützt, einschließlich Pelagia, Hofseth BioCare und TripleNine, die 26 Fabriken in Norwegen, dem Vereinigten Königreich, Irland und Dänemark betreiben. EFSA-Rahmenbedingungen regeln den Eintritt von aus Meeresquellen gewonnenen Proteinzutaten in Humanernährungskanäle. Deutschland, das Vereinigte Königreich, Frankreich und die Niederlande sind wichtige Nachfragezentren für hochwertige Fischproteinfraktionen, die in klinischer Ernährung, Säuglingsnahrungsanreicherung und Kosmetika verwendet werden. Pelagia wird voraussichtlich im April 2025 EPAX Evolve 05 als weltweit erstes kommerziell erhältliches VLC-PUFA-Konzentrat auf den Markt bringen. Sein EFSA-Status als nicht neuartiges Lebensmittel und die US-amerikanische GRAS-Anerkennung spiegeln die Trajektorie klinischer Zutaten wider, die von europäischen Herstellern verfolgt wird. Südamerika dient in erster Linie als Versorgungsanker. TASA wird voraussichtlich im Jahr 2025 276.093 Tonnen Fischmehl produzieren, 24.883 Tonnen Abfall verwerten und den Wasserverbrauch um 22,6% reduzieren, laut seinem Nachhaltigkeitsbericht. Die Lachsbiomasse in Brasilien und Chile erholt sich und wird voraussichtlich um 7–8% pro Jahr wachsen, was zusätzliche Proteinextraktionsströme schafft. Der Nahe Osten und Afrika sind aufstrebende Verbrauchsmärkte. Ägypten, Nigeria und Südafrika weiten die Aquakulturproduktion aus, wobei fischmehlbasiertes Futter die primäre Proteinquelle ist. Unterdessen weiten die Vereinigten Arabischen Emirate und Saudi-Arabien die Vertriebskanäle für Nahrungsergänzungsmittel aus, in denen marine Proteinkollagen- und bioaktive Peptidprodukte in Apotheken und Wellness-Einzelhandelsgeschäften an Präsenz gewinnen.
Wettbewerbslandschaft
Marktkonzentration
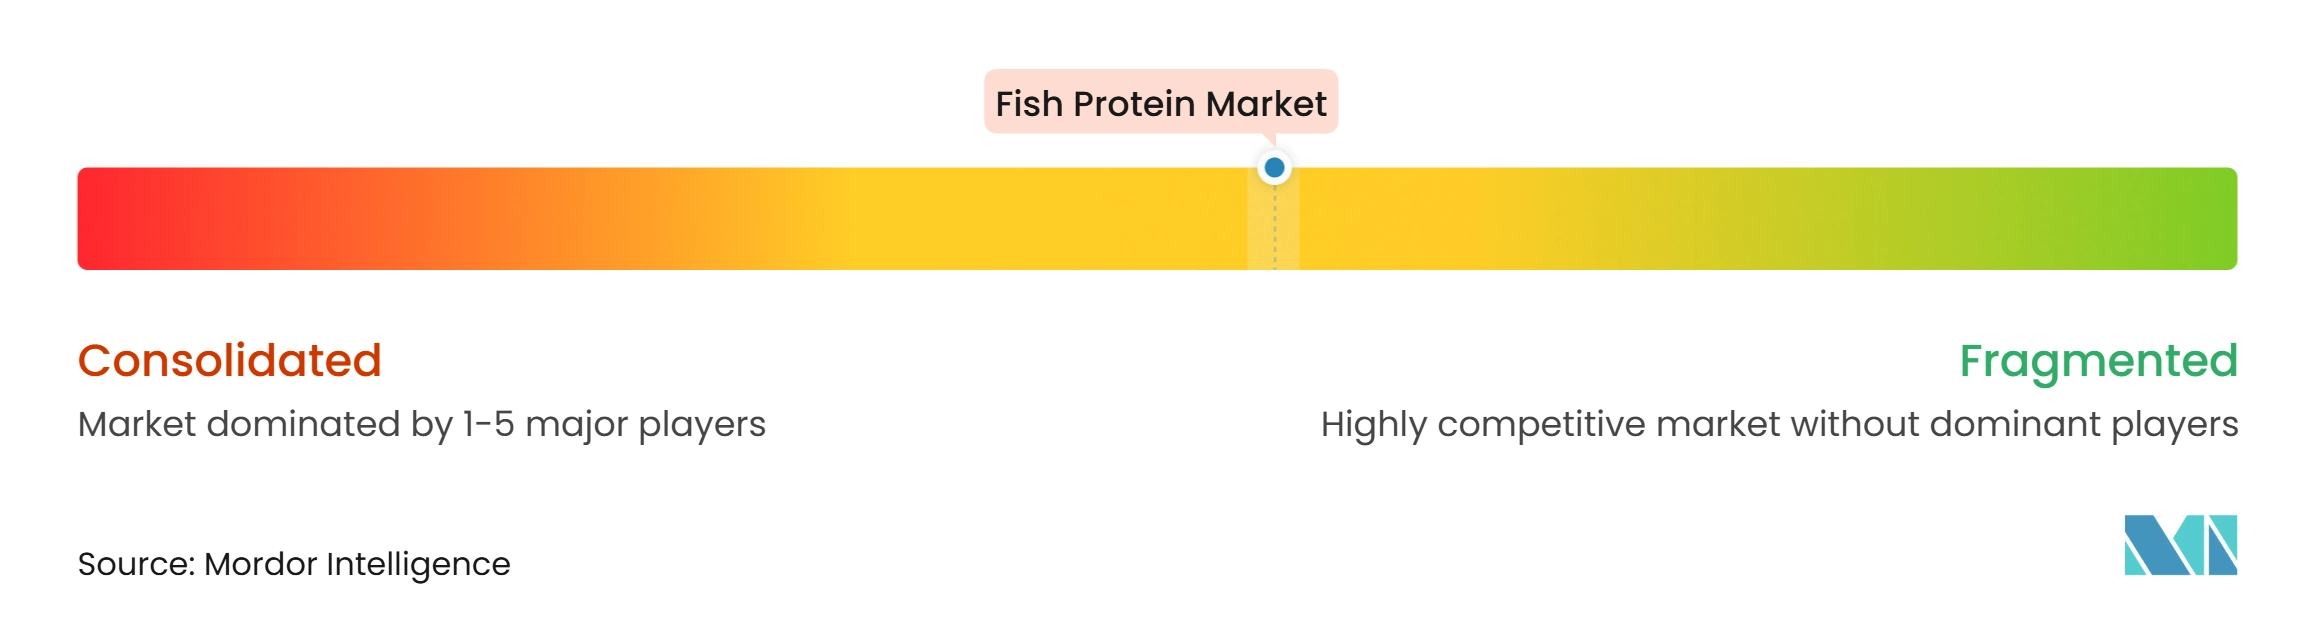
Der Fischprotein-Markt ist mäßig fragmentiert, wobei integrierte Fischereien, Nebenproduktverarbeiter und bioaktive Zutatenspezialisierte verschiedene Teile der Wertschöpfungskette bedienen. Größenordnung, zuverlässiger Rohstoffzugang und Verarbeitungstechnologie werden zunehmend wichtiger, da Kunden konsistente Qualität und rückverfolgbare Versorgung fordern. Im Mai 2025 erwarb Pelagia Fjord Solutions, was Schlammerfassungsfähigkeiten hinzufügte und seine Rolle von der Fangverarbeitung zur Aquakulturabfallrückgewinnung erweiterte. Mukka Proteins stärkte seine Verarbeitungsposition ebenfalls durch Akquisitionen im Jahr 2025, was den Wert von Produktionskapazität und Zugang zu alternativen Rohstoffen unterstreicht. Diese Entwicklungen unterstreichen die wachsende Bedeutung integrierter Versorgungssysteme im Fischprotein-Markt.
Technologie dient als wichtiges Wettbewerbsmerkmal in Premium-Anwendungen. Im Februar 2025 vereinbarten Hofseth BioCare und Symrise, die enzymatische Hydrolysekapazität in Berkåk zu erweitern, wobei die Produktion im zweiten Quartal 2027 beginnen soll. Pelagias EPAX-Einheit investiert auch in proprietäre Fraktionierungstechnologien für spezialisierte Fettsäuren. Klinische Dokumentation, Prozessexpertise und konsistente Reinheit sind schwieriger zu replizieren als grundlegende Rohstoffproduktion. Unternehmen, die diese Fähigkeiten kombinieren, können Kunden bedienen, die stärkere wissenschaftliche Nachweise und technische Unterstützung benötigen.
Der EFSA-Status als nicht neuartiges Lebensmittel und die US-amerikanische GRAS-Positionierung können den Zugang zu regulierten Ernährungsanwendungen verbessern. FAOs Leitlinien für nachhaltige Aquakultur prägen auch die Beschaffungserwartungen für marine Zutaten. Kleinere norwegische und isländische Verarbeiter zielen auf saubere Produkte ab, die aus aufgewerteten Rohstoffen gewonnen werden. Der Fischprotein-Markt bietet Chancen für differenzierte Lieferanten; biologische Variabilität kann jedoch schnell Inputkosten und Wettbewerbspositionierung beeinflussen.
Marktführer in der Fischprotein-Branche
-
Omega Protein Corporation
-
Hofseth BioCare ASA
-
Symrise AG
-
Biomega Group AS
-
Copalis Industries SAS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fischprotein-Markt Unternehmen in diesem Bericht
- Omega Protein Corporation
- Hofseth BioCare ASA
- Symrise AG
- Biomega Group AS
- Copalis Industries SAS
- Bio-Marine Ingredients Ireland Ltd.
- Scanbio Marine Group AS
- TripleNine Group A/S
- TASA, Tecnológica de Alimentos S.A.
- Diana Aqua, a Symrise AG business
- Alaska Protein Recovery, LLC
- Sopropeche S.A.
- Janatha Fish Meal and Oil Products
- Mukka Proteins Limited
- Kemin Industries, Inc.
- Pelagia AS
- FF Skagen A/S
- Sociedad Pesquera Landes S.A.
- Scoular Company
- Neptune’s Harvest
Neueste Industrielle Entwicklungen in Fischprotein-Markt
- April 2025: Nutrition from Water (NXW) unterzeichnete eine gemeinsame Entwicklungsvereinbarung mit dem japanischen Zutatenhändler Nissei Kyokei zur Kommerzialisierung von Marine Whey, einem aus dem Ozean gewonnenen Proteinzutat. Die Partnerschaft zielte darauf ab, die Zutat japanischen Lebensmittel-, Milch- und Ernährungsherstellern vorzustellen und ihre B2B-Anwendungen und internationale Distribution zu erweitern.
- März 2025: Mukka Proteins erwarb einen Anteil von 51% an GSM Marine Export für INR 14 Crore. Die Akquisition stärkte seine Fischmehl- und Fischöl-Produktionskapazitäten, verbesserte die Rohstoffbeschaffung und erweiterte seine Lieferkapazität für B2B-Kunden in der Aquakulturfutter-, Geflügelernährungs- und Heimtiernahrungsindustrie.
- Februar 2025: Hofseth BioCare kooperierte mit Symrise zur Entwicklung einer zweiten enzymatischen Hydrolyseanlage in Berkåk, Norwegen. Unterstützt durch ein Darlehen von 5 Millionen EUR von Symrise zielte die Erweiterung darauf ab, HBCs Produktionskapazität für lachsbasierte Proteine und bioaktive Zutaten für Humangesundheit, funktionelle Lebensmittel und Heimtierernährungsanwendungen zu verdreifachen. Die Produktion war für das zweite Quartal 2027 geplant.
Berichtsumfang des globalen Fischprotein-Marktberichts
Fischprotein ist jedes proteinreiche Material, das aus Fischfleisch, Ganzkisch oder Fischverarbeitungsnebenerzeugnissen (wie Abschnitten, Häuten oder Knochen) gewonnen wird und Lebensmitteln, Nahrungsergänzungsmitteln oder Futtermitteln wegen seines Nährwerts oder seiner funktionellen Eigenschaften zugesetzt wird. Der Fischprotein-Markt ist nach Produkttyp, Quelle, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Hydrolysat, Konzentrat, Isolat und andere Produkttypen segmentiert. Nach Quelle ist der Markt in Sardelle, Sardine, Thunfisch, Makrele, Hering, Menhaden, Lachs und andere Quellen segmentiert. Nach Form ist der Markt in Pulver, Flüssigkeit und Paste segmentiert. Nach Anwendung ist der Markt in Tierfutter, Körperpflege, Lebensmittel und Getränke sowie Nahrungsergänzungsmittel segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Fischprotein-Hydrolysat |
| Fischprotein-Konzentrat |
| Fischprotein-Isolat |
| Andere Fischproteinprodukte |
| Sardelle |
| Sardine |
| Thunfisch |
| Makrele |
| Hering |
| Menhaden |
| Lachs |
| Andere Quellen |
| Pulver |
| Flüssigkeit |
| Paste |
| Tierfutter | |
| Körperpflege und Kosmetik | |
| Lebensmittel und Getränke | Backwaren |
| Getränke | |
| Frühstückscerealien | |
| Würzmittel/Saucen | |
| Süßwaren | |
| Milch- und Milchalternativprodukte | |
| Verzehrfertige/Kochfertige Lebensmittelprodukte | |
| Sonstige | |
| Nahrungsergänzungsmittel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Fischprotein-Hydrolysat | |
| Fischprotein-Konzentrat | ||
| Fischprotein-Isolat | ||
| Andere Fischproteinprodukte | ||
| Nach Quelle | Sardelle | |
| Sardine | ||
| Thunfisch | ||
| Makrele | ||
| Hering | ||
| Menhaden | ||
| Lachs | ||
| Andere Quellen | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Paste | ||
| Nach Anwendung | Tierfutter | |
| Körperpflege und Kosmetik | ||
| Lebensmittel und Getränke | Backwaren | |
| Getränke | ||
| Frühstückscerealien | ||
| Würzmittel/Saucen | ||
| Süßwaren | ||
| Milch- und Milchalternativprodukte | ||
| Verzehrfertige/Kochfertige Lebensmittelprodukte | ||
| Sonstige | ||
| Nahrungsergänzungsmittel | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Fischprotein an?
Die Nachfrage wird durch den Aquakulturfutterbedarf, nachhaltige Beschaffungsanforderungen und den Einsatz in Gesundheitsprodukten gestützt.
Welches Fischproteinprodukt führt nach Umsatz?
Hydrolysat führte die Produkttypen mit einem Umsatzanteil von 47,06% im Jahr 2026 an. Seine Verarbeitungsflexibilität unterstützt Futter-, Kosmetik- und Humanernährungsanwendungen.
Welche Fischproteinquelle wächst am schnellsten?
Lachs wird bis 2032 voraussichtlich mit einem CAGR von 7,79% wachsen, unterstützt durch die Verwertung von Nebenprodukten. Es bietet eine rückverfolgbare Quelle für Premium-Zutatenanwendungen.
Welche Anwendung wächst für Fischprotein am schnellsten?
Nahrungsergänzungsmittel werden bis 2032 voraussichtlich mit einem CAGR von 8,56% wachsen. Marine Peptide und Kollagen dringen in Apotheken- und Sporternährungseinzelhandel vor.