
Tamanho e Participação do Mercado de Isolamento Ignífugo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 30.34 Bilhões de dólares |
| Tamanho do Mercado (2032) | 37.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.09 % |
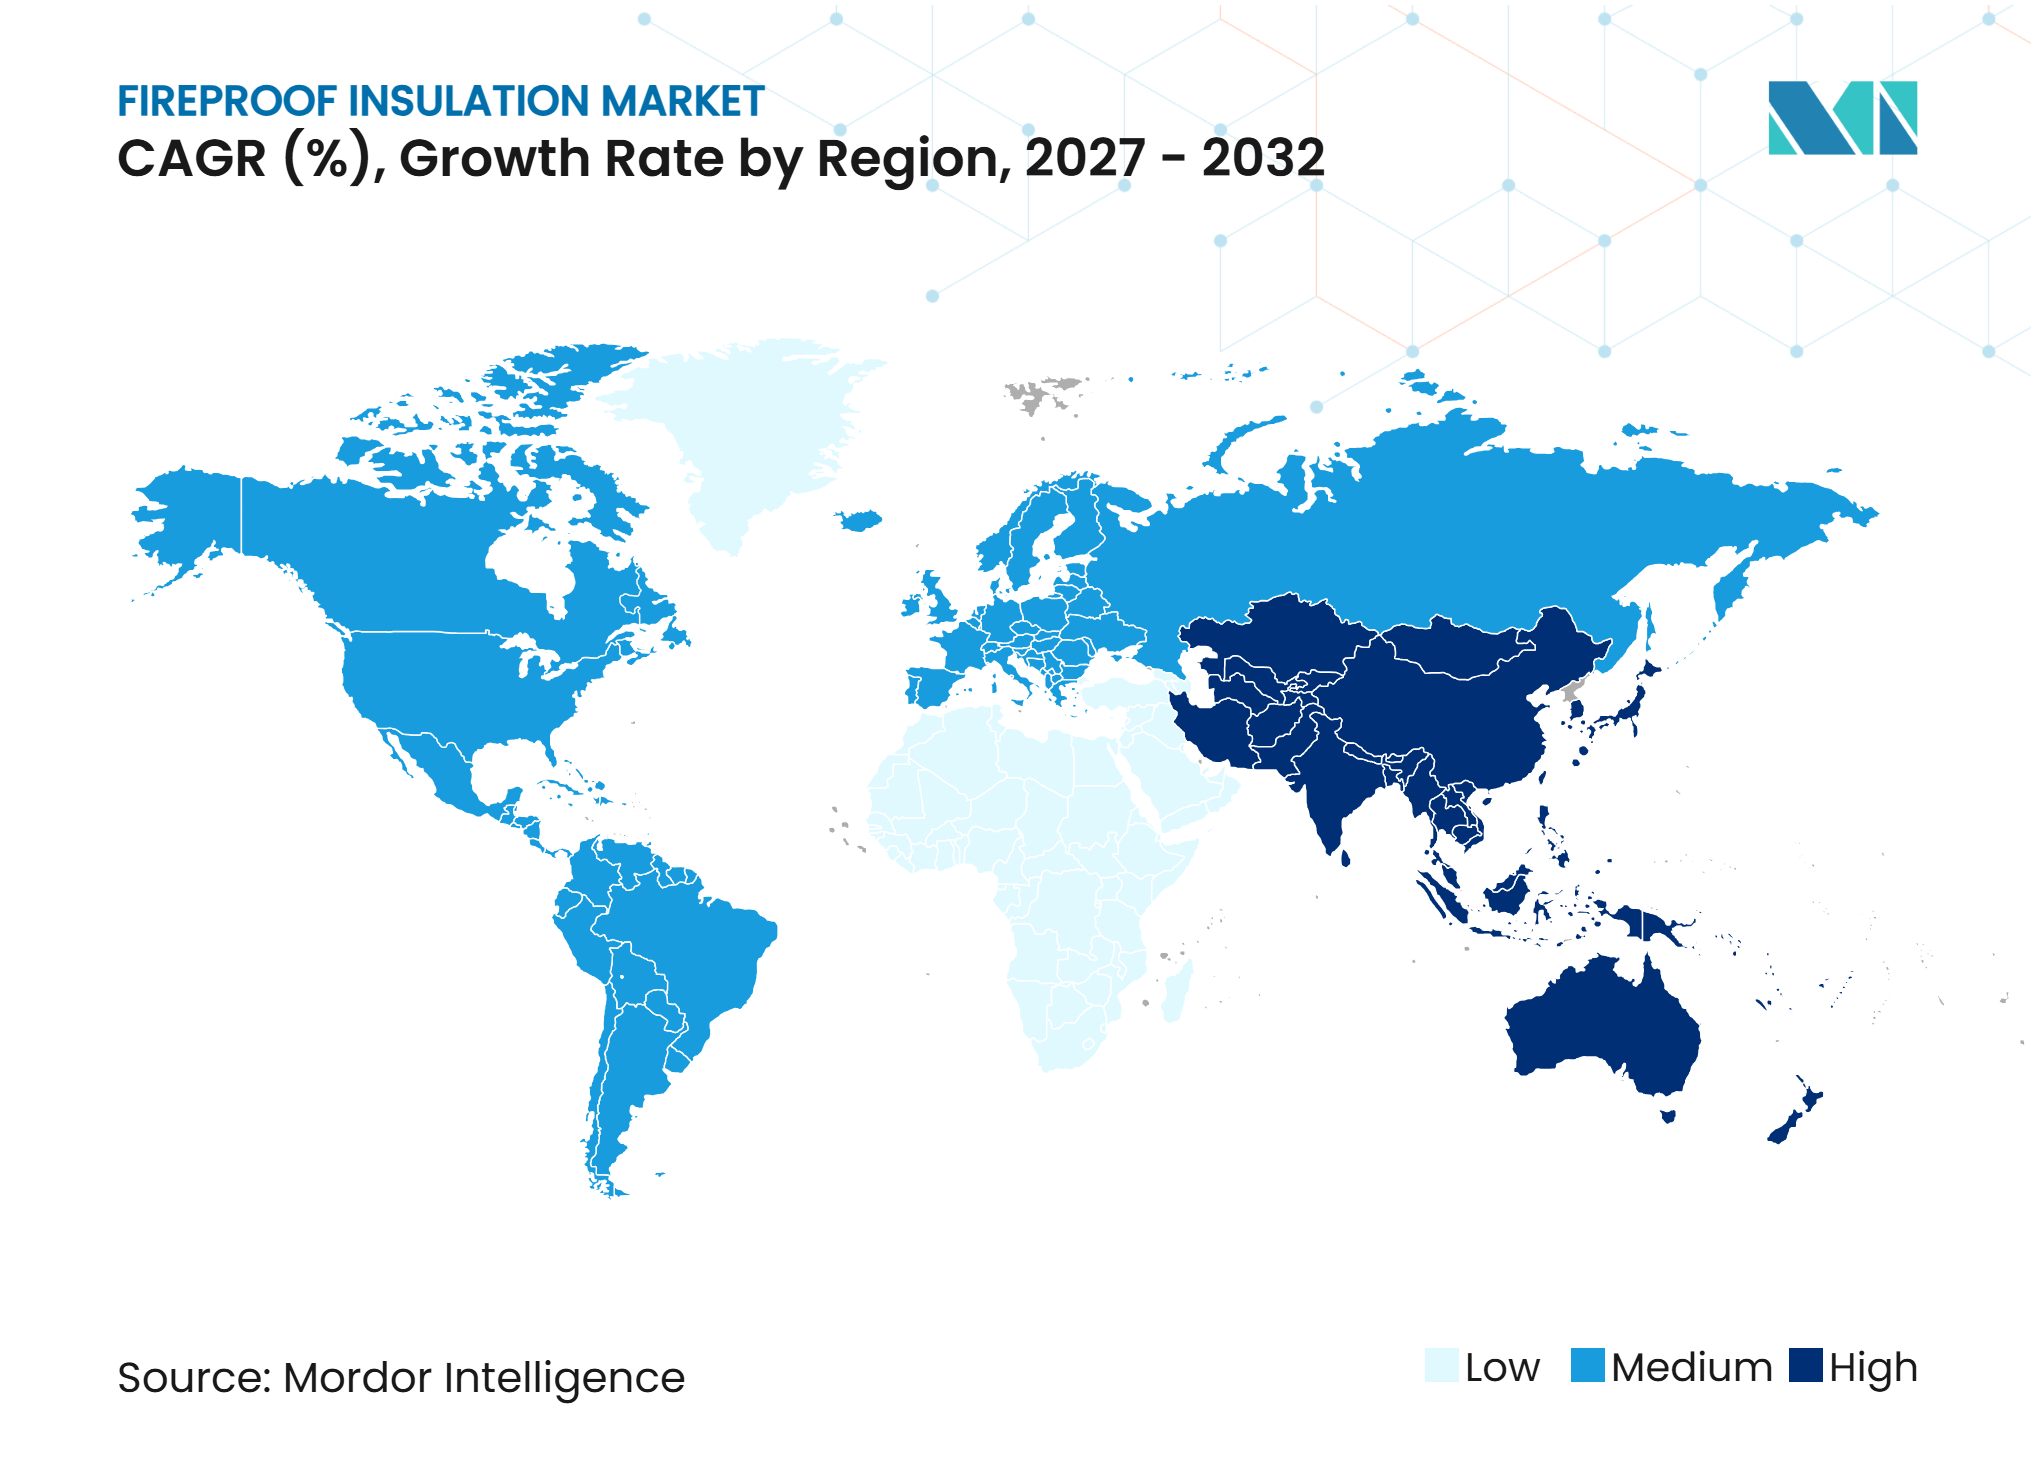
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Isolamento Ignífugo por Mordor Intelligence
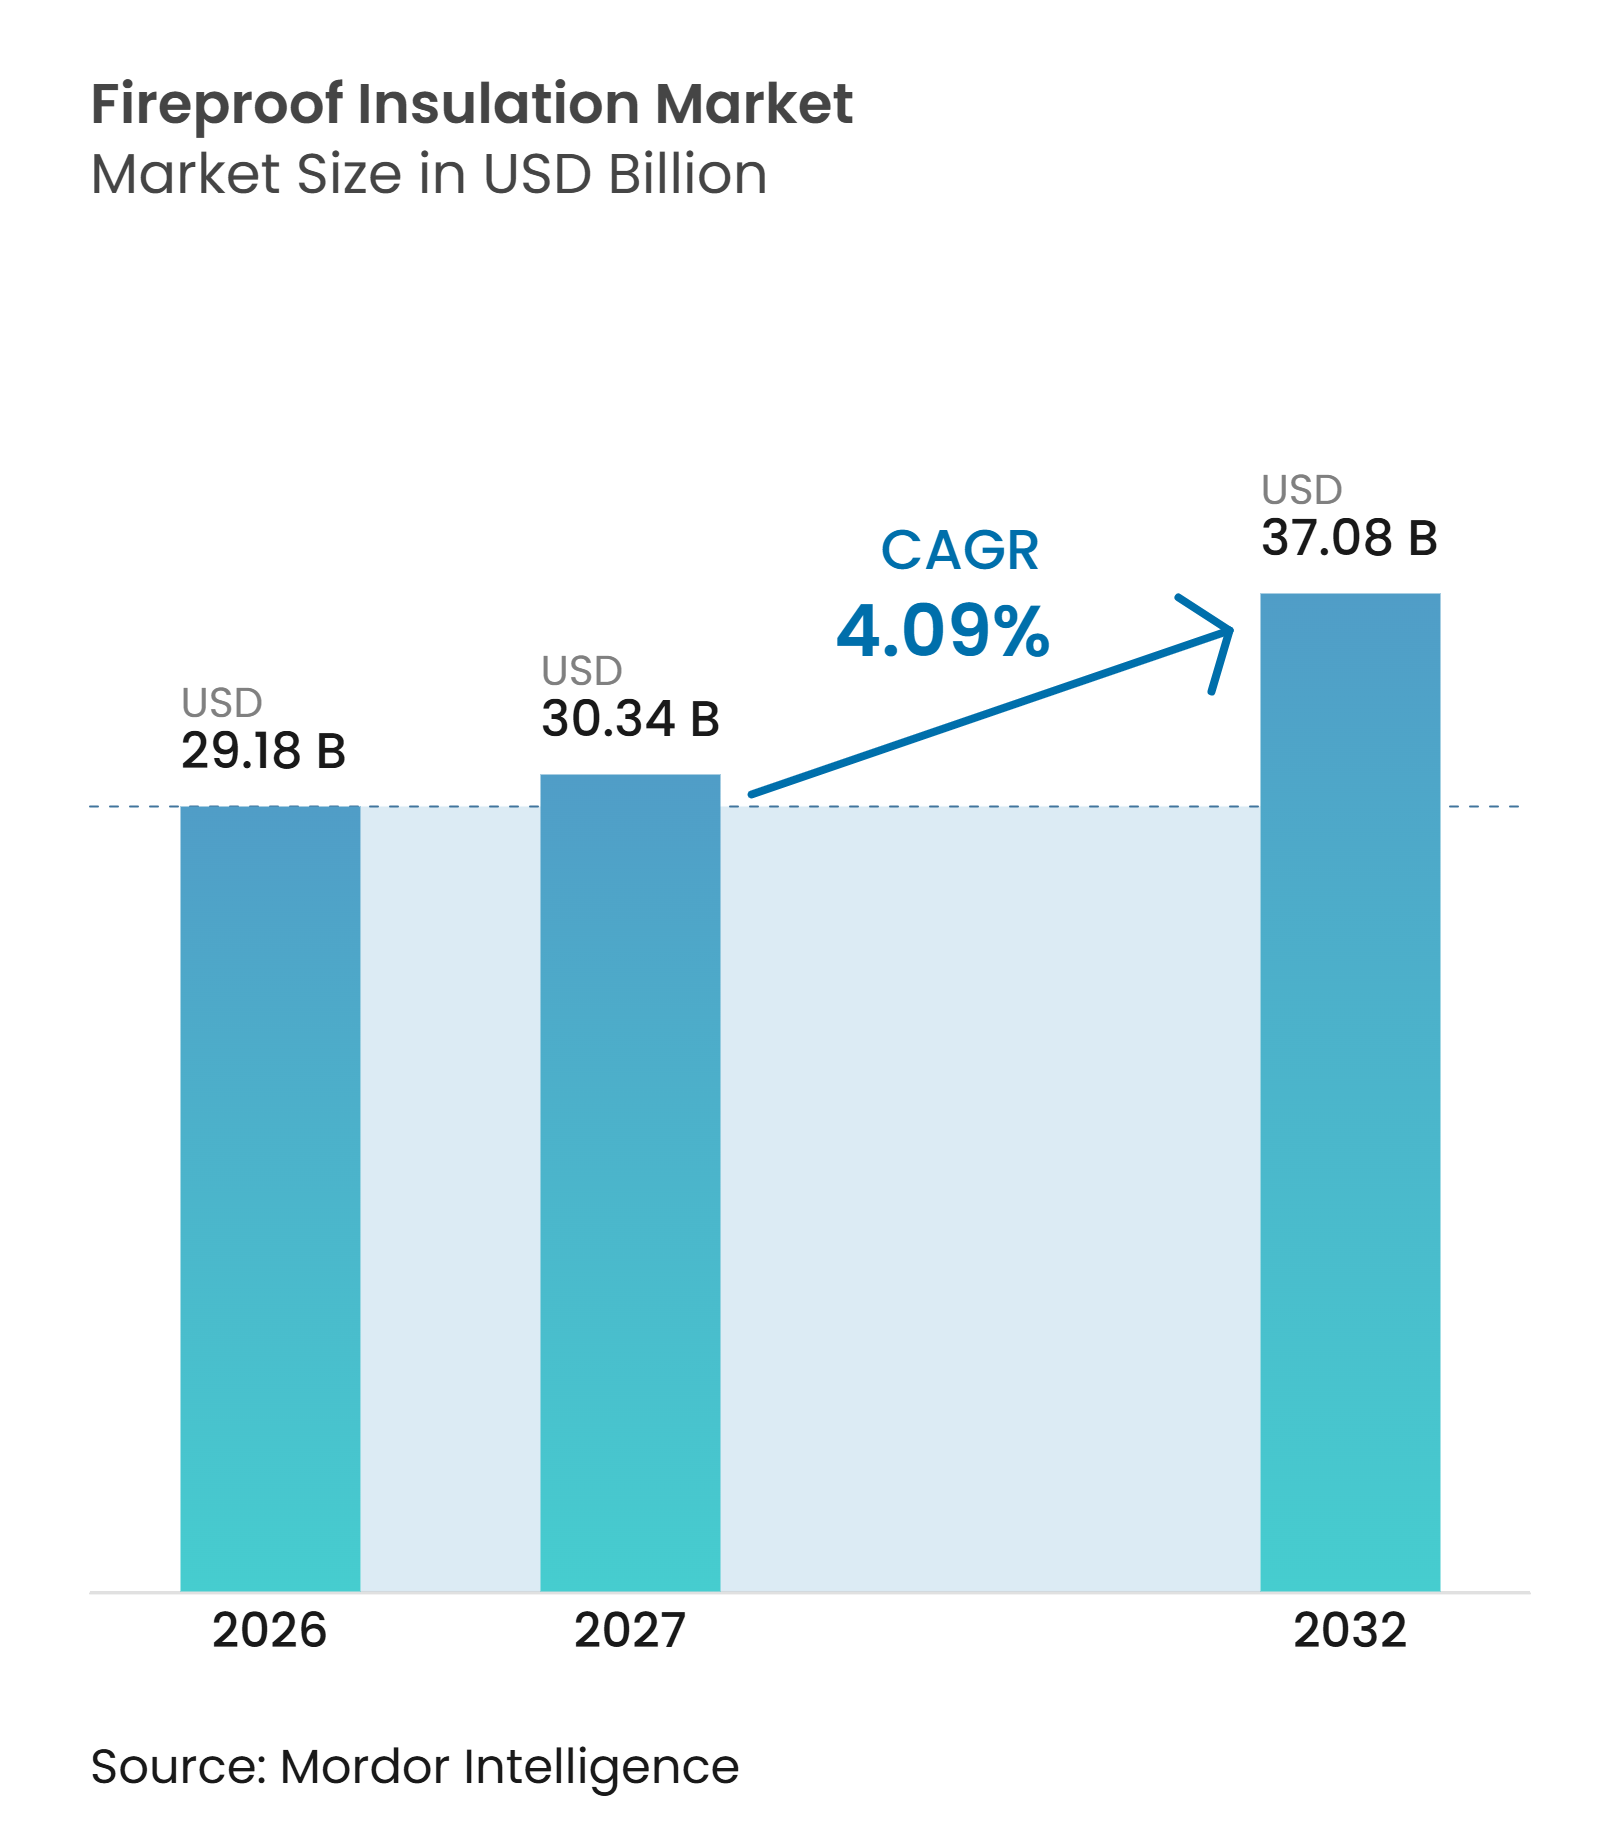
O tamanho do Mercado de Isolamento Ignífugo foi avaliado em 29,18 mil milhões de USD em 2026 e estima-se que cresça de 30,34 mil milhões de USD em 2027 para 37,08 mil milhões de USD até 2032, a um CAGR de 4,09% durante o período de previsão (2027-2032). O mercado de isolamento ignífugo é sustentado por regulamentações mais rigorosas de proteção passiva contra incêndio nos principais mercados de construção. O Regulamento UE 2024/3110 entrou em vigor em janeiro de 2025, enquanto a China publicou a GB46520-2025 em outubro de 2025, com aplicação a partir de agosto de 2026. Estas alterações aumentam a importância do isolamento não combustível testado e do desempenho documentado dos produtos. O mercado beneficia igualmente dos requisitos de renovação energética, da atividade de construção em altura, do desenvolvimento de centros de dados e da expansão da infraestrutura de GNL. A volatilidade dos custos e a escassez de instaladores qualificados podem abrandar a conversão dos requisitos regulamentares em capacidade instalada.
Principais Conclusões do Relatório
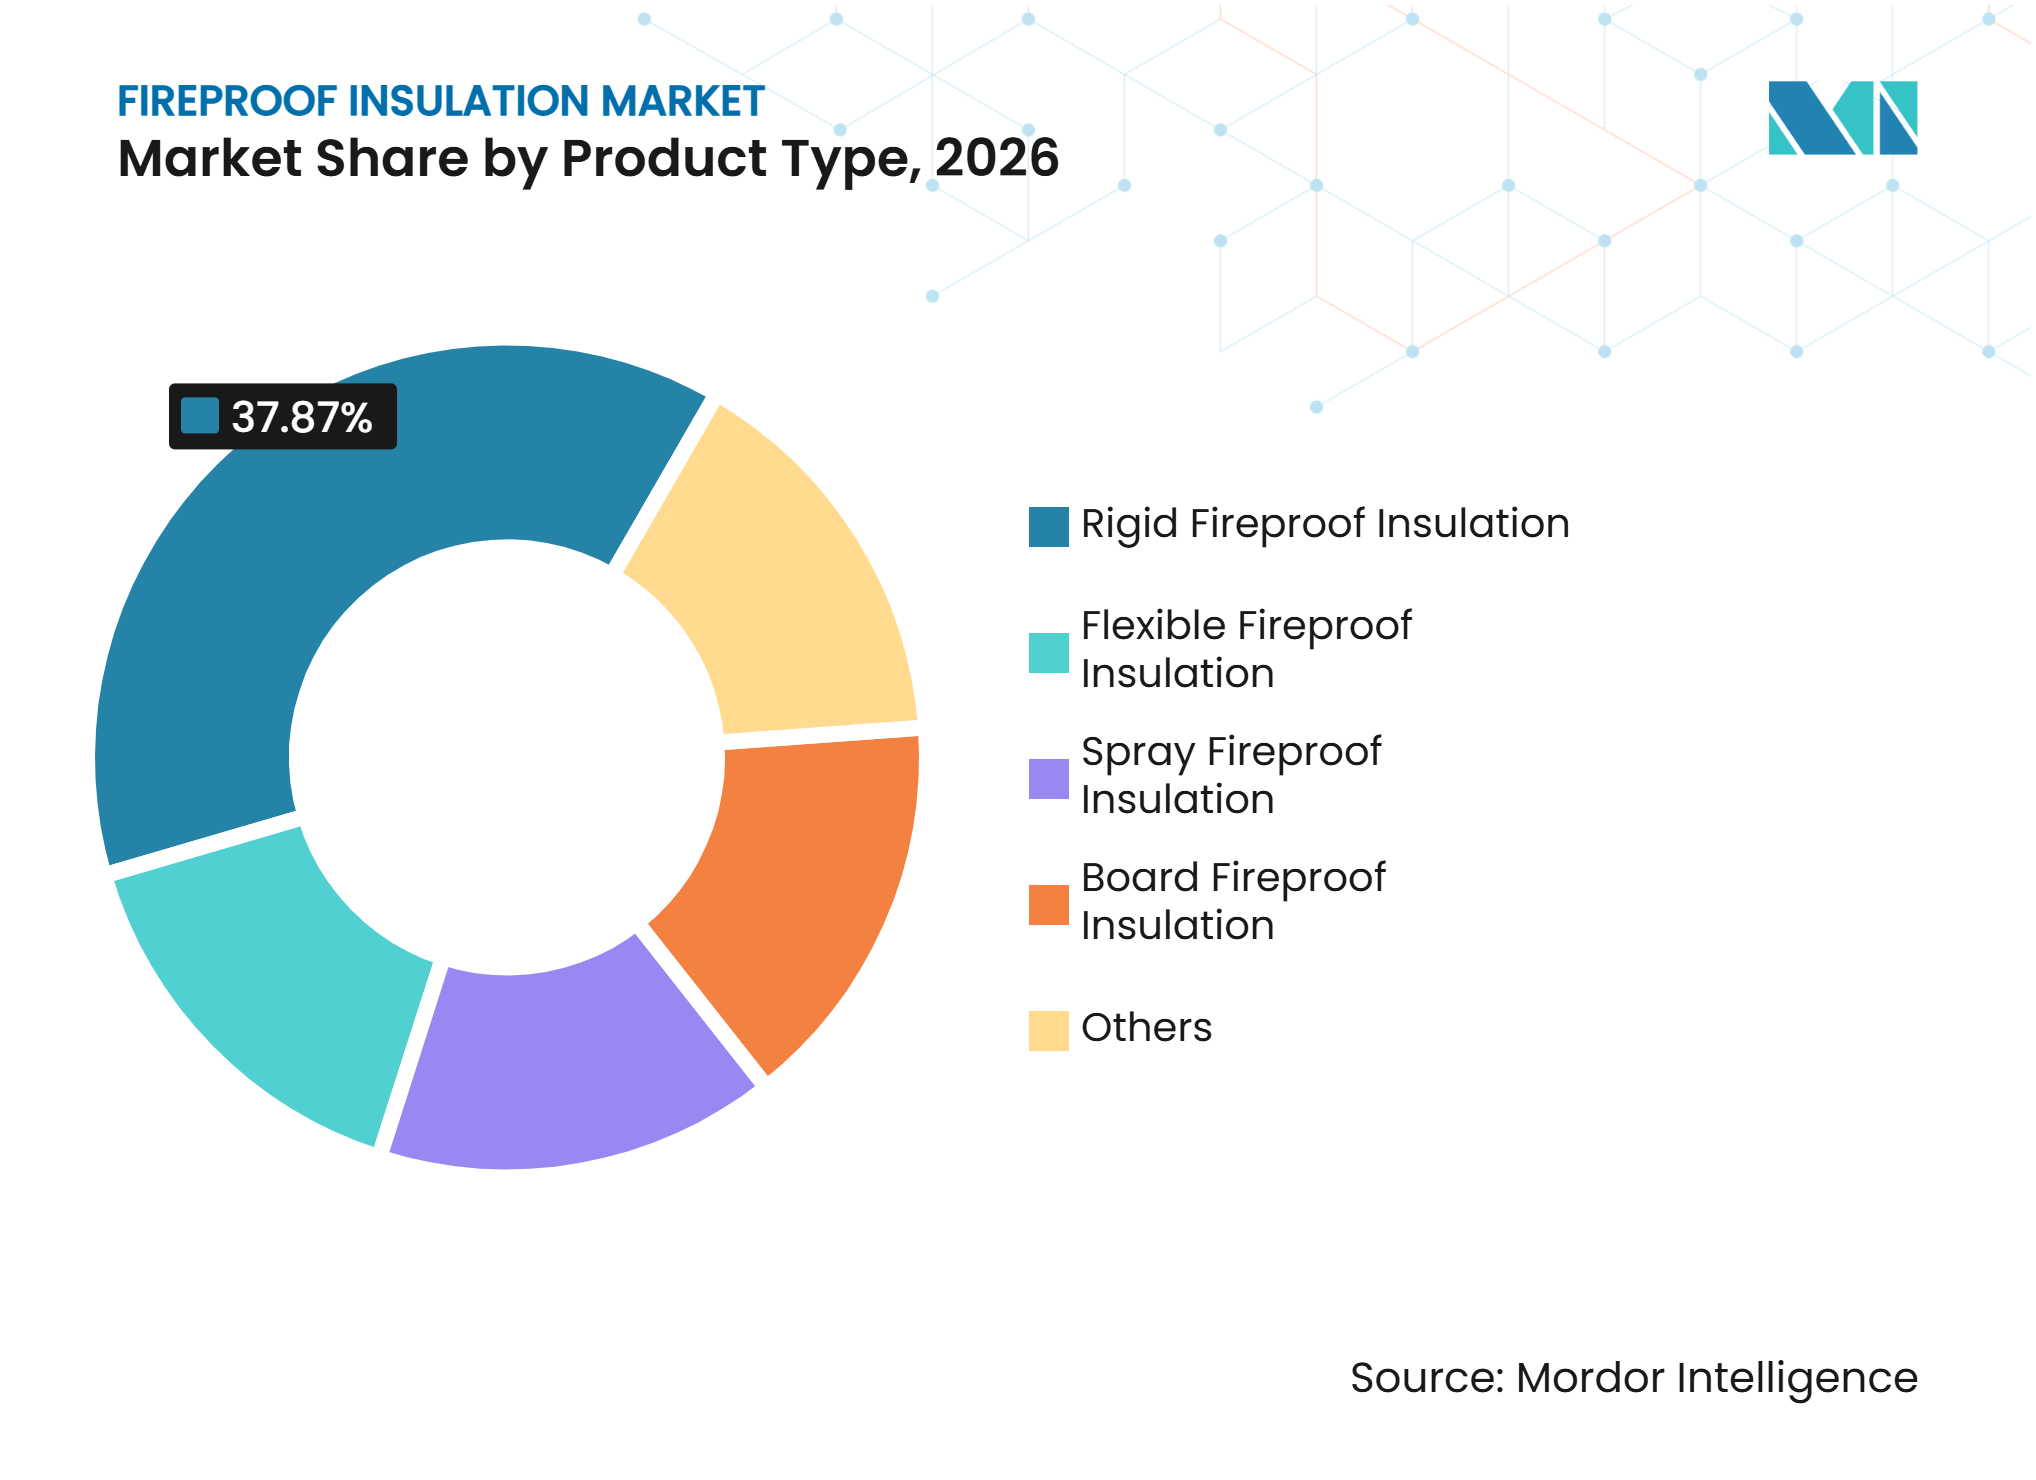
- Por tipo de produto, o isolamento ignífugo rígido detinha 37,87% da participação do Mercado de Isolamento Ignífugo em 2026 e prevê-se que se expanda a um CAGR de 5,45% até 2032.
- Por material, a lã mineral detinha 32,45% da participação do Mercado de Isolamento Ignífugo em 2026, enquanto a espuma de poliuretano deverá expandir-se a um CAGR de 5,67% até 2032.
- Por aplicação, as paredes e fachadas representaram 31,78% do tamanho do Mercado de Isolamento Ignífugo em 2026, enquanto os tubos, condutas e vasos deverão expandir-se a um CAGR de 5,89% até 2032.
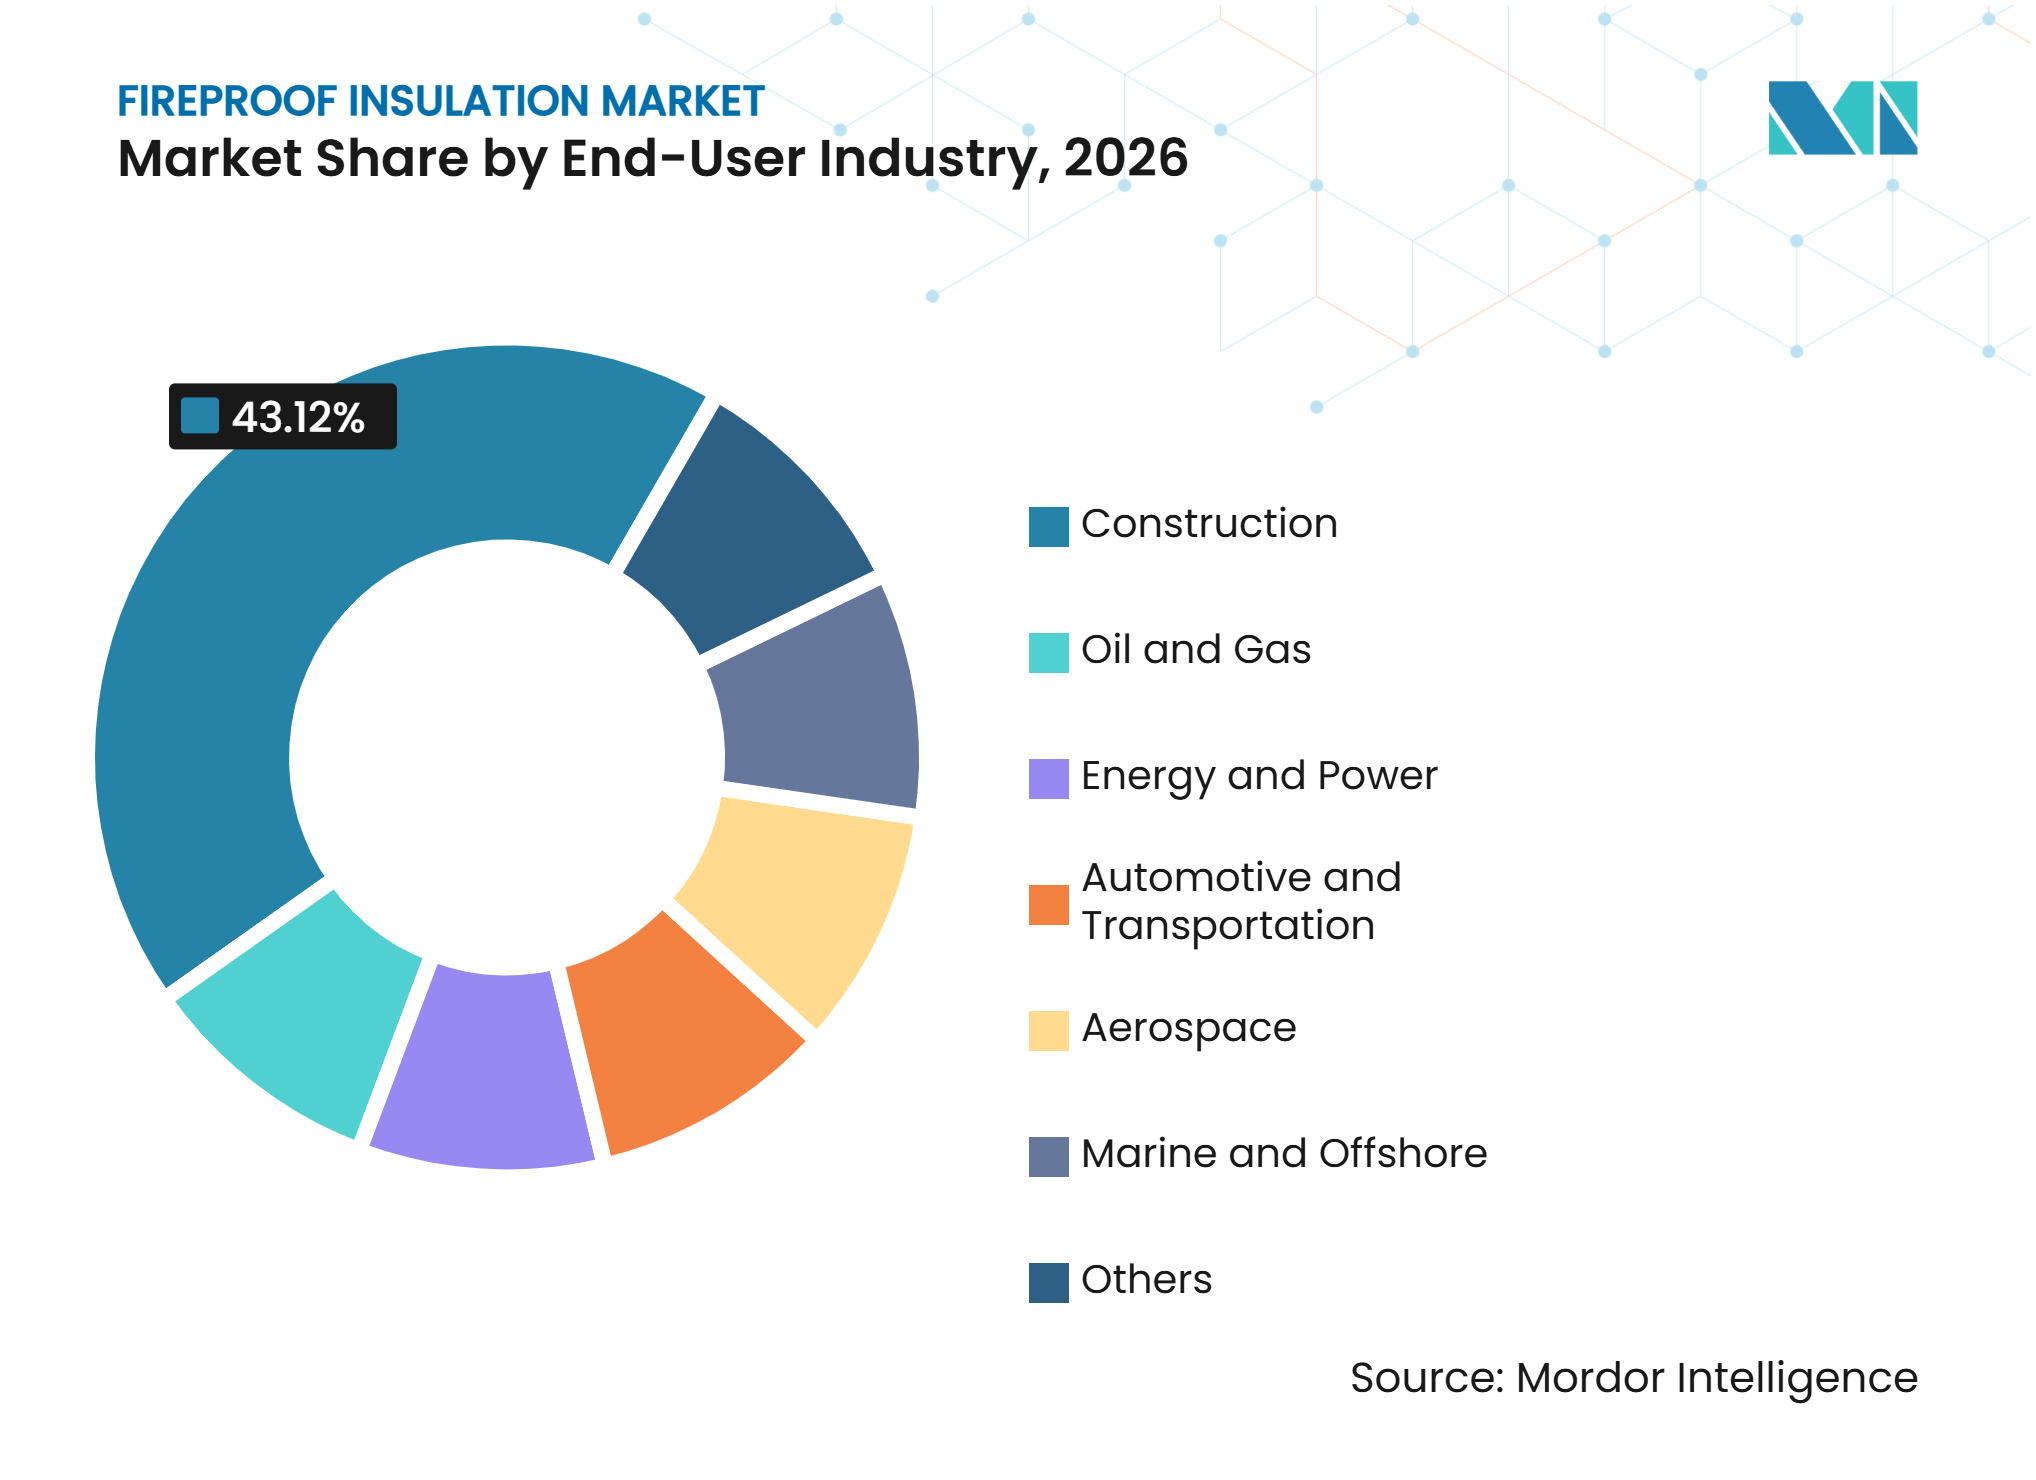
- Por indústria do utilizador final, a construção detinha 43,12% da participação do Mercado de Isolamento Ignífugo em 2026, enquanto o petróleo e gás deverá expandir-se a um CAGR de 6,93% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,54% da participação do Mercado de Isolamento Ignífugo em 2026 e prevê-se que se expanda a um CAGR de 6,38% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Normas de Segurança contra Incêndio Mais Rigorosas e a Sua Aplicação | +1.2% | Global, com ênfase a curto prazo na China, na União Europeia e na América do Norte | Curto prazo (≤ 2 anos) |
| Conformidade com a Eficiência Energética e a Construção Sustentável | +0.9% | Liderado pela União Europeia, com repercussões na América do Norte e nos principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Construção em Altura, em Zonas Urbanas Densas e de Infraestruturas | +0.7% | Ásia-Pacífico, com repercussões na Arábia Saudita e nos Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Proteção de Ativos Industriais, de Centros de Dados e de Eletrificação | +0.8% | Global, concentrado na América do Norte, Ásia-Pacífico e Médio Oriente | Curto prazo (≤ 2 anos) |
| Certificação ao Nível de Conjunto e Bibliotecas Digitais de Conformidade | +0.3% | União Europeia, Reino Unido e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas de Segurança contra Incêndio Mais Rigorosas e a Sua Aplicação
A China, a União Europeia e a América do Norte estão a reforçar os requisitos de segurança contra incêndio, criando uma procura a curto prazo mais forte por produtos conformes no mercado de isolamento ignífugo. A China publicou a GB46520-2025 em 5 de outubro de 2025, com a norma a entrar em vigor em 1 de agosto de 2026. A norma estabelece requisitos de desempenho de combustão para materiais de isolamento orgânicos, inorgânicos e compostos, e exige a marcação dos produtos com a classe de desempenho de combustão e a identidade do produtor. O Regulamento de Produtos de Construção reformulado entrou em vigor em 7 de janeiro de 2025, associando as declarações de classe de fogo a um quadro mais amplo de informação sobre produtos. Este quadro aumenta o valor dos produtos que já dispõem de documentação de sistema testada. O mercado de isolamento ignífugo favorece, portanto, os fornecedores estabelecidos que conseguem atualizar os ficheiros técnicos e os certificados à medida que os requisitos mudam.
Conformidade com a Eficiência Energética e a Construção Sustentável
As regras de renovação energética estão a aumentar a procura por sistemas de isolamento que satisfaçam simultaneamente os requisitos térmicos e de proteção contra incêndio. A Comissão Europeia emitiu o seu pacote de implementação da Diretiva relativa ao Desempenho Energético dos Edifícios (EPBD) em 30 de junho de 2025, delineando o caminho para que os Estados-Membros transponham a diretiva para o direito nacional até maio de 2026. A diretiva exige que os Estados-Membros renovem os 16% de edifícios não residenciais com pior desempenho até 2030 e 26% até 2033. A renovação pode exigir a substituição de conjuntos combustíveis existentes por materiais conformes durante as melhorias térmicas. Nos Estados Unidos, a adoção em julho de 2025 do Código Internacional de Conservação de Energia (IECC) de 2021 para habitações novas financiadas pelo HUD e pelo USDA alarga a base para especificações de isolamento energeticamente eficiente. Estas políticas apoiam o mercado de isolamento ignífugo ao exigir padrões térmicos mais elevados sem enfraquecer o desempenho contra incêndio.
Construção em Altura, em Zonas Urbanas Densas e de Infraestruturas
A construção urbana densa está a colocar maior atenção no desempenho contra incêndio das fachadas e na compartimentação. Em fevereiro de 2025, a China iniciou uma campanha nacional de remediação de riscos de incêndio em toda a cadeia para o isolamento de edifícios em instalações densamente ocupadas. O programa orienta as autoridades para identificar e resolver materiais de isolamento inseguros em edifícios existentes. Ao abrigo do seu aviso de janeiro de 2025, a Província de Jilin exigiu materiais não combustíveis de grau A em hospitais, escolas e edifícios residenciais de alta ocupação acima de 100 metros. Esta abordagem de aplicação está a criar procura de substituição por produtos de lã mineral e silicato de cálcio no mercado de isolamento ignífugo.
Proteção de Ativos Industriais, de Centros de Dados e de Eletrificação
Os projetos industriais requerem isolamento que proteja tubagens, condutas, vasos e componentes estruturais em condições exigentes. Os terminais de GNL, as plataformas offshore e os sistemas de água refrigerada de centros de dados requerem todos isolamento mecânico classificado para fogo e testado. A ROCKWOOL identifica a segurança contra incêndio e a gestão térmica como requisitos centrais para aplicações de isolamento de GNL[1]. A Kingspan identifica os centros de dados e as fábricas de baterias para veículos elétricos como utilizações de alto valor para os painéis de fibra mineral classificados para fogo produzidos na sua instalação de Mattoon. Os requisitos NORSOK e SOLAS também moldam as especificações dos produtos para instalações offshore e marítimas. Estes utilizadores finais conferem ao mercado de isolamento ignífugo fontes de procura para além da construção convencional de edifícios.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Custo Elevado de Materiais, Testes e Instalação | -0.9% | Global, com o efeito mais forte nos mercados emergentes e na construção residencial | Médio prazo (2-4 anos) |
| Volatilidade dos Insumos Minerais, Químicos e Energéticos | -0.6% | Global, com maior exposição entre os produtores europeus e asiáticos | Curto prazo (≤ 2 anos) |
| Escassez de Aplicadores Certificados e Engenheiros de Ensaios de Fogo | -0.4% | Mercados emergentes da Ásia-Pacífico, Médio Oriente e África, e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Elevado de Materiais, Testes e Instalação
Os ensaios de fogo de sistema completo e a instalação certificada acrescem ao custo global dos conjuntos ignífugos. Este encargo de custos é significativo nos mercados de construção sensíveis ao preço, onde os compradores frequentemente priorizam o preço inicial do material. Os regulamentos europeus exigem declarações fiáveis para produtos que apresentem alegações de desempenho contra incêndio, o que cria uma vantagem clara para os sistemas documentados, mas pode atrasar a adoção onde a aplicação é fraca. O mercado de isolamento ignífugo é especialmente afetado em partes da Índia, do Sudeste Asiático e da África Subsariana, onde os materiais verificados de classe A podem custar mais do que as alternativas não verificadas. Embora os requisitos de seguros possam encorajar uma adoção mais ampla da documentação de proteção passiva contra incêndio, os proprietários de imóveis de menor dimensão tendem a adotar estes requisitos mais lentamente.
Volatilidade dos Insumos Minerais, Químicos e Energéticos
A produção de lã mineral e fibra de vidro depende de processos intensivos em energia, expondo os produtores a flutuações nos preços da energia. A ROCKWOOL reportou um programa de investimento de 473 milhões de EUR para 2025, que inclui esforços para eletrificar as linhas de produção. A empresa também reportou que um incidente de produção em Flums, na Suíça, e o encerramento de uma fábrica na China contribuíram para uma compressão de 2,10% na margem de Resultados antes de Juros, Impostos, Depreciação e Amortização (EBITDA) em 2025. Os produtores de espuma de poliuretano enfrentam uma exposição semelhante, uma vez que os custos dos agentes expansores podem variar com os preços do petróleo. Estas pressões de custos podem reduzir as margens mesmo quando a procura permanece forte. Como resultado, o mercado de isolamento ignífugo beneficia de fornecedores com redes de fabrico mais amplas e uma gestão eficaz dos custos dos insumos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Formatos Rígidos Lideram nas Aplicações ComerciaisO isolamento ignífugo rígido detinha 37,87% da participação do mercado de isolamento ignífugo por tipo de produto em 2026 e prevê-se que se expanda a um CAGR de 5,45% até 2032. O formato é amplamente utilizado em cavidades de paredes, coberturas e invólucros de equipamentos industriais devido à sua estabilidade dimensional e resistência à compressão. A sua estrutura permite que uma única camada satisfaça os requisitos térmicos e de classificação de fogo, o que é útil em fachadas e instalações industriais onde o espaço disponível é limitado. Os sistemas rígidos beneficiam igualmente da crescente preferência por conjuntos testados como unidades completas. O mercado continua a favorecer produtos com dados publicados para a configuração de instalação exata.
O isolamento ignífugo flexível é adequado para tubos, condutas e formas complexas de equipamentos que as placas não conseguem cobrir facilmente. É cada vez mais utilizado em retrofits mecânicos e projetos industriais. O isolamento ignífugo por projeção continua a ser relevante para estruturas de aço em centros de dados e armazéns porque se adapta a superfícies irregulares. A Isolatek introduziu o FireSolve SB em janeiro de 2025, um produto intumescente à base de solvente com teor ultrabaixo de compostos orgânicos voláteis (COV) e classificações ASTM E119 de até quatro horas. Os produtos em placa servem divisórias e compartimentação, onde os conjuntos de placa e montante pré-testados simplificam a especificação. Os registos digitais de conformidade ao abrigo do quadro europeu favorecem ainda mais os formatos rígidos e em placa que incluem documentação de ensaio completa.



Por Material:
A Lã Mineral Domina Enquanto a Espuma de Poliuretano Lidera o CrescimentoA lã mineral detinha 32,45% da participação do mercado de isolamento ignífugo em 2026. Combina desempenho não combustível com eficiência térmica, o que se alinha com as expectativas da Euroclasse A1 e os requisitos de renovação energética. Isto torna-a particularmente relevante para projetos europeus que devem melhorar o desempenho energético sem reduzir a proteção contra incêndio. A Knauf inaugurou uma fábrica de lã mineral de vidro de 140 milhões de EUR na Roménia em janeiro de 2025, com uma capacidade anual de 75.000 toneladas. Anunciou também uma fábrica de lã mineral de rocha de 200 milhões de EUR no Norte do País de Gales em maio de 2025, com uma capacidade superior a 100.000 toneladas por ano. A empresa inaugurou uma fábrica de lã mineral de 30.000 toneladas em Tashkent em julho de 2025.
A fibra de vidro mantém a procura na construção residencial e comercial ligeira devido ao seu equilíbrio custo-desempenho. O silicato de cálcio é utilizado em equipamentos petroquímicos e de energia de alta temperatura onde as espumas orgânicas são inadequadas. A espuma de poliuretano é o material de crescimento mais rápido, com o mercado projetado para se expandir a um CAGR de 5,67% até 2032. As formulações de poliisocianurato (PIR) classificadas para fogo suportam conjuntos mais finos em coberturas, armazenamento a frio, centros de dados e aplicações de retrofit. A BASF introduziu o seu sistema Autofroth em fevereiro de 2026, reportando 30% menos toxicidade do fumo do que as linhas de base bromadas e até 20% menos carbono incorporado. O desenvolvimento de produtos está focado simultaneamente no comportamento ao fogo, no desempenho térmico e num menor impacto ambiental.
Por Aplicação:
Os Sistemas de Parede Lideram Enquanto a Procura por Tubos e Condutas AceleraAs paredes e fachadas representaram 31,78% do tamanho do mercado de isolamento ignífugo em 2026. A construção residencial e comercial em altura sustenta esta posição, tal como os regulamentos que restringem o revestimento exterior combustível. O segmento reflete também a crescente complexidade das interfaces entre os sistemas de fachada e os elementos estruturais. A Etex, a Remagin, a Promat e a Siniat lançaram uma solução testada por terceiros para ligar paredes de enchimento de aço a estruturas de aço com proteção contra incêndio em maio de 2025. Estes sistemas reduzem a incerteza na interface aço-revestimento. O mercado tem oportunidade de crescer onde os fornecedores conseguem oferecer soluções de parede completas e documentadas.
As coberturas e tetos beneficiam dos programas de renovação energética e de classificações de fogo de cobertura mais rigorosas. Os pisos e pisos elevados são importantes em centros de dados, instalações farmacêuticas e locais químicos onde é necessária compartimentação. Os tubos, condutas e vasos são a aplicação de crescimento mais rápido, registando um CAGR de 5,89% até 2032. Os terminais de GNL, os ativos offshore e as redes de água refrigerada em centros de dados de hiperescala geram a procura mais forte para esta aplicação. A Knauf introduziu o isolamento Performance+ Pipe e Pipe & Tank em abril de 2025, descrevendo-o como isento de formaldeído e certificado como Amigo da Asma e das Alergias. Isto reflete como as especificações dos produtos estão a expandir-se para além do desempenho contra incêndio e térmico para incluir considerações sobre a qualidade do ar interior.
Por Indústria do Utilizador Final:
A Construção Lidera a Procura Âncora Enquanto o Petróleo e Gás Regista o Crescimento Mais RápidoA construção representou 43,12% da participação do mercado de isolamento ignífugo em 2026. A urbanização na Ásia-Pacífico, os requisitos de renovação na Europa e os programas de infraestruturas no Médio Oriente sustentam a sua grande base de procura. A procura está a deslocar-se para edifícios comerciais não residenciais e de uso misto à medida que os requisitos para edifícios públicos se tornam mais rigorosos. A construção de centros de dados também aumenta a necessidade de sistemas mecânicos e elétricos protegidos. Os projetos públicos e privados exigem cada vez mais sistemas documentados em vez de materiais isolados não verificados.
As aplicações de energia e eletricidade incluem equipamentos de centrais elétricas, infraestruturas de transmissão e armazenamento de baterias. A Luyang forneceu papel de fibra cerâmica em pequenos lotes para proteção contra incêndio de baterias de lítio durante 2025. As aplicações automóvel, de transporte, aeroespacial e marítima também requerem isolamento de alta temperatura e proteção passiva contra incêndio. O petróleo e gás é a categoria de utilizador final de crescimento mais rápido, com um CAGR de 6,93% até 2032. A Armacell lançou o ArmaGel XGH e XGC em abril de 2025 para aplicações de isolamento criogénico e de temperatura dupla. A sua instalação de Pune, inaugurada em junho de 2025, duplicou a capacidade global de aerogel e suporta temperaturas de -196°C a +650°C para projetos de GNL e offshore.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 38,54% da participação do mercado de isolamento ignífugo em 2026 e prevê-se que cresça a um CAGR de 6,38% até 2032. A campanha de remediação da China e a GB46520-2025 criam uma oportunidade de substituição considerável em edifícios com isolamento não conforme. A Índia é um mercado de crescimento regional chave, onde a ROCKWOOL está a investir na produção local e a Saint-Gobain está a planear a sua quinta e maior fábrica de lã mineral. A KCC da Coreia do Sul expandiu a capacidade de lã de vidro para 220.000 toneladas métricas por ano em 2025 para satisfazer a procura de isolamento não combustível. Estes investimentos refletem a crescente ênfase regional no desempenho comprovado contra incêndio em edifícios. A combinação de atualizações de conformidade e nova construção continua a apoiar o mercado de isolamento ignífugo na região.
América do Norte
A América do Norte é sustentada pela adoção dos códigos da Associação Nacional de Proteção contra Incêndio (NFPA), pela atividade de construção não residencial e pelo desenvolvimento de centros de dados. O mercado tem uma base de especificação relativamente elevada, uma vez que as normas da Sociedade Americana de Engenheiros de Aquecimento, Refrigeração e Ar Condicionado (ASHRAE) e da NFPA moldam as escolhas de materiais e sistemas. A Owens Corning reportou 3.700 milhões de USD em receitas do segmento de isolamento em 2025 e está a investir numa fábrica de Poliestireno Extrudido (XPS) no Arkansas. A Johns Manville anunciou planos para uma linha de produção de lã soprada em Winder, Geórgia, em fevereiro de 2025. A construção iniciou-se no início de 2026, com operações previstas para meados de 2027. Este investimento em fabrico apoia o mercado de isolamento ignífugo através do fornecimento doméstico e de uma base de procura impulsionada por códigos.
Europa, Médio Oriente e América do Sul
A Europa é sustentada pelas obrigações de renovação da Diretiva relativa ao Desempenho Energético dos Edifícios (EPBD) e pelo quadro de desempenho contra incêndio do Regulamento de Produtos de Construção. O centro Hams Hall da ROCKWOOL e a fábrica planeada pela Knauf no Norte do País de Gales demonstram o compromisso a longo prazo dos fornecedores com a região. A Arábia Saudita e os Emirados Árabes Unidos estão a aumentar a procura através de projetos de infraestruturas, centros de dados e industriais. A Morgan Advanced Materials reportou ganhos de participação na região através do seu sistema de condutas FireMaster durante 2025. A América do Sul permanece uma região emergente, com o investimento em materiais de construção a ajudar a desenvolver a capacidade de proteção passiva contra incêndio. O mercado de isolamento ignífugo no Médio Oriente e em África beneficia igualmente do investimento em GNL e industrial da Aramco e da ADNOC.
Panorama Competitivo
Concentração do Mercado

O mercado de isolamento ignífugo é moderadamente fragmentado. A ROCKWOOL, a Knauf Insulation, a Owens Corning, a Kingspan e a Saint-Gobain detêm posições significativas, enquanto a Recticel, a Armacell, a Etex, a Morgan Advanced Materials e os fabricantes asiáticos são relevantes em aplicações especializadas. Nenhum fornecedor único lidera em todas as categorias de produtos. Os fornecedores de lã mineral competem de forma diferente dos especialistas em espuma de poliuretano, que se focam em aplicações de cadeia de frio, isolamento mecânico e centros de dados. Como resultado, a concorrência é altamente dependente dos requisitos de aplicação e certificação. O suporte técnico, a capacidade de ensaio, a disponibilidade de fornecimento e o serviço são tão importantes quanto o desempenho do material neste mercado.
Os fornecedores expandiram a capacidade em locais onde a produção local apoia a procura de nova construção e renovação. A Knauf inaugurou a sua instalação de Tashkent em julho de 2025 e avançou com investimentos em lã mineral na Roménia e no Norte do País de Gales[2]. A ROCKWOOL investiu em capacidades de ensaio de fogo em Hams Hall e lançou a gama FirePro em outubro de 2025. A Etex adquiriu a Drumarkon para reforçar o seu portefólio de soluções industriais, incluindo experiência em painéis de fogo marítimos. Estes desenvolvimentos indicam que as empresas investiram em sistemas, documentação e capacidades específicas para cada aplicação, e não apenas em capacidade de produção.
Os registos digitais de produtos constituem um requisito competitivo adicional, uma vez que os concursos públicos e os grandes projetos podem exigir evidências detalhadas de conformidade. O regulamento europeu estabelece um quadro para informações sobre produtos e dados de sustentabilidade mais acessíveis, o que pode ser difícil para os produtores de menor dimensão cumprir, dadas as exigências em termos de sistemas de ensaio e dados. Os fornecedores de aerogel estão também a abordar aplicações em espaços restritos em plataformas offshore e em salas de mecânica de centros de dados; a Armacell expandiu a sua capacidade de fabrico de aerogel na Índia em junho de 2025. O mercado permanece aberto a especialistas, mas os grandes fornecedores mantêm uma vantagem nas áreas que requerem capacidades globais de ensaio, fabrico e documentação.
Líderes da Indústria de Isolamento Ignífugo
-
ROCKWOOL A/S
-
Saint-Gobain
-
Owens Corning
-
Knauf Insulation
-
Kingspan Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Isolamento Ignífugo Empresas cobertas neste relatório
- 3M
- Armacell
- BASF
- Etex Group
- Johns Manville
- Kingspan Group
- Knauf Insulation
- L'ISOLANTE K-FLEX S.p.A.
- Luyang Energy-Saving Materials Co., Ltd.
- Morgan Advanced Materials
- Owens Corning
- Recticel NV
- ROCKWOOL A/S
- Saint-Gobain
- Sika AG
Desenvolvimentos industriais recentes em Mercado de Isolamento Ignífugo
- Outubro de 2025: A ROCKWOOL A/S lançou a sua gama de produtos de selagem contra incêndio FirePro a partir do seu centro global de excelência em Hams Hall, Birmingham. O lançamento seguiu-se a um investimento de vários milhões de libras, 53 ensaios de fogo e o desenvolvimento de nove novos produtos, incluindo manta revestida, selantes, colares e envolvimentos. Isto marcou a entrada da ROCKWOOL no segmento de selagem ativa contra incêndio do mercado de isolamento ignífugo, expandindo-se para além da sua posição tradicional em isolamento a granel.
- Julho de 2025: A Knauf Insulation inaugurou a sua fábrica de lã mineral de rocha em Tashkent, Uzbequistão. A instalação, a primeira lançada por um fabricante internacional de isolamento no país, tem uma capacidade anual de 30.000 toneladas/ano e serve os mercados de construção da Ásia Central. No mesmo mês, a Knauf Insulation expandiu a sua instalação de Illange, França, com um investimento de 100 milhões de EUR, adicionando a produção de soluções para tetos à capacidade existente de lã de rocha.
Âmbito do Relatório Global do Mercado de Isolamento Ignífugo
O isolamento ignífugo refere-se a materiais utilizados para prevenir ou retardar a propagação do fogo e suportar temperaturas elevadas, protegendo edifícios, equipamentos e estruturas do calor e das chamas. Estes materiais são concebidos para resistir à ignição, limitar a transferência de calor e manter a integridade estrutural em condições térmicas extremas.
O mercado de isolamento ignífugo é segmentado por tipo de produto, material, aplicação, indústria do utilizador final e geografia. Por tipo de produto, o mercado é segmentado em isolamento ignífugo rígido, isolamento ignífugo flexível, isolamento ignífugo por projeção, isolamento ignífugo em placa e outros. Por material, o mercado é segmentado em fibra de vidro, lã mineral, silicato de cálcio, espuma de poliuretano e outros. Por aplicação, o mercado é segmentado em paredes e fachadas, coberturas e tetos, pisos e pisos elevados, tubos, condutas e vasos, e outros. Por indústria do utilizador final, o mercado é segmentado em construção, petróleo e gás, energia e eletricidade, automóvel e transporte, aeroespacial, marítimo e offshore, e outros. O relatório também abrange tamanhos de mercado e previsões para o isolamento ignífugo em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Isolamento Ignífugo Rígido |
| Isolamento Ignífugo Flexível |
| Isolamento Ignífugo por Projeção |
| Isolamento Ignífugo em Placa |
| Outros |
| Fibra de Vidro |
| Lã Mineral |
| Silicato de Cálcio |
| Espuma de Poliuretano |
| Outros |
| Paredes e Fachadas |
| Coberturas e Tetos |
| Pisos e Pisos Elevados |
| Tubos, Condutas e Vasos |
| Outros |
| Construção |
| Petróleo e Gás |
| Energia e Eletricidade |
| Automóvel e Transporte |
| Aeroespacial |
| Marítimo e Offshore |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Resto da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Resto da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul | |
| Médio Oriente e África | Arábia Saudita |
| África do Sul | |
| Resto do Médio Oriente e África |
| Por Tipo de Produto | Isolamento Ignífugo Rígido | |
| Isolamento Ignífugo Flexível | ||
| Isolamento Ignífugo por Projeção | ||
| Isolamento Ignífugo em Placa | ||
| Outros | ||
| Por Material | Fibra de Vidro | |
| Lã Mineral | ||
| Silicato de Cálcio | ||
| Espuma de Poliuretano | ||
| Outros | ||
| Por Aplicação | Paredes e Fachadas | |
| Coberturas e Tetos | ||
| Pisos e Pisos Elevados | ||
| Tubos, Condutas e Vasos | ||
| Outros | ||
| Por Indústria do Utilizador Final | Construção | |
| Petróleo e Gás | ||
| Energia e Eletricidade | ||
| Automóvel e Transporte | ||
| Aeroespacial | ||
| Marítimo e Offshore | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Resto da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Resto da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
| Médio Oriente e África | Arábia Saudita | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Isolamento Ignífugo?
O tamanho do Mercado de Isolamento Ignífugo foi avaliado em 29,18 mil milhões de USD em 2026 e estima-se que cresça de 30,34 mil milhões de USD em 2027 para 37,08 mil milhões de USD até 2032, a um CAGR de 4,09% durante o período de previsão (2027-2032).
Qual é a aplicação de crescimento mais rápido até 2032?
Os tubos, condutas e vasos são a aplicação de crescimento mais rápido, com um CAGR projetado de 5,89% até 2032, sustentado por projetos de GNL, offshore e centros de dados.
Qual é a categoria de utilizador final com crescimento mais rápido esperado?
O petróleo e gás deverá crescer a um CAGR de 6,93% até 2032, impulsionado por projetos de GNL e offshore que requerem sistemas de proteção criogénica e passiva contra incêndio.
Qual região lidera a procura e o crescimento do isolamento ignífugo?
A Ásia-Pacífico lidera com uma participação de 38,54% em 2026 e deverá crescer a um CAGR de 6,38% até 2032.